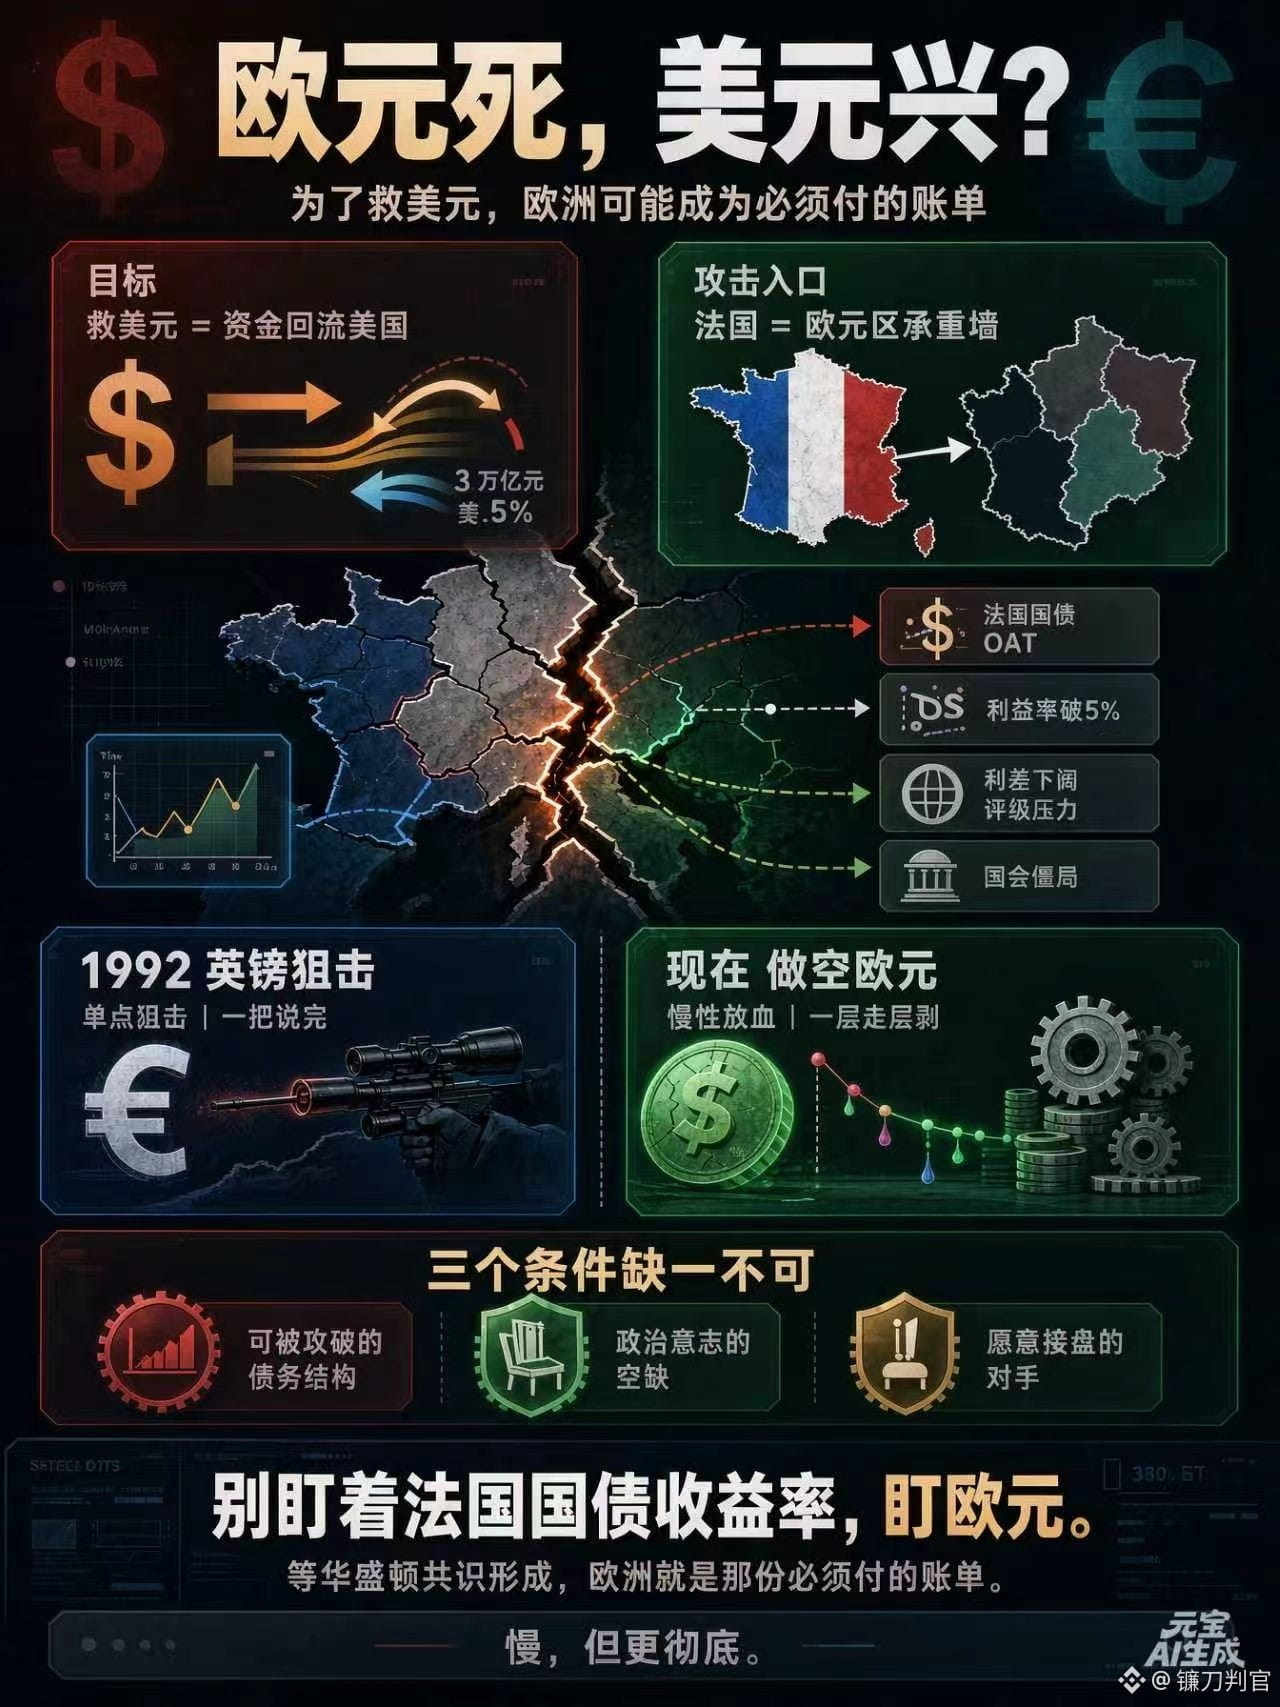
مات اليورو، يحيا الدولار!
منذ تولّي بيسنت منصبه، قال بعضهم إنه تلميذ مدرسة سوروس.
وبعد تولّيه المنصب، لا بد أن يبيع على المكشوف عملة دولة ما؛ فهذه وحدها الطريقة لإنقاذ الدولار!
في ذلك الوقت، خمنوا أنها اليابان، بسبب تجارة المراجحة بالين وتداول أساس سندات الخزانة الأمريكية. لكن الآن، يبدو أن اليابان ليست الهدف على الأرجح — فهي إحدى ركائز النظام الدولاري، وضربها يعني ضرب الذات.
اليابان تملك أكثر من تريليون دولار من سندات الخزانة الأمريكية.
إذا سحبوا الين، فأول قطعة تسقط هي سندات الخزانة الأمريكية نفسها.
لن يكون أحد بهذا الغباء.
لكن لا بد من وجود هدف ما.
وبعد استبعاد الاحتمالات، لم يتبقَّ سوى أوروبا.
وبشكل أدق: ليس دولة أوروبية بعينها، بل اليورو.
المنطق ليس معقدًا.
إنقاذ الدولار يتطلب إعادة الأموال إلى الولايات المتحدة؛
ولكي تعود الأموال، لا بد أولًا أن ينهار سوق كبير بما يكفي.
والمنطقة الوحيدة في العالم التي تملك هذا الحجم هي منطقة اليورو.
اليوان لا يفتح أبوابه.
والين ركيزة لا يمكن المساس بها.
لم يتبقَّ سوى اليورو.
فأين ستكون نقطة الدخول؟ فرنسا.
استهداف فرنسا يعني هدم جدار حامل.
فرنسا ثاني أكبر سوق للسندات في منطقة اليورو، ويتجاوز رصيد سندات OAT المتداولة 2.5 تريليون يورو. إنها ليست جدارًا خارجيًا، بل الأساس.
إذا تشقق الأساس، اتسع فارق العائد بين فرنسا وألمانيا، وهربت الأموال إلى سندات الحكومة الألمانية، وانشطرَت منطقة اليورو بأكملها إلى نصفين في الحال.
نصفٌ ملاذ آمن، ونصفٌ ساحة حريق.
نصفٌ لا يزال من الممكن تسميته عملة، ونصفٌ لا يمكن تسميته إلا ديونًا معدومة.
انظروا إلى الوضع الآن.
تجاوز عائد السندات الحكومية الفرنسية 5%. باريس تحترق. الخطة المالية لا تمر في البرلمان. والبنك المركزي الأوروبي لا يستطيع رفع الفائدة ولا خفضها.
كما أن أسلوب هذه المرة يختلف عن عام 1992.
في عام 1992 كانت ضربة قنص في نقطة واحدة، وحُسم الأمر بضربة واحدة.
أما هذه المرة فهي استنزاف بطيء: فروق العائد، ومقايضات العجز الائتماني (CDS)، والتصنيفات الائتمانية، والفراغ السياسي — طبقة تلو أخرى.
أبطأ، لكنه أكثر حسمًا.
لنعد إلى التاريخ.
في عام 1992، كان استهداف الجنيه الإسترليني يرمي إلى إخراج بريطانيا من آلية سعر الصرف.
أما استهداف فرنسا هذه المرة، فيرمي إلى منع اليورو إلى الأبد من الجلوس على المقعد الثاني بين العملات الاحتياطية.
هناك ثلاثة شروط لا غنى عنها لبيع عملة دولة على المكشوف.
بنية ديون قابلة للاختراق
فراغ في الإرادة السياسية
خصم مستعد لالتقاط الأنفاس
أوروبا استوفت الشرط الأول بالفعل
والشرط الثاني آخذ في التبلور
أما الثالث فلم يحن وقته بعد
لذا، فأنا لا أقول إن الانهيار سيحدث غدًا
بل أقول: عندما يصبح «إنقاذ الدولار» إجماعًا في واشنطن، ستكون أوروبا الفاتورة التي لا بد من دفعها
عندها، لا تراقبوا عائد السندات الحكومية الفرنسية
راقبوا اليورو.
$NVDA