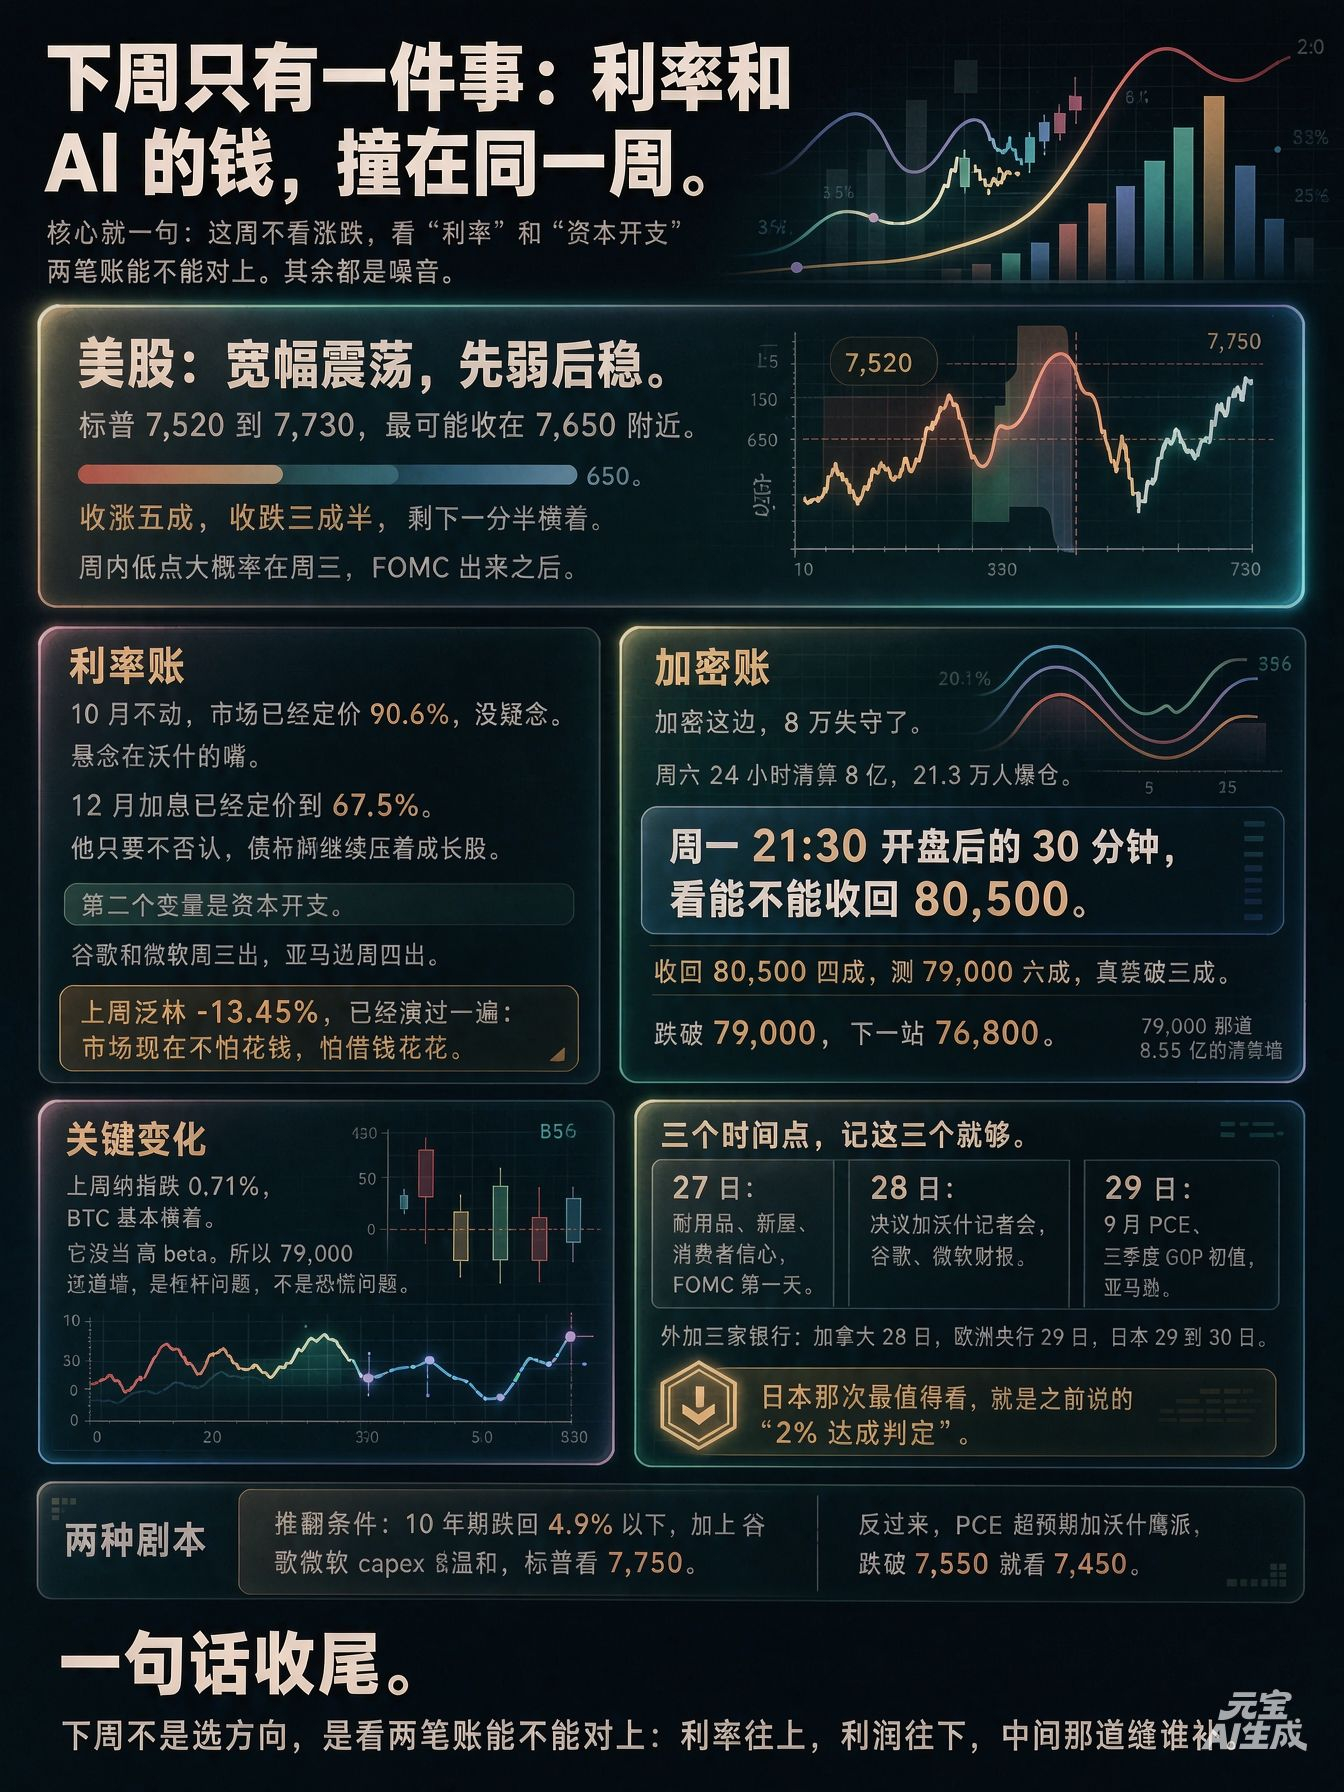
هناك أمر واحد يستحق التركيز عليه الأسبوع المقبل: أسعار الفائدة وأموال الذكاء الاصطناعي ستتصادمان في الأسبوع نفسه.
إليكم التوقع أولاً.
الأسهم الأميركية: تقلبات واسعة، ضعف في البداية ثم استقرار. يتراوح مؤشر ستاندرد آند بورز 500 بين 7,520 و7,730، والأرجح أن يغلق قرب 7,650.
احتمال الإغلاق على ارتفاع 50%، وعلى انخفاض 35%، والاستقرار 15%.
من المرجح أن تكون أدنى نقطة خلال الأسبوع يوم الأربعاء، بعد صدور بيان اللجنة الفيدرالية للسوق المفتوحة.
والسبب بسيط.
السوق سعّر بالفعل بنسبة 90.6% عدم تغيير الفائدة في أكتوبر، فلا مجال للمفاجأة. المفاجأة تكمن فيما سيقوله وورش.
أما رفع الفائدة في ديسمبر، فقد سعّره السوق بنسبة 67.5%. ما دام لم ينفِ ذلك، فسيواصل سوق السندات الضغط على أسهم النمو.
المتغير الثاني هو الإنفاق الرأسمالي. تصدر غوغل ومايكروسوفت نتائجهما يوم الأربعاء، وأمازون يوم الخميس.
وقد أعطتنا لام ريسيرش الأسبوع الماضي مثالاً واضحاً بهبوطها 13.45%: السوق لا يخشى الآن الإنفاق، بل يخشى الإنفاق بالاقتراض.
أما العملات المشفرة، فقد فقدت مستوى 80 ألفاً.
يوم السبت، بلغت التصفيات خلال 24 ساعة 800 مليون، وتعرّض 213 ألف شخص للتصفية القسرية.
خلال أول 30 دقيقة بعد افتتاح السوق يوم الاثنين عند 21:30، راقبوا ما إذا كان السعر سيستعيد مستوى 80,500.
إذا لم يستعده، فسيكون جدار التصفية عند 79,000، البالغ 855 مليوناً، هو الهدف التالي.
تقديري: احتمال استعادة 80,500 هو 40%، واختبار 79,000 هو 60%، والهبوط فعلياً دونها 30%.
إذا كسر مستوى 79,000، فالمحطة التالية 76,800.
لكن هناك تغيراً يستحق الانتباه. فقد تراجع ناسداك 0.71% الأسبوع الماضي، بينما تحركت بيتكوين أفقياً تقريباً.
لم تتصرف بوصفها أصلاً عالي الحساسية للمخاطر. لذلك، فإن جدار 79,000 يتعلق بالرافعة المالية، لا بالذعر.
هناك ثلاثة مواعيد، يكفي أن تتذكروا هذه الثلاثة.
27: السلع المعمرة، والمنازل الجديدة، وثقة المستهلك، واليوم الأول لاجتماع اللجنة الفيدرالية للسوق المفتوحة.
28: قرار الفائدة والمؤتمر الصحفي لورش، ونتائج غوغل ومايكروسوفت.
29: مؤشر نفقات الاستهلاك الشخصي لشهر سبتمبر، والقراءة الأولية للناتج المحلي الإجمالي للربع الثالث، وأمازون.
إضافة إلى ذلك، قرارات ثلاثة بنوك مركزية: بنك كندا يوم 28، والبنك المركزي الأوروبي يوم 29، وبنك اليابان يومي 29 و30.
الاجتماع الياباني هو الأجدر بالمتابعة، فهو «تقييم بلوغ هدف 2%» الذي تحدثنا عنه سابقاً.
ما قد يبطل هذا التوقع: تراجع عائد سندات العشر سنوات إلى ما دون 4.9%، مع اعتدال الإنفاق الرأسمالي لدى غوغل ومايكروسوفت؛ عندها يمكن أن يصل ستاندرد آند بورز 500 إلى 7,750.
وعلى العكس، إذا جاء مؤشر نفقات الاستهلاك الشخصي أعلى من المتوقع واتخذ وورش موقفاً متشدداً، فمع كسر مستوى 7,550، يكون الهدف 7,450.
الخلاصة في جملة واحدة.
الأسبوع المقبل ليس أسبوع اختيار الاتجاه، بل اختبار ما إذا كان الحسابان متطابقين: أسعار الفائدة إلى الأعلى، والأرباح إلى الأسفل؛ فمن يسد الفجوة بينهما؟
الخلاصة الأساسية: لا تراقبوا صعود السوق أو هبوطه هذا الأسبوع، بل راقبوا ما إذا كان حسابا «أسعار الفائدة» و«الإنفاق الرأسمالي» متطابقين. وما عدا ذلك مجرد ضجيج.
$BTC
#股票财报季