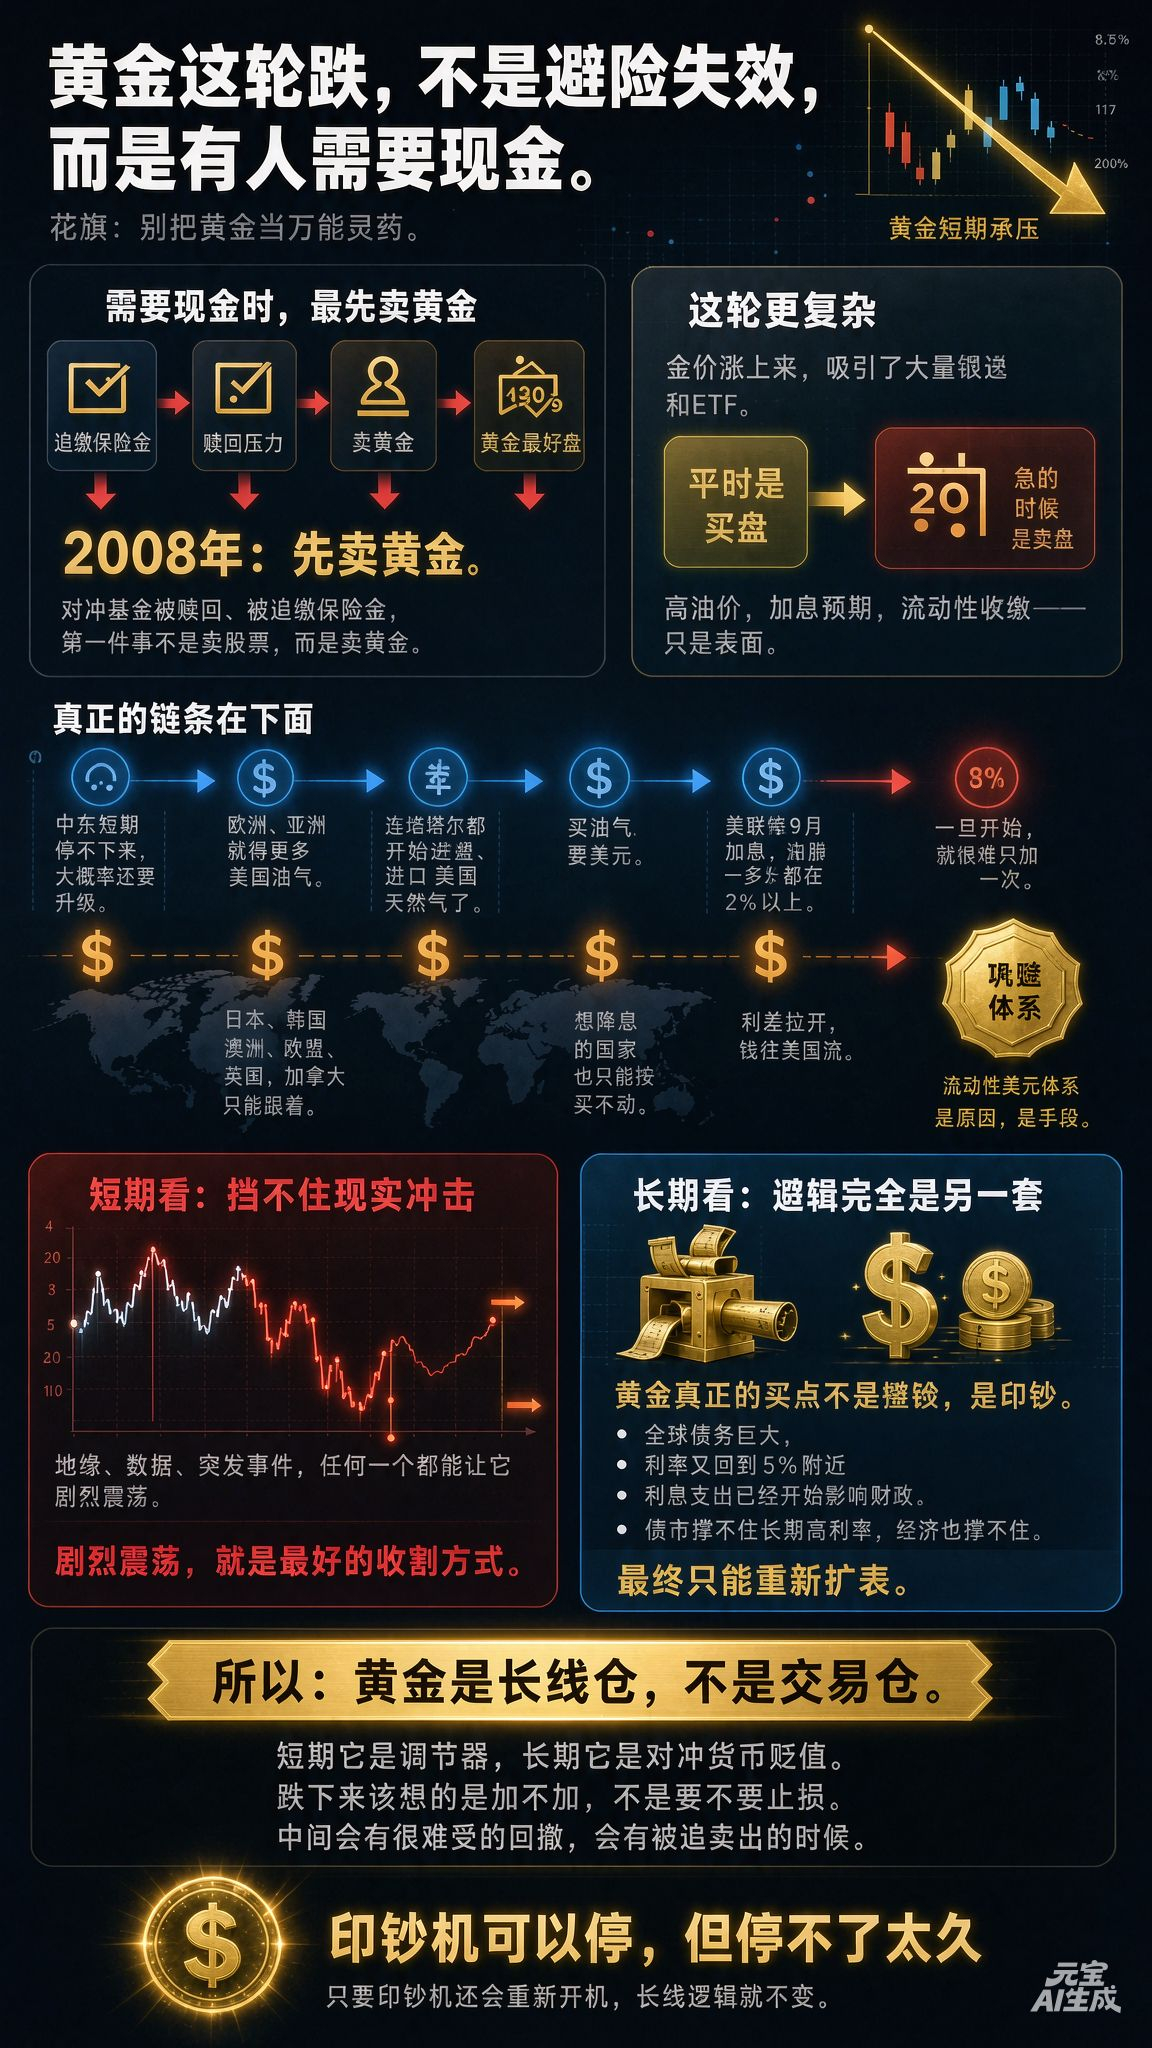
في هذا الهبوط الأخير للذهب، يردد كثيرون أن الذهب لم يعد ملاذًا آمنًا؟
هذا ليس فشلًا. بل هناك من يحتاج إلى السيولة.
أولًا، لا تتعاملوا مع الذهب وكأنه دواء لكل داء.
عندما يحتاج المستثمرون إلى تلبية نداءات الهامش أو إلى النقد، يكون الذهب أسهل الأصول تسييلًا.
هكذا جرت الأمور في 2008. فعندما واجهت صناديق التحوط عمليات استرداد ومطالبات بتغطية الهامش، كان الذهب أول ما باعته؛ لأنه الأسهل في البيع.
هذه المرة، الأمر أكثر تعقيدًا.
ارتفاع أسعار الذهب جذب أعدادًا كبيرة من صغار المستثمرين وصناديق المؤشرات المتداولة.
هؤلاء يشترون عادةً، لكنهم يصبحون بائعين عندما تشتد الحاجة.
ارتفاع أسعار النفط، وتوقعات رفع الفائدة، وتشديد السيولة — ليست سوى مظاهر سطحية.
أما السلسلة الحقيقية فتجري في العمق.
لن يتوقف الوضع في الشرق الأوسط على الأرجح في المدى القريب، بل قد يتصاعد أكثر. وهذا يعني أن أوروبا وآسيا ستضطران إلى شراء المزيد من النفط والغاز الأمريكيين؛ حتى قطر بدأت تستورد الغاز الطبيعي الأمريكي. وشراء النفط والغاز يتطلب الدولار.
رفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر، والتضخم يتجاوز 2% منذ أكثر من عام.
ما إن تبدأ الزيادات، يصعب أن تقتصر على زيادة واحدة.
وعندما يرفع الفيدرالي الفائدة، لا تجد اليابان وكوريا الجنوبية وأستراليا والاتحاد الأوروبي وبريطانيا وكندا خيارًا سوى أن تحذو حذوه؛
أما الدول التي تريد خفض الفائدة، فلا يسعها سوى التريث.
يتسع فارق أسعار الفائدة، وتتجه الأموال إلى الولايات المتحدة.
يشير الأمران إلى هدف واحد: ترسيخ منظومة الدولار.
تشديد السيولة ليس السبب، بل الوسيلة.
لذلك، فإن وضع الذهب الآن محرج فعلًا.
على المدى القصير، لا يستطيع الذهب صدّ الصدمات الواقعية. فالتوترات الجيوسياسية والبيانات والأحداث المفاجئة، أيٌّ منها قادر على إحداث تقلبات حادة فيه. والتقلبات الحادة هي أفضل وسيلة لجني الأرباح على حساب المستثمرين.
لكن على المدى الطويل، تسير الأمور وفق منطق مختلف تمامًا.
فرصة الشراء الحقيقية للذهب لا تأتي من التحوط للمخاطر، بل من طباعة النقود.
بلغ الدين العالمي هذا الحجم، وعادت أسعار الفائدة إلى حدود 5%، وبدأت مدفوعات الفائدة تؤثر في المالية العامة. لا تستطيع أسواق السندات تحمل أسعار فائدة مرتفعة لفترة طويلة، ولا يستطيع الاقتصاد ذلك أيضًا.
وعندما نصل إلى هذه المرحلة، لا يكون أمامنا سوى مخرج واحد: استئناف توسيع الميزانية العمومية.
لذا، فالسؤال ليس ما إذا كان التيسير الكمي سيعود، بل متى سيعود.
ولهذا أقول دائمًا إن الذهب استثمار طويل الأجل، لا صفقة للمضاربة.
على المدى القصير، هو أداة للتعديل؛ وعلى المدى الطويل، هو تحوط من انخفاض قيمة العملة. عندما ينخفض سعره، ينبغي التفكير في زيادة الاستثمار، لا في الخروج بوقف الخسارة.
ستكون هناك تراجعات مؤلمة في الطريق، وستأتي أوقات يضطر فيها البعض إلى البيع. لكن ما دامت مطابع النقود ستعود إلى العمل، فلن يتغير منطق الاستثمار طويل الأجل.
يمكن إيقاف مطابع النقود، لكن ليس لوقت طويل.
$XAU
#黄金