
伊泽99131
78 منشورات

伊泽99131
إبلاغ
حظر المُستخدم
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
فتح تداول

حائز على BTC
مُتداول مُتكرر
5.6 سنوات
10 تتابع
228 المتابعون
166 إعجاب
منشورات
الحافظة الاستثمارية
الكل
مقاطع فيديو
·
--
تمّ التحقق
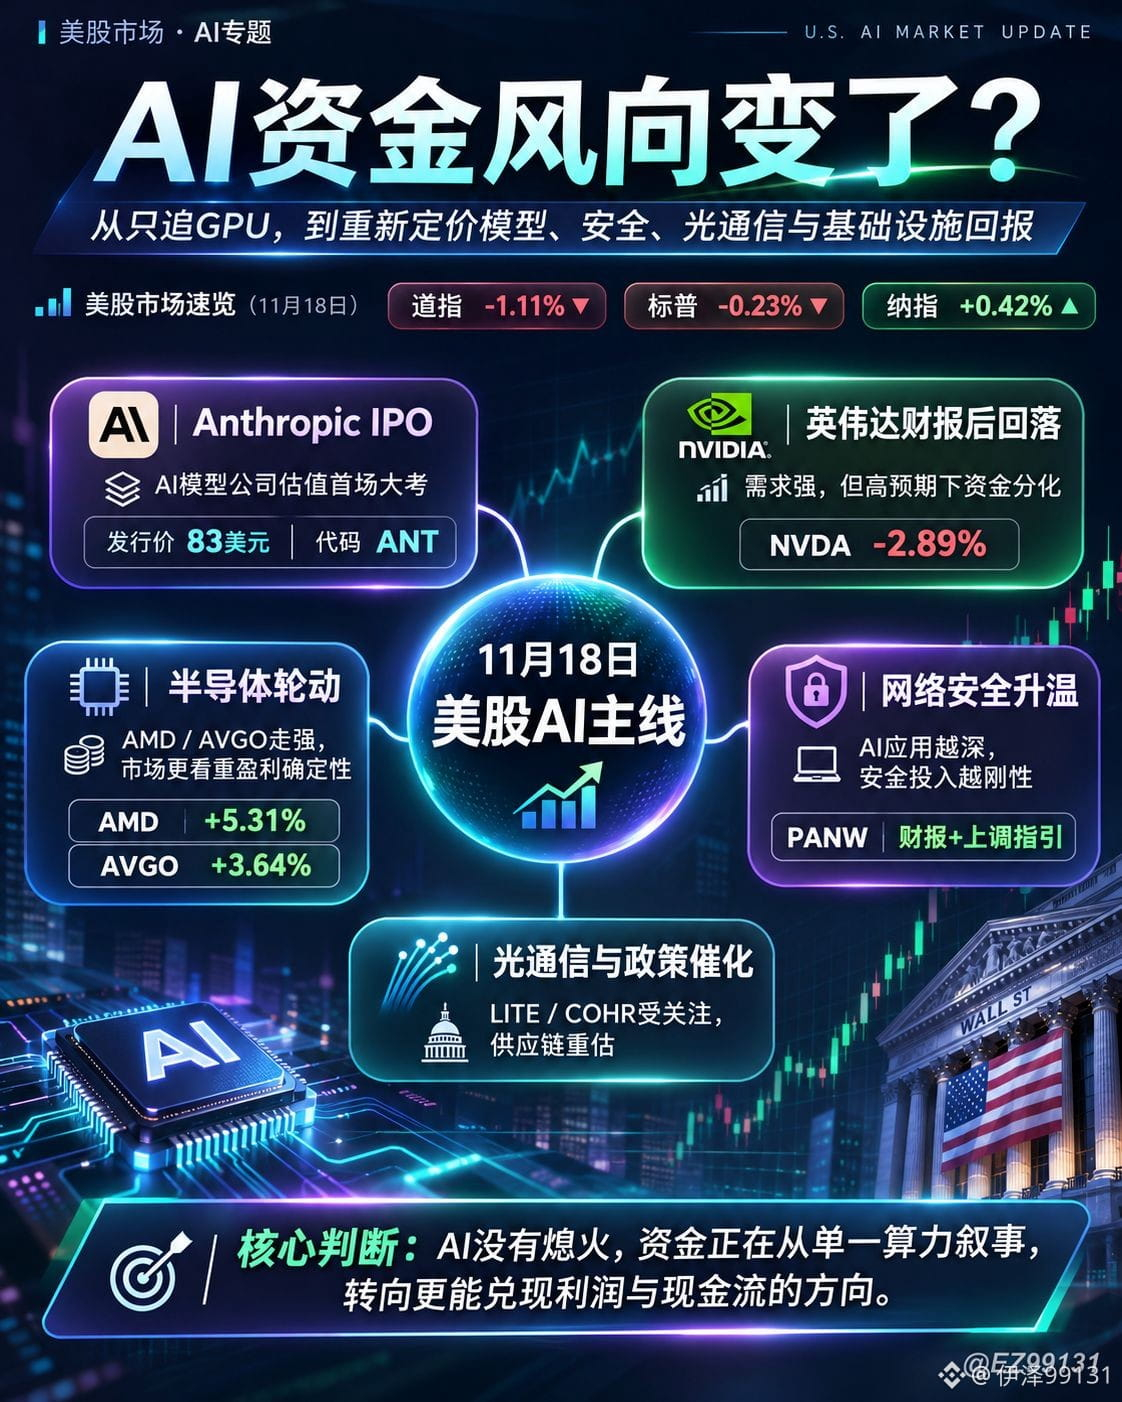
إدراج Anthropic في البورصة، وأسهم Nvidia تتراجع رغم نتائجها المالية المذهلة. ربما تغيّر اتجاه تدفقات الأموال في قطاع الذكاء الاصطناعي الأمريكي فعلًا.
السوق اليوم لا يفتقر إلى الثقة بالذكاء الاصطناعي، لكنه لم يعد مستعدًا لدفع التقييمات المرتفعة نفسها لجميع شركات الذكاء الاصطناعي.
1. إدراج Anthropic في البورصة يضع شركات نماذج الذكاء الاصطناعي أمام اختبار حاسم لتقييماتها
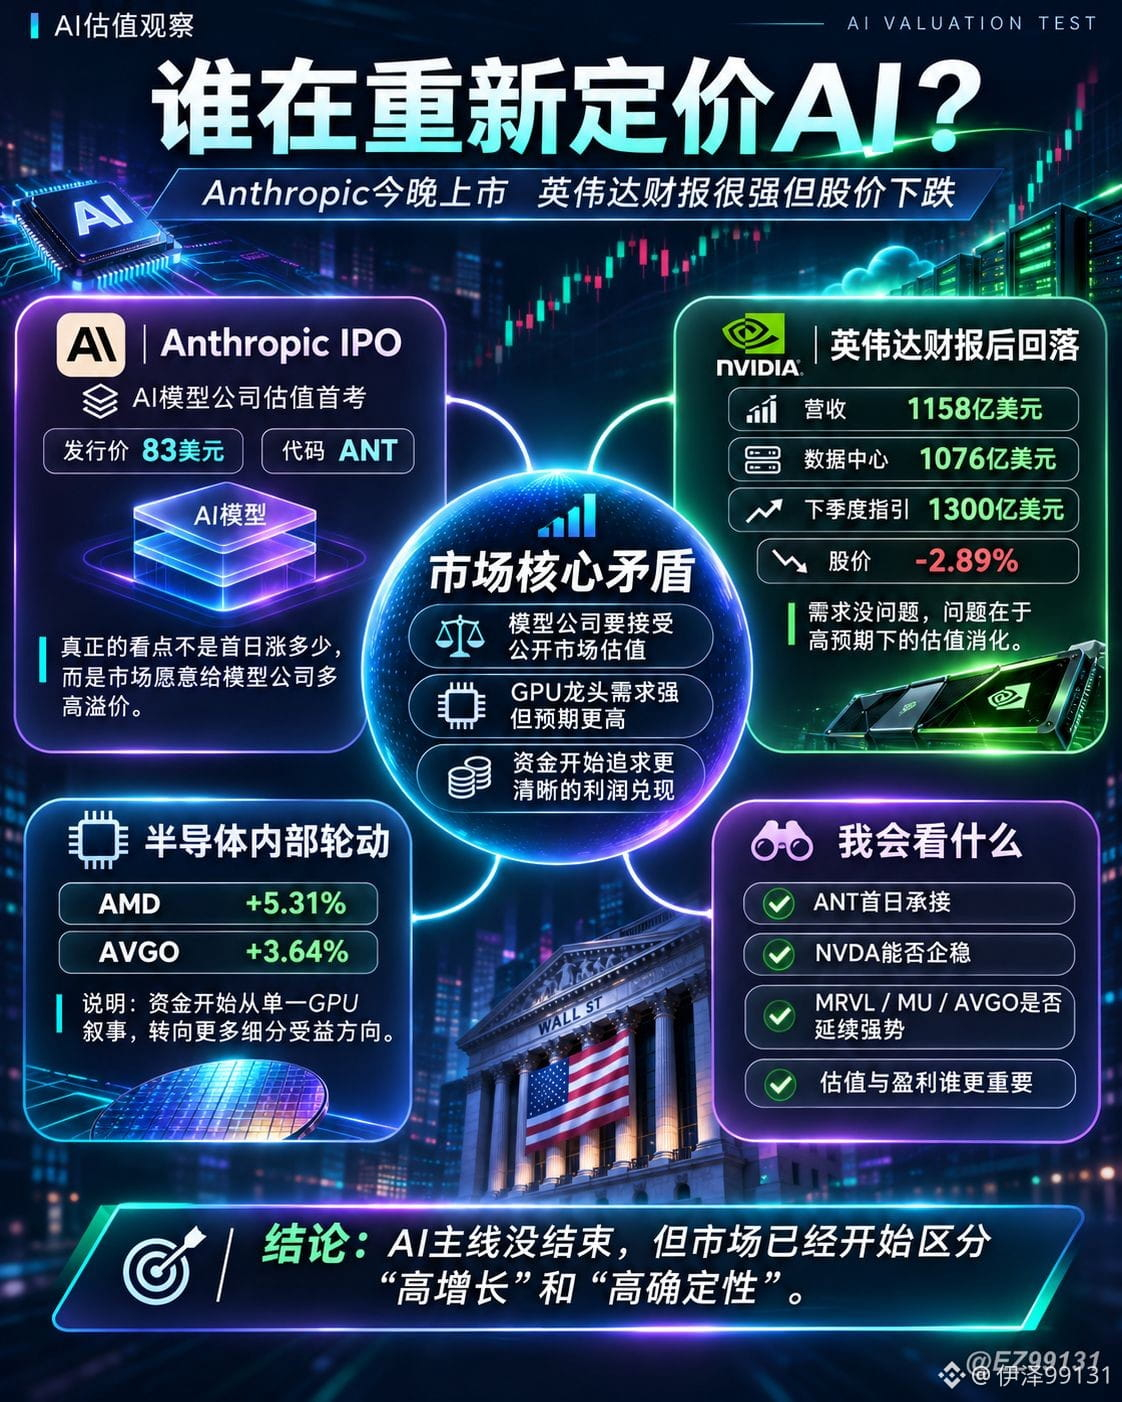
سعّرت Anthropic طرحها العام الأولي عند 83 دولارًا للسهم، متجاوزة النطاق السابق البالغ 70 إلى 78 دولارًا. وستطرح 980 مليون سهم، بقيمة إجمالية تقارب 81.3 مليار دولار، تحت الرمز $ANT، ومن المتوقع أن يبدأ تداولها في ناسداك يوم 19 نوفمبر.
ما يستحق المتابعة في هذا الطرح ليس مقدار ارتفاع السهم في يومه الأول، بل التقييم الذي ستكون الأسواق العامة مستعدة لمنحه لشركة رائدة في مجال نماذج الذكاء الاصطناعي.
على مدى العامين الماضيين، ظلت الأموال تتدفق إلى وحدات معالجة الرسوميات ومراكز البيانات. والآن، حان أخيرًا دور شركات نماذج الذكاء الاصطناعي نفسها للخضوع لاختبار السوق.
2. نتائج Nvidia قوية، لكن سعر السهم لا يستجيب
لا يزال الطلب على الذكاء الاصطناعي قويًا، لكن توقعات السوق بشأن NVDA مرتفعة جدًا بالفعل، وبدأ المستثمرون يبحثون عن مجالات أخرى للنمو.
وقد يستمر تناوب الاستثمارات نحو دوائر ASIC المخصصة، والاتصال الشبكي، والتخزين.
وفي المرحلة المقبلة، ستتركز الأنظار أكثر على تنفيذ طلبيات $MRVL و$AVGO و$MU، وعلى رفع تقديرات أرباحها.
3. قد يكون الأمن السيبراني فرصة يسهل التغاضي عنها في عصر الذكاء الاصطناعي
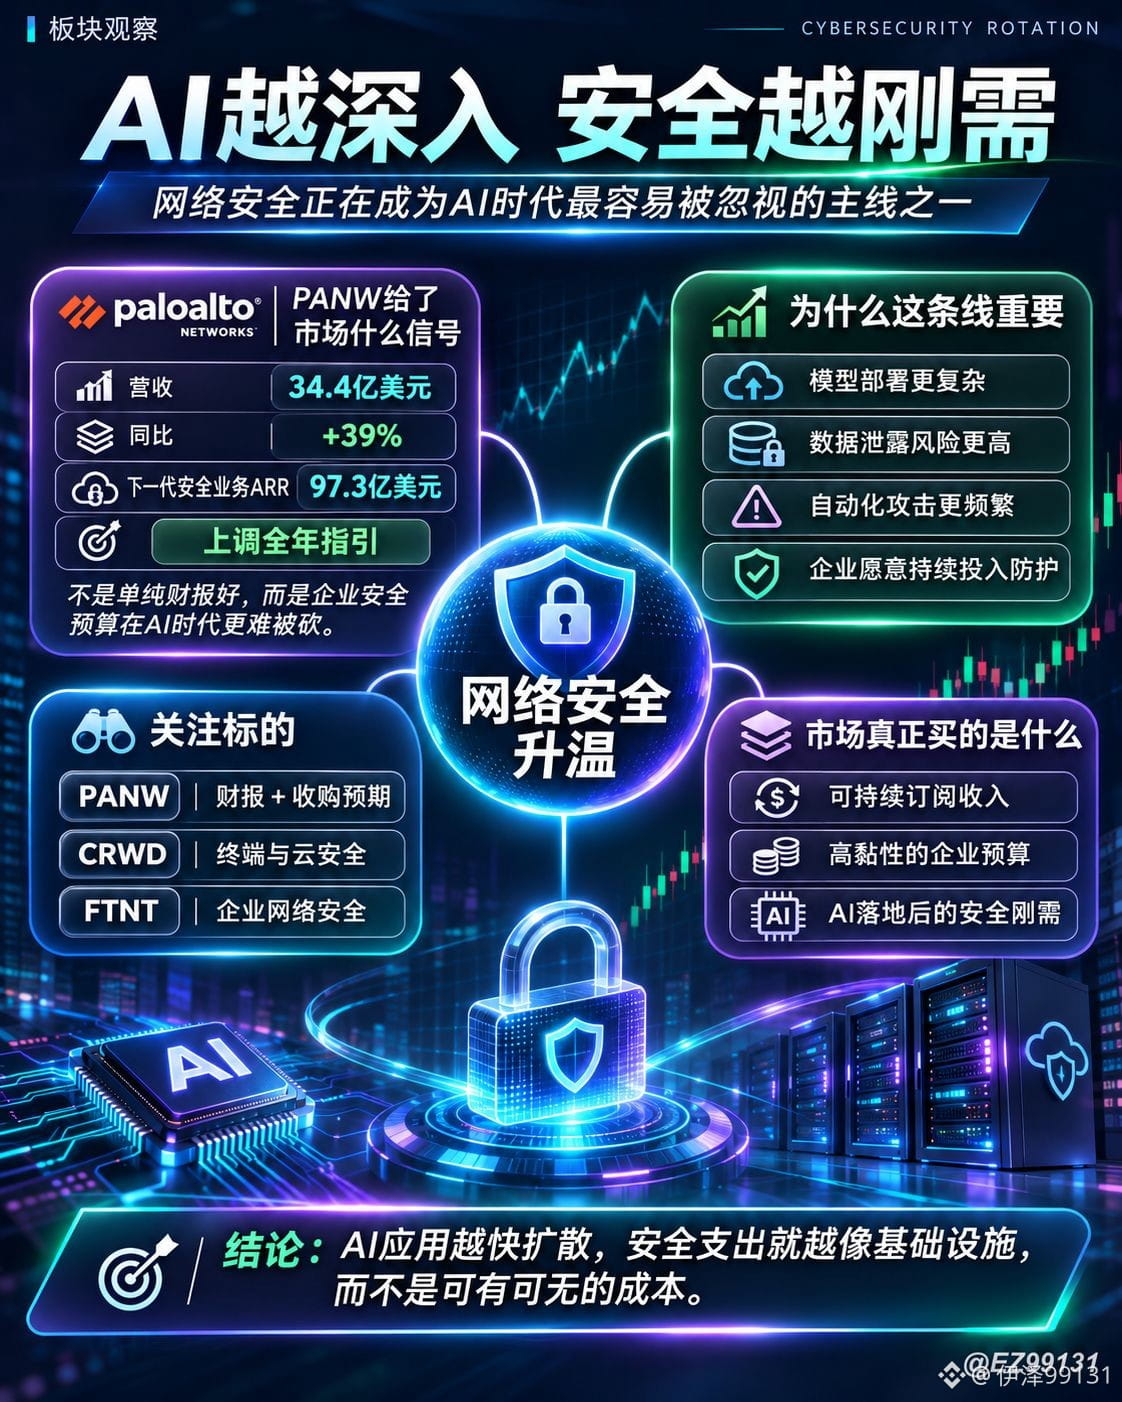
بلغت إيرادات $PANW في أحدث ربع مالي 3.44 مليار دولار، بزيادة 39% على أساس سنوي، فيما وصلت الإيرادات السنوية المتكررة لأعمالها الأمنية من الجيل التالي إلى 9.73 مليار دولار، بزيادة 66%.
ورفعت الشركة توقعاتها للسنة المالية كاملة، كما تخطط للاستحواذ على Applied Compute مقابل 4.5 مليار دولار.
مع تزايد انتشار تطبيقات الذكاء الاصطناعي، تحتاج الشركات إلى ما هو أكثر من نماذج أقوى؛ فهي تحتاج أيضًا إلى حماية بياناتها ونماذجها وأنظمتها.
وكلما تعمق الذكاء الاصطناعي في أعمال الشركات، أصبح خفض الإنفاق على الأمن السيبراني أصعب.
تابعوا $PANW و$CRWD و$FTNT.
4. الاتصالات الضوئية تحظى بدفعة جديدة من السياسات
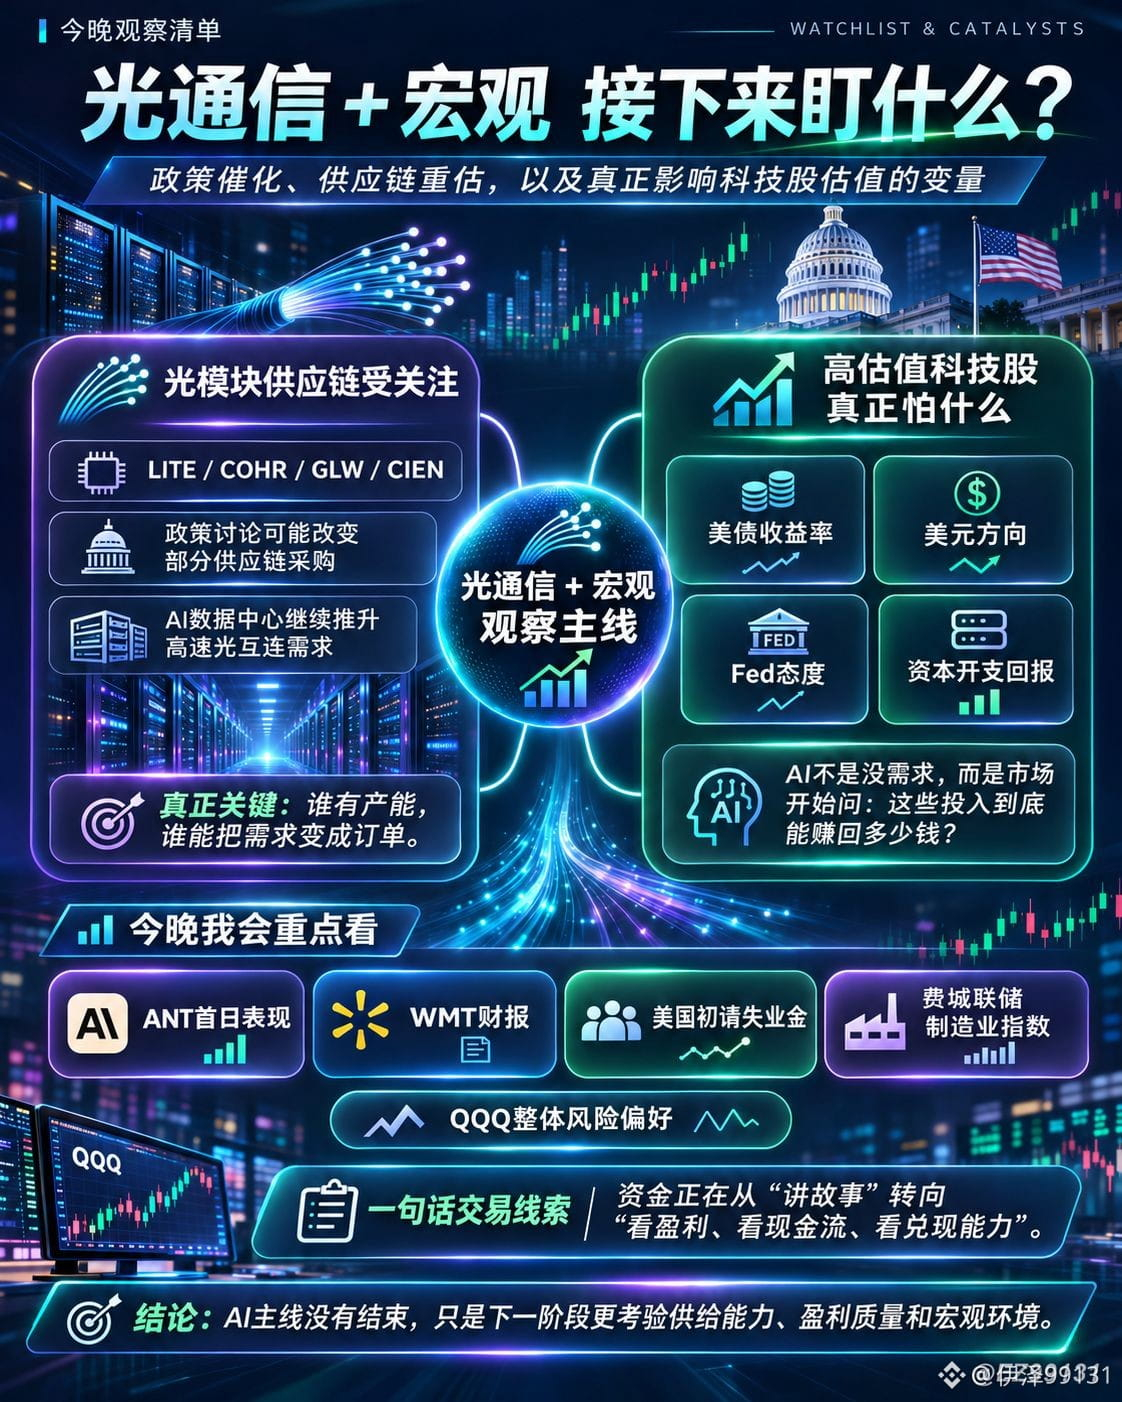
تدرس الولايات المتحدة فرض قيود إضافية على استيراد بعض منتجات أجهزة الإرسال والاستقبال الضوئية الصينية.
إذا دخلت هذه السياسات حيز التنفيذ، فقد تدفع مراكز البيانات الأمريكية إلى تعديل سلاسل الإمداد، ما قد يعود بالنفع على شركات مثل $LITE و$COHR.
لكن القيود لم تُطبّق رسميًا بعد، وقد لا تكون الطاقة الإنتاجية البديلة كافية على المدى القصير.
ولا سيما بعد خطة MRVL للاستحواذ على LITE، تزداد أهمية الليزر وCPO والربط الضوئي عالي السرعة.
في الماضي، كان يكفي أن ترتبط الشركة بقدرات الحوسبة أو مراكز البيانات حتى يرتفع سهمها.
أما الآن، فيولي المستثمرون اهتمامًا متزايدًا لجودة الأرباح، وتنفيذ الطلبيات، والعائد على رأس المال.
وقد لا تكون الشركات التي ستتفوق فعلًا في المستقبل هي الأكثر مبالغة في سرد قصة الذكاء الاصطناعي، بل تلك التي تحول الطلب عليه أولًا إلى أرباح مستدامة وتدفقات نقدية حرة.
إدراج Anthropic في البورصة، وأسهم Nvidia تتراجع رغم نتائجها المالية المذهلة. ربما تغيّر اتجاه تدفقات الأموال في قطاع الذكاء الاصطناعي الأمريكي فعلًا.
السوق اليوم لا يفتقر إلى الثقة بالذكاء الاصطناعي، لكنه لم يعد مستعدًا لدفع التقييمات المرتفعة نفسها لجميع شركات الذكاء الاصطناعي.
1. إدراج Anthropic في البورصة يضع شركات نماذج الذكاء الاصطناعي أمام اختبار حاسم لتقييماتها
سعّرت Anthropic طرحها العام الأولي عند 83 دولارًا للسهم، متجاوزة النطاق السابق البالغ 70 إلى 78 دولارًا. وستطرح 980 مليون سهم، بقيمة إجمالية تقارب 81.3 مليار دولار، تحت الرمز $ANT، ومن المتوقع أن يبدأ تداولها في ناسداك يوم 19 نوفمبر.
ما يستحق المتابعة في هذا الطرح ليس مقدار ارتفاع السهم في يومه الأول، بل التقييم الذي ستكون الأسواق العامة مستعدة لمنحه لشركة رائدة في مجال نماذج الذكاء الاصطناعي.
على مدى العامين الماضيين، ظلت الأموال تتدفق إلى وحدات معالجة الرسوميات ومراكز البيانات. والآن، حان أخيرًا دور شركات نماذج الذكاء الاصطناعي نفسها للخضوع لاختبار السوق.
2. نتائج Nvidia قوية، لكن سعر السهم لا يستجيب
لا يزال الطلب على الذكاء الاصطناعي قويًا، لكن توقعات السوق بشأن NVDA مرتفعة جدًا بالفعل، وبدأ المستثمرون يبحثون عن مجالات أخرى للنمو.
وقد يستمر تناوب الاستثمارات نحو دوائر ASIC المخصصة، والاتصال الشبكي، والتخزين.
وفي المرحلة المقبلة، ستتركز الأنظار أكثر على تنفيذ طلبيات $MRVL و$AVGO و$MU، وعلى رفع تقديرات أرباحها.
3. قد يكون الأمن السيبراني فرصة يسهل التغاضي عنها في عصر الذكاء الاصطناعي
بلغت إيرادات $PANW في أحدث ربع مالي 3.44 مليار دولار، بزيادة 39% على أساس سنوي، فيما وصلت الإيرادات السنوية المتكررة لأعمالها الأمنية من الجيل التالي إلى 9.73 مليار دولار، بزيادة 66%.
ورفعت الشركة توقعاتها للسنة المالية كاملة، كما تخطط للاستحواذ على Applied Compute مقابل 4.5 مليار دولار.
مع تزايد انتشار تطبيقات الذكاء الاصطناعي، تحتاج الشركات إلى ما هو أكثر من نماذج أقوى؛ فهي تحتاج أيضًا إلى حماية بياناتها ونماذجها وأنظمتها.
وكلما تعمق الذكاء الاصطناعي في أعمال الشركات، أصبح خفض الإنفاق على الأمن السيبراني أصعب.
تابعوا $PANW و$CRWD و$FTNT.
4. الاتصالات الضوئية تحظى بدفعة جديدة من السياسات
تدرس الولايات المتحدة فرض قيود إضافية على استيراد بعض منتجات أجهزة الإرسال والاستقبال الضوئية الصينية.
إذا دخلت هذه السياسات حيز التنفيذ، فقد تدفع مراكز البيانات الأمريكية إلى تعديل سلاسل الإمداد، ما قد يعود بالنفع على شركات مثل $LITE و$COHR.
لكن القيود لم تُطبّق رسميًا بعد، وقد لا تكون الطاقة الإنتاجية البديلة كافية على المدى القصير.
ولا سيما بعد خطة MRVL للاستحواذ على LITE، تزداد أهمية الليزر وCPO والربط الضوئي عالي السرعة.
في الماضي، كان يكفي أن ترتبط الشركة بقدرات الحوسبة أو مراكز البيانات حتى يرتفع سهمها.
أما الآن، فيولي المستثمرون اهتمامًا متزايدًا لجودة الأرباح، وتنفيذ الطلبيات، والعائد على رأس المال.
وقد لا تكون الشركات التي ستتفوق فعلًا في المستقبل هي الأكثر مبالغة في سرد قصة الذكاء الاصطناعي، بل تلك التي تحول الطلب عليه أولًا إلى أرباح مستدامة وتدفقات نقدية حرة.
السوق اليوم لا يفتقر إلى الثقة بالذكاء الاصطناعي، لكنه لم يعد مستعدًا لدفع التقييمات المرتفعة نفسها لجميع شركات الذكاء الاصطناعي.
1. إدراج Anthropic في البورصة يضع شركات نماذج الذكاء الاصطناعي أمام اختبار حاسم لتقييماتها
سعّرت Anthropic طرحها العام الأولي عند 83 دولارًا للسهم، متجاوزة النطاق السابق البالغ 70 إلى 78 دولارًا. وستطرح 980 مليون سهم، بقيمة إجمالية تقارب 81.3 مليار دولار، تحت الرمز $ANT، ومن المتوقع أن يبدأ تداولها في ناسداك يوم 19 نوفمبر.
ما يستحق المتابعة في هذا الطرح ليس مقدار ارتفاع السهم في يومه الأول، بل التقييم الذي ستكون الأسواق العامة مستعدة لمنحه لشركة رائدة في مجال نماذج الذكاء الاصطناعي.
على مدى العامين الماضيين، ظلت الأموال تتدفق إلى وحدات معالجة الرسوميات ومراكز البيانات. والآن، حان أخيرًا دور شركات نماذج الذكاء الاصطناعي نفسها للخضوع لاختبار السوق.
2. نتائج Nvidia قوية، لكن سعر السهم لا يستجيب
لا يزال الطلب على الذكاء الاصطناعي قويًا، لكن توقعات السوق بشأن NVDA مرتفعة جدًا بالفعل، وبدأ المستثمرون يبحثون عن مجالات أخرى للنمو.
وقد يستمر تناوب الاستثمارات نحو دوائر ASIC المخصصة، والاتصال الشبكي، والتخزين.
وفي المرحلة المقبلة، ستتركز الأنظار أكثر على تنفيذ طلبيات $MRVL و$AVGO و$MU، وعلى رفع تقديرات أرباحها.
3. قد يكون الأمن السيبراني فرصة يسهل التغاضي عنها في عصر الذكاء الاصطناعي
بلغت إيرادات $PANW في أحدث ربع مالي 3.44 مليار دولار، بزيادة 39% على أساس سنوي، فيما وصلت الإيرادات السنوية المتكررة لأعمالها الأمنية من الجيل التالي إلى 9.73 مليار دولار، بزيادة 66%.
ورفعت الشركة توقعاتها للسنة المالية كاملة، كما تخطط للاستحواذ على Applied Compute مقابل 4.5 مليار دولار.
مع تزايد انتشار تطبيقات الذكاء الاصطناعي، تحتاج الشركات إلى ما هو أكثر من نماذج أقوى؛ فهي تحتاج أيضًا إلى حماية بياناتها ونماذجها وأنظمتها.
وكلما تعمق الذكاء الاصطناعي في أعمال الشركات، أصبح خفض الإنفاق على الأمن السيبراني أصعب.
تابعوا $PANW و$CRWD و$FTNT.
4. الاتصالات الضوئية تحظى بدفعة جديدة من السياسات
تدرس الولايات المتحدة فرض قيود إضافية على استيراد بعض منتجات أجهزة الإرسال والاستقبال الضوئية الصينية.
إذا دخلت هذه السياسات حيز التنفيذ، فقد تدفع مراكز البيانات الأمريكية إلى تعديل سلاسل الإمداد، ما قد يعود بالنفع على شركات مثل $LITE و$COHR.
لكن القيود لم تُطبّق رسميًا بعد، وقد لا تكون الطاقة الإنتاجية البديلة كافية على المدى القصير.
ولا سيما بعد خطة MRVL للاستحواذ على LITE، تزداد أهمية الليزر وCPO والربط الضوئي عالي السرعة.
في الماضي، كان يكفي أن ترتبط الشركة بقدرات الحوسبة أو مراكز البيانات حتى يرتفع سهمها.
أما الآن، فيولي المستثمرون اهتمامًا متزايدًا لجودة الأرباح، وتنفيذ الطلبيات، والعائد على رأس المال.
وقد لا تكون الشركات التي ستتفوق فعلًا في المستقبل هي الأكثر مبالغة في سرد قصة الذكاء الاصطناعي، بل تلك التي تحول الطلب عليه أولًا إلى أرباح مستدامة وتدفقات نقدية حرة.
729
·
--
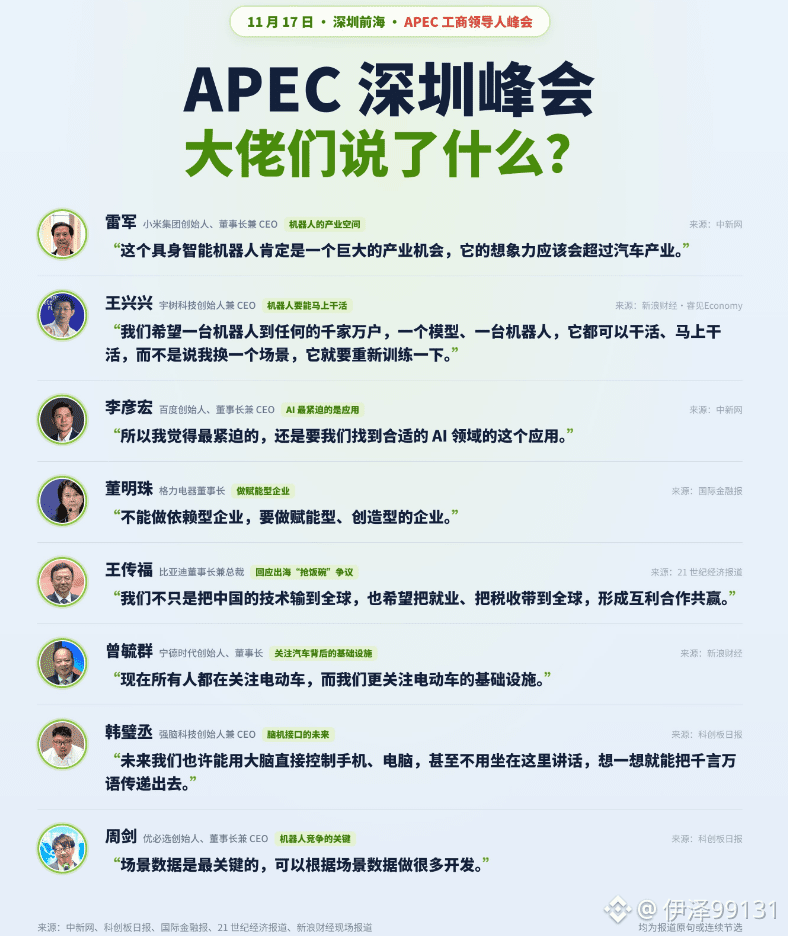
قمة أبيك في شنتشن، تصريحات 8 من كبار قادة التكنولوجيا تكشف اتجاه تطور قطاع التكنولوجيا في الصين خلال السنوات المقبلة.
في 17 نوفمبر، خلال قمة أبيك لقادة الأعمال، استحقت آراء عدد من رواد شركات التكنولوجيا الاهتمام.
لي جون: قد تكون الروبوتات فرصة صناعية أكبر من السيارات.
يرى أن آفاق الروبوتات ذات الذكاء المتجسد قد تتجاوز حتى قطاع السيارات بأكمله.
وانغ شينغشينغ: الاختراق الحقيقي للروبوتات هو قدرتها على أداء الأعمال مباشرةً.
نأمل في المستقبل أن يتمكن نموذج واحد وروبوت واحد من التكيف مع سيناريوهات مختلفة، بدلًا من إعادة التدريب كلما تغيرت البيئة.
لي يانهونغ: الأمر الأكثر إلحاحًا في الذكاء الاصطناعي هو إيجاد تطبيقات حقيقية.
تتطور التكنولوجيا بسرعة، لكن عليها في نهاية المطاف حل مشكلات واقعية وخلق قيمة حقيقية.
دونغ مينغتشو: لا يمكن للشركات الاعتماد على الآخرين وحدهم، بل يجب أن تمتلك القدرة على تمكين الغير والابتكار.
وانغ تشوانفو: توسع بي واي دي خارج الصين لا يقتصر على تصدير التكنولوجيا.
نأمل أيضًا في توفير فرص العمل والإيرادات الضريبية محليًا، بما يحقق المنفعة المتبادلة والربح للجميع.
تسنغ يوتشون: البنية التحتية الكامنة وراء السيارات الكهربائية جديرة باهتمام أكبر من السيارات نفسها.
هان شياوتشنغ: قد تتيح واجهات الدماغ والحاسوب مستقبلًا للناس التحكم في الهواتف والحواسيب مباشرةً بأدمغتهم.
بل قد يصبح نقل المعلومات بالأفكار ممكنًا من دون الحاجة إلى الكلام.
تشو جيان: بيانات سيناريوهات الاستخدام هي مفتاح المنافسة في مجال الروبوتات.
من يستطيع امتلاك مزيد من البيانات من سيناريوهات واقعية، ستكون لديه فرصة أكبر لدفع الروبوتات إلى التطور المستمر.
بعد الاطلاع على هذه التصريحات، كان أكبر ما استخلصته هو أن محاور المنافسة في قطاع التكنولوجيا آخذة في التغير.
لم تعد المنافسة في الذكاء الاصطناعي تقتصر على مدى ذكاء النماذج، ولم تعد الروبوتات تكتفي بإظهار قدرتها على الجري والقفز وأداء الشقلبات.
تتحول الفرص الحقيقية الآن نحو تطبيقات الذكاء الاصطناعي العملية، وتسويق الروبوتات تجاريًا، وواجهات الدماغ والحاسوب، والبنية التحتية التي تدعم تطور هذه التقنيات.
وأرى أن الذكاء المتجسد يستحق اهتمامًا مستمرًا خلال السنوات المقبلة.
لكن القدرة على تطوير التكنولوجيا أمر، أما تطبيقها على نطاق واسع، وضبط تكلفتها وتحقيق الأرباح منها، فأمر آخر.
وليس بالضرورة أن تكون الشركات التي ستتصدر الجولة المقبلة هي الأكثر إبهارًا في عروضها التقنية، بل تلك التي تنجح أولًا في تحويل التكنولوجيا إلى نشاط تجاري.
#أبيك #الذكاء_الاصطناعي #الروبوتات #الذكاء_المتجسد #واجهات_الدماغ_والحاسوب #الاستثمار_التكنولوجي
قمة أبيك في شنتشن، تصريحات 8 من كبار قادة التكنولوجيا تكشف اتجاه تطور قطاع التكنولوجيا في الصين خلال السنوات المقبلة.
في 17 نوفمبر، خلال قمة أبيك لقادة الأعمال، استحقت آراء عدد من رواد شركات التكنولوجيا الاهتمام.
لي جون: قد تكون الروبوتات فرصة صناعية أكبر من السيارات.
يرى أن آفاق الروبوتات ذات الذكاء المتجسد قد تتجاوز حتى قطاع السيارات بأكمله.
وانغ شينغشينغ: الاختراق الحقيقي للروبوتات هو قدرتها على أداء الأعمال مباشرةً.
نأمل في المستقبل أن يتمكن نموذج واحد وروبوت واحد من التكيف مع سيناريوهات مختلفة، بدلًا من إعادة التدريب كلما تغيرت البيئة.
لي يانهونغ: الأمر الأكثر إلحاحًا في الذكاء الاصطناعي هو إيجاد تطبيقات حقيقية.
تتطور التكنولوجيا بسرعة، لكن عليها في نهاية المطاف حل مشكلات واقعية وخلق قيمة حقيقية.
دونغ مينغتشو: لا يمكن للشركات الاعتماد على الآخرين وحدهم، بل يجب أن تمتلك القدرة على تمكين الغير والابتكار.
وانغ تشوانفو: توسع بي واي دي خارج الصين لا يقتصر على تصدير التكنولوجيا.
نأمل أيضًا في توفير فرص العمل والإيرادات الضريبية محليًا، بما يحقق المنفعة المتبادلة والربح للجميع.
تسنغ يوتشون: البنية التحتية الكامنة وراء السيارات الكهربائية جديرة باهتمام أكبر من السيارات نفسها.
هان شياوتشنغ: قد تتيح واجهات الدماغ والحاسوب مستقبلًا للناس التحكم في الهواتف والحواسيب مباشرةً بأدمغتهم.
بل قد يصبح نقل المعلومات بالأفكار ممكنًا من دون الحاجة إلى الكلام.
تشو جيان: بيانات سيناريوهات الاستخدام هي مفتاح المنافسة في مجال الروبوتات.
من يستطيع امتلاك مزيد من البيانات من سيناريوهات واقعية، ستكون لديه فرصة أكبر لدفع الروبوتات إلى التطور المستمر.
بعد الاطلاع على هذه التصريحات، كان أكبر ما استخلصته هو أن محاور المنافسة في قطاع التكنولوجيا آخذة في التغير.
لم تعد المنافسة في الذكاء الاصطناعي تقتصر على مدى ذكاء النماذج، ولم تعد الروبوتات تكتفي بإظهار قدرتها على الجري والقفز وأداء الشقلبات.
تتحول الفرص الحقيقية الآن نحو تطبيقات الذكاء الاصطناعي العملية، وتسويق الروبوتات تجاريًا، وواجهات الدماغ والحاسوب، والبنية التحتية التي تدعم تطور هذه التقنيات.
وأرى أن الذكاء المتجسد يستحق اهتمامًا مستمرًا خلال السنوات المقبلة.
لكن القدرة على تطوير التكنولوجيا أمر، أما تطبيقها على نطاق واسع، وضبط تكلفتها وتحقيق الأرباح منها، فأمر آخر.
وليس بالضرورة أن تكون الشركات التي ستتصدر الجولة المقبلة هي الأكثر إبهارًا في عروضها التقنية، بل تلك التي تنجح أولًا في تحويل التكنولوجيا إلى نشاط تجاري.
#أبيك #الذكاء_الاصطناعي #الروبوتات #الذكاء_المتجسد #واجهات_الدماغ_والحاسوب #الاستثمار_التكنولوجي
في 17 نوفمبر، خلال قمة أبيك لقادة الأعمال، استحقت آراء عدد من رواد شركات التكنولوجيا الاهتمام.
لي جون: قد تكون الروبوتات فرصة صناعية أكبر من السيارات.
يرى أن آفاق الروبوتات ذات الذكاء المتجسد قد تتجاوز حتى قطاع السيارات بأكمله.
وانغ شينغشينغ: الاختراق الحقيقي للروبوتات هو قدرتها على أداء الأعمال مباشرةً.
نأمل في المستقبل أن يتمكن نموذج واحد وروبوت واحد من التكيف مع سيناريوهات مختلفة، بدلًا من إعادة التدريب كلما تغيرت البيئة.
لي يانهونغ: الأمر الأكثر إلحاحًا في الذكاء الاصطناعي هو إيجاد تطبيقات حقيقية.
تتطور التكنولوجيا بسرعة، لكن عليها في نهاية المطاف حل مشكلات واقعية وخلق قيمة حقيقية.
دونغ مينغتشو: لا يمكن للشركات الاعتماد على الآخرين وحدهم، بل يجب أن تمتلك القدرة على تمكين الغير والابتكار.
وانغ تشوانفو: توسع بي واي دي خارج الصين لا يقتصر على تصدير التكنولوجيا.
نأمل أيضًا في توفير فرص العمل والإيرادات الضريبية محليًا، بما يحقق المنفعة المتبادلة والربح للجميع.
تسنغ يوتشون: البنية التحتية الكامنة وراء السيارات الكهربائية جديرة باهتمام أكبر من السيارات نفسها.
هان شياوتشنغ: قد تتيح واجهات الدماغ والحاسوب مستقبلًا للناس التحكم في الهواتف والحواسيب مباشرةً بأدمغتهم.
بل قد يصبح نقل المعلومات بالأفكار ممكنًا من دون الحاجة إلى الكلام.
تشو جيان: بيانات سيناريوهات الاستخدام هي مفتاح المنافسة في مجال الروبوتات.
من يستطيع امتلاك مزيد من البيانات من سيناريوهات واقعية، ستكون لديه فرصة أكبر لدفع الروبوتات إلى التطور المستمر.
بعد الاطلاع على هذه التصريحات، كان أكبر ما استخلصته هو أن محاور المنافسة في قطاع التكنولوجيا آخذة في التغير.
لم تعد المنافسة في الذكاء الاصطناعي تقتصر على مدى ذكاء النماذج، ولم تعد الروبوتات تكتفي بإظهار قدرتها على الجري والقفز وأداء الشقلبات.
تتحول الفرص الحقيقية الآن نحو تطبيقات الذكاء الاصطناعي العملية، وتسويق الروبوتات تجاريًا، وواجهات الدماغ والحاسوب، والبنية التحتية التي تدعم تطور هذه التقنيات.
وأرى أن الذكاء المتجسد يستحق اهتمامًا مستمرًا خلال السنوات المقبلة.
لكن القدرة على تطوير التكنولوجيا أمر، أما تطبيقها على نطاق واسع، وضبط تكلفتها وتحقيق الأرباح منها، فأمر آخر.
وليس بالضرورة أن تكون الشركات التي ستتصدر الجولة المقبلة هي الأكثر إبهارًا في عروضها التقنية، بل تلك التي تنجح أولًا في تحويل التكنولوجيا إلى نشاط تجاري.
#أبيك #الذكاء_الاصطناعي #الروبوتات #الذكاء_المتجسد #واجهات_الدماغ_والحاسوب #الاستثمار_التكنولوجي
12
15
29k
·
--
تمّ التحقق
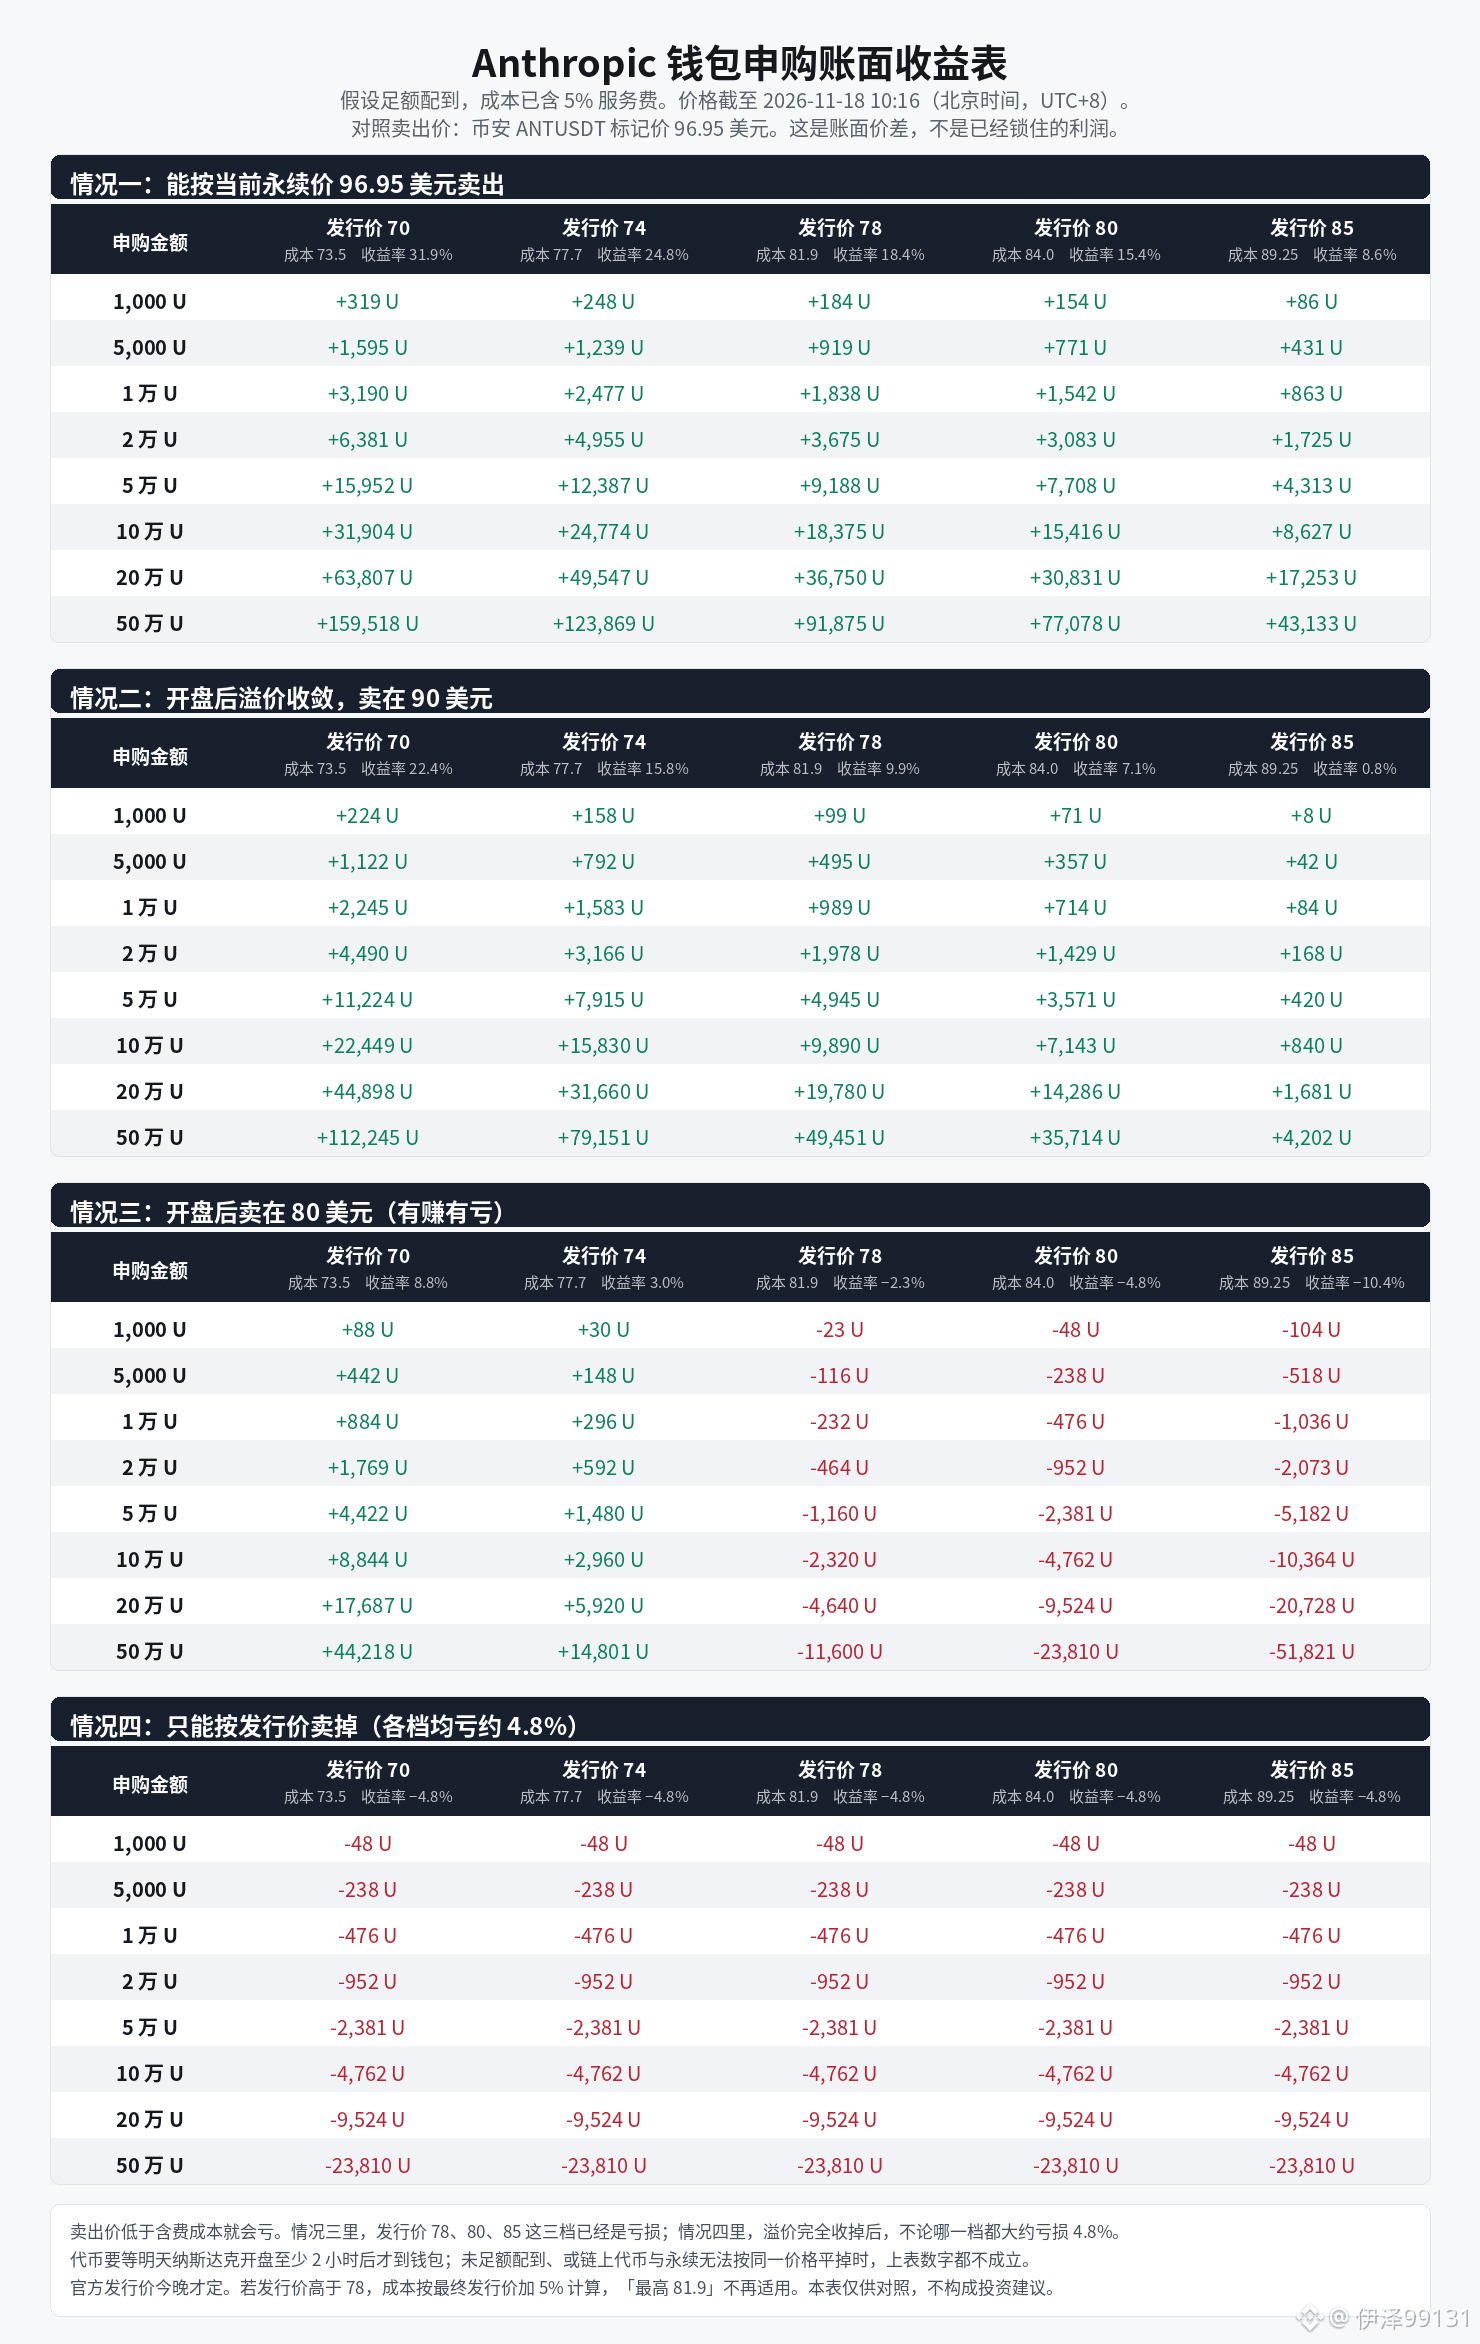
اكتتاب Anthropic العام الأولي: إذا استثمرت 10,000 U، فما مقدار العائد الذي يمكن تحقيقه؟
بافتراض تخصيص كامل لمبلغ 10,000 U (10,000 USDC)، يُقدّر العائد المحتمل بنحو 1800–3200 USDC (حوالي 18%–32%)، ويتوقف ذلك على سعر الطرح النهائي وسعر السوق.
المعطيات الرئيسية: السعر الإرشادي: 70–78 USDC للوحدة (من دون رسوم)
رسوم خدمة xStocks: 5% التكلفة شاملة الرسوم: نحو 73.5–81.9 USDC للوحدة
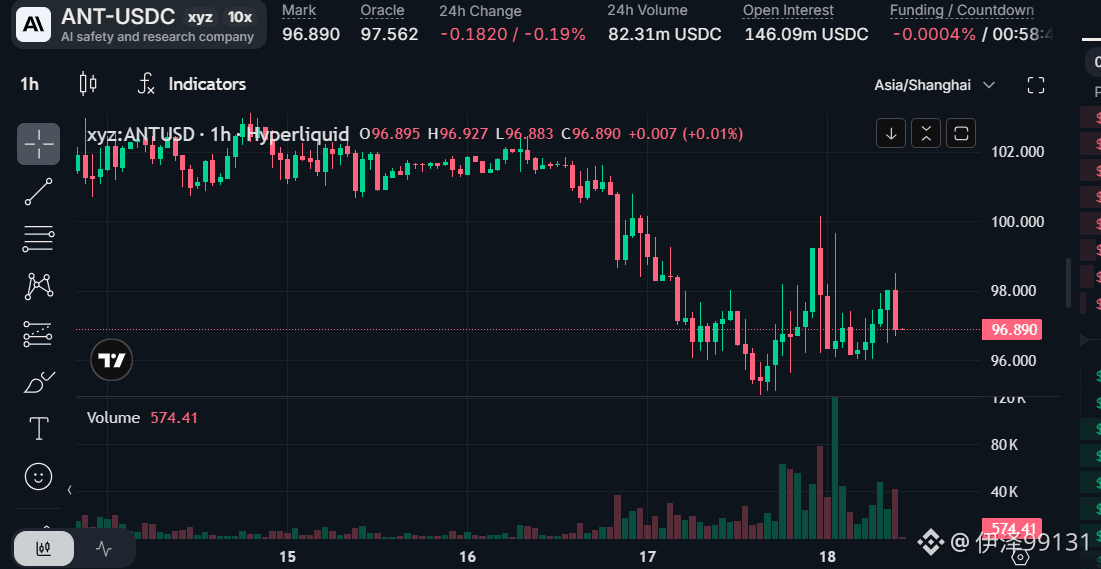
السعر المرجعي قبل افتتاح السوق (مثل Hyperliquid): نحو 97 دولارًا، أي أعلى بنحو 23% من الحد الأعلى لنطاق الطرحCryptobriefing تقدير التخصيص الكامل لـ10,000 U (باحتساب السعر الحالي قبل افتتاح السوق، نحو 97)
سعر الطرح التكلفة عدد الرموز القيمة السوقية التقريبية الربح معدل العائد 70 73.5 نحو 136 رمزًا نحو 13200 نحو 3200 نحو 32%
74 77.7 نحو 129 رمزًا نحو 12500 نحو 2500 نحو 25%
78 81.9 نحو 122 رمزًا نحو 11800 نحو 1800 نحو 18% #AnthropicIPO
اكتتاب Anthropic العام الأولي: إذا استثمرت 10,000 U، فما مقدار العائد الذي يمكن تحقيقه؟
بافتراض تخصيص كامل لمبلغ 10,000 U (10,000 USDC)، يُقدّر العائد المحتمل بنحو 1800–3200 USDC (حوالي 18%–32%)، ويتوقف ذلك على سعر الطرح النهائي وسعر السوق.
المعطيات الرئيسية: السعر الإرشادي: 70–78 USDC للوحدة (من دون رسوم)
رسوم خدمة xStocks: 5% التكلفة شاملة الرسوم: نحو 73.5–81.9 USDC للوحدة
السعر المرجعي قبل افتتاح السوق (مثل Hyperliquid): نحو 97 دولارًا، أي أعلى بنحو 23% من الحد الأعلى لنطاق الطرحCryptobriefing تقدير التخصيص الكامل لـ10,000 U (باحتساب السعر الحالي قبل افتتاح السوق، نحو 97)
سعر الطرح التكلفة عدد الرموز القيمة السوقية التقريبية الربح معدل العائد 70 73.5 نحو 136 رمزًا نحو 13200 نحو 3200 نحو 32%
74 77.7 نحو 129 رمزًا نحو 12500 نحو 2500 نحو 25%
78 81.9 نحو 122 رمزًا نحو 11800 نحو 1800 نحو 18% #AnthropicIPO
بافتراض تخصيص كامل لمبلغ 10,000 U (10,000 USDC)، يُقدّر العائد المحتمل بنحو 1800–3200 USDC (حوالي 18%–32%)، ويتوقف ذلك على سعر الطرح النهائي وسعر السوق.
المعطيات الرئيسية: السعر الإرشادي: 70–78 USDC للوحدة (من دون رسوم)
رسوم خدمة xStocks: 5% التكلفة شاملة الرسوم: نحو 73.5–81.9 USDC للوحدة
السعر المرجعي قبل افتتاح السوق (مثل Hyperliquid): نحو 97 دولارًا، أي أعلى بنحو 23% من الحد الأعلى لنطاق الطرحCryptobriefing تقدير التخصيص الكامل لـ10,000 U (باحتساب السعر الحالي قبل افتتاح السوق، نحو 97)
سعر الطرح التكلفة عدد الرموز القيمة السوقية التقريبية الربح معدل العائد 70 73.5 نحو 136 رمزًا نحو 13200 نحو 3200 نحو 32%
74 77.7 نحو 129 رمزًا نحو 12500 نحو 2500 نحو 25%
78 81.9 نحو 122 رمزًا نحو 11800 نحو 1800 نحو 18% #AnthropicIPO
6
1
10.5k
·
--
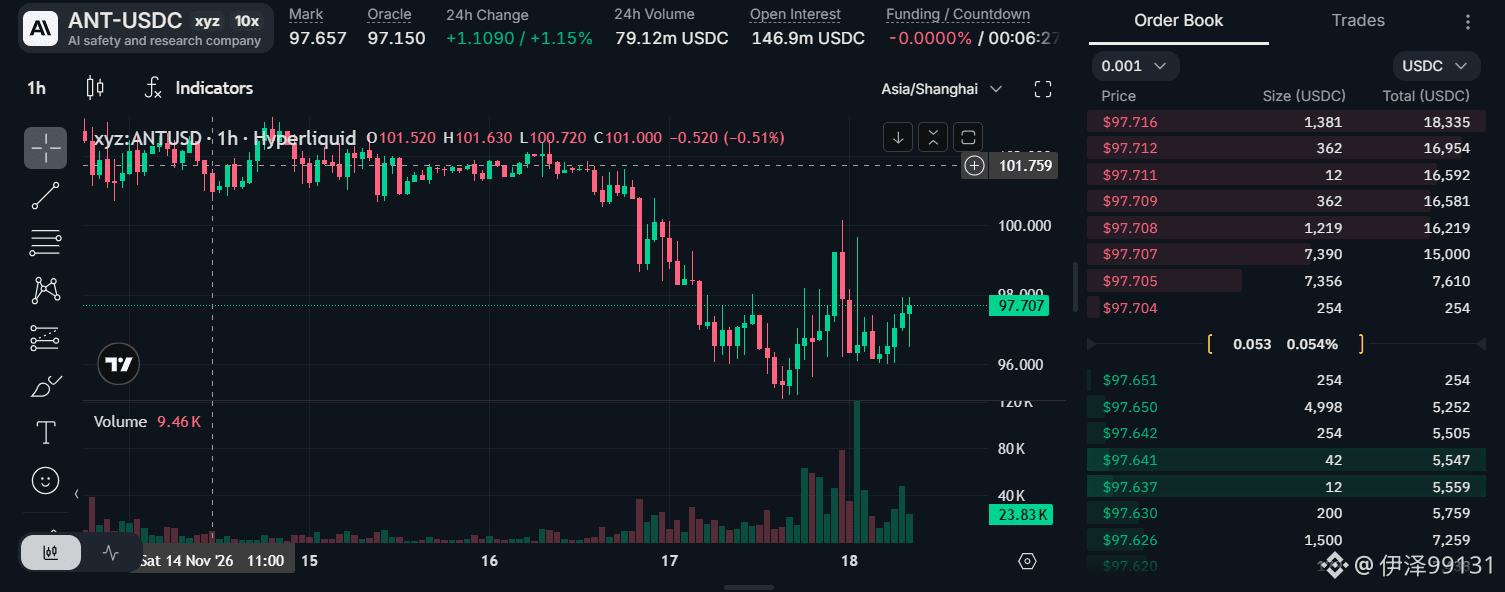
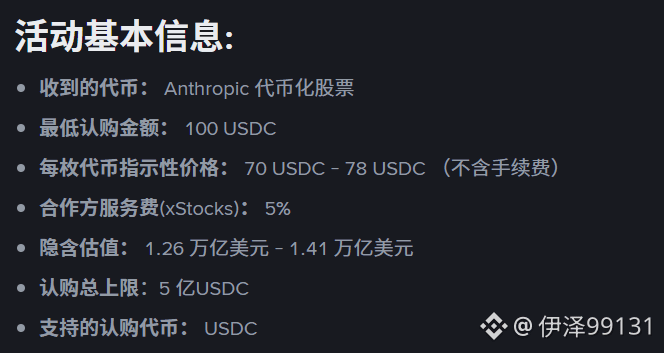
أطلقت محفظة Binance Wallet فعالية للاكتتاب في أسهم Anthropic، الشركة الأم لـ Claude والمدرجة في السوق الأمريكية
وصل السعر على السلسلة إلى 98 دولارًا، والفوز بالتخصيص يعني ربحًا مضمونًا
استخدم USDC للاكتتاب، وستُرسل الأوراق المالية المُرمّزة لشركة Anthropic مباشرةً إلى محفظة Binance Wallet الخاصة بك.
⏰ وقت الفعالية: 18 نوفمبر 2026، الساعة 14:00 (UTC+8) – 18 نوفمبر 2026، الساعة 22:00 (UTC+8)، لمدة 8 ساعات
📷 الشبكة: BNB Smart Chain
الحد الأقصى لإجمالي الاكتتاب: 500 مليون USDC. تتطلب المشاركة امتلاك نقاط Alpha. اغتنم الفرصة】 💰
حدود الاكتتاب:
تعتمد هذه العملية آلية تحديد حدود الاكتتاب حسب شرائح نقاط Alpha في Binance Wallet. ويُحدَّد الحد الأقصى للاكتتاب لكل مستخدم بناءً على رصيد نقاط Alpha لديه:
نقاط Alpha > 0: حد اكتتاب قدره 20,000 USDC
نقاط Alpha > 40: حد اكتتاب قدره 100,000 USDC
نقاط Alpha > 100: حد اكتتاب قدره 200,000 USDC
نقاط Alpha > 200: حد اكتتاب قدره 500,000 USDC
بالإضافة إلى ذلك، يمكن للمستخدمين الحاصلين على شارة An Xiaojiang الحصول على حد إضافي قدره 50,000 USDC فوق الحد المخصص لشريحة نقاط Alpha الخاصة بهم.
تفاصيل المشروع: أسهم Anthropic المُرمّزة عند الاكتتاب العام الأولي (IPO)
أطلقت محفظة Binance Wallet فعالية للاكتتاب في أسهم Anthropic، الشركة الأم لـ Claude والمدرجة في السوق الأمريكية
وصل السعر على السلسلة إلى 98 دولارًا، والفوز بالتخصيص يعني ربحًا مضمونًا
استخدم USDC للاكتتاب، وستُرسل الأوراق المالية المُرمّزة لشركة Anthropic مباشرةً إلى محفظة Binance Wallet الخاصة بك.
⏰ وقت الفعالية: 18 نوفمبر 2026، الساعة 14:00 (UTC+8) – 18 نوفمبر 2026، الساعة 22:00 (UTC+8)، لمدة 8 ساعات
📷 الشبكة: BNB Smart Chain
الحد الأقصى لإجمالي الاكتتاب: 500 مليون USDC. تتطلب المشاركة امتلاك نقاط Alpha. اغتنم الفرصة】 💰
حدود الاكتتاب:
تعتمد هذه العملية آلية تحديد حدود الاكتتاب حسب شرائح نقاط Alpha في Binance Wallet. ويُحدَّد الحد الأقصى للاكتتاب لكل مستخدم بناءً على رصيد نقاط Alpha لديه:
نقاط Alpha > 0: حد اكتتاب قدره 20,000 USDC
نقاط Alpha > 40: حد اكتتاب قدره 100,000 USDC
نقاط Alpha > 100: حد اكتتاب قدره 200,000 USDC
نقاط Alpha > 200: حد اكتتاب قدره 500,000 USDC
بالإضافة إلى ذلك، يمكن للمستخدمين الحاصلين على شارة An Xiaojiang الحصول على حد إضافي قدره 50,000 USDC فوق الحد المخصص لشريحة نقاط Alpha الخاصة بهم.
تفاصيل المشروع: أسهم Anthropic المُرمّزة عند الاكتتاب العام الأولي (IPO)
وصل السعر على السلسلة إلى 98 دولارًا، والفوز بالتخصيص يعني ربحًا مضمونًا
استخدم USDC للاكتتاب، وستُرسل الأوراق المالية المُرمّزة لشركة Anthropic مباشرةً إلى محفظة Binance Wallet الخاصة بك.
⏰ وقت الفعالية: 18 نوفمبر 2026، الساعة 14:00 (UTC+8) – 18 نوفمبر 2026، الساعة 22:00 (UTC+8)، لمدة 8 ساعات
📷 الشبكة: BNB Smart Chain
الحد الأقصى لإجمالي الاكتتاب: 500 مليون USDC. تتطلب المشاركة امتلاك نقاط Alpha. اغتنم الفرصة】 💰
حدود الاكتتاب:
تعتمد هذه العملية آلية تحديد حدود الاكتتاب حسب شرائح نقاط Alpha في Binance Wallet. ويُحدَّد الحد الأقصى للاكتتاب لكل مستخدم بناءً على رصيد نقاط Alpha لديه:
نقاط Alpha > 0: حد اكتتاب قدره 20,000 USDC
نقاط Alpha > 40: حد اكتتاب قدره 100,000 USDC
نقاط Alpha > 100: حد اكتتاب قدره 200,000 USDC
نقاط Alpha > 200: حد اكتتاب قدره 500,000 USDC
بالإضافة إلى ذلك، يمكن للمستخدمين الحاصلين على شارة An Xiaojiang الحصول على حد إضافي قدره 50,000 USDC فوق الحد المخصص لشريحة نقاط Alpha الخاصة بهم.
تفاصيل المشروع: أسهم Anthropic المُرمّزة عند الاكتتاب العام الأولي (IPO)
1
1.4k
·
--
في نهاية المطاف، لم يرتكب جنسن هوانغ أي فعلٍ شنيع.
إن نتائج تطور الذكاء الاصطناعي حتى الآن وحدها قد أفادت أعدادًا هائلة ممن لا يعرفون البرمجة أو التحرير، وقلّصت فجوات المعلومات كثيرًا.
يمكن القول إنه لولا ثلاثة عقود من عمله الدؤوب، لما شهدنا هذا التحول الهائل في التكنولوجيا، ولا هذه الثورة الصناعية الجديدة للبشرية.
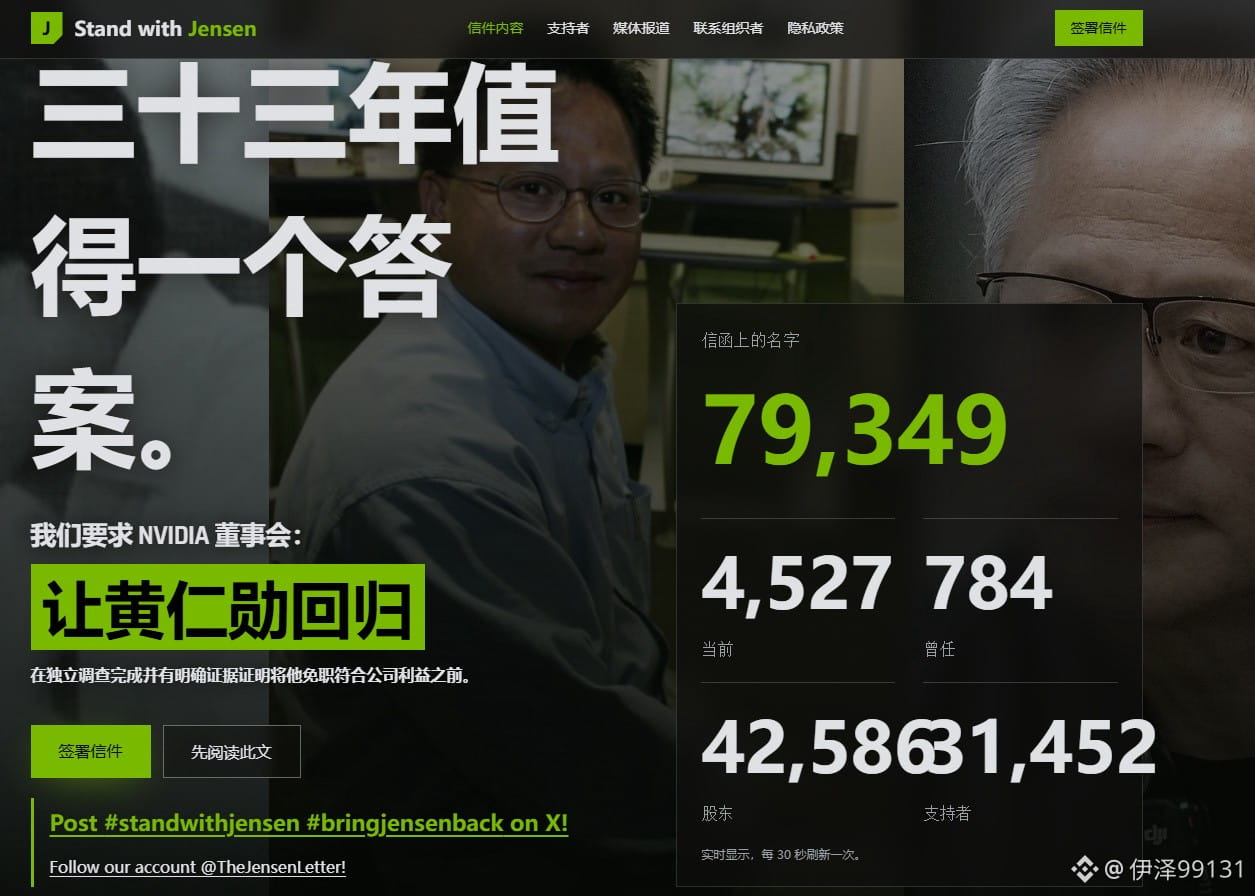
يتزايد عدد المؤيدين لعودة جنسن هوانغ على الموقع بسرعة هائلة، ومن بينهم رواد أعمال وشخصيات معروفة.
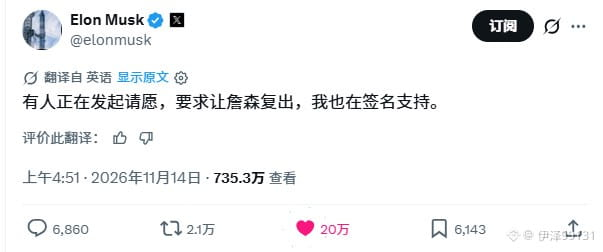
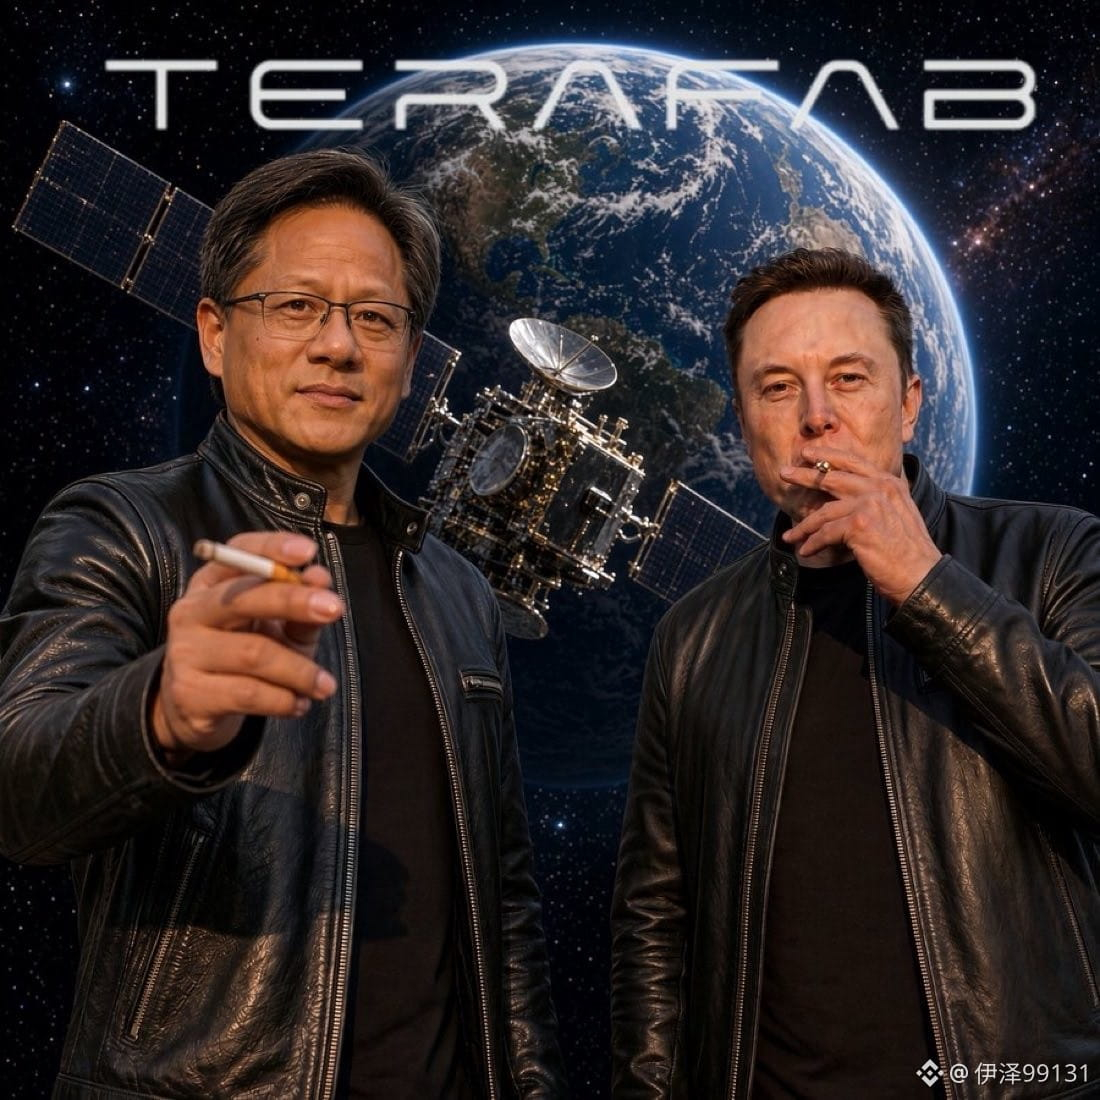
وقّع كلٌّ من إيلون ماسك والرئيس التنفيذي لمنصة بينانس على عريضة دعم عودة جنسن هوانغ، آملين أن يقود عصر الذكاء الاصطناعي مجددًا ويؤدي فيه دورًا لا غنى عنه.
الرابط: standwithjensen نقطة com
في نهاية المطاف، لم يرتكب جنسن هوانغ أي فعلٍ شنيع.
إن نتائج تطور الذكاء الاصطناعي حتى الآن وحدها قد أفادت أعدادًا هائلة ممن لا يعرفون البرمجة أو التحرير، وقلّصت فجوات المعلومات كثيرًا.
يمكن القول إنه لولا ثلاثة عقود من عمله الدؤوب، لما شهدنا هذا التحول الهائل في التكنولوجيا، ولا هذه الثورة الصناعية الجديدة للبشرية.
يتزايد عدد المؤيدين لعودة جنسن هوانغ على الموقع بسرعة هائلة، ومن بينهم رواد أعمال وشخصيات معروفة.
وقّع كلٌّ من إيلون ماسك والرئيس التنفيذي لمنصة بينانس على عريضة دعم عودة جنسن هوانغ، آملين أن يقود عصر الذكاء الاصطناعي مجددًا ويؤدي فيه دورًا لا غنى عنه.
الرابط: standwithjensen نقطة com
إن نتائج تطور الذكاء الاصطناعي حتى الآن وحدها قد أفادت أعدادًا هائلة ممن لا يعرفون البرمجة أو التحرير، وقلّصت فجوات المعلومات كثيرًا.
يمكن القول إنه لولا ثلاثة عقود من عمله الدؤوب، لما شهدنا هذا التحول الهائل في التكنولوجيا، ولا هذه الثورة الصناعية الجديدة للبشرية.
يتزايد عدد المؤيدين لعودة جنسن هوانغ على الموقع بسرعة هائلة، ومن بينهم رواد أعمال وشخصيات معروفة.
وقّع كلٌّ من إيلون ماسك والرئيس التنفيذي لمنصة بينانس على عريضة دعم عودة جنسن هوانغ، آملين أن يقود عصر الذكاء الاصطناعي مجددًا ويؤدي فيه دورًا لا غنى عنه.
الرابط: standwithjensen نقطة com
2
2k
·
--
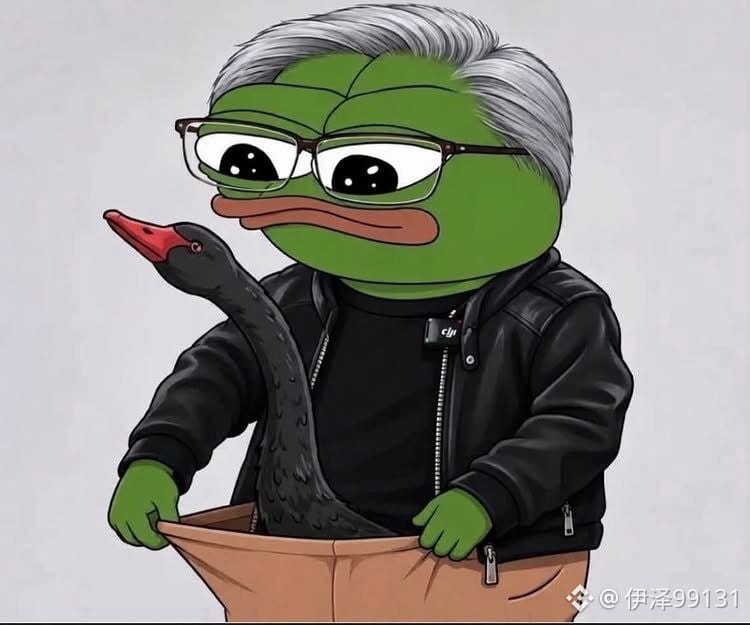
حقًا، نحن نشهد التاريخ؛ من كان يتوقع أن تقع أحداث البجعة السوداء داخل الملابس الداخلية؟
😅
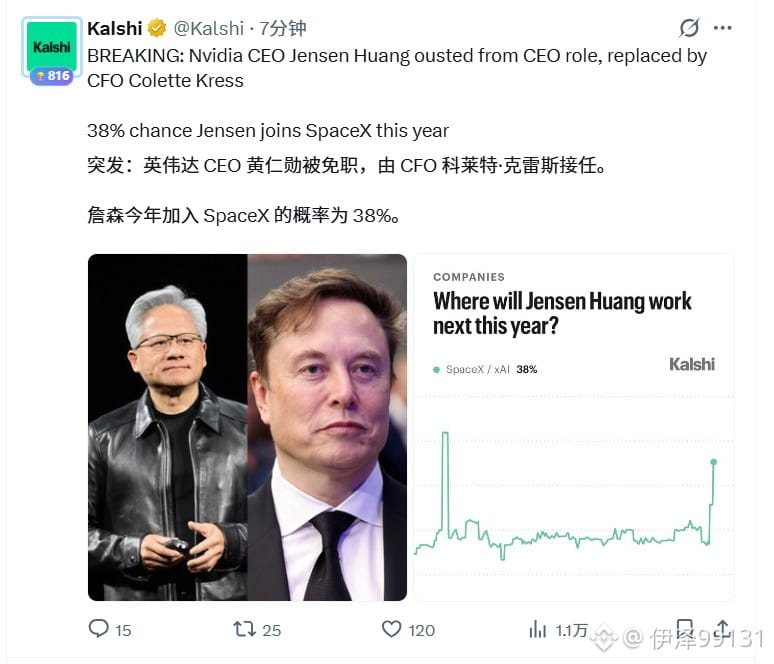
في هذه الحالة، من المؤكد أن العجوز هوانغ سيحتاج إلى بعض الوقت للتأقلم بعد مغادرته منصبه.
أمامه ثلاثة احتمالات:
1. قد يكون لدى شركة ماسك أيضًا أعمال في تطوير الرقائق. وإذا انضم إليها هوانغ رنشيون، فسيجتمع عملاقان، وربما تظهر مستقبلًا شركة تنافس إنفيديا.
2. ينتظر بهدوء لعامين، ويرى ما إذا كان الجمهوريون سيفوزون مجددًا في انتخابات 2028، ثم يعيده الرئيس الجديد إلى منصبه.
3. يتوارى عن الأنظار ويساعد ابنته، ليكون مثل CZ قائدًا يوجّه المعركة من نقطة الإحياء.
حقًا، نحن نشهد التاريخ؛ من كان يتوقع أن تقع أحداث البجعة السوداء داخل الملابس الداخلية؟
😅
في هذه الحالة، من المؤكد أن العجوز هوانغ سيحتاج إلى بعض الوقت للتأقلم بعد مغادرته منصبه.
أمامه ثلاثة احتمالات:
1. قد يكون لدى شركة ماسك أيضًا أعمال في تطوير الرقائق. وإذا انضم إليها هوانغ رنشيون، فسيجتمع عملاقان، وربما تظهر مستقبلًا شركة تنافس إنفيديا.
2. ينتظر بهدوء لعامين، ويرى ما إذا كان الجمهوريون سيفوزون مجددًا في انتخابات 2028، ثم يعيده الرئيس الجديد إلى منصبه.
3. يتوارى عن الأنظار ويساعد ابنته، ليكون مثل CZ قائدًا يوجّه المعركة من نقطة الإحياء.
😅
في هذه الحالة، من المؤكد أن العجوز هوانغ سيحتاج إلى بعض الوقت للتأقلم بعد مغادرته منصبه.
أمامه ثلاثة احتمالات:
1. قد يكون لدى شركة ماسك أيضًا أعمال في تطوير الرقائق. وإذا انضم إليها هوانغ رنشيون، فسيجتمع عملاقان، وربما تظهر مستقبلًا شركة تنافس إنفيديا.
2. ينتظر بهدوء لعامين، ويرى ما إذا كان الجمهوريون سيفوزون مجددًا في انتخابات 2028، ثم يعيده الرئيس الجديد إلى منصبه.
3. يتوارى عن الأنظار ويساعد ابنته، ليكون مثل CZ قائدًا يوجّه المعركة من نقطة الإحياء.
5
2.8k
·
--
تمّ التحقق
بعد ارتداد الأسهم الأمريكية، هل يدعم مؤشر أسعار المستهلكين الليلة تعافي التقييمات؟
ارتفعت الأسهم الأمريكية بوضوح الليلة الماضية، لكن ما يهمني أكثر هو: هل سيصمد هذا التعافي أمام اختبار بيانات التضخم الليلة؟
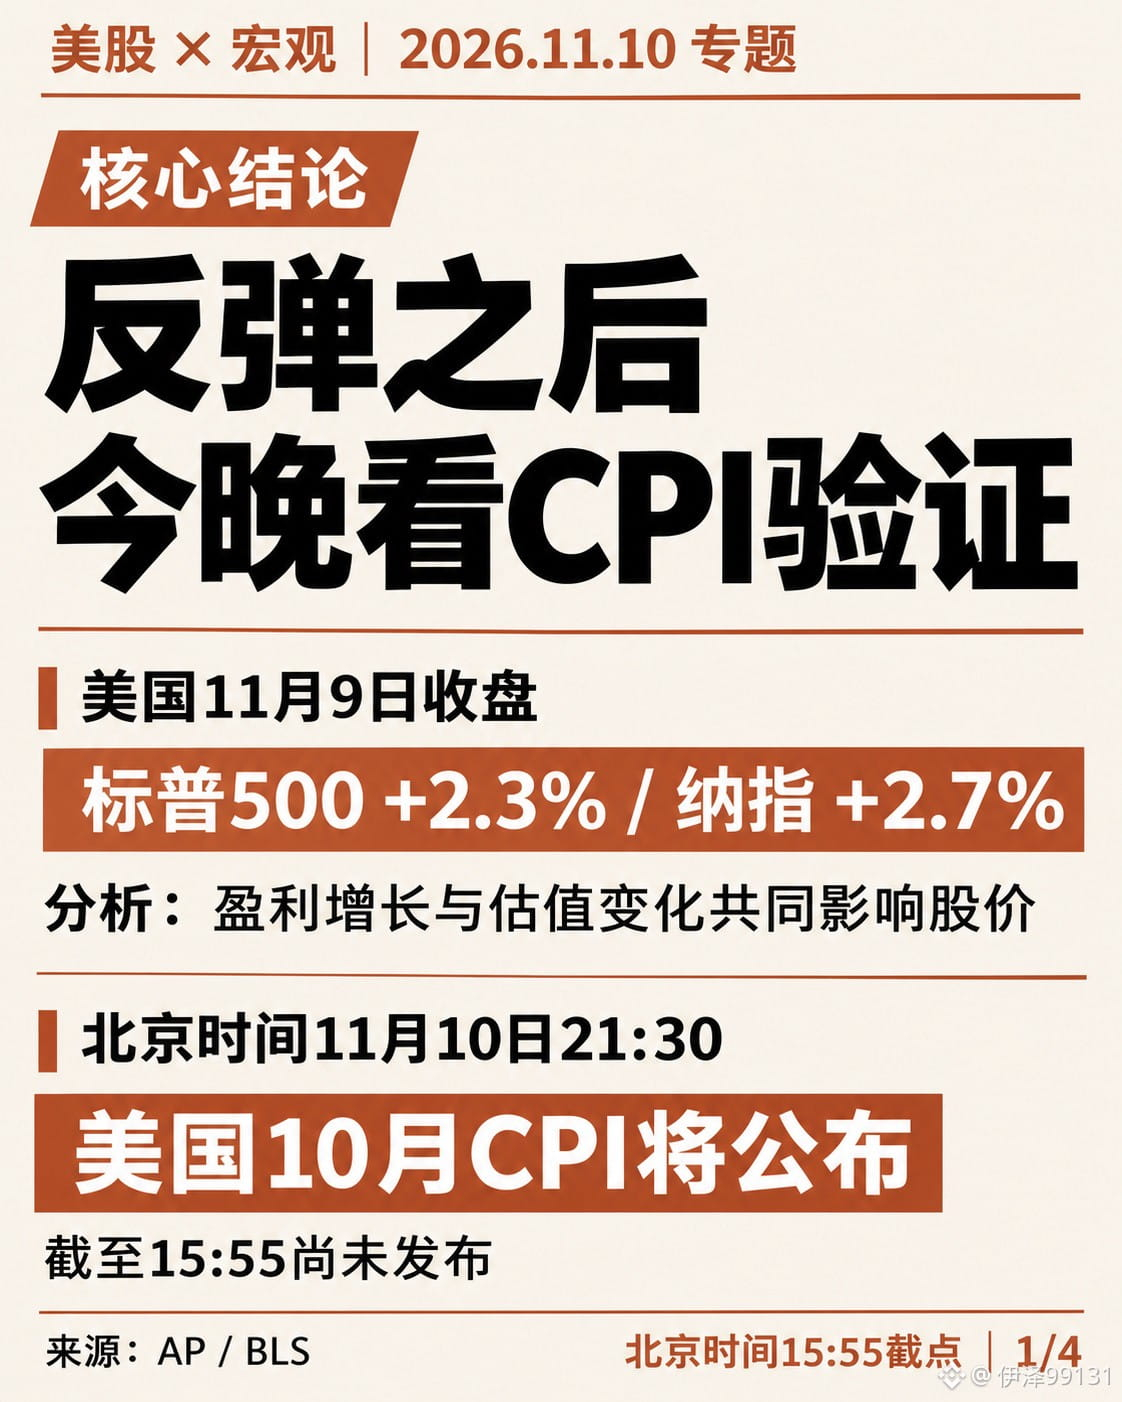
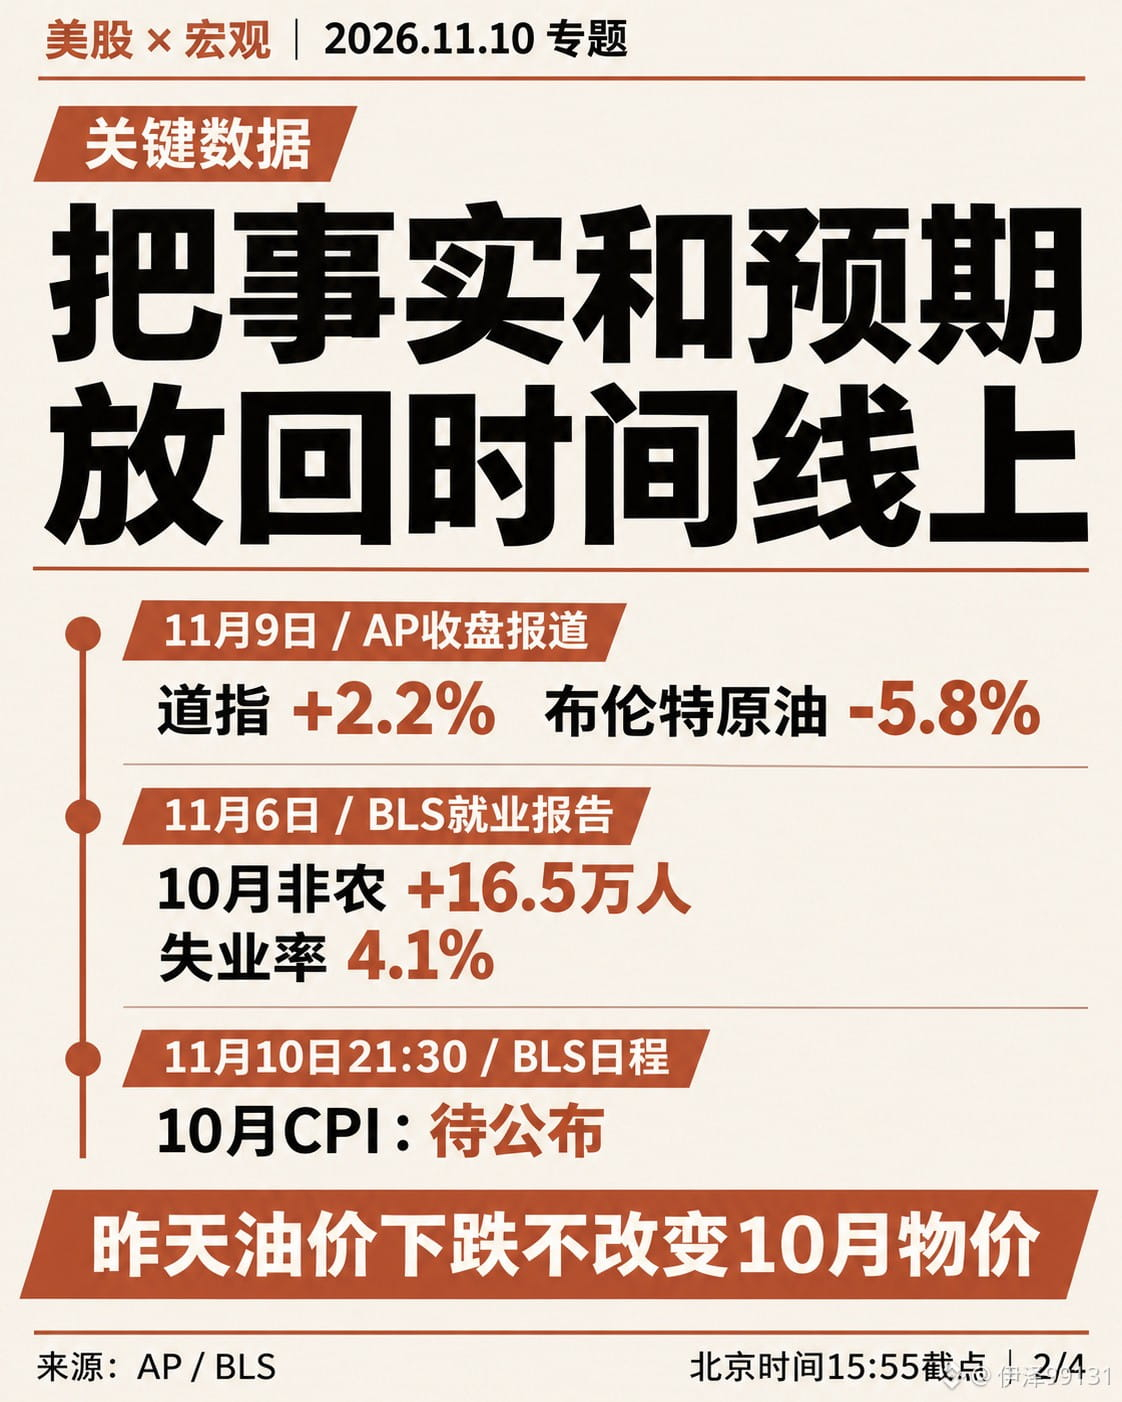
ارتفع مؤشر S&P 500 بنسبة 2.3%، وداو جونز بنسبة 2.2%، وناسداك بنسبة 2.7%؛ بينما تراجع خام برنت بنسبة 5.8% خلال اليوم.
علينا متابعة مسارين في الوقت نفسه: مقدار الأرباح التي تستطيع الشركات تحقيقها، ومقدار التقييم الذي يرغب السوق في منحه لتلك الأرباح.
لنبدأ بالاقتصاد الكلي. يساعد تراجع النفط على تخفيف ضغوط أسعار الطاقة في المستقبل، لكن تغير سعر النفط في 9 نوفمبر لا يمكنه أن يغيّر بأثر رجعي الأسعار التي سُجلت بالفعل في أكتوبر. البيانات التي ستصدر الليلة هي مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، وهي تقيس التضخم خلال الشهر السابق. والقول إن انخفاض أسعار النفط أمس يعني بالضرورة تراجع مؤشر أسعار المستهلكين الليلة يخلط بين الترتيب الزمني للأحداث.
لننظر أولاً إلى التغير الشهري في مؤشر أسعار المستهلكين الأساسي، ثم إلى التغيرات في أسعار الإسكان والخدمات. إذا كان تراجع التضخم العام ناجماً فقط عن الطاقة، بينما ظلت مكوناته الأساسية قوية نسبياً، فقد لا تستمر توقعات أسعار الفائدة في التراجع. وعلى العكس، إذا اتسع نطاق انحسار ضغوط الأسعار وظل النشاط الاقتصادي متماسكاً، فستكون البيئة أكثر ملاءمة لتقييمات الأسهم.
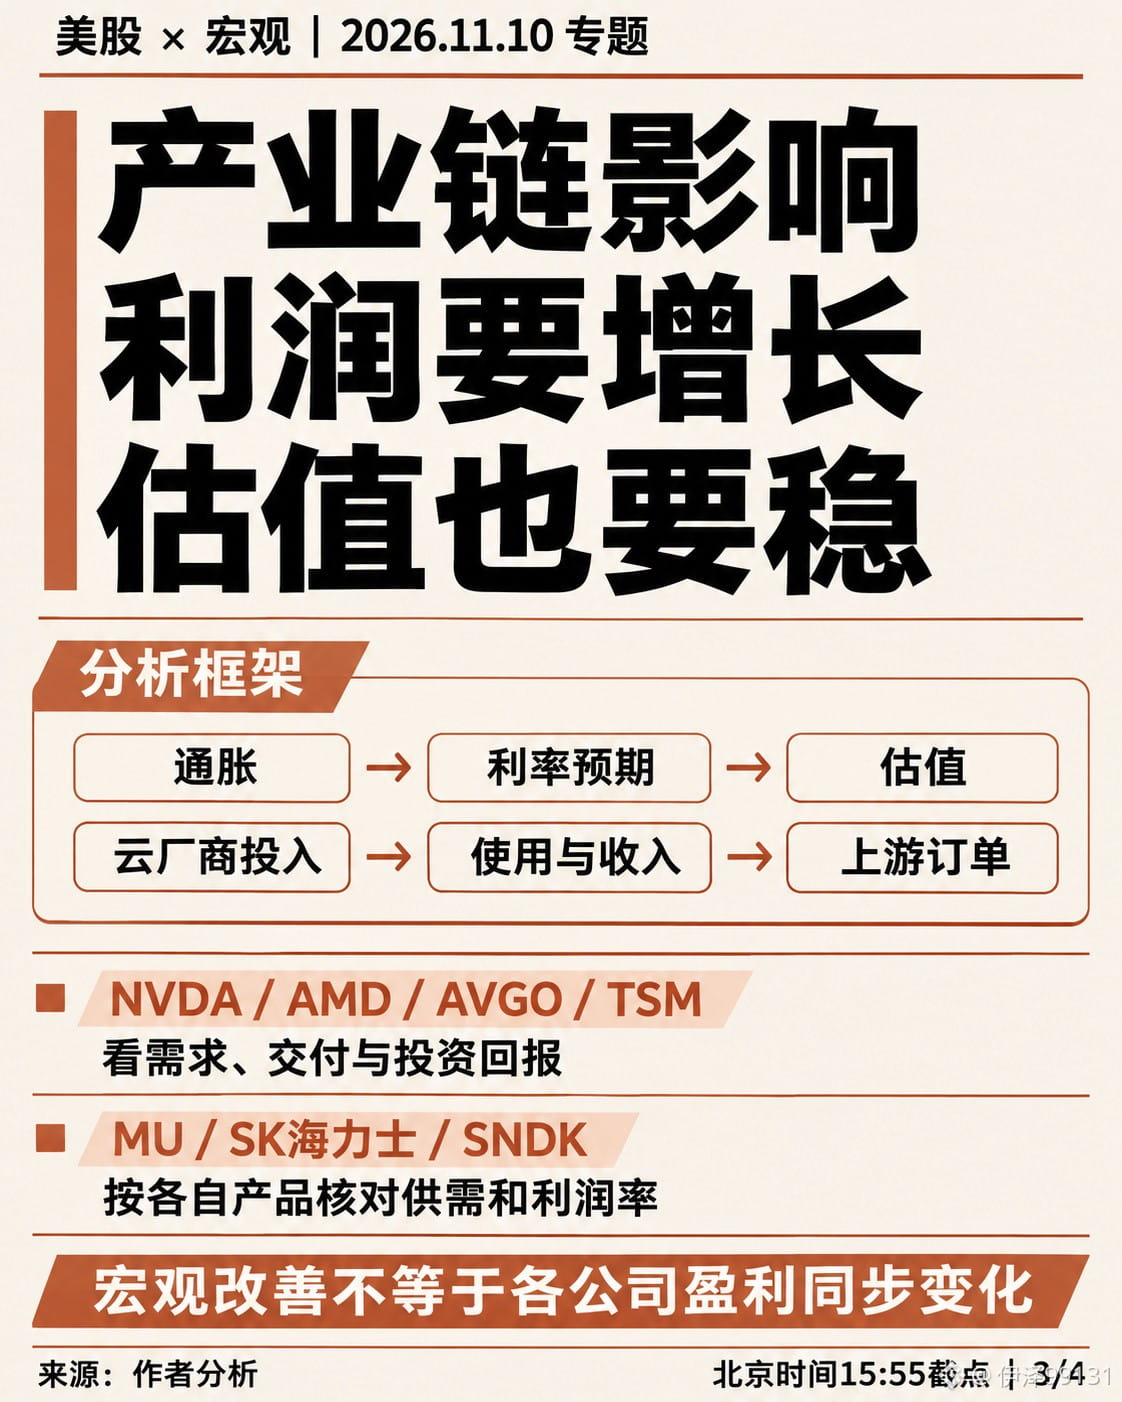
يواجه قطاع التكنولوجيا حالياً معادلةً تجمع بين أمرين: نمو الأرباح قد يدعم أسعار الأسهم، لكن ضغوط أسعار الفائدة قد تخفض التقييمات. لنأخذ مثالاً افتراضياً بحتاً: إذا نمت أرباح الشركة لكل سهم بنسبة 20%، لكن مضاعف الربحية انخفض من 30 مرة إلى 25 مرة، فسيكون السعر الناتج عن حاصل ضربهما مستقراً تقريباً. فبينما تحقق الشركة نمواً، يفصل تغير التقييمات بين ذلك وبين حصول المساهمين على عائد بالمقدار نفسه.
بالنسبة إلى إنفيديا وAMD وبرودكوم، ينبغي متابعة الطلب والتسليمات؛ وبالنسبة إلى TSMC، ينبغي متابعة تقنيات التصنيع المتقدمة وطلبات العملاء؛ أما MU وSK hynix وSNDK، فينبغي التحقق من توازن العرض والطلب وهوامش الربح لكل منها. تعمل هذه الشركات في حلقات مختلفة من سلسلة القيمة، لذلك لا يمكن الاستناد إلى خبر اقتصادي كلي واحد لاستنتاج أن أرباحها ستتغير كلها بالاتجاه نفسه.
وتظل شركات الحوسبة السحابية الحلقة الأهم في هذه السلسلة. فإذا استمر الإنفاق الرأسمالي في النمو، وواكبه الاستخدام الفعلي والإيرادات، فسيكون دعم الطلبات للشركات الموردة في المراحل السابقة أقوى. أما إذا نما الاستثمار بوتيرة أسرع من العائد، وظلت تكاليف التمويل مرتفعة، فسيشدد السوق متطلباته بشأن فترة استرداد الاستثمار. لذا ينبغي النظر إلى حجم الإنفاق الرأسمالي وكفاءة الاستثمار معاً.
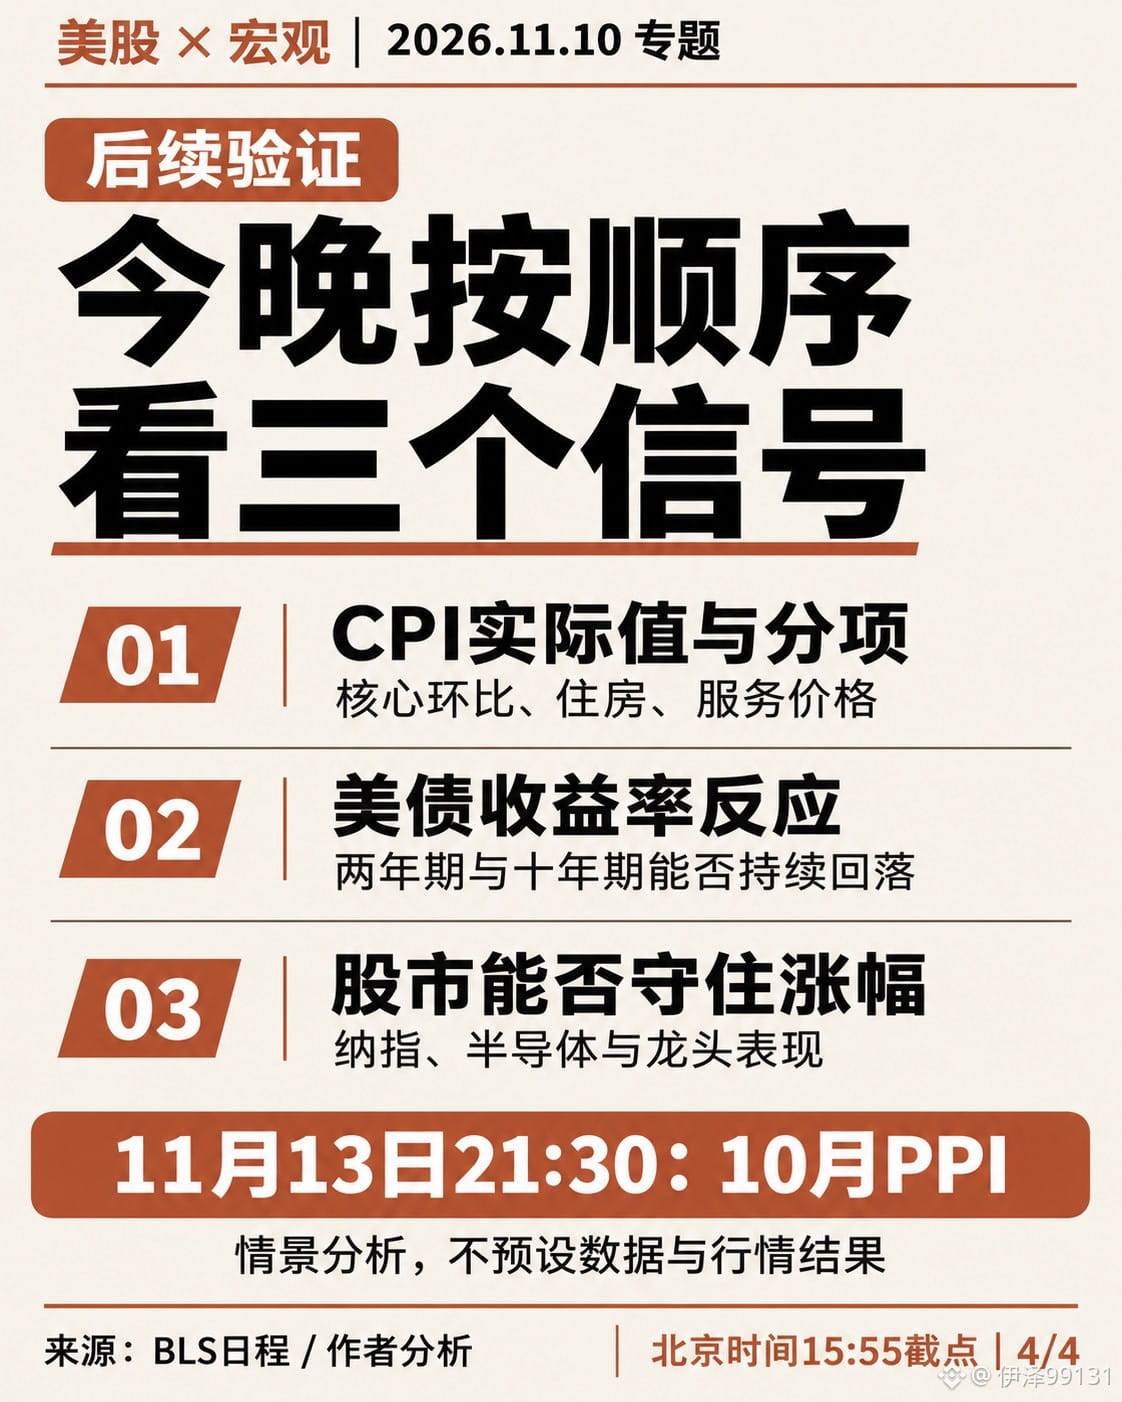
تقييمي لليلة:
قارنوا القراءة الفعلية لمؤشر أسعار المستهلكين ومكوناته، ثم راقبوا رد فعل عوائد سندات الخزانة الأمريكية لأجل عامين وعشرة أعوام.
إذا خفت ضغوط التضخم وتراجعت عوائد سندات الخزانة الأمريكية، واستقرت توقعات أرباح الشركات، فستتحسن شروط التعافي.
بعد ارتداد الأسهم الأمريكية، هل يدعم مؤشر أسعار المستهلكين الليلة تعافي التقييمات؟
ارتفعت الأسهم الأمريكية بوضوح الليلة الماضية، لكن ما يهمني أكثر هو: هل سيصمد هذا التعافي أمام اختبار بيانات التضخم الليلة؟
ارتفع مؤشر S&P 500 بنسبة 2.3%، وداو جونز بنسبة 2.2%، وناسداك بنسبة 2.7%؛ بينما تراجع خام برنت بنسبة 5.8% خلال اليوم.
علينا متابعة مسارين في الوقت نفسه: مقدار الأرباح التي تستطيع الشركات تحقيقها، ومقدار التقييم الذي يرغب السوق في منحه لتلك الأرباح.
لنبدأ بالاقتصاد الكلي. يساعد تراجع النفط على تخفيف ضغوط أسعار الطاقة في المستقبل، لكن تغير سعر النفط في 9 نوفمبر لا يمكنه أن يغيّر بأثر رجعي الأسعار التي سُجلت بالفعل في أكتوبر. البيانات التي ستصدر الليلة هي مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، وهي تقيس التضخم خلال الشهر السابق. والقول إن انخفاض أسعار النفط أمس يعني بالضرورة تراجع مؤشر أسعار المستهلكين الليلة يخلط بين الترتيب الزمني للأحداث.
لننظر أولاً إلى التغير الشهري في مؤشر أسعار المستهلكين الأساسي، ثم إلى التغيرات في أسعار الإسكان والخدمات. إذا كان تراجع التضخم العام ناجماً فقط عن الطاقة، بينما ظلت مكوناته الأساسية قوية نسبياً، فقد لا تستمر توقعات أسعار الفائدة في التراجع. وعلى العكس، إذا اتسع نطاق انحسار ضغوط الأسعار وظل النشاط الاقتصادي متماسكاً، فستكون البيئة أكثر ملاءمة لتقييمات الأسهم.
يواجه قطاع التكنولوجيا حالياً معادلةً تجمع بين أمرين: نمو الأرباح قد يدعم أسعار الأسهم، لكن ضغوط أسعار الفائدة قد تخفض التقييمات. لنأخذ مثالاً افتراضياً بحتاً: إذا نمت أرباح الشركة لكل سهم بنسبة 20%، لكن مضاعف الربحية انخفض من 30 مرة إلى 25 مرة، فسيكون السعر الناتج عن حاصل ضربهما مستقراً تقريباً. فبينما تحقق الشركة نمواً، يفصل تغير التقييمات بين ذلك وبين حصول المساهمين على عائد بالمقدار نفسه.
بالنسبة إلى إنفيديا وAMD وبرودكوم، ينبغي متابعة الطلب والتسليمات؛ وبالنسبة إلى TSMC، ينبغي متابعة تقنيات التصنيع المتقدمة وطلبات العملاء؛ أما MU وSK hynix وSNDK، فينبغي التحقق من توازن العرض والطلب وهوامش الربح لكل منها. تعمل هذه الشركات في حلقات مختلفة من سلسلة القيمة، لذلك لا يمكن الاستناد إلى خبر اقتصادي كلي واحد لاستنتاج أن أرباحها ستتغير كلها بالاتجاه نفسه.
وتظل شركات الحوسبة السحابية الحلقة الأهم في هذه السلسلة. فإذا استمر الإنفاق الرأسمالي في النمو، وواكبه الاستخدام الفعلي والإيرادات، فسيكون دعم الطلبات للشركات الموردة في المراحل السابقة أقوى. أما إذا نما الاستثمار بوتيرة أسرع من العائد، وظلت تكاليف التمويل مرتفعة، فسيشدد السوق متطلباته بشأن فترة استرداد الاستثمار. لذا ينبغي النظر إلى حجم الإنفاق الرأسمالي وكفاءة الاستثمار معاً.
تقييمي لليلة:
قارنوا القراءة الفعلية لمؤشر أسعار المستهلكين ومكوناته، ثم راقبوا رد فعل عوائد سندات الخزانة الأمريكية لأجل عامين وعشرة أعوام.
إذا خفت ضغوط التضخم وتراجعت عوائد سندات الخزانة الأمريكية، واستقرت توقعات أرباح الشركات، فستتحسن شروط التعافي.
ارتفعت الأسهم الأمريكية بوضوح الليلة الماضية، لكن ما يهمني أكثر هو: هل سيصمد هذا التعافي أمام اختبار بيانات التضخم الليلة؟
ارتفع مؤشر S&P 500 بنسبة 2.3%، وداو جونز بنسبة 2.2%، وناسداك بنسبة 2.7%؛ بينما تراجع خام برنت بنسبة 5.8% خلال اليوم.
علينا متابعة مسارين في الوقت نفسه: مقدار الأرباح التي تستطيع الشركات تحقيقها، ومقدار التقييم الذي يرغب السوق في منحه لتلك الأرباح.
لنبدأ بالاقتصاد الكلي. يساعد تراجع النفط على تخفيف ضغوط أسعار الطاقة في المستقبل، لكن تغير سعر النفط في 9 نوفمبر لا يمكنه أن يغيّر بأثر رجعي الأسعار التي سُجلت بالفعل في أكتوبر. البيانات التي ستصدر الليلة هي مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، وهي تقيس التضخم خلال الشهر السابق. والقول إن انخفاض أسعار النفط أمس يعني بالضرورة تراجع مؤشر أسعار المستهلكين الليلة يخلط بين الترتيب الزمني للأحداث.
لننظر أولاً إلى التغير الشهري في مؤشر أسعار المستهلكين الأساسي، ثم إلى التغيرات في أسعار الإسكان والخدمات. إذا كان تراجع التضخم العام ناجماً فقط عن الطاقة، بينما ظلت مكوناته الأساسية قوية نسبياً، فقد لا تستمر توقعات أسعار الفائدة في التراجع. وعلى العكس، إذا اتسع نطاق انحسار ضغوط الأسعار وظل النشاط الاقتصادي متماسكاً، فستكون البيئة أكثر ملاءمة لتقييمات الأسهم.
يواجه قطاع التكنولوجيا حالياً معادلةً تجمع بين أمرين: نمو الأرباح قد يدعم أسعار الأسهم، لكن ضغوط أسعار الفائدة قد تخفض التقييمات. لنأخذ مثالاً افتراضياً بحتاً: إذا نمت أرباح الشركة لكل سهم بنسبة 20%، لكن مضاعف الربحية انخفض من 30 مرة إلى 25 مرة، فسيكون السعر الناتج عن حاصل ضربهما مستقراً تقريباً. فبينما تحقق الشركة نمواً، يفصل تغير التقييمات بين ذلك وبين حصول المساهمين على عائد بالمقدار نفسه.
بالنسبة إلى إنفيديا وAMD وبرودكوم، ينبغي متابعة الطلب والتسليمات؛ وبالنسبة إلى TSMC، ينبغي متابعة تقنيات التصنيع المتقدمة وطلبات العملاء؛ أما MU وSK hynix وSNDK، فينبغي التحقق من توازن العرض والطلب وهوامش الربح لكل منها. تعمل هذه الشركات في حلقات مختلفة من سلسلة القيمة، لذلك لا يمكن الاستناد إلى خبر اقتصادي كلي واحد لاستنتاج أن أرباحها ستتغير كلها بالاتجاه نفسه.
وتظل شركات الحوسبة السحابية الحلقة الأهم في هذه السلسلة. فإذا استمر الإنفاق الرأسمالي في النمو، وواكبه الاستخدام الفعلي والإيرادات، فسيكون دعم الطلبات للشركات الموردة في المراحل السابقة أقوى. أما إذا نما الاستثمار بوتيرة أسرع من العائد، وظلت تكاليف التمويل مرتفعة، فسيشدد السوق متطلباته بشأن فترة استرداد الاستثمار. لذا ينبغي النظر إلى حجم الإنفاق الرأسمالي وكفاءة الاستثمار معاً.
تقييمي لليلة:
قارنوا القراءة الفعلية لمؤشر أسعار المستهلكين ومكوناته، ثم راقبوا رد فعل عوائد سندات الخزانة الأمريكية لأجل عامين وعشرة أعوام.
إذا خفت ضغوط التضخم وتراجعت عوائد سندات الخزانة الأمريكية، واستقرت توقعات أرباح الشركات، فستتحسن شروط التعافي.
1
809
·
--
تمّ التحقق
أبرز أحداث الأسهم الأمريكية: $MRVL تستحوذ على $LITE مقابل 115 مليار دولار!
أعلنت Marvell اليوم أخيرًا استحواذها على Lumentum.
حجم هذه الصفقة فاق بالفعل توقعات كثيرين.
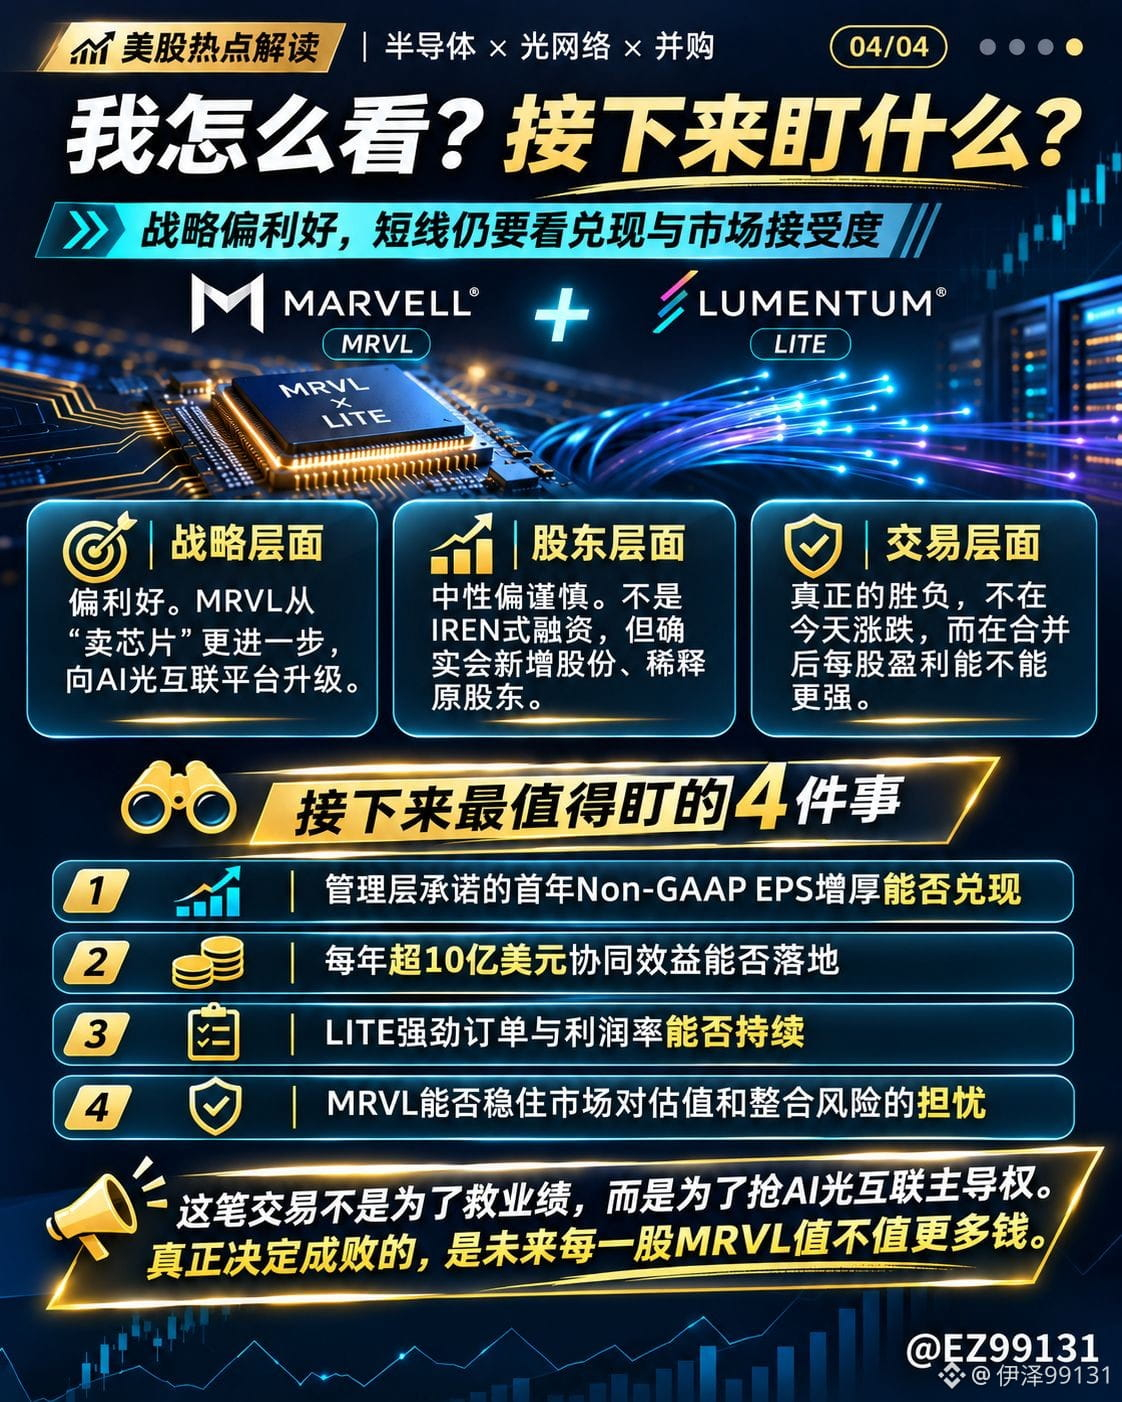
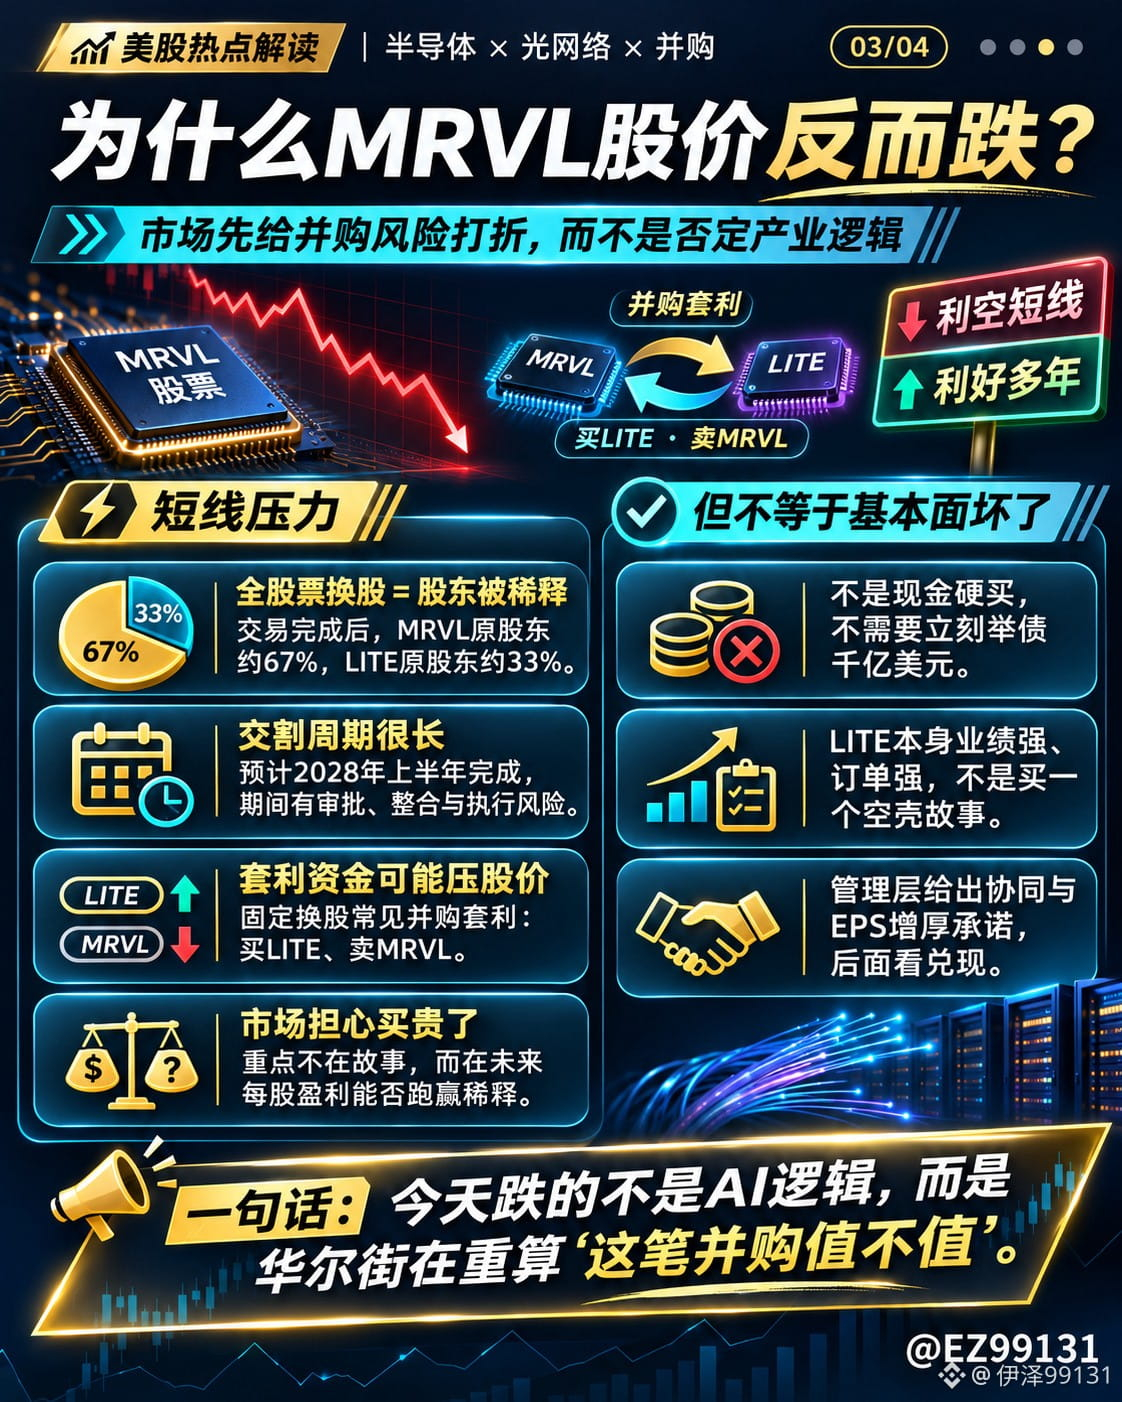
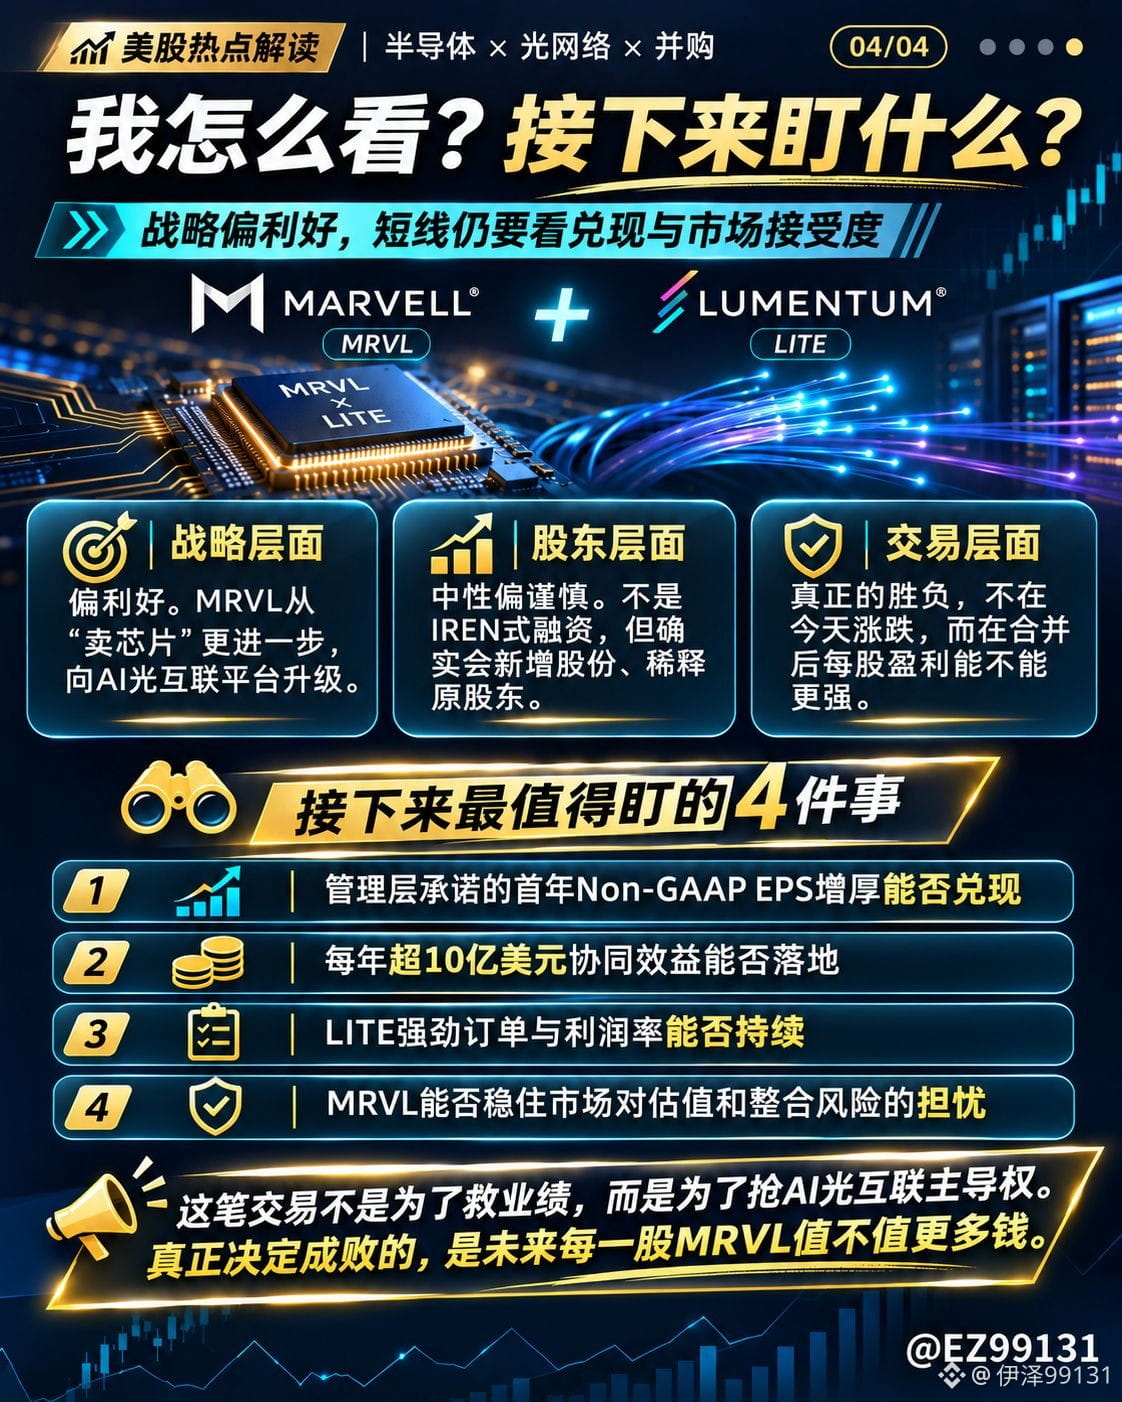
$MRVL تنفق 115 مليار دولار للاستحواذ على $LITE، لكن السهم يواصل الهبوط الحاد. أعتقد أن هذه الصفقة ليست بهذه البساطة.
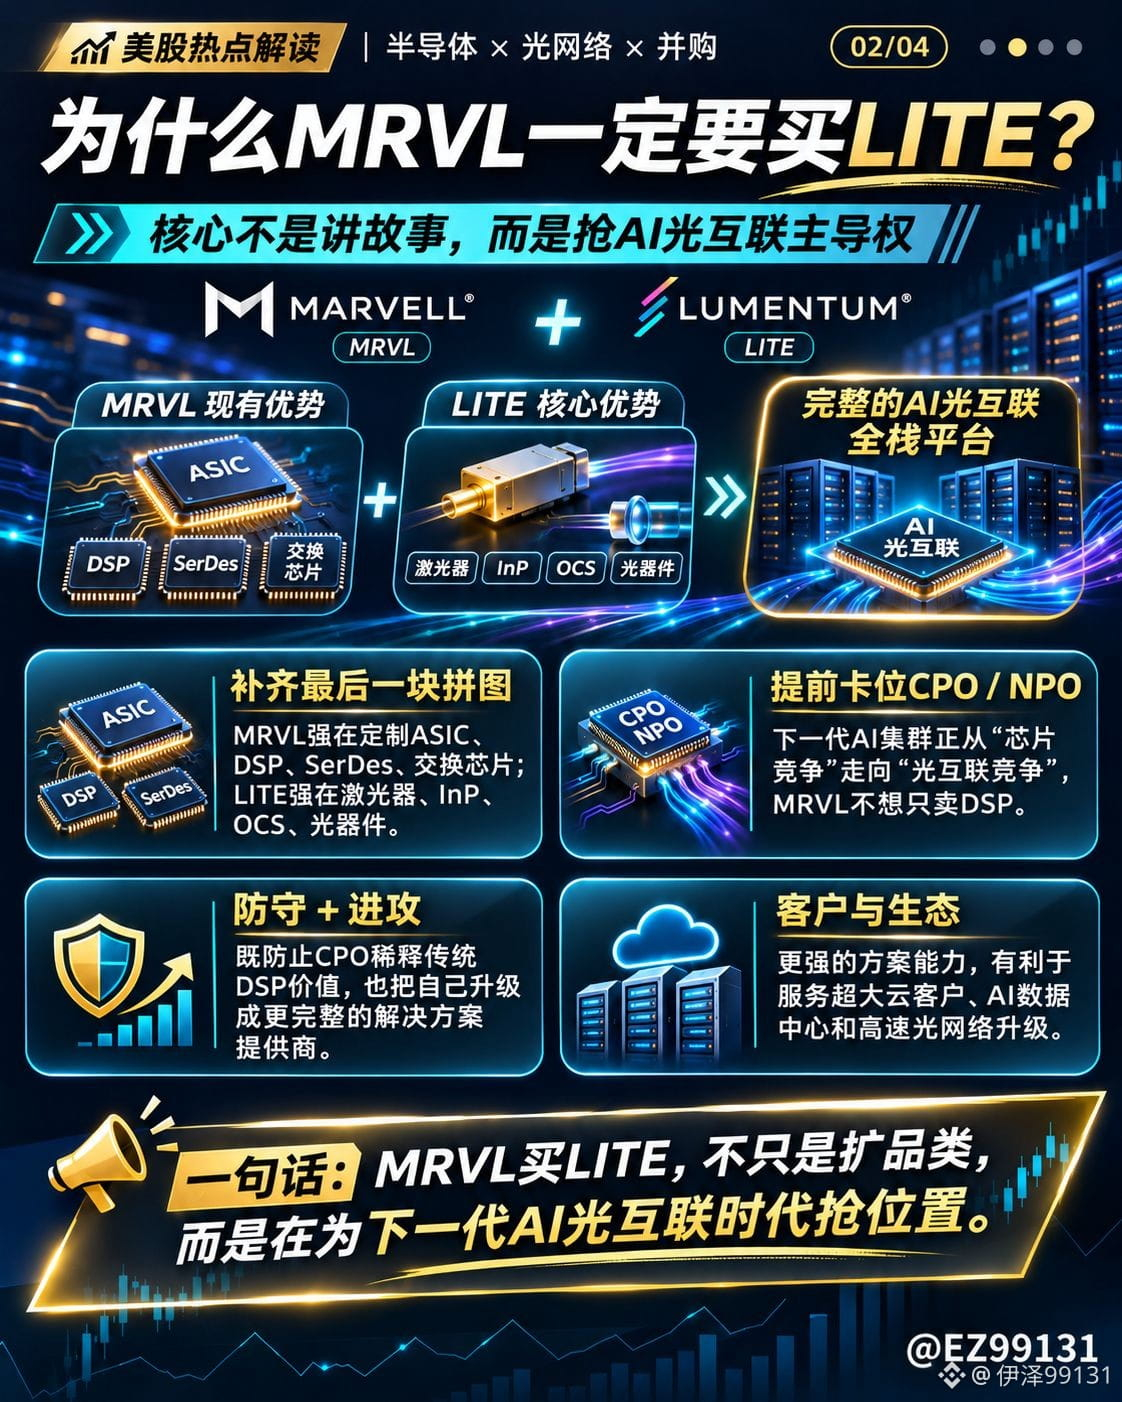
ما تريد Marvell شراءه حقًا ليس إيرادات Lumentum فحسب، بل أيضًا ليزرات فوسفيد الإنديوم (InP) ومكوناتها البصرية وقدرتها التصنيعية.
تتفوق MRVL نفسها في رقاقات ASIC وDSP وSerDes ورقاقات الشبكات عالية السرعة، لكن مجموعات الذكاء الاصطناعي تكبر أكثر فأكثر، فيما يمتد محور المنافسة مستقبلًا من القدرة الحاسوبية إلى الربط البيني البصري.
وقد يؤدي تطور تقنية CPO خصوصًا إلى تقليص قيمة بعض رقاقات DSP التقليدية. واستحواذ MRVL على LITE الآن يسدّ ثغراتها التقنية، كما يضعها مبكرًا على مسار الجيل المقبل من مراكز بيانات الذكاء الاصطناعي.
لكن السؤال هو: هل هذا الاستحواذ مجدٍ فعلًا؟
تبلغ قيمة المنشأة الضمنية للصفقة نحو 115 مليار دولار، وستتم بالكامل عبر مبادلة الأسهم: 4.5 أسهم من MRVL مقابل كل سهم من LITE، ومن المتوقع إتمامها في النصف الأول من عام 2028.
لا يتعلق الأمر بجمع أكثر من 100 مليار دولار من السوق لتمويل عملية الاستحواذ، لكن تخفيف حصة المساهمين أمر وارد بالفعل. وبعد إتمام الصفقة، من المتوقع أن يمتلك المساهمون الحاليون في MRVL نحو 67% فقط من الشركة المندمجة.
وتتعهد الإدارة بتحقيق منافع تآزرية تتجاوز مليار دولار سنويًا، وتتوقع أن تسهم الصفقة في زيادة ربحية السهم المعدلة منذ السنة الأولى بعد إتمامها.
إذا تحققت هذه التوقعات، فهناك بالفعل مجال كبير للنمو على المدى الطويل.
في رأيي، لا مشكلة في التوجه الاستراتيجي لـMRVL، لكن امتلاك أصول جيدة لا يعني أنها تستحق الشراء بأي سعر.
ما يقلق وول ستريت ليس غياب مستقبل للربط البيني البصري للذكاء الاصطناعي، بل احتمال أن تدفع Marvell ثمنًا باهظًا جدًا للاستحواذ على حصة في هذا السوق.
لن يتحدد ما إذا كانت هذه الصفقة إيجابية أم سلبية من ارتفاع السهم أو انخفاضه اليوم، بل بقدرة الأرباح المستقبلية لكل سهم على تجاوز تكلفة التخفيف فعلًا.
فرص الربط البيني البصري للذكاء الاصطناعي كبيرة، لكن ربح المساهمين في نهاية المطاف يتوقف على العائد على رأس المال.
أبرز أحداث الأسهم الأمريكية: $MRVL تستحوذ على $LITE مقابل 115 مليار دولار!
أعلنت Marvell اليوم أخيرًا استحواذها على Lumentum.
حجم هذه الصفقة فاق بالفعل توقعات كثيرين.
$MRVL تنفق 115 مليار دولار للاستحواذ على $LITE ، لكن السهم يواصل الهبوط الحاد. أعتقد أن هذه الصفقة ليست بهذه البساطة.
ما تريد Marvell شراءه حقًا ليس إيرادات Lumentum فحسب، بل أيضًا ليزرات فوسفيد الإنديوم (InP) ومكوناتها البصرية وقدرتها التصنيعية.
تتفوق MRVL نفسها في رقاقات ASIC وDSP وSerDes ورقاقات الشبكات عالية السرعة، لكن مجموعات الذكاء الاصطناعي تكبر أكثر فأكثر، فيما يمتد محور المنافسة مستقبلًا من القدرة الحاسوبية إلى الربط البيني البصري.
وقد يؤدي تطور تقنية CPO خصوصًا إلى تقليص قيمة بعض رقاقات DSP التقليدية. واستحواذ MRVL على LITE الآن يسدّ ثغراتها التقنية، كما يضعها مبكرًا على مسار الجيل المقبل من مراكز بيانات الذكاء الاصطناعي.
لكن السؤال هو: هل هذا الاستحواذ مجدٍ فعلًا؟
تبلغ قيمة المنشأة الضمنية للصفقة نحو 115 مليار دولار، وستتم بالكامل عبر مبادلة الأسهم: 4.5 أسهم من MRVL مقابل كل سهم من LITE، ومن المتوقع إتمامها في النصف الأول من عام 2028.
لا يتعلق الأمر بجمع أكثر من 100 مليار دولار من السوق لتمويل عملية الاستحواذ، لكن تخفيف حصة المساهمين أمر وارد بالفعل. وبعد إتمام الصفقة، من المتوقع أن يمتلك المساهمون الحاليون في MRVL نحو 67% فقط من الشركة المندمجة.
وتتعهد الإدارة بتحقيق منافع تآزرية تتجاوز مليار دولار سنويًا، وتتوقع أن تسهم الصفقة في زيادة ربحية السهم المعدلة منذ السنة الأولى بعد إتمامها.
إذا تحققت هذه التوقعات، فهناك بالفعل مجال كبير للنمو على المدى الطويل.
في رأيي، لا مشكلة في التوجه الاستراتيجي لـMRVL، لكن امتلاك أصول جيدة لا يعني أنها تستحق الشراء بأي سعر.
ما يقلق وول ستريت ليس غياب مستقبل للربط البيني البصري للذكاء الاصطناعي، بل احتمال أن تدفع Marvell ثمنًا باهظًا جدًا للاستحواذ على حصة في هذا السوق.
لن يتحدد ما إذا كانت هذه الصفقة إيجابية أم سلبية من ارتفاع السهم أو انخفاضه اليوم، بل بقدرة الأرباح المستقبلية لكل سهم على تجاوز تكلفة التخفيف فعلًا.
فرص الربط البيني البصري للذكاء الاصطناعي كبيرة، لكن ربح المساهمين في نهاية المطاف يتوقف على العائد على رأس المال.
أعلنت Marvell اليوم أخيرًا استحواذها على Lumentum.
حجم هذه الصفقة فاق بالفعل توقعات كثيرين.
$MRVL تنفق 115 مليار دولار للاستحواذ على $LITE ، لكن السهم يواصل الهبوط الحاد. أعتقد أن هذه الصفقة ليست بهذه البساطة.
ما تريد Marvell شراءه حقًا ليس إيرادات Lumentum فحسب، بل أيضًا ليزرات فوسفيد الإنديوم (InP) ومكوناتها البصرية وقدرتها التصنيعية.
تتفوق MRVL نفسها في رقاقات ASIC وDSP وSerDes ورقاقات الشبكات عالية السرعة، لكن مجموعات الذكاء الاصطناعي تكبر أكثر فأكثر، فيما يمتد محور المنافسة مستقبلًا من القدرة الحاسوبية إلى الربط البيني البصري.
وقد يؤدي تطور تقنية CPO خصوصًا إلى تقليص قيمة بعض رقاقات DSP التقليدية. واستحواذ MRVL على LITE الآن يسدّ ثغراتها التقنية، كما يضعها مبكرًا على مسار الجيل المقبل من مراكز بيانات الذكاء الاصطناعي.
لكن السؤال هو: هل هذا الاستحواذ مجدٍ فعلًا؟
تبلغ قيمة المنشأة الضمنية للصفقة نحو 115 مليار دولار، وستتم بالكامل عبر مبادلة الأسهم: 4.5 أسهم من MRVL مقابل كل سهم من LITE، ومن المتوقع إتمامها في النصف الأول من عام 2028.
لا يتعلق الأمر بجمع أكثر من 100 مليار دولار من السوق لتمويل عملية الاستحواذ، لكن تخفيف حصة المساهمين أمر وارد بالفعل. وبعد إتمام الصفقة، من المتوقع أن يمتلك المساهمون الحاليون في MRVL نحو 67% فقط من الشركة المندمجة.
وتتعهد الإدارة بتحقيق منافع تآزرية تتجاوز مليار دولار سنويًا، وتتوقع أن تسهم الصفقة في زيادة ربحية السهم المعدلة منذ السنة الأولى بعد إتمامها.
إذا تحققت هذه التوقعات، فهناك بالفعل مجال كبير للنمو على المدى الطويل.
في رأيي، لا مشكلة في التوجه الاستراتيجي لـMRVL، لكن امتلاك أصول جيدة لا يعني أنها تستحق الشراء بأي سعر.
ما يقلق وول ستريت ليس غياب مستقبل للربط البيني البصري للذكاء الاصطناعي، بل احتمال أن تدفع Marvell ثمنًا باهظًا جدًا للاستحواذ على حصة في هذا السوق.
لن يتحدد ما إذا كانت هذه الصفقة إيجابية أم سلبية من ارتفاع السهم أو انخفاضه اليوم، بل بقدرة الأرباح المستقبلية لكل سهم على تجاوز تكلفة التخفيف فعلًا.
فرص الربط البيني البصري للذكاء الاصطناعي كبيرة، لكن ربح المساهمين في نهاية المطاف يتوقف على العائد على رأس المال.
1
4
4.6k
·
--
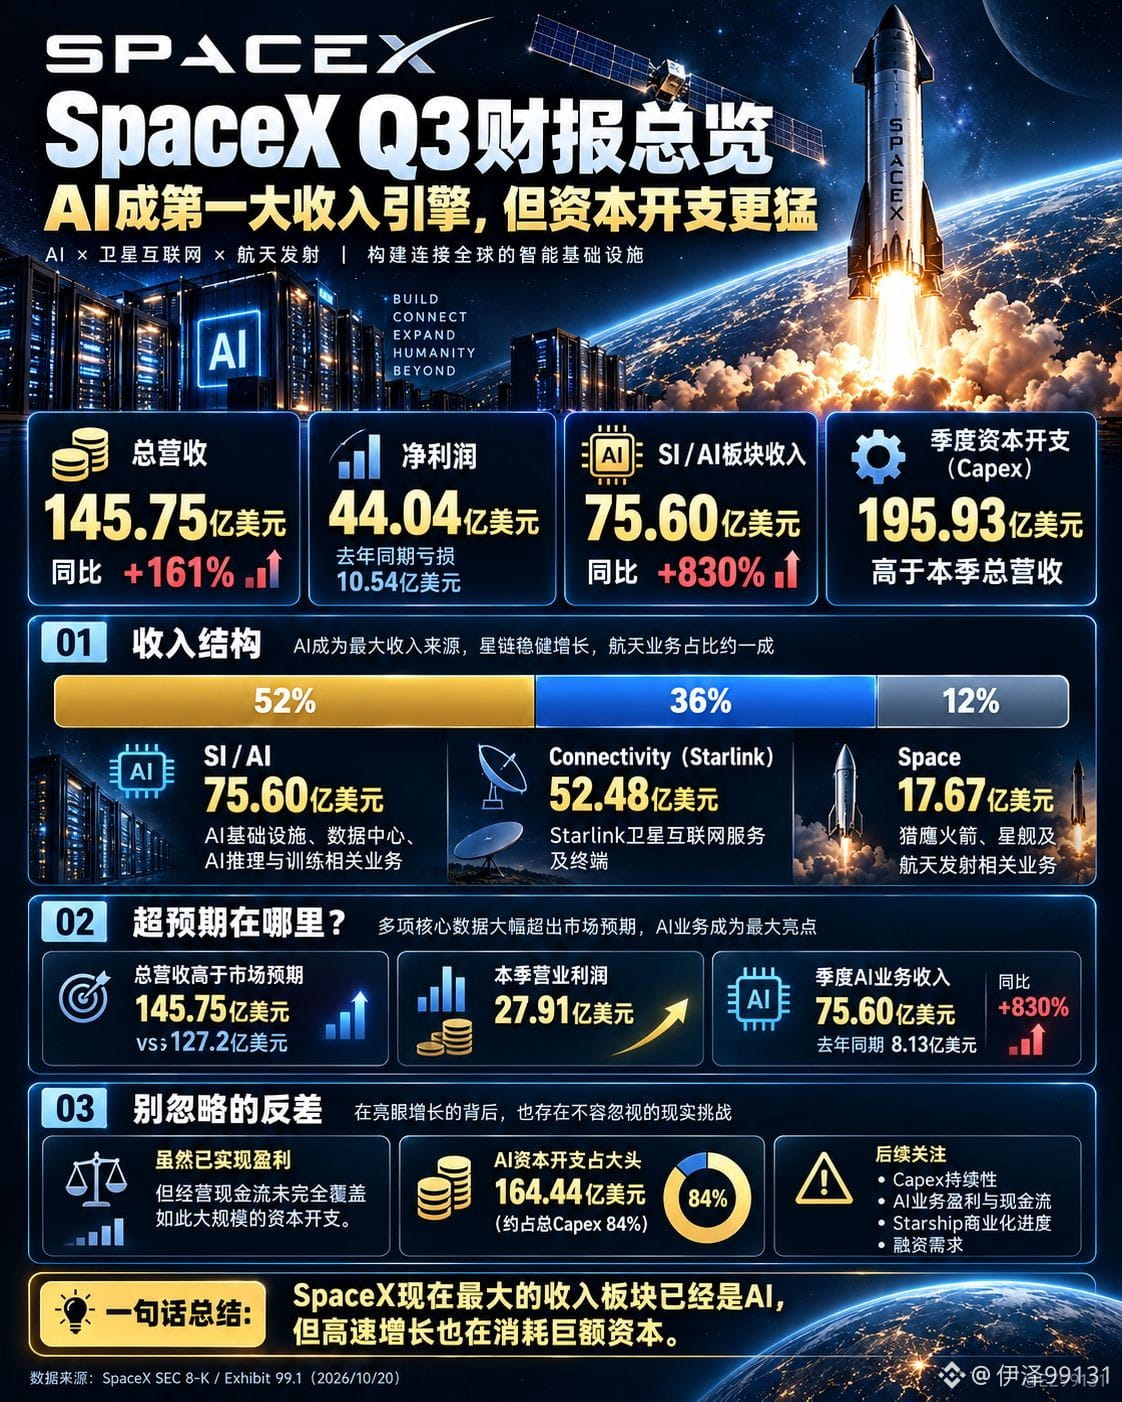
أرقام SpaceX المالية صادمة! إيرادات الذكاء الاصطناعي تقفز 830%، لكن النشاط الأعلى ربحًا ليس الذكاء الاصطناعي
تقرير أرباح $SPCX للربع الثالث الذي صدر الليلة الماضية كان مبالغًا فيه فعلًا.
بلغ إجمالي الإيرادات 14.575 مليار دولار، بزيادة 161% على أساس سنوي.
وبلغ صافي الربح 4.404 مليار دولار، بعدما سجلت الشركة خسارة قدرها 1.054 مليار دولار في الفترة نفسها من العام الماضي.
أما الأبرز فهو نشاط الذكاء الاصطناعي، إذ بلغت إيراداته 7.560 مليار دولار خلال ربع واحد، بزيادة 830% على أساس سنوي، لتشكل الآن 52% من إجمالي إيرادات SpaceX.
بمعنى آخر، أصبحت أكبر مصادر إيرادات SpaceX اليوم هي الذكاء الاصطناعي، بعدما كانت الشركة معروفة لدى الجميع بصناعة الصواريخ وإطلاق الأقمار الصناعية.
لكن بعد قراءة التقرير بعناية، وجدت أن مجموعتين أخريين من الأرقام تستحقان اهتمامًا أكبر.
المجموعة الأولى هي الأرباح.
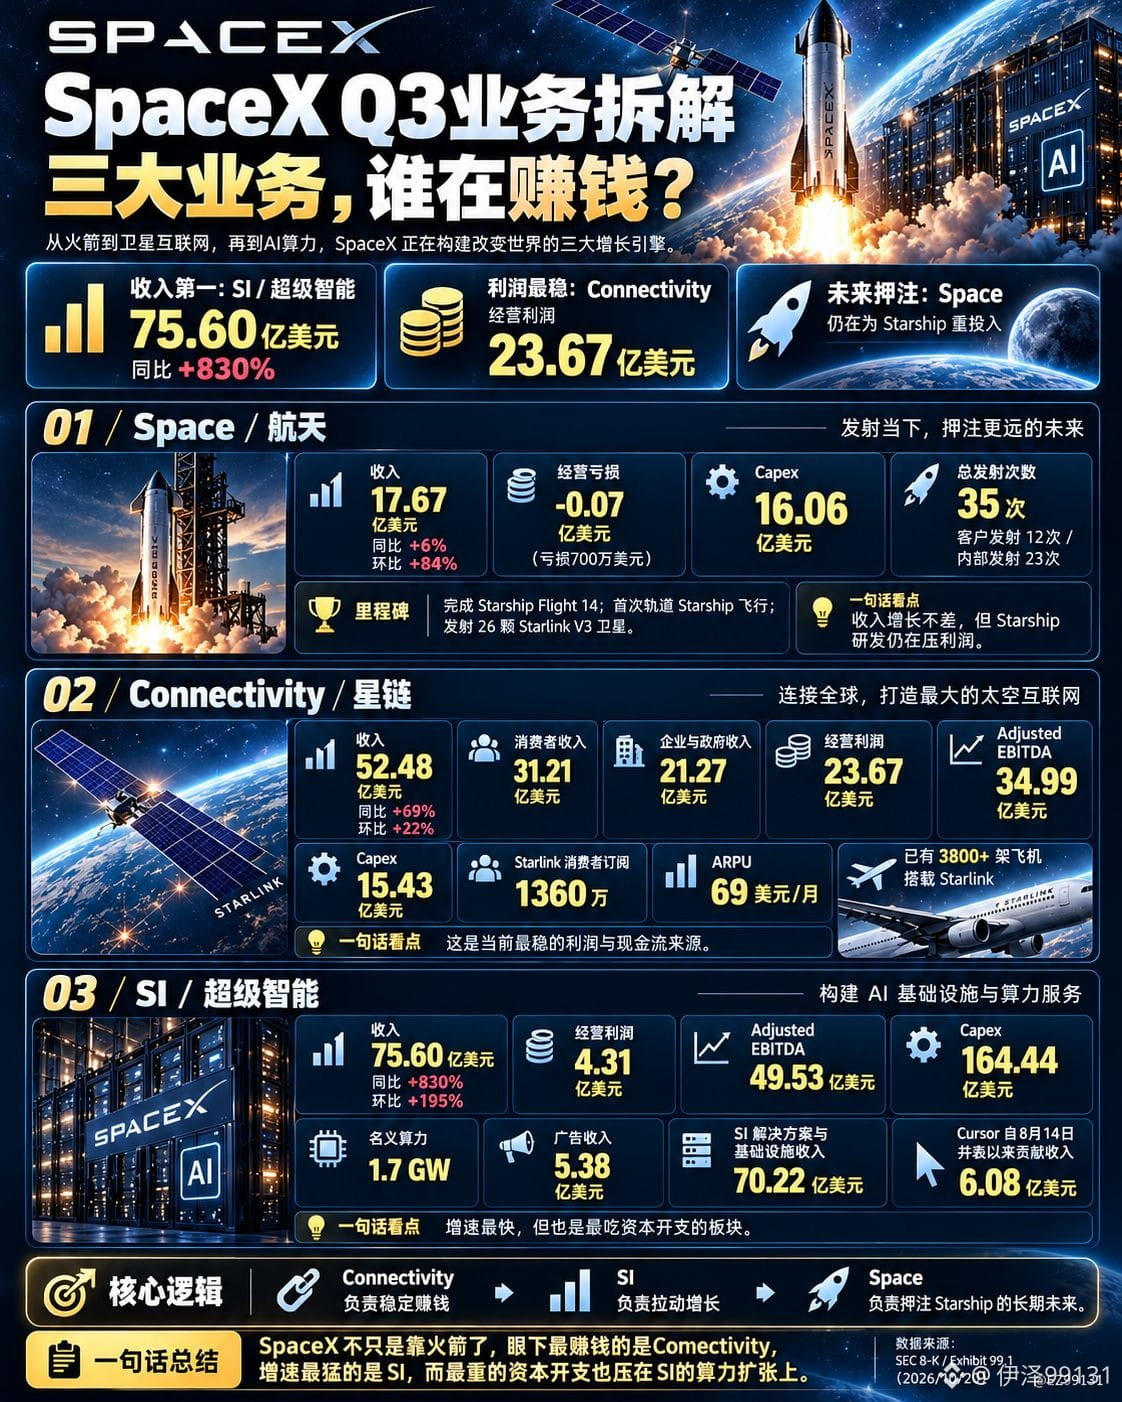
بلغت إيرادات نشاط الذكاء الاصطناعي 7.560 مليار دولار، لكن أرباحه التشغيلية لم تتجاوز 431 مليون دولار.
في المقابل، حقق نشاط الاتصالات، الذي يضم Starlink، إيرادات قدرها 5.248 مليار دولار، لكنه حقق أرباحًا تشغيلية بلغت 2.367 مليار دولار.
أسرع أنشطة SpaceX نموًا حاليًا هو الذكاء الاصطناعي، لكن Starlink لا يزال النشاط الذي يساهم بأرباح مستقرة فعلًا.
المجموعة الثانية هي النفقات الرأسمالية.
بلغ إجمالي النفقات الرأسمالية لـSpaceX في هذا الربع 19.593 مليار دولار، خُصص منها 16.444 مليار دولار للذكاء الاصطناعي، أي ما يقارب 84%.
وذلك في ربع واحد فقط!
لقد تجاوز الإنفاق على الذكاء الاصطناعي إيرادات الشركة كاملةً خلال الربع.
رغم أن SpaceX حققت صافي ربح قدره 4.4 مليار دولار، فإن الأرباح المحاسبية لا تعني التدفق النقدي الحر. ولا بد من متابعة حجم العائد النقدي الذي ستولده مراكز البيانات الضخمة واستثمارات الحوسبة هذه لاحقًا.
وهذه هي المعضلة التي تواجه سلسلة صناعة الذكاء الاصطناعي بأكملها في سوق الأسهم الأمريكية.
من $NVDA و$AVGO و$MRVL إلى $MSFT و$META و$AMZN و$GOOGL، تضخ الشركات كلها استثمارات رأسمالية ضخمة في الذكاء الاصطناعي.
طلبات الرقائق تزداد حجمًا، والطلب على القدرة الحاسوبية يشتد، والإيرادات تنمو فعلًا.
أصبح نموذج أعمال SpaceX أكثر وضوحًا تدريجيًا.
ما زلت متفائلًا بآفاق البنية التحتية للذكاء الاصطناعي خلال السنوات القليلة المقبلة، لكنني لا أعتقد أن نمو الإيرادات الأسرع يعني بالضرورة أن السهم يستحق سعرًا أعلى.
ما يحدد العائد على المدى الطويل في النهاية هو هوامش الربح، وكفاءة رأس المال، والتدفق النقدي.
لقد كشف هذا التقرير تحديدًا عن أحد أكثر جوانب دورة الذكاء الاصطناعي الفائقة إثارة للاهتمام:
النمو حقيقي، والطلب حقيقي، لكن حرق الأموال حقيقي أيضًا.
وربما لم يعد السؤال الأجدر بالبحث مستقبلًا هو مَن يحقق أسرع نمو في إيرادات الذكاء الاصطناعي، بل مَن يستطيع تحويل القدرة الحاسوبية فعلًا إلى تدفق نقدي حر مستدام وكبير.
#SpaceX #SPCX #NVDA #أسهم_أمريكية #الذكاء_الاصطناعي
أرقام SpaceX المالية صادمة! إيرادات الذكاء الاصطناعي تقفز 830%، لكن النشاط الأعلى ربحًا ليس الذكاء الاصطناعي
تقرير أرباح $SPCX للربع الثالث الذي صدر الليلة الماضية كان مبالغًا فيه فعلًا.
بلغ إجمالي الإيرادات 14.575 مليار دولار، بزيادة 161% على أساس سنوي.
وبلغ صافي الربح 4.404 مليار دولار، بعدما سجلت الشركة خسارة قدرها 1.054 مليار دولار في الفترة نفسها من العام الماضي.
أما الأبرز فهو نشاط الذكاء الاصطناعي، إذ بلغت إيراداته 7.560 مليار دولار خلال ربع واحد، بزيادة 830% على أساس سنوي، لتشكل الآن 52% من إجمالي إيرادات SpaceX.
بمعنى آخر، أصبحت أكبر مصادر إيرادات SpaceX اليوم هي الذكاء الاصطناعي، بعدما كانت الشركة معروفة لدى الجميع بصناعة الصواريخ وإطلاق الأقمار الصناعية.
لكن بعد قراءة التقرير بعناية، وجدت أن مجموعتين أخريين من الأرقام تستحقان اهتمامًا أكبر.
المجموعة الأولى هي الأرباح.
بلغت إيرادات نشاط الذكاء الاصطناعي 7.560 مليار دولار، لكن أرباحه التشغيلية لم تتجاوز 431 مليون دولار.
في المقابل، حقق نشاط الاتصالات، الذي يضم Starlink، إيرادات قدرها 5.248 مليار دولار، لكنه حقق أرباحًا تشغيلية بلغت 2.367 مليار دولار.
أسرع أنشطة SpaceX نموًا حاليًا هو الذكاء الاصطناعي، لكن Starlink لا يزال النشاط الذي يساهم بأرباح مستقرة فعلًا.
المجموعة الثانية هي النفقات الرأسمالية.
بلغ إجمالي النفقات الرأسمالية لـSpaceX في هذا الربع 19.593 مليار دولار، خُصص منها 16.444 مليار دولار للذكاء الاصطناعي، أي ما يقارب 84%.
وذلك في ربع واحد فقط!
لقد تجاوز الإنفاق على الذكاء الاصطناعي إيرادات الشركة كاملةً خلال الربع.
رغم أن SpaceX حققت صافي ربح قدره 4.4 مليار دولار، فإن الأرباح المحاسبية لا تعني التدفق النقدي الحر. ولا بد من متابعة حجم العائد النقدي الذي ستولده مراكز البيانات الضخمة واستثمارات الحوسبة هذه لاحقًا.
وهذه هي المعضلة التي تواجه سلسلة صناعة الذكاء الاصطناعي بأكملها في سوق الأسهم الأمريكية.
من $NVDA و$AVGO و$MRVL إلى $MSFT و$META و$AMZN و$GOOGL، تضخ الشركات كلها استثمارات رأسمالية ضخمة في الذكاء الاصطناعي.
طلبات الرقائق تزداد حجمًا، والطلب على القدرة الحاسوبية يشتد، والإيرادات تنمو فعلًا.
أصبح نموذج أعمال SpaceX أكثر وضوحًا تدريجيًا.
ما زلت متفائلًا بآفاق البنية التحتية للذكاء الاصطناعي خلال السنوات القليلة المقبلة، لكنني لا أعتقد أن نمو الإيرادات الأسرع يعني بالضرورة أن السهم يستحق سعرًا أعلى.
ما يحدد العائد على المدى الطويل في النهاية هو هوامش الربح، وكفاءة رأس المال، والتدفق النقدي.
لقد كشف هذا التقرير تحديدًا عن أحد أكثر جوانب دورة الذكاء الاصطناعي الفائقة إثارة للاهتمام:
النمو حقيقي، والطلب حقيقي، لكن حرق الأموال حقيقي أيضًا.
وربما لم يعد السؤال الأجدر بالبحث مستقبلًا هو مَن يحقق أسرع نمو في إيرادات الذكاء الاصطناعي، بل مَن يستطيع تحويل القدرة الحاسوبية فعلًا إلى تدفق نقدي حر مستدام وكبير.
#SpaceX #SPCX #NVDA #أسهم_أمريكية #الذكاء_الاصطناعي
تقرير أرباح $SPCX للربع الثالث الذي صدر الليلة الماضية كان مبالغًا فيه فعلًا.
بلغ إجمالي الإيرادات 14.575 مليار دولار، بزيادة 161% على أساس سنوي.
وبلغ صافي الربح 4.404 مليار دولار، بعدما سجلت الشركة خسارة قدرها 1.054 مليار دولار في الفترة نفسها من العام الماضي.
أما الأبرز فهو نشاط الذكاء الاصطناعي، إذ بلغت إيراداته 7.560 مليار دولار خلال ربع واحد، بزيادة 830% على أساس سنوي، لتشكل الآن 52% من إجمالي إيرادات SpaceX.
بمعنى آخر، أصبحت أكبر مصادر إيرادات SpaceX اليوم هي الذكاء الاصطناعي، بعدما كانت الشركة معروفة لدى الجميع بصناعة الصواريخ وإطلاق الأقمار الصناعية.
لكن بعد قراءة التقرير بعناية، وجدت أن مجموعتين أخريين من الأرقام تستحقان اهتمامًا أكبر.
المجموعة الأولى هي الأرباح.
بلغت إيرادات نشاط الذكاء الاصطناعي 7.560 مليار دولار، لكن أرباحه التشغيلية لم تتجاوز 431 مليون دولار.
في المقابل، حقق نشاط الاتصالات، الذي يضم Starlink، إيرادات قدرها 5.248 مليار دولار، لكنه حقق أرباحًا تشغيلية بلغت 2.367 مليار دولار.
أسرع أنشطة SpaceX نموًا حاليًا هو الذكاء الاصطناعي، لكن Starlink لا يزال النشاط الذي يساهم بأرباح مستقرة فعلًا.
المجموعة الثانية هي النفقات الرأسمالية.
بلغ إجمالي النفقات الرأسمالية لـSpaceX في هذا الربع 19.593 مليار دولار، خُصص منها 16.444 مليار دولار للذكاء الاصطناعي، أي ما يقارب 84%.
وذلك في ربع واحد فقط!
لقد تجاوز الإنفاق على الذكاء الاصطناعي إيرادات الشركة كاملةً خلال الربع.
رغم أن SpaceX حققت صافي ربح قدره 4.4 مليار دولار، فإن الأرباح المحاسبية لا تعني التدفق النقدي الحر. ولا بد من متابعة حجم العائد النقدي الذي ستولده مراكز البيانات الضخمة واستثمارات الحوسبة هذه لاحقًا.
وهذه هي المعضلة التي تواجه سلسلة صناعة الذكاء الاصطناعي بأكملها في سوق الأسهم الأمريكية.
من $NVDA و$AVGO و$MRVL إلى $MSFT و$META و$AMZN و$GOOGL، تضخ الشركات كلها استثمارات رأسمالية ضخمة في الذكاء الاصطناعي.
طلبات الرقائق تزداد حجمًا، والطلب على القدرة الحاسوبية يشتد، والإيرادات تنمو فعلًا.
أصبح نموذج أعمال SpaceX أكثر وضوحًا تدريجيًا.
ما زلت متفائلًا بآفاق البنية التحتية للذكاء الاصطناعي خلال السنوات القليلة المقبلة، لكنني لا أعتقد أن نمو الإيرادات الأسرع يعني بالضرورة أن السهم يستحق سعرًا أعلى.
ما يحدد العائد على المدى الطويل في النهاية هو هوامش الربح، وكفاءة رأس المال، والتدفق النقدي.
لقد كشف هذا التقرير تحديدًا عن أحد أكثر جوانب دورة الذكاء الاصطناعي الفائقة إثارة للاهتمام:
النمو حقيقي، والطلب حقيقي، لكن حرق الأموال حقيقي أيضًا.
وربما لم يعد السؤال الأجدر بالبحث مستقبلًا هو مَن يحقق أسرع نمو في إيرادات الذكاء الاصطناعي، بل مَن يستطيع تحويل القدرة الحاسوبية فعلًا إلى تدفق نقدي حر مستدام وكبير.
#SpaceX #SPCX #NVDA #أسهم_أمريكية #الذكاء_الاصطناعي
1
167
·
--
تمّ التحقق
مقالة
$NVDA خوادم الذكاء الاصطناعي ستحتاج إلى زيادة سعرية فجأة تزيد على 15%، وقد يكون الفائز الحقيقي هو $MUارتفعت أسعار خوادم إنفيديا بأكثر من 15%.
① أهم خبر إيجابي
1. كشف النقاب عن أن خوادم $NVDA شهدت زيادة تزيد على 15%، وقد لا يكون المستفيد الحقيقي ليس إنفيديا فقط
ذكرت بلومبرغ يوم السبت أن بعض أكبر عملاء إنفيديا تلقوا بالفعل إشعارات، وأن أسعار الخوادم التي تعمل بشرائح الذكاء الاصطناعي سترتفع في كثير من الحالات بنسبة تزيد على 15%.
ومن شأن الزيادة في الأسعار أن تؤثر بشكل أساسي على الأنظمة التي تبدأ عمليات تسليمها في أوائل عام 2027، بما في ذلك:
فيرا روبين
غريس بلاكويل
والسبب الرئيسي وراء هذه الزيادة في الأسعار هو:
شهدت أسعار رقائق الذاكرة ارتفاعًا كبيرًا.
لقد أكد رويترز تقرير بلومبرغ هذا.
لقد كان السوق يناقش منذ عدة أشهر:
$NVDA خوادم الذكاء الاصطناعي ستحتاج إلى زيادة سعرية فجأة تزيد على 15%، وقد يكون الفائز الحقيقي هو $MU
ارتفعت أسعار خوادم إنفيديا بأكثر من 15%.
① أهم خبر إيجابي
1. كشف النقاب عن أن خوادم $NVDA شهدت زيادة تزيد على 15%، وقد لا يكون المستفيد الحقيقي ليس إنفيديا فقط
ذكرت بلومبرغ يوم السبت أن بعض أكبر عملاء إنفيديا تلقوا بالفعل إشعارات، وأن أسعار الخوادم التي تعمل بشرائح الذكاء الاصطناعي سترتفع في كثير من الحالات بنسبة تزيد على 15%.
ومن شأن الزيادة في الأسعار أن تؤثر بشكل أساسي على الأنظمة التي تبدأ عمليات تسليمها في أوائل عام 2027، بما في ذلك:
فيرا روبين
غريس بلاكويل
والسبب الرئيسي وراء هذه الزيادة في الأسعار هو:
شهدت أسعار رقائق الذاكرة ارتفاعًا كبيرًا.
لقد أكد رويترز تقرير بلومبرغ هذا.
لقد كان السوق يناقش منذ عدة أشهر:
① أهم خبر إيجابي
1. كشف النقاب عن أن خوادم $NVDA شهدت زيادة تزيد على 15%، وقد لا يكون المستفيد الحقيقي ليس إنفيديا فقط
ذكرت بلومبرغ يوم السبت أن بعض أكبر عملاء إنفيديا تلقوا بالفعل إشعارات، وأن أسعار الخوادم التي تعمل بشرائح الذكاء الاصطناعي سترتفع في كثير من الحالات بنسبة تزيد على 15%.
ومن شأن الزيادة في الأسعار أن تؤثر بشكل أساسي على الأنظمة التي تبدأ عمليات تسليمها في أوائل عام 2027، بما في ذلك:
فيرا روبين
غريس بلاكويل
والسبب الرئيسي وراء هذه الزيادة في الأسعار هو:
شهدت أسعار رقائق الذاكرة ارتفاعًا كبيرًا.
لقد أكد رويترز تقرير بلومبرغ هذا.
لقد كان السوق يناقش منذ عدة أشهر:
1
806
·
--
مقالة
وزارة المالية للتو “أنقذت” سندات ممتازة ليوم واحد، ثم عادت عائدات 30Y إلى 5.26%، فهل بدأت أمريكا فعلًا في YCC؟#الولايات_المتحدة #AI #أشباه_الموصل
لم تنهَر طلبات الذكاء الاصطناعي، والسوق يتحول من “شراء AI” إلى “شراء اليقين”
تواصلت الأسهم الأمريكية في التراجع الليلة الماضية.
مؤشر داو -1.32%، إس آند بي 500 -0.87%، ناسداك -1.00%.
لكن داخل قطاع أشباه الموصلات، فالأمر ليس كذلك تمامًا:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA هبوط طفيف
في الحقيقة، السوق الحالي مثير للاهتمام للغاية
المؤشرات تتداول بين سندات الخزانة الأمريكية وأسعار النفط، لكن الأموال بدأت تبحث داخل مجال الذكاء الاصطناعي عن شركات لديها طلبات حقيقية وتدفقات نقدية.
① أهم الأخبار المواتية
$MU الخبر الإيجابي الحقيقي ليس ارتفاع 4%، بل أن شركة هايلكس وسامسونج بدآ بدأت بإعادة الأرباح التي حققتها من الذكاء الاصطناعي إلى المساهمين.
وزارة المالية للتو “أنقذت” سندات ممتازة ليوم واحد، ثم عادت عائدات 30Y إلى 5.26%، فهل بدأت أمريكا فعلًا في YCC؟
#الولايات_المتحدة #AI #أشباه_الموصل
لم تنهَر طلبات الذكاء الاصطناعي، والسوق يتحول من “شراء AI” إلى “شراء اليقين”
تواصلت الأسهم الأمريكية في التراجع الليلة الماضية.
مؤشر داو -1.32%، إس آند بي 500 -0.87%، ناسداك -1.00%.
لكن داخل قطاع أشباه الموصلات، فالأمر ليس كذلك تمامًا:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA هبوط طفيف
في الحقيقة، السوق الحالي مثير للاهتمام للغاية
المؤشرات تتداول بين سندات الخزانة الأمريكية وأسعار النفط، لكن الأموال بدأت تبحث داخل مجال الذكاء الاصطناعي عن شركات لديها طلبات حقيقية وتدفقات نقدية.
① أهم الأخبار المواتية
$MU الخبر الإيجابي الحقيقي ليس ارتفاع 4%، بل أن شركة هايلكس وسامسونج بدآ بدأت بإعادة الأرباح التي حققتها من الذكاء الاصطناعي إلى المساهمين.
لم تنهَر طلبات الذكاء الاصطناعي، والسوق يتحول من “شراء AI” إلى “شراء اليقين”
تواصلت الأسهم الأمريكية في التراجع الليلة الماضية.
مؤشر داو -1.32%، إس آند بي 500 -0.87%، ناسداك -1.00%.
لكن داخل قطاع أشباه الموصلات، فالأمر ليس كذلك تمامًا:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA هبوط طفيف
في الحقيقة، السوق الحالي مثير للاهتمام للغاية
المؤشرات تتداول بين سندات الخزانة الأمريكية وأسعار النفط، لكن الأموال بدأت تبحث داخل مجال الذكاء الاصطناعي عن شركات لديها طلبات حقيقية وتدفقات نقدية.
① أهم الأخبار المواتية
$MU الخبر الإيجابي الحقيقي ليس ارتفاع 4%، بل أن شركة هايلكس وسامسونج بدآ بدأت بإعادة الأرباح التي حققتها من الذكاء الاصطناعي إلى المساهمين.
1
723
·
--
مقالة
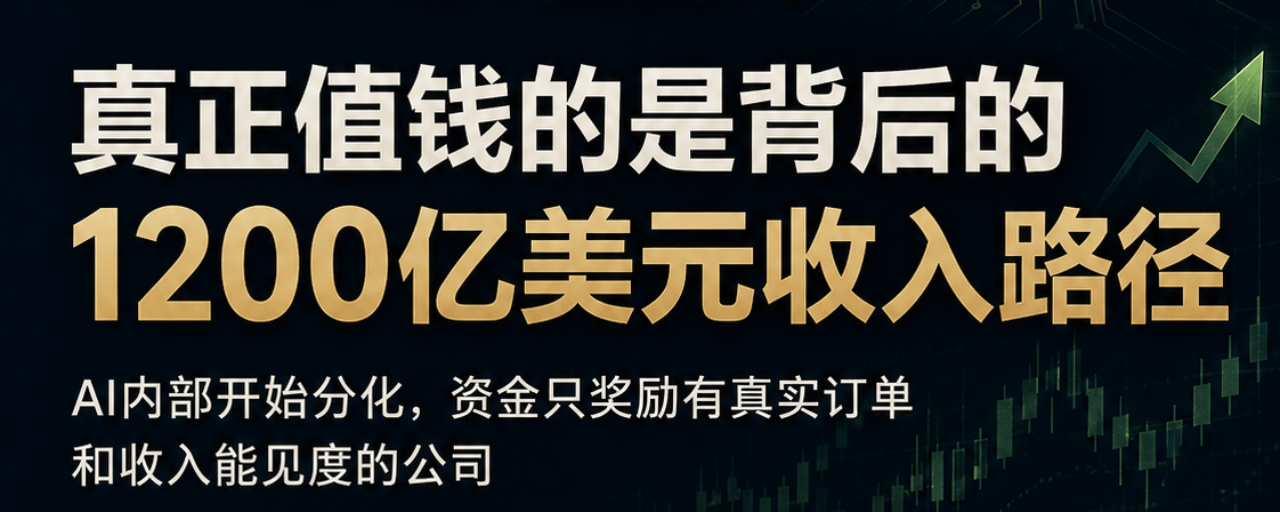
ليس الأمر ببساطة أن Google تستثمر 12.1 مليار دولار في $MRVL؛ القيمة الحقيقية تكمن في مسار الإيرادات الكامن وراءها والبالغ 1200 مليار دولارفي الليلة الماضية، أنهت مؤشرات الأسهم الأمريكية الثلاثة الرئيسية على ارتفاع طفيف، لكن داخل قطاع أشباه الموصلات حدث تباين واضح: ارتفع MRVL بنسبة +9.9%، بينما انخفضت AVGO بنسبة -4.6% وAMD بنسبة -3.6% وNVDA بنسبة -1.0% وMU بنسبة -0.4%. وفي الوقت نفسه، زاد الخزانة الأمريكية فجأة عمليات إعادة شراء السندات طويلة الأجل، ما أدى إلى خفض عوائد الطرف الطويل؛ لكن محضر اجتماع بنك الاحتياطي الفيدرالي كان أكثر تشددًا بشكل ملحوظ (ميالًا لسياسة أكثر حدة)، وظل سعر برنت فوق 91 دولارًا. لذا فهذه هي حالة سوق تتمثل في: دعم/تهدئة مؤقتة على مستوى الاقتصاد الكلي، مع استمرار التباين داخل قطاع الذكاء الاصطناعي وأشباه الموصلات.
① أهم الأخبار الإيجابية
1. Google × Marvell: هذا ليس تعاونًا عاديًا، بل هو ترقية في منطق تقييم MRVL
هذه هي أهم الأخبار في قطاع أشباه الموصلات المرتبط بالذكاء الاصطناعي طوال الليلة الماضية.
ليس الأمر ببساطة أن Google تستثمر 12.1 مليار دولار في $MRVL؛ القيمة الحقيقية تكمن في مسار الإيرادات الكامن وراءها والبالغ 1200 مليار دولار
في الليلة الماضية، أنهت مؤشرات الأسهم الأمريكية الثلاثة الرئيسية على ارتفاع طفيف، لكن داخل قطاع أشباه الموصلات حدث تباين واضح: ارتفع MRVL بنسبة +9.9%، بينما انخفضت AVGO بنسبة -4.6% وAMD بنسبة -3.6% وNVDA بنسبة -1.0% وMU بنسبة -0.4%. وفي الوقت نفسه، زاد الخزانة الأمريكية فجأة عمليات إعادة شراء السندات طويلة الأجل، ما أدى إلى خفض عوائد الطرف الطويل؛ لكن محضر اجتماع بنك الاحتياطي الفيدرالي كان أكثر تشددًا بشكل ملحوظ (ميالًا لسياسة أكثر حدة)، وظل سعر برنت فوق 91 دولارًا. لذا فهذه هي حالة سوق تتمثل في: دعم/تهدئة مؤقتة على مستوى الاقتصاد الكلي، مع استمرار التباين داخل قطاع الذكاء الاصطناعي وأشباه الموصلات.
① أهم الأخبار الإيجابية
1. Google × Marvell: هذا ليس تعاونًا عاديًا، بل هو ترقية في منطق تقييم MRVL
هذه هي أهم الأخبار في قطاع أشباه الموصلات المرتبط بالذكاء الاصطناعي طوال الليلة الماضية.
① أهم الأخبار الإيجابية
1. Google × Marvell: هذا ليس تعاونًا عاديًا، بل هو ترقية في منطق تقييم MRVL
هذه هي أهم الأخبار في قطاع أشباه الموصلات المرتبط بالذكاء الاصطناعي طوال الليلة الماضية.
1
614
·
--
تمّ التحقق
الصين تُخفّف قيود شركة إنفيديا على شريحة H200، وتحصّل بيتدوج (ByteDance) وتنسنت كلٌ منهما على 10 آلاف شريحة
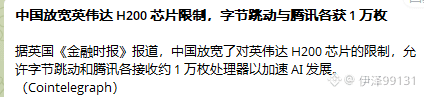
وفقًا لتقرير لصحيفة «فاينانشال تايمز» البريطانية، خفّفت الصين القيود المفروضة على شريحة إنفيديا H200 عند الرقم $NVDAB ، ما يسمح لبيتدوج (ByteDance) وتنسنت باستلام نحو 10 آلاف معالج لكل منهما لتسريع تطور الذكاء الاصطناعي.
$SKHY
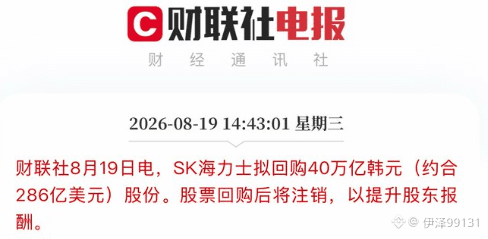
وستقوم بإعادة شراء أسهم بقيمة 40 تريليون وون كوري، تُستخدم إعادة شراء هذه الأسهم لإلغائها وردّ العائد للمساهمين. (بقيمة 286 مليون دولار أمريكي)
فقاعة الذكاء الاصطناعي لم تصل بعد إلى حدّ كبير؛ فحسب أن سوق السندات تدهور مؤخرًا فقط، ولِننتظر لنرى ما الذي سيفعله مجلس الاحتياطي الفيدرالي في 8.28 (28 أغسطس) بخصوص خطته/مخطط السياسات.
الصين تُخفّف قيود شركة إنفيديا على شريحة H200، وتحصّل بيتدوج (ByteDance) وتنسنت كلٌ منهما على 10 آلاف شريحة
وفقًا لتقرير لصحيفة «فاينانشال تايمز» البريطانية، خفّفت الصين القيود المفروضة على شريحة إنفيديا H200 عند الرقم $NVDAB ، ما يسمح لبيتدوج (ByteDance) وتنسنت باستلام نحو 10 آلاف معالج لكل منهما لتسريع تطور الذكاء الاصطناعي.
$SKHY
وستقوم بإعادة شراء أسهم بقيمة 40 تريليون وون كوري، تُستخدم إعادة شراء هذه الأسهم لإلغائها وردّ العائد للمساهمين. (بقيمة 286 مليون دولار أمريكي)
فقاعة الذكاء الاصطناعي لم تصل بعد إلى حدّ كبير؛ فحسب أن سوق السندات تدهور مؤخرًا فقط، ولِننتظر لنرى ما الذي سيفعله مجلس الاحتياطي الفيدرالي في 8.28 (28 أغسطس) بخصوص خطته/مخطط السياسات.
وفقًا لتقرير لصحيفة «فاينانشال تايمز» البريطانية، خفّفت الصين القيود المفروضة على شريحة إنفيديا H200 عند الرقم $NVDAB ، ما يسمح لبيتدوج (ByteDance) وتنسنت باستلام نحو 10 آلاف معالج لكل منهما لتسريع تطور الذكاء الاصطناعي.
$SKHY
وستقوم بإعادة شراء أسهم بقيمة 40 تريليون وون كوري، تُستخدم إعادة شراء هذه الأسهم لإلغائها وردّ العائد للمساهمين. (بقيمة 286 مليون دولار أمريكي)
فقاعة الذكاء الاصطناعي لم تصل بعد إلى حدّ كبير؛ فحسب أن سوق السندات تدهور مؤخرًا فقط، ولِننتظر لنرى ما الذي سيفعله مجلس الاحتياطي الفيدرالي في 8.28 (28 أغسطس) بخصوص خطته/مخطط السياسات.
3
3
9.7k
·
--
تمّ التحقق
مقالة
في 23 يوليو، تريد Nokia مواصلة الارتفاع؛ ولابد أن تثبت ثلاث نقاط: ألا تكون أوامر AI/cloud قد تباطأت، وأن نمو Optical/IP يمكن أن يستمر في الزيادة، وألا تكون هوامش الربح قد تآكلت بفعل الاستثمارات الثقيلة وتكاليف الاندماج—تحليل النقاط الإيجابية قبل إعلان التقريرسهم نASDAQ $NOK Nokia أكدت أنه سيتم نشر نتائج الربع الثاني والنصف الأول في 23 يوليو 2026Corporation | Nokia
قبل صدور تقرير الأرباح، تتمثل النقاط الأساسية الحالية لدى Nokia
الآن لم تعد Nokia مجرد سهم «معدات اتصالات تقليدية» فحسب، بل يعيد السوق تقييمها وفق ثلاث سلاسل لبناء البنية التحتية للذكاء الاصطناعي:
البند الأول: الشبكات البصرية / ذكاء اصطناعي DCI. تؤدي توسعات مراكز البيانات الخاصة بالذكاء الاصطناعي إلى الحاجة إلى ترابط بين مراكز البيانات، وتعمل Nokia على تعزيز الأنظمة البصرية المتماسكة وأنظمة نقل الضوء عبر Infinera.
شهدت Optical Networks نموًا بنسبة 20% في الربع الأول، ونمت Network Infrastructure بنسبة 6%، كما رفعت الشركة هدف نمو Network Infrastructure لعام 2026 إلى 12%–14%، وافترضت أن يكون النمو الإجمالي لـ IP + Optical Networks بنسبة 18%–20%
في 23 يوليو، تريد Nokia مواصلة الارتفاع؛ ولابد أن تثبت ثلاث نقاط: ألا تكون أوامر AI/cloud قد تباطأت، وأن نمو Optical/IP يمكن أن يستمر في الزيادة، وألا تكون هوامش الربح قد تآكلت بفعل الاستثمارات الثقيلة وتكاليف الاندماج—تحليل النقاط الإيجابية قبل إعلان التقرير
سهم نASDAQ $NOK Nokia أكدت أنه سيتم نشر نتائج الربع الثاني والنصف الأول في 23 يوليو 2026Corporation | Nokia
قبل صدور تقرير الأرباح، تتمثل النقاط الأساسية الحالية لدى Nokia
الآن لم تعد Nokia مجرد سهم «معدات اتصالات تقليدية» فحسب، بل يعيد السوق تقييمها وفق ثلاث سلاسل لبناء البنية التحتية للذكاء الاصطناعي:
البند الأول: الشبكات البصرية / ذكاء اصطناعي DCI. تؤدي توسعات مراكز البيانات الخاصة بالذكاء الاصطناعي إلى الحاجة إلى ترابط بين مراكز البيانات، وتعمل Nokia على تعزيز الأنظمة البصرية المتماسكة وأنظمة نقل الضوء عبر Infinera.
شهدت Optical Networks نموًا بنسبة 20% في الربع الأول، ونمت Network Infrastructure بنسبة 6%، كما رفعت الشركة هدف نمو Network Infrastructure لعام 2026 إلى 12%–14%، وافترضت أن يكون النمو الإجمالي لـ IP + Optical Networks بنسبة 18%–20%
قبل صدور تقرير الأرباح، تتمثل النقاط الأساسية الحالية لدى Nokia
الآن لم تعد Nokia مجرد سهم «معدات اتصالات تقليدية» فحسب، بل يعيد السوق تقييمها وفق ثلاث سلاسل لبناء البنية التحتية للذكاء الاصطناعي:
البند الأول: الشبكات البصرية / ذكاء اصطناعي DCI. تؤدي توسعات مراكز البيانات الخاصة بالذكاء الاصطناعي إلى الحاجة إلى ترابط بين مراكز البيانات، وتعمل Nokia على تعزيز الأنظمة البصرية المتماسكة وأنظمة نقل الضوء عبر Infinera.
شهدت Optical Networks نموًا بنسبة 20% في الربع الأول، ونمت Network Infrastructure بنسبة 6%، كما رفعت الشركة هدف نمو Network Infrastructure لعام 2026 إلى 12%–14%، وافترضت أن يكون النمو الإجمالي لـ IP + Optical Networks بنسبة 18%–20%
2
4.3k
·
--
مدير ميتا يستحق اللوم فعلًا، لماذا لا يخرج للتوضيح؟
في الحقيقة الأمر ببساطة أن النموذج ضعيف الأداء، ولا يمكنه اللحاق بـ openai وclaude.
الدخل لن يكون إلا بتعلم نهج ماسك: تأجير القدرة الحاسوبية الزائدة لكسب دخل إضافي.
المخاوف في السوق تتمثل في:
قيام ميتا بضخ أكثر من ألف مليار دولار في بنية تحتية للذكاء الاصطناعي، ثم يصبح عائد الاستثمار غير واضح.
أما الآن، إذا تمكنت ميتا من تأجير القدرة الحاسوبية غير المستغلة أو الزائدة مؤقتًا إلى جهات خارجية، فهذا يعني تحويل جزء من «ضغط نفقات رأس المال (capex)» إلى «أصول قابلة للتحقيق ماليًا».
وهذا من شأنه تخفيف قلق المستثمرين بشأن عائد استثمارات capex في مجال الذكاء الاصطناعي.
المنطق يتكون أساسًا من ثلاث طبقات:
أولًا، توضيح أن طلبًا خارجيًا فعليًا موجود على قدرات الحوسبة الخاصة بالذكاء الاصطناعي.
إذا كانت الشركات ترغب في شراء نماذج ميتا عبر الوصول إلى الخدمة أو شراء قدرات GPU الخام، فهذا يدل على أن السوق ليس بلا طلب، وأن الحوسبة ما زالت سلعة نادرة.
كما ذكر رويترز أن ذلك قد يساعد ميتا في المشاركة في احتياجات خدمات الذكاء الاصطناعي لدى الشركات، وتقليل الاعتماد على أعمال الإعلانات.
ثانيًا، توضيح أن استثمارات ميتا في ذكاء اصطناعي (AI capex) ليست بالضرورة مجرد تكلفة.
في الربع الأول، رفعت ميتا رسميًا إرشادات capex لعام 2026 إلى 1250–1450 مليار دولار؛ وكان السوق قد فسر ذلك على أنه ضغط على التدفقات النقدية. والآن، إذا أمكن تأجير جزء من القدرة الحاسوبية خارجيًا، فسيُعيد السوق التفكير فيما إذا كانت مراكز البيانات وGPU يمكن أن تولد أيضًا إيرادات.
ثالثًا، لا توجد حتى الآن أدلة تشير إلى أن ميتا ستخفض استثماراتها في مجال الذكاء الاصطناعي.
كما قالت ميتا رسميًا أيضًا إنها تتوقع أن يكون الربح التشغيلي في 2026 أعلى من 2025، ولم تُصدر إشارة إلى «تراجع شامل في الإنفاق على الذكاء الاصطناعي».
لذلك، يقول بنك Wells Fargo إن «السوق أساء فهم تعليق ميتا بشأن excess compute»
مدير ميتا يستحق اللوم فعلًا، لماذا لا يخرج للتوضيح؟
في الحقيقة الأمر ببساطة أن النموذج ضعيف الأداء، ولا يمكنه اللحاق بـ openai وclaude.
الدخل لن يكون إلا بتعلم نهج ماسك: تأجير القدرة الحاسوبية الزائدة لكسب دخل إضافي.
المخاوف في السوق تتمثل في:
قيام ميتا بضخ أكثر من ألف مليار دولار في بنية تحتية للذكاء الاصطناعي، ثم يصبح عائد الاستثمار غير واضح.
أما الآن، إذا تمكنت ميتا من تأجير القدرة الحاسوبية غير المستغلة أو الزائدة مؤقتًا إلى جهات خارجية، فهذا يعني تحويل جزء من «ضغط نفقات رأس المال (capex)» إلى «أصول قابلة للتحقيق ماليًا».
وهذا من شأنه تخفيف قلق المستثمرين بشأن عائد استثمارات capex في مجال الذكاء الاصطناعي.
المنطق يتكون أساسًا من ثلاث طبقات:
أولًا، توضيح أن طلبًا خارجيًا فعليًا موجود على قدرات الحوسبة الخاصة بالذكاء الاصطناعي.
إذا كانت الشركات ترغب في شراء نماذج ميتا عبر الوصول إلى الخدمة أو شراء قدرات GPU الخام، فهذا يدل على أن السوق ليس بلا طلب، وأن الحوسبة ما زالت سلعة نادرة.
كما ذكر رويترز أن ذلك قد يساعد ميتا في المشاركة في احتياجات خدمات الذكاء الاصطناعي لدى الشركات، وتقليل الاعتماد على أعمال الإعلانات.
ثانيًا، توضيح أن استثمارات ميتا في ذكاء اصطناعي (AI capex) ليست بالضرورة مجرد تكلفة.
في الربع الأول، رفعت ميتا رسميًا إرشادات capex لعام 2026 إلى 1250–1450 مليار دولار؛ وكان السوق قد فسر ذلك على أنه ضغط على التدفقات النقدية. والآن، إذا أمكن تأجير جزء من القدرة الحاسوبية خارجيًا، فسيُعيد السوق التفكير فيما إذا كانت مراكز البيانات وGPU يمكن أن تولد أيضًا إيرادات.
ثالثًا، لا توجد حتى الآن أدلة تشير إلى أن ميتا ستخفض استثماراتها في مجال الذكاء الاصطناعي.
كما قالت ميتا رسميًا أيضًا إنها تتوقع أن يكون الربح التشغيلي في 2026 أعلى من 2025، ولم تُصدر إشارة إلى «تراجع شامل في الإنفاق على الذكاء الاصطناعي».
لذلك، يقول بنك Wells Fargo إن «السوق أساء فهم تعليق ميتا بشأن excess compute»
في الحقيقة الأمر ببساطة أن النموذج ضعيف الأداء، ولا يمكنه اللحاق بـ openai وclaude.
الدخل لن يكون إلا بتعلم نهج ماسك: تأجير القدرة الحاسوبية الزائدة لكسب دخل إضافي.
المخاوف في السوق تتمثل في:
قيام ميتا بضخ أكثر من ألف مليار دولار في بنية تحتية للذكاء الاصطناعي، ثم يصبح عائد الاستثمار غير واضح.
أما الآن، إذا تمكنت ميتا من تأجير القدرة الحاسوبية غير المستغلة أو الزائدة مؤقتًا إلى جهات خارجية، فهذا يعني تحويل جزء من «ضغط نفقات رأس المال (capex)» إلى «أصول قابلة للتحقيق ماليًا».
وهذا من شأنه تخفيف قلق المستثمرين بشأن عائد استثمارات capex في مجال الذكاء الاصطناعي.
المنطق يتكون أساسًا من ثلاث طبقات:
أولًا، توضيح أن طلبًا خارجيًا فعليًا موجود على قدرات الحوسبة الخاصة بالذكاء الاصطناعي.
إذا كانت الشركات ترغب في شراء نماذج ميتا عبر الوصول إلى الخدمة أو شراء قدرات GPU الخام، فهذا يدل على أن السوق ليس بلا طلب، وأن الحوسبة ما زالت سلعة نادرة.
كما ذكر رويترز أن ذلك قد يساعد ميتا في المشاركة في احتياجات خدمات الذكاء الاصطناعي لدى الشركات، وتقليل الاعتماد على أعمال الإعلانات.
ثانيًا، توضيح أن استثمارات ميتا في ذكاء اصطناعي (AI capex) ليست بالضرورة مجرد تكلفة.
في الربع الأول، رفعت ميتا رسميًا إرشادات capex لعام 2026 إلى 1250–1450 مليار دولار؛ وكان السوق قد فسر ذلك على أنه ضغط على التدفقات النقدية. والآن، إذا أمكن تأجير جزء من القدرة الحاسوبية خارجيًا، فسيُعيد السوق التفكير فيما إذا كانت مراكز البيانات وGPU يمكن أن تولد أيضًا إيرادات.
ثالثًا، لا توجد حتى الآن أدلة تشير إلى أن ميتا ستخفض استثماراتها في مجال الذكاء الاصطناعي.
كما قالت ميتا رسميًا أيضًا إنها تتوقع أن يكون الربح التشغيلي في 2026 أعلى من 2025، ولم تُصدر إشارة إلى «تراجع شامل في الإنفاق على الذكاء الاصطناعي».
لذلك، يقول بنك Wells Fargo إن «السوق أساء فهم تعليق ميتا بشأن excess compute»

2
11
4.6k
·
--
مقالة
$SHAZ من “سهم صغير عالي المخاطر في سحابة الذكاء الاصطناعي”، يبدأ التحول إلى “منصة APAC AI Factory تم التحقق من صحتها بواسطة أموال البنية التحتية للذكاء الاصطناعي من الدرجة الأولى”.بالطبع! لقد أصبت في بناء مركز $SHAZ قبل أسبوعين!
$NBIS $CRWV لقد ارتفعت كثيرًا جدًا، وSHAZ ما زالت في بداية الأمر!
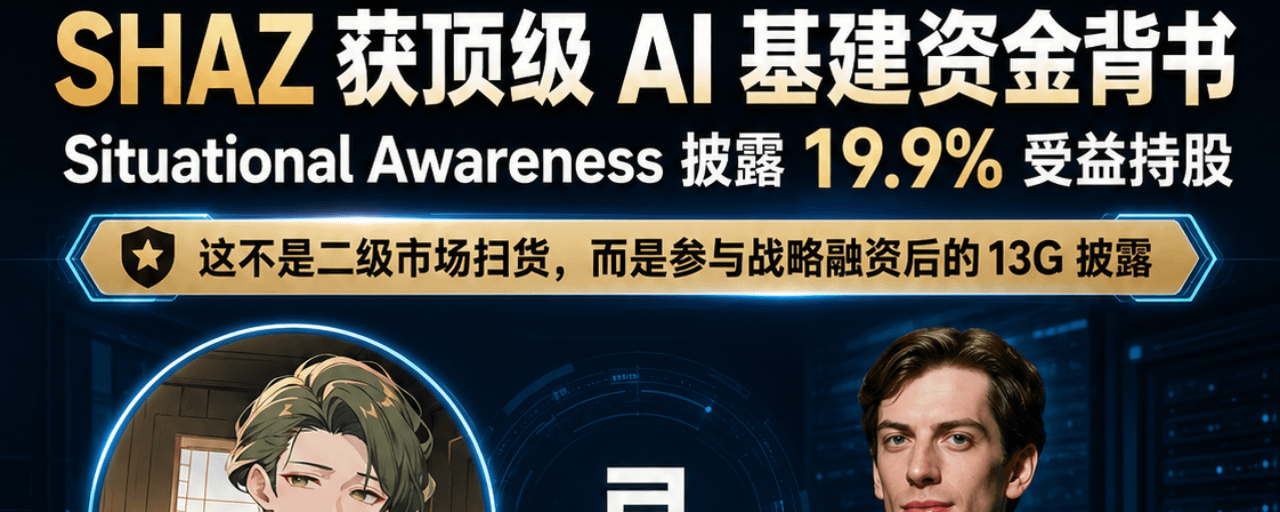
بحسب تقدير شروط الاستثمار الخاص، فإن التكلفة المكافئة لمراكز هذه الدفعة من $SHAZ لدى Situational Awareness تقع تقريبًا حول $68.73 للسهم. يمكن اعتبار هذا السعر خط التكلفة المحوري لدخول Leopold الاستراتيجي هذه المرة
كشف Situational Awareness المالك المستفيد وراء Leopold Aschenbrenner عن امتلاك 19.9% من Sharon AI.
انتبه، هذا ليس مجرد “ترويج من مؤثرين صغار” على الإطلاق.
هذه أموال رئيسية حقيقية تراهن على البنية التحتية للذكاء الاصطناعي؛ لقد أدرجت SHAZ داخل هيكل مراكزها الثقيلة الخاص بها.
$SHAZ من “سهم صغير عالي المخاطر في سحابة الذكاء الاصطناعي”، يبدأ التحول إلى “منصة APAC AI Factory تم التحقق من صحتها بواسطة أموال البنية التحتية للذكاء الاصطناعي من الدرجة الأولى”.
بالطبع! لقد أصبت في بناء مركز $SHAZ قبل أسبوعين!
$NBIS $CRWV لقد ارتفعت كثيرًا جدًا، وSHAZ ما زالت في بداية الأمر!
بحسب تقدير شروط الاستثمار الخاص، فإن التكلفة المكافئة لمراكز هذه الدفعة من $SHAZ لدى Situational Awareness تقع تقريبًا حول $68.73 للسهم. يمكن اعتبار هذا السعر خط التكلفة المحوري لدخول Leopold الاستراتيجي هذه المرة
كشف Situational Awareness المالك المستفيد وراء Leopold Aschenbrenner عن امتلاك 19.9% من Sharon AI.
انتبه، هذا ليس مجرد “ترويج من مؤثرين صغار” على الإطلاق.
هذه أموال رئيسية حقيقية تراهن على البنية التحتية للذكاء الاصطناعي؛ لقد أدرجت SHAZ داخل هيكل مراكزها الثقيلة الخاص بها.
$NBIS $CRWV لقد ارتفعت كثيرًا جدًا، وSHAZ ما زالت في بداية الأمر!
بحسب تقدير شروط الاستثمار الخاص، فإن التكلفة المكافئة لمراكز هذه الدفعة من $SHAZ لدى Situational Awareness تقع تقريبًا حول $68.73 للسهم. يمكن اعتبار هذا السعر خط التكلفة المحوري لدخول Leopold الاستراتيجي هذه المرة
كشف Situational Awareness المالك المستفيد وراء Leopold Aschenbrenner عن امتلاك 19.9% من Sharon AI.
انتبه، هذا ليس مجرد “ترويج من مؤثرين صغار” على الإطلاق.
هذه أموال رئيسية حقيقية تراهن على البنية التحتية للذكاء الاصطناعي؛ لقد أدرجت SHAZ داخل هيكل مراكزها الثقيلة الخاص بها.
CRWVUS+3.61%
SHAZUS+4.59%
NBISUS+4.30%
11
5.9k
·
--
مقالة
أبرز مستجدات الأخبار الاقتصادية الكلية الجديدة للأسبوع الأخير في أسواق الأسهم الأمريكية، عوامل محفزة وعوامل سلبية، مع استمرار تقديم تحليل عالي الجودةعطلة نهاية الأسبوع → موجز أسواق الولايات المتحدة ليوم الاثنين
🟢 تطورات إيجابية
خفّت حدة التوترات في الشرق الأوسط، ما دعم الأصول ذات المخاطر
أكبر عامل مُحرّك للقطاع/السوق في يوم الاثنين من تقرير عن تهدئة تدريجية بين الولايات المتحدة وإيران بعد تبادلات عسكرية خلال عطلة نهاية الأسبوع. فَسّرَت الأسواق آخر التطورات على أنها تقلّل احتمال حدوث اضطراب طويل الأمد في شحن النفط. تحرّكت عقود الأسهم الأمريكية الآجلة، وخاصة عقود ناسداك الآجلة، إلى أعلى قبل الافتتاح، حيث عاد المستثمرون إلى الأصول المرتبطة بالنمو. (رويترز)
الأكثر إيجابية بالنسبة لـ
أبرز مستجدات الأخبار الاقتصادية الكلية الجديدة للأسبوع الأخير في أسواق الأسهم الأمريكية، عوامل محفزة وعوامل سلبية، مع استمرار تقديم تحليل عالي الجودة
عطلة نهاية الأسبوع → موجز أسواق الولايات المتحدة ليوم الاثنين
🟢 تطورات إيجابية
خفّت حدة التوترات في الشرق الأوسط، ما دعم الأصول ذات المخاطر
أكبر عامل مُحرّك للقطاع/السوق في يوم الاثنين من تقرير عن تهدئة تدريجية بين الولايات المتحدة وإيران بعد تبادلات عسكرية خلال عطلة نهاية الأسبوع. فَسّرَت الأسواق آخر التطورات على أنها تقلّل احتمال حدوث اضطراب طويل الأمد في شحن النفط. تحرّكت عقود الأسهم الأمريكية الآجلة، وخاصة عقود ناسداك الآجلة، إلى أعلى قبل الافتتاح، حيث عاد المستثمرون إلى الأصول المرتبطة بالنمو. (رويترز)
الأكثر إيجابية بالنسبة لـ
🟢 تطورات إيجابية
خفّت حدة التوترات في الشرق الأوسط، ما دعم الأصول ذات المخاطر
أكبر عامل مُحرّك للقطاع/السوق في يوم الاثنين من تقرير عن تهدئة تدريجية بين الولايات المتحدة وإيران بعد تبادلات عسكرية خلال عطلة نهاية الأسبوع. فَسّرَت الأسواق آخر التطورات على أنها تقلّل احتمال حدوث اضطراب طويل الأمد في شحن النفط. تحرّكت عقود الأسهم الأمريكية الآجلة، وخاصة عقود ناسداك الآجلة، إلى أعلى قبل الافتتاح، حيث عاد المستثمرون إلى الأصول المرتبطة بالنمو. (رويترز)
الأكثر إيجابية بالنسبة لـ
1
2.9k
·
--
مقالة
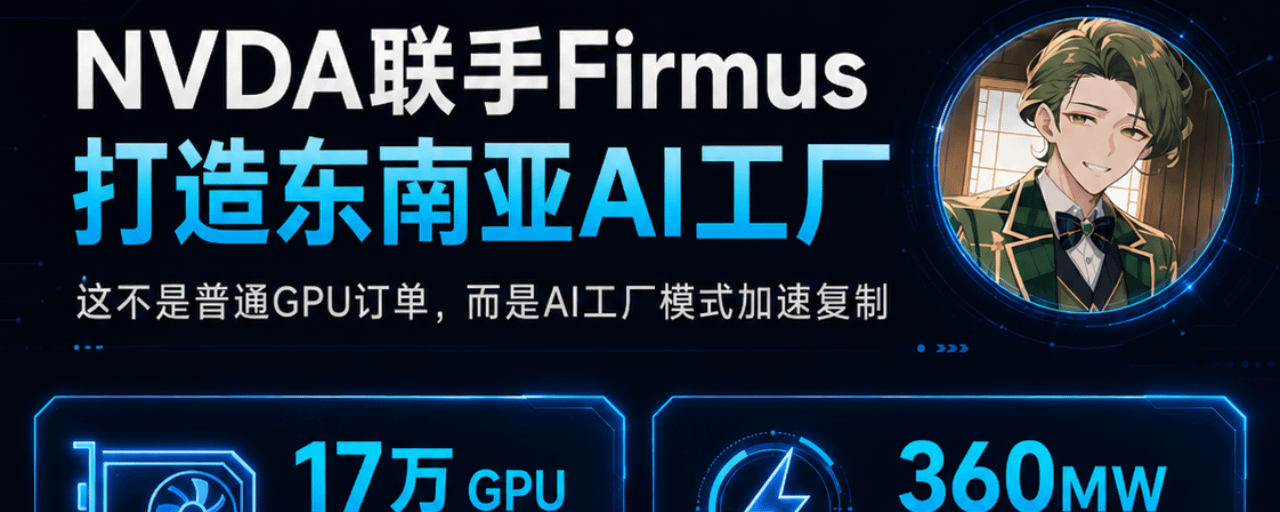
ذكرت شركة Firmus Technologies الأسترالية للبنية التحتية للذكاء الاصطناعي يوم الإثنين أنها وقّعت اتفاقية شراكة استراتيجية مع شركة إنفيديا (NVDA.O).ستقوم Firmus ببناء مصنع 360 ميغاواط NVIDIA DSX للذكاء الاصطناعي في جزيرة باتام بإندونيسيا، وستغطي الاتفاقية ما يصل إلى 170 ألفًا من مسرعات NVIDIA للذكاء الاصطناعي، بما في ذلك منصات Grace Blackwell وVera Rubin وVera وغيرها، وستتركز مواعيد التسليم بين 2027 و2028.
يتوقع Firmus أنه، بناءً على التزامات العملاء بالشراء المسبق، قد تحقق خلال السنوات الست الأولى إيرادات تتراوح بين 250 إلى 300 مليار دولار أمريكي.
قدرة الذكاء الاصطناعي تتحول من «بناء الشركات العملاقة ذاتيًا» إلى نموذج «مصانع إقليمية للذكاء الاصطناعي» للبيع بالجملة والقطاعي».
في السابق، لم يكن يتوفر سوى لدى عمالقة مثل Microsoft وMeta وGoogle وAmazon إمكانية الحصول على أفضل وحدات GPU والبنية التحتية بأدنى تكلفة.
ذكرت شركة Firmus Technologies الأسترالية للبنية التحتية للذكاء الاصطناعي يوم الإثنين أنها وقّعت اتفاقية شراكة استراتيجية مع شركة إنفيديا (NVDA.O).
ستقوم Firmus ببناء مصنع 360 ميغاواط NVIDIA DSX للذكاء الاصطناعي في جزيرة باتام بإندونيسيا، وستغطي الاتفاقية ما يصل إلى 170 ألفًا من مسرعات NVIDIA للذكاء الاصطناعي، بما في ذلك منصات Grace Blackwell وVera Rubin وVera وغيرها، وستتركز مواعيد التسليم بين 2027 و2028.
يتوقع Firmus أنه، بناءً على التزامات العملاء بالشراء المسبق، قد تحقق خلال السنوات الست الأولى إيرادات تتراوح بين 250 إلى 300 مليار دولار أمريكي.
قدرة الذكاء الاصطناعي تتحول من «بناء الشركات العملاقة ذاتيًا» إلى نموذج «مصانع إقليمية للذكاء الاصطناعي» للبيع بالجملة والقطاعي».
في السابق، لم يكن يتوفر سوى لدى عمالقة مثل Microsoft وMeta وGoogle وAmazon إمكانية الحصول على أفضل وحدات GPU والبنية التحتية بأدنى تكلفة.
يتوقع Firmus أنه، بناءً على التزامات العملاء بالشراء المسبق، قد تحقق خلال السنوات الست الأولى إيرادات تتراوح بين 250 إلى 300 مليار دولار أمريكي.
قدرة الذكاء الاصطناعي تتحول من «بناء الشركات العملاقة ذاتيًا» إلى نموذج «مصانع إقليمية للذكاء الاصطناعي» للبيع بالجملة والقطاعي».
في السابق، لم يكن يتوفر سوى لدى عمالقة مثل Microsoft وMeta وGoogle وAmazon إمكانية الحصول على أفضل وحدات GPU والبنية التحتية بأدنى تكلفة.
4
5.8k
·
--
مقالة
في عصر الذكاء الاصطناعي، أصبحت جدار الذاكرة يتحول إلى عنق زجاجة في البنية التحتية بنفس أهمية البنية التحتية للاتصال الضوئي! و#Marvell تتولى تطوير هاتين الجدارين في الوقت نفسه!过去大家看 Marvell,第一反应是 AI ASIC、光互联、SerDes、DSP、硅光、DCI。
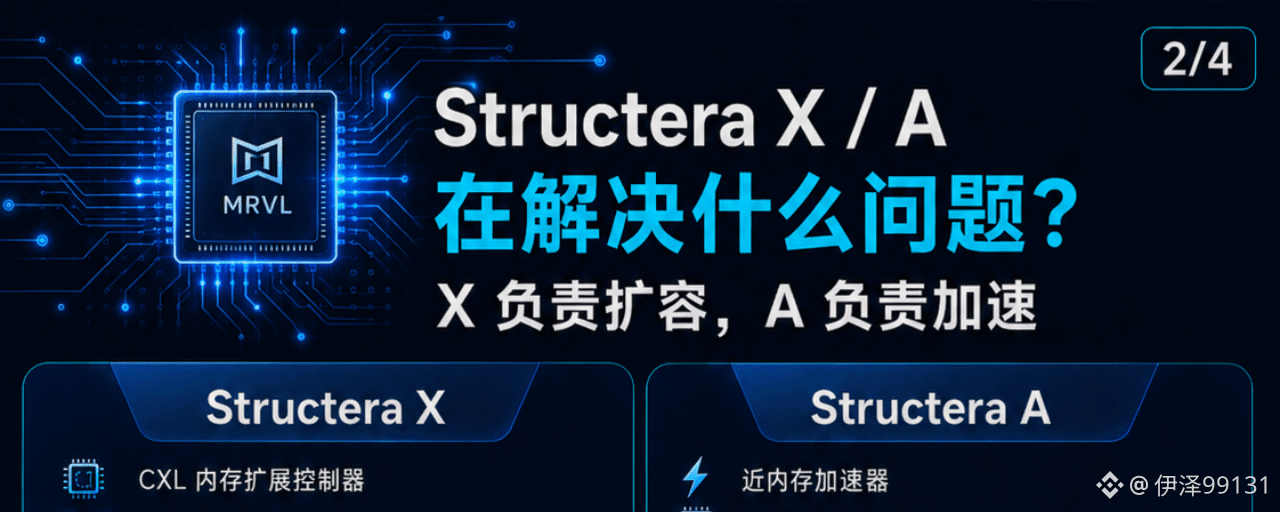
但这次 Structera X 和 Structera A 的重点,是把 MRVL 拉进了 AI 内存瓶颈这条主线。
现在 AI 数据中心最贵的东西不只是 GPU。
内存也越来越贵。
长上下文、多智能体、推理服务、向量数据库、in-memory database、推荐模型,这些场景都在疯狂吃 DRAM。
GPU 负责计算。
Memory 负责记忆。
光互联负责数据搬运。
如果内存不够,GPU 再强也会被卡住
في عصر الذكاء الاصطناعي، أصبحت جدار الذاكرة يتحول إلى عنق زجاجة في البنية التحتية بنفس أهمية البنية التحتية للاتصال الضوئي! و#Marvell تتولى تطوير هاتين الجدارين في الوقت نفسه!
过去大家看 Marvell,第一反应是 AI ASIC、光互联、SerDes、DSP、硅光、DCI。
但这次 Structera X 和 Structera A 的重点,是把 MRVL 拉进了 AI 内存瓶颈这条主线。
现在 AI 数据中心最贵的东西不只是 GPU。
内存也越来越贵。
长上下文、多智能体、推理服务、向量数据库、in-memory database、推荐模型,这些场景都在疯狂吃 DRAM。
GPU 负责计算。
Memory 负责记忆。
光互联负责数据搬运。
如果内存不够,GPU 再强也会被卡住
但这次 Structera X 和 Structera A 的重点,是把 MRVL 拉进了 AI 内存瓶颈这条主线。
现在 AI 数据中心最贵的东西不只是 GPU。
内存也越来越贵。
长上下文、多智能体、推理服务、向量数据库、in-memory database、推荐模型,这些场景都在疯狂吃 DRAM。
GPU 负责计算。
Memory 负责记忆。
光互联负责数据搬运。
如果内存不够,GPU 再强也会被卡住
3
3.9k
·
--
مقالة
قدرة الذاكرة في عصر الذكاء الاصطناعي، أصبحت الآن بنفس أهمية قدرات الحوسبة. إذا كانت وحدة معالجة الرسومات (GPU) هي قوة دماغ الحوسبة، فإن الذاكرة (memory) هي ذاكرة الدماغ. بدون ذاكرة، لا يمكن لأي ذكاء اصطناعي أن يذهب بعيدًا.التخزين هو الملك! في الليلة الماضية، حققت شركة مايكron $MU أداءً يكاد يقترب من الدرجة الكاملة في الإجابة!
$MU في هذه القوائم المالية، أعادت تعريف صناعة التخزين.
في عصر الذكاء الاصطناعي، لم يعد التخزين مجرد قطعة مساعدة، بل أصبح موردًا أساسيًا ضمن نظام الحوسبة.
أرقام الربع الثالث أصبحت بالفعل مثيرة للغاية.
الإيرادات 414.6 مليار دولار.
ربح السهم غير المتوافق مع مبادئ GAAP بمقدار 25.11 دولارًا.
هامش الربح الإجمالي يقارب 85%.
توقعات الربع الرابع أكثر قوة.
توقعات الإيرادات بين 490 و510 مليار دولار.
توقعات ربح السهم غير المتوافق مع مبادئ GAAP بين 30 و32 دولارًا.
توقع هامش الربح الإجمالي بنحو 86%.
لم يعد الأمر مجرد تجاوزٍ طفيف للتوقعات، بل دفع نموذج وول ستريت للأعلى خطوة كبيرة مباشرةً.
قدرة الذاكرة في عصر الذكاء الاصطناعي، أصبحت الآن بنفس أهمية قدرات الحوسبة. إذا كانت وحدة معالجة الرسومات (GPU) هي قوة دماغ الحوسبة، فإن الذاكرة (memory) هي ذاكرة الدماغ. بدون ذاكرة، لا يمكن لأي ذكاء اصطناعي أن يذهب بعيدًا.
التخزين هو الملك! في الليلة الماضية، حققت شركة مايكron $MU أداءً يكاد يقترب من الدرجة الكاملة في الإجابة!
$MU في هذه القوائم المالية، أعادت تعريف صناعة التخزين.
في عصر الذكاء الاصطناعي، لم يعد التخزين مجرد قطعة مساعدة، بل أصبح موردًا أساسيًا ضمن نظام الحوسبة.
أرقام الربع الثالث أصبحت بالفعل مثيرة للغاية.
الإيرادات 414.6 مليار دولار.
ربح السهم غير المتوافق مع مبادئ GAAP بمقدار 25.11 دولارًا.
هامش الربح الإجمالي يقارب 85%.
توقعات الربع الرابع أكثر قوة.
توقعات الإيرادات بين 490 و510 مليار دولار.
توقعات ربح السهم غير المتوافق مع مبادئ GAAP بين 30 و32 دولارًا.
توقع هامش الربح الإجمالي بنحو 86%.
لم يعد الأمر مجرد تجاوزٍ طفيف للتوقعات، بل دفع نموذج وول ستريت للأعلى خطوة كبيرة مباشرةً.
$MU في هذه القوائم المالية، أعادت تعريف صناعة التخزين.
في عصر الذكاء الاصطناعي، لم يعد التخزين مجرد قطعة مساعدة، بل أصبح موردًا أساسيًا ضمن نظام الحوسبة.
أرقام الربع الثالث أصبحت بالفعل مثيرة للغاية.
الإيرادات 414.6 مليار دولار.
ربح السهم غير المتوافق مع مبادئ GAAP بمقدار 25.11 دولارًا.
هامش الربح الإجمالي يقارب 85%.
توقعات الربع الرابع أكثر قوة.
توقعات الإيرادات بين 490 و510 مليار دولار.
توقعات ربح السهم غير المتوافق مع مبادئ GAAP بين 30 و32 دولارًا.
توقع هامش الربح الإجمالي بنحو 86%.
لم يعد الأمر مجرد تجاوزٍ طفيف للتوقعات، بل دفع نموذج وول ستريت للأعلى خطوة كبيرة مباشرةً.
3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
44,935 مشاهدات
590 يقومون بالنقاش
محضر اللجنة الفيدرالية للسوق المفتوحة | محضر الاحتياطي الفيدرالي يُظهر أن جميع المسؤولين تقريبًا يتوقعون مزيدًا من رفع أسعار الفائدة، مع استعداد بعضهم لزيادة أكبر في ديسمبر
Binance News
·46 إعجاب
·56.3k مشاهدات
AnthropicToDebutAfter$83IPOPricing
11,349 مشاهدات
64 يقومون بالنقاش
NvidiaBoardReportedlySplitOverHuang’sReturn
14,886 مشاهدات
246 يقومون بالنقاش