
过去大家看 Marvell,第一反应是 AI ASIC、光互联、SerDes、DSP、硅光、DCI。
但这次 Structera X 和 Structera A 的重点,是把 MRVL 拉进了 AI 内存瓶颈这条主线。
现在 AI 数据中心最贵的东西不只是 GPU。
内存也越来越贵。
长上下文、多智能体、推理服务、向量数据库、in-memory database、推荐模型,这些场景都在疯狂吃 DRAM。
GPU 负责计算。
Memory 负责记忆。
光互联负责数据搬运。
如果内存不够,GPU 再强也会被卡住
هذه هي أهمية حل CXL الذي تقدمه MRVL هذه المرة
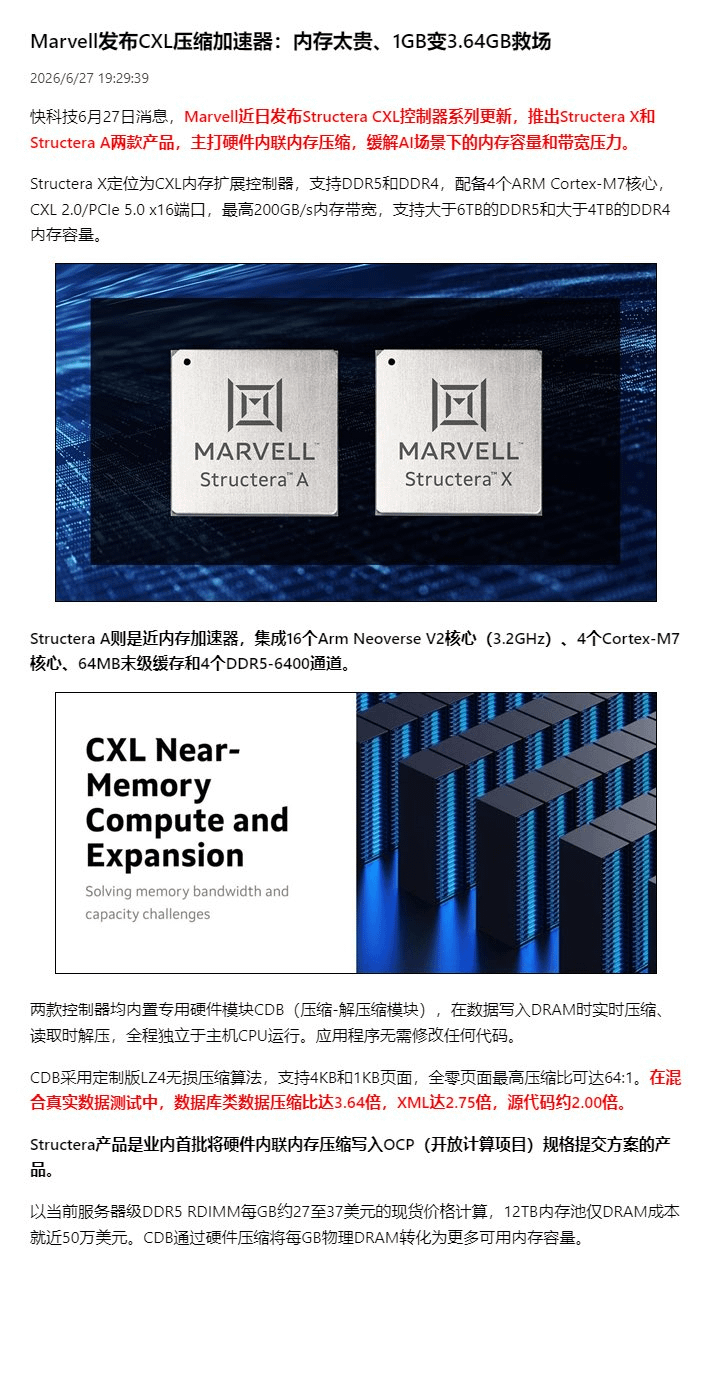
جوهر Structera X وStructera A ليس مجرد إضافة متحكم ذاكرة آخر، بل إدخال DRAM الخارجي للخادم عبر CXL، ثم استخدام الضغط العتادي المدمج لتحويل كل 1GB من الذاكرة الفيزيائية إلى سعة قابلة للاستخدام أكبر.
في البيانات الرسمية، يمكن أن يصل معدل ضغط بيانات قواعد البيانات إلى 3.64x كحد أقصى.
XML بحوالي 2.75x.
الشفرة المصدرية بحوالي 2.0x.
وبالطبع، هذا لا يعني أن كل البيانات يمكن أن تتحول من 1GB إلى 3.64GB.
معدل الضغط يعتمد على نوع البيانات.
لكن النقطة الأهم هي:
إذا تمكنت hyperscaler من زيادة السعة الفعلية للذاكرة لجزء من البيانات القابلة للضغط عبر الضغط العتادي، فسيعادل ذلك تخفيف نقص الذاكرة وضغوط التكلفة من دون زيادة كبيرة في مشتريات DRAM.
هذا الأمر جذاب جدًا لمزودي الخدمات السحابية.
لأن DDR5 RDIMM بمستوى الخادم أصبحت الآن باهظة الثمن بالفعل.
حوض ذاكرة بسعة 12TB، وقد تقترب كلفة DRAM وحدها من 500 ألف دولار.
عندما يكون توسع البنية التحتية للذكاء الاصطناعي أسرع من سرعة إمداد مصانع الرقائق، فإن الذاكرة لم تعد مجرد ملحق عادي، بل أصبحت موردًا استراتيجيًا.
وهذا يسير على نفس الخط الذي كشفت عنه Micron مؤخرًا في نتائجها المالية.
الذكاء الاصطناعي يعيد تسعير التخزين والذاكرة من سلعة دورية إلى عنق زجاجة في البنية التحتية.
$MU يحل مشكلة الإمداد بـ HBM وDRAM وNAND.
$MRVL ما يتم حله هذه المرة هو:
عندما تصبح الذاكرة أغلى فأغلى، كيف نجعل كل GB أكثر قيمة.
هذا هو الجانب الحقيقي اللافت في Structera.
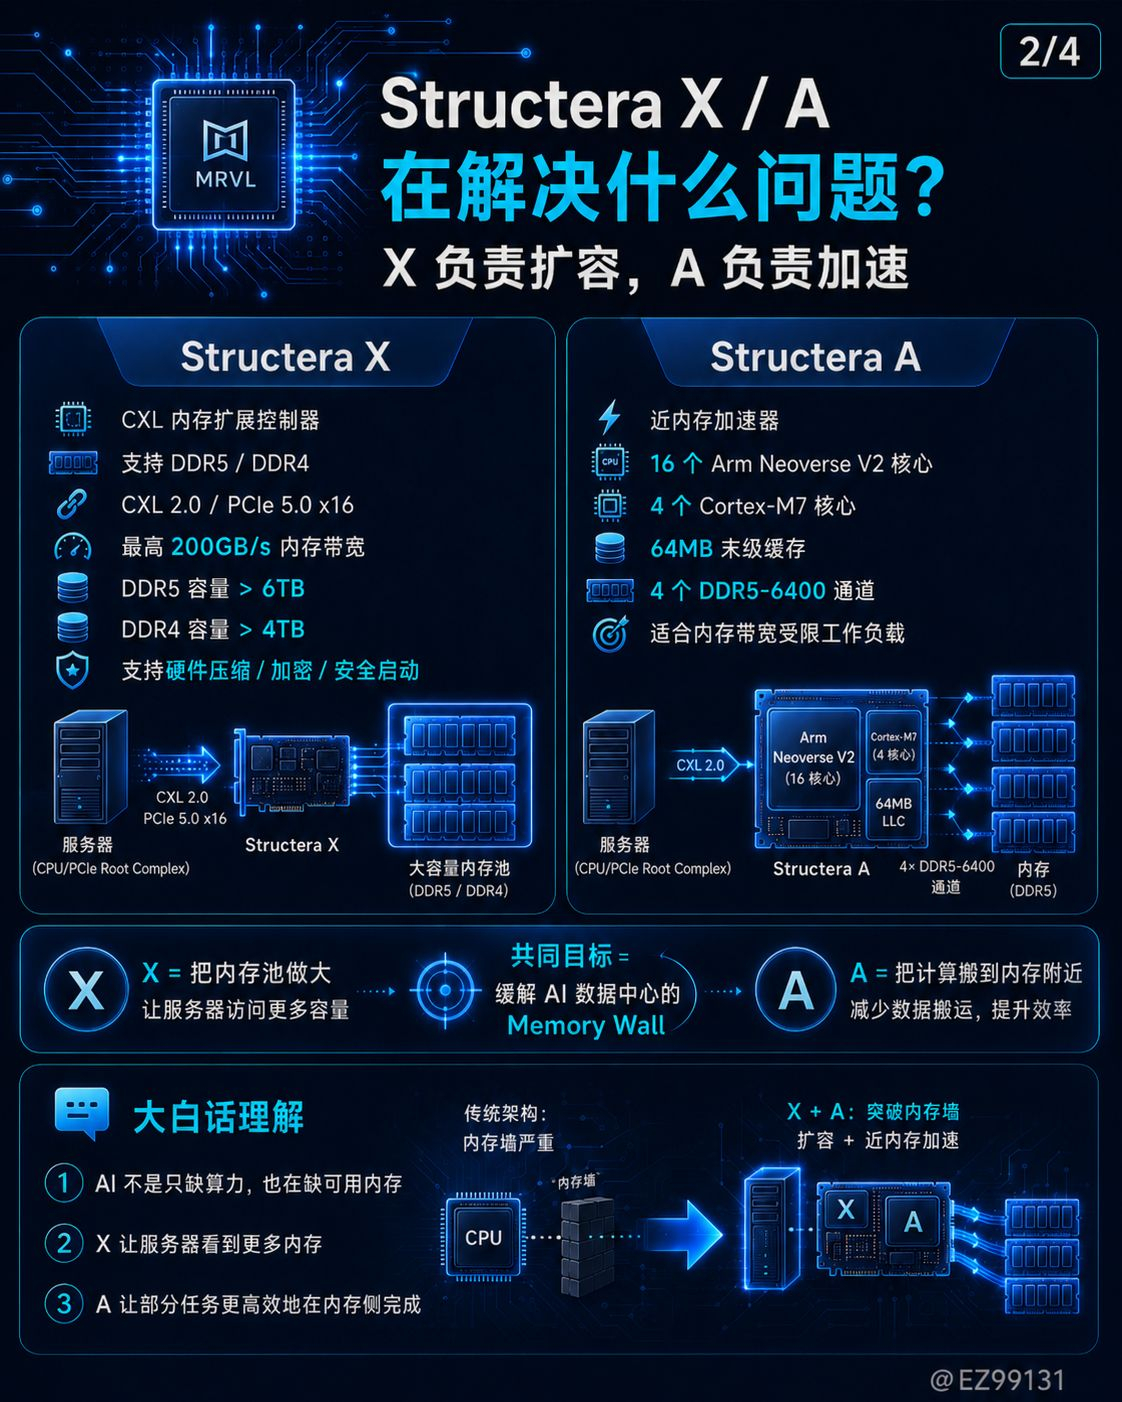
Structera X أقرب إلى متحكم في توسيع الذاكرة.
هو يحل مسألة كيف نجعل حوض ذاكرة الخوادم أكبر.
Structera A أقرب إلى معجّل حوسبة قريب من الذاكرة.
هو يحل مسألة: هل يمكن نقل الحوسبة إلى قرب الذاكرة في بعض المهام المقيدة بعرض النطاق الترددي للذاكرة.
ببساطة شديدة:
X مسؤولة عن التوسعة.
A مسؤولة عن التسريع.
معًا، يحلان جدار الذاكرة في مراكز بيانات عصر الذكاء الاصطناعي.
لأن خط منتجات Structera ليس أول مرة يظهر فيها اليوم، بل تم إطلاقه منذ عام 2024 على الأقل.
هذه المرة يبدو الأمر أقرب إلى أن Marvell تعيد القيمة الاقتصادية لـ “CXL + الضغط العتادي” إلى الواجهة.
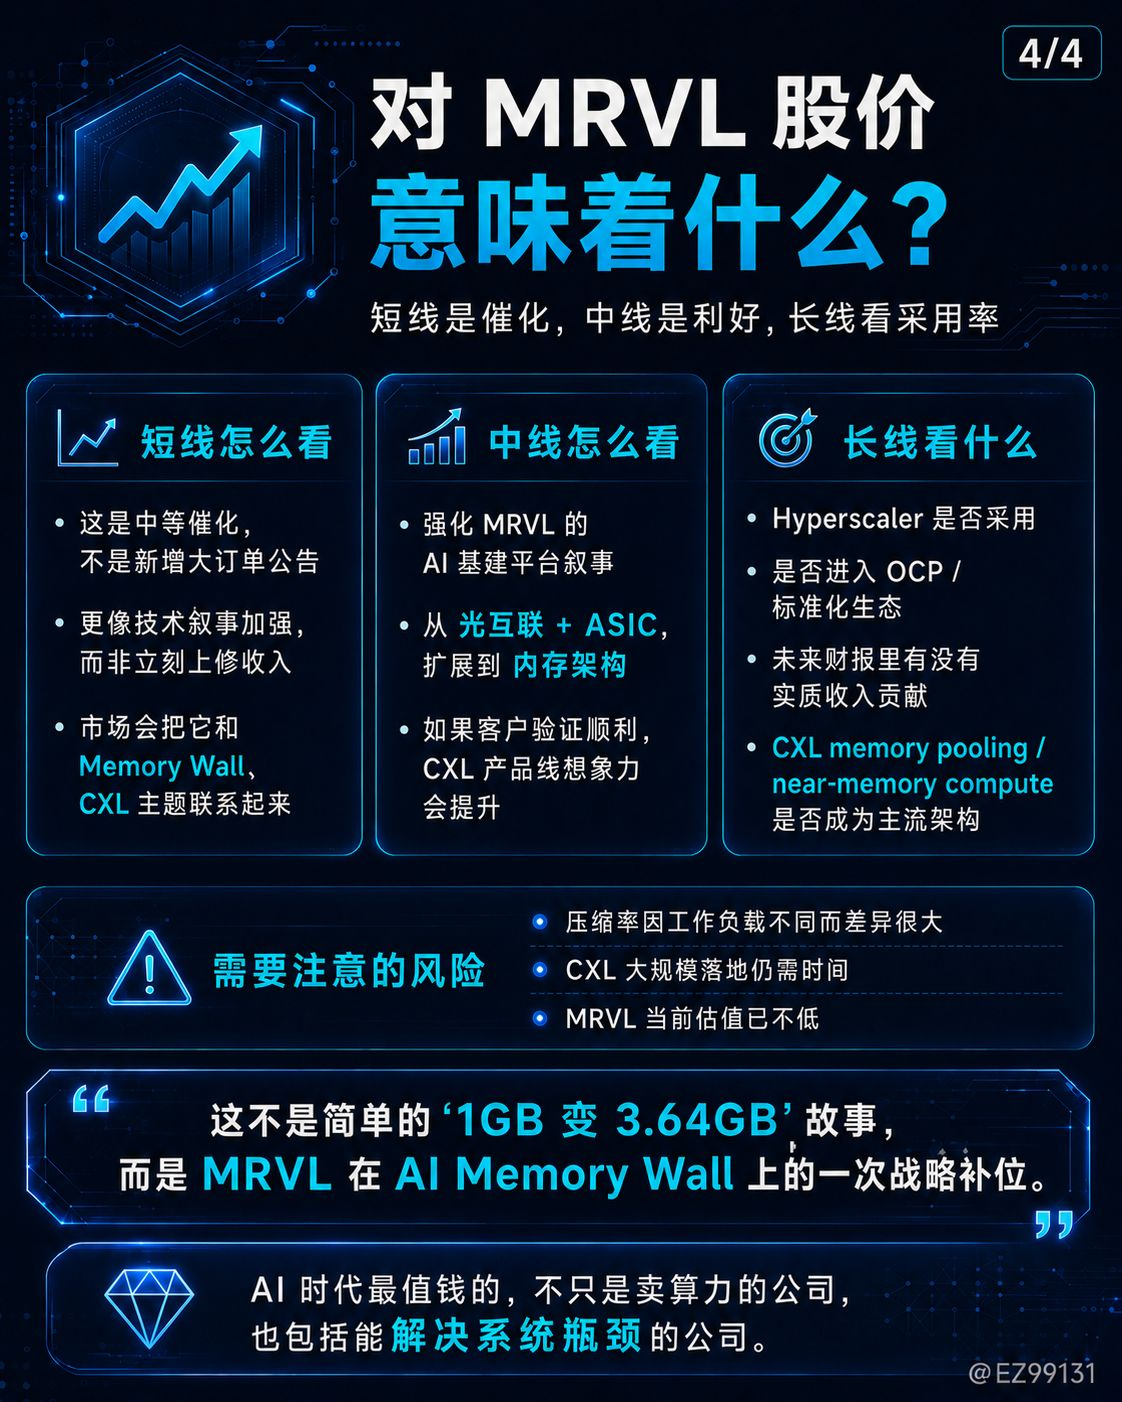
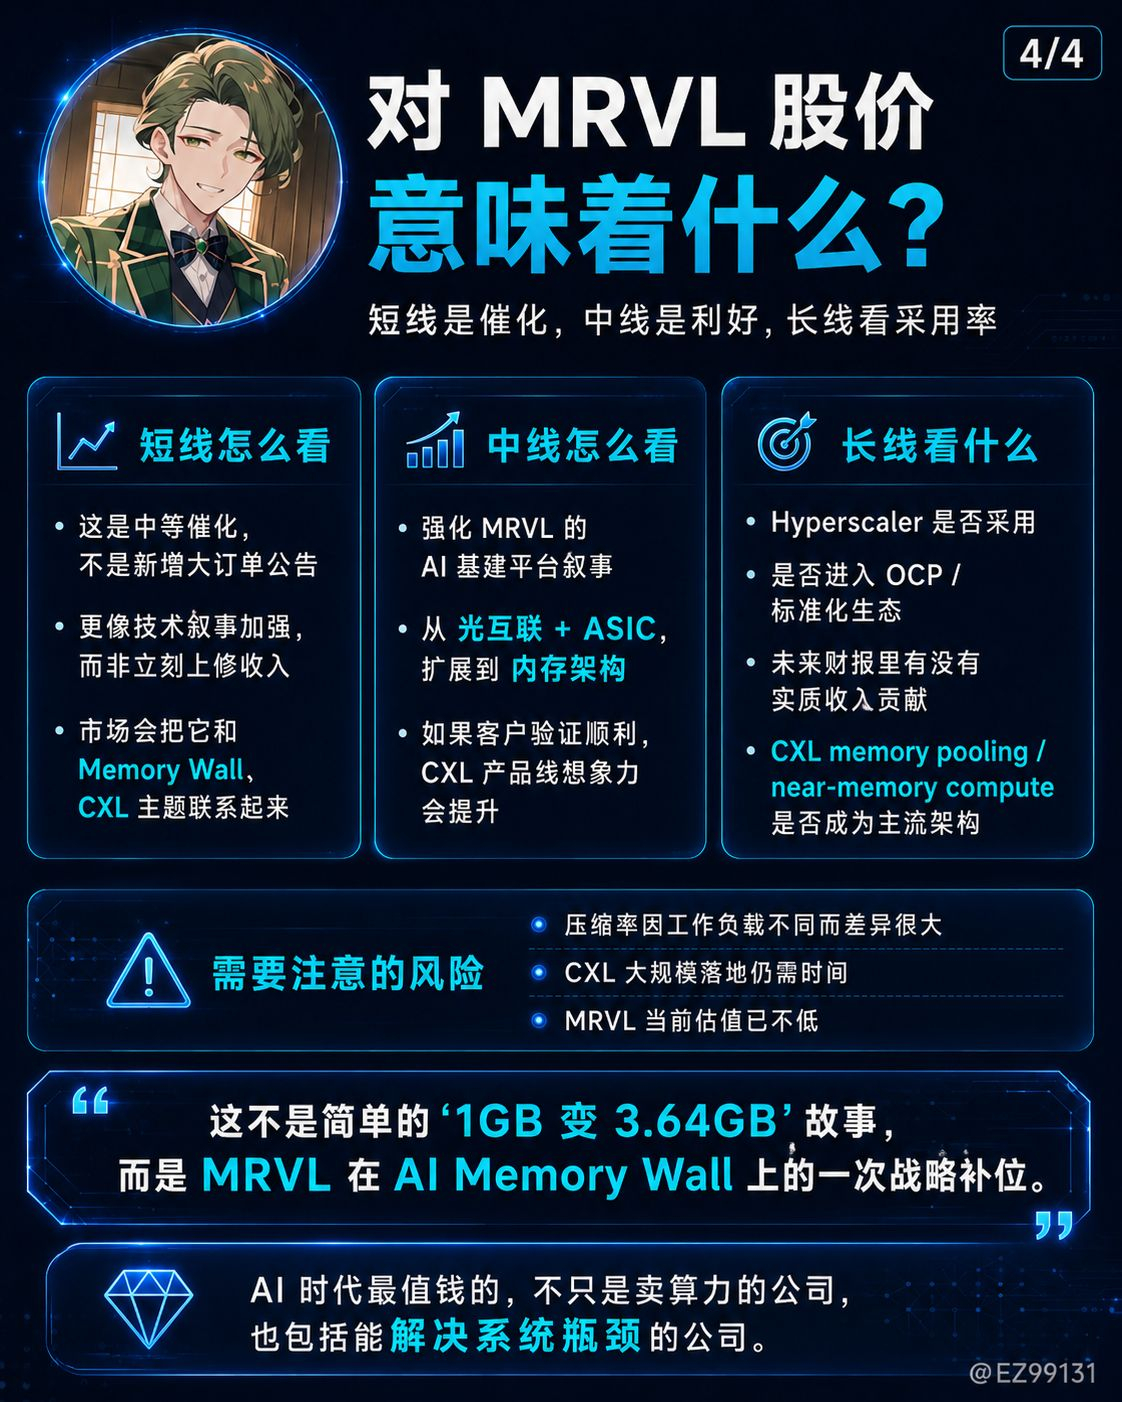
لذلك، وعلى المدى القصير، فهي ليست خبرًا إيجابيًا تقليديًا من حيث الطلبات.
لكن على المدى المتوسط والطويل، فهو مهم جدًا للسردية الخاصة بـ MRVL.
لأن صورة البنية التحتية للذكاء الاصطناعي لدى MRVL أصبحت أكثر اكتمالًا فأكثر
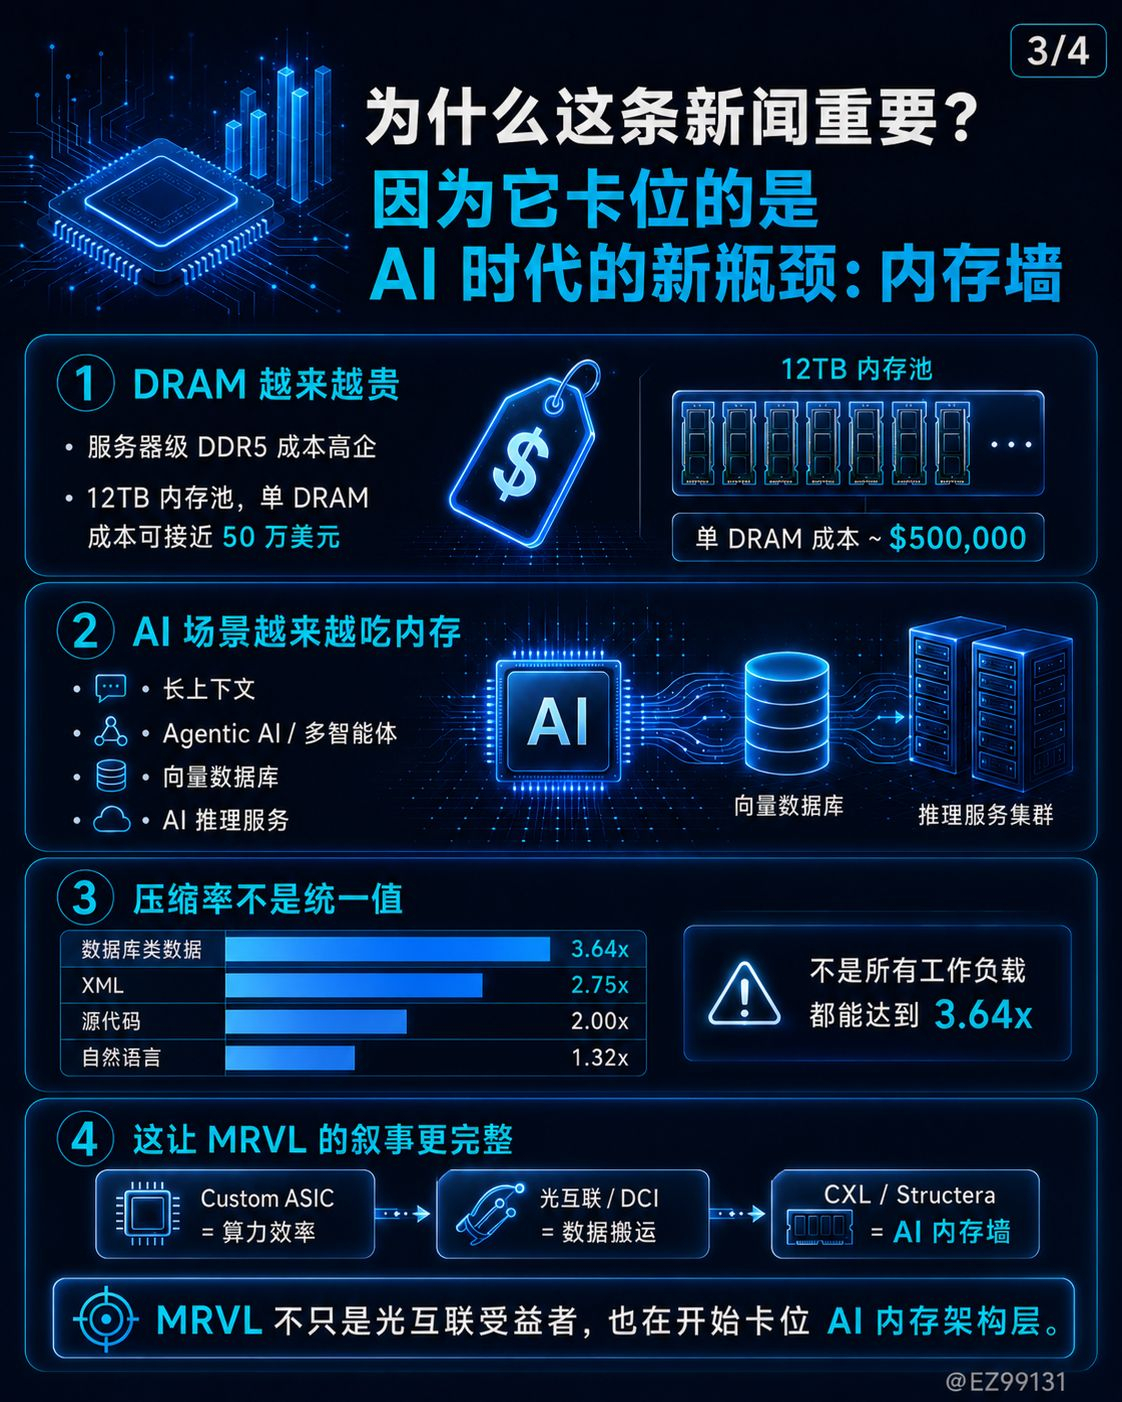
الجزء الأول هو custom ASIC.
حل مشكلة كفاءة حوسبة الذكاء الاصطناعي
الجزء الثاني هو الربط الضوئي و coherent DCI.
حل مشكلة نقل بيانات الذكاء الاصطناعي.
الجزء الثالث هو CXL و memory expansion.
حل جدار ذاكرة الذكاء الاصطناعي.
وإذا أضفنا photonic fabric من Celestial AI، فإن Marvell تتحرك فعليًا في اتجاه واحد:
هو لا يبيع مجرد شريحة منفردة.
إنه يريد أن يصبح منصة أشباه الموصلات الأساسية للبنية التحتية لبيانات الذكاء الاصطناعي.
هذه النقطة بالغة الأهمية.
المرحلة التالية من البنية التحتية للذكاء الاصطناعي لن تقتصر على النظر إلى من يستطيع توفير GPU.
بل من يستطيع حل الاختناقات على مستوى النظام.
عنق الزجاجة في الحوسبة
عنق الزجاجة في الذاكرة
عنق الزجاجة في الشبكة
عنق الزجاجة في استهلاك الطاقة
كلما كبر مركز البيانات، زادت الاختناقات.
وMRVL موجودة بالضبط بين كثير من الاختناقات.
وهذا يوضح أن Marvell ليست مستفيدة من الربط الضوئي فقط، وليست مستفيدة من ASIC فقط.
وهي أيضًا تقتحم الموقع على مستوى معمارية الذاكرة.
إذا أصبحت CXL memory pooling وCXL expansion وnear-memory compute في المستقبل معمارية قياسية لدى hyperscaler، فستكون Structera سلسلة منتجات ذات إمكانات تخيلية كبيرة جدًا.
المخاطر تكمن في:
أولًا، هذه الرسالة الآن أقرب إلى سردية تقنية ومنتجية، وليست إعلانًا عن طلبية كبيرة جديدة.
ثانيًا، النشر واسع النطاق لـ CXL لا يزال يحتاج إلى تحقق العملاء، ونضج المنظومة، وتكييف البرمجيات.
ثالثًا، معدل الضغط لا يصل دائمًا إلى 3.64x في كل السيناريوهات، والنتيجة الفعلية تعتمد على workload.
رابعًا، تقييم MRVL الآن ليس منخفضًا، والسوق يحتاج أن يرى هذه المنتجات تدخل النتائج المالية في النهاية، لا أن تبقى مجرد قصة تقنية.
إذا تم اعتماده على نطاق واسع من قبل hyperscaler، فستكون أهميته كبيرة جدًا.
ما يعززه فعلاً هو حكم واحد:
في عصر الذكاء الاصطناعي، تتحول جدار الذاكرة إلى عنق زجاجة في البنية التحتية لا يقل أهمية عن الربط الضوئي.
ومارفل تعمل في الوقت نفسه على بناء هذين الجدارين.
هذا ليس مجرد استعراض من نوع “1GB يتحول إلى 3.64GB”.
هذه هي تسوية Marvell الاستراتيجية في اتجاه AI memory wall.
إذا استمر توسع حوسبة الذكاء الاصطناعي، فإن الشركات الأكثر قيمة في المستقبل لن تكون فقط الشركات التي تبيع القدرة الحاسوبية.
ويشمل أيضًا الشركات التي تمنع القوة الحاسوبية من أن تُشل بسبب الذاكرة والشبكات ونقل البيانات.
$MRVL يتحرك نحو هذا الموقع.