
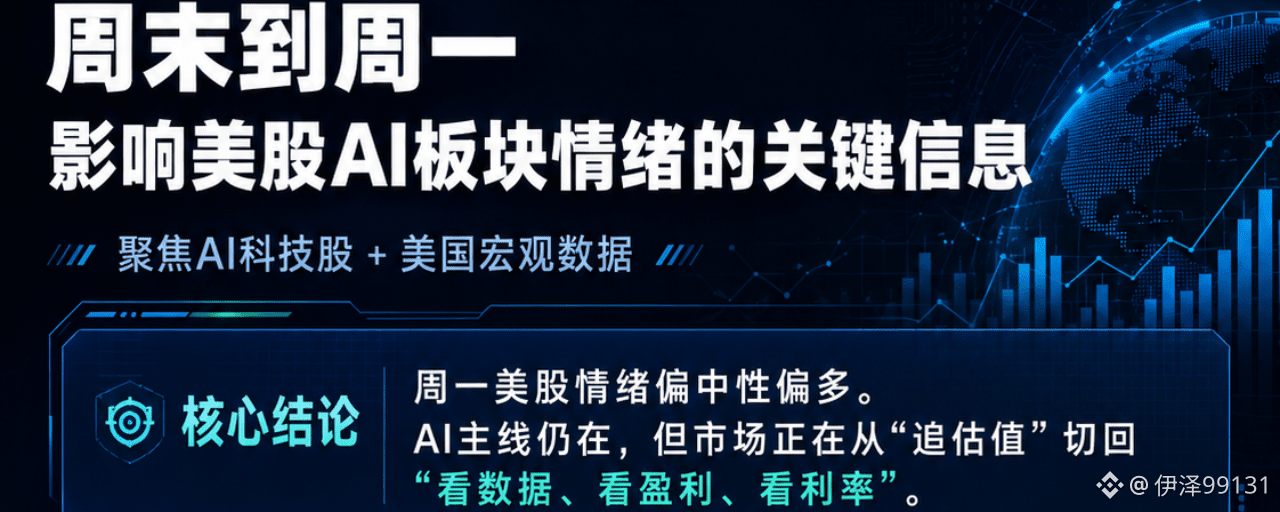

عطلة نهاية الأسبوع → موجز أسواق الولايات المتحدة ليوم الاثنين
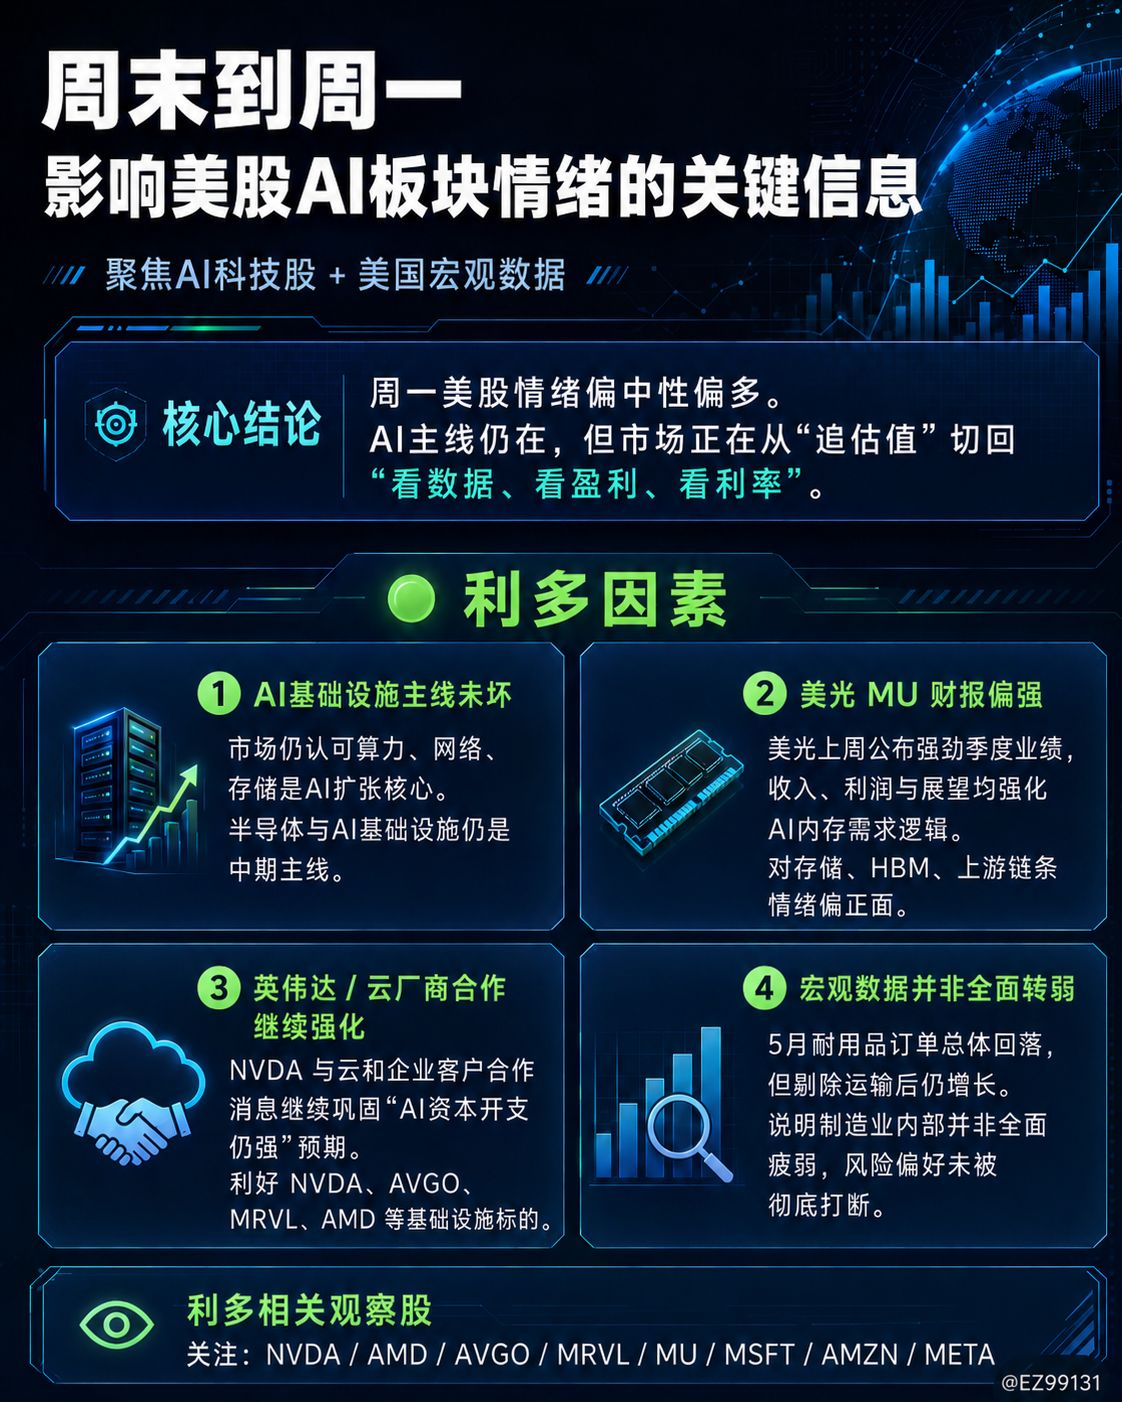
🟢 تطورات إيجابية
خفّت حدة التوترات في الشرق الأوسط، ما دعم الأصول ذات المخاطر
أكبر عامل مُحرّك للقطاع/السوق في يوم الاثنين من تقرير عن تهدئة تدريجية بين الولايات المتحدة وإيران بعد تبادلات عسكرية خلال عطلة نهاية الأسبوع. فَسّرَت الأسواق آخر التطورات على أنها تقلّل احتمال حدوث اضطراب طويل الأمد في شحن النفط. تحرّكت عقود الأسهم الأمريكية الآجلة، وخاصة عقود ناسداك الآجلة، إلى أعلى قبل الافتتاح، حيث عاد المستثمرون إلى الأصول المرتبطة بالنمو. (رويترز)
الأكثر إيجابية بالنسبة لـ
$NVDA $AMD $AVGO $MRVL $ARM
لا تزال أسعار النفط أدنى بكثير من مستويات الذعر
رغم العناوين الجيوسياسية، ظلت أسعار النفط مستقرة نسبيًا بدلًا من أن تقفز بصورة حادة.
انخفاض أسعار الطاقة عمومًا:
تخفيف الضغوط التضخمية
تحسن توقعات سياسة الاحتياطي الفيدرالي المستقبلية، ما يدعم أسهم النمو طويلة الأجل. ويصب ذلك خصوصًا في مصلحة شركات البنية التحتية للذكاء الاصطناعي، التي تتأثر تقييماتها بأسعار الفائدة. (Reuters)
لا يزال الإنفاق على البنية التحتية للذكاء الاصطناعي الموضوع المهيمن على المدى الطويل
رغم انتقائية المستثمرين المتزايدة، لا تزال التقارير تشير إلى أن شركات أشباه الموصلات والذاكرة كانت القطاع الأفضل أداءً في عام 2026.
تشمل الشركات التي لا تزال تستفيد من الإنفاق الرأسمالي على الذكاء الاصطناعي:
NVDA MU WDC STX SK Hynix Samsung
لا تزال سردية السوق تتمحور حول البنية التحتية للذكاء الاصطناعي، لا برمجيات الذكاء الاصطناعي الاستهلاكية. (The Guardian)
🔴 تطورات سلبية
استمرار المخاوف بشأن تقييمات الذكاء الاصطناعي
لا تزال التقييمات تمثل أكبر عائق.
يواصل المستثمرون التساؤل عن:
ما إذا كان بإمكان الشركات العملاقة في مجال الحوسبة السحابية مواصلة الإنفاق على الذكاء الاصطناعي
متى تحقق استثمارات الذكاء الاصطناعي تدفقات نقدية ملموسة
ما إذا كانت مضاعفات تقييم شركات أشباه الموصلات الحالية مستدامة
استمر جني الأرباح في أسهم العديد من الشركات الرائدة في الذكاء الاصطناعي بعد نصف أول استثنائي من العام. (Reuters) 2. لا تزال المخاوف من ارتفاع أسعار الفائدة قائمة. ورغم تراجع المخاطر الجيوسياسية، لا تزال الأسواق تركز على التضخم وسياسة الاحتياطي الفيدرالي.
أبقت التعليقات الأخيرة التوقعات قائمة بأن أسعار الفائدة قد تظل مرتفعة لفترة أطول إذا استمر التضخم.
ارتفاع العوائد الحقيقية يؤثر سلبًا عمومًا على:
NVDA MSFT AMZN GOOGL META وأسهم أخرى للذكاء الاصطناعي طويلة الأجل.
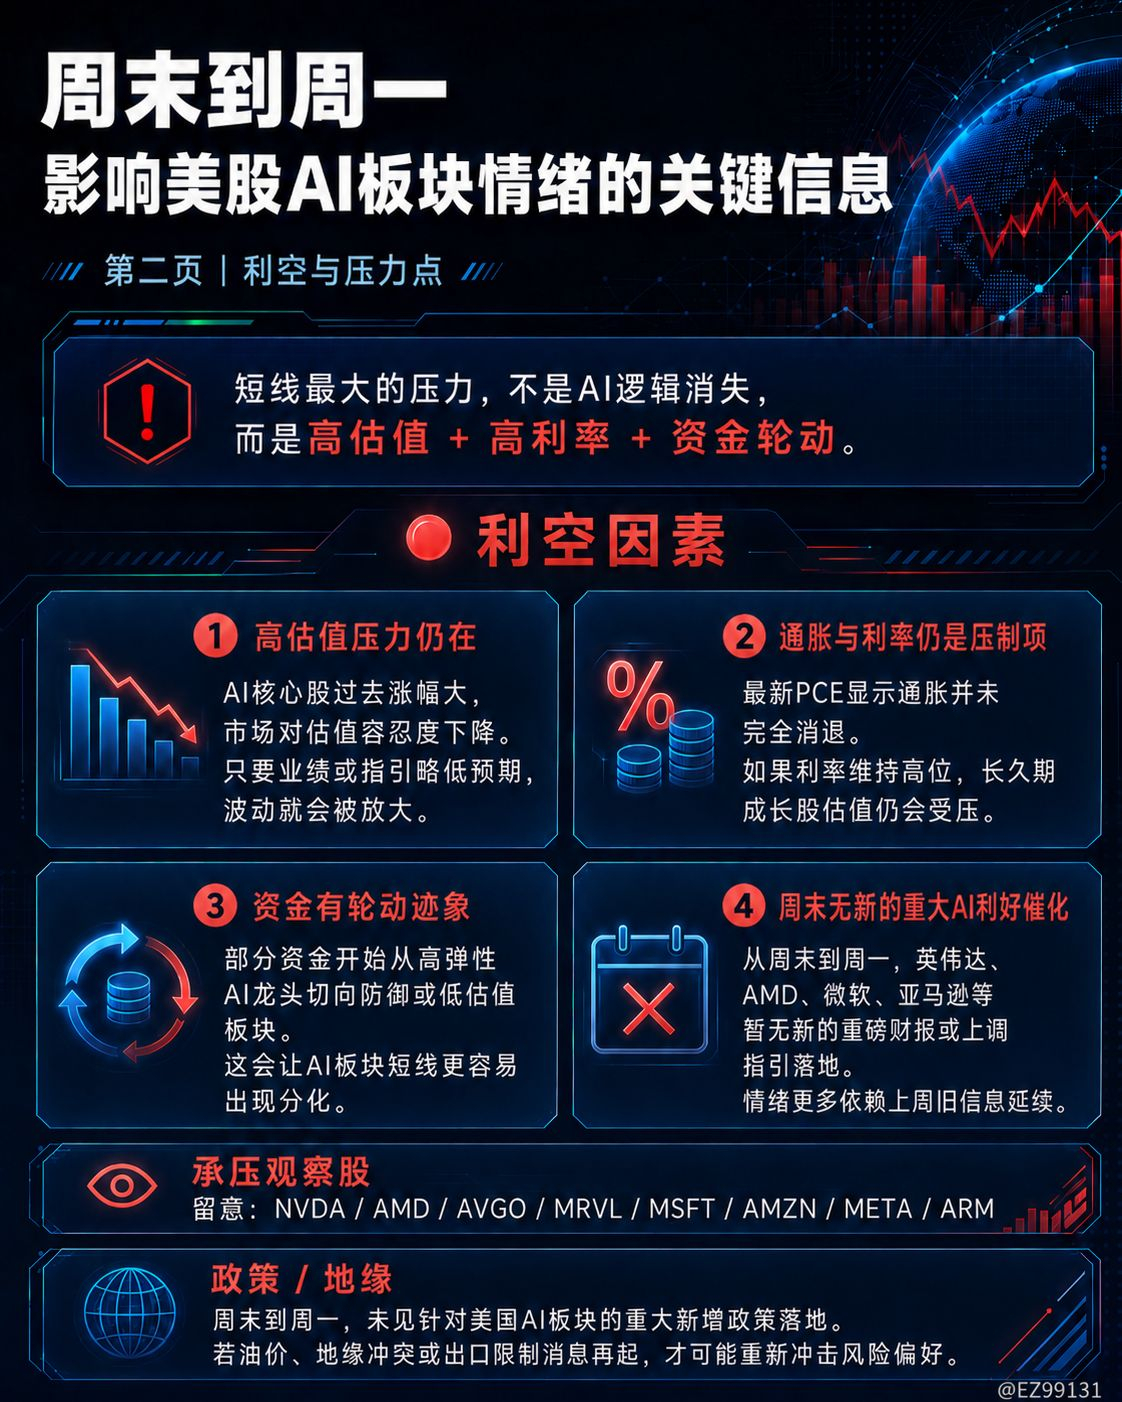
التحول بعيدًا عن شركات الذكاء الاصطناعي العملاقة: تشير عدة تقارير إلى أن أسهم أشباه الموصلات تفوقت كثيرًا، وأن المستثمرين بدأوا التحول إلى قطاعات أخرى
كان أداء أسهم البرمجيات وشركات الذكاء الاصطناعي العملاقة أضعف مؤخرًا
لا يعني هذا بالضرورة أن دورة الذكاء الاصطناعي تقترب من نهايتها، لكنه يزيد التقلبات على المدى القصير. (The Guardian)
تحديثات تخص شركات الذكاء الاصطناعي
NVIDIA (NVDA) لم يصدر أي إعلان مهم عن الشركة خلال عطلة نهاية الأسبوع. ولا تزال شديدة التأثر بالمعنويات الاقتصادية الكلية وتوقعات الإنفاق الرأسمالي على الذكاء الاصطناعي.
من المرجح أن تتحرك بالتوازي مع اتجاه ناسداك وعوائد سندات الخزانة.
Marvell (MRVL)
لا توجد أخبار مهمة تخص شركات بعينها.
تواصل التداول مدفوعةً أساسًا بمعنويات السوق تجاه شبكات الذكاء الاصطناعي والرقائق المصممة حسب الطلب.
Broadcom (AVGO) لم تطرأ تطورات مهمة خلال عطلة نهاية الأسبوع. AMD
لا يوجد محفز مهم خاص بشركة بعينها.
Micron (MU) لم تصدر أي توجيهات جديدة منذ إعلان نتائج الأسبوع الماضي.
لا تزال تُعد من أبرز المستفيدين من الطلب على ذاكرة الذكاء الاصطناعي، رغم جني الأرباح مؤخرًا. (Reuters)
Nokia (NOK)
لم ترد أخبار مهمة مرتبطة بالذكاء الاصطناعي خلال عطلة نهاية الأسبوع.
SHAZ
لم يصدر أي إعلان جديد مهم عن الشركة خلال عطلة نهاية الأسبوع.
الأرباح / التوجيهات: لم تطرأ خلال عطلة نهاية الأسبوع أي تحديثات مهمة بشأن أرباح شركات الذكاء الاصطناعي أو توجيهاتها.
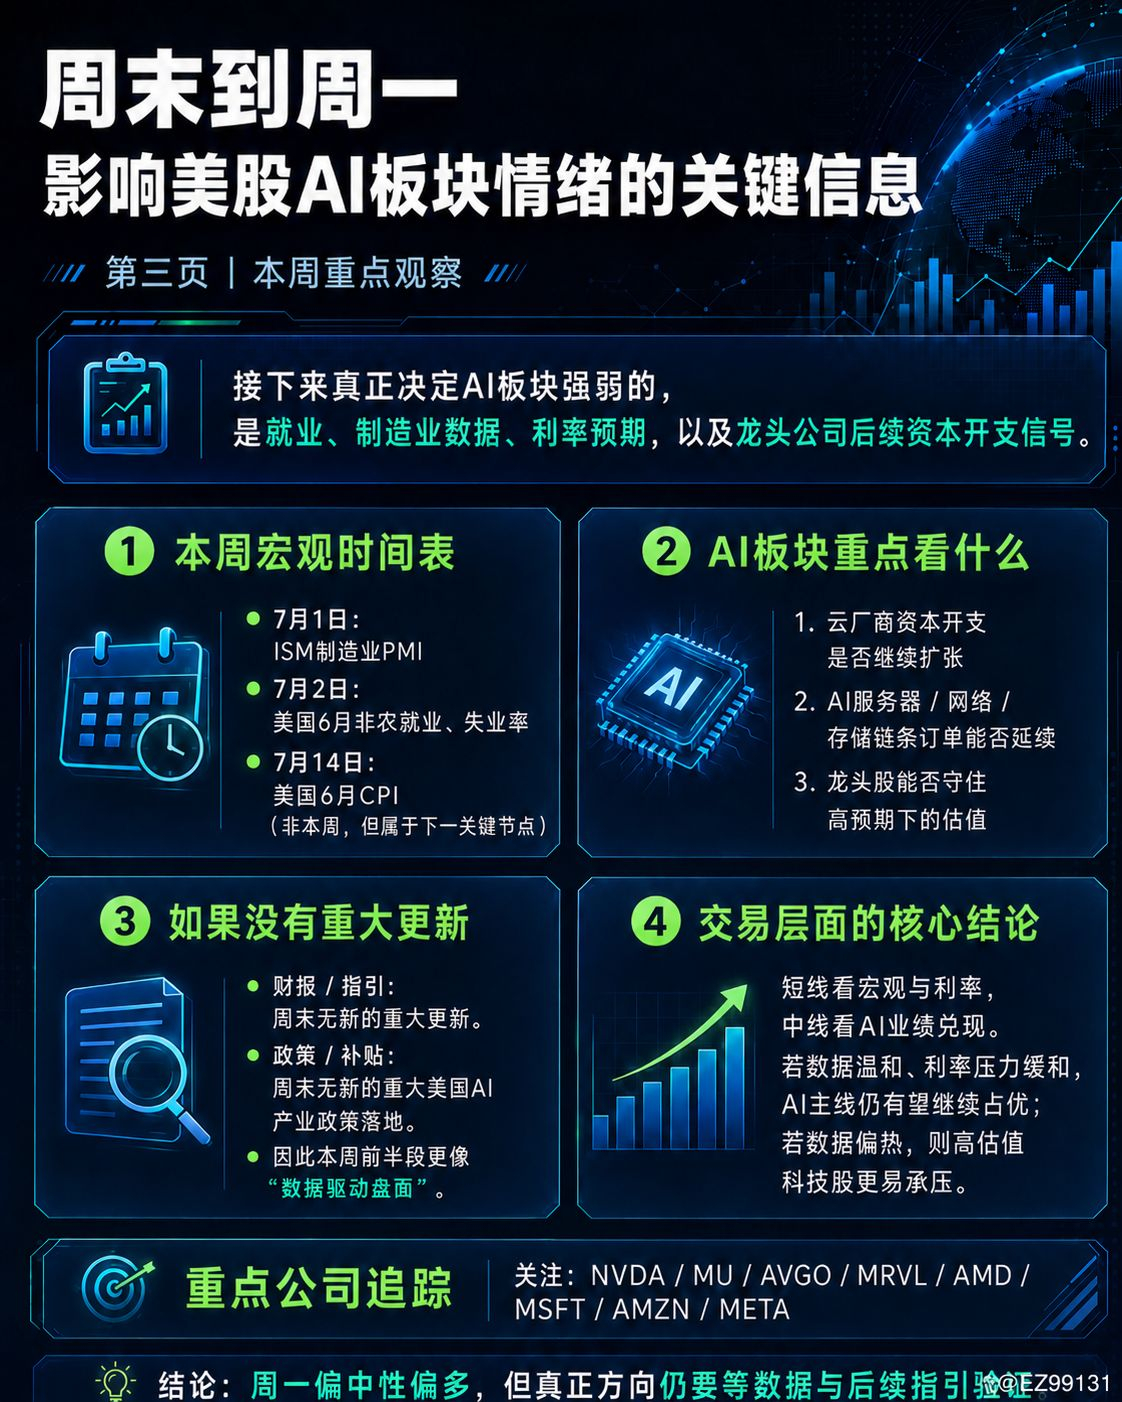
الأحداث الاقتصادية الكلية التي تجدر متابعتها هذا الأسبوع
أسبوع التداول هذا أقصر من المعتاد.
تشمل الأحداث الرئيسية:
الثلاثاء: ثقة المستهلك، وفرص العمل المتاحة وفقًا لتقرير JOLTS
الأربعاء: توظيف ADP، ومؤشر ISM لمديري المشتريات في قطاع التصنيع
الخميس: الوظائف غير الزراعية الأمريكية، ومعدل البطالة، ومتوسط الأجور بالساعة (تُصدر البيانات مبكرًا بسبب عطلة يوم الاستقلال)
الجمعة: أُغلقت أسواق الأسهم الأمريكية احتفالًا بيوم الاستقلال. (Schwab Brokerage)
من المرجح أن تكون تقارير سوق العمل هذه أكبر العوامل المؤثرة في عوائد سندات الخزانة وأداء أسهم الذكاء الاصطناعي هذا الأسبوع.
السياسات / الجغرافيا السياسية
إيجابي
أدى ورود تقارير عن خفض التصعيد بين الولايات المتحدة وإيران إلى تراجع المخاوف الفورية من صراع مطول واضطراب كبير في مضيق هرمز. (Reuters)
لا تزال المخاطر قائمة: وقف إطلاق النار والتقدم الدبلوماسي هشّان، وقد تتفاعل الأسواق بسرعة إذا تصاعدت التوترات مجددًا. (Reuters) المعنويات العامة ليوم الاثنين: العوامل الإيجابية
✅ تراجع حدة التوترات الجيوسياسية
✅ استقرار أسعار النفط
✅ قوة الطلب طويل الأجل على البنية التحتية للذكاء الاصطناعي
العوامل السلبية
⚠️ استمرار الضغوط على تقييمات الشركات الرائدة في الذكاء الاصطناعي
⚠️ المخاوف من بقاء أسعار الفائدة مرتفعة لفترة أطول
⚠️ جني الأرباح بعد نصف أول قوي جدًا لأسهم أشباه الموصلات
تبدو الظروف قبيل افتتاح الأسواق يوم الاثنين بناءة إلى حد ما لأسهم الذكاء الاصطناعي الأمريكية، إذ يدعم تراجع التوترات الجيوسياسية والاحتواء النسبي لأسعار النفط الإقبال على المخاطرة. لكن تركيز السوق يتحول من العناوين الجيوسياسية إلى توقعات الاحتياطي الفيدرالي وبيانات سوق العمل واستدامة الإنفاق الرأسمالي على الذكاء الاصطناعي، وهي عوامل يُرجح أن تحدد ما إذا كان قطاع الذكاء الاصطناعي سيستعيد زخمه في وقت لاحق من الأسبوع.