

ارتفعت أسعار خوادم إنفيديا بأكثر من 15%.
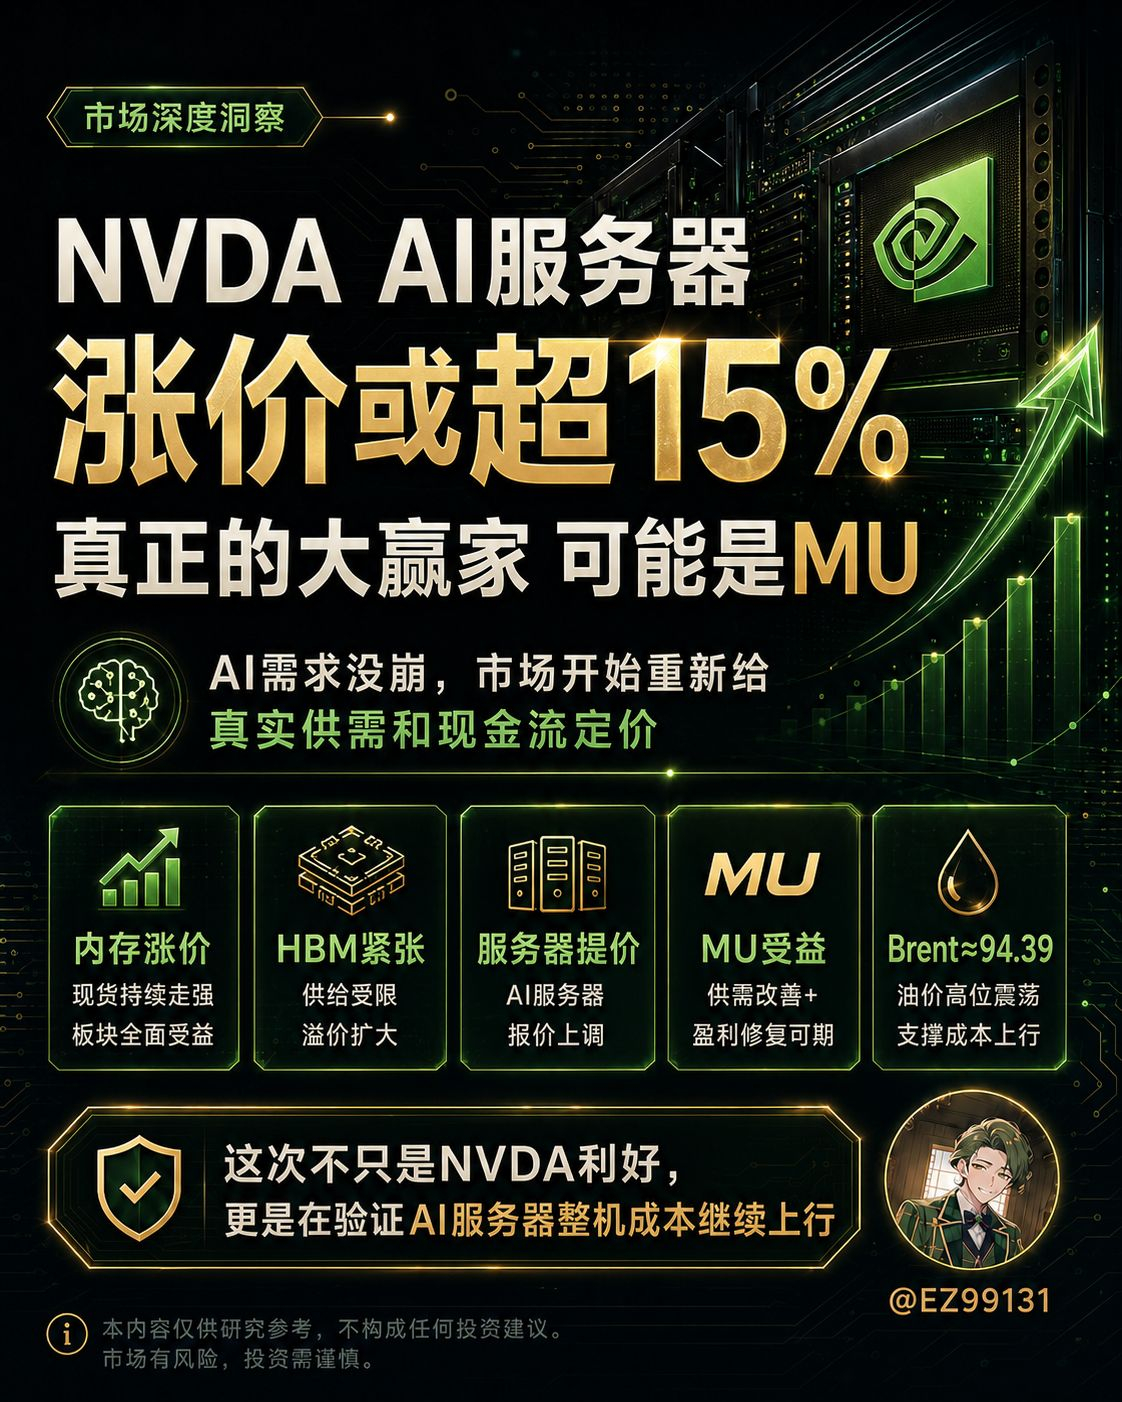
① أهم خبر إيجابي
1. كشف النقاب عن أن خوادم $NVDA شهدت زيادة تزيد على 15%، وقد لا يكون المستفيد الحقيقي ليس إنفيديا فقط
ذكرت بلومبرغ يوم السبت أن بعض أكبر عملاء إنفيديا تلقوا بالفعل إشعارات، وأن أسعار الخوادم التي تعمل بشرائح الذكاء الاصطناعي سترتفع في كثير من الحالات بنسبة تزيد على 15%.
ومن شأن الزيادة في الأسعار أن تؤثر بشكل أساسي على الأنظمة التي تبدأ عمليات تسليمها في أوائل عام 2027، بما في ذلك:
فيرا روبين
غريس بلاكويل
والسبب الرئيسي وراء هذه الزيادة في الأسعار هو:
شهدت أسعار رقائق الذاكرة ارتفاعًا كبيرًا.
لقد أكد رويترز تقرير بلومبرغ هذا.
لقد كان السوق يناقش منذ عدة أشهر:
هل اقتربت دورة HBM من ذروتها؟
لكن الإشارات الظاهرة الآن تشير إلى العكس:
بدأت أسعار الذاكرة ترتفع إلى حد يدفع مباشرةً أسعار خوادم الذكاء الاصطناعي بأكملها إلى الأعلى.
هذا الخبر لا يصب في مصلحة $NVDA فحسب.
بالنسبة إلى:
$MU
SK hynix
Samsung
سلسلة توريد HBM
قد يكون الأمر الأهم على العكس من ذلك.
بدأ مصنعو الخوادم بالفعل بتمرير التكاليف مباشرة إلى عملائهم مثل Microsoft وGoogle وOracle.
يشير هذا إلى أن الطلب على الذكاء الاصطناعي لا يزال قوياً إلى درجة أن:
لم يؤد ارتفاع الأسعار إلى تراجع الطلب على الفور.
لكن ثمة خطر أيضاً هنا.
إذا ازدادت تكلفة خوادم الذكاء الاصطناعي، فهل سيبدأ كبار مزودي الخدمات السحابية مستقبلاً في إعادة حساب:
كم إيراداً إضافياً من الذكاء الاصطناعي يمكن تحقيقه مقابل كل دولار إضافي من Capex؟
سيكون هذا سؤالاً مهماً للغاية في العام المقبل.
لذلك، فإن التقييم
إيجابي على المدى القصير لـNVDA وMU، وعلى المدى الطويل سيزيد تركيز السوق على عائد Capex في مجال الذكاء الاصطناعي.
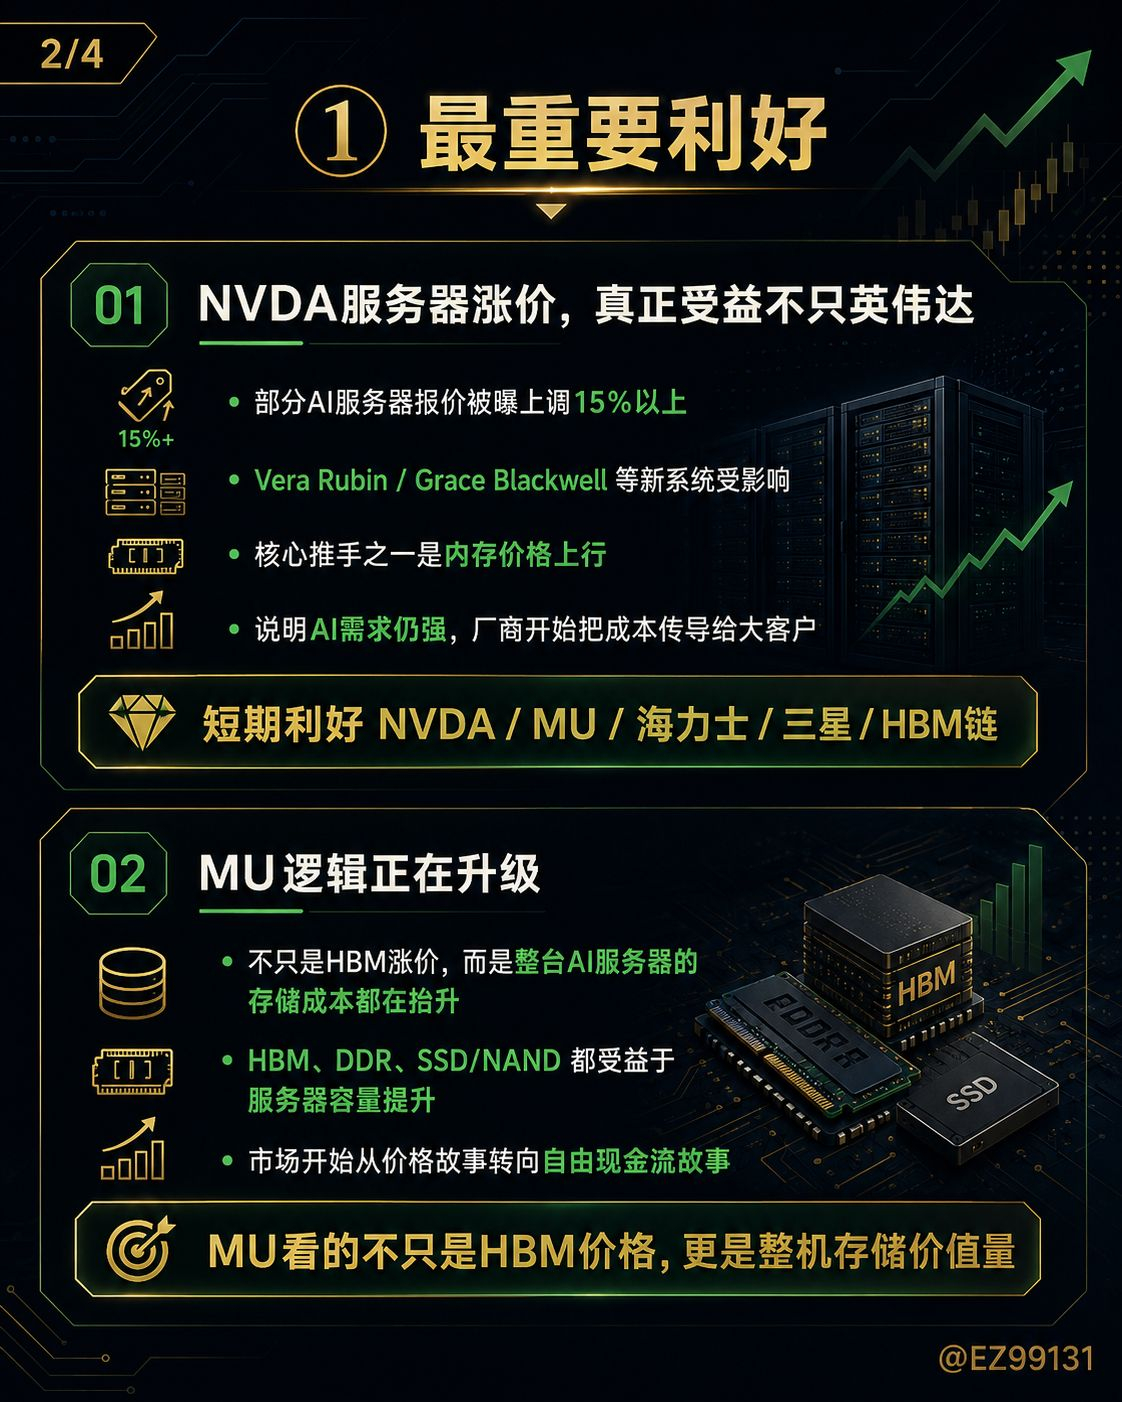
2. بدأ منطق $MU يتحول من «ارتفاع أسعار HBM» إلى «ارتفاع تكلفة خوادم الذكاء الاصطناعي بأكملها»
أعادت SK hynix شراء أسهم بقيمة 28.7 مليار دولار
تستعد Samsung لتقديم عوائد للمساهمين تتجاوز 70 مليار دولار
تواصل MU الاستثمار في تخزين الذكاء الاصطناعي
كل هذا يدل على أن التدفقات النقدية لدى شركات الذاكرة قوية للغاية.
لكن أخبار اليوم عن ارتفاع أسعار خوادم NVIDIA تؤكد من زاوية أخرى أن:
العرض والطلب على الذاكرة مشدودان للغاية بالفعل.
والأمر لا يقتصر على HBM.
تحتاج خوادم الذكاء الاصطناعي نفسها إلى كميات كبيرة من:
HBM
DDR
SSD / NAND
لذلك، ما دام شحن خوادم الذكاء الاصطناعي يواصل النمو، فلن تستفيد MU من طلب HBM وحده، بل من زيادة سعة التخزين في خوادم الذكاء الاصطناعي بأكملها.
لكن على المدى الطويل، لا بد من متابعة YMTC.
تستعد الشركة الأم لـYMTC لجمع نحو 4.9 مليار دولار في سوق STAR في شنغهاي، لمواصلة الاستثمار في طاقة إنتاج NAND المتقدمة والبحث والتطوير. وتشير بيانات Reuters إلى أن YMTC أصبحت بالفعل ضمن أكبر ثلاث شركات NAND في العالم.
لذا، فإن تقييمي الحالي لـMU هو:
لا يزال العرض والطلب قويين على المدى القصير والمتوسط. وما ينبغي القلق منه فعلاً هو المعروض خلال العامين أو الثلاثة أعوام المقبلة، لا انهيار مفاجئ في الطلب في الربع القادم.
② أهم العوامل السلبية
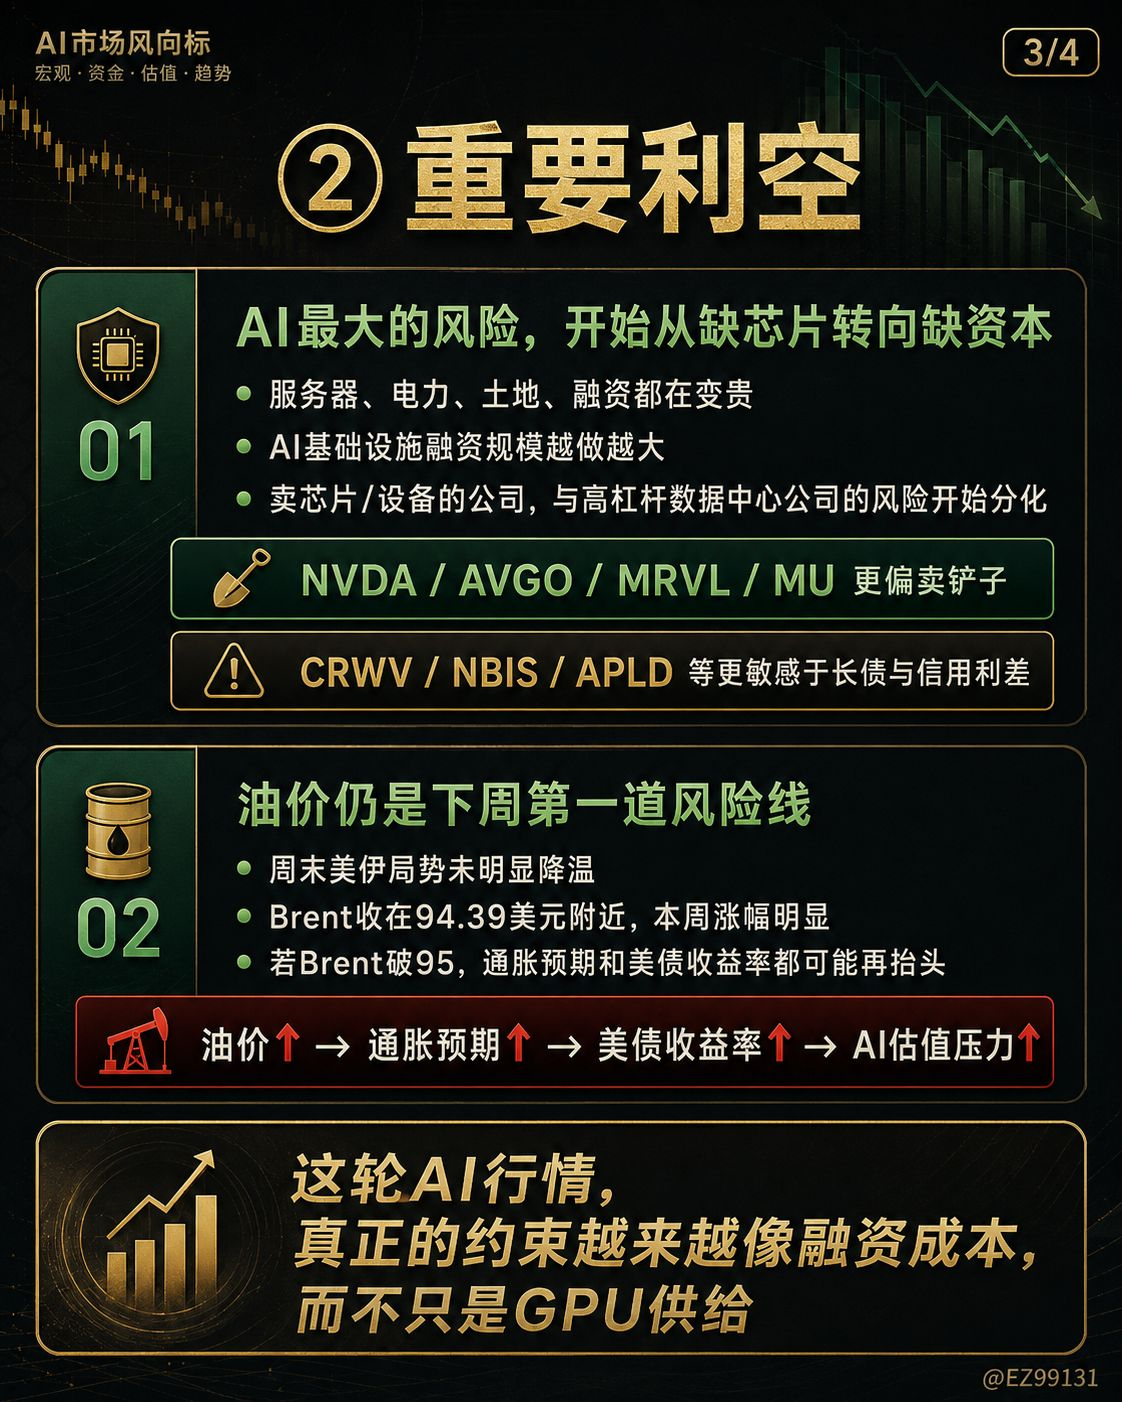
1. بدأ الخطر الأكبر على الذكاء الاصطناعي يتحول من «هل تكفي الرقائق؟» إلى «هل يكفي رأس المال؟»
ناقشت Broadcom هذا الأسبوع تمويلاً للذكاء الاصطناعي يتجاوز 60 مليار دولار، وقد يقترب حجمه الإجمالي حتى من 100 مليار دولار.
تعاونت NVIDIA مجدداً مع مؤسسات مالية كبرى، سعياً إلى حشد تمويل يتجاوز 500 مليار دولار للبنية التحتية للذكاء الاصطناعي.
وفي الوقت نفسه، بدأت أسعار خوادم الذكاء الاصطناعي بالارتفاع مجدداً، بأكثر من 15%.
عند جمع هذه الأخبار معاً، يتضح تغير بارز:
كانت مشكلة صناعة الذكاء الاصطناعي خلال العامين الماضيين هي:
هناك نقص في وحدات GPU.
أصبح الأمر يتحول أكثر فأكثر إلى:
هل تكفي الأموال؟
الخوادم تزداد كلفة
الكهرباء تزداد كلفة
الأراضي تزداد كلفة
تكلفة التمويل ترتفع أيضاً أكثر فأكثر
لذا أعتقد أن الفوارق بين شركات الذكاء الاصطناعي ستتسع أكثر في المرحلة المقبلة.
مثل: $NVDA
$AVGO
$MRVL
$MU
في جوهرها، تقترب هذه الشركات أكثر من بيع الرقائق والمعدات والبنية التحتية.
بل:
$CRWV
$NBIS
$APLD
بعض شركات مراكز بيانات الذكاء الاصطناعي ذات الرافعة المالية المرتفعة
تحتاج إلى الاقتراض باستمرار لبناء البنية التحتية.
أما الفئة الثانية فهي أكثر حساسية بكثير لسندات الخزانة الأمريكية لأجل 30 عاماً وللفروق الائتمانية.
2. تصعيد مستمر بين الولايات المتحدة وإيران خلال عطلة نهاية الأسبوع، وسعر 95 دولاراً لخام Brent هو أول مستوى خطر الأسبوع المقبل
لم تظهر أي مؤشرات واضحة على تهدئة التوتر بين الولايات المتحدة وإيران خلال عطلة نهاية الأسبوع.
صرحت إيران مؤخراً بأن الجولة الجديدة من العقوبات الأمريكية غير قانونية، وواصلت تهديد ناقلات النفط التي تعبر مضيق هرمز دون تصريح.
سيعلن وزير الخزانة الأمريكي Bessent يوم الاثنين تفاصيل جولة جديدة من العقوبات على إيران، ووصفها بأنها «الأشد في التاريخ».
هناك خبر يبدو وكأنه يخفف التوتر:
سمحت إيران لبعض ناقلات النفط العراقية بالمرور عبر مضيق هرمز.
لكن لا ينبغي إساءة فهم الأمر هنا.
هذا تصريح خاص، وليس عودة الملاحة الطبيعية عبر المضيق.
لذلك، لن أعتبر أن مخاطر أسعار النفط قد زالت بسبب هذا الخبر وحده.
أغلق Brent يوم الجمعة عند:
94.39 دولاراً
ارتفع إجمالاً هذا الأسبوع بنسبة 6.39%.
أول ما ينبغي متابعته يوم الاثنين هو:
Brent عند 95 دولاراً.
إذا جاءت تفاصيل العقوبات أشد مما تتوقعه السوق، واستمرت إيران في الرد، فقد تعاود أسعار النفط الاقتراب من 100 دولار.
وسيظل تسلسل انتقال الأثر حينها كالتالي:
ارتفاع أسعار النفط ↑ → ارتفاع توقعات التضخم ↑ → ارتفاع عوائد سندات الخزانة الأمريكية ↑ → ضغوط على تقييمات الذكاء الاصطناعي ↑
③ الاقتصاد الكلي / سندات الخزانة الأمريكية / الدولار / BTC
سندات الخزانة الأمريكية
لم يتنفس السوق الصعداء إلا للحظة بعد أن وسعت وزارة الخزانة إعادة شراء السندات طويلة الأجل.
بحلول يوم الجمعة، ظلت الأسواق العالمية تتداول على أساس عوائد مرتفعة للسندات طويلة الأجل، وأشارت Reuters مباشرة إلى أن عائد سندات الخزانة الأمريكية لأجل 30 عاماً كان قد اقترب من أعلى مستوياته منذ 2007.
لذلك ما زلت متمسكاً بتقييمي السابق:
هذا ليس تطبيقاً رسمياً لسياسة YCC حتى الآن.
يمكن لوزارة الخزانة تحسين السيولة، لكن:
40 تريليون دولار من الدين الحكومي
عجز مالي يتجاوز 6%
أكثر من تريليون دولار من مصروفات الفائدة
هذه العوامل لم تختفِ.
الدولار
بل على العكس، تراجع الدولار بنحو 1% الأسبوع الماضي.
بدأ السوق يقلق من أن ضغوط تقليص آجال الدين التي تمارسها وزارة الخزانة قد تنقل الضغط من سوق السندات إلى الدولار.
هذا المنطق يصب حالياً في مصلحة:
الذهب
BTC
ارتفع $BTC بنحو 20% إجمالاً الأسبوع الماضي، مسجلاً أحد أفضل أسابيعه أداءً خلال عامين ونصف.
لذلك، لا يشهد السوق حالياً عزوفاً شاملاً عن المخاطر.
الأقرب إلى أن يكون:
لا يرغبون في الأصول الدولارية طويلة الأجل، لكنهم مستعدون لشراء الأصول النادرة.
قد يكون هذا مثيراً للاهتمام بالنسبة إلى شركات مثل $HUT، التي تجمع بين خصائص BTC والبنية التحتية للذكاء الاصطناعي.
أما بالنسبة إلى شركات مراكز بيانات الذكاء الاصطناعي البحتة، فسأكرر ما قلته:
السندات طويلة الأجل أهم من BTC.
④ الشركات / الطلبات / السياسات
$NVDA
أكبر خبر جديد اليوم هو ارتفاع أسعار الخوادم بأكثر من 15%.
كما أن تقرير الأرباح سيصدر يوم الأربعاء المقبل، 26 أغسطس.
لذلك، بعد صدور هذا الخبر، ستكتسب عدة أسئلة في تقرير الأرباح أهمية أكبر:
هل تباطأ الطلب على Blackwell بسبب ارتفاع الأسعار؟
وضع طلبات Rubin
هل يمكن تمرير الزيادة الكاملة في تكلفة HBM إلى العملاء؟
هل سيواصل كبار مزودي الخدمات السحابية الحفاظ على مستويات مرتفعة من Capex؟
قدرة العملاء على التمويل
أعتقد أن السوق لن يركز في تقرير الأرباح هذه المرة على EPS وحده.
$MRVL / $AVGO
حتى صباح اليوم، لا توجد طلبات جديدة من عملاء رئيسيين.
كان تمويل Google × MRVL وBroadcom الضخم من أخبار الأيام القليلة الماضية.
لا مستجدات جوهرية.
$AMD / $TSM / $ASML / $AMAT / $LRCX
لم نعثر على أي أوامر رسمية جديدة أو توجيهات كافية لتغيير الأساسيات.
لا تحديثات جوهرية.
$CRWV / $NBIS / $HUT / $APLD
لا توجد عقود جديدة جوهرية من عملاء رئيسيين.
لكن تكلفة التمويل تظل الخطر الأهم الذي ينبغي مراقبته في القطاع بأكمله.
لا تحديثات جوهرية على مستوى الشركة.
⑤ أمور لا بد من متابعتها الأسبوع المقبل
ما ينبغي الاستعداد له فعلاً هو الأسبوع المقبل.
الأمر الأول:
عقوبات أمريكية إيرانية جديدة يوم الاثنين
سيعلن Bessent التفاصيل بعد ظهر الاثنين بتوقيت الساحل الشرقي للولايات المتحدة.
لنبدأ بمراقبة ما إذا كان Brent سيتجاوز 95.
الأمر الثاني:
تقرير أرباح $NVDA في 26 أغسطس
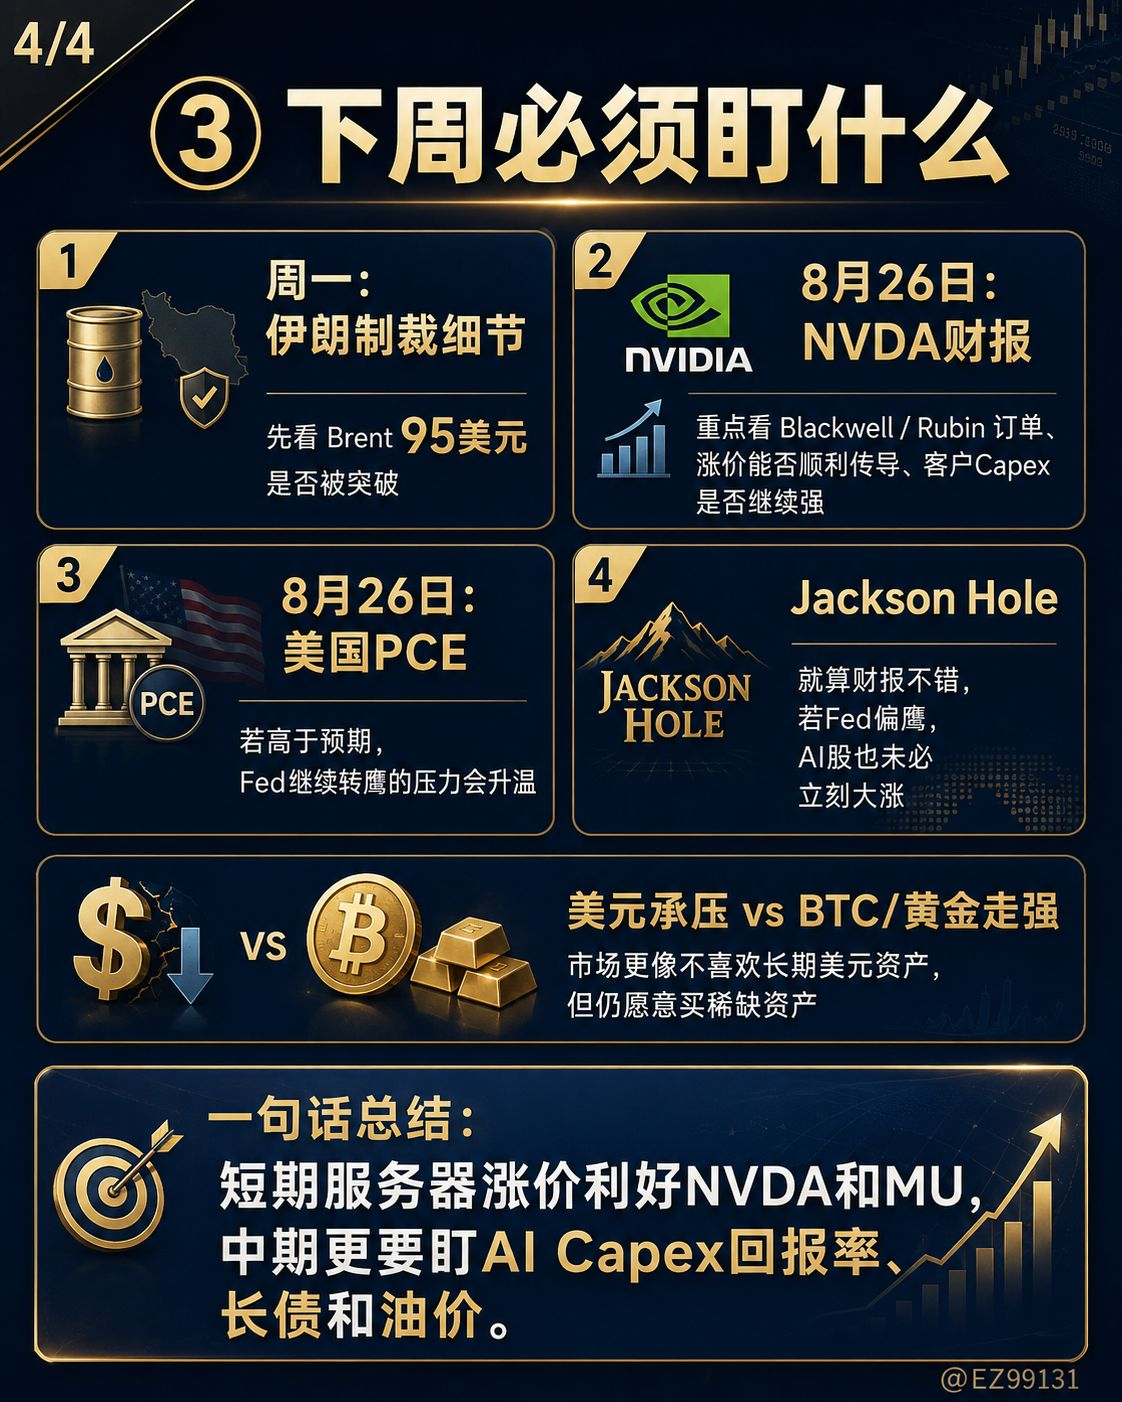
وهذا سيحدد مباشرةً:
$NVDA
$AVGO
$MRVL
$MU
$CRWV
$NBIS
$APLD
مسار سلسلة الذكاء الاصطناعي بأكملها في النصف الثاني من الأسبوع.
الأمر الثالث:
مؤشر PCE الأمريكي في 26 أغسطس
اقتربت أسعار النفط مجدداً من 95 دولاراً.
إذا جاء مؤشر PCE أعلى من المتوقع مجدداً، فقد تتزايد رهانات السوق على رفع الاحتياطي الفيدرالي لأسعار الفائدة.
الأمر الرابع:
Jackson Hole
لا تزال السوق تسعّر احتمال مواصلة رفع أسعار الفائدة هذا العام.
أفادت تقديرات سابقة لـReuters بأن السوق تتوقع احتمالاً يقارب 35% لرفع الفائدة في سبتمبر، ونحو 66% قبل نهاية العام.
لذلك، حتى لو كان تقرير أرباح NVDA ممتازاً،
إذا اتخذ الاحتياطي الفيدرالي موقفاً متشدداً بوضوح في الأسبوع نفسه، فقد نشهد أيضاً:
أرباح ممتازة، لكن السهم لا يرتفع