
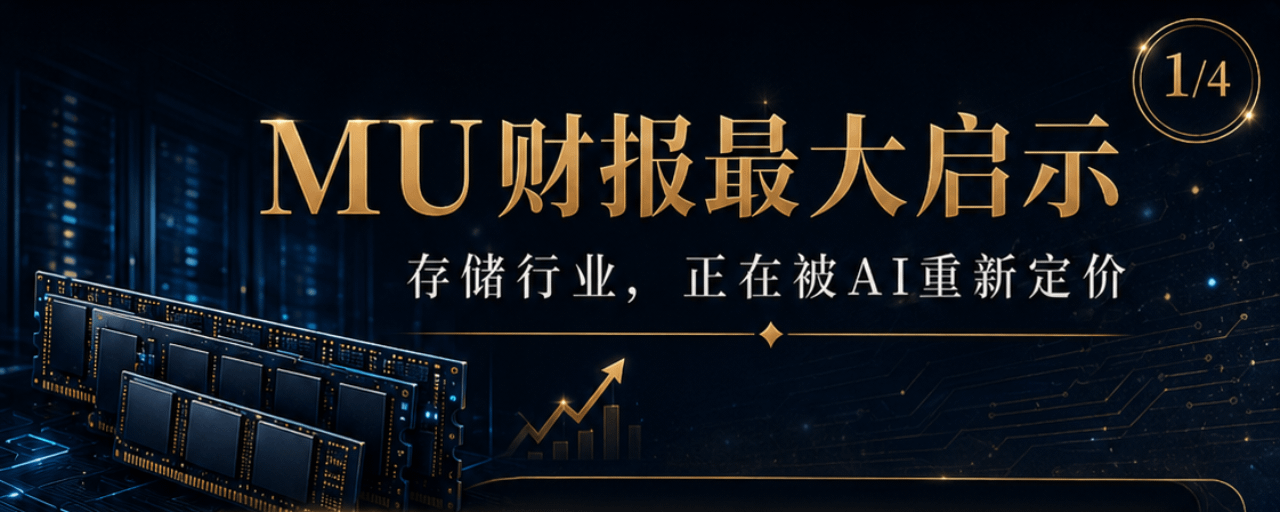

التخزين هو الملك! في الليلة الماضية، حققت شركة مايكron $MU أداءً يكاد يقترب من الدرجة الكاملة في الإجابة!
$MU في هذه القوائم المالية، أعادت تعريف صناعة التخزين.
في عصر الذكاء الاصطناعي، لم يعد التخزين مجرد قطعة مساعدة، بل أصبح موردًا أساسيًا ضمن نظام الحوسبة.
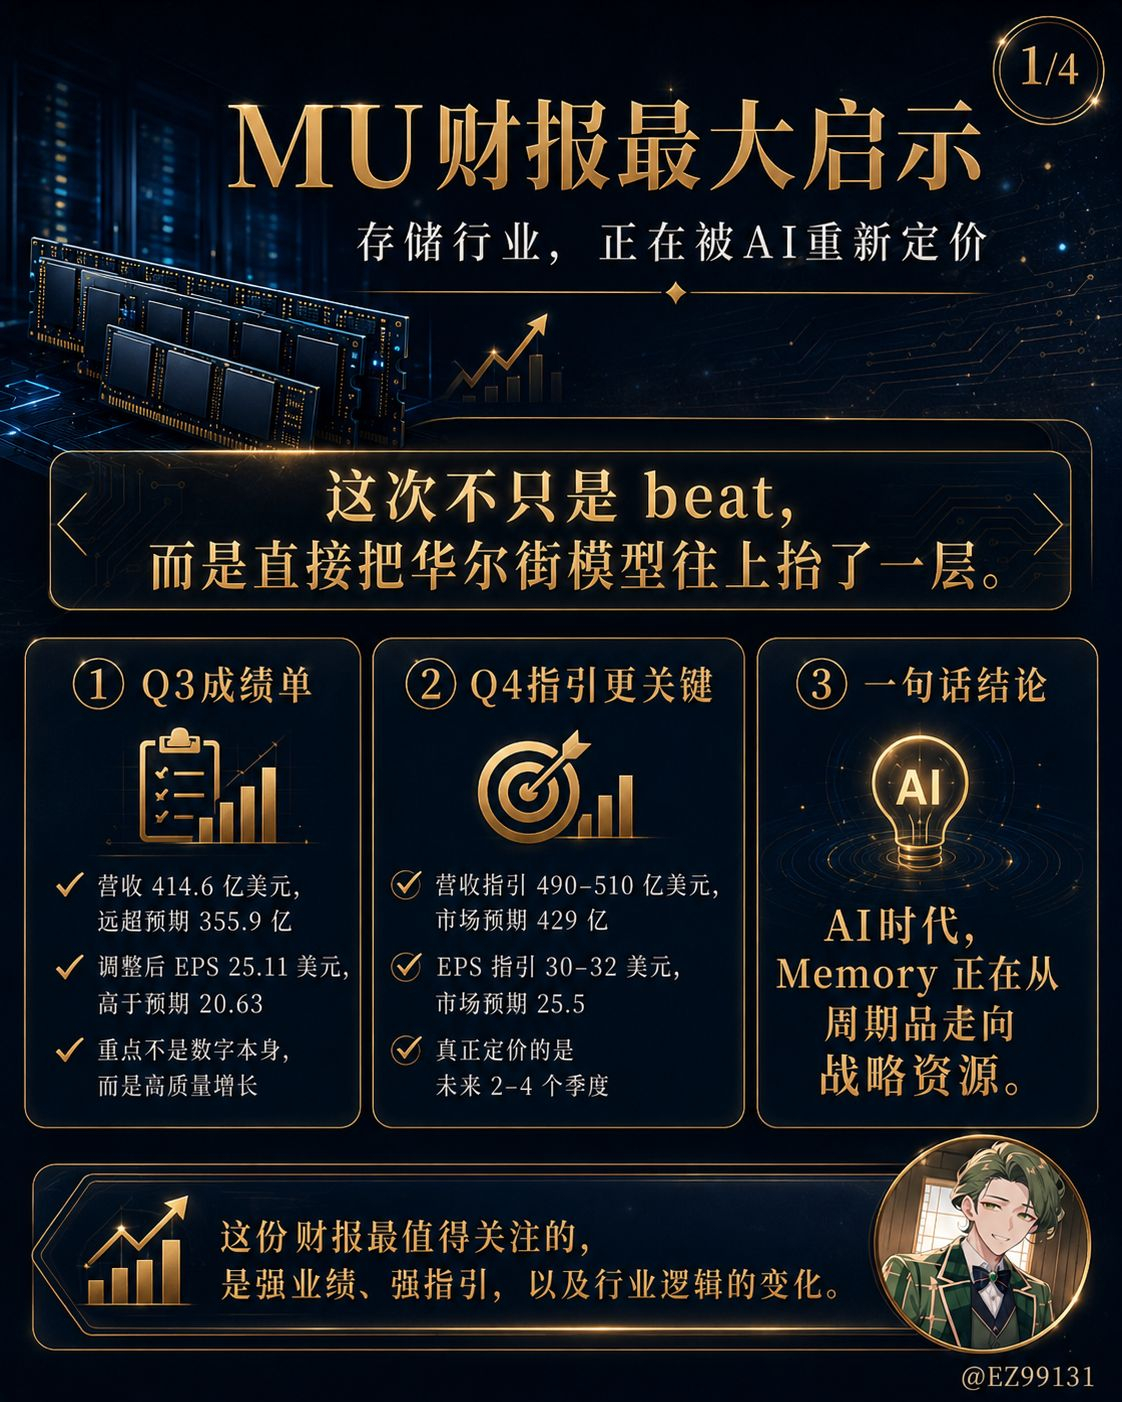
أرقام الربع الثالث أصبحت بالفعل مثيرة للغاية.
الإيرادات 414.6 مليار دولار.
ربح السهم غير المتوافق مع مبادئ GAAP بمقدار 25.11 دولارًا.
هامش الربح الإجمالي يقارب 85%.
توقعات الربع الرابع أكثر قوة.
توقعات الإيرادات بين 490 و510 مليار دولار.
توقعات ربح السهم غير المتوافق مع مبادئ GAAP بين 30 و32 دولارًا.
توقع هامش الربح الإجمالي بنحو 86%.
لم يعد الأمر مجرد تجاوزٍ طفيف للتوقعات، بل دفع نموذج وول ستريت للأعلى خطوة كبيرة مباشرةً.
أكثر ما يستحق النظر في هذه النتائج المالية ليس الأرقام نفسها، بل تغيّر الصناعة الكامن وراء الأرقام.
أولًا: التخزين يتحول من سلعة دورية إلى مورد نادر للبنية التحتية للذكاء الاصطناعي.
كان السوق ينظر إلى DRAM وNAND في الماضي، وكانت المنطق بسيطًا.
وصلت دورة رفع الأسعار، فتقفز الأرباح بشكل هائل.
إذا توسعنا كثيرًا، تنهار الأسعار.
ثم ننتظر الدورة التالية.
لكن هذه المرة ليست مثل السابق.
غيّر الذكاء الاصطناعي البنية الأساسية لطلب التخزين.
سابقًا كان الجميع يعتقد أن أهم شيء في البنية التحتية للذكاء الاصطناعي هو GPU.
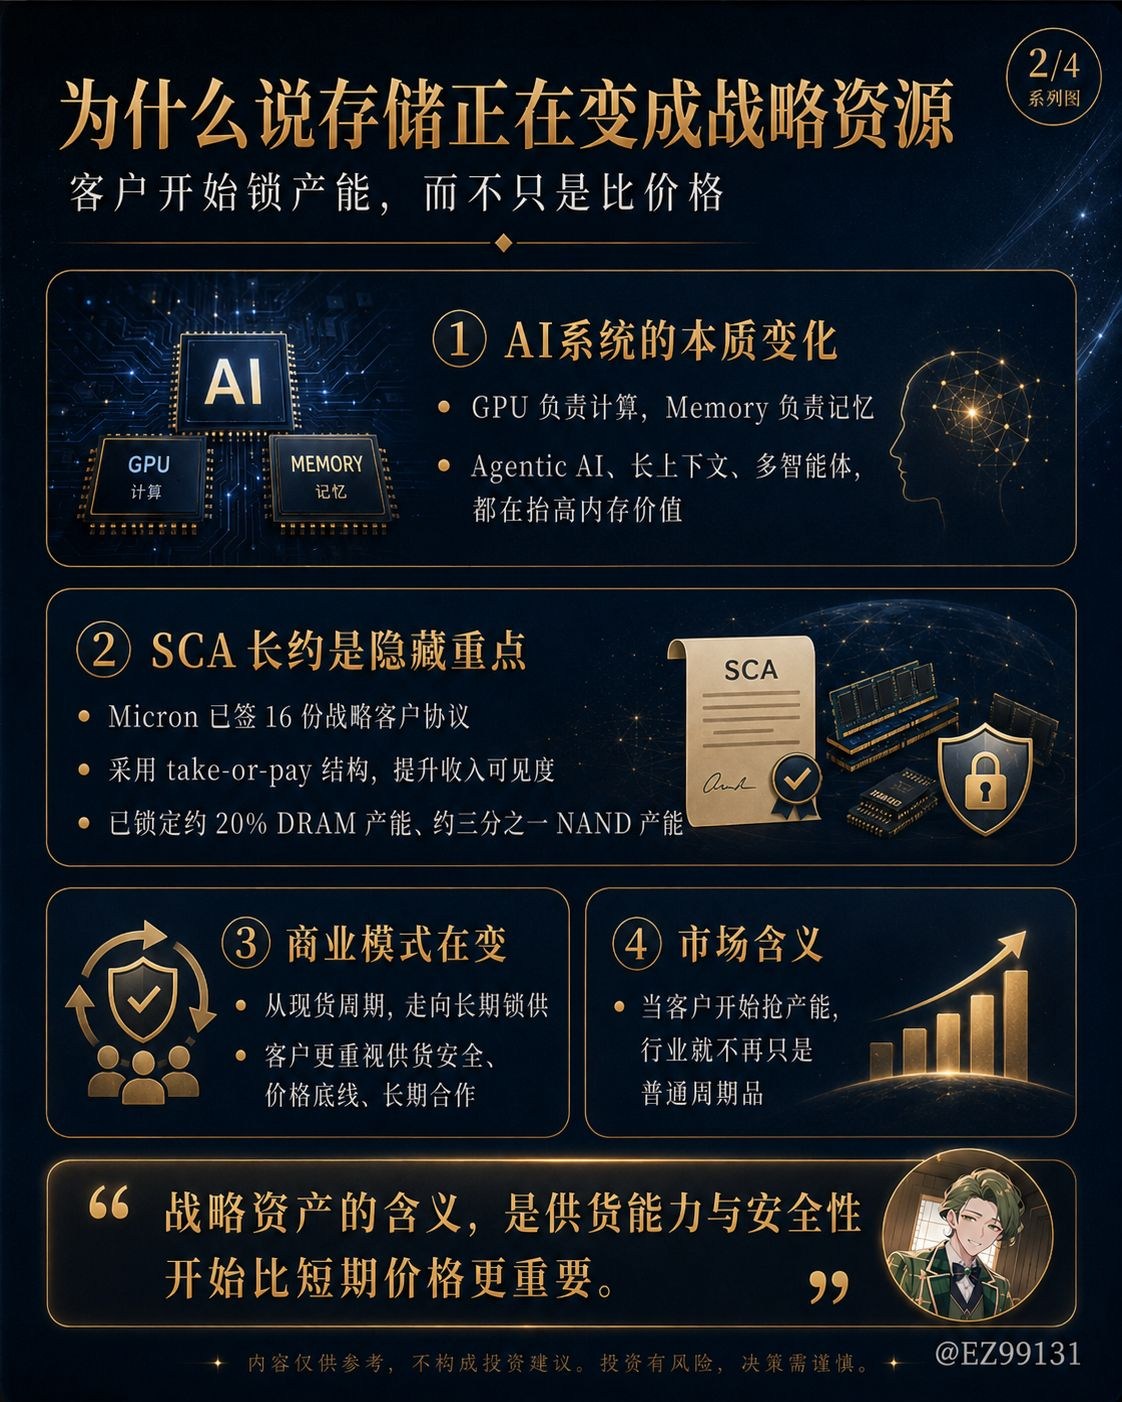
بات واضحًا أكثر فأكثر أن GPU ليست سوى نواة الحساب، بينما الذاكرة والتخزين هما اللذان يحددان إن كان النظام قادرًا على العمل فعليًا.
الذكاء الاصطناعي الوكيل (Agentic AI)، وتعدد العوامل (multi-agent)، والبحث/السياق الطويل (long context)، وأحمال الاستدلال (inference loads)، وتخزين البيانات مؤقتًا، وقواعد البيانات المتجهية، وخدمات النماذج—كل هذه الأمور ستواصل استهلاك الذاكرة والتخزين.
الذكاء الاصطناعي لا يزيد فقط طلب HBM.
يزداد أيضًا الطلب على data center DRAM وenterprise SSD وNAND وLPDRAM وذاكرة CXL ووحدات ذاكرة الخوادم.
لذلك يؤكد مديرو شركة Micron مرارًا وتكرارًا على:
أصبحت الذاكرة أصلًا استراتيجيًا في عصر الذكاء الاصطناعي.
هذا الطرح مهم جدًا.
الأصول الاستراتيجية تختلف عن السلع العادية.
السلع العادية تنظر إلى الأسعار.
الأصول الاستراتيجية تُقاس بالأمان في التوريد، والتعاون طويل الأجل، وقفل القدرة الإنتاجية، وعلاقات العملاء.
ثانيًا، بدأ العملاء بالفعل في قفل الإمدادات بعقود طويلة الأجل.
أكثر نقطة يمكن التقليل من تقديرها بسهولة هذه المرة هي: الاتفاقيات الاستراتيجية للعملاء (Strategic Customer Agreements) الخاصة بـ Micron.
أفصحت الشركة أنها وقّعت 16 اتفاقية SCA، تغطي أسواق مراكز البيانات والإلكترونيات الاستهلاكية والسيارات وغيرها.
ليست هذه الاتفاقيات أوامر نوايا عادية.
لديها بنية take-or-pay.
ببساطة، يقوم العميل بقفل التوريد؛ حتى لو لم يشتري، سيتحمل التزامات مقابلة.
الأهم من ذلك، أن هذه الاتفاقيات تتضمن أيضًا إيداعات نقدية وحدودًا دنيا للأسعار وترتيبات توريد طويلة الأجل.
كان أكبر عيب في صناعة التخزين في الماضي هو أن العملاء كانوا مرنين جدًا، وأن الأسعار كانت شديدة الارتباط بالدورة.
عندما تكون الحاجة قوية، يتسابق الجميع على شراء البضائع.
عندما تكون الطلبات ضعيفة، يقطع العملاء طلباتهم فورًا.
لكن بعد ظهور SCA، بدأت طريقة عمل Micron التجارية تصبح مختلفة.
مزيد من وضوح مستوى الإيرادات.
حماية الأسعار أقوى.
علاقات العملاء أعمق.
معدل استخدام الطاقة أكثر استقرارًا.
ليس الأمر مجرد إضافة بضع عقود أكثر.
إنها عملية تحول لصناعة التخزين من تداول السلع الفورية قصير الأجل إلى نمط توريد البنية التحتية على المدى الطويل تدريجيًا.
إذا استمر هذا الاتجاه، فستتغير أيضًا طريقة السوق لتقييم MU.
كان الأمر سابقًا هو دورة PE.
قد تعيد المستقبل تسعير نفسها مجددًا على أنها مورد رئيسي للبنية التحتية للذكاء الاصطناعي.
ثالثًا، جانب العرض ليس شيئًا يمكن زيادته بمجرد الرغبة.
إن دعم منطق السوق الشرائي لهذه الجولة هو الأهم، وليس فقط أن الطلب قوي، بل أن العرض لا يلحق بالركب.
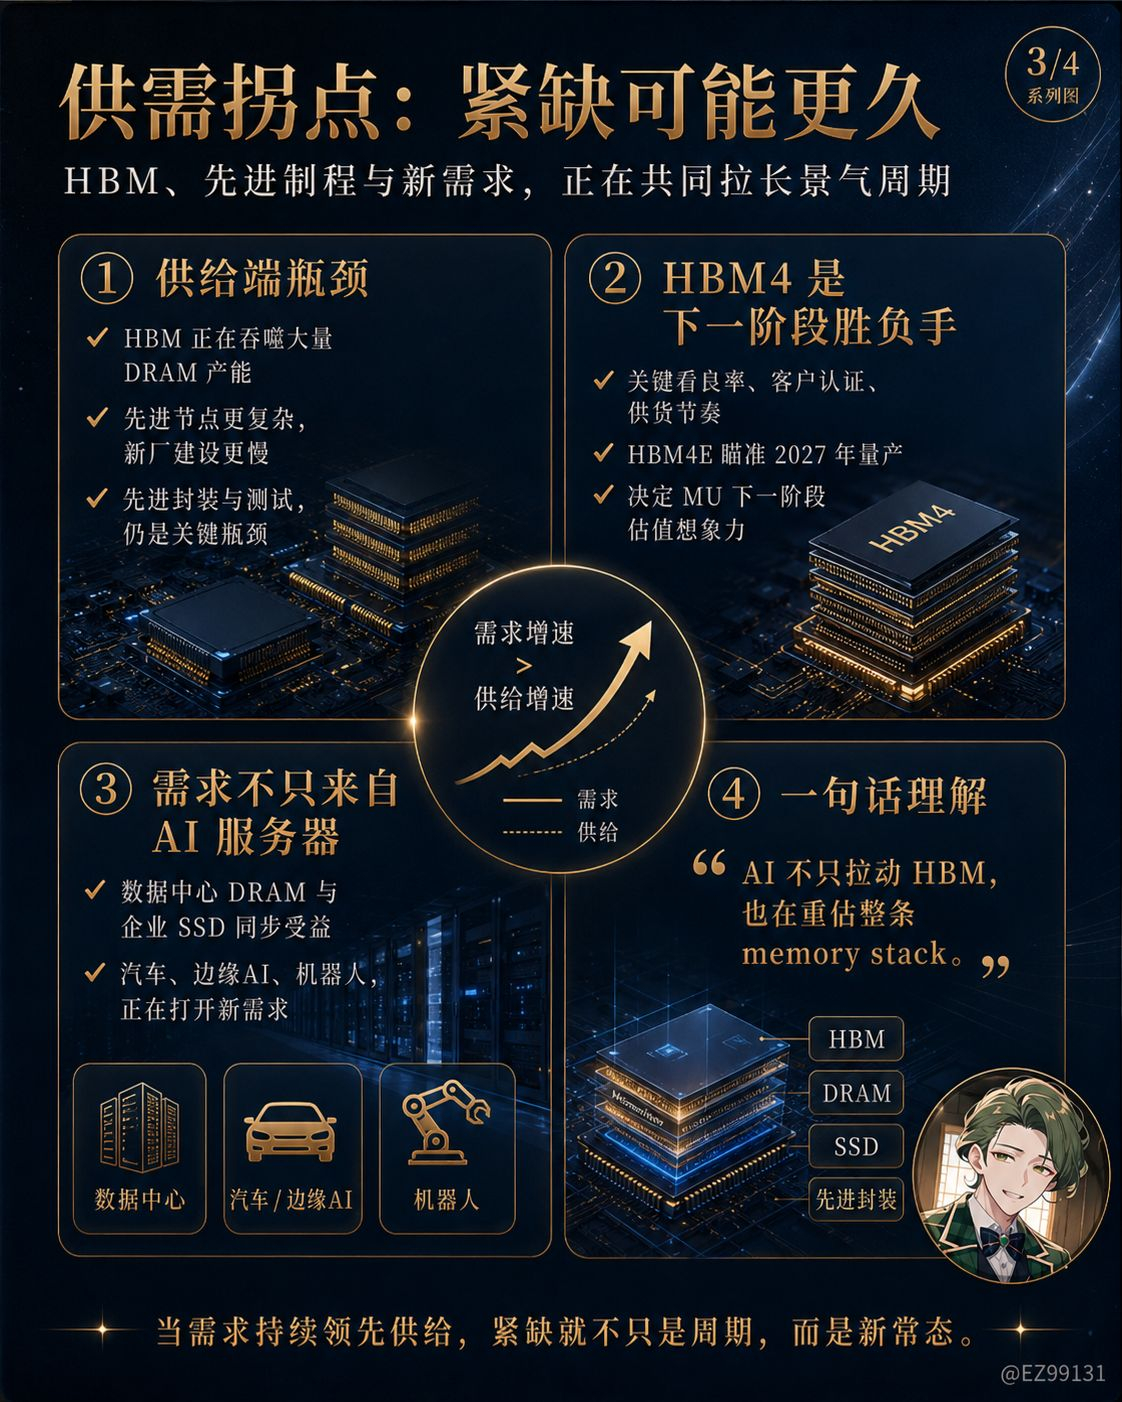
HBM سيبتلع جزءًا كبيرًا من سعة رقائق DRAM.
تصبح عقد DRAM المتقدمة أكثر صعوبة.
مدة بناء مصنع جديد (fab) طويلة جدًا.
لا يمكن أيضًا استكمال التغليف والاختبار المتقدمين بين ليلة وضحاها.
وكذلك الأمر بالنسبة لـ NAND؛ فقد عانى قطاع الصناعة في السنوات الماضية كثيرًا بسبب الأسعار المنخفضة، لذلك لا يمكن للمصنّعين أن يقوموا بتوسعات ضخمة بسرعة.
حتى أن بعض موارد NAND قد يُعاد تخصيصها لاتجاه DRAM.
وهذا هو سبب قول الإدارة إنه لا يمكنها رؤية موعد تمكن العرض من اللحاق بالطلب حالياً.
لا يعني ذلك نقصًا على المدى القصير، بل يعني نقصًا هيكليًا.
إذا استمر شحّ التوريد فعلاً بعد عام 2027، فقد تكون قدرة MU على التسعير وهامش ربحها أكثر استمرارًا مما يتخيله السوق.
رابعًا: HBM4 هي ورقة الحسم للمرحلة التالية.
في هذه النتائج المالية، تكون معلومات HBM4 بالغة الأهمية جدًا.
قالت Micron إن HBM4 تحقق بالفعل شحنات عالية الكمية على منصة العميل الرائد (lead customer)، وفي الوقت نفسه أرسلت أيضًا عينات معتمدة إلى عدة عملاء نهائيين.
يجري أيضًا دفع HBM4 إلى الأمام، ومن المتوقع بدء الإنتاج الضخم في عام 2027.
هذا يوضح أن MU لا تعتمد فقط على جولة تحسن مرتبطة بـ HBM3E؛ بل إنها تنتقل بالفعل إلى الجيل التالي من المنتجات.
وهذه النقطة بالغة الأهمية.
تقييم HBM يعدّ جوهر صفقة/تسعير ذاكرة AI.
إذا حافظت MU على مزايا اعتماد العملاء وتيرة التوريد ونسب العائد (yield) في الجيل الخاص بـ HBM4، فسيواصل السوق التعامل معها كسلسلة أساسية في الذكاء الاصطناعي، وليس كشركة DRAM عادية.
بالعكس، إذا لم تسير وتيرة HBM4 بسلاسة، فسيتم إعادة الضغط على التقييم ليعود إلى تصنيف أسهم دورية.
لذلك، لاحقًا ليس من الأجدى التركيز على عبارة «الطلب قوي»، بل على:
مردود/نسبة نجاح HBM4.
تقدم اعتماد/تأهيل العملاء.
وضوح الطلبات حتى عام 2027.
موعد بدء الإنتاج الكمي لـ HBM4E.
وعمق الارتباط مع #NVIDIA و#ASIC وعملاء السحابة.
خامسًا: الأعمال غير المتعلقة بـ HBM أيضًا يتم سحبها بواسطة الذكاء الاصطناعي.
ينظر الكثيرون فقط إلى HBM، لكن التغير الأكبر هذه المرة هو:
كما تبدأ DRAM وNAND العاديتان في الاستفادة.
لا يحتاج مركز البيانات فقط إلى عقد GPU، بل يحتاج أيضًا إلى خوادم CPU، وخوادم التخزين، وطبقة ذاكرة تخزين مؤقت، وقواعد بيانات، وenterprise SSD، وتقسيم البيانات إلى بيانات باردة وبيانات ساخنة.
بعد أن يصبح الاستدلال بالذكاء الاصطناعي أكثر فأكثر، لم يعد ضغط الذاكرة يتركز فقط على عناقيد التدريب.
سيؤدي الاستدلال عند الحافة، والذكاء الاصطناعي الخاص بالمؤسسات، والروبوتات، والقيادة الذاتية، وAI PC، والنماذج الكبيرة على مستوى الهاتف—كل ذلك سيولد احتياجات تخزين جديدة.
خط السيارات أيضًا يستحق المتابعة.
تتطلب سيارات فئة L2+ مزيدًا من #DRAM و#NAND.
تتطلب robotaxi موثوقية أعلى وسعة أكبر.
إذا حدث توسع كبير في الروبوتات مستقبلًا، فقد تكون احتياجات التخزين أكبر مما يقدّمه نموذج السوق الآن.
وهذا هو سبب اعتقادي بأن قصة MU ليست مقتصرة على HBM وحده، بل إن كامل طبقات الذاكرة (memory stack) أعيد تسعيرها بواسطة الذكاء الاصطناعي.
السادس: CapEx هو أكبر نقطة خلاف.
ما يراه أصحاب المراكز الشرائية هو شحّ العرض.
ما يراه المتعاملون على الهبوط هو ارتفاع الإنفاق الرأسمالي.
في هذا الربع، تجاوزت نفقات Micron الرأسمالية (CapEx) 7.0 مليارات دولار، وسيستمر الربع الرابع في الارتفاع، ومن المتوقع أن يكون إنفاق CapEx لكل ربع في 2027 أعلى من الربع الرابع.
وهذا هو أكبر نقطة جدل في المستقبل.
إذا تم توجيه هذه الأموال أساسًا إلى HBM، وDRAM المتقدمة، والتغليف المتقدم، وغرفة تنظيف (cleanroom)، وتثبيت القدرة الإنتاجية لدى عملاء ذوي قيمة عالية، فسيستوعب السوق ذلك كمشروع استثمار بعائد مرتفع.
لكن إذا بدأ كل لاعب في الصناعة بالتوسع، فقد نعود بعد سنوات أيضًا إلى وضع فائض العرض.
لذلك، أكبر خطر أمام MU لاحقًا ليس أن الطلب سيختفي فجأة غدًا، بل أن الانضباط في العرض قد يُكسر بسبب الإغراءات المرتبطة بهوامش الربح المرتفعة.
وهذا أيضًا هو سبب أنني لن أقول إن صناعة التخزين لم تعد تعرف دورة بعد الآن.
الأدق القول:
الدورة لا تزال موجودة، لكن شكلها تغيّر.
كان الأمر سابقًا تقوده دورة الأسعار.
قد يقرر المستقبل الدورة اعتمادًا على عقود AI الطويلة الأجل، والعمليات التصنيعية المتقدمة، وقدرات إنتاج HBM، وربط العملاء، وانضباط الإنفاق الرأسمالي بشكل مشترك.
السابعة: توفّر هذه النتائج المالية إضاءات لسلسلة الذكاء الاصطناعي كاملة
إذا كانت أقوال MU صحيحة، فيجب إعادة ترتيب منطق استثمار الذكاء الاصطناعي.
كان معتادًا أن يقسم الجميع سلسلة الذكاء الاصطناعي إلى:
GPU أولًا
الشبكة هي الطبقة الثانية.
التطبيق في المرتبة الثالثة
لكن الآن ربما يجب تعديلها إلى:
الحوسبة والذاكرة معًا تشكلان الطبقة الأولى
الترابط الضوئي والشبكات يشكلان الطبقة الثانية
الكهرباء والتبريد والتغليف والمواد يشكلون الطبقة الثالثة
التطبيقات تأتي في وقت لاحق أكثر
لأن عنق الزجاجة الحقيقي في نظام الذكاء الاصطناعي ليس قدرة حساب واحدة بعينها، بل الإنتاجية على مستوى النظام.
إذا أصبحت GPU أقوى، لكن HBM غير كافٍ وDRAM غير كافٍ وSSD غير كافٍ، ولما لا يمكن نقل البيانات، فستتراجع كفاءة النظام بأكمله.
لذلك أنا أميل الآن إلى اعتبار البنية التحتية للذكاء الاصطناعي عبارة عن منظومة كاملة:
الحوسبة مسؤولة عن الاستدلال.
الذاكرة مسؤولة عن السياق (context).
التخزين مسؤول عن البيانات.
الترابط الضوئي مسؤول عن النقل.
الكهرباء والتبريد تتحملان الحمل.
أي حلقة تختنق (تتعرض لنقص) ستتحول إلى حوض أرباح.
تكمن أهمية النتائج المالية هذه لـ MU هنا.
يثبت ذلك أن التخزين يتحول من مجرد دور مساعد في عالم الذكاء الاصطناعي إلى أحد أبطال البنية التحتية للذكاء الاصطناعي.
هذه النتائج المالية ليست مجرد beat عادي.
إنه أقرب إلى تغيير هوية لصناعة الذاكرة.
من سلعة دورية، إلى موارد استراتيجية.
من تذبذب السوق الفوري، إلى قفل التوريد بعقود طويلة الأجل.
من مجرد ارتفاع الأسعار إلى نقص هيكلي مدفوع بطلب الذكاء الاصطناعي.
من شركة DRAM عادية، إلى شركة بنية تحتية للذاكرة في عالم الذكاء الاصطناعي.
وبالطبع، المخاطر واضحة أيضًا.
أولًا، لقد ارتفع سعر السهم كثيرًا بالفعل، والتوقعات مرتفعة للغاية.
ثانيًا، إن هامش الربح الإجمالي مرتفع جدًا بالفعل، وكل خطوة لاحقة يجب أن تواصل إثبات الاستدامة.
ثالثًا: نمو CapEx سيجعل السوق قلقًا من فائض العرض في الدورة التالية.
رابعًا: بمجرد أن يبطؤ طلب العميل، أو ينفك شح التوريد، سيتم الطعن في سلطة التسعير أولًا.
لكن على الأقل هذه المرة، كانت إجابة MU قوية جدًا.
أداء قوي
إرشاد قوي
هامش ربح إجمالي قوي
تقدم قوي في HBM4
عقود عملاء طويلة الأجل قوية
خطاب شح الطلب والعرض بشكل قوي
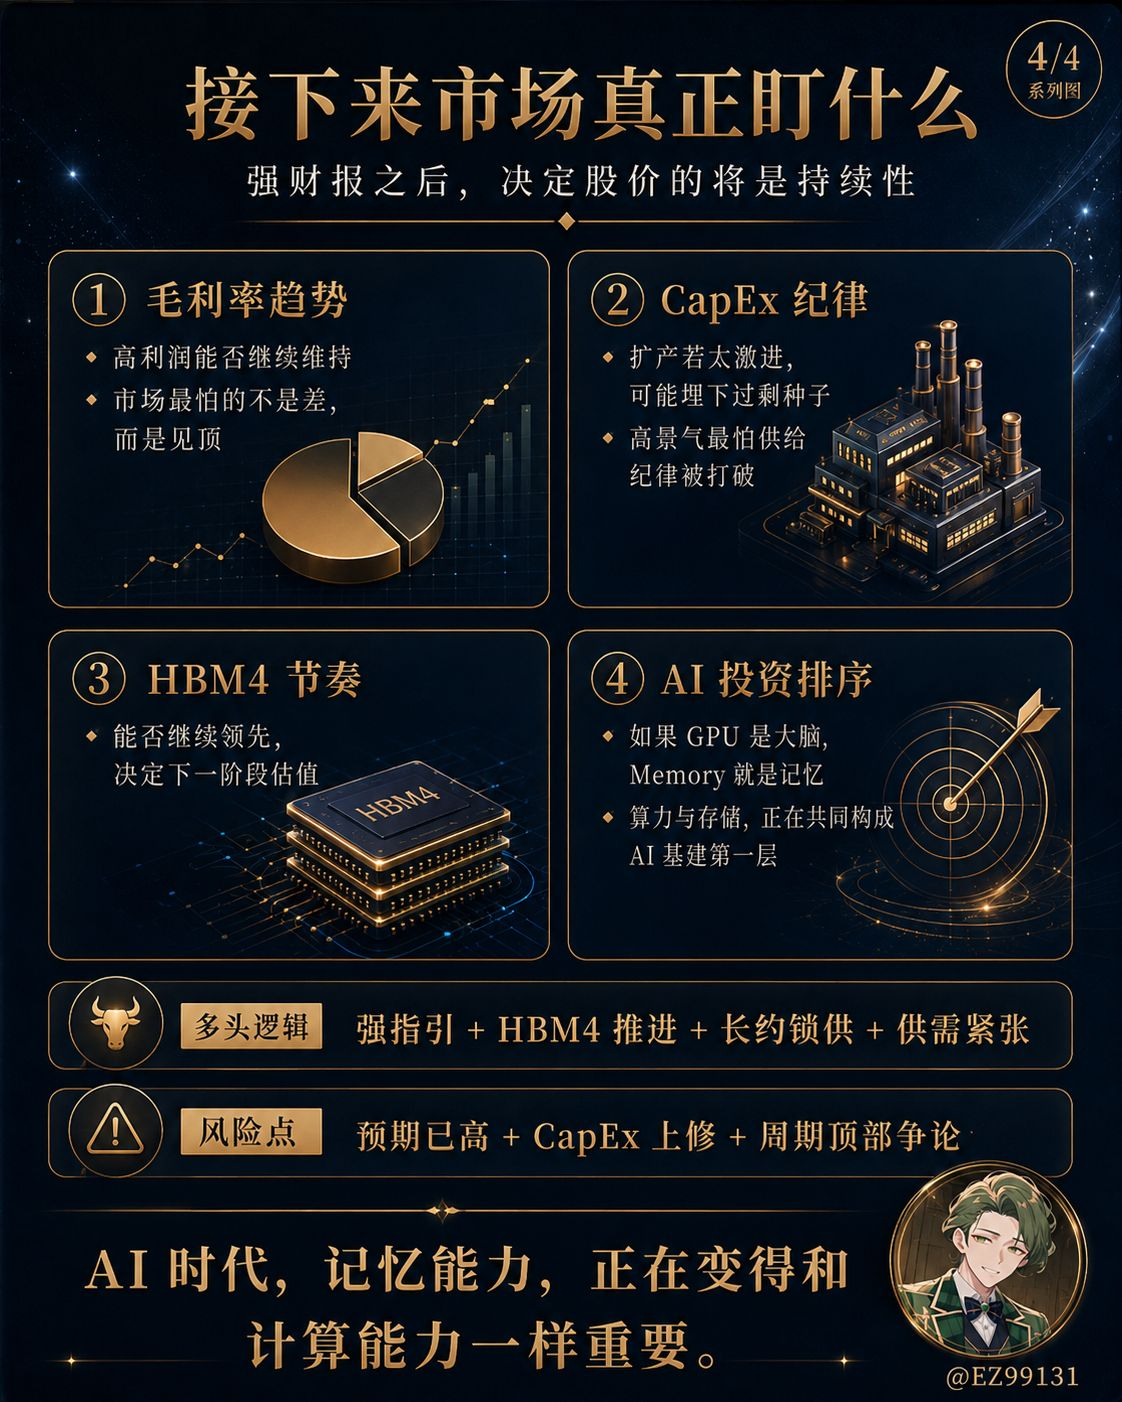
قدرة التذكر في عصر الذكاء الاصطناعي تقترب من الأهمية التي تتمتع بها قدرات الحوسبة.
إذا كانت GPU هي قوة الحوسبة في الدماغ، فإن الذاكرة هي ذاكرة الدماغ.
بدون ذاكرة، حتى أقوى ذكاء اصطناعي لن يقطع شوطًا بعيدًا.