بعد ارتداد الأسهم الأمريكية، هل يدعم مؤشر أسعار المستهلكين الليلة تعافي التقييمات؟
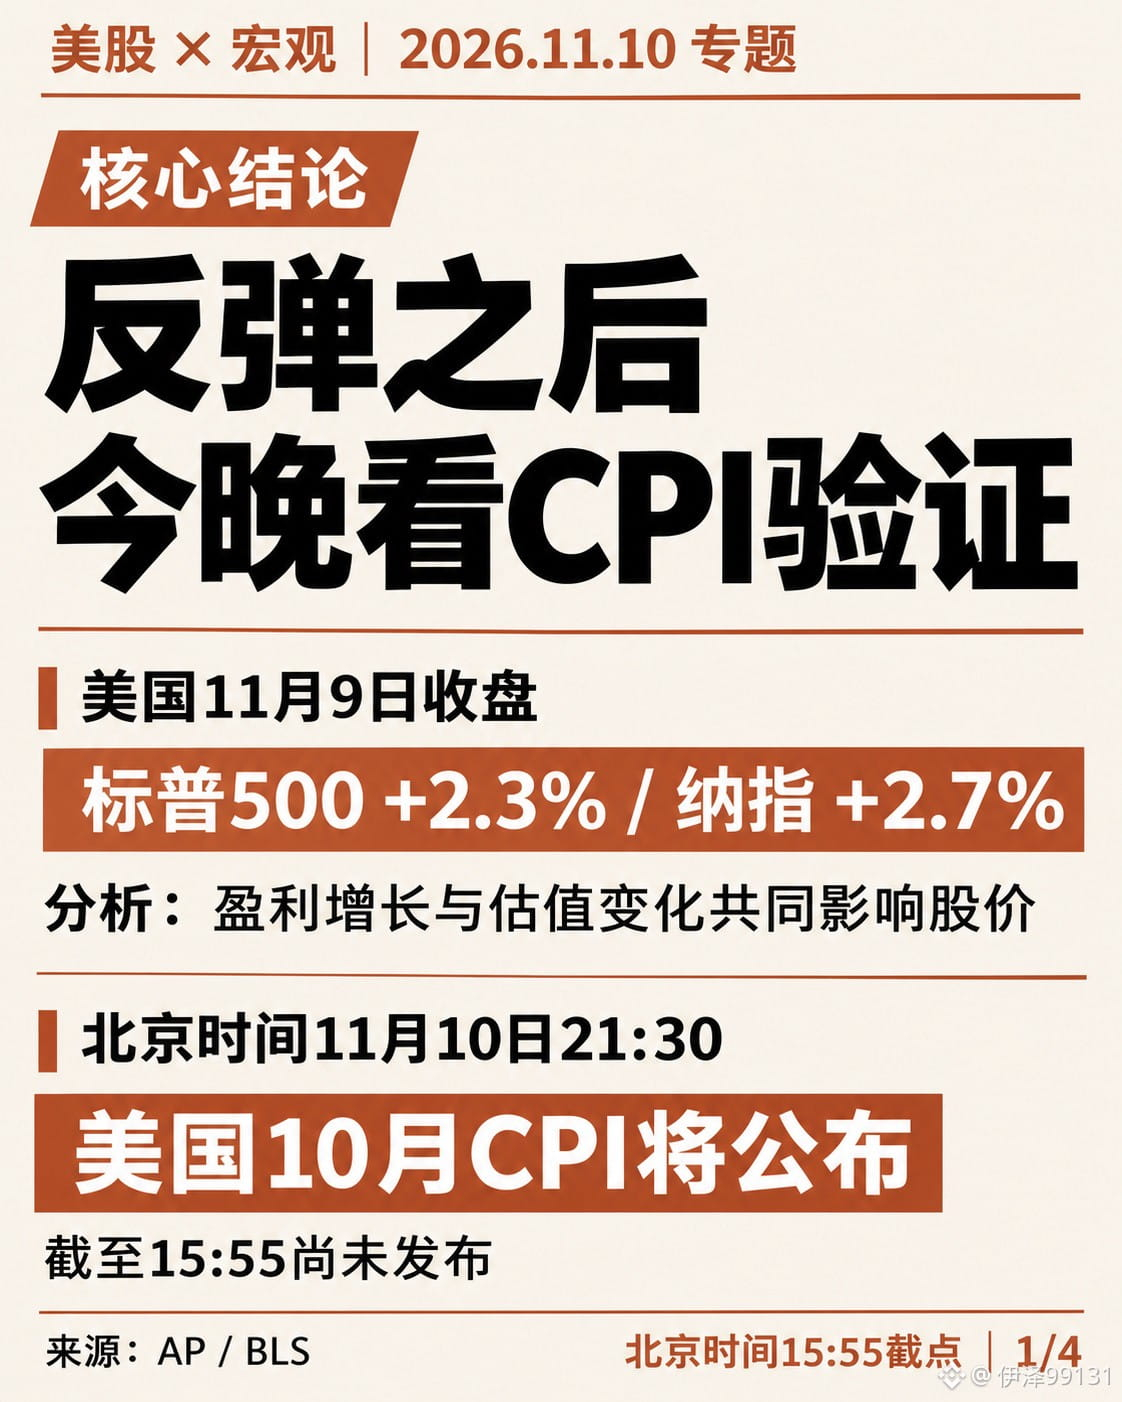
ارتفعت الأسهم الأمريكية بوضوح الليلة الماضية، لكن ما يهمني أكثر هو: هل سيصمد هذا التعافي أمام اختبار بيانات التضخم الليلة؟
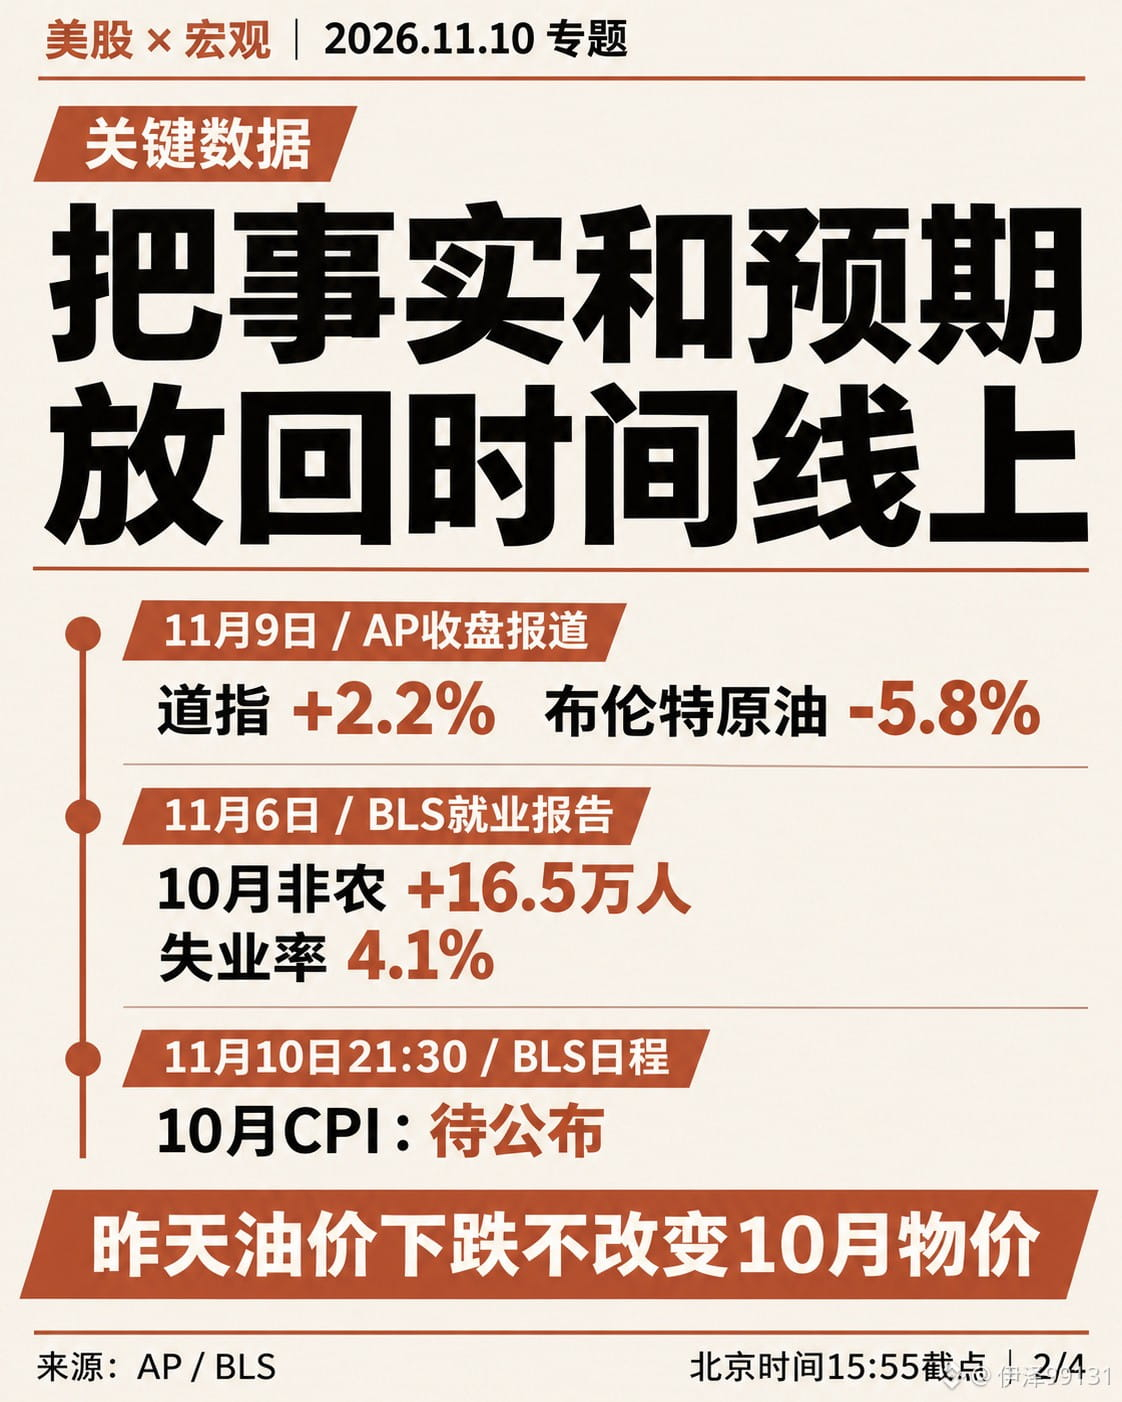
ارتفع مؤشر S&P 500 بنسبة 2.3%، وداو جونز بنسبة 2.2%، وناسداك بنسبة 2.7%؛ بينما تراجع خام برنت بنسبة 5.8% خلال اليوم.
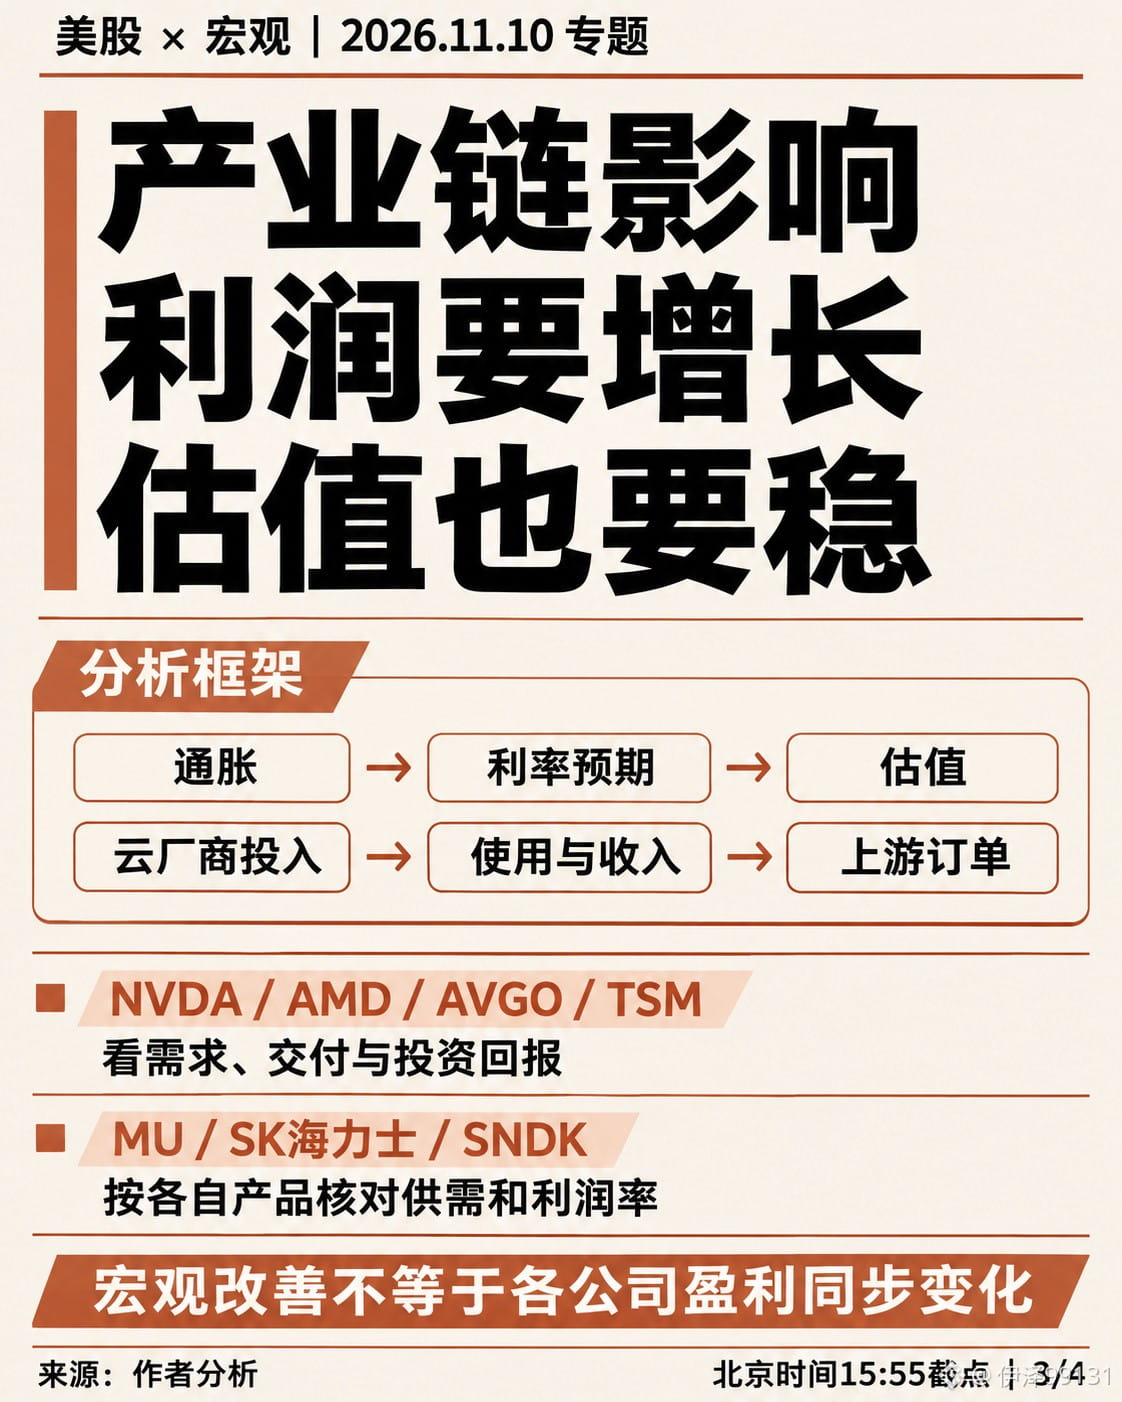
علينا متابعة مسارين في الوقت نفسه: مقدار الأرباح التي تستطيع الشركات تحقيقها، ومقدار التقييم الذي يرغب السوق في منحه لتلك الأرباح.
لنبدأ بالاقتصاد الكلي. يساعد تراجع النفط على تخفيف ضغوط أسعار الطاقة في المستقبل، لكن تغير سعر النفط في 9 نوفمبر لا يمكنه أن يغيّر بأثر رجعي الأسعار التي سُجلت بالفعل في أكتوبر. البيانات التي ستصدر الليلة هي مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، وهي تقيس التضخم خلال الشهر السابق. والقول إن انخفاض أسعار النفط أمس يعني بالضرورة تراجع مؤشر أسعار المستهلكين الليلة يخلط بين الترتيب الزمني للأحداث.
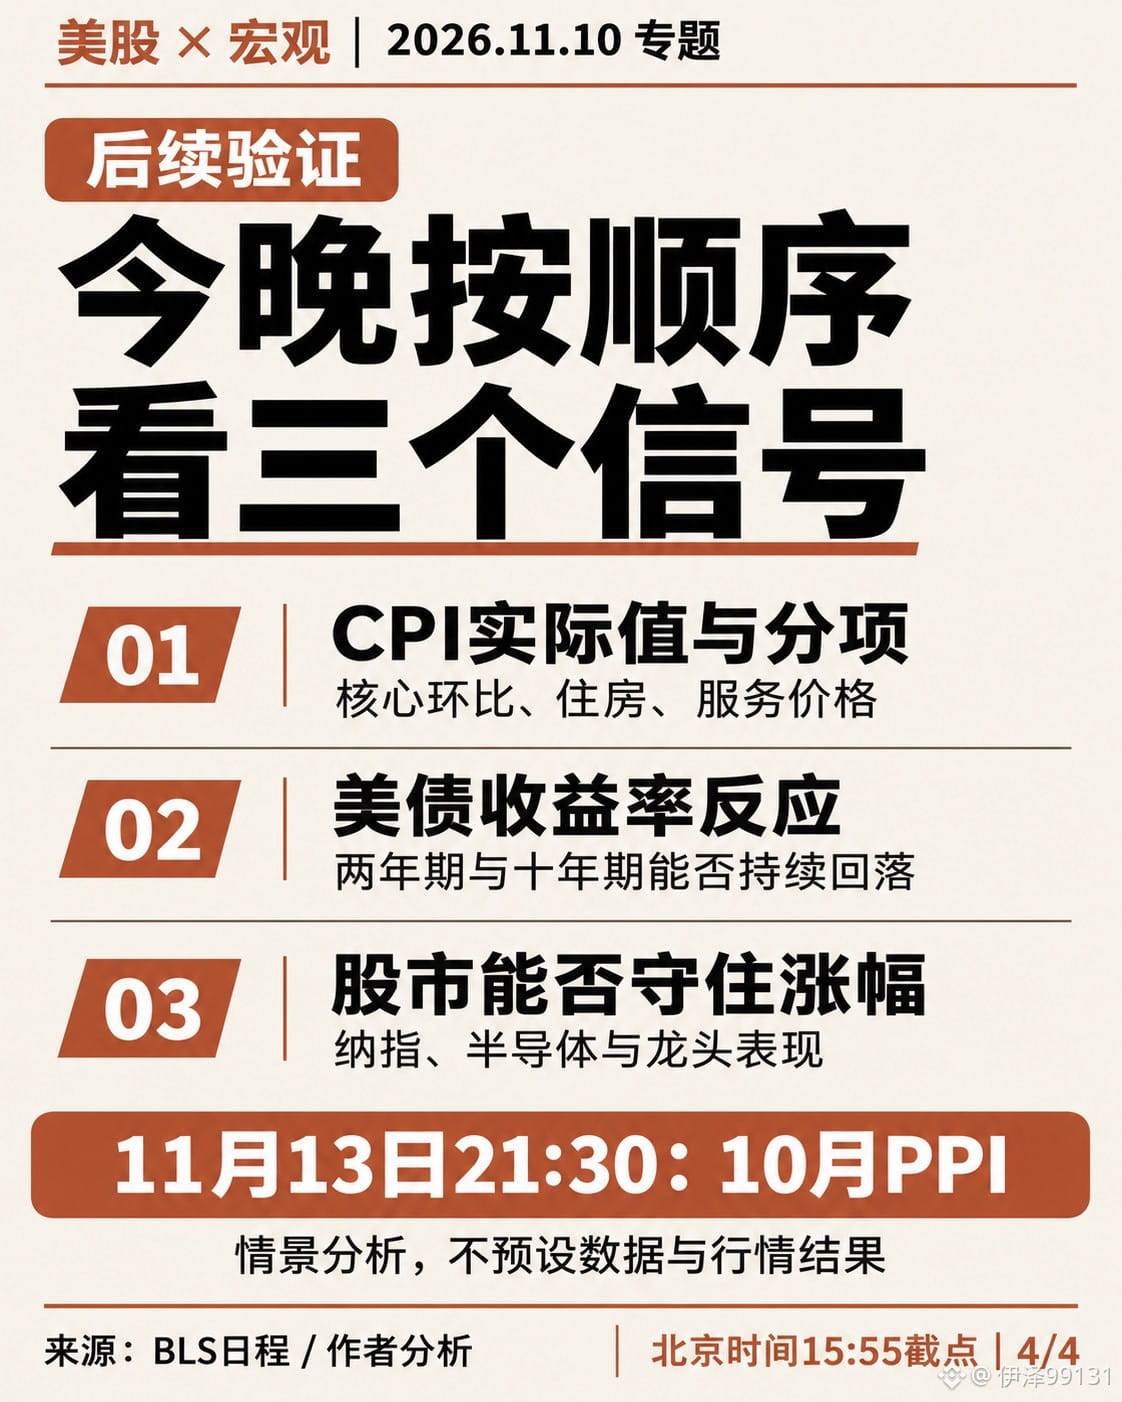
لننظر أولاً إلى التغير الشهري في مؤشر أسعار المستهلكين الأساسي، ثم إلى التغيرات في أسعار الإسكان والخدمات. إذا كان تراجع التضخم العام ناجماً فقط عن الطاقة، بينما ظلت مكوناته الأساسية قوية نسبياً، فقد لا تستمر توقعات أسعار الفائدة في التراجع. وعلى العكس، إذا اتسع نطاق انحسار ضغوط الأسعار وظل النشاط الاقتصادي متماسكاً، فستكون البيئة أكثر ملاءمة لتقييمات الأسهم.
يواجه قطاع التكنولوجيا حالياً معادلةً تجمع بين أمرين: نمو الأرباح قد يدعم أسعار الأسهم، لكن ضغوط أسعار الفائدة قد تخفض التقييمات. لنأخذ مثالاً افتراضياً بحتاً: إذا نمت أرباح الشركة لكل سهم بنسبة 20%، لكن مضاعف الربحية انخفض من 30 مرة إلى 25 مرة، فسيكون السعر الناتج عن حاصل ضربهما مستقراً تقريباً. فبينما تحقق الشركة نمواً، يفصل تغير التقييمات بين ذلك وبين حصول المساهمين على عائد بالمقدار نفسه.
بالنسبة إلى إنفيديا وAMD وبرودكوم، ينبغي متابعة الطلب والتسليمات؛ وبالنسبة إلى TSMC، ينبغي متابعة تقنيات التصنيع المتقدمة وطلبات العملاء؛ أما MU وSK hynix وSNDK، فينبغي التحقق من توازن العرض والطلب وهوامش الربح لكل منها. تعمل هذه الشركات في حلقات مختلفة من سلسلة القيمة، لذلك لا يمكن الاستناد إلى خبر اقتصادي كلي واحد لاستنتاج أن أرباحها ستتغير كلها بالاتجاه نفسه.
وتظل شركات الحوسبة السحابية الحلقة الأهم في هذه السلسلة. فإذا استمر الإنفاق الرأسمالي في النمو، وواكبه الاستخدام الفعلي والإيرادات، فسيكون دعم الطلبات للشركات الموردة في المراحل السابقة أقوى. أما إذا نما الاستثمار بوتيرة أسرع من العائد، وظلت تكاليف التمويل مرتفعة، فسيشدد السوق متطلباته بشأن فترة استرداد الاستثمار. لذا ينبغي النظر إلى حجم الإنفاق الرأسمالي وكفاءة الاستثمار معاً.
تقييمي لليلة:
قارنوا القراءة الفعلية لمؤشر أسعار المستهلكين ومكوناته، ثم راقبوا رد فعل عوائد سندات الخزانة الأمريكية لأجل عامين وعشرة أعوام.
إذا خفت ضغوط التضخم وتراجعت عوائد سندات الخزانة الأمريكية، واستقرت توقعات أرباح الشركات، فستتحسن شروط التعافي.
ارتفعت الأسهم الأمريكية بوضوح الليلة الماضية، لكن ما يهمني أكثر هو: هل سيصمد هذا التعافي أمام اختبار بيانات التضخم الليلة؟
ارتفع مؤشر S&P 500 بنسبة 2.3%، وداو جونز بنسبة 2.2%، وناسداك بنسبة 2.7%؛ بينما تراجع خام برنت بنسبة 5.8% خلال اليوم.
علينا متابعة مسارين في الوقت نفسه: مقدار الأرباح التي تستطيع الشركات تحقيقها، ومقدار التقييم الذي يرغب السوق في منحه لتلك الأرباح.
لنبدأ بالاقتصاد الكلي. يساعد تراجع النفط على تخفيف ضغوط أسعار الطاقة في المستقبل، لكن تغير سعر النفط في 9 نوفمبر لا يمكنه أن يغيّر بأثر رجعي الأسعار التي سُجلت بالفعل في أكتوبر. البيانات التي ستصدر الليلة هي مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، وهي تقيس التضخم خلال الشهر السابق. والقول إن انخفاض أسعار النفط أمس يعني بالضرورة تراجع مؤشر أسعار المستهلكين الليلة يخلط بين الترتيب الزمني للأحداث.
لننظر أولاً إلى التغير الشهري في مؤشر أسعار المستهلكين الأساسي، ثم إلى التغيرات في أسعار الإسكان والخدمات. إذا كان تراجع التضخم العام ناجماً فقط عن الطاقة، بينما ظلت مكوناته الأساسية قوية نسبياً، فقد لا تستمر توقعات أسعار الفائدة في التراجع. وعلى العكس، إذا اتسع نطاق انحسار ضغوط الأسعار وظل النشاط الاقتصادي متماسكاً، فستكون البيئة أكثر ملاءمة لتقييمات الأسهم.
يواجه قطاع التكنولوجيا حالياً معادلةً تجمع بين أمرين: نمو الأرباح قد يدعم أسعار الأسهم، لكن ضغوط أسعار الفائدة قد تخفض التقييمات. لنأخذ مثالاً افتراضياً بحتاً: إذا نمت أرباح الشركة لكل سهم بنسبة 20%، لكن مضاعف الربحية انخفض من 30 مرة إلى 25 مرة، فسيكون السعر الناتج عن حاصل ضربهما مستقراً تقريباً. فبينما تحقق الشركة نمواً، يفصل تغير التقييمات بين ذلك وبين حصول المساهمين على عائد بالمقدار نفسه.
بالنسبة إلى إنفيديا وAMD وبرودكوم، ينبغي متابعة الطلب والتسليمات؛ وبالنسبة إلى TSMC، ينبغي متابعة تقنيات التصنيع المتقدمة وطلبات العملاء؛ أما MU وSK hynix وSNDK، فينبغي التحقق من توازن العرض والطلب وهوامش الربح لكل منها. تعمل هذه الشركات في حلقات مختلفة من سلسلة القيمة، لذلك لا يمكن الاستناد إلى خبر اقتصادي كلي واحد لاستنتاج أن أرباحها ستتغير كلها بالاتجاه نفسه.
وتظل شركات الحوسبة السحابية الحلقة الأهم في هذه السلسلة. فإذا استمر الإنفاق الرأسمالي في النمو، وواكبه الاستخدام الفعلي والإيرادات، فسيكون دعم الطلبات للشركات الموردة في المراحل السابقة أقوى. أما إذا نما الاستثمار بوتيرة أسرع من العائد، وظلت تكاليف التمويل مرتفعة، فسيشدد السوق متطلباته بشأن فترة استرداد الاستثمار. لذا ينبغي النظر إلى حجم الإنفاق الرأسمالي وكفاءة الاستثمار معاً.
تقييمي لليلة:
قارنوا القراءة الفعلية لمؤشر أسعار المستهلكين ومكوناته، ثم راقبوا رد فعل عوائد سندات الخزانة الأمريكية لأجل عامين وعشرة أعوام.
إذا خفت ضغوط التضخم وتراجعت عوائد سندات الخزانة الأمريكية، واستقرت توقعات أرباح الشركات، فستتحسن شروط التعافي.