

سهم نASDAQ $NOK Nokia أكدت أنه سيتم نشر نتائج الربع الثاني والنصف الأول في 23 يوليو 2026Corporation | Nokia
قبل صدور تقرير الأرباح، تتمثل النقاط الأساسية الحالية لدى Nokia
الآن لم تعد Nokia مجرد سهم «معدات اتصالات تقليدية» فحسب، بل يعيد السوق تقييمها وفق ثلاث سلاسل لبناء البنية التحتية للذكاء الاصطناعي:
البند الأول: الشبكات البصرية / ذكاء اصطناعي DCI. تؤدي توسعات مراكز البيانات الخاصة بالذكاء الاصطناعي إلى الحاجة إلى ترابط بين مراكز البيانات، وتعمل Nokia على تعزيز الأنظمة البصرية المتماسكة وأنظمة نقل الضوء عبر Infinera.
شهدت Optical Networks نموًا بنسبة 20% في الربع الأول، ونمت Network Infrastructure بنسبة 6%، كما رفعت الشركة هدف نمو Network Infrastructure لعام 2026 إلى 12%–14%، وافترضت أن يكون النمو الإجمالي لـ IP + Optical Networks بنسبة 18%–20%
البند الثاني: سلسلة توريد شبكات الألياف للذكاء الاصطناعي داخل الولايات المتحدة.
في 16 يونيو، أعلنت Nokia توسيع طاقة advanced test and packaging لرقائق الفوتونيات في Allentown، مع رفع الطاقة إلى 10 أضعاف المستوى الحالي كحد أقصى، ومن المتوقع أن تصبح الطاقة الجديدة تجارية بنهاية الربع الثالث؛ وهذا المشروع جزء من خطة استثمار متعددة السنوات بقيمة 4 مليارات دولار من Nokia في connectivity الشبكات الجاهزة للذكاء الاصطناعي داخل الولايات المتحدة.
البند الثالث: برمجيات شبكات الذكاء الاصطناعي.
في أواخر يونيو، أعلنت Nokia وGoogle Cloud تحويل نموذج Gemini إلى AI agents ودمجه في Nokia Assurance Center، لمساعدة المشغلين على تحديد الأعطال، وفرز التنبيهات، والإصلاح الآلي، وإدارة الشبكات ذاتيًا. وفي الفترة نفسها، حسّنت Nokia أيضًا مجموعة منتجات الشبكات الذاتية، مع التركيز على agentic AI، وأتمتة شبكات IP/fixed/optical، وأتمتة RAN.
هذه المحاور الثلاثة معًا تحوّل قصة Nokia من “بيع معدات” إلى: مراكز بيانات الذكاء الاصطناعي تحتاج شبكات ألياف. وشبكات الألياف للذكاء الاصطناعي تحتاج سلسلة توريد محلية. والشبكات المعقدة تحتاج برمجيات أتمتة بالذكاء الاصطناعي.
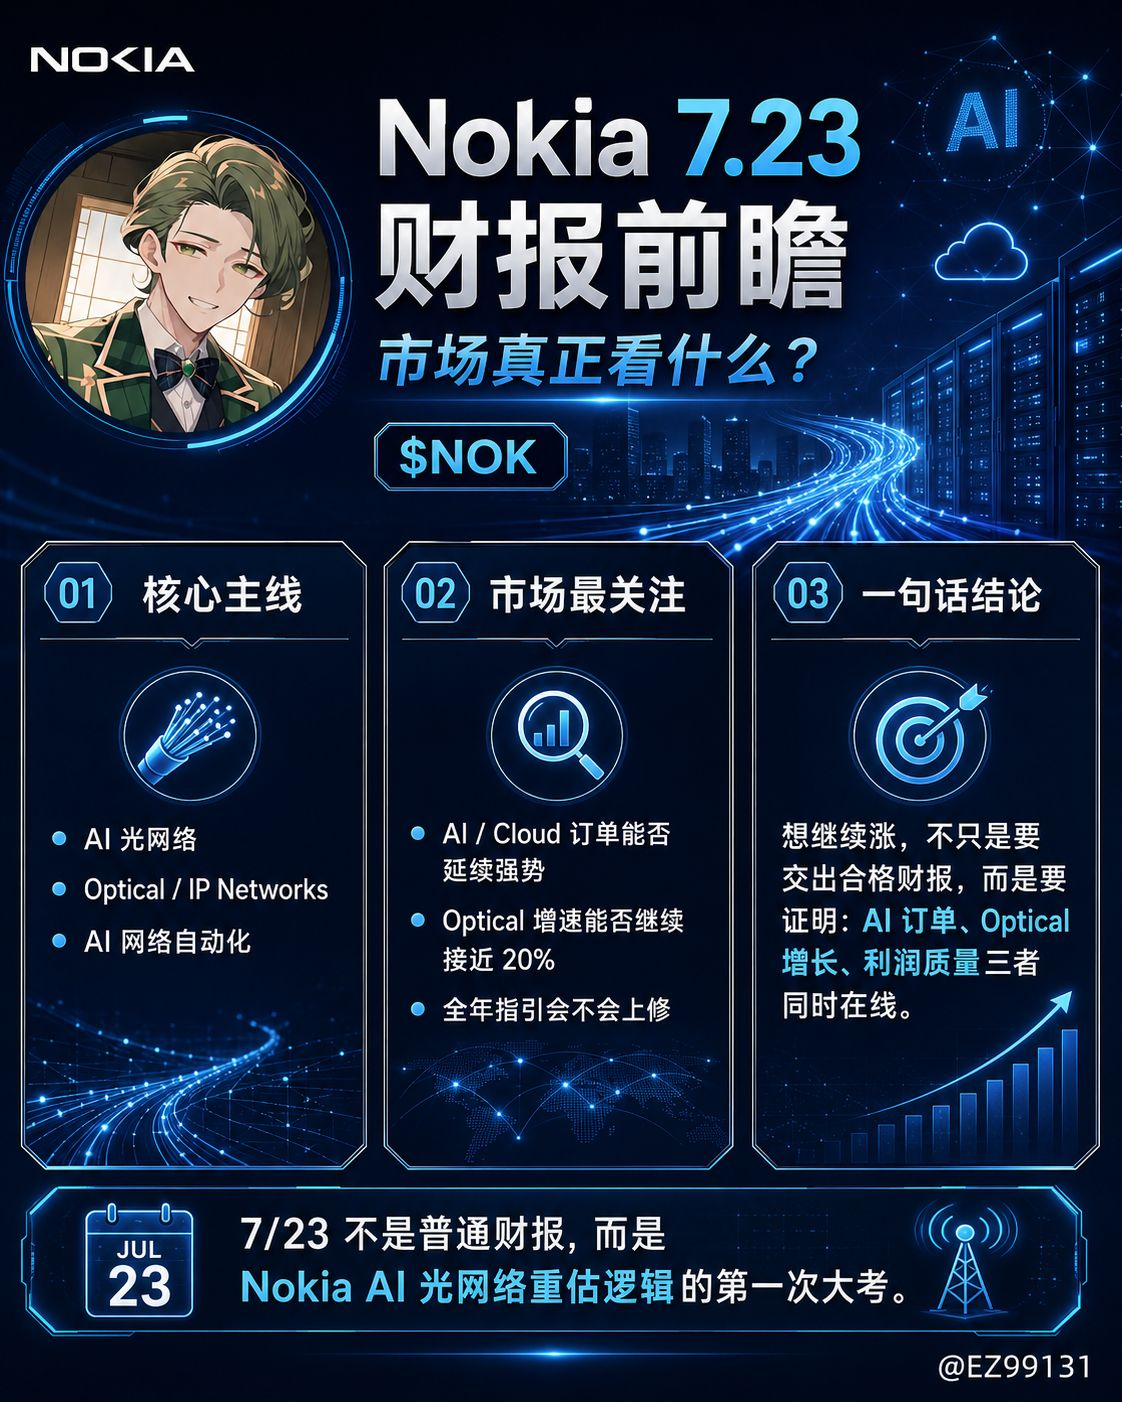
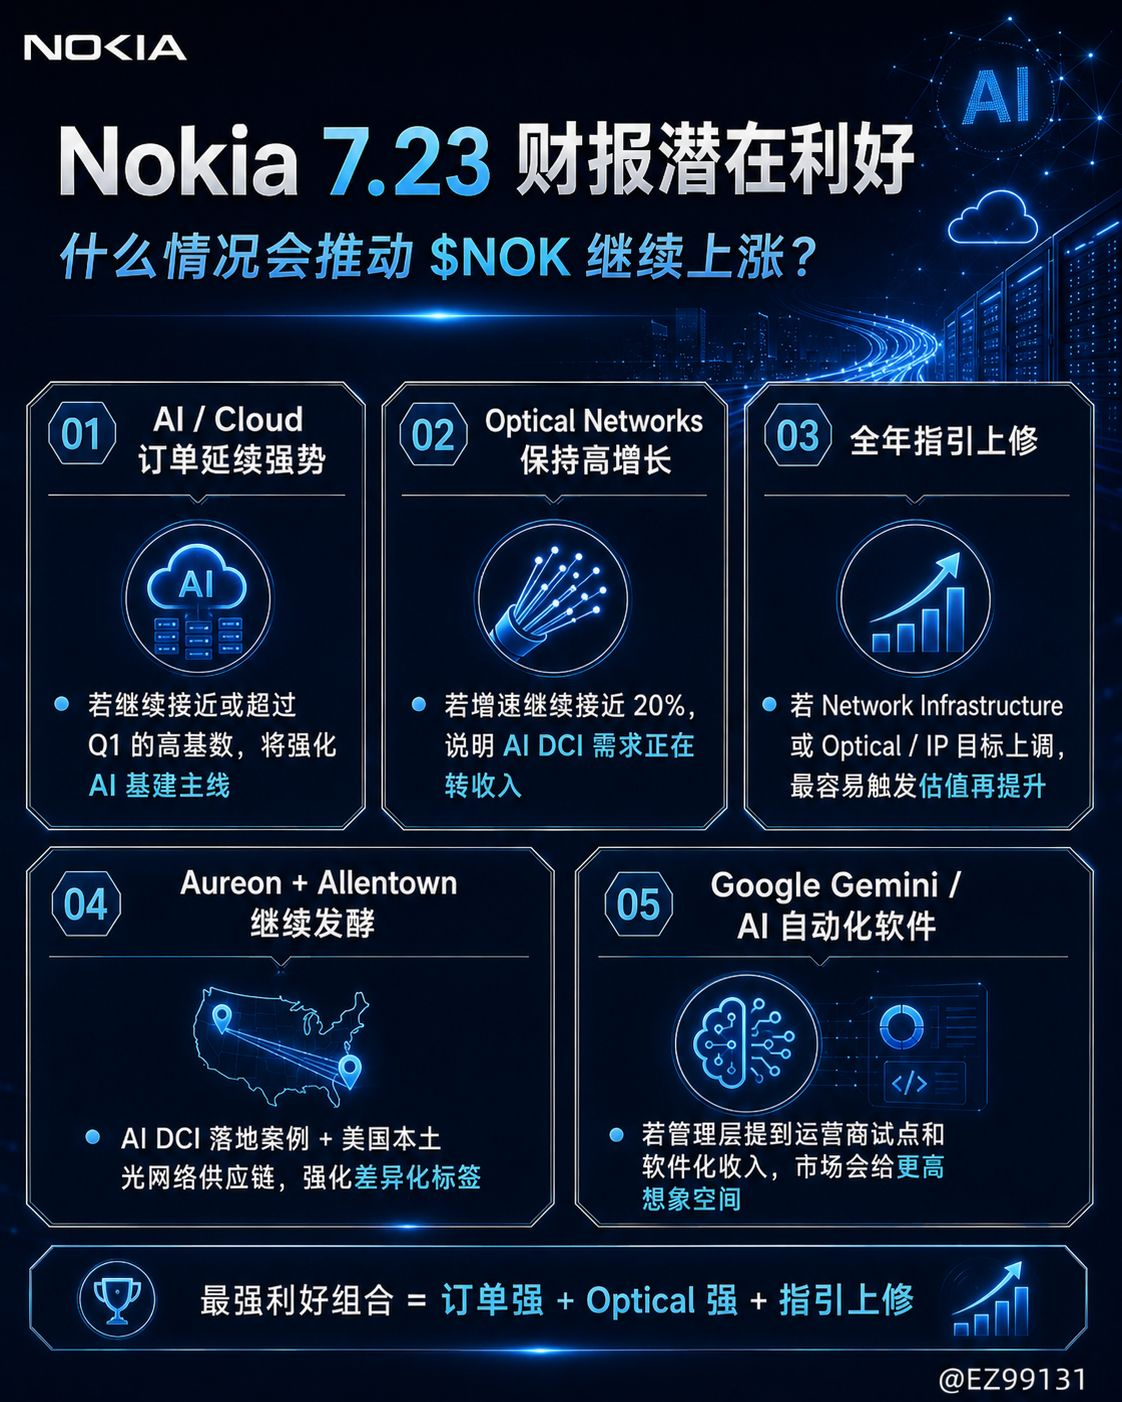
قد يحمل تقرير الأرباح في 23 يوليو نقاطًا إيجابية تدفع السهم للصعود. الإيجابي الأول: استمرار قوة طلبات AI/cloud، والأفضل أن تقترب مرة أخرى من مليار يورو أو تتجاوزها كما في الربع الأول.
أكبر نقطة إيجابية في Q1 لم تكن إجمالي الإيرادات، بل زيادة مبيعات عملاء AI/cloud بنسبة 49% مع طلبات تقارب مليار يورو. وهذا جعل السوق يصدق أن Nokia بدأت فعلًا تستفيد من الطلب على شبكات مراكز بيانات الذكاء الاصطناعي.
إذا استمر الكشف في Q2 عن: قوة طلبات AI/cloud، وبقاء book-to-bill أعلى بكثير من 1، واتساع طلبات hyperscaler / cloud، واستمرار الفوز بتصاميم pluggables و line systems، فسيكون ذلك إيجابيًا جدًا.
ويجب التركيز خصوصًا على ما إذا كانت الإدارة قالت شيئًا مثل:
“تسارع طلب AI/cloud في Q2” “ظل تدفق الطلبات قويًا” “بقي book-to-bill أعلى بكثير من واحد” إذا كانت طلبات Q2 أضعف بوضوح من Q1، فقد يخشى السوق أن Q1 كان ذروة طلبات لمرة واحدة.
الإيجابي الثاني: استمرار نمو Optical Networks بنحو 20%، أو رفع الهدف السنوي مرة أخرى.
نمو Q1 في Optical Networks بنسبة 20%، وهذه هي بالفعل أهم خط نمو للذكاء الاصطناعي لدى Nokia. وتتوقع الشركة حاليًا لنمو IP + Optical Networks في 2026 معدلًا بين 18% و20%.
إذا واصل Optical النمو القوي في Q2، فسيستنتج السوق أن:
طلب AI DCI ليس مجرد حالة معنوية قصيرة الأجل، بل بدأ يتحول إلى إيرادات.
الحالة الأقوى هي أن ترفع الشركة نسبة 18%–20% مرة أخرى، أو تلمّح إلى وضوح أعلى في الطلبات في النصف الثاني. وهذا سيكون محفزًا مهمًا لاستمرار صعود السهم.
لكن إذا تباطأ نمو Optical، أو كانت الطلبات قوية لكن الاعتراف بالإيرادات بطيئًا، فقد يتعرض السهم لضغط قصير الأجل.
الإيجابي الثالث: إيرادات وأرباح Q2 في أعلى نطاق الإرشاد. في تقرير Q1، وضعت Nokia فرضية موسمية للربع الثاني: نمو صافي مبيعات Q2 بنسبة 5%–9% على أساس ربعي، وأن يشكل comparable operating profit في Q2 نسبة 12%–16% من comparable operating profit السنوي. أما هدف الشركة السنوي لـ comparable operating profit فيتراوح بين 2 مليار و2.5 مليار يورو.
وباختصار، قد ينظر السوق إلى الأمر على النحو التالي:
مؤشرات تميل للإيجابية: صافي مبيعات Q2 يقترب من أو يتجاوز +9% على أساس ربعي، وربح التشغيل القابل للمقارنة في Q2 يقترب من 16% من أرباح السنة، والإبقاء على إرشاد الأرباح السنوي عند الحد الأعلى أو رفعه، مع استمرار تفوق Network Infrastructure على الأداء العام للمجموعة، واستمرار قوة Optical/IP مقارنة بأعمال الاتصالات التقليدية.
إذا كانت الإيرادات فقط عند المتوسط، لكن الهامش جاء أفضل من المتوقع، فقد يكون ذلك إيجابيًا أيضًا. لأن السوق يهتم الآن أكثر بقدرة Nokia على تحويل طلبات شبكات الألياف للذكاء الاصطناعي إلى أرباح عالية الجودة، لا إلى الحجم فقط.
الإيجابي الرابع: مشروع Aureon لشبكة ألياف AI بقدرة 100–400Tb/s الذي شددت الإدارة عليه كنموذج “قابل للتكرار”.
في 18 يونيو، أعلنت Nokia وt3 Broadband وAureon نشر شبكة ألياف جاهزة للذكاء الاصطناعي، بقدرة أولية 100Tb/s، مع إمكانية التوسع مستقبلًا إلى 400Tb/s، لربط مركز بيانات في North Dakota مع Chicago، باستخدام Nokia 1830 GX وSuper C/L-band و1.2T ICE7 coherent optics.
أهمية هذا المشروع بالنسبة للتقرير ليست في حجمه المالي بحد ذاته، بل في أنه يثبت أن حل AI DCI من Nokia قد طُبّق بالفعل في سيناريو واقعي.
إذا قالت الإدارة في المؤتمر الهاتفي:
Pipeline لمشاريع مشابهة لـ Aureon يتزايد، والمشغلون الإقليميون ومراكز بيانات hyperscale AI بدأوا ينسخون هذا الهيكل، مع طلب قوي على 1.2T ICE7 و 1830 GX.
وهذا يفيد كثيرًا في إعادة تقييم Optical Networks على المدى المتوسط.
الإيجابي الخامس: توسعة Allentown فُسرت من السوق على أنها تموضع في سلسلة توريد شبكات الألياف للذكاء الاصطناعي داخل الولايات المتحدة.
توسعة Allentown إيجابية على المدى المتوسط والطويل. وقد أوضحت Nokia أن المصنع يُعد من بين القلائل في الولايات المتحدة القادرين على إجراء ATP لرقائق الفوتونيات ثم تغليفها إلى وحدات ضوئية، وبعد التوسعة سترتفع الطاقة الإنتاجية إلى 10 أضعاف كحد أقصى، ومن المتوقع أن تصبح متاحة بنهاية الربع الثالث. (Nokia Corporation | Nokia)
إذا أكدت الإدارة في مؤتمر Q2 الهاتفي أيضًا:
طلب hyperscaler في الولايات المتحدة على سلسلة توريد شبكات الألياف المحلية قوي، وتوسعة Allentown تتوافق مع طلب حقيقي من العملاء، ولن تضغط التوسعة على الهوامش بشكل ملحوظ، كما أن Infinera + Allentown قد يقدمان ميزة في سلسلة التوريد.
وسيعزز ذلك ارتباط Nokia بسلسلة شبكات الربط الضوئي للذكاء الاصطناعي مثل Ciena وLumentum وCoherent وMarvell.
الإيجابي السادس: تعاون برمجيات الشبكات بالذكاء الاصطناعي مع Google Gemini يُنظر إليه من السوق كعامل إضافي في “تقييم البرمجيات”.
التركيز في Google Cloud + Nokia Assurance Center هو أن Nokia تضع AI agents داخل عمليات شبكات المشغلين، لاستخدامها في تشخيص الأعطال، وتحليل KPI، والاستدلال على الحالات الشاذة، والإصلاح الآلي.
هذا لن يخلق إيرادات انفجارية فورًا، لكنه سيُظهر للسوق خط نمو آخر لدى Nokia:
ليس مجرد بيع العتاد، بل بيع برمجيات شبكات الذكاء الاصطناعي، والأتمتة، وأدوات خفض التكاليف ورفع الكفاءة للمشغلين.
إذا كشفت الإدارة عن SaaSification، وGoogle Cloud Marketplace، وعدد تجارب المشغلين، وطلبات البرمجيات، أو pipeline للشبكات الذاتية، فسيجعل ذلك منطق التقييم أكثر راحة.
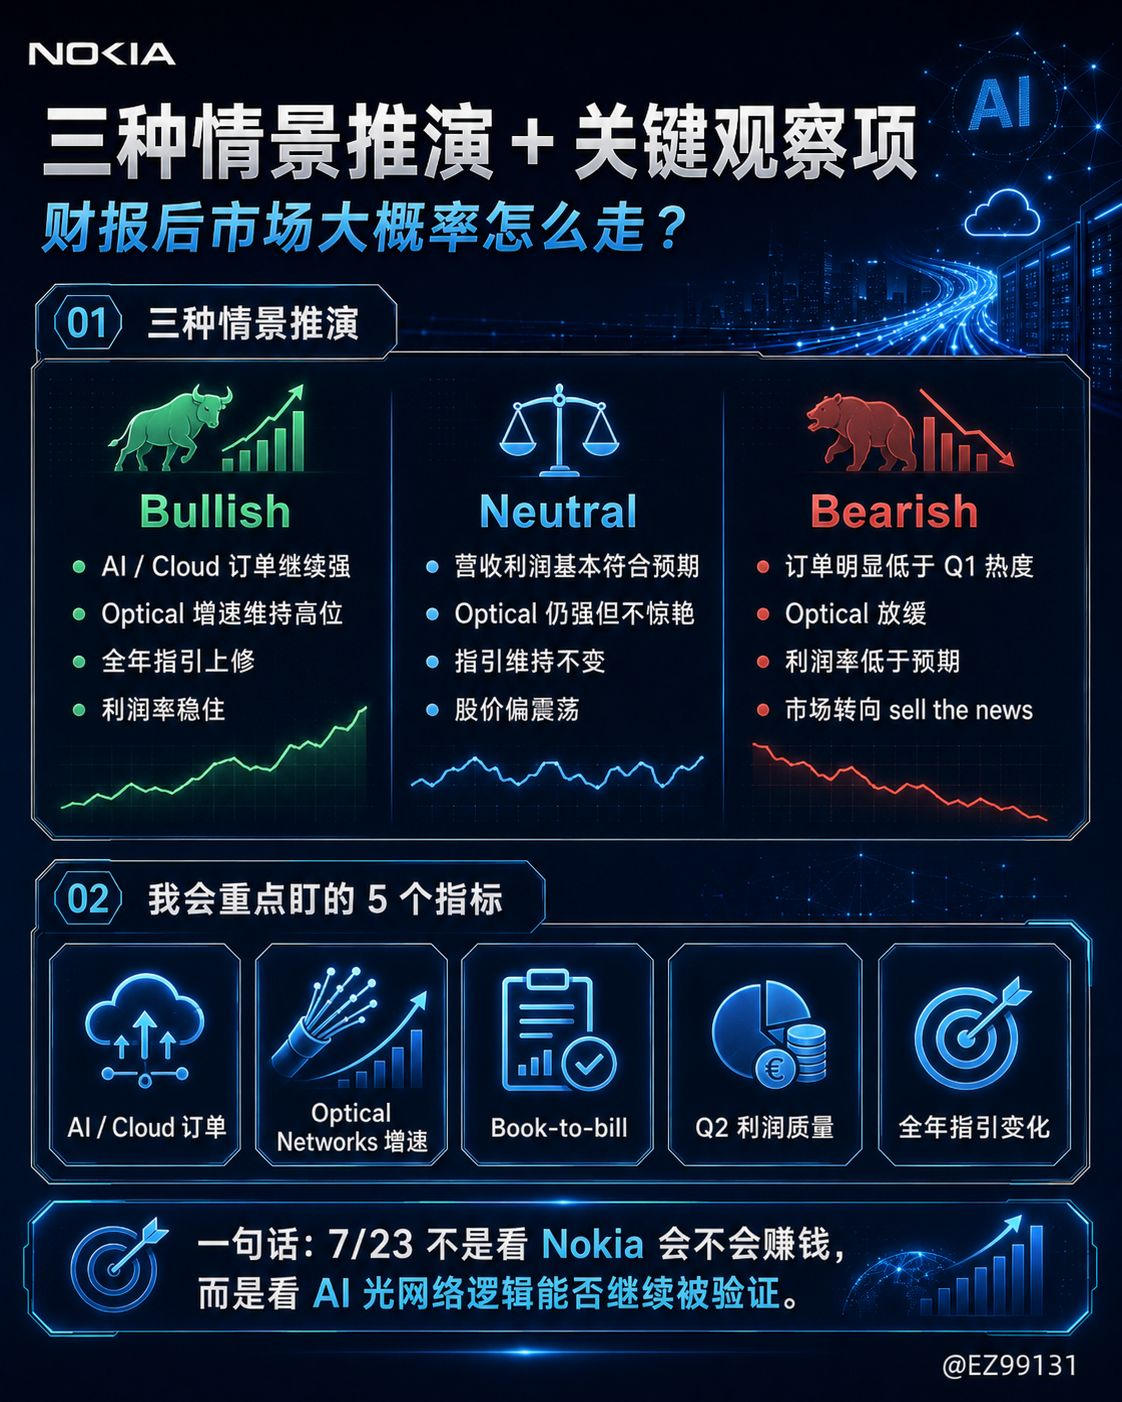
أهم نقاط الخطر التي يجب الحذر منها في التقرير المالي
الخطر الأول: قوة طلبات AI لكن بطء الاعتراف بالإيرادات. أكثر ما تخشاه Nokia الآن ليس “غياب القصة”، بل “وجود قصص كثيرة، لكن أرقام Q2 لا تواكبها”.
إذا كانت طلبات AI/cloud في Q2 جيدة لكن إيرادات Optical/IP لم تتسارع بوضوح، فقد يقول السوق: الطلبات ما زالت في backlog، لكن تحقيقها نقديًا على المدى القصير غير كافٍ.
وهذا يسهل جدًا أن يتحول إلى sell the news بالنسبة لسهم ارتفع مسبقًا.
الخطر الثاني: الهامش ليس جيدًا بما يكفي
في إرشادات Nokia للربع الثاني، تمثل الأرباح فقط 12%–16% من إجمالي أرباح السنة، ما يعني أن Q2 ليس بالضرورة الربع الأقوى أرباحًا في السنة.
إذا حدث ما يلي: نمو الإيرادات لكن ضغط على الهامش الإجمالي، ارتفاع تكاليف دمج Infinera، ارتفاع تكاليف سلسلة توريد الوحدات الضوئية/الضوئيات المتماسكة، وهامش طلبات AI optical networks أقل من المتوقع، فقد يخشى السوق أن تكون Nokia “نمو إيرادات لكن جودة الأرباح متوسطة”.
هذه نقطة بالغة الأهمية. لأن شبكات الألياف للذكاء الاصطناعي إذا لم تؤدِّ إلا إلى نمو منخفض الهامش، فلن يستمر إعادة تقييم السهم.
الخطر الثالث: أن تُثقل Fixed Networks وMobile Infrastructure الأداء.
تراجعت صافي مبيعات Fixed Networks في Q1 بنسبة 13%، ورغم تحسن Mobile Infrastructure قليلًا، فإن دورة capex لدى المشغلين التقليديين لم تتعافَ بشكل شامل.
إذا بقيت أعمال الاتصالات التقليدية ضعيفة في Q2، ولم يكن AI/Optical كافيًا لتعويض ذلك بالكامل، فقد يعيد السوق Nokia إلى إطار تقييم “سهم معدات اتصالات قديم”.
وهذا هو الفارق الأكبر بين Nokia و $MRVL و $LITE و $COHR:
Nokia لديها مرونة في شبكات الألياف للذكاء الاصطناعي، لكنها ما زالت تحمل عبء أعمال الاتصالات التقليدية.
الخطر الرابع: أن يكون دمج Infinera دون التوقعات
أحد أسباب التفاؤل بـ Nokia هو أن الاستحواذ على Infinera عزز قدراتها في optical transport والضوئيات المتماسكة. كما ذكرت Reuters أن Nokia أصبحت، بعد الاستحواذ على Infinera، مورّدًا مهمًا لأنظمة optical transport.
لكن الاندماج سلاح ذو حدين. وفي التقرير يجب مراقبة:
هل تتحقق وفورات التآزر وفق الخطة؟ هل يتم دمج المنتجات بسلاسة؟ هل يقبل العملاء الحزمة الجديدة؟ وهل تؤثر التكاليف والمخزون على الهوامش؟
إذا جلبت Infinera الإيرادات فقط، لكن الأرباح لم تلحق بعد، فسيخصم السوق من التقييم.
الخطر الخامس: أن يكون السهم قد سعّر مسبقًا جزءًا من التفاؤل المرتبط بالذكاء الاصطناعي.
ADR الخاص بـ Nokia يتداول حاليًا قرب 12.07 دولارًا، مع قيمة سوقية تقارب 66.66 مليار دولار. وتُظهر صفحة الأسعار الأوروبية في MarketScreener أن سهم Nokia ارتفع بشكل كبير منذ بداية العام، وأن آراء المحللين متباينة مؤخرًا:
في أوائل يوليو، كانت هناك آراء متباينة: BofA رفعت السعر المستهدف توقعًا لقوة طلبات AI في الربع الثاني، بينما أبقت UBS على موقف محايد، وBarclays على توصية بيع، وغيرها.
هذا يعني أن السوق لم يعد ينظر إلى Nokia كسهم رخيص ومهمل.
لذلك ارتفع مستوى التحدي في تقرير أرباح Q2:
مجرد التوافق مع الإرشادات قد لا يكون كافيًا. المطلوب أن يتجاوز أحد العناصر على الأقل — الطلبات أو الأرباح أو التوجيه — التوقعات بوضوح.
الخطر السادس: تغير معنويات الإنفاق الرأسمالي على الذكاء الاصطناعي.
Nokia تُدرج الآن ضمن سلسلة البنية التحتية للذكاء الاصطناعي، لذا ستتأثر أيضًا بمعنويات الإنفاق الرأسمالي على الذكاء الاصطناعي.
إذا بدأ السوق قبل/حول يوليو بالتشكيك في إنفاق hyperscaler على الذكاء الاصطناعي، وضغط الإهلاك على Neocloud، والعائد على استثمارات GPU، فقد تتراجع Nokia مع قطاع البنية التحتية للذكاء الاصطناعي حتى لو لم تتدهور أساسياتها.
هذا النوع من المخاطر ليس خاصًا بالشركة، بل هو خطر تقييم على مستوى القطاع.
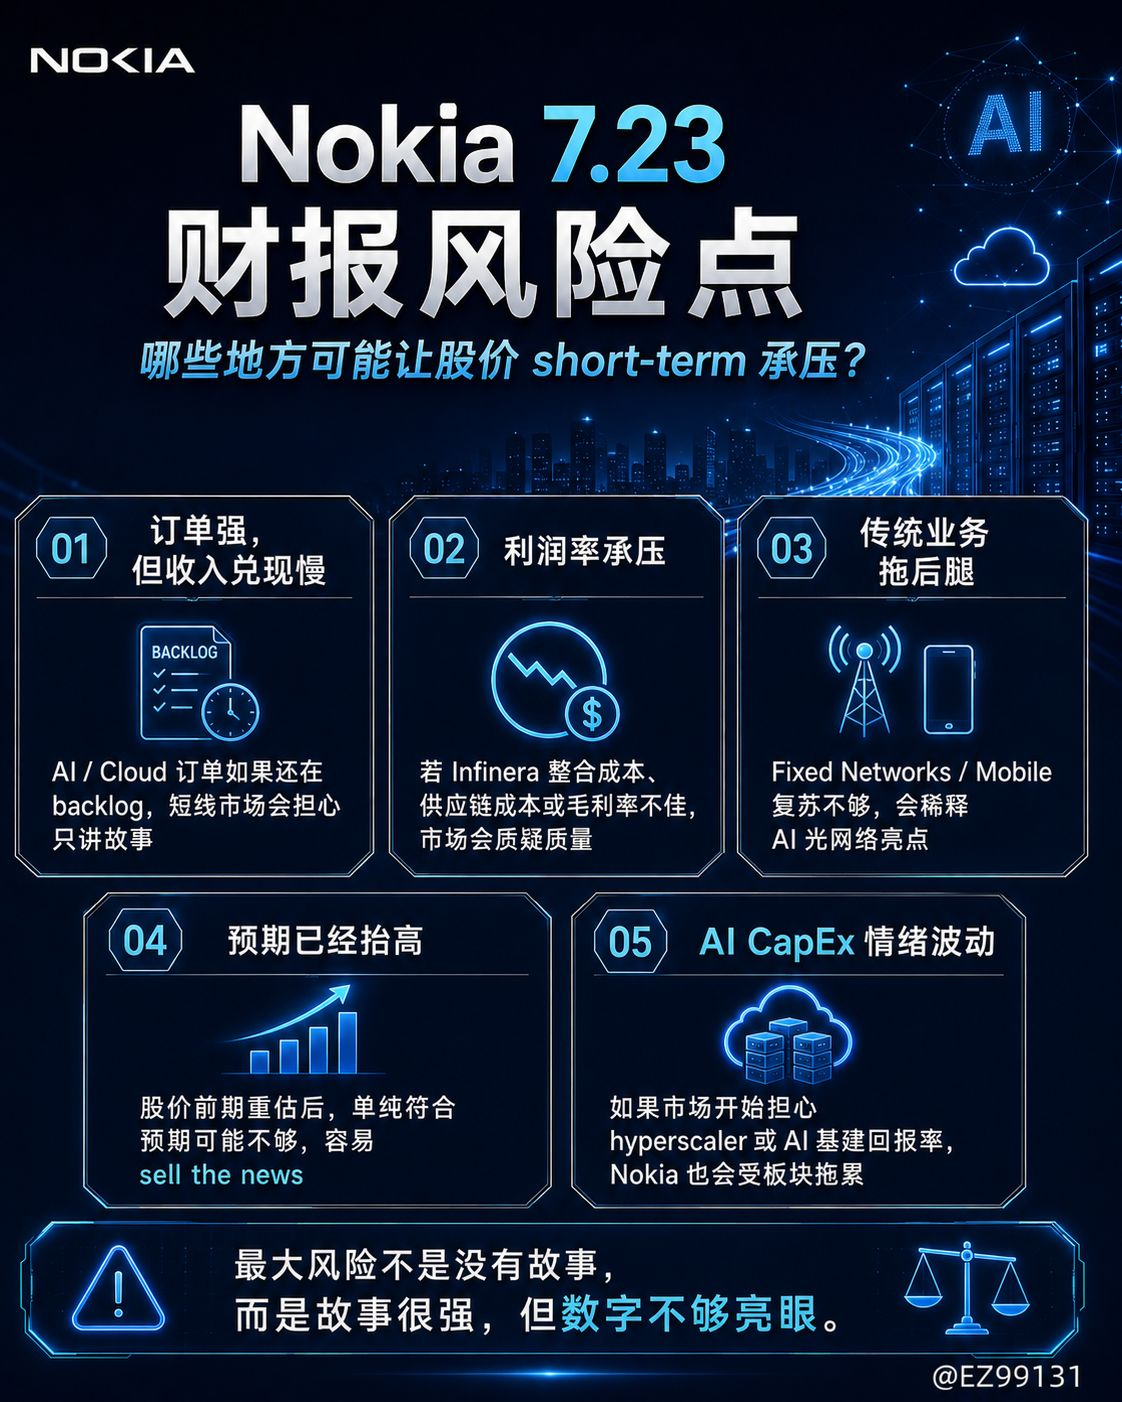
ثلاثة سيناريوهات لتقرير الأرباح
سيناريو صعودي: استمرار ارتفاع السهم
إذا ظهر في Q2 المزيج التالي، فغالبًا سيواصل NOK الصعود:
استمرار قوة طلبات AI/cloud، واستمرار نمو Optical Networks بأكثر من 20%، وتسارع واضح في IP Networks، مع رفع الإرشاد السنوي لـ Network Infrastructure / Optical+IP مرة أخرى، دون أن تتأثر الهوامش بتكاليف Infinera وتكاليف سلسلة التوريد، مع تأكيد الإدارة على قوة pipeline للـ AI DCI في النصف الثاني.
في هذه الحالة، سيواصل السوق إعادة تقييم Nokia من سهم معدات اتصالات إلى سهم منصة شبكات ألياف للذكاء الاصطناعي.
سيناريو محايد: تذبذب قصير الأجل
إذا كانت النتيجة:
الإيرادات جاءت متوافقة مع إرشادات الشركة، والأرباح مقبولة، وOptical قوي، لكن دون رفع إضافي للتوقعات، وطلبات AI/cloud جيدة لكنها ليست مبهرة.
حينها قد يتذبذب السهم، لأن السوق سبق أن سعّر جزءًا كبيرًا من التوقعات.
في هذه الحالة، قد لا يهبط NOK بقوة، لكن قد يفتقر الزخم قصير الأجل للاستمرار في الصعود.
سيناريو هبوطي: sell the news
إذا حدث ما يلي:
طلبات AI/cloud أقل كثيرًا من Q1، تباطؤ واضح في نمو Optical، أرباح Q2 تقترب من الحد الأدنى للإرشاد، ضعف واضح في الأعمال التقليدية، تكاليف دمج Infinera أعلى من المتوقع، وبقاء الإرشاد السنوي دون تغيير أو بنبرة حذرة.
عندها قد يرى السوق أن: قصة الذكاء الاصطناعي ما زالت قائمة، لكن تحقيقها القصير الأجل أقل من المتوقع.
في مثل هذه الحالة، يمكن أن يُنظر إلى NOK بسهولة كسهم “أُعيد تقييمه مبكرًا بسبب الذكاء الاصطناعي” ثم يتراجع.
أرى أن جوهر تقرير أرباح Nokia في 23 يوليو ليس “هل ستحقق أرباحًا أم لا”، بل:
هل يمكن لطلبات شبكات الألياف للذكاء الاصطناعي أن تستمر في التحول إلى إيرادات وأرباح.
في الوقت الحالي، ما زال المنطق المتوسط الأجل لـ Nokia إيجابيًا نسبيًا: Optical Networks هو أقوى منحنى نمو، وطلب عملاء AI/cloud تم تأكيده في الربع الأول، ومشروع Aureon قدّم نموذجًا تجاريًا لـ AI DCI، وتوسعة Allentown رفعت قيمة سلسلة التوريد المحلية في الولايات المتحدة، والشراكة مع Google Gemini أضافت لـ Nokia مسارًا آخر نحو برمجيات الشبكات القائمة على الذكاء الاصطناعي.
لكن المخاطر القصيرة الأجل حقيقية أيضًا:
السهم أعيد تقييمه بوضوح. توقعات السوق لـ Q2 مرتفعة جدًا. الأعمال التقليدية ما زالت تضغط. ودمج Infinera والهامش الإجمالي يحتاجان إلى إثبات. إذا كانت هناك قصة فقط دون رفع للإرشاد، فسيكون من السهل حدوث sell the news.
إذا أرادت Nokia الارتفاع في 23 يوليو، فعليها أن تثبت ثلاث نقاط: أن طلبات AI/cloud لم تهدأ، وأن نمو Optical/IP يمكن أن يُرفع مرة أخرى، وأن الهوامش لم تُستنزف بسبب الأصول الثقيلة وتكاليف الاندماج.