
渠乾利贞 止损持盈
165 منشورات

渠乾利贞 止损持盈
إبلاغ
حظر المُستخدم
止损无情,持盈无畏!
3 تتابع
60 المتابعون
96 إعجاب
منشورات
PINNED
·
--
حرفي السوق الثانوي. لاعب بالدورة.
لا ترويج. لا مكالمات. لا رسوم إحالة. فقط تدوين يوميات.
الأرباح والخسائر تخصك أنت. ليست نصيحة مالية.
لا تتبع. لا تبقشيش. اقرأ وامضِ.
حرفي السوق الثانوي. لاعب بالدورة.
لا ترويج. لا مكالمات. لا رسوم إحالة. فقط تدوين يوميات.
الأرباح والخسائر تخصك أنت. ليست نصيحة مالية.
لا تتبع. لا تبقشيش. اقرأ وامضِ.
لا ترويج. لا مكالمات. لا رسوم إحالة. فقط تدوين يوميات.
الأرباح والخسائر تخصك أنت. ليست نصيحة مالية.
لا تتبع. لا تبقشيش. اقرأ وامضِ.
1
97
PINNED
·
--
لأجل المستوى الثاني فقط. أقوم بعمل دورات.
لا أُنادي بالصفقات، ولا أرسل صفقات، ولا أعمل على عمولات.
ما أكتبُه هو لي، وليس لأجلك.
الربح والخسارة يتحملها كل شخص بنفسه. ليس ذلك نصيحة استثمارية.
لا تتابع، لا تبرع، إن قرأت فاقرأ فقط.
—— القناة الصافية
لأجل المستوى الثاني فقط. أقوم بعمل دورات.
لا أُنادي بالصفقات، ولا أرسل صفقات، ولا أعمل على عمولات.
ما أكتبُه هو لي، وليس لأجلك.
الربح والخسارة يتحملها كل شخص بنفسه. ليس ذلك نصيحة استثمارية.
لا تتابع، لا تبرع، إن قرأت فاقرأ فقط.
—— القناة الصافية
لا أُنادي بالصفقات، ولا أرسل صفقات، ولا أعمل على عمولات.
ما أكتبُه هو لي، وليس لأجلك.
الربح والخسارة يتحملها كل شخص بنفسه. ليس ذلك نصيحة استثمارية.
لا تتابع، لا تبرع، إن قرأت فاقرأ فقط.
—— القناة الصافية
107
·
--
عرض الترجمة
比特币市值超特斯拉了。1.63万亿对1.44万亿,差了将近1900亿。
你看到这条新闻,第一反应大概是“牛逼”。第二反应是“这能说明什么”。
什么都说明不了。
市值这东西,是价格乘数量。比特币的“数量”是流通中的币,特斯拉的“数量”是发行的股票。两个东西底层逻辑完全不同。你把它们放一张表里比大小,就像把体重和身高放一起,都是数字,但根本不是一回事。
但有一条线索值得看。
这波比特币涨上来的时候,背景是什么?本周参议院CLARITY法案推进受阻,美联储三年多来第一次加息,日本央行利率干到31年最高。四个宏观利空砸下来,BTC不但没跌,反而从76000弹到81000,顺手超了特斯拉。
这说明市场在交易的东西变了。以前比特币跟纳斯达克一起涨一起跌,大家都是风险资产。现在纳斯达克在加息预期里挣扎,比特币反而在利空落地后往上走。资金在重新定价比特币的角色。它可能正在从“高贝塔风险资产”往“另类储备资产”那条路上挪。
ETF的数据也在印证。9月18号之前一个交易日,现货比特币ETF净流入约1.6亿。钱没跑,钱在挑地方待。
81000这个位置,上面有前期套牢盘。这些人是浮盈状态,随时可能变成卖压。你今天看到的这根阳线,能不能站稳,看的是接下来两三天,不是今天。
特斯拉的股东不会因为比特币超了他们的市值就卖掉股票。比特币的持有者也不应该因为超了特斯拉就觉得牛市来了。两个东西的排名会反复交换,今天你超我,明天我超你。真正值得记的,不是谁超过了谁,是钱在往哪个方向流。
现在钱在往比特币流。但流多久,流多少,没人知道。
——清流渠 #比特币市值超越特斯拉
比特币市值超特斯拉了。1.63万亿对1.44万亿,差了将近1900亿。
你看到这条新闻,第一反应大概是“牛逼”。第二反应是“这能说明什么”。
什么都说明不了。
市值这东西,是价格乘数量。比特币的“数量”是流通中的币,特斯拉的“数量”是发行的股票。两个东西底层逻辑完全不同。你把它们放一张表里比大小,就像把体重和身高放一起,都是数字,但根本不是一回事。
但有一条线索值得看。
这波比特币涨上来的时候,背景是什么?本周参议院CLARITY法案推进受阻,美联储三年多来第一次加息,日本央行利率干到31年最高。四个宏观利空砸下来,BTC不但没跌,反而从76000弹到81000,顺手超了特斯拉。
这说明市场在交易的东西变了。以前比特币跟纳斯达克一起涨一起跌,大家都是风险资产。现在纳斯达克在加息预期里挣扎,比特币反而在利空落地后往上走。资金在重新定价比特币的角色。它可能正在从“高贝塔风险资产”往“另类储备资产”那条路上挪。
ETF的数据也在印证。9月18号之前一个交易日,现货比特币ETF净流入约1.6亿。钱没跑,钱在挑地方待。
81000这个位置,上面有前期套牢盘。这些人是浮盈状态,随时可能变成卖压。你今天看到的这根阳线,能不能站稳,看的是接下来两三天,不是今天。
特斯拉的股东不会因为比特币超了他们的市值就卖掉股票。比特币的持有者也不应该因为超了特斯拉就觉得牛市来了。两个东西的排名会反复交换,今天你超我,明天我超你。真正值得记的,不是谁超过了谁,是钱在往哪个方向流。
现在钱在往比特币流。但流多久,流多少,没人知道。
——清流渠 #比特币市值超越特斯拉
你看到这条新闻,第一反应大概是“牛逼”。第二反应是“这能说明什么”。
什么都说明不了。
市值这东西,是价格乘数量。比特币的“数量”是流通中的币,特斯拉的“数量”是发行的股票。两个东西底层逻辑完全不同。你把它们放一张表里比大小,就像把体重和身高放一起,都是数字,但根本不是一回事。
但有一条线索值得看。
这波比特币涨上来的时候,背景是什么?本周参议院CLARITY法案推进受阻,美联储三年多来第一次加息,日本央行利率干到31年最高。四个宏观利空砸下来,BTC不但没跌,反而从76000弹到81000,顺手超了特斯拉。
这说明市场在交易的东西变了。以前比特币跟纳斯达克一起涨一起跌,大家都是风险资产。现在纳斯达克在加息预期里挣扎,比特币反而在利空落地后往上走。资金在重新定价比特币的角色。它可能正在从“高贝塔风险资产”往“另类储备资产”那条路上挪。
ETF的数据也在印证。9月18号之前一个交易日,现货比特币ETF净流入约1.6亿。钱没跑,钱在挑地方待。
81000这个位置,上面有前期套牢盘。这些人是浮盈状态,随时可能变成卖压。你今天看到的这根阳线,能不能站稳,看的是接下来两三天,不是今天。
特斯拉的股东不会因为比特币超了他们的市值就卖掉股票。比特币的持有者也不应该因为超了特斯拉就觉得牛市来了。两个东西的排名会反复交换,今天你超我,明天我超你。真正值得记的,不是谁超过了谁,是钱在往哪个方向流。
现在钱在往比特币流。但流多久,流多少,没人知道。
——清流渠 #比特币市值超越特斯拉
2
3
3k
·
--
عرض الترجمة
9月18号,96岁的老头发了封致股东信。措辞很巴菲特:最近和家人朋友一起庆祝了96岁生日,其中有一个刚满一岁的曾孙,“他现在走得比我快一点”。
我看了两遍那封信
“时间老人总是会赢。不过,他一直待我不错”
这是巴菲特的原话。你品品。一个执掌伯克希尔60年、创造过6.1万倍回报的人,最后用来总结自己职业生涯的,不是什么投资哲学,就是这八个字
他没有说“我战胜了市场”,没有说“我比时间快”。他说的是:时间赢了,但它对我挺客气的
一个96岁的老头,用自己的存在,撑着一家万亿美元公司的估值。他活着,溢价就在。他走了,溢价就散。这不是投资逻辑,这是信仰逻辑
现在董事长也卸了。一家手握3655亿美元现金的公司,最重要的东西,是一个已经退休的老头留下的文化
但我想说的不是伯克希尔
我想说的是,巴菲特走了,币圈少了一个靶子
“老鼠药”“郁金香”“25美元买下全世界比特币我也不要”。这些话,过去十年被每一个币圈人拿来当段子讲。每次牛市,都有人把巴菲特的原话截图出来,配一句“股神也不过如此”
真正的对手是会变的
巴菲特的价值投资,核心逻辑是:资产要有现金流,要能估值,要能算账。比特币没有现金流这个逻辑
但你现在回头看,这十年里真正让比特币涨起来的钱,不是来自信奉“现金流”的人。是来自信奉“稀缺性”“叙事”“共识”的人。两拨人用的不是同一套语言。
巴菲特走了,不是他的逻辑被推翻了。是他不玩了
你还在牌桌上。但对面那张椅子空了
真正值得记的事只有一件:那个用现金流、护城河、内在价值跟你讲道理的人,退场了。接下来跟你讲道理的人,用的可能是完全不同的语言。
你得自己判断,哪种语言更真
——清流渠 #巴菲特卸任伯克希尔董事长
9月18号,96岁的老头发了封致股东信。措辞很巴菲特:最近和家人朋友一起庆祝了96岁生日,其中有一个刚满一岁的曾孙,“他现在走得比我快一点”。
我看了两遍那封信
“时间老人总是会赢。不过,他一直待我不错”
这是巴菲特的原话。你品品。一个执掌伯克希尔60年、创造过6.1万倍回报的人,最后用来总结自己职业生涯的,不是什么投资哲学,就是这八个字
他没有说“我战胜了市场”,没有说“我比时间快”。他说的是:时间赢了,但它对我挺客气的
一个96岁的老头,用自己的存在,撑着一家万亿美元公司的估值。他活着,溢价就在。他走了,溢价就散。这不是投资逻辑,这是信仰逻辑
现在董事长也卸了。一家手握3655亿美元现金的公司,最重要的东西,是一个已经退休的老头留下的文化
但我想说的不是伯克希尔
我想说的是,巴菲特走了,币圈少了一个靶子
“老鼠药”“郁金香”“25美元买下全世界比特币我也不要”。这些话,过去十年被每一个币圈人拿来当段子讲。每次牛市,都有人把巴菲特的原话截图出来,配一句“股神也不过如此”
真正的对手是会变的
巴菲特的价值投资,核心逻辑是:资产要有现金流,要能估值,要能算账。比特币没有现金流这个逻辑
但你现在回头看,这十年里真正让比特币涨起来的钱,不是来自信奉“现金流”的人。是来自信奉“稀缺性”“叙事”“共识”的人。两拨人用的不是同一套语言。
巴菲特走了,不是他的逻辑被推翻了。是他不玩了
你还在牌桌上。但对面那张椅子空了
真正值得记的事只有一件:那个用现金流、护城河、内在价值跟你讲道理的人,退场了。接下来跟你讲道理的人,用的可能是完全不同的语言。
你得自己判断,哪种语言更真
——清流渠 #巴菲特卸任伯克希尔董事长
我看了两遍那封信
“时间老人总是会赢。不过,他一直待我不错”
这是巴菲特的原话。你品品。一个执掌伯克希尔60年、创造过6.1万倍回报的人,最后用来总结自己职业生涯的,不是什么投资哲学,就是这八个字
他没有说“我战胜了市场”,没有说“我比时间快”。他说的是:时间赢了,但它对我挺客气的
一个96岁的老头,用自己的存在,撑着一家万亿美元公司的估值。他活着,溢价就在。他走了,溢价就散。这不是投资逻辑,这是信仰逻辑
现在董事长也卸了。一家手握3655亿美元现金的公司,最重要的东西,是一个已经退休的老头留下的文化
但我想说的不是伯克希尔
我想说的是,巴菲特走了,币圈少了一个靶子
“老鼠药”“郁金香”“25美元买下全世界比特币我也不要”。这些话,过去十年被每一个币圈人拿来当段子讲。每次牛市,都有人把巴菲特的原话截图出来,配一句“股神也不过如此”
真正的对手是会变的
巴菲特的价值投资,核心逻辑是:资产要有现金流,要能估值,要能算账。比特币没有现金流这个逻辑
但你现在回头看,这十年里真正让比特币涨起来的钱,不是来自信奉“现金流”的人。是来自信奉“稀缺性”“叙事”“共识”的人。两拨人用的不是同一套语言。
巴菲特走了,不是他的逻辑被推翻了。是他不玩了
你还在牌桌上。但对面那张椅子空了
真正值得记的事只有一件:那个用现金流、护城河、内在价值跟你讲道理的人,退场了。接下来跟你讲道理的人,用的可能是完全不同的语言。
你得自己判断,哪种语言更真
——清流渠 #巴菲特卸任伯克希尔董事长
173
·
--
تمّ التحقق
مقالة
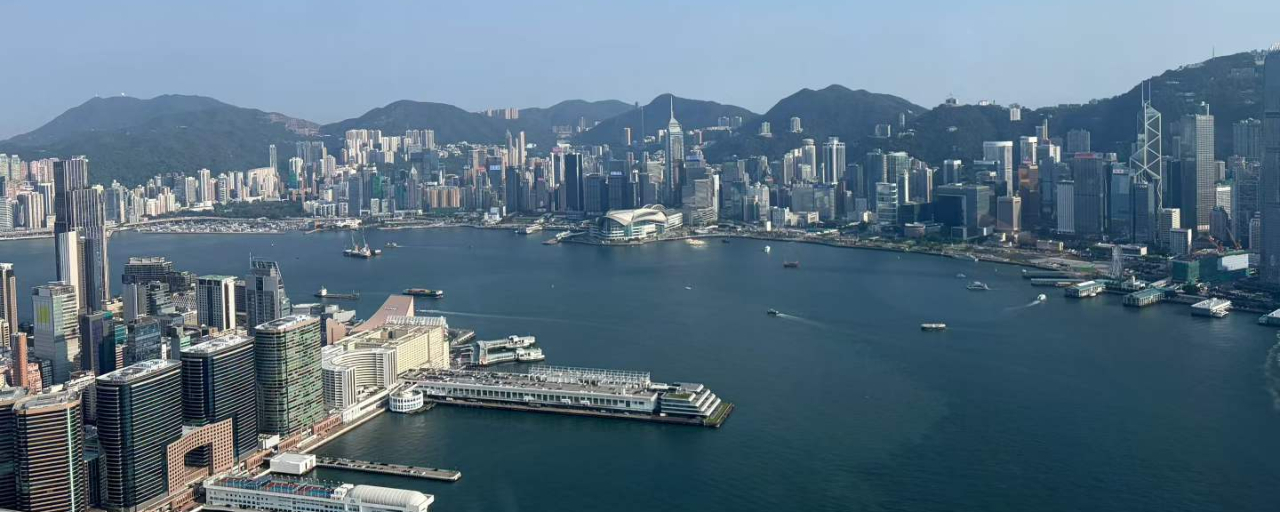
عملة مستقرة بالدولار الهونغ كونغي من هواشيا في هونغ كونغ، لا علاقة لها بالعملات التي بين يديكحديث عابر في عطلة نهاية الأسبوع.
قامت شركة هواشيا لإدارة الصناديق في هونغ كونغ بسحب بنك ستاندرد تشارترد وOSL، لتنفيذ حالة استخدام لعملة مستقرة بالدولار الهونغ كونغي. عبر HKDAP للاكتتاب والاسترداد لصندوق سوق نقدي مُرمَّز (Tokenized). عناوين الأخبار صاخبة جدًا: “أول عملية من نوعها في هونغ كونغ”“عملات مستقرة خاضعة للرقابة”“حالة استخدام لأصول رقمية”.
لقد شاهدت الأمر مرتين. بصراحة، هذه المسألة لا علاقة لها بالقدر الذي تملكه أنت من BTC وETH، ولا حتى بالعملات البديلة في يدك.
أولاً، لِنَوضّح الأمور بجلاء.
HKDAP مُصدَرة بواسطة شركة Dingdian Finance. من هو Dingdian؟ شركة ستاندرد تشارترد هونغ كونغ، وهونغ كونغ تيليكوم، وAnimoca الثلاثة في شراكة. في شهر أبريل من هذا العام، حصلت على ترخيص مُصدِر للعملات المستقرة من هيئة النقد في هونغ كونغ (HKMA). وفي عموم هونغ كونغ لا توجد سوى رخصتان، الأخرى حصلت عليها HSBC.
عملة مستقرة بالدولار الهونغ كونغي من هواشيا في هونغ كونغ، لا علاقة لها بالعملات التي بين يديك
حديث عابر في عطلة نهاية الأسبوع.
قامت شركة هواشيا لإدارة الصناديق في هونغ كونغ بسحب بنك ستاندرد تشارترد وOSL، لتنفيذ حالة استخدام لعملة مستقرة بالدولار الهونغ كونغي. عبر HKDAP للاكتتاب والاسترداد لصندوق سوق نقدي مُرمَّز (Tokenized). عناوين الأخبار صاخبة جدًا: “أول عملية من نوعها في هونغ كونغ”“عملات مستقرة خاضعة للرقابة”“حالة استخدام لأصول رقمية”.
لقد شاهدت الأمر مرتين. بصراحة، هذه المسألة لا علاقة لها بالقدر الذي تملكه أنت من BTC وETH، ولا حتى بالعملات البديلة في يدك.
أولاً، لِنَوضّح الأمور بجلاء.
HKDAP مُصدَرة بواسطة شركة Dingdian Finance. من هو Dingdian؟ شركة ستاندرد تشارترد هونغ كونغ، وهونغ كونغ تيليكوم، وAnimoca الثلاثة في شراكة. في شهر أبريل من هذا العام، حصلت على ترخيص مُصدِر للعملات المستقرة من هيئة النقد في هونغ كونغ (HKMA). وفي عموم هونغ كونغ لا توجد سوى رخصتان، الأخرى حصلت عليها HSBC.
قامت شركة هواشيا لإدارة الصناديق في هونغ كونغ بسحب بنك ستاندرد تشارترد وOSL، لتنفيذ حالة استخدام لعملة مستقرة بالدولار الهونغ كونغي. عبر HKDAP للاكتتاب والاسترداد لصندوق سوق نقدي مُرمَّز (Tokenized). عناوين الأخبار صاخبة جدًا: “أول عملية من نوعها في هونغ كونغ”“عملات مستقرة خاضعة للرقابة”“حالة استخدام لأصول رقمية”.
لقد شاهدت الأمر مرتين. بصراحة، هذه المسألة لا علاقة لها بالقدر الذي تملكه أنت من BTC وETH، ولا حتى بالعملات البديلة في يدك.
أولاً، لِنَوضّح الأمور بجلاء.
HKDAP مُصدَرة بواسطة شركة Dingdian Finance. من هو Dingdian؟ شركة ستاندرد تشارترد هونغ كونغ، وهونغ كونغ تيليكوم، وAnimoca الثلاثة في شراكة. في شهر أبريل من هذا العام، حصلت على ترخيص مُصدِر للعملات المستقرة من هيئة النقد في هونغ كونغ (HKMA). وفي عموم هونغ كونغ لا توجد سوى رخصتان، الأخرى حصلت عليها HSBC.
1
2.3k
·
--
عرض الترجمة
81000了,早上六点多醒的,看了一眼手机,BTC报81480。没激动,把手机放下,去泡了杯茶。回来又看了一遍,确认没看错。
上一次在80000上方收盘,是11天前。
这波怎么来的,数据写得很清楚。
60分钟之内,空头爆仓1.83亿美元。Coinglass统计,那一小时里每1美元的爆仓金额,有95美分来自做空的人。BTC占了1.19亿,ETH占了3600万。
FxPro的分析师说得直白:交易者此前大举堆积杠杆空头,押注跌势会延续,而这些头寸被迫回补,成了突破的燃料。
你品品这个画面。过去一周发生了三件事:CLARITY法案在参议院被否,美联储加息25个基点,日本央行把利率干到31年最高。空头觉得自己稳了,仓位越堆越重。然后价格没跌,他们开始付不起资金费。再然后,就是早上这一幕。
空头不是输给了多头,是输给了自己的仓位。
ETF的钱,在轧空之前就进来了。9月17号,美国现货比特币ETF净流入1.59亿。贝莱德IBIT一家进了1.84亿,历史总净流入干到640亿。9月18号,净流入放大到4.33亿,富达FBTC一家进了3.11亿。
两天,将近6亿美金,这是现货买盘在接力。
轧空是燃料,现货买盘是发动机,能一直转。
真正让我觉得这波没完的,是美联储点阵图里那个数字。
9月16号加息25个基点,利率到了3.75%到4.00%,2023年7月以来第一次。看着很鹰对吧。但点阵图显示,2027年底利率中值4.1%。
我手里有10倍多仓位
我不喊你看多。我只是告诉你,80000这个位置,空头刚被清完,多头还没有完全回来,现货ETF在连续吸金,加息周期接近尾声。这几件事放在一起,赔率不站在空头那边
至于能到多少,我不知道。82,000是上一个区间的上沿,FxPro说周末前的获利了结可能会推迟挑战那个位置。但那是短期的事
——清流渠 #比特币突破8万美元大关
81000了,早上六点多醒的,看了一眼手机,BTC报81480。没激动,把手机放下,去泡了杯茶。回来又看了一遍,确认没看错。
上一次在80000上方收盘,是11天前。
这波怎么来的,数据写得很清楚。
60分钟之内,空头爆仓1.83亿美元。Coinglass统计,那一小时里每1美元的爆仓金额,有95美分来自做空的人。BTC占了1.19亿,ETH占了3600万。
FxPro的分析师说得直白:交易者此前大举堆积杠杆空头,押注跌势会延续,而这些头寸被迫回补,成了突破的燃料。
你品品这个画面。过去一周发生了三件事:CLARITY法案在参议院被否,美联储加息25个基点,日本央行把利率干到31年最高。空头觉得自己稳了,仓位越堆越重。然后价格没跌,他们开始付不起资金费。再然后,就是早上这一幕。
空头不是输给了多头,是输给了自己的仓位。
ETF的钱,在轧空之前就进来了。9月17号,美国现货比特币ETF净流入1.59亿。贝莱德IBIT一家进了1.84亿,历史总净流入干到640亿。9月18号,净流入放大到4.33亿,富达FBTC一家进了3.11亿。
两天,将近6亿美金,这是现货买盘在接力。
轧空是燃料,现货买盘是发动机,能一直转。
真正让我觉得这波没完的,是美联储点阵图里那个数字。
9月16号加息25个基点,利率到了3.75%到4.00%,2023年7月以来第一次。看着很鹰对吧。但点阵图显示,2027年底利率中值4.1%。
我手里有10倍多仓位
我不喊你看多。我只是告诉你,80000这个位置,空头刚被清完,多头还没有完全回来,现货ETF在连续吸金,加息周期接近尾声。这几件事放在一起,赔率不站在空头那边
至于能到多少,我不知道。82,000是上一个区间的上沿,FxPro说周末前的获利了结可能会推迟挑战那个位置。但那是短期的事
——清流渠 #比特币突破8万美元大关
上一次在80000上方收盘,是11天前。
这波怎么来的,数据写得很清楚。
60分钟之内,空头爆仓1.83亿美元。Coinglass统计,那一小时里每1美元的爆仓金额,有95美分来自做空的人。BTC占了1.19亿,ETH占了3600万。
FxPro的分析师说得直白:交易者此前大举堆积杠杆空头,押注跌势会延续,而这些头寸被迫回补,成了突破的燃料。
你品品这个画面。过去一周发生了三件事:CLARITY法案在参议院被否,美联储加息25个基点,日本央行把利率干到31年最高。空头觉得自己稳了,仓位越堆越重。然后价格没跌,他们开始付不起资金费。再然后,就是早上这一幕。
空头不是输给了多头,是输给了自己的仓位。
ETF的钱,在轧空之前就进来了。9月17号,美国现货比特币ETF净流入1.59亿。贝莱德IBIT一家进了1.84亿,历史总净流入干到640亿。9月18号,净流入放大到4.33亿,富达FBTC一家进了3.11亿。
两天,将近6亿美金,这是现货买盘在接力。
轧空是燃料,现货买盘是发动机,能一直转。
真正让我觉得这波没完的,是美联储点阵图里那个数字。
9月16号加息25个基点,利率到了3.75%到4.00%,2023年7月以来第一次。看着很鹰对吧。但点阵图显示,2027年底利率中值4.1%。
我手里有10倍多仓位
我不喊你看多。我只是告诉你,80000这个位置,空头刚被清完,多头还没有完全回来,现货ETF在连续吸金,加息周期接近尾声。这几件事放在一起,赔率不站在空头那边
至于能到多少,我不知道。82,000是上一个区间的上沿,FxPro说周末前的获利了结可能会推迟挑战那个位置。但那是短期的事
——清流渠 #比特币突破8万美元大关
314
·
--
تمّ التحقق
قدمت 21Shares نسخة مُعدّلة من نموذج S-1/A لصندوق ETF الفوري الخاص بـ Injective، بالرمز TINJ، إلى ناسداك.
في 19 سبتمبر، استلمت لجنة الأوراق المالية والبورصات (SEC) ملف التعديل من 21Shares. وهو تحديث للطلب الأصلي الذي قُدّم في أكتوبر 2025. إذا تمت الموافقة، سيتم إدراج TINJ في ناسداك، مع تتبّع سلبي لمؤشر FTSE Injective، كما يمكن استخدام جزء من الحيازات لإقراض/رهانها (Staking) بهدف تحقيق عوائد.
كانت 21Shares قد قامت بالفعل في أوروبا بتركيب منتجات ETP مرتبطة بـ Injective من خلال Staking. والآن تنقل نفس الفكرة إلى الولايات المتحدة.
لاحظ هذه النقطة: Staking (الرهان).
وهذه هي أكثر تفاصيل لافتة في موجة طلبات صناديق ETF هذه. في طلب ETF الخاص بـ Hyperliquid الذي قدمته 21Shares، ورد أن 30% إلى 70% من الحيازات سيتم وضعها في Staking. أما بالنسبة لنسخة Injective، فتتضمن أيضًا خيار Staking.
ماذا يعني Staking؟ يعني أن هذا الـ ETF لا يكتفي بالاحتفاظ بالرموز بشكل سلبي. بل يقفل/يحجز الرموز، ويكسب مكافآت الشبكة، ثم يحسب جزء العائدات ضمن عوائد الصندوق.
وبالنسبة لـ SEC، ظل هذا الأمر محل جدل لفترة طويلة. هل يُعد Staking بمثابة إصدار أوراق مالية؟ وهل تعتبر عائدات الـ Staking بمثابة “عقد استثمار”؟ وهذه الأسئلة كانت تعيق سابقًا نماذج صناديق ETF على ETH التي تتضمن عنصر الـ Staking. الآن تجري 21Shares التجربة أولًا على أصول أصغر مثل INJ وHYPE.
لكن لا تنظر إلى تقديم الطلب على أنه موافقة.
قامت 21Shares بتجهيز سلسلة طويلة من نماذج S-1. سولانا (Solana)، SUI، SEI، ONDO، وحتى Hyperliquid. تم إدراج SUI بالفعل في ناسداك، بالرمز TSUI. أما نسخة Injective التي وصلت إلى S-1/A، فهذا يعني أن SEC قدمت الجولة الأولى من الملاحظات، وأن 21Shares ردّت. وما زال هناك طريق حتى تتم الموافقة على إدراجها في بورصة ناسداك بعد اعتماد 19b-4.
وعلاوة على ذلك، Injective ليس حكرًا على 21Shares. فقد قدّمت Canary Staked INJ ETF في وقت مبكر من يوليو 2025 عبر Cboe. لدى 21Shares خبرة في أوروبا باستخدام ETP لـ Injective، لكن في السوق الأمريكي لا يعني ذلك بالضرورة أن لها ميزة “السَبق”.
——清流渠 #sec收到21sharesinj现货etf修订申请
قدمت 21Shares نسخة مُعدّلة من نموذج S-1/A لصندوق ETF الفوري الخاص بـ Injective، بالرمز TINJ، إلى ناسداك.
في 19 سبتمبر، استلمت لجنة الأوراق المالية والبورصات (SEC) ملف التعديل من 21Shares. وهو تحديث للطلب الأصلي الذي قُدّم في أكتوبر 2025. إذا تمت الموافقة، سيتم إدراج TINJ في ناسداك، مع تتبّع سلبي لمؤشر FTSE Injective، كما يمكن استخدام جزء من الحيازات لإقراض/رهانها (Staking) بهدف تحقيق عوائد.
كانت 21Shares قد قامت بالفعل في أوروبا بتركيب منتجات ETP مرتبطة بـ Injective من خلال Staking. والآن تنقل نفس الفكرة إلى الولايات المتحدة.
لاحظ هذه النقطة: Staking (الرهان).
وهذه هي أكثر تفاصيل لافتة في موجة طلبات صناديق ETF هذه. في طلب ETF الخاص بـ Hyperliquid الذي قدمته 21Shares، ورد أن 30% إلى 70% من الحيازات سيتم وضعها في Staking. أما بالنسبة لنسخة Injective، فتتضمن أيضًا خيار Staking.
ماذا يعني Staking؟ يعني أن هذا الـ ETF لا يكتفي بالاحتفاظ بالرموز بشكل سلبي. بل يقفل/يحجز الرموز، ويكسب مكافآت الشبكة، ثم يحسب جزء العائدات ضمن عوائد الصندوق.
وبالنسبة لـ SEC، ظل هذا الأمر محل جدل لفترة طويلة. هل يُعد Staking بمثابة إصدار أوراق مالية؟ وهل تعتبر عائدات الـ Staking بمثابة “عقد استثمار”؟ وهذه الأسئلة كانت تعيق سابقًا نماذج صناديق ETF على ETH التي تتضمن عنصر الـ Staking. الآن تجري 21Shares التجربة أولًا على أصول أصغر مثل INJ وHYPE.
لكن لا تنظر إلى تقديم الطلب على أنه موافقة.
قامت 21Shares بتجهيز سلسلة طويلة من نماذج S-1. سولانا (Solana)، SUI، SEI، ONDO، وحتى Hyperliquid. تم إدراج SUI بالفعل في ناسداك، بالرمز TSUI. أما نسخة Injective التي وصلت إلى S-1/A، فهذا يعني أن SEC قدمت الجولة الأولى من الملاحظات، وأن 21Shares ردّت. وما زال هناك طريق حتى تتم الموافقة على إدراجها في بورصة ناسداك بعد اعتماد 19b-4.
وعلاوة على ذلك، Injective ليس حكرًا على 21Shares. فقد قدّمت Canary Staked INJ ETF في وقت مبكر من يوليو 2025 عبر Cboe. لدى 21Shares خبرة في أوروبا باستخدام ETP لـ Injective، لكن في السوق الأمريكي لا يعني ذلك بالضرورة أن لها ميزة “السَبق”.
——清流渠 #sec收到21sharesinj现货etf修订申请
في 19 سبتمبر، استلمت لجنة الأوراق المالية والبورصات (SEC) ملف التعديل من 21Shares. وهو تحديث للطلب الأصلي الذي قُدّم في أكتوبر 2025. إذا تمت الموافقة، سيتم إدراج TINJ في ناسداك، مع تتبّع سلبي لمؤشر FTSE Injective، كما يمكن استخدام جزء من الحيازات لإقراض/رهانها (Staking) بهدف تحقيق عوائد.
كانت 21Shares قد قامت بالفعل في أوروبا بتركيب منتجات ETP مرتبطة بـ Injective من خلال Staking. والآن تنقل نفس الفكرة إلى الولايات المتحدة.
لاحظ هذه النقطة: Staking (الرهان).
وهذه هي أكثر تفاصيل لافتة في موجة طلبات صناديق ETF هذه. في طلب ETF الخاص بـ Hyperliquid الذي قدمته 21Shares، ورد أن 30% إلى 70% من الحيازات سيتم وضعها في Staking. أما بالنسبة لنسخة Injective، فتتضمن أيضًا خيار Staking.
ماذا يعني Staking؟ يعني أن هذا الـ ETF لا يكتفي بالاحتفاظ بالرموز بشكل سلبي. بل يقفل/يحجز الرموز، ويكسب مكافآت الشبكة، ثم يحسب جزء العائدات ضمن عوائد الصندوق.
وبالنسبة لـ SEC، ظل هذا الأمر محل جدل لفترة طويلة. هل يُعد Staking بمثابة إصدار أوراق مالية؟ وهل تعتبر عائدات الـ Staking بمثابة “عقد استثمار”؟ وهذه الأسئلة كانت تعيق سابقًا نماذج صناديق ETF على ETH التي تتضمن عنصر الـ Staking. الآن تجري 21Shares التجربة أولًا على أصول أصغر مثل INJ وHYPE.
لكن لا تنظر إلى تقديم الطلب على أنه موافقة.
قامت 21Shares بتجهيز سلسلة طويلة من نماذج S-1. سولانا (Solana)، SUI، SEI، ONDO، وحتى Hyperliquid. تم إدراج SUI بالفعل في ناسداك، بالرمز TSUI. أما نسخة Injective التي وصلت إلى S-1/A، فهذا يعني أن SEC قدمت الجولة الأولى من الملاحظات، وأن 21Shares ردّت. وما زال هناك طريق حتى تتم الموافقة على إدراجها في بورصة ناسداك بعد اعتماد 19b-4.
وعلاوة على ذلك، Injective ليس حكرًا على 21Shares. فقد قدّمت Canary Staked INJ ETF في وقت مبكر من يوليو 2025 عبر Cboe. لدى 21Shares خبرة في أوروبا باستخدام ETP لـ Injective، لكن في السوق الأمريكي لا يعني ذلك بالضرورة أن لها ميزة “السَبق”.
——清流渠 #sec收到21sharesinj现货etf修订申请
631
·
--
تمّ التحقق
أصدرت S&P Dow Jones إعلانًا في 4 سبتمبر، ودخل الإعلان حيز التنفيذ قبل افتتاح تداول أسهم الولايات المتحدة في 21 سبتمبر. تم نقل شركة SanDisk من مؤشر S&P 500 إلى S&P 100، وكانت الشركات التي تم إخراجها هي كولجيت-بالموليف وNike وHoneywell Aerospace وSimon Property Group. أما الشركات الأربع التي دخلت حديثًا فهي Dell وPalo Alto Networks وArista Networks وSanDisk، وجميعها أسهم تكنولوجية.
انتبه لتفصيل واحد
كانت Nike ضمن S&P 100 لمدة 18 عامًا، وهذه هي المرة الأولى التي يتم فيها إخراجها. خلال السنوات الخمس الماضية، ارتفع S&P 100 بنسبة 83%، بينما انخفضت Nike بنسبة 80%، وتبخر ما يعادل 230 مليار دولار من القيمة السوقية. ليس لأن Nike فعلت شيئًا خاطئًا، بل لأن الأموال تتجه نحو الذكاء الاصطناعي، وNike ليست على هذا المسار.
SanDisk تتجه نحو ذلك المسار. بل إنها تجري أسرع من أي شخص آخر.
في فبراير 2025 تم فصل SanDisk عن Western Digital وصدرت أسهمها بسعر 35 دولارًا. وحتى إغلاق 18 سبتمبر، وصل السعر إلى 1791 دولارًا. خلال سنة ونصف، ارتفع بأكثر من 4300%. وخلال آخر 12 شهرًا ارتفع بنسبة 1700%.
لكن الأمر الأكثر قسوة ليس نسبة الارتفاع. بل بياناتها المالية.
في الربع الرابع من السنة المالية 2026، بلغ الإيراد 8.97 مليار، بزيادة 372% على أساس سنوي، وارتفاع 51% على أساس ربع سنوي. بلغ إجمالي الإيرادات السنوية 20.25 مليار، بزيادة 175%. نمو أعمال مراكز البيانات وصل إلى 437%.
هامش الربح الإجمالي 56%، وROE 91.6%، وROIC 102%.
هل رأيت شركة أجهزة تمتلك هوامش أرباح من هذا النوع؟ هذا ليس بيعًا لشرائح ذاكرة فقط، بل كأنه بيع ماكينة لطباعة النقود.
خبر دخول SanDisk إلى S&P 100 صدر في 4 سبتمبر. لكن قبل 4 سبتمبر كانت قد ارتفعت بالفعل. في يوم صدور الخبر ارتفعت 11.9% وأغلقت عند 1740. ثم حدث تراجع إلى 1519، وبعدها عادت للارتفاع لتصل إلى 1791. وفي 18 سبتمبر ارتفعت مجددًا بنسبة 11%.
تقييمي
SanDisk هي واحدة من أكثر الأصول نقاءً في موجة البنية التحتية للذكاء الاصطناعي هذه. ليست تصميم رقائق، وليست الحوسبة/القوة الحسابية، بل هي التخزين. تدريب واستدلال الذكاء الاصطناعي يحتاجان إلى كمية هائلة من NAND، وSanDisk هي أحد أكبر المورّدين. طلباتها المتراكمة تبلغ 93.9 مليار دولار، منها 16.5 مليار مضمونة.
لكن انظر إلى هذا المستوى الآن: 1791، وهو أعلى مستوى خلال 52 أسبوعًا عند 2354. أي أنها من القمة هبطت 24%. وبمكرر ربحية أمامي (Forward P/E) قدره 8.37 مرة؛ وبالنسبة لشركة تنمو إيراداتها بنسبة 372%، فهذا يبدو رخيصًا بشكل غير معقول.
— 清流渠 #闪迪将于9月21日纳入标普100
أصدرت S&P Dow Jones إعلانًا في 4 سبتمبر، ودخل الإعلان حيز التنفيذ قبل افتتاح تداول أسهم الولايات المتحدة في 21 سبتمبر. تم نقل شركة SanDisk من مؤشر S&P 500 إلى S&P 100، وكانت الشركات التي تم إخراجها هي كولجيت-بالموليف وNike وHoneywell Aerospace وSimon Property Group. أما الشركات الأربع التي دخلت حديثًا فهي Dell وPalo Alto Networks وArista Networks وSanDisk، وجميعها أسهم تكنولوجية.
انتبه لتفصيل واحد
كانت Nike ضمن S&P 100 لمدة 18 عامًا، وهذه هي المرة الأولى التي يتم فيها إخراجها. خلال السنوات الخمس الماضية، ارتفع S&P 100 بنسبة 83%، بينما انخفضت Nike بنسبة 80%، وتبخر ما يعادل 230 مليار دولار من القيمة السوقية. ليس لأن Nike فعلت شيئًا خاطئًا، بل لأن الأموال تتجه نحو الذكاء الاصطناعي، وNike ليست على هذا المسار.
SanDisk تتجه نحو ذلك المسار. بل إنها تجري أسرع من أي شخص آخر.
في فبراير 2025 تم فصل SanDisk عن Western Digital وصدرت أسهمها بسعر 35 دولارًا. وحتى إغلاق 18 سبتمبر، وصل السعر إلى 1791 دولارًا. خلال سنة ونصف، ارتفع بأكثر من 4300%. وخلال آخر 12 شهرًا ارتفع بنسبة 1700%.
لكن الأمر الأكثر قسوة ليس نسبة الارتفاع. بل بياناتها المالية.
في الربع الرابع من السنة المالية 2026، بلغ الإيراد 8.97 مليار، بزيادة 372% على أساس سنوي، وارتفاع 51% على أساس ربع سنوي. بلغ إجمالي الإيرادات السنوية 20.25 مليار، بزيادة 175%. نمو أعمال مراكز البيانات وصل إلى 437%.
هامش الربح الإجمالي 56%، وROE 91.6%، وROIC 102%.
هل رأيت شركة أجهزة تمتلك هوامش أرباح من هذا النوع؟ هذا ليس بيعًا لشرائح ذاكرة فقط، بل كأنه بيع ماكينة لطباعة النقود.
خبر دخول SanDisk إلى S&P 100 صدر في 4 سبتمبر. لكن قبل 4 سبتمبر كانت قد ارتفعت بالفعل. في يوم صدور الخبر ارتفعت 11.9% وأغلقت عند 1740. ثم حدث تراجع إلى 1519، وبعدها عادت للارتفاع لتصل إلى 1791. وفي 18 سبتمبر ارتفعت مجددًا بنسبة 11%.
تقييمي
SanDisk هي واحدة من أكثر الأصول نقاءً في موجة البنية التحتية للذكاء الاصطناعي هذه. ليست تصميم رقائق، وليست الحوسبة/القوة الحسابية، بل هي التخزين. تدريب واستدلال الذكاء الاصطناعي يحتاجان إلى كمية هائلة من NAND، وSanDisk هي أحد أكبر المورّدين. طلباتها المتراكمة تبلغ 93.9 مليار دولار، منها 16.5 مليار مضمونة.
لكن انظر إلى هذا المستوى الآن: 1791، وهو أعلى مستوى خلال 52 أسبوعًا عند 2354. أي أنها من القمة هبطت 24%. وبمكرر ربحية أمامي (Forward P/E) قدره 8.37 مرة؛ وبالنسبة لشركة تنمو إيراداتها بنسبة 372%، فهذا يبدو رخيصًا بشكل غير معقول.
— 清流渠 #闪迪将于9月21日纳入标普100
انتبه لتفصيل واحد
كانت Nike ضمن S&P 100 لمدة 18 عامًا، وهذه هي المرة الأولى التي يتم فيها إخراجها. خلال السنوات الخمس الماضية، ارتفع S&P 100 بنسبة 83%، بينما انخفضت Nike بنسبة 80%، وتبخر ما يعادل 230 مليار دولار من القيمة السوقية. ليس لأن Nike فعلت شيئًا خاطئًا، بل لأن الأموال تتجه نحو الذكاء الاصطناعي، وNike ليست على هذا المسار.
SanDisk تتجه نحو ذلك المسار. بل إنها تجري أسرع من أي شخص آخر.
في فبراير 2025 تم فصل SanDisk عن Western Digital وصدرت أسهمها بسعر 35 دولارًا. وحتى إغلاق 18 سبتمبر، وصل السعر إلى 1791 دولارًا. خلال سنة ونصف، ارتفع بأكثر من 4300%. وخلال آخر 12 شهرًا ارتفع بنسبة 1700%.
لكن الأمر الأكثر قسوة ليس نسبة الارتفاع. بل بياناتها المالية.
في الربع الرابع من السنة المالية 2026، بلغ الإيراد 8.97 مليار، بزيادة 372% على أساس سنوي، وارتفاع 51% على أساس ربع سنوي. بلغ إجمالي الإيرادات السنوية 20.25 مليار، بزيادة 175%. نمو أعمال مراكز البيانات وصل إلى 437%.
هامش الربح الإجمالي 56%، وROE 91.6%، وROIC 102%.
هل رأيت شركة أجهزة تمتلك هوامش أرباح من هذا النوع؟ هذا ليس بيعًا لشرائح ذاكرة فقط، بل كأنه بيع ماكينة لطباعة النقود.
خبر دخول SanDisk إلى S&P 100 صدر في 4 سبتمبر. لكن قبل 4 سبتمبر كانت قد ارتفعت بالفعل. في يوم صدور الخبر ارتفعت 11.9% وأغلقت عند 1740. ثم حدث تراجع إلى 1519، وبعدها عادت للارتفاع لتصل إلى 1791. وفي 18 سبتمبر ارتفعت مجددًا بنسبة 11%.
تقييمي
SanDisk هي واحدة من أكثر الأصول نقاءً في موجة البنية التحتية للذكاء الاصطناعي هذه. ليست تصميم رقائق، وليست الحوسبة/القوة الحسابية، بل هي التخزين. تدريب واستدلال الذكاء الاصطناعي يحتاجان إلى كمية هائلة من NAND، وSanDisk هي أحد أكبر المورّدين. طلباتها المتراكمة تبلغ 93.9 مليار دولار، منها 16.5 مليار مضمونة.
لكن انظر إلى هذا المستوى الآن: 1791، وهو أعلى مستوى خلال 52 أسبوعًا عند 2354. أي أنها من القمة هبطت 24%. وبمكرر ربحية أمامي (Forward P/E) قدره 8.37 مرة؛ وبالنسبة لشركة تنمو إيراداتها بنسبة 372%، فهذا يبدو رخيصًا بشكل غير معقول.
— 清流渠 #闪迪将于9月21日纳入标普100
2
1.4k
·
--
صحيح جزئيًا
ألقِ نظرة على هذه الموجة وكيف جاءت.
خلال الـ24 ساعة الماضية، تم تصفية المراكز في كل الشبكات بقيمة 194 مليونًا، وتمت تصفية المراكز القصيرة (البيع) بمقدار 78.58 مليون، وتمت تصفية المراكز الطويلة (الشراء) بمقدار 115 مليون. لاحظ هذا الترتيب. عمليات تصفية الشراء أكثر من عمليات تصفية البيع. وهذا يعني أنه عندما تم دفع السعر للأسفل من مستوى 2600، تم أولًا تصفية من كانوا يلاحقون الشراء، ثم تمت إعادة السحب للأعلى.
يُطلق على هذا: أولًا قتل المضاربين على الصعود كطَقْس إعلان، ثم سحب السوق.
لكن الأهم والأكثر إثارة للاهتمام، هو بيانات أخرى.
هناك من يُرجع صعود ETH إلى ذلك “الإعفاء الابتكاري” الذي أعلنته SEC قبل يومين. يتطلب الإعفاء أن تكون العقود الذكية الخاصة بمنصات تداول الأوراق المالية المُرمّزة، تعمل على دفتر أستاذ عام غير مرخّص. السلاسل التي تنطبق عليها هذه الشروط هي القائمة المختصرة، والإيثيريوم ظاهرًا هو المتصدر فيها.
بمعنى آخر: إذا بدأت الأسهم المُرمّزة بالتحقق فعلًا على أرض الواقع، فسيكون ETH افتراضيًا طبقة التسوية. هذا شيء على مستوى السرد، وليس طلب شراء مباشر. لكنه يعطي للمستثمرين سببًا.
ولديك أيضًا شيء أكثر واقعية.
وصل حجم الإيداع (الـstaking) في ETH إلى 47.36 مليون عملة، وهو رقم قياسي تاريخي. تم حبس جزء كبير من المعروض المتداول. أما في جهة ETF، ففي شهر أغسطس كان صافي التدفقات الداخلة أكثر من 3.5 مليار، وهو أعلى شهر منذ منتصف 2025.
من جهة يتم حبس المعروض عبر الإيداع، ومن جهة أخرى الـETF تقوم بالامتصاص. هذا الترتيب أكثر إثارة للاهتمام من السعر نفسه.
لكن الآن، انظر إلى هذا المستوى.
2600 هو مستوى مقاومة من المرحلة السابقة. وقبل فشل تصويت مشروع قانون Clarity في 15 سبتمبر، كان ETH يدور قرب 2597. أي أن هذا الصعود أعاد معظم الحركة إلى مكانها السابق، وليس اختراقًا حقيقيًا.
هل يمكن لـ2600 أن يثبت فوقها يعتمد على ما إذا كان سرد الأسهم المُرمّزة يستطيع التحول من “قصة” إلى “أموال”. القصة بدأت تُروى بالفعل، لكن الأموال لم تصل بعد.
——清流渠 #以太坊重回2600美元
ألقِ نظرة على هذه الموجة وكيف جاءت.
خلال الـ24 ساعة الماضية، تم تصفية المراكز في كل الشبكات بقيمة 194 مليونًا، وتمت تصفية المراكز القصيرة (البيع) بمقدار 78.58 مليون، وتمت تصفية المراكز الطويلة (الشراء) بمقدار 115 مليون. لاحظ هذا الترتيب. عمليات تصفية الشراء أكثر من عمليات تصفية البيع. وهذا يعني أنه عندما تم دفع السعر للأسفل من مستوى 2600، تم أولًا تصفية من كانوا يلاحقون الشراء، ثم تمت إعادة السحب للأعلى.
يُطلق على هذا: أولًا قتل المضاربين على الصعود كطَقْس إعلان، ثم سحب السوق.
لكن الأهم والأكثر إثارة للاهتمام، هو بيانات أخرى.
هناك من يُرجع صعود ETH إلى ذلك “الإعفاء الابتكاري” الذي أعلنته SEC قبل يومين. يتطلب الإعفاء أن تكون العقود الذكية الخاصة بمنصات تداول الأوراق المالية المُرمّزة، تعمل على دفتر أستاذ عام غير مرخّص. السلاسل التي تنطبق عليها هذه الشروط هي القائمة المختصرة، والإيثيريوم ظاهرًا هو المتصدر فيها.
بمعنى آخر: إذا بدأت الأسهم المُرمّزة بالتحقق فعلًا على أرض الواقع، فسيكون ETH افتراضيًا طبقة التسوية. هذا شيء على مستوى السرد، وليس طلب شراء مباشر. لكنه يعطي للمستثمرين سببًا.
ولديك أيضًا شيء أكثر واقعية.
وصل حجم الإيداع (الـstaking) في ETH إلى 47.36 مليون عملة، وهو رقم قياسي تاريخي. تم حبس جزء كبير من المعروض المتداول. أما في جهة ETF، ففي شهر أغسطس كان صافي التدفقات الداخلة أكثر من 3.5 مليار، وهو أعلى شهر منذ منتصف 2025.
من جهة يتم حبس المعروض عبر الإيداع، ومن جهة أخرى الـETF تقوم بالامتصاص. هذا الترتيب أكثر إثارة للاهتمام من السعر نفسه.
لكن الآن، انظر إلى هذا المستوى.
2600 هو مستوى مقاومة من المرحلة السابقة. وقبل فشل تصويت مشروع قانون Clarity في 15 سبتمبر، كان ETH يدور قرب 2597. أي أن هذا الصعود أعاد معظم الحركة إلى مكانها السابق، وليس اختراقًا حقيقيًا.
هل يمكن لـ2600 أن يثبت فوقها يعتمد على ما إذا كان سرد الأسهم المُرمّزة يستطيع التحول من “قصة” إلى “أموال”. القصة بدأت تُروى بالفعل، لكن الأموال لم تصل بعد.
——清流渠 #以太坊重回2600美元
خلال الـ24 ساعة الماضية، تم تصفية المراكز في كل الشبكات بقيمة 194 مليونًا، وتمت تصفية المراكز القصيرة (البيع) بمقدار 78.58 مليون، وتمت تصفية المراكز الطويلة (الشراء) بمقدار 115 مليون. لاحظ هذا الترتيب. عمليات تصفية الشراء أكثر من عمليات تصفية البيع. وهذا يعني أنه عندما تم دفع السعر للأسفل من مستوى 2600، تم أولًا تصفية من كانوا يلاحقون الشراء، ثم تمت إعادة السحب للأعلى.
يُطلق على هذا: أولًا قتل المضاربين على الصعود كطَقْس إعلان، ثم سحب السوق.
لكن الأهم والأكثر إثارة للاهتمام، هو بيانات أخرى.
هناك من يُرجع صعود ETH إلى ذلك “الإعفاء الابتكاري” الذي أعلنته SEC قبل يومين. يتطلب الإعفاء أن تكون العقود الذكية الخاصة بمنصات تداول الأوراق المالية المُرمّزة، تعمل على دفتر أستاذ عام غير مرخّص. السلاسل التي تنطبق عليها هذه الشروط هي القائمة المختصرة، والإيثيريوم ظاهرًا هو المتصدر فيها.
بمعنى آخر: إذا بدأت الأسهم المُرمّزة بالتحقق فعلًا على أرض الواقع، فسيكون ETH افتراضيًا طبقة التسوية. هذا شيء على مستوى السرد، وليس طلب شراء مباشر. لكنه يعطي للمستثمرين سببًا.
ولديك أيضًا شيء أكثر واقعية.
وصل حجم الإيداع (الـstaking) في ETH إلى 47.36 مليون عملة، وهو رقم قياسي تاريخي. تم حبس جزء كبير من المعروض المتداول. أما في جهة ETF، ففي شهر أغسطس كان صافي التدفقات الداخلة أكثر من 3.5 مليار، وهو أعلى شهر منذ منتصف 2025.
من جهة يتم حبس المعروض عبر الإيداع، ومن جهة أخرى الـETF تقوم بالامتصاص. هذا الترتيب أكثر إثارة للاهتمام من السعر نفسه.
لكن الآن، انظر إلى هذا المستوى.
2600 هو مستوى مقاومة من المرحلة السابقة. وقبل فشل تصويت مشروع قانون Clarity في 15 سبتمبر، كان ETH يدور قرب 2597. أي أن هذا الصعود أعاد معظم الحركة إلى مكانها السابق، وليس اختراقًا حقيقيًا.
هل يمكن لـ2600 أن يثبت فوقها يعتمد على ما إذا كان سرد الأسهم المُرمّزة يستطيع التحول من “قصة” إلى “أموال”. القصة بدأت تُروى بالفعل، لكن الأموال لم تصل بعد.
——清流渠 #以太坊重回2600美元
1
1.4k
·
--
تمّ التحقق
SOL في المستوى 112 على المنصة، خلال 24 ساعة ارتفعت قرابة 11%، وهو أعلى مستوى منذ بداية يناير. صافي مشتريات/تداولات ETF مُرهون من Bitwise لـ BSOL بلغت 85 مليون، وارتفعت 12%.
يبدو الأمر حماسيًا، أليس كذلك؟ لكن انظر لما هو أعمق بطبقة واحدة.
خلال آخر 24 ساعة، تم تصفية مراكز SOL في كامل الشبكة بقيمة 38.21 مليون. تم تصفية مراكز على الجانب القصير (الهبطي) بـ 36.72 مليون، بينما تم تصفية مراكز على الجانب الطويل (الصاعد) بـ 1.48 مليون فقط. نسبة تصفيات الجانب القصير بلغت 96%.
ما الذي يُسمى هذا؟ يُسمى هذا “إجبار البائعين على التغطية” (逼空). تم دفع الجانب القصير خارج السوق، وليس لأن جانب المشترين/الطويلين هو من انتصر.
انظر الآن إلى بنية التداول. حجم تداول العقود الآجلة لـ SOL خلال 24 ساعة بلغ 12.14 مليار، بينما حجم تداول السوق الفوري بلغ 1.49 مليار. الرافعة المالية تعادل ثماني مرات ما في الفوري. تم دفع السعر عبر العقود الآجلة، وليس عبر شراء الفوري.
ما الذي يخشاه هذا النوع من البنية؟ يخشى أن يتوقف السعر عن الارتفاع. طالما لا يزيد، سيبدأ الجانب الطويل في دفع رسوم التمويل، ومع استمرار الدفع لن يستطيع الاستمرار.
قامت مؤسسة Solana بعمل مشروع Project Harmonia، وربطته بـ Allfunds، وهي أكبر شبكة لتوزيع الصناديق في العالم، وتشرف على أصول بقيمة 1.9 تريليون يورو. تجاوز حجم RWA 4 مليارات، وهناك 350 ألف عنوان يمتلكونها. تم تفعيل قناة الإيداع والسحب الخاصة بـ MoneyGram على Solana، حيث يتم الإيداع من 25 دولة، والسحب من 170 منطقة.
هذه الأشياء حقيقية. لكن يجب أن تنظر بوضوح إلى ماهيتها. إنها “قنوات”، وليست “طلبات شراء”. بمجرد فتح القناة، متى سيدخل المال وكم سيدخل—لا أحد يعرف.
— القناة الصافية #sol涨约10%
SOL في المستوى 112 على المنصة، خلال 24 ساعة ارتفعت قرابة 11%، وهو أعلى مستوى منذ بداية يناير. صافي مشتريات/تداولات ETF مُرهون من Bitwise لـ BSOL بلغت 85 مليون، وارتفعت 12%.
يبدو الأمر حماسيًا، أليس كذلك؟ لكن انظر لما هو أعمق بطبقة واحدة.
خلال آخر 24 ساعة، تم تصفية مراكز SOL في كامل الشبكة بقيمة 38.21 مليون. تم تصفية مراكز على الجانب القصير (الهبطي) بـ 36.72 مليون، بينما تم تصفية مراكز على الجانب الطويل (الصاعد) بـ 1.48 مليون فقط. نسبة تصفيات الجانب القصير بلغت 96%.
ما الذي يُسمى هذا؟ يُسمى هذا “إجبار البائعين على التغطية” (逼空). تم دفع الجانب القصير خارج السوق، وليس لأن جانب المشترين/الطويلين هو من انتصر.
انظر الآن إلى بنية التداول. حجم تداول العقود الآجلة لـ SOL خلال 24 ساعة بلغ 12.14 مليار، بينما حجم تداول السوق الفوري بلغ 1.49 مليار. الرافعة المالية تعادل ثماني مرات ما في الفوري. تم دفع السعر عبر العقود الآجلة، وليس عبر شراء الفوري.
ما الذي يخشاه هذا النوع من البنية؟ يخشى أن يتوقف السعر عن الارتفاع. طالما لا يزيد، سيبدأ الجانب الطويل في دفع رسوم التمويل، ومع استمرار الدفع لن يستطيع الاستمرار.
قامت مؤسسة Solana بعمل مشروع Project Harmonia، وربطته بـ Allfunds، وهي أكبر شبكة لتوزيع الصناديق في العالم، وتشرف على أصول بقيمة 1.9 تريليون يورو. تجاوز حجم RWA 4 مليارات، وهناك 350 ألف عنوان يمتلكونها. تم تفعيل قناة الإيداع والسحب الخاصة بـ MoneyGram على Solana، حيث يتم الإيداع من 25 دولة، والسحب من 170 منطقة.
هذه الأشياء حقيقية. لكن يجب أن تنظر بوضوح إلى ماهيتها. إنها “قنوات”، وليست “طلبات شراء”. بمجرد فتح القناة، متى سيدخل المال وكم سيدخل—لا أحد يعرف.
— القناة الصافية #sol涨约10%
يبدو الأمر حماسيًا، أليس كذلك؟ لكن انظر لما هو أعمق بطبقة واحدة.
خلال آخر 24 ساعة، تم تصفية مراكز SOL في كامل الشبكة بقيمة 38.21 مليون. تم تصفية مراكز على الجانب القصير (الهبطي) بـ 36.72 مليون، بينما تم تصفية مراكز على الجانب الطويل (الصاعد) بـ 1.48 مليون فقط. نسبة تصفيات الجانب القصير بلغت 96%.
ما الذي يُسمى هذا؟ يُسمى هذا “إجبار البائعين على التغطية” (逼空). تم دفع الجانب القصير خارج السوق، وليس لأن جانب المشترين/الطويلين هو من انتصر.
انظر الآن إلى بنية التداول. حجم تداول العقود الآجلة لـ SOL خلال 24 ساعة بلغ 12.14 مليار، بينما حجم تداول السوق الفوري بلغ 1.49 مليار. الرافعة المالية تعادل ثماني مرات ما في الفوري. تم دفع السعر عبر العقود الآجلة، وليس عبر شراء الفوري.
ما الذي يخشاه هذا النوع من البنية؟ يخشى أن يتوقف السعر عن الارتفاع. طالما لا يزيد، سيبدأ الجانب الطويل في دفع رسوم التمويل، ومع استمرار الدفع لن يستطيع الاستمرار.
قامت مؤسسة Solana بعمل مشروع Project Harmonia، وربطته بـ Allfunds، وهي أكبر شبكة لتوزيع الصناديق في العالم، وتشرف على أصول بقيمة 1.9 تريليون يورو. تجاوز حجم RWA 4 مليارات، وهناك 350 ألف عنوان يمتلكونها. تم تفعيل قناة الإيداع والسحب الخاصة بـ MoneyGram على Solana، حيث يتم الإيداع من 25 دولة، والسحب من 170 منطقة.
هذه الأشياء حقيقية. لكن يجب أن تنظر بوضوح إلى ماهيتها. إنها “قنوات”، وليست “طلبات شراء”. بمجرد فتح القناة، متى سيدخل المال وكم سيدخل—لا أحد يعرف.
— القناة الصافية #sol涨约10%
2k
·
--
عرض الترجمة
我为什么在这个位置看空ZEC
三个东西。
第一,孤块率。 25秒出块,意味着区块生成速度是现在的三倍。Zakura团队的测试数据显示,75秒间隔下孤块率是1.57%,25秒下是3.43%。虽然低于5%的阈值,但你要知道,孤块意味着矿工的算力被浪费了。对于一个靠PoW维持安全的网络来说,这不是小事。主网表现取决于网络拓扑、矿工行为、区块满载程度,测试环境永远比真实环境干净。
第二,ETF的钱,大部分不是新钱。 Grayscale的ZCSH确实吸了将近7亿的AUM,但DCG自己就投了1亿进去,是关联方出资。真正从外部进来的净流入,到9月8号累计超过7000万。7000万,两周。对于一个“首只隐私币现货ETF”来说,不算难看,但也绝对配不上一个月2500%的涨幅。剩下的涨幅,是ZEC价格从500涨到1400带来的账面增值,不是买盘堆出来的。
第三,技术面已经绷得太紧了。 14天RSI在80以上,随机指标%K高于85。这不是健康上涨的读数,这是超买的读数。超买不意味着马上跌,但意味着赔率在变差。你在这个位置追进去,赚的时候赚小钱,亏的时候亏大钱。
还有一件事,大多数人没注意。
ZEC的期货未平仓合约,9月3号是5.65亿,9月5号干到23亿以上。两天,翻了四倍。杠杆在疯狂涌入。资金费率是正的,多头在给空头付钱。这种结构,最怕的就是一根针。价格只要停滞不前,多头开始付不起费率,平仓就会变成踩踏。 #zcash开发者拟11月5日激活nu7主网
我为什么在这个位置看空ZEC
三个东西。
第一,孤块率。 25秒出块,意味着区块生成速度是现在的三倍。Zakura团队的测试数据显示,75秒间隔下孤块率是1.57%,25秒下是3.43%。虽然低于5%的阈值,但你要知道,孤块意味着矿工的算力被浪费了。对于一个靠PoW维持安全的网络来说,这不是小事。主网表现取决于网络拓扑、矿工行为、区块满载程度,测试环境永远比真实环境干净。
第二,ETF的钱,大部分不是新钱。 Grayscale的ZCSH确实吸了将近7亿的AUM,但DCG自己就投了1亿进去,是关联方出资。真正从外部进来的净流入,到9月8号累计超过7000万。7000万,两周。对于一个“首只隐私币现货ETF”来说,不算难看,但也绝对配不上一个月2500%的涨幅。剩下的涨幅,是ZEC价格从500涨到1400带来的账面增值,不是买盘堆出来的。
第三,技术面已经绷得太紧了。 14天RSI在80以上,随机指标%K高于85。这不是健康上涨的读数,这是超买的读数。超买不意味着马上跌,但意味着赔率在变差。你在这个位置追进去,赚的时候赚小钱,亏的时候亏大钱。
还有一件事,大多数人没注意。
ZEC的期货未平仓合约,9月3号是5.65亿,9月5号干到23亿以上。两天,翻了四倍。杠杆在疯狂涌入。资金费率是正的,多头在给空头付钱。这种结构,最怕的就是一根针。价格只要停滞不前,多头开始付不起费率,平仓就会变成踩踏。 #zcash开发者拟11月5日激活nu7主网
三个东西。
第一,孤块率。 25秒出块,意味着区块生成速度是现在的三倍。Zakura团队的测试数据显示,75秒间隔下孤块率是1.57%,25秒下是3.43%。虽然低于5%的阈值,但你要知道,孤块意味着矿工的算力被浪费了。对于一个靠PoW维持安全的网络来说,这不是小事。主网表现取决于网络拓扑、矿工行为、区块满载程度,测试环境永远比真实环境干净。
第二,ETF的钱,大部分不是新钱。 Grayscale的ZCSH确实吸了将近7亿的AUM,但DCG自己就投了1亿进去,是关联方出资。真正从外部进来的净流入,到9月8号累计超过7000万。7000万,两周。对于一个“首只隐私币现货ETF”来说,不算难看,但也绝对配不上一个月2500%的涨幅。剩下的涨幅,是ZEC价格从500涨到1400带来的账面增值,不是买盘堆出来的。
第三,技术面已经绷得太紧了。 14天RSI在80以上,随机指标%K高于85。这不是健康上涨的读数,这是超买的读数。超买不意味着马上跌,但意味着赔率在变差。你在这个位置追进去,赚的时候赚小钱,亏的时候亏大钱。
还有一件事,大多数人没注意。
ZEC的期货未平仓合约,9月3号是5.65亿,9月5号干到23亿以上。两天,翻了四倍。杠杆在疯狂涌入。资金费率是正的,多头在给空头付钱。这种结构,最怕的就是一根针。价格只要停滞不前,多头开始付不起费率,平仓就会变成踩踏。 #zcash开发者拟11月5日激活nu7主网
210
·
--
المال الجديد القادم فعليًا من الخارج هو تلك الـ7000 مليون. أسبوعان، 7000 مليون. وبالنسبة إلى «أول ETF فوري لعملة الخصوصية» لا يبدو الرقم سيئًا، لكنه بالتأكيد لا يرقى إلى مستوى عناوين من فئة «230 مليون».
والأكثر لفتًا للنظر هو شكل تدفقات رأس المال.
يشير تحليل إلى أن التدفق اليومي لعملة ZEC في الأسبوع الأول من سبتمبر كان يتذبذب بين 60 مليون و200 مليون، مع أن صافي التدفق كان شبه معدوم. الأموال تدخل وتخرج في الوقت نفسه، مع تبديل مراكز وليس ترسّخًا.
حجم تداول العقود الآجلة خلال 24 ساعة بلغ 9.5 مليار، بينما التداول الفوري لا يتجاوز بضع مئات من المليارات (حوالي 1 مليار تقريبًا). الرافعة المالية تعادل تسعة أضعاف التداول الفوري.
صعود السعر يعتمد على إجبار المراكز المدينة (المضاربين على الهبوط) على إغلاق صفقاتهم القسرية، وليس على مشتريات فورية تدفع السعر للأعلى.
وهناك تفصيلة أخرى.
بالنسبة إلى الـ100 مليون من DCG: فقد تم تقديمها مقابل 85,705 من ZEC، مقابل حصص ETF. هذا ليس شراءً في السوق الثانوية؛ بل إن طرفًا مرتبطًا وضع عملاته في صندوقه الخاص. من اليد اليسرى إلى اليد اليمنى، ترتفع قيمة AUM في الدفاتر، لكن لا يوجد في السوق فعليًا أي دولار واحد إضافي كمشتريات.
ليس لدي ZEC.
لا يعني ذلك أنني لا أؤمن بمسار الخصوصية. بل أرى أن البيانات في هذا الموضع لا تحتمل «تغليف» سردية من نوع «230 مليون».
التدفق الخارجي الحقيقي هو 70 مليون فقط، والرافعة المالية تساوي تسعة أضعاف الفوري، وRSI فوق 80، وفي سبتمبر توجد أيضًا عملية التصويت على قانون Clarity، وتلوح منحدرات تنظيمية لعملات الخصوصية من الاتحاد الأوروبي وفق MiCA #zcash现货etf月度净流入超2.3亿美元
المال الجديد القادم فعليًا من الخارج هو تلك الـ7000 مليون. أسبوعان، 7000 مليون. وبالنسبة إلى «أول ETF فوري لعملة الخصوصية» لا يبدو الرقم سيئًا، لكنه بالتأكيد لا يرقى إلى مستوى عناوين من فئة «230 مليون».
والأكثر لفتًا للنظر هو شكل تدفقات رأس المال.
يشير تحليل إلى أن التدفق اليومي لعملة ZEC في الأسبوع الأول من سبتمبر كان يتذبذب بين 60 مليون و200 مليون، مع أن صافي التدفق كان شبه معدوم. الأموال تدخل وتخرج في الوقت نفسه، مع تبديل مراكز وليس ترسّخًا.
حجم تداول العقود الآجلة خلال 24 ساعة بلغ 9.5 مليار، بينما التداول الفوري لا يتجاوز بضع مئات من المليارات (حوالي 1 مليار تقريبًا). الرافعة المالية تعادل تسعة أضعاف التداول الفوري.
صعود السعر يعتمد على إجبار المراكز المدينة (المضاربين على الهبوط) على إغلاق صفقاتهم القسرية، وليس على مشتريات فورية تدفع السعر للأعلى.
وهناك تفصيلة أخرى.
بالنسبة إلى الـ100 مليون من DCG: فقد تم تقديمها مقابل 85,705 من ZEC، مقابل حصص ETF. هذا ليس شراءً في السوق الثانوية؛ بل إن طرفًا مرتبطًا وضع عملاته في صندوقه الخاص. من اليد اليسرى إلى اليد اليمنى، ترتفع قيمة AUM في الدفاتر، لكن لا يوجد في السوق فعليًا أي دولار واحد إضافي كمشتريات.
ليس لدي ZEC.
لا يعني ذلك أنني لا أؤمن بمسار الخصوصية. بل أرى أن البيانات في هذا الموضع لا تحتمل «تغليف» سردية من نوع «230 مليون».
التدفق الخارجي الحقيقي هو 70 مليون فقط، والرافعة المالية تساوي تسعة أضعاف الفوري، وRSI فوق 80، وفي سبتمبر توجد أيضًا عملية التصويت على قانون Clarity، وتلوح منحدرات تنظيمية لعملات الخصوصية من الاتحاد الأوروبي وفق MiCA #zcash现货etf月度净流入超2.3亿美元
والأكثر لفتًا للنظر هو شكل تدفقات رأس المال.
يشير تحليل إلى أن التدفق اليومي لعملة ZEC في الأسبوع الأول من سبتمبر كان يتذبذب بين 60 مليون و200 مليون، مع أن صافي التدفق كان شبه معدوم. الأموال تدخل وتخرج في الوقت نفسه، مع تبديل مراكز وليس ترسّخًا.
حجم تداول العقود الآجلة خلال 24 ساعة بلغ 9.5 مليار، بينما التداول الفوري لا يتجاوز بضع مئات من المليارات (حوالي 1 مليار تقريبًا). الرافعة المالية تعادل تسعة أضعاف التداول الفوري.
صعود السعر يعتمد على إجبار المراكز المدينة (المضاربين على الهبوط) على إغلاق صفقاتهم القسرية، وليس على مشتريات فورية تدفع السعر للأعلى.
وهناك تفصيلة أخرى.
بالنسبة إلى الـ100 مليون من DCG: فقد تم تقديمها مقابل 85,705 من ZEC، مقابل حصص ETF. هذا ليس شراءً في السوق الثانوية؛ بل إن طرفًا مرتبطًا وضع عملاته في صندوقه الخاص. من اليد اليسرى إلى اليد اليمنى، ترتفع قيمة AUM في الدفاتر، لكن لا يوجد في السوق فعليًا أي دولار واحد إضافي كمشتريات.
ليس لدي ZEC.
لا يعني ذلك أنني لا أؤمن بمسار الخصوصية. بل أرى أن البيانات في هذا الموضع لا تحتمل «تغليف» سردية من نوع «230 مليون».
التدفق الخارجي الحقيقي هو 70 مليون فقط، والرافعة المالية تساوي تسعة أضعاف الفوري، وRSI فوق 80، وفي سبتمبر توجد أيضًا عملية التصويت على قانون Clarity، وتلوح منحدرات تنظيمية لعملات الخصوصية من الاتحاد الأوروبي وفق MiCA #zcash现货etf月度净流入超2.3亿美元
5
5k
·
--
BTC يعاود الارتفاع فوق 80000 ويبدو أنه أصبح ثابتًا
إغلاق مراكز البيع على المكشوف هو الوقود، لكن طلبات الشراء في السوق الفورية هي المحرّك. عندما ينفد الوقود، يَنفد. أما المحرّك فيمكنه الاستمرار في الدوران.
هناك أيضًا تغيّرات في الجهة الاقتصادية الكلية.
وزير الخزانة الأمريكي يجرّب اتفاقيات إعادة شراء السندات الحكومية (repo). على السطح إنها عمليات تقنية، لكن في جوهرها هي وضع طمأنينة في قلب السوق. عادت السوق إلى منطق التداول القائم على «تحسّن السيولة» و«ضعف الدولار». يستفيد الذهب والبتكوين في الوقت نفسه—وهذا ليس صدفة. عندما تُثار الشكوك حول الجدارة الائتمانية للسيادة، تُعاد تسعير الأصول النادرة.
فضلاً عن ذلك، طرحت هيئة SEC إطارًا جديدًا للإعفاءات التنظيمية، مانحة ترخيصًا لمدة خمس سنوات لتداول الأوراق المالية المُرمّزة (tokenized). عدم اليقين التنظيمي يتراجع، والعامل النفسي أمام دخول المؤسسات أيضًا ينخفض.
فوق 80000 توجد جدار. الأوامر البيعية الكبيرة متجمعة في هذا النطاق، وهو «جدار سيولة». هل يمكن ابتلاعه أم لا يعتمد على ما إذا كانت مشتريات السوق الفورية يمكن أن تستمر.
BTC يعاود الارتفاع فوق 80000 ويبدو أنه أصبح ثابتًا
إغلاق مراكز البيع على المكشوف هو الوقود، لكن طلبات الشراء في السوق الفورية هي المحرّك. عندما ينفد الوقود، يَنفد. أما المحرّك فيمكنه الاستمرار في الدوران.
هناك أيضًا تغيّرات في الجهة الاقتصادية الكلية.
وزير الخزانة الأمريكي يجرّب اتفاقيات إعادة شراء السندات الحكومية (repo). على السطح إنها عمليات تقنية، لكن في جوهرها هي وضع طمأنينة في قلب السوق. عادت السوق إلى منطق التداول القائم على «تحسّن السيولة» و«ضعف الدولار». يستفيد الذهب والبتكوين في الوقت نفسه—وهذا ليس صدفة. عندما تُثار الشكوك حول الجدارة الائتمانية للسيادة، تُعاد تسعير الأصول النادرة.
فضلاً عن ذلك، طرحت هيئة SEC إطارًا جديدًا للإعفاءات التنظيمية، مانحة ترخيصًا لمدة خمس سنوات لتداول الأوراق المالية المُرمّزة (tokenized). عدم اليقين التنظيمي يتراجع، والعامل النفسي أمام دخول المؤسسات أيضًا ينخفض.
فوق 80000 توجد جدار. الأوامر البيعية الكبيرة متجمعة في هذا النطاق، وهو «جدار سيولة». هل يمكن ابتلاعه أم لا يعتمد على ما إذا كانت مشتريات السوق الفورية يمكن أن تستمر.
إغلاق مراكز البيع على المكشوف هو الوقود، لكن طلبات الشراء في السوق الفورية هي المحرّك. عندما ينفد الوقود، يَنفد. أما المحرّك فيمكنه الاستمرار في الدوران.
هناك أيضًا تغيّرات في الجهة الاقتصادية الكلية.
وزير الخزانة الأمريكي يجرّب اتفاقيات إعادة شراء السندات الحكومية (repo). على السطح إنها عمليات تقنية، لكن في جوهرها هي وضع طمأنينة في قلب السوق. عادت السوق إلى منطق التداول القائم على «تحسّن السيولة» و«ضعف الدولار». يستفيد الذهب والبتكوين في الوقت نفسه—وهذا ليس صدفة. عندما تُثار الشكوك حول الجدارة الائتمانية للسيادة، تُعاد تسعير الأصول النادرة.
فضلاً عن ذلك، طرحت هيئة SEC إطارًا جديدًا للإعفاءات التنظيمية، مانحة ترخيصًا لمدة خمس سنوات لتداول الأوراق المالية المُرمّزة (tokenized). عدم اليقين التنظيمي يتراجع، والعامل النفسي أمام دخول المؤسسات أيضًا ينخفض.
فوق 80000 توجد جدار. الأوامر البيعية الكبيرة متجمعة في هذا النطاق، وهو «جدار سيولة». هل يمكن ابتلاعه أم لا يعتمد على ما إذا كانت مشتريات السوق الفورية يمكن أن تستمر.
256
·
--
تمّ التحقق
هيئة العملات والمصارف تصدر تصريحًا: سيتم إطلاق عملة رقمية للبنك المركزي بنمط الجملة قبل نهاية العام، لاستخدامها في تسوية الودائع المرمّزة بين البنوك، بما يتيح مدفوعات على مدار 24 ساعة و7 أيام في الأسبوع. يُطلق عليها اسم Project EnsembleTX، وقد تم إدخالها إلى مرحلة التجارب العملية على أرض الواقع في أواخر العام الماضي.
كثيرون، عندما يرون عبارة “CBDC” يفرحون ويظنون أن هونغ كونغ على وشك القيام بخطوة كبيرة. وآخرون، عندما يرون “CBDC”، ينتابهم خوف ويعتقدون أن الحكومة ستراقب كل قرش تملكه. ردّان كهذان، كلاهما غير صحيح.
أولًا، دعنا نوضح ما هو wCBDC.
نمط الجملة، وليس نمط التجزئة. أي أنه لا يُستخدم من قبل الأفراد، بل من قبل البنوك فقط. وهو يعالج مشكلة تقنية محددة جدًا: في هونغ كونغ، إن التسوية عبر البنوك حاليًا تعتمد على نظام RTGS، أي التسوية الإجمالية الفورية. هذا النظام يعمل فقط خلال ساعات العمل. وإذا أردتَ في المساء تحويل مبلغ من وديعة مرمّزة، فآسف، يتعيّن عليك الانتظار حتى صباح اليوم التالي.
ما يفعله wCBDC هو نقل حلقة التسوية هذه إلى السلسلة (البلوك تشين)، بحيث يعمل 7×24 ساعة. وبالإضافة إلى ذلك، يمكنه أيضًا توفير تسوية للـهامش في تداول المشتقات التي تتم خارج أوقات التداول لدى بورصة هونغ كونغ.
بعبارة بسيطة، إنها ترقية في البنية التحتية المالية وليست ثورة في النقود.
لماذا تقوم هونغ كونغ بهذا؟
انظر إلى سيناريوهات الاستخدام التي اختارتها وستفهم. الودائع المرمّزة، والسندات الحكومية المرمّزة، وهوامش المشتقات في بورصة هونغ كونغ. كلها سيناريوهات مؤسسية. كلها من تلك المراحل في التمويل التقليدي التي تعاني من “بطء التسوية وارتفاع التكاليف”.
كل من HSBC و بنك الصين في هونغ كونغ و ستاندرد تشارترد موجودون ضمن قائمة التجارب، ويقومون جميعًا بأمر واحد: استخدام “الدولار الهونغ كونغي الرقمي” لتسديد الهامش في تداول المشتقات خارج أوقات التداول، بحيث لا تعود التسوية عالقة في وقت انتهاء دوام البنوك.
قالت هيئة النقد في هونغ كونغ بوضوح شديد: إعطاء الأولوية لتطوير سيناريوهات الجملة، أما سيناريوهات التجزئة المتعلقة بالدولار الهونغ كونغي الرقمي “لم يُقرّر بعد ما إذا كان سيتم إطلاقها، أو متى”
فما علاقة ذلك بسوق العملات الرقمية (كريبتو)؟
بصراحة، لا توجد علاقة كبيرة على المدى القريب.
إن wCBDC ليس عملة مستقرة (stablecoin)، ولن يُدرج في البورصات، ولن يدخل إلى DeFi. إنه التزام صادر عن البنك المركزي، وأداة تسوية بين البنوك، ويعمل على شبكة مُرخّصة (permissioned blockchain). ما بيدك من USDT وUSDC هو عالم مختلف تمامًا.
ويمكن القول حتى إنه منافس لـUSDC. إذا كانت تسوية الودائع المرمّزة بين البنوك باستخدام wCBDC تكفي، فإن مساحة العملات المستقرة في سيناريوهات التسوية المؤسسية قد تنكمش بدلًا من أن تتوسع.
إذا انطلقت، فقد تتحول هونغ كونغ إلى مركز تسوية أصول مرمّزة في آسيا #香港拟年底前推出批发cbdc
هيئة العملات والمصارف تصدر تصريحًا: سيتم إطلاق عملة رقمية للبنك المركزي بنمط الجملة قبل نهاية العام، لاستخدامها في تسوية الودائع المرمّزة بين البنوك، بما يتيح مدفوعات على مدار 24 ساعة و7 أيام في الأسبوع. يُطلق عليها اسم Project EnsembleTX، وقد تم إدخالها إلى مرحلة التجارب العملية على أرض الواقع في أواخر العام الماضي.
كثيرون، عندما يرون عبارة “CBDC” يفرحون ويظنون أن هونغ كونغ على وشك القيام بخطوة كبيرة. وآخرون، عندما يرون “CBDC”، ينتابهم خوف ويعتقدون أن الحكومة ستراقب كل قرش تملكه. ردّان كهذان، كلاهما غير صحيح.
أولًا، دعنا نوضح ما هو wCBDC.
نمط الجملة، وليس نمط التجزئة. أي أنه لا يُستخدم من قبل الأفراد، بل من قبل البنوك فقط. وهو يعالج مشكلة تقنية محددة جدًا: في هونغ كونغ، إن التسوية عبر البنوك حاليًا تعتمد على نظام RTGS، أي التسوية الإجمالية الفورية. هذا النظام يعمل فقط خلال ساعات العمل. وإذا أردتَ في المساء تحويل مبلغ من وديعة مرمّزة، فآسف، يتعيّن عليك الانتظار حتى صباح اليوم التالي.
ما يفعله wCBDC هو نقل حلقة التسوية هذه إلى السلسلة (البلوك تشين)، بحيث يعمل 7×24 ساعة. وبالإضافة إلى ذلك، يمكنه أيضًا توفير تسوية للـهامش في تداول المشتقات التي تتم خارج أوقات التداول لدى بورصة هونغ كونغ.
بعبارة بسيطة، إنها ترقية في البنية التحتية المالية وليست ثورة في النقود.
لماذا تقوم هونغ كونغ بهذا؟
انظر إلى سيناريوهات الاستخدام التي اختارتها وستفهم. الودائع المرمّزة، والسندات الحكومية المرمّزة، وهوامش المشتقات في بورصة هونغ كونغ. كلها سيناريوهات مؤسسية. كلها من تلك المراحل في التمويل التقليدي التي تعاني من “بطء التسوية وارتفاع التكاليف”.
كل من HSBC و بنك الصين في هونغ كونغ و ستاندرد تشارترد موجودون ضمن قائمة التجارب، ويقومون جميعًا بأمر واحد: استخدام “الدولار الهونغ كونغي الرقمي” لتسديد الهامش في تداول المشتقات خارج أوقات التداول، بحيث لا تعود التسوية عالقة في وقت انتهاء دوام البنوك.
قالت هيئة النقد في هونغ كونغ بوضوح شديد: إعطاء الأولوية لتطوير سيناريوهات الجملة، أما سيناريوهات التجزئة المتعلقة بالدولار الهونغ كونغي الرقمي “لم يُقرّر بعد ما إذا كان سيتم إطلاقها، أو متى”
فما علاقة ذلك بسوق العملات الرقمية (كريبتو)؟
بصراحة، لا توجد علاقة كبيرة على المدى القريب.
إن wCBDC ليس عملة مستقرة (stablecoin)، ولن يُدرج في البورصات، ولن يدخل إلى DeFi. إنه التزام صادر عن البنك المركزي، وأداة تسوية بين البنوك، ويعمل على شبكة مُرخّصة (permissioned blockchain). ما بيدك من USDT وUSDC هو عالم مختلف تمامًا.
ويمكن القول حتى إنه منافس لـUSDC. إذا كانت تسوية الودائع المرمّزة بين البنوك باستخدام wCBDC تكفي، فإن مساحة العملات المستقرة في سيناريوهات التسوية المؤسسية قد تنكمش بدلًا من أن تتوسع.
إذا انطلقت، فقد تتحول هونغ كونغ إلى مركز تسوية أصول مرمّزة في آسيا #香港拟年底前推出批发cbdc
كثيرون، عندما يرون عبارة “CBDC” يفرحون ويظنون أن هونغ كونغ على وشك القيام بخطوة كبيرة. وآخرون، عندما يرون “CBDC”، ينتابهم خوف ويعتقدون أن الحكومة ستراقب كل قرش تملكه. ردّان كهذان، كلاهما غير صحيح.
أولًا، دعنا نوضح ما هو wCBDC.
نمط الجملة، وليس نمط التجزئة. أي أنه لا يُستخدم من قبل الأفراد، بل من قبل البنوك فقط. وهو يعالج مشكلة تقنية محددة جدًا: في هونغ كونغ، إن التسوية عبر البنوك حاليًا تعتمد على نظام RTGS، أي التسوية الإجمالية الفورية. هذا النظام يعمل فقط خلال ساعات العمل. وإذا أردتَ في المساء تحويل مبلغ من وديعة مرمّزة، فآسف، يتعيّن عليك الانتظار حتى صباح اليوم التالي.
ما يفعله wCBDC هو نقل حلقة التسوية هذه إلى السلسلة (البلوك تشين)، بحيث يعمل 7×24 ساعة. وبالإضافة إلى ذلك، يمكنه أيضًا توفير تسوية للـهامش في تداول المشتقات التي تتم خارج أوقات التداول لدى بورصة هونغ كونغ.
بعبارة بسيطة، إنها ترقية في البنية التحتية المالية وليست ثورة في النقود.
لماذا تقوم هونغ كونغ بهذا؟
انظر إلى سيناريوهات الاستخدام التي اختارتها وستفهم. الودائع المرمّزة، والسندات الحكومية المرمّزة، وهوامش المشتقات في بورصة هونغ كونغ. كلها سيناريوهات مؤسسية. كلها من تلك المراحل في التمويل التقليدي التي تعاني من “بطء التسوية وارتفاع التكاليف”.
كل من HSBC و بنك الصين في هونغ كونغ و ستاندرد تشارترد موجودون ضمن قائمة التجارب، ويقومون جميعًا بأمر واحد: استخدام “الدولار الهونغ كونغي الرقمي” لتسديد الهامش في تداول المشتقات خارج أوقات التداول، بحيث لا تعود التسوية عالقة في وقت انتهاء دوام البنوك.
قالت هيئة النقد في هونغ كونغ بوضوح شديد: إعطاء الأولوية لتطوير سيناريوهات الجملة، أما سيناريوهات التجزئة المتعلقة بالدولار الهونغ كونغي الرقمي “لم يُقرّر بعد ما إذا كان سيتم إطلاقها، أو متى”
فما علاقة ذلك بسوق العملات الرقمية (كريبتو)؟
بصراحة، لا توجد علاقة كبيرة على المدى القريب.
إن wCBDC ليس عملة مستقرة (stablecoin)، ولن يُدرج في البورصات، ولن يدخل إلى DeFi. إنه التزام صادر عن البنك المركزي، وأداة تسوية بين البنوك، ويعمل على شبكة مُرخّصة (permissioned blockchain). ما بيدك من USDT وUSDC هو عالم مختلف تمامًا.
ويمكن القول حتى إنه منافس لـUSDC. إذا كانت تسوية الودائع المرمّزة بين البنوك باستخدام wCBDC تكفي، فإن مساحة العملات المستقرة في سيناريوهات التسوية المؤسسية قد تنكمش بدلًا من أن تتوسع.
إذا انطلقت، فقد تتحول هونغ كونغ إلى مركز تسوية أصول مرمّزة في آسيا #香港拟年底前推出批发cbdc
1
5
6.1k
·
--
تمّ التحقق
مقالة
ارتفع HYPE بنسبة 11%، واشترت 21Shares وBitwise في نفس اليوم.خلّنا نتكلم بشكل عابر.
شاهدت أمس بيانات مراقبة من Arkham. اشترت 21Shares HYPE بقيمة 2.4 مليون دولار، واشترت Bitwise 1.9 مليون. المجموع من الجهتين 4.3 مليون، وفي التمويل التقليدي لا يُعتبر شيئًا، لكن على HYPE يكون الإشارة أهم من المبلغ.
لاحظ تفصيلًا. آخر مرة اشترت فيها 21Shares HYPE كانت قبل 20 يومًا. خلال هذه الـ20 يومًا، لم يدخل دولار واحد. أمس عاد الأمر فجأة، وليس من جهة واحدة بل من جهتين معًا عادت.
هذه الحركة “العودة في نفس الوقت” تستحق المشاهدة أكثر من تقارير أي محلل.
ما هو موقع HYPE الآن؟
ارتفع بنسبة 11% خلال 24 ساعة، والسعر قريب من 86.67 دولارًا. أعلى سعر تاريخي هو 89.60 دولارًا، ولا يبعد عن ذلك سوى بضعة دولارات. في 8 سبتمبر، كان HYPE قد لامس 88.88 مرة واحدة بالفعل. نموه الشهري تجاوز 50%، والقيمة السوقية وصلت إلى 20 مليار، ليحتل المرتبة التاسعة في قائمة تصنيفات القيمة السوقية للعملات المشفرة.
ارتفع HYPE بنسبة 11%، واشترت 21Shares وBitwise في نفس اليوم.
خلّنا نتكلم بشكل عابر.
شاهدت أمس بيانات مراقبة من Arkham. اشترت 21Shares HYPE بقيمة 2.4 مليون دولار، واشترت Bitwise 1.9 مليون. المجموع من الجهتين 4.3 مليون، وفي التمويل التقليدي لا يُعتبر شيئًا، لكن على HYPE يكون الإشارة أهم من المبلغ.
لاحظ تفصيلًا. آخر مرة اشترت فيها 21Shares HYPE كانت قبل 20 يومًا. خلال هذه الـ20 يومًا، لم يدخل دولار واحد. أمس عاد الأمر فجأة، وليس من جهة واحدة بل من جهتين معًا عادت.
هذه الحركة “العودة في نفس الوقت” تستحق المشاهدة أكثر من تقارير أي محلل.
ما هو موقع HYPE الآن؟
ارتفع بنسبة 11% خلال 24 ساعة، والسعر قريب من 86.67 دولارًا. أعلى سعر تاريخي هو 89.60 دولارًا، ولا يبعد عن ذلك سوى بضعة دولارات. في 8 سبتمبر، كان HYPE قد لامس 88.88 مرة واحدة بالفعل. نموه الشهري تجاوز 50%، والقيمة السوقية وصلت إلى 20 مليار، ليحتل المرتبة التاسعة في قائمة تصنيفات القيمة السوقية للعملات المشفرة.
شاهدت أمس بيانات مراقبة من Arkham. اشترت 21Shares HYPE بقيمة 2.4 مليون دولار، واشترت Bitwise 1.9 مليون. المجموع من الجهتين 4.3 مليون، وفي التمويل التقليدي لا يُعتبر شيئًا، لكن على HYPE يكون الإشارة أهم من المبلغ.
لاحظ تفصيلًا. آخر مرة اشترت فيها 21Shares HYPE كانت قبل 20 يومًا. خلال هذه الـ20 يومًا، لم يدخل دولار واحد. أمس عاد الأمر فجأة، وليس من جهة واحدة بل من جهتين معًا عادت.
هذه الحركة “العودة في نفس الوقت” تستحق المشاهدة أكثر من تقارير أي محلل.
ما هو موقع HYPE الآن؟
ارتفع بنسبة 11% خلال 24 ساعة، والسعر قريب من 86.67 دولارًا. أعلى سعر تاريخي هو 89.60 دولارًا، ولا يبعد عن ذلك سوى بضعة دولارات. في 8 سبتمبر، كان HYPE قد لامس 88.88 مرة واحدة بالفعل. نموه الشهري تجاوز 50%، والقيمة السوقية وصلت إلى 20 مليار، ليحتل المرتبة التاسعة في قائمة تصنيفات القيمة السوقية للعملات المشفرة.
1
572
·
--
عرض الترجمة
Bottomline,全球前三大SWIFT服务商,年处理支付16万亿美元,600多家银行客户。它搞了个叫Global Pay Connect的平台,让这些银行通过Chainlink的CCIP和CRE,用ISO 20022的标准报文,直接接入链上结算。
你品品这个设计。银行不用换系统,不用买加密货币,不用学新东西。还是发原来的支付指令,Chainlink在后台把指令翻译成链上操作,然后结算。
这事比表面上大。
Bottomline处理了全球大约15%的SWIFT跨境交易。这不是一个边缘玩家。它是传统金融管道里的一根主动脉。现在这根主动脉,接了一根链上的旁支。
而且它选的不是自己造一条链。它选了Chainlink做中间层。CCIP负责跨链,CRE负责编排支付流程。银行只需要连一次,就能触达多个链。
但你别把“接入”当成“用量”。
两家公司都没公布有多少银行会真的用这个功能,没公布上线时间表,没公布交易量。接入是技术能力,用量是商业选择。这中间隔着十万八千里。
Bottomline自己的产品负责人说过一句话:采用与否,取决于财务团队能不能用管理现有支付方式的同等可见性、控制力和治理能力来管理链上支付。翻译一下:技术通了,但财务部门不一定买账。
Chainlink的牌面在变。
过去几个月,它拿了一堆机构单子。Aave把CCIP设为默认跨链基础设施。BitGo把CCIP选为WBTC的独家跨链提供商,管着73亿美元的资产。Coinbase选了它做Base上代币化股票的预言机。Nethermind把验证者从LayerZero迁到了Chainlink。
这一次是SWIFT体系。全球大多数跨境支付报文,都从SWIFT生态里出来。Bottomline给了CCIP一条直通那个生态的通道 #bottomline推出chainlink链上支付平台
Bottomline,全球前三大SWIFT服务商,年处理支付16万亿美元,600多家银行客户。它搞了个叫Global Pay Connect的平台,让这些银行通过Chainlink的CCIP和CRE,用ISO 20022的标准报文,直接接入链上结算。
你品品这个设计。银行不用换系统,不用买加密货币,不用学新东西。还是发原来的支付指令,Chainlink在后台把指令翻译成链上操作,然后结算。
这事比表面上大。
Bottomline处理了全球大约15%的SWIFT跨境交易。这不是一个边缘玩家。它是传统金融管道里的一根主动脉。现在这根主动脉,接了一根链上的旁支。
而且它选的不是自己造一条链。它选了Chainlink做中间层。CCIP负责跨链,CRE负责编排支付流程。银行只需要连一次,就能触达多个链。
但你别把“接入”当成“用量”。
两家公司都没公布有多少银行会真的用这个功能,没公布上线时间表,没公布交易量。接入是技术能力,用量是商业选择。这中间隔着十万八千里。
Bottomline自己的产品负责人说过一句话:采用与否,取决于财务团队能不能用管理现有支付方式的同等可见性、控制力和治理能力来管理链上支付。翻译一下:技术通了,但财务部门不一定买账。
Chainlink的牌面在变。
过去几个月,它拿了一堆机构单子。Aave把CCIP设为默认跨链基础设施。BitGo把CCIP选为WBTC的独家跨链提供商,管着73亿美元的资产。Coinbase选了它做Base上代币化股票的预言机。Nethermind把验证者从LayerZero迁到了Chainlink。
这一次是SWIFT体系。全球大多数跨境支付报文,都从SWIFT生态里出来。Bottomline给了CCIP一条直通那个生态的通道 #bottomline推出chainlink链上支付平台
你品品这个设计。银行不用换系统,不用买加密货币,不用学新东西。还是发原来的支付指令,Chainlink在后台把指令翻译成链上操作,然后结算。
这事比表面上大。
Bottomline处理了全球大约15%的SWIFT跨境交易。这不是一个边缘玩家。它是传统金融管道里的一根主动脉。现在这根主动脉,接了一根链上的旁支。
而且它选的不是自己造一条链。它选了Chainlink做中间层。CCIP负责跨链,CRE负责编排支付流程。银行只需要连一次,就能触达多个链。
但你别把“接入”当成“用量”。
两家公司都没公布有多少银行会真的用这个功能,没公布上线时间表,没公布交易量。接入是技术能力,用量是商业选择。这中间隔着十万八千里。
Bottomline自己的产品负责人说过一句话:采用与否,取决于财务团队能不能用管理现有支付方式的同等可见性、控制力和治理能力来管理链上支付。翻译一下:技术通了,但财务部门不一定买账。
Chainlink的牌面在变。
过去几个月,它拿了一堆机构单子。Aave把CCIP设为默认跨链基础设施。BitGo把CCIP选为WBTC的独家跨链提供商,管着73亿美元的资产。Coinbase选了它做Base上代币化股票的预言机。Nethermind把验证者从LayerZero迁到了Chainlink。
这一次是SWIFT体系。全球大多数跨境支付报文,都从SWIFT生态里出来。Bottomline给了CCIP一条直通那个生态的通道 #bottomline推出chainlink链上支付平台
147
·
--
اليوم بنك اليابان رفع الفائدة 25 نقطة أساس، لتصل إلى 1.25%. أعلى مستوى منذ عام 1995. تمت الموافقة بالتصويت 7 مقابل 2، وكان كلا التصويتين بالرفض من المندوبين اللذين عيّنهما رئيس الوزراء شينزو تاكاتشي/ه؟ (高市早苗)
الدولار/ين كسر مباشرة حاجز 157. أنت ترفع الفائدة، لكن عملتك في المقابل تهبط. هذا أمر يُحكى في الكتب الدراسية، حتى إن الأساتذة لا يعرفون كيف يشرحونه
لأن السوق كان يعرف مسبقًا أنك ستفعل ذلك. احتمال رفع الفائدة المُسعّر في سوق المبادلات كان قبل الاجتماع يزيد عن 92%. لذا لحظة تنفيذ الزيادة، لم يكن ذلك “خبرًا إيجابيًا للين”، بل “خبرًا إيجابيًا بقدر ما تم”. الصفقات القصيرة على الين كانت تنتظر طويلًا، وأخيرًا وجدت توقيتًا يمكن عنده الاطمئنان للقيام بالبيع على المكشوف
والسبب الأعمق هو فارق الفائدة. بعد أن رفعت اليابان الفائدة إلى 1.25%، فإن معدل الفائدة على الأموال الفيدرالية الأمريكية هو 3.75% إلى 4%. الفارق بينهما يبلغ 250 إلى 275 نقطة أساس. عندما ترفع 25 نقطة أساس فقط، فإن الفارق يتضيق قليلًا جدًا. بعد أن يحسب صانعو تجارة الاقتراض مقابل الفائدة الحسابات، يكتشفون أن الاقتراض بالين والشراء بالدولار ما زال صفقة مربحة. لذلك يستمرون في الاقتراض، ويواصلون قذف/بيع الين
حتى بنك اليابان نفسه يدرك هذه المشكلة. في البيان قال: “ستظل الظروف المالية ميسّرة، مع الحفاظ على معدل الفائدة الحقيقي عند مستوى منخفض”
فماذا يعني ذلك—لماذا إذن ما زال يرفع الفائدة؟
في الشرق الأوسط، سعر النفط تجاوز 100، وارتفعت برنت إلى قرب 104. اليابان بلد مستورد للنفط، فعندما يرتفع النفط، تنتقل التضخمات المستوردة مباشرة إلى مؤشر CPI. والين لا يزال يهبط، فيصبح ما تستورده أغلى. هكذا تُسدّ الطريق من الجهتين. في بيان بنك اليابان، الجملة حرفيًا هي: “بدأ تأثير ارتفاع أسعار الواردات في الظهور، وما زالت هناك اتجاهات تقوم الشركات من خلالها بتحويل تكاليف ارتفاع الأجور إلى أسعار البيع”.
وفي الوقت نفسه، ظل وزير الخزانة الأمريكي (بيسينتر/贝森特) يضغط علنًا على اليابان من أجل رفع الفائدة، ومن أجل أن يرتفع الين. في أواخر يوليو، تدخّل كل من اليابان والولايات المتحدة معًا في سوق الصرف، وضخّا 96 مليار دولار لشراء الين. النتيجة؟ بعد شهر واحد، عاد الين وهبط مرة أخرى
الآن ما يقلق السوق هو المرة التالية
مؤتمر يوشيدا/(Ueda) كازوؤو؟ مع الصحافة، حيث يلمّح إلى متى سيرفع الفائدة في المرة القادمة. أظهر استطلاع رويترز أن السوق يتوقع وصول الفائدة إلى 1.5% بحلول مارس 2027، وإلى 1.75% في الربع الثاني
في بيان بنك اليابان، لا توجد إشارة واضحة تطلق بأن رفع الفائدة سيستمر في أكتوبر. وأسباب التصويتين الرفض كانت: “الوضع الاقتصادي ليس قويًا بما يكفي”. محلل في Capital Economics قال إن البيان يضخّم الأثر الذي تحدثه طلبات الذكاء الاصطناعي على دفع التضخم، وهذا يعني أنه حتى لو تراجع سعر النفط، فإن الميل المتشدد لدى بنك اليابان لن يتغير بسهولة.
——قناة مجرى صافٍ #日本央行加息至31年高位
اليوم بنك اليابان رفع الفائدة 25 نقطة أساس، لتصل إلى 1.25%. أعلى مستوى منذ عام 1995. تمت الموافقة بالتصويت 7 مقابل 2، وكان كلا التصويتين بالرفض من المندوبين اللذين عيّنهما رئيس الوزراء شينزو تاكاتشي/ه؟ (高市早苗)
الدولار/ين كسر مباشرة حاجز 157. أنت ترفع الفائدة، لكن عملتك في المقابل تهبط. هذا أمر يُحكى في الكتب الدراسية، حتى إن الأساتذة لا يعرفون كيف يشرحونه
لأن السوق كان يعرف مسبقًا أنك ستفعل ذلك. احتمال رفع الفائدة المُسعّر في سوق المبادلات كان قبل الاجتماع يزيد عن 92%. لذا لحظة تنفيذ الزيادة، لم يكن ذلك “خبرًا إيجابيًا للين”، بل “خبرًا إيجابيًا بقدر ما تم”. الصفقات القصيرة على الين كانت تنتظر طويلًا، وأخيرًا وجدت توقيتًا يمكن عنده الاطمئنان للقيام بالبيع على المكشوف
والسبب الأعمق هو فارق الفائدة. بعد أن رفعت اليابان الفائدة إلى 1.25%، فإن معدل الفائدة على الأموال الفيدرالية الأمريكية هو 3.75% إلى 4%. الفارق بينهما يبلغ 250 إلى 275 نقطة أساس. عندما ترفع 25 نقطة أساس فقط، فإن الفارق يتضيق قليلًا جدًا. بعد أن يحسب صانعو تجارة الاقتراض مقابل الفائدة الحسابات، يكتشفون أن الاقتراض بالين والشراء بالدولار ما زال صفقة مربحة. لذلك يستمرون في الاقتراض، ويواصلون قذف/بيع الين
حتى بنك اليابان نفسه يدرك هذه المشكلة. في البيان قال: “ستظل الظروف المالية ميسّرة، مع الحفاظ على معدل الفائدة الحقيقي عند مستوى منخفض”
فماذا يعني ذلك—لماذا إذن ما زال يرفع الفائدة؟
في الشرق الأوسط، سعر النفط تجاوز 100، وارتفعت برنت إلى قرب 104. اليابان بلد مستورد للنفط، فعندما يرتفع النفط، تنتقل التضخمات المستوردة مباشرة إلى مؤشر CPI. والين لا يزال يهبط، فيصبح ما تستورده أغلى. هكذا تُسدّ الطريق من الجهتين. في بيان بنك اليابان، الجملة حرفيًا هي: “بدأ تأثير ارتفاع أسعار الواردات في الظهور، وما زالت هناك اتجاهات تقوم الشركات من خلالها بتحويل تكاليف ارتفاع الأجور إلى أسعار البيع”.
وفي الوقت نفسه، ظل وزير الخزانة الأمريكي (بيسينتر/贝森特) يضغط علنًا على اليابان من أجل رفع الفائدة، ومن أجل أن يرتفع الين. في أواخر يوليو، تدخّل كل من اليابان والولايات المتحدة معًا في سوق الصرف، وضخّا 96 مليار دولار لشراء الين. النتيجة؟ بعد شهر واحد، عاد الين وهبط مرة أخرى
الآن ما يقلق السوق هو المرة التالية
مؤتمر يوشيدا/(Ueda) كازوؤو؟ مع الصحافة، حيث يلمّح إلى متى سيرفع الفائدة في المرة القادمة. أظهر استطلاع رويترز أن السوق يتوقع وصول الفائدة إلى 1.5% بحلول مارس 2027، وإلى 1.75% في الربع الثاني
في بيان بنك اليابان، لا توجد إشارة واضحة تطلق بأن رفع الفائدة سيستمر في أكتوبر. وأسباب التصويتين الرفض كانت: “الوضع الاقتصادي ليس قويًا بما يكفي”. محلل في Capital Economics قال إن البيان يضخّم الأثر الذي تحدثه طلبات الذكاء الاصطناعي على دفع التضخم، وهذا يعني أنه حتى لو تراجع سعر النفط، فإن الميل المتشدد لدى بنك اليابان لن يتغير بسهولة.
——قناة مجرى صافٍ #日本央行加息至31年高位
الدولار/ين كسر مباشرة حاجز 157. أنت ترفع الفائدة، لكن عملتك في المقابل تهبط. هذا أمر يُحكى في الكتب الدراسية، حتى إن الأساتذة لا يعرفون كيف يشرحونه
لأن السوق كان يعرف مسبقًا أنك ستفعل ذلك. احتمال رفع الفائدة المُسعّر في سوق المبادلات كان قبل الاجتماع يزيد عن 92%. لذا لحظة تنفيذ الزيادة، لم يكن ذلك “خبرًا إيجابيًا للين”، بل “خبرًا إيجابيًا بقدر ما تم”. الصفقات القصيرة على الين كانت تنتظر طويلًا، وأخيرًا وجدت توقيتًا يمكن عنده الاطمئنان للقيام بالبيع على المكشوف
والسبب الأعمق هو فارق الفائدة. بعد أن رفعت اليابان الفائدة إلى 1.25%، فإن معدل الفائدة على الأموال الفيدرالية الأمريكية هو 3.75% إلى 4%. الفارق بينهما يبلغ 250 إلى 275 نقطة أساس. عندما ترفع 25 نقطة أساس فقط، فإن الفارق يتضيق قليلًا جدًا. بعد أن يحسب صانعو تجارة الاقتراض مقابل الفائدة الحسابات، يكتشفون أن الاقتراض بالين والشراء بالدولار ما زال صفقة مربحة. لذلك يستمرون في الاقتراض، ويواصلون قذف/بيع الين
حتى بنك اليابان نفسه يدرك هذه المشكلة. في البيان قال: “ستظل الظروف المالية ميسّرة، مع الحفاظ على معدل الفائدة الحقيقي عند مستوى منخفض”
فماذا يعني ذلك—لماذا إذن ما زال يرفع الفائدة؟
في الشرق الأوسط، سعر النفط تجاوز 100، وارتفعت برنت إلى قرب 104. اليابان بلد مستورد للنفط، فعندما يرتفع النفط، تنتقل التضخمات المستوردة مباشرة إلى مؤشر CPI. والين لا يزال يهبط، فيصبح ما تستورده أغلى. هكذا تُسدّ الطريق من الجهتين. في بيان بنك اليابان، الجملة حرفيًا هي: “بدأ تأثير ارتفاع أسعار الواردات في الظهور، وما زالت هناك اتجاهات تقوم الشركات من خلالها بتحويل تكاليف ارتفاع الأجور إلى أسعار البيع”.
وفي الوقت نفسه، ظل وزير الخزانة الأمريكي (بيسينتر/贝森特) يضغط علنًا على اليابان من أجل رفع الفائدة، ومن أجل أن يرتفع الين. في أواخر يوليو، تدخّل كل من اليابان والولايات المتحدة معًا في سوق الصرف، وضخّا 96 مليار دولار لشراء الين. النتيجة؟ بعد شهر واحد، عاد الين وهبط مرة أخرى
الآن ما يقلق السوق هو المرة التالية
مؤتمر يوشيدا/(Ueda) كازوؤو؟ مع الصحافة، حيث يلمّح إلى متى سيرفع الفائدة في المرة القادمة. أظهر استطلاع رويترز أن السوق يتوقع وصول الفائدة إلى 1.5% بحلول مارس 2027، وإلى 1.75% في الربع الثاني
في بيان بنك اليابان، لا توجد إشارة واضحة تطلق بأن رفع الفائدة سيستمر في أكتوبر. وأسباب التصويتين الرفض كانت: “الوضع الاقتصادي ليس قويًا بما يكفي”. محلل في Capital Economics قال إن البيان يضخّم الأثر الذي تحدثه طلبات الذكاء الاصطناعي على دفع التضخم، وهذا يعني أنه حتى لو تراجع سعر النفط، فإن الميل المتشدد لدى بنك اليابان لن يتغير بسهولة.
——قناة مجرى صافٍ #日本央行加息至31年高位
214
·
--
مقالة
الـ SEC أعطت ضوءًا أخضر لمدة خمس سنوات، لكن على المصباح ركبت ثلاثة مفاتيح إغلاق.في 17 سبتمبر، وافقت الـ SEC رسميًا على “الإعفاء الابتكاري”. يسمح بتنفيذ ذلك في مواقع سلسلة محددة—أي أماكن تداول الأوراق المالية المُرمّزة—لتجربة تداول أسهم أمريكية مُرمّزة. مدته خمس سنوات، وإذا لم يتم تجديده ينتهي تلقائيًا.
بعد صدور الخبر، كان رد فعل السوق مباشرًا جدًا. ارتفع Securitize قرابة 15% في يوم واحد، وBullish أكثر من 6%، وتبعت Coinbase وRobinhood نفس الموجة. وفي الوقت نفسه، ارتفع UNI لدى Uniswap قرابة 18% خلال 24 ساعة. يبدو أن الفوز في مسار RWA قد تحقق.
لكن إذا قرأت الملف كاملًا، ستكتشف أن الأمر أعقد بكثير مما يوحي به العنوان.
لنبدأ بالقول: ما الذي منحَه هذا الإعفاء تحديدًا؟
الـ SEC أعطت ضوءًا أخضر لمدة خمس سنوات، لكن على المصباح ركبت ثلاثة مفاتيح إغلاق.
في 17 سبتمبر، وافقت الـ SEC رسميًا على “الإعفاء الابتكاري”. يسمح بتنفيذ ذلك في مواقع سلسلة محددة—أي أماكن تداول الأوراق المالية المُرمّزة—لتجربة تداول أسهم أمريكية مُرمّزة. مدته خمس سنوات، وإذا لم يتم تجديده ينتهي تلقائيًا.
بعد صدور الخبر، كان رد فعل السوق مباشرًا جدًا. ارتفع Securitize قرابة 15% في يوم واحد، وBullish أكثر من 6%، وتبعت Coinbase وRobinhood نفس الموجة. وفي الوقت نفسه، ارتفع UNI لدى Uniswap قرابة 18% خلال 24 ساعة. يبدو أن الفوز في مسار RWA قد تحقق.
لكن إذا قرأت الملف كاملًا، ستكتشف أن الأمر أعقد بكثير مما يوحي به العنوان.
لنبدأ بالقول: ما الذي منحَه هذا الإعفاء تحديدًا؟
بعد صدور الخبر، كان رد فعل السوق مباشرًا جدًا. ارتفع Securitize قرابة 15% في يوم واحد، وBullish أكثر من 6%، وتبعت Coinbase وRobinhood نفس الموجة. وفي الوقت نفسه، ارتفع UNI لدى Uniswap قرابة 18% خلال 24 ساعة. يبدو أن الفوز في مسار RWA قد تحقق.
لكن إذا قرأت الملف كاملًا، ستكتشف أن الأمر أعقد بكثير مما يوحي به العنوان.
لنبدأ بالقول: ما الذي منحَه هذا الإعفاء تحديدًا؟
7
2
3k
·
--
Circle قضت أكثر من عام في جمع “صندوق تنظيم” مؤسسي. قائمة المُصدِّقين المؤسسين الأوائل كانت BlackRock وVisa وMastercard وDTCC وICE. عملت الشبكة التجريبية لأكثر من 700 مليون صفقة. كل ما ورد في الورقة البيضاء يدور حول صناديق مُرمّزة، وتحويلات عملات مستقرة (Stablecoin) وأصول خارجية، وتسويات المؤسسات، واقتصاد وكلاء الذكاء الاصطناعي. وكانت المقولة الحرفية للـCEO Allaire: “نظام التشغيل الاقتصادي للإنترنت”.
ثم في يوم الإطلاق الأول، اندفع إليها لاعبو عملات الميم. تم سكّ 97,025 توكنًا جديدًا، منها 83,751 من Arguspad التابعة لشركة واحدة.
أنا لا أتهكّم على Circle. أنا أتحدث عن حقيقة أكثر واقعية.
أي سلسلة جديدة، في يومها الأول، لا يأتي تدفقها من “استخدامات حقيقية”. بل يأتي من المضاربة. لأن المضاربة لا تحتاج إلى تعليم، ولا إلى امتثال، ولا إلى موافقات مؤسسية. المضاربة تحتاج شيئًا واحدًا فقط: أن يكون هناك من يرغب في الرهان.
غاز USDC في Arc، وإغلاق نهائي خلال ثوانٍ، وتوافق مع EVM—هذه الخصائص التقنية نقاط بيع للمؤسسات. لكن بالنسبة للاعبي ميم كوين، تعني شيئًا واحدًا فقط: سريع، رخيص، ويمكن سكّ التوكنات.
لذلك ابتلع Arguspad نصف السلسلة. وهذه ليست “فشلاً” من Arc، بل هي طبيعة كل السلاسل العامة عند الإطلاق. في Robinhood Chain، لم تتجاوز أحجام التداول في يوم الإطلاق الأول 568 ألفًا، ثم بدأت تنمو تدريجيًا بعد أكثر من أسبوع. أمّا Arc ففي يومها الأول 410 ملايين، لأن Aave وUniswap وMorpho كانت مُنـزَّلة بالفعل في أول بلوك؛ كانت السيولة جاهزة، وتم توصيل منصة الإطلاق مباشرةً.
ما يستحق النظر فعلًا هو الـ75 مليون المتبقية بعد استبعاد “منصة الإطلاق”.
هذا الرقم هو ما يطابق فعليًا ما أرادت Circle فعله: تسوية USDC، وضمانات مُرمّزة، وعمليات تبادل العملات الأجنبية StableFX، وقنوات دفع المؤسسات. وبالنسبة إلى L1 جديد، فإن وضعه بجانب 336 مليونًا من حجم المضاربة يعطي نسبة 1 إلى 4.5.
وهذا هو المأزق الذي تواجهه كل “سلاسل المؤسسات” اليوم. لقد جهزت المسرح، وبسطت السجادة الحمراء، وأرسلت الدعوات إلى BlackRock وVisa. ثم جاءت الدفعة الأولى التي اندفعت إليها: أشخاص يرتدون شبشبًا لاصطياد الأيردروب.
لا أحكم على جودة هذا الأمر أو صحته.
في سبتمبر 2026، وفي يوم إطلاق سلسلة جديدة، ما زالت المضاربة هي الشيء الوحيد الذي يمكنه ملء البلوك بسرعة. القصة المؤسسية تحتاج أن تكتمل فيها خطوات الامتثال. أما عملات الميم، فتحتاج فقط إلى عنوان عقد.
Circle راهنت على المدى الطويل. لكن السوق لا يمنح تصويتًا للمستقبل أبدًا؛ السوق يمنح التصويت لليوم فقط. #meme发射台占arc首日成交82%
Circle قضت أكثر من عام في جمع “صندوق تنظيم” مؤسسي. قائمة المُصدِّقين المؤسسين الأوائل كانت BlackRock وVisa وMastercard وDTCC وICE. عملت الشبكة التجريبية لأكثر من 700 مليون صفقة. كل ما ورد في الورقة البيضاء يدور حول صناديق مُرمّزة، وتحويلات عملات مستقرة (Stablecoin) وأصول خارجية، وتسويات المؤسسات، واقتصاد وكلاء الذكاء الاصطناعي. وكانت المقولة الحرفية للـCEO Allaire: “نظام التشغيل الاقتصادي للإنترنت”.
ثم في يوم الإطلاق الأول، اندفع إليها لاعبو عملات الميم. تم سكّ 97,025 توكنًا جديدًا، منها 83,751 من Arguspad التابعة لشركة واحدة.
أنا لا أتهكّم على Circle. أنا أتحدث عن حقيقة أكثر واقعية.
أي سلسلة جديدة، في يومها الأول، لا يأتي تدفقها من “استخدامات حقيقية”. بل يأتي من المضاربة. لأن المضاربة لا تحتاج إلى تعليم، ولا إلى امتثال، ولا إلى موافقات مؤسسية. المضاربة تحتاج شيئًا واحدًا فقط: أن يكون هناك من يرغب في الرهان.
غاز USDC في Arc، وإغلاق نهائي خلال ثوانٍ، وتوافق مع EVM—هذه الخصائص التقنية نقاط بيع للمؤسسات. لكن بالنسبة للاعبي ميم كوين، تعني شيئًا واحدًا فقط: سريع، رخيص، ويمكن سكّ التوكنات.
لذلك ابتلع Arguspad نصف السلسلة. وهذه ليست “فشلاً” من Arc، بل هي طبيعة كل السلاسل العامة عند الإطلاق. في Robinhood Chain، لم تتجاوز أحجام التداول في يوم الإطلاق الأول 568 ألفًا، ثم بدأت تنمو تدريجيًا بعد أكثر من أسبوع. أمّا Arc ففي يومها الأول 410 ملايين، لأن Aave وUniswap وMorpho كانت مُنـزَّلة بالفعل في أول بلوك؛ كانت السيولة جاهزة، وتم توصيل منصة الإطلاق مباشرةً.
ما يستحق النظر فعلًا هو الـ75 مليون المتبقية بعد استبعاد “منصة الإطلاق”.
هذا الرقم هو ما يطابق فعليًا ما أرادت Circle فعله: تسوية USDC، وضمانات مُرمّزة، وعمليات تبادل العملات الأجنبية StableFX، وقنوات دفع المؤسسات. وبالنسبة إلى L1 جديد، فإن وضعه بجانب 336 مليونًا من حجم المضاربة يعطي نسبة 1 إلى 4.5.
وهذا هو المأزق الذي تواجهه كل “سلاسل المؤسسات” اليوم. لقد جهزت المسرح، وبسطت السجادة الحمراء، وأرسلت الدعوات إلى BlackRock وVisa. ثم جاءت الدفعة الأولى التي اندفعت إليها: أشخاص يرتدون شبشبًا لاصطياد الأيردروب.
لا أحكم على جودة هذا الأمر أو صحته.
في سبتمبر 2026، وفي يوم إطلاق سلسلة جديدة، ما زالت المضاربة هي الشيء الوحيد الذي يمكنه ملء البلوك بسرعة. القصة المؤسسية تحتاج أن تكتمل فيها خطوات الامتثال. أما عملات الميم، فتحتاج فقط إلى عنوان عقد.
Circle راهنت على المدى الطويل. لكن السوق لا يمنح تصويتًا للمستقبل أبدًا؛ السوق يمنح التصويت لليوم فقط. #meme发射台占arc首日成交82%
ثم في يوم الإطلاق الأول، اندفع إليها لاعبو عملات الميم. تم سكّ 97,025 توكنًا جديدًا، منها 83,751 من Arguspad التابعة لشركة واحدة.
أنا لا أتهكّم على Circle. أنا أتحدث عن حقيقة أكثر واقعية.
أي سلسلة جديدة، في يومها الأول، لا يأتي تدفقها من “استخدامات حقيقية”. بل يأتي من المضاربة. لأن المضاربة لا تحتاج إلى تعليم، ولا إلى امتثال، ولا إلى موافقات مؤسسية. المضاربة تحتاج شيئًا واحدًا فقط: أن يكون هناك من يرغب في الرهان.
غاز USDC في Arc، وإغلاق نهائي خلال ثوانٍ، وتوافق مع EVM—هذه الخصائص التقنية نقاط بيع للمؤسسات. لكن بالنسبة للاعبي ميم كوين، تعني شيئًا واحدًا فقط: سريع، رخيص، ويمكن سكّ التوكنات.
لذلك ابتلع Arguspad نصف السلسلة. وهذه ليست “فشلاً” من Arc، بل هي طبيعة كل السلاسل العامة عند الإطلاق. في Robinhood Chain، لم تتجاوز أحجام التداول في يوم الإطلاق الأول 568 ألفًا، ثم بدأت تنمو تدريجيًا بعد أكثر من أسبوع. أمّا Arc ففي يومها الأول 410 ملايين، لأن Aave وUniswap وMorpho كانت مُنـزَّلة بالفعل في أول بلوك؛ كانت السيولة جاهزة، وتم توصيل منصة الإطلاق مباشرةً.
ما يستحق النظر فعلًا هو الـ75 مليون المتبقية بعد استبعاد “منصة الإطلاق”.
هذا الرقم هو ما يطابق فعليًا ما أرادت Circle فعله: تسوية USDC، وضمانات مُرمّزة، وعمليات تبادل العملات الأجنبية StableFX، وقنوات دفع المؤسسات. وبالنسبة إلى L1 جديد، فإن وضعه بجانب 336 مليونًا من حجم المضاربة يعطي نسبة 1 إلى 4.5.
وهذا هو المأزق الذي تواجهه كل “سلاسل المؤسسات” اليوم. لقد جهزت المسرح، وبسطت السجادة الحمراء، وأرسلت الدعوات إلى BlackRock وVisa. ثم جاءت الدفعة الأولى التي اندفعت إليها: أشخاص يرتدون شبشبًا لاصطياد الأيردروب.
لا أحكم على جودة هذا الأمر أو صحته.
في سبتمبر 2026، وفي يوم إطلاق سلسلة جديدة، ما زالت المضاربة هي الشيء الوحيد الذي يمكنه ملء البلوك بسرعة. القصة المؤسسية تحتاج أن تكتمل فيها خطوات الامتثال. أما عملات الميم، فتحتاج فقط إلى عنوان عقد.
Circle راهنت على المدى الطويل. لكن السوق لا يمنح تصويتًا للمستقبل أبدًا؛ السوق يمنح التصويت لليوم فقط. #meme发射台占arc首日成交82%
6.3k
·
--
على سولانا، غالبية USDC تُستخدم للدفع والتحويلات وتفاعلات DeFi؛ إنها “فلوس بتتحطّ على الاستخدام”. أما على Hyperliquid، فـ USDC شبه بالكامل هو هامش لعقود دائمة؛ إنها “فلوس بتتكدّس كرهان”. الأولى مثل الماء، تتدفّق داخل الأنابيب. الثانية مثل الرصاص، تنتظر داخل ماسورة البندقية.
تخيّل الفرق في المشهد.
لماذا استطاعت Hyperliquid أن تتفوّق؟
لقيت بيانات: خلال آخر 30 يوم، حجم تداول عقود Hyperliquid الدائمة بلغ 240 مليار دولار، وهو رقم أول. المركز الثاني Arbitrum عند 47.2 مليار، وSolana عند 46 مليار. احسب هذا الضِعف… هو أكثر من 5 مرات. حجم التداول متراكم هناك، ومن الطبيعي أن يتكدّس الهامش في المكان نفسه.
والأهم أن لـ Hyperliquid نقطة خاصة: في شهر مايو من هذا العام، قامت Circle وCoinbase وHyperliquid بعمل ربط. أصبحت USDC هي أصل التسعير الوحيد على Hyperliquid، وCoinbase تولّت إدارة الخزينة والنشر، بينما Circle تتكفل بالإصدار والاسترداد. لكن الأهم: 90% من عوائد الاحتياطي تعود للتدفق لإعادة شراء HYPE.
تأمل هذا التصميم. المستخدم يودع USDC ليكون هامشًا؛ الفوائد الناتجة عن USDC لا تذهب إلى Circle ولا إلى Hyperliquid. بل تُستخدم لشراء HYPE في السوق ثم تُحرق. كلما زادت دولارًا واحدًا من USDC، زادت ضغوط الشراء المحتملة لـ HYPE.
هذه ليست عملة مستقرة عادية؛ إنها “مِحرّك/دوّامة” (flywheel).
لكن ما أريد قوله اليوم ليس هذا وحده.
ما أريد قوله هو أن هذه البيانات تكشف شيئًا حقيقيًا: الاستخدامات الخاصة بالـ “عملة المستقرة” بدأت تنقسم.
في السابق، كان الجميع ينظر إلى حجم الأصول. USDT كم مليار، وUSDC كم مليار، ومن الذي يزيد ومن الذي ينخفض. لكن الآن، إذا نظرت إلى التوزيع على السلسلة، ستجد اتجاهًا: العملات المستقرة بدأت تتفرّع حسب “الوظيفة”.
على Ethereum، USDC هي مخزن للأموال القديمة. على Solana، USDC هي قناة للمدفوعات. على Hyperliquid، USDC هي رهان/رصيد على طاولة القمار.
هذه الثلاثة تبدو جميعها USDC، لكن “سرعة دورانها” مختلفة تمامًا. الأموال داخل قناة الدفع تتحرك كثيرًا خلال يوم واحد. أموال طاولة القمار تتحرك بوتيرة أعلى، لكن الاتجاه واحد: تدخل ولا تخرج، حتى يحدث تصفية/إفلاس أو سحب.
قدرة USDC على Hyperliquid على التفوق على Solana تعني أن حجم “رهان القمار” في هذا السوق، في لحظة ما، صار يتغلب على حجم “الاستخدام” #hyperliquid上usdc供应量超越solana
على سولانا، غالبية USDC تُستخدم للدفع والتحويلات وتفاعلات DeFi؛ إنها “فلوس بتتحطّ على الاستخدام”. أما على Hyperliquid، فـ USDC شبه بالكامل هو هامش لعقود دائمة؛ إنها “فلوس بتتكدّس كرهان”. الأولى مثل الماء، تتدفّق داخل الأنابيب. الثانية مثل الرصاص، تنتظر داخل ماسورة البندقية.
تخيّل الفرق في المشهد.
لماذا استطاعت Hyperliquid أن تتفوّق؟
لقيت بيانات: خلال آخر 30 يوم، حجم تداول عقود Hyperliquid الدائمة بلغ 240 مليار دولار، وهو رقم أول. المركز الثاني Arbitrum عند 47.2 مليار، وSolana عند 46 مليار. احسب هذا الضِعف… هو أكثر من 5 مرات. حجم التداول متراكم هناك، ومن الطبيعي أن يتكدّس الهامش في المكان نفسه.
والأهم أن لـ Hyperliquid نقطة خاصة: في شهر مايو من هذا العام، قامت Circle وCoinbase وHyperliquid بعمل ربط. أصبحت USDC هي أصل التسعير الوحيد على Hyperliquid، وCoinbase تولّت إدارة الخزينة والنشر، بينما Circle تتكفل بالإصدار والاسترداد. لكن الأهم: 90% من عوائد الاحتياطي تعود للتدفق لإعادة شراء HYPE.
تأمل هذا التصميم. المستخدم يودع USDC ليكون هامشًا؛ الفوائد الناتجة عن USDC لا تذهب إلى Circle ولا إلى Hyperliquid. بل تُستخدم لشراء HYPE في السوق ثم تُحرق. كلما زادت دولارًا واحدًا من USDC، زادت ضغوط الشراء المحتملة لـ HYPE.
هذه ليست عملة مستقرة عادية؛ إنها “مِحرّك/دوّامة” (flywheel).
لكن ما أريد قوله اليوم ليس هذا وحده.
ما أريد قوله هو أن هذه البيانات تكشف شيئًا حقيقيًا: الاستخدامات الخاصة بالـ “عملة المستقرة” بدأت تنقسم.
في السابق، كان الجميع ينظر إلى حجم الأصول. USDT كم مليار، وUSDC كم مليار، ومن الذي يزيد ومن الذي ينخفض. لكن الآن، إذا نظرت إلى التوزيع على السلسلة، ستجد اتجاهًا: العملات المستقرة بدأت تتفرّع حسب “الوظيفة”.
على Ethereum، USDC هي مخزن للأموال القديمة. على Solana، USDC هي قناة للمدفوعات. على Hyperliquid، USDC هي رهان/رصيد على طاولة القمار.
هذه الثلاثة تبدو جميعها USDC، لكن “سرعة دورانها” مختلفة تمامًا. الأموال داخل قناة الدفع تتحرك كثيرًا خلال يوم واحد. أموال طاولة القمار تتحرك بوتيرة أعلى، لكن الاتجاه واحد: تدخل ولا تخرج، حتى يحدث تصفية/إفلاس أو سحب.
قدرة USDC على Hyperliquid على التفوق على Solana تعني أن حجم “رهان القمار” في هذا السوق، في لحظة ما، صار يتغلب على حجم “الاستخدام” #hyperliquid上usdc供应量超越solana
تخيّل الفرق في المشهد.
لماذا استطاعت Hyperliquid أن تتفوّق؟
لقيت بيانات: خلال آخر 30 يوم، حجم تداول عقود Hyperliquid الدائمة بلغ 240 مليار دولار، وهو رقم أول. المركز الثاني Arbitrum عند 47.2 مليار، وSolana عند 46 مليار. احسب هذا الضِعف… هو أكثر من 5 مرات. حجم التداول متراكم هناك، ومن الطبيعي أن يتكدّس الهامش في المكان نفسه.
والأهم أن لـ Hyperliquid نقطة خاصة: في شهر مايو من هذا العام، قامت Circle وCoinbase وHyperliquid بعمل ربط. أصبحت USDC هي أصل التسعير الوحيد على Hyperliquid، وCoinbase تولّت إدارة الخزينة والنشر، بينما Circle تتكفل بالإصدار والاسترداد. لكن الأهم: 90% من عوائد الاحتياطي تعود للتدفق لإعادة شراء HYPE.
تأمل هذا التصميم. المستخدم يودع USDC ليكون هامشًا؛ الفوائد الناتجة عن USDC لا تذهب إلى Circle ولا إلى Hyperliquid. بل تُستخدم لشراء HYPE في السوق ثم تُحرق. كلما زادت دولارًا واحدًا من USDC، زادت ضغوط الشراء المحتملة لـ HYPE.
هذه ليست عملة مستقرة عادية؛ إنها “مِحرّك/دوّامة” (flywheel).
لكن ما أريد قوله اليوم ليس هذا وحده.
ما أريد قوله هو أن هذه البيانات تكشف شيئًا حقيقيًا: الاستخدامات الخاصة بالـ “عملة المستقرة” بدأت تنقسم.
في السابق، كان الجميع ينظر إلى حجم الأصول. USDT كم مليار، وUSDC كم مليار، ومن الذي يزيد ومن الذي ينخفض. لكن الآن، إذا نظرت إلى التوزيع على السلسلة، ستجد اتجاهًا: العملات المستقرة بدأت تتفرّع حسب “الوظيفة”.
على Ethereum، USDC هي مخزن للأموال القديمة. على Solana، USDC هي قناة للمدفوعات. على Hyperliquid، USDC هي رهان/رصيد على طاولة القمار.
هذه الثلاثة تبدو جميعها USDC، لكن “سرعة دورانها” مختلفة تمامًا. الأموال داخل قناة الدفع تتحرك كثيرًا خلال يوم واحد. أموال طاولة القمار تتحرك بوتيرة أعلى، لكن الاتجاه واحد: تدخل ولا تخرج، حتى يحدث تصفية/إفلاس أو سحب.
قدرة USDC على Hyperliquid على التفوق على Solana تعني أن حجم “رهان القمار” في هذا السوق، في لحظة ما، صار يتغلب على حجم “الاستخدام” #hyperliquid上usdc供应量超越solana
3.3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
72,770 مشاهدات
1,177 يقومون بالنقاش
#bojraisesratesto31yearhigh ¿هل بنك اليابان في أعلى مستوياته منذ 31 عامًا والبتكوين يرتفع؟ النضج المؤسسي لـ $BTC في رسم بياني واحد 🇯🇵📈⚡
رفعت بنك اليابان سعر الفائدة إلى 1.25% (أعلى مستوى تاريخي في أكثر من ثلاثة عقود)، وما كان يتوقعه كثيرون على أنه انهيار لحركة الكاري تراد انتهى بإظهار أقوى صورة في سوق العملات الرقمية.
🧠 3 قراءات رئيسية من الطاولة الفنية:
1️⃣ انفصال ماكرو: لم يتقوَّ الين كما توقّع المحللون التقليديون، وBTC ردّ بقفزة قوية، ما يثبت أن الطلب في السوق الفوري ما يزال قائمًا.
2️⃣ التفوق على عمالقة التكنولوجيا: مع قيمة سوقية تتجاوز 1.63 تريليون دولار، يعود البيتكوين ليضع نفسه في المقدمة أمام تسلا (1.438B دولار)، مؤكدًا مجددًا دوره كأصل احتياطي وملاذ سيولة عالمي.
3️⃣ البنية على 4H و1D: الامتصاص عند مستويات الدعم يؤكد أن تصحيحات الماكرو هي نوافذ لتجميع المؤسسات، وليست مرحلة استسلام.
$بينما يدخل الأفراد في حالة هلع بسبب عناوين أسعار الفائدة، تستمر الإدارة الاحترافية في تتبع السيولة الحقيقية. 💎🛡️
💬 نقاش للمجتمع: هل تعتقدون أن هذا الانفصال يؤكد بداية الجزء الأخير من الدورة الصاعدة نحو قمم تاريخية جديدة، أم أن السيولة العالمية ستختبر مستويات الدعم مرة أخرى؟ اتركوا تحليلكم في الأسفل! 👇🔥
متابعة من فضلكم
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Shamika Metting
·4 إعجاب
·2.9k مشاهدات
BuffettStepsDownAsBerkshireChairman
32,494 مشاهدات
553 يقومون بالنقاش
XRPExchangeReservesHitSevenYearLow
37,886 مشاهدات
518 يقومون بالنقاش