

火星Trader
419 منشورات

火星Trader
إبلاغ
حظر المُستخدم
美股交易分享
25 تتابع
710 المتابعون
380 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
عرض الترجمة
恩智浦拿到大众合作,先别把平台资格算成订单金额
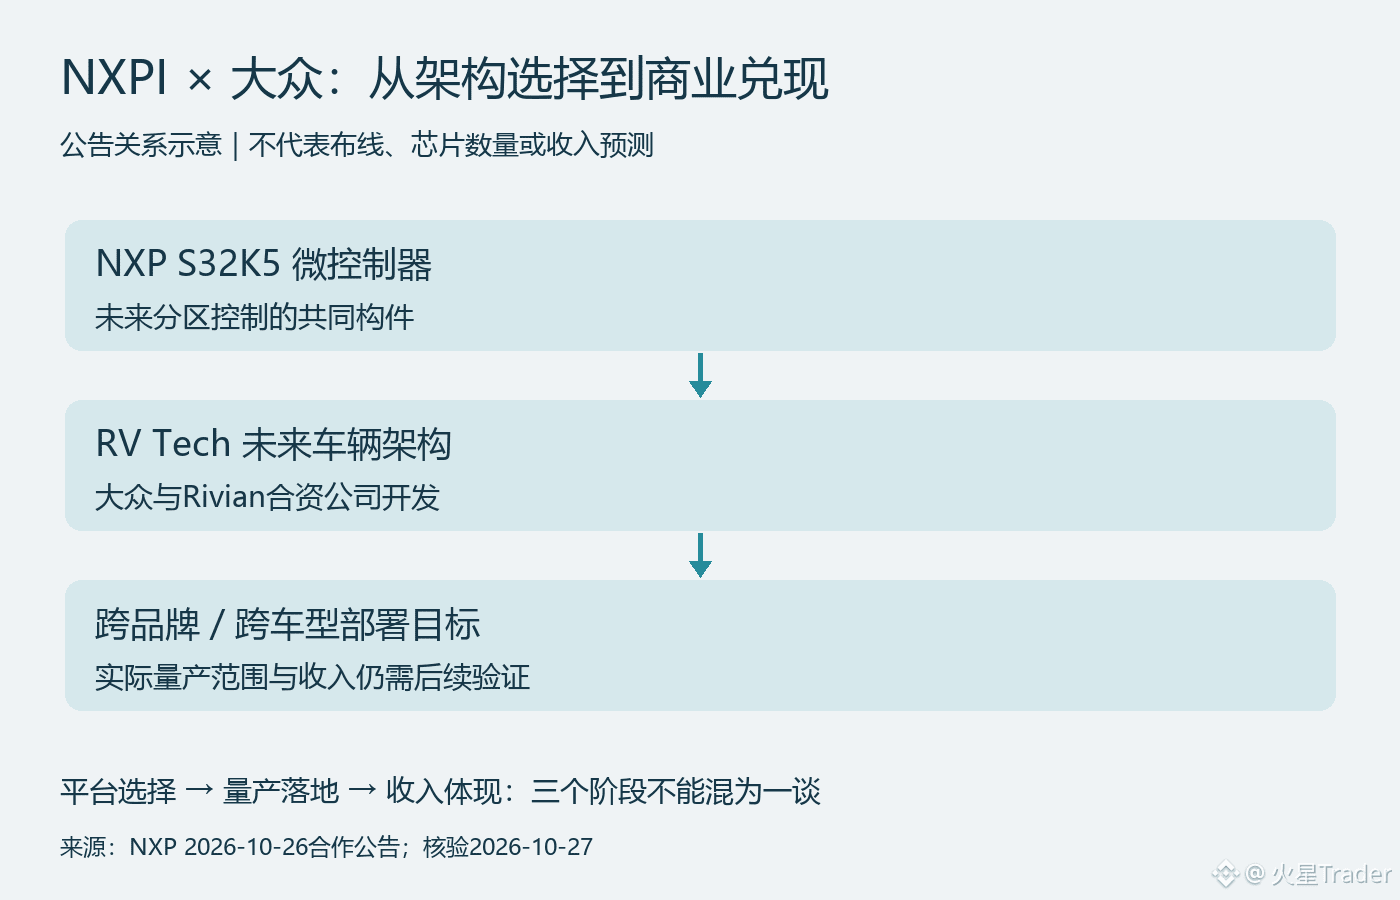
NXPI这条新消息的价值,在于进入未来车型架构的核心部件选择,而不是公告已经给出了多少收入。大众与恩智浦10月26日宣布战略合作,涉及S32K5微控制器成为未来分区式软件定义汽车架构的共同构件。方向值得重视,金额却不能自己补。
公告把这套架构与Rivian、大众的合资公司RV Tech联系起来,目标是支持跨品牌、跨车型的应用。对芯片公司来说,我认为真正有吸引力的是平台复用:同一技术基础如果能在多个车型落地,研发与验证投入就有机会服务更大的量产范围。这里是对商业潜力的判断,并不是已经确认的车型销量或供应收入。
但“跨品牌”不等于大众所有现有车辆已经装上了同一款芯片,更不意味着每辆车的芯片价值量确定上涨。未来采用范围、单车数量、价格和量产节奏都要分别看。没有这些输入,用大众年销量乘一个想象中的芯片单价,算出来的所谓订单规模没有证据基础。
另一个容易混淆的地方,是把汽车的软件化全部理解成高算力芯片。此次公告明确谈的是分区控制相关的微控制器,以及实时计算、软件更新等能力。它与中央计算可以是同一汽车架构中的不同环节,不能把这笔合作直接写成恩智浦拿下了整车全部计算芯片。
我暂时把它视为长期设计导入的积极信号,短期还要回到财报。公司安排在10月27日美股收盘后发布Q3,也就是北京时间28日清晨。现在Q3还没公布,合作公告不能替代汽车业务实际收入、库存与下一季展望;即使管理层讨论该合作,也要分清定性描述和可量化贡献。
后面最有价值的更新,是采用范围变得具体、量产进度得到确认,以及相关收入开始有可核验的体现。若只有合作标题而缺少落地进展,就不该反复上调预期;若平台复用真正扩大,长期逻辑才会逐步得到财务数据支持。今天先确认设计位置,别提前把多年可能性兑现成当季利润。
来源:NXP合作公告2026-10-26、财报日程公告2026-10-06;2026-10-27核验。配图为公告关系示意,不是实际汽车布线或芯片数量图。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
101
·
--
عرض الترجمة
洛马订单创新高,现金兑现却不能只看标题
洛克希德马丁LMT的订单很强,但订单、收入、现金是三张不同的成绩单。看到2920亿美元积压订单就直接当成利润保障,容易跳过最重要的一段:这些项目怎样生产、交付,又怎样收回现金。
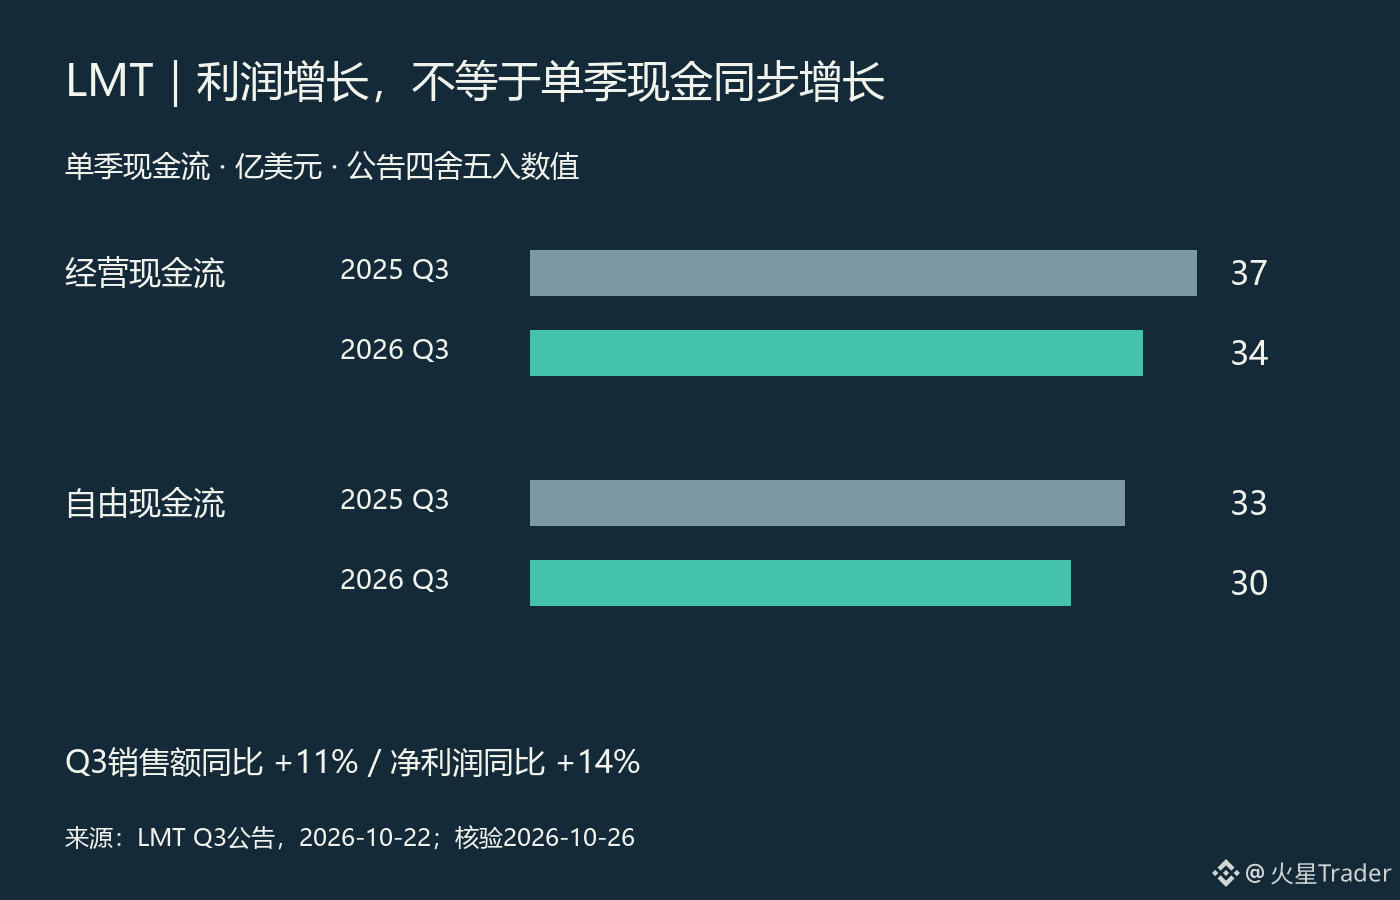
10月22日公布的Q3,销售额207亿美元,同比增长11%;净利润18亿美元,同比增长14%。与此同时,经营现金流从去年同期37亿美元降至34亿美元,自由现金流从33亿美元降至30亿美元。数字都来自同一份公告:利润增长和当季现金流下降,并不矛盾,也不能挑一边就宣布经营全面变好或变坏。
订单的分量也要拆开。季度末积压订单2920亿美元,其中525亿美元与PAC-3 MSE拦截弹多年合同相关。多年合同增加了未来业务的可见度,但不会在签下来的当季全部变成收入,更不等于同额现金已经到账。用订单总额除以某季收入,再把结果当成未来几年确定增长,既忽略执行周期,也忽略项目结构。
我的判断是,订单解决的是“有没有活干”的一部分问题,兑现还要看“能否按成本和进度把活干完”。产能爬坡、供应商交付、里程碑收款都会影响转换节奏。这里是在解释分析框架,不是在断言公司这季出现了某项交付故障;单靠现金流同比下降,也不能准确定位原因。
同样,30亿美元自由现金流依然是正的,不能把下降写成现金枯竭。更有用的观察,是后续几个季度交付和现金能否与收入一起推进,而不是要求每一个季度的现金增长率都与利润完全同步。
我会把下一阶段的验证放在订单转化、项目盈利和现金兑现上。若订单继续增加但转换慢、成本压力扩大,就需要下调对订单质量的评价;若交付与现金跟上,增长才更扎实。国防需求的长期叙事可以成立,但不能替代对一家公司经营结果的逐项检查,也不能自动推导当前股价值得追。
资料:Lockheed Martin 2026 Q3,季度截至9月27日;公告10月22日,10月26日核验。图中现金流为单季,订单为期末存量,两者未混作同一口径。
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
حجم تداول CME يسجل مستوى قياسياً، لكن لا تغفل عن الإيرادات لكل عقد
هل يعني ارتفاع تقلبات السوق بالضرورة أن البورصة تحقق أرباحاً أكبر؟ قد يكون الاتجاه صحيحاً، لكن هناك خطوة ناقصة: لقياس الإيرادات الناتجة عن التداولات الإضافية، يجب النظر إلى الرسوم لكل عقد وهيكل المنتجات. ويقدم تقرير CME المالي للربع الثالث مثالاً يوضح هذه المسألة.
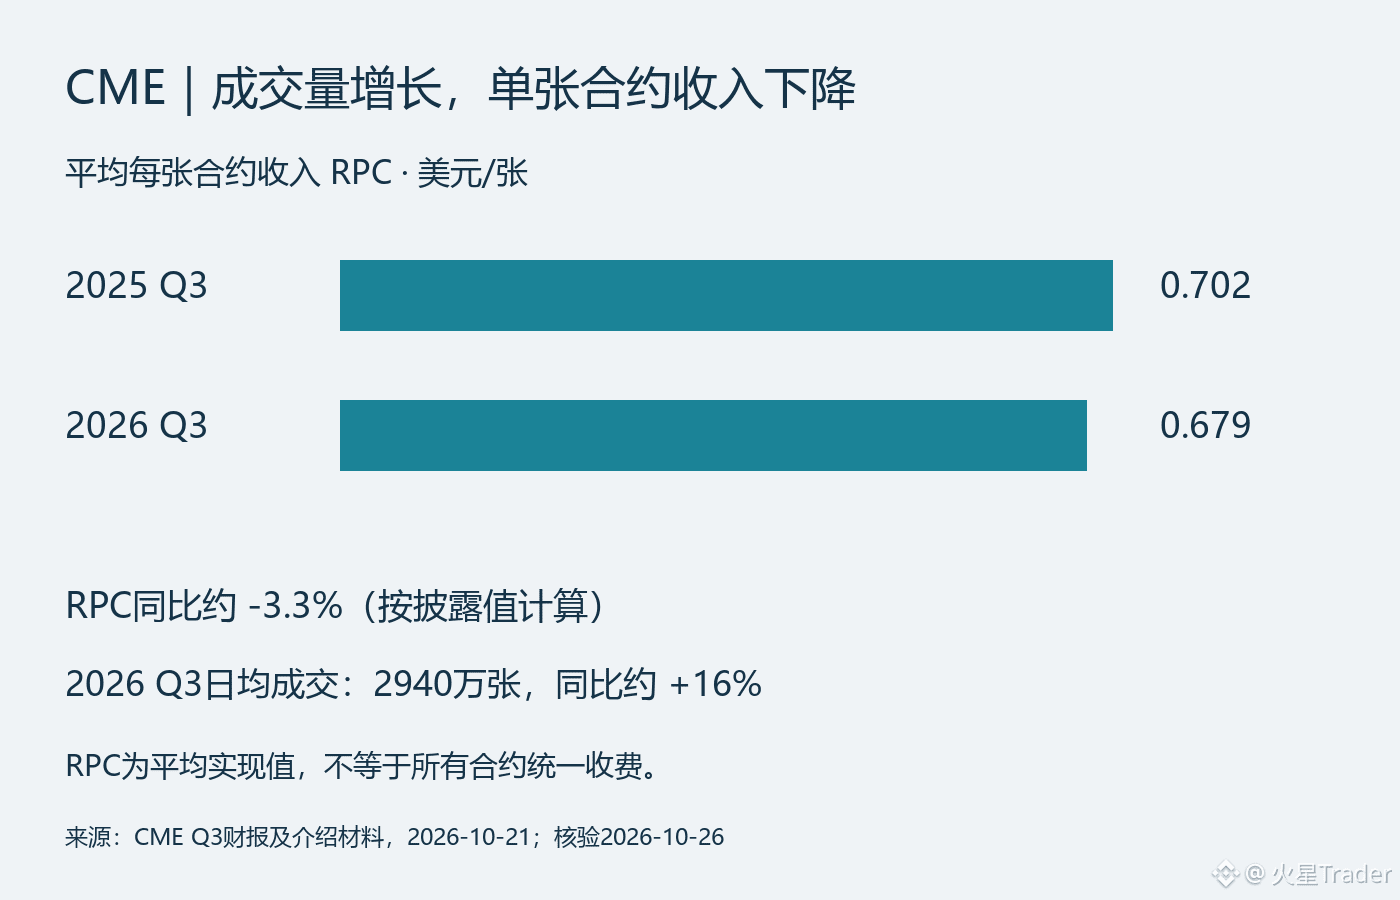
أعلنت الشركة في 21 أكتوبر أن متوسط حجم التداول اليومي في الربع الثالث بلغ 29.4 مليون عقد، مسجلاً رقماً قياسياً لأي ربع ثالث، وبزيادة تقارب 16% على أساس سنوي. وبلغ متوسط الإيرادات لكل عقد (RPC) 0.679 دولار، مقارنة بـ0.702 دولار في الفترة نفسها من العام الماضي. وباحتساب النسبة استناداً إلى هذين الرقمين المعلنين، يتضح أن RPC انخفض بنحو 3.3% على أساس سنوي. يمكن أن ينشط التداول فيما تتراجع الإيرادات لكل عقد في الوقت نفسه؛ لذا لا يصح استخلاص النتيجة بالاستناد إلى أحد الرقمين فقط.
RPC هو متوسط في ظل مزيج التداول الفعلي، ولا يعني أن البورصة خفضت رسوم الإدراج على جميع المنتجات. فقد تؤثر العقود المختلفة وأنواع العملاء وهياكل الخصومات في هذا المتوسط. ومن دون تفاصيل إضافية، لا يمكن عزو انخفاض المتوسط بالكامل إلى تخفيضات تنافسية في الأسعار، كما لا يمكن افتراض أن التداولات الإضافية تساوي التداولات السابقة في قيمتها.
للتوضيح بحساب تقريبي يقتصر على الحجم والسعر: عند ضرب زيادة حجم التداول البالغة 16% في التغير في RPC، تكون العملية 1.16×0.679÷0.702، والنتيجة نحو 1.122، أي زيادة تقارب 12.2%. هذا ليس توقعاً لإيرادات الشركة، ولا إعادة احتساب دقيقة لنمو الإيرادات الوارد في التقرير المالي؛ إذ يجب أيضاً مراعاة عدد أيام التداول عند النظر إلى متوسط الحجم اليومي، كما لا يمكن إدخال الإيرادات الأخرى في هذه المعادلة. كل ما يوضحه الحساب هو أن نمو الحجم 16% لا يعني تلقائياً أن إيرادات رسوم التداول نمت هي الأخرى 16%.
وهناك مصدر إيرادات مختلف: فقد بلغت إيرادات بيانات السوق 243 مليون دولار في الربع، بزيادة 20% على أساس سنوي. وهذا يضيف بُعداً آخر للتحليل، لكن لا يصح بناءً عليه التعامل مع الشركة بأكملها كأنها شركة برمجيات قائمة على الاشتراكات. فما زال التداول والمقاصة يعتمدان على نشاط السوق، كما ينبغي دراسة مصادر نمو نشاط البيانات واستمراريته على حدة.
ما يهمني أكثر هو مقدار الإيرادات التي ستُبقي عليها الشركة من التداولات الإضافية لاحقاً. إذا ظل التداول قوياً واستقر RPC، فمن المرجح أن ينعكس توسع الحجم على الإيرادات. أما إذا تباطأ نمو التداول واستمر RPC في الانخفاض، فلن تكفي عبارة «الاستفادة من التقلبات» وحدها. ويتناول هذا التحليل أداء الشركة، ولا يعني أن هبوط السوق سيؤدي بالضرورة إلى ارتفاع سعر سهمها؛ فالتقييم والتوقعات التي أخذها السوق في الحسبان مسألة أخرى.
المصادر: CME، الربع الثالث من 2026، إعلان بتاريخ 2026-10-21؛ جرى التحقق في 2026-10-26. RPC ومتوسط الحجم اليومي محسوبان على أساس ربع سنوي؛ و12.2% ناتجة عن المثال المبسط الوارد في النص، وليست توجيهات من الشركة.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
42
·
--
بيع المزيد من الروبوتات الجراحية مهم، لكن الأهم هو مدى استخدامها في المستشفيات
عند النظر إلى شركة Intuitive Surgical (ISRG)، أركّز أكثر على ما إذا كان حجم العمليات الجراحية يواكب توسّع قاعدة الأجهزة. دخول الجهاز إلى المستشفى ليس سوى بداية الدورة التجارية؛ أما استمرار استخدامه فهو ما يؤثر في إيرادات الأدوات والمواد الاستهلاكية والإيجار اللاحقة. وتدعم نتائج الربع الثالث النمو، لكن لا ينبغي اعتبار كل جهاز جديد بيعًا لمرة واحدة وإيرادًا محصّلًا فورًا.
أعلنت الشركة في 20 أكتوبر أنه في الربع المنتهي في 30 سبتمبر، ارتفع حجم عمليات دافنشي الجراحية عالميًا بنحو 14% على أساس سنوي، وارتفع حجم عمليات Ion بنحو 31%، فيما بلغ نموهما مجتمعَين نحو 15%. لا يصح أخذ متوسط بسيط لمعدلي 14% و31%، فحجم المنصتين مختلف، ومعدل النمو الإجمالي يتأثر بأوزانهما. وفي المقابل، ارتفعت إيرادات الأدوات والملحقات 18% إلى 1.8 مليار دولار، ما يدل على أن نمو الإيرادات لا يعتمد على الأجهزة وحدها.
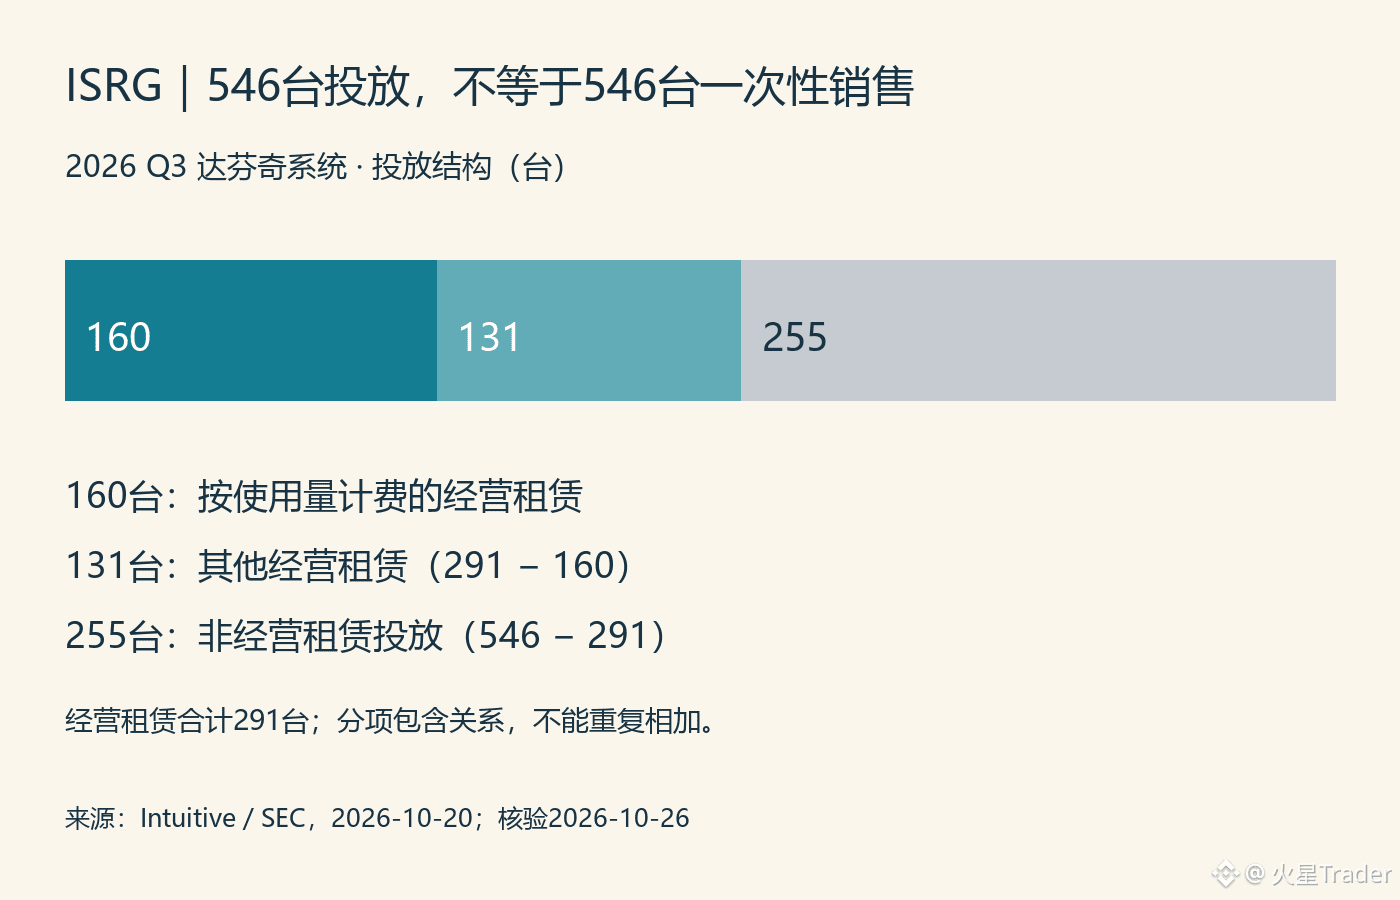
خلال الربع، وُضعت 546 منظومة دافنشي، منها 291 بنظام الإيجار التشغيلي، ومن بين هذه الأخيرة جرى احتساب رسوم 160 منظومة على أساس الاستخدام. هذه الأرقام الثلاثة متداخلة، ولا تشير إلى ثلاث مجموعات منفصلة من الأجهزة. وبما أن أكثر من نصف الأجهزة الموضوعة كانت بنظام الإيجار التشغيلي، فإن تقدير إيرادات الأنظمة في الربع بضرب 546 في سعر افتراضي للوحدة سيؤدي إلى احتساب الإيرادات بطريقة خاطئة.
أرى أن الإيجار يضيف عنصرًا آخر، هو «الاستخدام»، إلى العلاقة بين تركيب الأجهزة وتحقق الإيرادات. وفي الأجهزة التي تُدفع رسومها حسب الاستخدام، يصبح تتبّع وتيرة الاستخدام الفعلية في المستشفيات أكثر أهمية. لكن لا يمكن، بالاستناد فقط إلى إجمالي العمليات الجراحية خلال الربع وعدد الأجهزة المركّبة بنهاية الفترة، حساب معدل استخدام المجموعة نفسها من الأجهزة بدقة؛ إذ يجب مراعاة الأجهزة القديمة والجديدة، وتوقيت تركيبها، والاختلافات بين المنصات.
وهذا يفسر سبب عدم رغبتي في تقييم الشركة اعتمادًا على فكرة الروبوتات وحدها. فالطلب المستمر على العمليات الجراحية يدعم استهلاك الأدوات، وهذه ميزة في نموذج الأعمال. لكن إذا توسعت قاعدة الأجهزة بسرعة مستقبلًا، بينما لم يواكبها نمو العمليات والأدوات، فعلينا التحقق مما إذا كانت الأجهزة تُستخدم فعلًا بصورة منتظمة. وعلى العكس، فإن تذبذب عدد الأجهزة الموضوعة في ربع معين لا يعني بالضرورة تراجعًا مفاجئًا في الطلب، ما دام الاستخدام والإيرادات اللاحقة مستقرين.
في التحديث المقبل، سأتابع أعداد الأجهزة الموضوعة، وحجم العمليات الجراحية، وإيرادات الأدوات معًا، إلى جانب دراسة أثر هيكل الإيجار في هذه التغيرات. تدعم البيانات الحالية توسع الأعمال، لكنها لا تكفي وحدها للإجابة عن مدى جاذبية التقييم، ولا تبرر استنتاج أن نمو المبيعات يعني حتمًا ارتفاع سعر السهم.
المصادر: نتائج Intuitive للربع الثالث من 2026، الربع المنتهي في 30 سبتمبر، والإعلان الصادر في 20 أكتوبر؛ جرى التحقق في 26 أكتوبر. يوضح الرسم المرفق هيكل الأجهزة الموضوعة خلال الربع، وليس توزيع الإيرادات.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
لا يكفي النظر إلى عبارة «نمو البرمجيات» في تقرير IBM المالي
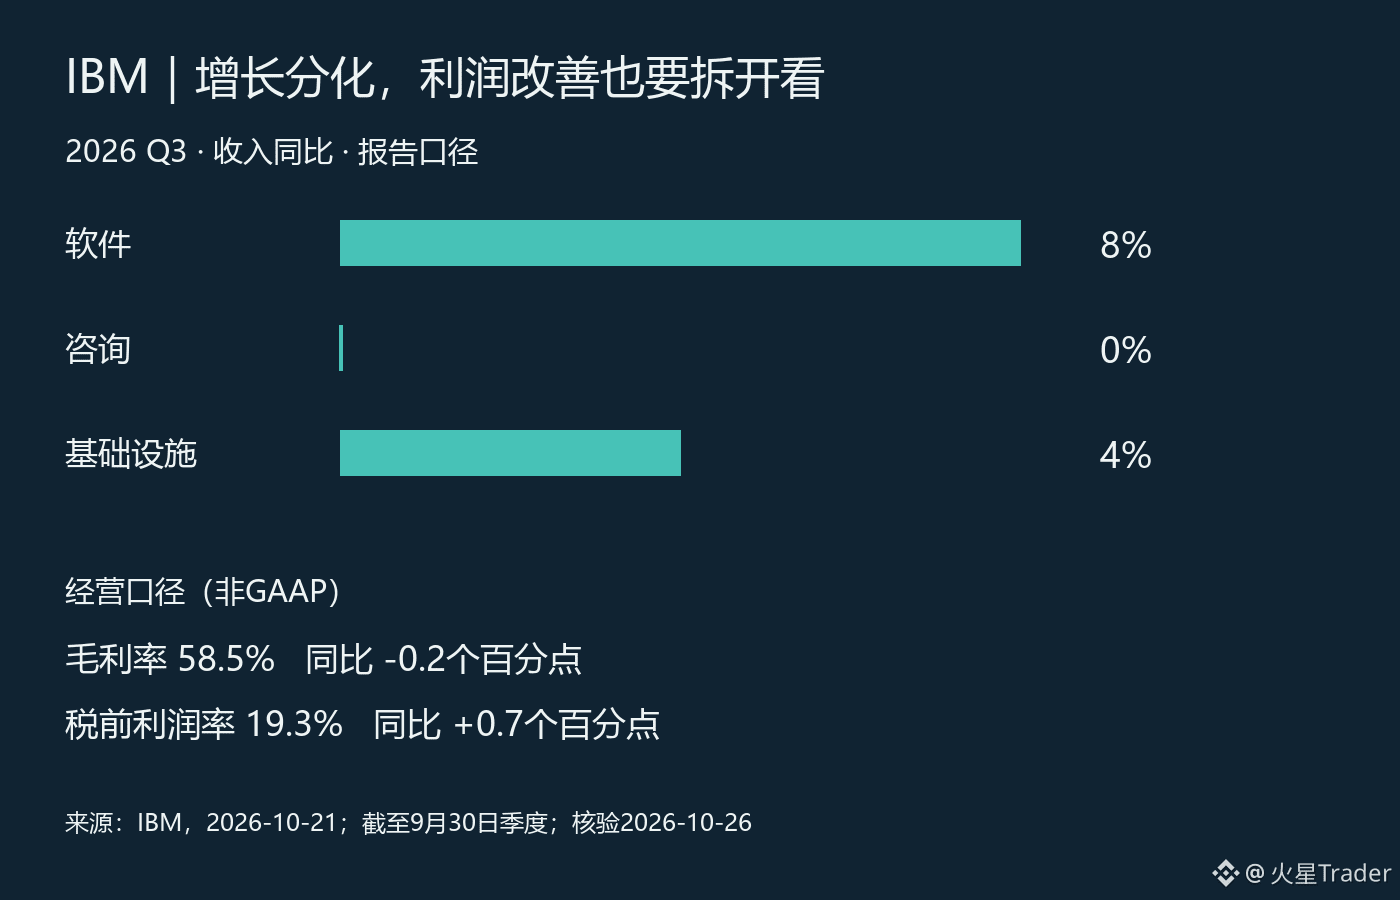
تحسّن أداء IBM في الربع الثالث، لكن ليس كل قطاعات الأعمال في مسار صعود. وما يهمني أكثر هو أن البرمجيات تقود النمو، بينما لم تلحق بها الاستشارات بوضوح؛ كما أن تحسّن الأرباح لا يعني بالضرورة أن هامش الربح الإجمالي قد بدأ في التحسّن. الفصل بين هذين الأمرين هو ما يتيح لنا أن نفهم على نحو أوضح طبيعة الأموال التي تجنيها الشركة الآن.
في البيانات الفصلية الصادرة في 21 أكتوبر، بلغ إجمالي الإيرادات 17.1 مليار دولار، بزيادة سنوية قدرها 5%، أو 6% بأسعار صرف ثابتة. زادت إيرادات البرمجيات 8%، وظلت إيرادات الاستشارات مستقرة، فيما ارتفعت إيرادات البنية التحتية 4%؛ والأرقام الثلاثة الأخيرة محسوبة وفق البيانات المعلنة. ولم يكن الأداء متجانسًا حتى داخل قطاع البرمجيات: فقد زادت إيرادات البيانات 19%، بينما تراجعت إيرادات الأتمتة 3%. إن رقمًا إجماليًا واحدًا عن «نمو البرمجيات» يحجب حالتين مختلفتين تمامًا للأعمال.
أرى أن الأنسب حاليًا هو النظر إلى IBM بوصفها شركة تحقق نموًا مع تباين الأداء بين قطاعاتها، لا باعتبارها دليلًا على تعافي ميزانيات الإنفاق على التكنولوجيا لدى الشركات على نطاق واسع. فبيع مزيد من البرمجيات لا يعني بالضرورة أن العملاء يزيدون بالتوازي إنفاقهم على التنفيذ والتحديث والاستشارات؛ وبالطبع، لا يمكننا أيضًا أن نستنتج عكس ذلك، أي أن العملاء يخفضون ميزانياتهم، اعتمادًا على معدلات نمو القطاعات وحدها. وللتأكد من اتساع نطاق الطلب، علينا أن نرى إيرادات الاستشارات تواصل اللحاق بالبرمجيات في الفترات المقبلة، لا أن نكتفي بسرد الإدارة عن التكنولوجيا.
وهناك مفارقة أيضًا في جانب الأرباح. فقد ارتفع هامش الربح قبل الضرائب، وفق المقياس التشغيلي وغير المتوافق مع GAAP، إلى 19.3%، بتحسّن سنوي قدره 0.7 نقطة مئوية؛ لكن هامش الربح الإجمالي وفق المقياس نفسه تراجع 0.2 نقطة مئوية إلى 58.5%. لذلك، لا ينبغي تفسير تحسّن هامش الربح قبل الضرائب مباشرةً على أنه دليل على تحسّن قدرة الشركة على رفع أسعار منتجاتها. علينا أن نفصل بين كفاءة النفقات، ومزيج الأعمال، وبنود التعديلات، وألا نخلط بين مستويات هوامش الربح المختلفة. كما أن المقياس التشغيلي هنا لا يحل محل النتائج المحسوبة وفق GAAP.
يمثل التدفق النقدي عامل دعم آخر: فقد رفعت الشركة توقعاتها للتدفق النقدي الحر للعام بأكمله، لتتجاوز الزيادة السنوية مليار دولار، مع الإبقاء على توقعاتها لنمو الإيرادات للعام بأكمله بنسبة تتراوح بين 4% و5% بأسعار صرف ثابتة. ويبدو هذا أقرب إلى تحسّن التوقعات بشأن تحويل الأرباح إلى نقد، لا إلى رفع شامل لهدف الإيرادات السنوية.
أميل حاليًا إلى الإقرار بوجود تحسّن، لكنني لا أستنتج منه تسارعًا شاملًا. وفي الربع المقبل، سأراقب ثلاثة أمور: هل ستلحق الاستشارات بالبرمجيات؟ وهل ستتقلص مواطن الضعف داخل قطاع البرمجيات؟ وهل سيستقر هامش الربح الإجمالي؟ إذا اقتصر التحسّن على كفاءة النفقات، فستظل قصة النمو بحاجة إلى مزيد من الأدلة؛ أما إذا اتسع نطاق الطلب وتحسّنت جودة الأرباح معًا، فسيكون من المبرر رفع التقييم. ما سبق تحليل للأداء التشغيلي، ولا يُستند إليه لاستنتاج أن التقييم الحالي رخيص أو أن سعر السهم سيرتفع حتمًا.
المصدر: نتائج IBM للربع الثالث من 2026، للفترة المنتهية في 30 سبتمبر، أُعلنت في 21 أكتوبر؛ وتم التحقق منها في 26 أكتوبر. جميع النسب سنوية، وقد حُدد أساس القياس لكل منها.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
كوكاكولا في الربع الثاني: نمو المبيعات، ومزيج الأسعار في آسيا ما زال يعرقل الأداء
حتى 25 أكتوبر، لم يكن أحدث تقرير فصلي لكوكاكولا عن الربع الثالث، بل عن الربع الثاني، وقد أُعلن في 28 يوليو؛ أما نتائج الربع الثالث فستصدر قبل افتتاح سوق الأسهم الأمريكية في 27 أكتوبر. وما يستحق المتابعة الآن ليس تصنيف السهم على أنه «دفاعي»، بل ما إذا كان نمو المبيعات سيترجم إلى جودة إيرادات أكثر توازنًا.
تُظهر بيانات الربع الثاني المُعلنة أن حجم المبيعات العالمية للشركة، مقاسًا بالصناديق، ارتفع 5% على أساس سنوي، وأن صافي الإيرادات زاد 7% إلى 13.4 مليار دولار، فيما ارتفعت الإيرادات العضوية 6%؛ وأسهم السعر/المزيج بنسبة 2%، ومبيعات المركزات بنسبة 4%. وبلغت الأرباح المقارنة للسهم 0.97 دولار، بزيادة سنوية قدرها 11%، كما بلغ هامش الربح التشغيلي المقارن 35.6%، مقابل 34.7% في الفترة نفسها من العام الماضي. وقالت الشركة إنها حققت خلال هذا الربع نموًا في حصتها من القيمة ضمن فئة المشروبات الجاهزة للشرب غير الكحولية ككل.
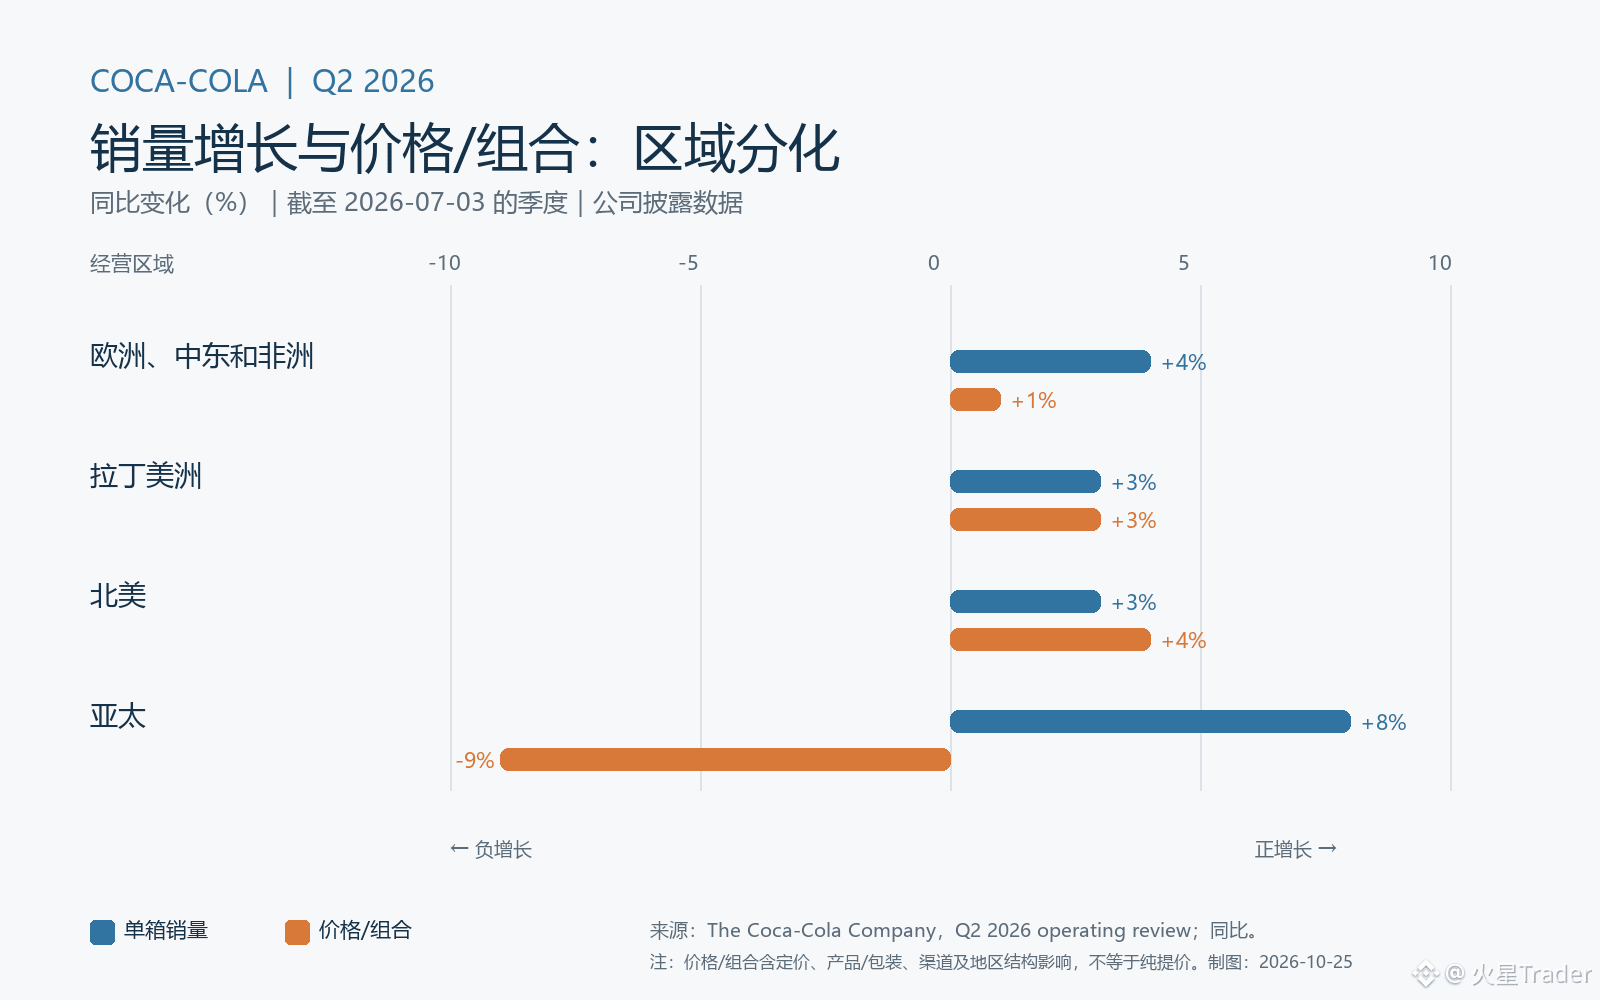
تكشف البيانات الإقليمية عن تباين واضح: ارتفع حجم المبيعات في آسيا والمحيط الهادئ 8%، لكن السعر/المزيج تراجع 9%. وعزت الشركة ذلك أساسًا إلى مزيج غير مواتٍ وإجراءات للحفاظ على القدرة على تحمل التكاليف، كما خسرت حصة من القيمة في الهند. وفي أمريكا الشمالية، ارتفع حجم المبيعات 3% والسعر/المزيج 4%، بينما سجلت أمريكا اللاتينية ارتفاعًا بنسبة 3% في كل منهما. وهذا يوضح أن النمو لا يتوقف على عدد الصناديق المباعة فحسب، بل يتأثر أيضًا بنوع المنتجات والأسواق والأسعار. ففي آسيا، يؤدي التحول إلى مزيج أقل كلفة إلى زيادة الكميات، وقد يحافظ على وصول المنتجات إلى المستهلكين على المدى القصير، لكنه قد يخفض الإيرادات لكل صندوق. وهذا تفسير للبيانات الإقليمية، وليس توقعًا للأرباح صادرًا عن الشركة.
في تقديري، يثبت الربع الثاني أن العلامة التجارية وقنوات التوزيع والمنتجات الجديدة ما زالت قادرة على دفع نمو المبيعات، لكن إمكانات «النمو المدفوع برفع الأسعار» ليست متساوية في جميع الأسواق. وقالت الشركة إن الابتكار أسهم في نمو المبيعات، وإن توسع هامش الربح المقارن استفاد من النمو العضوي وانخفاض النفقات وتحركات أسعار الصرف المواتية؛ وفي المقابل، ظلت زيادة تكاليف المواد الخام والإنفاق التسويقي من العوامل المعاكسة. لذلك، لا ينبغي استقراء تحسن هامش الربح في هذا الربع ببساطة على أنه توسع مستمر.
سيكون تحديث الربع الثالث في 27 أكتوبر محطة الاختبار التالية: هل يستمر نمو المبيعات العالمية؟ وهل يتقلص تراجع السعر/المزيج في آسيا؟ وهل ستُعدّل الشركة توقعاتها للعام بأكمله مجددًا؟ إذا ظل نمو الكميات قويًا فيما تدهورت فروق الأسعار، فسيحتاج السوق إلى تحديد ما إذا كان ذلك استراتيجية مؤقتة للحفاظ على القدرة على تحمل التكاليف أم علامة على ضعف هيكل النمو؛ وحتى إعلان النتائج، تظل أرقام الربع الثالث مجهولة.
المصادر: الربع المنتهي في 2026-07-03، وأُعلن عنه في 2026-07-28؛ جرى التحقق في 2026-10-25. السعر/المزيج لا يعني رفع الأسعار وحده.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
149
·
--
مراجعة أرباح أبل: ربحية السهم 2.02 دولار، ولنبدأ بتفكيك أثر الـ0.11 دولار
قبل الاطلاع على التقرير المالي المقبل لأبل، سأبدأ بتنقية أساس المقارنة للربع السابق. نمو الأرباح نتيجة فعلية واردة في التقرير، لكن إذا كان يتضمن أثرًا إيجابيًا لبنود محددة، فإن نقل معدل النمو كما هو قد يخلط بين مصادر التحسن المختلفة.
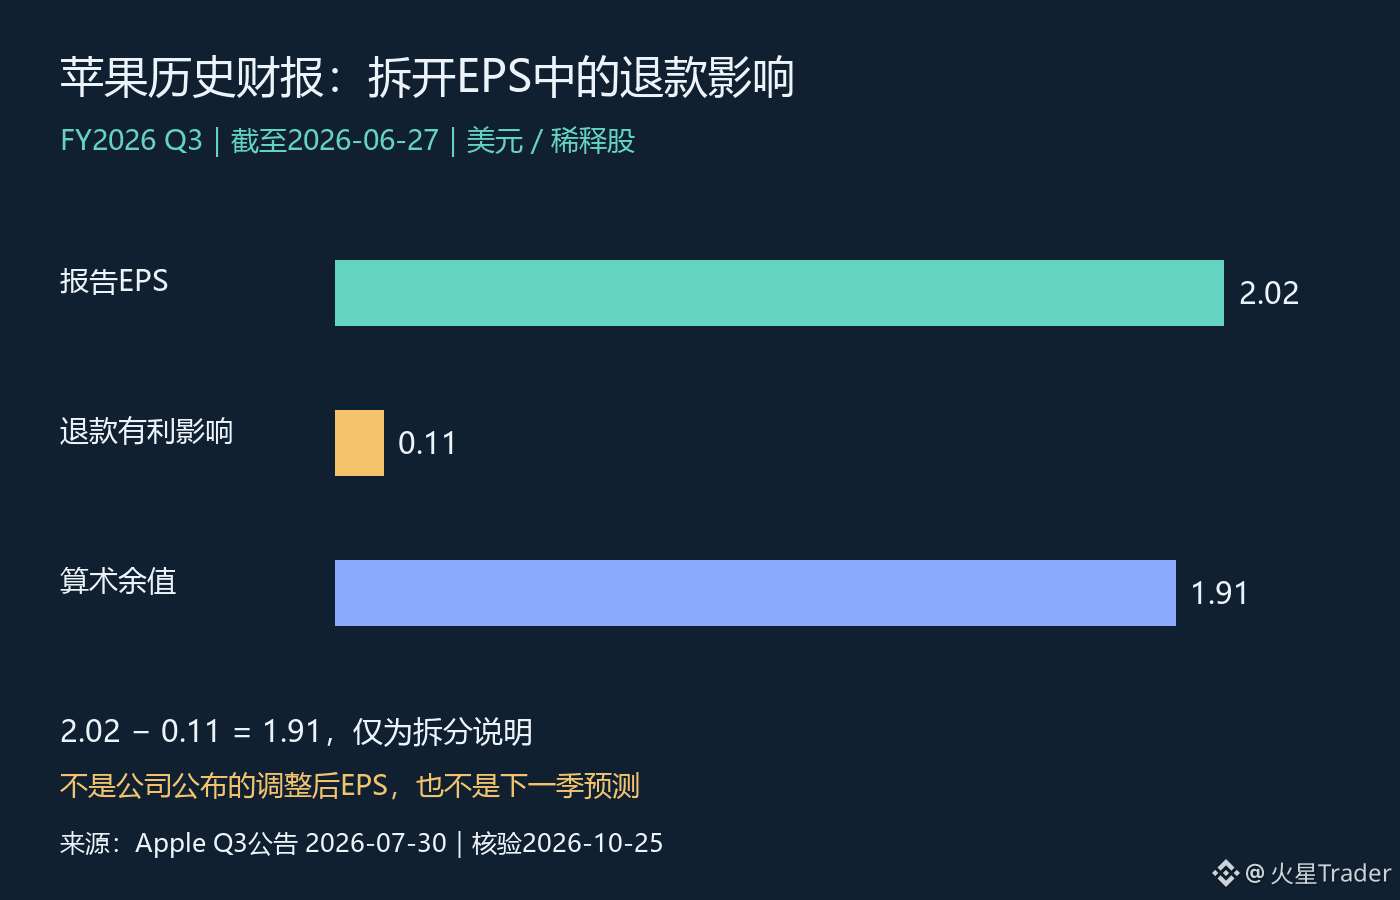
تتناول هذه المراجعة نتائج الربع الثالث من السنة المالية 2026، الذي أُعلن عنه في 30 يوليو، والمنتهي في 27 يونيو؛ وليست النتائج الجديدة التي أُعلن عنها للتو. أفصحت أبل حينها عن ربحية مخففة للسهم بلغت 2.02 دولار، بزيادة سنوية قدرها 29%، شملت أثرًا إيجابيًا بقيمة 0.11 دولار للسهم ناتجًا عن استرداد الرسوم الجمركية. كما بلغ هامش الربح الإجمالي للشركة 50.1%، متضمنًا أثرًا إيجابيًا بنحو نقطتين مئويتين من استرداد الرسوم الجمركية.
بإجراء عملية طرح بسيطة على الأرقام المعلنة، فإن 2.02 ناقص 0.11 يساوي 1.91 دولار. وهذه القيمة البالغة 1.91 دولار هي مجرد قيمة حسابية تساعد على فهم أثر هذا البند، وليست مقياسًا كاملًا آخر للأرباح المعدلة أعلنته الشركة، ولا يجوز استخدامها مباشرةً لحساب النمو السنوي؛ إذ لم تُعدّل معًا قاعدة المقارنة للفترة نفسها من العام الماضي، والتغيرات في عدد الأسهم، والبنود الأخرى.
وهذه هي الخطوة التي يسهل إغفالها عند مراجعة النتائج. فعند رؤية نمو ربحية السهم بنسبة 29%، لا يمكن عزو الزيادة كلها إلى مبيعات المنتجات أو الكفاءة التشغيلية. وعند ملاحظة مساهمة المبالغ المستردة، لا ينبغي في المقابل إنكار نمو الأعمال خلال الربع بأكمله. فقد أفصحت أبل في الإعلان نفسه عن إيرادات بلغت 109.4 مليار دولار، بزيادة سنوية قدرها 16%. تحمل الإيرادات وربحية السهم كلٌّ منهما معلومات مختلفة؛ لذا ينبغي عند تفسير النتائج فصل التغيرات التشغيلية عن أثر التكاليف وعن أساس احتساب ربحية السهم، بدلًا من اختيار رقم واحد ليكون بديلًا عن التقييم كله.
وينطبق الأمر نفسه على هامش الربح الإجمالي. فالأثر البالغ نحو نقطتين مئويتين يتعلق بالنقاط المئوية في هامش الربح، وليس بضرب نسبة 50.1% في 2%. وقد يبدو الخلط بين الوحدات خطأً حسابيًا بسيطًا، لكنه قد يؤدي في النهاية إلى تقييم مختلف تمامًا للقدرة على تحقيق الأرباح. وحتى إذا خُصم هذا الأثر تقديريًا، فلا يمكن الاستنتاج من ذلك أن هامش الربح المتبقي هو المستوى الذي ستتمكن الشركة من الحفاظ عليه في كل ربع مستقبلي.
في التقارير المالية المقبلة، سأركز على ما إذا كانت مثل هذه البنود الإيجابية ستتكرر، وكيف سيتغير مزيج المنتجات والخدمات، وكيف ستفسر الإدارة ضغوط التكاليف. فإذا استند أداء الأرباح الجديد أساسًا إلى عوامل تشغيلية، فينبغي أن يختلف تقييم استدامته عن تحسن تقوده بنود محددة. أما ما إذا كان من الممكن تكرار المبالغ المستردة، وما قيمتها مستقبلًا، فلا يقدم هذا الإعلان التاريخي إجابة يمكن إسقاطها مباشرة على المستقبل.
خلاصتي هي أن تحليل النتائج الجيد لا يقتصر على تأكيد نمو الأرقام، بل يوضح أيضًا مصدر هذا النمو. ينبغي أولًا الإبقاء على الأرقام المعلنة، ثم عرض البنود القابلة للتحديد بشكل منفصل، وأخيرًا انتظار البيانات التشغيلية اللاحقة للتحقق من استدامة النمو. هذه مراجعة لنتائج مالية سابقة، ولا تتضمن سعر السهم الحالي أو تقييمًا له أو توقعات لنتائج لم تُعلن بعد.
المصادر: إعلان أبل عن الربع الثالث من السنة المالية 2026، صدر في 2026-07-30، ويغطي الفترة المنتهية في 2026-06-27؛ جرى التحقق منه في 2026-10-25. أُعد الرسم التوضيحي استنادًا إلى القيم المعلنة؛ وتمثل قيمة 1.91 دولار تفكيكًا حسابيًا، وليست ربحية سهم معدلة رسميًا.
المصدر: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
عرض الترجمة
微软下周财报:AI投入增加,不能直接当成需求兑现
看微软的AI故事,我更想确认投入怎样变成客户付费,而不是只盯着投入规模。花钱建设基础设施,可以说明公司在准备供给;客户愿意持续使用并付费,才是另一侧的验证。这两件事之间有时间差,也有执行风险。
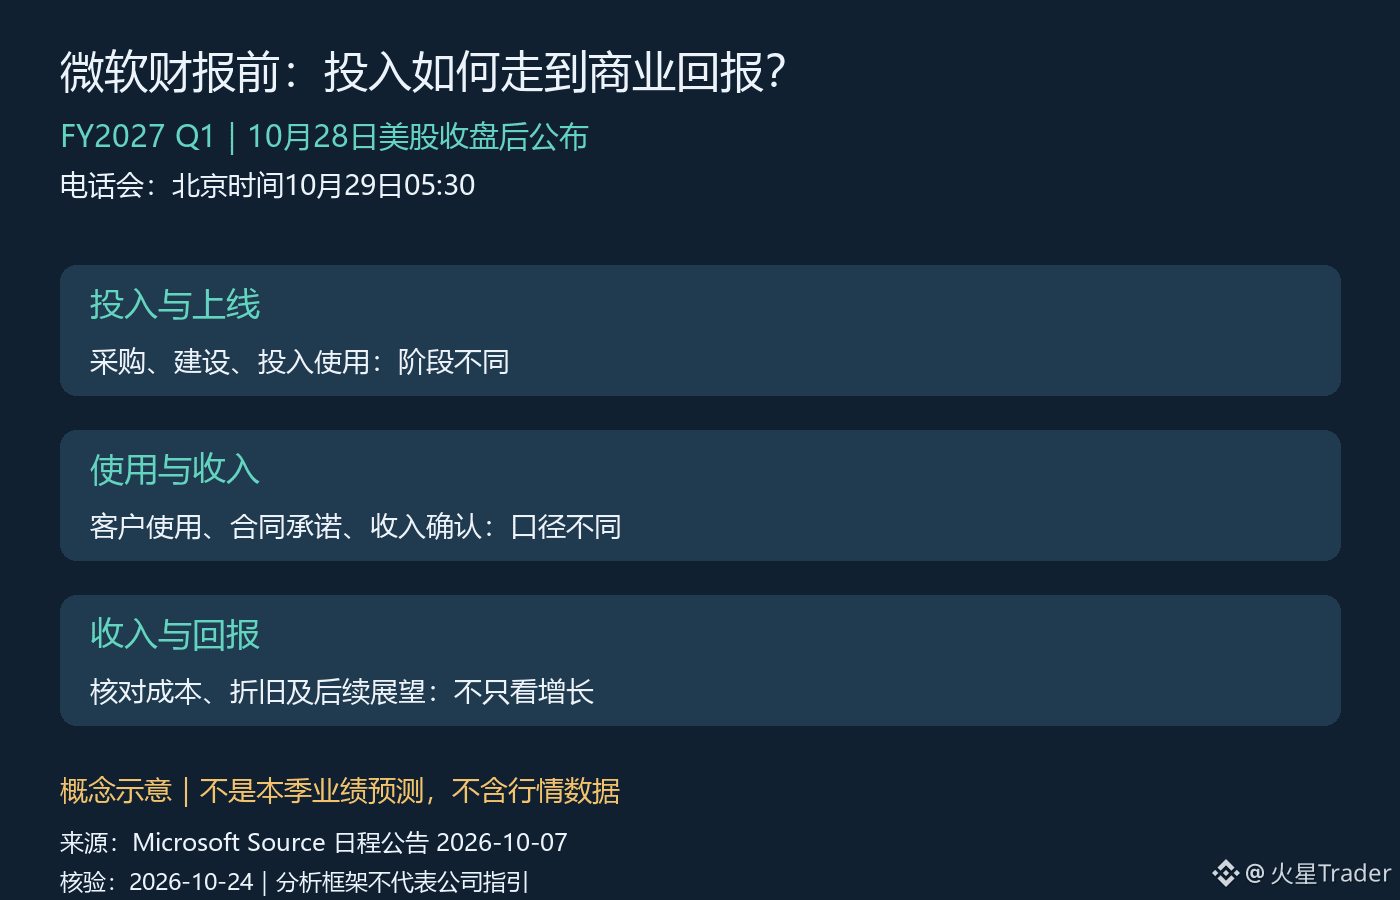
微软已在10月7日公告,2027财年第一季度业绩将在美国当地10月28日周三收盘后公布,电话会时间为太平洋时间14:30。按当日夏令时换算,是北京时间10月29日05:30。现在能确定的是时间,尚不能替这份未公布的财报预填增长率、资本开支或管理层指引。
这次我会把问题收窄到“投入—使用—回报”这条链。首先是供给侧:新增投入究竟处于采购、建设,还是已经投入使用的阶段?如果产能尚未上线,当前支出和当期收入就不能机械配对。投入增加本身既不证明需求不足,也不证明商业化已经成功,必须结合公司披露的投产节奏判断。
其次是需求侧。需要核对实际收入与管理层对客户使用的解释,而不是把合同、订单或未来承诺全部当成当前收入。若公司披露相关指标,也要先看定义、确认期间和比较口径,再讨论变化。一个跨越多年的业务承诺,与一个季度已经完成的服务,不能放在同一把尺子上。
第三步才是回报。即使使用量增长,如果提供服务所需的成本同步上升,股东能留下的利润也未必按同样速度增加。基础设施的折旧、运营成本和利用情况,需要与收入一起看。这里是分析框架,不是在断言微软本季出现了某一种成本或利用率变化。
尤其要避免两种过快的结论:看到投入上升,就认定AI需求已经无限扩张;看到现金支出较大,就认定长期回报一定失败。投资与回报往往跨期,真正需要追问的是,后续数据能不能逐步缩小这段时间差,而不是用一季数字替整个周期下判决。
对MSFT的估值判断也一样。经营增长和股价是否有吸引力,仍隔着市场原有预期与支付价格。本篇没有核验当前估值和一致预期,所以不写“低估”或“必然超预期”。财报公布后,先检查需求兑现证据,再看成本与投入解释,最后核对后续展望是否自洽。只有这些环节接起来,AI投入才更接近可以评价的商业回报。
资料:微软官方发布安排公告(2026-10-07),2026-10-24核验。正文除日程外为待验证分析,不含未公布业绩或实时行情;配图为概念示意。
来源:https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
عرض الترجمة
纳斯达克公司财报:指数业务很强,但别把ARR当成季度收入
看纳斯达克公司NDAQ,不能直接套用纳指涨跌的逻辑。它是一家经营金融基础设施和相关服务的上市公司;指数行情是另一个对象。周末拆这份财报,我更关心不同业务的增长能否互相支撑。
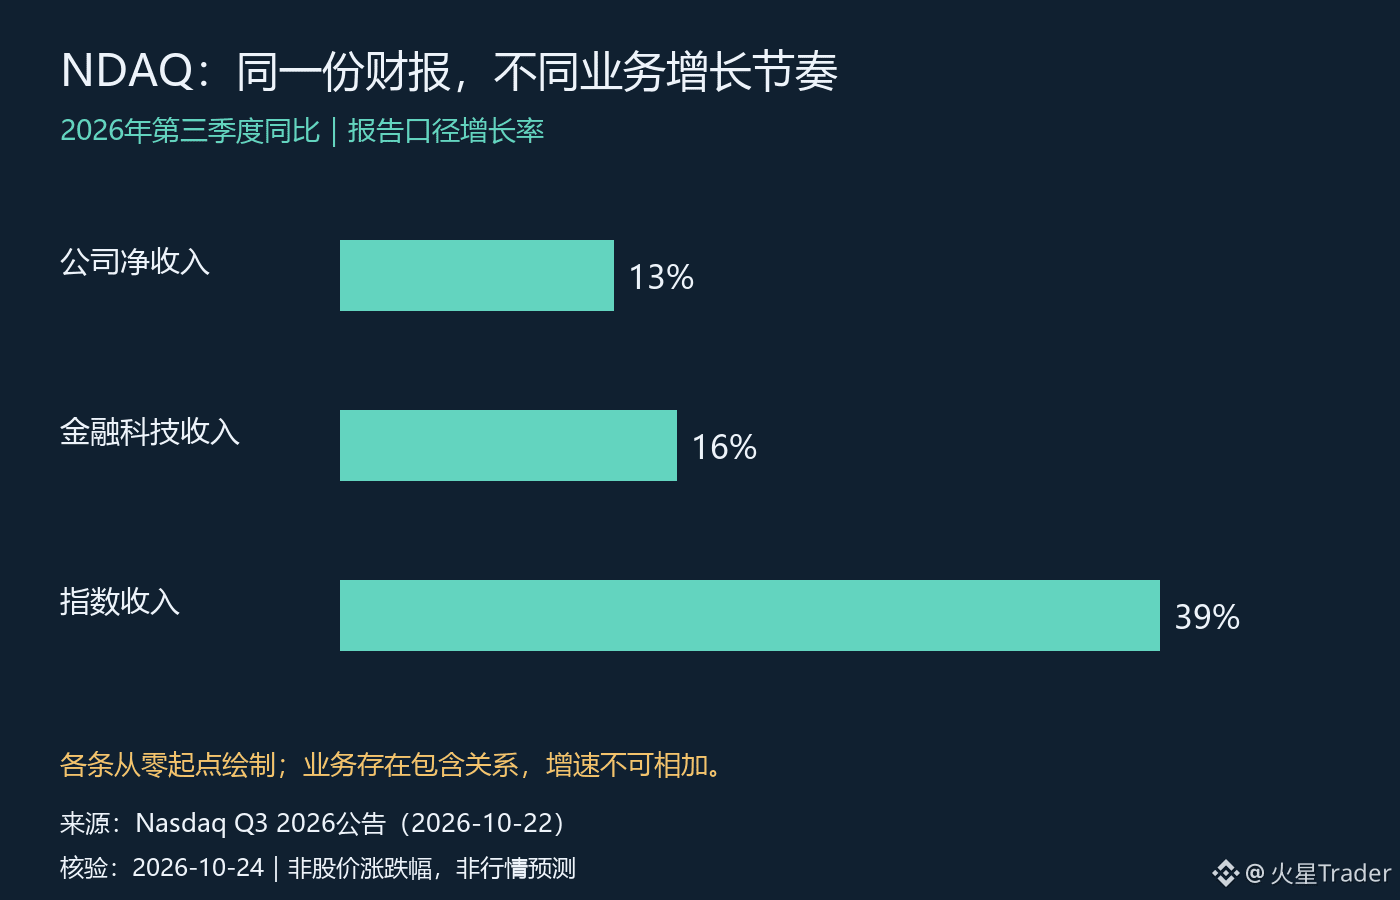
10月22日公布的三季度数据里,公司净收入约15亿美元,同比增长13%;金融科技收入5.29亿美元,同比增长16%;指数业务收入2.86亿美元,同比增长39%。同一个季度,不同业务的增速差异已经足够明显,不能只用一个总体增速概括。
指数业务的39%尤其醒目,但增速高不等于它就是全部增长的来源。较小基数上的高增长,与较大业务体量上的稳步增长,对最终收入的贡献不同。分析时既要看百分比,也要看对应金额;只挑最高的数字,很容易高估单一业务对整家公司的影响。
另一个容易混淆的数字是34亿美元ARR,也就是年化经常性收入指标,公司披露其同比增长12%,有机口径增长14%。它和当季确认的净收入不是同一时间口径,更不能把34亿美元直接加到15亿美元上,拼出一个更大的“营收”。我会把ARR当作观察经常性业务规模的补充线索,再用后续实际收入和现金表现检验,而不是把年化数当成已经到账的钱。
有机增长与报告增长也应分开。两种口径的差距提醒我们,总体变化不一定全部来自原有业务自身扩张。要判断增长质量,仍需查看公司对口径调整的解释,不能把较高的那个数字直接当作更真实的结果。
我的判断是,这份财报提供了业务增长分化的具体证据:指数业务弹性突出,金融科技也在增长,但“收入增长”距离“股东回报改善”还有成本、投入与估值这几道检验。收入扩张时,如果为了维持增长需要同步增加很多费用,利润兑现节奏就可能不同;如果经常性业务扩张还能带来稳定现金流,判断才更扎实。
接下来关注三件事:指数收入的高增速能否延续,金融科技收入与经常性指标是否相互印证,以及新增收入能留下多少利润和现金。本篇没有核验当前股价或一致预期,不据此认定NDAQ便宜,也不把它当作纳指方向的替代判断。
来源:Nasdaq公司2026年第三季度业绩公告,2026-10-22发布,2026-10-24核验。图表均为相对2025年第三季度的报告口径增长率,业务之间存在包含关系,不可相加;分析部分为条件判断。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
مراجعة نهاية الأسبوع: هل يمكن اعتبار صعود الأسعار أو هبوطها بعد إعلان النتائج المالية تأكيدًا للاتجاه؟
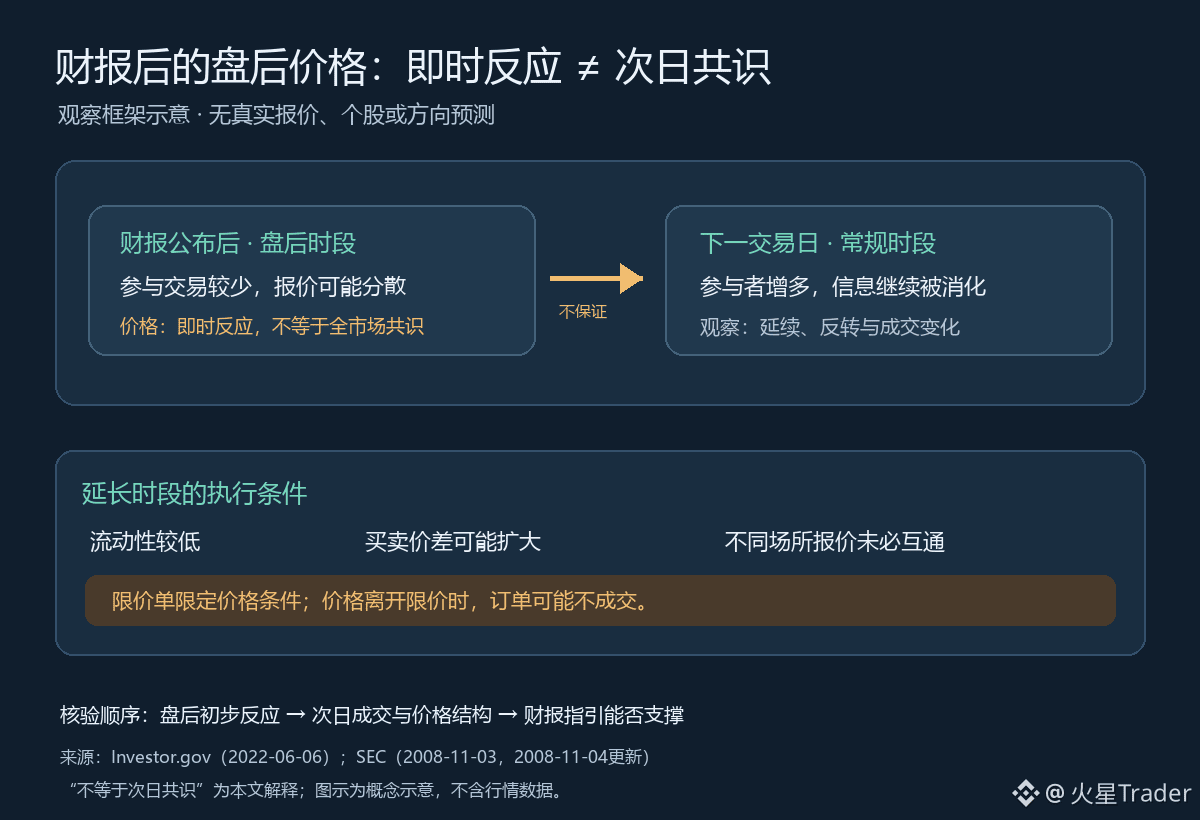
بمجرد صدور النتائج المالية، تتحرك الأسعار فورًا في التداولات بعد الإغلاق، ما يسهل على المرء الاعتقاد بأن السوق قدّم بالفعل «إجابة يوم التداول التالي». لكنني أفضّل النظر إلى ذلك بوصفه إعادة تقييم فورية خلال جلسة تداول: فهو يوضح كيف استجاب المشاركون في التداول للمعلومات الجديدة آنذاك، لكنه لا يمثّل مباشرةً إجماع السوق في يوم التداول التالي.
ويعود السبب أولًا إلى ظروف التداول. إذ ينبه إعلان المستثمرين الصادر عن هيئة الأوراق المالية والبورصات الأمريكية إلى أن الاهتمام بالتداول يكون عادةً أقل خلال ساعات التداول الممتدة، وأن نقص السيولة قد يصعّب تنفيذ الصفقات ويضعف المنافسة على الأسعار؛ كما قد يتسع الفارق بين أسعار العرض والطلب. وقد يؤدي إعلان الشركات عن نتائجها خارج ساعات التداول العادية فعلًا إلى تغيرات ملحوظة في الأسعار، لكن سعر ما بعد الإغلاق لا يساوي بالضرورة سعر التداول خلال الساعات العادية، ولا سعر الافتتاح في يوم العمل التالي. وقد لا تكون أنظمة التداول المختلفة مترابطة أيضًا، لذا فإن الأسعار المعروضة على الشاشة لا تمثل بالضرورة الأسعار القابلة للتنفيذ في جميع المنصات.
ثانيًا، لا يمكن تفسير النتائج المالية برقم واحد. فقد تعطي الإيرادات والأرباح والتوقعات والتدفقات النقدية والتوقعات السابقة للسوق إشارات مختلفة. وقد يكون ارتفاع السعر بعد الإغلاق ناتجًا عن نتيجة تجاوزت التوقعات، أو عن انخفاض سقف التوقعات مسبقًا؛ كما أن هبوطه بعد الإغلاق لا يكفي وحده للحكم بأن منطق الأعمال على المدى الطويل قد انعكس. وهذا تمييز بين «استجابة السعر» و«تقييم الأساسيات»، وليس استنتاجًا بشأن أداء أي شركة بعينها.
لذلك، فإن صعود الأسعار أو هبوطها بعد الإغلاق أقرب إلى إشارة أولية تنتظر التحقق منها، لا إلى نتيجة تصويت على إجماع اليوم التالي. وفي يوم التداول التالي، ينبغي أيضًا متابعة ما إذا كان السعر سيستقر بعد دخول مزيد من المشاركين، وما إذا كان حجم التداول سيتسع، وما إذا كان الفارق بين أسعار العرض والطلب سيضيق، وكيف سيستوعب السوق النتائج المالية كاملةً وتوجيهات الإدارة. فإذا انعكس الاتجاه بعد الافتتاح، فلا يصح اعتبار تلك القفزة بعد الإغلاق تأكيدًا للاتجاه؛ وحتى إذا استمر المسار، تظل البيانات التشغيلية ضرورية لدعمه، بدلًا من استخلاص نتيجة استنادًا إلى تغير سعري واحد فقط.
للأوامر نفسها حدود أيضًا. يشير Investor.gov إلى أن العديد من شركات الوساطة لا تقبل خلال ساعات التداول الممتدة إلا أوامر محددة السعر؛ ويمكن للأمر المحدد السعر أن يقيّد سعر التنفيذ، لكن إذا ابتعد سعر السوق عن السعر المحدد، فقد لا يُنفذ الأمر. فهو يحدد شروط السعر، لكنه لا يضمن التنفيذ، وبالتأكيد لا يضمن اتجاه الأسعار لاحقًا. وينبغي الرجوع إلى ترتيبات كل شركة وساطة لمعرفة القواعد الفعلية والأوراق المالية المتاحة للتداول ومدة صلاحية الأوامر.
أقسّم متابعة ما بعد إعلان النتائج المالية إلى خطوتين: أسجل أولًا الاستجابة الأولية للمعلومات الجديدة بعد الإغلاق، ثم أنتظر مشاركة أوسع في التداول خلال يوم التداول التالي والتوجيهات اللاحقة للتحقق من تلك الاستجابة. يحمل سعر ما بعد الإغلاق معلومات، لكنه ليس بديلًا عن إجماع الغد. الصورة توضيحية مفاهيمية، ولا تتضمن أسهمًا أو أسعارًا أو توقعات حقيقية.
المراجع: Investor.gov، «التداول خلال ساعات ممتدة: نشرة للمستثمرين» (2022-06-06)؛ هيئة الأوراق المالية والبورصات الأمريكية، «التداول بعد ساعات العمل: فهم المخاطر» (تاريخ الصفحة 2008-11-03، وتحديثها في 2008-11-04)؛ وقد أُعيد التحقق من كليهما في 2026-10-24. إن عبارة «الاستجابة الأولية لا تمثل إجماع اليوم التالي» هي تفسير للمواد المتعلقة بجلسات التداول والسيولة وعدم اليقين في الأسعار، وليست اقتباسًا حرفيًا من الجهة التنظيمية؛ ولا تتناول شركة بعينها أو تحركات السوق الحالية.
المصادر:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
·
--
عرض الترجمة
台积电先进制程占到79%,就能给整个半导体板块抬估值吗?
台积电的先进制程很强,但把它直接翻译成“所有半导体公司都值得更高估值”,我认为跳得太快了。看美股TSM,先把公司已经交出的成绩,和市场愿意为未来付多少钱分开。
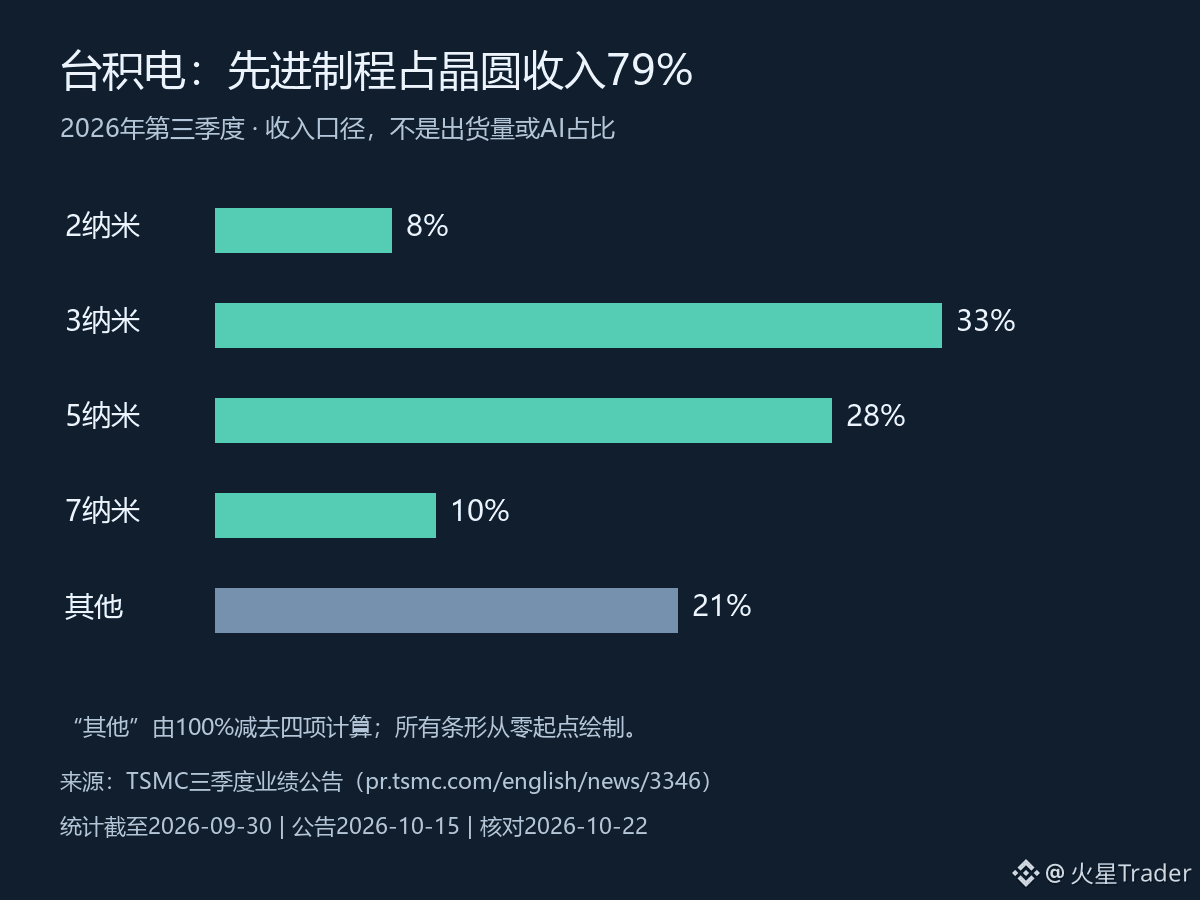
10月15日公布的三季报里,有一组比单独盯利润更值得拆的数据:2纳米、3纳米、5纳米和7纳米,分别贡献晶圆收入的8%、33%、28%和10%。7纳米及更先进制程合计79%。这是截至9月30日那个季度的收入结构,不是今天的订单快报。
79%说明什么?至少说明先进制程已经是这门生意的主体,不能再只当成远期故事。但它不等于“79%的收入来自AI”。制程是制造技术口径,AI是终端用途口径,两者不能直接画等号。
这里最容易出现的误判,就是把一家公司某个环节的强势,沿着产业链一路外推。对设计公司,要看产品卖出去以后能留下多少利润;对设备公司,要看客户资本开支何时变成订单;对存储公司,还要看供需和价格。大家都在半导体板块里,利润兑现的时间却未必一致。
我的理解是,这份收入结构对台积电自身的竞争位置有解释力,却不足以单独证明整个板块出现了新的盈利上修。甚至对TSM本身,也不能只看先进制程占比越高就越乐观:占比是分子除以分母,具体收入规模、制造成本和新增产能回报仍然要一起检查。
如果市场此前已经给了很高的增长预期,业绩强并不自动意味着股价还有同样大的空间。这里没有核验当前股价与一致预期,因此我不会把这份财报写成“已经超预期”,更不会据此判断今天便宜还是贵。
接下来更有用的验证,是看后续财报里先进制程的收入贡献能否延续,同时核对毛利率与产能投入;再看相关设计、设备和存储公司的订单及盈利指引,是否各自给出印证。只有这些证据逐步接上,板块层面的判断才有依据。
资料:台积电2026年第三季度业绩公告,发布于2026-10-15,统计期截至2026-09-30;2026-10-23再次核对。配图按公告数据原创绘制,“其他21%”为100%减去四项的计算值。以上产业链与估值讨论为分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告复核:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
يجتمع الاحتياطي الفيدرالي الأسبوع المقبل: هل تنتظر أسهم النمو الإجابات أم تراقب التوقعات أولاً؟
اجتماع الاحتياطي الفيدرالي الأسبوع المقبل لا يعني أن السوق يعرف مسبقاً نتيجة قرار الفائدة. وبالنسبة إلى أسهم النمو، فإن ما يجب فصله فعلياً هو مسارا تغير معدل الخصم وتوقعات أرباح الشركات؛ فترجمة «خفض الفائدة» مباشرةً إلى «الأسهم سترتفع حتماً» تتجاهل شرطاً أساسياً.
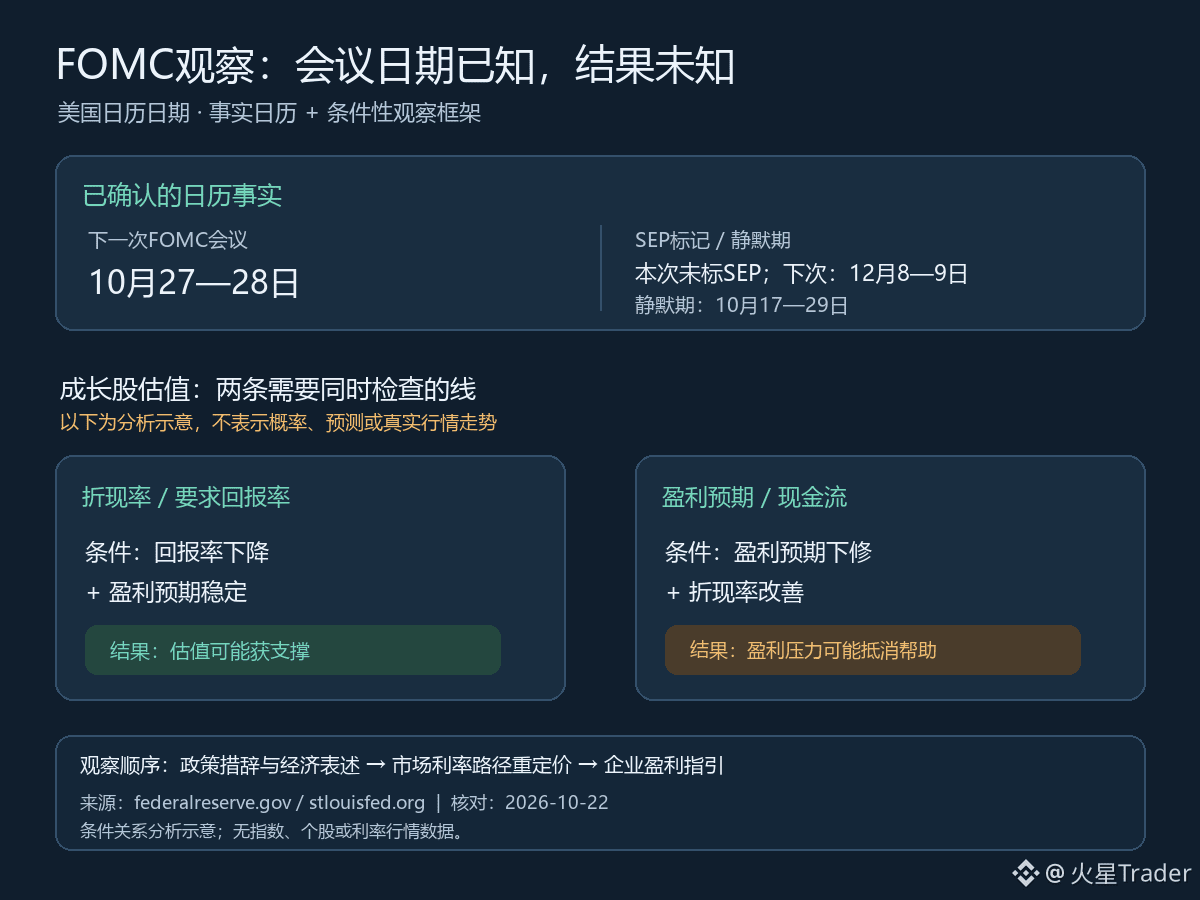
ما يمكن تأكيده في التقويم هو أن الاجتماع المقبل للجنة السوق المفتوحة الفيدرالية (FOMC) سيُعقد يومي 27 و28 أكتوبر بحسب التقويم الأمريكي. ولا يضع الجدول الذي نشره الاحتياطي الفيدرالي علامة على ملخص التوقعات الاقتصادية (SEP) بجانب هذا الاجتماع؛ أما الاجتماع التالي الذي يشير فيه الجدول إلى صدور SEP، فموعده يومي 8 و9 ديسمبر. ومن الحدود الزمنية الأخرى التي يمكن التحقق منها أن فترة التعتيم على تصريحات مسؤولي الاحتياطي الفيدرالي تمتد من 17 أكتوبر إلى 29 أكتوبر. هذه المعلومات تتعلق فقط بجدول الاجتماعات والتواصل، ولا تتضمن قرار الفائدة أو استنتاجات بشأن تسعير السوق.
تتأثر تقييمات أسهم النمو بدرجة أكبر بالتدفقات النقدية المستقبلية. فإذا انخفض معدل العائد الذي يطلبه السوق وظلت توقعات أرباح الشركات المستقبلية مستقرة، فقد تحصل التقييمات على دعم؛ لكن إذا صاحب تغير الفائدة خفضٌ لتوقعات الأرباح، فقد تضغط التدفقات النقدية على التقييمات بما يعادل أثر المساعدة التي يوفرها انخفاض معدل الخصم. وعلى العكس، حتى إن لم تتحرك الفائدة في الاتجاه الذي يتوقعه المستثمرون، فقد تحقق أسهم بعينها أداءً مختلفاً ما دامت توقعات الأرباح أقوى. هذا تحليل مشروط، وليس توقعاً لنتيجة الاجتماع أو لاتجاه أسعار الأسهم.
ينبغي أيضاً الانتباه إلى أن سعر الفائدة على السياسة النقدية ومعدل الخصم المستخدم في تقييم الأسهم ليسا شيئاً واحداً. فعوائد السندات الحكومية طويلة الأجل، وعلاوة المخاطر، وتقديرات المستثمرين لاستدامة النمو، كلها عوامل قد تغيّر معدل العائد الذي يطلبه السوق. وحتى إذا جاء إجراء السياسة النقدية متوافقاً مع التوقعات، فقد يكون رد الفعل الفعلي معاكساً لما يوحي به الخبر الإيجابي ظاهرياً، إذا كانت أسعار الأسهم قد أخذت في الحسبان مسبقاً قدراً أكبر من التيسير. يتناول هذا النص آلية الفجوة بين التوقعات والواقع، ولا يستند إلى احتمالات حالية لخفض الفائدة لم يتم التحقق منها.
لذلك، سأراقب يوم الاجتماع صياغة بيان السياسة النقدية، وما يرد فيه عن الاقتصاد والتضخم، ثم إعادة تسعير السوق لمسار الفائدة بعد الاجتماع، كلٌّ على حدة، وأقارن ذلك بتوجيهات الأرباح الصادرة عن شركات النمو الكبرى. فالتذبذب الفوري لمؤشر الأسهم وحده لا يثبت أن منطق معدل الخصم أصبح المحرك الأساسي للسوق؛ كما أن كلمة «خفض الفائدة» وحدها لا تغني عن التحقق من الأرباح.
ستكون الخطوة التالية أولاً متابعة ما يُقال في اجتماع يومي 27 و28 أكتوبر، ثم التحقق مما إذا كانت تقارير الشركات وتوجيهاتها قادرة على الإبقاء على توقعات الأرباح. ولن يصبح تفسير رد فعل تقييمات أسهم النمو أسهل إلا عندما يتضح اتجاه التغير في كل من مسار الفائدة وتوقعات التدفقات النقدية. المساران الواردان في الرسم التوضيحي إطارٌ للمراقبة، ولا يمثلان تقديراً للاحتمالات أو توقعاً لحركة السوق.
المراجع: تقويم اجتماعات لجنة السوق المفتوحة الفيدرالية لدى الاحتياطي الفيدرالي، وتقويم فترات التعتيم على تصريحات المسؤولين لدى بنك الاحتياطي الفيدرالي في سانت لويس؛ أُعيد التحقق منهما في 2026-10-23. أُدرجت تواريخ الاجتماعات وفق التقويم الأمريكي لتجنب الالتباس الناتج عن تحويل المناطق الزمنية. أما ما يتعلق بالتقييمات وردود فعل السوق فهو تحليل مشروط، ولا يتضمن توقعاً للفائدة أو وصفاً للسوق الحالي أو حكماً على الاحتمالات.
المصادر:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
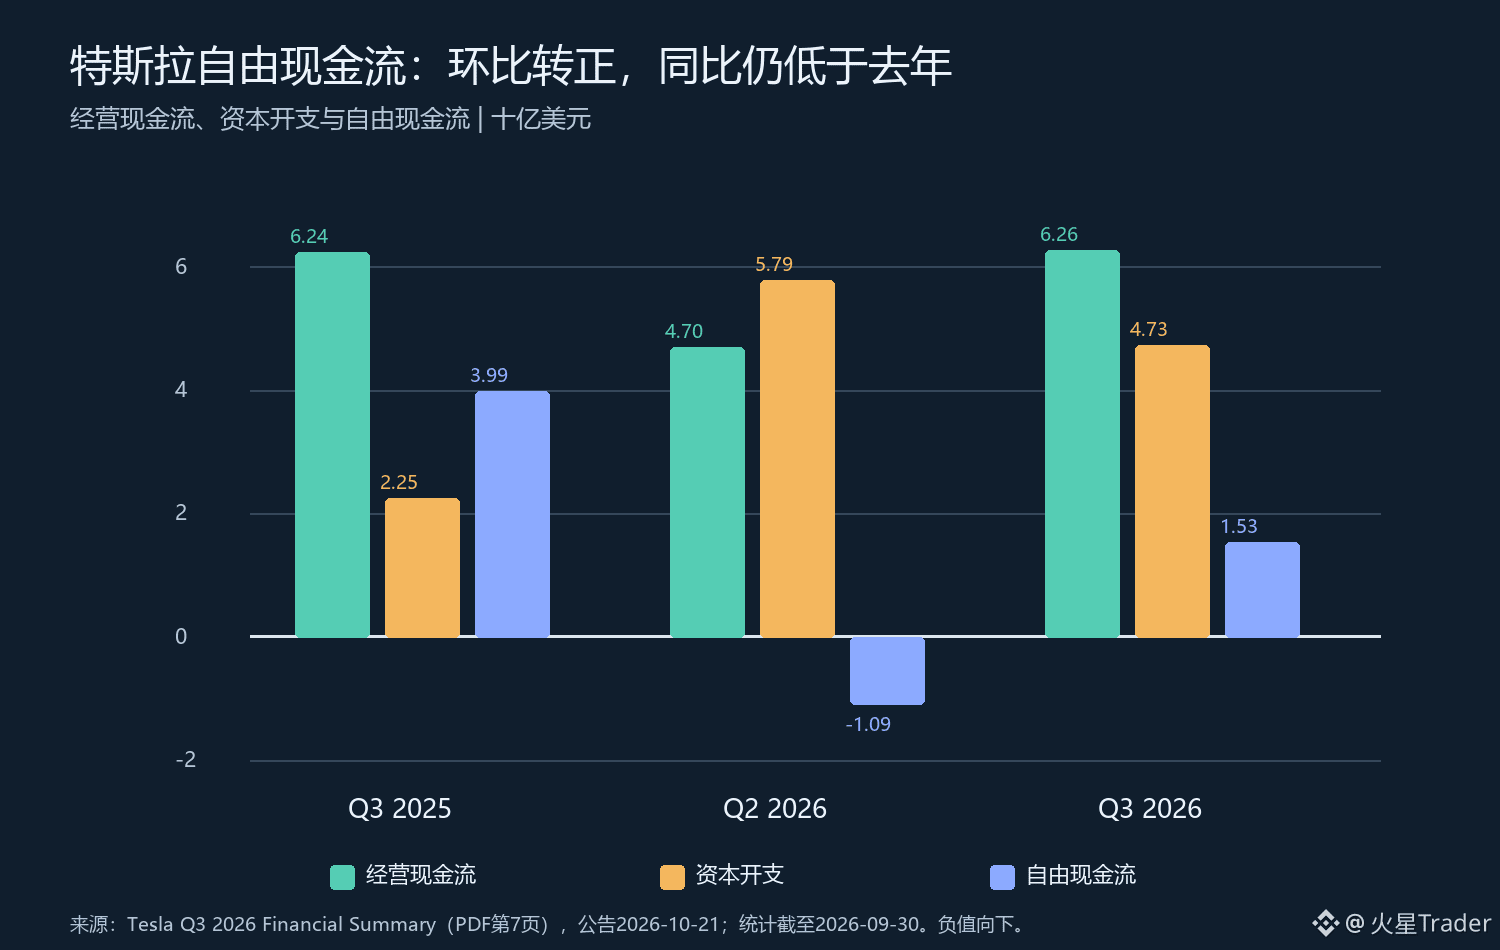
تسلا تعود إلى التدفق النقدي الحر الإيجابي في الربع الثالث: انتعاش على أساس فصلي، لا يعني تحسناً على أساس سنوي
عاد التدفق النقدي الحر لدى تسلا إلى المنطقة الإيجابية في الربع الثالث، ويبدو ذلك عند النظر إلى التغير الفصلي وكأنه انتعاش واضح؛ لكن حين نضع أرقام الفترة نفسها من العام الماضي إلى جانبه، تصبح الخلاصة أقل تفاؤلاً. ولا يمكن وصف تحسن التدفق النقدي في هذا الربع مباشرةً بأنه دليل على أن الاتجاه التشغيلي قد أصبح أقوى.
لنضع الأرقام الثلاثة على أساس موحد. في الربع الثالث من عام 2025، بلغ التدفق النقدي من الأنشطة التشغيلية 6.238 مليار دولار، والإنفاق الرأسمالي 2.248 مليار دولار، والتدفق النقدي الحر 3.990 مليار دولار. وفي الربع الثاني من عام 2026، بلغت الأرقام الثلاثة على التوالي 4.697 مليار و5.789 مليار وسالب 1.092 مليار دولار. أما في الربع الثالث من عام 2026، فعاد التدفق النقدي التشغيلي إلى 6.263 مليار دولار، وانخفض الإنفاق الرأسمالي إلى 4.732 مليار دولار، وبلغ التدفق النقدي الحر 1.531 مليار دولار موجباً. ويُحتسب التدفق النقدي الحر هنا بطرح الإنفاق الرأسمالي من التدفق النقدي التشغيلي.
لذلك، فإن التغير الفصلي واضح: ارتفع التدفق النقدي التشغيلي بمقدار 1.566 مليار دولار، وانخفض الإنفاق الرأسمالي بمقدار 1.057 مليار دولار، وتحسن التدفق النقدي الحر بمقدار 2.623 مليار دولار، متجاوزاً الصفر. لكن على أساس سنوي، لم يزد التدفق النقدي التشغيلي على الفترة نفسها من العام الماضي إلا بمقدار 0.025 مليار دولار، فيما ارتفع الإنفاق الرأسمالي بمقدار 2.484 مليار دولار، وانخفض التدفق النقدي الحر بمقدار 2.459 مليار دولار، أي نحو 61.6%. لقد عاد التدفق النقدي الحر إلى المنطقة الإيجابية بالفعل، لكنه ما زال بعيداً عن مستوى العام الماضي.
يجيب هذان النوعان من المقارنة عن سؤالين مختلفين. فالمقارنة الفصلية توضح أن التدفق النقدي تعافى في هذا الربع بعد ارتفاع الإنفاق النقدي في الربع السابق؛ أما المقارنة السنوية فتُظهر أن النقد المحتفظ به ما زال أقل مما كان عليه قبل عام. وقد يعود انخفاض الإنفاق الرأسمالي إلى تغير وتيرة المشاريع، لكن هذه الأرقام الإجمالية الثلاثة وحدها لا تثبت تحسن كفاءة الاستثمار، ولا تسمح بالحكم على تحسن جودة التدفق النقدي. وقد تؤثر عوامل مثل رأس المال العامل وتوقيت المدفوعات والتحصيلات في التدفق النقدي التشغيلي، لذا ينبغي مواصلة المتابعة بالرجوع إلى قائمة التدفقات النقدية كاملة.
تقييمي هو أن هذه البيانات تدعم القول إن «ضغوط التدفق النقدي الفصلية تراجعت»، لكنها لا تكفي لدعم القول إن «القدرة على توليد النقد قد تعافت». فالإنفاق الرأسمالي لا يزال أعلى بوضوح من مستواه في الفترة نفسها من العام الماضي؛ لذا ينبغي متابعة استمرار التدفق النقدي التشغيلي، وكذلك تحقق الزيادة في الطاقة الإنتاجية أو عمليات التسليم أو الأرباح نتيجة الاستثمارات الجديدة. فإذا ظل الاستثمار مرتفعاً واستقر التدفق النقدي التشغيلي قرب مستواه الحالي، فقد يظل التدفق النقدي الحر تحت الضغط؛ أما إذا واصلت العمليات تحسنها وغطت الاستثمارات، فسيكون لعودته إلى المنطقة الإيجابية دلالة أقوى.
في المرحلة المقبلة، سأنتظر التقارير الفصلية اللاحقة، مع التركيز على استمرارية التدفق النقدي التشغيلي، ووتيرة الإنفاق الرأسمالي، والتغيرات في بنود رأس المال العامل. إن تسجيل تدفق نقدي إيجابي في ربع واحد إشارة تحوّل جديرة بالانتباه، لكنه لا يؤكد وجود اتجاه؛ أما تقلص الفجوة على أساس سنوي فسيكون دليلاً أكثر إقناعاً.
المصدر: مواد نتائج تسلا للربع الثالث من عام 2026، الصادرة في 2026-10-21، عن الفترة المنتهية في 2026-09-30، قسم الملخص المالي؛ المبالغ بملايين الدولارات، بينما يعرض الرسم البياني الأرقام بمليارات الدولارات. يُحتسب التدفق النقدي الحر بطرح الإنفاق الرأسمالي من التدفق النقدي التشغيلي. فروق المقارنة السنوية والفصلية والنسب المئوية محسوبة استناداً إلى الأرقام الواردة في الإعلان؛ أما ما يتعلق بالوتيرة والظروف المستقبلية فهو تحليل وليس توجيهات صادرة عن الشركة.
المصدر: https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
تاريخ التحقق: 2026-10-23.
66
·
--
قفزة كبيرة في أرباح تكساس إنسترومنتس، لكن نقطة منتصف توقعات إيرادات الربع الرابع قريبة من الاستقرار مقارنة بالربع السابق
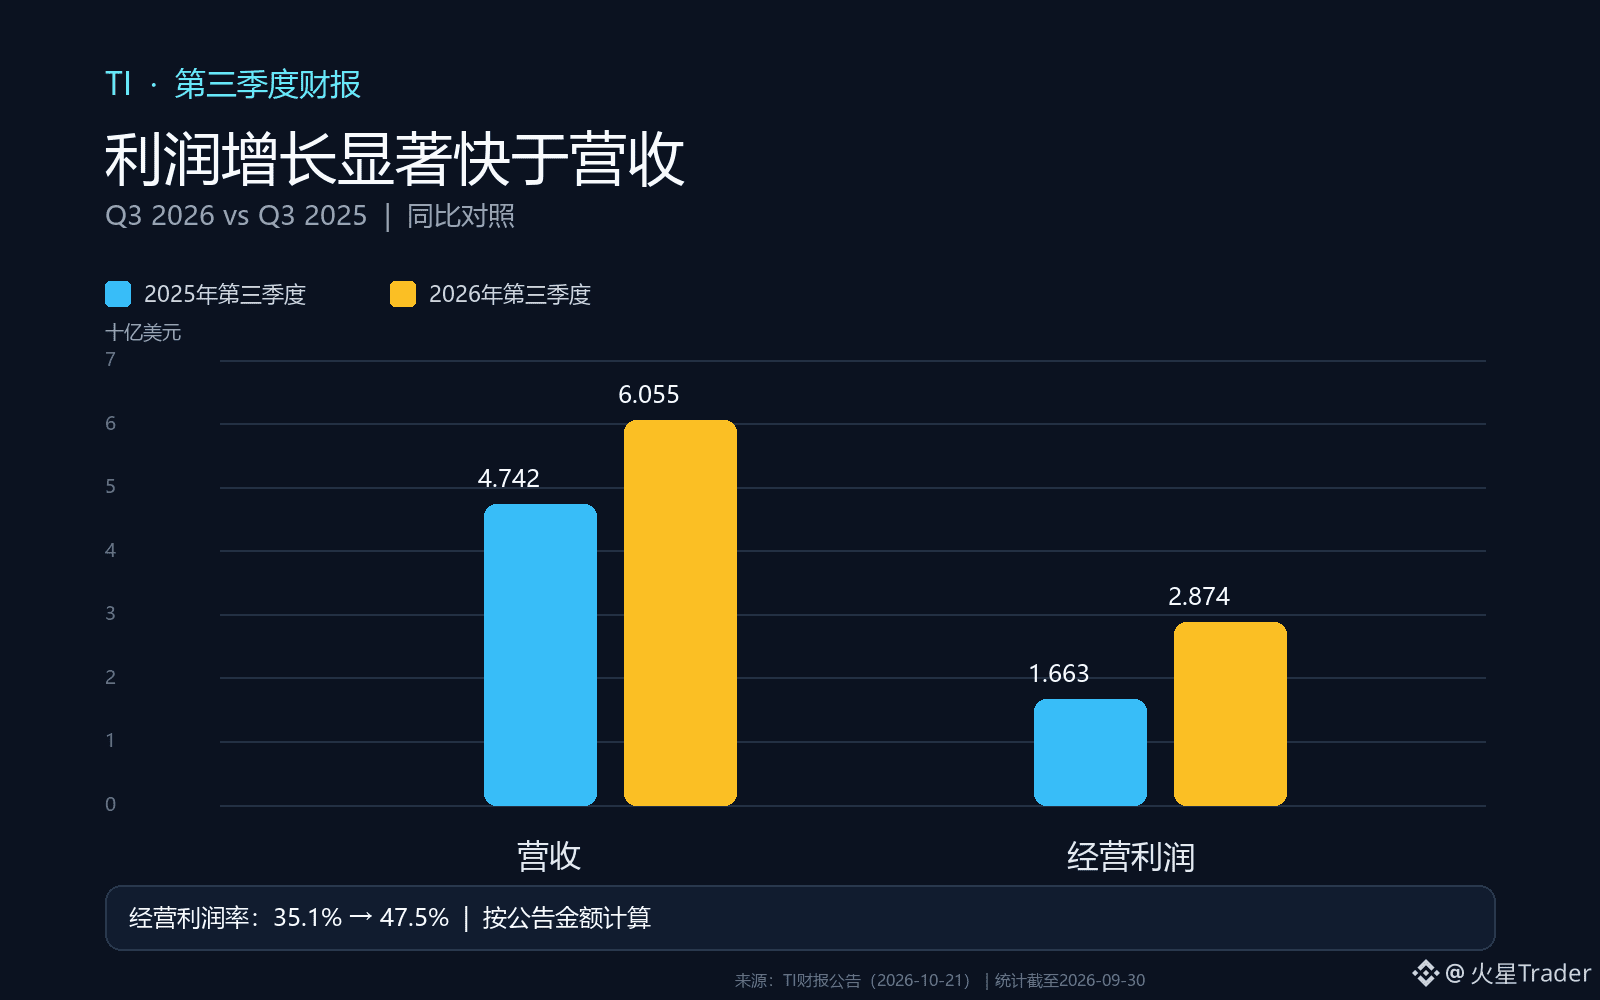
كان تعافي أرباح TI في الربع الثالث لافتًا، لكنني أفضّل الفصل بين الزخم السنوي والزخم في الربع المقبل. ارتفعت الإيرادات بنسبة 28% على أساس سنوي، والأرباح التشغيلية بنسبة 73%. وهذا يثبت أن تعافي الأرباح كان أسرع بكثير من نمو الإيرادات، لكنه لا يعني مباشرةً أن الربع الرابع سيشهد تسارعًا إضافيًا مقارنة بالربع السابق.
في الربع الثالث المنتهي في 30 سبتمبر، بلغت إيرادات TI نحو 6.055 مليار دولار، مقابل 4.742 مليار دولار في الفترة نفسها من العام الماضي؛ وبلغت الأرباح التشغيلية 2.874 مليار دولار، مقابل 1.663 مليار دولار. وبحساب هامش الربح التشغيلي بقسمة الأرباح التشغيلية على الإيرادات، ارتفع الهامش من نحو 35.1% إلى 47.5%، أي بزيادة تقارب 12.4 نقطة مئوية. وما يستحق الانتباه في الرسم ليس ارتفاع العمودين فحسب، بل أن نمو الأرباح فاق نمو الإيرادات بكثير: فمع توسع الإيرادات، تراجع الضغط النسبي للتكاليف والمصروفات، ما أدى إلى تضخم الأرباح.
لكن لا يمكن إرجاع هذا التغير في هامش الربح بالكامل إلى الرافعة التشغيلية في الربع الحالي. فقد تضمن الربع نفسه من العام الماضي 85 مليون دولار من تكاليف إعادة الهيكلة، بينما لم تُسجل مثل هذه التكاليف هذا العام؛ في المقابل، تكبدت الشركة هذا العام 7 ملايين دولار من تكاليف الاستحواذ. والمبلغان ضئيلان مقارنة بالتغير في الأرباح التشغيلية، لكنهما يذكراننا بأن المقارنة لا تستند إلى قواعد متطابقة تمامًا. والاستنتاج الأكثر تحفظًا هو أن أداء الأرباح تحسن بوضوح، لكن تقييم مدى استدامته يتطلب مواصلة مراقبة مزيج الإيرادات وتكاليف التصنيع والإنفاق على المصروفات في الأرباع المقبلة، بدلًا من استقراء نمو سنوي بنسبة 73% ببساطة.
هناك أيضًا ما يدعم جانب الطلب، لكن الأدلة المتاحة حاليًا تستند إلى وصف الشركة للربع الحالي. وذكرت TI أن النمو الواسع استمر في قطاعات الصناعة والسيارات ومراكز البيانات. وهذا أكثر صمودًا من النمو الذي يحركه قطاع نهائي واحد، لكن البيان لم يحدد مساهمة كل سوق في النمو ضمن هذا الوصف؛ لذلك لن أستنتج أن التعافي شمل كل خط من خطوط المنتجات بالتزامن. وينبغي متابعة ما إذا كانت الطلبات وبيانات قطاعات الشركة ستواصل تأكيد ذلك.
تتراوح توقعات إيرادات الربع الرابع بين 5.8 و6.3 مليار دولار، ويبلغ منتصف النطاق 6.05 مليار دولار، وهو قريب جدًا من إيرادات الربع الثالث البالغة 6.055 مليار دولار. والنطاق واسع بحد ذاته، ما يعني أن الشركة تطرح نطاقًا مشروطًا، لا التزامًا بتحقيق نقطة المنتصف. وهو لا يقدم على الأقل دليلًا واضحًا على «مواصلة ارتفاع الإيرادات في الربع المقبل»؛ وفي المقابل، قد تبلغ إيرادات الربع الرابع الحد الأعلى للنطاق. وستؤثر قاعدة المقارنة السنوية والموسمية وإيقاع الطلب النهائي في النتائج الفعلية، لذا لا يمكن الجزم بتوقف النمو استنادًا إلى نقطة المنتصف وحدها.
أفسر هذه النتائج مؤقتًا على النحو الآتي: تحقق تعافي الأرباح، لكن التسارع مقارنة بالربع السابق لا يزال بحاجة إلى إثبات. وسأركز لاحقًا على موقع الإيرادات الفعلية للربع الرابع ضمن نطاق التوقعات، وعلى مدى قدرة هامش الربح التشغيلي على الحفاظ على مستواه الحالي. فإذا ظلت الإيرادات مستقرة تقريبًا واستمر تحسن الهامش، فسيظل من الضروري التحقق مما إذا كان التحسن ناتجًا عن مزيج المنتجات أو كفاءة التكاليف أو توقيت الإنفاق؛ أما إذا ضعفت الإيرادات وتراجع الهامش، فسيكون من الأرجح أن مرونة الأرباح السنوية هذه تضمنت أثرًا مشتركًا لتعافي الدورة الاقتصادية وقاعدة المقارنة.
المصدر: إعلان النتائج المالية للربع الثالث من عام 2026 لشركة Texas Instruments، الصادر في 2026-10-21، عن الفترة المنتهية في 2026-09-30؛ وتم التحقق منه في 2026-10-23. حُسب هامش الربح التشغيلي بقسمة الأرباح التشغيلية على الإيرادات، وقُرّب إلى منزلة عشرية واحدة؛ واحتُسب منتصف نطاق توقعات الربع الرابع بأخذ المتوسط الحسابي لطرفي النطاق. أُعد الرسم التوضيحي اعتمادًا على بيانات الإعلان.
المصدر: https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder
124
·
--
بعد تجزئة الأسهم، ينخفض سعر السهم؛ فهل تصبح قيمة الشركة أقل أيضًا؟
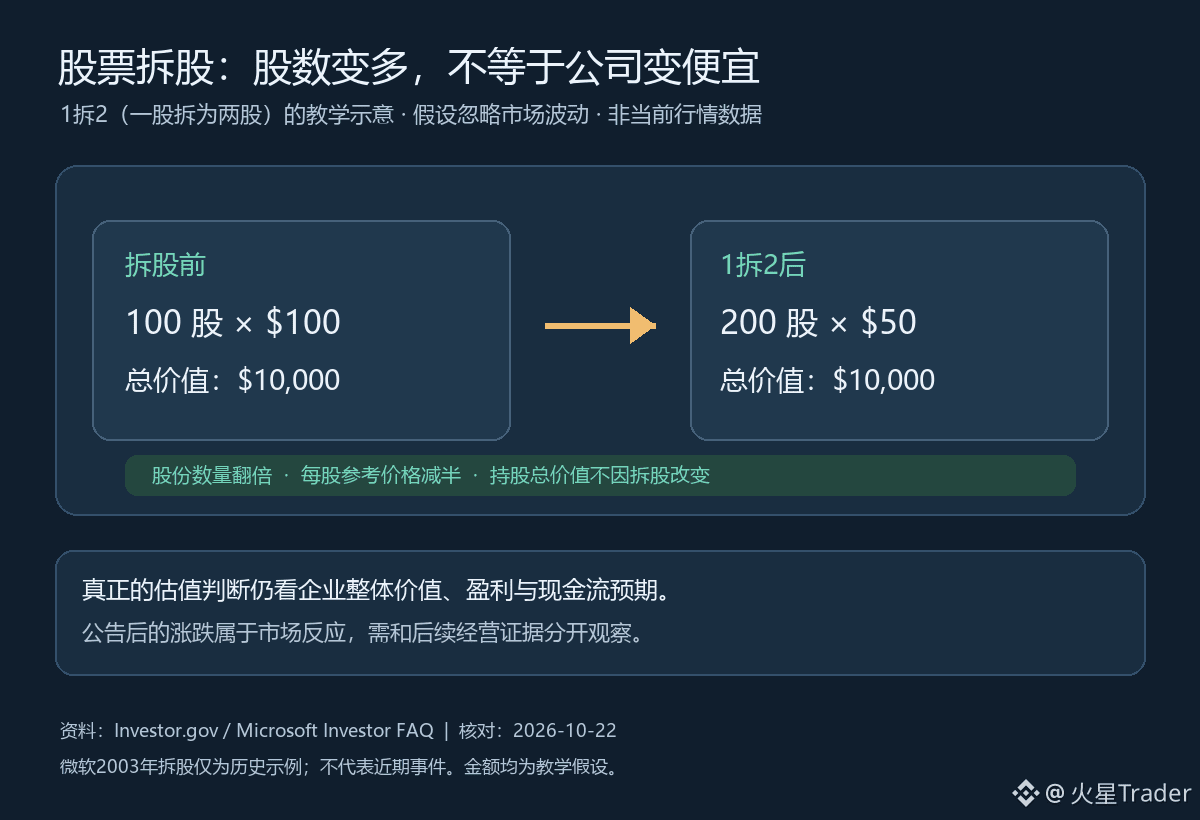
بعد تجزئة الأسهم، ينخفض سعر السهم الواحد ويزداد عدد الأسهم التي تملكها، لكن هذا لا يعني أن الشركة أصبحت فجأة أرخص. إن اعتبار «سعر السهم الواحد» مقياسًا مباشرًا لمدى غلاء «الشركة بأكملها» هو من أكثر الأخطاء شيوعًا عند فهم تجزئة الأسهم.
إليك مثالًا افتراضيًا بحتًا: لنفترض أن مستثمرًا يملك 100 سهم في شركة، سعر السهم الواحد 100 دولار، فتبلغ القيمة الإجمالية لأسهمه 10,000 دولار. إذا جُزّئ السهم بنسبة 1 إلى 2 (أي أصبح كل سهم سهمين)، فسيصبح لديه 200 سهم، ويصبح السعر المرجعي للسهم 50 دولارًا، فيما تظل القيمة الإجمالية 10,000 دولار، ولا تتغير نسبة ملكيته. نتجاهل هنا تقلبات السوق، إذ يوضح المثال الأثر الحسابي للتجزئة فحسب؛ فهي لا تزيد إيرادات الشركة أو أرباحها أو تدفقاتها النقدية من لا شيء. ويوضح موقع Investor.gov الأمر أيضًا بمثال 100 سهم مضروبًا في 100 دولار، ثم 200 سهم مضروبًا في 50 دولارًا، لبيان أن التجزئة بحد ذاتها لا تغيّر قيمة الأسهم المملوكة.
قد تجعل التجزئة سعر السهم الواحد في متناول عدد أكبر من المستثمرين، كما تغيّر طريقة عرض المؤشرات المحسوبة لكل سهم؛ لكن «أن يبدو شراء سهم واحد أرخص» يختلف عن «انخفاض قيمة الشركة». ولتقييم الشركة، ينبغي النظر إلى قيمتها السوقية الإجمالية، وتوقعات الأرباح والتدفقات النقدية، والمبلغ الذي يرغب المستثمرون في دفعه مقابل هذه التوقعات. كذلك تُعدّل مؤشرات مثل ربحية السهم بعد التجزئة بما يتناسب مع عدد الأسهم، لذا ينبغي التأكد من اتساق الأساس المستخدم عند مقارنة الأرقام قبل التجزئة وبعدها.
من الأمثلة التاريخية التي أوردتها صفحة الأسئلة والأجوبة للمستثمرين في Microsoft تجزئةٌ حدثت في عام 2003: تحولت 100 سهم بسعر 50 دولارًا للسهم إلى 200 سهم بسعر 25 دولارًا للسهم، وظلت القيمة الإجمالية 5,000 دولار إلى أن تغيّر سعر السوق. يقتصر هذا المثال على شرح آلية التجزئة، ولا يعني أن Microsoft أجرت تجزئة مؤخرًا، كما لا يمكن الاستناد إليه لاستنتاج السعر الحالي لأي سهم أو تقييمه.
قد يرتفع سعر السهم أو ينخفض أو لا يتغير كثيرًا في يوم إعلان التجزئة؛ فهذا يعكس رد فعل السوق على الخبر، لا أثرًا حسابيًا للتجزئة يغيّر قيمة الشركة. وإذا واصل السعر ارتفاعه لاحقًا، فينبغي التمييز بين أثر المعنويات وتوقعات تحسن السيولة من جهة، وبين التحسن الحقيقي في توقعات الأرباح والبيانات التشغيلية من جهة أخرى. وإذا لم تتغير التوقعات التشغيلية، فمن الصعب أن يشكّل تقسيم عدد الأسهم وحده مبررًا جديدًا للتدفقات النقدية.
لذلك، عند النظر في تجزئة الأسهم، أعد أولًا احتساب عدد الأسهم وسعر السهم الواحد بما يتناسب مع نسبة التجزئة، ثم انظر إلى القيمة الإجمالية للشركة والأدلة المتعلقة بأرباحها. وعند ورود أخبار عن تجزئة مستقبلًا، سأواصل مراقبة ما إذا كان رد فعل السوق بعد الإعلان سيتأكد من خلال النتائج والتوجيهات اللاحقة، بدلًا من التركيز فقط على الأرقام المعدّلة لكل سهم. جميع المبالغ الواردة في الصورة أمثلة تعليمية، وليست أسعار السوق الحالية.
المصادر: مدخل «Stock Split» على Investor.gov، ومثال تاريخي لتجزئة عام 2003 في صفحة الأسئلة الشائعة لعلاقات المستثمرين لدى Microsoft؛ تمت مراجعة المصدرين في 2026-10-22. مثال 100 سهم × 100 دولار افتراضي؛ أما مثال Microsoft فتاريخي للتوضيح ولا يشير إلى حدث حالي.
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
【أخبار أثناء التداول】اخترق BNB مستوى 750 USDT، وارتفع بنسبة 2.22% خلال 24 ساعة
· لا تتسرع لمجرد ورود أخبار جيدة؛ تحقّق مما إذا كان السوق قد ارتفع قبل صدورها.
· انتظر تراجع السعر إلى النطاق الذي كان عليه قبل صدور الخبر؛ فإذا صمد عنده، فهذا يعني أن الخبر كان له تأثير.
· $BNB
【أخبار أثناء التداول】اخترق BNB مستوى 750 USDT، وارتفع بنسبة 2.22% خلال 24 ساعة
· لا تتسرع لمجرد ورود أخبار جيدة؛ تحقّق مما إذا كان السوق قد ارتفع قبل صدورها.
· انتظر تراجع السعر إلى النطاق الذي كان عليه قبل صدور الخبر؛ فإذا صمد عنده، فهذا يعني أن الخبر كان له تأثير.
· $BNB
· لا تتسرع لمجرد ورود أخبار جيدة؛ تحقّق مما إذا كان السوق قد ارتفع قبل صدورها.
· انتظر تراجع السعر إلى النطاق الذي كان عليه قبل صدور الخبر؛ فإذا صمد عنده، فهذا يعني أن الخبر كان له تأثير.
· $BNB
18
·
--
الاستقرار أهم من الذكاء.
في التداول، مواصلة القيام بأمور صغيرة على نحو صحيح أنفع من القيام بأمر كبير على نحو صحيح من حين لآخر.
وبعد أن انتهى من الكلام، ألقى نظرة على $ETH ، وكان السعر 2511.33 (24h +3.24%). هل وضعتم لأنفسكم قواعد للتداول؟
الاستقرار أهم من الذكاء.
في التداول، مواصلة القيام بأمور صغيرة على نحو صحيح أنفع من القيام بأمر كبير على نحو صحيح من حين لآخر.
وبعد أن انتهى من الكلام، ألقى نظرة على $ETH ، وكان السعر 2511.33 (24h +3.24%). هل وضعتم لأنفسكم قواعد للتداول؟
في التداول، مواصلة القيام بأمور صغيرة على نحو صحيح أنفع من القيام بأمر كبير على نحو صحيح من حين لآخر.
وبعد أن انتهى من الكلام، ألقى نظرة على $ETH ، وكان السعر 2511.33 (24h +3.24%). هل وضعتم لأنفسكم قواعد للتداول؟
222
·
--
سجّل صندوق Bitcoin ETF صافي تدفقات خارجة أمس بلغ 403 وحدات، وسجّل صندوق Ethereum ETF صافي تدفقات خارجة أمس بلغ 12,700 وحدة
كيف نفسّر تحركات المؤسسات؟ قد تضغط التدفقات الخارجة من المؤسسات على المعنويات على المدى القصير، والأهم هو معرفة ما إذا كانت تحركات فردية أم تدفقات خارجة مستمرة.
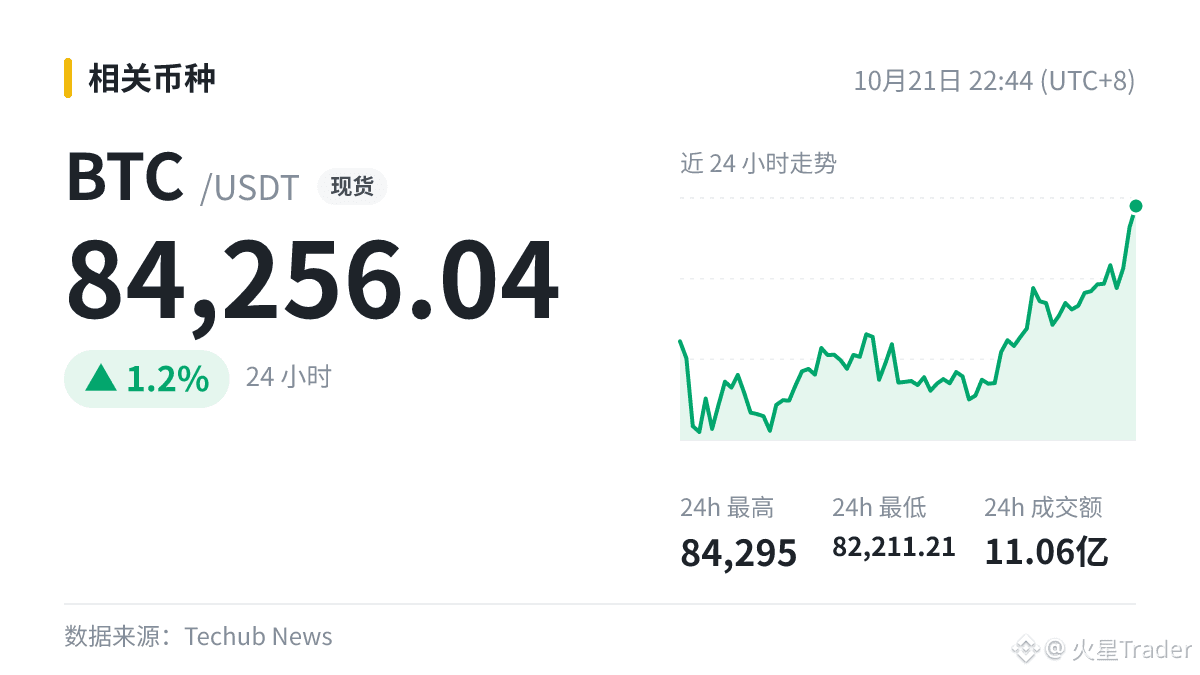
$BTC السعر الحالي 84256.04، هل تميلون إلى الصعود أم الهبوط في الفترة المقبلة؟
#BTC
كيف نفسّر تحركات المؤسسات؟ قد تضغط التدفقات الخارجة من المؤسسات على المعنويات على المدى القصير، والأهم هو معرفة ما إذا كانت تحركات فردية أم تدفقات خارجة مستمرة.
$BTC السعر الحالي 84256.04، هل تميلون إلى الصعود أم الهبوط في الفترة المقبلة؟
#BTC
44
·
--
شبكة التداول الآمنة Safe Labs Safenet تنهي المرحلة التجريبية وتطلق إصدار الإنتاج
تحدثت مع أصدقائي عن هذا الموضوع، وكانت الآراء متباينة جدًا. أما أنا فأرى أن الانتظار والترقب أفضل في الوقت الحالي. قد يمنح ذلك الجميع دفعة من التفاؤل، لكن إلى أي مدى سيصل الأمر يعتمد على حجم التداول لاحقًا.
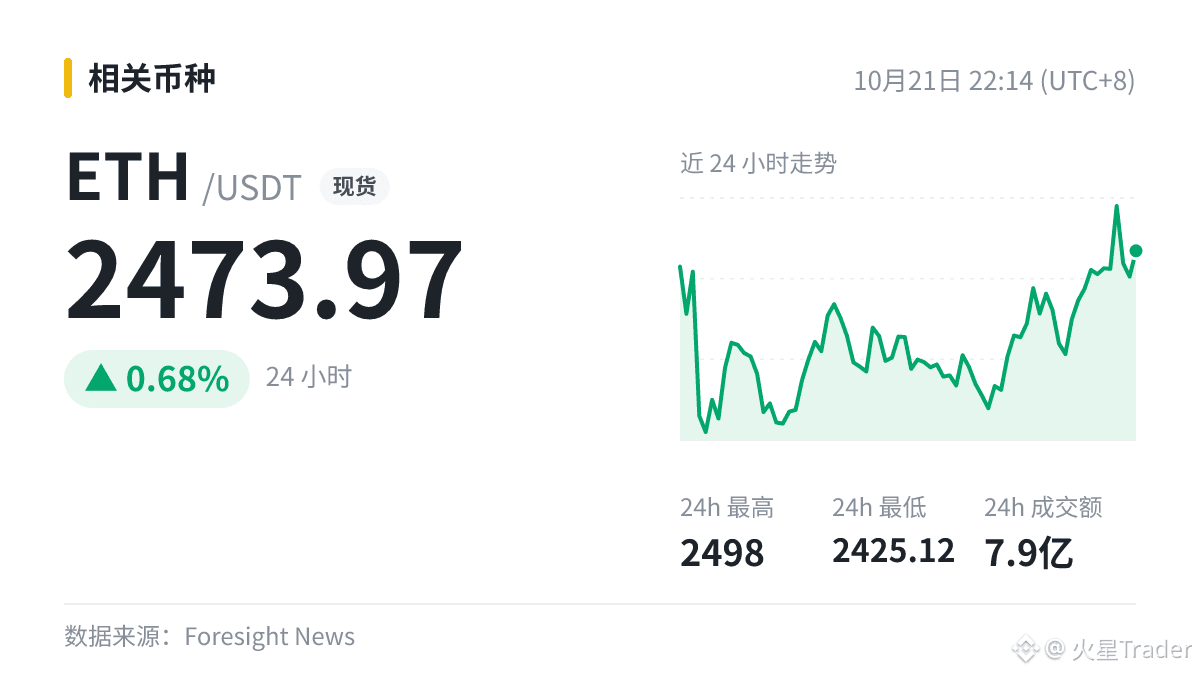
$ETH 2473.97
#ETH
تحدثت مع أصدقائي عن هذا الموضوع، وكانت الآراء متباينة جدًا. أما أنا فأرى أن الانتظار والترقب أفضل في الوقت الحالي. قد يمنح ذلك الجميع دفعة من التفاؤل، لكن إلى أي مدى سيصل الأمر يعتمد على حجم التداول لاحقًا.
$ETH 2473.97
#ETH
20
·
--
يناقش المجتمع هذا الموضوع: #Solana今日将激活Alpenglow升级
يجب أن يكون الاختراق الحقيقي مدعومًا بزيادة في حجم التداول، فالاختراقات التي تحدث مع انخفاض حجم التداول غالبًا ما تعود إلى النطاق.
$SOL 24h +2.35%
يناقش المجتمع هذا الموضوع: #Solana今日将激活Alpenglow升级
يجب أن يكون الاختراق الحقيقي مدعومًا بزيادة في حجم التداول، فالاختراقات التي تحدث مع انخفاض حجم التداول غالبًا ما تعود إلى النطاق.
$SOL 24h +2.35%
يجب أن يكون الاختراق الحقيقي مدعومًا بزيادة في حجم التداول، فالاختراقات التي تحدث مع انخفاض حجم التداول غالبًا ما تعود إلى النطاق.
$SOL 24h +2.35%
97
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CanMicrosoftDeliverOnAI
201,102 مشاهدات
1,739 يقومون بالنقاش
جلسة موسم الأرباح 3: هل ستتجاوز نتائج Google وMicrosoft توقعات الأرباح؟
Binance Square Official
·101 إعجاب
·34.8k مشاهدات
CanGoogleDefindItsCore
108,322 مشاهدات
1,267 يقومون بالنقاش
EarningsSeason
5.8M مشاهدات
27,660 يقومون بالنقاش