قفزة كبيرة في أرباح تكساس إنسترومنتس، لكن نقطة منتصف توقعات إيرادات الربع الرابع قريبة من الاستقرار مقارنة بالربع السابق
كان تعافي أرباح TI في الربع الثالث لافتًا، لكنني أفضّل الفصل بين الزخم السنوي والزخم في الربع المقبل. ارتفعت الإيرادات بنسبة 28% على أساس سنوي، والأرباح التشغيلية بنسبة 73%. وهذا يثبت أن تعافي الأرباح كان أسرع بكثير من نمو الإيرادات، لكنه لا يعني مباشرةً أن الربع الرابع سيشهد تسارعًا إضافيًا مقارنة بالربع السابق.
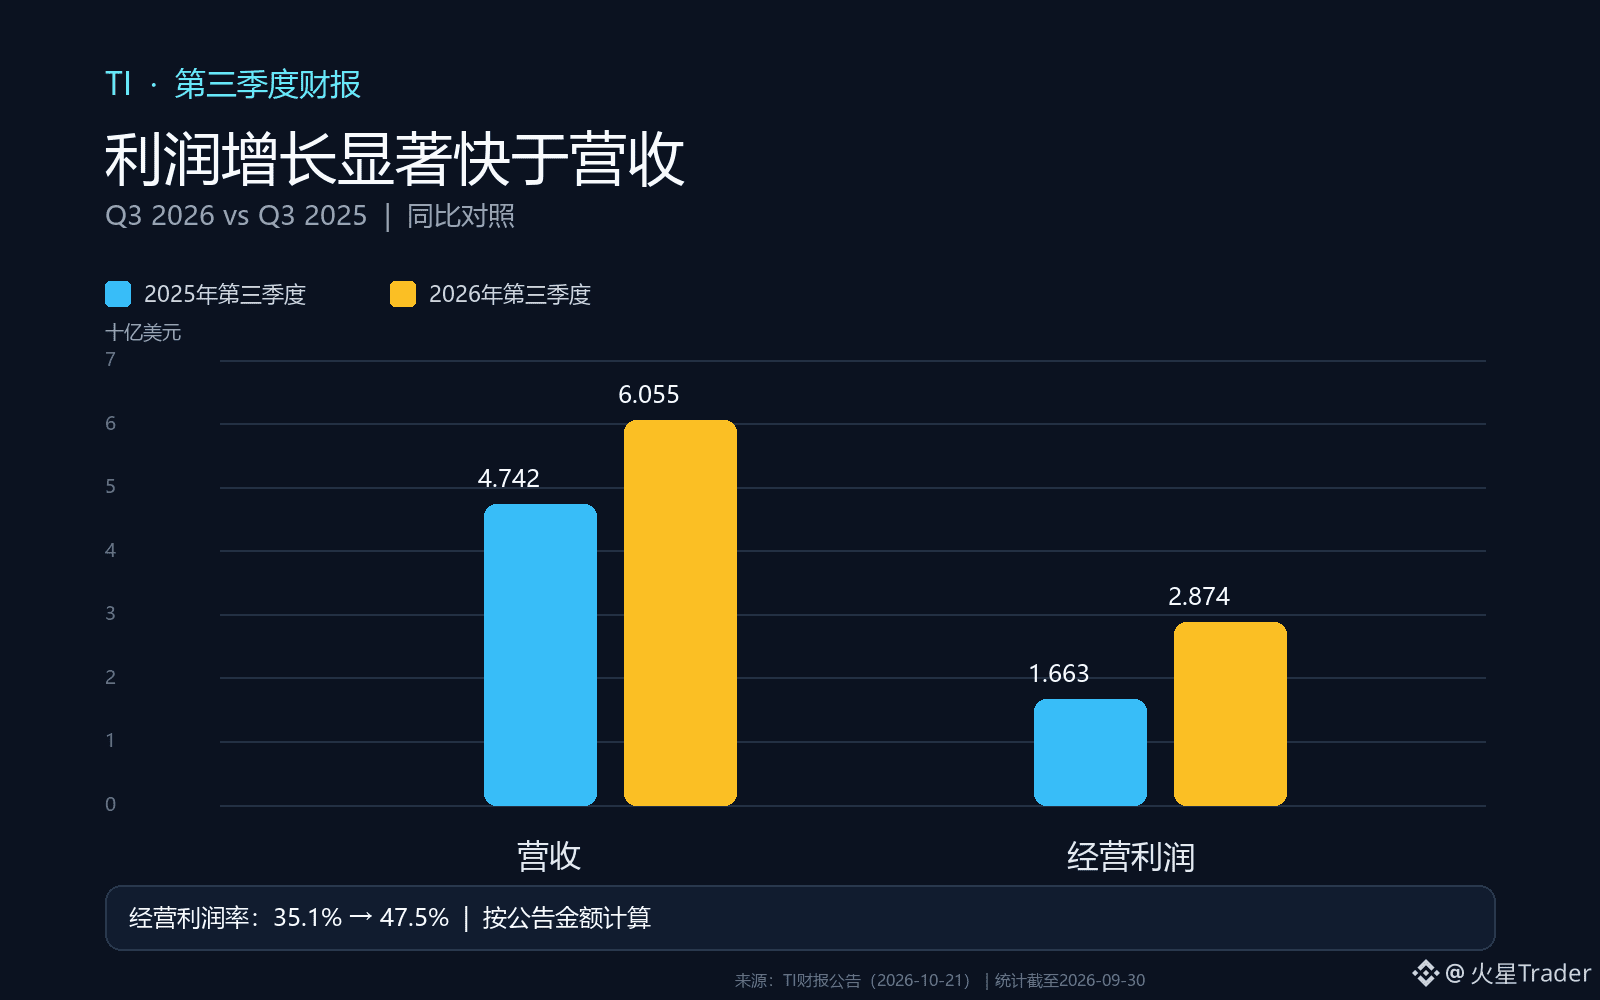
في الربع الثالث المنتهي في 30 سبتمبر، بلغت إيرادات TI نحو 6.055 مليار دولار، مقابل 4.742 مليار دولار في الفترة نفسها من العام الماضي؛ وبلغت الأرباح التشغيلية 2.874 مليار دولار، مقابل 1.663 مليار دولار. وبحساب هامش الربح التشغيلي بقسمة الأرباح التشغيلية على الإيرادات، ارتفع الهامش من نحو 35.1% إلى 47.5%، أي بزيادة تقارب 12.4 نقطة مئوية. وما يستحق الانتباه في الرسم ليس ارتفاع العمودين فحسب، بل أن نمو الأرباح فاق نمو الإيرادات بكثير: فمع توسع الإيرادات، تراجع الضغط النسبي للتكاليف والمصروفات، ما أدى إلى تضخم الأرباح.
لكن لا يمكن إرجاع هذا التغير في هامش الربح بالكامل إلى الرافعة التشغيلية في الربع الحالي. فقد تضمن الربع نفسه من العام الماضي 85 مليون دولار من تكاليف إعادة الهيكلة، بينما لم تُسجل مثل هذه التكاليف هذا العام؛ في المقابل، تكبدت الشركة هذا العام 7 ملايين دولار من تكاليف الاستحواذ. والمبلغان ضئيلان مقارنة بالتغير في الأرباح التشغيلية، لكنهما يذكراننا بأن المقارنة لا تستند إلى قواعد متطابقة تمامًا. والاستنتاج الأكثر تحفظًا هو أن أداء الأرباح تحسن بوضوح، لكن تقييم مدى استدامته يتطلب مواصلة مراقبة مزيج الإيرادات وتكاليف التصنيع والإنفاق على المصروفات في الأرباع المقبلة، بدلًا من استقراء نمو سنوي بنسبة 73% ببساطة.
هناك أيضًا ما يدعم جانب الطلب، لكن الأدلة المتاحة حاليًا تستند إلى وصف الشركة للربع الحالي. وذكرت TI أن النمو الواسع استمر في قطاعات الصناعة والسيارات ومراكز البيانات. وهذا أكثر صمودًا من النمو الذي يحركه قطاع نهائي واحد، لكن البيان لم يحدد مساهمة كل سوق في النمو ضمن هذا الوصف؛ لذلك لن أستنتج أن التعافي شمل كل خط من خطوط المنتجات بالتزامن. وينبغي متابعة ما إذا كانت الطلبات وبيانات قطاعات الشركة ستواصل تأكيد ذلك.
تتراوح توقعات إيرادات الربع الرابع بين 5.8 و6.3 مليار دولار، ويبلغ منتصف النطاق 6.05 مليار دولار، وهو قريب جدًا من إيرادات الربع الثالث البالغة 6.055 مليار دولار. والنطاق واسع بحد ذاته، ما يعني أن الشركة تطرح نطاقًا مشروطًا، لا التزامًا بتحقيق نقطة المنتصف. وهو لا يقدم على الأقل دليلًا واضحًا على «مواصلة ارتفاع الإيرادات في الربع المقبل»؛ وفي المقابل، قد تبلغ إيرادات الربع الرابع الحد الأعلى للنطاق. وستؤثر قاعدة المقارنة السنوية والموسمية وإيقاع الطلب النهائي في النتائج الفعلية، لذا لا يمكن الجزم بتوقف النمو استنادًا إلى نقطة المنتصف وحدها.
أفسر هذه النتائج مؤقتًا على النحو الآتي: تحقق تعافي الأرباح، لكن التسارع مقارنة بالربع السابق لا يزال بحاجة إلى إثبات. وسأركز لاحقًا على موقع الإيرادات الفعلية للربع الرابع ضمن نطاق التوقعات، وعلى مدى قدرة هامش الربح التشغيلي على الحفاظ على مستواه الحالي. فإذا ظلت الإيرادات مستقرة تقريبًا واستمر تحسن الهامش، فسيظل من الضروري التحقق مما إذا كان التحسن ناتجًا عن مزيج المنتجات أو كفاءة التكاليف أو توقيت الإنفاق؛ أما إذا ضعفت الإيرادات وتراجع الهامش، فسيكون من الأرجح أن مرونة الأرباح السنوية هذه تضمنت أثرًا مشتركًا لتعافي الدورة الاقتصادية وقاعدة المقارنة.
المصدر: إعلان النتائج المالية للربع الثالث من عام 2026 لشركة Texas Instruments، الصادر في 2026-10-21، عن الفترة المنتهية في 2026-09-30؛ وتم التحقق منه في 2026-10-23. حُسب هامش الربح التشغيلي بقسمة الأرباح التشغيلية على الإيرادات، وقُرّب إلى منزلة عشرية واحدة؛ واحتُسب منتصف نطاق توقعات الربع الرابع بأخذ المتوسط الحسابي لطرفي النطاق. أُعد الرسم التوضيحي اعتمادًا على بيانات الإعلان.
المصدر: https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder