بعد تجزئة الأسهم، ينخفض سعر السهم؛ فهل تصبح قيمة الشركة أقل أيضًا؟
بعد تجزئة الأسهم، ينخفض سعر السهم الواحد ويزداد عدد الأسهم التي تملكها، لكن هذا لا يعني أن الشركة أصبحت فجأة أرخص. إن اعتبار «سعر السهم الواحد» مقياسًا مباشرًا لمدى غلاء «الشركة بأكملها» هو من أكثر الأخطاء شيوعًا عند فهم تجزئة الأسهم.
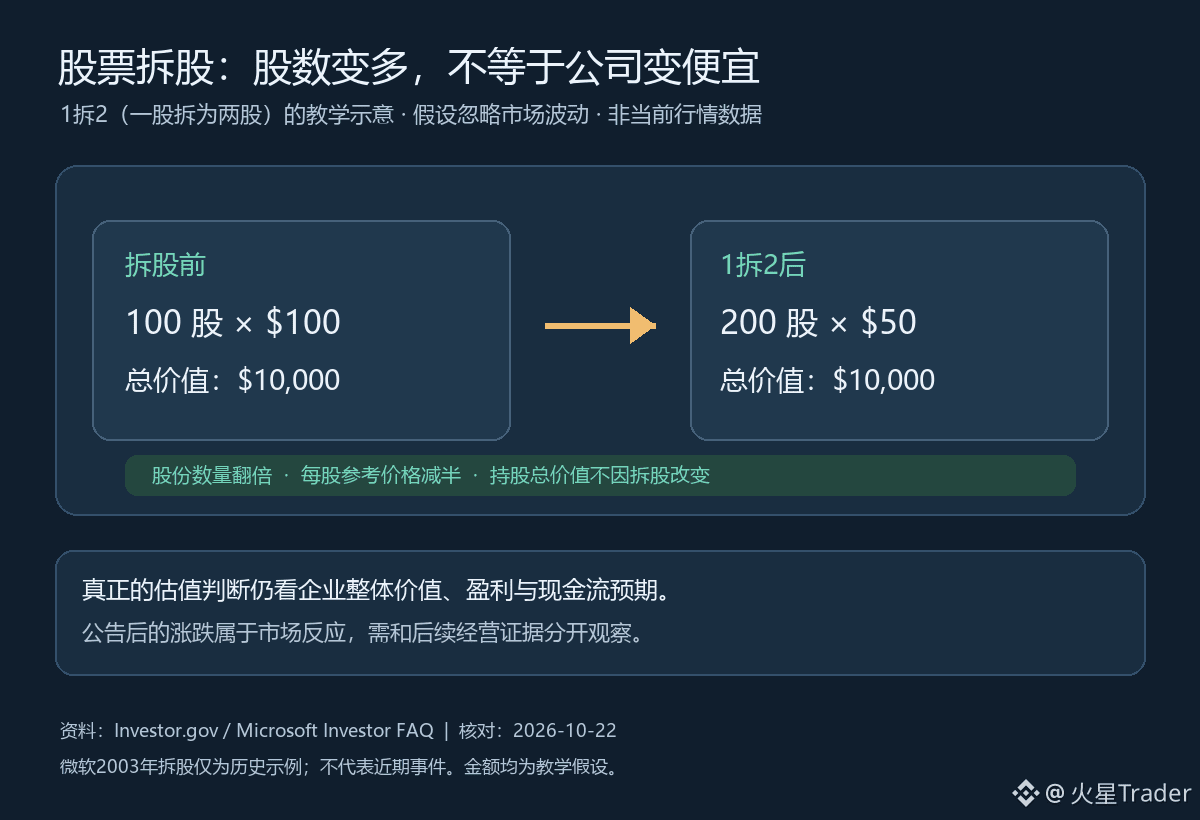
إليك مثالًا افتراضيًا بحتًا: لنفترض أن مستثمرًا يملك 100 سهم في شركة، سعر السهم الواحد 100 دولار، فتبلغ القيمة الإجمالية لأسهمه 10,000 دولار. إذا جُزّئ السهم بنسبة 1 إلى 2 (أي أصبح كل سهم سهمين)، فسيصبح لديه 200 سهم، ويصبح السعر المرجعي للسهم 50 دولارًا، فيما تظل القيمة الإجمالية 10,000 دولار، ولا تتغير نسبة ملكيته. نتجاهل هنا تقلبات السوق، إذ يوضح المثال الأثر الحسابي للتجزئة فحسب؛ فهي لا تزيد إيرادات الشركة أو أرباحها أو تدفقاتها النقدية من لا شيء. ويوضح موقع Investor.gov الأمر أيضًا بمثال 100 سهم مضروبًا في 100 دولار، ثم 200 سهم مضروبًا في 50 دولارًا، لبيان أن التجزئة بحد ذاتها لا تغيّر قيمة الأسهم المملوكة.
قد تجعل التجزئة سعر السهم الواحد في متناول عدد أكبر من المستثمرين، كما تغيّر طريقة عرض المؤشرات المحسوبة لكل سهم؛ لكن «أن يبدو شراء سهم واحد أرخص» يختلف عن «انخفاض قيمة الشركة». ولتقييم الشركة، ينبغي النظر إلى قيمتها السوقية الإجمالية، وتوقعات الأرباح والتدفقات النقدية، والمبلغ الذي يرغب المستثمرون في دفعه مقابل هذه التوقعات. كذلك تُعدّل مؤشرات مثل ربحية السهم بعد التجزئة بما يتناسب مع عدد الأسهم، لذا ينبغي التأكد من اتساق الأساس المستخدم عند مقارنة الأرقام قبل التجزئة وبعدها.
من الأمثلة التاريخية التي أوردتها صفحة الأسئلة والأجوبة للمستثمرين في Microsoft تجزئةٌ حدثت في عام 2003: تحولت 100 سهم بسعر 50 دولارًا للسهم إلى 200 سهم بسعر 25 دولارًا للسهم، وظلت القيمة الإجمالية 5,000 دولار إلى أن تغيّر سعر السوق. يقتصر هذا المثال على شرح آلية التجزئة، ولا يعني أن Microsoft أجرت تجزئة مؤخرًا، كما لا يمكن الاستناد إليه لاستنتاج السعر الحالي لأي سهم أو تقييمه.
قد يرتفع سعر السهم أو ينخفض أو لا يتغير كثيرًا في يوم إعلان التجزئة؛ فهذا يعكس رد فعل السوق على الخبر، لا أثرًا حسابيًا للتجزئة يغيّر قيمة الشركة. وإذا واصل السعر ارتفاعه لاحقًا، فينبغي التمييز بين أثر المعنويات وتوقعات تحسن السيولة من جهة، وبين التحسن الحقيقي في توقعات الأرباح والبيانات التشغيلية من جهة أخرى. وإذا لم تتغير التوقعات التشغيلية، فمن الصعب أن يشكّل تقسيم عدد الأسهم وحده مبررًا جديدًا للتدفقات النقدية.
لذلك، عند النظر في تجزئة الأسهم، أعد أولًا احتساب عدد الأسهم وسعر السهم الواحد بما يتناسب مع نسبة التجزئة، ثم انظر إلى القيمة الإجمالية للشركة والأدلة المتعلقة بأرباحها. وعند ورود أخبار عن تجزئة مستقبلًا، سأواصل مراقبة ما إذا كان رد فعل السوق بعد الإعلان سيتأكد من خلال النتائج والتوجيهات اللاحقة، بدلًا من التركيز فقط على الأرقام المعدّلة لكل سهم. جميع المبالغ الواردة في الصورة أمثلة تعليمية، وليست أسعار السوق الحالية.
المصادر: مدخل «Stock Split» على Investor.gov، ومثال تاريخي لتجزئة عام 2003 في صفحة الأسئلة الشائعة لعلاقات المستثمرين لدى Microsoft؛ تمت مراجعة المصدرين في 2026-10-22. مثال 100 سهم × 100 دولار افتراضي؛ أما مثال Microsoft فتاريخي للتوضيح ولا يشير إلى حدث حالي.
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ