بيع المزيد من الروبوتات الجراحية مهم، لكن الأهم هو مدى استخدامها في المستشفيات
عند النظر إلى شركة Intuitive Surgical (ISRG)، أركّز أكثر على ما إذا كان حجم العمليات الجراحية يواكب توسّع قاعدة الأجهزة. دخول الجهاز إلى المستشفى ليس سوى بداية الدورة التجارية؛ أما استمرار استخدامه فهو ما يؤثر في إيرادات الأدوات والمواد الاستهلاكية والإيجار اللاحقة. وتدعم نتائج الربع الثالث النمو، لكن لا ينبغي اعتبار كل جهاز جديد بيعًا لمرة واحدة وإيرادًا محصّلًا فورًا.
أعلنت الشركة في 20 أكتوبر أنه في الربع المنتهي في 30 سبتمبر، ارتفع حجم عمليات دافنشي الجراحية عالميًا بنحو 14% على أساس سنوي، وارتفع حجم عمليات Ion بنحو 31%، فيما بلغ نموهما مجتمعَين نحو 15%. لا يصح أخذ متوسط بسيط لمعدلي 14% و31%، فحجم المنصتين مختلف، ومعدل النمو الإجمالي يتأثر بأوزانهما. وفي المقابل، ارتفعت إيرادات الأدوات والملحقات 18% إلى 1.8 مليار دولار، ما يدل على أن نمو الإيرادات لا يعتمد على الأجهزة وحدها.
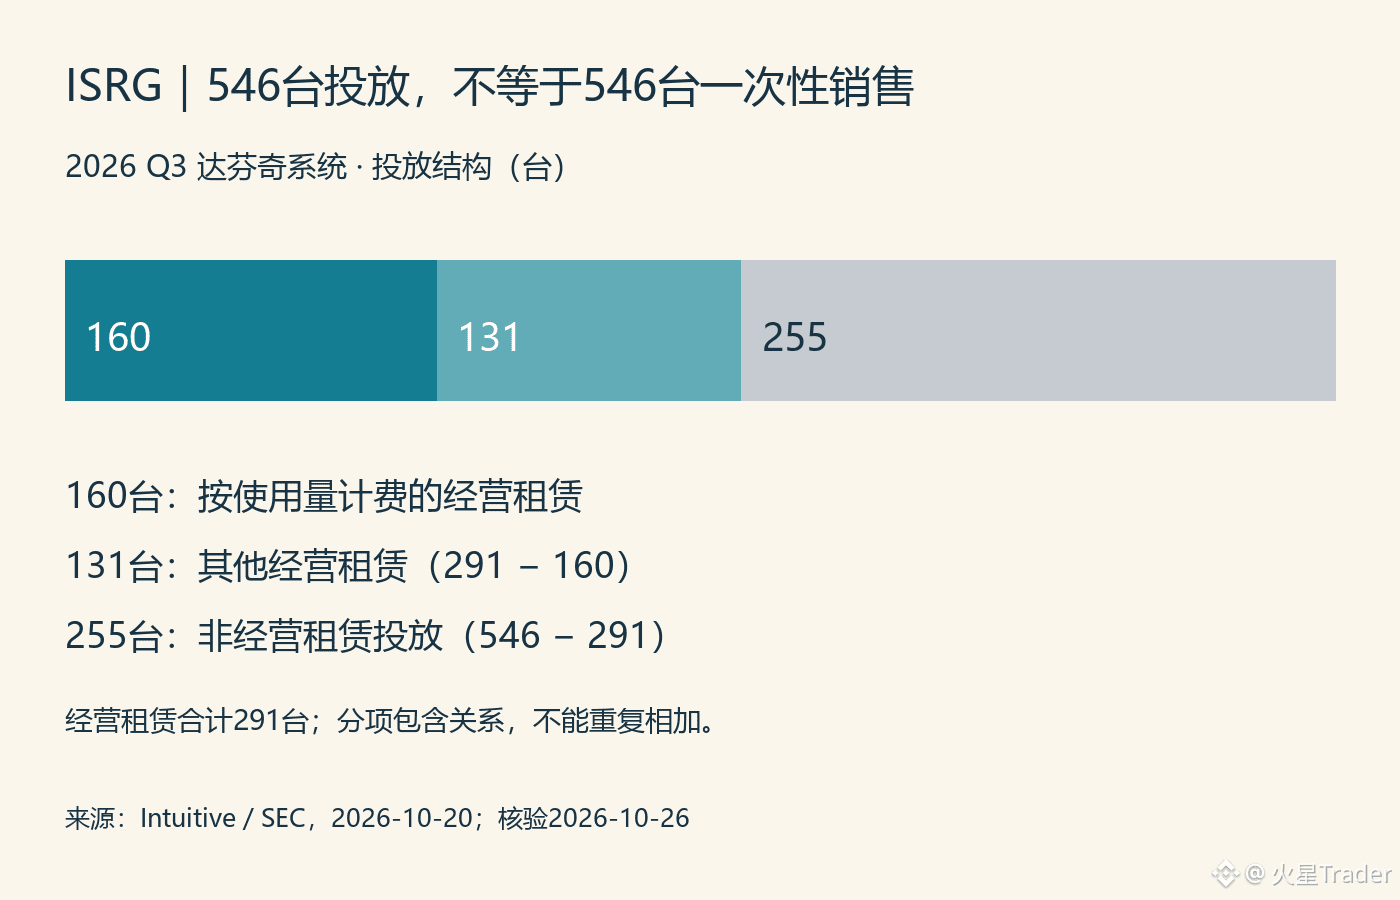
خلال الربع، وُضعت 546 منظومة دافنشي، منها 291 بنظام الإيجار التشغيلي، ومن بين هذه الأخيرة جرى احتساب رسوم 160 منظومة على أساس الاستخدام. هذه الأرقام الثلاثة متداخلة، ولا تشير إلى ثلاث مجموعات منفصلة من الأجهزة. وبما أن أكثر من نصف الأجهزة الموضوعة كانت بنظام الإيجار التشغيلي، فإن تقدير إيرادات الأنظمة في الربع بضرب 546 في سعر افتراضي للوحدة سيؤدي إلى احتساب الإيرادات بطريقة خاطئة.
أرى أن الإيجار يضيف عنصرًا آخر، هو «الاستخدام»، إلى العلاقة بين تركيب الأجهزة وتحقق الإيرادات. وفي الأجهزة التي تُدفع رسومها حسب الاستخدام، يصبح تتبّع وتيرة الاستخدام الفعلية في المستشفيات أكثر أهمية. لكن لا يمكن، بالاستناد فقط إلى إجمالي العمليات الجراحية خلال الربع وعدد الأجهزة المركّبة بنهاية الفترة، حساب معدل استخدام المجموعة نفسها من الأجهزة بدقة؛ إذ يجب مراعاة الأجهزة القديمة والجديدة، وتوقيت تركيبها، والاختلافات بين المنصات.
وهذا يفسر سبب عدم رغبتي في تقييم الشركة اعتمادًا على فكرة الروبوتات وحدها. فالطلب المستمر على العمليات الجراحية يدعم استهلاك الأدوات، وهذه ميزة في نموذج الأعمال. لكن إذا توسعت قاعدة الأجهزة بسرعة مستقبلًا، بينما لم يواكبها نمو العمليات والأدوات، فعلينا التحقق مما إذا كانت الأجهزة تُستخدم فعلًا بصورة منتظمة. وعلى العكس، فإن تذبذب عدد الأجهزة الموضوعة في ربع معين لا يعني بالضرورة تراجعًا مفاجئًا في الطلب، ما دام الاستخدام والإيرادات اللاحقة مستقرين.
في التحديث المقبل، سأتابع أعداد الأجهزة الموضوعة، وحجم العمليات الجراحية، وإيرادات الأدوات معًا، إلى جانب دراسة أثر هيكل الإيجار في هذه التغيرات. تدعم البيانات الحالية توسع الأعمال، لكنها لا تكفي وحدها للإجابة عن مدى جاذبية التقييم، ولا تبرر استنتاج أن نمو المبيعات يعني حتمًا ارتفاع سعر السهم.
المصادر: نتائج Intuitive للربع الثالث من 2026، الربع المنتهي في 30 سبتمبر، والإعلان الصادر في 20 أكتوبر؛ جرى التحقق في 26 أكتوبر. يوضح الرسم المرفق هيكل الأجهزة الموضوعة خلال الربع، وليس توزيع الإيرادات.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm