تسلا تعود إلى التدفق النقدي الحر الإيجابي في الربع الثالث: انتعاش على أساس فصلي، لا يعني تحسناً على أساس سنوي
عاد التدفق النقدي الحر لدى تسلا إلى المنطقة الإيجابية في الربع الثالث، ويبدو ذلك عند النظر إلى التغير الفصلي وكأنه انتعاش واضح؛ لكن حين نضع أرقام الفترة نفسها من العام الماضي إلى جانبه، تصبح الخلاصة أقل تفاؤلاً. ولا يمكن وصف تحسن التدفق النقدي في هذا الربع مباشرةً بأنه دليل على أن الاتجاه التشغيلي قد أصبح أقوى.
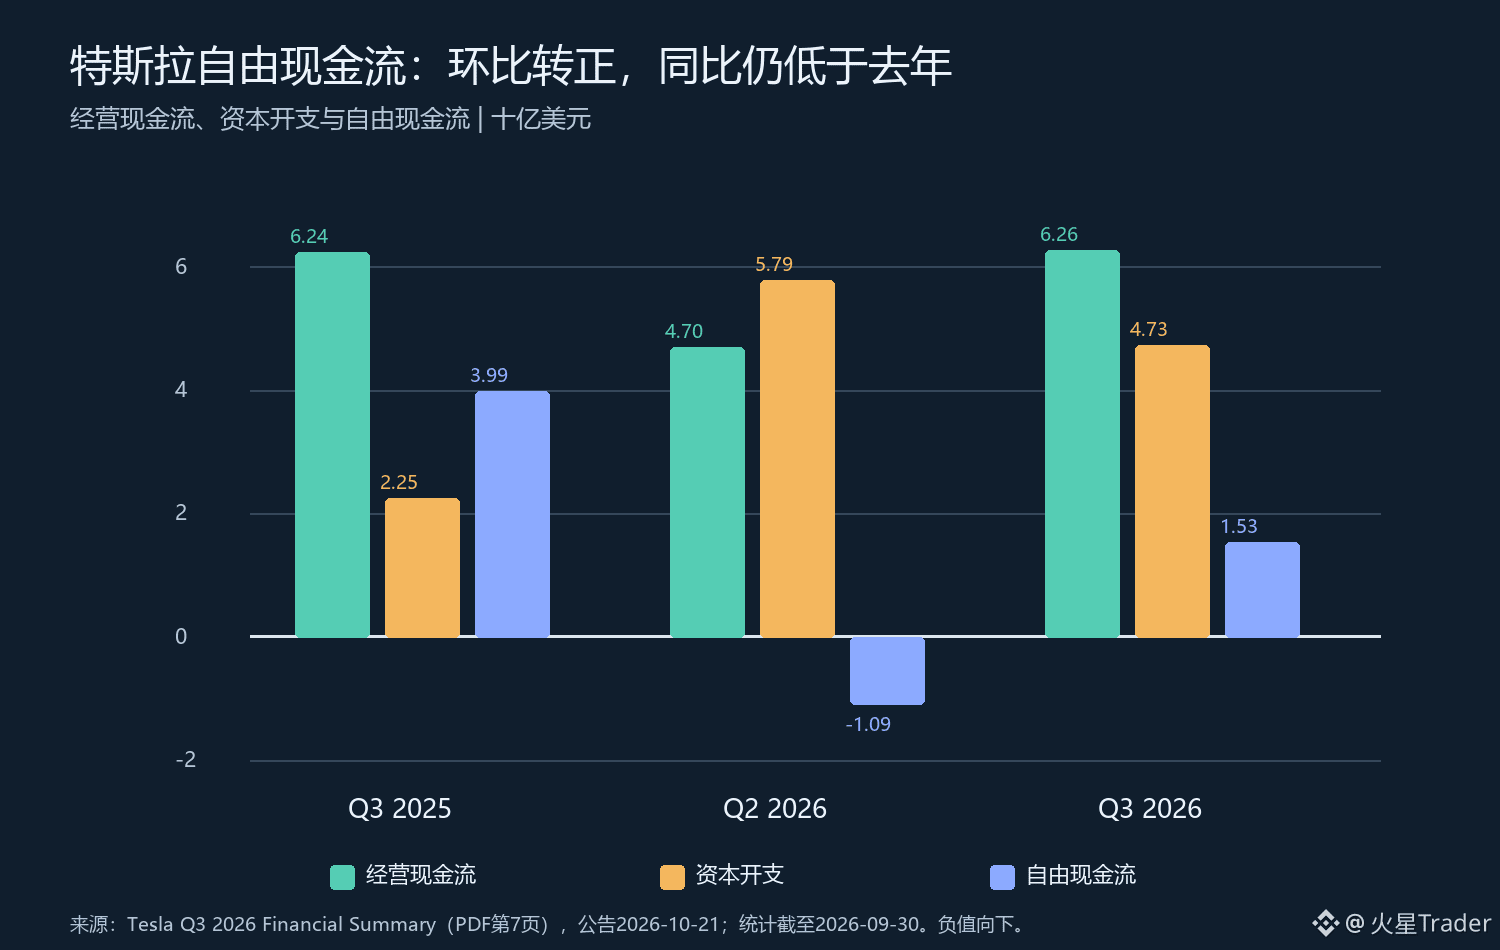
لنضع الأرقام الثلاثة على أساس موحد. في الربع الثالث من عام 2025، بلغ التدفق النقدي من الأنشطة التشغيلية 6.238 مليار دولار، والإنفاق الرأسمالي 2.248 مليار دولار، والتدفق النقدي الحر 3.990 مليار دولار. وفي الربع الثاني من عام 2026، بلغت الأرقام الثلاثة على التوالي 4.697 مليار و5.789 مليار وسالب 1.092 مليار دولار. أما في الربع الثالث من عام 2026، فعاد التدفق النقدي التشغيلي إلى 6.263 مليار دولار، وانخفض الإنفاق الرأسمالي إلى 4.732 مليار دولار، وبلغ التدفق النقدي الحر 1.531 مليار دولار موجباً. ويُحتسب التدفق النقدي الحر هنا بطرح الإنفاق الرأسمالي من التدفق النقدي التشغيلي.
لذلك، فإن التغير الفصلي واضح: ارتفع التدفق النقدي التشغيلي بمقدار 1.566 مليار دولار، وانخفض الإنفاق الرأسمالي بمقدار 1.057 مليار دولار، وتحسن التدفق النقدي الحر بمقدار 2.623 مليار دولار، متجاوزاً الصفر. لكن على أساس سنوي، لم يزد التدفق النقدي التشغيلي على الفترة نفسها من العام الماضي إلا بمقدار 0.025 مليار دولار، فيما ارتفع الإنفاق الرأسمالي بمقدار 2.484 مليار دولار، وانخفض التدفق النقدي الحر بمقدار 2.459 مليار دولار، أي نحو 61.6%. لقد عاد التدفق النقدي الحر إلى المنطقة الإيجابية بالفعل، لكنه ما زال بعيداً عن مستوى العام الماضي.
يجيب هذان النوعان من المقارنة عن سؤالين مختلفين. فالمقارنة الفصلية توضح أن التدفق النقدي تعافى في هذا الربع بعد ارتفاع الإنفاق النقدي في الربع السابق؛ أما المقارنة السنوية فتُظهر أن النقد المحتفظ به ما زال أقل مما كان عليه قبل عام. وقد يعود انخفاض الإنفاق الرأسمالي إلى تغير وتيرة المشاريع، لكن هذه الأرقام الإجمالية الثلاثة وحدها لا تثبت تحسن كفاءة الاستثمار، ولا تسمح بالحكم على تحسن جودة التدفق النقدي. وقد تؤثر عوامل مثل رأس المال العامل وتوقيت المدفوعات والتحصيلات في التدفق النقدي التشغيلي، لذا ينبغي مواصلة المتابعة بالرجوع إلى قائمة التدفقات النقدية كاملة.
تقييمي هو أن هذه البيانات تدعم القول إن «ضغوط التدفق النقدي الفصلية تراجعت»، لكنها لا تكفي لدعم القول إن «القدرة على توليد النقد قد تعافت». فالإنفاق الرأسمالي لا يزال أعلى بوضوح من مستواه في الفترة نفسها من العام الماضي؛ لذا ينبغي متابعة استمرار التدفق النقدي التشغيلي، وكذلك تحقق الزيادة في الطاقة الإنتاجية أو عمليات التسليم أو الأرباح نتيجة الاستثمارات الجديدة. فإذا ظل الاستثمار مرتفعاً واستقر التدفق النقدي التشغيلي قرب مستواه الحالي، فقد يظل التدفق النقدي الحر تحت الضغط؛ أما إذا واصلت العمليات تحسنها وغطت الاستثمارات، فسيكون لعودته إلى المنطقة الإيجابية دلالة أقوى.
في المرحلة المقبلة، سأنتظر التقارير الفصلية اللاحقة، مع التركيز على استمرارية التدفق النقدي التشغيلي، ووتيرة الإنفاق الرأسمالي، والتغيرات في بنود رأس المال العامل. إن تسجيل تدفق نقدي إيجابي في ربع واحد إشارة تحوّل جديرة بالانتباه، لكنه لا يؤكد وجود اتجاه؛ أما تقلص الفجوة على أساس سنوي فسيكون دليلاً أكثر إقناعاً.
المصدر: مواد نتائج تسلا للربع الثالث من عام 2026، الصادرة في 2026-10-21، عن الفترة المنتهية في 2026-09-30، قسم الملخص المالي؛ المبالغ بملايين الدولارات، بينما يعرض الرسم البياني الأرقام بمليارات الدولارات. يُحتسب التدفق النقدي الحر بطرح الإنفاق الرأسمالي من التدفق النقدي التشغيلي. فروق المقارنة السنوية والفصلية والنسب المئوية محسوبة استناداً إلى الأرقام الواردة في الإعلان؛ أما ما يتعلق بالوتيرة والظروف المستقبلية فهو تحليل وليس توجيهات صادرة عن الشركة.
المصدر: https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
تاريخ التحقق: 2026-10-23.