CME交易量创新高,别漏看每张合约收多少钱
市场波动大,交易所就一定更赚钱?方向可能对,但少了一步:新增交易带来的收入,要看每张合约的收费和产品结构。CME这份Q3财报,正好能把这个问题说清楚。
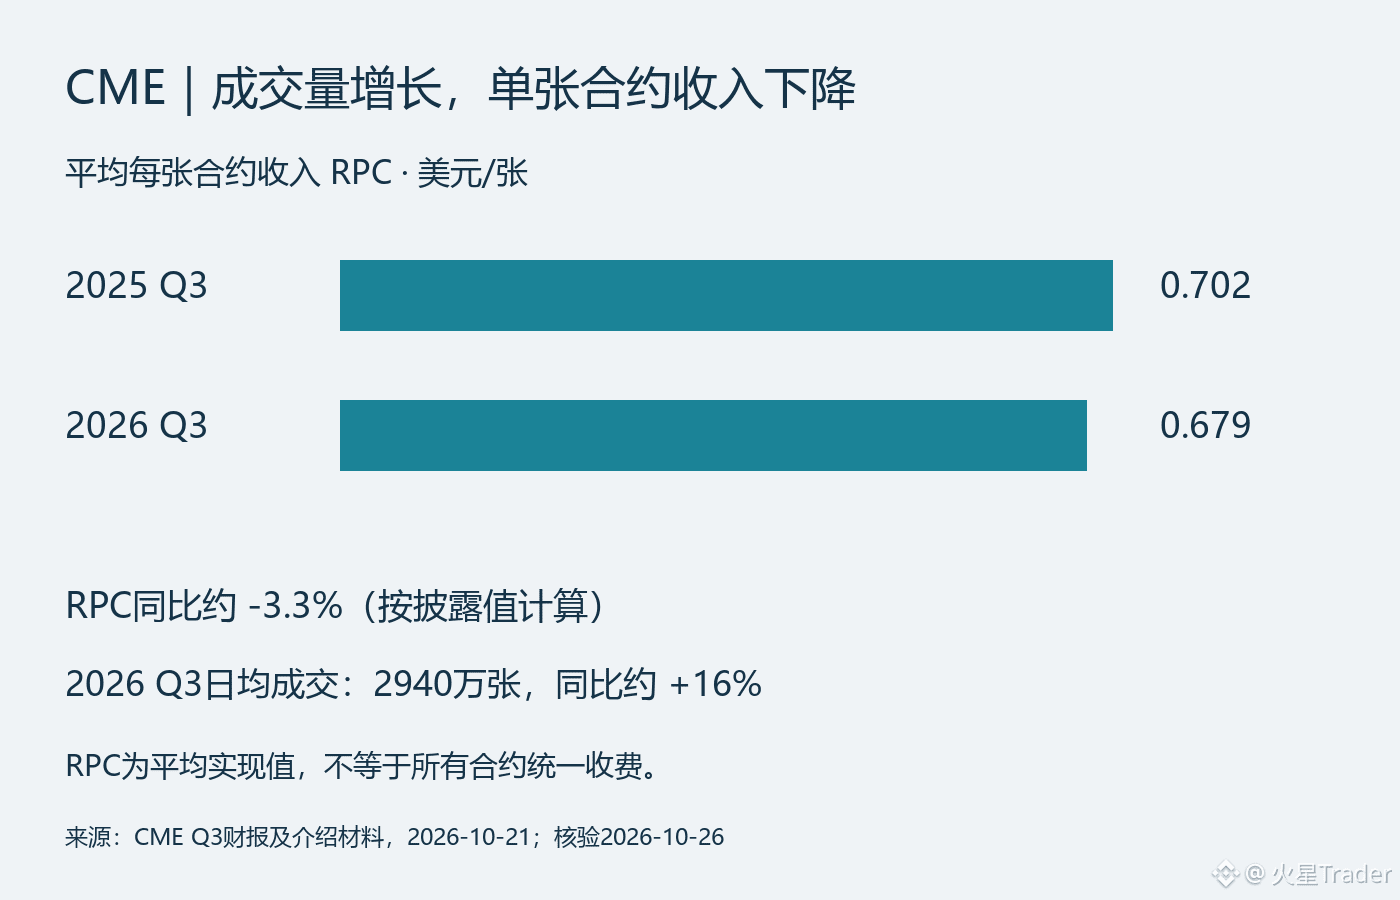
公司10月21日公布,Q3日均成交2940万张合约,创历年第三季度纪录,同比增长约16%;平均每张合约收入RPC为0.679美元,去年同期是0.702美元。按这两个披露值计算,RPC同比下降约3.3%。成交更活跃与单张合约收入下降,可以同时发生,不能只挑其中一个数字下结论。
RPC是实际交易结构下的平均值,不等于交易所把所有产品的挂牌收费都降了。不同合约、客户类型和优惠结构都可能影响平均值;没有进一步拆分前,不能把均价下降全归因于竞争降价,也不能假设新增成交都和旧成交一样值钱。
做个只看量价的粗略演示:把成交增幅16%与RPC变化相乘,1.16×0.679÷0.702,得到约1.122,也就是约12.2%的增幅。这不是公司收入预测,也不是财报收入增速的精确复原;日均量还要考虑交易天数,其他收入也不能塞进这个乘法。它只说明,量增长16%,并不自动等于交易收费收入也增长16%。
还有一条不同的收入线:市场数据收入当季达到2.43亿美元,同比增长20%。这给分析增加了另一个维度,但不能据此把整家公司都当成订阅软件。交易与清算仍要看市场活跃度,数据业务也需要单独考察增长来源与持续性。
我更看重后续新增成交能留下多少收入。若成交持续强、RPC趋稳,量的扩张更容易兑现;若成交增长放缓而RPC继续下降,单靠“波动受益”四个字就不够了。这里讨论的是公司经营,不代表市场越跌它的股价就一定越涨,估值和已经计入的预期仍是另一道题。
资料:CME 2026 Q3,公告2026-10-21;2026-10-26核验。RPC及日均量为季度口径;12.2%为文中简化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57