可口可乐Q2:销量增长,亚洲价格组合仍拖后腿
截至10月25日,可口可乐最新一季财报不是Q3,而是7月28日公布的Q2;Q3要等到10月27日美股开盘前。眼下值得盯的不是“防御股”标签,而是销量增长能不能转成更均衡的收入质量。
已披露的Q2数据显示,公司Q2全球单箱销量同比增长5%,净营收增长7%至134亿美元,有机营收增长6%;价格/组合贡献2%,浓缩液销售贡献4%。可比每股收益为0.97美元、同比增长11%,可比营业利润率35.6%,去年同期34.7%。公司称当季在非酒精即饮饮料整体取得价值份额增长。
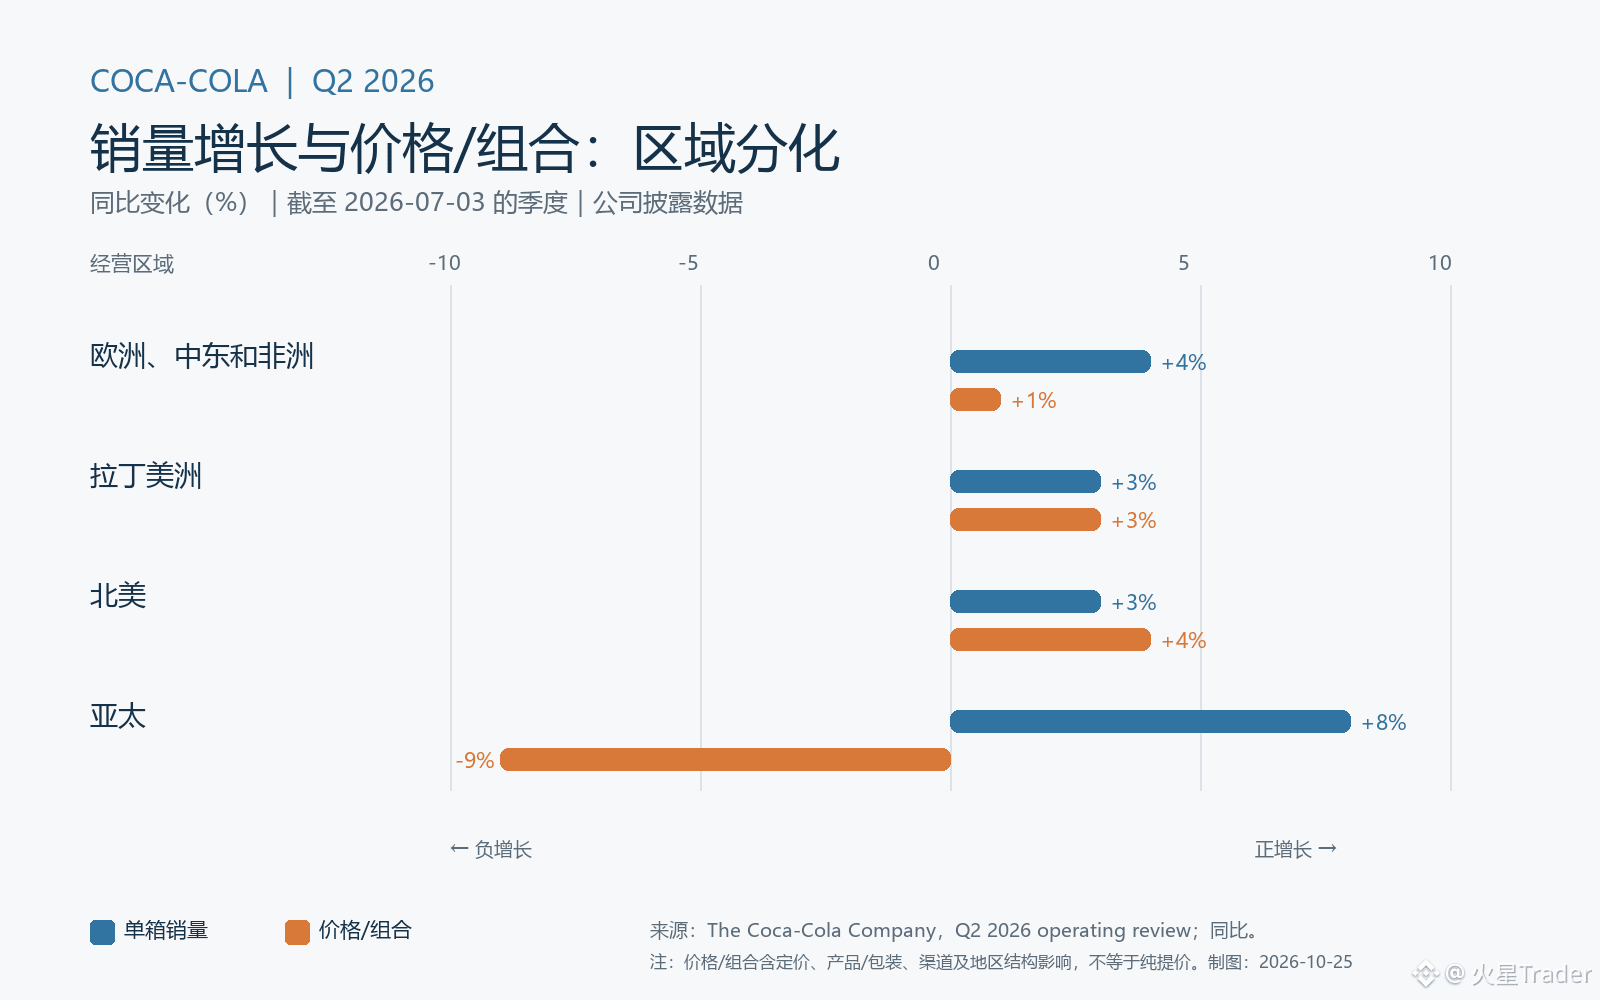
分区数据出现明显反差:亚太单箱销量增长8%,但价格/组合下滑9%,公司解释主要来自不利组合及可负担性措施,并在印度失去价值份额;北美销量增3%、价格/组合增4%,拉美则分别增3%。这说明增长不只看卖出多少箱,也要看卖到什么产品、什么市场、什么价位。亚洲用更亲民的组合换量,短期能守住消费触达,却可能稀释每箱收入;这是对分区数据的解读,不是公司给出的利润预测。
我的判断是,Q2证明品牌、渠道和新品仍有拉动销量的能力,但“提价带动增长”的空间并不均匀。公司称创新对销量增长有所贡献,并称可比利润率扩张受有机增长、费用下降和汇率顺风帮助;与此同时,原料成本更高、营销投入增加仍是抵消项。因而不能把当季利润率改善简单外推成持续扩张。
10月27日的Q3更新将是下一验证点:看全球销量是否延续、亚洲价格/组合是否收窄负值、公司对全年展望是否再调整。若量继续强而价差恶化,市场需要判断这究竟是暂时的可负担性策略,还是增长结构变弱;在结果公布前,Q3数字都还未知。
资料:截至2026-07-03的季度,公告2026-07-28;2026-10-25核验。价格/组合不等于纯提价。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release