

ARIA Web3
70 منشورات

ARIA Web3
إبلاغ
حظر المُستخدم
15 تتابع
15 المتابعون
44 إعجاب
منشورات
PINNED
·
--
صاعد
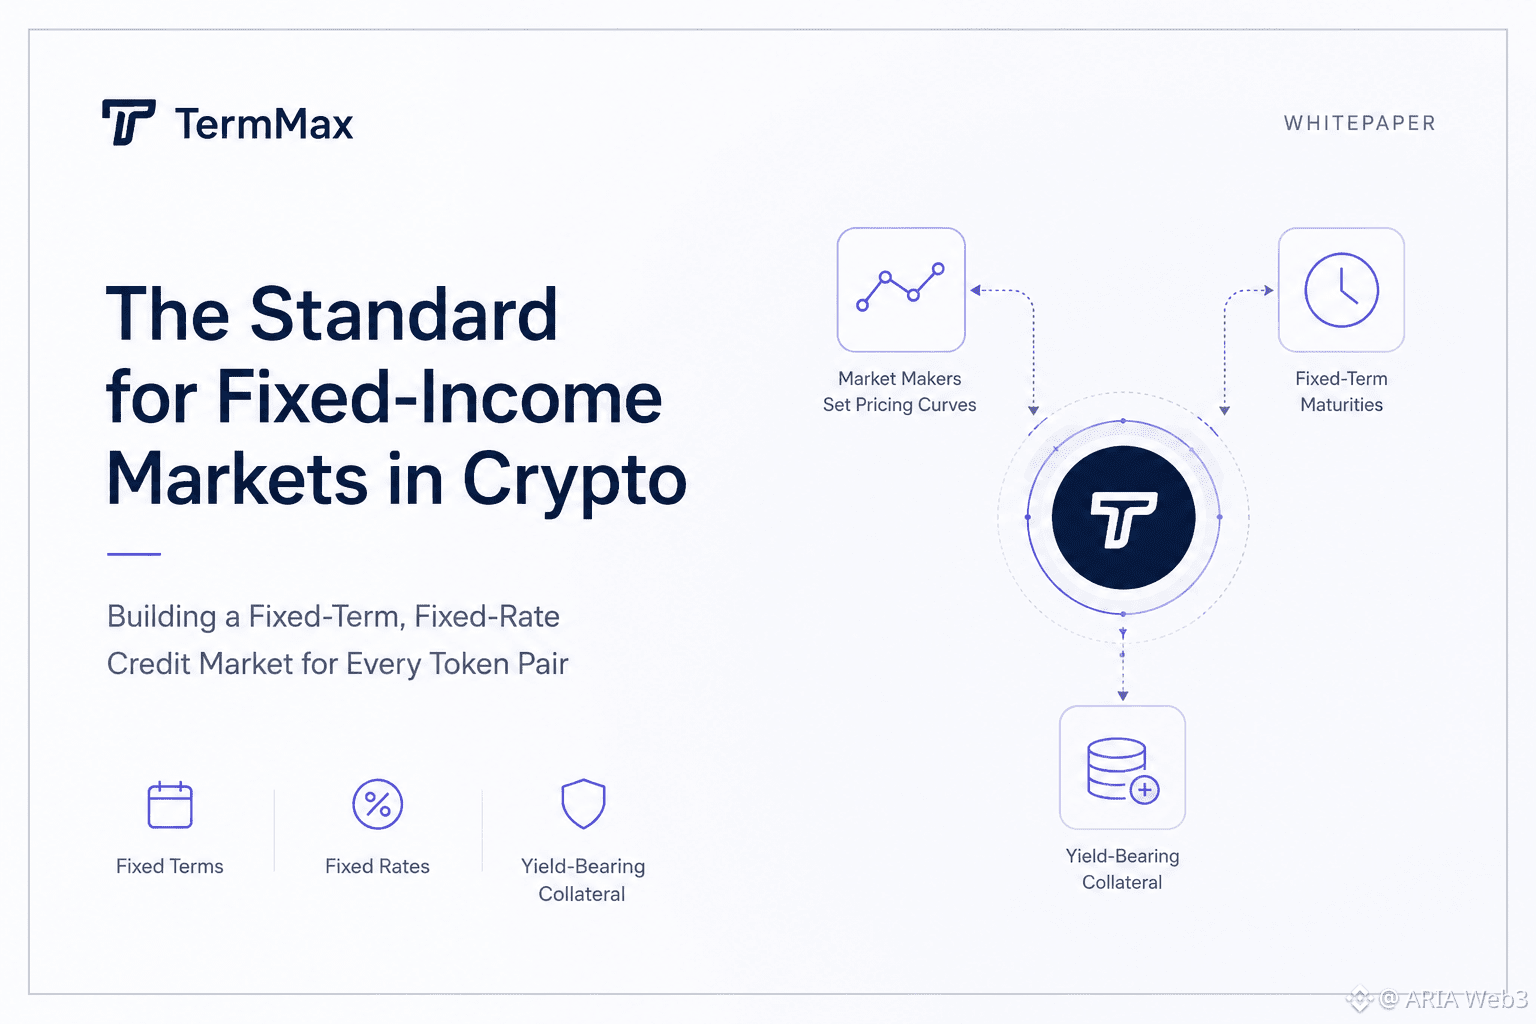
كنت أقرأ وثائق TermMax، محاولًا فهم ما يقصدونه حين يصفون أنفسهم بأنهم «المعيار لأسواق الدخل الثابت» في عالم العملات المشفرة. وكان افتراضي الأول أن هذا ليس سوى بروتوكول إقراض آخر ينافس على أسعار الفائدة.
بعد الاطلاع على صفحة الرؤية الرسمية، لفتت انتباهي نقطة واحدة: يتحدثون عن بناء «سوق ائتمان كامل لكل زوج من الرموز، تمامًا كما هو الحال في الحياة الواقعية». علقت هذه العبارة في ذهني؛ فهي تطرح المسألة من زاوية مختلفة عن معظم عروض الإقراض في التمويل اللامركزي.
عندها اتضحت لي الفكرة. فالهدف ليس مجرد الإقراض، بل إنشاء سوق مستقل لكل زوج من الأصول، بآجال وأسعار فائدة ثابتة، يتولى فيه صانعو السوق تحديد منحنيات التسعير. كما يستخدمون رموزًا مدرّة للعائد كضمانات، فتمنح الآجال الثابتة قدرًا من اليقين، بينما تواصل الضمانات نفسها تحقيق العوائد.
ما فاجأني هو مدى تعمّدهم وضع هذه الحدود. فالاستحقاقات الثابتة تعني مرونة أقل مقارنة بالإقراض المفتوح، لكن هذه المقايضة هي ما يجعل إنشاء سوق ائتمان حقيقي على سلسلة الكتل ممكنًا من الأساس.
ومع تحديد موعد إطلاق حدث إنشاء الرمز (TGE) في 25 أغسطس 2026، يبدو الأمر أقل شبهًا بإطلاق مستقل، وأكثر كأنه المحطة التالية في مسيرة بناء ذلك السوق الائتماني. وما زلت أتساءل عن مدى انفتاح عملية تحديد المنحنيات مستقبلًا لتتجاوز أمناء المنصات.
#termmax @termmax
كنت أقرأ وثائق TermMax، محاولًا فهم ما يقصدونه حين يصفون أنفسهم بأنهم «المعيار لأسواق الدخل الثابت» في عالم العملات المشفرة. وكان افتراضي الأول أن هذا ليس سوى بروتوكول إقراض آخر ينافس على أسعار الفائدة.
بعد الاطلاع على صفحة الرؤية الرسمية، لفتت انتباهي نقطة واحدة: يتحدثون عن بناء «سوق ائتمان كامل لكل زوج من الرموز، تمامًا كما هو الحال في الحياة الواقعية». علقت هذه العبارة في ذهني؛ فهي تطرح المسألة من زاوية مختلفة عن معظم عروض الإقراض في التمويل اللامركزي.
عندها اتضحت لي الفكرة. فالهدف ليس مجرد الإقراض، بل إنشاء سوق مستقل لكل زوج من الأصول، بآجال وأسعار فائدة ثابتة، يتولى فيه صانعو السوق تحديد منحنيات التسعير. كما يستخدمون رموزًا مدرّة للعائد كضمانات، فتمنح الآجال الثابتة قدرًا من اليقين، بينما تواصل الضمانات نفسها تحقيق العوائد.
ما فاجأني هو مدى تعمّدهم وضع هذه الحدود. فالاستحقاقات الثابتة تعني مرونة أقل مقارنة بالإقراض المفتوح، لكن هذه المقايضة هي ما يجعل إنشاء سوق ائتمان حقيقي على سلسلة الكتل ممكنًا من الأساس.
ومع تحديد موعد إطلاق حدث إنشاء الرمز (TGE) في 25 أغسطس 2026، يبدو الأمر أقل شبهًا بإطلاق مستقل، وأكثر كأنه المحطة التالية في مسيرة بناء ذلك السوق الائتماني. وما زلت أتساءل عن مدى انفتاح عملية تحديد المنحنيات مستقبلًا لتتجاوز أمناء المنصات.
#termmax @TermMax
1
1
85
·
--
🏀 سفنتي سيكسرز ضد نيكس — من سيفوز؟
يتقدم نيكس باحتمالات تبلغ 58%، بينما تبلغ احتمالات سفنتي سيكسرز 41%.
التوقعات شيء، لكن المباراة هي الفيصل! 🔥
من تختار؟
#NBA #BinancePick
🏀 سفنتي سيكسرز ضد نيكس — من سيفوز؟
يتقدم نيكس باحتمالات تبلغ 58%، بينما تبلغ احتمالات سفنتي سيكسرز 41%.
التوقعات شيء، لكن المباراة هي الفيصل! 🔥
من تختار؟
#NBA #BinancePick
يتقدم نيكس باحتمالات تبلغ 58%، بينما تبلغ احتمالات سفنتي سيكسرز 41%.
التوقعات شيء، لكن المباراة هي الفيصل! 🔥
من تختار؟
#NBA #BinancePick
67
·
--
مباراة اليوم مباشرة، روما ضد كالياري: تبدو روما المرشح الأوفر حظًا بوضوح، باحتمالية فوز تبلغ 74%، بينما لا تتجاوز احتمالية فوز كالياري 8%. أميل إلى فوز روما. #BinancePick
مباراة اليوم مباشرة، روما ضد كالياري: تبدو روما المرشح الأوفر حظًا بوضوح، باحتمالية فوز تبلغ 74%، بينما لا تتجاوز احتمالية فوز كالياري 8%. أميل إلى فوز روما. #BinancePick
81
·
--
تهانينا على فوز إنتر ميلان؛ يبدو بالفعل أنه الفريق الأوفر حظًا للفوز. أميل إلى فوز إنتر، لكن كرة القدم قد تفاجئنا دائمًا. #BinancePick
تهانينا على فوز إنتر ميلان؛ يبدو بالفعل أنه الفريق الأوفر حظًا للفوز. أميل إلى فوز إنتر، لكن كرة القدم قد تفاجئنا دائمًا. #BinancePick
87
·
--
#BinancePick مباشر، G2 Esports ضد Dplus KIA
يبدو أن DK هو المرشح الأوفر حظًا بنسبة فوز تبلغ 60%، بينما تبلغ حظوظ G2 نحو 39%. هل تتمكن G2 من تحقيق مفاجأة،
أم سيفوز DK؟
#BinancePick مباشر، G2 Esports ضد Dplus KIA
يبدو أن DK هو المرشح الأوفر حظًا بنسبة فوز تبلغ 60%، بينما تبلغ حظوظ G2 نحو 39%. هل تتمكن G2 من تحقيق مفاجأة،
أم سيفوز DK؟
يبدو أن DK هو المرشح الأوفر حظًا بنسبة فوز تبلغ 60%، بينما تبلغ حظوظ G2 نحو 39%. هل تتمكن G2 من تحقيق مفاجأة،
أم سيفوز DK؟
67
·
--
عرض الترجمة
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
صاعد
#BinancePick اليوم، يبدو أن gen.g هو الطرف الأقوى قبل هذه المباراة
#BinancePick اليوم، يبدو أن gen.g هو الطرف الأقوى قبل هذه المباراة
63
·
--
عرض الترجمة
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
صاعد
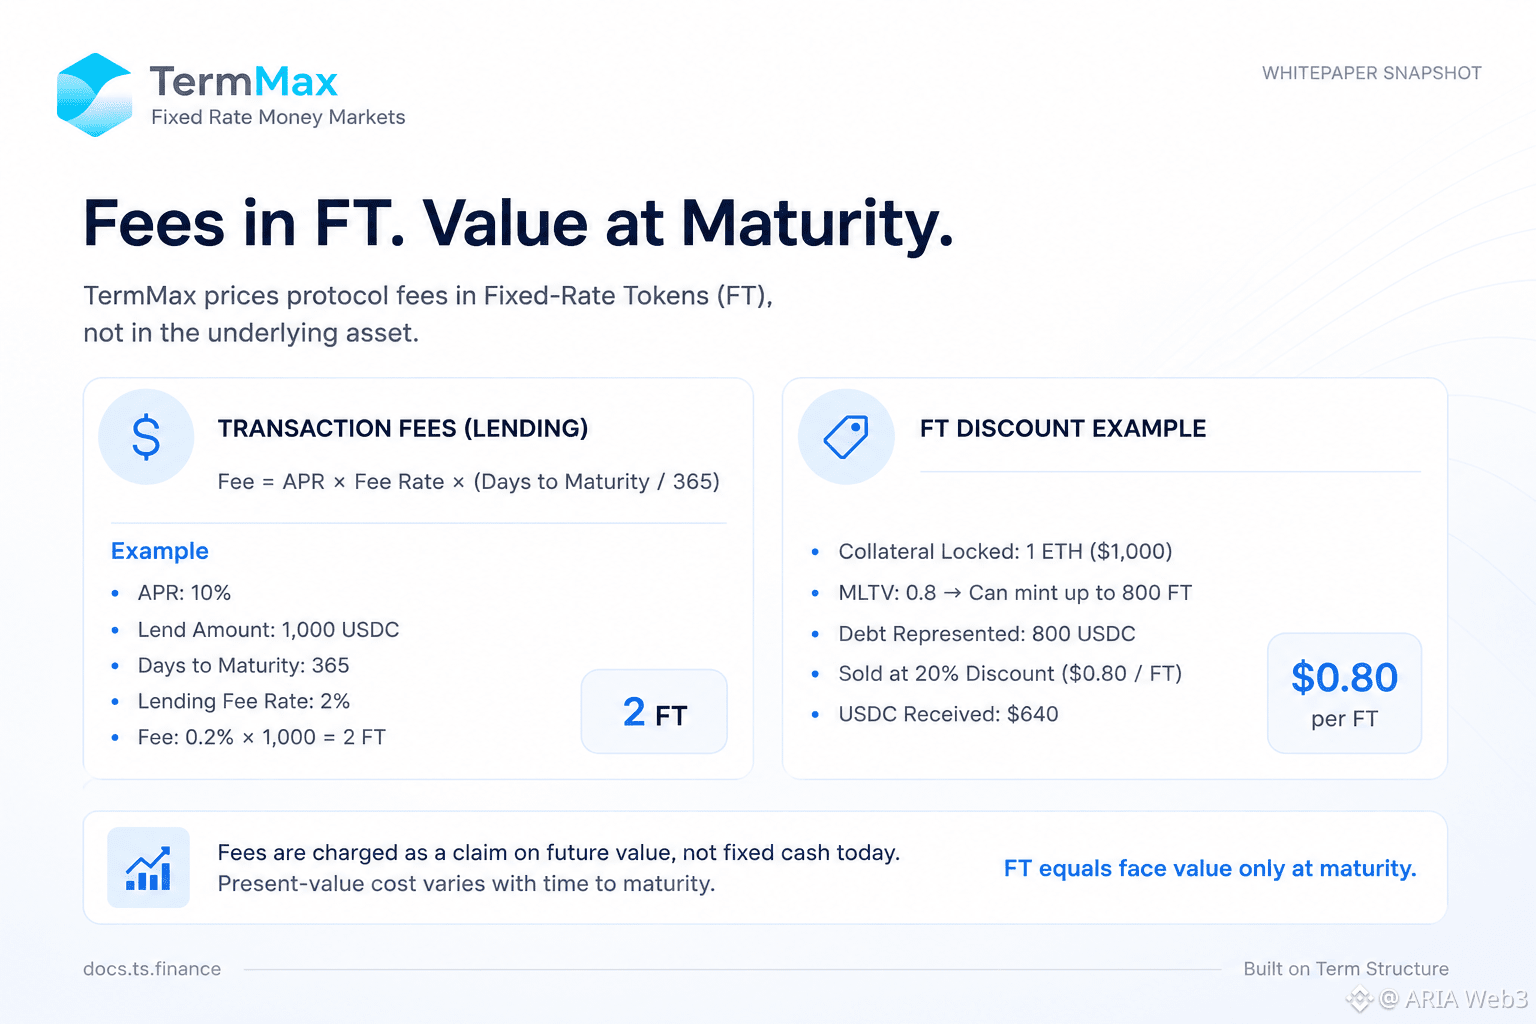
كنت أقرأ صفحة رسوم المعاملات في TermMax على docs.ts.finance. المعادلات بسيطة — APR × معدل الرسوم × (عدد الأيام حتى الاستحقاق/365) — لكن تفصيلًا واحدًا جذب انتباهي: يتم تسوية الرسوم "بوحدة FT"، وليس USDC. مثالهم الخاص: إقراض 1,000 USDC بمعدل فائدة سنوية 10% لمدة 365 يومًا، مع معدل رسوم 2%، يكلف فقط 2 FT.
افترضت أن ذلك مجرد اصطلاح للعرض. بعد مراجعة وثائق توكين التثبيت بمعدل ثابت (Fixed-Rate Tokenization)، تبيّن أنه مقصود أكثر من كونه مجرد عرض. FT هي أداة خصم (discount instrument)، ولا تساوي قيمتها الاسمية إلا عند الاستحقاق. في مثالهم، تُباع 800 FT بخصم 20% (0.80 دولار لكل واحدة) — أي 640 دولارًا، وليس 800 دولار.
عندها أدركت الفكرة: تسعير الرسوم بـ FT يعني فرض مطالبة على القيمة المستقبلية، وليس صرف نقدي ثابت اليوم. عندما يدفع مُقرضان "نفس" رسوم 2% في نقاط مختلفة قبل الاستحقاق، فإن تكاليفهما الحالية (present-value) تكون مختلفة.
يبدو الأمر أقل كونه خللًا، وأكثر كونه مقايضة لربط الرسوم بالوحدة التي يمتلكها المُقرضون بالفعل بدل التحويل عبر USDC في كل مرة. ومع ذلك ما زال غير واضح كيف يتوافق ذلك عندما يبلّغ البروتوكول بإيراد الرسوم الإجمالي في عملة واحدة.
هل يعرف أحد أين موثق ذلك?#termmax @termmax
كنت أقرأ صفحة رسوم المعاملات في TermMax على docs.ts.finance. المعادلات بسيطة — APR × معدل الرسوم × (عدد الأيام حتى الاستحقاق/365) — لكن تفصيلًا واحدًا جذب انتباهي: يتم تسوية الرسوم "بوحدة FT"، وليس USDC. مثالهم الخاص: إقراض 1,000 USDC بمعدل فائدة سنوية 10% لمدة 365 يومًا، مع معدل رسوم 2%، يكلف فقط 2 FT.
افترضت أن ذلك مجرد اصطلاح للعرض. بعد مراجعة وثائق توكين التثبيت بمعدل ثابت (Fixed-Rate Tokenization)، تبيّن أنه مقصود أكثر من كونه مجرد عرض. FT هي أداة خصم (discount instrument)، ولا تساوي قيمتها الاسمية إلا عند الاستحقاق. في مثالهم، تُباع 800 FT بخصم 20% (0.80 دولار لكل واحدة) — أي 640 دولارًا، وليس 800 دولار.
عندها أدركت الفكرة: تسعير الرسوم بـ FT يعني فرض مطالبة على القيمة المستقبلية، وليس صرف نقدي ثابت اليوم. عندما يدفع مُقرضان "نفس" رسوم 2% في نقاط مختلفة قبل الاستحقاق، فإن تكاليفهما الحالية (present-value) تكون مختلفة.
يبدو الأمر أقل كونه خللًا، وأكثر كونه مقايضة لربط الرسوم بالوحدة التي يمتلكها المُقرضون بالفعل بدل التحويل عبر USDC في كل مرة. ومع ذلك ما زال غير واضح كيف يتوافق ذلك عندما يبلّغ البروتوكول بإيراد الرسوم الإجمالي في عملة واحدة.
هل يعرف أحد أين موثق ذلك?#termmax @TermMax
4
5
80
·
--
صاعد
كنت أقرأ صفحة الهبوط الخاصة بـ Dusk Trade متوقعًا صفحة وصول عادية مرتبطة بـ RWA: انضم إلى قائمة انتظار، تحقّق، استثمر. لكن تفصيلًا لفت انتباهي بمجرد أن انتقلت من السطح إلى قسم التوثيق.
افترضت أن المنتج نفسه سيكون بسيطًا كما توحي الصفحة: ثلاث خطوات، لا شيء أكثر. بعد مراجعة الوثائق الرسمية، تغيّر الوصف. يُعرَّف Dusk Trade كتطبيق يعمل كطبقة فوق البروتوكول الأساسي، وتوضح الوثائق صراحةً أنه ليس هو البروتوكول الأساسي نفسه. فهو يحوّل بدائيّات البنية التحتية للسوق إلى سير عمل تغطي اكتشاف الأصول، وضم المستثمرين، وربط المحفظة، وتنسيق المدفوعات، والتسوية.
ما فاجأني هو الفجوة بين المصدرين الرسميين. صفحة الهبوط تبيع الوصول عبر ثلاث خطوات. أمّا الوثائق فتصف فحوصات الأهلية، ومنطق الإفصاح، وتسويةً تُوائم بين جانب الأصل وجانب الدفع قبل أن يتم أي شيء بشكل نهائي. عندها اتضح لي الأمر: يصبح التنازل منطقيًا عندما تفكر في الجمهور. صفحة قائمة انتظار يجب أن تُحوِّل الزوّار بسرعة، بينما يجب أن يُقنع التوثيق البنّائين والمنظّمين الذين يحتاجون إلى معرفة كيف تُفرض الأهلية والتسوية فعليًا على السلسلة. ومع ذلك، لا زلت أتساءل عن مقدار هذه التعقيدات التي سيشاهدها المستثمرون فعليًا بمجرد إطلاق الواجهة، أم أنها ستبقى مخبأة خلف التدفق النظيف المكوّن من ثلاث خطوات.
تبيع صفحة الهبوط الوصول في ثلاث خطوات. تصف الوثائق منطق الأهلية والإفصاح والتسوية الكامن تحت ذلك.
ما الذي يهم أكثر لنجاح Dusk Trade؟
#dusk $DUSK @Dusk_Foundation
كنت أقرأ صفحة الهبوط الخاصة بـ Dusk Trade متوقعًا صفحة وصول عادية مرتبطة بـ RWA: انضم إلى قائمة انتظار، تحقّق، استثمر. لكن تفصيلًا لفت انتباهي بمجرد أن انتقلت من السطح إلى قسم التوثيق.
افترضت أن المنتج نفسه سيكون بسيطًا كما توحي الصفحة: ثلاث خطوات، لا شيء أكثر. بعد مراجعة الوثائق الرسمية، تغيّر الوصف. يُعرَّف Dusk Trade كتطبيق يعمل كطبقة فوق البروتوكول الأساسي، وتوضح الوثائق صراحةً أنه ليس هو البروتوكول الأساسي نفسه. فهو يحوّل بدائيّات البنية التحتية للسوق إلى سير عمل تغطي اكتشاف الأصول، وضم المستثمرين، وربط المحفظة، وتنسيق المدفوعات، والتسوية.
ما فاجأني هو الفجوة بين المصدرين الرسميين. صفحة الهبوط تبيع الوصول عبر ثلاث خطوات. أمّا الوثائق فتصف فحوصات الأهلية، ومنطق الإفصاح، وتسويةً تُوائم بين جانب الأصل وجانب الدفع قبل أن يتم أي شيء بشكل نهائي. عندها اتضح لي الأمر: يصبح التنازل منطقيًا عندما تفكر في الجمهور. صفحة قائمة انتظار يجب أن تُحوِّل الزوّار بسرعة، بينما يجب أن يُقنع التوثيق البنّائين والمنظّمين الذين يحتاجون إلى معرفة كيف تُفرض الأهلية والتسوية فعليًا على السلسلة. ومع ذلك، لا زلت أتساءل عن مقدار هذه التعقيدات التي سيشاهدها المستثمرون فعليًا بمجرد إطلاق الواجهة، أم أنها ستبقى مخبأة خلف التدفق النظيف المكوّن من ثلاث خطوات.
تبيع صفحة الهبوط الوصول في ثلاث خطوات. تصف الوثائق منطق الأهلية والإفصاح والتسوية الكامن تحت ذلك.
ما الذي يهم أكثر لنجاح Dusk Trade؟
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 الأصوات • تمّ إغلاق التصويت
1
1
83
·
--
صاعد
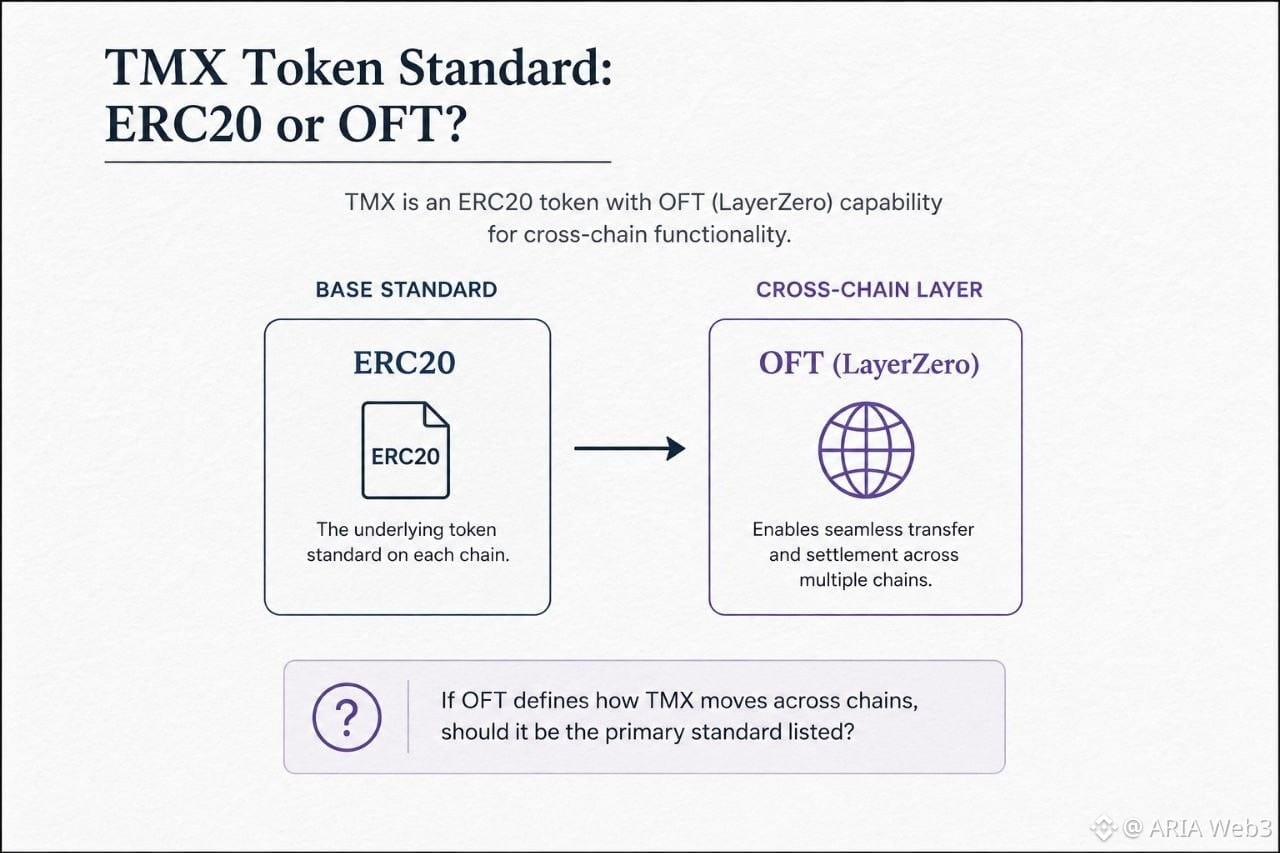
كنت أُمرّر عبر جدول بيانات توكنومكس TMX وتوقفت عند حقل “Standard”. لا يقول سوى “ERC20”، مُدرَجًا كسطر منفصل وواضح، منفصلًا عن عنوان التوكن والإجمالي المعروض. لكن انتبهت إلى تفصيل لفت انتباهي قبل ذلك ببضع سطور. حقل “Bridge Mechanism” يصف TMX بأنه LayerZero OFT، أي Omnichain Fungible Token، مُنفّذ على Ethereum وBNB Chain مع دعم المزيد من سلاسل EVM. افترضت أن OFT سيتولى مكان ERC20 كالمعيار المُدرج، لأنه مواصفة أحدث عبر السلاسل.
بعد التحقق من قسم “Executive Summary” في نفس الورقة البيضاء، أصبحت المصطلحات أقل اتساقًا لا أكثر. هناك، يُكتب معيار التوكن كـ ERC20 (OFT على سلاسل بلوكتشين متعددة)، معاملة OFT كامتداد بين قوسين بدلًا من أن يكون التصنيف الأساسي. لذلك داخل نفس المستند، يظهر TMX مرة على أنه ERC20 مع ملاحظة جانبية لـ OFT، ومرة أخرى كـ ERC20 بجانب وصف كامل لـ OFT دون أي رابط صريح بين الاثنين. عندها اتضح لي أن الأمر ليس تناقضًا فعليًا: معيار OFT لدى LayerZero مبني كغلاف (wrapper) حول ERC20، ويضيف مراسلات عبر السلاسل (cross-chain messaging) دون تغيير سلوك التوكن الأساسي على أي سلسلة بعينها. لذا فالتسميـة بـ ERC20 ليست خاطئة، لكنها ناقصة ما لم تُستكمل سطر آلية الربط (bridge mechanism) بما يوضح الصورة كاملة.
ومع ذلك، يثير ذلك سؤالًا مشروعًا: إذا كان OFT يحدد فعليًا كيفية انتقال التوكن والاستقرار عبر السلاسل، فهل ينبغي اعتباره هو المعيار الأساسي المُدرج، مع اعتبار ERC20 مجرد تفصيل تنفيذي/أساسي بدل أن يكون العنوان الرئيسي؟
#termmax @termmax
كنت أُمرّر عبر جدول بيانات توكنومكس TMX وتوقفت عند حقل “Standard”. لا يقول سوى “ERC20”، مُدرَجًا كسطر منفصل وواضح، منفصلًا عن عنوان التوكن والإجمالي المعروض. لكن انتبهت إلى تفصيل لفت انتباهي قبل ذلك ببضع سطور. حقل “Bridge Mechanism” يصف TMX بأنه LayerZero OFT، أي Omnichain Fungible Token، مُنفّذ على Ethereum وBNB Chain مع دعم المزيد من سلاسل EVM. افترضت أن OFT سيتولى مكان ERC20 كالمعيار المُدرج، لأنه مواصفة أحدث عبر السلاسل.
بعد التحقق من قسم “Executive Summary” في نفس الورقة البيضاء، أصبحت المصطلحات أقل اتساقًا لا أكثر. هناك، يُكتب معيار التوكن كـ ERC20 (OFT على سلاسل بلوكتشين متعددة)، معاملة OFT كامتداد بين قوسين بدلًا من أن يكون التصنيف الأساسي. لذلك داخل نفس المستند، يظهر TMX مرة على أنه ERC20 مع ملاحظة جانبية لـ OFT، ومرة أخرى كـ ERC20 بجانب وصف كامل لـ OFT دون أي رابط صريح بين الاثنين. عندها اتضح لي أن الأمر ليس تناقضًا فعليًا: معيار OFT لدى LayerZero مبني كغلاف (wrapper) حول ERC20، ويضيف مراسلات عبر السلاسل (cross-chain messaging) دون تغيير سلوك التوكن الأساسي على أي سلسلة بعينها. لذا فالتسميـة بـ ERC20 ليست خاطئة، لكنها ناقصة ما لم تُستكمل سطر آلية الربط (bridge mechanism) بما يوضح الصورة كاملة.
ومع ذلك، يثير ذلك سؤالًا مشروعًا: إذا كان OFT يحدد فعليًا كيفية انتقال التوكن والاستقرار عبر السلاسل، فهل ينبغي اعتباره هو المعيار الأساسي المُدرج، مع اعتبار ERC20 مجرد تفصيل تنفيذي/أساسي بدل أن يكون العنوان الرئيسي؟
#termmax @TermMax
10
4
76
·
--
صاعد
كنت أقرأ القسم الخاص بمحددات أوامر الاقتراض ضمن نطاقات محددة، فتوقفت عند رقم واحد: في المثال، تقوم أليس بقفل 1 ETH، ثم يتم مطابقتها مقابل 500 USDC، وينتهي سجل GT لديها بتسجيل 535 FT كديْن. قراءتي الأولى كانت أنها — بطريقة ما — اقترضت أكثر مما تلقت.
بعد مراجعة قسم الآليات مرة أخرى، اتضح أن الأمر ليس كذلك. تمثل أموال الـ 500 USDC تمويل 500 FT (الأصل الرئيسي) و500 XT (الفائدة). يتم بعد ذلك تبادل الـ XT داخل أمرها ضمن نطاقها مقابل 35 FT إضافية، مُصدرة من GT الخاص بها، وهو ما يدفع إجمالي ديْنها المسجل إلى 535. إنها لا تلمس الـ XT بنفسها قط.
ما أثار دهشتي هو إدراك أن XT ليست خاملة هنا؛ بل هي الآلية التي تحوّل التزام فائدة عائمًا إلى التزام ثابت قبل أن تستقر التسوية فعليًا. بدلًا من تراكم الفائدة بمرور الوقت، يتم تسعيرها وقفلها في لحظة المطابقة عبر احتسابها ضمن FT إضافية. المقايضة هنا أن ديْن GT لدى محدد أمر الاقتراض ليس مجرد «ما اقترضته» بل «ما اقترضته بالإضافة إلى الفائدة التي وافقت بالفعل على دفعها»، وهو ما يظهر على السلسلة منذ يومها الأول بدلًا من التراكم بهدوء. يبدو ذلك متعمدًا: الاقتراض بسعر ثابت يحتاج إلى قفل الالتزام الكامل مسبقًا، وليس حسابه لاحقًا. ومع ذلك، ما زلت أتساءل كيف يقرر منحنى التسعير تقسيم الصفقات بين الملء المبكر عند 8% مقابل الملء المتأخر الأقرب إلى 6% داخل نفس الأمر.
#termmax @termmax
كنت أقرأ القسم الخاص بمحددات أوامر الاقتراض ضمن نطاقات محددة، فتوقفت عند رقم واحد: في المثال، تقوم أليس بقفل 1 ETH، ثم يتم مطابقتها مقابل 500 USDC، وينتهي سجل GT لديها بتسجيل 535 FT كديْن. قراءتي الأولى كانت أنها — بطريقة ما — اقترضت أكثر مما تلقت.
بعد مراجعة قسم الآليات مرة أخرى، اتضح أن الأمر ليس كذلك. تمثل أموال الـ 500 USDC تمويل 500 FT (الأصل الرئيسي) و500 XT (الفائدة). يتم بعد ذلك تبادل الـ XT داخل أمرها ضمن نطاقها مقابل 35 FT إضافية، مُصدرة من GT الخاص بها، وهو ما يدفع إجمالي ديْنها المسجل إلى 535. إنها لا تلمس الـ XT بنفسها قط.
ما أثار دهشتي هو إدراك أن XT ليست خاملة هنا؛ بل هي الآلية التي تحوّل التزام فائدة عائمًا إلى التزام ثابت قبل أن تستقر التسوية فعليًا. بدلًا من تراكم الفائدة بمرور الوقت، يتم تسعيرها وقفلها في لحظة المطابقة عبر احتسابها ضمن FT إضافية. المقايضة هنا أن ديْن GT لدى محدد أمر الاقتراض ليس مجرد «ما اقترضته» بل «ما اقترضته بالإضافة إلى الفائدة التي وافقت بالفعل على دفعها»، وهو ما يظهر على السلسلة منذ يومها الأول بدلًا من التراكم بهدوء. يبدو ذلك متعمدًا: الاقتراض بسعر ثابت يحتاج إلى قفل الالتزام الكامل مسبقًا، وليس حسابه لاحقًا. ومع ذلك، ما زلت أتساءل كيف يقرر منحنى التسعير تقسيم الصفقات بين الملء المبكر عند 8% مقابل الملء المتأخر الأقرب إلى 6% داخل نفس الأمر.
#termmax @TermMax

6
1
80
·
--
صاعد
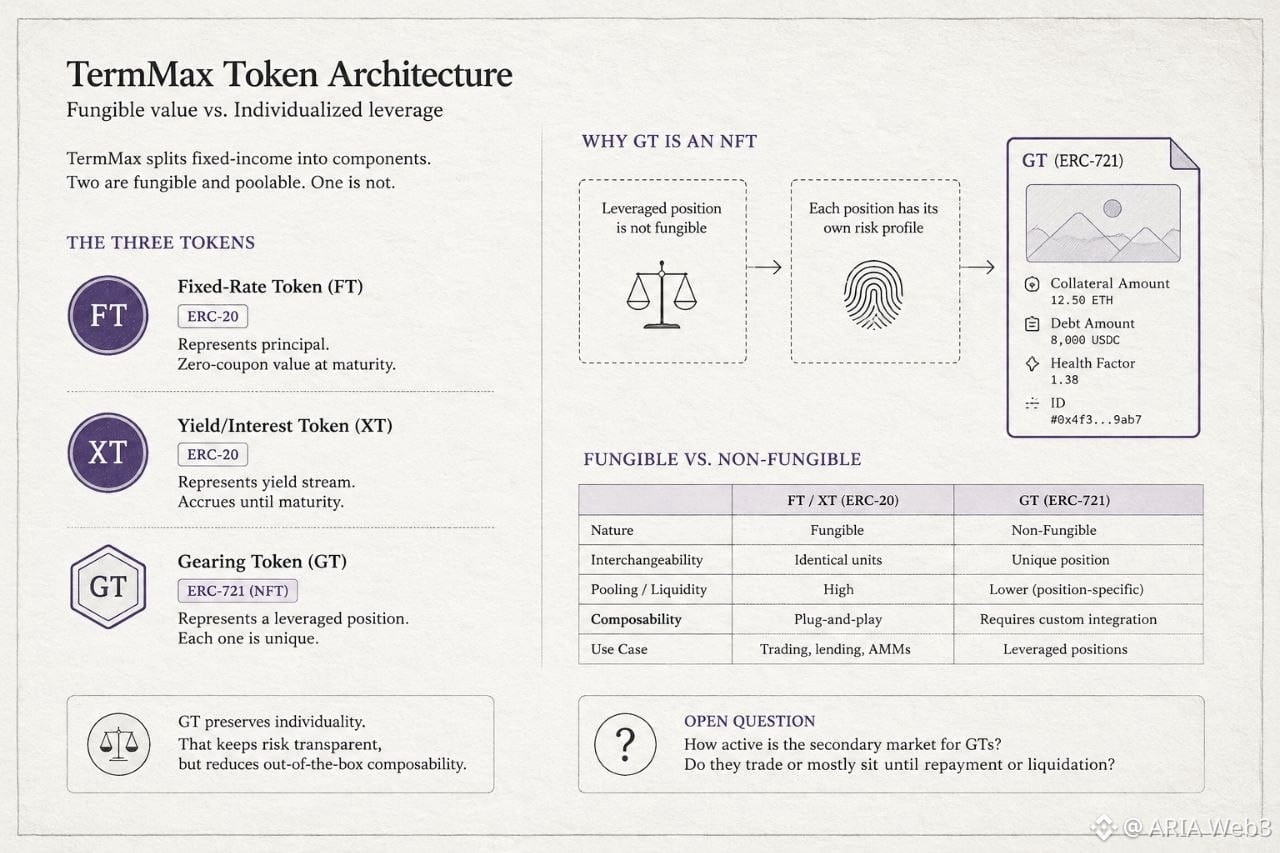
كنت أقرأ وثائق TermMax لفهم كيفية تعاملهم مع المراكز المُرافعة، ولفت انتباهي تفصيل واحد: إن Gearing Token ليس ERC-20 مثل كل شيء آخر في النظام.
افترضت أن جميع الرموز الثلاثة لدى TermMax — FT وXT وGT — ستتبع المعيار نفسه، حيث تتحدث صفحة المقدمة عن "Gearing Token وFixed-rate Token" تقريبًا بشكل متبادل، كأنها مجرد نكهات مختلفة لنفس الأصل القابل للتداول. لكن بعد مراجعة صفحة الوثائق الخاصة بمكوّنات الرمز، لم يكن ذلك الافتراض صحيحًا. كل من FT وXT هما ERC-20، ويمثلان المبلغ الأصلي والفائدة كقيمة قابلة للاستبدال ويمكن تجميعها. أما GT، فهو ERC-721 NFT. كل واحد منها يضم مقدارًا محددًا من الضمان، ودينًا محددًا، وعامل صحته الخاص كبيانات وصفية.
الذي فاجأني هو إدراك السبب. فالمركز المُرافَع ليس حقًا قابلاً للاستبدال حقًا — يمكن أن تحمل GTان بقيمة اسمية متساوية نسب ضمان مختلفة أو مخاطر تصفية مختلفة. إن جعله NFT يحافظ على تلك الخصوصية بدلًا من خلطها في بركة مشتركة. المقابل هو قابلية التراكب (composability). فالرموز القابلة للاستبدال أسهل في دمجها مع بروتوكولات أخرى؛ أما NFTs فتتطلب عمل تكامل أكثر تخصصًا من أي شخص يبني فوق TermMax.
ومع ذلك، لست متأكدًا بعد كيف يؤثر ذلك على سيولة السوق الثانوية لمراكز GT نفسها. هل سبق أن نظر أحد فيما إذا كانت GTs تُتداول بنشاط، أم أنها غالبًا تبقى حتى السداد أو التصفية؟ @termmax #termmax
كنت أقرأ وثائق TermMax لفهم كيفية تعاملهم مع المراكز المُرافعة، ولفت انتباهي تفصيل واحد: إن Gearing Token ليس ERC-20 مثل كل شيء آخر في النظام.
افترضت أن جميع الرموز الثلاثة لدى TermMax — FT وXT وGT — ستتبع المعيار نفسه، حيث تتحدث صفحة المقدمة عن "Gearing Token وFixed-rate Token" تقريبًا بشكل متبادل، كأنها مجرد نكهات مختلفة لنفس الأصل القابل للتداول. لكن بعد مراجعة صفحة الوثائق الخاصة بمكوّنات الرمز، لم يكن ذلك الافتراض صحيحًا. كل من FT وXT هما ERC-20، ويمثلان المبلغ الأصلي والفائدة كقيمة قابلة للاستبدال ويمكن تجميعها. أما GT، فهو ERC-721 NFT. كل واحد منها يضم مقدارًا محددًا من الضمان، ودينًا محددًا، وعامل صحته الخاص كبيانات وصفية.
الذي فاجأني هو إدراك السبب. فالمركز المُرافَع ليس حقًا قابلاً للاستبدال حقًا — يمكن أن تحمل GTان بقيمة اسمية متساوية نسب ضمان مختلفة أو مخاطر تصفية مختلفة. إن جعله NFT يحافظ على تلك الخصوصية بدلًا من خلطها في بركة مشتركة. المقابل هو قابلية التراكب (composability). فالرموز القابلة للاستبدال أسهل في دمجها مع بروتوكولات أخرى؛ أما NFTs فتتطلب عمل تكامل أكثر تخصصًا من أي شخص يبني فوق TermMax.
ومع ذلك، لست متأكدًا بعد كيف يؤثر ذلك على سيولة السوق الثانوية لمراكز GT نفسها. هل سبق أن نظر أحد فيما إذا كانت GTs تُتداول بنشاط، أم أنها غالبًا تبقى حتى السداد أو التصفية؟ @TermMax #termmax
1
1
69
·
--
صاعد
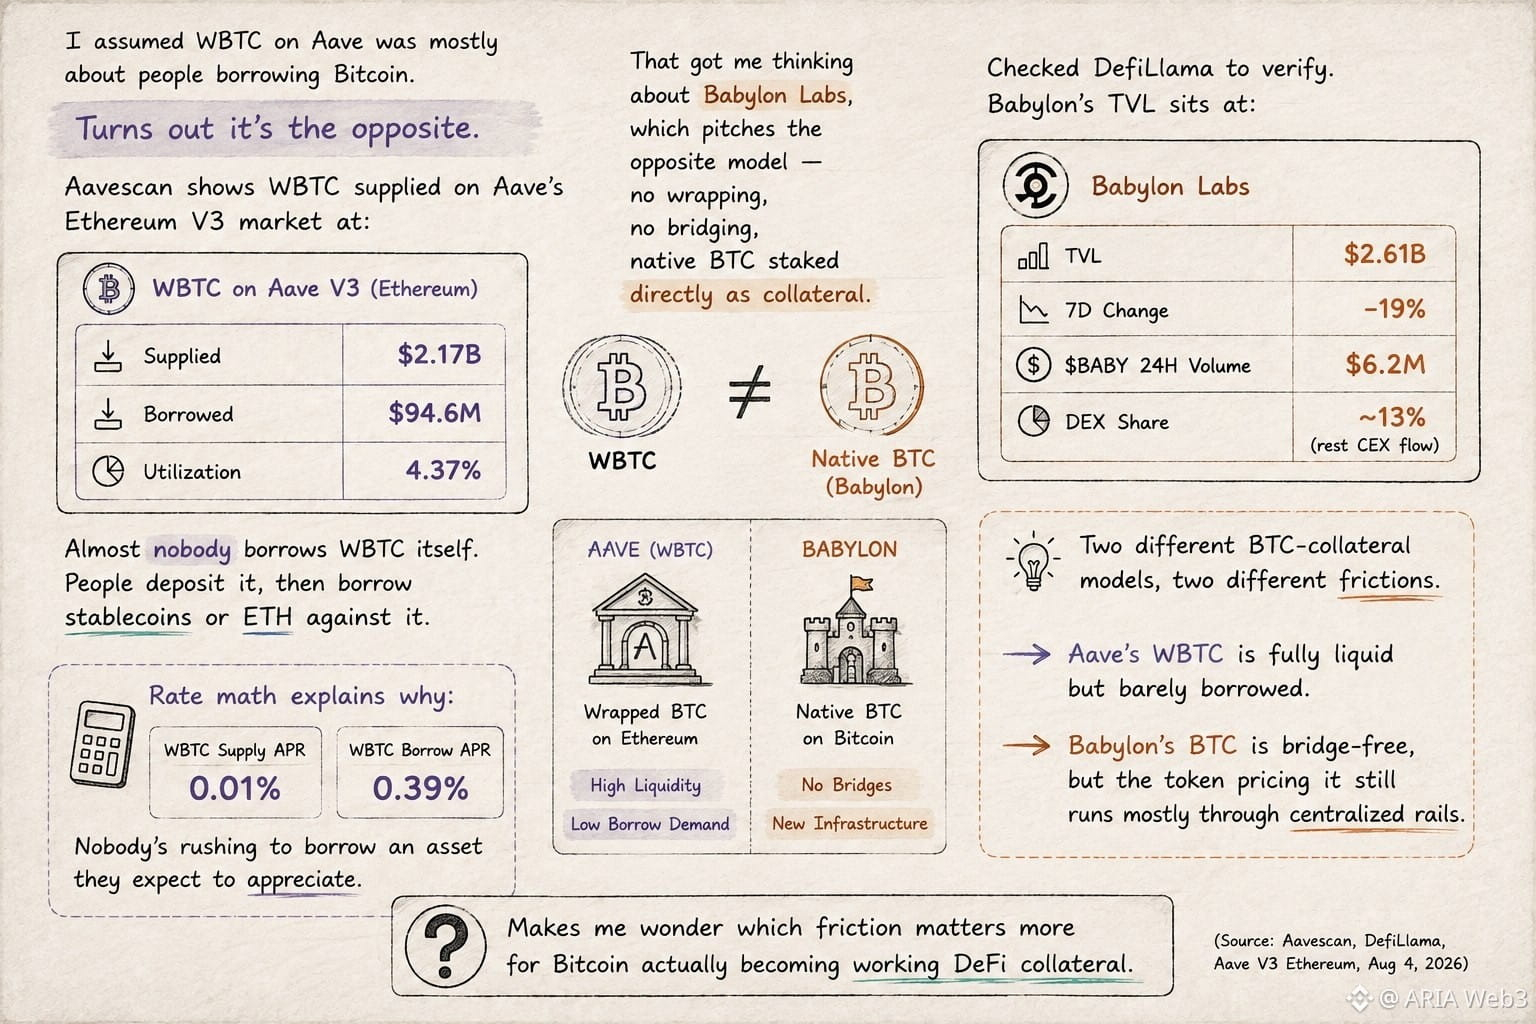
افترضت أن WBTC على Aave كان في الغالب متعلقًا بعمليات اقتراض Bitcoin.
اتضح أن الأمر عكس ذلك.
يوضح Aavescan أن WBTC مُورّد على سوق Ethereum V3 في Aave بقيمة 2.17 مليار دولار. المقترض: فقط 94.6 مليون دولار. معدل الاستخدام: 4.37%.
يكاد لا أحد يقترض WBTC نفسه. يقوم الناس بإيداعه، ثم يقترضون عملات مستقرة أو ETH مقابل ذلك.
هذا جعلني أفكر في @babylonlabs_io ، والذي يقدّم النموذج المعاكس — بدون رَفْع/تغليف، بدون جسور، بل يتم رَهن BTC الأصلي مباشرةً كضمان.
تحققت من DefiLlama للتأكد. TVL الخاص بـ Babylon يبلغ 2.61 مليار دولار، منخفضًا بنسبة 19% خلال الأسبوع الماضي. $BABY يقوم بحوالي 6.2 مليون دولار في حجم تداول خلال 24 ساعة، لكن فقط ~13% من ذلك يتم تداوله على DEXs — والباقي هو تدفق عبر البورصات المركزية.
نموذجان مختلفان للـ BTC كضمان، واحتكاكان مختلفان. WBTC لدى Aave سيّال بالكامل لكن يُقترض بشكل ضعيف. BTC لدى Babylon خالٍ من الجسور، لكن تسعير الرمز ما زال يعتمد إلى حد كبير على مسارات التداول المركزية.
يجعلني أتساءل أيُّ احتكاك له أهمية أكبر لكي يصبح ضمان DeFi القابل للعمل قائمًا على Bitcoin فعلاً.
#baby
افترضت أن WBTC على Aave كان في الغالب متعلقًا بعمليات اقتراض Bitcoin.
اتضح أن الأمر عكس ذلك.
يوضح Aavescan أن WBTC مُورّد على سوق Ethereum V3 في Aave بقيمة 2.17 مليار دولار. المقترض: فقط 94.6 مليون دولار. معدل الاستخدام: 4.37%.
يكاد لا أحد يقترض WBTC نفسه. يقوم الناس بإيداعه، ثم يقترضون عملات مستقرة أو ETH مقابل ذلك.
هذا جعلني أفكر في @BabylonLabs_io ، والذي يقدّم النموذج المعاكس — بدون رَفْع/تغليف، بدون جسور، بل يتم رَهن BTC الأصلي مباشرةً كضمان.
تحققت من DefiLlama للتأكد. TVL الخاص بـ Babylon يبلغ 2.61 مليار دولار، منخفضًا بنسبة 19% خلال الأسبوع الماضي. $BABY يقوم بحوالي 6.2 مليون دولار في حجم تداول خلال 24 ساعة، لكن فقط ~13% من ذلك يتم تداوله على DEXs — والباقي هو تدفق عبر البورصات المركزية.
نموذجان مختلفان للـ BTC كضمان، واحتكاكان مختلفان. WBTC لدى Aave سيّال بالكامل لكن يُقترض بشكل ضعيف. BTC لدى Babylon خالٍ من الجسور، لكن تسعير الرمز ما زال يعتمد إلى حد كبير على مسارات التداول المركزية.
يجعلني أتساءل أيُّ احتكاك له أهمية أكبر لكي يصبح ضمان DeFi القابل للعمل قائمًا على Bitcoin فعلاً.
#baby
2
99
·
--
صاعد
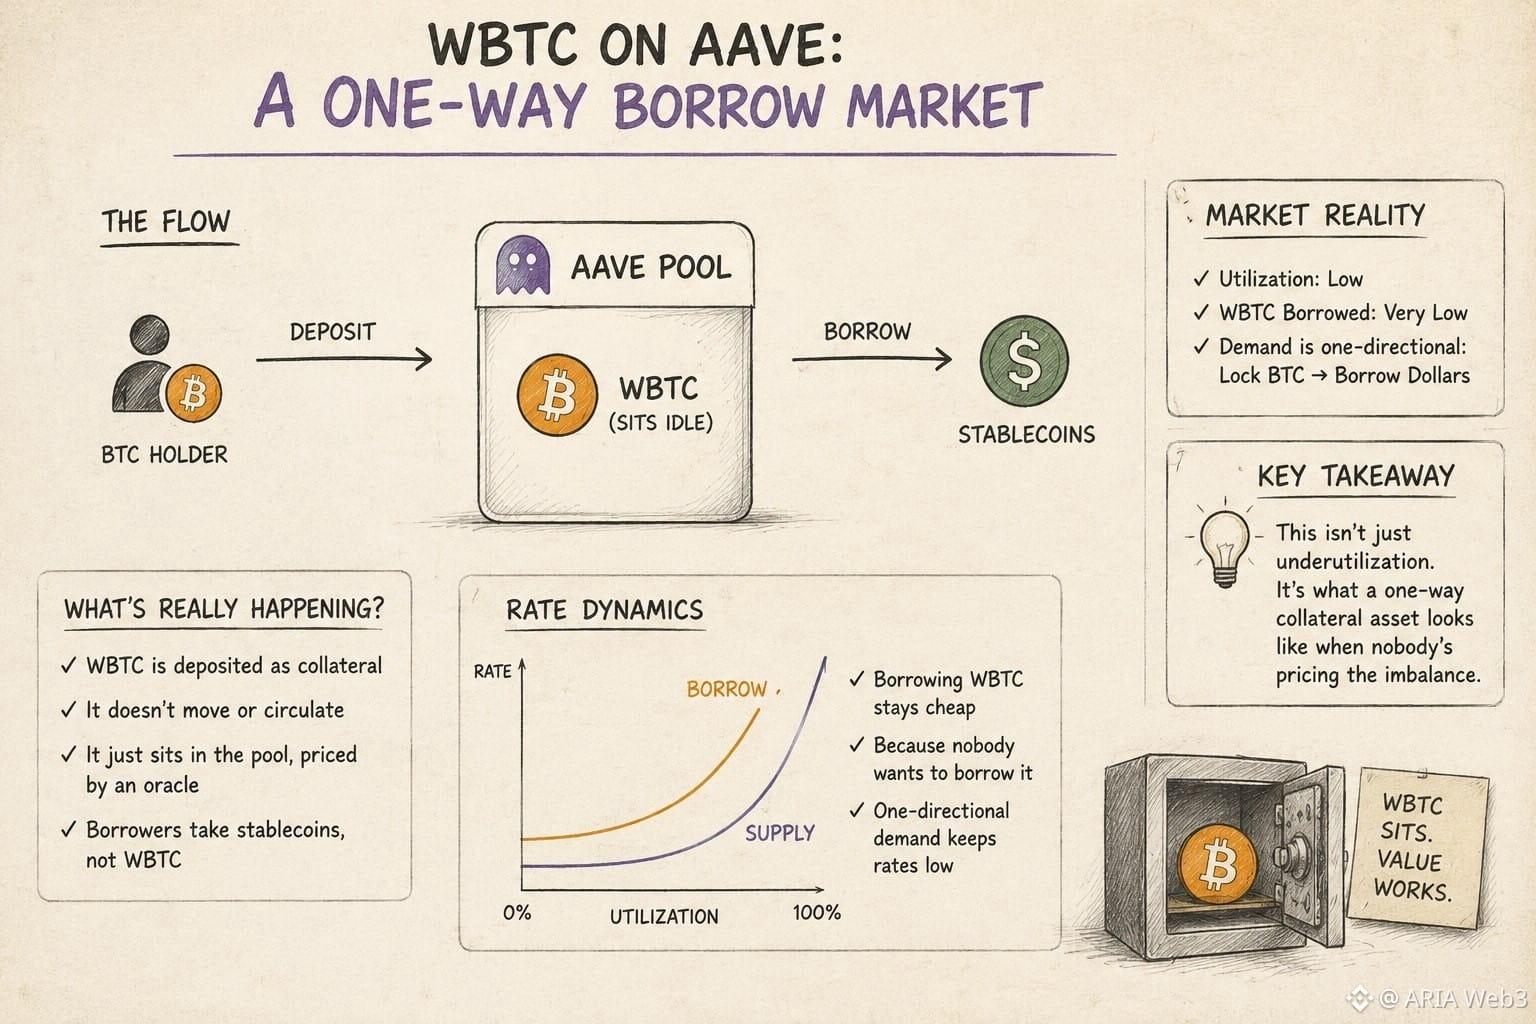
افترضت أن الاقتراض مقابل WBTC على Aave يعني أن البيتكوين يقوم بدور مزدوج — يجلس كضمان بينما تدعم قيمته قرضًا في مكان آخر.
لكن الأمر أبسط من ذلك، وغريب أكثر.
WBTC الموجود في المجمّع لا يجري تداولُه. إنه فقط يبقى هناك، مُسعَّرًا عبر أوراكل، بينما يتم الاقتراض من خلاله مقابل عملات مستقرة تخص شخصًا آخر.
تحققت من سجل أسعار Aave ومن أسواق WBTC المباشرة في Aavescan للتأكد من ذلك. يبقى مستوى الاستخدام منخفضًا. يكاد لا أحد يقترض WBTC نفسه.
الذي لفت انتباهي: الطلب باتجاه واحد. الناس يثبتون BTC ليقترضوا دولارات، وليس العكس.
وهذا يحدد منحنى السعر. نموذج Aave يُسعّر الجانب الذي تكون فيه السيولة أو الندرة أكبر — وبما أن حاملي BTC نادرًا ما يرغبون في إقراض BTC، فإن اقتراضه يظل رخيصًا بشكل مقصود، لا بالصدفة.
إنها سوق لا يُستخدم فيها جانب “الاقتراض” في سوق الاقتراض تقريبًا.
يُراودني سؤال: هل هذا يعني حقًا عدم استخدام كافٍ، أم مجرد ما تبدو عليه أداة ضمان أحادية الاتجاه عندما لا يقوم أحد بتسعير اختلال التوازن.
#baby $BABY @babylonlabs_io
افترضت أن الاقتراض مقابل WBTC على Aave يعني أن البيتكوين يقوم بدور مزدوج — يجلس كضمان بينما تدعم قيمته قرضًا في مكان آخر.
لكن الأمر أبسط من ذلك، وغريب أكثر.
WBTC الموجود في المجمّع لا يجري تداولُه. إنه فقط يبقى هناك، مُسعَّرًا عبر أوراكل، بينما يتم الاقتراض من خلاله مقابل عملات مستقرة تخص شخصًا آخر.
تحققت من سجل أسعار Aave ومن أسواق WBTC المباشرة في Aavescan للتأكد من ذلك. يبقى مستوى الاستخدام منخفضًا. يكاد لا أحد يقترض WBTC نفسه.
الذي لفت انتباهي: الطلب باتجاه واحد. الناس يثبتون BTC ليقترضوا دولارات، وليس العكس.
وهذا يحدد منحنى السعر. نموذج Aave يُسعّر الجانب الذي تكون فيه السيولة أو الندرة أكبر — وبما أن حاملي BTC نادرًا ما يرغبون في إقراض BTC، فإن اقتراضه يظل رخيصًا بشكل مقصود، لا بالصدفة.
إنها سوق لا يُستخدم فيها جانب “الاقتراض” في سوق الاقتراض تقريبًا.
يُراودني سؤال: هل هذا يعني حقًا عدم استخدام كافٍ، أم مجرد ما تبدو عليه أداة ضمان أحادية الاتجاه عندما لا يقوم أحد بتسعير اختلال التوازن.
#baby $BABY @BabylonLabs_io
2
90
·
--
صاعد
صحيح جزئيًا
افترضت أن الإسناد/الستاكينغ الخاص بـ Bitcoin يعمل مثل آلية “إعادة الستاكينغ” المعتادة: تختار سلسلة، وتُودِع أصولك. لذلك راجعت الوثائق الرسمية لـ Babylon للتأكد.
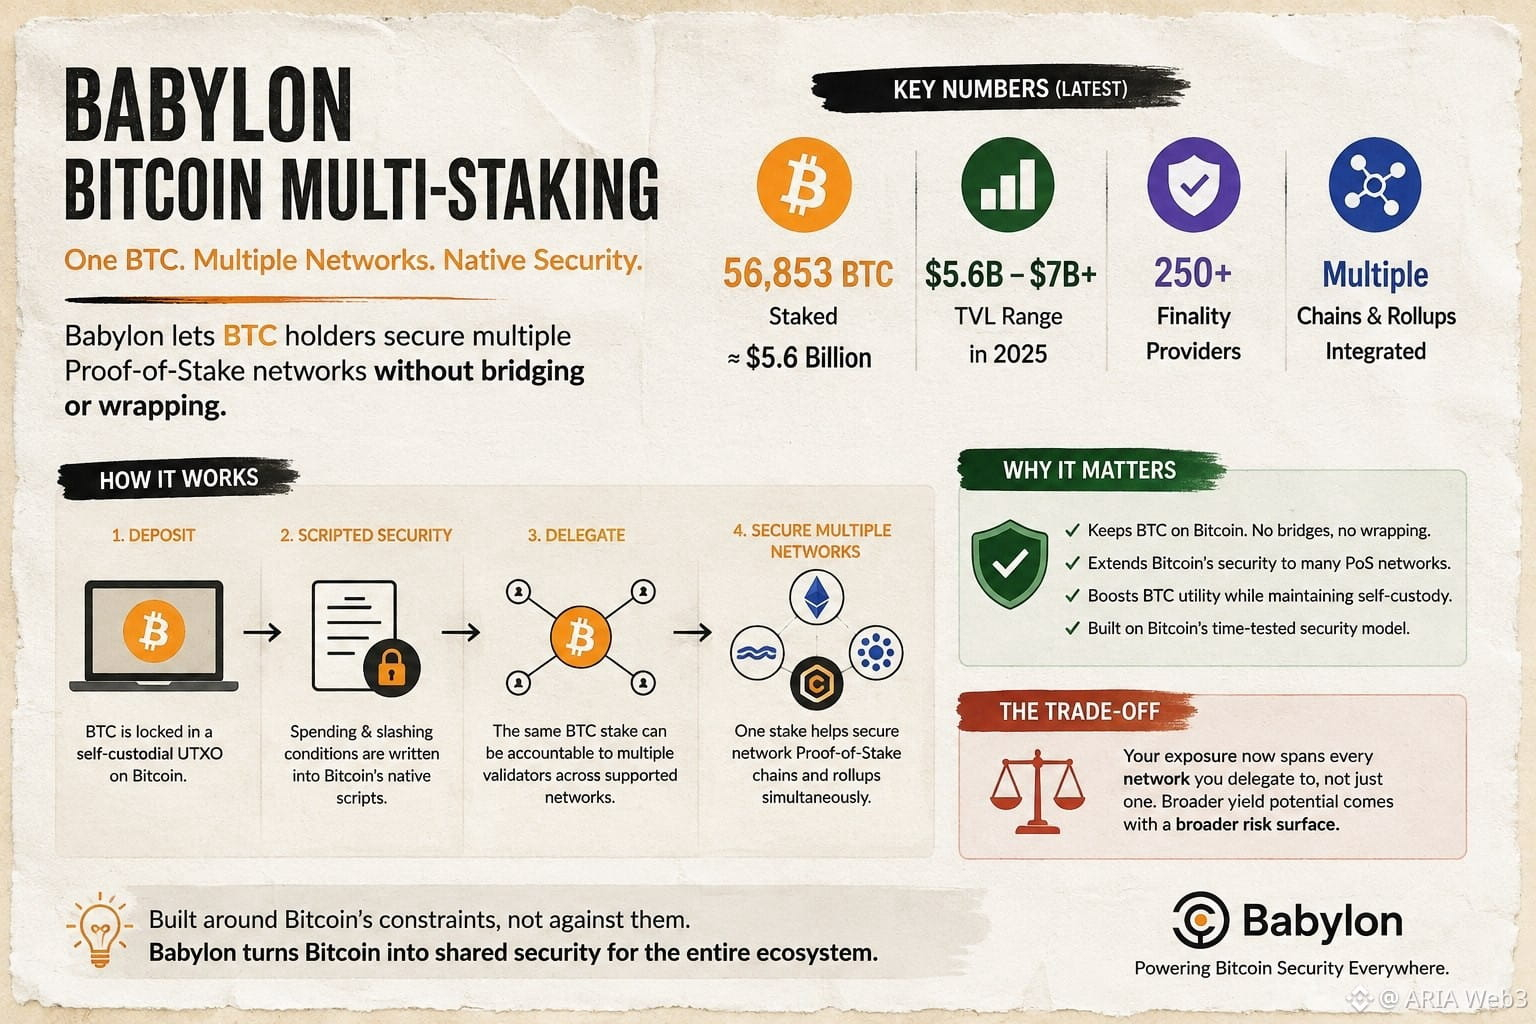
وهذا هو الوقت الذي اتضح فيه الأمر. يقوم Babylon حاليًا بتأمين ما يقارب 56,853 BTC، أي ما يعادل نحو 5.6 مليار دولار من حيث القيمة، عبر أكثر من 250 جهة تحقق نهائية. تبقى عملات BTC محبوسة في UTXO تحت الحفظ الذاتي داخل Bitcoin نفسه؛ بدون جسر، بدون تغليف، ويمكن لنفس الرهان أن يدعم عدة شبكات Bitcoin Supercharged Networks في الوقت نفسه.
ما فاجأني كان الآلية. فشروط الإنفاق والخصم (Slashing) مكتوبة مباشرة داخل طبقة البرمجة النصية في Bitcoin، لذا يمكن لمركز واحد مُقفل أن يكون مسؤولًا أمام عدة مُتحققين في آنٍ واحد، دون أن يغادر سلسلة Bitcoin أبدًا.
أما المقابل فهو واضح: فإن تعرّضك الآن يمتد عبر كل شبكة تقوم بتفويضها، وليس شبكة واحدة فقط. وهذه هي تكلفة الأمان المشترك: عائد محتمل أوسع مقابل سطح مخاطر أوسع.
وبما أن قيمة TVL تراوحت هذا العام بين 5.6 مليار دولار وأكثر من 7 مليارات، ما زلت أتساءل كيف يوازن القائمون بالستاكينغ فعليًا هذا التوزع—هل يطاردون مكافآت أكثر، أم يوزعون المخاطر بعناية أكبر.#baby $BABY @babylonlabs_io
افترضت أن الإسناد/الستاكينغ الخاص بـ Bitcoin يعمل مثل آلية “إعادة الستاكينغ” المعتادة: تختار سلسلة، وتُودِع أصولك. لذلك راجعت الوثائق الرسمية لـ Babylon للتأكد.
وهذا هو الوقت الذي اتضح فيه الأمر. يقوم Babylon حاليًا بتأمين ما يقارب 56,853 BTC، أي ما يعادل نحو 5.6 مليار دولار من حيث القيمة، عبر أكثر من 250 جهة تحقق نهائية. تبقى عملات BTC محبوسة في UTXO تحت الحفظ الذاتي داخل Bitcoin نفسه؛ بدون جسر، بدون تغليف، ويمكن لنفس الرهان أن يدعم عدة شبكات Bitcoin Supercharged Networks في الوقت نفسه.
ما فاجأني كان الآلية. فشروط الإنفاق والخصم (Slashing) مكتوبة مباشرة داخل طبقة البرمجة النصية في Bitcoin، لذا يمكن لمركز واحد مُقفل أن يكون مسؤولًا أمام عدة مُتحققين في آنٍ واحد، دون أن يغادر سلسلة Bitcoin أبدًا.
أما المقابل فهو واضح: فإن تعرّضك الآن يمتد عبر كل شبكة تقوم بتفويضها، وليس شبكة واحدة فقط. وهذه هي تكلفة الأمان المشترك: عائد محتمل أوسع مقابل سطح مخاطر أوسع.
وبما أن قيمة TVL تراوحت هذا العام بين 5.6 مليار دولار وأكثر من 7 مليارات، ما زلت أتساءل كيف يوازن القائمون بالستاكينغ فعليًا هذا التوزع—هل يطاردون مكافآت أكثر، أم يوزعون المخاطر بعناية أكبر.#baby $BABY @BabylonLabs_io
6
1
81
·
--
صاعد
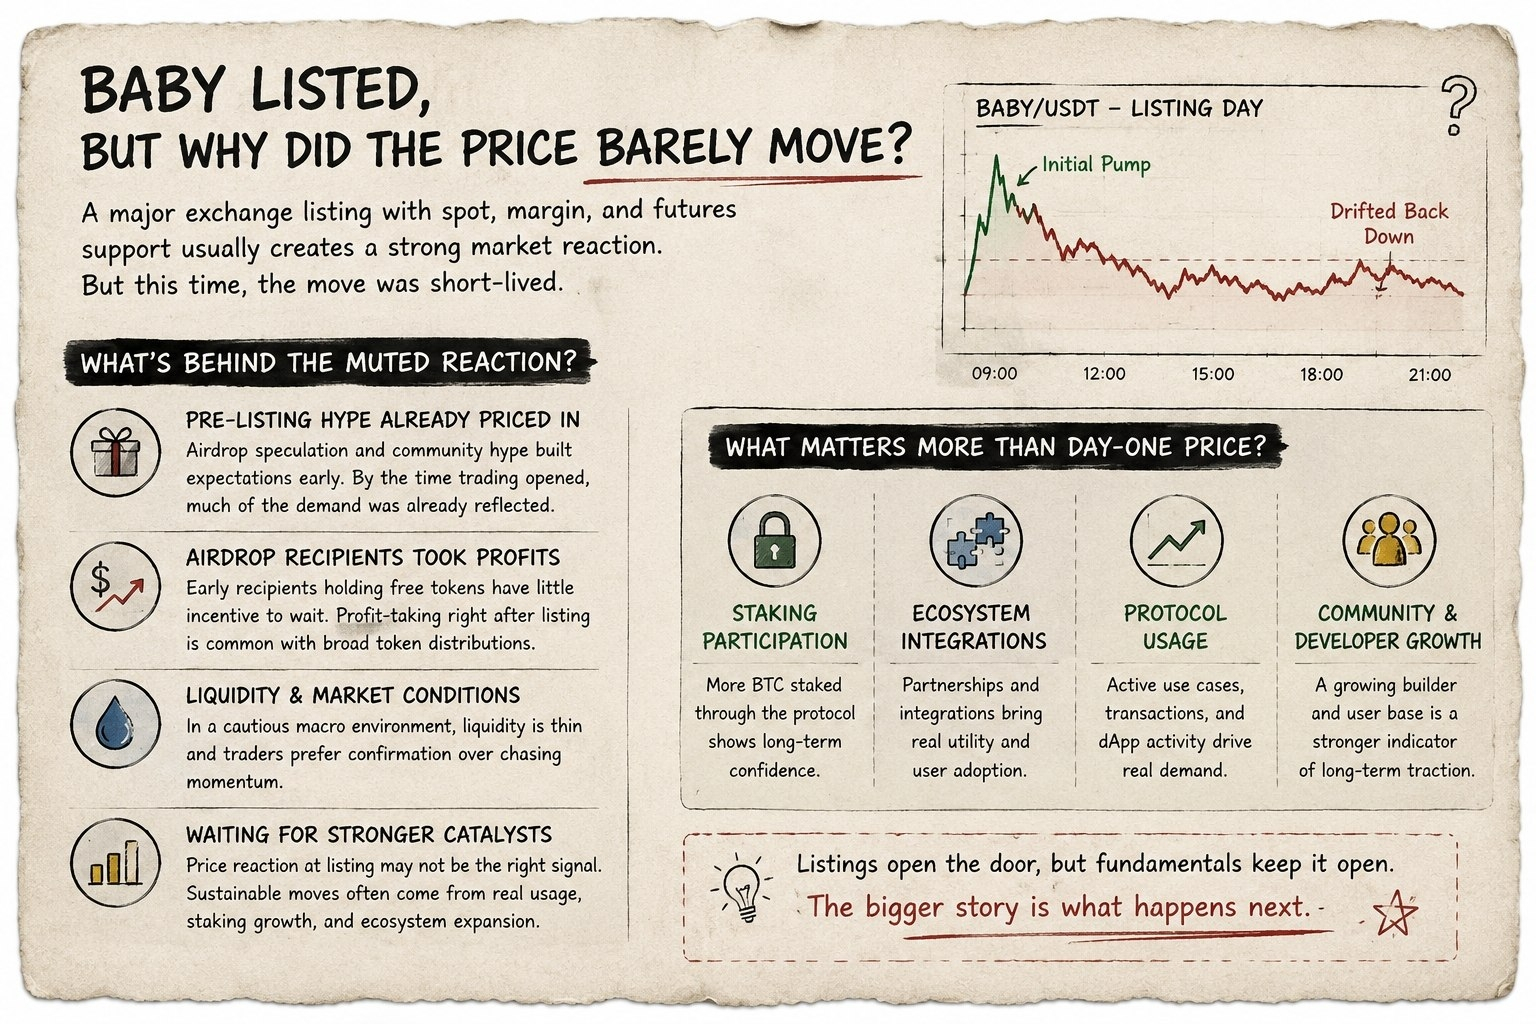
كنت أراجع بيانات الإدراجات الحديثة لعملة BABY، ولفتت انتباهي نقطة: رغم إدراجها في منصة تداول كبرى مع دعم كامل للتداول الفوري والهامشي والعقود الآجلة، لم يتحرك السعر كثيرًا بعد الارتفاع الأولي، قبل أن يتراجع مجددًا. افترضت أن إدراجًا بهذا الحجم سيؤدي إلى ارتفاع مستدام، لذا حيّرني ضعف الزخم اللاحق.
بعد مراجعة إعلانات منصات التداول ونشاط البلوك تشين حول موعد الإدراج، اتضحت لي صورة متكررة. يُرجح أن قدرًا كبيرًا من الطلب المتوقع كان قد انعكس بالفعل في الأسعار بفعل التكهنات بشأن التوزيع المجاني قبل الإدراج وحماس المجتمع. عندها فهمت الأمر — فبحلول موعد بدء التداول فعليًا، كان كثير من حماس «اشترِ عند انتشار الخبر» قد تحول بالفعل إلى «بِع عند انتشار الخبر».
ما فاجأني هو تأثير التوزيع المجاني. فالمستفيدون الأوائل الذين يمتلكون رموزًا مجانية ليس لديهم حافز كبير للانتظار، لذا فإن موجة جني الأرباح مباشرة بعد الإدراج هي نتيجة شائعة للتوزيع الواسع للرموز، وليست عيبًا يقتصر على هذا المشروع.
كما أن ظروف السيولة ومعنويات السوق عمومًا مهمة. ففي بيئة اقتصادية كلية يسودها الحذر، يميل المتداولون إلى انتظار التأكيد بدلًا من ملاحقة الزخم.
جعلني ذلك أتساءل عما إذا كان رد فعل السعر عند الإدراج هو أصلًا المؤشر المناسب لمتابعته. ربما لم تأتِ بعد المحفزات الأكثر دلالة — مثل المشاركة في التخزين، وعمليات التكامل ضمن المنظومة، والاستخدام الفعلي للبروتوكول. ما المؤشر الذي تعتبره أقوى دليلًا على الزخم طويل الأجل من حركة السعر في اليوم الأول؟#baby @babylonlabs_io $BABY
كنت أراجع بيانات الإدراجات الحديثة لعملة BABY، ولفتت انتباهي نقطة: رغم إدراجها في منصة تداول كبرى مع دعم كامل للتداول الفوري والهامشي والعقود الآجلة، لم يتحرك السعر كثيرًا بعد الارتفاع الأولي، قبل أن يتراجع مجددًا. افترضت أن إدراجًا بهذا الحجم سيؤدي إلى ارتفاع مستدام، لذا حيّرني ضعف الزخم اللاحق.
بعد مراجعة إعلانات منصات التداول ونشاط البلوك تشين حول موعد الإدراج، اتضحت لي صورة متكررة. يُرجح أن قدرًا كبيرًا من الطلب المتوقع كان قد انعكس بالفعل في الأسعار بفعل التكهنات بشأن التوزيع المجاني قبل الإدراج وحماس المجتمع. عندها فهمت الأمر — فبحلول موعد بدء التداول فعليًا، كان كثير من حماس «اشترِ عند انتشار الخبر» قد تحول بالفعل إلى «بِع عند انتشار الخبر».
ما فاجأني هو تأثير التوزيع المجاني. فالمستفيدون الأوائل الذين يمتلكون رموزًا مجانية ليس لديهم حافز كبير للانتظار، لذا فإن موجة جني الأرباح مباشرة بعد الإدراج هي نتيجة شائعة للتوزيع الواسع للرموز، وليست عيبًا يقتصر على هذا المشروع.
كما أن ظروف السيولة ومعنويات السوق عمومًا مهمة. ففي بيئة اقتصادية كلية يسودها الحذر، يميل المتداولون إلى انتظار التأكيد بدلًا من ملاحقة الزخم.
جعلني ذلك أتساءل عما إذا كان رد فعل السعر عند الإدراج هو أصلًا المؤشر المناسب لمتابعته. ربما لم تأتِ بعد المحفزات الأكثر دلالة — مثل المشاركة في التخزين، وعمليات التكامل ضمن المنظومة، والاستخدام الفعلي للبروتوكول. ما المؤشر الذي تعتبره أقوى دليلًا على الزخم طويل الأجل من حركة السعر في اليوم الأول؟#baby @BabylonLabs_io $BABY
6
2
75
·
--
تمّ التحقق
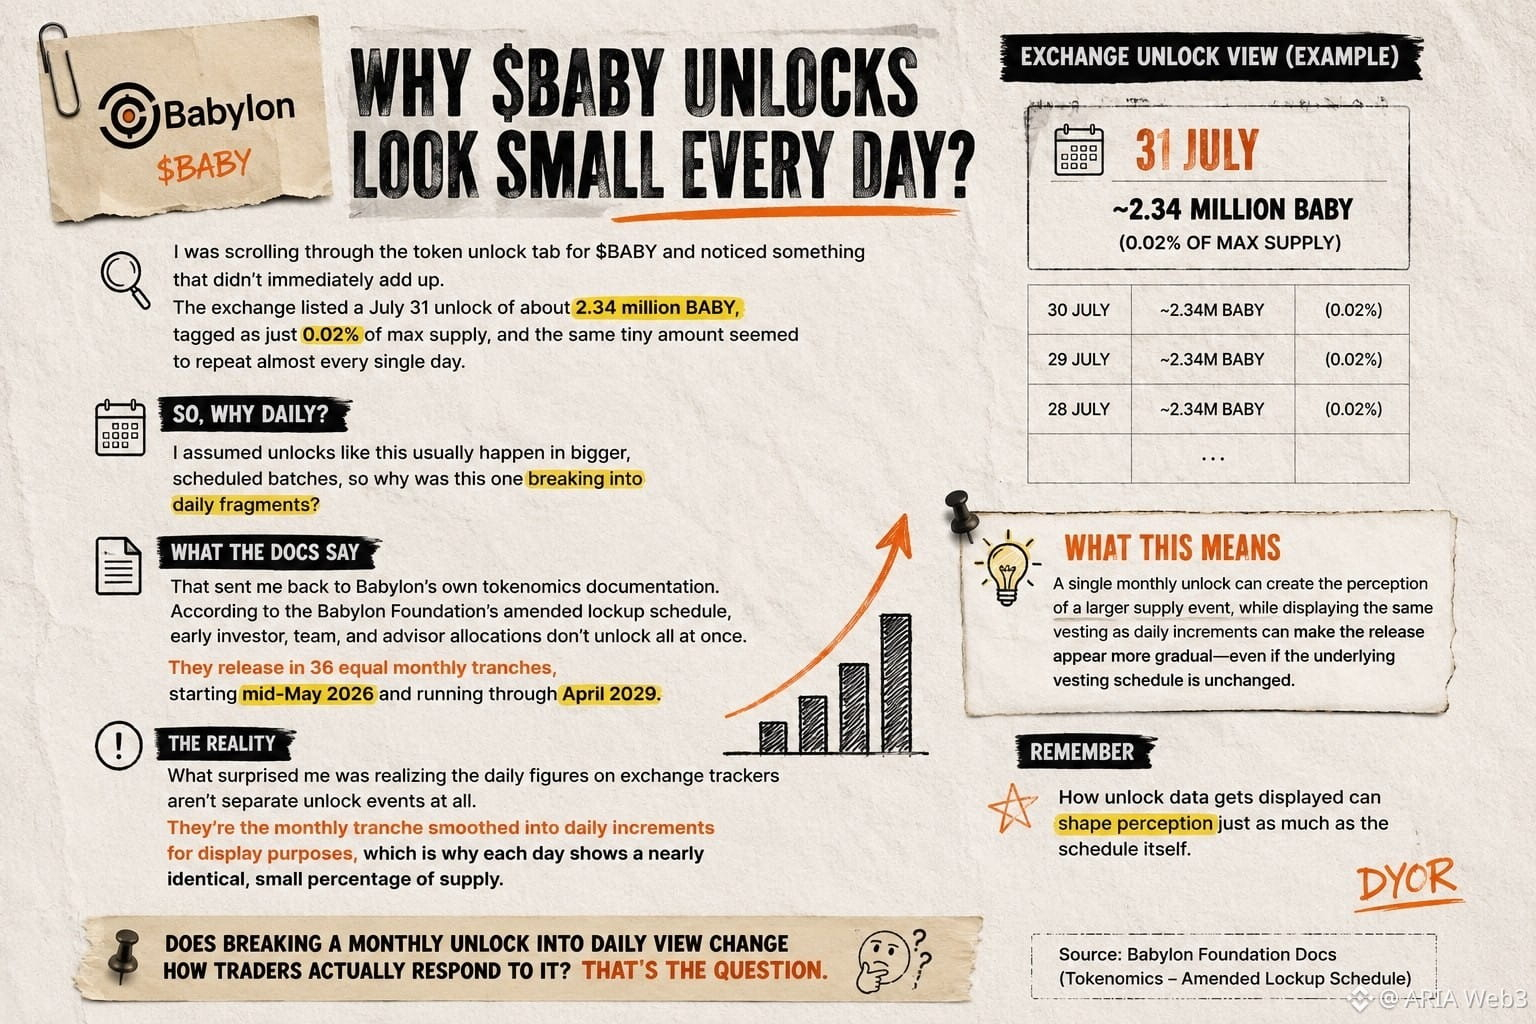
كنت أتصفح تبويب فتح الرصيد (unlock) للرمز BABY ولاحظت شيئًا لم يكن يبدو منطقيًا على الفور. عرضت المنصة فتحًا في 31 يوليو بحوالي 2.34 مليون BABY، مُدرجًا كأنه مجرد 0.02% من الحد الأقصى للمعروض، وبدت نفس الكمية الصغيرة تتكرر تقريبًا كل يوم.
افترضت أن عمليات الإلغاء مثل هذه تحدث عادةً على دفعات أكبر ومجدولة، فكيف كان هذا الاستحقاق يتفكك إلى أجزاء يومية؟
أعادني ذلك إلى وثائق اقتصاديات رموز Babylon نفسها. ووفقًا لجدول الإقفال (lockup) المُعدّل لدى Babylon Foundation، فإن حصص المستثمرين الأوائل والفريق والمستشارين لا تُفتح جميعها مرة واحدة. بل يتم إطلاقها على 36 دفعة شهرية متساوية، تبدأ في منتصف مايو 2026 وتمتد حتى أبريل 2029.
ما فاجأني هو إدراكي أن الأرقام اليومية في مُتتبعات البورصة ليست أحداث فتح منفصلة أصلًا. إنها الشرائح الشهرية نفسها بعد تسويتها إلى زيادات يومية لأغراض العرض، ولهذا يظهر كل يوم بنسبة صغيرة شبه متطابقة من المعروض. وهذه هي المقايضة التي تستحق التعايش معها. يمكن لحائطٍ كبير واحد في نهاية الشهر أن يصدم السوق بزيادة مفاجئة في الإمداد، بينما يؤدي توزيع ذلك بصريًا إلى شرائح يومية إلى جعل عملية الإطلاق تبدو تدريجية، حتى مع أن حسابات الاستحقاق (vesting) الأساسية لم تتغير على الإطلاق.
تذكير بأن طريقة عرض بيانات فتح الرصيد يمكن أن تشكّل الانطباع بقدر ما يشكّله الجدول نفسه. هل يؤدي تقسيم فتح شهري إلى عرض يومي إلى تغيير استجابة المتداولين الفعلية له؟
#baby $BABY @babylonlabs_io
كنت أتصفح تبويب فتح الرصيد (unlock) للرمز BABY ولاحظت شيئًا لم يكن يبدو منطقيًا على الفور. عرضت المنصة فتحًا في 31 يوليو بحوالي 2.34 مليون BABY، مُدرجًا كأنه مجرد 0.02% من الحد الأقصى للمعروض، وبدت نفس الكمية الصغيرة تتكرر تقريبًا كل يوم.
افترضت أن عمليات الإلغاء مثل هذه تحدث عادةً على دفعات أكبر ومجدولة، فكيف كان هذا الاستحقاق يتفكك إلى أجزاء يومية؟
أعادني ذلك إلى وثائق اقتصاديات رموز Babylon نفسها. ووفقًا لجدول الإقفال (lockup) المُعدّل لدى Babylon Foundation، فإن حصص المستثمرين الأوائل والفريق والمستشارين لا تُفتح جميعها مرة واحدة. بل يتم إطلاقها على 36 دفعة شهرية متساوية، تبدأ في منتصف مايو 2026 وتمتد حتى أبريل 2029.
ما فاجأني هو إدراكي أن الأرقام اليومية في مُتتبعات البورصة ليست أحداث فتح منفصلة أصلًا. إنها الشرائح الشهرية نفسها بعد تسويتها إلى زيادات يومية لأغراض العرض، ولهذا يظهر كل يوم بنسبة صغيرة شبه متطابقة من المعروض. وهذه هي المقايضة التي تستحق التعايش معها. يمكن لحائطٍ كبير واحد في نهاية الشهر أن يصدم السوق بزيادة مفاجئة في الإمداد، بينما يؤدي توزيع ذلك بصريًا إلى شرائح يومية إلى جعل عملية الإطلاق تبدو تدريجية، حتى مع أن حسابات الاستحقاق (vesting) الأساسية لم تتغير على الإطلاق.
تذكير بأن طريقة عرض بيانات فتح الرصيد يمكن أن تشكّل الانطباع بقدر ما يشكّله الجدول نفسه. هل يؤدي تقسيم فتح شهري إلى عرض يومي إلى تغيير استجابة المتداولين الفعلية له؟
#baby $BABY @BabylonLabs_io
4
3
69
·
--
صاعد
لقد قرأت كلمة "slashing" في كل منشور من منشورات بابل رأيته، وتخيّلت الشيء نفسه في كل مرة: مُتحقّق يتصرّف بشكل سيّئ، وتقوم بعض القاعدة بأخذ أموالهم.
ظلّت هذه الصورة قائمة حتى حاولت شرح من الذي يفرض ذلك فعليًا.
هل توجد عملية تصويت؟ فترة نزاع؟ شخص يراجع الأدلة؟
بحثت عن تلك العملية، متوقّعًا لجنة.
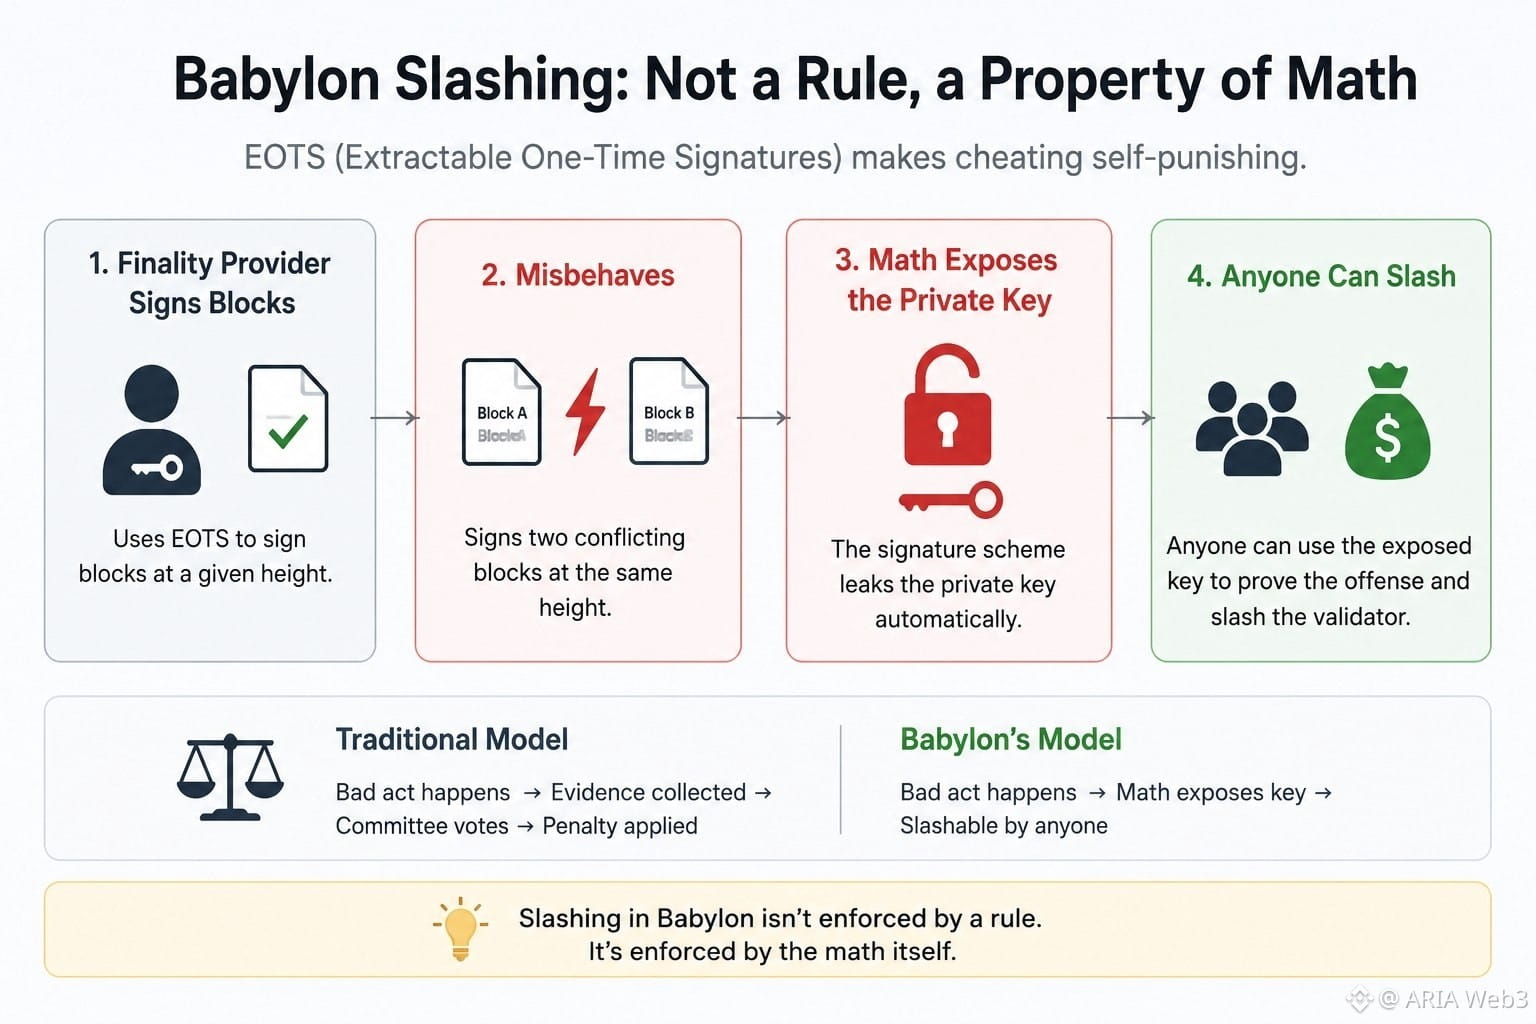
لكن بدلًا من ذلك وجدت شيئًا يُسمّى EOTS — Extractable One-Time Signatures — الطريقة التي يوقّع بها مزوّدو الإنهائية في بابل الكتل.
افترضت أنه مجرد مخطط توقيع أكثر تطوّرًا. ثم قرأت معنى كلمة "extractable".
إذا وقّع مزوّد نهائية كتلتين متعارضتين عند الارتفاع نفسه، فإن رياضيات التوقيع نفسها تُسرّب مفتاحه الخاص. ليس كعقوبة تُطبَّق لاحقًا. بل كتداعٍ مباشر للفعل نفسه.
جلست مع ذلك للحظة. لا يوجد قاضٍ يقرر الإدانة. الغشّ والتعرّض له هما الحدث ذاته. وهذا يختلف عن طريقتي المعتادة في التفكير بشأن الإنفاذ — يحدث فعل سيّئ، ثم تقرر عملية منفصلة العاقبة. هنا، ارتكاب الشيء السيئ هو تسليم المفتاح ليعاقبك بنفسك.
بمجرد أن رأيت ذلك، توقّفت كلمة "slashing" عن الشعور وكأنها قاعدة تفرضها بابل، وبدأت تشبه شيئًا يجعلُه الحساب صحيحًا بذاته.
لا يزال لديّ عدم معرفة بكيفية ثبات ذلك خارج النظرية النقية — أخطاء التنفيذ، وحالات الحافة التي لم يكن أحد قد خطط لها. كون التشفير صحيحًا على الورق ليس هو الشيء نفسه مثل التصرف بشكل صحيح تحت ضغط الشبكة الحقيقي.
لكنني أحب فكرة أن العقاب هنا ليس قرارًا. بل حقيقة تكشف عن نفسها.
#baby $BABY @babylonlabs_io
لقد قرأت كلمة "slashing" في كل منشور من منشورات بابل رأيته، وتخيّلت الشيء نفسه في كل مرة: مُتحقّق يتصرّف بشكل سيّئ، وتقوم بعض القاعدة بأخذ أموالهم.
ظلّت هذه الصورة قائمة حتى حاولت شرح من الذي يفرض ذلك فعليًا.
هل توجد عملية تصويت؟ فترة نزاع؟ شخص يراجع الأدلة؟
بحثت عن تلك العملية، متوقّعًا لجنة.
لكن بدلًا من ذلك وجدت شيئًا يُسمّى EOTS — Extractable One-Time Signatures — الطريقة التي يوقّع بها مزوّدو الإنهائية في بابل الكتل.
افترضت أنه مجرد مخطط توقيع أكثر تطوّرًا. ثم قرأت معنى كلمة "extractable".
إذا وقّع مزوّد نهائية كتلتين متعارضتين عند الارتفاع نفسه، فإن رياضيات التوقيع نفسها تُسرّب مفتاحه الخاص. ليس كعقوبة تُطبَّق لاحقًا. بل كتداعٍ مباشر للفعل نفسه.
جلست مع ذلك للحظة. لا يوجد قاضٍ يقرر الإدانة. الغشّ والتعرّض له هما الحدث ذاته. وهذا يختلف عن طريقتي المعتادة في التفكير بشأن الإنفاذ — يحدث فعل سيّئ، ثم تقرر عملية منفصلة العاقبة. هنا، ارتكاب الشيء السيئ هو تسليم المفتاح ليعاقبك بنفسك.
بمجرد أن رأيت ذلك، توقّفت كلمة "slashing" عن الشعور وكأنها قاعدة تفرضها بابل، وبدأت تشبه شيئًا يجعلُه الحساب صحيحًا بذاته.
لا يزال لديّ عدم معرفة بكيفية ثبات ذلك خارج النظرية النقية — أخطاء التنفيذ، وحالات الحافة التي لم يكن أحد قد خطط لها. كون التشفير صحيحًا على الورق ليس هو الشيء نفسه مثل التصرف بشكل صحيح تحت ضغط الشبكة الحقيقي.
لكنني أحب فكرة أن العقاب هنا ليس قرارًا. بل حقيقة تكشف عن نفسها.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
كلما قرأتُ أكثر في كود بابل هذا الأسبوع، كلما تمسّك في ذهني تفصيل صغير واحد.
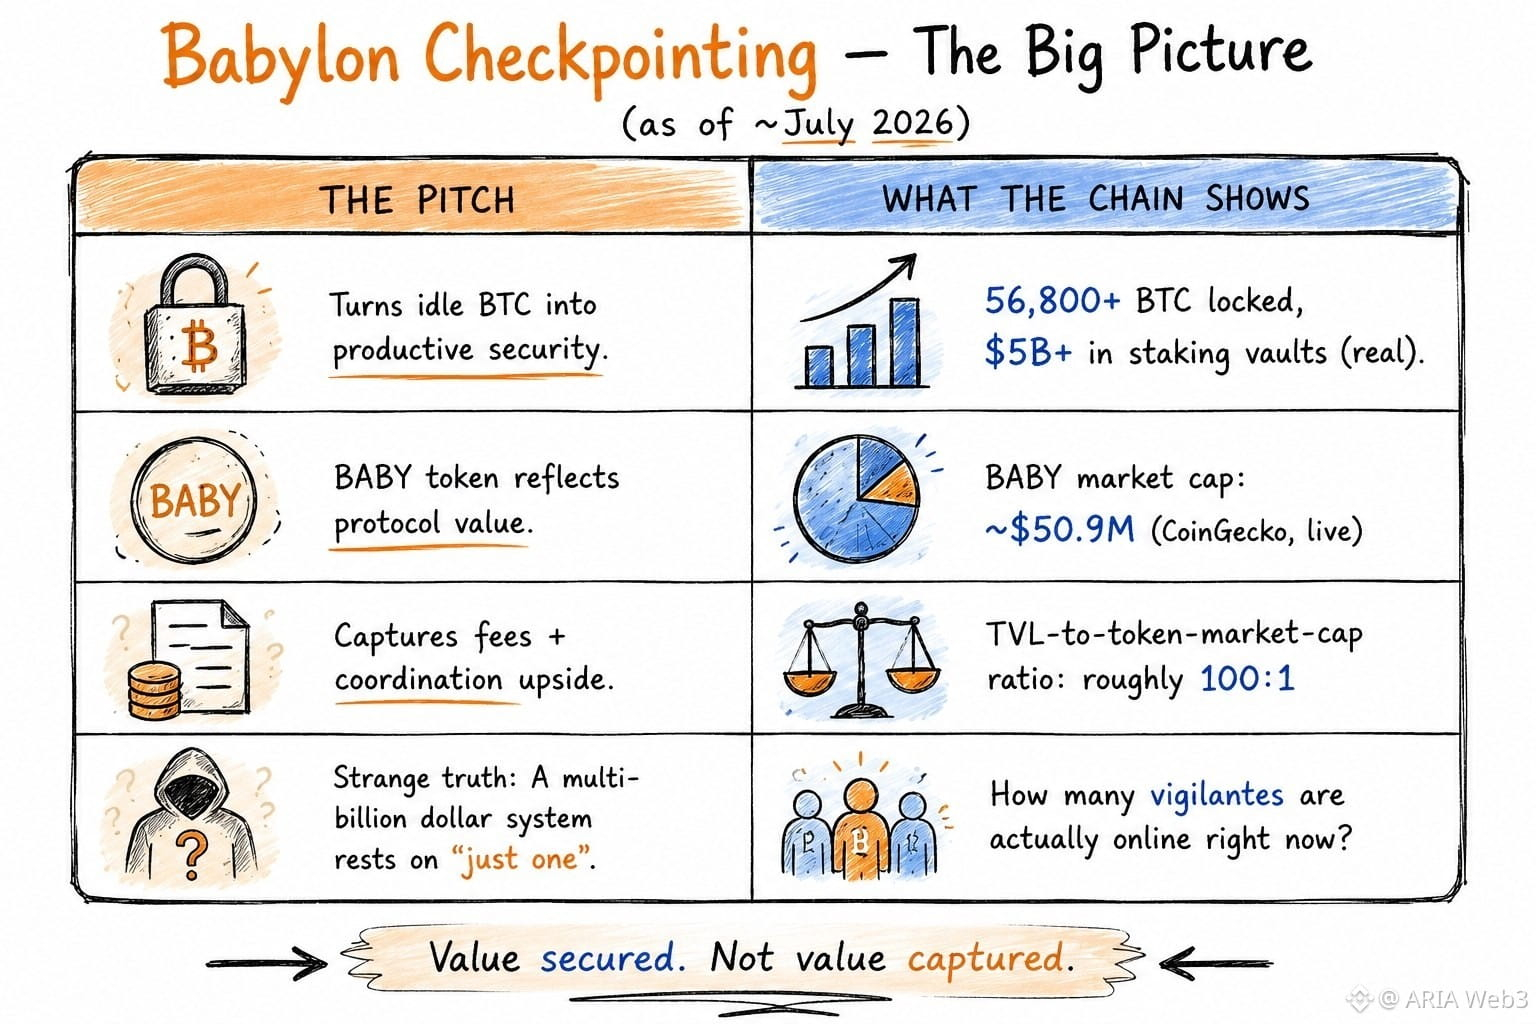
كل نقطة تفتيش يتم إرسالها إلى بيتكوين تخرج في الواقع كمعاملتين منفصلتين، وليس معاملة واحدة. كانت أول فكرة لديّ أنها تكرار، مثل نسخة احتياطية في حال تم إهمال (orphan) شيء ما. لكن اتضح أن الأمر ليس كذلك على الإطلاق. مخرج Bitcoin OP_RETURN لا يحمل سوى 80 بايت، ونقطة تفتيش كاملة لا تناسب تلك المساحة. لذلك تُقسَّم إلى نصفين وتُرسل كمعاملتين، ثم تُجمَّع مرة أخرى بعد تأكيد الاثنين. الأمر بسيط بمجرد أن تعرفه، لكنني لم أرَ أحدًا يذكره من قبل.
ما الذي جعلني أتساءل فعلًا؟ من يرسل هذه الأشياء.
ليس المُدقِّقين، ولا @babylonlabs_io بحد ذاتها، بل أي شخص يريد. يُطلق عليهم اسم "المتربّصين". تقوم بتشغيل البرنامج، وتلتقط نقطة التفتيش، وتدفع رسوم بيتكوين من جيبك الخاص، ثم تُبثّها. لا يوجد ضمان، ولا قائمة سماح، ولا شيء يمنعك من مجرد... التوقف. والنظام برمّته يحتاج فقط إلى وجود واحد من هؤلاء الأشخاص متصلًا بالإنترنت وصادقًا في أي لحظة. ليس أغلبية، بل واحد فقط.
يبدو الأمر غريبًا عندما تعرف أن نظام استثمار/تعهد (staking) بقيمة مليارات الدولارات يستند بهدوء على ذلك. يجعلني أتساءل كم عدد المتربّصين الذين يعملون فعليًا الآن، وما إذا كان معظم الأشخاص الذين يستثمرون عبر بابل يعرفون هذه التفاصيل أصلًا.
$BABY #baby
كلما قرأتُ أكثر في كود بابل هذا الأسبوع، كلما تمسّك في ذهني تفصيل صغير واحد.
كل نقطة تفتيش يتم إرسالها إلى بيتكوين تخرج في الواقع كمعاملتين منفصلتين، وليس معاملة واحدة. كانت أول فكرة لديّ أنها تكرار، مثل نسخة احتياطية في حال تم إهمال (orphan) شيء ما. لكن اتضح أن الأمر ليس كذلك على الإطلاق. مخرج Bitcoin OP_RETURN لا يحمل سوى 80 بايت، ونقطة تفتيش كاملة لا تناسب تلك المساحة. لذلك تُقسَّم إلى نصفين وتُرسل كمعاملتين، ثم تُجمَّع مرة أخرى بعد تأكيد الاثنين. الأمر بسيط بمجرد أن تعرفه، لكنني لم أرَ أحدًا يذكره من قبل.
ما الذي جعلني أتساءل فعلًا؟ من يرسل هذه الأشياء.
ليس المُدقِّقين، ولا @BabylonLabs_io بحد ذاتها، بل أي شخص يريد. يُطلق عليهم اسم "المتربّصين". تقوم بتشغيل البرنامج، وتلتقط نقطة التفتيش، وتدفع رسوم بيتكوين من جيبك الخاص، ثم تُبثّها. لا يوجد ضمان، ولا قائمة سماح، ولا شيء يمنعك من مجرد... التوقف. والنظام برمّته يحتاج فقط إلى وجود واحد من هؤلاء الأشخاص متصلًا بالإنترنت وصادقًا في أي لحظة. ليس أغلبية، بل واحد فقط.
يبدو الأمر غريبًا عندما تعرف أن نظام استثمار/تعهد (staking) بقيمة مليارات الدولارات يستند بهدوء على ذلك. يجعلني أتساءل كم عدد المتربّصين الذين يعملون فعليًا الآن، وما إذا كان معظم الأشخاص الذين يستثمرون عبر بابل يعرفون هذه التفاصيل أصلًا.
$BABY #baby
16
4
87
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف