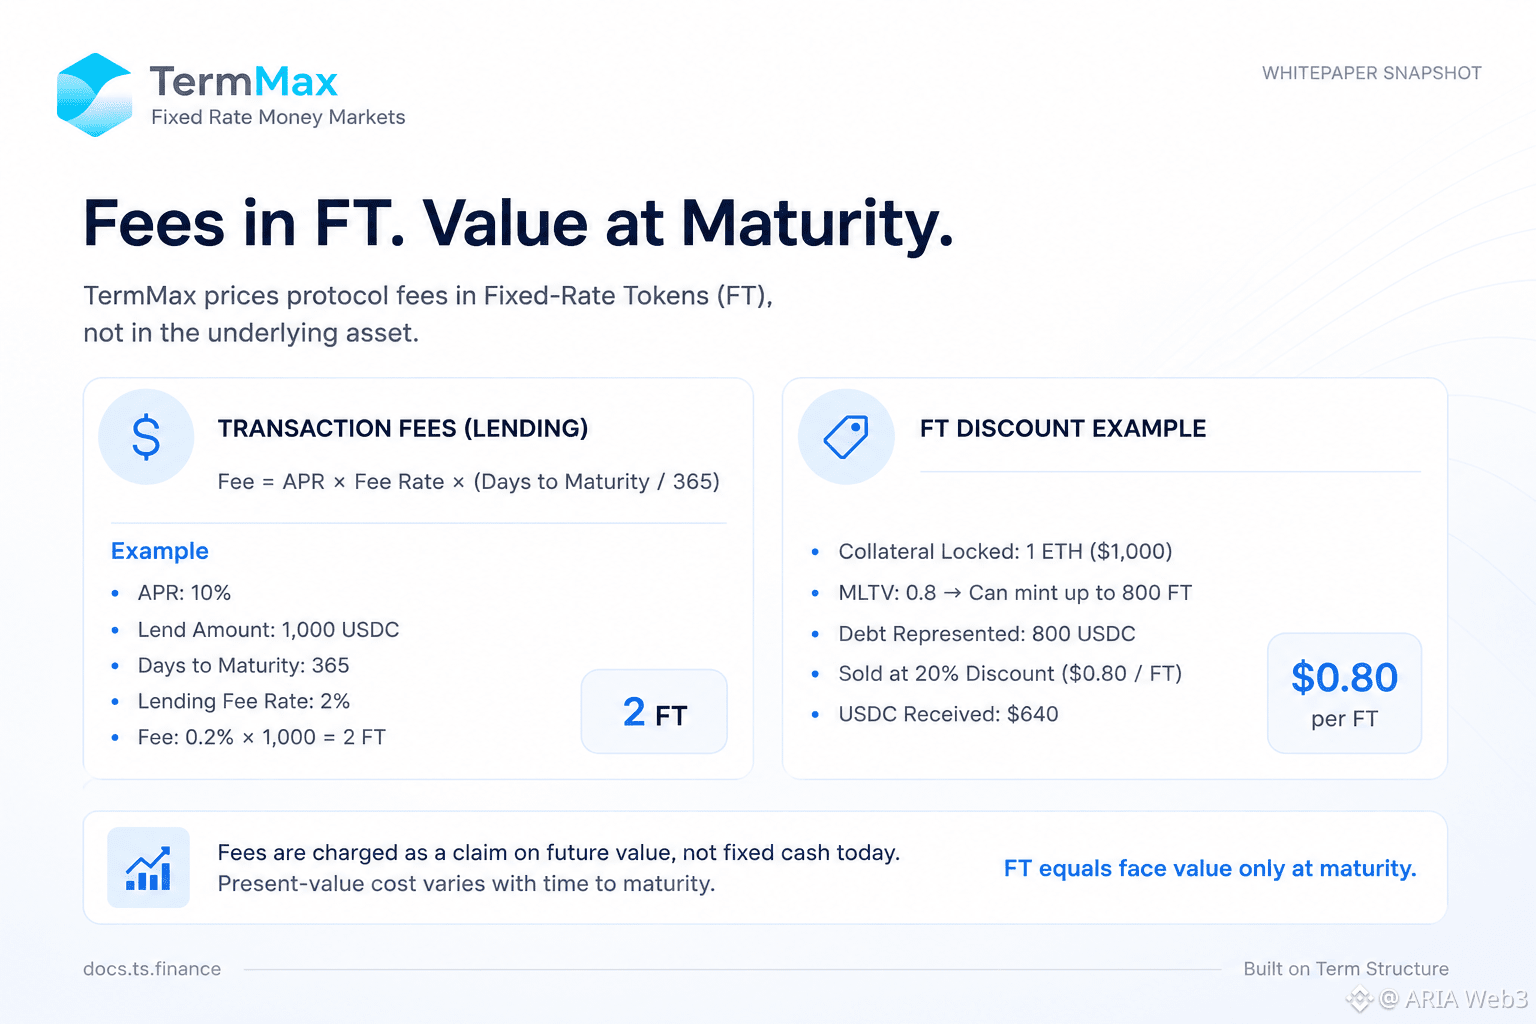
كنت أقرأ صفحة رسوم المعاملات في TermMax على docs.ts.finance. المعادلات بسيطة — APR × معدل الرسوم × (عدد الأيام حتى الاستحقاق/365) — لكن تفصيلًا واحدًا جذب انتباهي: يتم تسوية الرسوم "بوحدة FT"، وليس USDC. مثالهم الخاص: إقراض 1,000 USDC بمعدل فائدة سنوية 10% لمدة 365 يومًا، مع معدل رسوم 2%، يكلف فقط 2 FT.
افترضت أن ذلك مجرد اصطلاح للعرض. بعد مراجعة وثائق توكين التثبيت بمعدل ثابت (Fixed-Rate Tokenization)، تبيّن أنه مقصود أكثر من كونه مجرد عرض. FT هي أداة خصم (discount instrument)، ولا تساوي قيمتها الاسمية إلا عند الاستحقاق. في مثالهم، تُباع 800 FT بخصم 20% (0.80 دولار لكل واحدة) — أي 640 دولارًا، وليس 800 دولار.
عندها أدركت الفكرة: تسعير الرسوم بـ FT يعني فرض مطالبة على القيمة المستقبلية، وليس صرف نقدي ثابت اليوم. عندما يدفع مُقرضان "نفس" رسوم 2% في نقاط مختلفة قبل الاستحقاق، فإن تكاليفهما الحالية (present-value) تكون مختلفة.
يبدو الأمر أقل كونه خللًا، وأكثر كونه مقايضة لربط الرسوم بالوحدة التي يمتلكها المُقرضون بالفعل بدل التحويل عبر USDC في كل مرة. ومع ذلك ما زال غير واضح كيف يتوافق ذلك عندما يبلّغ البروتوكول بإيراد الرسوم الإجمالي في عملة واحدة.
هل يعرف أحد أين موثق ذلك?#termmax @TermMax