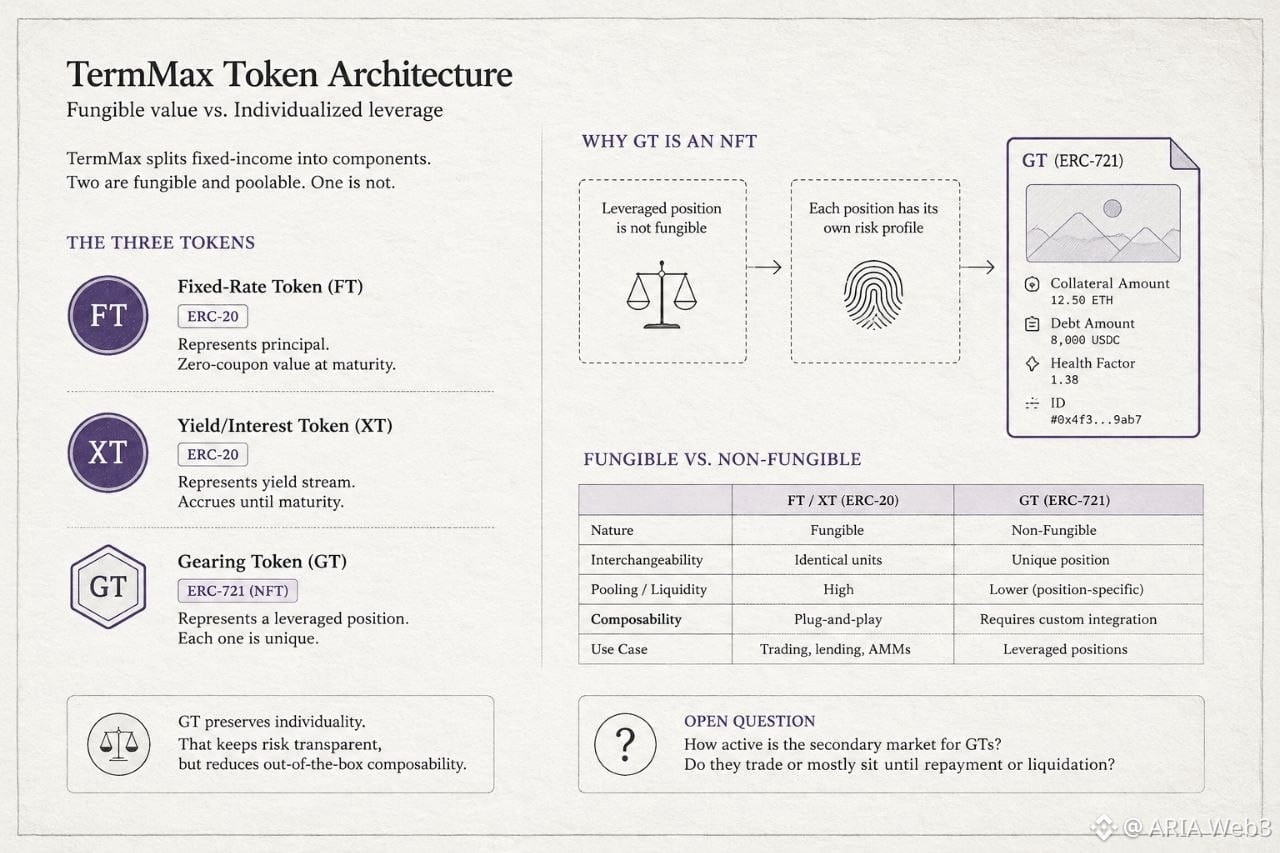
كنت أقرأ وثائق TermMax لفهم كيفية تعاملهم مع المراكز المُرافعة، ولفت انتباهي تفصيل واحد: إن Gearing Token ليس ERC-20 مثل كل شيء آخر في النظام.
افترضت أن جميع الرموز الثلاثة لدى TermMax — FT وXT وGT — ستتبع المعيار نفسه، حيث تتحدث صفحة المقدمة عن "Gearing Token وFixed-rate Token" تقريبًا بشكل متبادل، كأنها مجرد نكهات مختلفة لنفس الأصل القابل للتداول. لكن بعد مراجعة صفحة الوثائق الخاصة بمكوّنات الرمز، لم يكن ذلك الافتراض صحيحًا. كل من FT وXT هما ERC-20، ويمثلان المبلغ الأصلي والفائدة كقيمة قابلة للاستبدال ويمكن تجميعها. أما GT، فهو ERC-721 NFT. كل واحد منها يضم مقدارًا محددًا من الضمان، ودينًا محددًا، وعامل صحته الخاص كبيانات وصفية.
الذي فاجأني هو إدراك السبب. فالمركز المُرافَع ليس حقًا قابلاً للاستبدال حقًا — يمكن أن تحمل GTان بقيمة اسمية متساوية نسب ضمان مختلفة أو مخاطر تصفية مختلفة. إن جعله NFT يحافظ على تلك الخصوصية بدلًا من خلطها في بركة مشتركة. المقابل هو قابلية التراكب (composability). فالرموز القابلة للاستبدال أسهل في دمجها مع بروتوكولات أخرى؛ أما NFTs فتتطلب عمل تكامل أكثر تخصصًا من أي شخص يبني فوق TermMax.
ومع ذلك، لست متأكدًا بعد كيف يؤثر ذلك على سيولة السوق الثانوية لمراكز GT نفسها. هل سبق أن نظر أحد فيما إذا كانت GTs تُتداول بنشاط، أم أنها غالبًا تبقى حتى السداد أو التصفية؟ @TermMax #termmax