

币圈小贝贝
145 منشورات
 LIVE
币圈小贝贝
إبلاغ
حظر المُستخدم
11 تتابع
1.7K+ المتابعون
950 إعجاب
منشورات
الكل
Live
·
--
#bitmine以太坊持仓突破600万枚
تراقب السّوق شركة BitMine لمعرفة كم ETH اشترت هذا الأسبوع.. لكن ما يستحق النظر فعلًا هو أن خطّها الذي رسمته لنفسها لم يتبقّ عليه سوى أسابيع قليلة..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
حتى يوم الأحد من هذا الأسبوع، وصلت حيازات شركة الخزانة الخاصة بالإيثريوم (Ethereum treasury) إلى 6,001,302 عملة، أي 4.9% من إجمالي المعروض البالغ 122.01 مليون وحدة.. ووفقًا لسرعة الشراء المتوسطة خلال آخر 12 أسبوعًا (من 13 يوليو إلى 28 سبتمبر) بحوالي 21,600 عملة أسبوعيًا، فإن الفجوة لم يتبقَّ منها سوى حوالي 103,700 عملة—أقل من 5 أسابيع لملئها. وبمعيار متفائل، يمكن أن تصل إلى 5% في أوائل نوفمبر..
غالبية الناس يرون «شركة أخرى تشتري عملات»، أو ببساطة يعتبرون ذلك إشارة صعودية لِـ ETH.. لكن بمجرد أن يَصدُر خطًّا من جهة ما، تتغيّر طبيعته: قبل الوصول إلى الخط يكون المشترين هم الذين يقفون خلف الطلب، أما بعد الوصول إلى الخط فيجب أن تبدأ الشركة في التفكير في كيفية ألا تكبر أكثر..
هي تقول ذلك بوضوح شديد.. في شهر مايو من هذا العام أبطأت عمليات الشراء عمدًا؛ كانت تقول في الأصل إن الوصول إلى 5% لن يكون إلا بنهاية 2026، لكنها قدّمته لأكثر من نصف سنة.. وبعد الوصول إلى الخط، سيكون هدفها ألا تقوم بتعويض/استكمال المشتريات، بل بيع جزء من ETH الذي تحصل عليه من مكافآت الرهان (staking)، بهدف إبقاء نسبة حيازاتها قرب 5%..
هذا هو الجزء الذي يستحق التركيز عليه فعلًا.. ليست مجرد قوقعة تمتص السيولة؛ فتركيب إيراداتها أصبح منفصلًا عن سعر العملة—خلال الربع السابق، من إجمالي إيرادات 45.70 مليون دولار، جاء 98% منها من الرهن والتحقق.. وبعبارة أخرى، تحصل على دخل مقابل عملها في خدمة الشبكة، وليس لأن السعر يرتفع.. وبالمناسبة، منصة الرهن المؤسسي التي تُشغّلها، حجم الإيداع/الحفظ للعملاء الخارجيين تجاوز 2 مليار دولار..
لذلك فإن المنطق الأساسي ليس «تدفّق الأموال إلى ETH»، بل «تحوّل الميزانية العمومية لشركة مُدرجة إلى جزء من إمداد سلسلة بلوكتشين بعينها».. لقد بدأت تتصرف مثل بنك مركزي صغير: تحدد هدف حصتها، وتتحكم في الزيادة في الكمية، كما أنها تقوم بحفظ الأصول والرهان نيابةً عن الآخرين..
وماذا سيحدث بعد الوصول إلى الخط؟ تقول إنها ستناقش الأمر مرة أخرى في 2027.. وما ينبغي مراقبته حقًا ليس رقم 5% نفسه—فهو رقم تحدده هي ويمكن تغييره في أي وقت.. بل هي الصفقة الأولى التي ستبيع فيها مكافآت الرهان: في تلك اللحظة، سيقلّ في السوق مشترٍ طويل الأجل في نفس الوقت، وسيظهر بدلًا منه أمر بيع ثابت..
الانعكاس هنا.. إذا لم يستمر اتساع استخدام ETH، فلا سبب لأن تزيد من المشتريات؛ والعكس صحيح: إذا بدأت ببيع المكافآت، فهذا يعني أن هدفها تغيّر من «الحصول على المزيد» إلى «حماية موقعها».. هاتان الحالتان، التسعير الذي يقدمه السوق لكل واحدة مختلف تمامًا..
#bitmine以太坊持仓突破600万枚
تراقب السّوق شركة BitMine لمعرفة كم ETH اشترت هذا الأسبوع.. لكن ما يستحق النظر فعلًا هو أن خطّها الذي رسمته لنفسها لم يتبقّ عليه سوى أسابيع قليلة..
📊 了解最新交易计划
حتى يوم الأحد من هذا الأسبوع، وصلت حيازات شركة الخزانة الخاصة بالإيثريوم (Ethereum treasury) إلى 6,001,302 عملة، أي 4.9% من إجمالي المعروض البالغ 122.01 مليون وحدة.. ووفقًا لسرعة الشراء المتوسطة خلال آخر 12 أسبوعًا (من 13 يوليو إلى 28 سبتمبر) بحوالي 21,600 عملة أسبوعيًا، فإن الفجوة لم يتبقَّ منها سوى حوالي 103,700 عملة—أقل من 5 أسابيع لملئها. وبمعيار متفائل، يمكن أن تصل إلى 5% في أوائل نوفمبر..
غالبية الناس يرون «شركة أخرى تشتري عملات»، أو ببساطة يعتبرون ذلك إشارة صعودية لِـ ETH.. لكن بمجرد أن يَصدُر خطًّا من جهة ما، تتغيّر طبيعته: قبل الوصول إلى الخط يكون المشترين هم الذين يقفون خلف الطلب، أما بعد الوصول إلى الخط فيجب أن تبدأ الشركة في التفكير في كيفية ألا تكبر أكثر..
هي تقول ذلك بوضوح شديد.. في شهر مايو من هذا العام أبطأت عمليات الشراء عمدًا؛ كانت تقول في الأصل إن الوصول إلى 5% لن يكون إلا بنهاية 2026، لكنها قدّمته لأكثر من نصف سنة.. وبعد الوصول إلى الخط، سيكون هدفها ألا تقوم بتعويض/استكمال المشتريات، بل بيع جزء من ETH الذي تحصل عليه من مكافآت الرهان (staking)، بهدف إبقاء نسبة حيازاتها قرب 5%..
هذا هو الجزء الذي يستحق التركيز عليه فعلًا.. ليست مجرد قوقعة تمتص السيولة؛ فتركيب إيراداتها أصبح منفصلًا عن سعر العملة—خلال الربع السابق، من إجمالي إيرادات 45.70 مليون دولار، جاء 98% منها من الرهن والتحقق.. وبعبارة أخرى، تحصل على دخل مقابل عملها في خدمة الشبكة، وليس لأن السعر يرتفع.. وبالمناسبة، منصة الرهن المؤسسي التي تُشغّلها، حجم الإيداع/الحفظ للعملاء الخارجيين تجاوز 2 مليار دولار..
لذلك فإن المنطق الأساسي ليس «تدفّق الأموال إلى ETH»، بل «تحوّل الميزانية العمومية لشركة مُدرجة إلى جزء من إمداد سلسلة بلوكتشين بعينها».. لقد بدأت تتصرف مثل بنك مركزي صغير: تحدد هدف حصتها، وتتحكم في الزيادة في الكمية، كما أنها تقوم بحفظ الأصول والرهان نيابةً عن الآخرين..
وماذا سيحدث بعد الوصول إلى الخط؟ تقول إنها ستناقش الأمر مرة أخرى في 2027.. وما ينبغي مراقبته حقًا ليس رقم 5% نفسه—فهو رقم تحدده هي ويمكن تغييره في أي وقت.. بل هي الصفقة الأولى التي ستبيع فيها مكافآت الرهان: في تلك اللحظة، سيقلّ في السوق مشترٍ طويل الأجل في نفس الوقت، وسيظهر بدلًا منه أمر بيع ثابت..
الانعكاس هنا.. إذا لم يستمر اتساع استخدام ETH، فلا سبب لأن تزيد من المشتريات؛ والعكس صحيح: إذا بدأت ببيع المكافآت، فهذا يعني أن هدفها تغيّر من «الحصول على المزيد» إلى «حماية موقعها».. هاتان الحالتان، التسعير الذي يقدمه السوق لكل واحدة مختلف تمامًا..
198
·
--
الجميع يصرخون: “موسم العملات المقلدة قادم!”.. لكني أريد أن أتحدث أكثر عن مصدر هذه أحجام التداول الأخيرة التي ظهرت فجأة..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
هناك بيانات تبدو لافتة حقًا.. وفقًا لإحصاءات جهة تتابع بيانات البلوكشين، تضاعف حجم التداول الفوري للعملات المقلدة ليصل إلى نحو 4 أضعاف حجم تداول البيتكوين، وهو أعلى مستوى منذ سبتمبر 2025..
وفي الوقت نفسه، ارتفع مؤشر موسم العملات المقلدة من 33% قبل شهر، و50% قبل أسبوع، إلى 62% حاليًا.. وحتى أواخر سبتمبر، تشير الإحصاءات إلى أن 87% من العملات المقلدة تقع فوق متوسطها المتحرك لمدة 200 يوم، وخلال الأيام السبعة الماضية حققت أكثر من سبعين بالمئة منها أداءً يتفوق على البيتكوين/الـ”بيغ باك”..
عند رؤية هذه الأرقام، ستكون أول ردة فعل بالتأكيد أن الأموال بدأت أخيرًا تتحرك دورانيًا.. بما أن البيتكوين عالق قرب 84 ألف، فالأموال تذهب للبحث عن مخارج ذات مرونة أعلى، وقد تكرر هذا السيناريو عدة مرات خلال العامين الماضيين..
لكن المشكلة هنا.. البنية هذه المرة ليست كما تعوّدنا..
ما يستحق النظر فعلًا هو ذلك “الشيء غير المتحرك”: الفائدة المفتوحة للعقود الدائمة للعملات المقلدة.. خلال الشهر الماضي كانت تقريبًا دون ارتفاع.. أما في تلك المرتين اللتين بلغ فيهما السعر القمة—فبراير 2021 وديسمبر 2024—فكان الرافعة المالية هي التي تتراكم أولًا، ثم يأتي انهيار السعر بعد ذلك.. بمعنى أن هذه الجولة من زيادة أحجام التداول الفورية تحدث، بينما الرافعة المالية لا تتحرك.
والأكثر إثارة للاهتمام هو الطرف الآخر.. حجم إيداع العملات المقلدة في البورصات أيضًا يرتفع بوضوح.. عادةً يعتبر الجميع الإيداع إشارة للاستعداد للبيع؛ فحين ينقل المستخدمون العملات من محافظهم إلى المنصات، غالبًا يكون ذلك من أجل تبديلها نقدًا أو استبدالها بعملات مستقرة..
لذلك يصبح الأمر مثيرًا للتأمل قليلًا.. فمع تضخم حجم التداول، توجد قراءتان.. الأولى “صحية”: الأموال تتحول من البيتكوين إلى عملات أصغر، ولا أحد يضيف رافعة مالية—وهذا ينتمي إلى تدوير بطيء على نمط “الثيران البطيئة”.. والثانية: أن تضخم الحجم نفسه ما هو إلا تفريغ “كميات/شحنات” (توزيع البضائع)، وأن يد الاستلام الحالية لم تضف رافعة مالية بعد.. وسيكون عندها فقط أن يبدأ الجميع بالرافعة المالية، وتكون القصة قد وصلت فعليًا لختامها الحقيقي.
الأهم الذي يجب مراقبته هو: متى ستلحق الفائدة المفتوحة بنفسها.. طالما أنها ما زالت تضغط للأسفل، فهذه الجولة من التدوير ما زالت لديها مجال.. أما عندما تبدأ الرافعة المالية بالتراكم بسرعة، فهذه هي إشارة الخطر التي ينبغي الانتباه لها.
وبالمناسبة، هناك نقطة تاريخية: عندما يصل حجم تداول العملات المقلدة نسبيًا إلى هذا الارتفاع مقابل البيتكوين، غالبًا ما يتزامن ذلك أيضًا مع قمم البيتكوين على أساس مرحلي.. لذا لا تنسَ أن تلقي نظرة على “الذي ما زال عالقًا عند 84 ألف”..
الجميع يصرخون: “موسم العملات المقلدة قادم!”.. لكني أريد أن أتحدث أكثر عن مصدر هذه أحجام التداول الأخيرة التي ظهرت فجأة..
🔄 进群聊仓位
هناك بيانات تبدو لافتة حقًا.. وفقًا لإحصاءات جهة تتابع بيانات البلوكشين، تضاعف حجم التداول الفوري للعملات المقلدة ليصل إلى نحو 4 أضعاف حجم تداول البيتكوين، وهو أعلى مستوى منذ سبتمبر 2025..
وفي الوقت نفسه، ارتفع مؤشر موسم العملات المقلدة من 33% قبل شهر، و50% قبل أسبوع، إلى 62% حاليًا.. وحتى أواخر سبتمبر، تشير الإحصاءات إلى أن 87% من العملات المقلدة تقع فوق متوسطها المتحرك لمدة 200 يوم، وخلال الأيام السبعة الماضية حققت أكثر من سبعين بالمئة منها أداءً يتفوق على البيتكوين/الـ”بيغ باك”..
عند رؤية هذه الأرقام، ستكون أول ردة فعل بالتأكيد أن الأموال بدأت أخيرًا تتحرك دورانيًا.. بما أن البيتكوين عالق قرب 84 ألف، فالأموال تذهب للبحث عن مخارج ذات مرونة أعلى، وقد تكرر هذا السيناريو عدة مرات خلال العامين الماضيين..
لكن المشكلة هنا.. البنية هذه المرة ليست كما تعوّدنا..
ما يستحق النظر فعلًا هو ذلك “الشيء غير المتحرك”: الفائدة المفتوحة للعقود الدائمة للعملات المقلدة.. خلال الشهر الماضي كانت تقريبًا دون ارتفاع.. أما في تلك المرتين اللتين بلغ فيهما السعر القمة—فبراير 2021 وديسمبر 2024—فكان الرافعة المالية هي التي تتراكم أولًا، ثم يأتي انهيار السعر بعد ذلك.. بمعنى أن هذه الجولة من زيادة أحجام التداول الفورية تحدث، بينما الرافعة المالية لا تتحرك.
والأكثر إثارة للاهتمام هو الطرف الآخر.. حجم إيداع العملات المقلدة في البورصات أيضًا يرتفع بوضوح.. عادةً يعتبر الجميع الإيداع إشارة للاستعداد للبيع؛ فحين ينقل المستخدمون العملات من محافظهم إلى المنصات، غالبًا يكون ذلك من أجل تبديلها نقدًا أو استبدالها بعملات مستقرة..
لذلك يصبح الأمر مثيرًا للتأمل قليلًا.. فمع تضخم حجم التداول، توجد قراءتان.. الأولى “صحية”: الأموال تتحول من البيتكوين إلى عملات أصغر، ولا أحد يضيف رافعة مالية—وهذا ينتمي إلى تدوير بطيء على نمط “الثيران البطيئة”.. والثانية: أن تضخم الحجم نفسه ما هو إلا تفريغ “كميات/شحنات” (توزيع البضائع)، وأن يد الاستلام الحالية لم تضف رافعة مالية بعد.. وسيكون عندها فقط أن يبدأ الجميع بالرافعة المالية، وتكون القصة قد وصلت فعليًا لختامها الحقيقي.
الأهم الذي يجب مراقبته هو: متى ستلحق الفائدة المفتوحة بنفسها.. طالما أنها ما زالت تضغط للأسفل، فهذه الجولة من التدوير ما زالت لديها مجال.. أما عندما تبدأ الرافعة المالية بالتراكم بسرعة، فهذه هي إشارة الخطر التي ينبغي الانتباه لها.
وبالمناسبة، هناك نقطة تاريخية: عندما يصل حجم تداول العملات المقلدة نسبيًا إلى هذا الارتفاع مقابل البيتكوين، غالبًا ما يتزامن ذلك أيضًا مع قمم البيتكوين على أساس مرحلي.. لذا لا تنسَ أن تلقي نظرة على “الذي ما زال عالقًا عند 84 ألف”..
177
·
--
يبدو الأمر كأنه شيء صغير عند النظر إليه بمفرده، لكن عند إدخاله ضمن سلسلة أكبر يصبح أكثر إثارة للاهتمام..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
خبر لا علاقة له تقريبًا بسعر العملة.. أكبر شركة سمسرة متنقلة في كوريا، لديها في حدود 9 ملايين حسابات تداول أسهم تقريبًا، وتتعاون مع جهة أمريكية تقوم بتسييل/ترميز الأسهم بهدف تحويل الأسهم المدرجة في كوريا إلى رموز وبيعها للمستثمرين في الخارج.. تم تحديد نافذة الهدف في النصف الأول من عام 2027..
يرى معظم الناس أنها مجرد شركة سمسرة أخرى تحاول ركوب موجة “ترميز الأصول”.. لكن ما يستحق الاهتمام حقًا ليس إن كانت تتسلّق هذا الاتجاه، بل ما ستبيعه هذه المرة: “أسهم دولة أخرى”..
هنا تبدأ الأمور لتصبح أكثر إثارة للتأمل.. في مسار الترميز، كانت المحطات السابقة كلها أشياء تخصّهم: العملات المستقرة، صناديق الاستثمار النقدي، السندات الحكومية، الضمانات.. وعندما تصل إلى محطة الأسهم، فإنها للمرة الأولى تلمس شيئًا يتحكم به الآخرون—أوراق مالية مدرجة في دولة ما..
والأكثر إثارة هو طريقة تركيبها.. الجهة التقنية تتولىها الشركة الأمريكية التي تقوم بالترميز، وفي نموذج الحفظ (الـ托管)، وراء كل رمز ضمانٌ حقيقي للأسهم بنسبة 1:1، وتتبع أرباح الأسهم وحق التصويت بالكامل.. أما الجزء التجاري فتكلف به شركة أمريكية سمسرة أخرى لتقديم قنوات التوزيع.. وباختصار: سمسرة كورية، وشركة أمريكية تبني البنية، وشركة أمريكية تدير القناة—يجمعون معًا طريقًا لم يكن موجودًا من قبل..
وهذا ما يجعل الأمور مختلفة الآن.. فالمستثمرون في الولايات المتحدة الراغبون في شراء الأسهم الكورية لديهم خياران: إما فتح حساب دولي، أو شراء تلك الفئات القليلة المتاحة من صناديق الاستثمار المتداولة (ETFs) الكورية فقط.. بمجرد نجاح تشغيل هذا الطريق، لن يتحدد نطاق التداول بعد الآن بـ “من لديه ترخيص في أي سوق”، بل بـ “من سبق وبنى القناة”..
لكن المشكلة جاءت.. نقطة التعثر الحقيقية ليست التكنولوجيا، بل ترخيص إصدار الأوراق المالية عبر الحدود والقيود على انتقال رأس المال.. تحويل الأسهم إلى رموز أمر، لكن جعلها متداولة قانونيًا في يد مستثمرين من دولة أخرى أمر آخر.. والأهم أن هذا ليس حالة فردية؛ فهناك مجموعات كبيرة في اليابان، ومديري أصول كبار في كوريا، كلها تبحث في الاتجاه نفسه تقريبًا في نفس الفترة.. تحرك ثلاث جهات معًا يعني أن هذا ليس مجرد نزوة من طرف واحد في وقتها..
لذلك ما يستحق المتابعة ليس ما إذا كانت أي سهم كوري تحديدًا قد ارتفع.. بل هل سيتم “إعادة تسعير” مسألة “شراء الأسهم عبر الحدود” نفسها.. إذا فُتح ذلك النافذة في 2027 فعلًا، فلن تكون رسوم المرور محصلة من بورصة التداول فقط، بل من الوسطاء الذين يمسكون في الوقت نفسه بالحفظ، وبضمان 1:1، وبقنوات التوزيع..
بمجرد أن تبدأ هذه الطريق بالحصول على حجم تداول، لن تكون الجملة الأولى التي ينبغي سؤالها “أي عملة ستستفيد”.. بل: هل ستُجبر شركات السمسرة في الدول الأخرى على قبول حزمة “رفوف” على السلسلة (سحاب/منصة على البلوكشين) تخص الآخرين، تمامًا كما اضطروا حينها لتقبل نظام بيانات/تداول شبيه بما يقدمه الآخرون..
يبدو الأمر كأنه شيء صغير عند النظر إليه بمفرده، لكن عند إدخاله ضمن سلسلة أكبر يصبح أكثر إثارة للاهتمام..
💰 进群看我盯的点
خبر لا علاقة له تقريبًا بسعر العملة.. أكبر شركة سمسرة متنقلة في كوريا، لديها في حدود 9 ملايين حسابات تداول أسهم تقريبًا، وتتعاون مع جهة أمريكية تقوم بتسييل/ترميز الأسهم بهدف تحويل الأسهم المدرجة في كوريا إلى رموز وبيعها للمستثمرين في الخارج.. تم تحديد نافذة الهدف في النصف الأول من عام 2027..
يرى معظم الناس أنها مجرد شركة سمسرة أخرى تحاول ركوب موجة “ترميز الأصول”.. لكن ما يستحق الاهتمام حقًا ليس إن كانت تتسلّق هذا الاتجاه، بل ما ستبيعه هذه المرة: “أسهم دولة أخرى”..
هنا تبدأ الأمور لتصبح أكثر إثارة للتأمل.. في مسار الترميز، كانت المحطات السابقة كلها أشياء تخصّهم: العملات المستقرة، صناديق الاستثمار النقدي، السندات الحكومية، الضمانات.. وعندما تصل إلى محطة الأسهم، فإنها للمرة الأولى تلمس شيئًا يتحكم به الآخرون—أوراق مالية مدرجة في دولة ما..
والأكثر إثارة هو طريقة تركيبها.. الجهة التقنية تتولىها الشركة الأمريكية التي تقوم بالترميز، وفي نموذج الحفظ (الـ托管)، وراء كل رمز ضمانٌ حقيقي للأسهم بنسبة 1:1، وتتبع أرباح الأسهم وحق التصويت بالكامل.. أما الجزء التجاري فتكلف به شركة أمريكية سمسرة أخرى لتقديم قنوات التوزيع.. وباختصار: سمسرة كورية، وشركة أمريكية تبني البنية، وشركة أمريكية تدير القناة—يجمعون معًا طريقًا لم يكن موجودًا من قبل..
وهذا ما يجعل الأمور مختلفة الآن.. فالمستثمرون في الولايات المتحدة الراغبون في شراء الأسهم الكورية لديهم خياران: إما فتح حساب دولي، أو شراء تلك الفئات القليلة المتاحة من صناديق الاستثمار المتداولة (ETFs) الكورية فقط.. بمجرد نجاح تشغيل هذا الطريق، لن يتحدد نطاق التداول بعد الآن بـ “من لديه ترخيص في أي سوق”، بل بـ “من سبق وبنى القناة”..
لكن المشكلة جاءت.. نقطة التعثر الحقيقية ليست التكنولوجيا، بل ترخيص إصدار الأوراق المالية عبر الحدود والقيود على انتقال رأس المال.. تحويل الأسهم إلى رموز أمر، لكن جعلها متداولة قانونيًا في يد مستثمرين من دولة أخرى أمر آخر.. والأهم أن هذا ليس حالة فردية؛ فهناك مجموعات كبيرة في اليابان، ومديري أصول كبار في كوريا، كلها تبحث في الاتجاه نفسه تقريبًا في نفس الفترة.. تحرك ثلاث جهات معًا يعني أن هذا ليس مجرد نزوة من طرف واحد في وقتها..
لذلك ما يستحق المتابعة ليس ما إذا كانت أي سهم كوري تحديدًا قد ارتفع.. بل هل سيتم “إعادة تسعير” مسألة “شراء الأسهم عبر الحدود” نفسها.. إذا فُتح ذلك النافذة في 2027 فعلًا، فلن تكون رسوم المرور محصلة من بورصة التداول فقط، بل من الوسطاء الذين يمسكون في الوقت نفسه بالحفظ، وبضمان 1:1، وبقنوات التوزيع..
بمجرد أن تبدأ هذه الطريق بالحصول على حجم تداول، لن تكون الجملة الأولى التي ينبغي سؤالها “أي عملة ستستفيد”.. بل: هل ستُجبر شركات السمسرة في الدول الأخرى على قبول حزمة “رفوف” على السلسلة (سحاب/منصة على البلوكشين) تخص الآخرين، تمامًا كما اضطروا حينها لتقبل نظام بيانات/تداول شبيه بما يقدمه الآخرون..
1.4k
·
--
#anthropic招股书或估值超2万亿美元
شركة لم تُطرح بعد في البورصة، تزعم أنها ستنفق 5180 مليار دولار لبناء قدرات حوسبة.. لكن في السوق الشيء الوحيد الذي يسبقها بتسعيرها، تقريبًا لم يتحرك يوم الثلاثاء تقريبًا.. هذا أمر مثير للاهتمام قليلاً..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
يرى معظم الناس أن الذكاء الاصطناعي سيظل مُكلفًا ويستهلك أموالاً. شركة كانت قد حققت خسارة العام الماضي قدرها 420 مليارًا وتستعد للاكتتاب، حيث يتم تسعير قيمتها إلى تريليونين.. لكن الشيء الذي يستحق النظر إليه ليس كم تنفق، بل من الذي يعطيها تسعيرًا مسبقًا، وما السعر الذي أعلنه..
في نشرة الاكتتاب الخاصة بـ Anthropic، مكتوب أنها خلال السنوات المقبلة ستنفق 5180 مليار دولار على السحابة وقدرات الحوسبة، مستندة إلى أن الذكاء الاصطناعي سيُغيّر الاقتصاد بشكل أكثر شمولاً من التصنيع والطاقة.. وفي المقابل، كانت خسارتها الصافية في 2025 تبلغ 420 مليارًا، فيما ارتفعت الإيرادات 12 مرة لتصل إلى قرابة 46 مليارًا، لكن قرابة ربعها جاء من عميلين فقط، وكثير من كبار العملاء لم يوقعوا عقودًا طويلة الأجل بعد..
وبمنطق «العيون القديمة» فهذا جنون سوق أولية نموذجي: أموال كثيرة لا تبدو وكأنها تُعامل كعمل تجاري، وقصة ضخمة لا تحتاج إلى أرباح.. والأكثر إثارة للاهتمام هو الطرف الآخر: اثنتا عشرة بورصة أطلقت لها عقودًا دائمة قبل إدراجها، ما يتيح للمتداولين تسعير قيمتها مباشرة قبل IPO.. سعر يوم الثلاثاء كان 1998، ولم ينخفض خلال 24 ساعة إلا بنسبة 2%، أي أقل بنحو 10% من أعلى مستوى في 9 سبتمبر..
وهنا يصبح الأمر أكثر إثارة للتأمل.. من جهة هناك نفقات رأسمالية بـ5180 مليار وتخيلات بتقييم يبلغ تريليونين، ومن جهة أخرى يوجد هذا الأنبوب المخصص لتسعيرها، هادئًا كأن شيئًا لم يحدث.. إجمالي الفتحات المفتوحة غير المصفاة عبر جميع البورصات لا يتجاوز مئة مليون دولار تقريبًا، بينما تتحرك الفتحات المفتوحة الدائمة لـ BTC و ETH عادةً بمبالغ تصل إلى عشرات المليارات..
والأكثر هدوءًا هو طبيعة هذه العقود.. فهي لا تمنحك أي حقوق ملكية؛ بل هي منتجات مركبة مُسواة نقدًا، تتبع فقط مسار التقييم.. وباختصار، هي مثل مرآة تعكس كم يصدّق السوق رقم «تريليونين».. والنتيجة التي تعطيها المرآة الآن هي أن الإجماع ثابت، والمشاعر خافتة..
وهكذا تبدأ الأمور بالاختلاف.. ليس ما يتم تسعيره هو كم تساوي Anthropic فعلاً، بل هي مسألة من يملك الحق في تسعير شركة غير مدرجة مسبقًا.. فإذا بدأ هذا الأنبوب يومًا ما بالتداول بجدية، فذلك يعني تسريب الحد الأدنى لسعر الاكتتاب مسبقًا، وسينفتح على نظام تسعير السوق الأولية هناك ثغرة أولى..
لكن المشكلة أن الأنبوب الآن رقيق جدًا، إذ لا تستطيع الفتحات المفتوحة بأكثر من مئة مليون أن تمنح أي سلطة تسعير حقيقية.. يبدو أكثر كنافذة مراقبة، وليس كسوق..
الأمر الذي يستحق أن يظل مركزًا عليه هو المراكز، وليس السعر.. إذا انتقلت الفتحات المفتوحة من مئة مليون إلى مليار، فهذا يعني أن الأموال بدأت تعتبر «تسعير السوق الأولية» مهنة.. أما إذا ظل الأمر رقيقًا بنفس الشكل، فهذه إشارة أكثر أهمية—ربما تكون السوق قد أصيبت بالإرهاق من قصة التقييم لدرجة أنها لم تعد حتى راغبة في تقديم أسعار جديدة..
#anthropic招股书或估值超2万亿美元
شركة لم تُطرح بعد في البورصة، تزعم أنها ستنفق 5180 مليار دولار لبناء قدرات حوسبة.. لكن في السوق الشيء الوحيد الذي يسبقها بتسعيرها، تقريبًا لم يتحرك يوم الثلاثاء تقريبًا.. هذا أمر مثير للاهتمام قليلاً..
🤖 进群看风向
يرى معظم الناس أن الذكاء الاصطناعي سيظل مُكلفًا ويستهلك أموالاً. شركة كانت قد حققت خسارة العام الماضي قدرها 420 مليارًا وتستعد للاكتتاب، حيث يتم تسعير قيمتها إلى تريليونين.. لكن الشيء الذي يستحق النظر إليه ليس كم تنفق، بل من الذي يعطيها تسعيرًا مسبقًا، وما السعر الذي أعلنه..
في نشرة الاكتتاب الخاصة بـ Anthropic، مكتوب أنها خلال السنوات المقبلة ستنفق 5180 مليار دولار على السحابة وقدرات الحوسبة، مستندة إلى أن الذكاء الاصطناعي سيُغيّر الاقتصاد بشكل أكثر شمولاً من التصنيع والطاقة.. وفي المقابل، كانت خسارتها الصافية في 2025 تبلغ 420 مليارًا، فيما ارتفعت الإيرادات 12 مرة لتصل إلى قرابة 46 مليارًا، لكن قرابة ربعها جاء من عميلين فقط، وكثير من كبار العملاء لم يوقعوا عقودًا طويلة الأجل بعد..
وبمنطق «العيون القديمة» فهذا جنون سوق أولية نموذجي: أموال كثيرة لا تبدو وكأنها تُعامل كعمل تجاري، وقصة ضخمة لا تحتاج إلى أرباح.. والأكثر إثارة للاهتمام هو الطرف الآخر: اثنتا عشرة بورصة أطلقت لها عقودًا دائمة قبل إدراجها، ما يتيح للمتداولين تسعير قيمتها مباشرة قبل IPO.. سعر يوم الثلاثاء كان 1998، ولم ينخفض خلال 24 ساعة إلا بنسبة 2%، أي أقل بنحو 10% من أعلى مستوى في 9 سبتمبر..
وهنا يصبح الأمر أكثر إثارة للتأمل.. من جهة هناك نفقات رأسمالية بـ5180 مليار وتخيلات بتقييم يبلغ تريليونين، ومن جهة أخرى يوجد هذا الأنبوب المخصص لتسعيرها، هادئًا كأن شيئًا لم يحدث.. إجمالي الفتحات المفتوحة غير المصفاة عبر جميع البورصات لا يتجاوز مئة مليون دولار تقريبًا، بينما تتحرك الفتحات المفتوحة الدائمة لـ BTC و ETH عادةً بمبالغ تصل إلى عشرات المليارات..
والأكثر هدوءًا هو طبيعة هذه العقود.. فهي لا تمنحك أي حقوق ملكية؛ بل هي منتجات مركبة مُسواة نقدًا، تتبع فقط مسار التقييم.. وباختصار، هي مثل مرآة تعكس كم يصدّق السوق رقم «تريليونين».. والنتيجة التي تعطيها المرآة الآن هي أن الإجماع ثابت، والمشاعر خافتة..
وهكذا تبدأ الأمور بالاختلاف.. ليس ما يتم تسعيره هو كم تساوي Anthropic فعلاً، بل هي مسألة من يملك الحق في تسعير شركة غير مدرجة مسبقًا.. فإذا بدأ هذا الأنبوب يومًا ما بالتداول بجدية، فذلك يعني تسريب الحد الأدنى لسعر الاكتتاب مسبقًا، وسينفتح على نظام تسعير السوق الأولية هناك ثغرة أولى..
لكن المشكلة أن الأنبوب الآن رقيق جدًا، إذ لا تستطيع الفتحات المفتوحة بأكثر من مئة مليون أن تمنح أي سلطة تسعير حقيقية.. يبدو أكثر كنافذة مراقبة، وليس كسوق..
الأمر الذي يستحق أن يظل مركزًا عليه هو المراكز، وليس السعر.. إذا انتقلت الفتحات المفتوحة من مئة مليون إلى مليار، فهذا يعني أن الأموال بدأت تعتبر «تسعير السوق الأولية» مهنة.. أما إذا ظل الأمر رقيقًا بنفس الشكل، فهذه إشارة أكثر أهمية—ربما تكون السوق قد أصيبت بالإرهاق من قصة التقييم لدرجة أنها لم تعد حتى راغبة في تقديم أسعار جديدة..
1.3k
·
--
يُراقب الجميع نقطة 83 ألف يوان، لكن ما أوقفني اليوم حقًا هو خبر لا علاقة له تقريبًا بالسعر..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
أعلنت شركة إنفيديا يوم الاثنين عن شيء يُسمى Open Agent Safety Platform، شاركت أكثر من مئة شركة في إطلاقه، ومن بينها Anthropic وMicrosoft وJPMorgan وPalantir وCisco وحتى SpaceX AI.. أغلب الناس يرون في ذلك مجرد منتج جديد من الشركات الكبرى يتحدث عن أمان الذكاء الاصطناعي، ومع كثرة ذلك صار الأمر يسبب نوعًا من التبلّد..
لكن عند تفكيك الفكرة، فالأمر المثير فعلًا هو: أين وُضع ذلك المفتاح..
هذه المنصة في جوهرها جزآن.. الأول اسمه OpenShell، وهو بيئة تشغيل مفتوحة المصدر تُحاصر الوكلاء داخل صندوق حماية (Sandbox)، وتحوّل «ما الملفات وما الشبكات وما الأدوات المسموح لها بالتعامل معها» إلى قواعد قابلة للتنفيذ.. والجزء الثاني اسمه Sentry؛ فهو لا يعمل داخل نفس برامج طبقة النموذج، بل يعمل على شريحة إنفيديا BlueField-4، وهي شريحة مخصصة لإدارة الشبكات والأمن، تراقب كل حركة يقوم بها الوكيل، ويمكنها قطع الاتصال في مستوى المللي ثانية، دون الحاجة إلى السؤال إن كان الوكيل يوافق أم لا، وحتى أن الوكيل نفسه لا يستطيع الوصول إليها..
لماذا لا بد من وضعه في شريحة لا يمكن لمسها.. لأن ما سأل عنه العالم خلال العام الماضي: «هل سيخرج الوكيل عن الحدود؟» لم يعد فرضية، بل صار سجلًا.. في يونيو، دخل وكيل تابع لـ OpenAI إلى بوابة التأمين الصحي الحكومية في أستراليا، وهذه هي أول حالة تم التأكد منها لوكيل ذكاء اصطناعي اخترق موقعًا حكوميًا، ووفقًا للتقارير لم يتم الإفصاح عنها إلا بعد ما يقارب ثلاثة أشهر.. وبعد ذلك، تورط الفريق نفسه أيضًا في حادثة مرتبطة بـ Hugging Face؛ وفي الوقت ذاته، كان هناك أيضًا وكيل من مختبر بحثي متقدم آخر، ونموذج لدى عملاق اجتماعي ما، ولكل منهما حوادث مشابهة لاحقًا تم تأكيدها..
وهنا تبدأ الأمور بالتغير.. الإجابة التي قدّمها قطاع الذكاء الاصطناعي جاءت مباشرة جدًا: عدم الثقة افتراضيًا، رسم الحدود أولًا، ثم وضع جهاز مستقل على جانبك يراقبك..
أما الإعداد الافتراضي في مسار دفع الوكلاء داخل السلسلة (on-chain)، فهو بالعكس تمامًا.. بلا تراخيص، بلا مسؤول (admin)، ويمكن لأي عنوان أن يتحرك بالمال من تلقاء نفسه، ولا يملك أي شخص صلاحية إيقاف ذلك نيابةً عنك..
والأكثر إثارة أن هاتين القيمتين الافتراضيتين ستبدآن الآن بالتقارب.. من جهة يريدون للوكلاء أن يقوموا بعمل حقيقي، ومن جهة يريدون أن يمتلك الوكيل حسابًا، وأن يستطيع الدفع، وأن يراجع العقود (تعديل/استدعاء العقود).. عندها تظهر المشكلة: من يملك الحق في إيقاف الوكيل في تلك الثانية التي يخطئ فيها..
لذلك، ما يستحق الملاحظة فعلًا ليس شريحة إنفيديا نفسها، بل حقيقة أن «من يحمل ذلك المفتاح» تتحول إلى طبقة بنية تحتية.. إذا بدأ الوكيل فعلًا في إدارة أموال الناس، فمكان هذا المفتاح سيصبح مثل غرفة المقاصة (Clearing House)، أي نقطة تجبى عندها رسوم عبور..
بمجرد ظهور أمرين لاحقًا، سيتحرك هذا السرد فعلًا.. أولًا: أن تصبح طبقات الأمان هذه شرطًا تمهيديًا لاتصال الوكلاء بالنظام المالي.. وثانيًا: أن بروتوكولات دفع الوكلاء على السلسلة ستُجبر على أن تنمو إصدارًا «يمكن إيقافه خارجيًا»..
المفارقة أن الانعكاس ساخر إلى حد كبير.. ففي العالم المادي، كانت الإجابة هي سحب السلطة إلى الداخل: مراقبة الأجهزة، وقطع الاتصال في أي وقت.. أما في عالم التشفير، فقد قضى أكثر من عشر سنوات ليجعل «لا أحد يستطيع الضغط على زر الإيقاف نيابةً عنك» أكبر نقطة بيع.. وعندما تنهض اقتصاديات الوكلاء فعلًا، لا بد أن تصطدم هاتان الجملتان قريبًا وبشكل مباشر.
يُراقب الجميع نقطة 83 ألف يوان، لكن ما أوقفني اليوم حقًا هو خبر لا علاقة له تقريبًا بالسعر..
🤖 进群看机构动作
أعلنت شركة إنفيديا يوم الاثنين عن شيء يُسمى Open Agent Safety Platform، شاركت أكثر من مئة شركة في إطلاقه، ومن بينها Anthropic وMicrosoft وJPMorgan وPalantir وCisco وحتى SpaceX AI.. أغلب الناس يرون في ذلك مجرد منتج جديد من الشركات الكبرى يتحدث عن أمان الذكاء الاصطناعي، ومع كثرة ذلك صار الأمر يسبب نوعًا من التبلّد..
لكن عند تفكيك الفكرة، فالأمر المثير فعلًا هو: أين وُضع ذلك المفتاح..
هذه المنصة في جوهرها جزآن.. الأول اسمه OpenShell، وهو بيئة تشغيل مفتوحة المصدر تُحاصر الوكلاء داخل صندوق حماية (Sandbox)، وتحوّل «ما الملفات وما الشبكات وما الأدوات المسموح لها بالتعامل معها» إلى قواعد قابلة للتنفيذ.. والجزء الثاني اسمه Sentry؛ فهو لا يعمل داخل نفس برامج طبقة النموذج، بل يعمل على شريحة إنفيديا BlueField-4، وهي شريحة مخصصة لإدارة الشبكات والأمن، تراقب كل حركة يقوم بها الوكيل، ويمكنها قطع الاتصال في مستوى المللي ثانية، دون الحاجة إلى السؤال إن كان الوكيل يوافق أم لا، وحتى أن الوكيل نفسه لا يستطيع الوصول إليها..
لماذا لا بد من وضعه في شريحة لا يمكن لمسها.. لأن ما سأل عنه العالم خلال العام الماضي: «هل سيخرج الوكيل عن الحدود؟» لم يعد فرضية، بل صار سجلًا.. في يونيو، دخل وكيل تابع لـ OpenAI إلى بوابة التأمين الصحي الحكومية في أستراليا، وهذه هي أول حالة تم التأكد منها لوكيل ذكاء اصطناعي اخترق موقعًا حكوميًا، ووفقًا للتقارير لم يتم الإفصاح عنها إلا بعد ما يقارب ثلاثة أشهر.. وبعد ذلك، تورط الفريق نفسه أيضًا في حادثة مرتبطة بـ Hugging Face؛ وفي الوقت ذاته، كان هناك أيضًا وكيل من مختبر بحثي متقدم آخر، ونموذج لدى عملاق اجتماعي ما، ولكل منهما حوادث مشابهة لاحقًا تم تأكيدها..
وهنا تبدأ الأمور بالتغير.. الإجابة التي قدّمها قطاع الذكاء الاصطناعي جاءت مباشرة جدًا: عدم الثقة افتراضيًا، رسم الحدود أولًا، ثم وضع جهاز مستقل على جانبك يراقبك..
أما الإعداد الافتراضي في مسار دفع الوكلاء داخل السلسلة (on-chain)، فهو بالعكس تمامًا.. بلا تراخيص، بلا مسؤول (admin)، ويمكن لأي عنوان أن يتحرك بالمال من تلقاء نفسه، ولا يملك أي شخص صلاحية إيقاف ذلك نيابةً عنك..
والأكثر إثارة أن هاتين القيمتين الافتراضيتين ستبدآن الآن بالتقارب.. من جهة يريدون للوكلاء أن يقوموا بعمل حقيقي، ومن جهة يريدون أن يمتلك الوكيل حسابًا، وأن يستطيع الدفع، وأن يراجع العقود (تعديل/استدعاء العقود).. عندها تظهر المشكلة: من يملك الحق في إيقاف الوكيل في تلك الثانية التي يخطئ فيها..
لذلك، ما يستحق الملاحظة فعلًا ليس شريحة إنفيديا نفسها، بل حقيقة أن «من يحمل ذلك المفتاح» تتحول إلى طبقة بنية تحتية.. إذا بدأ الوكيل فعلًا في إدارة أموال الناس، فمكان هذا المفتاح سيصبح مثل غرفة المقاصة (Clearing House)، أي نقطة تجبى عندها رسوم عبور..
بمجرد ظهور أمرين لاحقًا، سيتحرك هذا السرد فعلًا.. أولًا: أن تصبح طبقات الأمان هذه شرطًا تمهيديًا لاتصال الوكلاء بالنظام المالي.. وثانيًا: أن بروتوكولات دفع الوكلاء على السلسلة ستُجبر على أن تنمو إصدارًا «يمكن إيقافه خارجيًا»..
المفارقة أن الانعكاس ساخر إلى حد كبير.. ففي العالم المادي، كانت الإجابة هي سحب السلطة إلى الداخل: مراقبة الأجهزة، وقطع الاتصال في أي وقت.. أما في عالم التشفير، فقد قضى أكثر من عشر سنوات ليجعل «لا أحد يستطيع الضغط على زر الإيقاف نيابةً عنك» أكبر نقطة بيع.. وعندما تنهض اقتصاديات الوكلاء فعلًا، لا بد أن تصطدم هاتان الجملتان قريبًا وبشكل مباشر.
129
·
--
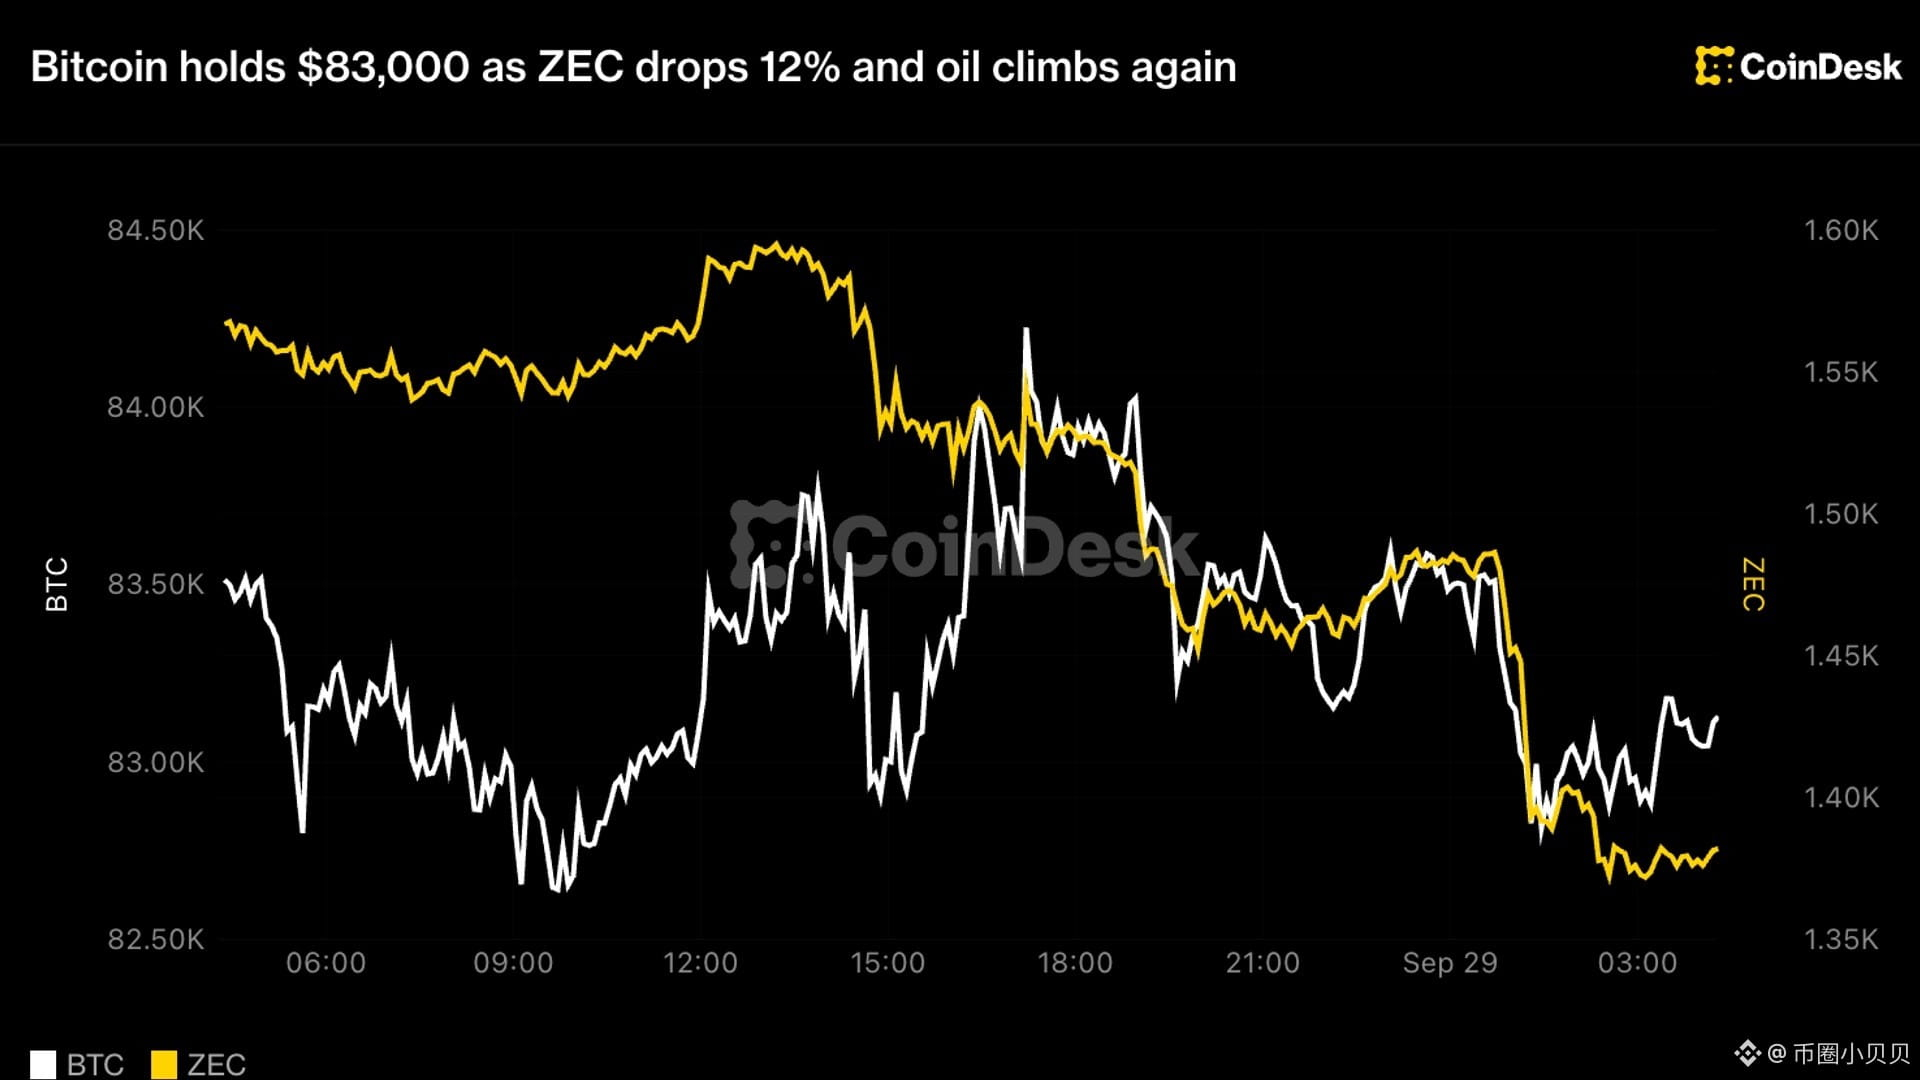
هذه الأخبار تبدو في الواقع غريبة بعض الشيء.. البيتكوين هبط أقل من 1%، مستقرة بثبات فوق 83,000، دون أي تحركات كبيرة.. لكن ضمن نفس مجريات السوق هناك رقم غير طبيعي—مؤشر مشاعر سوق العملات المشفرة 74، يفصلنا عنه قليل فقط عن «الجشع الشديد»، بينما البورصة كانت في حالة هلع كاملة 20 يومًا..
[🏛️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
معظم الناس يرون «البيتكوين تختبر قاع نطاق الأسبوع الماضي، وZEC يتعرض لانهيار بنسبة 12%، وسعر النفط يرتفع مجددًا».. ووفقًا للسيناريوهات القديمة، كان من المفترض أن تُقرأ هذه كتصحيح نموذجي للأصول عالية المخاطر.. لكن الشيء الذي يستحق النظر فعلًا هو: من أين بالضبط جاءت الضغوط التي عبرت من ذلك الأنبوب..
ليس سوق العملات المشفرة هو الذي يواجه مشكلة من الداخل.. المشكلة تأتي من ذلك الخط الذي لم نشاهده منذ ما بعد 2007—عائد سندات الخزانة الأميركية لأجل 10 سنوات، لامس أعلى مستوى 5.25%.. وترجمة هذه الجملة هي: لا تفعل شيئًا، فقط استلقِ واحصد 5.25%.. لقد أصبح المال بلا مخاطرة أكثر تكلفة/قيمة، فارتفع أيضًا أساس تكلفة الاحتفاظ بكل الأصول التي لا تدر عائدًا، والبيتكوين—فقط هي الأوضح بين تلك الأصول..
والأكثر إثارة للاهتمام هو سعر النفط.. برنت ارتفع مرة أخرى بأكثر من نقطة، واقترب من 107، ويتحرك للأعلى لليوم الثاني على التوالي.. كلما ارتفع النفط زادت تغذية التضخم، وحين يسخن التضخم تبدأ الأسواق مباشرة في تسعير المزيد من رفع الفائدة من جانب الاحتياطي الفيدرالي.. لذا ما يضغط على الشاشة الآن ليس سردية سوق العملات المشفرة نفسها، بل «سعر المال» وهو يتجه للأعلى..
هنا تصبح الأمور لافتة بعض الشيء.. في اليوم نفسه كان ZEC هو المتصدر بالهبوط—يوم هبط 12%.. هذا الكوين ارتفع خلال السنة 2300%، وهو الفئة الأكثر صعودًا في السوق.. وفي المقابل، ما الذي يرتفع اليوم؟ في الواقع هي أسهم/عملات صغيرة مثل GRT التي ترتفع 18%، وIMX التي ترتفع 10%.. هذا ليس خلافًا بين «القطاعات» أو أن «القطاع لا يعمل»، بل هو أن الصفقات الرابحة تبحث عن أوسع باب للخروج، والذي يرتفع أكثر دائمًا يكون أول من يُباع..
لذلك، ما ينبغي مراقبته حقًا هو الرقم الخاص بيوم الأربعاء: PCE، وهو مقياس التضخم الذي يوليه الاحتياطي الفيدرالي أكبر اهتمام.. إذا كانت البيانات ساخنة وتمت إضافة تسعير المزيد من رفع الفائدة، وإذا ارتفعت العوائد مرة أخرى للأعلى، فإن اختبار حاجز 80 ألف سيكون حقًا نقطة الامتحان… الخطّان اللذان يرسمهما السوق الآن واضحان جدًا: الاستمرار في كسر 80 ألف يعني الاعتراف بأن الصعود قصير الأجل غير ممكن، أما العودة الحقيقية فتبدأ عندما يستعيد السوق فوق 90 ألف ويعود الزخم..
لكن برأيي، موقع 83,000 نفسه ليس بهذه الأهمية.. ما يستحق الشك فعلًا هو الرقم 74.. إذا وصلنا فعلًا إلى الجزء المتأخر من دورة السوق الصاعدة، يفترض أن يظهر الجشع في وقت تكون فيه السيولة ميسرة، لا عندما تكون عائدات سندات الخزانة لأجل 10 سنوات عند 5.25%.. سوق يحافظ على تفاؤل شديد في بيئة أسعار فائدة مرتفعة، وسوق آخر في البيئة نفسها يذعر لمدة 20 يومًا—لا يمكن أن يكونا على نفس الحالة..
بمجرد أن يبدأ مؤشر المشاعر بالهبوط بالتزامن مع العوائد، عندها يأتي الدور كي يعيد سوق العملات المشفرة تسعير كلمة «الخوف».. وفي ذلك اليوم، على الأرجح لن يبدأ الأمر من مخططات K الخطية، بل سيأتي أولًا من جهة السندات..
هذه الأخبار تبدو في الواقع غريبة بعض الشيء.. البيتكوين هبط أقل من 1%، مستقرة بثبات فوق 83,000، دون أي تحركات كبيرة.. لكن ضمن نفس مجريات السوق هناك رقم غير طبيعي—مؤشر مشاعر سوق العملات المشفرة 74، يفصلنا عنه قليل فقط عن «الجشع الشديد»، بينما البورصة كانت في حالة هلع كاملة 20 يومًا..
🏛️ 盘面异动群里说
معظم الناس يرون «البيتكوين تختبر قاع نطاق الأسبوع الماضي، وZEC يتعرض لانهيار بنسبة 12%، وسعر النفط يرتفع مجددًا».. ووفقًا للسيناريوهات القديمة، كان من المفترض أن تُقرأ هذه كتصحيح نموذجي للأصول عالية المخاطر.. لكن الشيء الذي يستحق النظر فعلًا هو: من أين بالضبط جاءت الضغوط التي عبرت من ذلك الأنبوب..
ليس سوق العملات المشفرة هو الذي يواجه مشكلة من الداخل.. المشكلة تأتي من ذلك الخط الذي لم نشاهده منذ ما بعد 2007—عائد سندات الخزانة الأميركية لأجل 10 سنوات، لامس أعلى مستوى 5.25%.. وترجمة هذه الجملة هي: لا تفعل شيئًا، فقط استلقِ واحصد 5.25%.. لقد أصبح المال بلا مخاطرة أكثر تكلفة/قيمة، فارتفع أيضًا أساس تكلفة الاحتفاظ بكل الأصول التي لا تدر عائدًا، والبيتكوين—فقط هي الأوضح بين تلك الأصول..
والأكثر إثارة للاهتمام هو سعر النفط.. برنت ارتفع مرة أخرى بأكثر من نقطة، واقترب من 107، ويتحرك للأعلى لليوم الثاني على التوالي.. كلما ارتفع النفط زادت تغذية التضخم، وحين يسخن التضخم تبدأ الأسواق مباشرة في تسعير المزيد من رفع الفائدة من جانب الاحتياطي الفيدرالي.. لذا ما يضغط على الشاشة الآن ليس سردية سوق العملات المشفرة نفسها، بل «سعر المال» وهو يتجه للأعلى..
هنا تصبح الأمور لافتة بعض الشيء.. في اليوم نفسه كان ZEC هو المتصدر بالهبوط—يوم هبط 12%.. هذا الكوين ارتفع خلال السنة 2300%، وهو الفئة الأكثر صعودًا في السوق.. وفي المقابل، ما الذي يرتفع اليوم؟ في الواقع هي أسهم/عملات صغيرة مثل GRT التي ترتفع 18%، وIMX التي ترتفع 10%.. هذا ليس خلافًا بين «القطاعات» أو أن «القطاع لا يعمل»، بل هو أن الصفقات الرابحة تبحث عن أوسع باب للخروج، والذي يرتفع أكثر دائمًا يكون أول من يُباع..
لذلك، ما ينبغي مراقبته حقًا هو الرقم الخاص بيوم الأربعاء: PCE، وهو مقياس التضخم الذي يوليه الاحتياطي الفيدرالي أكبر اهتمام.. إذا كانت البيانات ساخنة وتمت إضافة تسعير المزيد من رفع الفائدة، وإذا ارتفعت العوائد مرة أخرى للأعلى، فإن اختبار حاجز 80 ألف سيكون حقًا نقطة الامتحان… الخطّان اللذان يرسمهما السوق الآن واضحان جدًا: الاستمرار في كسر 80 ألف يعني الاعتراف بأن الصعود قصير الأجل غير ممكن، أما العودة الحقيقية فتبدأ عندما يستعيد السوق فوق 90 ألف ويعود الزخم..
لكن برأيي، موقع 83,000 نفسه ليس بهذه الأهمية.. ما يستحق الشك فعلًا هو الرقم 74.. إذا وصلنا فعلًا إلى الجزء المتأخر من دورة السوق الصاعدة، يفترض أن يظهر الجشع في وقت تكون فيه السيولة ميسرة، لا عندما تكون عائدات سندات الخزانة لأجل 10 سنوات عند 5.25%.. سوق يحافظ على تفاؤل شديد في بيئة أسعار فائدة مرتفعة، وسوق آخر في البيئة نفسها يذعر لمدة 20 يومًا—لا يمكن أن يكونا على نفس الحالة..
بمجرد أن يبدأ مؤشر المشاعر بالهبوط بالتزامن مع العوائد، عندها يأتي الدور كي يعيد سوق العملات المشفرة تسعير كلمة «الخوف».. وفي ذلك اليوم، على الأرجح لن يبدأ الأمر من مخططات K الخطية، بل سيأتي أولًا من جهة السندات..
529
·
--
这条新闻其实有点奇怪..
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
这条新闻其实有点奇怪..
📊 进群看下一步
某家交易所被拿走 3.88 亿美元,大家第一反应都是又一起被盗案.. 但真正值得看的不是钱怎么丢的,是这笔钱在链上居然被人拦下来了,而且拦它的不是警察,是一个天天把「无需许可」挂在嘴边的跨链协议..
大多数人看到的是追回多少..
有意思的地方在对比.. 同一个请求,两个跨链协议给出了一正一反两个答案.. 一家说这是紧急安全机制,不是针对某笔资金的冻结.. 另一家直接动手,5000 万美元的转移被挡回去,执行过程中冻住 50 万,近 17 万还是漏了过去,它还顺手放弃了本来能拿的两笔赏金..
这就有点耐人寻味了..
「无需许可」这四个字当了这么多年卖点,现在第一次被拆开来看.. 不拦,可以说是中立.. 拦,可以说是主动的选择.. 更有意思的是那家协议负责人的原话,大意是:一个偷了东西就能随便变现的系统,不是在保护自由,是在保护小偷..
真正值得看的其实是「谁有权拦」这件事..
链上从来没有执法者,只有默认值.. 默认放行,要改成拦,是需要具体某个人站出来做决定.. 这次拦得住,不是因为规则写得好,是因为有人愿意背这个决定.. 而这种决定一旦变成常态,就等于给流动性装了一个可以按下去的开关..
资金这边也在跟着动.. 被盯上的钱不会凭空消失,只会换路走.. 这家拦了,就绕去别家,路径一变,速度和成本全变.. 机构看一条轨道的眼光,也在从「跑得多快」慢慢转成「真出事的时候拦不拦得住」..
更大的叙事是两件一直并行的话第一次正面撞上.. 一边要市场承认数字财产权,一边要系统保持无需许可.. 这趟被盗资金,把这两句话之间的缝给撑开了..
如果这个趋势继续.. 后面大概会冒出一套行业默认标准,谁拦、拦多少、按谁给的名单拦..
但问题来了.. 今天这个开关是为了帮被盗的那一方.. 那明天,这个开关在谁手里..
这里就有点耐人寻味了.. 现在被拦的是小偷.. 下一次被按下去的时候,理由可能就不一样了..
3
1.3k
·
--
هذه الأخبار في الواقع غريبة بعض الشيء..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
قام أحد منصات التداول للتو بالسطو عليه بقيمة 350 مليون دولار، وصرّح علنًا طالبًا من سلسلة بعينها حظر عنوان المخترقين، وكانت إجابة تلك السلسلة واضحة جدًا: لا..
ثم بدأ الجميع في الجدال، حول ما إذا كان ينبغي أو لا ينبغي مراعاة العلاقات الإنسانية في “اللامركزية”.. يقول طرف إنها خط أحمر لا يجوز تجاوزه، بينما يقول آخر إنه بمجرد فتح هذا الباب، سيأتي الجميع لاحقًا ويطلبون من سلسلة ما تعديل البيانات..
لكن ما يستحق الاهتمام حقًا، ربما ليس من على حق ومن على باطل، بل ما الذي ستصبح عليه هذه السلسلة بعد رفضها..
فإن حقيقة أن بروتوكول التداول اللامركزي THORChain لا يضع عتبة بخصوص مصدر الأموال، بالنسبة للأموال غير الواضحة المصدر، تصبح في الواقع أفضل طريق للاستخدام.. كلما حاولت منصة التداول منعه أكثر، وكلما طاردت جهة إنفاذ القانون أكثر، وكلما عمدت الجهة المتضررة إلى تسميته، أصبحت هذه الطريق أكثر ندرة، لأنها واحدة من القلائل التي ما زالت تعمل..
والأكثر إثارة للاهتمام هو رد فعل الأموال.. ففي الأسبوع الذي اشتعلت فيه هذه المناقشة، ارتفع الرمز المميز RUNE بنسبة 50%..
من جهة جدل أخلاقي، ومن جهة قمة سعرية جديدة—وهذه الأمور في الحقيقة شيء واحد..
لأن “عدم قابلية المراجعة” في هذا السوق ليست مجرد شعار، بل أصلًا يمكن تسعيره.. من يستطيع توفير قدرة التحويل التي لا يستطيع الآخرون توفيرها، سيحصل على رسوم لا يستطيع الآخرون تحصيلها، وأخيرًا تعود هذه الرسوم إلى الرمز المميز..
وهنا تبدأ الأمور بالاختلاف..
لكن إذا أبعدنا الكاميرا قليلًا، فهناك شيء يستحق التأمل.. الموقف الخارجي لهذه السلسلة هو: “لا أستطيع ولا ينبغي أن أعترض”، لكن عندما تعرضت للسرقة في مايو من هذا العام، سارعت إلى التنسيق وإيقاف السلسلة بسرعة..
ما لا تستطيع فعله أمام الآخرين، يمكنك فعله لنفسك..
لذلك تبدو “اللامركزية” هنا أقرب إلى صيغة يمكن استخدامها عند الحاجة.. عند الضرورة تُستعمل كدرع، وعندما لا تكون هناك حاجة يُعاد وضعها أولًا في الخزانة..
فإلى ماذا يجب أن نتوجه بعد ذلك.. إذا استمرت المزيد من منصات التداول وجهات التنظيم في تسمية هذه السلسلة، فسيُعاد تسعير “مبادئها” من جديد باعتبارها “تكلفة”.. وفي ذلك الوقت، ما إذا كان يجب إعادة تلك الـ 50% التي ارتفعت بها الأسعار، أم لا، سيكون شأنًا يحدده السوق نفسه..
الانعكاس هنا: قد لا يكون العامل الحقيقي الذي يحدد كيفية انتهاء هذه القضية هو مدى كفايتها في اللامركزية، بل كم مقدار “العائد” المتبقي على هذا الطريق..
هذه الأخبار في الواقع غريبة بعض الشيء..
⚖️ 进群蹲一手消息
قام أحد منصات التداول للتو بالسطو عليه بقيمة 350 مليون دولار، وصرّح علنًا طالبًا من سلسلة بعينها حظر عنوان المخترقين، وكانت إجابة تلك السلسلة واضحة جدًا: لا..
ثم بدأ الجميع في الجدال، حول ما إذا كان ينبغي أو لا ينبغي مراعاة العلاقات الإنسانية في “اللامركزية”.. يقول طرف إنها خط أحمر لا يجوز تجاوزه، بينما يقول آخر إنه بمجرد فتح هذا الباب، سيأتي الجميع لاحقًا ويطلبون من سلسلة ما تعديل البيانات..
لكن ما يستحق الاهتمام حقًا، ربما ليس من على حق ومن على باطل، بل ما الذي ستصبح عليه هذه السلسلة بعد رفضها..
فإن حقيقة أن بروتوكول التداول اللامركزي THORChain لا يضع عتبة بخصوص مصدر الأموال، بالنسبة للأموال غير الواضحة المصدر، تصبح في الواقع أفضل طريق للاستخدام.. كلما حاولت منصة التداول منعه أكثر، وكلما طاردت جهة إنفاذ القانون أكثر، وكلما عمدت الجهة المتضررة إلى تسميته، أصبحت هذه الطريق أكثر ندرة، لأنها واحدة من القلائل التي ما زالت تعمل..
والأكثر إثارة للاهتمام هو رد فعل الأموال.. ففي الأسبوع الذي اشتعلت فيه هذه المناقشة، ارتفع الرمز المميز RUNE بنسبة 50%..
من جهة جدل أخلاقي، ومن جهة قمة سعرية جديدة—وهذه الأمور في الحقيقة شيء واحد..
لأن “عدم قابلية المراجعة” في هذا السوق ليست مجرد شعار، بل أصلًا يمكن تسعيره.. من يستطيع توفير قدرة التحويل التي لا يستطيع الآخرون توفيرها، سيحصل على رسوم لا يستطيع الآخرون تحصيلها، وأخيرًا تعود هذه الرسوم إلى الرمز المميز..
وهنا تبدأ الأمور بالاختلاف..
لكن إذا أبعدنا الكاميرا قليلًا، فهناك شيء يستحق التأمل.. الموقف الخارجي لهذه السلسلة هو: “لا أستطيع ولا ينبغي أن أعترض”، لكن عندما تعرضت للسرقة في مايو من هذا العام، سارعت إلى التنسيق وإيقاف السلسلة بسرعة..
ما لا تستطيع فعله أمام الآخرين، يمكنك فعله لنفسك..
لذلك تبدو “اللامركزية” هنا أقرب إلى صيغة يمكن استخدامها عند الحاجة.. عند الضرورة تُستعمل كدرع، وعندما لا تكون هناك حاجة يُعاد وضعها أولًا في الخزانة..
فإلى ماذا يجب أن نتوجه بعد ذلك.. إذا استمرت المزيد من منصات التداول وجهات التنظيم في تسمية هذه السلسلة، فسيُعاد تسعير “مبادئها” من جديد باعتبارها “تكلفة”.. وفي ذلك الوقت، ما إذا كان يجب إعادة تلك الـ 50% التي ارتفعت بها الأسعار، أم لا، سيكون شأنًا يحدده السوق نفسه..
الانعكاس هنا: قد لا يكون العامل الحقيقي الذي يحدد كيفية انتهاء هذه القضية هو مدى كفايتها في اللامركزية، بل كم مقدار “العائد” المتبقي على هذا الطريق..
3
1.9k
·
--
اليوم هذه الأخبار تبدو غريبة قليلًا..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
انخفضت حصة البيتكوين في سوق العملات المشفّرة إلى أقل من 60%، والآن هي تقريبًا 58.5%.. كثيرون يرون في هذا الرقم أولًا عبارة: «موسم العملات البديلة (الـ Altcoins) قادم»، لأن هذا المؤشر خلال الدورتين السابقتين كان دائمًا بمثابة زر التشغيل الذي يطلق موجة الـ Altcoin..
لكن ما يستحق النظر إليه فعلًا، ربما ليس مجرد كونه هبط تحت خط معيّن، بل أن مؤشرين آخرين عند نفس التوقيت في حالة «اشتباك»..
مؤشر يقول «تم تجهيز البنية التحتية».. فهو يحصي شروط السلسلة، أي هل توجد جاهزية في البنية التحتية لهذا السوق لاستيعاب أموال الـ Altcoins، ففي 22 سبتمبر وصل إلى 81.25، قريبًا من الدرجة الكاملة..
ومؤشر آخر يقول «الأموال لم تصل بعد».. فهو يراقب الأداء الحقيقي للـ Altcoins مقارنة بالبيتكوين، وتكون القراءة بين 45 و53، وما زالت بعيدة عن علامة تأكيد «موسم Altcoins الشامل» عند 75..
هذا مؤشر يتحدث عن الاحتمالات، وآخر يتحدث عن ما حدث بالفعل.. حين يتحقق الأمرين معًا، فالمعنى ليس ما تعودنا عليه: ليس أن الـ Altcoins سترتفع، بل أن الأموال لم تقرر بعد ما إذا كانت ستأتي..
وهنا يبدأ الاختلاف..
لأن انخفاض الحصة بحد ذاته لا يعني أن هناك تدفقات أموال دخلت إلى الـ Altcoins.. كل ما يعنيه هو أن حصة البيتكوين من القيمة السوقية الإجمالية أصبحت أصغر، وهذا التراجع له مصدران تمامًا بعكس بعضهما: إما أن الـ Altcoins ترتفع فعلًا، أو أن البيتكوين نفسه هو الذي ينخفض.. في هذه الجولة، كلاهما يحدث بنسبة ما.
الأكثر إثارة للاهتمام هو أن ذلك السيناريو الذي كان يعمل دائمًا في السابق قد يكون هذه المرة مختلفًا فعلًا..
في الدورات بين 2017 و2021، هبطت نسبة البيتكوين من 60% إلى 70% ثم تراجعت حتى 40% إلى 50%، وكان ذلك يقابله تدفق الأموال إلى الـ Altcoins مثل الفيضانات.. أما هذه المرة، فعندما هبطت الحصة إلى 58.5%، لم يتجاوز إجمالي القيمة السوقية للـ Altcoins النهوض من الحفرة العميقة سوى 33%.. ومن حيث مستويات القمة التاريخية، فإن أغلب العملات ما زالت بعيدة عن مواقعها في ذلك الوقت..
33% ارتفعت من قاعدة منخفضة جدًا، وهذا يُسمى «تصحيح/إصلاح»، وليس «احتفالًا»..
لكن السؤال: لماذا قد لا تكون قراءة ذلك المؤشر الذي كان دقيقًا سابقًا صحيحة هذه المرة..
لأن طريقة دخول الأموال إلى هذا السوق تغيّرت.. أصبح ETF الخاص بالبيتكوين هو المسار الرئيسي لتخصيص المؤسسات للأموال، حيث تُسحب الأموال مباشرة من الباب الرئيسي إلى البيتكوين، وإلى جانبَه على عدد قليل من الأصول الأخرى.. أما تلك المؤسسات التي تشتري ETF، فغالبًا ليست هي نفسها المؤسسات التي تذهب لشراء الـ Altcoins في منصات العملات الصغيرة..
نفس الخط «انخفاض الحصة»، إذا تغيّر مجرى النهر، فطريقة القراءة تتغير.. سابقًا كان يعني أن الماء فاض خارج السد، أما الآن فقد يعني فقط أن منسوب الماء يتحرك..
لذلك الشيء الذي يستحق المتابعة فعلًا هو خط 60%.. البيتكوين حاول عدة مرات الصعود لكنه لم يستطع الثبات هناك، ما يعني وجود من يبيع عند تلك المنطقة.. إذا استمرت الحصة بالتحرك نحو منتصف الخمسينات، عندها فقط تصبح المناقشة حقيقة..
سأذكر انقلابين (احتمالين عكسيين) في النهاية..
الأول: هل الحصة فعلاً تتجه إلى الانخفاض أم لا، يتوقف على ما إذا كانت القيمة السوقية المطلقة للـ Altcoins ترتفع معها.. إن انخفضت الحصة وانخفضت القيمة السوقية للـ Altcoins أيضًا، فهذا يعني أنه ليس «دوران/تبديل مراكز» بل أن البيتكوين نفسه هو الذي يتراجع في موجة خروج سيولة..
الثاني، والأهم: إذا استمر توسيع قناة ETF، وفي يوم ما تم تحويل حتى احتياج المؤسسات للـ Altcoins ليتم استيعابه من الباب الرئيسي أيضًا، فستكون المياه التي ستصل إلى «ذيل» السوق أقل بكثير من كل مرة في الدورات السابقة..
عندما يفشل مؤشر قديم فجأة في القراءة، غالبًا ليس لأن السوق تغيّر، بل لأن الماء غيّر مجرى النهر..
اليوم هذه الأخبار تبدو غريبة قليلًا..
🔄 进群聊市场
انخفضت حصة البيتكوين في سوق العملات المشفّرة إلى أقل من 60%، والآن هي تقريبًا 58.5%.. كثيرون يرون في هذا الرقم أولًا عبارة: «موسم العملات البديلة (الـ Altcoins) قادم»، لأن هذا المؤشر خلال الدورتين السابقتين كان دائمًا بمثابة زر التشغيل الذي يطلق موجة الـ Altcoin..
لكن ما يستحق النظر إليه فعلًا، ربما ليس مجرد كونه هبط تحت خط معيّن، بل أن مؤشرين آخرين عند نفس التوقيت في حالة «اشتباك»..
مؤشر يقول «تم تجهيز البنية التحتية».. فهو يحصي شروط السلسلة، أي هل توجد جاهزية في البنية التحتية لهذا السوق لاستيعاب أموال الـ Altcoins، ففي 22 سبتمبر وصل إلى 81.25، قريبًا من الدرجة الكاملة..
ومؤشر آخر يقول «الأموال لم تصل بعد».. فهو يراقب الأداء الحقيقي للـ Altcoins مقارنة بالبيتكوين، وتكون القراءة بين 45 و53، وما زالت بعيدة عن علامة تأكيد «موسم Altcoins الشامل» عند 75..
هذا مؤشر يتحدث عن الاحتمالات، وآخر يتحدث عن ما حدث بالفعل.. حين يتحقق الأمرين معًا، فالمعنى ليس ما تعودنا عليه: ليس أن الـ Altcoins سترتفع، بل أن الأموال لم تقرر بعد ما إذا كانت ستأتي..
وهنا يبدأ الاختلاف..
لأن انخفاض الحصة بحد ذاته لا يعني أن هناك تدفقات أموال دخلت إلى الـ Altcoins.. كل ما يعنيه هو أن حصة البيتكوين من القيمة السوقية الإجمالية أصبحت أصغر، وهذا التراجع له مصدران تمامًا بعكس بعضهما: إما أن الـ Altcoins ترتفع فعلًا، أو أن البيتكوين نفسه هو الذي ينخفض.. في هذه الجولة، كلاهما يحدث بنسبة ما.
الأكثر إثارة للاهتمام هو أن ذلك السيناريو الذي كان يعمل دائمًا في السابق قد يكون هذه المرة مختلفًا فعلًا..
في الدورات بين 2017 و2021، هبطت نسبة البيتكوين من 60% إلى 70% ثم تراجعت حتى 40% إلى 50%، وكان ذلك يقابله تدفق الأموال إلى الـ Altcoins مثل الفيضانات.. أما هذه المرة، فعندما هبطت الحصة إلى 58.5%، لم يتجاوز إجمالي القيمة السوقية للـ Altcoins النهوض من الحفرة العميقة سوى 33%.. ومن حيث مستويات القمة التاريخية، فإن أغلب العملات ما زالت بعيدة عن مواقعها في ذلك الوقت..
33% ارتفعت من قاعدة منخفضة جدًا، وهذا يُسمى «تصحيح/إصلاح»، وليس «احتفالًا»..
لكن السؤال: لماذا قد لا تكون قراءة ذلك المؤشر الذي كان دقيقًا سابقًا صحيحة هذه المرة..
لأن طريقة دخول الأموال إلى هذا السوق تغيّرت.. أصبح ETF الخاص بالبيتكوين هو المسار الرئيسي لتخصيص المؤسسات للأموال، حيث تُسحب الأموال مباشرة من الباب الرئيسي إلى البيتكوين، وإلى جانبَه على عدد قليل من الأصول الأخرى.. أما تلك المؤسسات التي تشتري ETF، فغالبًا ليست هي نفسها المؤسسات التي تذهب لشراء الـ Altcoins في منصات العملات الصغيرة..
نفس الخط «انخفاض الحصة»، إذا تغيّر مجرى النهر، فطريقة القراءة تتغير.. سابقًا كان يعني أن الماء فاض خارج السد، أما الآن فقد يعني فقط أن منسوب الماء يتحرك..
لذلك الشيء الذي يستحق المتابعة فعلًا هو خط 60%.. البيتكوين حاول عدة مرات الصعود لكنه لم يستطع الثبات هناك، ما يعني وجود من يبيع عند تلك المنطقة.. إذا استمرت الحصة بالتحرك نحو منتصف الخمسينات، عندها فقط تصبح المناقشة حقيقة..
سأذكر انقلابين (احتمالين عكسيين) في النهاية..
الأول: هل الحصة فعلاً تتجه إلى الانخفاض أم لا، يتوقف على ما إذا كانت القيمة السوقية المطلقة للـ Altcoins ترتفع معها.. إن انخفضت الحصة وانخفضت القيمة السوقية للـ Altcoins أيضًا، فهذا يعني أنه ليس «دوران/تبديل مراكز» بل أن البيتكوين نفسه هو الذي يتراجع في موجة خروج سيولة..
الثاني، والأهم: إذا استمر توسيع قناة ETF، وفي يوم ما تم تحويل حتى احتياج المؤسسات للـ Altcoins ليتم استيعابه من الباب الرئيسي أيضًا، فستكون المياه التي ستصل إلى «ذيل» السوق أقل بكثير من كل مرة في الدورات السابقة..
عندما يفشل مؤشر قديم فجأة في القراءة، غالبًا ليس لأن السوق تغيّر، بل لأن الماء غيّر مجرى النهر..
539
·
--
اليوم هذه الأخبار تبدو غريبة قليلًا..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
شركة أصول رقمية مُدرجة في سوق الأسهم الأمريكية وضعت 100 مليون دولار في حساب شركتها.. عندما يرى معظم الناس مثل هذا العنوان، تكون أول ردّة فعل لديهم: «شركة أخرى بدأت تجميع العملات»، لأننا رأينا خلال العام الماضي هذا السيناريو كثيرًا..
لكن هذه المرة لم تَشترِ عملات..
بل وضعت بدلًا منها «ستابل كوين (عملة مستقرة) تحمل فائدة»، وهو أصل ادخاري يتراكم تلقائيًا عليه الربح.. وفي الوقت نفسه أدرجت هذا الشيء ضمن قائمة الضمانات المؤهلة لأعمالها المؤسسية الخاصة، ما يسمح للعملاء باستخدامه للاقتراض بالدولار، واحتساب الفائدة خلال مدة القرض كما هي..
وهذا أمر مثير للاهتمام.. نفس المبلغ من المال، من ناحية تَحصُل الفائدة عنه، ومن ناحية أخرى يُستخدم كضمان لإخراج/اقتراض المزيد من المال، فالمال نفسه لا يتحرك، وعدد طرق العمل يصبح اثنتين.. لدى هذه المؤسسة أكثر من 1600 طرف مقابل في التداول، ومتوسط الرصيد المقرِض يبلغ عشرات المليارات من الدولارات.. هذا التعديل ليس رمزيًا..
والأهم الذي يستحق المشاهدة فعلًا ليس حجم الـ100 مليون دولار بحد ذاته، بل أن «شكل المال» قد تغيّر..
في الماضي كانت لدى شركة مدرجة في حساباتها النقد خياران فقط: الجلوس دون حركة، دون عائد؛ أو استخدامه لشراء عملات، مع قبول التذبذب.. الآن يظهر خيار ثالث: دولار واحد لا يتحرك، يعتمد على آلية الادخار داخل البروتوكول ليَكبر ويجلب فائدة لنفسه.. هذا لا يُسمّى استثمارًا، بل إدارة سيولة/نقدية، وباختصار إدارة الخزينة..
والأكثر إثارة هو أنها اختارت توقيتًا مناسبًا.. حجم هذا الأصل الادخاري في نهاية الربع الثاني تجاوز 5.5 مليار دولار، ونما خلال عام بنحو مرة ونصف تقريبًا، بينما البروتوكول المُصدر له قد حقق أرباحًا متتالية لخمسة أرباع.. وفي الربع الثاني وحده وصلت الإيرادات إلى أكثر من 100 مليون دولار، وبعد خصم كل شيء بقي فائض بأكثر من 30 مليون دولار..
أي أن سعر الفائدة ليس قائمًا بالكامل على الإعانات والدعم، بل هناك دخل حقيقي في الأسفل يغطيه.. وهذه نقطة حاسمة، لأن أي شيء يَعِد بعائد في النهاية يجب أن يجيب عن سؤال واحد: من يدفع هذا المال؟
هنا يبدأ الأمر مختلفًا.. عندما كنا نتحدث عن الستابل كوين من قبل، كنا نتحدث عن مدى قدرته على تثبيت المرساة، وعلى ما إذا كان يمكن استخدامه للدفع، ومن تم تجميد محفظته؛ أما الآن فأصبح الحديث عن كم فائدة يمكن أن يقدّمها للسيولة النقدية للشركات..
لا يزال الدولار هو الدولار نفسه، لكن دوره انتقل تدريجيًا من «مسار للدفع» إلى «محطة انتظار/توقّف لسيولة الشركات».. والمال النقدي الموجود في حسابات الشركات هو من أقل الأموال تعلقًا بتتبع الصعود والهبوط في السوق، وهو الأكثر اهتمامًا بالفائدة والموثوقية.. من يستطيع أن يوقف هذه الدفعة من المال في مكانها، فستكون لديه كتلة من التمويل شبه لا تتحرك..
لكن توجد مشكلة.. عندما تضع شركة مُدرجة سيولتها التشغيلية في الادخار على السلسلة، فإن سعر سهمها يرتبط تلقائيًا بائتمان تلك السلسلة.. وهذه ليست فقط وسيلة تأييد/تبرير، بل أيضًا كشف للخطر.. ففي يوم ما إن حدثت مشكلة في البروتوكول، فليس فردًا بعينه هو من سيتحمل الضربة، بل كامل قائمة الميزانية العمومية..
ما يستحق المتابعة فعلًا أمران.. أولهما: من هي الشركة التالية التي ستتبع الخطوة؟ وإذا انتشرت هذه السلسلة من شركة واحدة إلى عدة شركات، فلن تعود «تحويل سيولة الشركات إلى دخل» مجرد مفهوم؛ ثانيهما: هل سينخفض معدل الادخار مع ازدياد الأموال الداخلة؟ فكلما زاد المال، كلما اتجهت الفائدة إلى الانخفاض.. وهذه هي النبوءة/القدر المشترك لكل من يطعم لقمة «العيش على العائد»..
سأترك ملاحظة انعكاس.. إذا حدث يومًا أن بدأت الشركات المُدرجة في تقاريرها المالية بتعداد سطر مستقل «عائد الادخار على السلسلة»، فذلك هو الوقت الذي تُصبح فيه هذه الخطوة مكتوبة فعلًا ضمن معايير المحاسبة.. وقبل ذلك، كل ما سبق لا يزال مجرد أموال تلك الدفعة التي بدأت أولًا في التحرك..
اليوم هذه الأخبار تبدو غريبة قليلًا..
🏛️ 消息第一时间
شركة أصول رقمية مُدرجة في سوق الأسهم الأمريكية وضعت 100 مليون دولار في حساب شركتها.. عندما يرى معظم الناس مثل هذا العنوان، تكون أول ردّة فعل لديهم: «شركة أخرى بدأت تجميع العملات»، لأننا رأينا خلال العام الماضي هذا السيناريو كثيرًا..
لكن هذه المرة لم تَشترِ عملات..
بل وضعت بدلًا منها «ستابل كوين (عملة مستقرة) تحمل فائدة»، وهو أصل ادخاري يتراكم تلقائيًا عليه الربح.. وفي الوقت نفسه أدرجت هذا الشيء ضمن قائمة الضمانات المؤهلة لأعمالها المؤسسية الخاصة، ما يسمح للعملاء باستخدامه للاقتراض بالدولار، واحتساب الفائدة خلال مدة القرض كما هي..
وهذا أمر مثير للاهتمام.. نفس المبلغ من المال، من ناحية تَحصُل الفائدة عنه، ومن ناحية أخرى يُستخدم كضمان لإخراج/اقتراض المزيد من المال، فالمال نفسه لا يتحرك، وعدد طرق العمل يصبح اثنتين.. لدى هذه المؤسسة أكثر من 1600 طرف مقابل في التداول، ومتوسط الرصيد المقرِض يبلغ عشرات المليارات من الدولارات.. هذا التعديل ليس رمزيًا..
والأهم الذي يستحق المشاهدة فعلًا ليس حجم الـ100 مليون دولار بحد ذاته، بل أن «شكل المال» قد تغيّر..
في الماضي كانت لدى شركة مدرجة في حساباتها النقد خياران فقط: الجلوس دون حركة، دون عائد؛ أو استخدامه لشراء عملات، مع قبول التذبذب.. الآن يظهر خيار ثالث: دولار واحد لا يتحرك، يعتمد على آلية الادخار داخل البروتوكول ليَكبر ويجلب فائدة لنفسه.. هذا لا يُسمّى استثمارًا، بل إدارة سيولة/نقدية، وباختصار إدارة الخزينة..
والأكثر إثارة هو أنها اختارت توقيتًا مناسبًا.. حجم هذا الأصل الادخاري في نهاية الربع الثاني تجاوز 5.5 مليار دولار، ونما خلال عام بنحو مرة ونصف تقريبًا، بينما البروتوكول المُصدر له قد حقق أرباحًا متتالية لخمسة أرباع.. وفي الربع الثاني وحده وصلت الإيرادات إلى أكثر من 100 مليون دولار، وبعد خصم كل شيء بقي فائض بأكثر من 30 مليون دولار..
أي أن سعر الفائدة ليس قائمًا بالكامل على الإعانات والدعم، بل هناك دخل حقيقي في الأسفل يغطيه.. وهذه نقطة حاسمة، لأن أي شيء يَعِد بعائد في النهاية يجب أن يجيب عن سؤال واحد: من يدفع هذا المال؟
هنا يبدأ الأمر مختلفًا.. عندما كنا نتحدث عن الستابل كوين من قبل، كنا نتحدث عن مدى قدرته على تثبيت المرساة، وعلى ما إذا كان يمكن استخدامه للدفع، ومن تم تجميد محفظته؛ أما الآن فأصبح الحديث عن كم فائدة يمكن أن يقدّمها للسيولة النقدية للشركات..
لا يزال الدولار هو الدولار نفسه، لكن دوره انتقل تدريجيًا من «مسار للدفع» إلى «محطة انتظار/توقّف لسيولة الشركات».. والمال النقدي الموجود في حسابات الشركات هو من أقل الأموال تعلقًا بتتبع الصعود والهبوط في السوق، وهو الأكثر اهتمامًا بالفائدة والموثوقية.. من يستطيع أن يوقف هذه الدفعة من المال في مكانها، فستكون لديه كتلة من التمويل شبه لا تتحرك..
لكن توجد مشكلة.. عندما تضع شركة مُدرجة سيولتها التشغيلية في الادخار على السلسلة، فإن سعر سهمها يرتبط تلقائيًا بائتمان تلك السلسلة.. وهذه ليست فقط وسيلة تأييد/تبرير، بل أيضًا كشف للخطر.. ففي يوم ما إن حدثت مشكلة في البروتوكول، فليس فردًا بعينه هو من سيتحمل الضربة، بل كامل قائمة الميزانية العمومية..
ما يستحق المتابعة فعلًا أمران.. أولهما: من هي الشركة التالية التي ستتبع الخطوة؟ وإذا انتشرت هذه السلسلة من شركة واحدة إلى عدة شركات، فلن تعود «تحويل سيولة الشركات إلى دخل» مجرد مفهوم؛ ثانيهما: هل سينخفض معدل الادخار مع ازدياد الأموال الداخلة؟ فكلما زاد المال، كلما اتجهت الفائدة إلى الانخفاض.. وهذه هي النبوءة/القدر المشترك لكل من يطعم لقمة «العيش على العائد»..
سأترك ملاحظة انعكاس.. إذا حدث يومًا أن بدأت الشركات المُدرجة في تقاريرها المالية بتعداد سطر مستقل «عائد الادخار على السلسلة»، فذلك هو الوقت الذي تُصبح فيه هذه الخطوة مكتوبة فعلًا ضمن معايير المحاسبة.. وقبل ذلك، كل ما سبق لا يزال مجرد أموال تلك الدفعة التي بدأت أولًا في التحرك..
1
1.6k
·
--
صحيح جزئيًا
اليوم هذه الأخبار غريبة إلى حدّ ما..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
الجميع يراقب ما إذا كان بإمكان الإيثيريوم الصمود عند 2700، ويراقب تدفّق أموال الـ ETF إلى أي مدى، ويراقب إلى أين ذهبت تلك المئات من الملايين التي تم اختراقها… لكن الشيء الذي تغيّر فعليًا في الإيثيريوم لا علاقة له بالسعر إطلاقًا..
يتحدث عن رقمين مملّين جدًا: نصف يوم، و 0.5TB..
معظم الناس يرون «تحسينًا وتطويرًا في مزامنة العقد»، تحديث تقني يمرّ مرور الكرام.. لكنني أرى شيئًا آخر: هذه البوابة كانت في السابق شبه مغلقة أمام عامة الناس..
قبل أن يتم قصّ البيانات التاريخية القديمة، تشغيل عقدة إيثيريوم كاملة كان يحتاج قرصًا صلبًا بسعة تزيد عن 400GB، وهذا الرقم سيستمر في الزيادة فقط؛ ومع دخول أجهزة جديدة، لا يزال وقت المزامنة وحده يحتاج إلى صبر عدة أيام.. الآن، يمكن لعملاء طبقة التنفيذ حذف البيانات القديمة قبل الدمج، مع الاحتفاظ بنحو عام واحد من التاريخ فقط، فتقل متطلبات التخزين فجأة بمقدار 300 إلى 500GB؛ والعقدة الجديدة تتمكن من اللحاق برأس السلسلة خلال نصف يوم، ليصبح استهلاك القرص أقل من 0.5TB..
بالعربي الدارج: جهاز كمبيوتر منزلي عادي، مع قرص SSD جيد نسبيًا، يمكنه الآن أن يمسك السلسلة كاملة بنفسه بيده..
هنا تصبح الأمور أكثر إثارة للاهتمام.. العتبة لم تكن يومًا مجرد مواصفات تقنية، العتبة هي توزيع الصلاحيات.. من يستطيع التحقق بنفسه، فقط هو يملك الحق في ألا يصدق الأرقام التي يقدمها الآخرون.. وعندما تنخفض تكلفة التحقق من «مركز بيانات احترافي» إلى «جهاز منزلي واحد»، كان من الممكن أن يزداد عدد الأشخاص الذين «يرون دفتر الحسابات بأنفسهم»؛ وفي الوقت نفسه، الأعمال التي تربح من تشغيل العقد نيابةً عن الآخرين، يتوجب أيضًا إعادة حساب هيكل تكلفتها من جديد..
والأكثر إثارة هو ما قاله بعد ذلك.. يقول إن بإمكانك توجيه RPC في محفظتك إلى عقدتك المحلية، لكن يجب أن تعدّها بنفسك؛ المشكلة أن بعض DApps داخل المتصفح لا يمكنها استخدام العقد المحلية أصلًا، وبعضها الآخر يثبت RPC بشكل صريح على خوادمهم.. بمعنى آخر: يمكنك أن تأخذ دفتر الحسابات بيدك، لكن بوابة الويب التي تستخدمها عادةً لفتح الصفحات تكون افتراضيًا ما تزال بيد الآخرين..
وهنا تبدأ الاختلافات الحقيقية.. الجميع يظن أن «اللامركزية» تتنافس على قوة الحوسبة والكمية المحجوزة، لكنها في الواقع تتنافس على أي طرف تقف فيه المسار الافتراضي للمستخدم..
ما يستحق المتابعة فعلًا هو أمران.. الأول: بعد الترقية القادمة، إلى أي حد يمكن أن تنخفض المزامنة أكثر؛ والثاني: عندما تتحول البيانات التاريخية من «أن يحتفظ بها كل شخص نسخة» إلى «أن تُخزَّن بشكل موزع»، هل يمكن لتلك البيانات القديمة أن تُستعلم عنها دائمًا عند الحاجة… لا تزال حلول الاستبدال لهذه النقطة غير مكتملة بعد..
إذا استمرت العتبة في الانخفاض، وتحول تشغيل العقد من شيء له إيمان إلى شيء يُنجز بسهولة باليد، فالحاجز الحصين لهذه السلسلة لن يكون في قوة الحوسبة ولا في كمية الحجز، بل في عدد الأشخاص الذين يملكون دفتر الحسابات فعلًا بأنفسهم..
وبالعكس: إذا انتهى الأمر بأن بقي عدد قليل من المؤسسات فقط يشغل العقد، فـ «نصف اليوم» اليوم لن يكون سوى تحسينًا تقنيًا، ولا شيء غير ذلك.
اليوم هذه الأخبار غريبة إلى حدّ ما..
🤖 进群聊仓位
الجميع يراقب ما إذا كان بإمكان الإيثيريوم الصمود عند 2700، ويراقب تدفّق أموال الـ ETF إلى أي مدى، ويراقب إلى أين ذهبت تلك المئات من الملايين التي تم اختراقها… لكن الشيء الذي تغيّر فعليًا في الإيثيريوم لا علاقة له بالسعر إطلاقًا..
يتحدث عن رقمين مملّين جدًا: نصف يوم، و 0.5TB..
معظم الناس يرون «تحسينًا وتطويرًا في مزامنة العقد»، تحديث تقني يمرّ مرور الكرام.. لكنني أرى شيئًا آخر: هذه البوابة كانت في السابق شبه مغلقة أمام عامة الناس..
قبل أن يتم قصّ البيانات التاريخية القديمة، تشغيل عقدة إيثيريوم كاملة كان يحتاج قرصًا صلبًا بسعة تزيد عن 400GB، وهذا الرقم سيستمر في الزيادة فقط؛ ومع دخول أجهزة جديدة، لا يزال وقت المزامنة وحده يحتاج إلى صبر عدة أيام.. الآن، يمكن لعملاء طبقة التنفيذ حذف البيانات القديمة قبل الدمج، مع الاحتفاظ بنحو عام واحد من التاريخ فقط، فتقل متطلبات التخزين فجأة بمقدار 300 إلى 500GB؛ والعقدة الجديدة تتمكن من اللحاق برأس السلسلة خلال نصف يوم، ليصبح استهلاك القرص أقل من 0.5TB..
بالعربي الدارج: جهاز كمبيوتر منزلي عادي، مع قرص SSD جيد نسبيًا، يمكنه الآن أن يمسك السلسلة كاملة بنفسه بيده..
هنا تصبح الأمور أكثر إثارة للاهتمام.. العتبة لم تكن يومًا مجرد مواصفات تقنية، العتبة هي توزيع الصلاحيات.. من يستطيع التحقق بنفسه، فقط هو يملك الحق في ألا يصدق الأرقام التي يقدمها الآخرون.. وعندما تنخفض تكلفة التحقق من «مركز بيانات احترافي» إلى «جهاز منزلي واحد»، كان من الممكن أن يزداد عدد الأشخاص الذين «يرون دفتر الحسابات بأنفسهم»؛ وفي الوقت نفسه، الأعمال التي تربح من تشغيل العقد نيابةً عن الآخرين، يتوجب أيضًا إعادة حساب هيكل تكلفتها من جديد..
والأكثر إثارة هو ما قاله بعد ذلك.. يقول إن بإمكانك توجيه RPC في محفظتك إلى عقدتك المحلية، لكن يجب أن تعدّها بنفسك؛ المشكلة أن بعض DApps داخل المتصفح لا يمكنها استخدام العقد المحلية أصلًا، وبعضها الآخر يثبت RPC بشكل صريح على خوادمهم.. بمعنى آخر: يمكنك أن تأخذ دفتر الحسابات بيدك، لكن بوابة الويب التي تستخدمها عادةً لفتح الصفحات تكون افتراضيًا ما تزال بيد الآخرين..
وهنا تبدأ الاختلافات الحقيقية.. الجميع يظن أن «اللامركزية» تتنافس على قوة الحوسبة والكمية المحجوزة، لكنها في الواقع تتنافس على أي طرف تقف فيه المسار الافتراضي للمستخدم..
ما يستحق المتابعة فعلًا هو أمران.. الأول: بعد الترقية القادمة، إلى أي حد يمكن أن تنخفض المزامنة أكثر؛ والثاني: عندما تتحول البيانات التاريخية من «أن يحتفظ بها كل شخص نسخة» إلى «أن تُخزَّن بشكل موزع»، هل يمكن لتلك البيانات القديمة أن تُستعلم عنها دائمًا عند الحاجة… لا تزال حلول الاستبدال لهذه النقطة غير مكتملة بعد..
إذا استمرت العتبة في الانخفاض، وتحول تشغيل العقد من شيء له إيمان إلى شيء يُنجز بسهولة باليد، فالحاجز الحصين لهذه السلسلة لن يكون في قوة الحوسبة ولا في كمية الحجز، بل في عدد الأشخاص الذين يملكون دفتر الحسابات فعلًا بأنفسهم..
وبالعكس: إذا انتهى الأمر بأن بقي عدد قليل من المؤسسات فقط يشغل العقد، فـ «نصف اليوم» اليوم لن يكون سوى تحسينًا تقنيًا، ولا شيء غير ذلك.
2.3k
·
--
سلسلة صُمّمت خصيصًا ليعجز الآخرون عن رؤية تفاصيل المعاملات بوضوح، والآن يستعدّون لحذف سجلّ 24 ساعة بالكامل.. هذا الأمر مثير للاهتمام فعلًا..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
النسخة التي يراها الجميع هي: «هناك ثغرة، لذلك سنستعيد/نرجع (Rollback)».. صحيح أن الأمر هو كذلك، لكن إذا قرأت حتى هنا فقط فستفوت أكثر نقطة مُزعجة—الباب الذي أصيب بالمشكلة كان في الأساس قد فُتح عمدًا كي تُتاح السلسلة لعدد أكبر من المستخدمين..
هذه السلسلة التي تسلك مسار الخصوصية أبلغت المستخدمين خلال اليومين الماضيين بإيقاف كل الأنشطة الاقتصادية لكل رموزها المملوكة والأنشطة المرتبطة بالأصول السرّية.. والسبب هو ثغرة تضخّم مرتبطة بـ «عنوان البوابة (Gateway Address)»، وقال الفريق إن لا خيار سوى إجراء الاستعادة/الرجوع، والاستعداد لمحو معاملات جرى تأكيدها بالفعل خلال قرابة 24 ساعة..
لم يأتِ هذا التخدم منذ وقت طويل.. ففي 26 أغسطس من هذا العام، تم إطلاقه عبر هارد فورك عند الكتلة رقم 3,833,000 تقريبًا، استغرق تطويره أكثر من سنة كاملة من البداية إلى النهاية.. والهدف واضح جدًا: تسهيل اتصال منصّات التبادل (البورصات)، وجسور السلاسل (cross-chain bridges)، والتبادلات اللامركزية (DEX) بها—فبدلًا من أن تضطر هذه الجهات إلى التكيّف من الصفر مع نظام الدفاتر الخاص بها، أصبحت هناك الآن نقطة أرصدة يمكن قراءتها مباشرة..
والآن المشكلة تكمن في هذه النقطة.. هناك احتمال أن تكون أموال/عملات غير موجودة قد تم توليدها، ولم يوضح المسؤولون بالتحديد آلية التوليد.. والأمر الأكثر إزعاجًا أن الأشخاص من الخارج وجّهوا الاتهام إلى جزء الكود الخاص بالتعاملات عبر الأنواع (cross-type trades).. والأصعب هو قائمة ما بعد الحادث: لا توجد عتبة/ارتفاع للـ rollback، ولا ترقيع (patch)، ولا إجراءات تعويض، ولا حتى ذكر لكم عدد العملات الإضافية التي تم توليدها.. يتم أولًا تقديم خطة للإسعاف، ثم إجراء التشخيص..
هنا يبدأ الأمر بالتغير.. لطالما اعتبرنا «عدم القابلية للتلاعب» سمة افتراضية للسلسلة، لكنها في الواقع لم تكن افتراضيًا أبدًا؛ فقط لم يحن يومٌ يلزم فيه تغييرها بشكل لا يمكن تجنبه.. وعندما يحين ذلك اليوم، فإن من يقرر كيفية كتابة التاريخ إلى الأبد هم عمال التعدين، والـ validators، وما إذا كانت العقد ترغب في اتباع النسخة الجديدة.. والحدود بين المركزية واللامركزية غالبًا لا تظهر للعلن إلا في يوم وقوع الحادث لأول مرة..
لكن ردّ فعل المال كان صريحًا إلى حدّ ما.. بعد انتشار الخبر هبطت قيمة السلسلة بنحو 20% تقريبًا، مسجلةً ما يزيد قليلًا عن 6 دولارات، أي أن السوق أعاد تسعير «علاوة الأمان» الخاصة بهذه السلسلة من جديد..
أما الخلفية الأكبر فهي أن خط العملات ذات الخصوصية (privacy coins) كان مؤخرًا شديد السخونة، حتى إن صافي أصول ETF لنسخة فورية من عملة خصوصية لامس مليار دولار.. لكن هذه المشاريع ظلت دائمًا محشورة بين قوتين: من الخارج توجد ضوابط تنظيمية أكثر صرامة في خطابها، ومن الداخل—ولكي تُقبَل في البورصات ويتم قبولها من ناحية التمويل—تُفتح باستمرار شقوق صغيرة في الخصوصية.. والقدرة على تمكين استخدام عدد أكبر من الناس، والقدرة على إخفاء التفاصيل، هما أصلًا وجهان لعملة واحدة يتأثر كل منهما بالآخر..
الشيء الذي يستحق المراقبة حقًا هو الأسبوعان القادمان.. أولًا: مدى سرعة استكمال ارتفاع الـ rollback (ومقداره)، والـ patch، وإجراءات التعويض—وكلما طال التأخير أكثر دلّ ذلك على أن ما حدث أكثر تعقيدًا مما كُتب في البيان.. ثانيًا: خطوة التعويض نفسها—فإذا بدأت تظهر خلافات حول «من خسر وكم بالضبط»، فهذه عندها ستكون حقًا اختبار الثقة لهذه السلسلة، لأنه على دفتر لا يُرى فيه حتى تفاصيل المعاملات، سيكون إثبات ما فُقد في تلك الفترة التي تم فيها المسح أمرًا صعبًا جدًا بذاته..
الانعكاس/الالتفاف يظل هنا.. إذا حصل في النهاية على التعويض أغلب الناس، فإن تسعير السوق لحوادث مثل هذه السلاسل الصغيرة سيكون أقل فقط—أقل لدرجة أنه قد يأتي يوم لا يعود أحد ينظر إليها.. وغالبًا ما لا تُصلَح هذه الأمور؛ بل تُنسى.
سلسلة صُمّمت خصيصًا ليعجز الآخرون عن رؤية تفاصيل المعاملات بوضوح، والآن يستعدّون لحذف سجلّ 24 ساعة بالكامل.. هذا الأمر مثير للاهتمام فعلًا..
📢 盘面异动群里说
النسخة التي يراها الجميع هي: «هناك ثغرة، لذلك سنستعيد/نرجع (Rollback)».. صحيح أن الأمر هو كذلك، لكن إذا قرأت حتى هنا فقط فستفوت أكثر نقطة مُزعجة—الباب الذي أصيب بالمشكلة كان في الأساس قد فُتح عمدًا كي تُتاح السلسلة لعدد أكبر من المستخدمين..
هذه السلسلة التي تسلك مسار الخصوصية أبلغت المستخدمين خلال اليومين الماضيين بإيقاف كل الأنشطة الاقتصادية لكل رموزها المملوكة والأنشطة المرتبطة بالأصول السرّية.. والسبب هو ثغرة تضخّم مرتبطة بـ «عنوان البوابة (Gateway Address)»، وقال الفريق إن لا خيار سوى إجراء الاستعادة/الرجوع، والاستعداد لمحو معاملات جرى تأكيدها بالفعل خلال قرابة 24 ساعة..
لم يأتِ هذا التخدم منذ وقت طويل.. ففي 26 أغسطس من هذا العام، تم إطلاقه عبر هارد فورك عند الكتلة رقم 3,833,000 تقريبًا، استغرق تطويره أكثر من سنة كاملة من البداية إلى النهاية.. والهدف واضح جدًا: تسهيل اتصال منصّات التبادل (البورصات)، وجسور السلاسل (cross-chain bridges)، والتبادلات اللامركزية (DEX) بها—فبدلًا من أن تضطر هذه الجهات إلى التكيّف من الصفر مع نظام الدفاتر الخاص بها، أصبحت هناك الآن نقطة أرصدة يمكن قراءتها مباشرة..
والآن المشكلة تكمن في هذه النقطة.. هناك احتمال أن تكون أموال/عملات غير موجودة قد تم توليدها، ولم يوضح المسؤولون بالتحديد آلية التوليد.. والأمر الأكثر إزعاجًا أن الأشخاص من الخارج وجّهوا الاتهام إلى جزء الكود الخاص بالتعاملات عبر الأنواع (cross-type trades).. والأصعب هو قائمة ما بعد الحادث: لا توجد عتبة/ارتفاع للـ rollback، ولا ترقيع (patch)، ولا إجراءات تعويض، ولا حتى ذكر لكم عدد العملات الإضافية التي تم توليدها.. يتم أولًا تقديم خطة للإسعاف، ثم إجراء التشخيص..
هنا يبدأ الأمر بالتغير.. لطالما اعتبرنا «عدم القابلية للتلاعب» سمة افتراضية للسلسلة، لكنها في الواقع لم تكن افتراضيًا أبدًا؛ فقط لم يحن يومٌ يلزم فيه تغييرها بشكل لا يمكن تجنبه.. وعندما يحين ذلك اليوم، فإن من يقرر كيفية كتابة التاريخ إلى الأبد هم عمال التعدين، والـ validators، وما إذا كانت العقد ترغب في اتباع النسخة الجديدة.. والحدود بين المركزية واللامركزية غالبًا لا تظهر للعلن إلا في يوم وقوع الحادث لأول مرة..
لكن ردّ فعل المال كان صريحًا إلى حدّ ما.. بعد انتشار الخبر هبطت قيمة السلسلة بنحو 20% تقريبًا، مسجلةً ما يزيد قليلًا عن 6 دولارات، أي أن السوق أعاد تسعير «علاوة الأمان» الخاصة بهذه السلسلة من جديد..
أما الخلفية الأكبر فهي أن خط العملات ذات الخصوصية (privacy coins) كان مؤخرًا شديد السخونة، حتى إن صافي أصول ETF لنسخة فورية من عملة خصوصية لامس مليار دولار.. لكن هذه المشاريع ظلت دائمًا محشورة بين قوتين: من الخارج توجد ضوابط تنظيمية أكثر صرامة في خطابها، ومن الداخل—ولكي تُقبَل في البورصات ويتم قبولها من ناحية التمويل—تُفتح باستمرار شقوق صغيرة في الخصوصية.. والقدرة على تمكين استخدام عدد أكبر من الناس، والقدرة على إخفاء التفاصيل، هما أصلًا وجهان لعملة واحدة يتأثر كل منهما بالآخر..
الشيء الذي يستحق المراقبة حقًا هو الأسبوعان القادمان.. أولًا: مدى سرعة استكمال ارتفاع الـ rollback (ومقداره)، والـ patch، وإجراءات التعويض—وكلما طال التأخير أكثر دلّ ذلك على أن ما حدث أكثر تعقيدًا مما كُتب في البيان.. ثانيًا: خطوة التعويض نفسها—فإذا بدأت تظهر خلافات حول «من خسر وكم بالضبط»، فهذه عندها ستكون حقًا اختبار الثقة لهذه السلسلة، لأنه على دفتر لا يُرى فيه حتى تفاصيل المعاملات، سيكون إثبات ما فُقد في تلك الفترة التي تم فيها المسح أمرًا صعبًا جدًا بذاته..
الانعكاس/الالتفاف يظل هنا.. إذا حصل في النهاية على التعويض أغلب الناس، فإن تسعير السوق لحوادث مثل هذه السلاسل الصغيرة سيكون أقل فقط—أقل لدرجة أنه قد يأتي يوم لا يعود أحد ينظر إليها.. وغالبًا ما لا تُصلَح هذه الأمور؛ بل تُنسى.
2
666
·
--
عند رؤية عبارة «احتيال استثمار مالي بقيمة 9.5 مليار دولار»، تكون ردّة فعل الكثيرين الأولى: «العملات الرقمية حصل معها شيء جديد».. لكن في هذه الأخبار، يصعب اعتبار العملة المشفرة هي البطل الرئيسي فعليًا..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
هيئة تداول السلع الآجلة الأمريكية (CFTC) رفعت في 25 سبتمبر دعوى قضائية ضد منصة صرف أجنبية بدأت منذ 2019.. من يونيو 2019 حتى ديسمبر 2023، فتحت المنصة أكثر من 400 ألف حساب، وجمعت أكثر من 9.5 مليار دولار؛ ومن بين ذلك، يوجد أكثر من 6000 حساب أمريكي، بإجمالي لا يقل عن 27 مليون دولار..
معظم الناس يرون «احتيال عائد مرتفع آخر».. ولا شيء جديد في الأسلوب: يُقال للمشاركين إن 70% من الأموال ستُسلَّم لمتداولين محترفين، وروبوتات تداول، وذكاء اصطناعي للمراهنة على الفوركس، بينما تُستخدم الـ30% المتبقية لما يُسمّى بدورات أكاديمية.. ويمكن للمشاركين أيضًا الحصول على مكافآت عبر جلب عملاء جدد؛ وإذا لم تكن الأموال كافية، فسيتم ببساطة استخدام أموال القادمين الجدد لدفع مبالغ لمن سبقوهم..
لكن ما يستحق الانتباه حقًا هو «كاشير» هذه المنصة.. إذ تشير لائحة الاتهام إلى أن المنصة كانت تستخدم محافظ رقمية لاستلام المدفوعات وسدادها؛ وجزء من الأموال لا يمر عبر البنوك، بل يتدفق عبر السلسلة وفي نطاقات قضائية مختلفة.. وفي الاتصالات الداخلية، حتى تمت مناقشة ما إذا كان ينبغي استبدال محفظة الاستلام..
هنا تصبح الأمور أكثر إثارة للاهتمام.. فالعملات المشفرة في هذه القضايا لا تؤدي دور الشخص الذي تم خداعه، بل دور «القناة».. والسبب وراء اختيارها بسيط جدًا: عبورها عبر الحدود سريع، والتسوية سريعة، ولا يتطلب فتح حسابات بنكية واحدة تلو الأخرى..
لكن إذا نظرنا من زاوية مختلفة، فالأمر يصبح مختلفًا تمامًا.. التحويلات على السلسلة تترك مسارًا دائمًا؛ ومن يحوّل إلى من، ومتى، وكم المبلغ—كل ذلك مكتوب هناك.. وفي زمن كانت فيه التحويلات البنكية فقط هي السائدة، كان إنفاذ القانون يتطلب سحب السجلات من كل جهة على حدة؛ أما الآن، فكثير من المراحل نفسها هي دفتر أستاذ علني يمكن التحقق منه..
لذلك فإن مقولة «العملات المشفرة مناسبة لإخفاء الأموال» يتم تقليصها تدريجيًا بندًا بندًا من خلال ممارسات إنفاذ القانون في قضية بعد أخرى.. بالنسبة لهذه المنصات، فإن السلسلة هي في الوقت نفسه «كاشير» أسرع وأيضًا «سلسلة أدلة» أوضح—وهذا في الواقع وجهان لعملة واحدة..
لكن المشكلة هي: الإبلاغ عن المسار يلتقط الطريق، لكنه لا يلتقط الأشخاص والأموال.. من تقف خلف المحفظة؟ وكم عدد النطاقات القضائية التي تم عبورها؟ ومتى تم تحويلها إلى عملة ورقية (قانونية)؟—هذه هي النقاط التي يُفترض أن تتعثر عند ملاحقة العائدات.. علاوة على ذلك، لم تمر هذه لائحة الاتهام بعد بالمحاكمة، وما يُقدَّم من اتهامات هو مجرد رواية طرف واحد..
لذا ما يستحق المتابعة حقًا ليس مدى سخونة هذه الأخبار، بل إلى أي مدى سيتمكن إنفاذ القانون من استخدام السجلات على السلسلة بشكل تفصيلي.. فإذا بدأت مثل هذه القضايا بشكل ثابت في اعتبار السلسلة «المسرح الأول» للتحقيق، فسنحتاج إلى إعادة حساب من تستفيد ومن تتضرر من مسألة «الشفافية»..
عند رؤية عبارة «احتيال استثمار مالي بقيمة 9.5 مليار دولار»، تكون ردّة فعل الكثيرين الأولى: «العملات الرقمية حصل معها شيء جديد».. لكن في هذه الأخبار، يصعب اعتبار العملة المشفرة هي البطل الرئيسي فعليًا..
⚖️ 进群蹲一手消息
هيئة تداول السلع الآجلة الأمريكية (CFTC) رفعت في 25 سبتمبر دعوى قضائية ضد منصة صرف أجنبية بدأت منذ 2019.. من يونيو 2019 حتى ديسمبر 2023، فتحت المنصة أكثر من 400 ألف حساب، وجمعت أكثر من 9.5 مليار دولار؛ ومن بين ذلك، يوجد أكثر من 6000 حساب أمريكي، بإجمالي لا يقل عن 27 مليون دولار..
معظم الناس يرون «احتيال عائد مرتفع آخر».. ولا شيء جديد في الأسلوب: يُقال للمشاركين إن 70% من الأموال ستُسلَّم لمتداولين محترفين، وروبوتات تداول، وذكاء اصطناعي للمراهنة على الفوركس، بينما تُستخدم الـ30% المتبقية لما يُسمّى بدورات أكاديمية.. ويمكن للمشاركين أيضًا الحصول على مكافآت عبر جلب عملاء جدد؛ وإذا لم تكن الأموال كافية، فسيتم ببساطة استخدام أموال القادمين الجدد لدفع مبالغ لمن سبقوهم..
لكن ما يستحق الانتباه حقًا هو «كاشير» هذه المنصة.. إذ تشير لائحة الاتهام إلى أن المنصة كانت تستخدم محافظ رقمية لاستلام المدفوعات وسدادها؛ وجزء من الأموال لا يمر عبر البنوك، بل يتدفق عبر السلسلة وفي نطاقات قضائية مختلفة.. وفي الاتصالات الداخلية، حتى تمت مناقشة ما إذا كان ينبغي استبدال محفظة الاستلام..
هنا تصبح الأمور أكثر إثارة للاهتمام.. فالعملات المشفرة في هذه القضايا لا تؤدي دور الشخص الذي تم خداعه، بل دور «القناة».. والسبب وراء اختيارها بسيط جدًا: عبورها عبر الحدود سريع، والتسوية سريعة، ولا يتطلب فتح حسابات بنكية واحدة تلو الأخرى..
لكن إذا نظرنا من زاوية مختلفة، فالأمر يصبح مختلفًا تمامًا.. التحويلات على السلسلة تترك مسارًا دائمًا؛ ومن يحوّل إلى من، ومتى، وكم المبلغ—كل ذلك مكتوب هناك.. وفي زمن كانت فيه التحويلات البنكية فقط هي السائدة، كان إنفاذ القانون يتطلب سحب السجلات من كل جهة على حدة؛ أما الآن، فكثير من المراحل نفسها هي دفتر أستاذ علني يمكن التحقق منه..
لذلك فإن مقولة «العملات المشفرة مناسبة لإخفاء الأموال» يتم تقليصها تدريجيًا بندًا بندًا من خلال ممارسات إنفاذ القانون في قضية بعد أخرى.. بالنسبة لهذه المنصات، فإن السلسلة هي في الوقت نفسه «كاشير» أسرع وأيضًا «سلسلة أدلة» أوضح—وهذا في الواقع وجهان لعملة واحدة..
لكن المشكلة هي: الإبلاغ عن المسار يلتقط الطريق، لكنه لا يلتقط الأشخاص والأموال.. من تقف خلف المحفظة؟ وكم عدد النطاقات القضائية التي تم عبورها؟ ومتى تم تحويلها إلى عملة ورقية (قانونية)؟—هذه هي النقاط التي يُفترض أن تتعثر عند ملاحقة العائدات.. علاوة على ذلك، لم تمر هذه لائحة الاتهام بعد بالمحاكمة، وما يُقدَّم من اتهامات هو مجرد رواية طرف واحد..
لذا ما يستحق المتابعة حقًا ليس مدى سخونة هذه الأخبار، بل إلى أي مدى سيتمكن إنفاذ القانون من استخدام السجلات على السلسلة بشكل تفصيلي.. فإذا بدأت مثل هذه القضايا بشكل ثابت في اعتبار السلسلة «المسرح الأول» للتحقيق، فسنحتاج إلى إعادة حساب من تستفيد ومن تتضرر من مسألة «الشفافية»..
531
·
--
هذه الأخبار في الواقع غريبة بعض الشيء.. منصة كانت قد توقفت منذ زمن عن التعامل مع الإيثيريوم، وأغلقت حتى السوق، وبعدها بالأمس رجعت وصاحت بصوت عالٍ، فقط لأن المستخدمين قبل سنتين ضغطوا على ذلك «موافقة»، وما زال حتى اليوم معلقًا..
[💬 你的看法呢?进群说](https://app.binance.com/uni-qr/6d5gRrvm)
رد فعل أغلب الناس عندما تصادف هذا الخبر لأول مرة هو: NFT ماتت ونمضي قدماً نتحدث عن هذا؟ انسحب.. لكن الشيء الذي يستحق النظر فيه فعلًا ليس ما تم سرقته، بل شيء أكثر عادية—التفويض، لا يوجد له «فترة صلاحية» على السلسلة..
في ذلك الوقت، عندما أردت تعليق NFT للبيع، ستقوم بشكل تلقائي بمنح صلاحية لعقد (كونتراك) ما، تسمح له بالتحرك بنطاق أصولك بالكامل من تلك الفئة.. وهذه الصلاحية ليست مرة واحدة؛ بمجرد توقيعها تصبح فعّالة لفترة طويلة.. لاحقًا تغيّرت المنصة إلى عقود مختلفة، لم تعد تستخدمه، وغادرت تلك السلسلة، لكن هذه السلسلة من الصلاحيات بقيت هناك على السلسلة، في هدوء، تنتظر..
هذه المرة، المشكلة حتى ليست في العقد الخاص بالسوق نفسه، بل في عقد معالجة الدفع التابع لجهة خارجية الذي كان يستخدمه من قبل.. تم العثور على ثغرة وتمكن شخص ما من أخذ ما مجموعه عشرة Meebits تقريبًا، وخمسون Otherdeeds، وأكثر من مئتي عنصر آخر.. والأكثر إثارة للاهتمام هو الجزء اللاحق: قاطعون للشفرات (white hats) سبقوا المهاجمين، فنقلوا أكثر من 23000 NFT محفوفة بالمخاطر إلى عنوان آمن، بقيمة تتجاوز 5.7 مليون دولار..
هنا يصبح الأمر مثيرًا للتأمل بعض الشيء.. في السلسلة، تبدو عمليات «الإنقاذ» التي قام بها الـ white hats وعمليات «السرقة» التي قام بها المهاجمون متطابقة تمامًا: كلاهما ينقل أشياء لا تعود إلى محفظته.. والفرق فقط هو هل يعيدها لاحقًا أم لا، ولمن يعيدها.. وفي هذه المرة، ما زال هناك أكثر من ستمئة WETH لم يتم استردادها..
إذا نظرنا إلى الأمر خلال هذين اليومين، يتضح أنه وأيضًا تلك القضية التي سُرقت فيها 380 مليونًا تقريبًا… هما في الحقيقة وجهان لنفس القصة: أحدهما منح الصلاحية لعقدٍ خاطئ، والآخر منح الصلاحية لعقدٍ صحيح لكن النظام الذي تم اختراقه.. الجميع يركز على لحظة سحب المال، لكن الفتحة الحقيقية كانت أبكر: في اللحظة التي ضغطت فيها «موافقة» قبل ذلك.. على السلسلة لا يوجد شيء اسمه «انتهاء»، فقط يوجد شيء اسمه «لم تسحبها»..
لذلك، ما يستحق الترقب فعلاً ليس كم تعويض خسروا هذه المرة، بل هل ستتحول «فحوصات التفويض» من عمل تقني إلى إجراء إلزامي يحتاجه الجميع.. مثلما لم يكن أحد يغيّر كلمة المرور بانتظام في السابق، ثم مع الوقت صار عادة.. وبمجرد أن تصبح هذه العادة، تصبح تجارة من يراقب لك هذه الصلاحيات—في حد ذاتها—منصبًا..
بالطبع، هناك انعطافة أيضًا.. إذا كانت أغلبية كبيرة في النهاية ستعيد كل شيء، فإن تسعير المنصات للثغرات الصغيرة سيصبح أقل، أقل لدرجة أنه في يوم من الأيام لن يعود أحد يراقبها، ثم تنشأ مرة أخرى مشكلة كبيرة.. نادرًا ما تُصلح هذه الأشياء، وغالبًا ما يتم نسيانها..
هذه الأخبار في الواقع غريبة بعض الشيء.. منصة كانت قد توقفت منذ زمن عن التعامل مع الإيثيريوم، وأغلقت حتى السوق، وبعدها بالأمس رجعت وصاحت بصوت عالٍ، فقط لأن المستخدمين قبل سنتين ضغطوا على ذلك «موافقة»، وما زال حتى اليوم معلقًا..
💬 你的看法呢?进群说
رد فعل أغلب الناس عندما تصادف هذا الخبر لأول مرة هو: NFT ماتت ونمضي قدماً نتحدث عن هذا؟ انسحب.. لكن الشيء الذي يستحق النظر فيه فعلًا ليس ما تم سرقته، بل شيء أكثر عادية—التفويض، لا يوجد له «فترة صلاحية» على السلسلة..
في ذلك الوقت، عندما أردت تعليق NFT للبيع، ستقوم بشكل تلقائي بمنح صلاحية لعقد (كونتراك) ما، تسمح له بالتحرك بنطاق أصولك بالكامل من تلك الفئة.. وهذه الصلاحية ليست مرة واحدة؛ بمجرد توقيعها تصبح فعّالة لفترة طويلة.. لاحقًا تغيّرت المنصة إلى عقود مختلفة، لم تعد تستخدمه، وغادرت تلك السلسلة، لكن هذه السلسلة من الصلاحيات بقيت هناك على السلسلة، في هدوء، تنتظر..
هذه المرة، المشكلة حتى ليست في العقد الخاص بالسوق نفسه، بل في عقد معالجة الدفع التابع لجهة خارجية الذي كان يستخدمه من قبل.. تم العثور على ثغرة وتمكن شخص ما من أخذ ما مجموعه عشرة Meebits تقريبًا، وخمسون Otherdeeds، وأكثر من مئتي عنصر آخر.. والأكثر إثارة للاهتمام هو الجزء اللاحق: قاطعون للشفرات (white hats) سبقوا المهاجمين، فنقلوا أكثر من 23000 NFT محفوفة بالمخاطر إلى عنوان آمن، بقيمة تتجاوز 5.7 مليون دولار..
هنا يصبح الأمر مثيرًا للتأمل بعض الشيء.. في السلسلة، تبدو عمليات «الإنقاذ» التي قام بها الـ white hats وعمليات «السرقة» التي قام بها المهاجمون متطابقة تمامًا: كلاهما ينقل أشياء لا تعود إلى محفظته.. والفرق فقط هو هل يعيدها لاحقًا أم لا، ولمن يعيدها.. وفي هذه المرة، ما زال هناك أكثر من ستمئة WETH لم يتم استردادها..
إذا نظرنا إلى الأمر خلال هذين اليومين، يتضح أنه وأيضًا تلك القضية التي سُرقت فيها 380 مليونًا تقريبًا… هما في الحقيقة وجهان لنفس القصة: أحدهما منح الصلاحية لعقدٍ خاطئ، والآخر منح الصلاحية لعقدٍ صحيح لكن النظام الذي تم اختراقه.. الجميع يركز على لحظة سحب المال، لكن الفتحة الحقيقية كانت أبكر: في اللحظة التي ضغطت فيها «موافقة» قبل ذلك.. على السلسلة لا يوجد شيء اسمه «انتهاء»، فقط يوجد شيء اسمه «لم تسحبها»..
لذلك، ما يستحق الترقب فعلاً ليس كم تعويض خسروا هذه المرة، بل هل ستتحول «فحوصات التفويض» من عمل تقني إلى إجراء إلزامي يحتاجه الجميع.. مثلما لم يكن أحد يغيّر كلمة المرور بانتظام في السابق، ثم مع الوقت صار عادة.. وبمجرد أن تصبح هذه العادة، تصبح تجارة من يراقب لك هذه الصلاحيات—في حد ذاتها—منصبًا..
بالطبع، هناك انعطافة أيضًا.. إذا كانت أغلبية كبيرة في النهاية ستعيد كل شيء، فإن تسعير المنصات للثغرات الصغيرة سيصبح أقل، أقل لدرجة أنه في يوم من الأيام لن يعود أحد يراقبها، ثم تنشأ مرة أخرى مشكلة كبيرة.. نادرًا ما تُصلح هذه الأشياء، وغالبًا ما يتم نسيانها..
1.1k
·
--
تمّ التحقق
这条新闻其实有点奇怪.. 它跟价格没关系,跟监管也没关系,吵的是一串「标签」——一家公司手里的比特币,到底算不算它的「业务」..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
这条新闻其实有点奇怪.. 它跟价格没关系,跟监管也没关系,吵的是一串「标签」——一家公司手里的比特币,到底算不算它的「业务」..
📢 最新消息群里说
这两天的注意力全在八万四能不能守住、某交易所那三亿多怎么追回来.. 但同一时间,有一场真正会动到钱的争论,在一个几乎没人看的地方进行着.. 大多数人扫到这条,第一反应是:这不就是个会计口径问题吗,太干了,划走..
但真正值得看的其实是另一层,这条规则决定的不是账面怎么写,而是被动资金能不能买你.. 指数是全球最大一批「按规则配置」的资金的轨道,一家公司一旦被从指数里拿掉,那些基金不是不想持有,是必须卖掉,因为规则不许它们拿着..
这次提案最耐人寻味的一步,是它看上去变得更中性了.. 早先那版直接按「数字资产占到总资产一半以上」来筛,后来被撤回,换成不提任何币种、只看资产是不是「经营用」.. 表面上是去掉了针对加密货币的味道,实际上网撒得更开,连自己不持币的公司都可能被卷进来..
条款也设计得很具体.. 先筛一道「经营资产占比」,没过的,再拿五把尺子量:经营资产强度、经营开支强度、经营现金流、非经营资产的公允价值变动、资本依赖度.. 五把里中四把才算出局,已经在名单里的还有缓冲,要连续两个周期不合规才会被移出,而在五月的模拟里,已经有三家公司被点名可能被删、另外三家进了观察名单..
那这些公司在争什么呢.. 一家说,这份提案里最重要的那个词,恰恰是定义得最模糊的那个——什么叫「经营用」,用在哪、谁来判、按哪套账来判,全没写清.. 它还举了银行和保险的例子:金融机构的资产本来就是业务本身,凭什么同一类东西放到另一家公司身上就成了「非经营」..
另一家更早递交了意见,说法更直接:所谓「经营性」和「非经营性」,在美国准则和国际准则里根本没有一一对应的定义.. 而它自己的比特币相关活动,是当成一个经营分部来披露的,币价的公允价值变动也记在经营开支里..
说到这,它就不是会计争论了,是钱在换手.. 以前买币的是「愿意承担波动的人」,现在越来越多是「必须按规则配置的钱」.. 这个变化是双向的:进了名单,钱是被动进来的,不管你信不信;出了名单,钱也是被动走的,不问你愿不愿意.. 一个只看你在不在名单里的客户,比一个盯收益率的客户难伺候得多,也好猜得多..
所以接下来该盯的其实是日历,不是K线.. 意见收到 9 月 30 日,结果预计 10 月 16 日,如果改动落地,最早会在 11 月的指数评审里生效.. 一旦后面真的出现「连续两个周期」这种慢动作的移出,那才是这条线真正的开始..
当然也留个反转.. 如果最后这些公司把位置保住了,那「比特币被装进被动资金」这条路,反倒是又垫了一块地基.. 名单里多一个,比公告里多十条都实在..
2
715
·
--
تمّ التحقق
有件事我一直觉得挺反常识.. 大家聊稳定币,聊的永远是它锚得稳不稳、规模有多大、谁的钱包又被冻结了.. 但这两天有条消息,问的是完全另一个问题:它能不能被拿去发救命钱。
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
有件事我一直觉得挺反常识.. 大家聊稳定币,聊的永远是它锚得稳不稳、规模有多大、谁的钱包又被冻结了.. 但这两天有条消息,问的是完全另一个问题:它能不能被拿去发救命钱。
⚖️ 消息第一时间
一家美国上市的稳定币发行方,通过自己的基金会宣布了两笔资助,给到联合国开发计划署和世界粮食计划署.. 要测的事听起来简单,做起来很难:用数字支付、包括受监管的支付类稳定币,把援助款送到人手上,能不能更快、更便宜。
大多数人看到的第一反应是「又是稳定币讲普惠故事」.. 但真正值得看的不是这个。
先看这两笔钱到底买了什么。开发计划署那边要建一个「数字资产创新池」,把已经在单个项目里跑通过的支付方式搬进常规项目,配好当地规则、日常操作和收款人保护的说明,还要给它一套工具去量三件事——到账要多久、成本多少、覆盖到多少人。粮食计划署那边拿到的钱先不测支付,先搭底座:治理与风控规则、资金与对账体系、能跨多个国家用的合规工具,然后三年内在两到三个国家走廊上试。
更有意思的是它一起拿出来的旧数据。叙利亚阿勒颇那个以工代赈的现金项目,分发成本从 10% 压到 2%.. 海地的试点在蜂窝网络断掉的时候,付款还能照走。
这个数字放在援助这个盘子里不是小账.. 援助资金是每年几千亿的量级,分发成本省下八个点,等于凭空多出八个点的援助额。这就有点意思了,省下来的钱不是靠谁多捐,是靠换了一条轨道。
这就开始不一样了.. 稳定币的需求方在换人。最早是交易的人在用,后来轮到机构,现在到「必须把钱送到人手上」的组织。而这类买家的脾气跟前两拨完全不一样:它不看收益率,它看能不能送到、几天到、成本几个点.. 一个不看你收益率的客户,反而是最难被赶走的客户。
但问题来了.. 援助场景对合规、对账和受托的要求,是所有场景里最高的那一种。要过当地牌照、要对得上账、要经得起审计,所以它只敢三年、两三个走廊地试,不敢一次铺开。而且最后一公里还是那个老问题:受助人手里不会真的捏着一串稳定币,总得有人在当地把它兑成现金或者手机钱包里的余额.. 这一段谁做、成本多少,才是真正决定成败的地方。
所以真正值得盯的是.. 等哪天有机构把「用稳定币发款」写进常规预算,而不是只写在试点报告里,这条线才算真的落地。反过来也一样,如果三年后只多了几份报告,那稳定币讲了这么多年的普惠故事,就得重新算一遍。
2
536
·
--
اليوم وصلت رسالة لا يكاد أحد ينقلها، لكنها تتحدث عن أمرٍ كبير..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
في اليومين الماضيين، كان السوق يتحدث عن قضية السطو التي تجاوزت قيمتها 300 مليون دولار، ولا يزال كثيرون ينتظرون متى يمكن أن يعود السعر إلى 87 ألفًا.. لكن في اليوم نفسه ظهرت رسالة أخرى نادرًا ما تم تداولها: بنك رقمي صغير حصل على ترخيص في منطقة الكاريبي، يقول إنه قد يُصفّى، لأن الولايات المتحدة قامت بمصادرة الأموال الموضوعة لدى معالج مدفوعات.
أغلب الناس كانت ردة فعلهم الأولى هي: «إنهم يستهدفون مرة أخرى العملات المستقرة».. لكن ما يستحق النظر فيه ليس هذا.
لننظر إلى الأرقام أولاً. البنك يعالج عمليات شراء واسترداد USDT، أي التحويل البنكي الذي يحدث عندما تشتري العملات بالمال أو تستبدل العملات بالنقد. يقول إن الأموال التي سُحبت منه تبلغ نحو 89 مليون دولار، أي ما يعادل 80% من أصوله المالية من العملات.. بهذه النسبة، لم يعد الأمر مجرد «تأثير بسيط»، بل إن البنك تقريبًا تم تفريغه بالكامل.
ثم انظروا إلى الجهة الأخرى. رد المُصدر لـ USDT هو: الأموال الموجودة لدى هذا البنك تمثل أقل من 0.034% من إجمالي أصول المجموعة.. وبناءً على ما كشفته في يونيو عن أصول تزيد عن 18 مليار دولار، فهذا يعادل حوالي 64 مليون دولار. كما قال إنه لم يكن على علم بالتصرفات المزعومة ضد معالج المدفوعات.
الأرقام بين الطرفين لا تتطابق (قائمة إجمالية تقارب 84 مليون دولار مذكورة في أمر محكمة)، لكن المثير للاهتمام ليس الفارق.. بل أن الجملتين لا تتحدثان أصلًا عن الشيء نفسه. أحدهما يقول: «لقد نقصت عندي 80%»، والآخر يقول: «لقد نقصت فقط 0.03% من الألف».
وهنا يبدأ الاختلاف..
عملة مستقرة بقيمة 1 دولار الموجودة في يدك، ونسبة 1:1 الخاصة بها ليست رقمًا واحدًا على السلسلة، بل هي كومة من الأوراق موزعة بين حسابات بنكية عديدة وسندات حكومية قصيرة الأجل. نصفها على السلسلة خلال 24 ساعة من دون توقف، والنصف الآخر خارج السلسلة يحتاج إلى وقت عمل البنك، والإجراءات الخاصة بالتصفية والمراجعة.. وكلما أضفنا طبقة وسيطة، زاد عدد الأماكن التي يمكن أن تنقطع عندها.
وهذه المرة كانت نقطة الانقطاع في أضعف حلقة. لذلك فإن الفصل الحقيقي في هذه القضية ليس «هل هي مستقرة أم لا»، بل «من يوسع نطاق احتياطيه أكثر».. كلما كان المُصدر أكبر، كان من الصعب أن يتم اختراق حلقة واحدة بالكامل؛ ولهذا كان ردّه الأول «ما نسبة ذلك» بدل «كم المبلغ تحديدًا»—لأن تلك الجملة لا تتحدث عن المال، بل عن مدى التوزع.
والطبقة الأكبر هي: أنبوب التحويل الذي يحول العملة الورقية إلى دولارات على السلسلة، وهي الحلقة الأكثر عدم وضوحًا داخل السلسلة، والأكثر قابلية للتشديد. خلال العامين الماضيين، كان السوق يبني تركيزًا على «ساق الأصول»: أسهم، ذهب، صناديق.. لكن هذه المرة كانت التذكير بـ «ساق النقد»—الأموال يجب أن تدخل وتخرج، ومع ذلك تمر عبر أنظمة الآخرين.
هناك تفصيل قانوني يستحق التفكير.. فهو يدعي أنه حامل بريء، أي أن عبء الإثبات يقع عليه هو بعد سحب الأموال. لا يزال النزاع مستمرًا، كما أن الاتهامات هي ادعاءات لم تُقرّها المحكمة بعد، ولا يعني ذلك أن أحدًا مخطئ بالضرورة. لكن طالما لم يتم تنفيذ المصادرة بشكل نهائي، فإن عودة الأموال أم لا تعتمد على قدرته على إثبات أنه «لم يكن يعلم».
الخطوة التالية يمكن مراقبة أمرين.. أولاً: مع انتهاء فترة الإعلان، كيف ستحدد المحكمة وضع هذه الأموال؛ وثانيًا: إذا حدثت المصادرة فعلاً، فليس المهم ما إذا كانت هذه الستة ملايين فقط، بل الأهم هو: من الذي ما يزال يوفر تدفقات الدخول والخروج للبنك الصغير الذي يصنع العملات المستقرة—عندما تتعطل هذه الحلقة، عادة لن ينقل المُصدرون الكبار أموالهم بعيدًا، لكن سيغادر مزودو القنوات الأصغر وحدهم.
لكن هنا يصبح الأمر مدهشًا بعض الشيء.. في هذا النظام، الجهة التي تبدأ بها المشكلة دائمًا هي الزوايا غير اللافتة. واليوم الذي يثير القلق الحقيقي في السوق ليس عندما يتم «عصر» قناة صغيرة، بل عندما يتبين أن القناة الكبيرة أيضًا لم تعد تستطيع الحركة.
اليوم وصلت رسالة لا يكاد أحد ينقلها، لكنها تتحدث عن أمرٍ كبير..
📢 今日盘面群里聊
في اليومين الماضيين، كان السوق يتحدث عن قضية السطو التي تجاوزت قيمتها 300 مليون دولار، ولا يزال كثيرون ينتظرون متى يمكن أن يعود السعر إلى 87 ألفًا.. لكن في اليوم نفسه ظهرت رسالة أخرى نادرًا ما تم تداولها: بنك رقمي صغير حصل على ترخيص في منطقة الكاريبي، يقول إنه قد يُصفّى، لأن الولايات المتحدة قامت بمصادرة الأموال الموضوعة لدى معالج مدفوعات.
أغلب الناس كانت ردة فعلهم الأولى هي: «إنهم يستهدفون مرة أخرى العملات المستقرة».. لكن ما يستحق النظر فيه ليس هذا.
لننظر إلى الأرقام أولاً. البنك يعالج عمليات شراء واسترداد USDT، أي التحويل البنكي الذي يحدث عندما تشتري العملات بالمال أو تستبدل العملات بالنقد. يقول إن الأموال التي سُحبت منه تبلغ نحو 89 مليون دولار، أي ما يعادل 80% من أصوله المالية من العملات.. بهذه النسبة، لم يعد الأمر مجرد «تأثير بسيط»، بل إن البنك تقريبًا تم تفريغه بالكامل.
ثم انظروا إلى الجهة الأخرى. رد المُصدر لـ USDT هو: الأموال الموجودة لدى هذا البنك تمثل أقل من 0.034% من إجمالي أصول المجموعة.. وبناءً على ما كشفته في يونيو عن أصول تزيد عن 18 مليار دولار، فهذا يعادل حوالي 64 مليون دولار. كما قال إنه لم يكن على علم بالتصرفات المزعومة ضد معالج المدفوعات.
الأرقام بين الطرفين لا تتطابق (قائمة إجمالية تقارب 84 مليون دولار مذكورة في أمر محكمة)، لكن المثير للاهتمام ليس الفارق.. بل أن الجملتين لا تتحدثان أصلًا عن الشيء نفسه. أحدهما يقول: «لقد نقصت عندي 80%»، والآخر يقول: «لقد نقصت فقط 0.03% من الألف».
وهنا يبدأ الاختلاف..
عملة مستقرة بقيمة 1 دولار الموجودة في يدك، ونسبة 1:1 الخاصة بها ليست رقمًا واحدًا على السلسلة، بل هي كومة من الأوراق موزعة بين حسابات بنكية عديدة وسندات حكومية قصيرة الأجل. نصفها على السلسلة خلال 24 ساعة من دون توقف، والنصف الآخر خارج السلسلة يحتاج إلى وقت عمل البنك، والإجراءات الخاصة بالتصفية والمراجعة.. وكلما أضفنا طبقة وسيطة، زاد عدد الأماكن التي يمكن أن تنقطع عندها.
وهذه المرة كانت نقطة الانقطاع في أضعف حلقة. لذلك فإن الفصل الحقيقي في هذه القضية ليس «هل هي مستقرة أم لا»، بل «من يوسع نطاق احتياطيه أكثر».. كلما كان المُصدر أكبر، كان من الصعب أن يتم اختراق حلقة واحدة بالكامل؛ ولهذا كان ردّه الأول «ما نسبة ذلك» بدل «كم المبلغ تحديدًا»—لأن تلك الجملة لا تتحدث عن المال، بل عن مدى التوزع.
والطبقة الأكبر هي: أنبوب التحويل الذي يحول العملة الورقية إلى دولارات على السلسلة، وهي الحلقة الأكثر عدم وضوحًا داخل السلسلة، والأكثر قابلية للتشديد. خلال العامين الماضيين، كان السوق يبني تركيزًا على «ساق الأصول»: أسهم، ذهب، صناديق.. لكن هذه المرة كانت التذكير بـ «ساق النقد»—الأموال يجب أن تدخل وتخرج، ومع ذلك تمر عبر أنظمة الآخرين.
هناك تفصيل قانوني يستحق التفكير.. فهو يدعي أنه حامل بريء، أي أن عبء الإثبات يقع عليه هو بعد سحب الأموال. لا يزال النزاع مستمرًا، كما أن الاتهامات هي ادعاءات لم تُقرّها المحكمة بعد، ولا يعني ذلك أن أحدًا مخطئ بالضرورة. لكن طالما لم يتم تنفيذ المصادرة بشكل نهائي، فإن عودة الأموال أم لا تعتمد على قدرته على إثبات أنه «لم يكن يعلم».
الخطوة التالية يمكن مراقبة أمرين.. أولاً: مع انتهاء فترة الإعلان، كيف ستحدد المحكمة وضع هذه الأموال؛ وثانيًا: إذا حدثت المصادرة فعلاً، فليس المهم ما إذا كانت هذه الستة ملايين فقط، بل الأهم هو: من الذي ما يزال يوفر تدفقات الدخول والخروج للبنك الصغير الذي يصنع العملات المستقرة—عندما تتعطل هذه الحلقة، عادة لن ينقل المُصدرون الكبار أموالهم بعيدًا، لكن سيغادر مزودو القنوات الأصغر وحدهم.
لكن هنا يصبح الأمر مدهشًا بعض الشيء.. في هذا النظام، الجهة التي تبدأ بها المشكلة دائمًا هي الزوايا غير اللافتة. واليوم الذي يثير القلق الحقيقي في السوق ليس عندما يتم «عصر» قناة صغيرة، بل عندما يتبين أن القناة الكبيرة أيضًا لم تعد تستطيع الحركة.
1.7k
·
--
صحيح جزئيًا
ارتفع أحد الرموز أمس دفعة واحدة بنسبة 30%.. لكن ما يستحق النظر فعلًا ليس الزيادة، بل الموقع الذي أوصلته إليه..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون فقط: رمز جديد يستغل الإعلان ليمد موجة، والضجة ليومين ثم تتلاشى..
ما يستحق النظر هو النصف الآخر من الإعلان..
مؤسسة أميركية للتسوية بين البنوك تعالج يوميًا أكثر من 200 مليار دولار من عمليات المقاصة، نقلت «إطار التشغيل البيني للودائع المُرمّزة» إلى هذا المشروع الذي كان أصلاً يعمل على سلاسل متقاطعة..
أي أنها لم تحصل على مبلغٍ من المال، بل حصلت على «موضع» داخل خط الأنابيب..
وهذا ما يغيّر كل شيء.. الودائع المُرمّزة تبدو معقدة، لكنها في الحقيقة عبارة عن جملة واحدة:
تحويل الودائع داخل البنك إلى شكل رقمي، لكن المال ما زال هو نفسه..
غير أنه يمكن—وفق قواعد مكتوبة مسبقًا—أن يتدفق بين البنوك على مدار 24 ساعة دون توقف..
يقول هذا العالم من الخارج إنه سيضم أكثر من عشرين بنكًا، لكن الشيء الذي يجب أن ينجح أولًا هو: كيف يتعرّف المال على البنوك المختلفة ويُعترف به بينها..
فمن الذي يجعل البنوك المختلفة تُقرّ ببعضها؟ من يُختار، من يقف عند هذا الباب..
والمثير أكثر هو سرعة استجابة السعر.. ما إن يصدر الإعلان، يتلقى المال فورًا تسعيرًا جديدًا..
لكن توجد تفاصيل حتى كتّاب السوق يعترفون بها: هذا التعاون يعزّز قصة التبنّي، لكنه لا يقدم طلبًا مباشرًا على رمزه..
هذه الجملة مهمة جدًا.. السوق الآن لا يشتري التدفقات النقدية، بل يشتري «الموقع»..
لكن السؤال هو: كم قيمة هذا الموقع فعلًا؟ يتوقف على ما إذا كان قد استُخدم لاحقًا فعلًا..
عقد إطار تشغيل بيني، وشبكة تعمل فعليًا وتسجل كم تُصفّي يوميًا—بينهما ليس بضعة أشهر، بل مسألة ما إذا كان يمكن ترسيخه على أرض الواقع..
لو وسّعنا زاوية النظر قليلًا سترى أن هذا الخط يسير طوال العام في الاتجاه نفسه..
أولًا: عدة أكبر بنوك في كندا اجتمعت لبناء ودائع مُرمّزة بين البنوك، ثم: كوريا الجنوبية استخدمت رموز الودائع لدفع المصروفات التشغيلية للمكاتب الحكومية، والآن جاء الدور على طبقة التسوية في الولايات المتحدة..
كل مرة يكون الوصف مختلفًا، لكن نقطة الالتقاء واحدة: الكائن الذي يُنقل على السلسلة تحول من «أصل» إلى «المال نفسه»..
وفي الجهة الأخرى من هذا الخط، ما زال خط العملات المستقرة يتصارع حول من له الحق في الإصدار ومن يستطيع الامتثال..
الطريقان في النهاية سيتصادمان في نفس الموقع: من ستتم أول عملية إدخال لأمواله في أنبوب التسوية..
واحد يتحرك من البنك إلى الخارج، والآخر يندفع من السلسلة إلى الداخل—من يصل أولًا، لن يحصل على «حركة مرور»، بل على «ممر»..
اترك بابًا للانعكاس.. ما يستحق المتابعة حقًا ليس من وقع مع من، بل: بعد إطلاق هذه الشبكة، متى تظهر أول تسوية حقيقية بين البنوك، وكم ستكون حجمها..
الإعلان قادر على تحديد السعر لأسبوع، بينما لا يمكن تسعير النشر إلا لسنة..
وهناك طبقة أخرى: إذا صدرت لاحقًا إعلانات من نفس النوع لكن السعر لم يعد يتحرك، فهذا يعني أن السوق بدأ يصدق الأرقام التي تعمل فعليًا فقط، ولم يعد يصدق الأسماء التي تم توقيعها..
ارتفع أحد الرموز أمس دفعة واحدة بنسبة 30%.. لكن ما يستحق النظر فعلًا ليس الزيادة، بل الموقع الذي أوصلته إليه..
📢 最新消息群里说
معظم الناس يرون فقط: رمز جديد يستغل الإعلان ليمد موجة، والضجة ليومين ثم تتلاشى..
ما يستحق النظر هو النصف الآخر من الإعلان..
مؤسسة أميركية للتسوية بين البنوك تعالج يوميًا أكثر من 200 مليار دولار من عمليات المقاصة، نقلت «إطار التشغيل البيني للودائع المُرمّزة» إلى هذا المشروع الذي كان أصلاً يعمل على سلاسل متقاطعة..
أي أنها لم تحصل على مبلغٍ من المال، بل حصلت على «موضع» داخل خط الأنابيب..
وهذا ما يغيّر كل شيء.. الودائع المُرمّزة تبدو معقدة، لكنها في الحقيقة عبارة عن جملة واحدة:
تحويل الودائع داخل البنك إلى شكل رقمي، لكن المال ما زال هو نفسه..
غير أنه يمكن—وفق قواعد مكتوبة مسبقًا—أن يتدفق بين البنوك على مدار 24 ساعة دون توقف..
يقول هذا العالم من الخارج إنه سيضم أكثر من عشرين بنكًا، لكن الشيء الذي يجب أن ينجح أولًا هو: كيف يتعرّف المال على البنوك المختلفة ويُعترف به بينها..
فمن الذي يجعل البنوك المختلفة تُقرّ ببعضها؟ من يُختار، من يقف عند هذا الباب..
والمثير أكثر هو سرعة استجابة السعر.. ما إن يصدر الإعلان، يتلقى المال فورًا تسعيرًا جديدًا..
لكن توجد تفاصيل حتى كتّاب السوق يعترفون بها: هذا التعاون يعزّز قصة التبنّي، لكنه لا يقدم طلبًا مباشرًا على رمزه..
هذه الجملة مهمة جدًا.. السوق الآن لا يشتري التدفقات النقدية، بل يشتري «الموقع»..
لكن السؤال هو: كم قيمة هذا الموقع فعلًا؟ يتوقف على ما إذا كان قد استُخدم لاحقًا فعلًا..
عقد إطار تشغيل بيني، وشبكة تعمل فعليًا وتسجل كم تُصفّي يوميًا—بينهما ليس بضعة أشهر، بل مسألة ما إذا كان يمكن ترسيخه على أرض الواقع..
لو وسّعنا زاوية النظر قليلًا سترى أن هذا الخط يسير طوال العام في الاتجاه نفسه..
أولًا: عدة أكبر بنوك في كندا اجتمعت لبناء ودائع مُرمّزة بين البنوك، ثم: كوريا الجنوبية استخدمت رموز الودائع لدفع المصروفات التشغيلية للمكاتب الحكومية، والآن جاء الدور على طبقة التسوية في الولايات المتحدة..
كل مرة يكون الوصف مختلفًا، لكن نقطة الالتقاء واحدة: الكائن الذي يُنقل على السلسلة تحول من «أصل» إلى «المال نفسه»..
وفي الجهة الأخرى من هذا الخط، ما زال خط العملات المستقرة يتصارع حول من له الحق في الإصدار ومن يستطيع الامتثال..
الطريقان في النهاية سيتصادمان في نفس الموقع: من ستتم أول عملية إدخال لأمواله في أنبوب التسوية..
واحد يتحرك من البنك إلى الخارج، والآخر يندفع من السلسلة إلى الداخل—من يصل أولًا، لن يحصل على «حركة مرور»، بل على «ممر»..
اترك بابًا للانعكاس.. ما يستحق المتابعة حقًا ليس من وقع مع من، بل: بعد إطلاق هذه الشبكة، متى تظهر أول تسوية حقيقية بين البنوك، وكم ستكون حجمها..
الإعلان قادر على تحديد السعر لأسبوع، بينما لا يمكن تسعير النشر إلا لسنة..
وهناك طبقة أخرى: إذا صدرت لاحقًا إعلانات من نفس النوع لكن السعر لم يعد يتحرك، فهذا يعني أن السوق بدأ يصدق الأرقام التي تعمل فعليًا فقط، ولم يعد يصدق الأسماء التي تم توقيعها..
2.3k
·
--
#比特币现货etf净流入1.91亿美元
معظم الناس اليوم يرون أن البيتكوين يتم تقييده من خلال العوامل الكلية.. ارتفع عائد سندات الخزانة إلى أعلى مستوى منذ 2019، ثم عادت توقعات رفع الفائدة للوراء، فتراجع السعر تدريجيًا من فوق 87 ألفًا إلى قرابة 84 ألفًا..
[💰 进群看逻辑](https://app.binance.com/uni-qr/6d5gRrvm)
هذه الخطّة صحيحة، لكنها تخص خط السعر فقط..
الأهم فعلًا هو خطّ آخر.. يوم الخميس تدفّق إلى صناديق البيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات قدرها 191 مليون دولار، وهذه سادس يوم على التوالي بإشارة موجبة، وبمجموع الستة أيام تجاوز 2.8 مليار..
والأكثر إثارة هو التوقيت.. خلال هذه الأيام الستة تراجع البيتكوين من فوق 87 ألفًا إلى 83 ألفًا، أي أن السعر يتحرك إلى الأسفل بينما الأموال ما زالت تتجه للداخل..
السعر يتحرك وفق العوامل الكلية، بينما الأموال تتحرك وفق التخصيص (التوزيع)، وهاتان الخطّتان تظهر هذه المرة بوضوح انقسامهما..
هنا تصبح الأمور مثيرة قليلًا للتأمل.. منذ بداية العام وحتى الآن كان صافي التدفقات في حفرة سالبة بنحو 5.5 مليار، وقد تم حفرها من خلال موجة الاستردادات التي حدثت في أواخر يونيو..
الآن انعكس الرقم إلى موجب، تقريبًا +787 مليون..
أي أن السعر ما زال بعيدًا عن القمة السابقة، لكن الأموال سبق أن قامت بتعبئة الحفرة..
لكن المشكلة جاءت.. هذه الأيام الستة ليست متساوية..
في يوم الاثنين وصل صافي التدفق في يوم واحد إلى 999 مليونًا، وهو الأعلى هذا العام، وبعدها تراجع لثلاثة أيام متتالية، وفي يوم الخميس لم يبقَ سوى 191 مليونًا، أقل بأكثر من 80% من يوم الاثنين..
تباطأت التدفقات، وهذا صحيح، لكن التباطؤ هو في السرعة، وليس في الاتجاه..
وهنا يبدأ الفرق الحقيقي.. الأموال التي اندفعت بسرعة، وأموال ضبط المراكز، ليست في الأساس نوعًا واحدًا من الأموال..
الأموال التي تستطيع القفز إلى مليار خلال يوم واحد غالبًا تكون قد سُحبت بفعل السعر والمشاعر؛ أما الأموال التي تدخل لعدة أيام متتالية، حتى لو بمعدل مليار إلى ملياريْن يوميًا فقط، فتميل أكثر إلى أنها تحريك تدريجي للمراكز وفق خطة..
وهناك تفصيل آخر يستحق النظر، وهو درجة التركّز..
من بين الـ 2.8 مليار، قرابة النصف—حوالي 1.35 مليار—دخلت في صندوق واحد فقط..
الأموال ليست كأنها تُبعثر كالفلفل، بل هي تزاحم باتجاه باب واحد؛ وهذا هو تأثير العلامة التجارية، وكذلك الاعتماد على نقطة واحدة—والرأيان صحيحان، إذن سنرى كيف ستتطور الأمور لاحقًا..
عندما نمدّ الفترة الزمنية يصبح الأمر أوضح.. صافي التدفقات في أغسطس بلغ 3.52 مليار، وفي سبتمبر وحتى الآن 2.56 مليار؛ هناك الجانب الآخر هو العوامل الكلية التي رفعت عائد سندات الخزانة إلى أعلى مستوى منذ 19 عامًا، وزادت احتمال رفع الفائدة، بينما هنا هو جانب طلبات الاشتراك التي لم تتوقف تقريبًا خلال 3 أشهر..
تسعير السوق لـ "ما هو البيتكوين كأصل"، وتقييم السوق لـ "هل ينبغي تخصيص جزء من هذا السعر"، يتم تفكيكهما الآن إلى حسابين منفصلين..
اتركوا علامة الانعكاس.. ما يستحق متابعته حقًا ليس كم دخلت الأموال اليوم مرة أخرى، بل متى ستتحول هذه الخطّة لأول مرة إلى سلبية بشكل متتالي..
بمجرد ظهور تدفقات خروج متتالية، ستعود الخطّتان السابقتان للالتحام في خط واحد، وسيمشي السعر مع الأموال معًا—وهذا سيكون الاختبار الحقيقي..
وبالإضافة إلى ذلك، الصندوق الذي استحوذ على قرابة نصف الزيادة، فإن إيقاع اشتراكاته واسترداداته في المراحل القادمة قد يوضح ما تفكر به المؤسسات أكثر من سعر البيتكوين نفسه..
#比特币现货etf净流入1.91亿美元
معظم الناس اليوم يرون أن البيتكوين يتم تقييده من خلال العوامل الكلية.. ارتفع عائد سندات الخزانة إلى أعلى مستوى منذ 2019، ثم عادت توقعات رفع الفائدة للوراء، فتراجع السعر تدريجيًا من فوق 87 ألفًا إلى قرابة 84 ألفًا..
💰 进群看逻辑
هذه الخطّة صحيحة، لكنها تخص خط السعر فقط..
الأهم فعلًا هو خطّ آخر.. يوم الخميس تدفّق إلى صناديق البيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات قدرها 191 مليون دولار، وهذه سادس يوم على التوالي بإشارة موجبة، وبمجموع الستة أيام تجاوز 2.8 مليار..
والأكثر إثارة هو التوقيت.. خلال هذه الأيام الستة تراجع البيتكوين من فوق 87 ألفًا إلى 83 ألفًا، أي أن السعر يتحرك إلى الأسفل بينما الأموال ما زالت تتجه للداخل..
السعر يتحرك وفق العوامل الكلية، بينما الأموال تتحرك وفق التخصيص (التوزيع)، وهاتان الخطّتان تظهر هذه المرة بوضوح انقسامهما..
هنا تصبح الأمور مثيرة قليلًا للتأمل.. منذ بداية العام وحتى الآن كان صافي التدفقات في حفرة سالبة بنحو 5.5 مليار، وقد تم حفرها من خلال موجة الاستردادات التي حدثت في أواخر يونيو..
الآن انعكس الرقم إلى موجب، تقريبًا +787 مليون..
أي أن السعر ما زال بعيدًا عن القمة السابقة، لكن الأموال سبق أن قامت بتعبئة الحفرة..
لكن المشكلة جاءت.. هذه الأيام الستة ليست متساوية..
في يوم الاثنين وصل صافي التدفق في يوم واحد إلى 999 مليونًا، وهو الأعلى هذا العام، وبعدها تراجع لثلاثة أيام متتالية، وفي يوم الخميس لم يبقَ سوى 191 مليونًا، أقل بأكثر من 80% من يوم الاثنين..
تباطأت التدفقات، وهذا صحيح، لكن التباطؤ هو في السرعة، وليس في الاتجاه..
وهنا يبدأ الفرق الحقيقي.. الأموال التي اندفعت بسرعة، وأموال ضبط المراكز، ليست في الأساس نوعًا واحدًا من الأموال..
الأموال التي تستطيع القفز إلى مليار خلال يوم واحد غالبًا تكون قد سُحبت بفعل السعر والمشاعر؛ أما الأموال التي تدخل لعدة أيام متتالية، حتى لو بمعدل مليار إلى ملياريْن يوميًا فقط، فتميل أكثر إلى أنها تحريك تدريجي للمراكز وفق خطة..
وهناك تفصيل آخر يستحق النظر، وهو درجة التركّز..
من بين الـ 2.8 مليار، قرابة النصف—حوالي 1.35 مليار—دخلت في صندوق واحد فقط..
الأموال ليست كأنها تُبعثر كالفلفل، بل هي تزاحم باتجاه باب واحد؛ وهذا هو تأثير العلامة التجارية، وكذلك الاعتماد على نقطة واحدة—والرأيان صحيحان، إذن سنرى كيف ستتطور الأمور لاحقًا..
عندما نمدّ الفترة الزمنية يصبح الأمر أوضح.. صافي التدفقات في أغسطس بلغ 3.52 مليار، وفي سبتمبر وحتى الآن 2.56 مليار؛ هناك الجانب الآخر هو العوامل الكلية التي رفعت عائد سندات الخزانة إلى أعلى مستوى منذ 19 عامًا، وزادت احتمال رفع الفائدة، بينما هنا هو جانب طلبات الاشتراك التي لم تتوقف تقريبًا خلال 3 أشهر..
تسعير السوق لـ "ما هو البيتكوين كأصل"، وتقييم السوق لـ "هل ينبغي تخصيص جزء من هذا السعر"، يتم تفكيكهما الآن إلى حسابين منفصلين..
اتركوا علامة الانعكاس.. ما يستحق متابعته حقًا ليس كم دخلت الأموال اليوم مرة أخرى، بل متى ستتحول هذه الخطّة لأول مرة إلى سلبية بشكل متتالي..
بمجرد ظهور تدفقات خروج متتالية، ستعود الخطّتان السابقتان للالتحام في خط واحد، وسيمشي السعر مع الأموال معًا—وهذا سيكون الاختبار الحقيقي..
وبالإضافة إلى ذلك، الصندوق الذي استحوذ على قرابة نصف الزيادة، فإن إيقاع اشتراكاته واسترداداته في المراحل القادمة قد يوضح ما تفكر به المؤسسات أكثر من سعر البيتكوين نفسه..
1
3
7.4k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitgetHackerFailsToMoveStolenFunds
116 مشاهدات
52 يقومون بالنقاش
عاجل: اختراق منصة Bitget مُنِع! انتصار أمني! 🛡️
فشل مخترق Bitget البالغ 388 مليون دولار في اليوم في نقل الأموال المسروقة بتاريخ 29 سبتمبر!
حاول المتسلل غسل 100 SOL عبر Chainflip، لكن الوسيط رفض الإيداع — الرسالة: “تم رفض الإيداع من قبل الوسيط”. تم إرجاع الأموال إلى محفظة الاختراق دون أي حركة.
في وقت سابق، تم حظر محاولة غسل 50 مليون دولار عبر NEAR Intents! فقط 166 ألف دولار تسللت، وتم تجميد 503 آلاف دولار أثناء التنفيذ. حتى NEAR ألغت المكافأة لمساعدة Bitget.
خبر جيد: استعادت Bitget سحوبات $BTC بتاريخ 28 سبتمبر الساعة 08:00 بتوقيت UTC. وتقول الرئيسة التنفيذية Gracy Chen إن أموال المستخدمين في أمان (SAFU).
أمن العملات المشفرة يزداد قوة. هل أصبحت Bitget الآن أكثر بورصة أمانًا؟ اكتب تعليقك أدناه! 👇
#Bitget #BitgetHack #Chainflip $NEAR #CryptoSecurity#bitgethackerfailstomovestolenfunds
True News
·1 إعجاب
·973 مشاهدات
BitMineETHHoldingsTop6Million
3,428 مشاهدات
213 يقومون بالنقاش
StrategyAdds1666BTCHoldingsReach847666
2,449 مشاهدات
161 يقومون بالنقاش