

#smartcontracts
smartcontracts
510,580 次瀏覽
2,586 討論中
熱門
最新


·
--
智能合約是在區塊鏈上的自執行代碼 ⚙️
當滿足條件時,它們會自動執行,無需中介 🤖
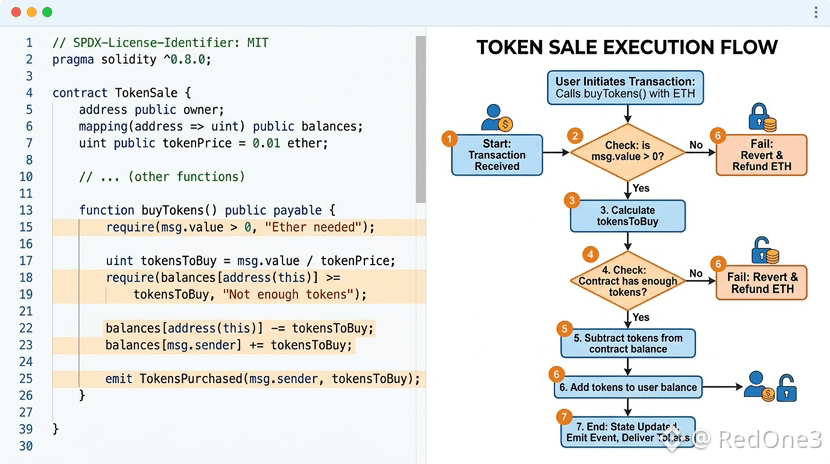
示例:如果你發送 1 ETH,你會立刻自動收到 100 個代幣 ✅ 不需要中間人,沒有延遲
#SmartContracts #Ethereum #BlockchainTech 。
智能合約是在區塊鏈上的自執行代碼 ⚙️
當滿足條件時,它們會自動執行,無需中介 🤖
示例:如果你發送 1 ETH,你會立刻自動收到 100 個代幣 ✅ 不需要中間人,沒有延遲
#SmartContracts #Ethereum #BlockchainTech 。
當滿足條件時,它們會自動執行,無需中介 🤖
示例:如果你發送 1 ETH,你會立刻自動收到 100 個代幣 ✅ 不需要中間人,沒有延遲
#SmartContracts #Ethereum #BlockchainTech 。
1
154
·
--
Smart Contract ده يعني إيه؟ 🤖
هو برنامج بيعمل على شبكة بلوكشين,並執行事先設定好的規則。
想法是:當代碼裏設定的條件被滿足時,某些操作就可以自動執行。
這也爲 Web3 世界帶來了許多應用,比如去中心化應用(DApps)以及某些去中心化金融(DeFi)系統。
不過,代碼部署在區塊鏈上,並不必然代表它沒有錯誤;程序漏洞可能帶來真正的風險。
#SmartContracts #Ethereum #Web3 #Blockchain
Smart Contract ده يعني إيه؟ 🤖
هو برنامج بيعمل على شبكة بلوكشين,並執行事先設定好的規則。
想法是:當代碼裏設定的條件被滿足時,某些操作就可以自動執行。
這也爲 Web3 世界帶來了許多應用,比如去中心化應用(DApps)以及某些去中心化金融(DeFi)系統。
不過,代碼部署在區塊鏈上,並不必然代表它沒有錯誤;程序漏洞可能帶來真正的風險。
#SmartContracts #Ethereum #Web3 #Blockchain
هو برنامج بيعمل على شبكة بلوكشين,並執行事先設定好的規則。
想法是:當代碼裏設定的條件被滿足時,某些操作就可以自動執行。
這也爲 Web3 世界帶來了許多應用,比如去中心化應用(DApps)以及某些去中心化金融(DeFi)系統。
不過,代碼部署在區塊鏈上,並不必然代表它沒有錯誤;程序漏洞可能帶來真正的風險。
#SmartContracts #Ethereum #Web3 #Blockchain
90

·
--
智能合約風險是一套系統智能合約安全並非單一的漏洞類別。它是一套可能在代碼、數據、治理(governance)和執行(execution)各層面失效的系統性假設。
當外部調用發生在內部狀態完成更新之前時,可能出現可重入(reentrancy)問題。它可以通過回調(callbacks)、鉤子(hooks)或共享的記賬邏輯跨函數發生,而不是反覆走同一條明顯的提款路徑。更安全的模式是:先驗證條件、更新狀態,然後再與外部合約交互,並配合防護(guards)和對抗性測試(adversarial tests)。
預言機(Oracle)風險始於價格輸入。即使協議使用了正確的算術運算,也仍可能因爲接受了可被操縱的資金池(pool)、過期的更新(stale update)或脆弱的後備邏輯(fragile fallback)而失敗。團隊需要設置流動性閾值、進行新鮮度檢查(freshness checks)、限制偏離幅度(deviation limits),並在預言機數據不可靠時有清晰的、已記錄的應對流程。
智能合約風險是一套系統
智能合約安全並非單一的漏洞類別。它是一套可能在代碼、數據、治理(governance)和執行(execution)各層面失效的系統性假設。
當外部調用發生在內部狀態完成更新之前時,可能出現可重入(reentrancy)問題。它可以通過回調(callbacks)、鉤子(hooks)或共享的記賬邏輯跨函數發生,而不是反覆走同一條明顯的提款路徑。更安全的模式是:先驗證條件、更新狀態,然後再與外部合約交互,並配合防護(guards)和對抗性測試(adversarial tests)。
預言機(Oracle)風險始於價格輸入。即使協議使用了正確的算術運算,也仍可能因爲接受了可被操縱的資金池(pool)、過期的更新(stale update)或脆弱的後備邏輯(fragile fallback)而失敗。團隊需要設置流動性閾值、進行新鮮度檢查(freshness checks)、限制偏離幅度(deviation limits),並在預言機數據不可靠時有清晰的、已記錄的應對流程。
53
1. Web3 革命:爲什麼必須規範 AI 代理? 🤖🛡️
標題:AI 代理 & Web3:嚴格控制智能合約的重要性 ⚖️🔗
內容:
將自主型 AI 代理集成到 DeFi 中,帶來巨大的機遇:以高頻執行交易、自動化套利以及優化的流動性管理。
然而,如果不設置防護措施,讓 AI 直接與 Web3 錢包交互會帶來重大風險。
📌 保障 AI 代理的三大支柱:
支出限額:爲每筆交易設定最大執行上限。
監督模式:要求對關鍵操作進行人工驗證。
可審計的智能合約:確保代理代碼不存在任何邏輯漏洞。
創新必須始終與資金安全並進!
#AIAgents #Web3 #DeFi #SmartContracts #BinanceSquare @Square-Creator-4a949128de84
1. Web3 革命:爲什麼必須規範 AI 代理? 🤖🛡️
標題:AI 代理 & Web3:嚴格控制智能合約的重要性 ⚖️🔗
內容:
將自主型 AI 代理集成到 DeFi 中,帶來巨大的機遇:以高頻執行交易、自動化套利以及優化的流動性管理。
然而,如果不設置防護措施,讓 AI 直接與 Web3 錢包交互會帶來重大風險。
📌 保障 AI 代理的三大支柱:
支出限額:爲每筆交易設定最大執行上限。
監督模式:要求對關鍵操作進行人工驗證。
可審計的智能合約:確保代理代碼不存在任何邏輯漏洞。
創新必須始終與資金安全並進!
#AIAgents #Web3 #DeFi #SmartContracts #BinanceSquare @giggle Academy
標題:AI 代理 & Web3:嚴格控制智能合約的重要性 ⚖️🔗
內容:
將自主型 AI 代理集成到 DeFi 中,帶來巨大的機遇:以高頻執行交易、自動化套利以及優化的流動性管理。
然而,如果不設置防護措施,讓 AI 直接與 Web3 錢包交互會帶來重大風險。
📌 保障 AI 代理的三大支柱:
支出限額:爲每筆交易設定最大執行上限。
監督模式:要求對關鍵操作進行人工驗證。
可審計的智能合約:確保代理代碼不存在任何邏輯漏洞。
創新必須始終與資金安全並進!
#AIAgents #Web3 #DeFi #SmartContracts #BinanceSquare @giggle Academy
58
以太坊(ETH):看一看世界上可編程的區塊鏈
以太坊(ETH)是一種去中心化的區塊鏈網絡,它讓人們無需依賴傳統的中心化權威機構即可發送數字資產、構建應用程序並創建智能合約。ETH 是以太坊網絡的原生加密貨幣,用於支付交易費用並支持區塊鏈上的相關活動。
以太坊最重要的特性之一是智能合約。這些是存儲在區塊鏈上的程序,當滿足其預先設定的條件時,它們能夠自動執行。藉助這一特性,開發者得以爲去中心化金融、數字藏品、遊戲以及其他基於區塊鏈的服務等領域構建去中心化應用(dApps)。
以太坊也在更廣泛的加密生態系統發展中扮演了重要角色。其開放性使全球開發者能夠創建並嘗試新的區塊鏈應用。
然而,和其他加密貨幣一樣,ETH 可能高度波動。其價格可能大幅上漲或下跌,用戶在購買或投資之前應充分了解其中的風險。
簡而言之,以太坊不僅僅是一種加密貨幣——它是一個區塊鏈平臺,旨在支持可編程、去中心化的應用。
#ETH #Ethereum #Crypto #Blockchain #Web3 #SmartContracts
70
文章
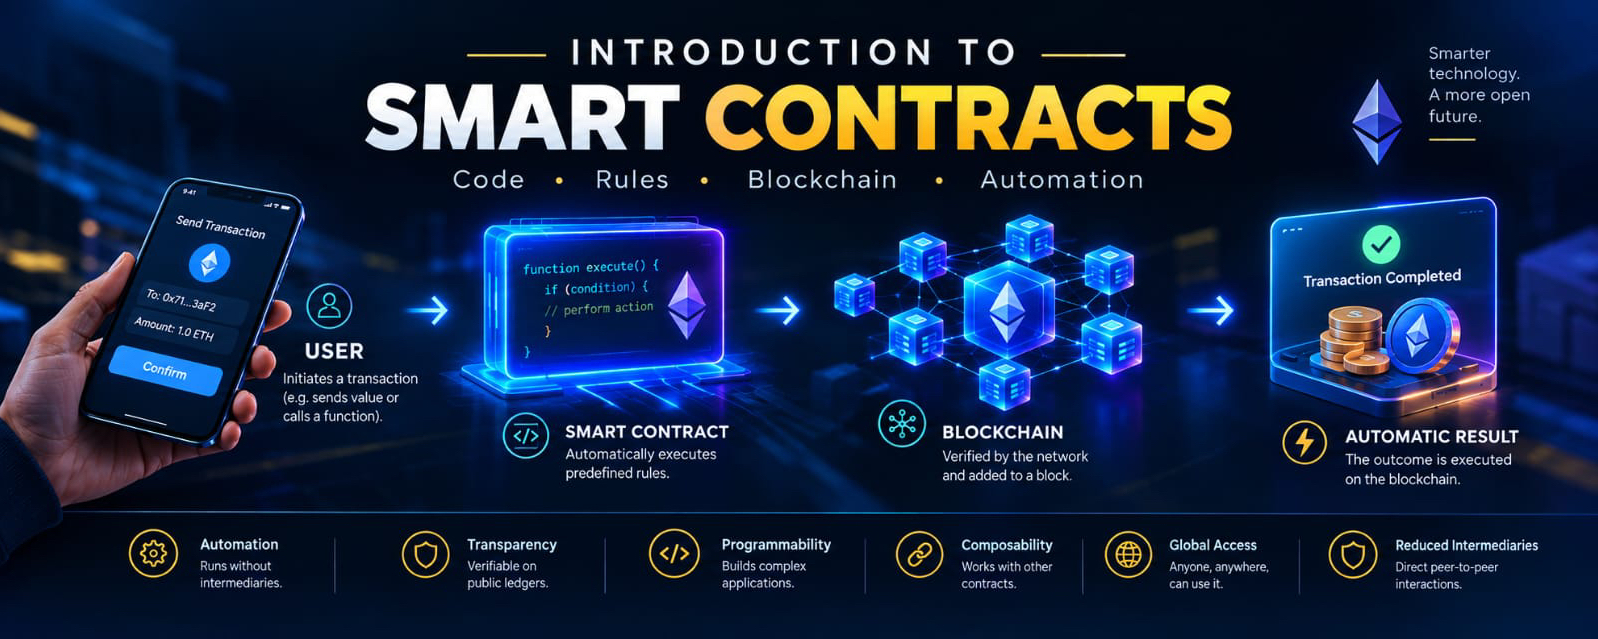
⚙️ 智能合約是什麼?用最簡單的話解釋!你可能聽說智能合約驅動了 DeFi、NFT 和 Web3。但它們到底是什麼?
智能合約是一段存儲在區塊鏈上的計算機程序;當滿足預設條件時,它會自動執行預先設定的規則。
把它想象成一臺自動售貨機:
💰 投入付款 → 選擇商品 → 檢查條件 → 發放商品。
不需要收銀員。機器會按照它被編程好的規則運行。
🔍 智能合約是如何工作的?
開發者會把規則寫進代碼中。在以太坊上,Solidity 是主要使用的編程語言之一。
⚙️ 智能合約是什麼?用最簡單的話解釋!
你可能聽說智能合約驅動了 DeFi、NFT 和 Web3。但它們到底是什麼?
智能合約是一段存儲在區塊鏈上的計算機程序;當滿足預設條件時,它會自動執行預先設定的規則。
把它想象成一臺自動售貨機:
💰 投入付款 → 選擇商品 → 檢查條件 → 發放商品。
不需要收銀員。機器會按照它被編程好的規則運行。
🔍 智能合約是如何工作的?
開發者會把規則寫進代碼中。在以太坊上,Solidity 是主要使用的編程語言之一。
智能合約是一段存儲在區塊鏈上的計算機程序;當滿足預設條件時,它會自動執行預先設定的規則。
把它想象成一臺自動售貨機:
💰 投入付款 → 選擇商品 → 檢查條件 → 發放商品。
不需要收銀員。機器會按照它被編程好的規則運行。
🔍 智能合約是如何工作的?
開發者會把規則寫進代碼中。在以太坊上,Solidity 是主要使用的編程語言之一。
1
97
·
--
大多數人可能會把 S&P Global 收購 OpenZeppelin 的舉動視爲傳統金融正進一步向加密領域靠攏的又一個信號
我從另一個角度來看
當金融產品變得可編程時,我認爲衡量風險的方式也許需要同步改變
在傳統金融裏,我們通常會關注發行人、資產負債表、抵押品以及託管方是誰。鏈上金融則在所有這些之上又增加了一層:代碼本身
代幣化債券可能擁有強大的發行人、具有吸引力的收益率以及穩健的抵押品,但如果用於控制所有權、轉移或訪問的智能合約存在關鍵性弱點,那麼其中一部分風險可能就落在傳統分析並未完全覆蓋的地方
這也是爲什麼我覺得 S&P Global 同意收購 OpenZeppelin 這件事很有意思。它不只是因爲又一家大型金融公司正向加密靠近,更因爲這指向了更根本的變化
隨着金融變得可編程,代碼質量可能不再只是一個技術細節,而是會開始成爲金融產品本身的一部分
這也可能改變機構在投入資本之前會提出的問題。也許不再只是“是誰發行了該資產”,還要看“是誰驗證了其背後的代碼”
代幣化常被描述爲把股票、債券、基金以及其他資產轉移到區塊鏈基礎設施上。但把資產放到鏈上,並不會自動讓其風險更容易被理解
它也許會帶來一種新的風險類型,而資本仍需要學習如何對其進行衡量
所以,也許鏈上金融的下一階段不只是把更多資產帶到區塊鏈上
它可能是在於讓代碼內部的風險被量化到足以讓大規模資本願意信任的程度
如果真的發生這種情況,那麼用於驗證金融代碼的基礎設施,最終可能會和用於執行代碼的基礎設施同樣重要
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
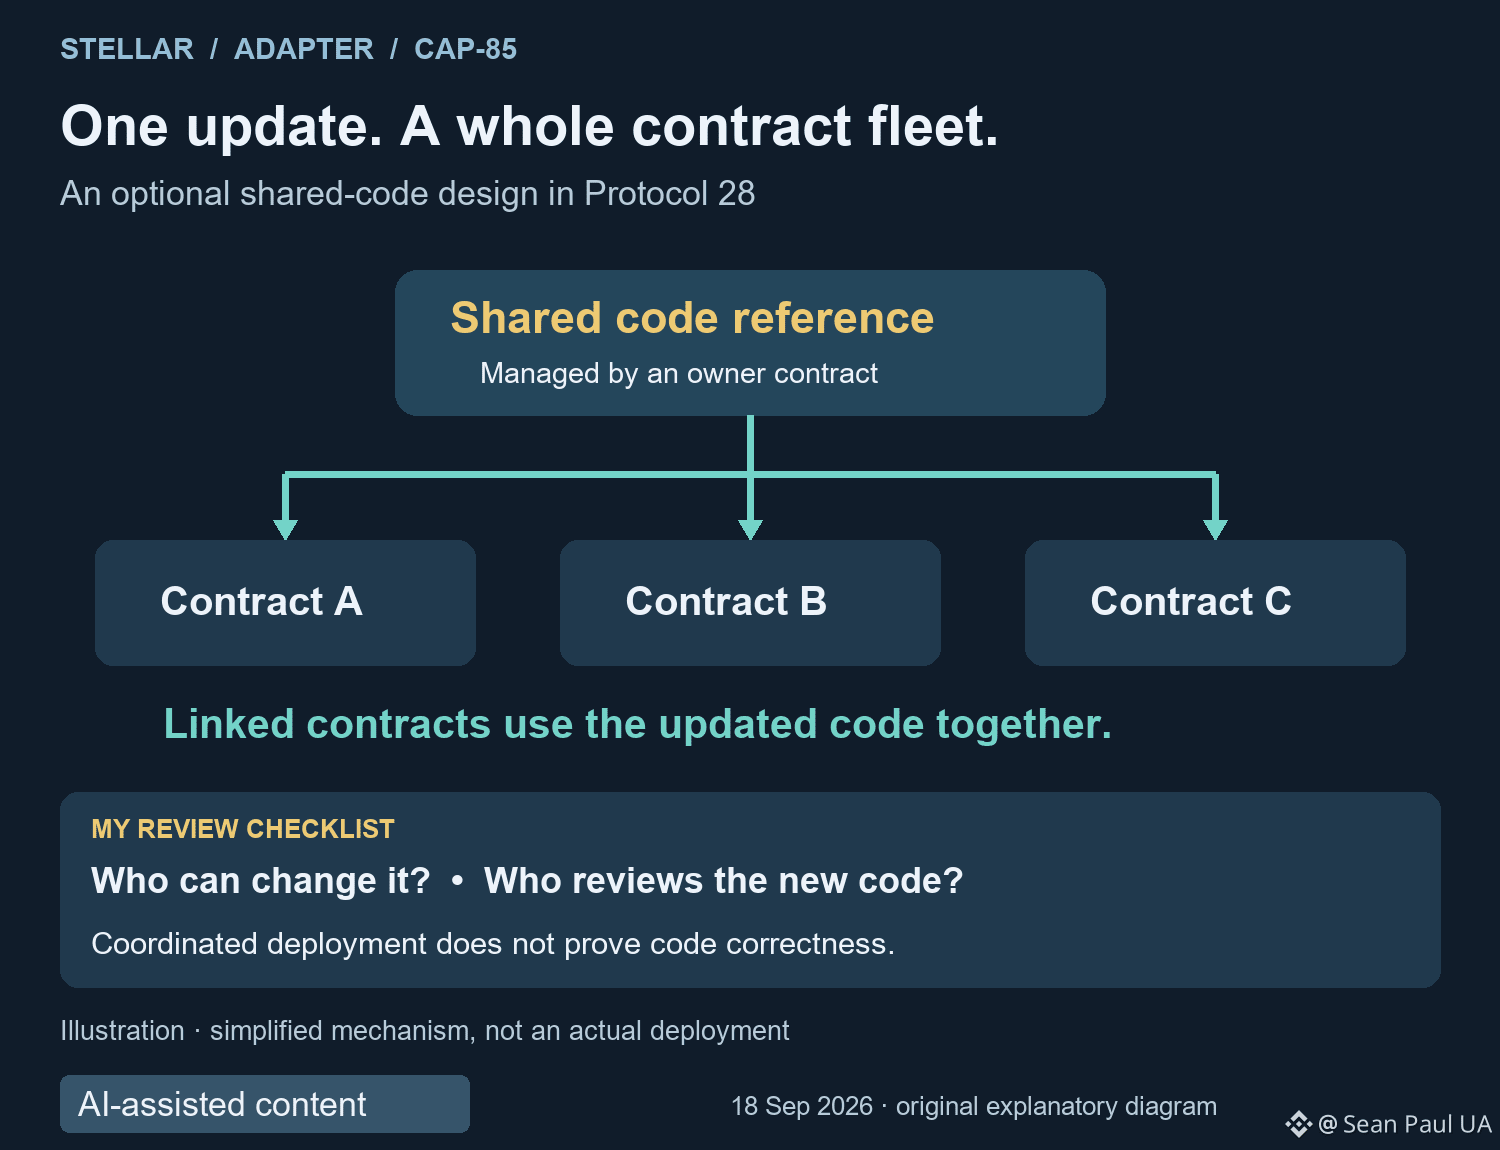
Stellar的協議 28 已上線。 我正在關注的功能是:一次更新能夠覆蓋一整支合約艦隊。
Adapter 的 CAP-85 讓參與的智能合約能夠使用由另一個合約管理的共享代碼引用。更新這個引用會一起改變所鏈接艦隊中所有合約所使用的代碼。Stellar 的文檔將其稱爲“原子升級”。
爲什麼重要:大規模部署不再需要在某些已鏈接合約仍停留在舊版本,而另一些合約運行新版本的情況下進行。團隊必須採用這種設計;它並不會自動把每一個已存在的合約都轉換過去。
我接下來的檢查會是:誰在控制那個共享引用,以及變更是如何被審查的。將所有內容一起更新可以消除混亂的部署窗口,但這並不能證明替換後的代碼一定正確。即使是一次協同更新,仍然需要謹慎的授權與測試。
另外還有一條速度方面的進展。Stellar 開發基金會表示:當啓用並行交易集下載時,完整的共識性能提升將會分階段引入。僅憑協議編號本身,我不會把它當作某種特定吞吐提升的證明。
在一個應用可以一起更新整支合約艦隊之前,你希望有什麼保障措施?
$XLM #Stellar #SmartContracts
1
111
🚀 恆星激活協議28,當網絡超越211 TPS
恆星已在其主網正式激活協議28(名爲“Adapter”),標誌着網絡在持續擴展性與智能合約開發方面邁出的又一步。
⚡ 211+ TPS 里程碑 在同一時期,恆星在連續100個區塊中記錄了超過211筆/秒的交易量,展示了新的、可持續的吞吐里程碑。該性能數據與協議升級本身是分開的,因爲恆星正逐步推出並行的交易集下載。
🔧 協議28帶來什麼:
• CAP-83:即使交易數據延遲或無效,驗證者仍可繼續達成共識。
• CAP-85:允許多個Soroban智能合約使用一個共享的、由外部管理的可執行文件,使大規模合約升級更高效且具備原子性。
• CAP-86:引入稀疏映射功能,使得隨着應用演進,智能合約的數據遷移更容易。
📈 總體而言,協議28高度聚焦於提升恆星的智能合約基礎設施,同時也增強網絡處理不斷增加工作負載的能力。
對於在恆星上構建的開發者、基礎設施運營者以及金融應用而言,Adapter 代表着通往更具可擴展性與靈活性的生態系統的又一次重要升級。
#XLM #Protocol28 #Soroban
#Web3 #SmartContracts
93
·
--
文章
Vitalik Buterin 表示:AI 能保護加密貨幣——這對你意味着什麼以太坊聯合創始人維塔利克·布特林(Vitalik Buterin)剛剛把一個常見的擔憂反過來說。許多人擔心人工智能會帶來黑客入侵區塊鏈系統的新方式,但他認爲恰恰相反:AI 實際上可以幫助開發者從數學角度驗證整個軟件系統。也就是說,同一項本可能被用於攻擊的技術,能夠被轉化爲強大的防禦工具。
概念:把 AI 當作安全審計員
將一個軟件系統想象成一臺巨大的、複雜的機器,擁有成千上萬的運動部件。傳統上,開發者要麼手動測試每個部分,要麼用自動化腳本測試,但這就像徒手逐個檢查汽車的每個齒輪——既耗時又容易出人爲錯誤。AI,尤其是大型語言模型和先進的驗證算法,可以掃描整個代碼庫,發現隱藏的漏洞,並通過數學證明證明系統按預期運行。這就相當於區塊鏈領域裏擁有一位超智能的機械師,能夠在問題變成事故之前就找出缺陷。 #AIinCrypto #SmartContracts
Vitalik Buterin 表示:AI 能保護加密貨幣——這對你意味着什麼
以太坊聯合創始人維塔利克·布特林(Vitalik Buterin)剛剛把一個常見的擔憂反過來說。許多人擔心人工智能會帶來黑客入侵區塊鏈系統的新方式,但他認爲恰恰相反:AI 實際上可以幫助開發者從數學角度驗證整個軟件系統。也就是說,同一項本可能被用於攻擊的技術,能夠被轉化爲強大的防禦工具。
概念:把 AI 當作安全審計員
將一個軟件系統想象成一臺巨大的、複雜的機器,擁有成千上萬的運動部件。傳統上,開發者要麼手動測試每個部分,要麼用自動化腳本測試,但這就像徒手逐個檢查汽車的每個齒輪——既耗時又容易出人爲錯誤。AI,尤其是大型語言模型和先進的驗證算法,可以掃描整個代碼庫,發現隱藏的漏洞,並通過數學證明證明系統按預期運行。這就相當於區塊鏈領域裏擁有一位超智能的機械師,能夠在問題變成事故之前就找出缺陷。 #AIinCrypto #SmartContracts
概念:把 AI 當作安全審計員
將一個軟件系統想象成一臺巨大的、複雜的機器,擁有成千上萬的運動部件。傳統上,開發者要麼手動測試每個部分,要麼用自動化腳本測試,但這就像徒手逐個檢查汽車的每個齒輪——既耗時又容易出人爲錯誤。AI,尤其是大型語言模型和先進的驗證算法,可以掃描整個代碼庫,發現隱藏的漏洞,並通過數學證明證明系統按預期運行。這就相當於區塊鏈領域裏擁有一位超智能的機械師,能夠在問題變成事故之前就找出缺陷。 #AIinCrypto #SmartContracts
21
·
--
單一代幣評分不足以說明問題$JASONFLY 說明了:一個快速的代幣評分和更深入的合約智能可能會得出完全不同的結果,而不會是因爲任一數字被僞造。
BNB Smart Chain 合約在快速公開掃描中返回了 90/100。隨後,在 TokenToolHub 解析出實現合約並審查更廣泛的權限與控制面之後,給出的更深入評分爲 35/100。
源已被驗證,但驗證只確認已發佈的源代碼與所分析的字節碼匹配。它並不會移除特權函數,也無法確定究竟是誰控制了可升級代理。
單一代幣評分不足以說明問題
$JASONFLY 說明了:一個快速的代幣評分和更深入的合約智能可能會得出完全不同的結果,而不會是因爲任一數字被僞造。
BNB Smart Chain 合約在快速公開掃描中返回了 90/100。隨後,在 TokenToolHub 解析出實現合約並審查更廣泛的權限與控制面之後,給出的更深入評分爲 35/100。
源已被驗證,但驗證只確認已發佈的源代碼與所分析的字節碼匹配。它並不會移除特權函數,也無法確定究竟是誰控制了可升級代理。
BNB Smart Chain 合約在快速公開掃描中返回了 90/100。隨後,在 TokenToolHub 解析出實現合約並審查更廣泛的權限與控制面之後,給出的更深入評分爲 35/100。
源已被驗證,但驗證只確認已發佈的源代碼與所分析的字節碼匹配。它並不會移除特權函數,也無法確定究竟是誰控制了可升級代理。
4
Architecture Agent OS :自主錢包與智能合約
標題:錢包的演進:從私鑰到智能賬戶 🤖💳
內容:
隨着像 Binance Agent OS 這樣的架構興起,加密錢包不再只是用來存儲密鑰:它變得可編程。
💡 Account Abstraction 帶來的主要貢獻:
規則的自動化管理:爲機器人定義每日支出上限。
交易打包(Batching):將多項操作在一次驗證中執行,以降低燃氣費。
社交恢復:在不單純依賴傳統的恢復短語的情況下,保障訪問安全。
Web3 錢包的用戶體驗正逐步接近現代銀行的標準。
#BinanceAgentOS #SmartContracts #AccountAbstraction #CryptoInnovation #Web3 @Dusk_Foundation
Architecture Agent OS :自主錢包與智能合約
標題:錢包的演進:從私鑰到智能賬戶 🤖💳
內容:
隨着像 Binance Agent OS 這樣的架構興起,加密錢包不再只是用來存儲密鑰:它變得可編程。
💡 Account Abstraction 帶來的主要貢獻:
規則的自動化管理:爲機器人定義每日支出上限。
交易打包(Batching):將多項操作在一次驗證中執行,以降低燃氣費。
社交恢復:在不單純依賴傳統的恢復短語的情況下,保障訪問安全。
Web3 錢包的用戶體驗正逐步接近現代銀行的標準。
#BinanceAgentOS #SmartContracts #AccountAbstraction #CryptoInnovation #Web3 @Dusk
99
構建、原型設計與測試網落地🛠️ 從藍圖到測試網:Web3 工程的第 2 階段!
原型設計是在理論代碼與久經考驗的執行之間架起橋樑。通過公開和私有測試網,開發者會對智能合約進行壓力測試,模擬高併發交易負載,並在部署到主網上線之前優化 Gas 效率。
💬 你是否曾在測試網上測試過 dApp,以符合生態系統激勵的資格?分享你的經驗!
#BinanceSquare #SmartContracts #BlockchainEngineering #Testnet #Web3Building
智能合約工程、測試網架構與壓力測試
構建、原型設計與測試網落地
🛠️ 從藍圖到測試網:Web3 工程的第 2 階段!
原型設計是在理論代碼與久經考驗的執行之間架起橋樑。通過公開和私有測試網,開發者會對智能合約進行壓力測試,模擬高併發交易負載,並在部署到主網上線之前優化 Gas 效率。
💬 你是否曾在測試網上測試過 dApp,以符合生態系統激勵的資格?分享你的經驗!
#BinanceSquare #SmartContracts #BlockchainEngineering #Testnet #Web3Building
智能合約工程、測試網架構與壓力測試
原型設計是在理論代碼與久經考驗的執行之間架起橋樑。通過公開和私有測試網,開發者會對智能合約進行壓力測試,模擬高併發交易負載,並在部署到主網上線之前優化 Gas 效率。
💬 你是否曾在測試網上測試過 dApp,以符合生態系統激勵的資格?分享你的經驗!
#BinanceSquare #SmartContracts #BlockchainEngineering #Testnet #Web3Building
智能合約工程、測試網架構與壓力測試
64

🛡️ “銥(Iridium)”推出 AERSeal 以增強智能合約安全
“銥(Iridium)”公司宣佈推出其新產品 AERSeal,該產品旨在提升智能合約的安全性。該新方案力圖應對僅依賴單一私鑰來控制關鍵操作所帶來的風險——這些操作可能會遭受入侵,從而降低合約被未授權接管的可能性。
━━━━━━━━━━━━━━
📊 影響:📊 中等
🏷️ DEFI
#SmartContracts #BlockchainSecurity #DeFi #CryptoNews #Innovation
📰 來源:thenextweb.com
🛡️ “銥(Iridium)”推出 AERSeal 以增強智能合約安全
“銥(Iridium)”公司宣佈推出其新產品 AERSeal,該產品旨在提升智能合約的安全性。該新方案力圖應對僅依賴單一私鑰來控制關鍵操作所帶來的風險——這些操作可能會遭受入侵,從而降低合約被未授權接管的可能性。
━━━━━━━━━━━━━━
📊 影響:📊 中等
🏷️ DEFI
#SmartContracts #BlockchainSecurity #DeFi #CryptoNews #Innovation
📰 來源:thenextweb.com
“銥(Iridium)”公司宣佈推出其新產品 AERSeal,該產品旨在提升智能合約的安全性。該新方案力圖應對僅依賴單一私鑰來控制關鍵操作所帶來的風險——這些操作可能會遭受入侵,從而降低合約被未授權接管的可能性。
━━━━━━━━━━━━━━
📊 影響:📊 中等
🏷️ DEFI
#SmartContracts #BlockchainSecurity #DeFi #CryptoNews #Innovation
📰 來源:thenextweb.com
8
·
--
已驗證合約 ≠ 安全合約。
來源驗證僅回答一個有用的問題:
已部署的代碼能被檢查嗎?
它並不會自動回答:
• 是否還能額外鑄造供應?
• 是否可以將單個錢包列入黑名單?
• 交易限制是否會發生變化?
• 手續費是否會被提高?
• 是否可以暫停轉賬?
• 代理(proxy)背後的實現是否可以被替換?
• 這些權限由誰掌控?
更強的代幣調查會聚焦於能力、權限,以及部署之後可能發生的變化。
這也是我們在 TokenToolHub 分析合約風險時所採用的區別。
在信任一個不熟悉的 EVM 代幣之前,請調查控制面,而不僅僅看圖表。
#CryptoSecurity #Web3Security #TokenSafety #SmartContracts #CryptoResearch
54
·
--
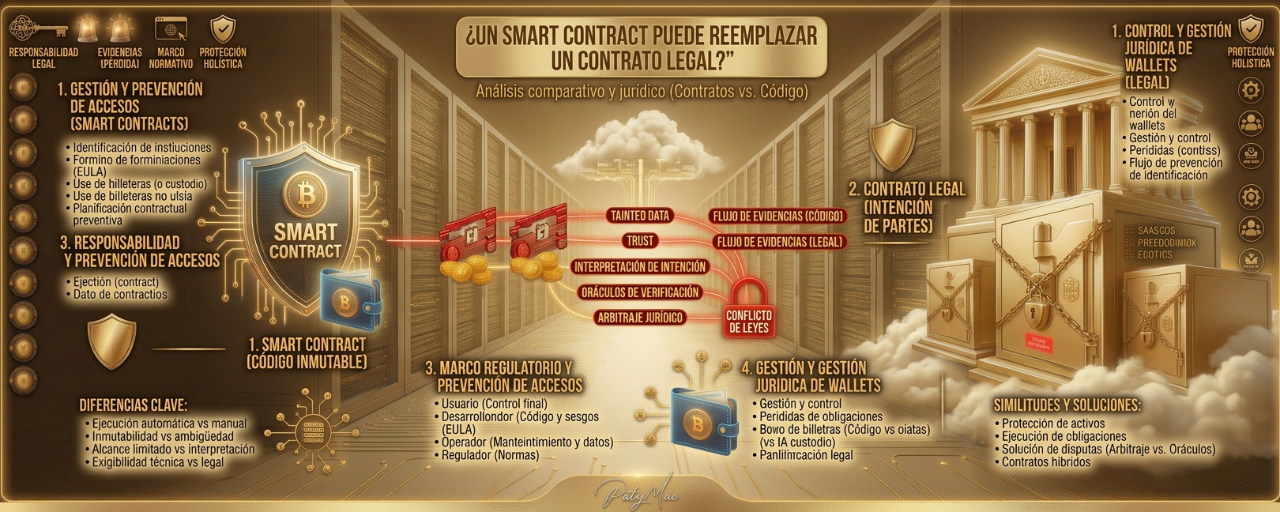
文章
智能合約能否取代一份法律合同?當代碼遇到法律法規時,
智能合約(Smart Contracts)是區塊鏈技術中最有趣的創新之一。
這是一些計算機程序,它們在滿足預先設定的條件時會自動執行某些操作。
例如:
釋放一筆付款;
轉移一個代幣;
分配利息;
執行擔保;
管理去中心化貸款。
所有這些都無需人工干預。
但這裏出現了一個關鍵問題:
智能合約能否取代一份法律合同?
當代碼遇到法律法規時,
智能合約(Smart Contracts)是區塊鏈技術中最有趣的創新之一。
這是一些計算機程序,它們在滿足預先設定的條件時會自動執行某些操作。
例如:
釋放一筆付款;
轉移一個代幣;
分配利息;
執行擔保;
管理去中心化貸款。
所有這些都無需人工干預。
但這裏出現了一個關鍵問題:
智能合約(Smart Contracts)是區塊鏈技術中最有趣的創新之一。
這是一些計算機程序,它們在滿足預先設定的條件時會自動執行某些操作。
例如:
釋放一筆付款;
轉移一個代幣;
分配利息;
執行擔保;
管理去中心化貸款。
所有這些都無需人工干預。
但這裏出現了一個關鍵問題:
1
689
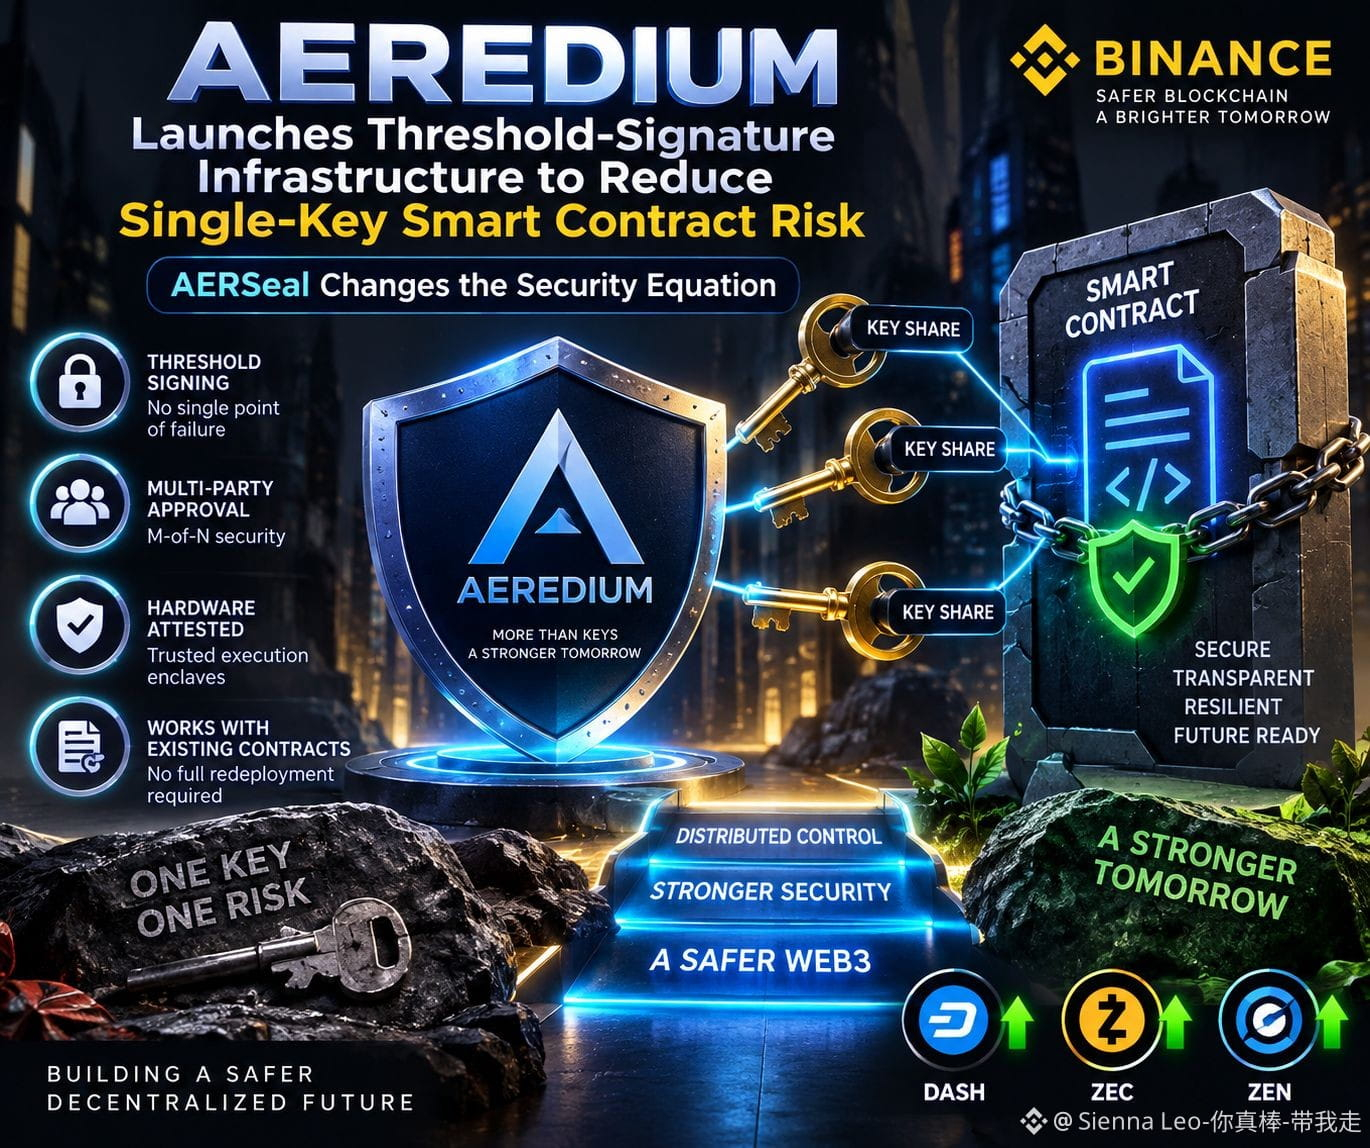
🛡️ AEREDIUM 推出閾值簽名基礎設施,以降低單密鑰智能合約風險:AERSeal 改寫安全格局 🛡️
想象一個持有數百萬資產的智能合約,只由一把私鑰保護。一切看起來都很安全,直到那把私鑰被盜、丟失或泄露。瞬間,最強的合約也可能繼承其最脆弱的一環。
AEREDIUM 正在通過 AERSeal 解決這一問題。AERSeal 是一款基礎設施產品,建立在其 AERKey 閾值簽名系統之上。其目標很簡單:讓特權智能合約操作不再依賴單一完整私鑰。
AERKey 不會把一把完整密鑰放在一個地方,而是通過分散在不同硬件證明隔離區中的加密密鑰份額來工作。只有在獲得達到閾值的授權參與者協作後,才能生成有效簽名。
AERSeal 進一步增加了一層審批機制,使組織能夠爲諸如合約升級、鑄造或所有權控制等敏感權限定義 M-of-N 授權。現有合約即可使用,無需完全重新部署。
這一變化在架構層面上意義重大:安全性不再只圍繞保護某一位管理員的密鑰展開。控制權變得分散、由策略驅動,並且可獨立驗證。
不過,閾值基礎設施並不能消除所有智能合約風險。代碼漏洞、治理失誤、審批者被攻破以及實現失敗,仍可能是重要的攻擊面。
對於機構級區塊鏈採用而言,這一區別至關重要。即使合約更完善,如果其最強大的權限仍集中在一把祕密鑰匙之後,也遠遠不夠。
在加密世界裏,更強的安全性並不是讓信任消失,而是讓信任更難被濫用。
❓ 由閾值控制的管理方式,能否成爲機構智能合約的標準安全層?
免責聲明:本文內容僅用於教育目的,不構成財務建議。請務必自行研究。
#Crypto #Blockchain #SmartContracts #Web3 #GrowWithSAC $DASH $ZEC $ZEN
311

·
--
🚨 OPENAI ASTRA 實現自主零日漏洞利用,影響 $AI 和加密安全 ⚡
OpenAI 已將其即將推出的 Astra 模型歸類爲具備關鍵級網絡能力,因爲它自主發現了零日漏洞並突破了加固的沙箱。📊 機器速度的漏洞利用開發從根本上改變了去中心化智能合約和協議基礎設施的威脅格局。
🔍 機構參與者將越來越優先選擇經過實戰檢驗的代碼審計和以安全爲重點的 AI 協議,因爲自動化漏洞狩獵正成爲實時現實。💡 網絡韌性正在從防禦性的事後考慮,轉變爲 web3 資產的核心估值指標。💬 自主零日發現是否會迫使智能合約審計標準進行全面改革?👇
⚠️ 這不是財務建議。請始終管理好你的風險。🛡️
🏷️ #AI #CryptoSecurity #SmartContracts #Web3
🎯 🛡️
25
爲什麼智能合約安全很重要(CEI 模式)
鉤子:去年因智能合約漏洞損失了超過 20 億美元——其中相當大一部分本可以完全避免。主要元兇?重入(Re-entrancy)攻擊。
⚠️爲了保護你的合約,請始終遵循 Checks-Effects-Interactions(CEI)設計模式:
🔹 1. Checks:先驗證前置條件和輸入參數(require 語句、訪問控制)。
🔹 2. Effects:第二步更新內部合約狀態(扣減餘額、設置用戶映射)。
🔹 3. Interactions:最後再進行外部調用或轉賬(調用外部代幣或合約)。
爲何有效:如果外部合約在第 3 步嘗試重入你的函數,你的狀態餘額已經在第 2 步更新,從而阻止重複提取(double-withdrawals)。
📌 在你下一次部署前,把這篇保存爲快速代碼審查清單!
#ETH #BNB #SmartContracts #Web3Development #solidity #CryptoSecurity
(不構成財務建議。#DYOR。)
86
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
1
#以太坊三季度涨70.9%
48,901 次瀏覽
137 討論中
2
#美财政部允许各州提前提交稳定币认证
8,007 次瀏覽
25 討論中
3
#美国10年期美债收益率逼近5.3%
59,402 次瀏覽
225 討論中
4
#美元指数创2025年5月来新高
16,687 次瀏覽
56 討論中
5
#美国初请失业金人数降至19.7万
33,636 次瀏覽
68 討論中
6
#比特币ETF三季度净流入63.4亿美元
37,130 次瀏覽
149 討論中
7
#韩国拟将股票债券纳入代币化证券
42,986 次瀏覽
134 討論中
8
#MetaMask安全事件后撤出Lido验证节点
74,079 次瀏覽
216 討論中
9
#美光业绩超预期并上调指引
64,321 次瀏覽
159 討論中
10
#CFTC向白宫提交两项事件合约规则提案
35,337 次瀏覽
154 討論中