

BTC running
780 Bài đăng
BTC running
Báo cáo
Chặn người dùng
Trader tần suất cao
{thời gian} năm
37 Đang theo dõi
7.5K+ Người theo dõi
468 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Đã xác minh
Cổ phiếu Google lao dốc 13%: Cơn sốt AI có đang trở thành rủi ro cho nhà đầu tư?
Thị trường vừa đưa ra lời nhắc nhở nghiêm túc rằng ngay cả những công ty công nghệ lớn nhất cũng không tránh khỏi những đợt bán tháo đột ngột.
Ngày 29 tháng 10 năm 2026, Alphabet, công ty mẹ của Google, chứng kiến cổ phiếu giảm khoảng 13% sau khi công bố báo cáo kết quả kinh doanh quý mới nhất. Đà giảm diễn ra bất chấp mức tăng trưởng mạnh của Google Cloud, cho thấy các nhà đầu tư đang nhìn xa hơn mức tăng trưởng doanh thu và chú trọng hơn đến khả năng sinh lời cũng như lợi nhuận trong tương lai.
Một trong những mối lo ngại lớn nhất là khoản chi khổng lồ của Google cho hạ tầng trí tuệ nhân tạo. Cùng lúc đó, doanh thu quảng cáo tìm kiếm thấp hơn kỳ vọng và dòng tiền tự do âm đã làm dấy lên câu hỏi liệu những khoản đầu tư này có tạo ra lợi nhuận tương xứng hay không.
Tác động nhanh chóng lan sang các thị trường theo dõi cổ phiếu Alphabet. Hợp đồng vĩnh cửu GOOGLUSDT của Binance cũng giảm mạnh, biểu đồ cho thấy áp lực bán lớn và giá lao dốc sâu.
Điều khiến tình hình này đáng chú ý là mảng kinh doanh AI của Google vẫn đang tăng trưởng. Câu hỏi thực sự là liệu mức tăng trưởng đó có thể chuyển thành lợi nhuận bền vững mà không gây áp lực quá lớn lên dòng tiền hay không.
Với các nhà giao dịch, đây là lời nhắc nhở rằng các sự kiện công bố kết quả kinh doanh có thể gây biến động cực mạnh, đặc biệt là trên các thị trường hợp đồng vĩnh cửu có đòn bẩy. Giá giảm mạnh không đồng nghĩa với việc giá sẽ tiếp tục giảm, cũng như một đợt phục hồi tạm thời không đảm bảo xu hướng đã đảo chiều.
Câu chuyện lớn hơn không chỉ là một cú sụp đổ của cổ phiếu. Đó là áp lực ngày càng tăng buộc các công ty công nghệ lớn phải chứng minh rằng những khoản đầu tư vào AI có thể mang lại lợi nhuận tài chính thực sự.
#Google #Alphabet #StockMarket #Binance
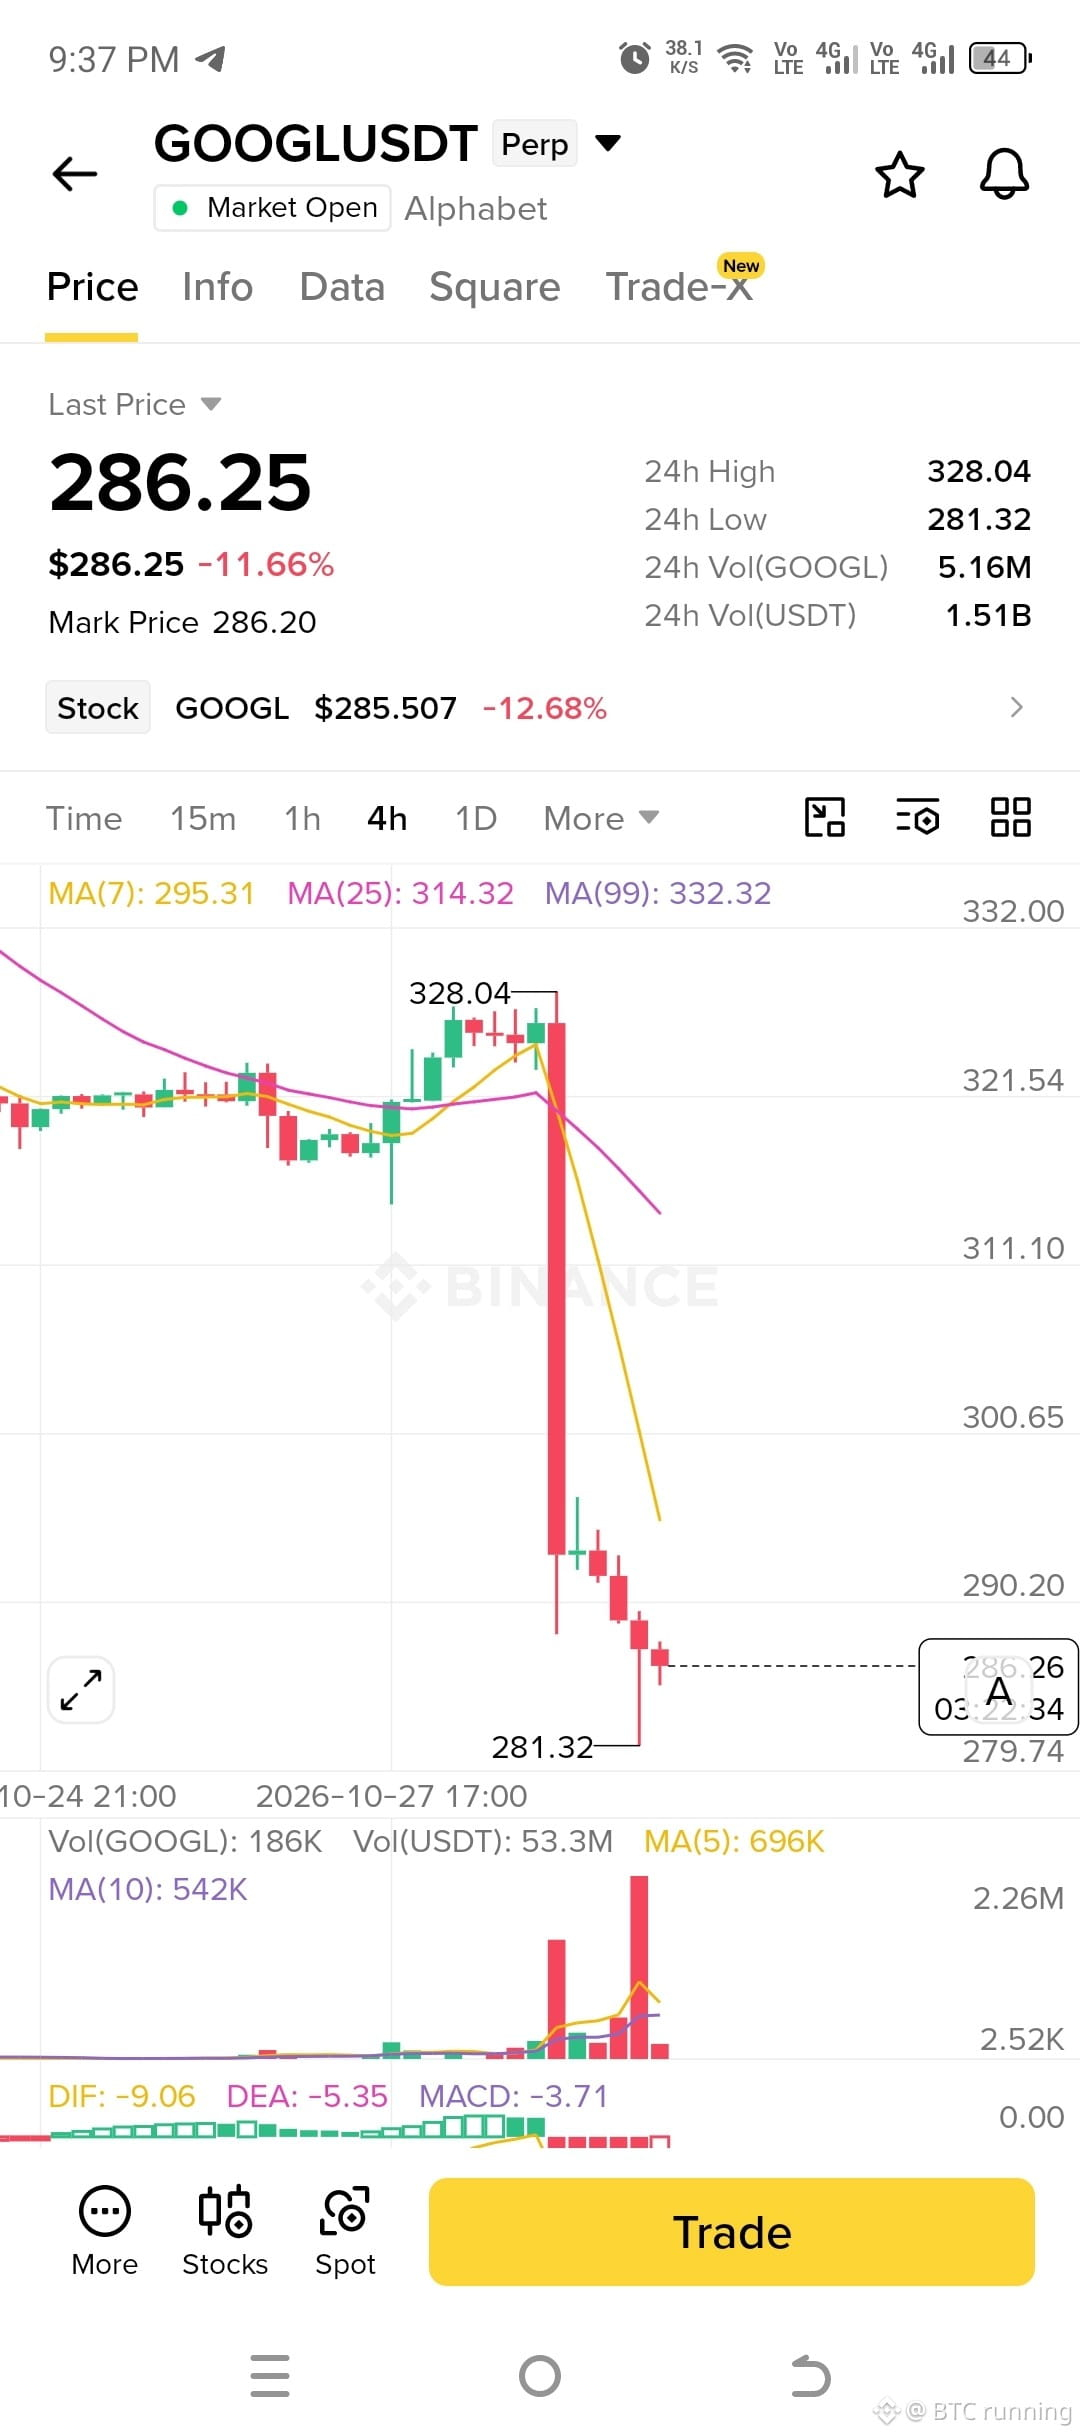
GOOGL-12,97%
GOOGUS-13,19%
704
·
--
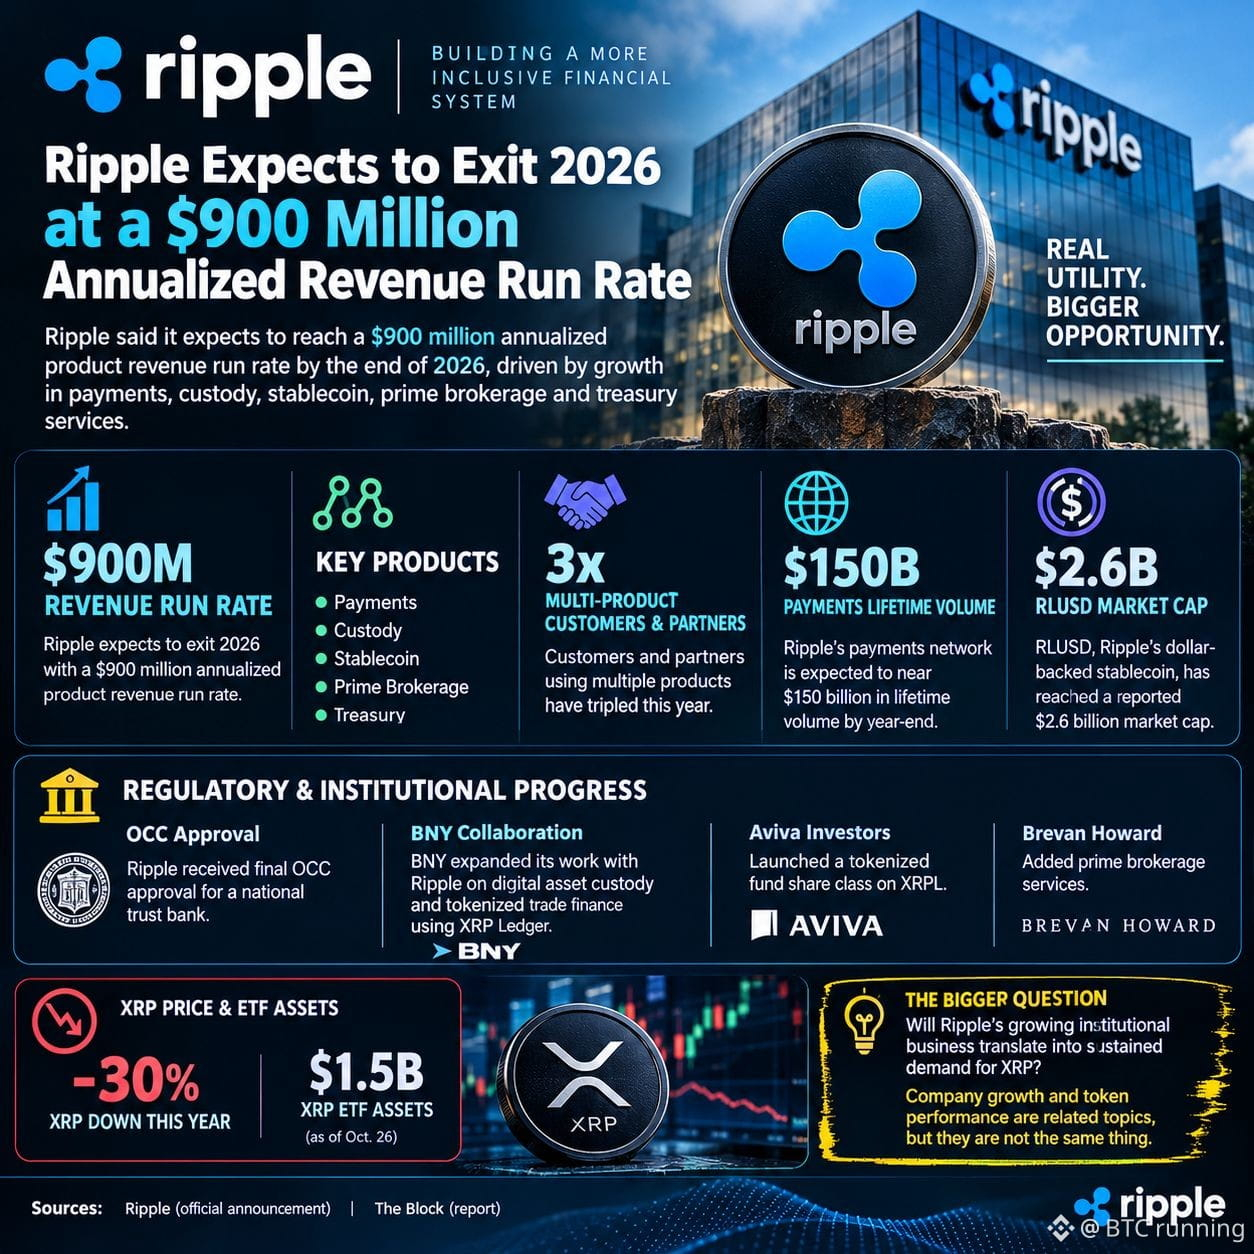
Mục tiêu doanh thu 900 triệu USD của Ripple: Mức độ chấp nhận của các tổ chức đang gia tăng
Theo thông báo ngày 28 tháng 10, Ripple đang hướng tới một cột mốc lớn: kết thúc năm 2026 với tốc độ doanh thu sản phẩm thường niên đạt 900 triệu USD.
Đà tăng trưởng trải rộng trên các lĩnh vực thanh toán, lưu ký, stablecoin, môi giới chính và quản lý ngân quỹ. Ripple cho biết số khách hàng và đối tác sử dụng nhiều sản phẩm đã tăng gấp ba lần trong năm nay, trong khi mạng lưới thanh toán của công ty đang tiến gần mốc 150 tỷ USD tổng giá trị giao dịch tích lũy.
Một bước tiến quan trọng khác là RLUSD, stablecoin được bảo chứng bằng USD của Ripple, với vốn hóa thị trường được báo cáo đạt 2,6 tỷ USD.
Tiến triển về quy định và sự tham gia của các tổ chức cũng đang tăng lên. Ripple đã nhận được sự chấp thuận cuối cùng từ OCC để thành lập ngân hàng tín thác quốc gia, trong khi BNY mở rộng hợp tác với Ripple về dịch vụ lưu ký tài sản kỹ thuật số và tài trợ thương mại được token hóa bằng XRP Ledger. Aviva Investors cũng đã ra mắt một loại chứng chỉ quỹ được token hóa trên XRPL.
Tuy nhiên, có một sự tương phản đáng chú ý: bất chấp hoạt động kinh doanh mở rộng, XRP vẫn giảm gần 30% trong năm nay, trong khi tài sản của các quỹ ETF XRP đạt khoảng 1,5 tỷ USD tính đến ngày 26 tháng 10.
Câu hỏi lớn hơn là liệu hoạt động kinh doanh ngày càng phát triển của Ripple với các tổ chức có chuyển thành nhu cầu bền vững đối với XRP hay không. Tăng trưởng của công ty và diễn biến giá token có liên quan, nhưng không phải là một.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
Mục tiêu doanh thu 900 triệu USD của Ripple: Mức độ chấp nhận của các tổ chức đang gia tăng
Theo thông báo ngày 28 tháng 10, Ripple đang hướng tới một cột mốc lớn: kết thúc năm 2026 với tốc độ doanh thu sản phẩm thường niên đạt 900 triệu USD.
Đà tăng trưởng trải rộng trên các lĩnh vực thanh toán, lưu ký, stablecoin, môi giới chính và quản lý ngân quỹ. Ripple cho biết số khách hàng và đối tác sử dụng nhiều sản phẩm đã tăng gấp ba lần trong năm nay, trong khi mạng lưới thanh toán của công ty đang tiến gần mốc 150 tỷ USD tổng giá trị giao dịch tích lũy.
Một bước tiến quan trọng khác là RLUSD, stablecoin được bảo chứng bằng USD của Ripple, với vốn hóa thị trường được báo cáo đạt 2,6 tỷ USD.
Tiến triển về quy định và sự tham gia của các tổ chức cũng đang tăng lên. Ripple đã nhận được sự chấp thuận cuối cùng từ OCC để thành lập ngân hàng tín thác quốc gia, trong khi BNY mở rộng hợp tác với Ripple về dịch vụ lưu ký tài sản kỹ thuật số và tài trợ thương mại được token hóa bằng XRP Ledger. Aviva Investors cũng đã ra mắt một loại chứng chỉ quỹ được token hóa trên XRPL.
Tuy nhiên, có một sự tương phản đáng chú ý: bất chấp hoạt động kinh doanh mở rộng, XRP vẫn giảm gần 30% trong năm nay, trong khi tài sản của các quỹ ETF XRP đạt khoảng 1,5 tỷ USD tính đến ngày 26 tháng 10.
Câu hỏi lớn hơn là liệu hoạt động kinh doanh ngày càng phát triển của Ripple với các tổ chức có chuyển thành nhu cầu bền vững đối với XRP hay không. Tăng trưởng của công ty và diễn biến giá token có liên quan, nhưng không phải là một.
129
·
--
Xem bản dịch
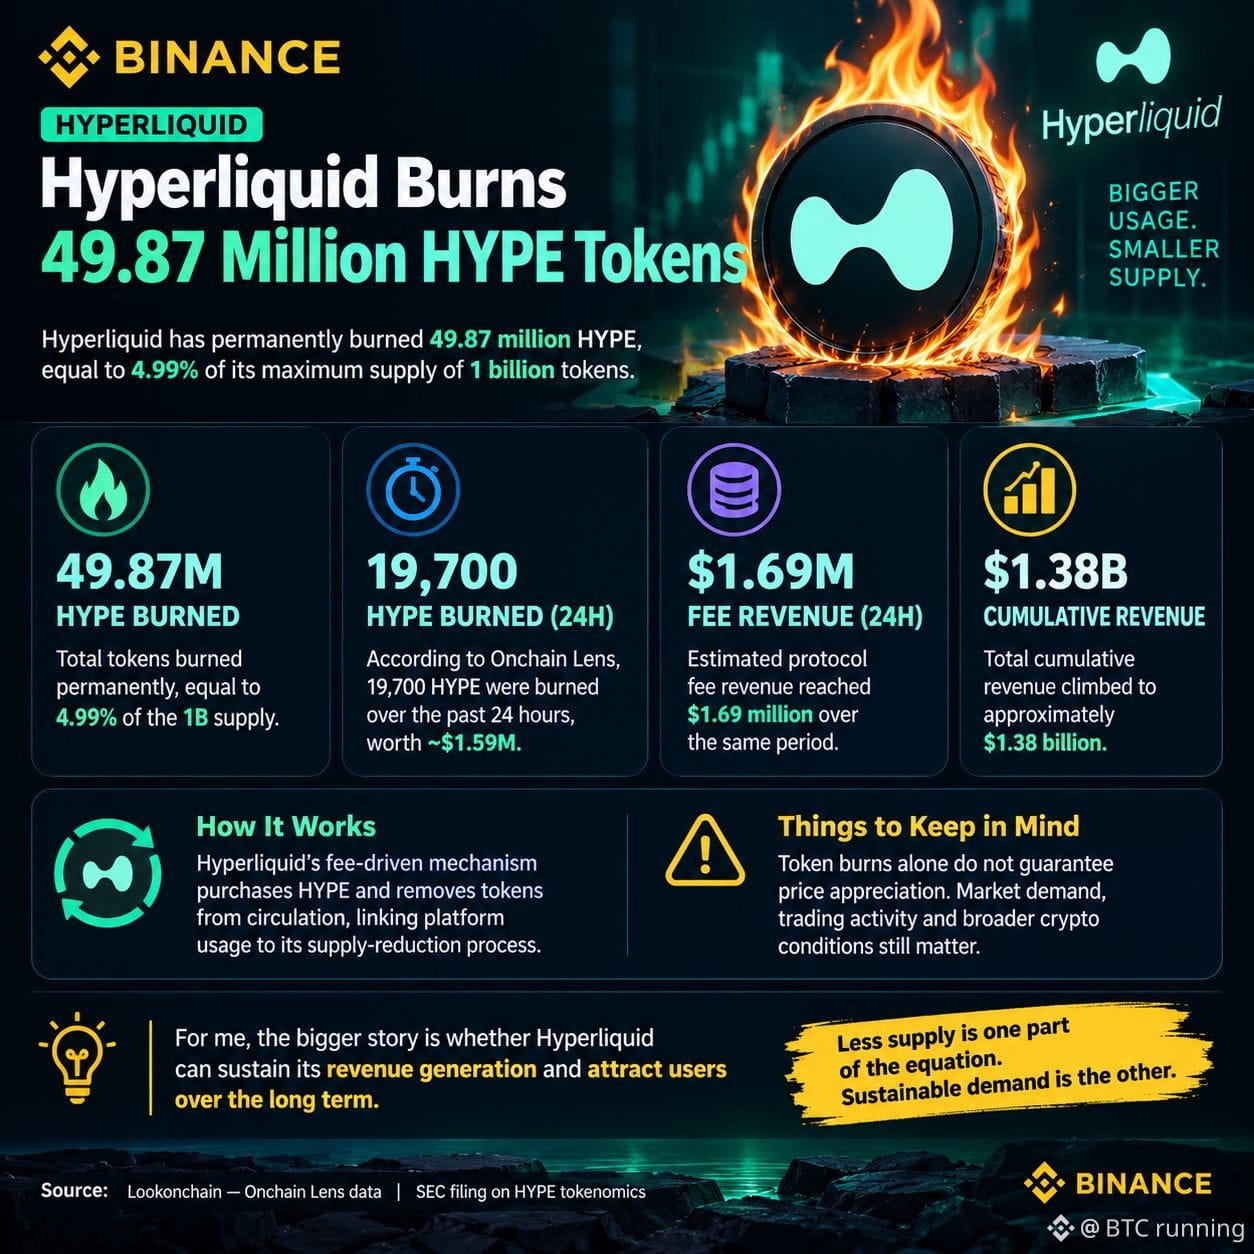
Hyperliquid Burns 49.87 Million HYPE Tokens 🔥
Hyperliquid is continuing its token buyback-and-burn activity, with a total of 49.87 million HYPE permanently burned, representing 4.99% of its maximum supply of 1 billion tokens.
According to Onchain Lens, another 19,700 HYPE tokens were burned over the past 24 hours, worth approximately $1.59 million at reported market prices.
During the same period, estimated protocol fee revenue reached $1.69 million, while cumulative revenue climbed to approximately $1.38 billion.
What makes this worth watching is the relationship between platform activity and token supply. Hyperliquid’s fee-driven mechanism purchases HYPE and removes tokens from circulation, linking protocol usage to its supply-reduction process.
However, token burns alone do not guarantee price appreciation. Market demand, trading activity, and broader crypto conditions still matter.
For me, the bigger story is whether Hyperliquid can sustain its revenue generation and attract users over the long term.
Less supply is one part of the equation. Sustainable demand is the other.
#Hyperliquid #HYPE #DeFi
{spot}(HYPEUSDT)
{future}(GTCUSDT)
{stock_us}(PZZA.US)
Hyperliquid Burns 49.87 Million HYPE Tokens 🔥
Hyperliquid is continuing its token buyback-and-burn activity, with a total of 49.87 million HYPE permanently burned, representing 4.99% of its maximum supply of 1 billion tokens.
According to Onchain Lens, another 19,700 HYPE tokens were burned over the past 24 hours, worth approximately $1.59 million at reported market prices.
During the same period, estimated protocol fee revenue reached $1.69 million, while cumulative revenue climbed to approximately $1.38 billion.
What makes this worth watching is the relationship between platform activity and token supply. Hyperliquid’s fee-driven mechanism purchases HYPE and removes tokens from circulation, linking protocol usage to its supply-reduction process.
However, token burns alone do not guarantee price appreciation. Market demand, trading activity, and broader crypto conditions still matter.
For me, the bigger story is whether Hyperliquid can sustain its revenue generation and attract users over the long term.
Less supply is one part of the equation. Sustainable demand is the other.
#Hyperliquid #HYPE #DeFi
HYPE+16,46%
PZZAUS+0,15%
115
·
--
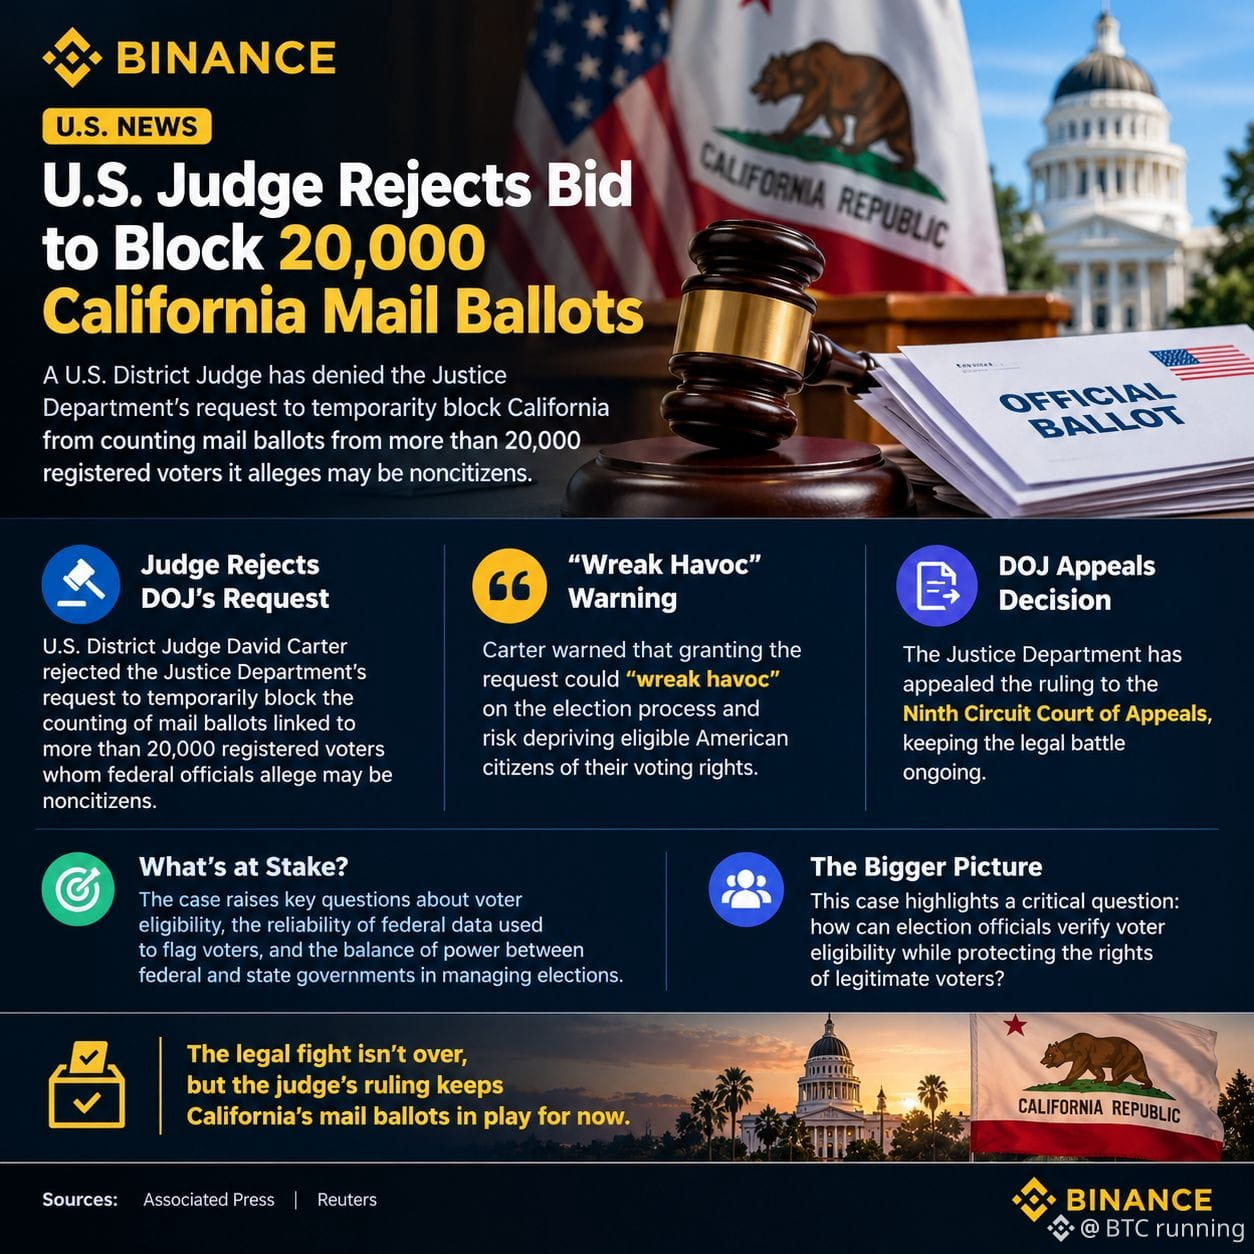
Thẩm phán Mỹ bác yêu cầu chặn 20.000 phiếu bầu qua thư tại California
Một tranh chấp pháp lý lớn về quyền bầu cử đang diễn ra tại California trước cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 năm 2026.
Thẩm phán Tòa án Quận Hoa Kỳ David Carter đã bác yêu cầu của Bộ Tư pháp về việc tạm thời ngăn kiểm phiếu qua thư liên quan đến hơn 20.000 cử tri đã đăng ký mà các quan chức liên bang cho rằng có thể không phải là công dân Mỹ.
Ông Carter cảnh báo rằng chấp thuận yêu cầu này có thể “gây hỗn loạn nghiêm trọng” cho tiến trình bầu cử và có nguy cơ tước đi quyền bầu cử của những công dân Mỹ đủ điều kiện.
Tranh chấp xoay quanh điều kiện đủ tư cách của cử tri, độ tin cậy của dữ liệu liên bang được dùng để đánh dấu cử tri và sự phân chia thẩm quyền giữa chính quyền liên bang và tiểu bang trong việc tổ chức bầu cử.
Bộ Tư pháp đã kháng cáo phán quyết lên Tòa Phúc thẩm Liên bang Khu vực 9, khiến cuộc chiến pháp lý tiếp tục kéo dài.
Vụ việc đặt ra một câu hỏi then chốt: làm thế nào các quan chức bầu cử có thể xác minh điều kiện đủ tư cách của cử tri mà vẫn bảo vệ quyền của những cử tri hợp pháp?
#USNews #Politics #California
$QUID $BLESS $UAI
392
·
--
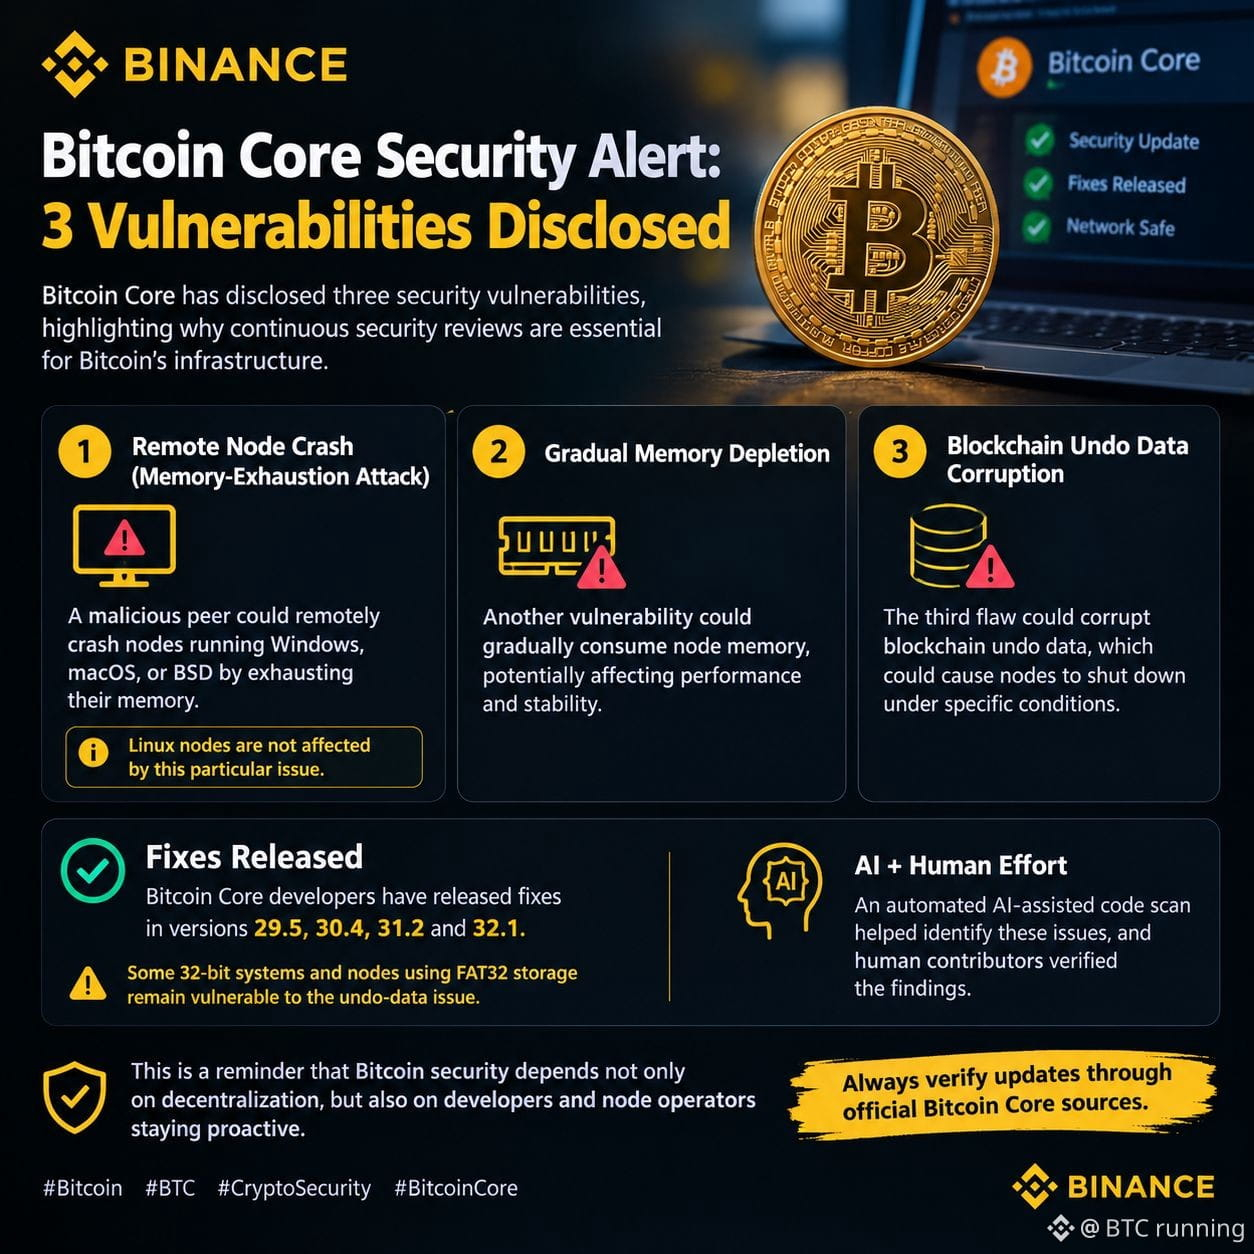
Cảnh báo bảo mật Bitcoin Core: Phát hiện 3 lỗ hổng
Bitcoin Core đã công bố ba lỗ hổng bảo mật, nhấn mạnh lý do việc rà soát bảo mật liên tục là thiết yếu đối với hạ tầng Bitcoin.
Lỗ hổng đầu tiên có thể cho phép một nút ngang hàng độc hại từ xa làm sập các nút chạy Windows, macOS hoặc BSD bằng cách làm cạn kiệt bộ nhớ của chúng. Các nút Linux không bị ảnh hưởng bởi vấn đề cụ thể này.
Lỗ hổng thứ hai có thể khiến bộ nhớ của nút bị tiêu hao dần, có khả năng ảnh hưởng đến hiệu suất và độ ổn định. Lỗ hổng thứ ba liên quan đến dữ liệu hoàn tác blockchain bị hỏng, có thể khiến các nút tắt trong một số điều kiện nhất định.
Đáng chú ý, một công cụ quét mã tự động có hỗ trợ AI đã giúp xác định các vấn đề này, và các cộng tác viên là con người đã xác minh những phát hiện đó.
Tin tốt là các nhà phát triển Bitcoin Core đã phát hành bản vá trong các phiên bản 29.5, 30.4, 31.2 và 32.1. Tuy nhiên, một số hệ thống 32-bit và các nút sử dụng bộ lưu trữ FAT32 vẫn dễ bị ảnh hưởng bởi vấn đề dữ liệu hoàn tác.
Đây là lời nhắc rằng bảo mật Bitcoin không chỉ phụ thuộc vào tính phi tập trung mà còn vào việc các nhà phát triển và người vận hành nút luôn chủ động.
Luôn xác minh các bản cập nhật thông qua những nguồn chính thức của Bitcoin Core.
$IDOL $LDO
#bitcoin #CryptoSecurity #BitcoinCore
132
·
--
#termmax @termmax
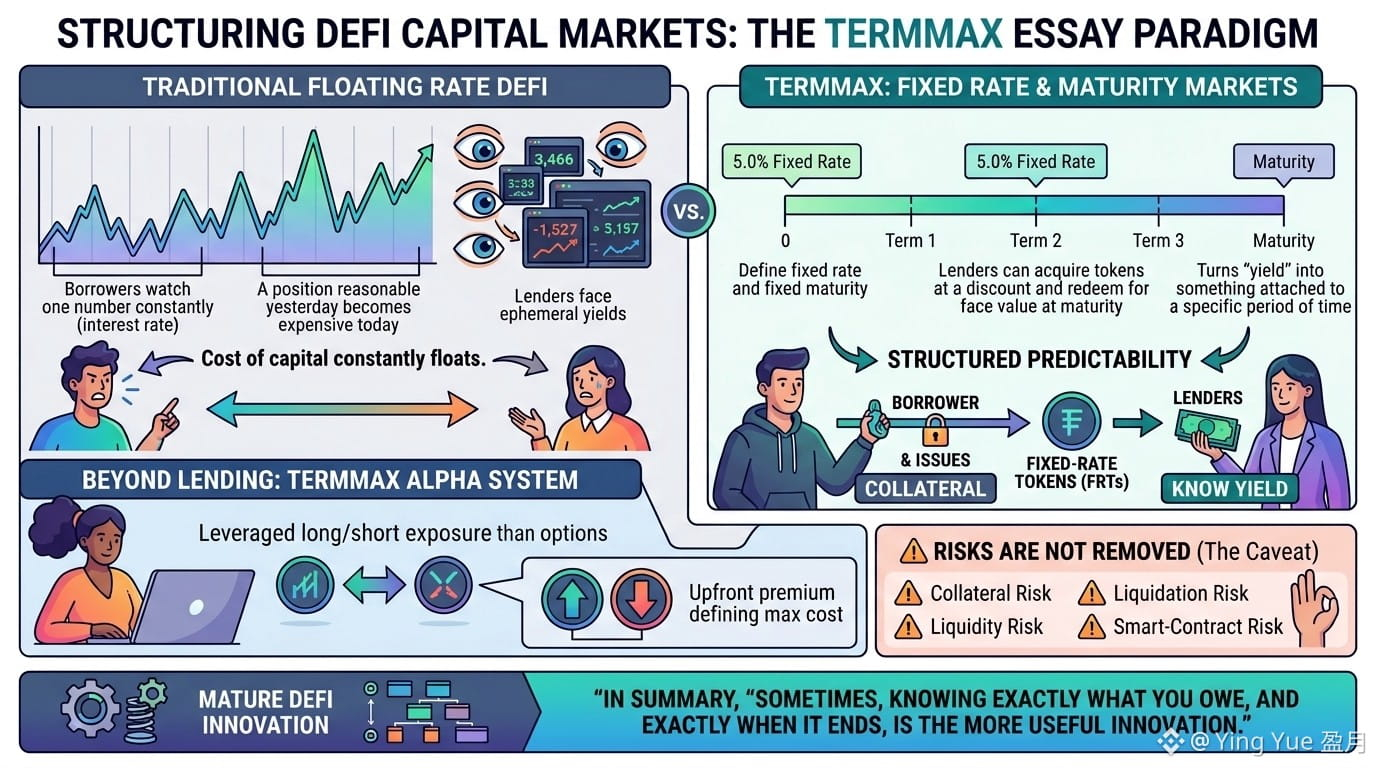
Trong nhiều năm, mảng cho vay DeFi đã huấn luyện người dùng theo dõi liên tục một con số: lãi suất.
Nó biến động, đôi khi rất nhanh. Một vị thế đi vay trông có vẻ hợp lý hôm qua có thể trở nên đắt đỏ chỉ trong hôm nay. Trong khi đó, người cho vay lại gặp vấn đề ngược lại — những lợi suất hấp dẫn hiếm khi giữ được sức hấp dẫn lâu.
Điều đó luôn khiến tôi thắc mắc: vì sao chúng ta xây dựng thị trường tài chính trên chuỗi, nhưng lại coi chi phí vốn là thứ phải luôn “trôi nổi” theo thời gian?
TermMax đi theo một hướng khác.
Các thị trường của nó xác định một lãi suất cố định và một kỳ hạn cố định. Người đi vay dùng tài sản thế chấp để khóa lại, và nghĩa vụ hoàn trả được cấu trúc thông qua Fixed-Rate Tokens (Token lãi suất cố định). Còn người cho vay có thể mua các token này với giá chiết khấu và đổi (redeem) chúng lấy mệnh giá tại thời điểm đáo hạn.
Thiết kế kỹ thuật quan trọng ở chỗ nó biến “lợi suất” từ một con số luôn thay đổi thành thứ gắn với một khoảng thời gian cụ thể.
Và TermMax không chỉ dừng ở việc đi vay và cho vay. Hệ thống Alpha của nó sử dụng các quyền chọn (options) để tạo mức tiếp xúc long/short có đòn bẩy, trong đó phần phí bảo hiểm trả trước xác định chi phí tối đa của vị thế.
Tôi không nói rằng điều đó tự động an toàn hơn. Lãi suất cố định không loại bỏ rủi ro tài sản thế chấp, rủi ro bị thanh lý, rủi ro thanh khoản, hay rủi ro hợp đồng thông minh.
Nhưng có lẽ đó không phải là điều quan trọng.
Có thể DeFi “trưởng thành” không phải là việc làm cho mọi biến số tài chính đều trở nên linh hoạt.
Đôi khi, việc biết chính xác bạn nợ bao nhiêu và đúng lúc nào nó kết thúc lại là một đổi mới hữu ích hơn.
$ONT $ONG $ENA
#termmax @TermMax
Trong nhiều năm, mảng cho vay DeFi đã huấn luyện người dùng theo dõi liên tục một con số: lãi suất.
Nó biến động, đôi khi rất nhanh. Một vị thế đi vay trông có vẻ hợp lý hôm qua có thể trở nên đắt đỏ chỉ trong hôm nay. Trong khi đó, người cho vay lại gặp vấn đề ngược lại — những lợi suất hấp dẫn hiếm khi giữ được sức hấp dẫn lâu.
Điều đó luôn khiến tôi thắc mắc: vì sao chúng ta xây dựng thị trường tài chính trên chuỗi, nhưng lại coi chi phí vốn là thứ phải luôn “trôi nổi” theo thời gian?
TermMax đi theo một hướng khác.
Các thị trường của nó xác định một lãi suất cố định và một kỳ hạn cố định. Người đi vay dùng tài sản thế chấp để khóa lại, và nghĩa vụ hoàn trả được cấu trúc thông qua Fixed-Rate Tokens (Token lãi suất cố định). Còn người cho vay có thể mua các token này với giá chiết khấu và đổi (redeem) chúng lấy mệnh giá tại thời điểm đáo hạn.
Thiết kế kỹ thuật quan trọng ở chỗ nó biến “lợi suất” từ một con số luôn thay đổi thành thứ gắn với một khoảng thời gian cụ thể.
Và TermMax không chỉ dừng ở việc đi vay và cho vay. Hệ thống Alpha của nó sử dụng các quyền chọn (options) để tạo mức tiếp xúc long/short có đòn bẩy, trong đó phần phí bảo hiểm trả trước xác định chi phí tối đa của vị thế.
Tôi không nói rằng điều đó tự động an toàn hơn. Lãi suất cố định không loại bỏ rủi ro tài sản thế chấp, rủi ro bị thanh lý, rủi ro thanh khoản, hay rủi ro hợp đồng thông minh.
Nhưng có lẽ đó không phải là điều quan trọng.
Có thể DeFi “trưởng thành” không phải là việc làm cho mọi biến số tài chính đều trở nên linh hoạt.
Đôi khi, việc biết chính xác bạn nợ bao nhiêu và đúng lúc nào nó kết thúc lại là một đổi mới hữu ích hơn.
$ONT $ONG $ENA
275
·
--
#termmax @termmax
Trước đây tôi nghĩ rằng vay lãi suất cố định trong DeFi chủ yếu là để loại bỏ một vấn đề hiển nhiên: lãi suất bỗng nhiên biến động bất lợi cho bạn.
Sau khi xem xét kỹ hơn TermMax, tôi cho rằng phần thú vị hơn thực ra nằm ở cách chính khoản nợ được cấu trúc.
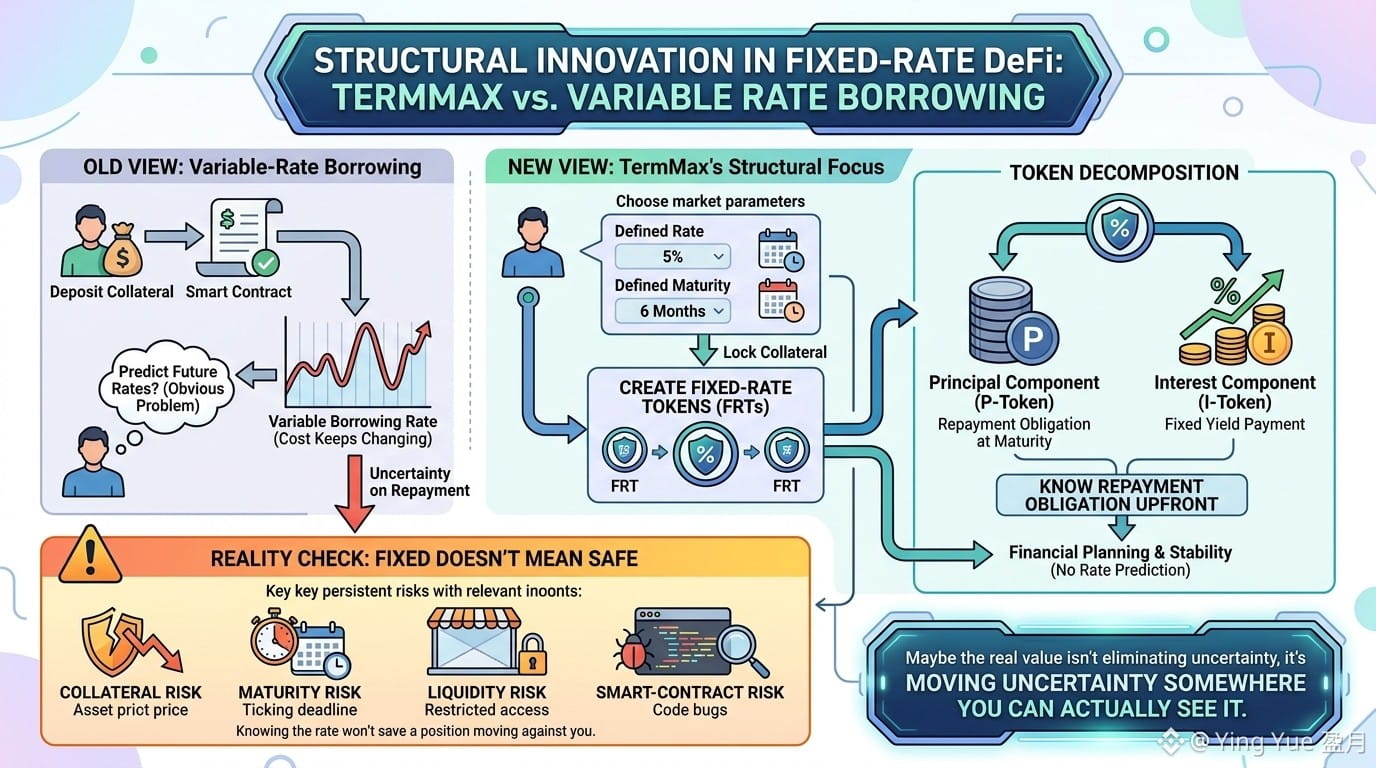
Trong một thị trường lãi suất thả nổi thông thường, bạn gửi tài sản thế chấp, vay một tài sản và chi phí của khoản nợ đó có thể tiếp tục thay đổi. TermMax đi theo hướng khác: người đi vay chọn một thị trường có lãi suất và kỳ hạn được xác định, khóa tài sản thế chấp và tạo ra các Token Lãi Suất Cố Định đại diện cho nghĩa vụ phải thanh toán khi đáo hạn. Sau đó, các token này có thể được tách thành hai phần: gốc và lãi.
Nghe có vẻ mang tính kỹ thuật, nhưng hệ quả trong thế giới thực lại khá đơn giản.
Hãy hình dung bạn vay tiền trong sáu tháng. Nếu ngay từ khi bắt đầu vị thế bạn đã biết trước nghĩa vụ phải trả, thì bạn có thể lập kế hoạch xoay quanh điều đó. Bạn không cần cố gắng dự đoán lãi suất vay thả nổi sẽ ở đâu sau ba tháng nữa.
Có lẽ đây là phần của TermMax mà tôi thấy hấp dẫn hơn lời “lãi suất cố định” theo kiểu thông thường.
Nhưng “cố định” không đồng nghĩa với an toàn.
Bạn vẫn gặp rủi ro về tài sản thế chấp, rủi ro về kỳ hạn, rủi ro thanh khoản và rủi ro hợp đồng thông minh. Và nếu tài sản thế chấp hoặc chiến lược của bạn diễn biến theo hướng bất lợi, việc biết trước lãi suất sẽ không cứu được vị thế.
Có lẽ giá trị thực của DeFi lãi suất cố định không nằm ở việc loại bỏ bất định.
Mà là chuyển bất định sang một nơi mà bạn có thể thực sự nhìn thấy nó.
#termmax @TermMax
Trước đây tôi nghĩ rằng vay lãi suất cố định trong DeFi chủ yếu là để loại bỏ một vấn đề hiển nhiên: lãi suất bỗng nhiên biến động bất lợi cho bạn.
Sau khi xem xét kỹ hơn TermMax, tôi cho rằng phần thú vị hơn thực ra nằm ở cách chính khoản nợ được cấu trúc.
Trong một thị trường lãi suất thả nổi thông thường, bạn gửi tài sản thế chấp, vay một tài sản và chi phí của khoản nợ đó có thể tiếp tục thay đổi. TermMax đi theo hướng khác: người đi vay chọn một thị trường có lãi suất và kỳ hạn được xác định, khóa tài sản thế chấp và tạo ra các Token Lãi Suất Cố Định đại diện cho nghĩa vụ phải thanh toán khi đáo hạn. Sau đó, các token này có thể được tách thành hai phần: gốc và lãi.
Nghe có vẻ mang tính kỹ thuật, nhưng hệ quả trong thế giới thực lại khá đơn giản.
Hãy hình dung bạn vay tiền trong sáu tháng. Nếu ngay từ khi bắt đầu vị thế bạn đã biết trước nghĩa vụ phải trả, thì bạn có thể lập kế hoạch xoay quanh điều đó. Bạn không cần cố gắng dự đoán lãi suất vay thả nổi sẽ ở đâu sau ba tháng nữa.
Có lẽ đây là phần của TermMax mà tôi thấy hấp dẫn hơn lời “lãi suất cố định” theo kiểu thông thường.
Nhưng “cố định” không đồng nghĩa với an toàn.
Bạn vẫn gặp rủi ro về tài sản thế chấp, rủi ro về kỳ hạn, rủi ro thanh khoản và rủi ro hợp đồng thông minh. Và nếu tài sản thế chấp hoặc chiến lược của bạn diễn biến theo hướng bất lợi, việc biết trước lãi suất sẽ không cứu được vị thế.
Có lẽ giá trị thực của DeFi lãi suất cố định không nằm ở việc loại bỏ bất định.
Mà là chuyển bất định sang một nơi mà bạn có thể thực sự nhìn thấy nó.
104
·
--
#termmax @termmax
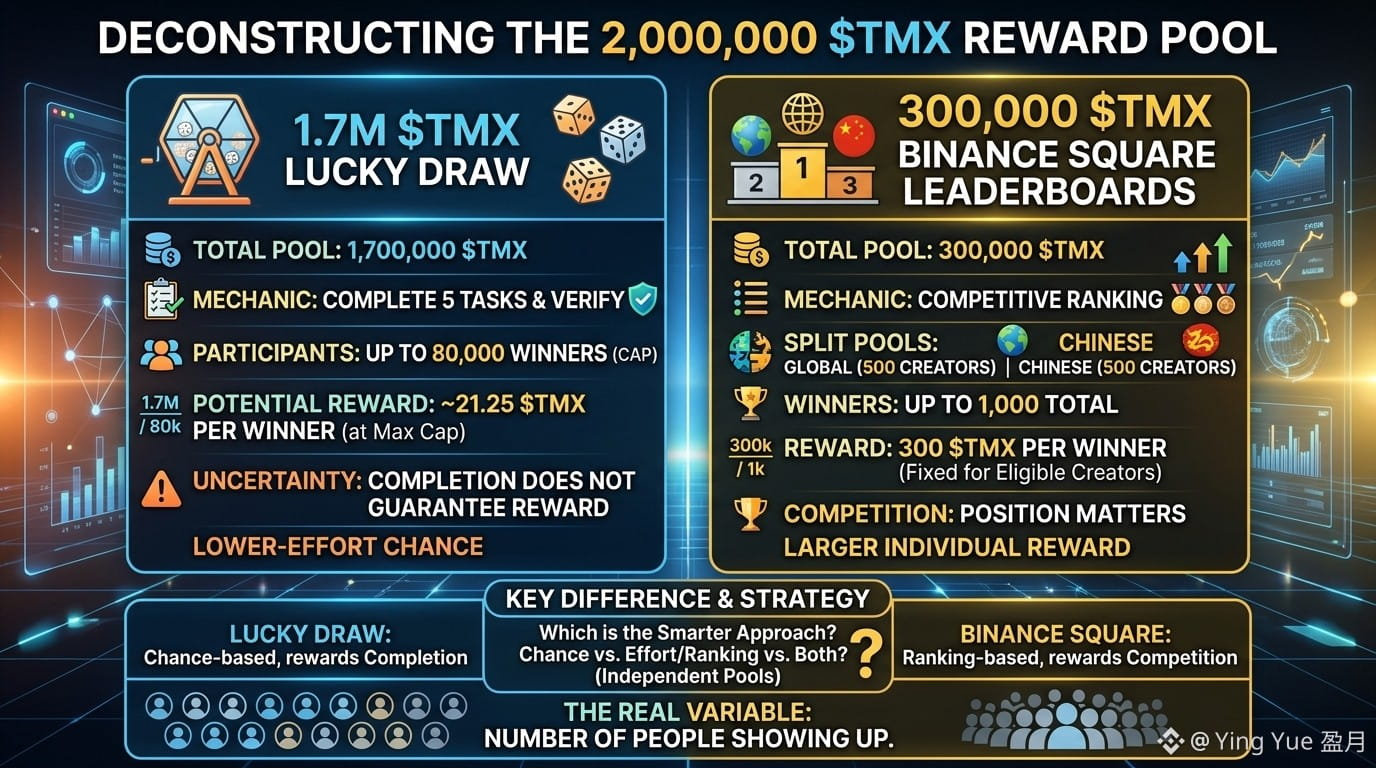
Ban đầu, 2.000.000 $TMX nghe có vẻ như một phần thưởng khổng lồ. Nhưng khi xem kỹ hơn, tôi nhận ra thực ra đó là hai trò chơi hoàn toàn khác nhau.
Phần đầu là Vòng Rút Thưởng: 1,7M $TMX được chia cho tối đa 80.000 người trúng thưởng. Bạn cần hoàn thành tất cả năm nhiệm vụ và xác minh chúng, nhưng hoàn thành mọi thứ không đảm bảo sẽ nhận được phần thưởng. Ở mức giới hạn đã nêu, điều đó tương ứng khoảng 21,25 $TMX cho mỗi người trúng.
Phần thứ hai lại thu hút sự chú ý của tôi hơn.
Một khoản 300.000 $TMX khác được phân bổ cho Binance Square, chia giữa bảng xếp hạng Toàn cầu và Trung Quốc. Tối đa 500 nhà sáng tạo đủ điều kiện từ mỗi bên có thể giành chiến thắng, nghĩa là có thể lên tới 1.000 người trúng, với 300 $TMX mỗi người.
Vì vậy, cơ chế hoàn toàn khác nhau.
Vòng Rút Thưởng thưởng cho việc hoàn thành, nhưng lại tạo ra sự không chắc chắn về việc liệu bạn có thực sự trúng hay không. Tuyến Square thưởng cho sự cạnh tranh và thứ hạng, nơi vị trí của bạn mới là điều quan trọng.
Điều đó khiến tôi tự hỏi đâu là cách tiếp cận thông minh hơn. Chọn cơ hội ít tốn công hơn ở Vòng Rút Thưởng, cạnh tranh để giành phần thưởng cá nhân lớn hơn trên Square, hay tham gia cả hai vì hai nhóm này độc lập với nhau?
Không có câu trả lời chắc chắn. Và có lẽ chính điều đó làm cho chiến dịch này trở nên thú vị: biến số thực sự không chỉ là quy mô của quỹ phần thưởng — mà là có bao nhiêu người tham gia.
#termmax @TermMax
Ban đầu, 2.000.000 $TMX nghe có vẻ như một phần thưởng khổng lồ. Nhưng khi xem kỹ hơn, tôi nhận ra thực ra đó là hai trò chơi hoàn toàn khác nhau.
Phần đầu là Vòng Rút Thưởng: 1,7M $TMX được chia cho tối đa 80.000 người trúng thưởng. Bạn cần hoàn thành tất cả năm nhiệm vụ và xác minh chúng, nhưng hoàn thành mọi thứ không đảm bảo sẽ nhận được phần thưởng. Ở mức giới hạn đã nêu, điều đó tương ứng khoảng 21,25 $TMX cho mỗi người trúng.
Phần thứ hai lại thu hút sự chú ý của tôi hơn.
Một khoản 300.000 $TMX khác được phân bổ cho Binance Square, chia giữa bảng xếp hạng Toàn cầu và Trung Quốc. Tối đa 500 nhà sáng tạo đủ điều kiện từ mỗi bên có thể giành chiến thắng, nghĩa là có thể lên tới 1.000 người trúng, với 300 $TMX mỗi người.
Vì vậy, cơ chế hoàn toàn khác nhau.
Vòng Rút Thưởng thưởng cho việc hoàn thành, nhưng lại tạo ra sự không chắc chắn về việc liệu bạn có thực sự trúng hay không. Tuyến Square thưởng cho sự cạnh tranh và thứ hạng, nơi vị trí của bạn mới là điều quan trọng.
Điều đó khiến tôi tự hỏi đâu là cách tiếp cận thông minh hơn. Chọn cơ hội ít tốn công hơn ở Vòng Rút Thưởng, cạnh tranh để giành phần thưởng cá nhân lớn hơn trên Square, hay tham gia cả hai vì hai nhóm này độc lập với nhau?
Không có câu trả lời chắc chắn. Và có lẽ chính điều đó làm cho chiến dịch này trở nên thú vị: biến số thực sự không chỉ là quy mô của quỹ phần thưởng — mà là có bao nhiêu người tham gia.
86
·
--
#termmax @termmax
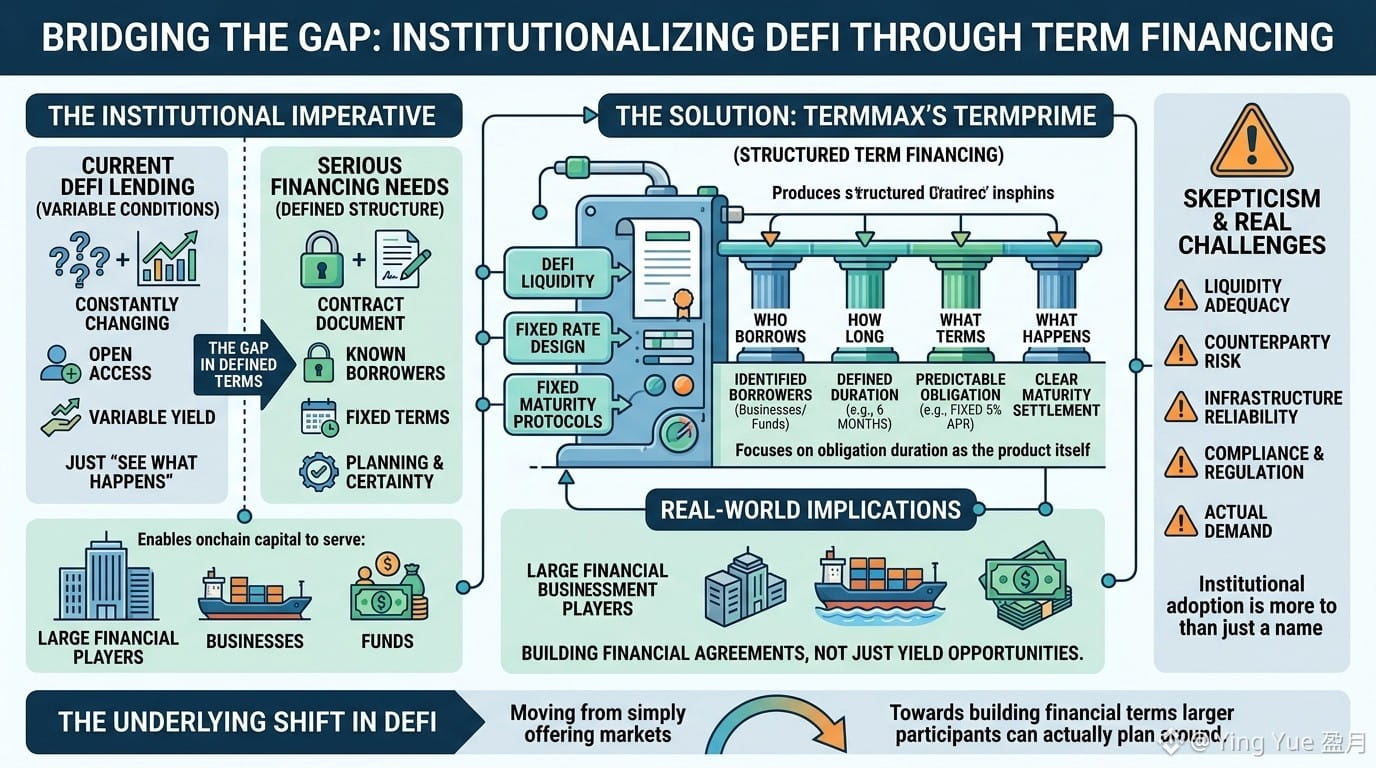
Tiền của các tổ chức thường không có “sự xa xỉ” để nói rằng, “cứ xem chuyện gì sẽ xảy ra.”
Đó là điều tôi đã nghĩ đến khi theo dõi DeFi phát triển. Nhiều giao thức được xây dựng dựa trên việc truy cập mở và các điều kiện thay đổi, nhưng tài chính nghiêm túc thường cần thứ gì đó được xác định rõ hơn: ai đi vay, thời hạn là bao lâu, các điều khoản như thế nào, và điều gì xảy ra khi thời hạn kết thúc.
Khoảng trống đó khiến TermPrime của TermMax trở nên thú vị đối với tôi.
Thay vì xem tài chính của tổ chức như một phiên bản khác của cho vay DeFi ngắn hạn, TermPrime tập trung vào tài trợ theo cấu trúc với kỳ hạn rõ ràng. Nó phù hợp với thiết kế tổng thể của TermMax dựa trên lãi suất cố định và kỳ đáo hạn cố định, trong đó thời hạn của nghĩa vụ tài chính là một phần của chính sản phẩm.
Hệ quả trong thế giới thực còn lớn hơn chỉ là thêm một thị trường cho vay khác.
Nếu vốn onchain cuối cùng sẽ phục vụ các quỹ, doanh nghiệp hoặc các bên chơi tài chính lớn hơn, họ có lẽ cần các công cụ hoạt động giống như các thỏa thuận tài trợ hơn là những cơ hội sinh lời luôn thay đổi.
Dẫu vậy, tôi vẫn hoài nghi.
Việc các tổ chức chấp nhận không được giải quyết chỉ bằng cách đưa chữ “institutional” vào tên sản phẩm. Tính thanh khoản, rủi ro đối tác, hạ tầng, tuân thủ và nhu cầu thực sự vẫn là những yếu tố then chốt.
Nhưng có lẽ sự thay đổi đáng chú ý đang diễn ra lặng lẽ: DeFi có thể đang chuyển từ việc chỉ cung cấp các thị trường sang xây dựng các điều khoản tài chính mà các bên tham gia lớn hơn có thể thực sự lên kế hoạch xung quanh.
$XPIN $RED $AEON
#termmax @TermMax
Tiền của các tổ chức thường không có “sự xa xỉ” để nói rằng, “cứ xem chuyện gì sẽ xảy ra.”
Đó là điều tôi đã nghĩ đến khi theo dõi DeFi phát triển. Nhiều giao thức được xây dựng dựa trên việc truy cập mở và các điều kiện thay đổi, nhưng tài chính nghiêm túc thường cần thứ gì đó được xác định rõ hơn: ai đi vay, thời hạn là bao lâu, các điều khoản như thế nào, và điều gì xảy ra khi thời hạn kết thúc.
Khoảng trống đó khiến TermPrime của TermMax trở nên thú vị đối với tôi.
Thay vì xem tài chính của tổ chức như một phiên bản khác của cho vay DeFi ngắn hạn, TermPrime tập trung vào tài trợ theo cấu trúc với kỳ hạn rõ ràng. Nó phù hợp với thiết kế tổng thể của TermMax dựa trên lãi suất cố định và kỳ đáo hạn cố định, trong đó thời hạn của nghĩa vụ tài chính là một phần của chính sản phẩm.
Hệ quả trong thế giới thực còn lớn hơn chỉ là thêm một thị trường cho vay khác.
Nếu vốn onchain cuối cùng sẽ phục vụ các quỹ, doanh nghiệp hoặc các bên chơi tài chính lớn hơn, họ có lẽ cần các công cụ hoạt động giống như các thỏa thuận tài trợ hơn là những cơ hội sinh lời luôn thay đổi.
Dẫu vậy, tôi vẫn hoài nghi.
Việc các tổ chức chấp nhận không được giải quyết chỉ bằng cách đưa chữ “institutional” vào tên sản phẩm. Tính thanh khoản, rủi ro đối tác, hạ tầng, tuân thủ và nhu cầu thực sự vẫn là những yếu tố then chốt.
Nhưng có lẽ sự thay đổi đáng chú ý đang diễn ra lặng lẽ: DeFi có thể đang chuyển từ việc chỉ cung cấp các thị trường sang xây dựng các điều khoản tài chính mà các bên tham gia lớn hơn có thể thực sự lên kế hoạch xung quanh.
$XPIN $RED $AEON
1
390
·
--
#termmax @termmax
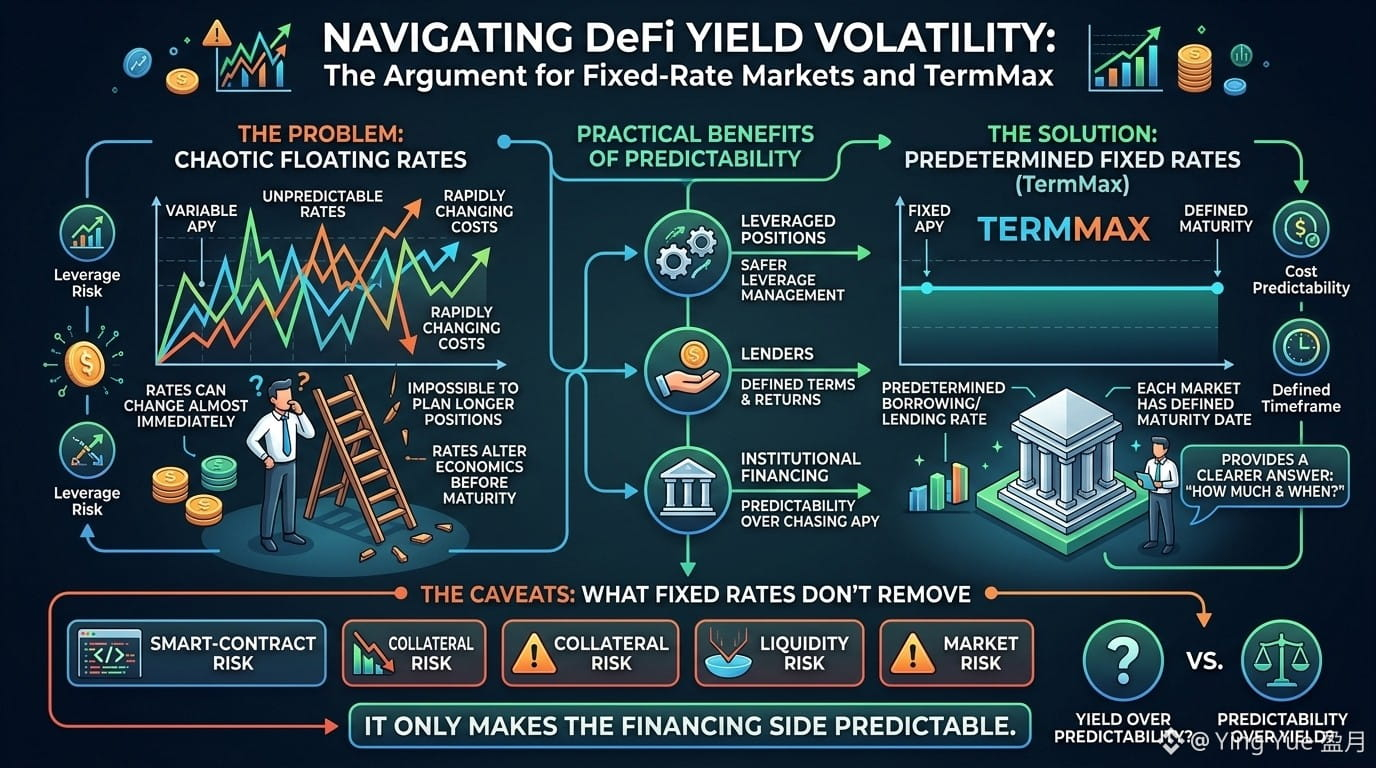
Tôi luôn thấy một điều gì đó kỳ lạ về DeFi: chúng ta nói về lãi suất như thể đó là những con số đáng tin cậy, trong khi những con số đó có thể thay đổi gần như ngay lập tức.
Sau khi theo dõi các thị trường lãi suất thả nổi trong thời gian dài, tôi bắt đầu tự hỏi làm sao ai đó có thể lên kế hoạch cho một vị thế dài hạn khi chi phí vay liên tục thay đổi “bên dưới” nó.
Vấn đề đó trở nên đặc biệt nghiêm trọng khi dùng đòn bẩy. Một vị thế có thể trông hợp lý khi bạn tham gia, nhưng việc thay đổi lãi suất có thể âm thầm làm thay đổi toàn bộ lợi ích kinh tế trước ngày đáo hạn.
Chính vì vậy mà mô hình lãi suất cố định, đáo hạn cố định của TermMax đã thu hút sự chú ý của tôi.
Khái niệm kỹ thuật rất đơn giản: thay vì một lãi suất liên tục được định giá lại, mỗi thị trường sẽ có một lãi suất vay/cho vay đã được xác định trước và một ngày đáo hạn được ấn định.
Về mặt thực tiễn, điều đó mang lại cho bạn thứ mà DeFi thường thiếu: câu trả lời rõ ràng hơn cho “chi phí này sẽ là bao nhiêu và khi nào thì kết thúc?”
Điều này có thể quan trọng đối với các vị thế có đòn bẩy, đối với những người cho vay muốn các điều khoản được xác định rõ ràng, và thậm chí cả tài chính theo thể chế—nơi tính dự đoán thường hữu ích hơn việc đuổi theo APY cao nhất ngay hôm nay.
Tuy vậy, tôi vẫn còn hoài nghi.
Lãi suất cố định không loại bỏ rủi ro hợp đồng thông minh, rủi ro tài sản thế chấp, rủi ro thanh khoản hay rủi ro thị trường. Nó chỉ làm cho phía tài trợ trở nên có thể dự đoán hơn.
Có lẽ vậy là đủ. Hoặc có lẽ DeFi vẫn còn một chặng đường dài trước khi tính dự đoán trở nên có giá trị ngang với lợi suất.
$GPS $TAG $ACE
#termmax @TermMax
Tôi luôn thấy một điều gì đó kỳ lạ về DeFi: chúng ta nói về lãi suất như thể đó là những con số đáng tin cậy, trong khi những con số đó có thể thay đổi gần như ngay lập tức.
Sau khi theo dõi các thị trường lãi suất thả nổi trong thời gian dài, tôi bắt đầu tự hỏi làm sao ai đó có thể lên kế hoạch cho một vị thế dài hạn khi chi phí vay liên tục thay đổi “bên dưới” nó.
Vấn đề đó trở nên đặc biệt nghiêm trọng khi dùng đòn bẩy. Một vị thế có thể trông hợp lý khi bạn tham gia, nhưng việc thay đổi lãi suất có thể âm thầm làm thay đổi toàn bộ lợi ích kinh tế trước ngày đáo hạn.
Chính vì vậy mà mô hình lãi suất cố định, đáo hạn cố định của TermMax đã thu hút sự chú ý của tôi.
Khái niệm kỹ thuật rất đơn giản: thay vì một lãi suất liên tục được định giá lại, mỗi thị trường sẽ có một lãi suất vay/cho vay đã được xác định trước và một ngày đáo hạn được ấn định.
Về mặt thực tiễn, điều đó mang lại cho bạn thứ mà DeFi thường thiếu: câu trả lời rõ ràng hơn cho “chi phí này sẽ là bao nhiêu và khi nào thì kết thúc?”
Điều này có thể quan trọng đối với các vị thế có đòn bẩy, đối với những người cho vay muốn các điều khoản được xác định rõ ràng, và thậm chí cả tài chính theo thể chế—nơi tính dự đoán thường hữu ích hơn việc đuổi theo APY cao nhất ngay hôm nay.
Tuy vậy, tôi vẫn còn hoài nghi.
Lãi suất cố định không loại bỏ rủi ro hợp đồng thông minh, rủi ro tài sản thế chấp, rủi ro thanh khoản hay rủi ro thị trường. Nó chỉ làm cho phía tài trợ trở nên có thể dự đoán hơn.
Có lẽ vậy là đủ. Hoặc có lẽ DeFi vẫn còn một chặng đường dài trước khi tính dự đoán trở nên có giá trị ngang với lợi suất.
$GPS $TAG $ACE
1
263
·
--
Đã xác minh
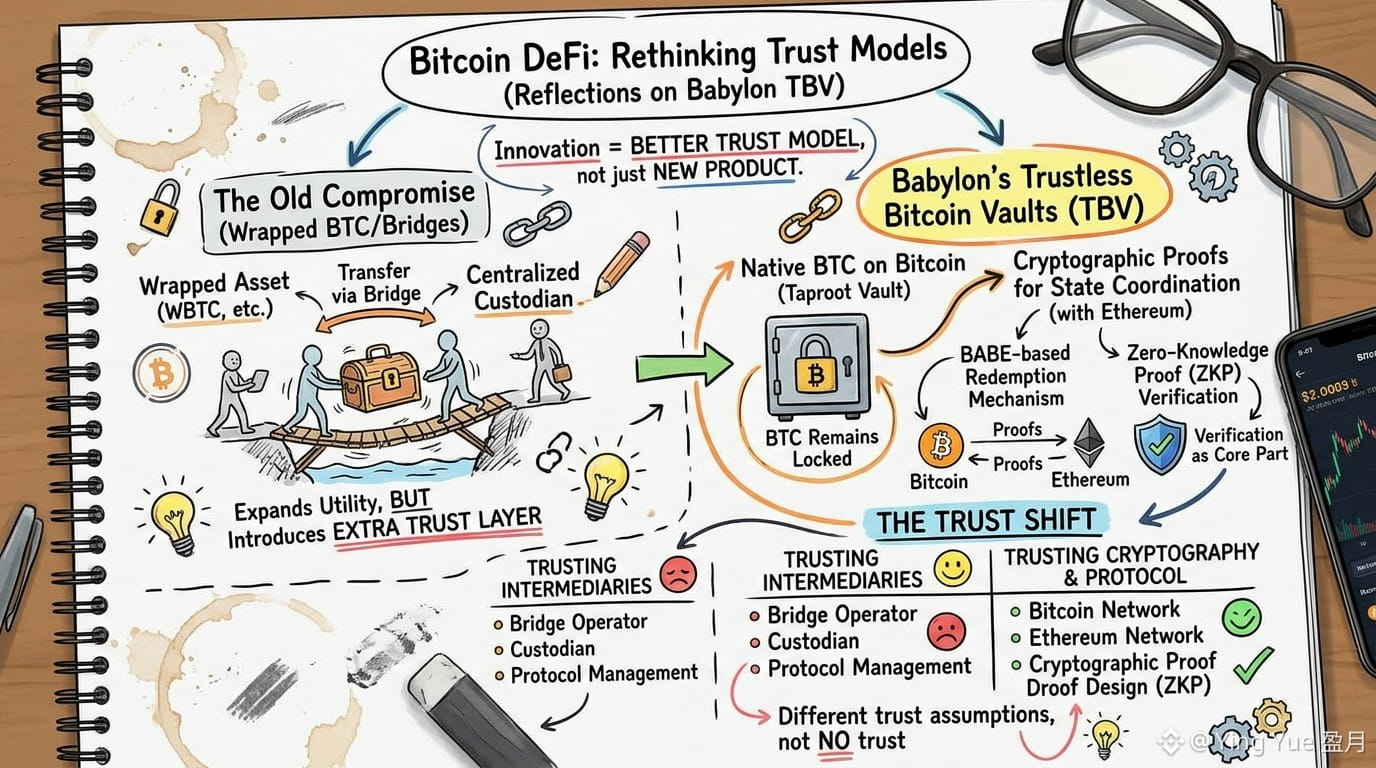
Điều gì sẽ xảy ra nếu đổi mới lớn nhất trong Bitcoin DeFi lại không phải là một sản phẩm tài chính mới nào cả?
Càng đọc về Bitcoin DeFi, tôi càng nhận ra đột phá thực sự có thể nằm ở một mô hình tin cậy tốt hơn.
Quan điểm đó thay đổi khi tôi tìm hiểu các Babylon Trustless Bitcoin Vaults (TBV).
Phần lớn những giải pháp tôi đã thấy đều yêu cầu người nắm giữ Bitcoin phải chấp nhận một thỏa hiệp trước khi có thể tiếp cận DeFi. BTC được bọc vào một tài sản khác, được chuyển qua một bridge hoặc đặt dưới sự kiểm soát của một bên lưu ký. Mỗi cách đều mở rộng tiện ích, nhưng đồng thời cũng tạo thêm một lớp tin cậy.
TBV tiếp cận theo hướng khác. Thay vì chuyển Bitcoin ra khỏi mạng gốc, nó vẫn được khóa trong một Taproot vault trên Bitcoin. Khi đó, giao thức dựa vào các bằng chứng mật mã để phối hợp các thay đổi trạng thái với Ethereum, thay vì phụ thuộc vào một trung gian. Điều gây ấn tượng với tôi là cơ chế hoàn trả (redemption) dựa trên BABE kết hợp với việc xác minh bằng zero-knowledge proof. Thay vì xem việc xác minh bằng chứng như một chi tiết phụ, kiến trúc biến nó thành một phần cốt lõi trong cách thiết lập niềm tin xuyên chuỗi.
Điều đó không có nghĩa là niềm tin biến mất hoàn toàn. Người dùng vẫn dựa vào thiết kế mật mã của Bitcoin Ethereum và của chính giao thức. Tuy nhiên, những giả định về niềm tin này lại mang cảm giác hoàn toàn khác so với việc phải tin một nhà điều hành bridge hay một bên lưu ký tập trung để bảo vệ BTC gốc.
Liệu mô hình này có trở thành chuẩn cho Bitcoin DeFi hay không vẫn còn là điều chưa chắc, và việc áp dụng cuối cùng sẽ phụ thuộc vào cả bảo mật lẫn trải nghiệm người dùng. Dù vậy, tôi nghĩ TBV đã làm nổi bật một sự thay đổi quan trọng trong cách tư duy. Thay vì yêu cầu mọi người phải tin nhiều bên hơn, nó đặt câu hỏi liệu mật mã mạnh có thể thay thế một phần những giả định đó hay không. Đó là một ý tưởng đáng để chú ý.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
Điều gì sẽ xảy ra nếu đổi mới lớn nhất trong Bitcoin DeFi lại không phải là một sản phẩm tài chính mới nào cả?
Càng đọc về Bitcoin DeFi, tôi càng nhận ra đột phá thực sự có thể nằm ở một mô hình tin cậy tốt hơn.
Quan điểm đó thay đổi khi tôi tìm hiểu các Babylon Trustless Bitcoin Vaults (TBV).
Phần lớn những giải pháp tôi đã thấy đều yêu cầu người nắm giữ Bitcoin phải chấp nhận một thỏa hiệp trước khi có thể tiếp cận DeFi. BTC được bọc vào một tài sản khác, được chuyển qua một bridge hoặc đặt dưới sự kiểm soát của một bên lưu ký. Mỗi cách đều mở rộng tiện ích, nhưng đồng thời cũng tạo thêm một lớp tin cậy.
TBV tiếp cận theo hướng khác. Thay vì chuyển Bitcoin ra khỏi mạng gốc, nó vẫn được khóa trong một Taproot vault trên Bitcoin. Khi đó, giao thức dựa vào các bằng chứng mật mã để phối hợp các thay đổi trạng thái với Ethereum, thay vì phụ thuộc vào một trung gian. Điều gây ấn tượng với tôi là cơ chế hoàn trả (redemption) dựa trên BABE kết hợp với việc xác minh bằng zero-knowledge proof. Thay vì xem việc xác minh bằng chứng như một chi tiết phụ, kiến trúc biến nó thành một phần cốt lõi trong cách thiết lập niềm tin xuyên chuỗi.
Điều đó không có nghĩa là niềm tin biến mất hoàn toàn. Người dùng vẫn dựa vào thiết kế mật mã của Bitcoin Ethereum và của chính giao thức. Tuy nhiên, những giả định về niềm tin này lại mang cảm giác hoàn toàn khác so với việc phải tin một nhà điều hành bridge hay một bên lưu ký tập trung để bảo vệ BTC gốc.
Liệu mô hình này có trở thành chuẩn cho Bitcoin DeFi hay không vẫn còn là điều chưa chắc, và việc áp dụng cuối cùng sẽ phụ thuộc vào cả bảo mật lẫn trải nghiệm người dùng. Dù vậy, tôi nghĩ TBV đã làm nổi bật một sự thay đổi quan trọng trong cách tư duy. Thay vì yêu cầu mọi người phải tin nhiều bên hơn, nó đặt câu hỏi liệu mật mã mạnh có thể thay thế một phần những giả định đó hay không. Đó là một ý tưởng đáng để chú ý.
#baby @BabylonLabs_io $BABY
5
192
·
--
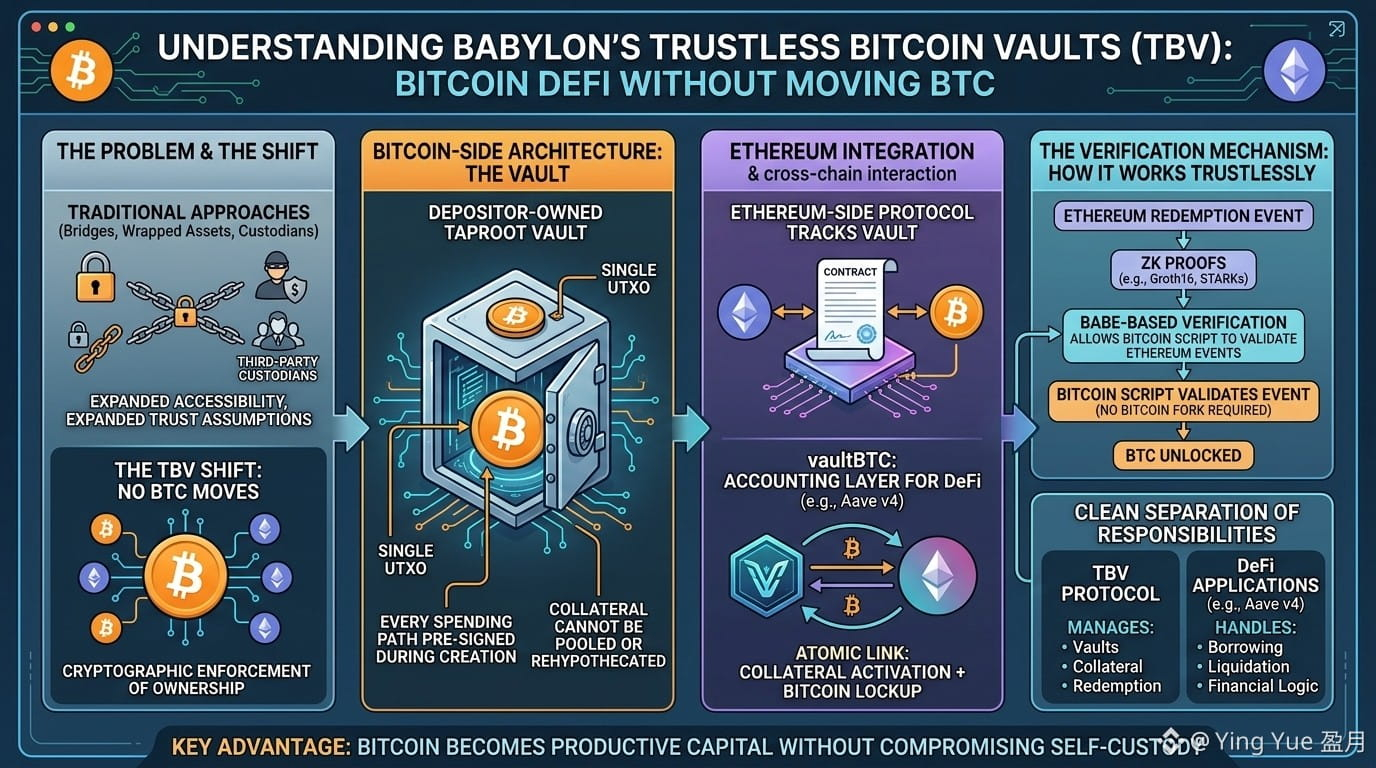
Một ý tưởng cứ lặp đi lặp lại trong đầu tôi khi nghiên cứu các Kho tiền Bitcoin không cần niềm tin của Babylon có lẽ tương lai của Bitcoin trong DeFi không phải là chuyện chuyển Bitcoin đi đâu cả.
Trong nhiều năm, ngành công nghiệp đã cố gắng giải quyết cùng một bài toán bằng các cầu nối, tài sản được bọc (wrapped) và bên lưu ký. Những giải pháp đó đã mở rộng khả năng tiếp cận, nhưng đồng thời cũng mở rộng các giả định về niềm tin. TBV lại đi theo một lối khác biệt đáng chú ý.
Giao thức giữ BTC trên chính mạng Bitcoin, được khóa trong một vault Taproot do người gửi tiền sở hữu và được biểu diễn bằng đúng một UTXO. Mọi nhánh chi tiêu đều được ký sẵn trước trong quá trình tạo vault, và tài sản thế chấp không thể được gộp chung hoặc tái thế chấp (rehypothecated). Thiết kế này chuyển trọng tâm câu chuyện từ “ai đang nắm giữ Bitcoin” sang “mật mã học sẽ cưỡng chế việc sở hữu như thế nào”.
Điểm khiến tôi đặc biệt hứng thú là cách Ethereum tham gia mà không cần nắm quyền lưu ký. Một giao thức phụ trên Ethereum theo dõi vault, trong khi vaultBTC chỉ đóng vai trò là lớp kế toán cho các ứng dụng DeFi như Aave v4. Việc kích hoạt tài sản thế chấp được liên kết nguyên tử với phần khóa Bitcoin, và việc hoàn trả dựa trên các bằng chứng zk kết hợp với cơ chế xác minh dựa trên BABE, cho phép Bitcoin Script xác thực các sự kiện hoàn trả trên Ethereum mà không cần phải tạo fork trên Bitcoin.
Kiến trúc này cũng tách bạch rõ ràng trách nhiệm. TBV quản lý các vault, tài sản thế chấp và việc hoàn trả, còn các ứng dụng xử lý mảng vay mượn, thanh lý và logic tài chính hướng tới người dùng.
Tôi không chắc liệu mọi người nắm giữ Bitcoin đều sẽ nhanh chóng đón nhận DeFi. Nhưng nếu Bitcoin có lúc nào đó trở thành vốn sinh lời mà không phải đánh đổi việc tự lưu ký, thì những kiến trúc như thế này xứng đáng được xem xét kỹ lưỡng.
@babylonlabs_io #baby $BABY
$MMT $CAP
Một ý tưởng cứ lặp đi lặp lại trong đầu tôi khi nghiên cứu các Kho tiền Bitcoin không cần niềm tin của Babylon có lẽ tương lai của Bitcoin trong DeFi không phải là chuyện chuyển Bitcoin đi đâu cả.
Trong nhiều năm, ngành công nghiệp đã cố gắng giải quyết cùng một bài toán bằng các cầu nối, tài sản được bọc (wrapped) và bên lưu ký. Những giải pháp đó đã mở rộng khả năng tiếp cận, nhưng đồng thời cũng mở rộng các giả định về niềm tin. TBV lại đi theo một lối khác biệt đáng chú ý.
Giao thức giữ BTC trên chính mạng Bitcoin, được khóa trong một vault Taproot do người gửi tiền sở hữu và được biểu diễn bằng đúng một UTXO. Mọi nhánh chi tiêu đều được ký sẵn trước trong quá trình tạo vault, và tài sản thế chấp không thể được gộp chung hoặc tái thế chấp (rehypothecated). Thiết kế này chuyển trọng tâm câu chuyện từ “ai đang nắm giữ Bitcoin” sang “mật mã học sẽ cưỡng chế việc sở hữu như thế nào”.
Điểm khiến tôi đặc biệt hứng thú là cách Ethereum tham gia mà không cần nắm quyền lưu ký. Một giao thức phụ trên Ethereum theo dõi vault, trong khi vaultBTC chỉ đóng vai trò là lớp kế toán cho các ứng dụng DeFi như Aave v4. Việc kích hoạt tài sản thế chấp được liên kết nguyên tử với phần khóa Bitcoin, và việc hoàn trả dựa trên các bằng chứng zk kết hợp với cơ chế xác minh dựa trên BABE, cho phép Bitcoin Script xác thực các sự kiện hoàn trả trên Ethereum mà không cần phải tạo fork trên Bitcoin.
Kiến trúc này cũng tách bạch rõ ràng trách nhiệm. TBV quản lý các vault, tài sản thế chấp và việc hoàn trả, còn các ứng dụng xử lý mảng vay mượn, thanh lý và logic tài chính hướng tới người dùng.
Tôi không chắc liệu mọi người nắm giữ Bitcoin đều sẽ nhanh chóng đón nhận DeFi. Nhưng nếu Bitcoin có lúc nào đó trở thành vốn sinh lời mà không phải đánh đổi việc tự lưu ký, thì những kiến trúc như thế này xứng đáng được xem xét kỹ lưỡng.
@BabylonLabs_io #baby $BABY
$MMT $CAP
1
132
·
--
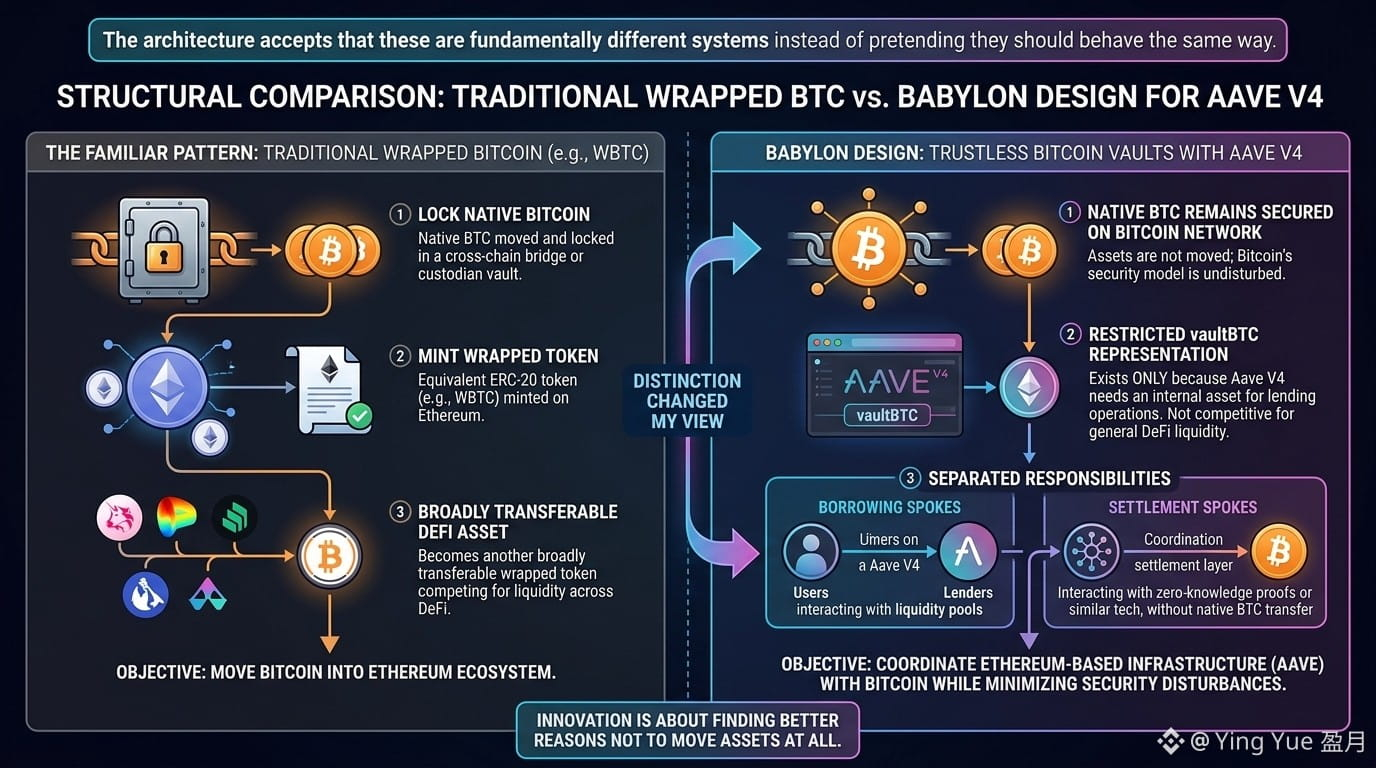
#baby $BABY @babylonlabs_io
Lần đầu tiên tôi đọc về đề xuất của Babylon nhằm tích hợp Trustless Bitcoin Vaults với Aave V4, tôi đã kỳ vọng một khuôn mẫu quen thuộc.
Cứ khóa Bitcoin ở đâu đó, đúc một phiên bản được bọc (wrapped) trên Ethereum, và gọi đó là khả năng tương tác.
Nhưng không phải vậy.
Thiết kế tách trách nhiệm thành các Borrowing Spokes và Settlement Spokes, đồng thời vẫn cho phép native BTC được giữ an toàn ngay trên chính mạng Bitcoin. Một đại diện vaultBTC bị giới hạn chỉ tồn tại vì Aave V4 cần một tài sản mà nó có thể hiểu cho các hoạt động cho vay. Nó không được thiết kế để trở thành một loại Bitcoin được bọc khác có thể chuyển nhượng rộng rãi, cạnh tranh thanh khoản trong DeFi.
Sự khác biệt đó đã thay đổi cách tôi nhìn toàn bộ đề xuất.
Mục tiêu dường như không phải là đưa Bitcoin sang Ethereum.
Mục tiêu là cho phép cơ sở hạ tầng cho vay dựa trên Ethereum phối hợp với Bitcoin, trong khi làm xáo trộn mô hình bảo mật của Bitcoin ở mức ít nhất có thể.
Kiến trúc thừa nhận rằng đây là những hệ thống về bản chất là khác nhau, thay vì giả vờ rằng chúng nên vận hành theo cùng một cách.
Càng nghiên cứu về cơ sở hạ tầng crypto, tôi càng trân trọng những thiết kế giảm bớt giả định thay vì tăng thêm sự linh hoạt với bất kỳ cái giá nào.
Đôi khi đổi mới không phải là tìm ra những nơi mới để chuyển tài sản.
Mà là tìm ra những lý do tốt hơn để không cần phải chuyển chúng.
$ON
{spot}(BABYUSDT)
#baby $BABY @BabylonLabs_io
Lần đầu tiên tôi đọc về đề xuất của Babylon nhằm tích hợp Trustless Bitcoin Vaults với Aave V4, tôi đã kỳ vọng một khuôn mẫu quen thuộc.
Cứ khóa Bitcoin ở đâu đó, đúc một phiên bản được bọc (wrapped) trên Ethereum, và gọi đó là khả năng tương tác.
Nhưng không phải vậy.
Thiết kế tách trách nhiệm thành các Borrowing Spokes và Settlement Spokes, đồng thời vẫn cho phép native BTC được giữ an toàn ngay trên chính mạng Bitcoin. Một đại diện vaultBTC bị giới hạn chỉ tồn tại vì Aave V4 cần một tài sản mà nó có thể hiểu cho các hoạt động cho vay. Nó không được thiết kế để trở thành một loại Bitcoin được bọc khác có thể chuyển nhượng rộng rãi, cạnh tranh thanh khoản trong DeFi.
Sự khác biệt đó đã thay đổi cách tôi nhìn toàn bộ đề xuất.
Mục tiêu dường như không phải là đưa Bitcoin sang Ethereum.
Mục tiêu là cho phép cơ sở hạ tầng cho vay dựa trên Ethereum phối hợp với Bitcoin, trong khi làm xáo trộn mô hình bảo mật của Bitcoin ở mức ít nhất có thể.
Kiến trúc thừa nhận rằng đây là những hệ thống về bản chất là khác nhau, thay vì giả vờ rằng chúng nên vận hành theo cùng một cách.
Càng nghiên cứu về cơ sở hạ tầng crypto, tôi càng trân trọng những thiết kế giảm bớt giả định thay vì tăng thêm sự linh hoạt với bất kỳ cái giá nào.
Đôi khi đổi mới không phải là tìm ra những nơi mới để chuyển tài sản.
Mà là tìm ra những lý do tốt hơn để không cần phải chuyển chúng.
$ON
1
1
264
·
--
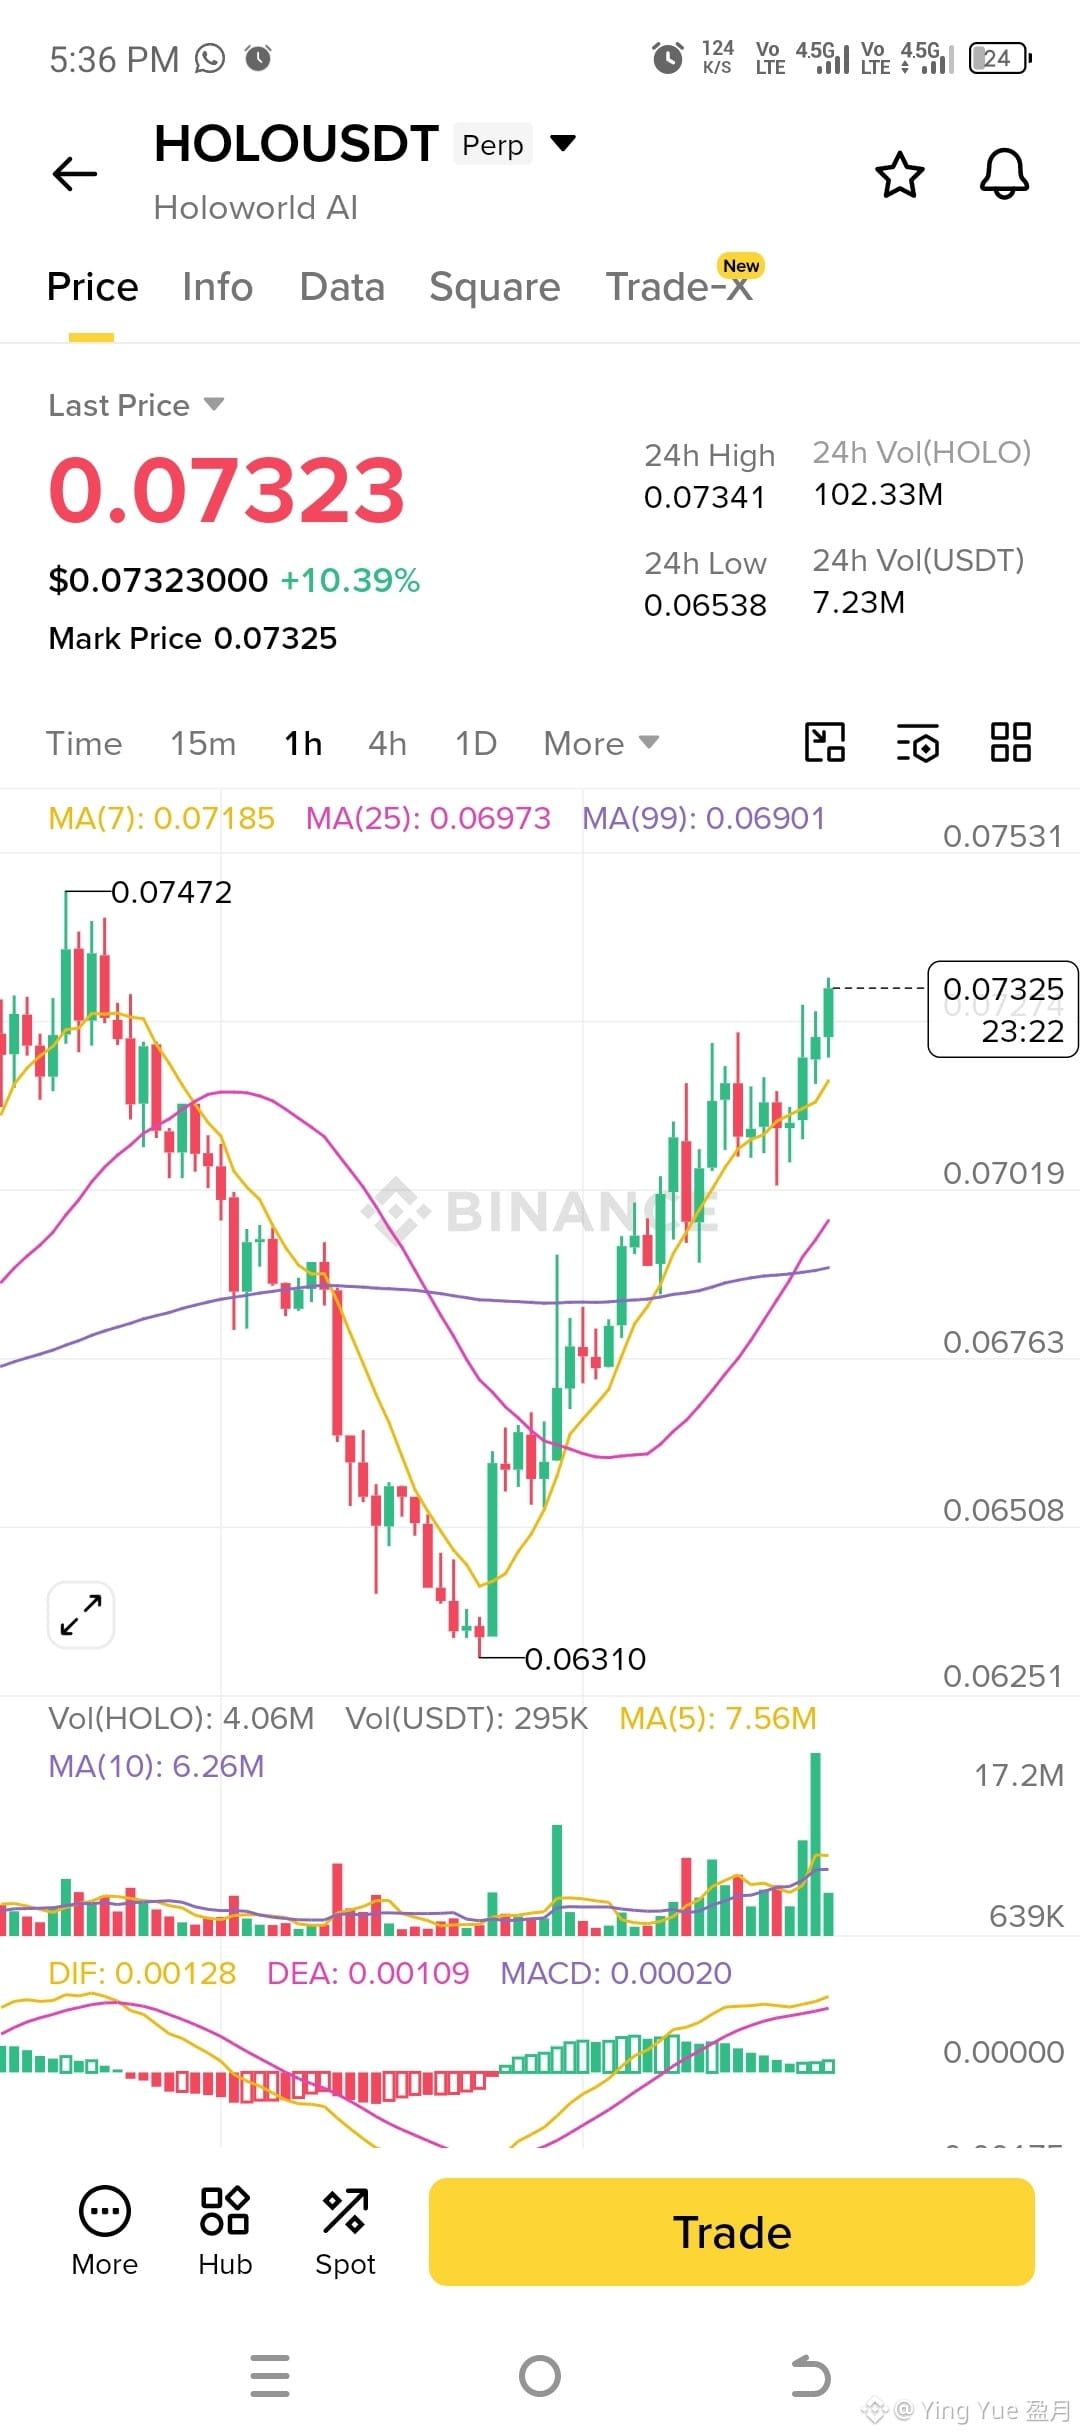
$HOLO LONG
Vào lệnh: 0.0720 – 0.0725 (mua khi điều chỉnh nhẹ)
Dừng lỗ: 0.0695
Chốt lời 1: 0.0748
Chốt lời 2: 0.0775
Chốt lời 3: 0.0800
Hủy kèo: Thoát nếu nến 1H đóng cửa dưới 0.0695.
{future}(HOLOUSDT)
$HOLO LONG
Vào lệnh: 0.0720 – 0.0725 (mua khi điều chỉnh nhẹ)
Dừng lỗ: 0.0695
Chốt lời 1: 0.0748
Chốt lời 2: 0.0775
Chốt lời 3: 0.0800
Hủy kèo: Thoát nếu nến 1H đóng cửa dưới 0.0695.
Vào lệnh: 0.0720 – 0.0725 (mua khi điều chỉnh nhẹ)
Dừng lỗ: 0.0695
Chốt lời 1: 0.0748
Chốt lời 2: 0.0775
Chốt lời 3: 0.0800
Hủy kèo: Thoát nếu nến 1H đóng cửa dưới 0.0695.
1
148
·
--
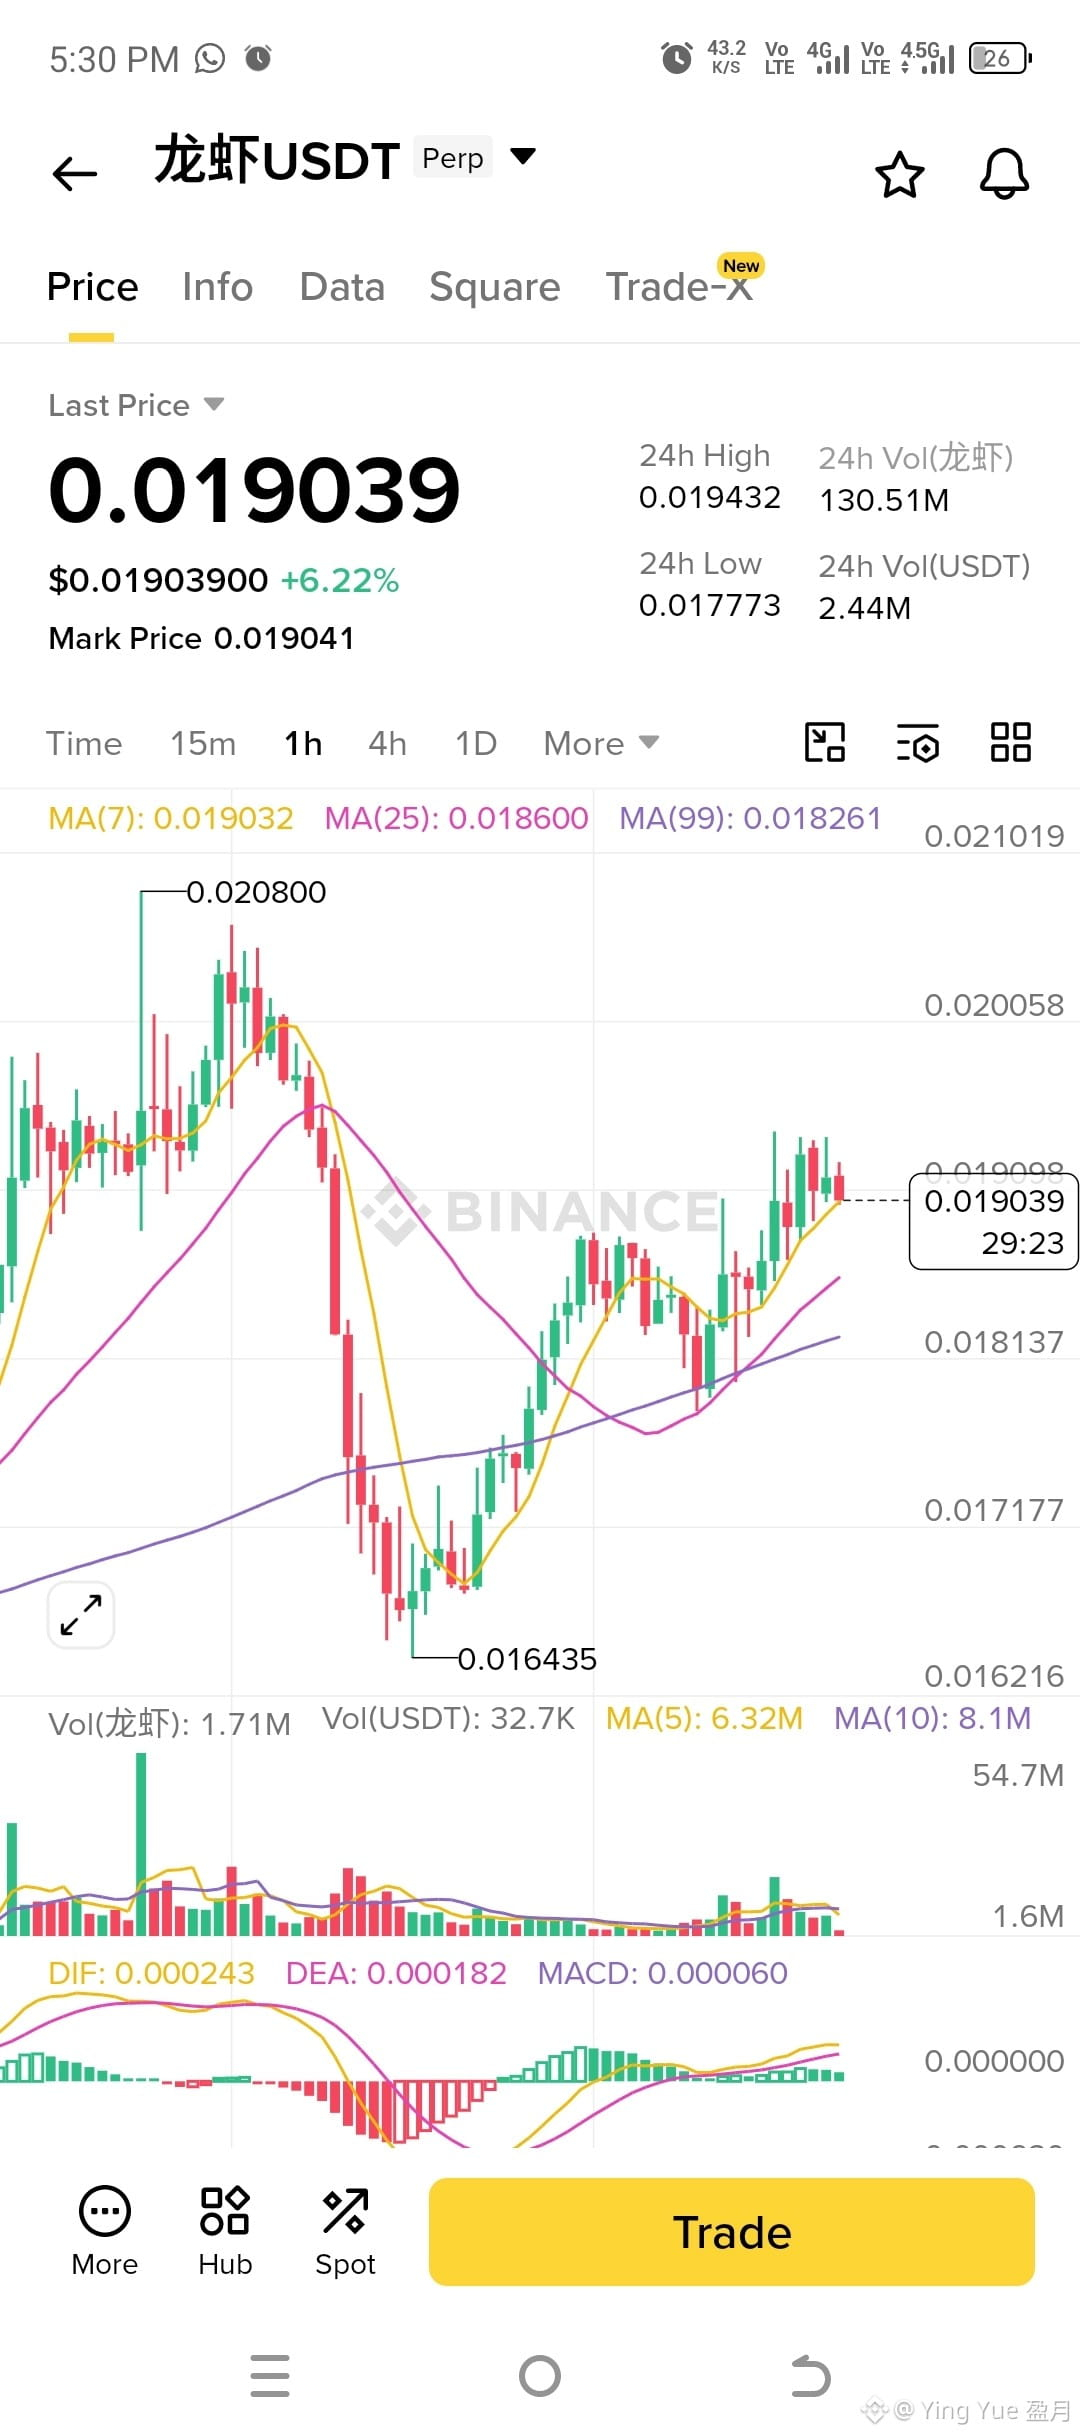
$龙虾 LONG
Vào lệnh: 0.01880 – 0.01895 (mua khi điều chỉnh nhẹ)
Cắt lỗ: 0.01820
Chốt lời 1: 0.01950
Chốt lời 2: 0.02020
Chốt lời 3: 0.02080
Vô hiệu: Thoát lệnh nếu nến 1H đóng dưới 0.01820.
Lý do: Giá đang giao dịch trên MA(7), MA(25) và MA(99) với cấu trúc thị trường mang tính tăng. MACD vẫn dương, cho thấy động lượng vẫn nghiêng về bên mua. Vào lệnh khi điều chỉnh giúp tỷ lệ rủi ro/lợi nhuận tốt hơn so với việc đuổi theo giá hiện tại.
{future}(龙虾USDT)
$龙虾 LONG
Vào lệnh: 0.01880 – 0.01895 (mua khi điều chỉnh nhẹ)
Cắt lỗ: 0.01820
Chốt lời 1: 0.01950
Chốt lời 2: 0.02020
Chốt lời 3: 0.02080
Vô hiệu: Thoát lệnh nếu nến 1H đóng dưới 0.01820.
Lý do: Giá đang giao dịch trên MA(7), MA(25) và MA(99) với cấu trúc thị trường mang tính tăng. MACD vẫn dương, cho thấy động lượng vẫn nghiêng về bên mua. Vào lệnh khi điều chỉnh giúp tỷ lệ rủi ro/lợi nhuận tốt hơn so với việc đuổi theo giá hiện tại.
250
·
--
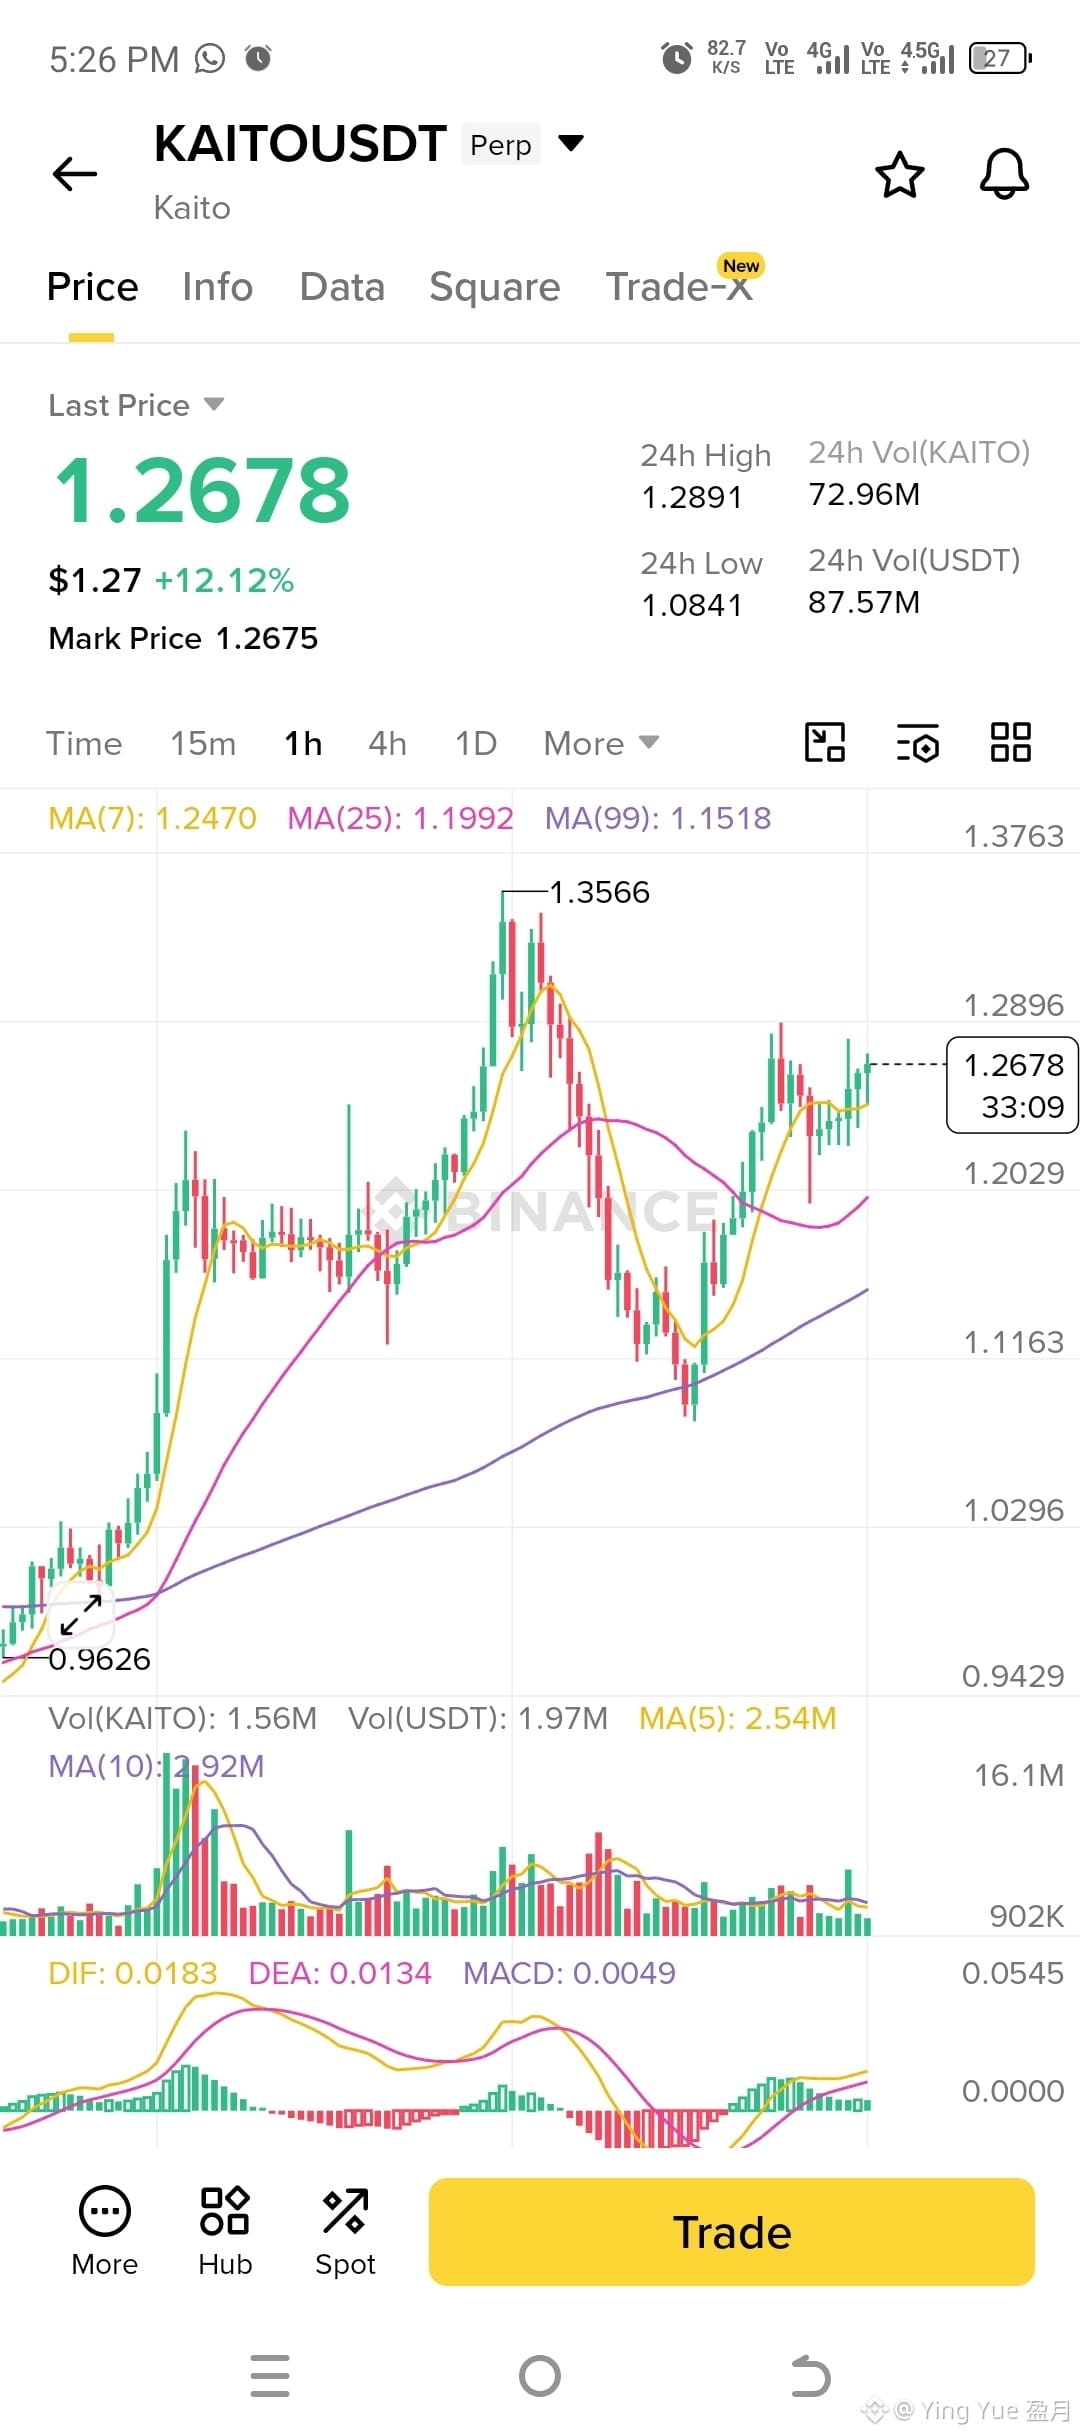
$KAITO LONG
Entry: 1.245 – 1.255 (mua khi điều chỉnh)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Vô hiệu: Thoát nếu một nến 1H đóng cửa dưới 1.190.
{future}(KAITOUSDT)
$KAITO LONG
Entry: 1.245 – 1.255 (mua khi điều chỉnh)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Vô hiệu: Thoát nếu một nến 1H đóng cửa dưới 1.190.
Entry: 1.245 – 1.255 (mua khi điều chỉnh)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Vô hiệu: Thoát nếu một nến 1H đóng cửa dưới 1.190.
1
131
·
--
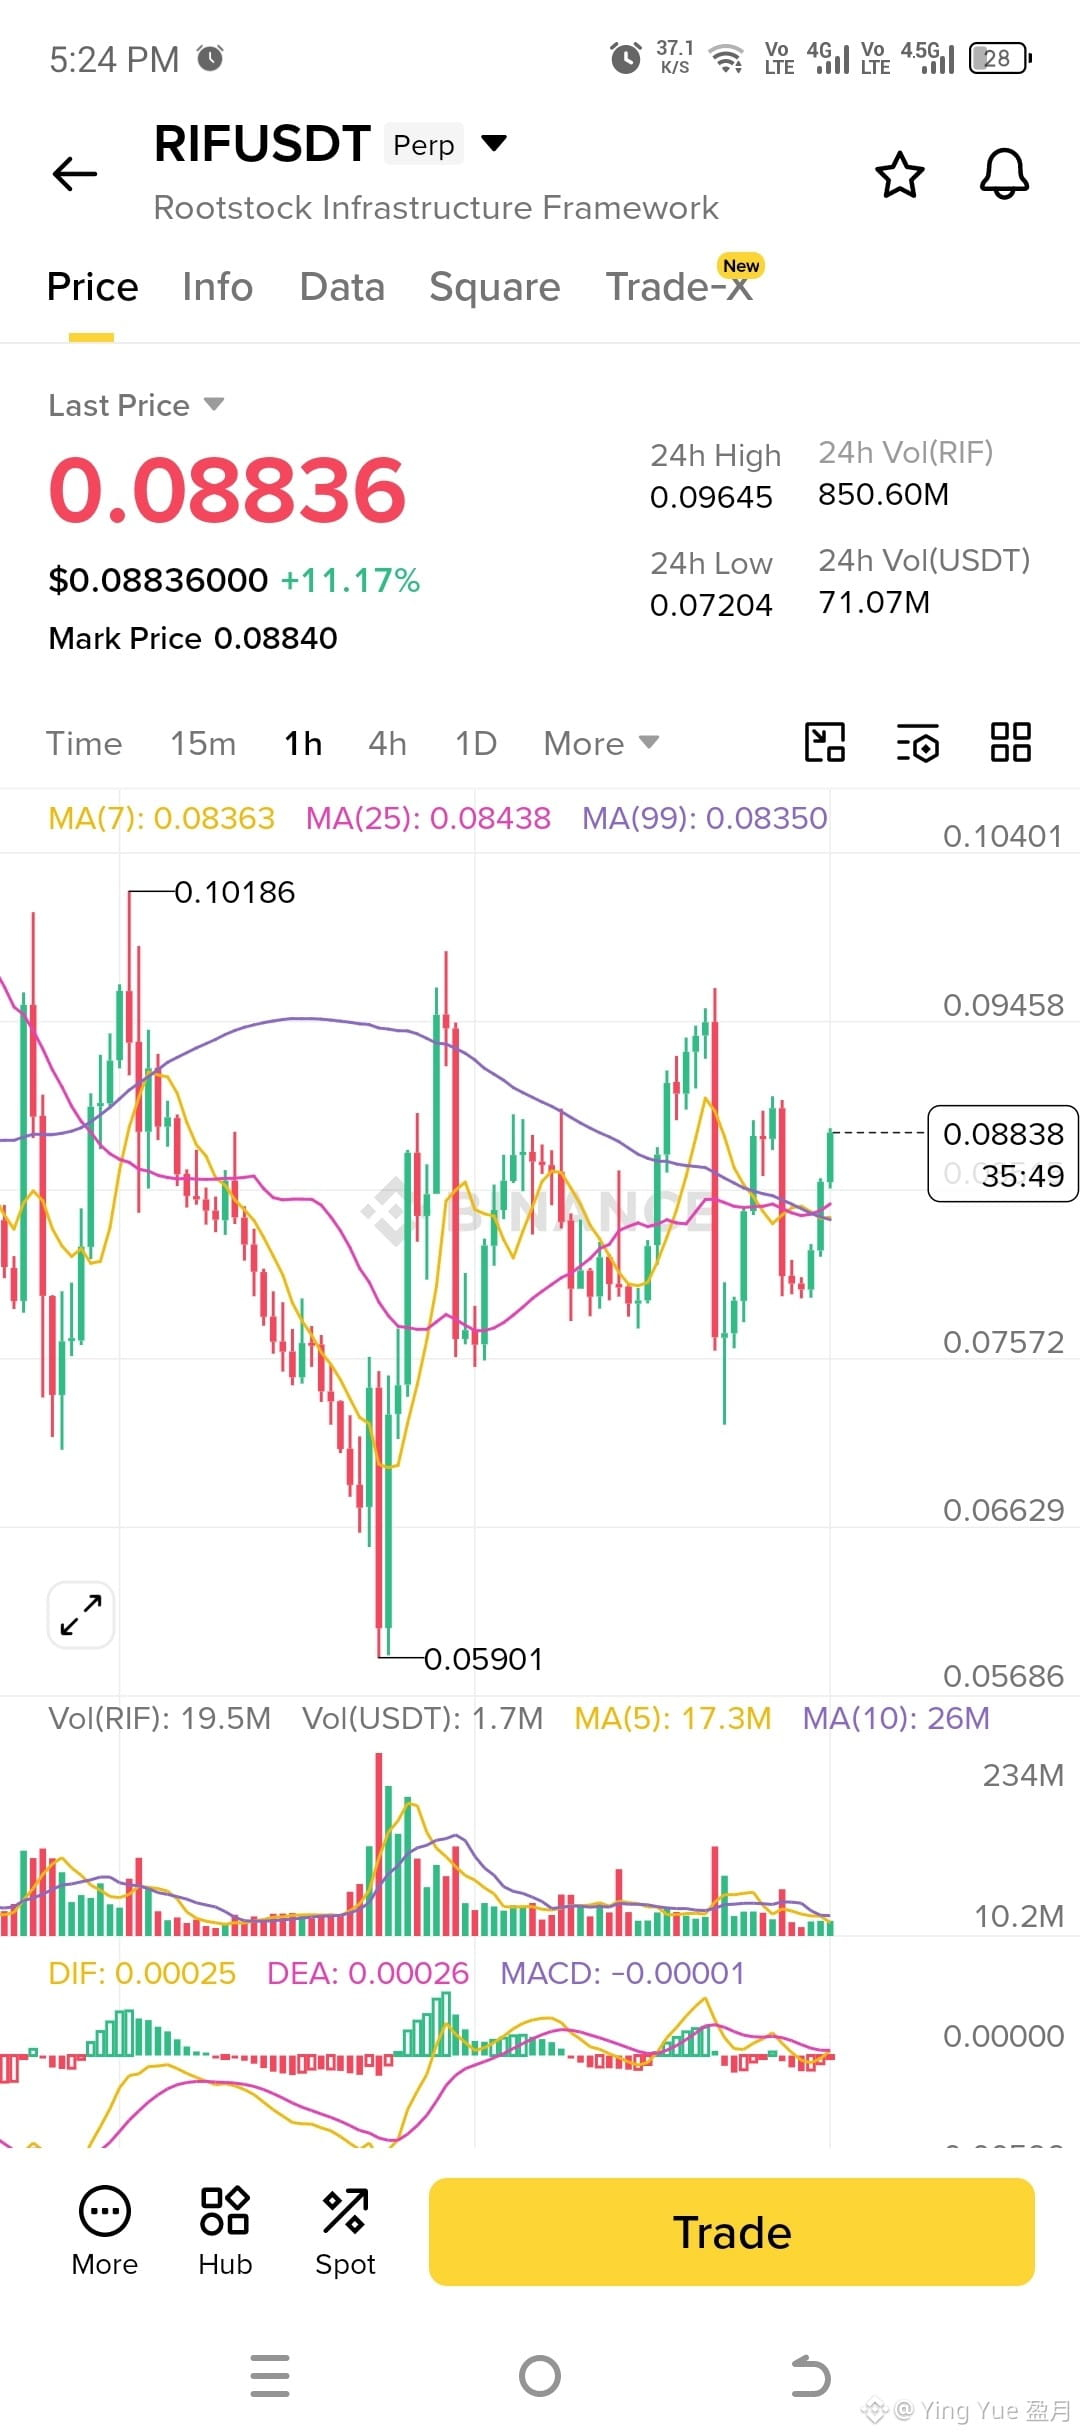
$RIF LONG
Entry: 0.0865 – 0.0875 (mua khi có nhịp điều chỉnh nhẹ)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Vô hiệu hóa: Thoát lệnh nếu nến 1H đóng cửa dưới 0.0825.
Lý do: Giá đang giao dịch cao hơn các đường trung bình động quan trọng và đang cố gắng bứt phá tăng sau giai đoạn tích lũy. Động lượng đang cải thiện, nhưng xu hướng bứt phá vẫn cần được xác nhận; vì vậy, mua khi điều chỉnh nhẹ sẽ mang lại thiết lập tỷ lệ rủi ro/ lợi nhuận tốt hơn.
{future}(RIFUSDT)
$RIF LONG
Entry: 0.0865 – 0.0875 (mua khi có nhịp điều chỉnh nhẹ)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Vô hiệu hóa: Thoát lệnh nếu nến 1H đóng cửa dưới 0.0825.
Lý do: Giá đang giao dịch cao hơn các đường trung bình động quan trọng và đang cố gắng bứt phá tăng sau giai đoạn tích lũy. Động lượng đang cải thiện, nhưng xu hướng bứt phá vẫn cần được xác nhận; vì vậy, mua khi điều chỉnh nhẹ sẽ mang lại thiết lập tỷ lệ rủi ro/ lợi nhuận tốt hơn.
1
211
·
--
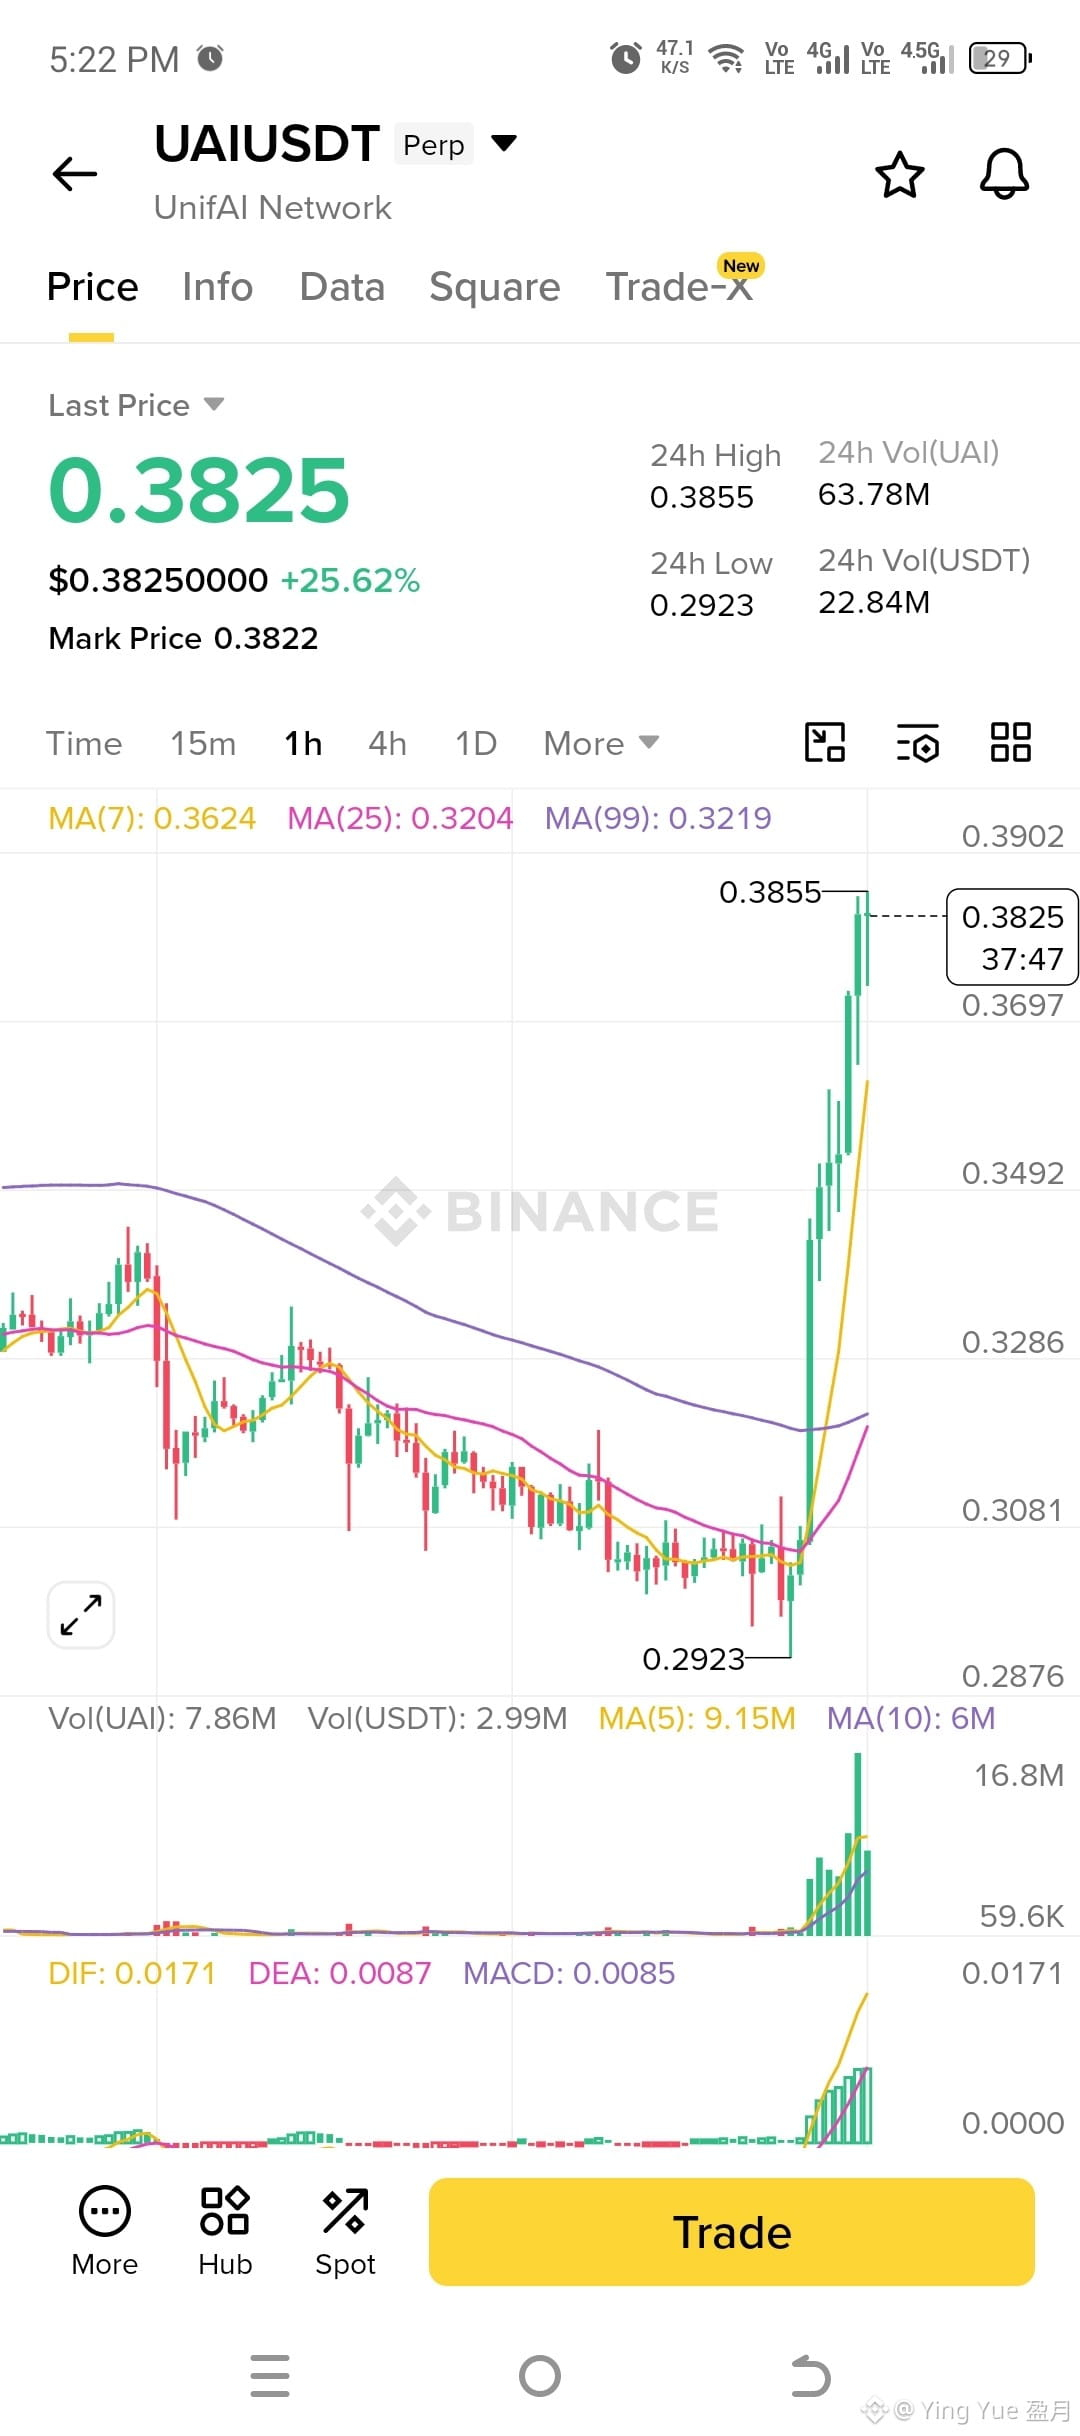
$UAI Long
Entry: 0.3700 – 0.3750 (mua khi điều chỉnh, đừng đuổi theo đà tăng)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Vô hiệu hóa: Thoát lệnh nếu nến 1H đóng cửa dưới 0.3550.
Lý do: Biểu đồ cho thấy một sự bứt phá tăng giá rất mạnh với khối lượng cao, và giá đang giao dịch trên tất cả các đường trung bình động quan trọng. Tuy nhiên, sau một đợt tăng quá nhanh như vậy, việc chờ một nhịp điều chỉnh nhỏ về vùng 0.3700–0.3750 sẽ mang lại điểm vào lệnh có tỷ lệ rủi ro/lợi nhuận tốt hơn so với việc mua ngay tại mức giá hiện tại.
{future}(UAIUSDT)
$UAI Long
Entry: 0.3700 – 0.3750 (mua khi điều chỉnh, đừng đuổi theo đà tăng)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Vô hiệu hóa: Thoát lệnh nếu nến 1H đóng cửa dưới 0.3550.
Lý do: Biểu đồ cho thấy một sự bứt phá tăng giá rất mạnh với khối lượng cao, và giá đang giao dịch trên tất cả các đường trung bình động quan trọng. Tuy nhiên, sau một đợt tăng quá nhanh như vậy, việc chờ một nhịp điều chỉnh nhỏ về vùng 0.3700–0.3750 sẽ mang lại điểm vào lệnh có tỷ lệ rủi ro/lợi nhuận tốt hơn so với việc mua ngay tại mức giá hiện tại.
1
114
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại