#termmax @TermMax
Trước đây tôi nghĩ rằng vay lãi suất cố định trong DeFi chủ yếu là để loại bỏ một vấn đề hiển nhiên: lãi suất bỗng nhiên biến động bất lợi cho bạn.
Sau khi xem xét kỹ hơn TermMax, tôi cho rằng phần thú vị hơn thực ra nằm ở cách chính khoản nợ được cấu trúc.
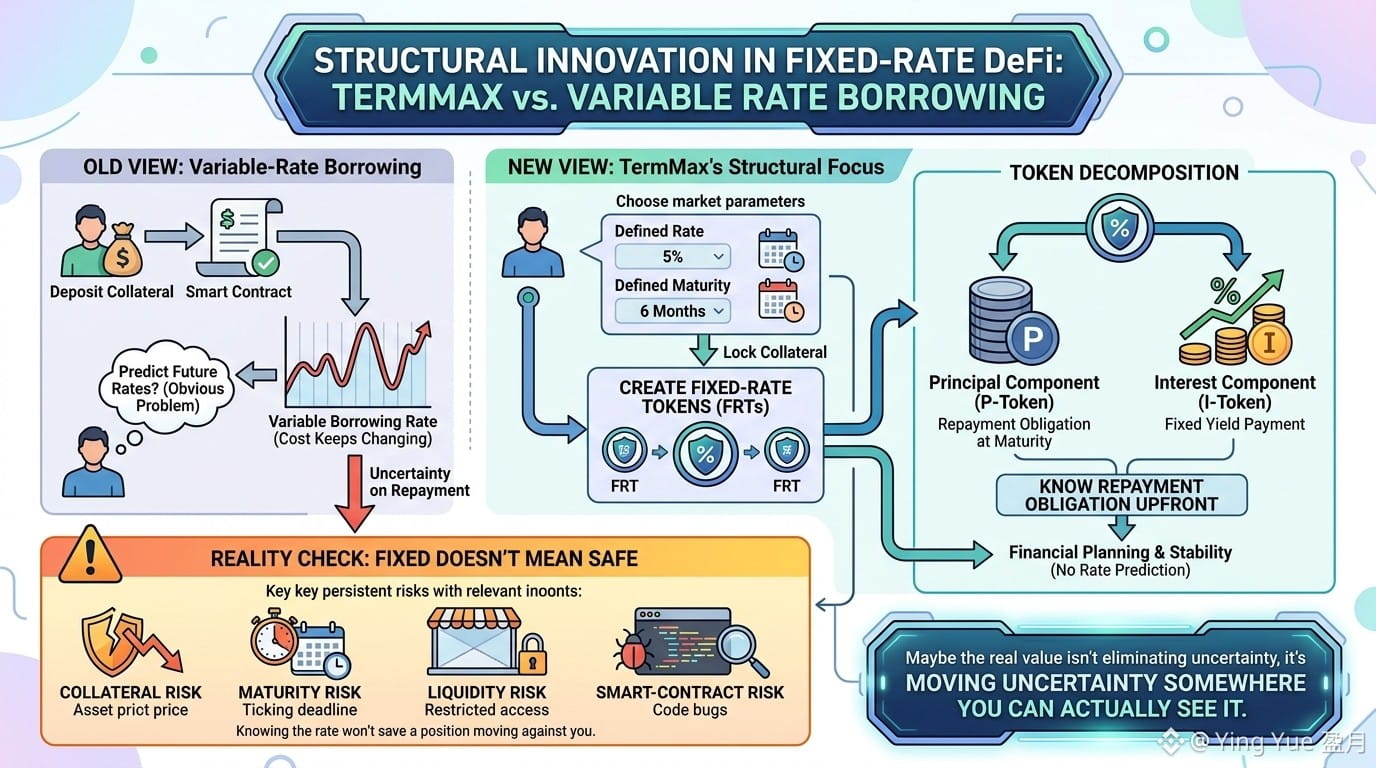
Trong một thị trường lãi suất thả nổi thông thường, bạn gửi tài sản thế chấp, vay một tài sản và chi phí của khoản nợ đó có thể tiếp tục thay đổi. TermMax đi theo hướng khác: người đi vay chọn một thị trường có lãi suất và kỳ hạn được xác định, khóa tài sản thế chấp và tạo ra các Token Lãi Suất Cố Định đại diện cho nghĩa vụ phải thanh toán khi đáo hạn. Sau đó, các token này có thể được tách thành hai phần: gốc và lãi.
Nghe có vẻ mang tính kỹ thuật, nhưng hệ quả trong thế giới thực lại khá đơn giản.
Hãy hình dung bạn vay tiền trong sáu tháng. Nếu ngay từ khi bắt đầu vị thế bạn đã biết trước nghĩa vụ phải trả, thì bạn có thể lập kế hoạch xoay quanh điều đó. Bạn không cần cố gắng dự đoán lãi suất vay thả nổi sẽ ở đâu sau ba tháng nữa.
Có lẽ đây là phần của TermMax mà tôi thấy hấp dẫn hơn lời “lãi suất cố định” theo kiểu thông thường.
Nhưng “cố định” không đồng nghĩa với an toàn.
Bạn vẫn gặp rủi ro về tài sản thế chấp, rủi ro về kỳ hạn, rủi ro thanh khoản và rủi ro hợp đồng thông minh. Và nếu tài sản thế chấp hoặc chiến lược của bạn diễn biến theo hướng bất lợi, việc biết trước lãi suất sẽ không cứu được vị thế.
Có lẽ giá trị thực của DeFi lãi suất cố định không nằm ở việc loại bỏ bất định.
Mà là chuyển bất định sang một nơi mà bạn có thể thực sự nhìn thấy nó.