#termmax @TermMax
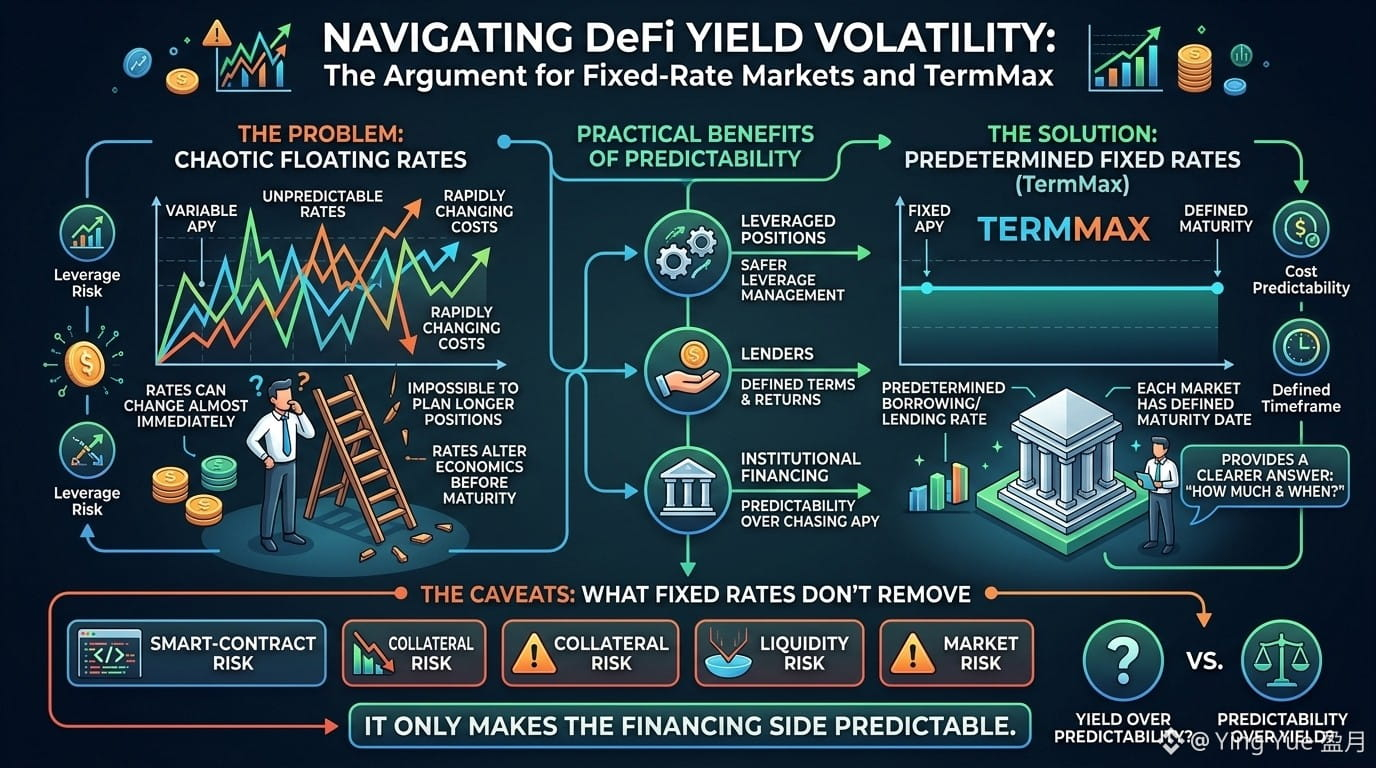
Tôi luôn thấy một điều gì đó kỳ lạ về DeFi: chúng ta nói về lãi suất như thể đó là những con số đáng tin cậy, trong khi những con số đó có thể thay đổi gần như ngay lập tức.
Sau khi theo dõi các thị trường lãi suất thả nổi trong thời gian dài, tôi bắt đầu tự hỏi làm sao ai đó có thể lên kế hoạch cho một vị thế dài hạn khi chi phí vay liên tục thay đổi “bên dưới” nó.
Vấn đề đó trở nên đặc biệt nghiêm trọng khi dùng đòn bẩy. Một vị thế có thể trông hợp lý khi bạn tham gia, nhưng việc thay đổi lãi suất có thể âm thầm làm thay đổi toàn bộ lợi ích kinh tế trước ngày đáo hạn.
Chính vì vậy mà mô hình lãi suất cố định, đáo hạn cố định của TermMax đã thu hút sự chú ý của tôi.
Khái niệm kỹ thuật rất đơn giản: thay vì một lãi suất liên tục được định giá lại, mỗi thị trường sẽ có một lãi suất vay/cho vay đã được xác định trước và một ngày đáo hạn được ấn định.
Về mặt thực tiễn, điều đó mang lại cho bạn thứ mà DeFi thường thiếu: câu trả lời rõ ràng hơn cho “chi phí này sẽ là bao nhiêu và khi nào thì kết thúc?”
Điều này có thể quan trọng đối với các vị thế có đòn bẩy, đối với những người cho vay muốn các điều khoản được xác định rõ ràng, và thậm chí cả tài chính theo thể chế—nơi tính dự đoán thường hữu ích hơn việc đuổi theo APY cao nhất ngay hôm nay.
Tuy vậy, tôi vẫn còn hoài nghi.
Lãi suất cố định không loại bỏ rủi ro hợp đồng thông minh, rủi ro tài sản thế chấp, rủi ro thanh khoản hay rủi ro thị trường. Nó chỉ làm cho phía tài trợ trở nên có thể dự đoán hơn.
Có lẽ vậy là đủ. Hoặc có lẽ DeFi vẫn còn một chặng đường dài trước khi tính dự đoán trở nên có giá trị ngang với lợi suất.
$GPS $TAG $ACE