

数据工坊
25 Bài đăng
数据工坊
Báo cáo
Chặn người dùng
行情、量化数据采集与自动化工具。做过完整量化系统,采集、清洗、回测、风控、监控都会。懂金融数据怎么用。分享数据量化干货。有数据或自动化需求,欢迎评论区或私信交流。
0 Đang theo dõi
7 Người theo dõi
4 Đã thích
Bài đăng
·
--
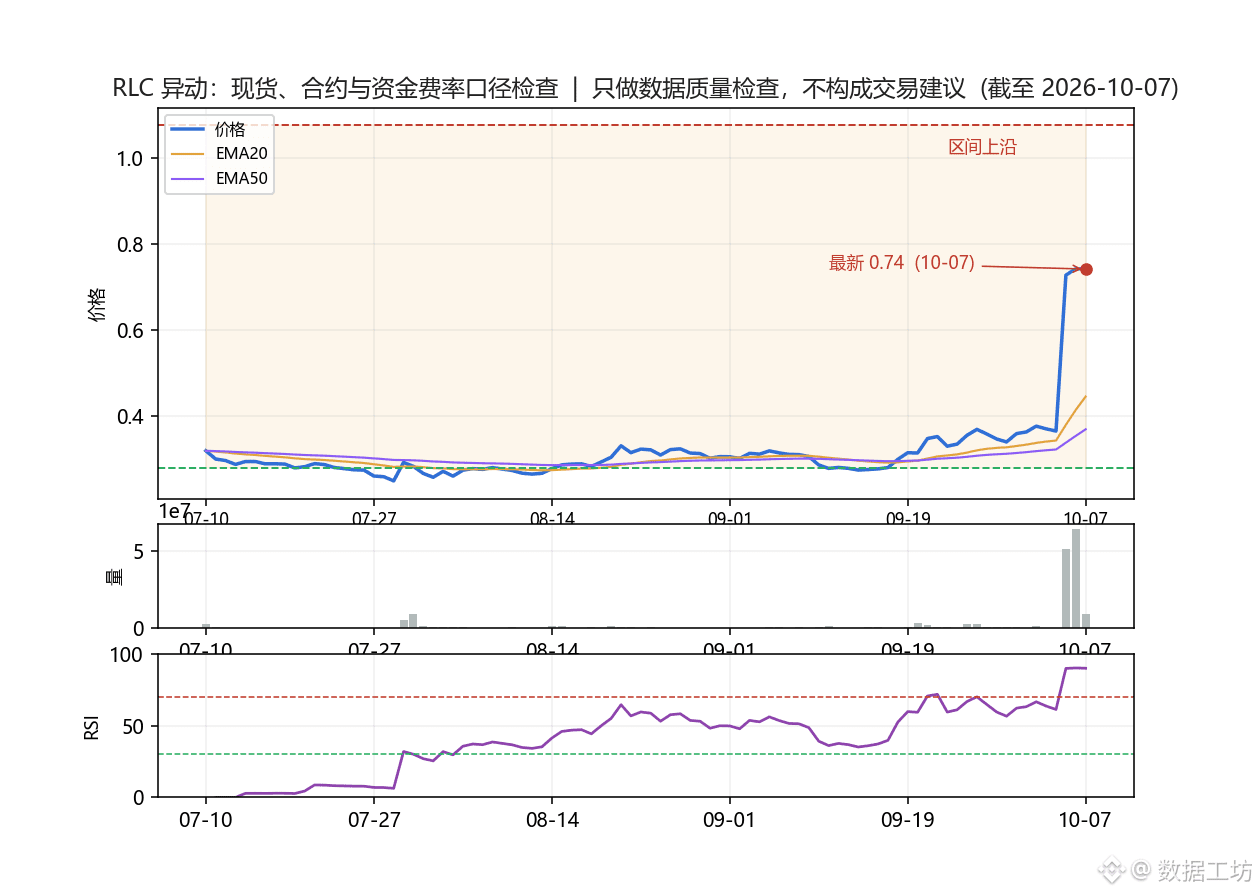
RLC tăng gần 50% trong một ngày, nhưng nếu chỉ nhìn mức tăng giá giao ngay, rất dễ nhầm lẫn giữa tỷ lệ funding và mức chênh lệch giá hợp đồng.
Khi kiểm tra biến động bất thường, tôi sẽ đối chiếu ít nhất bốn nhóm dữ liệu:
1. Giá giao dịch mới nhất trên thị trường giao ngay
2. Giá đánh dấu và giá chỉ số của hợp đồng vĩnh cửu
3. Tỷ lệ funding và thời điểm thanh toán tiếp theo
4. Khối lượng giao dịch và thanh khoản có đồng thời tăng mạnh hay không
Nếu chỉ lấy một trường giá, báo cáo biến động rất dễ đưa ra kết luận sai. Biểu đồ thể hiện dữ liệu thị trường RLCUSDT thực tế, chỉ cho thấy diễn biến giá và cơ sở dữ liệu, không cấu thành lời khuyên giao dịch.
Khi giá tăng giảm đột ngột, bạn sẽ xem giá giao ngay, hợp đồng hay tỷ lệ funding trước?
#RLC #行情异常 #合约数据 #数据质量 #NgườiMêDữLiệu
610
·
--
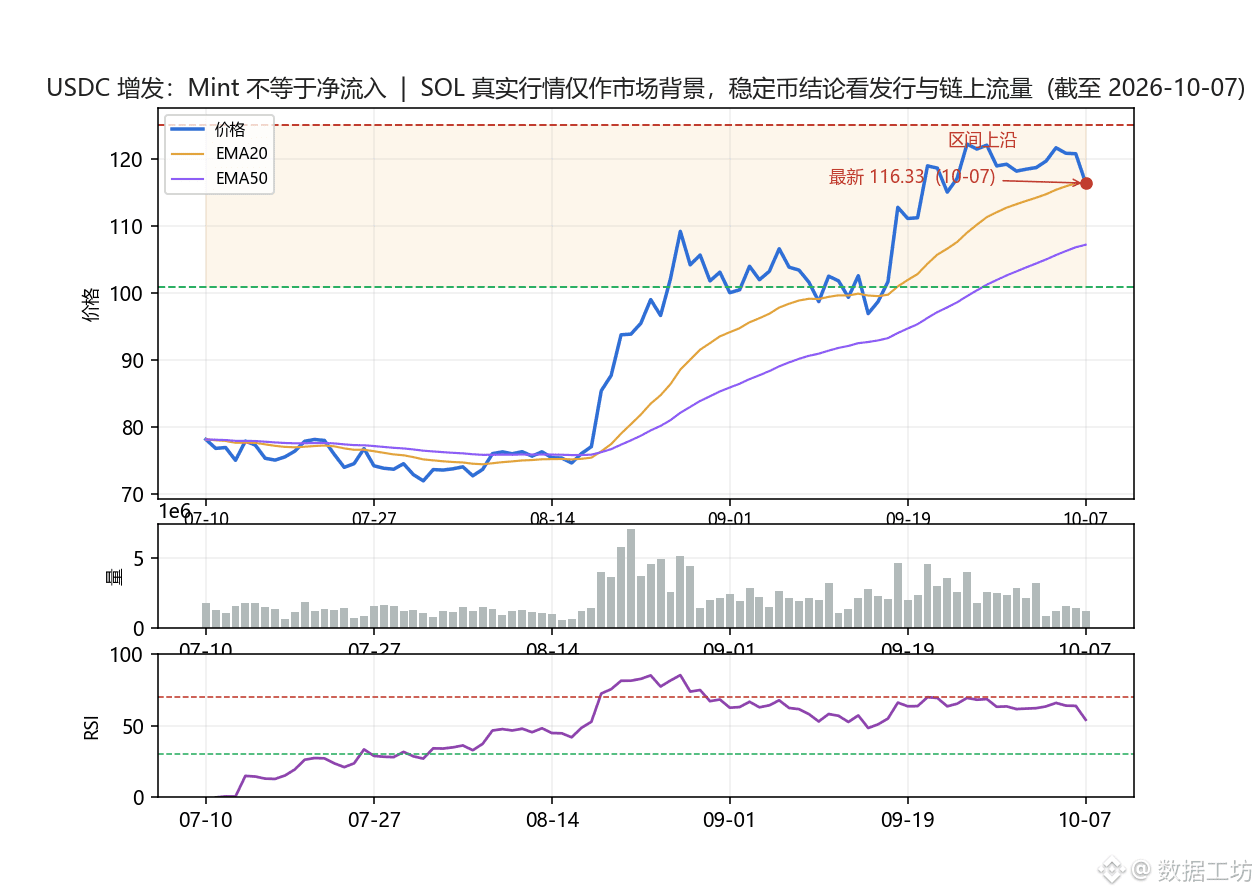
Circle đã mint 2,75 tỷ USDC trên Solana. Đừng vội xem con số này là “dòng tiền vào ròng”.
Mint, Burn và Transfer là ba việc khác nhau:
- Mint: sự kiện phát hành mới
- Burn: tiêu hủy hoặc thu hồi
- Transfer: chuyển giữa các địa chỉ, không đồng nghĩa với dòng tiền chảy vào
Chỉ khi tách riêng việc phát hành, thu hồi, cầu nối cross-chain và biến động số dư trên sàn, ta mới có thể xác định nguồn cung stablecoin có tăng ròng hay không. Biểu đồ chỉ dùng giá SOL thực tế làm bối cảnh thị trường; kết luận về stablecoin phải dựa trên dữ liệu phát hành on-chain.
Khi thống kê stablecoin, bạn có tính Mint trực tiếp là dòng tiền vào ròng không?
#USDC #Solana #链上数据 #数据清洗 #MêDữLiệu
135
·
--
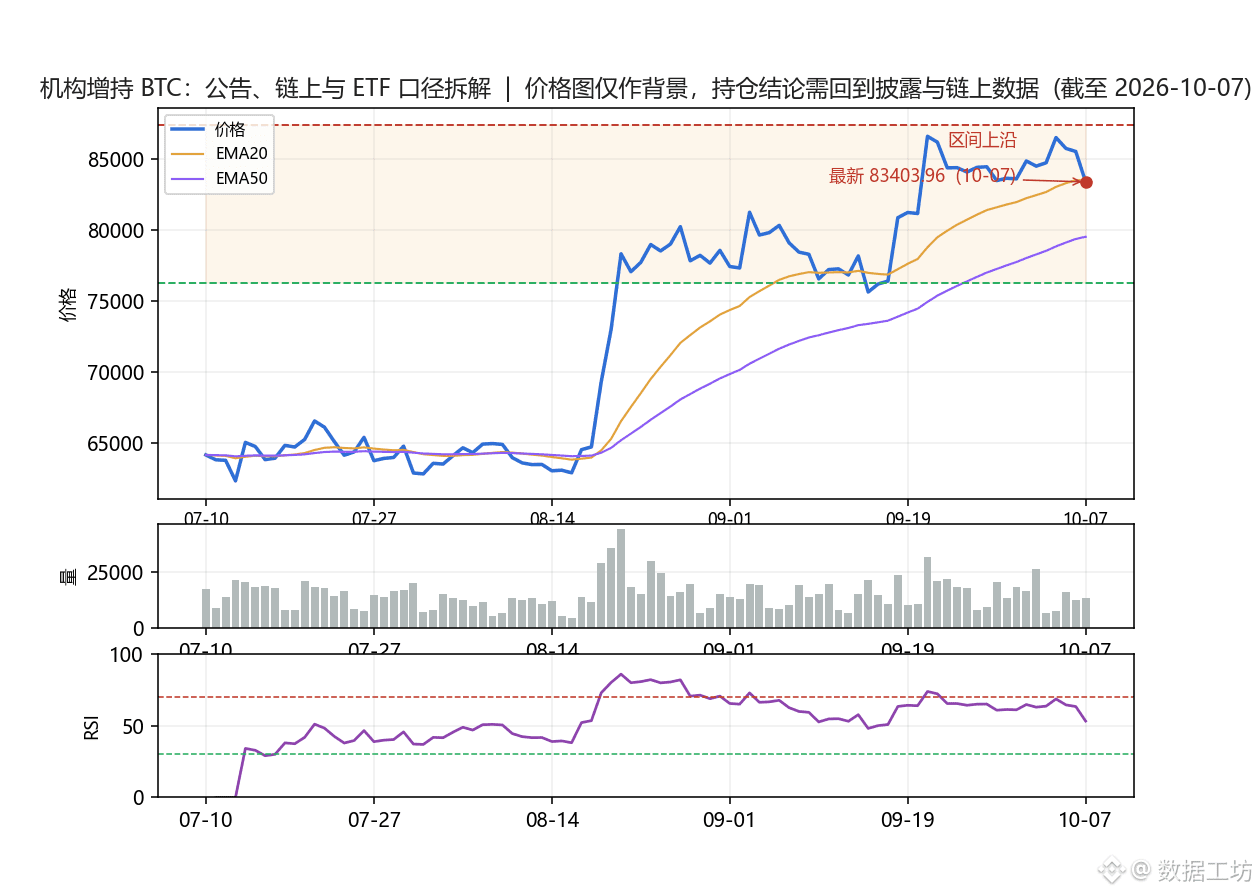
Công ty thông báo mua thêm 2.000 BTC, tại sao số liệu trên chuỗi, nền tảng giao dịch và ETF thường không khớp nhau?
Thông tin dễ được lan truyền nhất trong thông báo là “đã mua bao nhiêu”, nhưng khi xử lý dữ liệu, ít nhất cần tách thành ba lớp:
1. Số liệu giao dịch theo thông báo: số lượng và thời điểm công ty công bố
2. Số dư trên chuỗi: biến động ví còn bao gồm cả việc chuyển khoản, lưu ký và điều chỉnh phân bổ nội bộ
3. Số liệu ETF hoặc quỹ: hoạt động tạo/rút chứng chỉ quỹ và biến động lượng nắm giữ không đồng nghĩa với việc công ty trực tiếp mua coin
Cùng một câu hỏi “tổ chức đã mua bao nhiêu BTC”, nhưng tùy nguồn dữ liệu mà câu trả lời có thể khác nhau. Hãy làm rõ cách tính trước rồi mới bàn đến biến động.
Khi theo dõi dữ liệu nắm giữ của các tổ chức, bạn kiểm tra lớp nào đầu tiên?
#BTC #机构持仓 #行情数据 #数据口径 #MêDữLiệu
110
·
--
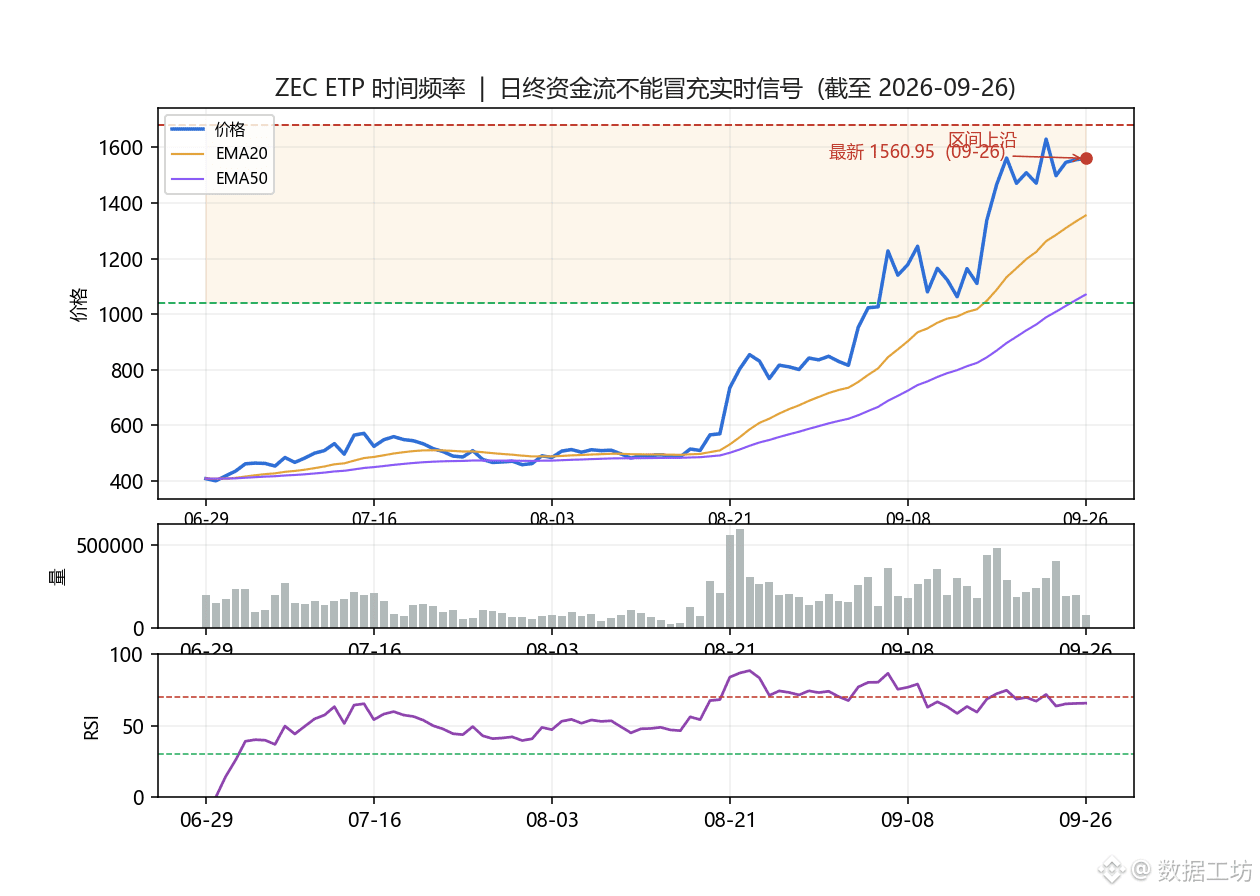
ETP lên sàn không đồng nghĩa với lệnh mua theo thời gian thực. Thứ dễ gây nhầm lẫn nhất là tần suất theo thời gian của dòng tiền.
Khi có tiến triển mới liên quan đến ETP Zcash, nhiều người lập tức đặt tin tức, giá và dòng tiền lên cùng một biểu đồ. Nhưng ba loại dữ liệu này có độ phân giải thời gian khác nhau:
1. Thông báo là thời điểm sự kiện;
2. ETP niêm yết là thời gian giao dịch;
3. Đăng ký/chuộc lại hoặc dòng tiền thường theo chuẩn cuối ngày;
4. Giá lại được cập nhật liên tục trong 24 giờ.
Nếu không ghi rõ múi giờ và thời điểm chốt, trong backtest rất dễ đưa “dữ liệu chỉ biết sau khi đóng cửa” vào giữa phiên, tạo ra độ lệch do dự đoán trước (forward-looking bias). Cách tôi xử lý là tách riêng thời điểm thông báo, thời điểm niêm yết, ngày của dòng tiền và timestamp của giá, rồi sau đó mới tạo cửa sổ sự kiện.
Khi xem dữ liệu ETP/ETF, bạn sẽ xác nhận điều gì trước tiên?
A: Thời gian của thông báo
B: Thời gian niêm yết
C: Ngày của dòng tiền
D: Múi giờ và quy ước chốt/đo
#ZEC #ETP #数据质量 #量化 #数据控
1
307
·
--
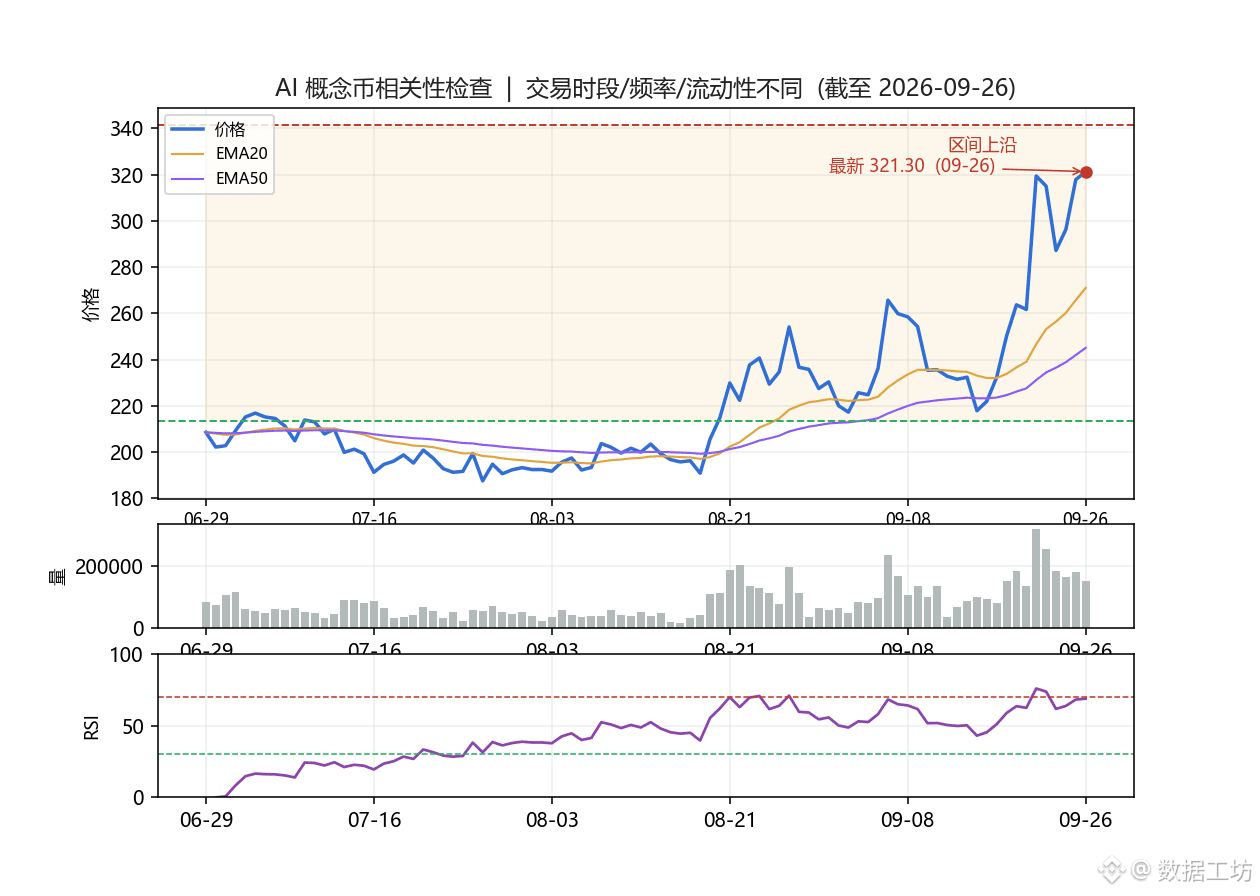
Khi AI tăng giá, các đồng tiền theo chủ đề AI cũng tăng theo, như vậy có đủ để chứng minh hai bên có liên quan không?
Chưa hẳn. Ba vấn đề phổ biến nhất là:
1. Thị trường chứng khoán Mỹ có giờ giao dịch, trong khi thị trường crypto chạy 24 giờ; việc căn thẳng theo ngày sẽ vô tình tính cả biến động sau giờ và qua đêm vào;
2. Vốn hóa, thanh khoản và mức độ “tiếp xúc” với hoạt động của TAO, FET, RENDER không giống nhau, không thể xem như cùng một “chỉ số AI”;
3. Tăng cùng nhau trong một ngày chỉ là đồng xuất hiện; muốn đánh giá tương quan cần cửa sổ trượt, thống nhất tần suất và còn phải tách các yếu tố chi phối từ “đại bàn” BTC.
Thông thường tôi sẽ bắt đầu bằng việc căn chỉnh thời gian và lọc dữ liệu, rồi mới tính tương quan dạng cửa sổ trượt. Hãy xem trước xem “có giống không”, rồi mới hỏi “vì sao giống”; đảo thứ tự rất dễ biến trùng hợp thành kết luận.
Bạn sẽ so sánh đồng coin AI và cổ phiếu AI như thế nào?
A: Chỉ nhìn mức tăng/giảm trong ngày
B: Tương quan theo cửa sổ trượt
C: Căn trước khung giờ giao dịch
D: Trước tiên tách yếu tố thị trường chung
#AI #量化 #相关性 #行情数据 #Dữ liệu kiểm soát
394
·
--
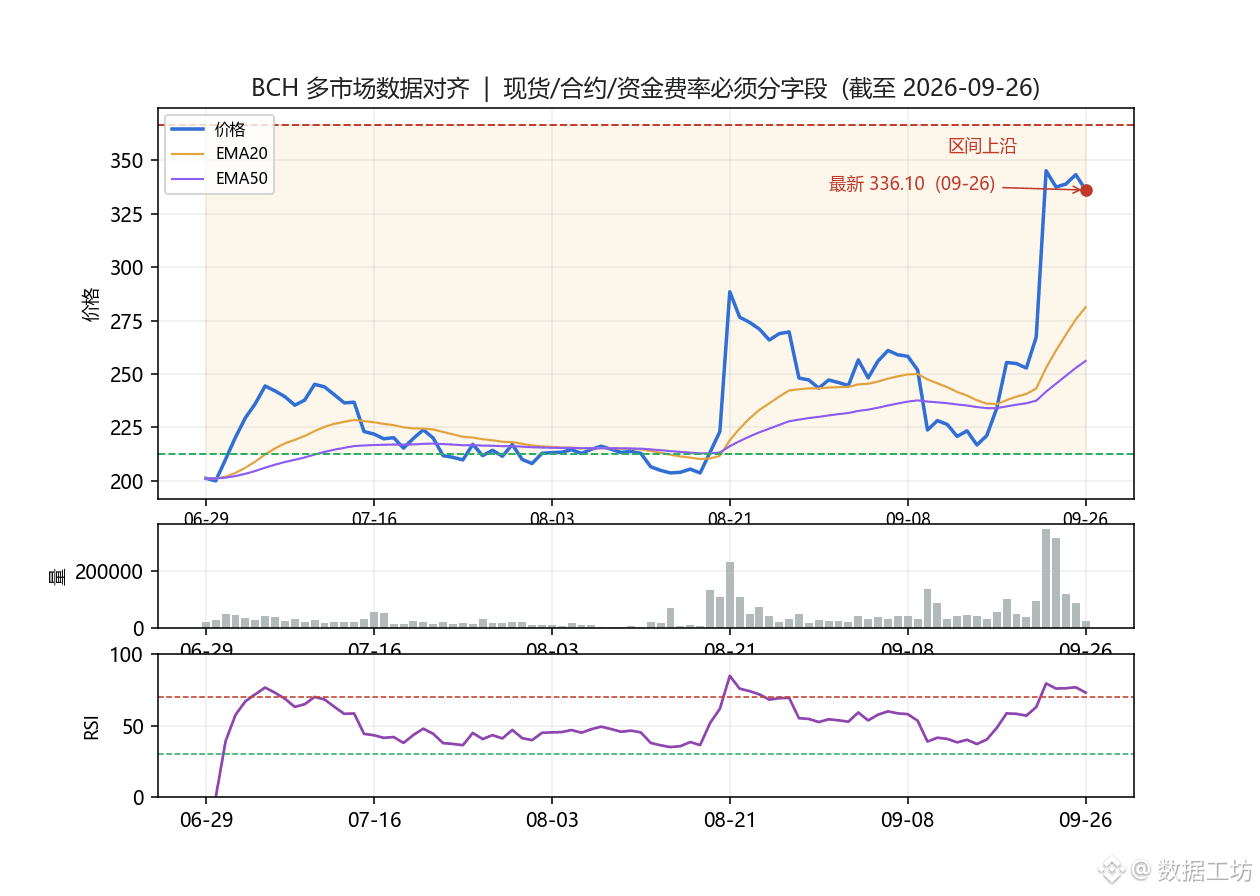
BCH tăng gần 28% trong một ngày, nhưng giá giao ngay, hợp đồng tương lai và tỷ lệ tài trợ bạn thấy không phải là cùng một con số.
Khi tin tức về việc ra mắt hợp đồng tương lai CME xuất hiện, nhiều người lập tức dùng một mức tăng để giải thích toàn bộ diễn biến thị trường. Vấn đề là giá giao ngay mới nhất, giá đánh dấu của hợp đồng vĩnh viễn, giá chỉ số và tỷ lệ tài trợ vốn là bốn “đường thời gian” khác nhau:
1. Giao ngay cập nhật theo từng lệnh khớp;
2. Giá đánh dấu hợp đồng có thể bị ảnh hưởng bởi chỉ số và cơ chế làm mượt;
3. Tỷ lệ tài trợ được thanh toán theo chu kỳ;
4. OI (khối lượng mở) phản ánh vị thế, không phải hướng mua/bán.
Nếu nén tất cả chúng thành một đường, rất dễ rút ra kết luận sai rằng “mọi thị trường đều xác nhận cùng một hướng”. Khi xử lý các sự kiện như vậy, tôi sẽ lưu riêng các thông tin: giá, tỷ lệ tài trợ, khối lượng mở và dấu thời gian (timestamp), rồi xem riêng ai là người thay đổi trước, ai chỉ đi theo sau.
Khi cùng một sự kiện xuất hiện các mức tăng khác nhau, bạn thường tin cái nào?
A: Giá giao ngay mới nhất
B: Giá đánh dấu hợp đồng
C: Giá chỉ số
D: Kiểm tra trước dấu thời gian
#BCH #合约数据 #行情数据 #Python #数据控
463
·
--
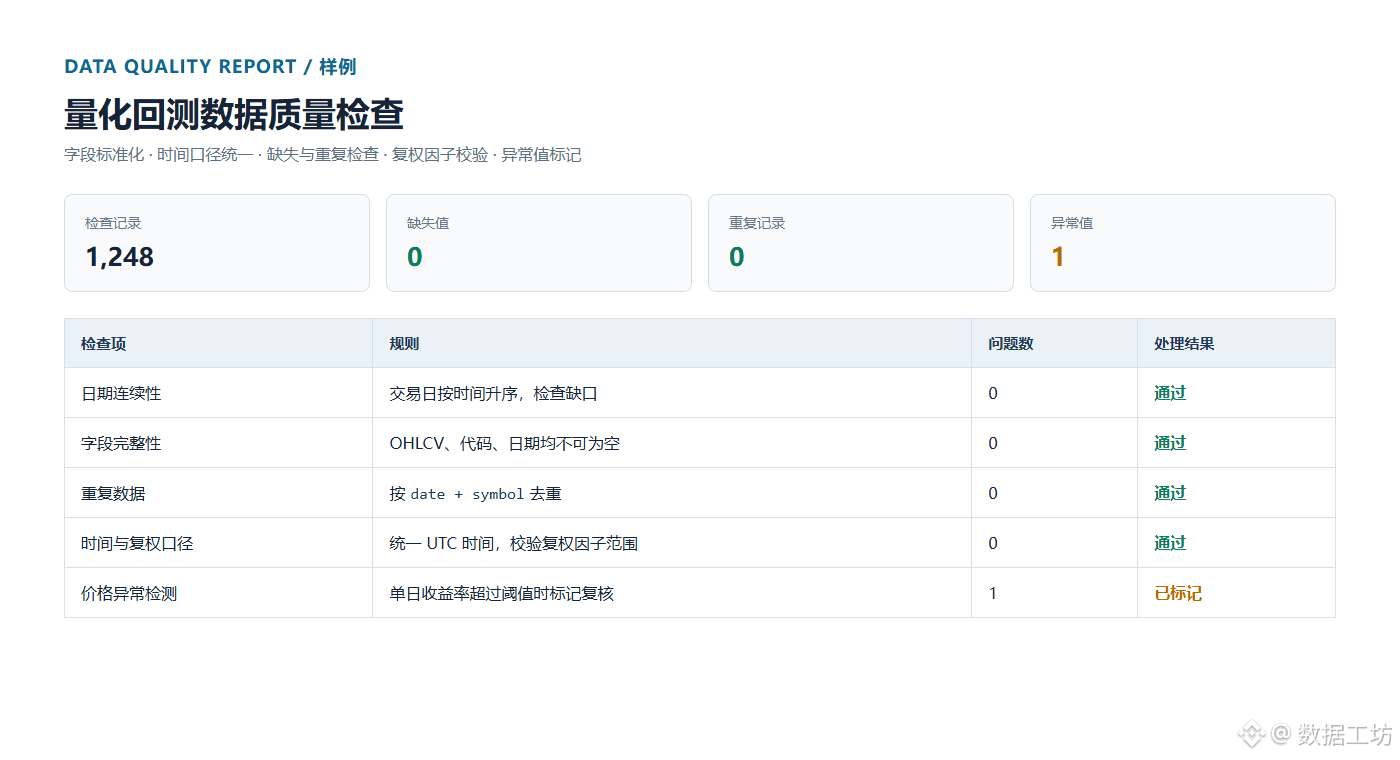
Điều đáng sợ nhất khi backtest không phải do mô hình phức tạp, mà là dữ liệu có 4 “bẫy” này.
1. Timestamp không thống nhất hoặc sắp xếp sai, dữ liệu tương lai trộn lẫn vào quá khứ;
2. Không loại bỏ các cây nến K trùng lặp, cùng một đợt giao dịch bị tính nhiều lần;
3. Thiếu K-line ở giữa hoặc thiếu khối lượng giao dịch, nhưng chỉ báo vẫn xuất ra bình thường;
4. Giá bất thường do tick xấu, tách cổ phiếu hoặc thay đổi cách quy đổi (dividend/adjustment), tạo ra tín hiệu giả.
Giờ tôi sẽ cho script trước khi backtest xuất ra báo cáo chất lượng: số lượng bản ghi trước/sau xử lý, giá trị lặp, các khoảng trống (gap), chi tiết bất thường và trạng thái từng trường dữ liệu. Không đạt kiểm tra thì sẽ không chạy chiến lược, mà sửa dữ liệu trước.
Trong 4 bẫy này, bạn đã từng dẫm vào cái nào?
A: Nến K bị trùng
B: Dữ liệu bị thiếu
C: Lệch thời gian
D: Giá bất thường
#量化交易 #回测 #数据质量 #Python #行情数据
116
·
--
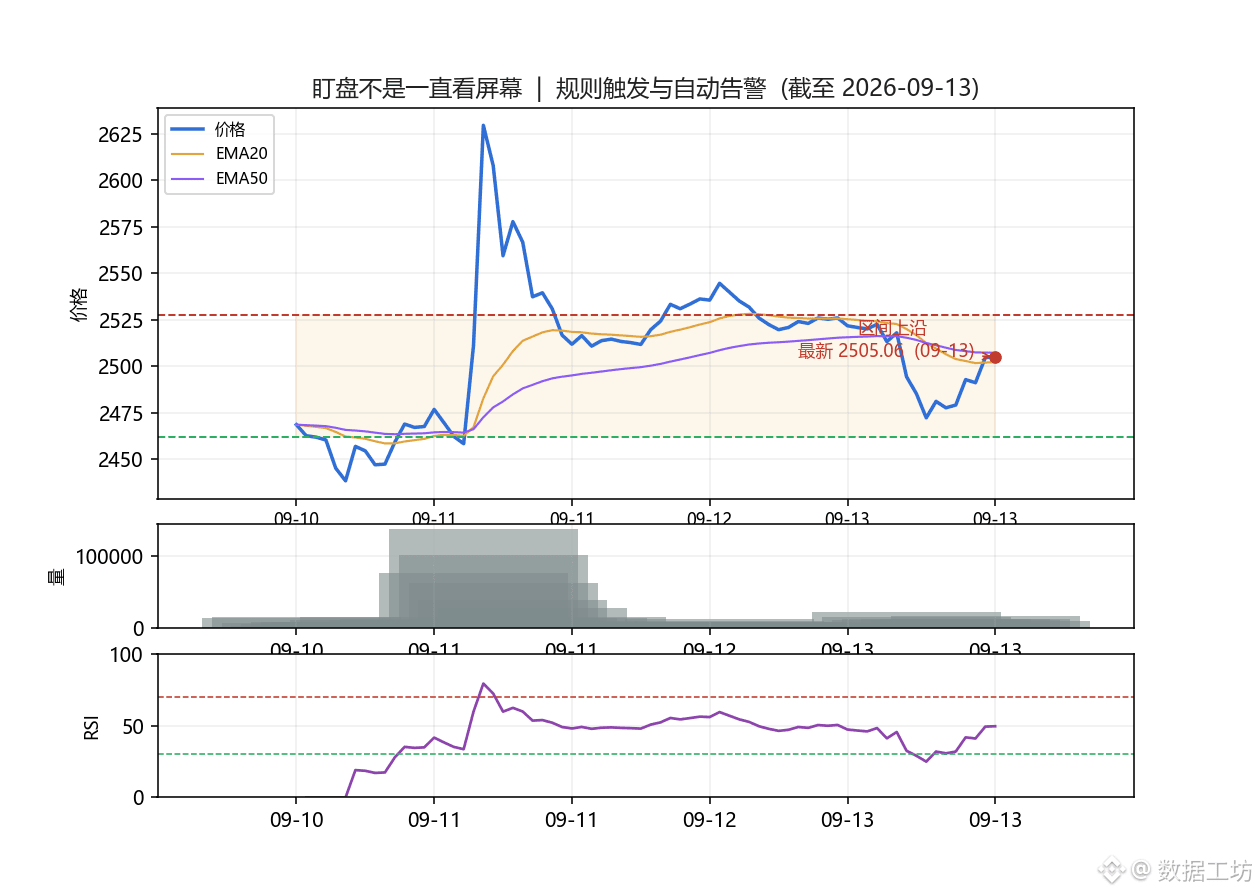
Giám sát xu hướng nguy hiểm nhất không phải là không đặt ngưỡng, mà là “trông có vẻ đang chạy, nhưng thực tế đã mất hiệu lực”.
3 trường hợp phổ biến nhất:
1. API bị ngắt, nhưng hệ thống vẫn tiếp tục dùng giá cũ từ lần cập nhật cuối để tính toán;
2. Cùng một điều kiện liên tục được kích hoạt, sau khi bị “tin nhắn dội bom” thì bất thường thật sự bị che lấp;
3. Dữ liệu đến chậm, khi cảnh báo được phát ra thì tín hiệu giao dịch đã hết hạn.
Vì vậy tôi sẽ kiểm tra thêm bốn trạng thái: dấu thời gian của dữ liệu, kết nối nguồn dữ liệu, số lần thất bại liên tiếp, và cửa sổ khử trùng cảnh báo. Lúc bình thường thì yên lặng; khi có sự cố thì cung cấp nguồn và nguyên nhân, thay vì chỉ gửi một câu “giá đã đạt ngưỡng”.
Bạn sợ tình huống nào hơn?
A: Lẽ ra phải kêu nhưng lại không kêu
B: Luôn kêu
C: Kêu nhưng quá muộn
#行情监控 #Python #数据自动化 #接口监控 #量化
1
127
·
--
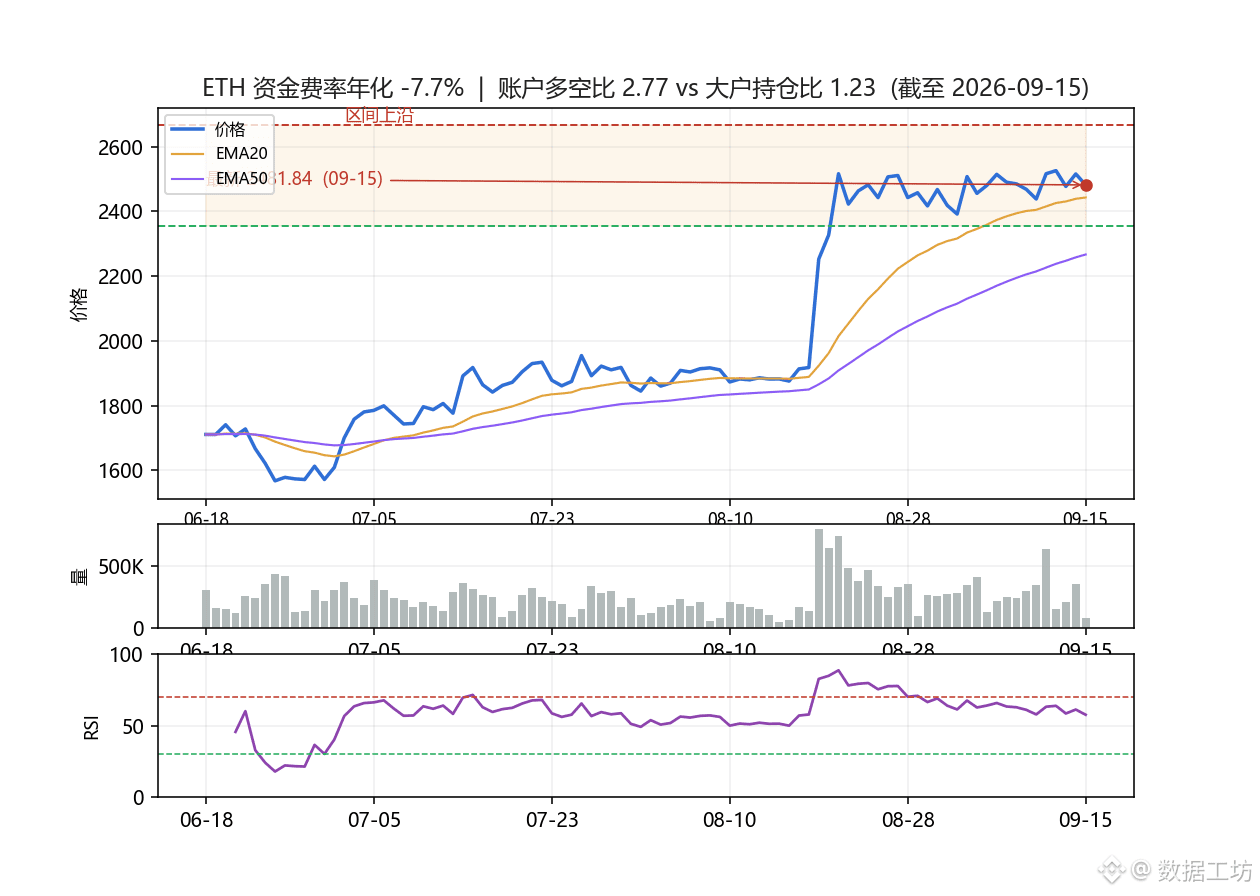
Cùng là "tỷ lệ long/short", Binance lại cho bạn hai con số: 2.77 và 1.23—bạn tin cái nào?
Mới rồi tôi vừa quét qua phí funding (phí tài trợ) của 851 hợp đồng vĩnh viễn USDT từ bộ phận an toàn của Binance, tiện tay xem luôn tỷ lệ long/short. Hai cách hiểu dễ bị nhầm nhất chính là hai chỉ số này.
Trước hết nói về funding. Đừng chỉ nhìn giá trị tuyệt đối của dòng 8 giờ; hãy quy đổi theo năm (×3×365): ETH hiện tại -0.00699%/8h, annual hóa -7.65%. Funding âm nghĩa là phe short trả tiền cho phe long; BTC +0.00672%/8h, annual hóa +7.36%. Số ở phần nghìn thứ ba sau dấu phẩy—annual hóa sẽ chênh khoảng 7 điểm—đó là đúng nghĩa chi phí nắm giữ.
Thứ đáng xem hơn là toàn thị trường: trong 851 hợp đồng vĩnh viễn USDT, có 116 hợp đồng funding âm (13.6%), 483 hợp đồng funding dương, số còn lại bằng 0. Median annual hóa +5.48%, nhưng mean (trung bình) lại -4.22%—vì vài giá trị cực đoan như ASTR -1178%, CVC -1108%, HIVE -742% đã kéo toàn bộ mức trung bình xuống.
Dùng mean để mô tả "tâm lý thị trường" chẳng khác gì để vài đồng có thanh khoản rất kém đại diện cho cả thị trường.
Funding cực đoan cũng hiếm khi là cơ hội tốt: annual hóa theo giá trị tuyệt đối ≥100% có 23 (15 âm, 8 dương). Chủ yếu tập trung ở các đồng thanh khoản thấp và coin mới. Funding cao thường cho thấy có người vội vàng trả tiền để thoát ra hoặc tranh thủ vị thế—mà độ sâu giao dịch của các mã đó, về cơ bản, là cùng bậc với chi phí khi bạn vào/ra lệnh.
Quay lại hai tỷ lệ long/short: tỷ lệ long/short của tài khoản ETH là 2.77; tỷ lệ long/short của vị thế từ các “cá mập” là 1.23. Với BTC: tài khoản 1.38; cá mập 2.20. Một con số phản ánh đầu người, một con số phản ánh quy mô vị thế—kết luận hoàn toàn ngược nhau. Mọi câu nói kiểu "tỷ lệ long/short cho thấy thị trường đang bullish" đều nên hỏi rõ trước về cách đo.
Quan điểm của tôi: tôi muốn đọc funding âm là "phe short đang đông, phe long đang rút lui", chứ không phải xem đó như tín hiệu giảm giá. Với ETH, tỷ lệ tài khoản đang thiên về long nhưng cấu trúc vị thế trung tính; tôi sẽ ưu tiên xem biến động khối lượng nắm giữ và vị trí trong biên độ trước khi quyết định quy mô vị thế, không mở lệnh chỉ dựa vào một chỉ báo đơn lẻ.
(Quét funding toàn thị trường + vị thế + tỷ lệ long/short này, tôi làm thành báo cáo hằng ngày chạy tự động; chỉ khi có bất thường tôi mới đẩy cho mình.)
Bạn xem funding rate—nhìn dòng 8 giờ, hay quy đổi theo năm trước? Thảo luận ở phần bình luận nhé.
#ETH #资金费率 #量化 #持仓量 #DữLiệuKiểmSoát
252
·
--
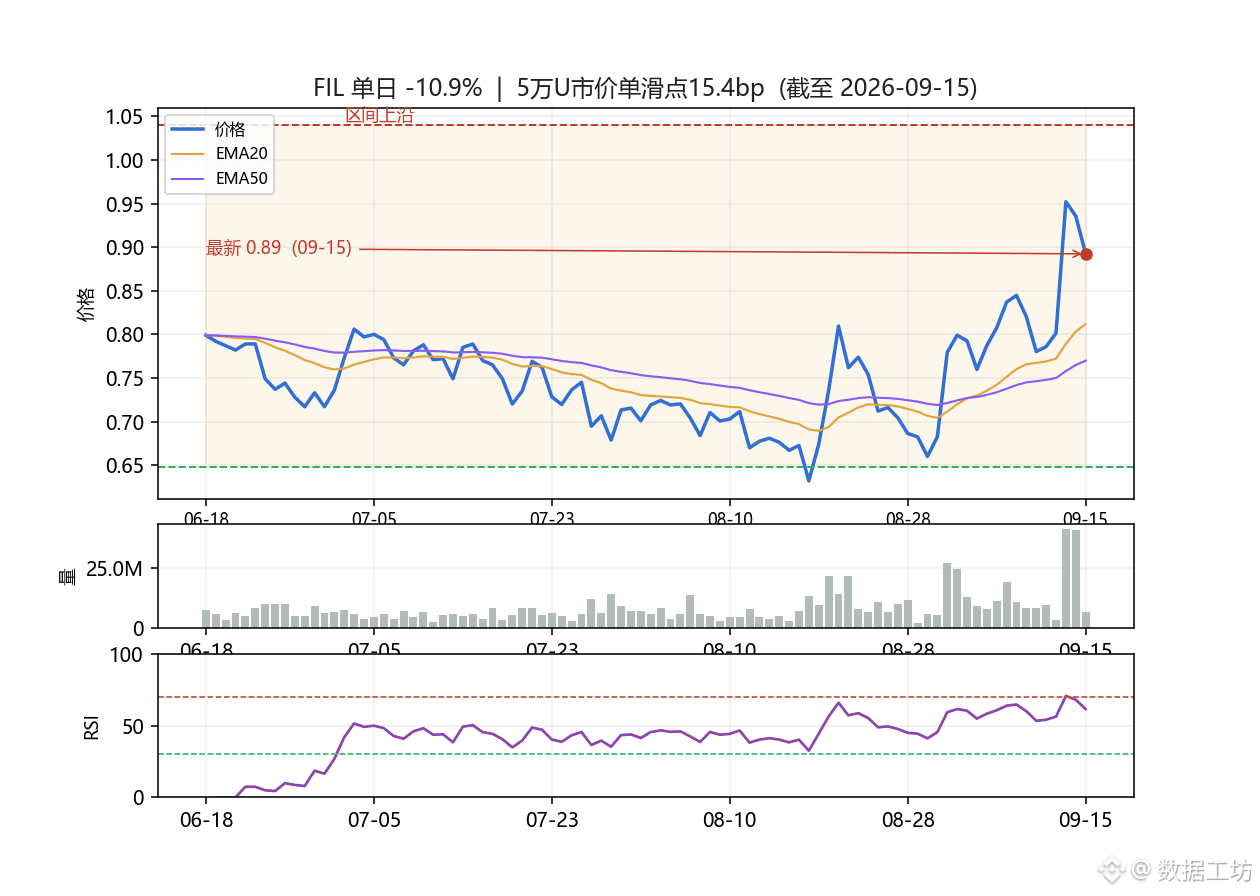
Hôm nay FIL -10,9%, nhưng nhiều người tính sai: lệnh mua theo giá thị trường trị giá 50.000 U thì trượt giá đã “ăn” mất 15 bp
Chiều hôm đó tôi xem lại khoản này thêm lần nữa. Phần lớn mọi người chỉ nhìn phí (taker spot 0,1%), còn trượt giá trong backtest thì tùy tiện điền cố định 3 bp, hoặc thậm chí không điền—đường cong trông rất đẹp, nhưng khi vào giao dịch thực thì vừa mở lệnh là đã mất một đoạn.
Tôi kéo sổ lệnh spot Binance theo từng mức 1.000 khung, khớp từng bậc, và tính “chi phí tác động” khi mua theo giá thị trường trị giá 50.000 U so với giá giữa (bao gồm một nửa chênh lệch bid/ask):
BTC 0,0 bp; ETH 0,0 bp; XRP 0,9 bp; SOL 1,0 bp; ZEC 2,2 bp; UNI 5,7 bp; SUI 8,6 bp; FIL 15,4 bp.
Cùng là 50.000 U: trượt giá của BTC làm tròn ra còn 0, còn trượt giá của FIL thậm chí đắt hơn cả phí.
Khi phóng đại lên 1.000.000 U, khoảng cách bị kéo giãn hoàn toàn: BTC 1,7 bp; ETH 3,5 bp; SOL 8,9 bp; ZEC 24,9 bp; XRP 31,7 bp; SUI 231 bp; UNI 355 bp; FIL 1.131 bp (11,3%).
Điểm mấu chốt không phải “coin nhỏ đắt hơn”, mà là chi phí không tuyến tính: tăng khối lượng gấp 20 lần thì BTC chỉ thêm 1,7 bp, UNI thêm 62 lần, còn FIL thêm 73 lần. Khi lệnh mỏng bị “ăn thủng”, chi phí sẽ nhảy cóc đi lên—cùng một lệnh, 50.000 U đầu tiên và 50.000 U tiếp theo lại đi qua các mức giá hoàn toàn khác nhau.
Khoản này rơi thẳng vào giao dịch: FIL trượt giá một chiều 15,4 bp, vào rồi ra tổng khoảng 31 bp (0,31%); một ngày quay vòng hai lần, trong một tháng 20 ngày giao dịch, riêng chi phí tác động đã khoảng 12%. Phần lớn chiến lược không chịu nổi con số này ở biên lợi nhuận.
Vì vậy tôi coi “độ sâu sổ lệnh → đường cong trượt giá” là ngưỡng cửa đầu tiên để chọn coin, chứ không phải sau khi khớp xong lại than phiền. Trong backtest, tôi thà khớp từng bậc để tính đúng chi phí và giữ đủ chi phí, chứ không dùng một mức bp cố định trông đẹp để làm “đẹp” đường cong. Với một coin như FIL giảm -10% trong một ngày, phản ứng đầu tiên của tôi không phải bắt đáy, mà là xem nó có chịu nổi khối lượng lệnh của tôi không.
(Phần này là trích sổ lệnh + ước tính trượt giá; tôi gắn nó vào pipeline dữ liệu hằng ngày, chạy tự động mỗi ngày, vượt ngưỡng thì báo động, khỏi phải tay tính tại chỗ.)
Trượt giá trong backtest của bạn là cố định theo bp, hay tính theo từng bậc khớp đúng sổ lệnh? Bình luận ở phần dưới nhé.
#FIL #滑点 #量化 #交易成本 #数据控
212
·
--
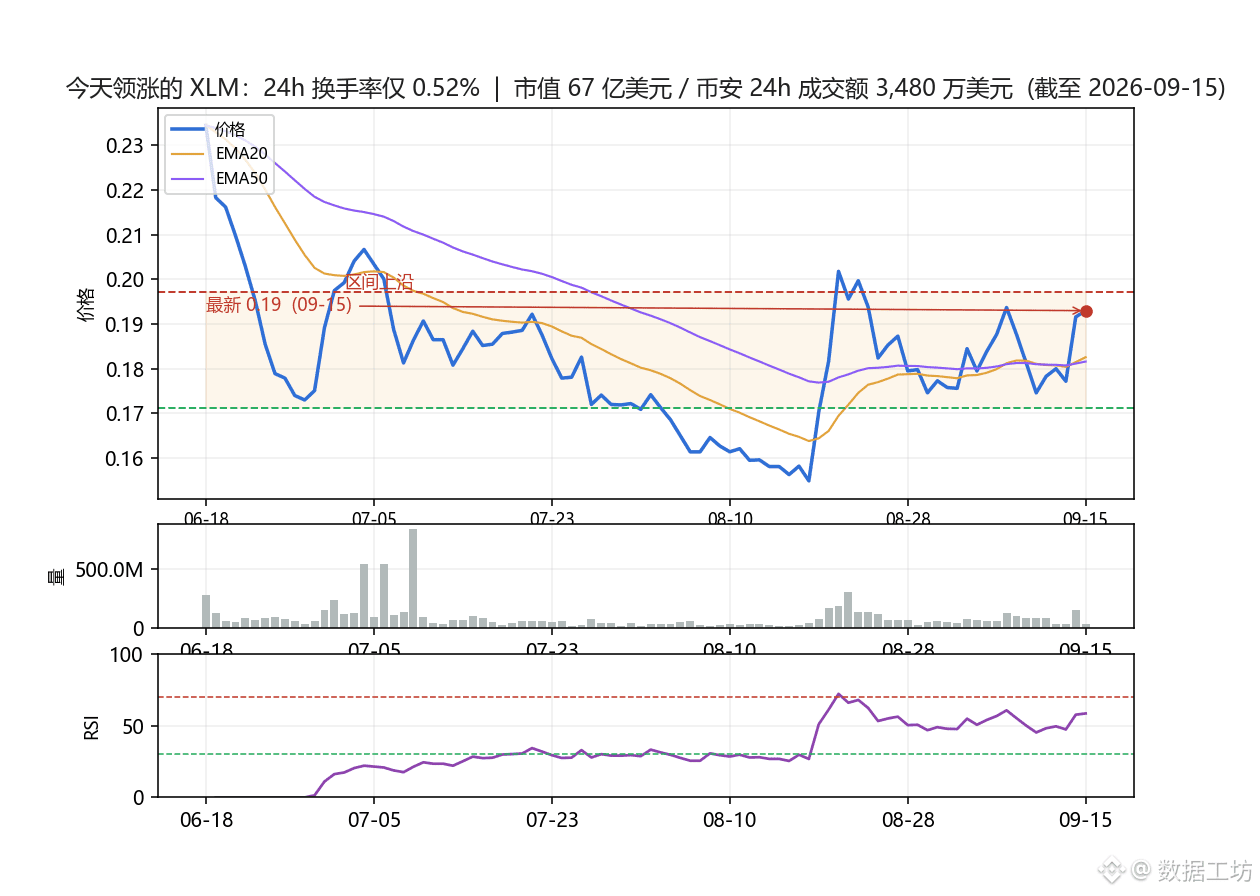
Hôm nay hai đồng tăng mạnh nhất—một đồng từ năm 2014, một đồng từ năm 2020—cùng mức +5% thôi nhưng mức độ “đáng giá” khác nhau gấp mấy lần
Khi thị trường chung đi ngang, bảng tăng giá lại chứa nhiều thông tin hơn. Chiều nay, trong 24 giờ BTC chỉ nhích 0.1%, ETH -0.6%, nhưng XLM +5.4%, UNI +5.6%, ZEC cũng vẫn giữ vững ở vùng cao.
Tôi kéo số liệu từ ba nhóm để xem đợt “tăng” này rốt cuộc có thật hay không:
Tỷ lệ vòng quay (giá trị giao dịch 24h ÷ vốn hóa): BTC 0.07%, ETH 0.31%, XLM 0.52%, UNI 1.11%, ZEC 1.28%, ARB 1.44%
Biến động hằng năm hóa 30 ngày: BTC 46.8%, ETH 70.2%, XLM 76.7%, UNI 104.3%, ZEC 152.3%
Giá trị giao dịch 24 giờ: XLM 34.8 triệu USD, UNI 46.2 triệu USD, ZEC 248 triệu USD
Cùng là +5%, nhưng ba thứ khác nhau thế này: XLM là đồng cũ với vốn hóa 6.7 tỷ USD, chỉ cần vòng quay 0.5% đã đẩy lên mức tăng 5%; UNI có vòng quay 1.11%, giá trị giao dịch 46 triệu USD; ZEC là “vòng quay thật” với vốn 248 triệu USD—vòng quay 1.28%, biến động vẫn còn cao gấp 3.3 lần BTC. Mức tăng được đẩy lên với vòng quay thấp, khi rút lui/correct lại cũng dùng đúng cơ chế đó—vì không có lực đỡ.
Tôi cố định mấy bộ tiêu chí này vào một bảng tự động tạo hằng ngày: vòng quay, biến động, giá trị giao dịch, vị trí trong biên—xem cùng lúc, không để bất kỳ trường nào tự nói một mình.
Quan điểm của tôi: Trong giai đoạn thị trường không nhúc nhích, nhưng các đồng “cũ” luân phiên tăng, tôi sẽ chiết khấu trực tiếp mức “tăng nhờ vòng quay thấp”; đồng thời hạ quy mô vị thế và rút ngắn thời gian nắm giữ—không phải là không xem trọng, mà vì loại mức tăng này một khi quay đầu giảm thì chi phí thoát lệnh cao hơn rất nhiều so với cảm giác ban đầu.
Hôm nay bạn lọc ra các đồng tăng mạnh nhất, là chỉ nhìn mức tăng, hay còn tính cả tỷ lệ vòng quay? Hãy thảo luận ở phần bình luận.
#XLM #换手率 #量化 #数据 #Dữ liệu控
413
·
--
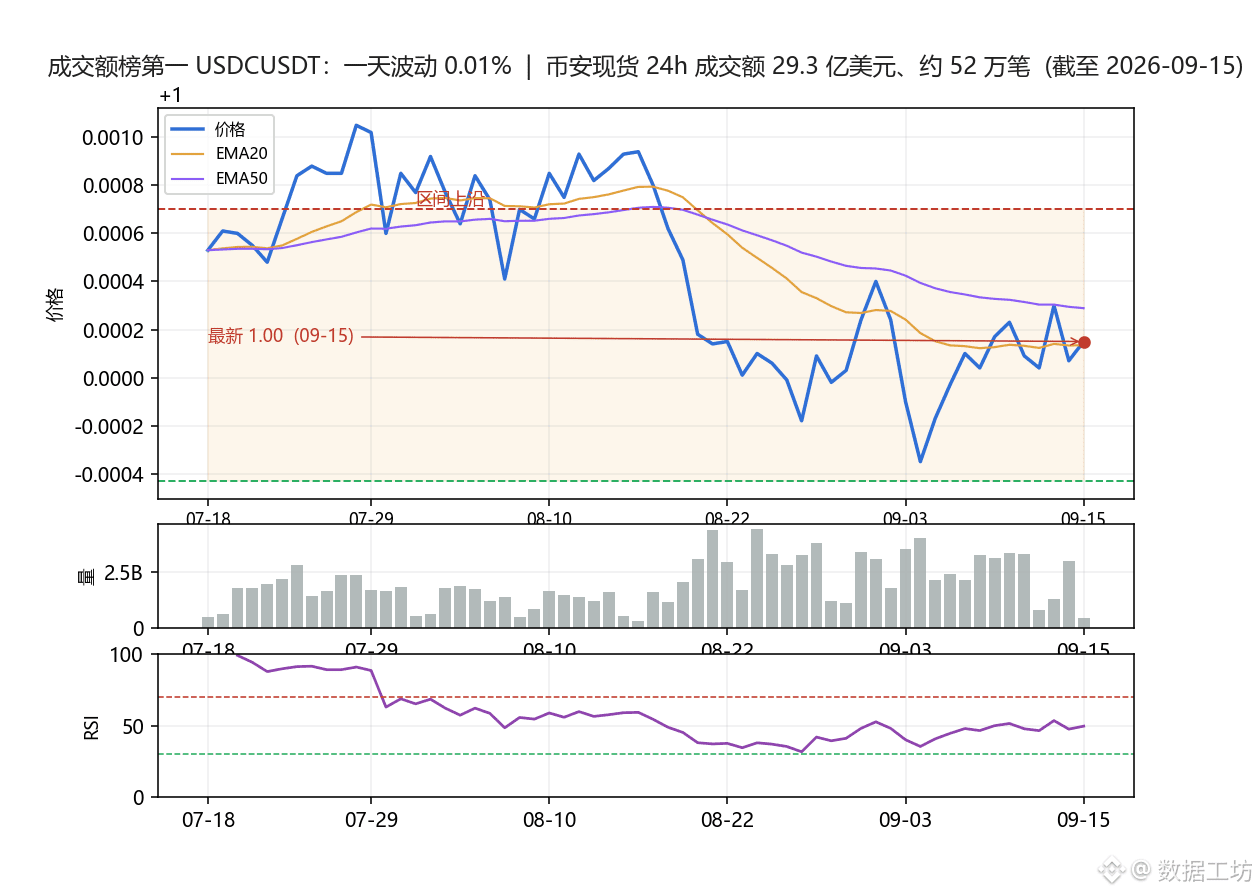
Sàn Binance khối lượng giao dịch đứng đầu là USDC, không phải BTC—trong “khối lượng” của bạn, gần một nửa là nước
Chiều nay tôi kéo bảng xếp hạng 24 giờ về khối lượng giao dịch trên Binance: vị trí số 1 không phải là BTC mà là cặp USDCUSDT: 2,93 tỷ USD. BTCUSDT đứng thứ hai: 1,11 tỷ USD. Doanh số của một cặp stablecoin có thể gấp 2,6 lần BTC.
Trong top 20, ba cặp stablecoin USDC, USD1 và RLUSD, cộng thêm một cặp U có giá cũng “đóng đinh” quanh 1 USD, tổng cộng đạt 3,21 tỷ USD—chiếm 48,7% của tổng khối lượng giao dịch top 20 là 6,59 tỷ USD—gần một nửa.
Điểm mấu chốt không phải là “stablecoin cũng có người giao dịch”, mà là giá của nó: USDCUSDT hiện ở mức 1,00015, biên độ tăng/giảm 24 giờ là -0,01%, một ngày có 524.000 lệnh giao dịch. Nó không gánh bất kỳ rủi ro định hướng nào, nhưng giá trị giao dịch lại gần gấp ba BTC. Trong đó là các lệnh phòng vệ (hedge) của arbitrage, chuyển vòng và market maker đang quay liên tục.
Cái bẫy cho người làm dữ liệu là: nếu bạn dùng “khối lượng giao dịch sàn” hoặc “khối lượng giao dịch toàn thị trường” để định thời điểm hoặc làm tín hiệu dòng vốn, thì việc hoán đổi stablecoin, các cặp ánh xạ (wrap) và chuỗi giao dịch chuyển vòng sẽ khuếch đại nhiễu trực tiếp thành “tín hiệu”. Lượng tăng mà bạn thấy, có thể chỉ là ai đó qua lại giữa một stablecoin và một stablecoin khác.
Cách làm của tôi là duy trì một “bảng danh mục có thể giao dịch”: trước hết loại các cặp stablecoin, các cặp ánh xạ và các cặp có tỷ lệ giao dịch/giá trị vốn hóa bất thường cao ra khỏi danh sách, rồi chỉ giữ lại những mã có tính định hướng, có độ sâu, và tôi có thể vào lệnh cũng như thoát lệnh được. Sau đó dùng bảng này để tính khối lượng giao dịch và dòng vốn. Bảng này được tự động cập nhật mỗi ngày, không làm thủ công.
Nhận định của tôi: “bùng nổ khối lượng phá vỡ”, nếu không tính được trên bảng đã lọc, thì tôi gần như không tin. Hình minh họa là biểu đồ ngày của USDCUSDT: giá bám quanh 1 USD gần hai tháng, giá trị giao dịch mỗi ngày ở mức hàng tỷ USD—một đường gần như không nhúc nhích, nhắc tôi rằng từ “khối lượng giao dịch” trong thị trường crypto bẩn đến mức nào.
Khi bạn tính tín hiệu khối lượng giao dịch, bạn có bắt đầu bằng việc loại cặp stablecoin không? Hãy nói chuyện ở phần bình luận.
#成交额 #数据清洗 #量化 #数据 # dữ liệu kiểm soát
149
·
--
Top 15 đồng tiền đang được “tìm kiếm nóng” trên Binance: 10 cái trong số đó thực tế trên sàn không mua được trên thị trường giao ngay
Bảng xếp hạng trông có vẻ rất náo nhiệt, nhưng khi bạn bấm vào thì có thể chẳng có nổi một cặp giao dịch nào—tôi vừa kiểm tra từng cái một.
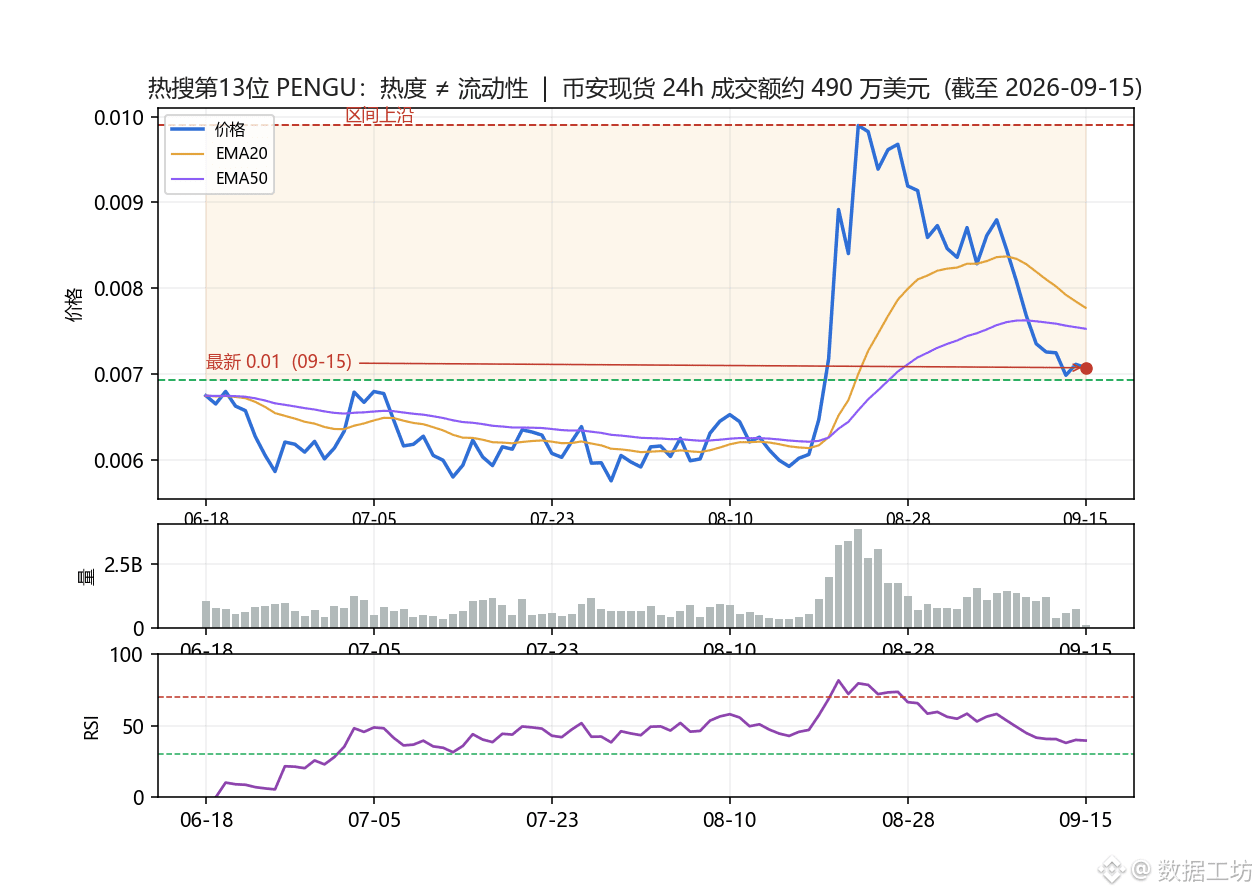
Chiều nay tôi đối chiếu trực tiếp 15 mục đầu tiên trong bảng “nóng” với Binance spot: chỉ có BTC, ZEC, UNI, ARB, PENGU là 5 đồng có cặp giao dịch USDT; 10 đồng còn lại (PONS, STONK, POWER, EMBER, STANDARD, PEAQ, BR, LAPTOP, PI, HYPE) trên Binance spot không có cặp USDT.
Lớp thứ hai còn “đau” hơn: trong 5 đồng có cặp, ARB có khối lượng giao dịch 24 giờ khoảng 12,9 triệu USD; PENGU chỉ khoảng 4,9 triệu USD, trong khi BTC là 1,1 tỷ. Cùng một bảng “nóng”, thanh khoản chênh tới 200 lần.
Xem thêm theo thứ hạng vốn hóa: PONS trong bảng nóng đứng thứ 115, STONK 213, PEAQ 390, POWER 525, EMBER 965. Bảng “nóng” mô tả “dòng chảy của sự chú ý”, không phải “giá này liệu tôi có khớp được không”. Chú ý thì miễn phí, còn thanh khoản thì không.
Vì vậy, thứ tự làm dữ liệu của tôi từ trước đến nay không phải “thấy nóng → đặt lệnh”, mà là “thấy nóng → vượt qua ba cửa” trước: ① nền tảng đó có cặp spot hoặc hợp đồng không; ② khối lượng giao dịch 24 giờ có đủ lớn để vị thế của tôi nhân lên không; ③ độ sâu sổ lệnh có chịu được lệnh của tôi không, và trượt giá còn nằm trong ngân sách không. Ba cửa không qua thì, dù nhiệt bao nhiêu cũng là “tin của người khác”.
Nhận định của tôi: tôi chỉ coi bảng “hot search” là “danh sách theo dõi”, chứ không coi là tín hiệu để hành động. Nó có thể cho tôi biết thị trường đang nhìn vào cái gì, nhưng không cho tôi biết giá này liệu tôi có ăn được hay không. Hình minh họa là PENGU khung ngày ở vị trí số 13 trong bảng: đợt tăng mạnh giữa tháng 8 trông rất đẹp về khối lượng và giá, nhưng hôm nay khối lượng giao dịch 24 giờ chưa tới 5 triệu USD—với cấu trúc trên biểu đồ, rất nhiều tài khoản sẽ không vào được lệnh.
Trong quy trình chọn coin của bạn, có “bước lọc thanh khoản” không? Hãy thảo luận ở phần bình luận.
#热搜榜 #流动性 #量化 #数据 #Dữ liệu
1
2
1.7k
·
--
Cũng là giảm 10%, thì vị thế mà ETH cần “gánh” nên nhỏ hơn BTC
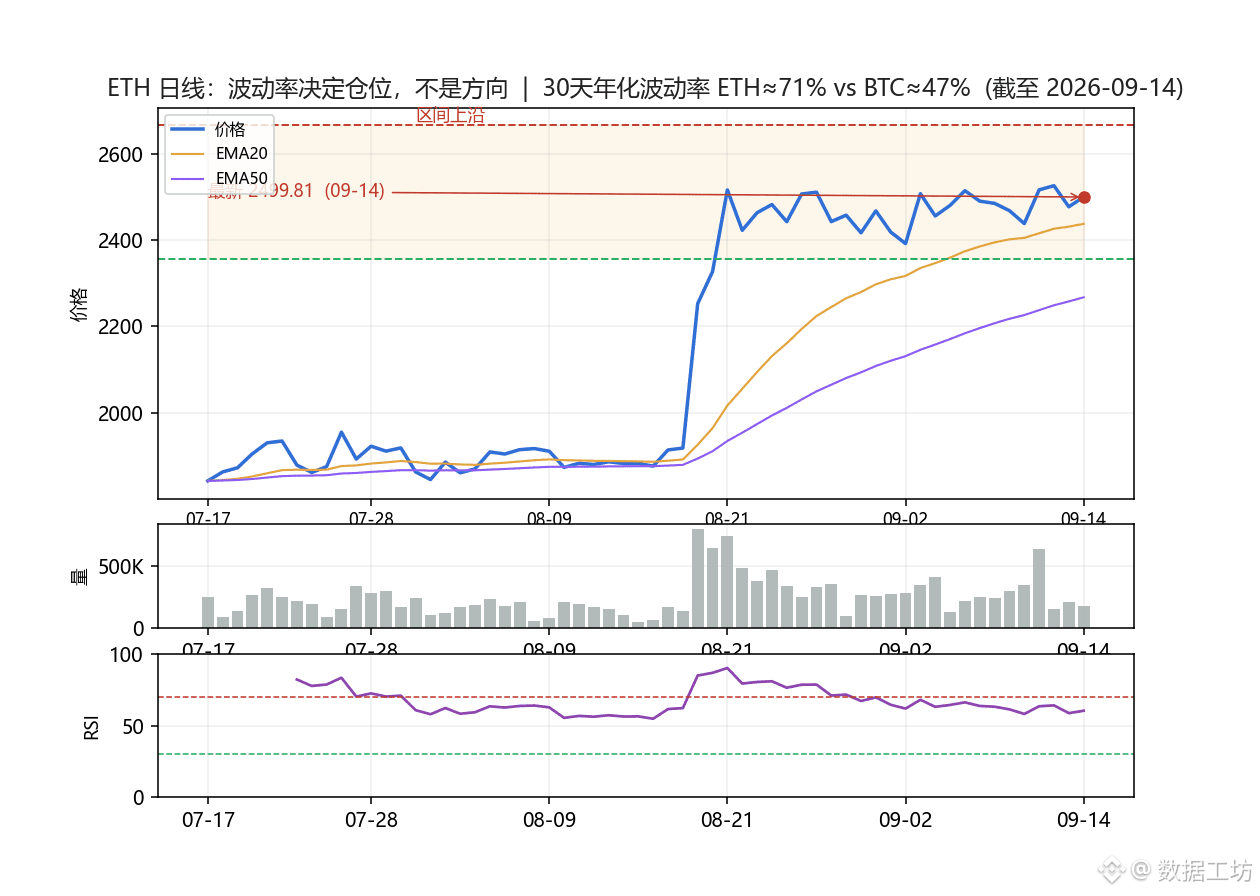
Tôi dùng dữ liệu nến hằng ngày trên Binance để tính biến động suất hằng năm trong 30 ngày: ETH khoảng 71%, BTC khoảng 47,5%, chênh lệch 1,5 lần. Đây không phải quan điểm, mà là các con số tính ra từ cùng một khoảng thời gian, cùng một cách đo.
Vậy “1,5 lần” này có ý nghĩa gì? Với cùng mức ngân sách rủi ro của tài khoản, nếu bạn đặt vị thế ETH theo “cảm giác” của BTC, thì rủi ro thực tế sẽ tăng lên nửa lần. Ngược lại, nếu tính vị thế BTC theo chuẩn của ETH, lại sẽ quá thận trọng—cơ hội bị chính công thức của bạn tự lọc mất.
Cách làm thực ra rất đơn giản: vị thế ∝ 1/biến động suất (mục tiêu hóa biến động). Với cùng ngân sách rủi ro 1% cho mỗi lệnh, vị thế ETH chỉ nên bằng khoảng 2/3 của BTC. Tôi coi biến động suất là một đầu vào được tính lại mỗi ngày, chứ không “đóng băng” thành hằng số trong bảng tham số—và chính tỷ lệ đó sẽ thay đổi; từ ngày bạn đóng băng nó, nó sẽ bắt đầu lừa bạn.
Nhận định của tôi: hiện tại cả BTC và ETH đều đang đứng quanh mức 80% trong khoảng thời gian 30 ngày của chính nó (BTC khoảng 78.454, ETH khoảng 2.503). Vị thế gần như giống nhau, nhưng biến động suất lại chênh 50%. Cùng một hướng, tôi sẽ cho ETH vị thế nhỏ hơn và đặt điểm cắt lỗ rộng hơn—không phải vì không tin ETH, mà vì cùng số tiền phải mua được cùng mức rủi ro, chứ không phải cùng số lượng (số “lot”).
Khi bạn tính vị thế, bạn có xem biến động suất hay cố định số lượng? Hãy chia sẻ ở phần bình luận.
#ETH #风险管理 #量化 #数据 #数据控
221
·
--
Đã xác minh
Hôm nay Binance ra mắt “cổ phiếu được token hóa”. Trên dữ liệu có một “lỗ hổng”: nó giao dịch suốt 24 giờ.
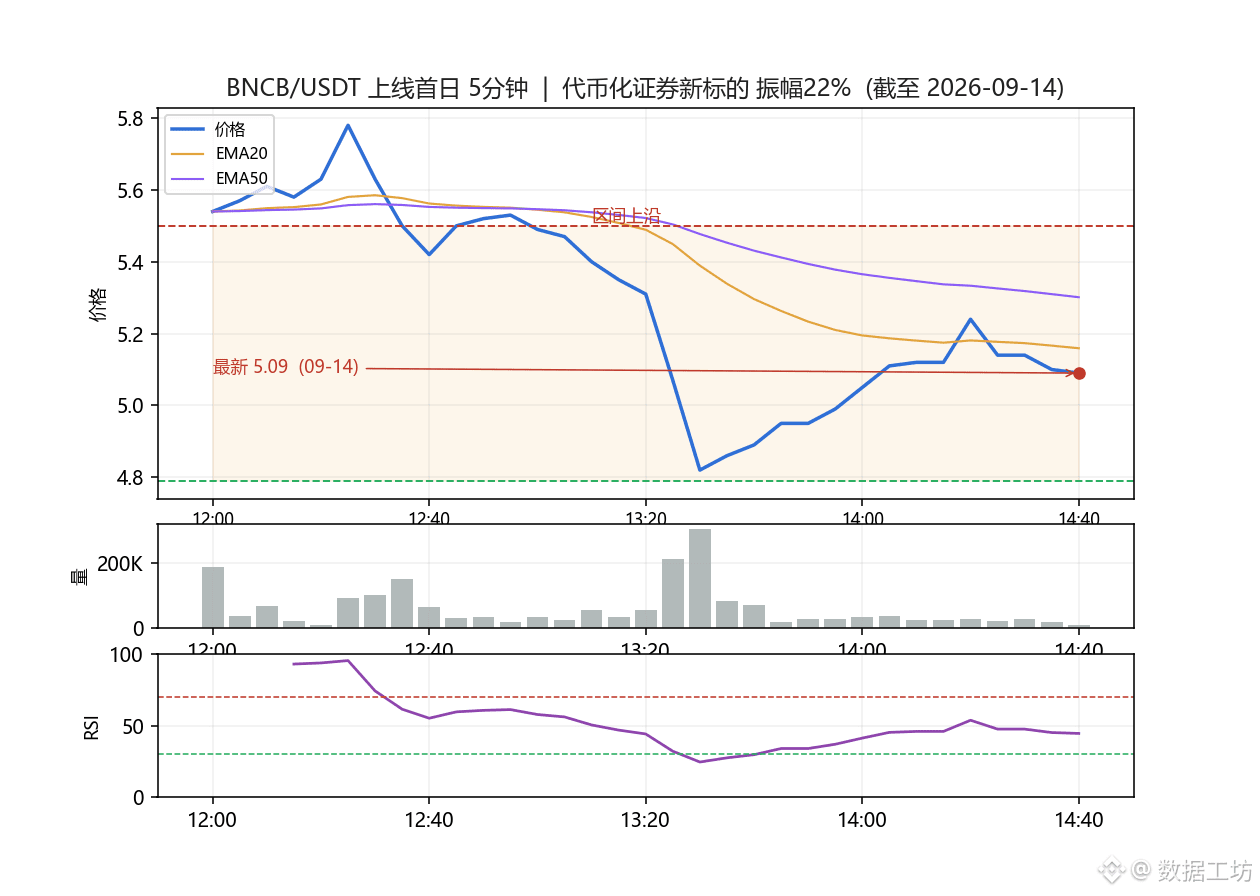
Tối nay lúc 20:00, Binance niêm yết BNCB/USDT — nhưng “tài sản cơ sở” không phải là dự án crypto. Đây là cổ phiếu được token hóa (bStocks của CEA Industries). Cùng ngày còn có một thông báo ít người để ý: nó được thêm vào tài sản thế chấp hợp lệ cho đòn bẩy toàn vị thế và tài khoản thống nhất (VIP3 trở lên).
Thông báo chính thức viết rất rõ: đổi 1:1 theo cổ phiếu cơ sở. Sau khi niêm yết, trong vòng 1 giờ có thể đổi trực tiếp sang BTC/USDT và miễn phí giao dịch; chương trình Maker miễn phí kéo dài đến ngày 1/10. Dữ liệu thực tế trong vài giờ đầu: giá mở cửa 5.40, giá hiện tại khoảng 5.10, cao nhất 5.85, thấp nhất 4.79, biên độ khoảng 22%, giá trị giao dịch khoảng 10.60 triệu USDT.
Người làm dữ liệu sẽ nhìn thấy “cái bẫy” ngay: “trục thời gian giá” của các tài sản dạng này không giống với tài sản gốc crypto. Token giao dịch 24/7, nhưng cổ phiếu nền có giờ mở cửa/đóng cửa, có pre-market/post-market, ngày lễ thì không nhảy giá. Vì vậy, trong cùng một ngày với cùng một mã, sẽ đồng thời tồn tại hai bộ quy chiếu: “giá giao dịch on-chain” và “giá tham chiếu chỉ số”. Nếu ghép thẳng nó với K-line của BTC vào cùng một mô hình, backtest sẽ tự nhiên sinh ra một đống tín hiệu giả.
Nhân tiện nói thêm: bản thân thông báo chính là nguồn dữ liệu sự kiện rẻ nhất. Việc lên mới, gỡ niêm yết, điều chỉnh tài sản thế chấp, thay đổi phí suất… mới là những sự kiện thực sự đẩy thanh khoản và giá, và chúng đều có API công khai để lấy theo dạng cấu trúc. Khi mình làm tự động hóa, luồng “cào lấy thông báo → đổ vào kho dữ liệu → cảnh báo theo ngưỡng” là cấu hình chuẩn; đáng tin hơn việc canh tin nhắn trong group.
Quan điểm của mình: với các tài sản thế chấp mới kiểu này, biến động sẽ tập trung quanh thời điểm trước/sau khi thị trường chứng khoán Mỹ mở cửa; về dữ liệu, mình sẽ gắn nhãn riêng, thống kê riêng và tuyệt đối không trộn chung vào cùng một mô hình biến động với tài sản crypto gốc.
Bạn có định đưa cổ phiếu được token hóa vào hệ thống theo dõi giá của mình không? Nói chuyện ở phần bình luận.
#bStocks #代币化股票 #量化 #数据 #Dữ liệu
1
751
·
--
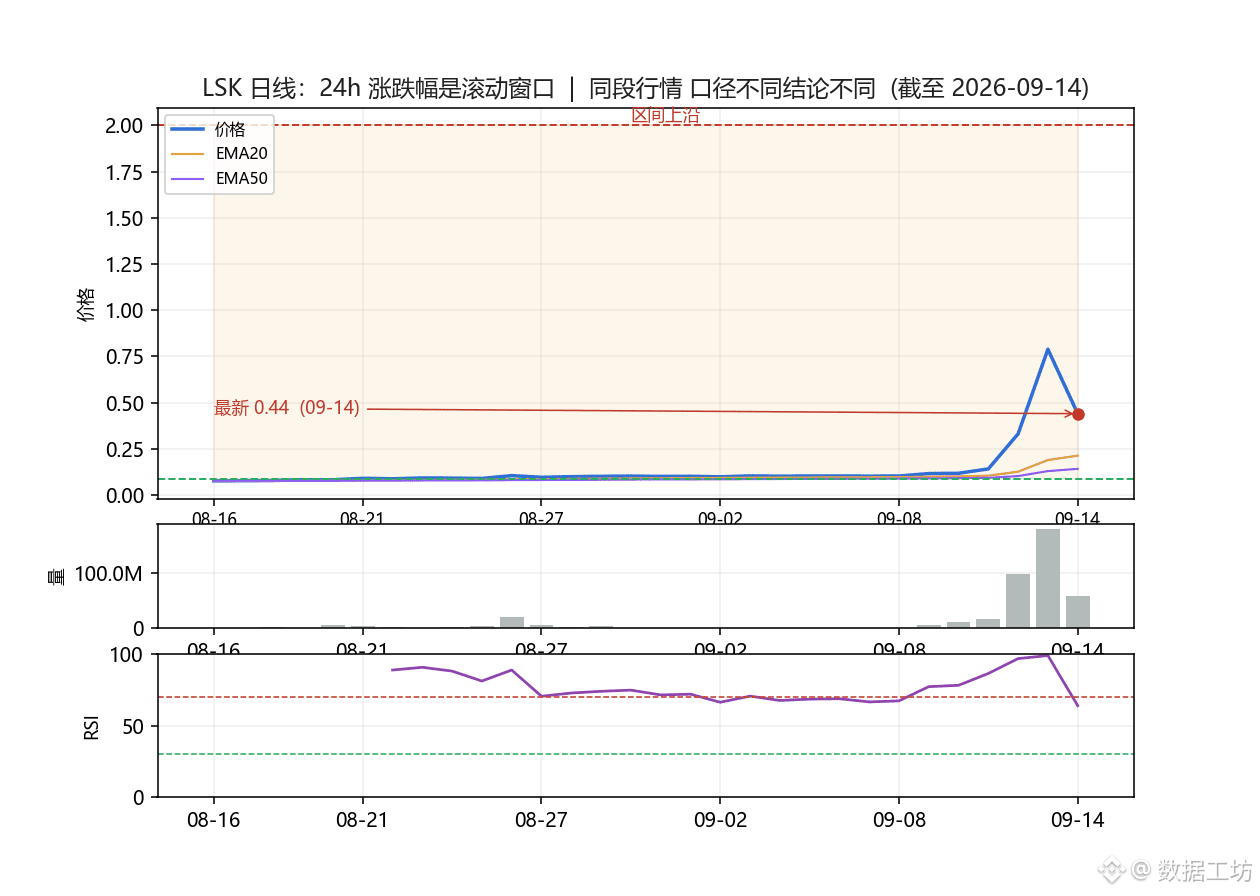
LSK hiển thị "-50%" trong 24 giờ, nhưng biểu đồ ngày của nó chỉ giảm 44%—vậy con số nào mới là đúng?
Mở trang giao dịch, phần trăm tăng/giảm 24 giờ của LSK ghi -50%. Nhấn vào biểu đồ ngày: hôm trước đóng cửa 0.79, hôm nay đóng cửa 0.44, giảm 44%. Hai con số đều đúng, chỉ là chúng nói về không phải cùng một việc.
Phần "phần trăm tăng/giảm 24 giờ" trên trang dữ liệu của Binance là một cửa sổ trượt: giá hiện tại ÷ giá cách đây 24 giờ - 1. Nó không neo vào bất kỳ giá mở cửa nào, nên các đợt bơm mạnh của hôm trước sẽ cứ treo mãi trong cửa sổ. Trong hai ngày này, LSK tăng từ 0.12 lên 0.79 rồi quay lại 0.44—cùng một đoạn diễn biến—buổi sáng bạn nhìn thì vẫn là tăng mạnh, đến tối lại biến thành "-50%".
Điều đáng “đinh” hơn cả phần trăm tăng/giảm là độ biến động (volatility). Tôi kéo độ biến động năm hóa 30 ngày: LSK khoảng 478%, BTC khoảng 47%, chênh mười lần. Với cùng một con số "-50%", với BTC đó là một sự kiện cực đoan, còn với LSK chỉ là một lần khuếch đại của dao động hằng ngày. Lấy cùng một bộ ngưỡng để quản lý hai loại tài sản này thì quản trị rủi ro chắc chắn sẽ thất bại.
Tôi làm một đường ống dữ liệu (thu thập→làm sạch→backtest→quản trị rủi ro). Bước đầu tiên luôn là viết cố định định nghĩa cho các trường dữ liệu; nếu không, chỉ riêng một trường "phần trăm tăng/giảm" thôi cũng đủ làm lệch kết luận backtest.
Nhận định của tôi: với các đồng coin vốn hóa thấp vừa bị thổi bơm quá mức, tôi không dùng phần trăm tăng/giảm 24 giờ để đưa ra bất kỳ quyết định nào—chỉ nhìn vị trí trong khoảng 30 ngày và độ biến động. LSK hiện vẫn ở phần dưới của khoảng 30 ngày (khoảng vị trí 19%). Với vị trí như vậy, tôi không đuổi theo để bắt đà phản hồi—không phải vì bi quan, mà vì kèo không phù hợp.
Khi bạn xem diễn biến thị trường, bạn sẽ xem phần trăm tăng/giảm 24 giờ trước hay xem vị trí trong khoảng trước? Hãy thảo luận ở phần bình luận.
#LSK #行情数据 #量化 #数据 #Dữ liệuKiểmSoát
257
·
--
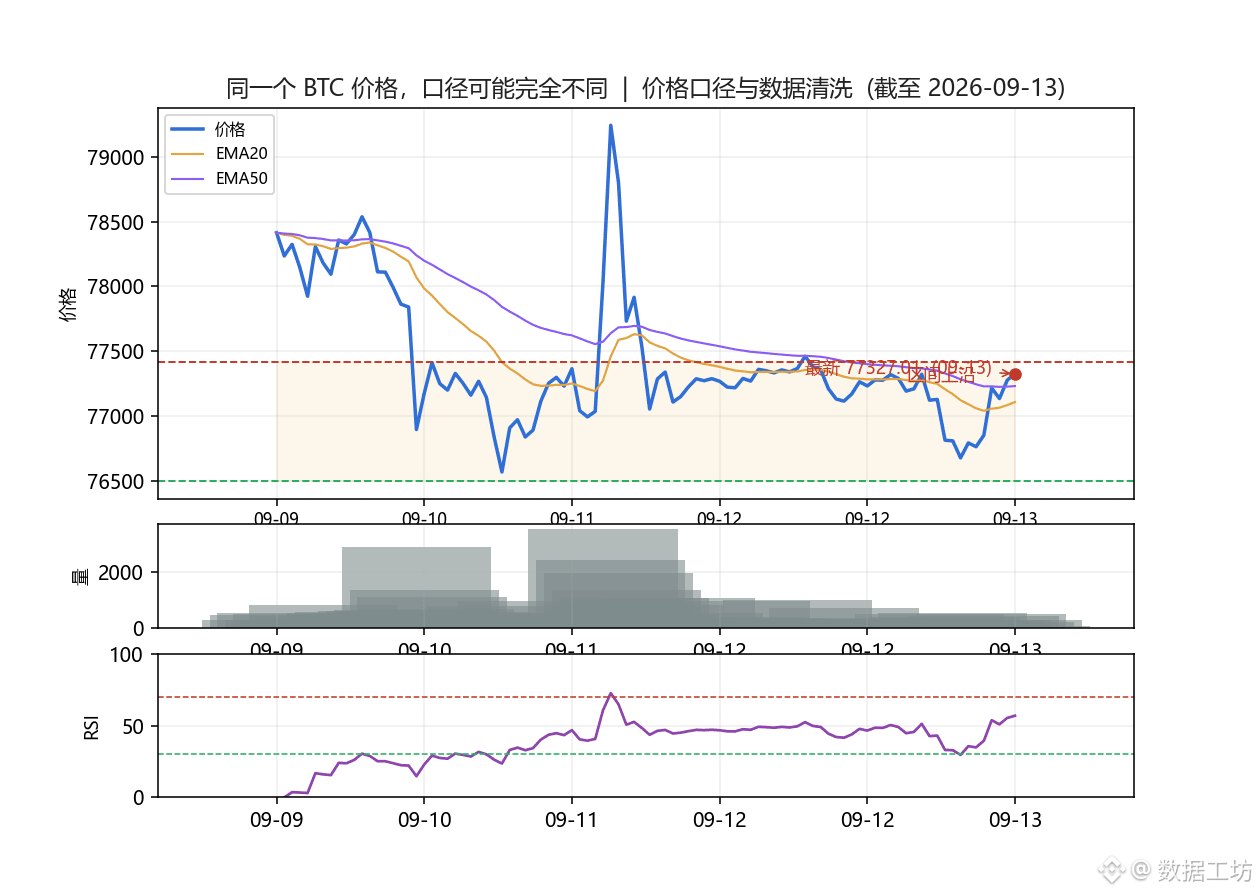
Cùng một BTC, vì sao bạn lại thấy vài mức giá khác nhau?
Giá giao dịch mới nhất, giá chỉ số, giá đánh dấu (mark price), và giá giữa sổ lệnh—tất cả đều có vẻ được gọi chung là “giá BTC”, nhưng cách tính và mục đích sử dụng lại không giống nhau.
Nếu bạn đổi nguồn dữ liệu, hoặc trộn các loại giá theo các chuẩn khác nhau vào cùng một chuỗi thời gian, việc backtest và giám sát có thể xuất hiện các “tín hiệu giả”.
Khi tôi tổng hợp dữ liệu thị trường, tôi sẽ cố định trước ba việc:
1. Dùng trường giá nào;
2. Dùng múi giờ nào cho timestamp;
3. Dữ liệu nến có chỉ dùng dữ liệu đã đóng (đã kết thúc nến) hay không.
Khi đã thống nhất chuẩn đo lường, rồi mới bàn tới chiến lược và chỉ báo, thì rất nhiều vấn đề kiểu “backtest rất tốt nhưng giao dịch thực tế không khớp” sẽ giảm đi hơn một nửa.
Khi bạn phân tích diễn biến thị trường, bạn thường xem giá giao dịch mới nhất hay giá đánh dấu? Hãy chia sẻ ở phần bình luận.
#比特币 #行情数据 #量化 #数据清洗 #数据控
148
·
--
BTC sau khi tạo “đường giao cắt vàng” rồi lại lùi về 7,7 vạn USD—đừng chỉ nhìn “golden cross”, hãy xem trọn chuỗi tín hiệu
Lỗi dễ giẫm nhất khi làm dữ liệu/định lượng không phải là bạn không biết xem chỉ báo, mà là coi một tín hiệu như một kết luận có thể thực thi ngay.
Trong vài ngày qua, BTC xuất hiện EMA20 cắt lên EMA50, sau đó lại lùi về quanh 7,7 vạn USD. Nhưng theo dữ liệu khung ngày mà tôi dùng để tạo hình minh hoạ: giá mới khoảng 7,85 vạn USD, EMA20 khoảng 7,71 vạn USD, EMA50 khoảng 7,28 vạn USD, RSI khoảng 58, biên độ cao/thấp 20 ngày khoảng 75.546—82.300 USD. Golden cross vẫn còn, nhưng giá lại không đi theo xu hướng một chiều—điều này cho thấy “chỉ báo hướng” chỉ nói cho bạn trạng thái hiện tại, chứ không thể thay bạn trả lời về vị thế (vào lệnh), điểm vô hiệu, trượt giá, hay khung thời gian.
Cách xử lý của tôi là tách tín hiệu thành ba phần:
1)Chuẩn dữ liệu: tách riêng giá giao dịch (成交价), giá đánh dấu (标记价) và giá đóng cửa (收盘价);
2)Lọc trạng thái: cùng nhìn đường MA, RSI và vị trí trong biên độ;
3)Ngân sách rủi ro: trước tiên định nghĩa khi nào thì tín hiệu bị coi là vô hiệu, rồi mới bàn đến quy mô vị thế.
Quy trình này cũng giống khi tôi làm giám sát thị trường: trước hết viết rõ chỉ báo và cảnh báo, rồi cho nó chạy 24/7. Tín hiệu không phải “bắt tay làm theo cảm tính”; nó cần có thể tái hiện, backtest và giải thích được, thì mới có giá trị.
Khi bạn đánh giá golden cross, bạn sẽ đợi xác nhận sau khi đóng nến, hay thấy giao cắt trong phiên là đã động trước? Hãy trao đổi trong phần bình luận.
#比特币 #金叉 #行情 #量化 #数据控

902
·
--
El Salvador có thêm hơn 1.500 BTC, IMF nói “không phải tiền công quỹ” — trên dữ liệu, trước hết bạn tin ai?
Xác nhận mới nhất của IMF: toàn bộ lượng BTC mà El Salvador bổ sung từ từ tháng 6/2025 đều đến từ “quyên góp tư nhân”, không hề sử dụng nguồn vốn công. Tin tức vừa ra là câu chuyện “tuân thủ” bắt đầu hợp lý hơn, và khoản giải ngân tiếp theo trị giá khoảng 140 triệu USD cũng được mở khóa. Nhưng với những người làm dữ liệu, câu này đáng để đặt một dấu hỏi trước.
Trên chuỗi có thể thấy số dư BTC trong các ví liên quan đến El Salvador đang tăng (khoảng 6.224 → 7.764 BTC, tăng thêm khoảng 1.540 BTC); tuy nhiên “số dư tăng” và “mua bằng tiền công” là hai chuyện khác nhau. IMF đã chấp nhận cách nói là quyên góp, nhưng họ đã quyên góp bao nhiêu lần, quyên góp từ ai, đến nay vẫn chưa công bố. Điều này giống như một kết luận “thân thiện với thị trường”, nhưng về mặt dữ liệu lại thiếu ba điểm có thể kiểm chứng: phần tăng thêm, thời điểm, và nguồn gốc. Trong nghiên cứu, điều tối kỵ là “kết luận đi trước dữ liệu”.
Việc đầu tiên tôi làm khi xử lý dữ liệu tài chính là “đóng đinh” cách tính — nguồn, thời điểm, định nghĩa từng trường phải được ghi rõ ràng, rồi mới đưa ra kết luận.
Quan điểm của tôi: tôi sẽ không coi trực tiếp “IMF nói không dùng công quỹ” là một tin tốt thuần túy. Thứ nó thực sự tác động là tính bền vững của câu chuyện dự trữ BTC mang tính chủ quyền. Cần theo dõi là liệu phần tăng thêm sau này có tiếp tục không, bên quyên góp có công bố hay không, và liệu cách diễn giải này có bị dùng đi dùng lại để “hợp thức hóa” hay không. Trên dữ liệu, hãy xem ba điểm này trước, rồi hãy nói đến ý nghĩa đối với giá.
Thấy “cách nói chính thức” và “dữ liệu trên chuỗi” trái nhau, bạn tin bên nào? Hãy thảo luận ở phần bình luận.
#IMF #萨尔瓦多 #数据 #量化 #Dữ liệu là trên hết

318
·
--
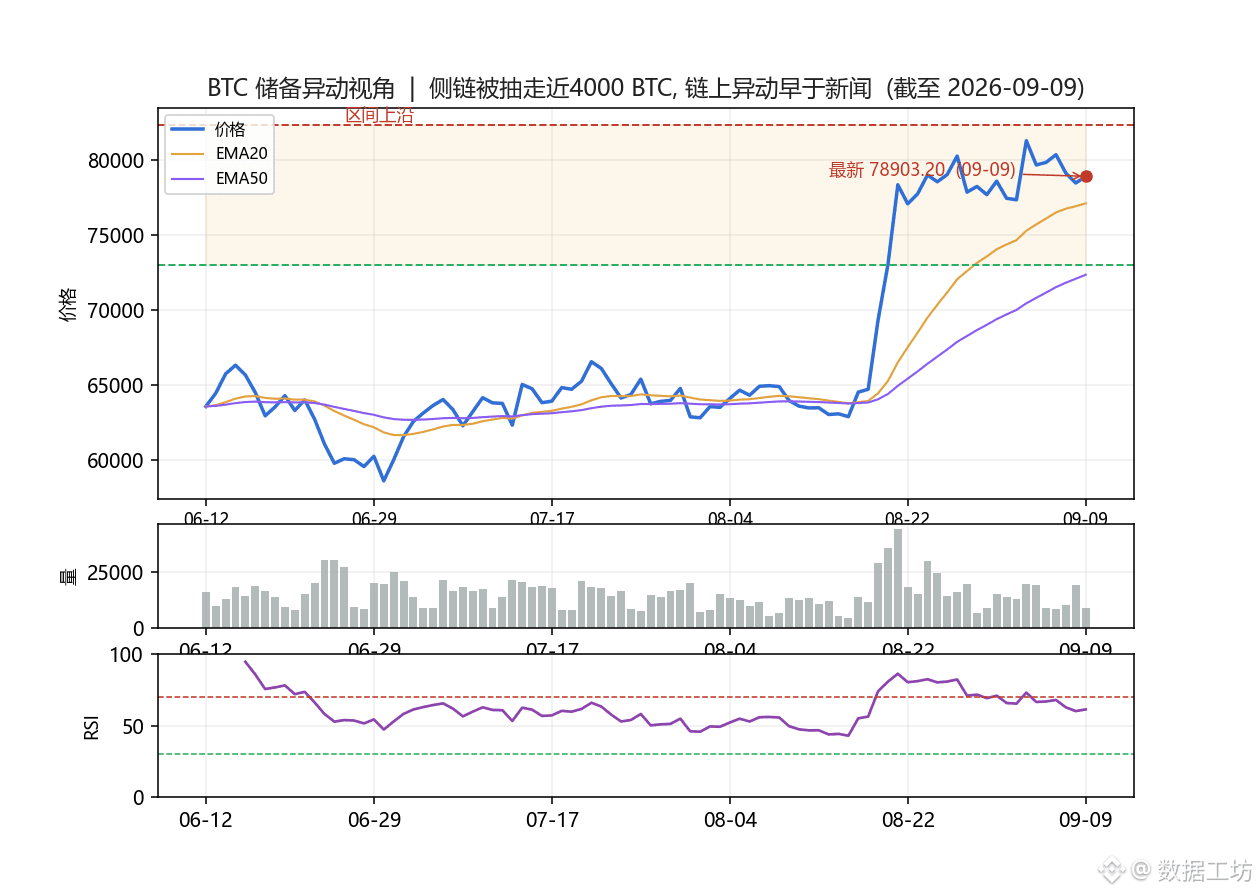
Liquid bị rút gần 4.000 đồng BTC—nhưng “điểm bất thường” trên chuỗi, đã xuất hiện sớm hơn tin tức
Ngày 6/9, chuỗi Bitcoin sidechain Liquid đã bị rút gần 4.000 BTC, trị giá khoảng 320 triệu USD; có thời điểm dự trữ chỉ còn 5%. Nhiều người phản ứng đầu tiên là “tin tặc đang muốn đạp giá”, nhưng thực ra trên chuỗi đã bật đèn đỏ từ trước.
Thứ đáng chú ý không phải là “bị mất bao nhiêu tiền”, mà là các chỉ số trên chuỗi như số dư dự trữ, đúc bất thường, và các giao dịch rút tiền quy mô lớn. Nguyên nhân lần này là lỗ hổng xác thực của Elements (tái sử dụng cache của range proof), khiến L-BTC—không có BTC thật đứng sau để bảo chứng—được đúc ra “trống rỗng”, sau đó đi qua kênh rút tiền thông thường để đổi thành tiền thật. Tiền thì đi theo “đường hợp lệ”, nhưng dữ liệu trên chuỗi—dự trữ sụt giảm mạnh, đúc tiền bất thường, biến động lớn—ngay từ giao diện đã có tín hiệu.
Tôi từng xây cho hệ thống của mình loại giám sát này (số dư/giao dịch bất thường/cảnh báo tự động theo ngưỡng), để “biến động” được cảnh báo sớm trên tin nhắn trước khi thành chủ đề nóng.
Nhận định của tôi: sự việc này không gây ảnh hưởng thực chất tới mainnet BTC; rủi ro tập trung ở khâu thanh toán/chi trả của L-BTC và niềm tin vào sidechain. Vì vậy trong ngắn hạn chỉ là nhiễu cảm xúc, đừng hoảng loạn; thứ cần theo dõi thật sự là ba tín hiệu: “dự trữ phục hồi + triển khai bản vá + nơi đến của 598 đồng còn lại”. Chưa rõ ràng thì tôi sẽ không đụng tới L-BTC.
Bạn thường theo dõi các biến động trên chuỗi không? Hãy trò chuyện ở phần bình luận.
#Liquid #链上监控 #数据 #量化 #Dữ liệuTheoDõi
87
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
352,893 lượt xem
968 đang thảo luận
🔥🔥🔥
Cuộc họp FOMC tháng 10/2026 diễn ra vào ngày 27 – 28/10/2026, lịch công bố kết quả lãi suất và phát biểu chi tiết như sau:
Công bố quyết định lãi suất (FOMC Statement):
Giờ Mỹ: 14:00 EDT, Thứ Tư (ngày 28/10/2026).
Giờ Việt Nam: 01:00 sáng Thứ Năm (ngày 29/10/2026).
Chủ tịch Fed họp báo phát biểu (Press Conference):
Giờ Mỹ: 14:30 EDT, Thứ Tư (ngày 28/10/2026).
Giờ Việt Nam: 01:30 sáng Thứ Năm (ngày 29/10/2026).
Hãy theo dõi: #TinFed #TheoDõiFOMC
$BTC
Donnhan369
·1 lượt thích
·289 lượt xem
TheoDõiFOMC
295,438 lượt xem
1,249 đang thảo luận
FOMCWatch
8.9M lượt xem
26,777 đang thảo luận