Cũng là giảm 10%, thì vị thế mà ETH cần “gánh” nên nhỏ hơn BTC
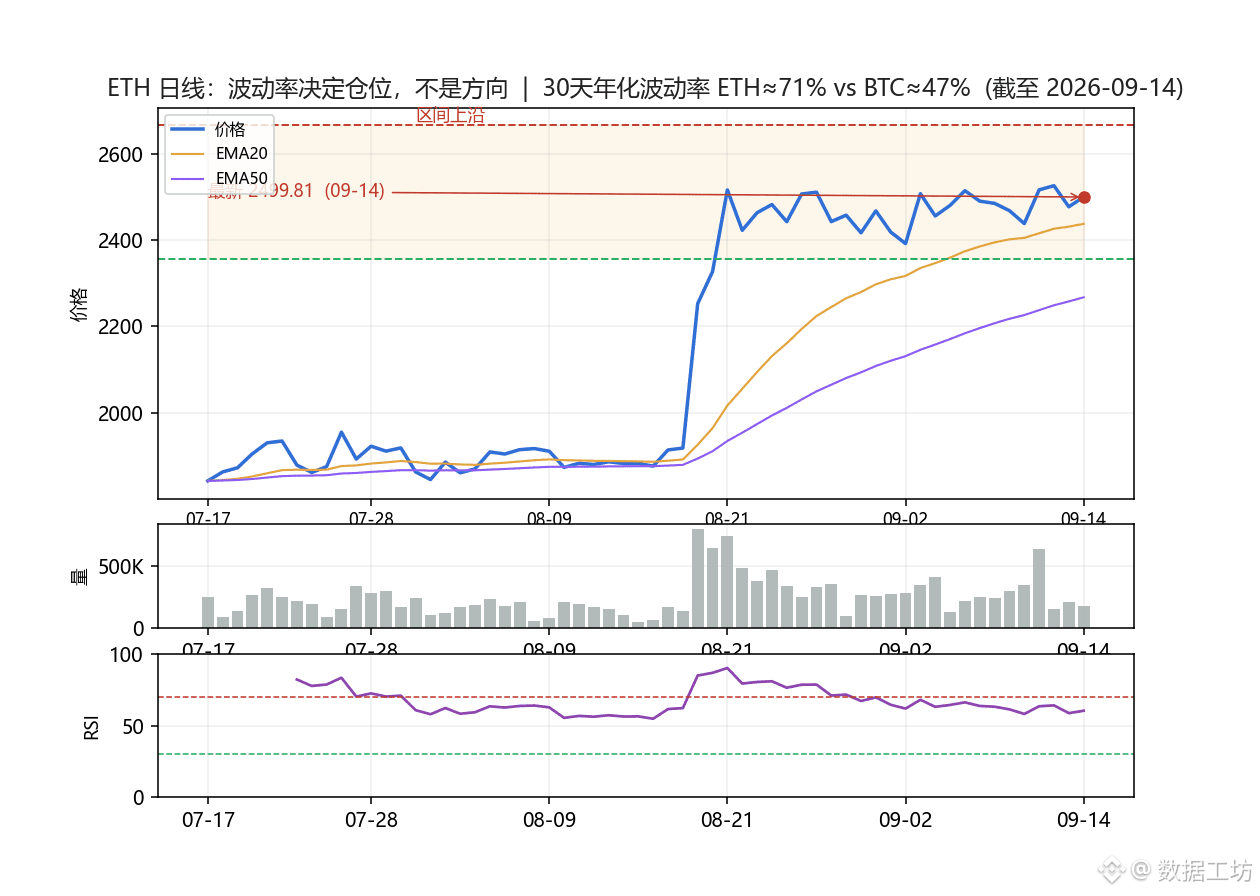
Tôi dùng dữ liệu nến hằng ngày trên Binance để tính biến động suất hằng năm trong 30 ngày: ETH khoảng 71%, BTC khoảng 47,5%, chênh lệch 1,5 lần. Đây không phải quan điểm, mà là các con số tính ra từ cùng một khoảng thời gian, cùng một cách đo.
Vậy “1,5 lần” này có ý nghĩa gì? Với cùng mức ngân sách rủi ro của tài khoản, nếu bạn đặt vị thế ETH theo “cảm giác” của BTC, thì rủi ro thực tế sẽ tăng lên nửa lần. Ngược lại, nếu tính vị thế BTC theo chuẩn của ETH, lại sẽ quá thận trọng—cơ hội bị chính công thức của bạn tự lọc mất.
Cách làm thực ra rất đơn giản: vị thế ∝ 1/biến động suất (mục tiêu hóa biến động). Với cùng ngân sách rủi ro 1% cho mỗi lệnh, vị thế ETH chỉ nên bằng khoảng 2/3 của BTC. Tôi coi biến động suất là một đầu vào được tính lại mỗi ngày, chứ không “đóng băng” thành hằng số trong bảng tham số—và chính tỷ lệ đó sẽ thay đổi; từ ngày bạn đóng băng nó, nó sẽ bắt đầu lừa bạn.
Nhận định của tôi: hiện tại cả BTC và ETH đều đang đứng quanh mức 80% trong khoảng thời gian 30 ngày của chính nó (BTC khoảng 78.454, ETH khoảng 2.503). Vị thế gần như giống nhau, nhưng biến động suất lại chênh 50%. Cùng một hướng, tôi sẽ cho ETH vị thế nhỏ hơn và đặt điểm cắt lỗ rộng hơn—không phải vì không tin ETH, mà vì cùng số tiền phải mua được cùng mức rủi ro, chứ không phải cùng số lượng (số “lot”).
Khi bạn tính vị thế, bạn có xem biến động suất hay cố định số lượng? Hãy chia sẻ ở phần bình luận.
#ETH #风险管理 #量化 #数据 #数据控