

ARIA Web3
69 Bài đăng

ARIA Web3
Báo cáo
Chặn người dùng
15 Đang theo dõi
15 Người theo dõi
44 Đã thích
Bài đăng
PINNED
·
--
Tăng giá
Xem bản dịch
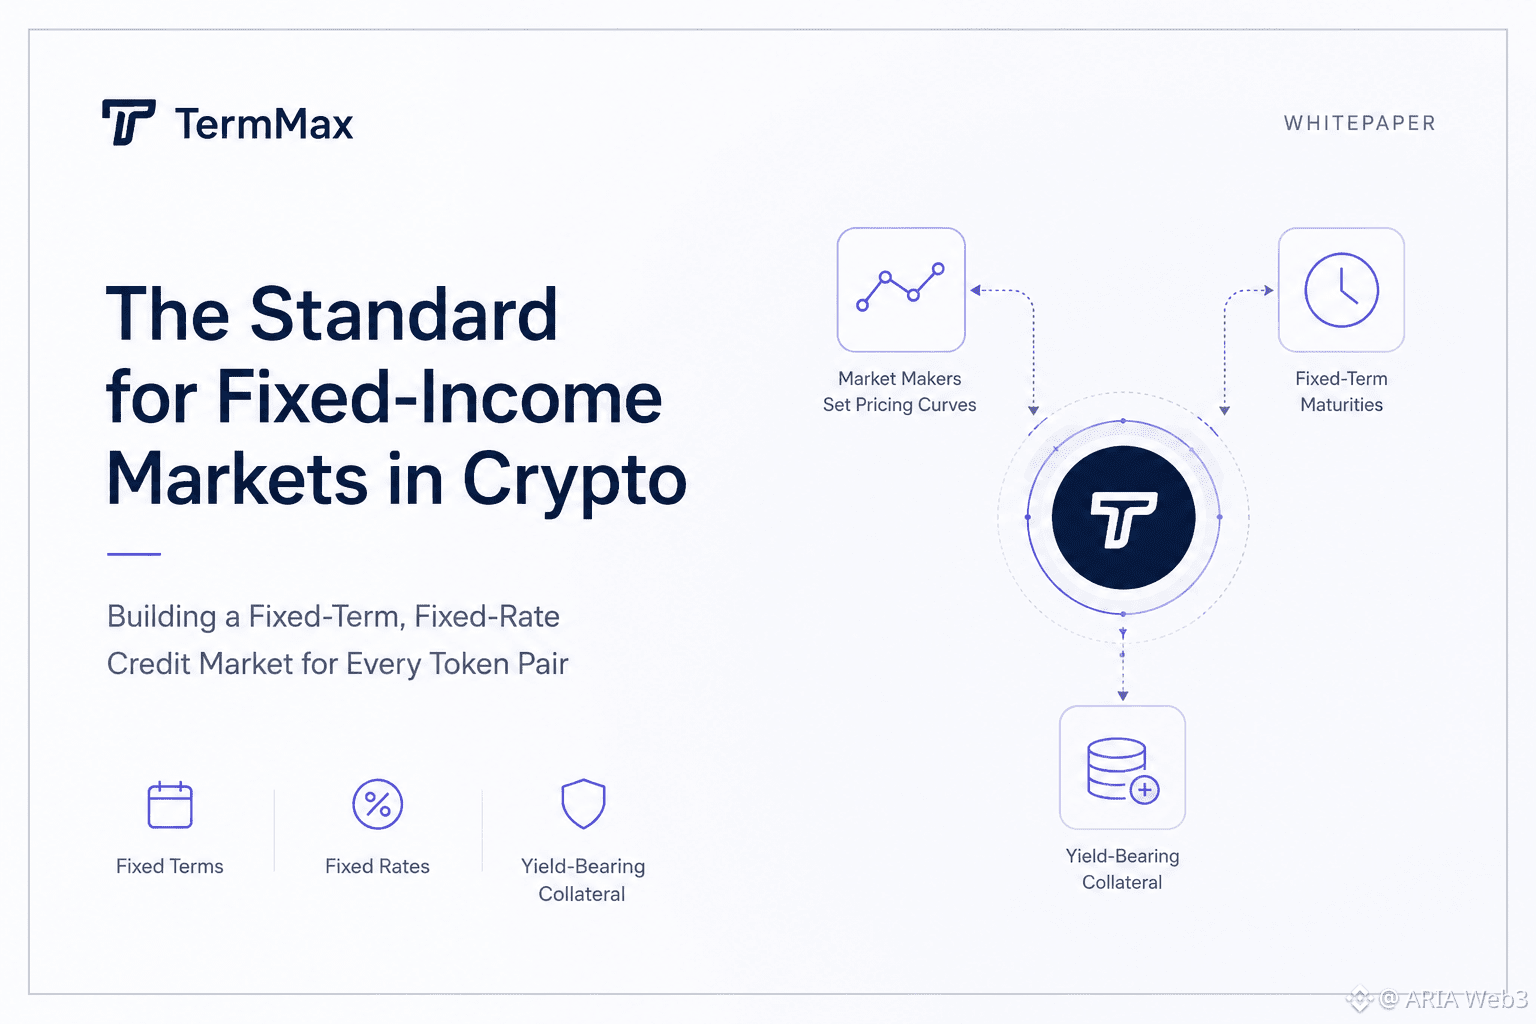
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @termmax
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @TermMax
1
1
85
·
--
Xem bản dịch
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
81
·
--
Xem bản dịch
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
87
·
--
#BinancePick Trực tiếp, G2 Esports vs Dplus KIA
DK có vẻ là đội được đánh giá cao hơn với 60% cơ hội chiến thắng, trong khi G2 ở mức 39%. Liệu G2 có thể tạo nên bất ngờ,
hay DK sẽ giành chiến thắng?
#BinancePick Trực tiếp, G2 Esports vs Dplus KIA
DK có vẻ là đội được đánh giá cao hơn với 60% cơ hội chiến thắng, trong khi G2 ở mức 39%. Liệu G2 có thể tạo nên bất ngờ,
hay DK sẽ giành chiến thắng?
DK có vẻ là đội được đánh giá cao hơn với 60% cơ hội chiến thắng, trong khi G2 ở mức 39%. Liệu G2 có thể tạo nên bất ngờ,
hay DK sẽ giành chiến thắng?
67
·
--
Xem bản dịch
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
Tăng giá
#BinancePick Hôm nay, Gen.G có vẻ là đội mạnh hơn khi bước vào trận đấu này
#BinancePick Hôm nay, Gen.G có vẻ là đội mạnh hơn khi bước vào trận đấu này
63
·
--
Xem bản dịch
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
Tăng giá
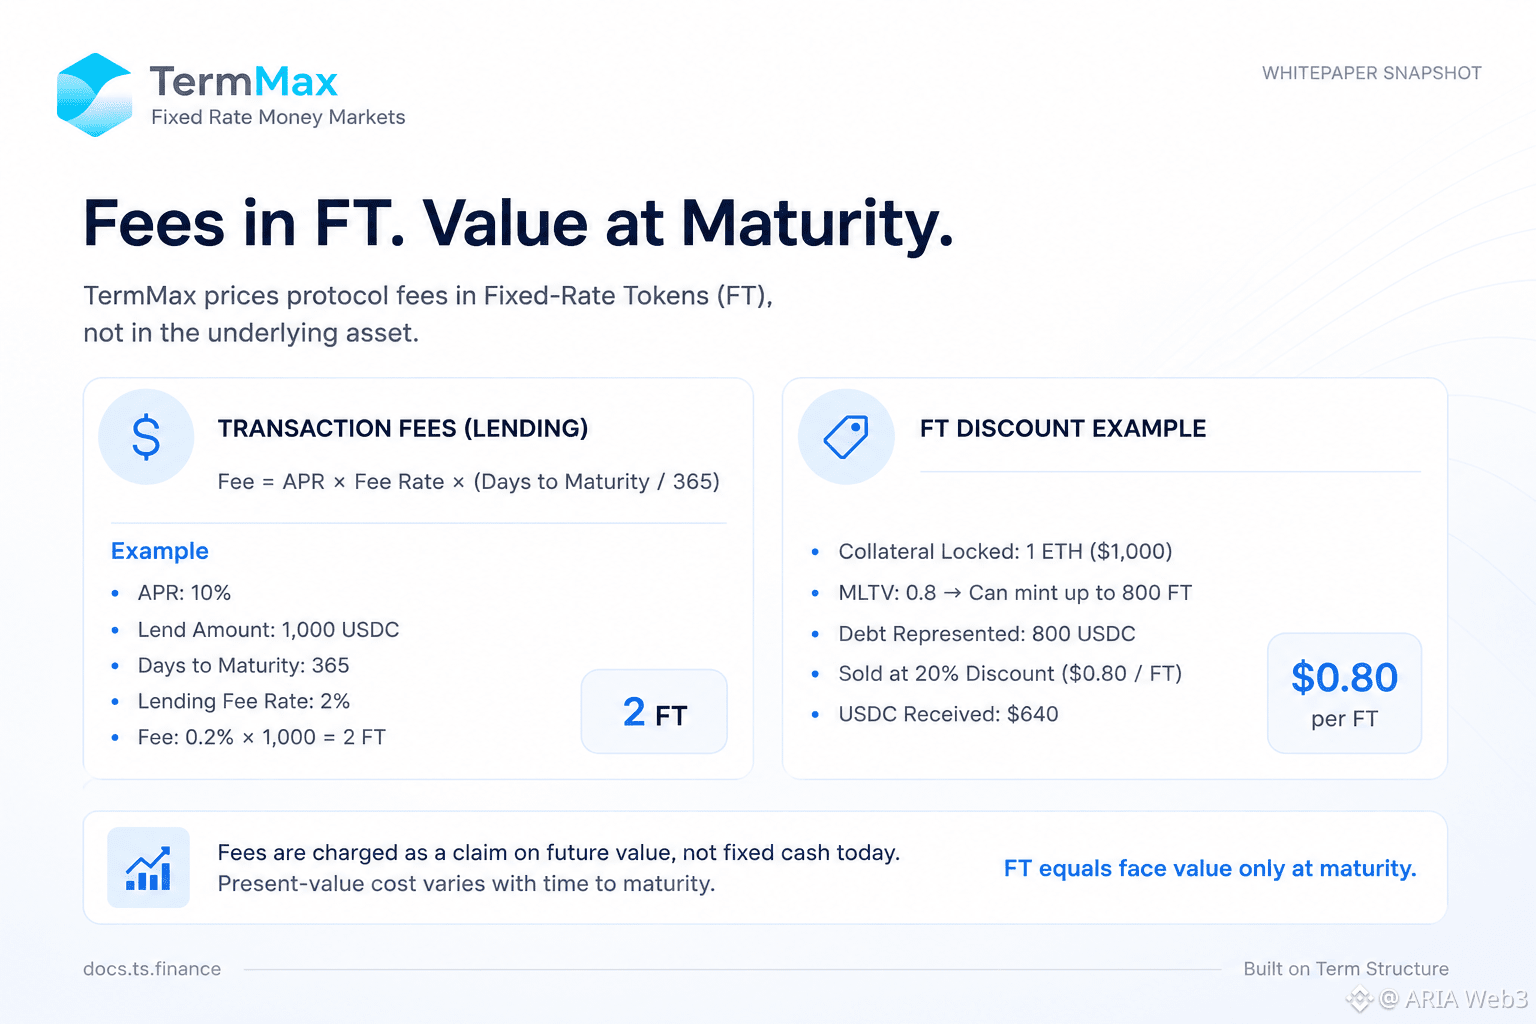
Tôi đang đọc trang phí giao dịch của TermMax trên docs.ts.finance. Các công thức thì đơn giản — APR × tỷ lệ phí × (số ngày đến ngày đáo hạn/365) — nhưng có một chi tiết khiến tôi chú ý: phí sẽ được thanh toán theo “đơn vị FT”, không phải USDC. Ví dụ của chính họ: cho vay 1.000 USDC với lãi suất APR 10% trong 365 ngày, với tỷ lệ phí 2%, thì chỉ tốn 2 FT.
Tôi cứ nghĩ đó chỉ là quy ước hiển thị. Nhưng khi xem tài liệu Token hóa lãi suất cố định, thì hóa ra là có chủ ý hơn. FT là một công cụ chiết khấu, chỉ đáng đúng mệnh giá tại thời điểm đáo hạn. Trong ví dụ của họ, 800 FT được bán với mức chiết khấu 20% (0,80 đô mỗi FT) — tức 640 đô, không phải 800 đô.
Đến lúc đó tôi mới hiểu ra: định giá phí bằng FT nghĩa là tính phí như một yêu cầu đối với giá trị trong tương lai, chứ không phải tiền mặt cố định ngay hôm nay. Hai bên cho vay cùng trả “mức” phí 2% nhưng ở những thời điểm khác nhau trước ngày đáo hạn sẽ chịu chi phí hiện tại (present-value) khác nhau.
Cảm giác này không giống một lỗi, mà giống như một sự đánh đổi khi gắn phí với đơn vị mà bên cho vay đã nắm giữ, thay vì cứ chuyển qua USDC mỗi lần. Tuy vậy, vẫn chưa rõ điều này được đối chiếu thế nào khi giao thức báo cáo tổng doanh thu phí bằng một đơn vị duy nhất.
Có ai biết điều đó được ghi ở đâu không?#termmax @termmax
Tôi đang đọc trang phí giao dịch của TermMax trên docs.ts.finance. Các công thức thì đơn giản — APR × tỷ lệ phí × (số ngày đến ngày đáo hạn/365) — nhưng có một chi tiết khiến tôi chú ý: phí sẽ được thanh toán theo “đơn vị FT”, không phải USDC. Ví dụ của chính họ: cho vay 1.000 USDC với lãi suất APR 10% trong 365 ngày, với tỷ lệ phí 2%, thì chỉ tốn 2 FT.
Tôi cứ nghĩ đó chỉ là quy ước hiển thị. Nhưng khi xem tài liệu Token hóa lãi suất cố định, thì hóa ra là có chủ ý hơn. FT là một công cụ chiết khấu, chỉ đáng đúng mệnh giá tại thời điểm đáo hạn. Trong ví dụ của họ, 800 FT được bán với mức chiết khấu 20% (0,80 đô mỗi FT) — tức 640 đô, không phải 800 đô.
Đến lúc đó tôi mới hiểu ra: định giá phí bằng FT nghĩa là tính phí như một yêu cầu đối với giá trị trong tương lai, chứ không phải tiền mặt cố định ngay hôm nay. Hai bên cho vay cùng trả “mức” phí 2% nhưng ở những thời điểm khác nhau trước ngày đáo hạn sẽ chịu chi phí hiện tại (present-value) khác nhau.
Cảm giác này không giống một lỗi, mà giống như một sự đánh đổi khi gắn phí với đơn vị mà bên cho vay đã nắm giữ, thay vì cứ chuyển qua USDC mỗi lần. Tuy vậy, vẫn chưa rõ điều này được đối chiếu thế nào khi giao thức báo cáo tổng doanh thu phí bằng một đơn vị duy nhất.
Có ai biết điều đó được ghi ở đâu không?#termmax @TermMax
4
5
80
·
--
Tăng giá
Tôi đang đọc trang đích của Dusk Trade, kỳ vọng một trang truy cập RWA điển hình: tham gia danh sách chờ, xác minh, đầu tư. Một chi tiết thu hút sự chú ý của tôi sau khi tôi vượt qua lớp bề mặt đó và đi vào phần tài liệu.
Tôi cho rằng bản thân sản phẩm sẽ đơn giản như những gì trang trang đích thể hiện: ba bước, không gì hơn. Nhưng khi xem tài liệu chính thức, mô tả đã chuyển sang một hướng khác. Dusk Trade được gọi là một lớp ứng dụng nằm phía trên giao thức nền, và tài liệu nêu rõ ràng rằng nó không phải chính bản thân giao thức nền. Nó biến các “nguyên thủy” của hạ tầng thị trường thành các luồng (workflow) bao phủ việc khám phá tài sản, đưa nhà đầu tư vào quy trình, kết nối ví, phối hợp thanh toán và đối soát/kết toán (settlement).
Điều làm tôi bất ngờ là khoảng cách giữa hai nguồn chính thức. Trang đích bán quyền truy cập theo ba bước. Tài liệu lại mô tả các kiểm tra điều kiện (eligibility), logic công bố (disclosure) và cơ chế kết toán đối soát việc “chân” tài sản với “chân” thanh toán trước khi bất cứ thứ gì được hoàn tất. Lúc đó tôi đã hiểu ra: sự đánh đổi này là hợp lý khi xét đến đối tượng. Một trang danh sách chờ phải chuyển đổi người ghé thăm nhanh chóng, còn tài liệu phải thỏa mãn cả nhà phát triển và cơ quan quản lý—những bên cần biết điều kiện và cơ chế kết toán thực sự được thực thi on-chain như thế nào. Tuy vậy, tôi vẫn tự hỏi liệu các nhà đầu tư sẽ thực sự nhìn thấy bao nhiêu trong độ phức tạp đó khi giao diện đi vào hoạt động, hay nó vẫn bị “chôn” phía sau luồng ba bước gọn gàng.
Trang đích bán quyền truy cập theo ba bước. Tài liệu mô tả các logic về điều kiện, công bố và kết toán nằm bên dưới.
Điều gì quan trọng nhất đối với sự thành công của Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Tôi đang đọc trang đích của Dusk Trade, kỳ vọng một trang truy cập RWA điển hình: tham gia danh sách chờ, xác minh, đầu tư. Một chi tiết thu hút sự chú ý của tôi sau khi tôi vượt qua lớp bề mặt đó và đi vào phần tài liệu.
Tôi cho rằng bản thân sản phẩm sẽ đơn giản như những gì trang trang đích thể hiện: ba bước, không gì hơn. Nhưng khi xem tài liệu chính thức, mô tả đã chuyển sang một hướng khác. Dusk Trade được gọi là một lớp ứng dụng nằm phía trên giao thức nền, và tài liệu nêu rõ ràng rằng nó không phải chính bản thân giao thức nền. Nó biến các “nguyên thủy” của hạ tầng thị trường thành các luồng (workflow) bao phủ việc khám phá tài sản, đưa nhà đầu tư vào quy trình, kết nối ví, phối hợp thanh toán và đối soát/kết toán (settlement).
Điều làm tôi bất ngờ là khoảng cách giữa hai nguồn chính thức. Trang đích bán quyền truy cập theo ba bước. Tài liệu lại mô tả các kiểm tra điều kiện (eligibility), logic công bố (disclosure) và cơ chế kết toán đối soát việc “chân” tài sản với “chân” thanh toán trước khi bất cứ thứ gì được hoàn tất. Lúc đó tôi đã hiểu ra: sự đánh đổi này là hợp lý khi xét đến đối tượng. Một trang danh sách chờ phải chuyển đổi người ghé thăm nhanh chóng, còn tài liệu phải thỏa mãn cả nhà phát triển và cơ quan quản lý—những bên cần biết điều kiện và cơ chế kết toán thực sự được thực thi on-chain như thế nào. Tuy vậy, tôi vẫn tự hỏi liệu các nhà đầu tư sẽ thực sự nhìn thấy bao nhiêu trong độ phức tạp đó khi giao diện đi vào hoạt động, hay nó vẫn bị “chôn” phía sau luồng ba bước gọn gàng.
Trang đích bán quyền truy cập theo ba bước. Tài liệu mô tả các logic về điều kiện, công bố và kết toán nằm bên dưới.
Điều gì quan trọng nhất đối với sự thành công của Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
1
1
83
·
--
Tăng giá
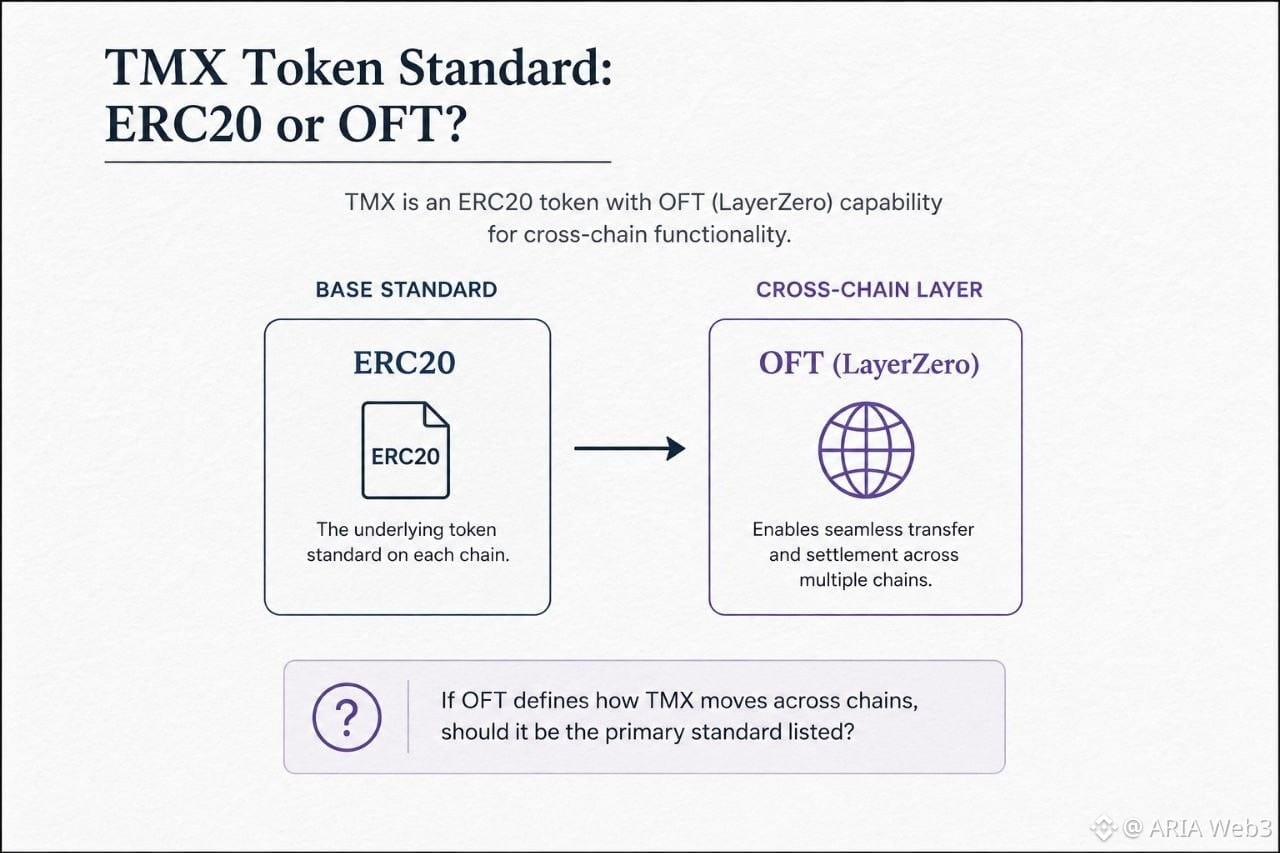
Tôi đang cuộn qua bảng tokenomics của TMX thì dừng lại ở mục Standard. Mục đó chỉ ghi ERC20, được liệt kê như một hạng mục riêng lẻ, rõ ràng, tách biệt khỏi địa chỉ token và tổng cung. Tuy nhiên, có một chi tiết thu hút sự chú ý của tôi ngay vài dòng phía trên. Trường Bridge Mechanism (Cơ chế cầu nối) mô tả TMX là một LayerZero OFT, tức Omnichain Fungible Token (Token có thể thay thế trên nhiều chuỗi), được triển khai trên Ethereum và BNB Chain, với nhiều chuỗi EVM khác được hỗ trợ thêm. Tôi đã cho rằng OFT sẽ thay thế ERC20 như chuẩn được liệt kê, vì đây là chuẩn liên chuỗi mới hơn.
Nhưng sau khi xem phần tóm tắt điều hành của cùng một whitepaper, thuật ngữ lại trở nên kém nhất quán hơn chứ không phải rõ ràng hơn. Ở đó, chuẩn token được viết là ERC20 (OFT trên nhiều blockchain), coi OFT như một phần mở rộng được đặt trong ngoặc chứ không phải là cách phân loại chính. Vì vậy, ngay trong cùng một tài liệu, TMX được trình bày một lần như ERC20 với OFT chỉ được ghi chú bên cạnh, và một lần khác là ERC20 đứng yên cạnh một mô tả đầy đủ về OFT mà không có liên kết rõ ràng giữa hai phần. Đến lúc đó, tôi mới nhận ra rằng đây không thực sự là mâu thuẫn: chuẩn OFT của LayerZero được xây dựng như một lớp bọc (wrapper) quanh ERC20, bổ sung nhắn tin/lệnh gọi liên chuỗi (cross-chain messaging) mà không thay đổi hành vi cốt lõi của token trên bất kỳ chuỗi đơn lẻ nào. Vì vậy, gọi nó là ERC20 không sai—chỉ là chưa đầy đủ nếu thiếu dòng Bridge Mechanism để “điền” phần còn lại.
Dù vậy, điều đó vẫn đặt ra một câu hỏi thỏa đáng: nếu OFT định nghĩa token thực sự được chuyển và “chốt” (settle) xuyên các chuỗi như thế nào, thì liệu OFT có nên là chuẩn chính được liệt kê, còn ERC20 chỉ được xem như chi tiết triển khai nền (underlying implementation detail) thay vì là tiêu đề không?
#termmax @termmax
Tôi đang cuộn qua bảng tokenomics của TMX thì dừng lại ở mục Standard. Mục đó chỉ ghi ERC20, được liệt kê như một hạng mục riêng lẻ, rõ ràng, tách biệt khỏi địa chỉ token và tổng cung. Tuy nhiên, có một chi tiết thu hút sự chú ý của tôi ngay vài dòng phía trên. Trường Bridge Mechanism (Cơ chế cầu nối) mô tả TMX là một LayerZero OFT, tức Omnichain Fungible Token (Token có thể thay thế trên nhiều chuỗi), được triển khai trên Ethereum và BNB Chain, với nhiều chuỗi EVM khác được hỗ trợ thêm. Tôi đã cho rằng OFT sẽ thay thế ERC20 như chuẩn được liệt kê, vì đây là chuẩn liên chuỗi mới hơn.
Nhưng sau khi xem phần tóm tắt điều hành của cùng một whitepaper, thuật ngữ lại trở nên kém nhất quán hơn chứ không phải rõ ràng hơn. Ở đó, chuẩn token được viết là ERC20 (OFT trên nhiều blockchain), coi OFT như một phần mở rộng được đặt trong ngoặc chứ không phải là cách phân loại chính. Vì vậy, ngay trong cùng một tài liệu, TMX được trình bày một lần như ERC20 với OFT chỉ được ghi chú bên cạnh, và một lần khác là ERC20 đứng yên cạnh một mô tả đầy đủ về OFT mà không có liên kết rõ ràng giữa hai phần. Đến lúc đó, tôi mới nhận ra rằng đây không thực sự là mâu thuẫn: chuẩn OFT của LayerZero được xây dựng như một lớp bọc (wrapper) quanh ERC20, bổ sung nhắn tin/lệnh gọi liên chuỗi (cross-chain messaging) mà không thay đổi hành vi cốt lõi của token trên bất kỳ chuỗi đơn lẻ nào. Vì vậy, gọi nó là ERC20 không sai—chỉ là chưa đầy đủ nếu thiếu dòng Bridge Mechanism để “điền” phần còn lại.
Dù vậy, điều đó vẫn đặt ra một câu hỏi thỏa đáng: nếu OFT định nghĩa token thực sự được chuyển và “chốt” (settle) xuyên các chuỗi như thế nào, thì liệu OFT có nên là chuẩn chính được liệt kê, còn ERC20 chỉ được xem như chi tiết triển khai nền (underlying implementation detail) thay vì là tiêu đề không?
#termmax @TermMax
10
4
76
·
--
Tăng giá
Tôi đang đọc phần về các bộ đặt lệnh theo thứ tự trong phạm vi vay (borrowing range order setters) thì có một con số khiến tôi dừng lại: trong ví dụ, Alice khóa 1 ETH, được khớp với 500 USDC, và GT của cô ấy cuối cùng ghi nhận 535 FT dưới dạng nợ. Lần đầu đọc của tôi là cô ấy đã vay nhiều hơn số tiền cô ấy nhận được.
Sau khi xem lại phần cơ chế, thì không phải như vậy. 500 USDC dùng để cấp 500 FT (gốc) và 500 XT (lãi). Các XT sau đó được trao đổi ngay trong phạm vi lệnh của chính cô ấy để lấy thêm 35 FT, được mint từ GT của cô ấy—đó là lý do làm nợ ghi nhận của cô ấy tăng lên 535. Cô ấy không tự tay chạm vào XT.
Điều làm tôi ngạc nhiên là nhận ra rằng XT không hề “nhàn rỗi” ở đây; nó chính là cơ chế chuyển một nghĩa vụ lãi suất biến động thành nghĩa vụ lãi suất cố định trước khi khoản vay được giải quyết. Thay vì lãi cứ cộng dồn theo thời gian, nó được định giá và “khóa” thành số FT bổ sung ngay tại thời điểm khớp lệnh. Sự đánh đổi là: nợ GT của một borrowing order setter không chỉ là “những gì tôi đã vay”, mà là “những gì tôi đã vay cộng với phần lãi mà tôi đã đồng ý trả”, và nó hiển thị trên chuỗi ngay từ ngày đầu thay vì âm thầm cộng dồn. Điều này có vẻ là có chủ đích: vay lãi suất cố định cần khóa toàn bộ nghĩa vụ ngay từ đầu, không tính toán sau. Vẫn tò mò là đường cong định giá (pricing curve) quyết định cách chia giữa các lần khớp sớm ở mức 8% so với các lần khớp muộn hơn gần 6% trong cùng một lệnh như thế nào.
#termmax @termmax
Tôi đang đọc phần về các bộ đặt lệnh theo thứ tự trong phạm vi vay (borrowing range order setters) thì có một con số khiến tôi dừng lại: trong ví dụ, Alice khóa 1 ETH, được khớp với 500 USDC, và GT của cô ấy cuối cùng ghi nhận 535 FT dưới dạng nợ. Lần đầu đọc của tôi là cô ấy đã vay nhiều hơn số tiền cô ấy nhận được.
Sau khi xem lại phần cơ chế, thì không phải như vậy. 500 USDC dùng để cấp 500 FT (gốc) và 500 XT (lãi). Các XT sau đó được trao đổi ngay trong phạm vi lệnh của chính cô ấy để lấy thêm 35 FT, được mint từ GT của cô ấy—đó là lý do làm nợ ghi nhận của cô ấy tăng lên 535. Cô ấy không tự tay chạm vào XT.
Điều làm tôi ngạc nhiên là nhận ra rằng XT không hề “nhàn rỗi” ở đây; nó chính là cơ chế chuyển một nghĩa vụ lãi suất biến động thành nghĩa vụ lãi suất cố định trước khi khoản vay được giải quyết. Thay vì lãi cứ cộng dồn theo thời gian, nó được định giá và “khóa” thành số FT bổ sung ngay tại thời điểm khớp lệnh. Sự đánh đổi là: nợ GT của một borrowing order setter không chỉ là “những gì tôi đã vay”, mà là “những gì tôi đã vay cộng với phần lãi mà tôi đã đồng ý trả”, và nó hiển thị trên chuỗi ngay từ ngày đầu thay vì âm thầm cộng dồn. Điều này có vẻ là có chủ đích: vay lãi suất cố định cần khóa toàn bộ nghĩa vụ ngay từ đầu, không tính toán sau. Vẫn tò mò là đường cong định giá (pricing curve) quyết định cách chia giữa các lần khớp sớm ở mức 8% so với các lần khớp muộn hơn gần 6% trong cùng một lệnh như thế nào.
#termmax @TermMax

6
1
80
·
--
Tăng giá
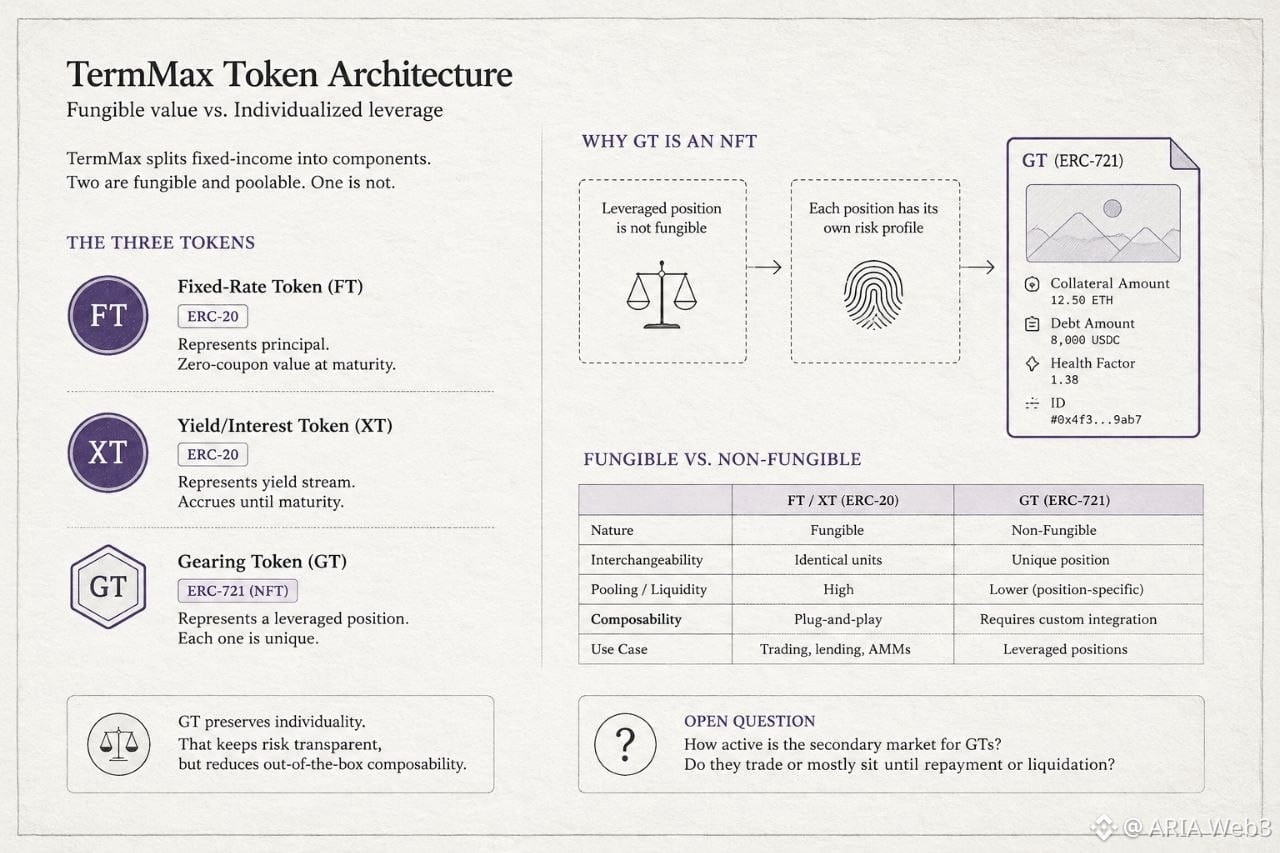
Tôi đang đọc qua tài liệu của TermMax để hiểu cách họ xử lý các vị thế đòn bẩy, và có một chi tiết thu hút sự chú ý của tôi: Gearing Token không phải là một ERC-20 như mọi thứ khác trong hệ thống.
Tôi đã giả định rằng cả ba token của TermMax — FT, XT và GT — sẽ tuân theo cùng một chuẩn, vì trang giới thiệu nói về "Gearing Token và Fixed-rate Token trading" gần như thay thế cho nhau, như thể chúng chỉ là các biến thể khác nhau của cùng một tài sản có thể giao dịch. Sau khi xem trang tài liệu về các thành phần token, giả định đó không còn đúng nữa. FT và XT đều là ERC-20, biểu diễn gốc và lãi dưới dạng giá trị có thể thay thế, gom gộp được. Còn GT, thì là một ERC-721 NFT. Mỗi token mã hóa một lượng tài sản thế chấp cụ thể, một khoản nợ cụ thể, và hệ số sức khỏe (health factor) của riêng nó dưới dạng siêu dữ liệu.
Điều khiến tôi bất ngờ là nhận ra vì sao. Một vị thế đòn bẩy thực ra không phải là một quyền yêu cầu có thể thay thế — hai GT có cùng giá trị danh nghĩa có thể mang các tỷ lệ tài sản thế chấp khác nhau hoặc mức rủi ro bị thanh lý khác nhau. Việc biến nó thành NFT giúp giữ nguyên tính riêng biệt đó thay vì san bằng nó trong một “pool” dùng chung. Đánh đổi là tính tương thích lắp ghép (composability). Token có thể thay thế thì dễ tích hợp vào các giao thức khác hơn; NFT đòi hỏi công việc tích hợp tùy chỉnh nhiều hơn từ bất kỳ ai muốn xây dựng trên TermMax.
Tuy vậy, tôi vẫn chưa chắc điều đó ảnh hưởng thế nào đến thanh khoản thị trường thứ cấp của chính các vị thế GT. Có ai tìm hiểu liệu các GT có được giao dịch tích cực không, hay phần lớn chỉ nằm yên cho đến khi được thanh toán hoặc bị thanh lý? @termmax #termmax
Tôi đang đọc qua tài liệu của TermMax để hiểu cách họ xử lý các vị thế đòn bẩy, và có một chi tiết thu hút sự chú ý của tôi: Gearing Token không phải là một ERC-20 như mọi thứ khác trong hệ thống.
Tôi đã giả định rằng cả ba token của TermMax — FT, XT và GT — sẽ tuân theo cùng một chuẩn, vì trang giới thiệu nói về "Gearing Token và Fixed-rate Token trading" gần như thay thế cho nhau, như thể chúng chỉ là các biến thể khác nhau của cùng một tài sản có thể giao dịch. Sau khi xem trang tài liệu về các thành phần token, giả định đó không còn đúng nữa. FT và XT đều là ERC-20, biểu diễn gốc và lãi dưới dạng giá trị có thể thay thế, gom gộp được. Còn GT, thì là một ERC-721 NFT. Mỗi token mã hóa một lượng tài sản thế chấp cụ thể, một khoản nợ cụ thể, và hệ số sức khỏe (health factor) của riêng nó dưới dạng siêu dữ liệu.
Điều khiến tôi bất ngờ là nhận ra vì sao. Một vị thế đòn bẩy thực ra không phải là một quyền yêu cầu có thể thay thế — hai GT có cùng giá trị danh nghĩa có thể mang các tỷ lệ tài sản thế chấp khác nhau hoặc mức rủi ro bị thanh lý khác nhau. Việc biến nó thành NFT giúp giữ nguyên tính riêng biệt đó thay vì san bằng nó trong một “pool” dùng chung. Đánh đổi là tính tương thích lắp ghép (composability). Token có thể thay thế thì dễ tích hợp vào các giao thức khác hơn; NFT đòi hỏi công việc tích hợp tùy chỉnh nhiều hơn từ bất kỳ ai muốn xây dựng trên TermMax.
Tuy vậy, tôi vẫn chưa chắc điều đó ảnh hưởng thế nào đến thanh khoản thị trường thứ cấp của chính các vị thế GT. Có ai tìm hiểu liệu các GT có được giao dịch tích cực không, hay phần lớn chỉ nằm yên cho đến khi được thanh toán hoặc bị thanh lý? @TermMax #termmax
1
1
69
·
--
Tăng giá
Tôi giả định WBTC trên Aave chủ yếu là để mọi người vay Bitcoin.
Hóa ra lại ngược lại.
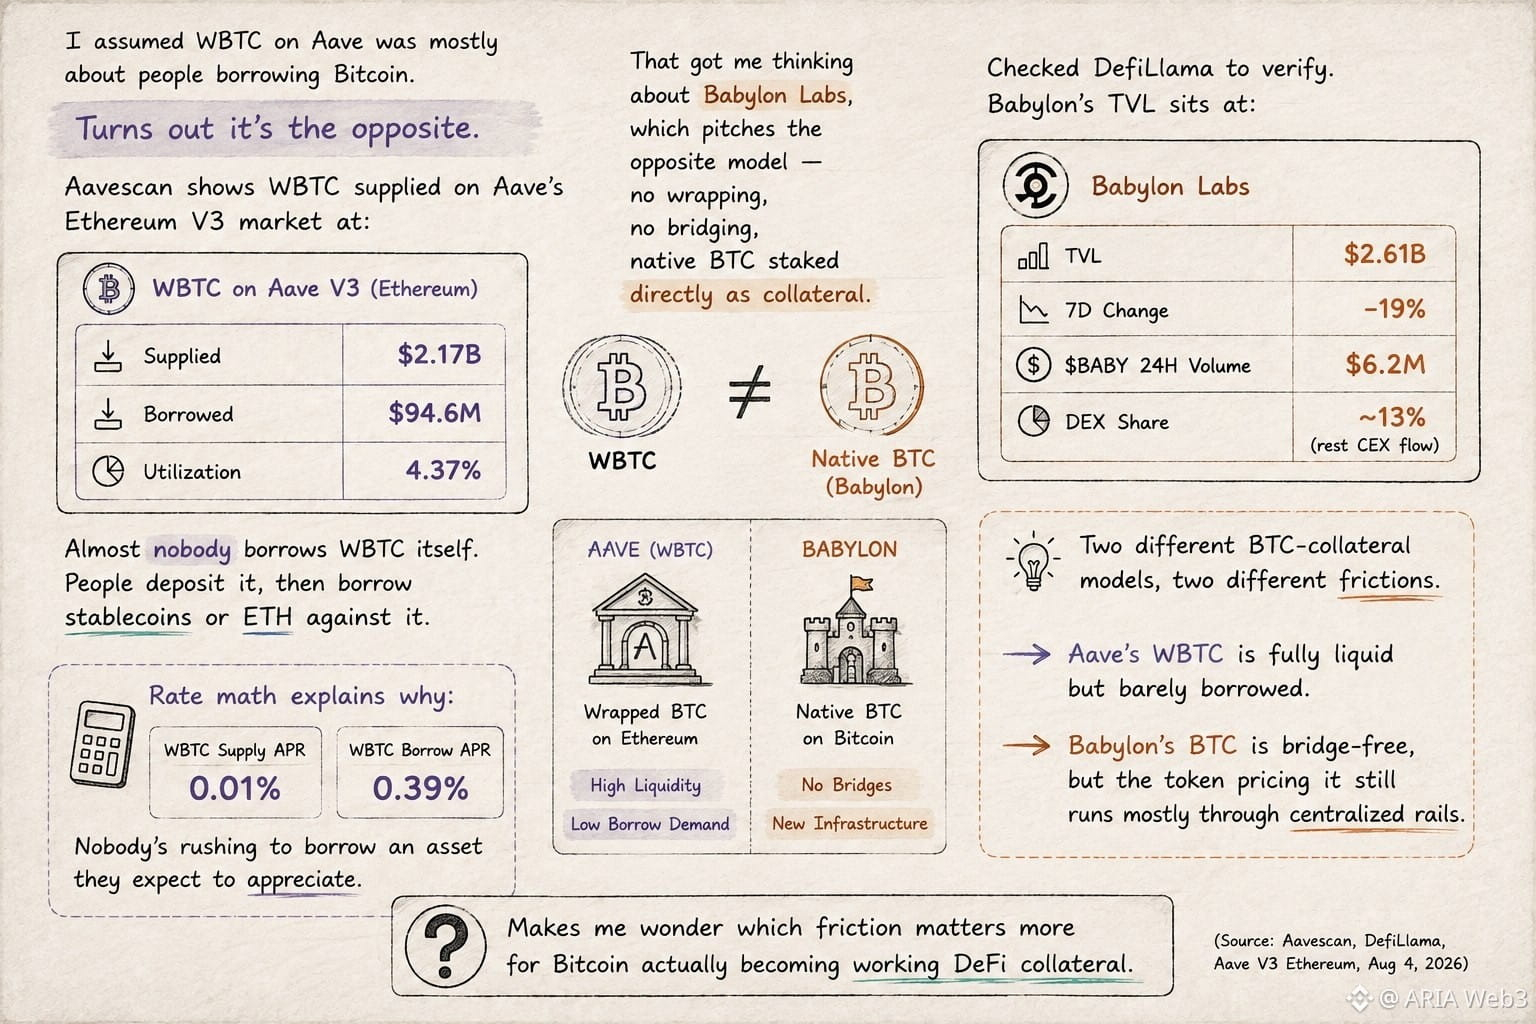
Aavescan cho thấy WBTC được cung cấp trên thị trường Ethereum V3 của Aave ở mức 2,17B USD. Được vay: chỉ 94,6M USD. Mức sử dụng: 4,37%.
Gần như chẳng ai đi vay chính WBTC. Người ta gửi WBTC vào, rồi vay stablecoin hoặc ETH dựa trên nó.
Điều đó khiến tôi suy nghĩ về @babylonlabs_io — mô hình đề xuất ngược lại: không bọc, không chuyển cầu, BTC gốc được stake trực tiếp làm tài sản thế chấp.
Tôi đã kiểm tra DefiLlama để xác minh. TVL của Babylon đạt 2,61B USD, giảm 19% trong tuần qua. $BABY thực hiện khoảng 6,2M USD khối lượng giao dịch trong 24h, nhưng chỉ khoảng 13% trong số đó giao dịch trên DEX — phần còn lại là dòng chảy từ sàn giao dịch tập trung.
Hai mô hình thế chấp BTC khác nhau, hai loại “ma sát” khác nhau. WBTC của Aave có tính thanh khoản hoàn toàn nhưng hầu như không được vay. BTC của Babylon không cần cầu nối, nhưng giá token của nó vẫn vận hành chủ yếu qua các kênh tập trung.
Điều này làm tôi tự hỏi: ma sát nào quan trọng hơn đối với việc Bitcoin thực sự trở thành tài sản thế chấp DeFi hoạt động.
#baby
Tôi giả định WBTC trên Aave chủ yếu là để mọi người vay Bitcoin.
Hóa ra lại ngược lại.
Aavescan cho thấy WBTC được cung cấp trên thị trường Ethereum V3 của Aave ở mức 2,17B USD. Được vay: chỉ 94,6M USD. Mức sử dụng: 4,37%.
Gần như chẳng ai đi vay chính WBTC. Người ta gửi WBTC vào, rồi vay stablecoin hoặc ETH dựa trên nó.
Điều đó khiến tôi suy nghĩ về @BabylonLabs_io — mô hình đề xuất ngược lại: không bọc, không chuyển cầu, BTC gốc được stake trực tiếp làm tài sản thế chấp.
Tôi đã kiểm tra DefiLlama để xác minh. TVL của Babylon đạt 2,61B USD, giảm 19% trong tuần qua. $BABY thực hiện khoảng 6,2M USD khối lượng giao dịch trong 24h, nhưng chỉ khoảng 13% trong số đó giao dịch trên DEX — phần còn lại là dòng chảy từ sàn giao dịch tập trung.
Hai mô hình thế chấp BTC khác nhau, hai loại “ma sát” khác nhau. WBTC của Aave có tính thanh khoản hoàn toàn nhưng hầu như không được vay. BTC của Babylon không cần cầu nối, nhưng giá token của nó vẫn vận hành chủ yếu qua các kênh tập trung.
Điều này làm tôi tự hỏi: ma sát nào quan trọng hơn đối với việc Bitcoin thực sự trở thành tài sản thế chấp DeFi hoạt động.
#baby
2
99
·
--
Tăng giá
Tôi cho rằng việc mượn dựa trên WBTC trên Aave nghĩa là Bitcoin đang làm “hai nhiệm vụ” — vừa đóng vai trò tài sản thế chấp, vừa là giá trị đứng sau một khoản vay ở nơi khác.
Nhưng thực ra thì đơn giản hơn, và còn kỳ lạ hơn.
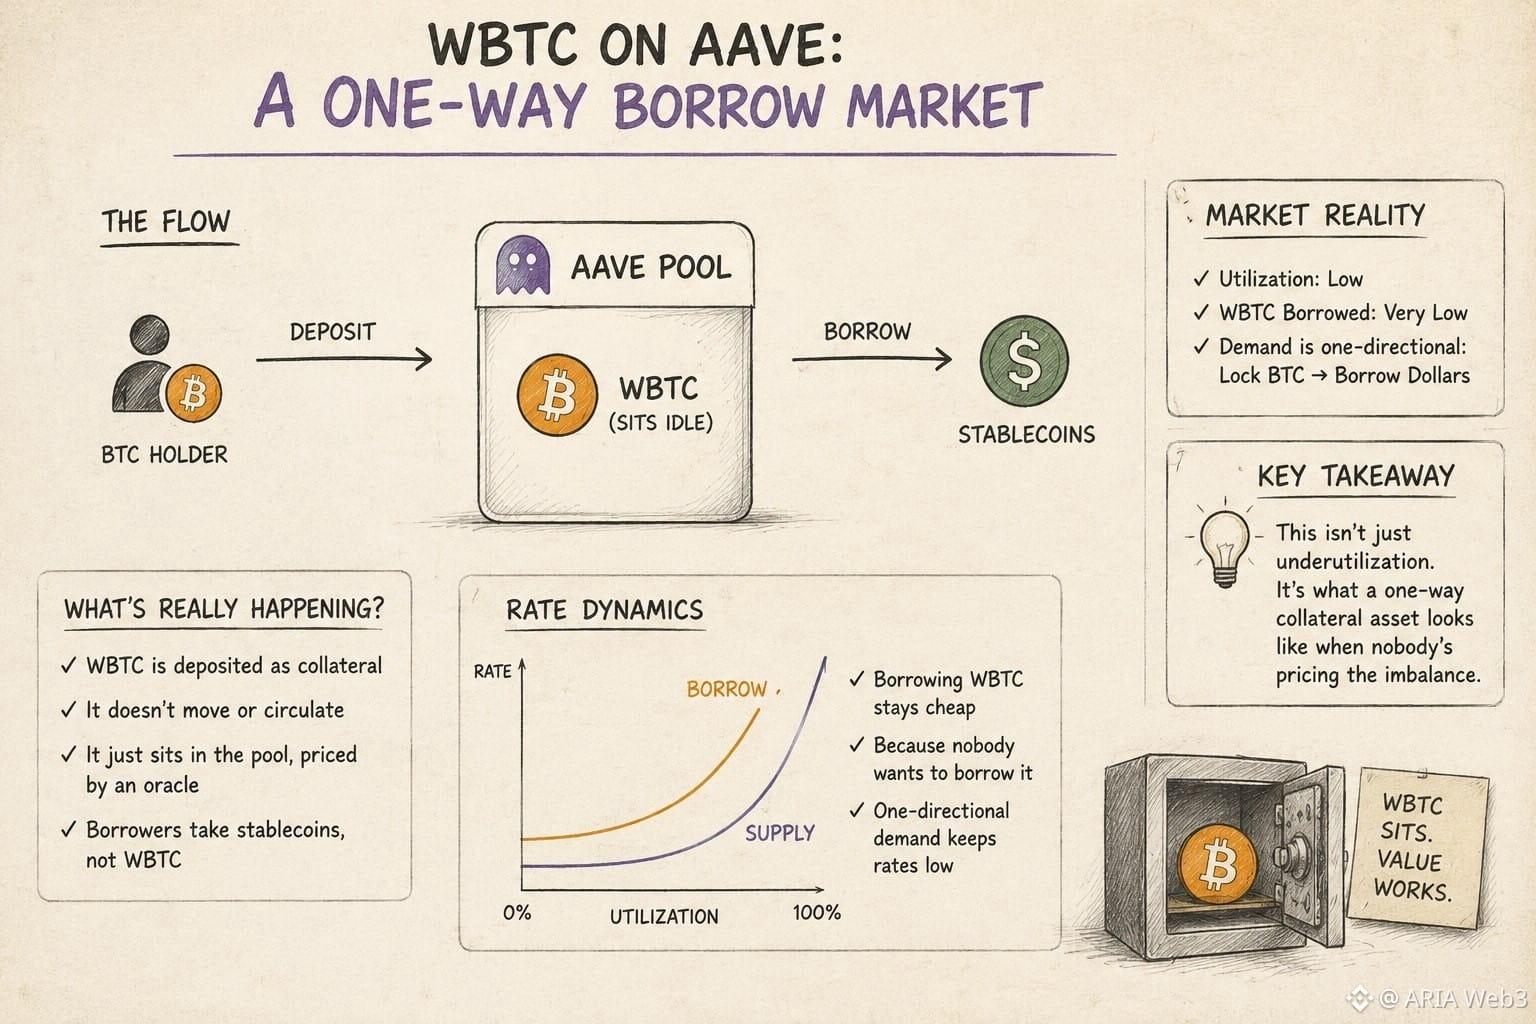
WBTC trong “pool” không được lưu hành. Nó chỉ nằm đó, được định giá bởi một oracle, trong khi ai đó mượn các stablecoin của người khác dựa trên nó.
Tôi đã kiểm tra lịch sử lãi suất của Aave và các thị trường WBTC đang hoạt động trên Aavescan để xác nhận điều này. Mức sử dụng vẫn thấp. Hầu như chẳng ai mượn chính WBTC.
Điểm nổi bật: nhu cầu mang tính một chiều. Mọi người khóa BTC để vay đô la, chứ không phải theo hướng ngược lại.
Điều đó định hình đường cong lãi suất. Mô hình của Aave sẽ định giá phía nào khan hiếm — và vì những người nắm giữ BTC hiếm khi muốn đem cho vay BTC ra, nên việc vay BTC vẫn rẻ một cách có chủ ý, không phải do tình cờ.
Đó là một thị trường mà phía “mượn” của một thị trường đi vay hầu như không được dùng đến.
Nó khiến tôi tự hỏi liệu đó có thật sự là sự “dư dụng” thấp, hay chỉ là cách một tài sản thế chấp một chiều trông như thế nào khi chẳng ai định giá sự mất cân bằng đó.
#baby $BABY @babylonlabs_io
Tôi cho rằng việc mượn dựa trên WBTC trên Aave nghĩa là Bitcoin đang làm “hai nhiệm vụ” — vừa đóng vai trò tài sản thế chấp, vừa là giá trị đứng sau một khoản vay ở nơi khác.
Nhưng thực ra thì đơn giản hơn, và còn kỳ lạ hơn.
WBTC trong “pool” không được lưu hành. Nó chỉ nằm đó, được định giá bởi một oracle, trong khi ai đó mượn các stablecoin của người khác dựa trên nó.
Tôi đã kiểm tra lịch sử lãi suất của Aave và các thị trường WBTC đang hoạt động trên Aavescan để xác nhận điều này. Mức sử dụng vẫn thấp. Hầu như chẳng ai mượn chính WBTC.
Điểm nổi bật: nhu cầu mang tính một chiều. Mọi người khóa BTC để vay đô la, chứ không phải theo hướng ngược lại.
Điều đó định hình đường cong lãi suất. Mô hình của Aave sẽ định giá phía nào khan hiếm — và vì những người nắm giữ BTC hiếm khi muốn đem cho vay BTC ra, nên việc vay BTC vẫn rẻ một cách có chủ ý, không phải do tình cờ.
Đó là một thị trường mà phía “mượn” của một thị trường đi vay hầu như không được dùng đến.
Nó khiến tôi tự hỏi liệu đó có thật sự là sự “dư dụng” thấp, hay chỉ là cách một tài sản thế chấp một chiều trông như thế nào khi chẳng ai định giá sự mất cân bằng đó.
#baby $BABY @BabylonLabs_io
2
90
·
--
Tăng giá
Đúng một phần
Tôi giả định rằng việc staking Bitcoin hoạt động giống như restaking thông thường: chọn một chuỗi, cam kết tài sản của bạn. Vì vậy tôi đã xem tài liệu chính thức của Babylon để xác nhận.
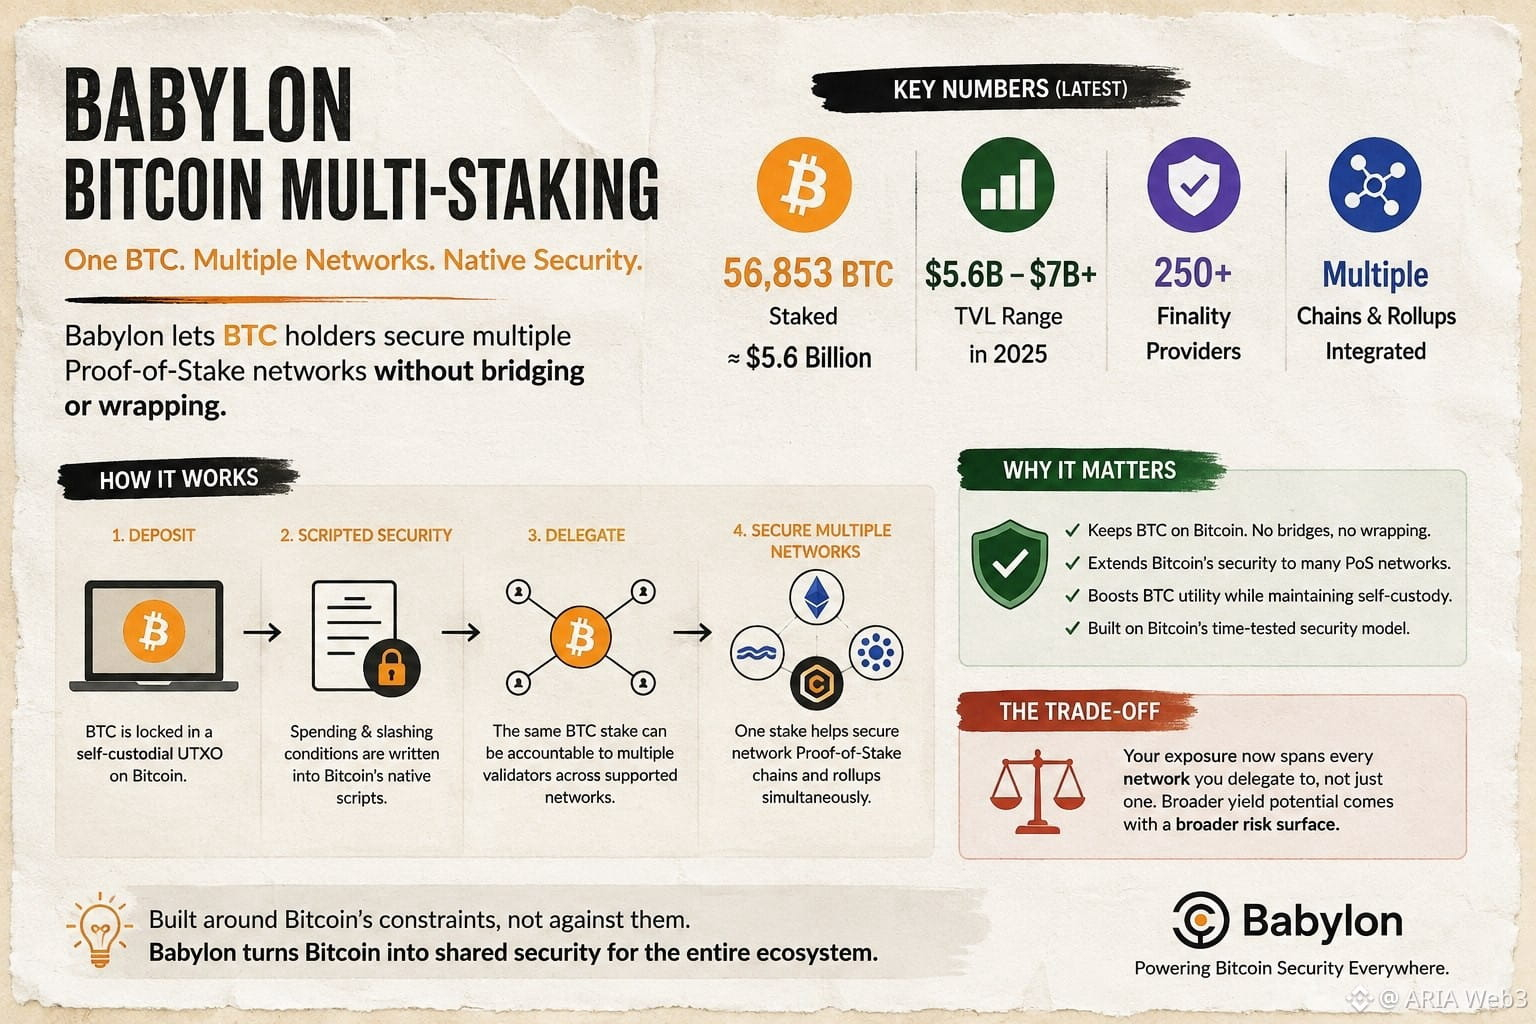
Đó là lúc tôi nhận ra. Hiện tại Babylon đang bảo đảm khoảng 56.853 BTC, tương đương giá trị khoảng 5,6 tỷ USD, trên hơn 250 nhà cung cấp tính cuối cùng. BTC vẫn bị khóa trong một UTXO tự giám sát ngay trên chính Bitcoin, không cần bridging, không bọc, và phần stake đó có thể đồng thời hỗ trợ nhiều Mạng Bitcoin Supercharged.
Điều khiến tôi bất ngờ là cơ chế này. Các điều kiện chi tiêu và cắt phạt được viết trực tiếp vào lớp scripting của Bitcoin, nên một vị thế đã khóa có thể chịu trách nhiệm với nhiều validator cùng lúc, mà không bao giờ rời khỏi chuỗi Bitcoin.
Đổi lại thì rất rõ ràng: mức độ phơi nhiễm của bạn bây giờ trải rộng trên mọi mạng mà bạn ủy quyền, không chỉ một mạng. Đó là cái giá của bảo mật chia sẻ—tiềm năng lợi suất rộng hơn, đổi lại bằng một bề mặt rủi ro rộng hơn.
Khi TVL trong năm nay dao động từ 5,6 tỷ USD đến hơn 7 tỷ USD, tôi vẫn tự hỏi các staker thực sự đang cân bằng phần phân bổ đó như thế nào: theo đuổi thêm phần thưởng, hay phân tán rủi ro cẩn thận hơn.#baby $BABY @babylonlabs_io
Tôi giả định rằng việc staking Bitcoin hoạt động giống như restaking thông thường: chọn một chuỗi, cam kết tài sản của bạn. Vì vậy tôi đã xem tài liệu chính thức của Babylon để xác nhận.
Đó là lúc tôi nhận ra. Hiện tại Babylon đang bảo đảm khoảng 56.853 BTC, tương đương giá trị khoảng 5,6 tỷ USD, trên hơn 250 nhà cung cấp tính cuối cùng. BTC vẫn bị khóa trong một UTXO tự giám sát ngay trên chính Bitcoin, không cần bridging, không bọc, và phần stake đó có thể đồng thời hỗ trợ nhiều Mạng Bitcoin Supercharged.
Điều khiến tôi bất ngờ là cơ chế này. Các điều kiện chi tiêu và cắt phạt được viết trực tiếp vào lớp scripting của Bitcoin, nên một vị thế đã khóa có thể chịu trách nhiệm với nhiều validator cùng lúc, mà không bao giờ rời khỏi chuỗi Bitcoin.
Đổi lại thì rất rõ ràng: mức độ phơi nhiễm của bạn bây giờ trải rộng trên mọi mạng mà bạn ủy quyền, không chỉ một mạng. Đó là cái giá của bảo mật chia sẻ—tiềm năng lợi suất rộng hơn, đổi lại bằng một bề mặt rủi ro rộng hơn.
Khi TVL trong năm nay dao động từ 5,6 tỷ USD đến hơn 7 tỷ USD, tôi vẫn tự hỏi các staker thực sự đang cân bằng phần phân bổ đó như thế nào: theo đuổi thêm phần thưởng, hay phân tán rủi ro cẩn thận hơn.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Tăng giá
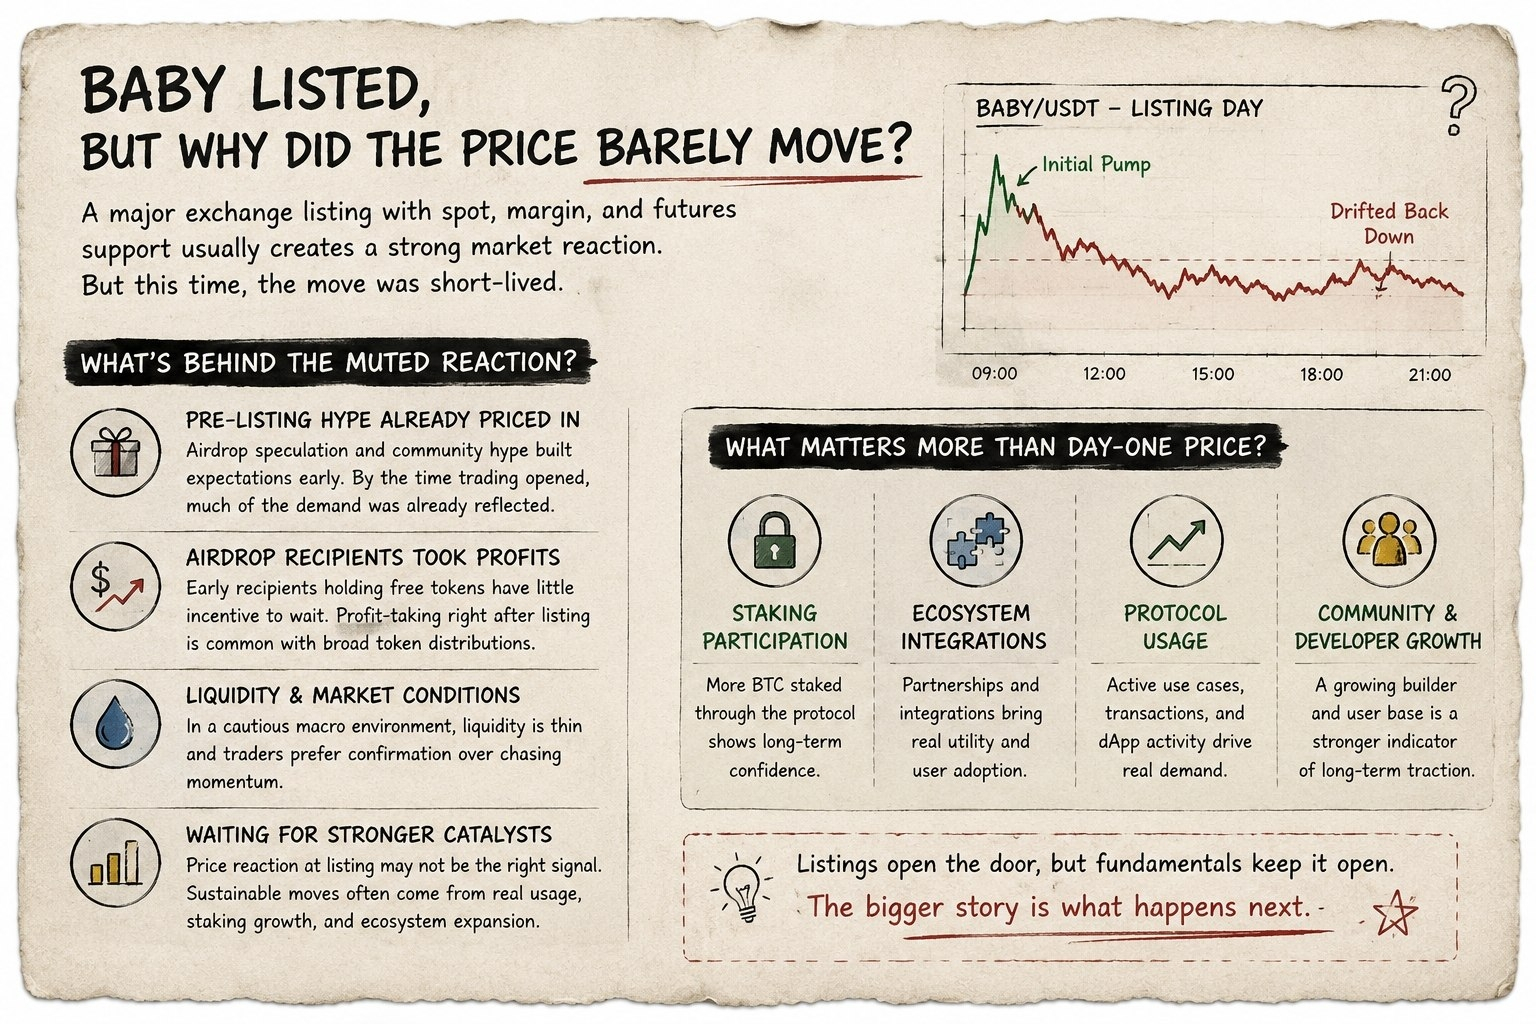
Tôi đang xem qua dữ liệu niêm yết gần đây của BABY thì một chi tiết đã thu hút sự chú ý của tôi: mặc dù giá đã được niêm yết trên một sàn lớn với đầy đủ hỗ trợ giao ngay, ký quỹ và hợp đồng tương lai, nhưng giá chỉ nhích lên rất ít sau một lần bật ban đầu rồi lại trôi xuống. Tôi nghĩ một sự niêm yết “to” như vậy sẽ kích hoạt một đợt tăng bền vững, nên việc không duy trì được đà tăng khiến tôi khá bối rối.
Sau khi kiểm tra các thông báo của sàn và hoạt động on-chain xung quanh ngày niêm yết, một mô hình đã hiện ra. Khả năng phần lớn nhu cầu kỳ vọng đã được phản ánh sẵn trong giá nhờ các đồn đoán airdrop trước niêm yết và sự “hype” trong cộng đồng. Và lúc đó tôi mới hiểu ra — đến thời điểm giao dịch thực sự mở cửa, phần lớn sự hứng khởi kiểu “mua theo tin tức” đã diễn ra rồi dưới dạng “bán theo tin tức”.
Điều khiến tôi bất ngờ là góc nhìn về airdrop. Những người nhận sớm nắm giữ token miễn phí thường không có nhiều động lực để chờ, nên việc chốt lời ngay sau khi niêm yết là một sự đánh đổi thường thấy của các đợt phân phối token rộng rãi, chứ không phải một “lỗi” độc nhất của dự án này.
Điều kiện thanh khoản và tâm lý chung của thị trường cũng rất quan trọng. Trong một bối cảnh vĩ mô thận trọng, các trader thường chờ xác nhận hơn là đuổi theo động lượng.
Điều đó khiến tôi tự hỏi: liệu phản ứng giá tại thời điểm niêm yết có thật sự là tín hiệu đúng để theo dõi không. Có thể các chất xúc tác quan trọng hơn — như mức độ tham gia staking, các tích hợp hệ sinh thái, và việc sử dụng giao thức một cách thực sự — đơn giản là vẫn chưa xuất hiện. Theo bạn, đâu là chỉ báo mạnh hơn để đánh giá lực kéo bền vững so với biến động giá trong ngày đầu tiên?#baby @babylonlabs_io $BABY
Tôi đang xem qua dữ liệu niêm yết gần đây của BABY thì một chi tiết đã thu hút sự chú ý của tôi: mặc dù giá đã được niêm yết trên một sàn lớn với đầy đủ hỗ trợ giao ngay, ký quỹ và hợp đồng tương lai, nhưng giá chỉ nhích lên rất ít sau một lần bật ban đầu rồi lại trôi xuống. Tôi nghĩ một sự niêm yết “to” như vậy sẽ kích hoạt một đợt tăng bền vững, nên việc không duy trì được đà tăng khiến tôi khá bối rối.
Sau khi kiểm tra các thông báo của sàn và hoạt động on-chain xung quanh ngày niêm yết, một mô hình đã hiện ra. Khả năng phần lớn nhu cầu kỳ vọng đã được phản ánh sẵn trong giá nhờ các đồn đoán airdrop trước niêm yết và sự “hype” trong cộng đồng. Và lúc đó tôi mới hiểu ra — đến thời điểm giao dịch thực sự mở cửa, phần lớn sự hứng khởi kiểu “mua theo tin tức” đã diễn ra rồi dưới dạng “bán theo tin tức”.
Điều khiến tôi bất ngờ là góc nhìn về airdrop. Những người nhận sớm nắm giữ token miễn phí thường không có nhiều động lực để chờ, nên việc chốt lời ngay sau khi niêm yết là một sự đánh đổi thường thấy của các đợt phân phối token rộng rãi, chứ không phải một “lỗi” độc nhất của dự án này.
Điều kiện thanh khoản và tâm lý chung của thị trường cũng rất quan trọng. Trong một bối cảnh vĩ mô thận trọng, các trader thường chờ xác nhận hơn là đuổi theo động lượng.
Điều đó khiến tôi tự hỏi: liệu phản ứng giá tại thời điểm niêm yết có thật sự là tín hiệu đúng để theo dõi không. Có thể các chất xúc tác quan trọng hơn — như mức độ tham gia staking, các tích hợp hệ sinh thái, và việc sử dụng giao thức một cách thực sự — đơn giản là vẫn chưa xuất hiện. Theo bạn, đâu là chỉ báo mạnh hơn để đánh giá lực kéo bền vững so với biến động giá trong ngày đầu tiên?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Đã xác minh
Tôi đang cuộn qua tab mở khóa token của BABY thì nhận thấy điều gì đó không khớp ngay lập tức. Sàn giao dịch liệt kê việc mở khóa vào ngày 31/7 với khoảng 2,34 triệu BABY, được gắn nhãn chỉ chiếm 0,02% tổng cung tối đa, và cùng một lượng nhỏ dường như lặp lại gần như mỗi ngày.
Tôi nghĩ các đợt mở khóa như thế này thường diễn ra theo các gói lớn, được lên lịch trước, vậy tại sao lần này lại bị “bẻ” thành từng mảnh hằng ngày?
Điều đó đưa tôi quay lại tài liệu tokenomics của Babylon. Theo lịch khóa (lockup) đã được sửa đổi của Babylon Foundation, các phần phân bổ cho nhà đầu tư sớm, đội ngũ và cố vấn không được mở khóa cùng lúc. Chúng được phát hành thành 36 đợt phân bổ theo tháng bằng nhau, bắt đầu từ giữa tháng 5/2026 và kéo dài đến hết tháng 4/2029.
Điều khiến tôi bất ngờ là nhận ra rằng các con số theo ngày trên các bộ theo dõi sàn giao dịch thực ra không phải là các sự kiện mở khóa riêng biệt. Chúng chỉ là phần “được làm mượt” từ đợt phân bổ theo tháng thành các giá trị theo ngày để hiển thị, vì vậy mỗi ngày lại thể hiện một tỷ lệ phần trăm gần như giống hệt nhau của tổng cung. Đó là sự đánh đổi đáng để chấp nhận. Một “vách đá” mở khóa lớn theo tháng có thể làm thị trường bị sốc vì lượng cung tăng đột ngột, trong khi việc chia nhỏ nó về mặt hiển thị thành các lát mỏng theo ngày khiến đợt phát hành trông có vẻ diễn ra dần dần, dù phép tính vesting bên dưới hoàn toàn không thay đổi.
Đây là lời nhắc rằng cách dữ liệu mở khóa được hiển thị có thể ảnh hưởng đến nhận thức không kém gì chính lịch mở khóa. Việc chia một đợt mở khóa theo tháng thành chế độ hiển thị theo ngày có làm thay đổi cách các trader phản ứng thực tế không?
#baby $BABY @babylonlabs_io
Tôi đang cuộn qua tab mở khóa token của BABY thì nhận thấy điều gì đó không khớp ngay lập tức. Sàn giao dịch liệt kê việc mở khóa vào ngày 31/7 với khoảng 2,34 triệu BABY, được gắn nhãn chỉ chiếm 0,02% tổng cung tối đa, và cùng một lượng nhỏ dường như lặp lại gần như mỗi ngày.
Tôi nghĩ các đợt mở khóa như thế này thường diễn ra theo các gói lớn, được lên lịch trước, vậy tại sao lần này lại bị “bẻ” thành từng mảnh hằng ngày?
Điều đó đưa tôi quay lại tài liệu tokenomics của Babylon. Theo lịch khóa (lockup) đã được sửa đổi của Babylon Foundation, các phần phân bổ cho nhà đầu tư sớm, đội ngũ và cố vấn không được mở khóa cùng lúc. Chúng được phát hành thành 36 đợt phân bổ theo tháng bằng nhau, bắt đầu từ giữa tháng 5/2026 và kéo dài đến hết tháng 4/2029.
Điều khiến tôi bất ngờ là nhận ra rằng các con số theo ngày trên các bộ theo dõi sàn giao dịch thực ra không phải là các sự kiện mở khóa riêng biệt. Chúng chỉ là phần “được làm mượt” từ đợt phân bổ theo tháng thành các giá trị theo ngày để hiển thị, vì vậy mỗi ngày lại thể hiện một tỷ lệ phần trăm gần như giống hệt nhau của tổng cung. Đó là sự đánh đổi đáng để chấp nhận. Một “vách đá” mở khóa lớn theo tháng có thể làm thị trường bị sốc vì lượng cung tăng đột ngột, trong khi việc chia nhỏ nó về mặt hiển thị thành các lát mỏng theo ngày khiến đợt phát hành trông có vẻ diễn ra dần dần, dù phép tính vesting bên dưới hoàn toàn không thay đổi.
Đây là lời nhắc rằng cách dữ liệu mở khóa được hiển thị có thể ảnh hưởng đến nhận thức không kém gì chính lịch mở khóa. Việc chia một đợt mở khóa theo tháng thành chế độ hiển thị theo ngày có làm thay đổi cách các trader phản ứng thực tế không?
#baby $BABY @BabylonLabs_io
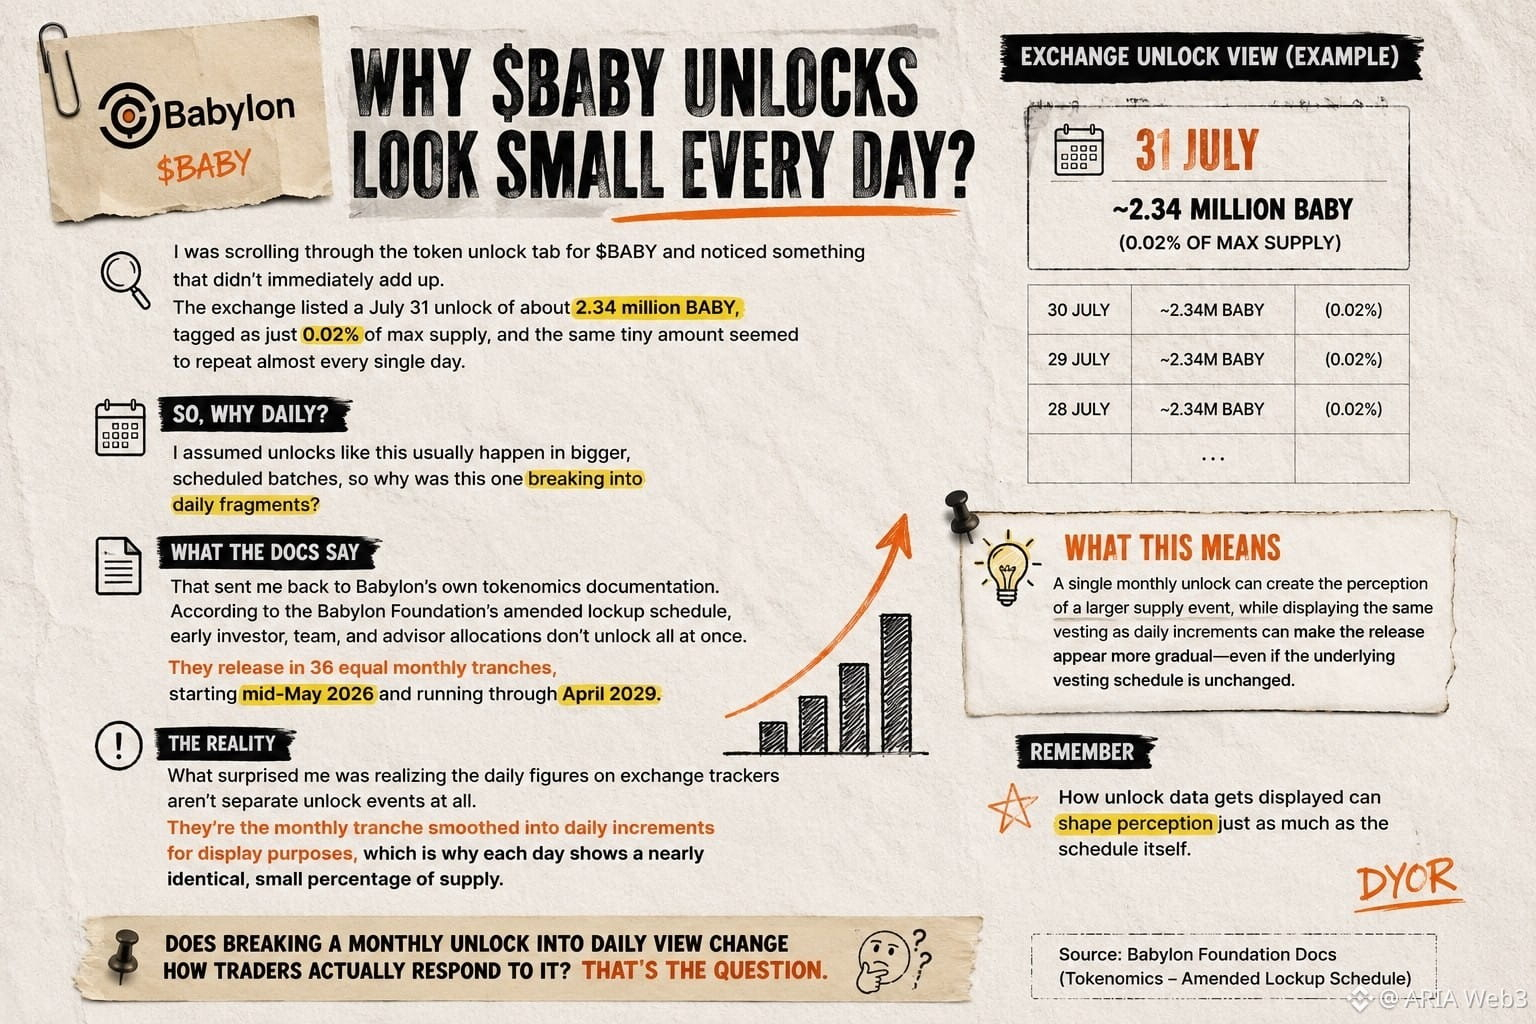
4
3
69
·
--
Tăng giá
Tôi đã đọc "slashing" trong mọi bài viết Babylon mà tôi từng thấy, và cứ hình dung ra đúng một cảnh mỗi lần: một validator làm sai, và một số quy tắc sẽ lấy tiền của họ.
Hình dung đó vẫn đúng cho đến khi tôi cố gắng giải thích xem ai thực sự là người thực thi nó.
Có bỏ phiếu không? Có giai đoạn tranh chấp không? Có ai đó xem xét bằng chứng không?
Tôi đi tìm quy trình đó, dự đoán sẽ có một ủy ban.
Nhưng thay vào đó tôi lại thấy một thứ gọi là EOTS — Extractable One-Time Signatures — cách các nhà cung cấp tính cuối cùng của Babylon ký các block.
Tôi nghĩ nó chỉ là một sơ đồ chữ ký phức tạp hơn. Rồi tôi đọc xem "extractable" nghĩa là gì.
Nếu một nhà cung cấp tính cuối cùng ký hai block xung đột tại cùng một độ cao, thì toán học của chữ ký chính nó sẽ rò rỉ khóa riêng của họ. Không phải là một hình phạt được áp dụng sau đó. Mà là kết quả trực tiếp của hành động đó.
Tôi ngồi với ý nghĩ đó một lúc. Không có thẩm phán nào đứng ra quyết định ai có tội. Việc gian lận và việc bị lộ ra là cùng một sự kiện. Điều này khác với cách tôi thường nghĩ về việc thực thi — một hành vi xấu xảy ra, rồi một quy trình tách biệt sẽ quyết định hậu quả. Ở đây, việc làm điều sai chính là việc trao chìa khóa để tự trừng phạt.
Khi tôi hiểu vậy, thì "slashing" không còn giống như một quy tắc mà Babylon thực thi nữa, mà bắt đầu giống như một điều mà toán học đơn giản khiến nó trở thành sự thật.
Tôi vẫn chưa biết điều đó đứng vững thế nào ngoài lý thuyết sạch sẽ — các lỗi triển khai, những tình huống biên mà không ai dự tính. Mật mã đúng trên giấy không giống với việc hoạt động đúng khi chịu áp lực mạng trong thực tế.
Nhưng tôi thích ý tưởng rằng ở đây, sự trừng phạt không phải là một quyết định. Đó là một sự thật tự bộc lộ.
#baby $BABY @babylonlabs_io
Tôi đã đọc "slashing" trong mọi bài viết Babylon mà tôi từng thấy, và cứ hình dung ra đúng một cảnh mỗi lần: một validator làm sai, và một số quy tắc sẽ lấy tiền của họ.
Hình dung đó vẫn đúng cho đến khi tôi cố gắng giải thích xem ai thực sự là người thực thi nó.
Có bỏ phiếu không? Có giai đoạn tranh chấp không? Có ai đó xem xét bằng chứng không?
Tôi đi tìm quy trình đó, dự đoán sẽ có một ủy ban.
Nhưng thay vào đó tôi lại thấy một thứ gọi là EOTS — Extractable One-Time Signatures — cách các nhà cung cấp tính cuối cùng của Babylon ký các block.
Tôi nghĩ nó chỉ là một sơ đồ chữ ký phức tạp hơn. Rồi tôi đọc xem "extractable" nghĩa là gì.
Nếu một nhà cung cấp tính cuối cùng ký hai block xung đột tại cùng một độ cao, thì toán học của chữ ký chính nó sẽ rò rỉ khóa riêng của họ. Không phải là một hình phạt được áp dụng sau đó. Mà là kết quả trực tiếp của hành động đó.
Tôi ngồi với ý nghĩ đó một lúc. Không có thẩm phán nào đứng ra quyết định ai có tội. Việc gian lận và việc bị lộ ra là cùng một sự kiện. Điều này khác với cách tôi thường nghĩ về việc thực thi — một hành vi xấu xảy ra, rồi một quy trình tách biệt sẽ quyết định hậu quả. Ở đây, việc làm điều sai chính là việc trao chìa khóa để tự trừng phạt.
Khi tôi hiểu vậy, thì "slashing" không còn giống như một quy tắc mà Babylon thực thi nữa, mà bắt đầu giống như một điều mà toán học đơn giản khiến nó trở thành sự thật.
Tôi vẫn chưa biết điều đó đứng vững thế nào ngoài lý thuyết sạch sẽ — các lỗi triển khai, những tình huống biên mà không ai dự tính. Mật mã đúng trên giấy không giống với việc hoạt động đúng khi chịu áp lực mạng trong thực tế.
Nhưng tôi thích ý tưởng rằng ở đây, sự trừng phạt không phải là một quyết định. Đó là một sự thật tự bộc lộ.
#baby $BABY @BabylonLabs_io
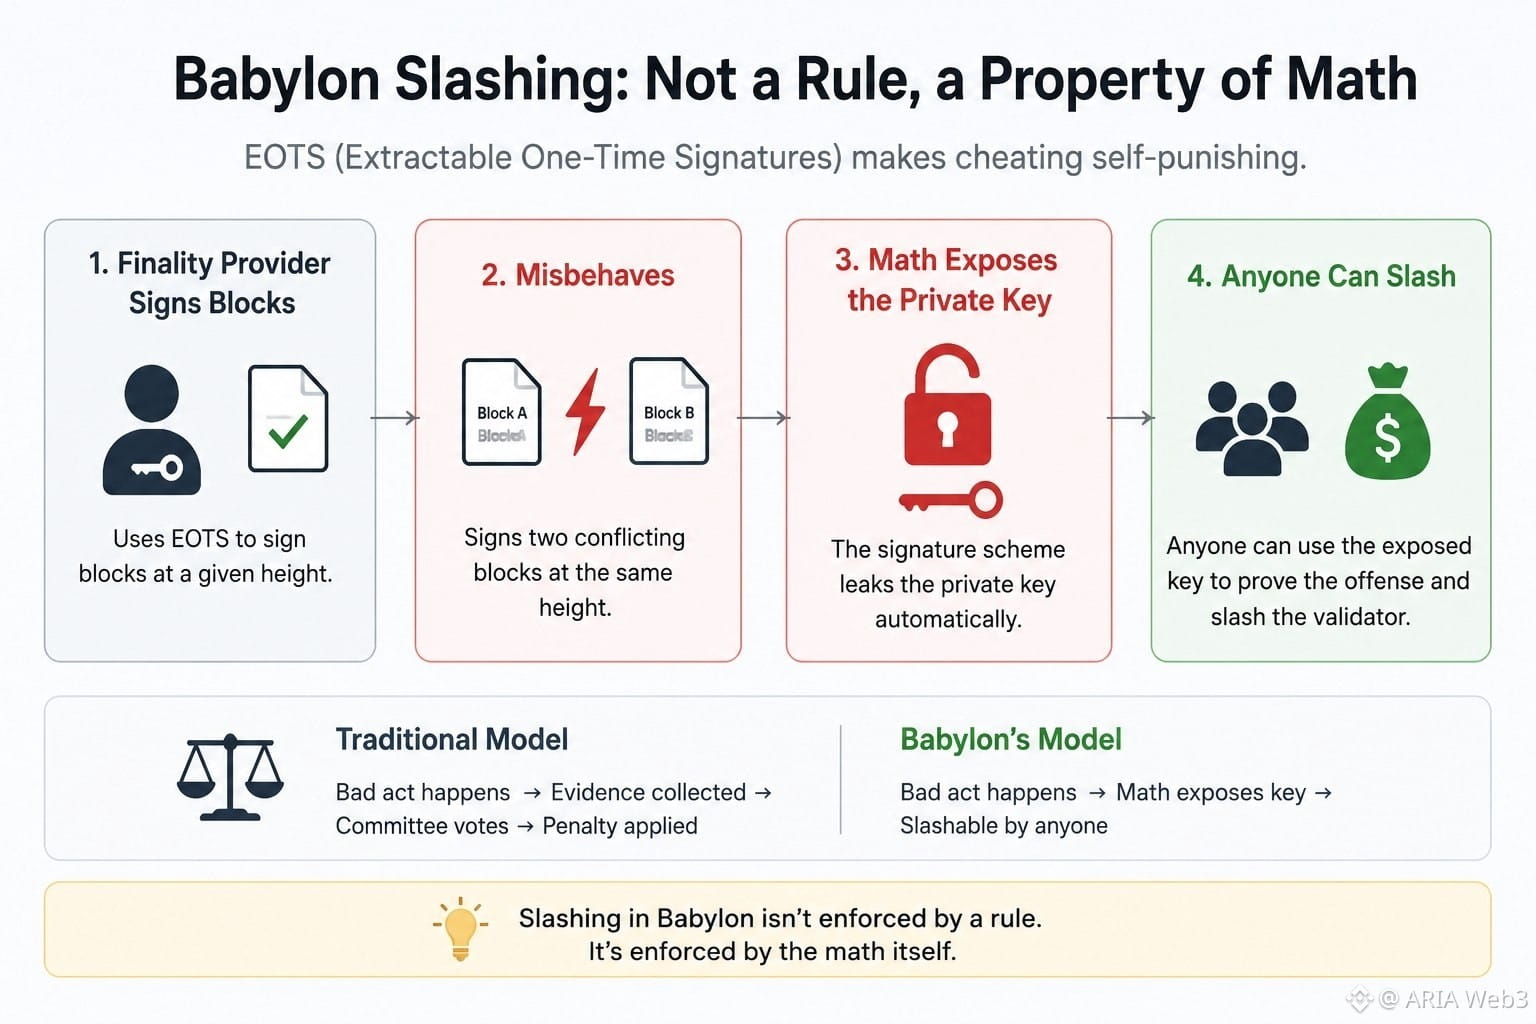
1
1
72
·
--
Càng đọc qua mã Babylon trong tuần này, càng có một chi tiết nhỏ cứ lặp đi lặp lại trong đầu tôi.
Mọi mốc kiểm tra (checkpoint) được gửi đến Bitcoin thực ra đều được chuyển ra dưới dạng hai giao dịch riêng biệt, chứ không phải một. Nghĩ ban đầu của tôi là có dư thừa—kiểu bản sao dự phòng trong trường hợp một giao dịch bị mất xác nhận (orphan). Hóa ra hoàn toàn không phải vậy. Một output Bitcoin OP_RETURN chỉ giữ được 80 byte, còn một checkpoint đầy đủ thì không thể nhét vừa trong ngần ấy. Vì thế nó bị chia đôi và gửi thành hai giao dịch (txs), rồi được ghép lại với nhau một khi cả hai cùng xác nhận. Nghe có vẻ đơn giản khi bạn biết rồi, nhưng tôi chưa từng thấy ai chỉ ra điều này trước đây.
Điều khiến tôi thực sự tò mò lại là: ai là người gửi chúng.
Không phải các validator, cũng không phải chính bản thân @babylonlabs_io , mà là bất cứ ai muốn. Họ được gọi là “vigilantes” (những kẻ giám sát). Bạn chạy phần mềm, lấy checkpoint, tự bỏ tiền trả phí Bitcoin, rồi phát broadcast nó. Không cần đặt cọc (bond), không có whitelist, và cũng chẳng có gì ngăn bạn… dừng lại. Và toàn bộ hệ thống chỉ cần có một trong số những người này online và trung thực vào bất kỳ thời điểm nào. Không cần đa số—chỉ cần một.
Thật kỳ lạ khi biết một hệ thống staking trị giá hàng nhiều tỷ đô la lại âm thầm dựa vào điều đó. Điều này khiến tôi tự hỏi hiện tại có bao nhiêu vigilantes đang thực sự chạy, và liệu đa số người staking qua Babylon có biết phần này tồn tại hay không.
$BABY #baby
Càng đọc qua mã Babylon trong tuần này, càng có một chi tiết nhỏ cứ lặp đi lặp lại trong đầu tôi.
Mọi mốc kiểm tra (checkpoint) được gửi đến Bitcoin thực ra đều được chuyển ra dưới dạng hai giao dịch riêng biệt, chứ không phải một. Nghĩ ban đầu của tôi là có dư thừa—kiểu bản sao dự phòng trong trường hợp một giao dịch bị mất xác nhận (orphan). Hóa ra hoàn toàn không phải vậy. Một output Bitcoin OP_RETURN chỉ giữ được 80 byte, còn một checkpoint đầy đủ thì không thể nhét vừa trong ngần ấy. Vì thế nó bị chia đôi và gửi thành hai giao dịch (txs), rồi được ghép lại với nhau một khi cả hai cùng xác nhận. Nghe có vẻ đơn giản khi bạn biết rồi, nhưng tôi chưa từng thấy ai chỉ ra điều này trước đây.
Điều khiến tôi thực sự tò mò lại là: ai là người gửi chúng.
Không phải các validator, cũng không phải chính bản thân @BabylonLabs_io , mà là bất cứ ai muốn. Họ được gọi là “vigilantes” (những kẻ giám sát). Bạn chạy phần mềm, lấy checkpoint, tự bỏ tiền trả phí Bitcoin, rồi phát broadcast nó. Không cần đặt cọc (bond), không có whitelist, và cũng chẳng có gì ngăn bạn… dừng lại. Và toàn bộ hệ thống chỉ cần có một trong số những người này online và trung thực vào bất kỳ thời điểm nào. Không cần đa số—chỉ cần một.
Thật kỳ lạ khi biết một hệ thống staking trị giá hàng nhiều tỷ đô la lại âm thầm dựa vào điều đó. Điều này khiến tôi tự hỏi hiện tại có bao nhiêu vigilantes đang thực sự chạy, và liệu đa số người staking qua Babylon có biết phần này tồn tại hay không.
$BABY #baby
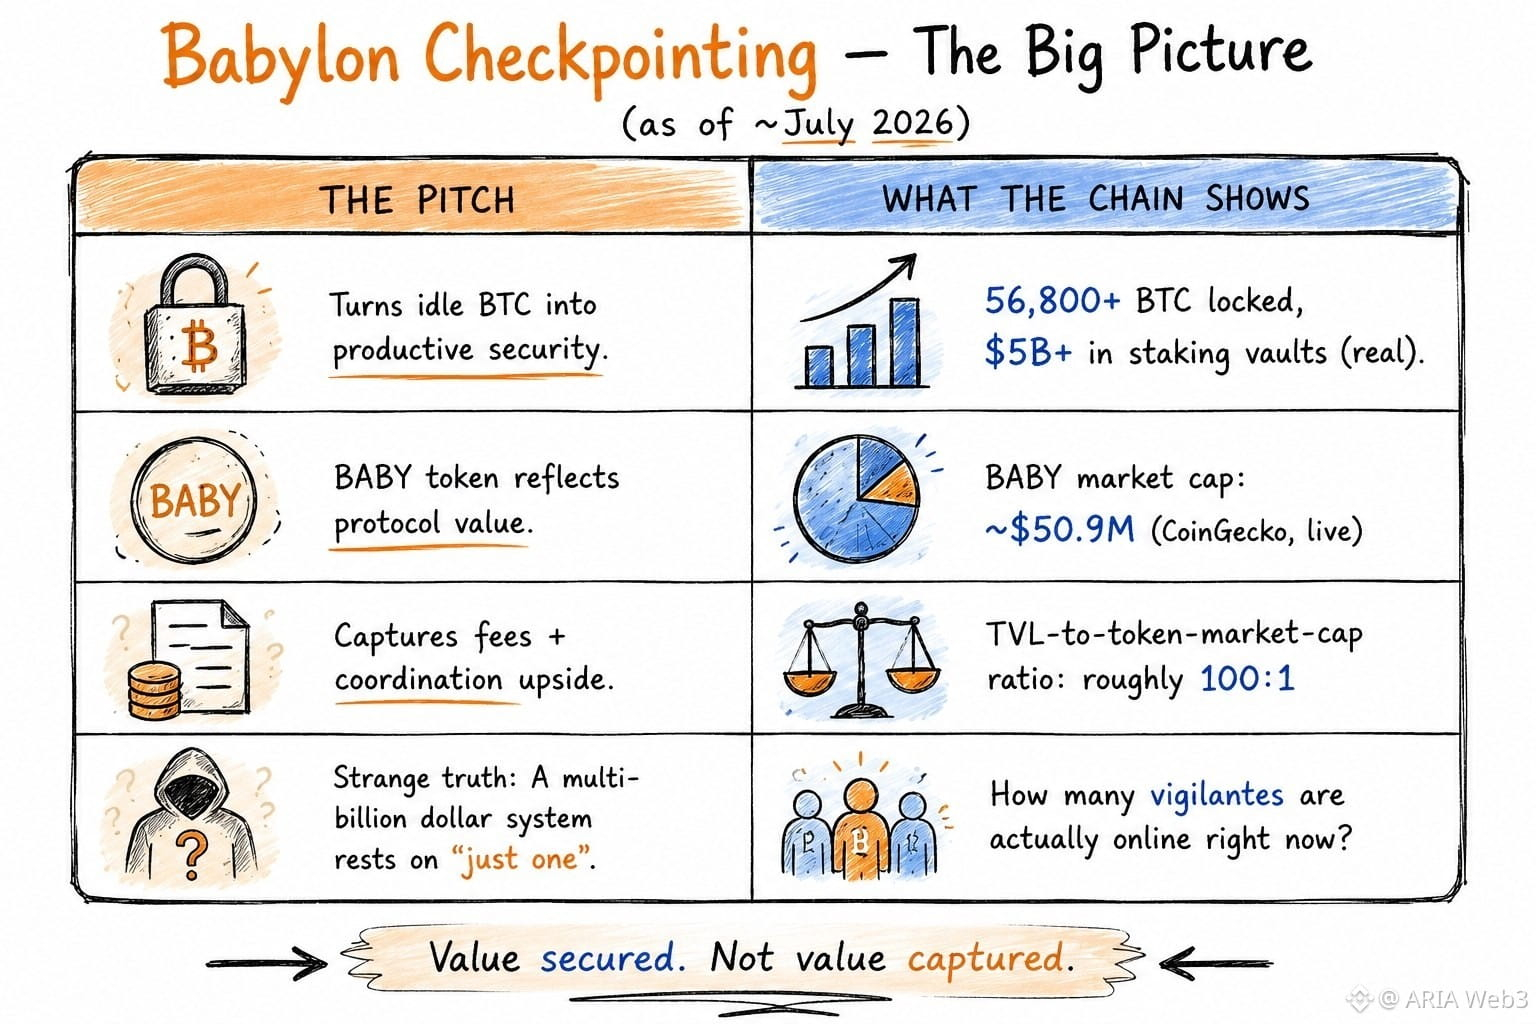
16
4
87
·
--
Vẫn giữ nguyên giả định rằng biểu đồ TVL của Babylon là biểu đồ về nhu cầu. Không phải vậy. Đó là một bãi đỗ xe.
Tính năng multi-staking, cho phép một lần gửi BTC khóa để đảm bảo nhiều chuỗi PoS cùng lúc, vẫn là “mồi câu” chính.
Nhưng hầu như toàn bộ BTC được stake hiện nay lại đang chống lưng cho đúng một chuỗi: Babylon Genesis, đồng thời cũng là mặt phẳng điều khiển (control plane) cho mọi mạng lưới tương lai dự kiến sẽ được kết nối vào sau. Vì vậy, con số được đọc như “nhu cầu bảo mật” chủ yếu là vốn nằm ngay bên trong hệ thống đã tạo ra thước đo. Không phải gian dối, chỉ là sự sắp xếp theo thứ tự. Cứ bootstrap nguồn cung trước, chứng minh cơ chế, rồi để nhu cầu bắt kịp. Mọi thị trường bảo mật đều bắt đầu theo cách này.
Nhưng nó cũng có nghĩa là TVL trả lời một câu hỏi mà thực ra chẳng ai đang thực sự hỏi: liệu BTC có thể bị khóa theo cách phi giám sát để hỗ trợ các validator hay không, thay vì câu hỏi quan trọng hơn: liệu giá trị mà các chuỗi bên ngoài mang lại có đủ để trả tiền cho bảo mật đó, thay vì sử dụng chính lạm phát token của họ để trả. Bạn có thể cảm thấy thị trường đã nhận ra điều này. Định giá của BABY so với BTC được gửi đỗ phía sau nó không biến động như một tài sản theo “nhu cầu”. Nó di chuyển như một token vẫn đang chờ tìm ra nó dùng để làm gì.
Cách đọc không mấy dễ chịu: Babylon có thể đã giải được bài toán mật mã khó hơn trước khi giải bài toán kinh tế dễ hơn. Phần lớn các cược đầu tư vào hạ tầng đều cho rằng công nghệ là nút thắt cổ chai. Điều gì nếu ở đây nó chưa bao giờ là như vậy?
#baby $BABY @babylonlabs_io
Vẫn giữ nguyên giả định rằng biểu đồ TVL của Babylon là biểu đồ về nhu cầu. Không phải vậy. Đó là một bãi đỗ xe.
Tính năng multi-staking, cho phép một lần gửi BTC khóa để đảm bảo nhiều chuỗi PoS cùng lúc, vẫn là “mồi câu” chính.
Nhưng hầu như toàn bộ BTC được stake hiện nay lại đang chống lưng cho đúng một chuỗi: Babylon Genesis, đồng thời cũng là mặt phẳng điều khiển (control plane) cho mọi mạng lưới tương lai dự kiến sẽ được kết nối vào sau. Vì vậy, con số được đọc như “nhu cầu bảo mật” chủ yếu là vốn nằm ngay bên trong hệ thống đã tạo ra thước đo. Không phải gian dối, chỉ là sự sắp xếp theo thứ tự. Cứ bootstrap nguồn cung trước, chứng minh cơ chế, rồi để nhu cầu bắt kịp. Mọi thị trường bảo mật đều bắt đầu theo cách này.
Nhưng nó cũng có nghĩa là TVL trả lời một câu hỏi mà thực ra chẳng ai đang thực sự hỏi: liệu BTC có thể bị khóa theo cách phi giám sát để hỗ trợ các validator hay không, thay vì câu hỏi quan trọng hơn: liệu giá trị mà các chuỗi bên ngoài mang lại có đủ để trả tiền cho bảo mật đó, thay vì sử dụng chính lạm phát token của họ để trả. Bạn có thể cảm thấy thị trường đã nhận ra điều này. Định giá của BABY so với BTC được gửi đỗ phía sau nó không biến động như một tài sản theo “nhu cầu”. Nó di chuyển như một token vẫn đang chờ tìm ra nó dùng để làm gì.
Cách đọc không mấy dễ chịu: Babylon có thể đã giải được bài toán mật mã khó hơn trước khi giải bài toán kinh tế dễ hơn. Phần lớn các cược đầu tư vào hạ tầng đều cho rằng công nghệ là nút thắt cổ chai. Điều gì nếu ở đây nó chưa bao giờ là như vậy?
#baby $BABY @BabylonLabs_io
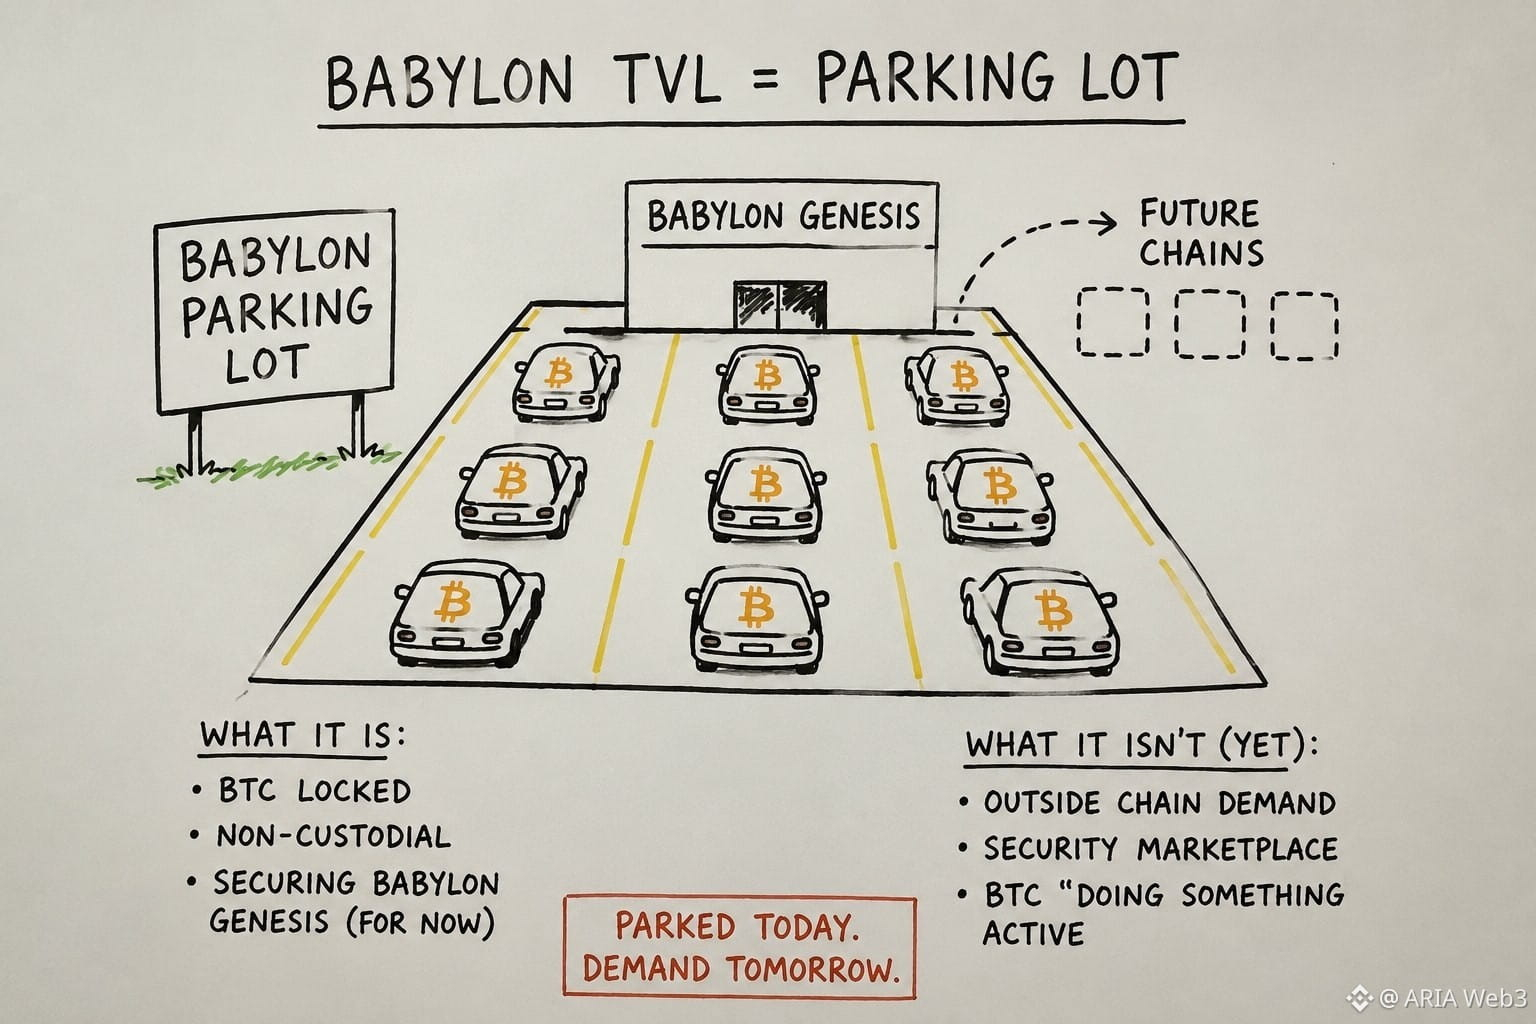
6
3
86
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
FedWatch
16.4M lượt xem
39,770 đang thảo luận
🚨 🇺🇸 PETER SCHIFF VỪA ĐƯA RA CẢNH BÁO LỚN VỚI FED!
Peter Schiff gọi những lời lẽ cứng rắn của Kevin Warsh về lạm phát là một “trò bịp”, và dự đoán của ông có thể gây ra những tác động lớn đến thị trường.
Schiff tin rằng Fed cuối cùng có thể quay lại in tiền thông qua nới lỏng định lượng (QE), thậm chí còn cắt giảm lãi suất vào năm tới, bất chấp lạm phát tiếp tục tăng.
Hãy thử nghĩ về điều đó.
🔥 Lạm phát có thể vẫn là một vấn đề. 🔥 Fed vẫn có thể hướng tới chính sách tiền tệ nới lỏng hơn. 🔥 Thanh khoản có thể tiếp tục chảy vào các thị trường tài chính.
Nếu kịch bản này xảy ra, môi trường thị trường có thể thay đổi đáng kể đối với cổ phiếu, vàng, Bitcoin và toàn thị trường tiền mã hóa.
Nhưng có một vấn đề: nếu lạm phát vẫn ở mức cao, Fed có thể phải đối mặt với lựa chọn khó khăn giữa việc kiềm chế giá cả tăng cao và hỗ trợ nền kinh tế.
Liệu Warsh có giữ vững chính sách cứng rắn với lạm phát, hay cuối cùng Fed sẽ đổi hướng?
Động thái tiếp theo có thể ảnh hưởng rất lớn đến các nhà đầu tư.
#FedWatch #EarningsSeason #USMidtermElections #BrazilCryptoExchangesMustApplyForLicensesByFriday #StanDruckenmillerBecomesInvestorInTradeXYZ
Jackson Liam
·4 lượt thích
·8.9k lượt xem
EarningsSeason
6.5M lượt xem
32,475 đang thảo luận
TheoDõiFOMC
306,328 lượt xem
1,299 đang thảo luận