

币圈小贝贝
188 Bài đăng

币圈小贝贝
Báo cáo
Chặn người dùng
11 Đang theo dõi
1.7K+ Người theo dõi
1.0K+ Đã thích
Bài đăng
Tất cả
Live
·
--
Xem bản dịch
#比特币站上8.6万美元涨2.99%
钱确实回来了,但有个东西没跟着回来..
[💥 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是 Kalshi 又要融资 10 亿美金、估值翻到 400 亿,Blockchain.com 也准备重新上市,觉得加密一级市场终于缓过来了.. 可把这几件事摆在一起看,画面没那么乐观..
真正值得看的是一个不太好听的数字:20 家最大的数字资产金库公司里,只剩 4 家股价还站在自己持仓的净资产之上..
这事的分量得从这类公司怎么运转说起.. 它们最早的玩法是股价高于持仓价值,于是能不断发新股去换币,币多了、股价再涨,老股东还不被稀释.. 溢价就是这套循环的燃料..
现在燃料断了.. 大部分公司跌到净资产以下,再发股票就是稀释自己,融资引擎直接熄火.. 同样的信号也在别处,几家刚上市不久的平台,股价比上市后的高点低了 50% 到 80%..
所以这不是没钱的问题,是钱变挑剔了.. 资金不再愿意为「一个装加密的壳」付溢价,只认清算价值..
有意思的是,同一时间 Kalshi 却能估值翻倍.. 差别在于它卖的是事件合约,是一种真实的使用需求,而不是「持有某种资产」的包装.. 市场愿意为需求付钱,不太愿意为故事付钱..
如果这个趋势继续,真正被重估的可能不是币价,而是「通过公开市场持有加密」这件事本身的价值.. 金库公司想活下去,大概率得把壳改成收益工具——转向质押、生息,甚至做基础设施..
反转在这.. 等哪天这类公司的溢价重新出现,未必是市场又热了,更可能是它们已经不再靠囤币讲这个故事了..
#比特币站上8.6万美元涨2.99%
钱确实回来了,但有个东西没跟着回来..
💥 最新消息群里说
大多数人看到的是 Kalshi 又要融资 10 亿美金、估值翻到 400 亿,Blockchain.com 也准备重新上市,觉得加密一级市场终于缓过来了.. 可把这几件事摆在一起看,画面没那么乐观..
真正值得看的是一个不太好听的数字:20 家最大的数字资产金库公司里,只剩 4 家股价还站在自己持仓的净资产之上..
这事的分量得从这类公司怎么运转说起.. 它们最早的玩法是股价高于持仓价值,于是能不断发新股去换币,币多了、股价再涨,老股东还不被稀释.. 溢价就是这套循环的燃料..
现在燃料断了.. 大部分公司跌到净资产以下,再发股票就是稀释自己,融资引擎直接熄火.. 同样的信号也在别处,几家刚上市不久的平台,股价比上市后的高点低了 50% 到 80%..
所以这不是没钱的问题,是钱变挑剔了.. 资金不再愿意为「一个装加密的壳」付溢价,只认清算价值..
有意思的是,同一时间 Kalshi 却能估值翻倍.. 差别在于它卖的是事件合约,是一种真实的使用需求,而不是「持有某种资产」的包装.. 市场愿意为需求付钱,不太愿意为故事付钱..
如果这个趋势继续,真正被重估的可能不是币价,而是「通过公开市场持有加密」这件事本身的价值.. 金库公司想活下去,大概率得把壳改成收益工具——转向质押、生息,甚至做基础设施..
反转在这.. 等哪天这类公司的溢价重新出现,未必是市场又热了,更可能是它们已经不再靠囤币讲这个故事了..
267
·
--
Xem bản dịch
#比特币站上8.6万美元涨2.99%
先说结论:比特币冲到 8.7 万,可能不是今天最该被记住的信号.. 真正值得停下来看一眼的,是一个管了 13 年私钥的人说的话..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是屏幕上的一片绿,是 ETF 资金又回来了,是 Uptober 的开门红.. 但 BitGo 的 CEO Belshe 说了句不好听的:CLARITY 法案没成,等于把美国资本市场放在了一个没有护栏的位置上..
他担心的东西很具体.. 现在交易所正在变成「一站式」——交易、经纪、托管,一家全包.. 这在币圈听着方便,放到传统金融里却是件大事,因为交易所历史上从来不碰托管,更别说托管的是「世界上最有携带性的资产」,私钥一丢,钱就没了..
于是风险变成两层.. 一层是托管风险,一层是对手方信用风险.. Belshe 把它们跟雷曼摆在一起,而且说可能更糟.. 他有个比喻挺狠:2008 年倒的只是一个券商,系统扛住了;可要是当年倒的是纽交所本身,市场还能不能活下来,没人敢打包票..
真正值得看的是这一层.. 当股票、债券、基金开始往链上搬,钱并没有分散到几十家机构,而是往少数几个「什么都能做」的场子里集中.. 场子越集中,这个单点就越重.. 大家盯的是币价,杠杆其实悄悄加在了市场结构上..
它没成的理由其实很朴素.. 按 Belshe 的说法,立法者为了相对琐碎的政治分歧,选择让美国资本市场先裸着.. 问题不是有人使坏,是没人愿意先让一步..
反转在这.. 短期看,法案卡住像是加密吃亏,可第一批不怕的反而是 BitGo 这种没牌照也能跑十几年的原生玩家.. 真正被卡住的,是那些非要等规则落地才敢进场的银行和传统机构..
所以接下来值得盯的,不是比特币能不能站稳 8.7 万,而是资金往链上搬的速度,会不会快到市场结构追不上.. 一旦哪个大场子真出事,跌的就不只是币价,而是整个「代币化」的故事..
#比特币站上8.6万美元涨2.99%
先说结论:比特币冲到 8.7 万,可能不是今天最该被记住的信号.. 真正值得停下来看一眼的,是一个管了 13 年私钥的人说的话..
💰 交易计划
大多数人看到的是屏幕上的一片绿,是 ETF 资金又回来了,是 Uptober 的开门红.. 但 BitGo 的 CEO Belshe 说了句不好听的:CLARITY 法案没成,等于把美国资本市场放在了一个没有护栏的位置上..
他担心的东西很具体.. 现在交易所正在变成「一站式」——交易、经纪、托管,一家全包.. 这在币圈听着方便,放到传统金融里却是件大事,因为交易所历史上从来不碰托管,更别说托管的是「世界上最有携带性的资产」,私钥一丢,钱就没了..
于是风险变成两层.. 一层是托管风险,一层是对手方信用风险.. Belshe 把它们跟雷曼摆在一起,而且说可能更糟.. 他有个比喻挺狠:2008 年倒的只是一个券商,系统扛住了;可要是当年倒的是纽交所本身,市场还能不能活下来,没人敢打包票..
真正值得看的是这一层.. 当股票、债券、基金开始往链上搬,钱并没有分散到几十家机构,而是往少数几个「什么都能做」的场子里集中.. 场子越集中,这个单点就越重.. 大家盯的是币价,杠杆其实悄悄加在了市场结构上..
它没成的理由其实很朴素.. 按 Belshe 的说法,立法者为了相对琐碎的政治分歧,选择让美国资本市场先裸着.. 问题不是有人使坏,是没人愿意先让一步..
反转在这.. 短期看,法案卡住像是加密吃亏,可第一批不怕的反而是 BitGo 这种没牌照也能跑十几年的原生玩家.. 真正被卡住的,是那些非要等规则落地才敢进场的银行和传统机构..
所以接下来值得盯的,不是比特币能不能站稳 8.7 万,而是资金往链上搬的速度,会不会快到市场结构追不上.. 一旦哪个大场子真出事,跌的就不只是币价,而是整个「代币化」的故事..
1
2.2k
·
--
Xem bản dịch
#near跌至约4.70美元较日高跌逾14%
两家跨链协议,面对同一笔赃款,做出了完全相反的选择.. 大多数人急着争谁对谁错,但真正的看点不在道德,而在两种选择各自的代价..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
事情起于 9 月 24 日.. 某交易所被黑,3.875 亿美元被盗资金开始跨链转移,其中一部分流向跨链兑换协议 THORChain.. 交易所 CEO 公开喊话,希望它拒绝服务攻击者地址,还撂下一句「整个行业都在看着」..
THORChain 拒绝了.. 开发者的解释很直白:一个真正无需许可的协议,遇到已知赃款什么都做不了,它对资金的来源是「盲」的;一旦能定向拦下某笔赃款,它就不再是无需许可.. 这不是做不到,是它宁可放弃这项能力,也要保住这个标签..
可这里有个被反复拎出来的矛盾.. 今年 5 月,THORChain 的验证者投票暂停过整条链,起因是一个漏洞被利用、某个金库被抽走超过 1000 万美元.. 换句话说,它并不是完全没有干预能力,只是把干预留给「协议自己出事」,不留给「别人的钱被偷」..
对照的另一边是 NEAR Intents.. 它走的是中间路线:自动风控层 SHIELD 识别出超过 5000 万美元与这次被黑相关的尝试流入,在执行中拦下 50.3 万、放过去 16.6 万,还主动放弃了本可以领的追回赏金..
真正的看点在这层分工里.. 一边是「什么都不管」的纯粹,一边是「该拦就拦」的务实,而夹在中间的,是这个行业还没被写出来的规则.. 谁对谁错,市场其实在用另一种方式投票:谁的场子让交易所和机构更放心,谁就能接到更多的钱和流动性..
值得盯的是下一步.. 如果美国或欧盟把「协议有没有尽到拦截义务」写进正式条文,THORChain 那句「我天生看不见」还能不能站得住,就得打个问号.. 反过来,如果监管认定「自动拦截不算中心化」,NEAR 这条路会被更多协议抄走..
反转在这.. 这场吵得最凶的争论,表面是在替受害的交易所讨公道,深层其实是在给「无需许可」这四个字重新定价.. 理想值多少钱,等第一份正式规则真正落地的那天,市场会给出一个数字..
#near跌至约4.70美元较日高跌逾14%
两家跨链协议,面对同一笔赃款,做出了完全相反的选择.. 大多数人急着争谁对谁错,但真正的看点不在道德,而在两种选择各自的代价..
⚖️ 消息第一时间
事情起于 9 月 24 日.. 某交易所被黑,3.875 亿美元被盗资金开始跨链转移,其中一部分流向跨链兑换协议 THORChain.. 交易所 CEO 公开喊话,希望它拒绝服务攻击者地址,还撂下一句「整个行业都在看着」..
THORChain 拒绝了.. 开发者的解释很直白:一个真正无需许可的协议,遇到已知赃款什么都做不了,它对资金的来源是「盲」的;一旦能定向拦下某笔赃款,它就不再是无需许可.. 这不是做不到,是它宁可放弃这项能力,也要保住这个标签..
可这里有个被反复拎出来的矛盾.. 今年 5 月,THORChain 的验证者投票暂停过整条链,起因是一个漏洞被利用、某个金库被抽走超过 1000 万美元.. 换句话说,它并不是完全没有干预能力,只是把干预留给「协议自己出事」,不留给「别人的钱被偷」..
对照的另一边是 NEAR Intents.. 它走的是中间路线:自动风控层 SHIELD 识别出超过 5000 万美元与这次被黑相关的尝试流入,在执行中拦下 50.3 万、放过去 16.6 万,还主动放弃了本可以领的追回赏金..
真正的看点在这层分工里.. 一边是「什么都不管」的纯粹,一边是「该拦就拦」的务实,而夹在中间的,是这个行业还没被写出来的规则.. 谁对谁错,市场其实在用另一种方式投票:谁的场子让交易所和机构更放心,谁就能接到更多的钱和流动性..
值得盯的是下一步.. 如果美国或欧盟把「协议有没有尽到拦截义务」写进正式条文,THORChain 那句「我天生看不见」还能不能站得住,就得打个问号.. 反过来,如果监管认定「自动拦截不算中心化」,NEAR 这条路会被更多协议抄走..
反转在这.. 这场吵得最凶的争论,表面是在替受害的交易所讨公道,深层其实是在给「无需许可」这四个字重新定价.. 理想值多少钱,等第一份正式规则真正落地的那天,市场会给出一个数字..
272
·
--
Xem bản dịch
#比特币升至8.5万美元附近
同一个比特币,装进不同的壳里,市场愿意付的价钱,开始不一样了..
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
多数人把这条消息读成一句「大佬站台某家公司」.. 经济学家、《比特币标准》的作者 Ammous 说,看不出有什么理由去投 Saylor 之外的比特币储备公司.. 表面上是给一家公司背书,实际上是在讲:这条赛道已经开始分层了..
差距是摆在台面上的.. 头部的 Strategy 手里有 847,666 枚比特币,累计成本 639.5 亿美元,另外还压着 50.2 亿美元的美元现金,专门用来付优先股股息和债务利息.. 体量够大,借钱的利率就更低.. 今年夏天比特币一度跌破 6 万美元,它的 STRC 优先股远低于 100 美元的目标价,公司只能把股息率提到 12%、回购股份、堆高现金储备,甚至卖过一部分比特币来付息,之后才恢复买入..
换句话说,同样一张写着「持有比特币」的资产负债表,真正决定命运的是抗不抗揍.. 回撤来的时候,现金薄的小公司只能卖币求生,这又把它们的成本线越推越高.. 反过来,手里有现金、还能借到便宜钱的公司,回撤只是把它们和追赶者的距离拉得更开..
这才是真正值得看的地方.. 市场正在从「谁买了多少比特币」,转向「谁能扛住下一次回撤」.. 资金轮动的下一站,可能不是某个币,而是这些「装币的壳」之间的分化——同一个 beta,市场开始按管理和融资能力给不同的定价..
Ammous 后面还补了一句实话:他自己也持有 Strategy,但更倾向于直接拿比特币本身.. 他看好的是这个模式,未必是这只股票..
再往外推一层,他说企业的正现金流可以拿去做长期储备,甚至「几乎每一家公司都该这么做」.. 如果这句话真变成趋势,那后面进场的就不只是散户和基金,而是一张张公司资产负债表..
留个反转.. 如果接下来比特币再探一次深水区,最能说明问题的可能不是币价跌到哪,而是有多少家储备公司在那之前就撑不住了.. 到那个时候,这场「壳与壳」的分化,才算真正开始..
#比特币升至8.5万美元附近
同一个比特币,装进不同的壳里,市场愿意付的价钱,开始不一样了..
🔄 进群看风向
多数人把这条消息读成一句「大佬站台某家公司」.. 经济学家、《比特币标准》的作者 Ammous 说,看不出有什么理由去投 Saylor 之外的比特币储备公司.. 表面上是给一家公司背书,实际上是在讲:这条赛道已经开始分层了..
差距是摆在台面上的.. 头部的 Strategy 手里有 847,666 枚比特币,累计成本 639.5 亿美元,另外还压着 50.2 亿美元的美元现金,专门用来付优先股股息和债务利息.. 体量够大,借钱的利率就更低.. 今年夏天比特币一度跌破 6 万美元,它的 STRC 优先股远低于 100 美元的目标价,公司只能把股息率提到 12%、回购股份、堆高现金储备,甚至卖过一部分比特币来付息,之后才恢复买入..
换句话说,同样一张写着「持有比特币」的资产负债表,真正决定命运的是抗不抗揍.. 回撤来的时候,现金薄的小公司只能卖币求生,这又把它们的成本线越推越高.. 反过来,手里有现金、还能借到便宜钱的公司,回撤只是把它们和追赶者的距离拉得更开..
这才是真正值得看的地方.. 市场正在从「谁买了多少比特币」,转向「谁能扛住下一次回撤」.. 资金轮动的下一站,可能不是某个币,而是这些「装币的壳」之间的分化——同一个 beta,市场开始按管理和融资能力给不同的定价..
Ammous 后面还补了一句实话:他自己也持有 Strategy,但更倾向于直接拿比特币本身.. 他看好的是这个模式,未必是这只股票..
再往外推一层,他说企业的正现金流可以拿去做长期储备,甚至「几乎每一家公司都该这么做」.. 如果这句话真变成趋势,那后面进场的就不只是散户和基金,而是一张张公司资产负债表..
留个反转.. 如果接下来比特币再探一次深水区,最能说明问题的可能不是币价跌到哪,而是有多少家储备公司在那之前就撑不住了.. 到那个时候,这场「壳与壳」的分化,才算真正开始..
213
·
--
Xem bản dịch
一个 1993 年就被写出来的学术构想,在加密圈默默跑了好几年,现在被华尔街捡了回去,往自己最核心的指数上套.. 真正值得看的不是产品本身,是方向..
[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)
Cboe 正在研究给 VIX 上永续合约,也就是把那个被叫了几十年「恐慌指数」的东西,做成一个永不到期的合约.. 消息还在很早的阶段,没有合约细则,也还没报文件,但方向已经摆出来了..
大多数人把它当成「交易所又多了一个新品」.. 但这次真正值得看的,是这个产品的结构,是从加密圈逆向流进传统市场的..
永续合约这套机制,最早是经济学家 Shiller 在 1993 年提出的设想,真正把它做成生意的是加密交易所.. 它用资金费率把合约价格锚回现货,没有到期日,也就没有展期成本.. 而传统 VIX 期货最被诟病的一点,恰恰是每个月要滚仓,成本一层层吃掉收益..
换句话说,华尔街要抄的不是「波动率」这个标的,是加密行业这几年打磨出来的那套合约外壳.. 这才是这轮真正在发生的事..
为什么是现在?因为两边的市场结构正在快速靠拢.. 先是有跟比特币波动率挂钩的永续在链上先跑起来,然后传统交易所开始研究,把同一套机制套回自己最熟的指数.. 如果这个趋势继续,接下来被「永续化」的,不会只有 VIX,可能是更多指数、更多资产、更多指标..
但也有个现实问题得留着:VIX 本身只是一个算出来的数字,不像比特币那样有一个能真实买卖的现货.. 做市商没法买「现货」来对冲,资金费率到底锚不锚得住,到现在都还是问号.. 有分析就直接讲,去掉到期日,不等于去掉对冲成本和基差风险..
所以重点从来不是「Cboe 会不会发」,而是当加密的结构开始反向输出,谁手里握着最熟练的那套工具..
一个 1993 年就被写出来的学术构想,在加密圈默默跑了好几年,现在被华尔街捡了回去,往自己最核心的指数上套.. 真正值得看的不是产品本身,是方向..
💬 想聊行情的进群
Cboe 正在研究给 VIX 上永续合约,也就是把那个被叫了几十年「恐慌指数」的东西,做成一个永不到期的合约.. 消息还在很早的阶段,没有合约细则,也还没报文件,但方向已经摆出来了..
大多数人把它当成「交易所又多了一个新品」.. 但这次真正值得看的,是这个产品的结构,是从加密圈逆向流进传统市场的..
永续合约这套机制,最早是经济学家 Shiller 在 1993 年提出的设想,真正把它做成生意的是加密交易所.. 它用资金费率把合约价格锚回现货,没有到期日,也就没有展期成本.. 而传统 VIX 期货最被诟病的一点,恰恰是每个月要滚仓,成本一层层吃掉收益..
换句话说,华尔街要抄的不是「波动率」这个标的,是加密行业这几年打磨出来的那套合约外壳.. 这才是这轮真正在发生的事..
为什么是现在?因为两边的市场结构正在快速靠拢.. 先是有跟比特币波动率挂钩的永续在链上先跑起来,然后传统交易所开始研究,把同一套机制套回自己最熟的指数.. 如果这个趋势继续,接下来被「永续化」的,不会只有 VIX,可能是更多指数、更多资产、更多指标..
但也有个现实问题得留着:VIX 本身只是一个算出来的数字,不像比特币那样有一个能真实买卖的现货.. 做市商没法买「现货」来对冲,资金费率到底锚不锚得住,到现在都还是问号.. 有分析就直接讲,去掉到期日,不等于去掉对冲成本和基差风险..
所以重点从来不是「Cboe 会不会发」,而是当加密的结构开始反向输出,谁手里握着最熟练的那套工具..
27
·
--
#比特币升至8.5万美元附近
Thị trường ngập sắc xanh, ai cũng đang nói “khẩu vị rủi ro đã quay trở lại”, nhưng trong đó có một con số đang kể một câu chuyện còn thận trọng hơn..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
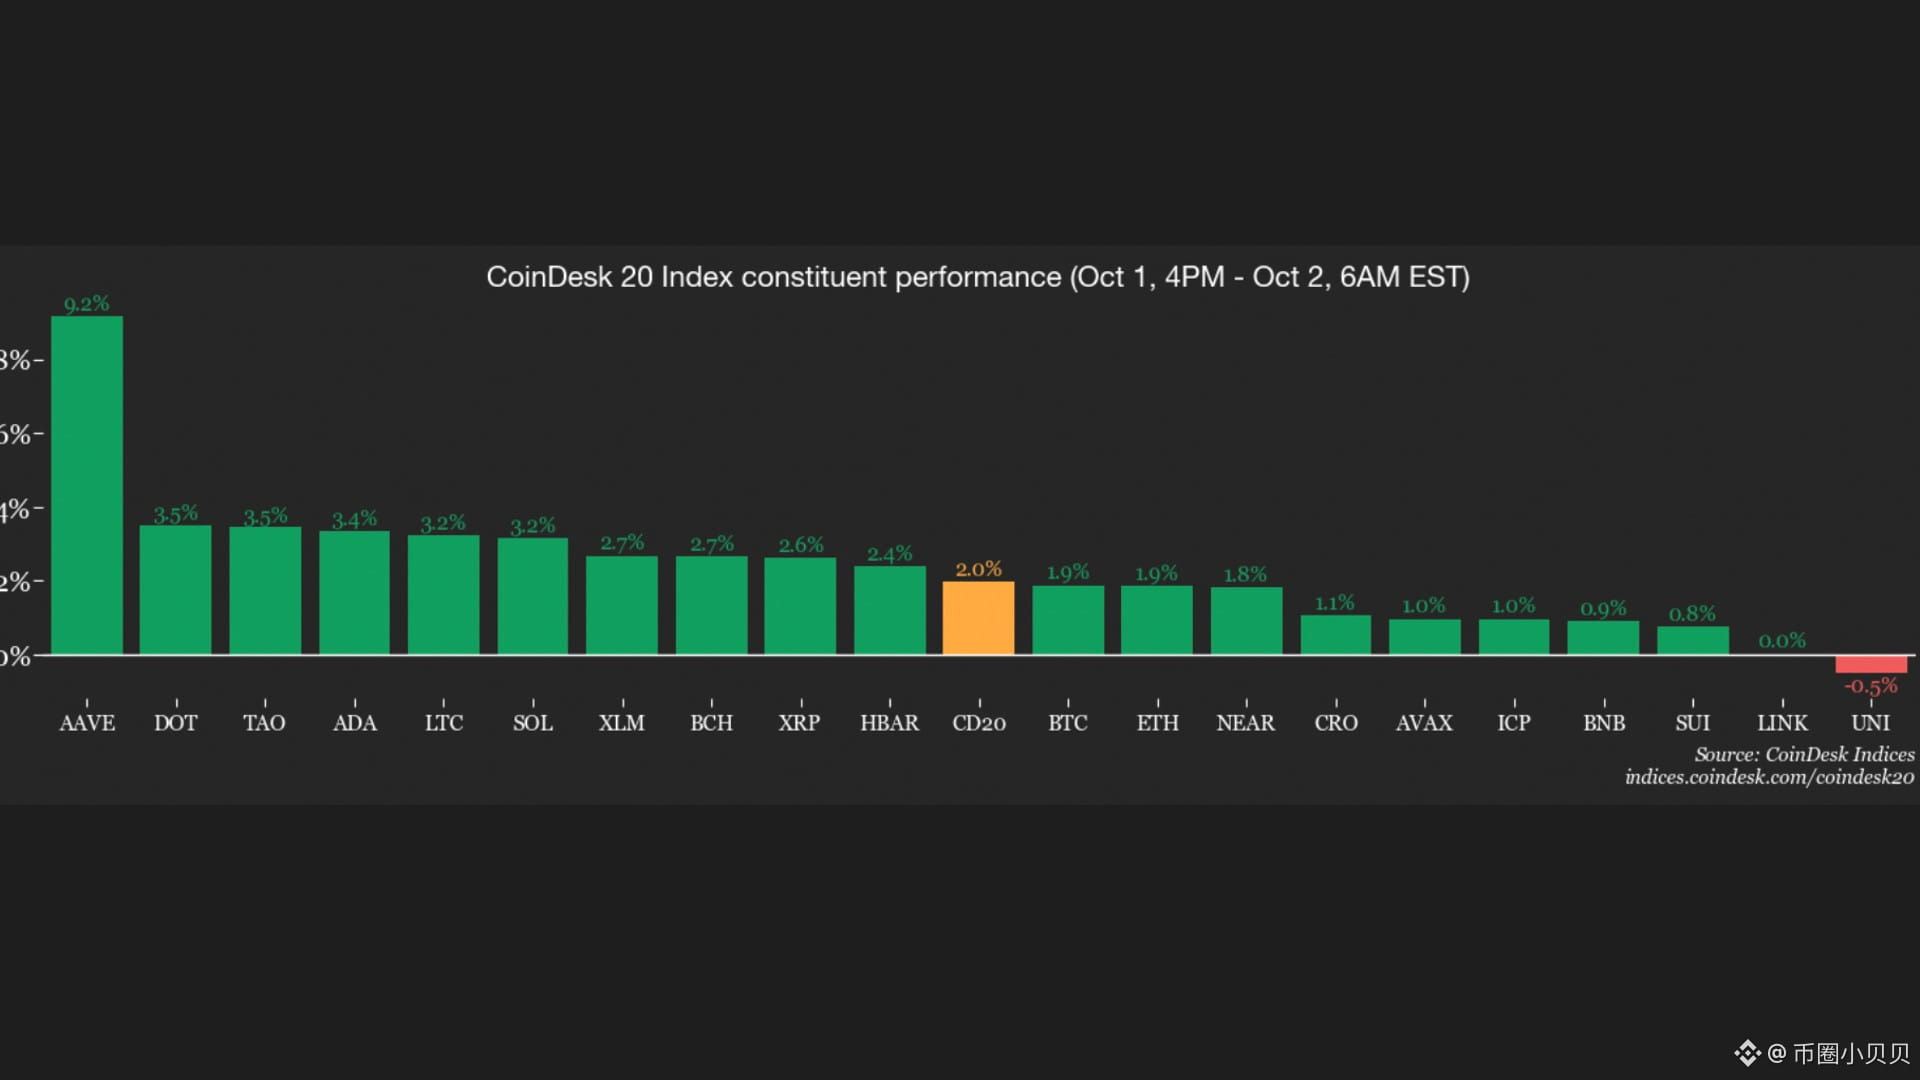
Bitcoin quay trở lại và đứng trên 86.000 USD, tăng 3,4% trong 24 giờ.. ETH, XRP, SOL, BNB cũng đi lên theo, nhưng không ai vượt được Bitcoin.. Nhìn sâu hơn, SKY, AAVE, APT tăng từ 7% lên 10%, trở thành một trong những cái tên nổi bật nhất trong nhóm 100 đồng..
Phần lớn mọi người đọc đến đây sẽ kết luận rằng “mùa altcoin sắp tới”.. Nhưng ngay trong cùng một bộ dữ liệu lại có một con số khác bị lướt qua nhẹ nhàng: tỷ trọng vốn hóa của Bitcoin đang tiến lại gần mốc 60%..
Điều này không nói về một đợt tăng đồng loạt, mà là sự tập trung.. Dù trong một nhịp hồi mà nhìn như ai cũng có phần, dòng tiền vẫn ưu tiên trước vào vị trí chắc chắn nhất.. Đây không phải là hình thái của mùa altcoin, mà giống như một lần “né rủi ro” diễn ra ngay bên trong thị trường crypto — tiền sẵn sàng chịu rủi ro, nhưng chỉ chịu loại rủi ro quen thuộc nhất..
Một lớp chi tiết hơn nằm ở phía stablecoin.. Tỷ trọng của USDT giảm xuống còn khoảng 6,3%.. Con số này có nghĩa là tiền mặt trong hệ thống đang được chuyển thành vị thế, chứ không phải từ bên ngoài có tiền mới đổ vào.. Thực ra, “nguồn nhiệt” của đợt tăng này là thuốc súng khô nằm trong chính túi của thị trường..
Vì vậy, trong ngắn hạn, thứ thực sự kéo định hướng có thể không phải đồng nào tăng bao nhiêu, mà là hai mốc xa hơn: Non-farm payroll của thứ Sáu và CPI vào ngày 14 tháng 10.. Chúng quyết định lợi suất thực ở kỳ hạn dài, mà lợi suất thực mới là công tắc tổng cho khẩu vị rủi ro của lần này..
Ở mảng phái sinh, người ta đã bắt đầu gia tăng đòn bẩy: OI (hợp đồng mở) của Bitcoin từ 20,9 tỷ USD lên 22,4 tỷ, và phí tài trợ (funding rate) theo năm trên một số sàn đang chạy ở mức 9% đến 10%.. Trong 24 giờ đã xảy ra thanh lý 344 triệu USD, tỷ lệ long/short là 28/72, bản đồ nhiệt đang chốt theo mốc 87.400..
Để lại một điểm “ngược”: nếu lợi suất thực kỳ hạn 10 năm vượt 3%, thì xác suất quay lại vùng 80.000 đến 82.000 lại cao hơn so với khả năng “đánh lên” 90.000.. Với tỷ trọng vốn hóa đang áp sát 60% này, thay vì xem như “xác nhận của một thị trường bò”, thì đúng hơn là thị trường đang chờ một câu trả lời..
#比特币升至8.5万美元附近
Thị trường ngập sắc xanh, ai cũng đang nói “khẩu vị rủi ro đã quay trở lại”, nhưng trong đó có một con số đang kể một câu chuyện còn thận trọng hơn..
🔄 进群看机构动作
Bitcoin quay trở lại và đứng trên 86.000 USD, tăng 3,4% trong 24 giờ.. ETH, XRP, SOL, BNB cũng đi lên theo, nhưng không ai vượt được Bitcoin.. Nhìn sâu hơn, SKY, AAVE, APT tăng từ 7% lên 10%, trở thành một trong những cái tên nổi bật nhất trong nhóm 100 đồng..
Phần lớn mọi người đọc đến đây sẽ kết luận rằng “mùa altcoin sắp tới”.. Nhưng ngay trong cùng một bộ dữ liệu lại có một con số khác bị lướt qua nhẹ nhàng: tỷ trọng vốn hóa của Bitcoin đang tiến lại gần mốc 60%..
Điều này không nói về một đợt tăng đồng loạt, mà là sự tập trung.. Dù trong một nhịp hồi mà nhìn như ai cũng có phần, dòng tiền vẫn ưu tiên trước vào vị trí chắc chắn nhất.. Đây không phải là hình thái của mùa altcoin, mà giống như một lần “né rủi ro” diễn ra ngay bên trong thị trường crypto — tiền sẵn sàng chịu rủi ro, nhưng chỉ chịu loại rủi ro quen thuộc nhất..
Một lớp chi tiết hơn nằm ở phía stablecoin.. Tỷ trọng của USDT giảm xuống còn khoảng 6,3%.. Con số này có nghĩa là tiền mặt trong hệ thống đang được chuyển thành vị thế, chứ không phải từ bên ngoài có tiền mới đổ vào.. Thực ra, “nguồn nhiệt” của đợt tăng này là thuốc súng khô nằm trong chính túi của thị trường..
Vì vậy, trong ngắn hạn, thứ thực sự kéo định hướng có thể không phải đồng nào tăng bao nhiêu, mà là hai mốc xa hơn: Non-farm payroll của thứ Sáu và CPI vào ngày 14 tháng 10.. Chúng quyết định lợi suất thực ở kỳ hạn dài, mà lợi suất thực mới là công tắc tổng cho khẩu vị rủi ro của lần này..
Ở mảng phái sinh, người ta đã bắt đầu gia tăng đòn bẩy: OI (hợp đồng mở) của Bitcoin từ 20,9 tỷ USD lên 22,4 tỷ, và phí tài trợ (funding rate) theo năm trên một số sàn đang chạy ở mức 9% đến 10%.. Trong 24 giờ đã xảy ra thanh lý 344 triệu USD, tỷ lệ long/short là 28/72, bản đồ nhiệt đang chốt theo mốc 87.400..
Để lại một điểm “ngược”: nếu lợi suất thực kỳ hạn 10 năm vượt 3%, thì xác suất quay lại vùng 80.000 đến 82.000 lại cao hơn so với khả năng “đánh lên” 90.000.. Với tỷ trọng vốn hóa đang áp sát 60% này, thay vì xem như “xác nhận của một thị trường bò”, thì đúng hơn là thị trường đang chờ một câu trả lời..
5
10.9k
·
--
Nhìn bề ngoài thì đây lại là một vụ “hack nhỏ” trong DeFi, 300.000 USD trong bối cảnh thị trường crypto hiện nay thậm chí còn không đáng để thành tin.. Nhưng lần này, thứ đáng để xem thực sự là con dao đã đâm vào đúng vị trí nào..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Phần lớn mọi người nhìn thấy là “Aave lại bị tấn công”.. Nhưng người đồng sáng lập đã nói thẳng một câu: thứ bị sự cố không phải là hợp đồng của Aave v3, mà là một lớp adapter bên thứ ba được gắn lên phía trên nó; không ảnh hưởng gì đến giao thức chính..
Cụ thể hơn, module bị gọi tên là FlashLoopAdapter. Vai trò của nó là giúp người dùng mở và đóng các vị thế đòn bẩy trên Aave thông qua ví đa chữ ký Safe.. Lỗ hổng nằm ở khâu kiểm tra quyền hạn: kẻ tấn công đã tạo một hợp đồng Safe giả, qua mặt được phần kiểm tra ủy quyền của adapter.. Rắc rối hơn, nó còn cho phép người gọi tự chỉ định router swap và dữ liệu giao dịch..
Thế là kẻ tấn công mượn chính Safe của nạn nhân để thực hiện giao dịch, rút weETH và tài sản thế chấp ra.. Trong quá trình đó, chúng còn thay nạn nhân trả khoảng 1.300 khoản nợ WETH để giải phóng tài sản thế chấp.. Cuối cùng, kẻ tấn công lấy đi khoảng 114 ETH từ hai ví Safe, trị giá khoảng 305.000 USD..
Nhìn rộng ra, điểm mấu chốt không phải là 300.000 USD này.. mà là vị trí rủi ro đang dịch chuyển ra bên ngoài: giao thức lõi càng trưởng thành, audit càng dày, thì sự chú ý của kẻ tấn công càng chuyển sang “vùng rìa” — những adapter, wrapper, bộ tổng hợp mọc ra để sử dụng tiện hơn.. Chúng nối dài năng lực của giao thức ngày càng nhiều, đồng thời kéo bề mặt tấn công mở rộng ra ngày càng rộng..
Với lớp tài chính, phản ứng cho những chuyện kiểu này sẽ “thành thật” hơn so với giá.. Các dòng tiền lớn khi đánh giá một giao thức cho vay không chỉ nhìn TVL và lãi suất, mà còn xem giới hạn tổn thất trong kịch bản tệ nhất — liệu khi xảy ra sự cố có thể khóa thiệt hại trong một module nhỏ, không làm “nhiễm bẩn” vào pool vốn chính hay không.. Lần này Aave v3 đã chịu được, thì tiền trong pool chính càng có lý do để được giữ lại; ngược lại, nếu một ngày rò rỉ xảy ra ngay chính pool thì câu chuyện sẽ rẽ theo một hướng hoàn toàn khác..
Một lời “lật kèo”: thứ thực sự cần phải theo dõi không phải là 300.000 USD bị đánh cắp lần này, mà là khi nào các adapter ở “ngoại vi” như thế này có thể có một bộ chuẩn thống nhất về quyền hạn và phạm vi/tiêu chí audit.. Chỉ cần chúng tiếp tục phát triển “hoang dã”, chỉ một sơ suất trong kiểm tra quyền hạn cũng đủ biến thành mức chiết khấu niềm tin lớn của dòng tiền đối với toàn bộ hệ sinh thái.
Nhìn bề ngoài thì đây lại là một vụ “hack nhỏ” trong DeFi, 300.000 USD trong bối cảnh thị trường crypto hiện nay thậm chí còn không đáng để thành tin.. Nhưng lần này, thứ đáng để xem thực sự là con dao đã đâm vào đúng vị trí nào..
🏛️ 今日盘面群里聊
Phần lớn mọi người nhìn thấy là “Aave lại bị tấn công”.. Nhưng người đồng sáng lập đã nói thẳng một câu: thứ bị sự cố không phải là hợp đồng của Aave v3, mà là một lớp adapter bên thứ ba được gắn lên phía trên nó; không ảnh hưởng gì đến giao thức chính..
Cụ thể hơn, module bị gọi tên là FlashLoopAdapter. Vai trò của nó là giúp người dùng mở và đóng các vị thế đòn bẩy trên Aave thông qua ví đa chữ ký Safe.. Lỗ hổng nằm ở khâu kiểm tra quyền hạn: kẻ tấn công đã tạo một hợp đồng Safe giả, qua mặt được phần kiểm tra ủy quyền của adapter.. Rắc rối hơn, nó còn cho phép người gọi tự chỉ định router swap và dữ liệu giao dịch..
Thế là kẻ tấn công mượn chính Safe của nạn nhân để thực hiện giao dịch, rút weETH và tài sản thế chấp ra.. Trong quá trình đó, chúng còn thay nạn nhân trả khoảng 1.300 khoản nợ WETH để giải phóng tài sản thế chấp.. Cuối cùng, kẻ tấn công lấy đi khoảng 114 ETH từ hai ví Safe, trị giá khoảng 305.000 USD..
Nhìn rộng ra, điểm mấu chốt không phải là 300.000 USD này.. mà là vị trí rủi ro đang dịch chuyển ra bên ngoài: giao thức lõi càng trưởng thành, audit càng dày, thì sự chú ý của kẻ tấn công càng chuyển sang “vùng rìa” — những adapter, wrapper, bộ tổng hợp mọc ra để sử dụng tiện hơn.. Chúng nối dài năng lực của giao thức ngày càng nhiều, đồng thời kéo bề mặt tấn công mở rộng ra ngày càng rộng..
Với lớp tài chính, phản ứng cho những chuyện kiểu này sẽ “thành thật” hơn so với giá.. Các dòng tiền lớn khi đánh giá một giao thức cho vay không chỉ nhìn TVL và lãi suất, mà còn xem giới hạn tổn thất trong kịch bản tệ nhất — liệu khi xảy ra sự cố có thể khóa thiệt hại trong một module nhỏ, không làm “nhiễm bẩn” vào pool vốn chính hay không.. Lần này Aave v3 đã chịu được, thì tiền trong pool chính càng có lý do để được giữ lại; ngược lại, nếu một ngày rò rỉ xảy ra ngay chính pool thì câu chuyện sẽ rẽ theo một hướng hoàn toàn khác..
Một lời “lật kèo”: thứ thực sự cần phải theo dõi không phải là 300.000 USD bị đánh cắp lần này, mà là khi nào các adapter ở “ngoại vi” như thế này có thể có một bộ chuẩn thống nhất về quyền hạn và phạm vi/tiêu chí audit.. Chỉ cần chúng tiếp tục phát triển “hoang dã”, chỉ một sơ suất trong kiểm tra quyền hạn cũng đủ biến thành mức chiết khấu niềm tin lớn của dòng tiền đối với toàn bộ hệ sinh thái.
281
·
--
Một dự án từng nói sẽ “làm lâu dài”, vậy mà chưa đầy bốn năm đã phải khép lại rồi… Điều đáng bàn không phải là kết cục của nó..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Porsche tuyên bố kết thúc dự án Web3 của chính mình và cộng đồng Pioneers Circle.. Thông báo chính thức trên X cho biết, lô NFT thuộc thế hệ 911 sẽ tiếp tục ở lại trong tay người sở hữu, tiếp tục tồn tại trên blockchain, nhưng Discord của cộng đồng sẽ chuyển thành chế độ chỉ đọc, còn tài khoản dự án cũng sẽ không còn cập nhật..
Đưa thời gian quay về 2022, đó là thời điểm họ bước vào rất “rầm rộ”.. Khi đó, các lãnh đạo cho rằng đây là “đầu tư dài hạn”, đồng thời nhắc đến những ý tưởng như metaverse, trải nghiệm khi mua xe, chuỗi cung ứng.. Tháng 1/2023, NFT 911 chính thức được phát hành, kế hoạch 7.500 bản, nhưng bị nghi ngờ vì giá và tính ứng dụng; việc đúc (mint) đã bị dừng giữa chừng, và cuối cùng chỉ còn lại 2.363 bản..
Vì vậy, đây chưa bao giờ là câu chuyện “thị trường xấu đi nên không gồng nổi”.. Một loạt con số sẽ nói thẳng hơn: bộ sưu tập này có tổng khối lượng giao dịch khoảng 20 triệu USD, trong năm qua chỉ khoảng 38.000 USD, và trong tháng trước chỉ khoảng 2.900 USD.. Nhu cầu từ đầu đã không hề lớn lên; bốn năm sau đó chỉ là từ từ “phơi khô” hết nhiệt huyết ban đầu..
Làm dự án lên chain của thương hiệu cũng theo đúng một kịch bản: ngân sách thuộc về bộ phận marketing, mục tiêu là tạo độ phủ, không phải tạo doanh thu.. Loại tiền này có một đặc điểm: nó không tạo động lực lưu giữ (retention), đến hết chu kỳ marketing là dự án dừng theo, không liên quan đến việc tài sản trên blockchain bản thân còn tồn tại hay không..
Thứ đáng xem thật sự là tiền đang được chuyển đi đâu.. Lần trước, việc kéo thương hiệu vào Web3 là nhờ ngân sách marketing và sự chú ý; còn hiện tại với cùng mức ngân sách và sự chú ý đó, họ đang chuyển hướng sang những lĩnh vực có thể “kể được bằng con số” hơn, ví dụ như AI, điện toán (compute), trung tâm dữ liệu—những thứ có thể gắn với chi phí thực tế.. Cũng là kể chuyện, nhưng nơi khớp được dòng tiền và nơi không khớp thì mức kiên nhẫn của vốn sẽ khác nhau..
Gợi ý thêm một cú đảo chiều: Porsche để NFT ở lại trên blockchain, đồng thời đóng cộng đồng thành tư liệu lưu trữ—cách xử lý này bản thân có thể sẽ bị những người đi sau “học theo”.. Thứ đáng theo dõi tiếp theo không phải là còn thương hiệu truyền thống nào rút lui nữa, mà là: loại tình huống nào có thể tự sinh ra nhu cầu—như bán vé, quyền lợi thành viên, hay các yếu tố về danh tính—chứ không phải dựa vào hình đại diện nhờ độ hot.. Thứ vẫn sống được sau khi marketing rút lui, mới chứng minh rằng nó vốn không phải được chống đỡ chỉ bằng marketing..
Một dự án từng nói sẽ “làm lâu dài”, vậy mà chưa đầy bốn năm đã phải khép lại rồi… Điều đáng bàn không phải là kết cục của nó..
📢 盘面异动群里说
Porsche tuyên bố kết thúc dự án Web3 của chính mình và cộng đồng Pioneers Circle.. Thông báo chính thức trên X cho biết, lô NFT thuộc thế hệ 911 sẽ tiếp tục ở lại trong tay người sở hữu, tiếp tục tồn tại trên blockchain, nhưng Discord của cộng đồng sẽ chuyển thành chế độ chỉ đọc, còn tài khoản dự án cũng sẽ không còn cập nhật..
Đưa thời gian quay về 2022, đó là thời điểm họ bước vào rất “rầm rộ”.. Khi đó, các lãnh đạo cho rằng đây là “đầu tư dài hạn”, đồng thời nhắc đến những ý tưởng như metaverse, trải nghiệm khi mua xe, chuỗi cung ứng.. Tháng 1/2023, NFT 911 chính thức được phát hành, kế hoạch 7.500 bản, nhưng bị nghi ngờ vì giá và tính ứng dụng; việc đúc (mint) đã bị dừng giữa chừng, và cuối cùng chỉ còn lại 2.363 bản..
Vì vậy, đây chưa bao giờ là câu chuyện “thị trường xấu đi nên không gồng nổi”.. Một loạt con số sẽ nói thẳng hơn: bộ sưu tập này có tổng khối lượng giao dịch khoảng 20 triệu USD, trong năm qua chỉ khoảng 38.000 USD, và trong tháng trước chỉ khoảng 2.900 USD.. Nhu cầu từ đầu đã không hề lớn lên; bốn năm sau đó chỉ là từ từ “phơi khô” hết nhiệt huyết ban đầu..
Làm dự án lên chain của thương hiệu cũng theo đúng một kịch bản: ngân sách thuộc về bộ phận marketing, mục tiêu là tạo độ phủ, không phải tạo doanh thu.. Loại tiền này có một đặc điểm: nó không tạo động lực lưu giữ (retention), đến hết chu kỳ marketing là dự án dừng theo, không liên quan đến việc tài sản trên blockchain bản thân còn tồn tại hay không..
Thứ đáng xem thật sự là tiền đang được chuyển đi đâu.. Lần trước, việc kéo thương hiệu vào Web3 là nhờ ngân sách marketing và sự chú ý; còn hiện tại với cùng mức ngân sách và sự chú ý đó, họ đang chuyển hướng sang những lĩnh vực có thể “kể được bằng con số” hơn, ví dụ như AI, điện toán (compute), trung tâm dữ liệu—những thứ có thể gắn với chi phí thực tế.. Cũng là kể chuyện, nhưng nơi khớp được dòng tiền và nơi không khớp thì mức kiên nhẫn của vốn sẽ khác nhau..
Gợi ý thêm một cú đảo chiều: Porsche để NFT ở lại trên blockchain, đồng thời đóng cộng đồng thành tư liệu lưu trữ—cách xử lý này bản thân có thể sẽ bị những người đi sau “học theo”.. Thứ đáng theo dõi tiếp theo không phải là còn thương hiệu truyền thống nào rút lui nữa, mà là: loại tình huống nào có thể tự sinh ra nhu cầu—như bán vé, quyền lợi thành viên, hay các yếu tố về danh tính—chứ không phải dựa vào hình đại diện nhờ độ hot.. Thứ vẫn sống được sau khi marketing rút lui, mới chứng minh rằng nó vốn không phải được chống đỡ chỉ bằng marketing..
28
·
--
#xrp金库公司evernorth拟10月8日登陆纳斯达克
Bitcoin ETF đã có dòng tiền ròng chảy trở lại, nhưng nếu chỉ nhìn vào hai chữ “quay về”, có thể bạn sẽ bỏ lỡ những điều quan trọng hơn trong cùng ngày..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Vào ngày giao dịch đầu tiên của tháng 10, các Bitcoin ETF giao ngay của Mỹ ghi nhận dòng tiền ròng vào 102,7 triệu USD, qua đó “đắp lại” khoản dòng tiền ròng ra 148,7 triệu USD của ngày hôm trước.. Tổng tài sản ròng về lại 109,3 tỷ USD, lũy kế dòng tiền ròng vào 5,76 tỷ USD.. Nhìn riêng vài con số này thì đúng là rất sôi động..
Nhưng sổ sách của cùng một ngày lại bị chia nhánh: Ethereum spot ETF ghi nhận dòng tiền ròng ra 55,4 triệu USD, đã là ngày thứ ba liên tiếp bị rút máu, tổng ba ngày chảy ra khoảng 118 triệu USD.. Solana ETF cũng ghi nhận khoảng 6 triệu USD rút ra, giảm liền hai ngày.. Duy nhất cùng với Bitcoin “đi vào tiền” là XRP ETF, với dòng tiền 4 triệu USD..
Như vậy thì đây không phải là một câu chuyện “các tổ chức quay lại mua thêm crypto” đồng loạt, chỉnh tề..
Nếu chỉ là tiền quay về, thì ETH cũng phải tăng theo; nhưng thực tế lại là tiền đang xoay vòng trong hệ sinh thái crypto—rút từ ETH và SOL để chuyển sang BTC và XRP.. Bitcoin quý 3 tăng 42,71%, trong khi Bitcoin ETF cùng kỳ chỉ có dòng tiền ròng vào 6,34 tỷ USD, cho thấy lực chính của đợt tăng này không phải là hoạt động mua vào của ETF; ETF có vẻ chỉ đi phía sau để “xác nhận”, chứ không phải là ngòi châm lửa từ trước..
Điều đáng theo dõi thật sự nằm ở cấu trúc này: dòng tiền gia tăng đang tập trung vào nhóm đầu, chứ không trải ra rộng..
Nói theo kiểu dễ hiểu, các tổ chức hiện đang mua không phải “một rổ crypto”, mà là “những đồng mà họ chọn”.. Khi việc chọn lọc đã định hình như vậy, đợt tăng đồng loạt của các altcoin kiểu “tự mọc lên nhờ tâm lý” sẽ rất khó được tái hiện..
Còn một chi tiết đừng bỏ qua: Chỉ số Sợ hãi & Tham lam giảm từ 74 xuống 72, vẫn nằm trong vùng “tham lam”.. Tức là tâm lý chưa lùi nhưng hướng dòng tiền đã đổi trước..
Vì vậy, phần tiếp theo cần xem là: bên Bitcoin liệu dòng tiền ròng có thể tiếp tục chảy vào liên tục không.. Nếu dòng tiền bị đứt quãng, trong khi phía ETH vẫn tiếp tục bị rút, thì cái gọi là “kịch bản tháng 10” này có thể chỉ là một màn trình diễn một người của nhóm tài sản đầu bảng..
#xrp金库公司evernorth拟10月8日登陆纳斯达克
Bitcoin ETF đã có dòng tiền ròng chảy trở lại, nhưng nếu chỉ nhìn vào hai chữ “quay về”, có thể bạn sẽ bỏ lỡ những điều quan trọng hơn trong cùng ngày..
🔄 进群看叙事
Vào ngày giao dịch đầu tiên của tháng 10, các Bitcoin ETF giao ngay của Mỹ ghi nhận dòng tiền ròng vào 102,7 triệu USD, qua đó “đắp lại” khoản dòng tiền ròng ra 148,7 triệu USD của ngày hôm trước.. Tổng tài sản ròng về lại 109,3 tỷ USD, lũy kế dòng tiền ròng vào 5,76 tỷ USD.. Nhìn riêng vài con số này thì đúng là rất sôi động..
Nhưng sổ sách của cùng một ngày lại bị chia nhánh: Ethereum spot ETF ghi nhận dòng tiền ròng ra 55,4 triệu USD, đã là ngày thứ ba liên tiếp bị rút máu, tổng ba ngày chảy ra khoảng 118 triệu USD.. Solana ETF cũng ghi nhận khoảng 6 triệu USD rút ra, giảm liền hai ngày.. Duy nhất cùng với Bitcoin “đi vào tiền” là XRP ETF, với dòng tiền 4 triệu USD..
Như vậy thì đây không phải là một câu chuyện “các tổ chức quay lại mua thêm crypto” đồng loạt, chỉnh tề..
Nếu chỉ là tiền quay về, thì ETH cũng phải tăng theo; nhưng thực tế lại là tiền đang xoay vòng trong hệ sinh thái crypto—rút từ ETH và SOL để chuyển sang BTC và XRP.. Bitcoin quý 3 tăng 42,71%, trong khi Bitcoin ETF cùng kỳ chỉ có dòng tiền ròng vào 6,34 tỷ USD, cho thấy lực chính của đợt tăng này không phải là hoạt động mua vào của ETF; ETF có vẻ chỉ đi phía sau để “xác nhận”, chứ không phải là ngòi châm lửa từ trước..
Điều đáng theo dõi thật sự nằm ở cấu trúc này: dòng tiền gia tăng đang tập trung vào nhóm đầu, chứ không trải ra rộng..
Nói theo kiểu dễ hiểu, các tổ chức hiện đang mua không phải “một rổ crypto”, mà là “những đồng mà họ chọn”.. Khi việc chọn lọc đã định hình như vậy, đợt tăng đồng loạt của các altcoin kiểu “tự mọc lên nhờ tâm lý” sẽ rất khó được tái hiện..
Còn một chi tiết đừng bỏ qua: Chỉ số Sợ hãi & Tham lam giảm từ 74 xuống 72, vẫn nằm trong vùng “tham lam”.. Tức là tâm lý chưa lùi nhưng hướng dòng tiền đã đổi trước..
Vì vậy, phần tiếp theo cần xem là: bên Bitcoin liệu dòng tiền ròng có thể tiếp tục chảy vào liên tục không.. Nếu dòng tiền bị đứt quãng, trong khi phía ETH vẫn tiếp tục bị rút, thì cái gọi là “kịch bản tháng 10” này có thể chỉ là một màn trình diễn một người của nhóm tài sản đầu bảng..
823
·
--
#全网爆仓6.74亿美元
SEC đã cấp thời gian miễn trừ 5 năm, nghe như thể đã đẩy hẳn cánh cửa ra mở toang, nhưng thứ thực sự làm kẹt sản phẩm không phải là cánh cửa, mà là kích thước trên khung cửa..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
Tin tức thì bản thân rất ngắn: một lãnh đạo phụ trách mảng crypto của một công ty chứng khoán internet hàng đầu của Mỹ cho biết, cho đến bây giờ họ vẫn đang gặm nhấm các chi tiết của gói “miễn trừ đổi mới” từ SEC. Muốn token hóa cổ phiếu được mở cho người dùng Mỹ một cách thực sự, thì tiến độ cứ mắc lại ở đây..
Phần lớn người ta nhìn thấy “cơ quan quản lý đã bật đèn xanh” sẽ tự động đọc thành tin cực tốt. Nhưng điều đáng chú ý nằm ở mặt bên kia: miễn trừ không đồng nghĩa với phê duyệt. Đây là một lối đi tạm thời, có điều kiện, có thời hạn, kèm theo một loạt nghĩa vụ công bố thông tin. Vấn đề của các công ty chứng khoán là — đưa cổ phiếu lên blockchain theo bộ quy tắc này thì có đáng không, chi phí thế nào, trách nhiệm thuộc về ai, và nếu có sự cố thì ai sẽ đứng ra gánh..
Chuyện này hầu như không liên quan gì đến kỹ thuật. Giao dịch cổ phiếu trên blockchain đã có thể chạy từ lâu rồi; trong tháng trước, theo báo cáo, khối lượng giao dịch cổ phiếu token hóa trên các nền tảng phi tập trung đã vượt 2 tỷ USD. Thứ luôn làm kẹt lại không phải là thứ hữu hình, mà là lớp “vô hình” đó: ai sẽ đóng vai trò chủ thể tuân thủ, và ai sẽ gánh rủi ro thanh toán..
Đổi một góc nhìn: đây thực chất là chặng tiếp theo của vòng quay dòng tiền. Sau khi các “kênh thể chế” cho BTC và ETH được mở thông, thì thứ chưa thực sự được bẩy ra vẫn là “cổ phiếu”, vốn gắn liền với “hồ” thanh khoản lớn nhất trong tài chính truyền thống. Một khi con đường tuân thủ được vận hành trơn tru, tiền vào sẽ không phải là tiền từ giới crypto, mà là phần tiền đang nằm trong hậu trường của các công ty chứng khoán..
Vì vậy ở giai đoạn hiện tại, không phải là ai hô vang hơn. Mà là ai trước tiên dựng được cấu trúc tuân thủ đó. Ai chạy thông trước, người đó sẽ có được cánh cổng cho lượt dòng vốn truyền thống tiếp theo bước vào..
Tiếp theo, đáng để theo dõi hai điểm: một là các chi tiết của gói miễn trừ đó có được nới lỏng hay được viết rõ ràng hơn không; hai là những cổ phiếu token hóa thực sự mở cho người dùng Mỹ đầu tiên sẽ xuất hiện trên nền tảng nào..
Gợi ý cho một cú lật: nếu rốt cuộc thứ làm kẹt không phải là cơ quan quản lý, mà là bản thân công ty chứng khoán không muốn gánh rủi ro này, thì nhịp độ của “đưa cổ phiếu lên blockchain” ở vòng này có thể còn chậm hơn cả mọi người dự đoán..
#全网爆仓6.74亿美元
SEC đã cấp thời gian miễn trừ 5 năm, nghe như thể đã đẩy hẳn cánh cửa ra mở toang, nhưng thứ thực sự làm kẹt sản phẩm không phải là cánh cửa, mà là kích thước trên khung cửa..
🔄 进群看资金动向
Tin tức thì bản thân rất ngắn: một lãnh đạo phụ trách mảng crypto của một công ty chứng khoán internet hàng đầu của Mỹ cho biết, cho đến bây giờ họ vẫn đang gặm nhấm các chi tiết của gói “miễn trừ đổi mới” từ SEC. Muốn token hóa cổ phiếu được mở cho người dùng Mỹ một cách thực sự, thì tiến độ cứ mắc lại ở đây..
Phần lớn người ta nhìn thấy “cơ quan quản lý đã bật đèn xanh” sẽ tự động đọc thành tin cực tốt. Nhưng điều đáng chú ý nằm ở mặt bên kia: miễn trừ không đồng nghĩa với phê duyệt. Đây là một lối đi tạm thời, có điều kiện, có thời hạn, kèm theo một loạt nghĩa vụ công bố thông tin. Vấn đề của các công ty chứng khoán là — đưa cổ phiếu lên blockchain theo bộ quy tắc này thì có đáng không, chi phí thế nào, trách nhiệm thuộc về ai, và nếu có sự cố thì ai sẽ đứng ra gánh..
Chuyện này hầu như không liên quan gì đến kỹ thuật. Giao dịch cổ phiếu trên blockchain đã có thể chạy từ lâu rồi; trong tháng trước, theo báo cáo, khối lượng giao dịch cổ phiếu token hóa trên các nền tảng phi tập trung đã vượt 2 tỷ USD. Thứ luôn làm kẹt lại không phải là thứ hữu hình, mà là lớp “vô hình” đó: ai sẽ đóng vai trò chủ thể tuân thủ, và ai sẽ gánh rủi ro thanh toán..
Đổi một góc nhìn: đây thực chất là chặng tiếp theo của vòng quay dòng tiền. Sau khi các “kênh thể chế” cho BTC và ETH được mở thông, thì thứ chưa thực sự được bẩy ra vẫn là “cổ phiếu”, vốn gắn liền với “hồ” thanh khoản lớn nhất trong tài chính truyền thống. Một khi con đường tuân thủ được vận hành trơn tru, tiền vào sẽ không phải là tiền từ giới crypto, mà là phần tiền đang nằm trong hậu trường của các công ty chứng khoán..
Vì vậy ở giai đoạn hiện tại, không phải là ai hô vang hơn. Mà là ai trước tiên dựng được cấu trúc tuân thủ đó. Ai chạy thông trước, người đó sẽ có được cánh cổng cho lượt dòng vốn truyền thống tiếp theo bước vào..
Tiếp theo, đáng để theo dõi hai điểm: một là các chi tiết của gói miễn trừ đó có được nới lỏng hay được viết rõ ràng hơn không; hai là những cổ phiếu token hóa thực sự mở cho người dùng Mỹ đầu tiên sẽ xuất hiện trên nền tảng nào..
Gợi ý cho một cú lật: nếu rốt cuộc thứ làm kẹt không phải là cơ quan quản lý, mà là bản thân công ty chứng khoán không muốn gánh rủi ro này, thì nhịp độ của “đưa cổ phiếu lên blockchain” ở vòng này có thể còn chậm hơn cả mọi người dự đoán..
26
·
--
#near跌至约4.70美元较日高跌逾14%
Lợi nhuận của các sàn giao dịch tại Hàn Quốc đã giảm 78%, nhưng con số này thực sự nói lên điều gì có thể không phải là tin xấu về việc “crypto” đang đi xuống, mà là tiền đã đi đâu..
[📈 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Viện Thông tin Tài chính Hàn Quốc vừa công bố dữ liệu nửa đầu năm: có 26 nhà cung cấp dịch vụ tài sản ảo được cấp phép, lợi nhuận kinh doanh giảm 78% so với cùng kỳ.. Khối lượng giao dịch bình quân theo ngày giảm 44% so với sáu tháng trước, vốn hóa giảm 33%, tiền gửi bằng won Hàn Quốc giảm 35%, doanh thu sàn giảm 41%.. Điều duy nhất tăng là số lượng tài khoản có thể giao dịch, chỉ tăng 0,4%..
Hầu hết mọi người nhìn thấy bằng chứng của thêm một đợt thị trường gấu, ngành đang không ổn.. Nhưng nếu đưa một nhóm số liệu khác cùng kỳ vào, bức tranh sẽ đổi hoàn toàn.. Trong năm qua, tài sản crypto mà nhà đầu tư Hàn Quốc nắm giữ đã giảm 50,2%, còn lại 606.000 tỉ won Hàn Quốc (khoảng 41,4 tỉ USD); trong khi chỉ số KOSPI trong 12 tháng tính đến ngày 22/7 đã tăng gấp đôi trở lên.. Khối lượng giao dịch bình quân/ngày của năm sàn giao dịch lớn nhất, tính theo năm, giảm gần 89%..
Nói cách khác, tiền không bốc hơi, mà chỉ chuyển từ sân chơi này sang sân chơi khác.. Sàn giao dịch kiếm được “tiền tay ngứa” — khi tần suất giao dịch giảm, mô hình doanh thu lập tức chạm đáy.. Còn bên cổ phiếu đang ăn một loại tiền khác: định giá bằng nội tệ, môi trường quản lý thân thiện hơn, và vẫn có thể kể câu chuyện tăng trưởng..
Tín hiệu phía sau đáng để theo dõi hơn cả giá: một thị trường từng đóng góp lượng giao dịch bán lẻ thuộc hàng hàng đầu thế giới, đang chủ động chuyển dòng vốn biên sang các tài sản vốn truyền thống.. Nếu xu hướng này tiếp diễn, Hàn Quốc sẽ không chỉ còn là “chỉ báo tâm lý của nhà đầu tư lẻ”, mà trở thành một ví dụ về tái phân bổ vốn — khi mức độ ưa rủi ro tại địa phương quay lại, thứ có thể được bơm đầy đầu tiên không phải là những sàn giao dịch nhỏ này, mà là các cổ phiếu quy mô lớn toàn cầu có tính thanh khoản tốt hơn..
Một lời nhắc để đảo chiều: bộ dữ liệu này là nửa đầu năm, tức là từ tháng 1 đến tháng 6, nên đã trễ hơn cả một quý.. Nếu bên crypto đã hạ nhiệt trở lại ở quý 3, thì 78% chỉ là “gương chiếu hậu”.. Điều thật sự cần xem là trong báo cáo tiếp theo, tiền gửi và khối lượng giao dịch có quay lại hay không — đó mới là bằng chứng tiền có đổi hướng hay không..
#near跌至约4.70美元较日高跌逾14%
Lợi nhuận của các sàn giao dịch tại Hàn Quốc đã giảm 78%, nhưng con số này thực sự nói lên điều gì có thể không phải là tin xấu về việc “crypto” đang đi xuống, mà là tiền đã đi đâu..
📈 了解最新交易计划
Viện Thông tin Tài chính Hàn Quốc vừa công bố dữ liệu nửa đầu năm: có 26 nhà cung cấp dịch vụ tài sản ảo được cấp phép, lợi nhuận kinh doanh giảm 78% so với cùng kỳ.. Khối lượng giao dịch bình quân theo ngày giảm 44% so với sáu tháng trước, vốn hóa giảm 33%, tiền gửi bằng won Hàn Quốc giảm 35%, doanh thu sàn giảm 41%.. Điều duy nhất tăng là số lượng tài khoản có thể giao dịch, chỉ tăng 0,4%..
Hầu hết mọi người nhìn thấy bằng chứng của thêm một đợt thị trường gấu, ngành đang không ổn.. Nhưng nếu đưa một nhóm số liệu khác cùng kỳ vào, bức tranh sẽ đổi hoàn toàn.. Trong năm qua, tài sản crypto mà nhà đầu tư Hàn Quốc nắm giữ đã giảm 50,2%, còn lại 606.000 tỉ won Hàn Quốc (khoảng 41,4 tỉ USD); trong khi chỉ số KOSPI trong 12 tháng tính đến ngày 22/7 đã tăng gấp đôi trở lên.. Khối lượng giao dịch bình quân/ngày của năm sàn giao dịch lớn nhất, tính theo năm, giảm gần 89%..
Nói cách khác, tiền không bốc hơi, mà chỉ chuyển từ sân chơi này sang sân chơi khác.. Sàn giao dịch kiếm được “tiền tay ngứa” — khi tần suất giao dịch giảm, mô hình doanh thu lập tức chạm đáy.. Còn bên cổ phiếu đang ăn một loại tiền khác: định giá bằng nội tệ, môi trường quản lý thân thiện hơn, và vẫn có thể kể câu chuyện tăng trưởng..
Tín hiệu phía sau đáng để theo dõi hơn cả giá: một thị trường từng đóng góp lượng giao dịch bán lẻ thuộc hàng hàng đầu thế giới, đang chủ động chuyển dòng vốn biên sang các tài sản vốn truyền thống.. Nếu xu hướng này tiếp diễn, Hàn Quốc sẽ không chỉ còn là “chỉ báo tâm lý của nhà đầu tư lẻ”, mà trở thành một ví dụ về tái phân bổ vốn — khi mức độ ưa rủi ro tại địa phương quay lại, thứ có thể được bơm đầy đầu tiên không phải là những sàn giao dịch nhỏ này, mà là các cổ phiếu quy mô lớn toàn cầu có tính thanh khoản tốt hơn..
Một lời nhắc để đảo chiều: bộ dữ liệu này là nửa đầu năm, tức là từ tháng 1 đến tháng 6, nên đã trễ hơn cả một quý.. Nếu bên crypto đã hạ nhiệt trở lại ở quý 3, thì 78% chỉ là “gương chiếu hậu”.. Điều thật sự cần xem là trong báo cáo tiếp theo, tiền gửi và khối lượng giao dịch có quay lại hay không — đó mới là bằng chứng tiền có đổi hướng hay không..
132
·
--
Mọi ánh mắt đều đang dồn vào dự luật mã hóa ở Washington, nhưng vòng này người ra tay thật sự có thể lại là Seoul..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Ủy ban Dịch vụ Tài chính Hàn Quốc vừa công bố bản dự thảo các quy định chi tiết cho chứng khoán được mã hóa: cổ phiếu, trái phiếu, quỹ, và cả một số sản phẩm đầu tư theo từng phần có thể được phát hành và giao dịch dưới hình thức token.. Các điều kiện đi kèm cũng được đưa ra luôn—nếu bên phát hành vừa phát token vừa trực tiếp lưu ký tài khoản khách hàng, thì vốn tự có không được thấp hơn 4 tỷ won Hàn Quốc, tương đương khoảng 2,8 triệu USD; đồng thời còn phải có đủ đội ngũ phụ trách tuân thủ và công nghệ.. Giao dịch OTC cũng được bổ sung một loại giấy phép chuyên biệt: giới đầu tư cá nhân có hạn mức mua ròng hằng năm trên một nền tảng OTC duy nhất là 100 triệu won Hàn Quốc, khoảng 70.000 USD..
Phần lớn mọi người nhìn thấy là một vòng siết chặt quản lý mới—cứ khi số lượng nhiều lên là bị gạt qua.. Nhưng nếu bóc thời điểm ra thì mùi vị sẽ khác.. Bộ quy định này sau khi hoàn tất công bố và phê duyệt sẽ nhắm tới việc có hiệu lực từ 4/2/2027, đồng thời chính thức công nhận “sổ cái phân tán” là hạ tầng nền tảng cho việc phát hành và lưu thông chứng khoán.. Không phải “cho bạn thử xem”, mà là tính cả phần móng vào trong luật..
Thứ đáng xem thật sự nằm ở lớp dòng tiền.. Trong hai năm qua, tính thanh khoản của chứng khoán trên chuỗi vẫn bị kẹt ở hai việc: (1) tư cách tuân thủ pháp lý của bên phát hành, và (2) liệu nhà đầu tư cá nhân có thể tham gia hay không, và tham gia được bao nhiêu.. Lần này mở ra một khe ở cả hai cánh cửa—tư cách được cấp ngưỡng, còn nhà đầu tư cá nhân được cấp hạn mức.. Bản thân hạn mức chính là một tín hiệu: khi cơ quan quản lý dám đưa ra giới hạn, nghĩa là họ đã mặc định rằng nhóm tài sản này sẽ có người tranh nhau.
Đi thêm một lớp nữa, đây còn là bài toán xuất phát sớm.. Bên Mỹ, chứng khoán token vẫn đang giằng co với các điều khoản miễn trừ; ở châu Âu, MiCA vẫn đang mài các quy định cho stablecoin; ở châu Á, trước hết họ viết bốn chữ “chứng khoán mã hóa” vào khuôn khổ quản lý thị trường vốn.. Ai chạy thông quy định trước thì chuỗi dịch vụ của họ—sàn giao dịch, lưu ký, và tạo lập thị trường—sẽ là nơi nhận đơn hàng trước.. Thứ tự luân chuyển dòng tiền thường không bắt đầu từ giá token, mà bắt đầu từ giấy phép..
Một lần lật ngược: quy định thực sự đi vào vận hành là vào năm 2027, giữa chặng còn cả một vòng bull-bear, thời gian công bố kéo dài đến 11/11 và mọi hạng mục trong chi tiết có thể bị sửa.. Quan trọng hơn, hạn mức dành cho nhà đầu tư cá nhân Hàn Quốc liệu có vô tình đẩy nhu cầu này sang các nền tảng nước ngoài hay không.. Thứ đáng để theo dõi không phải chỉ là bản chi tiết quy định, mà là xem tiếp theo nhà môi giới chứng khoán nào, sàn giao dịch nào sẽ là đơn vị đầu tiên nộp hồ sơ xin giấy phép OTC đó..
Mọi ánh mắt đều đang dồn vào dự luật mã hóa ở Washington, nhưng vòng này người ra tay thật sự có thể lại là Seoul..
🔄 进群聊市场
Ủy ban Dịch vụ Tài chính Hàn Quốc vừa công bố bản dự thảo các quy định chi tiết cho chứng khoán được mã hóa: cổ phiếu, trái phiếu, quỹ, và cả một số sản phẩm đầu tư theo từng phần có thể được phát hành và giao dịch dưới hình thức token.. Các điều kiện đi kèm cũng được đưa ra luôn—nếu bên phát hành vừa phát token vừa trực tiếp lưu ký tài khoản khách hàng, thì vốn tự có không được thấp hơn 4 tỷ won Hàn Quốc, tương đương khoảng 2,8 triệu USD; đồng thời còn phải có đủ đội ngũ phụ trách tuân thủ và công nghệ.. Giao dịch OTC cũng được bổ sung một loại giấy phép chuyên biệt: giới đầu tư cá nhân có hạn mức mua ròng hằng năm trên một nền tảng OTC duy nhất là 100 triệu won Hàn Quốc, khoảng 70.000 USD..
Phần lớn mọi người nhìn thấy là một vòng siết chặt quản lý mới—cứ khi số lượng nhiều lên là bị gạt qua.. Nhưng nếu bóc thời điểm ra thì mùi vị sẽ khác.. Bộ quy định này sau khi hoàn tất công bố và phê duyệt sẽ nhắm tới việc có hiệu lực từ 4/2/2027, đồng thời chính thức công nhận “sổ cái phân tán” là hạ tầng nền tảng cho việc phát hành và lưu thông chứng khoán.. Không phải “cho bạn thử xem”, mà là tính cả phần móng vào trong luật..
Thứ đáng xem thật sự nằm ở lớp dòng tiền.. Trong hai năm qua, tính thanh khoản của chứng khoán trên chuỗi vẫn bị kẹt ở hai việc: (1) tư cách tuân thủ pháp lý của bên phát hành, và (2) liệu nhà đầu tư cá nhân có thể tham gia hay không, và tham gia được bao nhiêu.. Lần này mở ra một khe ở cả hai cánh cửa—tư cách được cấp ngưỡng, còn nhà đầu tư cá nhân được cấp hạn mức.. Bản thân hạn mức chính là một tín hiệu: khi cơ quan quản lý dám đưa ra giới hạn, nghĩa là họ đã mặc định rằng nhóm tài sản này sẽ có người tranh nhau.
Đi thêm một lớp nữa, đây còn là bài toán xuất phát sớm.. Bên Mỹ, chứng khoán token vẫn đang giằng co với các điều khoản miễn trừ; ở châu Âu, MiCA vẫn đang mài các quy định cho stablecoin; ở châu Á, trước hết họ viết bốn chữ “chứng khoán mã hóa” vào khuôn khổ quản lý thị trường vốn.. Ai chạy thông quy định trước thì chuỗi dịch vụ của họ—sàn giao dịch, lưu ký, và tạo lập thị trường—sẽ là nơi nhận đơn hàng trước.. Thứ tự luân chuyển dòng tiền thường không bắt đầu từ giá token, mà bắt đầu từ giấy phép..
Một lần lật ngược: quy định thực sự đi vào vận hành là vào năm 2027, giữa chặng còn cả một vòng bull-bear, thời gian công bố kéo dài đến 11/11 và mọi hạng mục trong chi tiết có thể bị sửa.. Quan trọng hơn, hạn mức dành cho nhà đầu tư cá nhân Hàn Quốc liệu có vô tình đẩy nhu cầu này sang các nền tảng nước ngoài hay không.. Thứ đáng để theo dõi không phải chỉ là bản chi tiết quy định, mà là xem tiếp theo nhà môi giới chứng khoán nào, sàn giao dịch nào sẽ là đơn vị đầu tiên nộp hồ sơ xin giấy phép OTC đó..
1.1k
·
--
Đã xác minh
#以太坊基金会主网推出zkapi
Nói trước kết luận: chuyện zkAPI trên mainnet, trọng tâm có lẽ không nằm ở hai chữ "bảo mật" mà ở phần hóa đơn đắt nhất của AI—đang được đưa vào đường ray thanh toán được mã hóa..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Phần lớn mọi người nhìn thấy: Quỹ Ethereum lại tung ra một công cụ bảo mật, ẩn danh, kiến thức bằng không, nghe thì có vẻ xa cách với người dùng phổ thông.. Rất dễ lướt qua..
Nhưng nếu bóc tách chi tiết, bạn sẽ thấy nó giải quyết một vấn đề rất cụ thể.. Người dùng nạp tiền vào một kho tiền Ethereum, sau đó dùng chứng minh kiến thức bằng không để chứng minh với bên dịch vụ rằng"tài khoản của tôi có đủ số dư", mà không cần tiết lộ số tiền đó cụ thể thuộc về ai.. Hệ thống sẽ tiếp tục phát hành một khóa API ngắn hạn, kèm hạn mức chi tiêu được cài sẵn.. Yêu cầu được gửi thẳng cho nhà cung cấp AI, còn việc tính phí đi theo một kênh độc lập khác.. Nói cách khác, việc thanh toán và việc gọi dịch vụ được tách thành hai lớp..
Điều đáng suy nghĩ là hướng này: AI hiện thiếu nhất không phải là sức mạnh tính toán, mà là "cách thu tiền theo lượt".. Sau khi kết thúc giai đoạn dùng thử miễn phí, vòng khép kín thương mại nằm hết ở khâu thanh toán—cần thẩm định tài chính, cần kiểm soát rủi ro, cần chống gian lận.. Và mỗi lần xác minh lại hỏi người dùng về danh tính.. zkAPI muốn làm điều ngược lại: chuyển từ "trước tiên bạn phải chứng minh bạn là ai" sang "bạn chỉ cần chứng minh bạn có khả năng chi trả".. Hai câu này nghe có vẻ gần giống nhau, nhưng chênh lệch về chi phí lại rất xa..
Xem sang lớp tiền bạc đó.. Nếu lượng truy cập trả phí của AI thật sự có thể đi qua thanh toán trên chuỗi, thì phần tiền đọng lại trên Ethereum không chỉ là tiền đầu cơ, mà còn là khoản hóa đơn tính toán đang được tiêu hao mỗi ngày.. Độ bám của nhu cầu kiểu này ít liên quan đến chuyện lên xuống.. Đây cũng là lý do vì sao tin nhắn này được đặt trong khung "hạ tầng" chứ không phải khung "khái niệm"..
Một điểm lật ngược: nó không ẩn nội dung prompt, cũng không ẩn metadata ở lớp mạng.. IP, thời gian, đặc trưng yêu cầu… vẫn có thể nối bạn lại với nhau.. Vì vậy nó giống như viên gạch đầu tiên của bảo mật, chứ không phải là điểm dừng.. Thứ thực sự đáng để theo dõi là bước tiếp theo—khi bên mô hình, bên cung cấp năng lực tính toán bắt đầu tích hợp vào hệ thống thanh toán này, thì đường ống thanh toán giữa AI và crypto mới được nối thực sự.
#以太坊基金会主网推出zkapi
Nói trước kết luận: chuyện zkAPI trên mainnet, trọng tâm có lẽ không nằm ở hai chữ "bảo mật" mà ở phần hóa đơn đắt nhất của AI—đang được đưa vào đường ray thanh toán được mã hóa..
🤖 进群聊仓位
Phần lớn mọi người nhìn thấy: Quỹ Ethereum lại tung ra một công cụ bảo mật, ẩn danh, kiến thức bằng không, nghe thì có vẻ xa cách với người dùng phổ thông.. Rất dễ lướt qua..
Nhưng nếu bóc tách chi tiết, bạn sẽ thấy nó giải quyết một vấn đề rất cụ thể.. Người dùng nạp tiền vào một kho tiền Ethereum, sau đó dùng chứng minh kiến thức bằng không để chứng minh với bên dịch vụ rằng"tài khoản của tôi có đủ số dư", mà không cần tiết lộ số tiền đó cụ thể thuộc về ai.. Hệ thống sẽ tiếp tục phát hành một khóa API ngắn hạn, kèm hạn mức chi tiêu được cài sẵn.. Yêu cầu được gửi thẳng cho nhà cung cấp AI, còn việc tính phí đi theo một kênh độc lập khác.. Nói cách khác, việc thanh toán và việc gọi dịch vụ được tách thành hai lớp..
Điều đáng suy nghĩ là hướng này: AI hiện thiếu nhất không phải là sức mạnh tính toán, mà là "cách thu tiền theo lượt".. Sau khi kết thúc giai đoạn dùng thử miễn phí, vòng khép kín thương mại nằm hết ở khâu thanh toán—cần thẩm định tài chính, cần kiểm soát rủi ro, cần chống gian lận.. Và mỗi lần xác minh lại hỏi người dùng về danh tính.. zkAPI muốn làm điều ngược lại: chuyển từ "trước tiên bạn phải chứng minh bạn là ai" sang "bạn chỉ cần chứng minh bạn có khả năng chi trả".. Hai câu này nghe có vẻ gần giống nhau, nhưng chênh lệch về chi phí lại rất xa..
Xem sang lớp tiền bạc đó.. Nếu lượng truy cập trả phí của AI thật sự có thể đi qua thanh toán trên chuỗi, thì phần tiền đọng lại trên Ethereum không chỉ là tiền đầu cơ, mà còn là khoản hóa đơn tính toán đang được tiêu hao mỗi ngày.. Độ bám của nhu cầu kiểu này ít liên quan đến chuyện lên xuống.. Đây cũng là lý do vì sao tin nhắn này được đặt trong khung "hạ tầng" chứ không phải khung "khái niệm"..
Một điểm lật ngược: nó không ẩn nội dung prompt, cũng không ẩn metadata ở lớp mạng.. IP, thời gian, đặc trưng yêu cầu… vẫn có thể nối bạn lại với nhau.. Vì vậy nó giống như viên gạch đầu tiên của bảo mật, chứ không phải là điểm dừng.. Thứ thực sự đáng để theo dõi là bước tiếp theo—khi bên mô hình, bên cung cấp năng lực tính toán bắt đầu tích hợp vào hệ thống thanh toán này, thì đường ống thanh toán giữa AI và crypto mới được nối thực sự.
2
2.4k
·
--
#美国10年期美债收益率逼近5.3%
Trong bản báo cáo tổ chức mới nhất này, câu nói dễ khiến người ta hiểu nhầm nhất là: “Nhu cầu hạ nhiệt”..
[🛡️ 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Hầu hết mọi người nhìn thấy là: quy mô chốt lời của BTC tăng lên mức cao nhất trong năm, đồng thời nhu cầu bắt đầu hạ nhiệt.. Đọc xong phản ứng đầu tiên là, có nhiều người bán rồi thì chắc sẽ giảm..
Nhưng nếu đặt hai việc này cạnh nhau, logic thực ra không giống vậy.. Chốt lời lập kỷ lục mới trong năm cho thấy đúng là có một nhóm người đã giao lại cổ phần tại mốc 85.000.. Thế nhưng cùng lúc đó, giá không sụp, vẫn đi ngang tại chỗ.. Nếu thật sự lệnh bán áp đảo lệnh mua, giá sẽ không phải “đi ngang”, mà sẽ là “sụp”..
Vì vậy điều đáng xem không phải là ai đang bán, mà là ai đang mua vào.. Ở vị trí “trên không dưới không” như 85.000, nhà đầu tư cá nhân thường là bên thu tay lại, động lực đuổi theo giá không mạnh.. Những người có thể liên tục nhận hàng ở mức giá này, giống hơn là có nhu cầu phân bổ (có kế hoạch), không quá quan tâm đến biến động trong vài tuần.. Cổ phần đang chuyển từ tay những người “sợ điều chỉnh” sang tay những người “có thể nắm trong một tháng”..
Điều này cũng giải thích vì sao “nhu cầu hạ nhiệt” và “giá không giảm” có thể đồng thời đúng.. Hạ nhiệt là ở dòng mua mang tính cảm xúc, còn đứng vững là ở dòng mua mang tính phân bổ.. Bên thứ nhất quan tâm mai tăng hay không; bên thứ hai quan tâm năm sau có còn hay không..
Xem thêm ở lớp dòng tiền.. Lợi suất trái phiếu Mỹ vẫn treo ở mức cao, và lợi suất kỳ hạn 10 năm đang thúc ép mức cao nhất trong năm, khiến chi phí cơ hội của việc để tiền nằm ngoài tài sản rủi ro bị đẩy lên.. Trong bối cảnh đó, nhu cầu hạ nhiệt là điều bình thường; bất thường là nó không đi kèm với việc giá giảm.. Điều đó cho thấy việc cắt đi là ở “mua cận biên”, còn vị thế nền tảng thì chưa động..
Để lại một lời nhắc đảo chiều: tín hiệu thực sự không phải là chốt lời phá kỷ lục, mà là khi nó tiếp tục phóng đại và giá đồng thời bắt đầu yếu đi—khi đó mới cho thấy tiền nhận hàng không đủ.. Hiện tại vẫn chưa đến bước đó.. Điều báo cáo này thực sự nhắc nhở là: đừng chỉ nhìn vào giá, hãy nhìn vào cổ phần cuối cùng rơi vào tay ai.
#美国10年期美债收益率逼近5.3%
Trong bản báo cáo tổ chức mới nhất này, câu nói dễ khiến người ta hiểu nhầm nhất là: “Nhu cầu hạ nhiệt”..
🛡️ 进群看风向
Hầu hết mọi người nhìn thấy là: quy mô chốt lời của BTC tăng lên mức cao nhất trong năm, đồng thời nhu cầu bắt đầu hạ nhiệt.. Đọc xong phản ứng đầu tiên là, có nhiều người bán rồi thì chắc sẽ giảm..
Nhưng nếu đặt hai việc này cạnh nhau, logic thực ra không giống vậy.. Chốt lời lập kỷ lục mới trong năm cho thấy đúng là có một nhóm người đã giao lại cổ phần tại mốc 85.000.. Thế nhưng cùng lúc đó, giá không sụp, vẫn đi ngang tại chỗ.. Nếu thật sự lệnh bán áp đảo lệnh mua, giá sẽ không phải “đi ngang”, mà sẽ là “sụp”..
Vì vậy điều đáng xem không phải là ai đang bán, mà là ai đang mua vào.. Ở vị trí “trên không dưới không” như 85.000, nhà đầu tư cá nhân thường là bên thu tay lại, động lực đuổi theo giá không mạnh.. Những người có thể liên tục nhận hàng ở mức giá này, giống hơn là có nhu cầu phân bổ (có kế hoạch), không quá quan tâm đến biến động trong vài tuần.. Cổ phần đang chuyển từ tay những người “sợ điều chỉnh” sang tay những người “có thể nắm trong một tháng”..
Điều này cũng giải thích vì sao “nhu cầu hạ nhiệt” và “giá không giảm” có thể đồng thời đúng.. Hạ nhiệt là ở dòng mua mang tính cảm xúc, còn đứng vững là ở dòng mua mang tính phân bổ.. Bên thứ nhất quan tâm mai tăng hay không; bên thứ hai quan tâm năm sau có còn hay không..
Xem thêm ở lớp dòng tiền.. Lợi suất trái phiếu Mỹ vẫn treo ở mức cao, và lợi suất kỳ hạn 10 năm đang thúc ép mức cao nhất trong năm, khiến chi phí cơ hội của việc để tiền nằm ngoài tài sản rủi ro bị đẩy lên.. Trong bối cảnh đó, nhu cầu hạ nhiệt là điều bình thường; bất thường là nó không đi kèm với việc giá giảm.. Điều đó cho thấy việc cắt đi là ở “mua cận biên”, còn vị thế nền tảng thì chưa động..
Để lại một lời nhắc đảo chiều: tín hiệu thực sự không phải là chốt lời phá kỷ lục, mà là khi nó tiếp tục phóng đại và giá đồng thời bắt đầu yếu đi—khi đó mới cho thấy tiền nhận hàng không đủ.. Hiện tại vẫn chưa đến bước đó.. Điều báo cáo này thực sự nhắc nhở là: đừng chỉ nhìn vào giá, hãy nhìn vào cổ phần cuối cùng rơi vào tay ai.
BTC+1,07%
IEFETF-0,19%
178
·
--
#near跌至约4.70美元较日高跌逾14%
NEAR Intents đã mở 48 giờ cho hacker, thoạt nhìn là một tin vui lớn, nhưng nhìn kỹ hơn thì giống như ngành đang tự động bù thêm một quy trình thực thi pháp luật mà không ai được ủy quyền..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Bản chất của sự việc là: vào thứ Năm, họ dừng dịch vụ vì một lỗi hợp đồng—tức vấn đề trong cơ sở hạ tầng nạp/rút của Omni và tương tác giữa hợp đồng thông minh—khi đó 3,8 triệu USD tiền của người dùng đã bị cuốn đi, phía dự án cam kết bồi hoàn toàn bộ.. Đến thứ Sáu, giám đốc điều hành trực tiếp nêu đích danh trên nền tảng công khai: “Chúng tôi đã khóa được bạn”, đồng thời đưa ra ba địa chỉ nhận tiền, lần lượt tiếp nhận Bitcoin, BNB và Solana; thời hạn 48 giờ để “trả lại tiền” theo quy tắc “tiết lộ có trách nhiệm”, nếu quá hạn thì cánh cửa sẽ đóng..
Phần lớn mọi người nhìn thấy là: “lại một vụ bị đánh cắp nữa, nhưng vẫn hứa bồi hoàn toàn bộ”.. Tuy nhiên điều thay đổi thực sự nằm ở cách xử lý: không chờ nhịp của cơ quan thực thi pháp luật, mà tự lên tiếng trước, đặt thời hạn, để lại lối đi.. Quy trình này gần đây đã chạy qua vài vòng rồi—xảy ra sự cố, tạm dừng, cam kết bồi hoàn, các “thám tử” trên chuỗi lần ra lộ trình dòng tiền, phía dự án công khai nêu đích danh và ấn định thời hạn để hoàn trả—từng bước đều đang được tiêu chuẩn hóa..
Điểm đáng suy nghĩ là lớp “tiền” ở bên dưới.. Xác suất bị bắt tăng lên, nhưng hành động của hacker thường không phải là co lại, mà là nhanh hơn—đổi tiền sang tài sản có tính thanh khoản tốt nhất, chuyển xuyên chuỗi, thoát khỏi sớm nhất có thể khỏi các tuyến đường có thể truy vết. Vì vậy, với phía dự án, tốc độ phản hồi và lời hứa bồi hoàn không còn chỉ là lời thoại PR, mà trở thành một “tài sản tín nhiệm” thực thụ; người dùng sẽ coi đó là biến số để quyết định có chọn nền tảng hay không..
Bối cảnh lớn hơn là: trong lúc các quy định về lưu ký tuân thủ và quy tắc cho stablecoin đang dần được siết chặt, ở bên kia chiến tuyến chuỗi cũng đang nảy ra một bộ cơ chế kiểu “gần như thực thi pháp luật”: thám tử, tiền thưởng, nêu đích danh công khai, thời hạn hoàn trả.. Một bên là cơ quan quản lý viết quy tắc thành văn bản, bên kia là ngành viết quy tắc thành bài đăng công khai—hướng đi thực ra là một, đều nhằm làm cho “sau khi có sự cố thì phải làm gì” trở nên có thể dự đoán..
Một cú xoay nữa: nếu đến hạn 48 giờ mà thực sự không có động tĩnh, điều bị lộ không phải là lời kêu gọi chưa đủ mạnh, mà là giới hạn của cơ chế này—tiền có thể được trả lại hay không cuối cùng vẫn phụ thuộc vào việc đối phương có muốn tính món đó hay không, chứ không phải bạn la lớn đến đâu..
#near跌至约4.70美元较日高跌逾14%
NEAR Intents đã mở 48 giờ cho hacker, thoạt nhìn là một tin vui lớn, nhưng nhìn kỹ hơn thì giống như ngành đang tự động bù thêm một quy trình thực thi pháp luật mà không ai được ủy quyền..
⚖️ 进群蹲一手消息
Bản chất của sự việc là: vào thứ Năm, họ dừng dịch vụ vì một lỗi hợp đồng—tức vấn đề trong cơ sở hạ tầng nạp/rút của Omni và tương tác giữa hợp đồng thông minh—khi đó 3,8 triệu USD tiền của người dùng đã bị cuốn đi, phía dự án cam kết bồi hoàn toàn bộ.. Đến thứ Sáu, giám đốc điều hành trực tiếp nêu đích danh trên nền tảng công khai: “Chúng tôi đã khóa được bạn”, đồng thời đưa ra ba địa chỉ nhận tiền, lần lượt tiếp nhận Bitcoin, BNB và Solana; thời hạn 48 giờ để “trả lại tiền” theo quy tắc “tiết lộ có trách nhiệm”, nếu quá hạn thì cánh cửa sẽ đóng..
Phần lớn mọi người nhìn thấy là: “lại một vụ bị đánh cắp nữa, nhưng vẫn hứa bồi hoàn toàn bộ”.. Tuy nhiên điều thay đổi thực sự nằm ở cách xử lý: không chờ nhịp của cơ quan thực thi pháp luật, mà tự lên tiếng trước, đặt thời hạn, để lại lối đi.. Quy trình này gần đây đã chạy qua vài vòng rồi—xảy ra sự cố, tạm dừng, cam kết bồi hoàn, các “thám tử” trên chuỗi lần ra lộ trình dòng tiền, phía dự án công khai nêu đích danh và ấn định thời hạn để hoàn trả—từng bước đều đang được tiêu chuẩn hóa..
Điểm đáng suy nghĩ là lớp “tiền” ở bên dưới.. Xác suất bị bắt tăng lên, nhưng hành động của hacker thường không phải là co lại, mà là nhanh hơn—đổi tiền sang tài sản có tính thanh khoản tốt nhất, chuyển xuyên chuỗi, thoát khỏi sớm nhất có thể khỏi các tuyến đường có thể truy vết. Vì vậy, với phía dự án, tốc độ phản hồi và lời hứa bồi hoàn không còn chỉ là lời thoại PR, mà trở thành một “tài sản tín nhiệm” thực thụ; người dùng sẽ coi đó là biến số để quyết định có chọn nền tảng hay không..
Bối cảnh lớn hơn là: trong lúc các quy định về lưu ký tuân thủ và quy tắc cho stablecoin đang dần được siết chặt, ở bên kia chiến tuyến chuỗi cũng đang nảy ra một bộ cơ chế kiểu “gần như thực thi pháp luật”: thám tử, tiền thưởng, nêu đích danh công khai, thời hạn hoàn trả.. Một bên là cơ quan quản lý viết quy tắc thành văn bản, bên kia là ngành viết quy tắc thành bài đăng công khai—hướng đi thực ra là một, đều nhằm làm cho “sau khi có sự cố thì phải làm gì” trở nên có thể dự đoán..
Một cú xoay nữa: nếu đến hạn 48 giờ mà thực sự không có động tĩnh, điều bị lộ không phải là lời kêu gọi chưa đủ mạnh, mà là giới hạn của cơ chế này—tiền có thể được trả lại hay không cuối cùng vẫn phụ thuộc vào việc đối phương có muốn tính món đó hay không, chứ không phải bạn la lớn đến đâu..
353
·
--
Lại một lần nữa, điện toán lượng tử được đem ra để dọa dẫm Bitcoin—nhưng thứ thực sự làm mắc kẹt vấn đề này không phải là năng lực tính toán..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Những ngày này có phân tích chỉ ra rằng, cách nói “máy tính lượng tử sẽ phá được Bitcoin trong vòng 10 năm” thì bằng chứng là chưa đủ.. Nói cho dễ hiểu: luận cứ để dọa cho người ta sợ thì không thiếu, nhưng bản đồ đường đi để triển khai thực tế thì không có..
Phần lớn mọi người khi thấy các tin kiểu này, phản ứng đầu tiên là Bitcoin có phải sắp về số 0 không.. Nhưng vấn đề thật sự từ trước đến nay chưa bao giờ nằm ở việc máy tính lượng tử chạy nhanh tới đâu, mà là cộng đồng này có sẵn sàng đổi sang một thuật toán chữ ký khác không..
Bitcoin hiện dùng ECDSA.. Máy tính lượng tử dùng thuật toán Shor, về mặt lý thuyết có thể suy ra khóa riêng từ chữ ký, với điều kiện là khóa công khai đó đã lộ ra trên blockchain.. Lưu ý là nhắm tới “địa chỉ có khóa công khai đã lộ”, tức các địa chỉ đã được dùng lại hoặc những output đã được chi tiêu rồi; còn lượng tiền trong ví lạnh mà vẫn chưa động tới, khóa công khai chưa bị lộ thì mức độ đe dọa sẽ thấp hơn nhiều.. Vì vậy, cho dù một ngày nào đó thật sự có đủ năng lực tính toán lượng tử, rủi ro cũng là theo từng lớp, không phải là toàn bộ về số 0..
Phần khó hơn nằm ở phía sau.. Di chuyển sang chống lượng tử không phải là vấn đề kỹ thuật, mà là vấn đề quản trị (governance).. Đổi một giải pháp chữ ký đồng nghĩa với việc yêu cầu tất cả mọi người chuyển toàn bộ sang địa chỉ mới.. Ngày xưa từ SegWit đến Taproot đã phải “làm tới làm lui” vài năm, một lần di chuyển thuật toán chữ ký chỉ càng chậm hơn, vì cần thuyết phục những địa chỉ nắm lượng nhiều nhất và ít sẵn sàng động nhất..
Xét từ góc độ này, “mối đe dọa lượng tử” không phải là một sự kiện xảy ra đột ngột vào một buổi sáng nào đó, mà là một khoảng thời gian rất dài.. Cửa sổ rủi ro thật sự là những năm mà “ai cũng biết phải di chuyển, nhưng mãi không chốt được phương án”..
Còn về phía dòng tiền thì thực ra đã từng có chuyển động trước.. Mỗi khi nỗi hoảng loạn về lượng tử trỗi dậy, các đồng “chống lượng tử” sẽ có một đợt lướt ngắn, vì dòng tiền cần một thứ có thể mua ngay.. Nhưng phía tổ chức thì cái họ thật sự đang chờ không phải là độ nóng kiểu này, mà là ngày mà thợ đào và bên lưu ký ghi lộ trình di chuyển vào tài liệu công khai—đó mới là tín hiệu có thể định giá được, không phải một bài viết..
Cho thêm một đoạn lật ngược: nếu lượng tử thật sự không đến nhanh như vậy, thì tại sao chủ đề này cứ thỉnh thoảng lại bị lôi ra? Vì nó vừa đủ để giải thích một chuyện rất khó giải thích—vì sao các dòng tiền lớn miệng lúc nào cũng lạc quan, nhưng trong tay lại luôn không dám all-in.. Nỗi sợ dễ dùng hơn sự thật, nhất là những nỗi sợ không thể bị bác bỏ được..
Lại một lần nữa, điện toán lượng tử được đem ra để dọa dẫm Bitcoin—nhưng thứ thực sự làm mắc kẹt vấn đề này không phải là năng lực tính toán..
🤖 进群看机构动作
Những ngày này có phân tích chỉ ra rằng, cách nói “máy tính lượng tử sẽ phá được Bitcoin trong vòng 10 năm” thì bằng chứng là chưa đủ.. Nói cho dễ hiểu: luận cứ để dọa cho người ta sợ thì không thiếu, nhưng bản đồ đường đi để triển khai thực tế thì không có..
Phần lớn mọi người khi thấy các tin kiểu này, phản ứng đầu tiên là Bitcoin có phải sắp về số 0 không.. Nhưng vấn đề thật sự từ trước đến nay chưa bao giờ nằm ở việc máy tính lượng tử chạy nhanh tới đâu, mà là cộng đồng này có sẵn sàng đổi sang một thuật toán chữ ký khác không..
Bitcoin hiện dùng ECDSA.. Máy tính lượng tử dùng thuật toán Shor, về mặt lý thuyết có thể suy ra khóa riêng từ chữ ký, với điều kiện là khóa công khai đó đã lộ ra trên blockchain.. Lưu ý là nhắm tới “địa chỉ có khóa công khai đã lộ”, tức các địa chỉ đã được dùng lại hoặc những output đã được chi tiêu rồi; còn lượng tiền trong ví lạnh mà vẫn chưa động tới, khóa công khai chưa bị lộ thì mức độ đe dọa sẽ thấp hơn nhiều.. Vì vậy, cho dù một ngày nào đó thật sự có đủ năng lực tính toán lượng tử, rủi ro cũng là theo từng lớp, không phải là toàn bộ về số 0..
Phần khó hơn nằm ở phía sau.. Di chuyển sang chống lượng tử không phải là vấn đề kỹ thuật, mà là vấn đề quản trị (governance).. Đổi một giải pháp chữ ký đồng nghĩa với việc yêu cầu tất cả mọi người chuyển toàn bộ sang địa chỉ mới.. Ngày xưa từ SegWit đến Taproot đã phải “làm tới làm lui” vài năm, một lần di chuyển thuật toán chữ ký chỉ càng chậm hơn, vì cần thuyết phục những địa chỉ nắm lượng nhiều nhất và ít sẵn sàng động nhất..
Xét từ góc độ này, “mối đe dọa lượng tử” không phải là một sự kiện xảy ra đột ngột vào một buổi sáng nào đó, mà là một khoảng thời gian rất dài.. Cửa sổ rủi ro thật sự là những năm mà “ai cũng biết phải di chuyển, nhưng mãi không chốt được phương án”..
Còn về phía dòng tiền thì thực ra đã từng có chuyển động trước.. Mỗi khi nỗi hoảng loạn về lượng tử trỗi dậy, các đồng “chống lượng tử” sẽ có một đợt lướt ngắn, vì dòng tiền cần một thứ có thể mua ngay.. Nhưng phía tổ chức thì cái họ thật sự đang chờ không phải là độ nóng kiểu này, mà là ngày mà thợ đào và bên lưu ký ghi lộ trình di chuyển vào tài liệu công khai—đó mới là tín hiệu có thể định giá được, không phải một bài viết..
Cho thêm một đoạn lật ngược: nếu lượng tử thật sự không đến nhanh như vậy, thì tại sao chủ đề này cứ thỉnh thoảng lại bị lôi ra? Vì nó vừa đủ để giải thích một chuyện rất khó giải thích—vì sao các dòng tiền lớn miệng lúc nào cũng lạc quan, nhưng trong tay lại luôn không dám all-in.. Nỗi sợ dễ dùng hơn sự thật, nhất là những nỗi sợ không thể bị bác bỏ được..
115
·
--
Đã xác minh
#以太坊三季度涨70.9%
Bề ngoài thì có vẻ Ethereum vừa ra mắt thêm một công cụ về quyền riêng tư, nhưng điều có thể thay đổi thực sự lại là câu chuyện “AI trả tiền như thế nào”..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Quỹ Ethereum hôm thứ Năm đã công bố một hệ thống có tên zkAPI, do họ phối hợp với Open Anonymity Project phát triển, và hiện đã chạy trên mạng chính của Ethereum.. Cách dùng không phức tạp: bạn nạp ETH hoặc USDC vào một hợp đồng vault, số dư sẽ được ghi thành một phiếu bút toán riêng tư; sau đó mỗi lần gọi một API cho AI, thiết bị sẽ tự tính một bằng chứng zero-knowledge tại chỗ, chứng minh rằng khoản tiền đó là đủ, nhưng không cho bên cung cấp biết “phiếu” nào đang được dùng.. Bên cung cấp và máy chủ thanh toán không thể ghép yêu cầu với người thanh toán.. Mỗi lần thanh toán cũng sẽ kèm theo một mã thứ tự được gọi là nullifier; nếu cùng một số dư muốn chi tiêu hai lần thì sẽ bị trùng mã và lộ ra.. Thứ bị phơi bày chỉ là phần đó..
Phần lớn mọi người nhìn thấy ở đây là một dự án quyền riêng tư nữa, nhưng điểm rơi thực sự không nằm ở quyền riêng tư, mà nằm ở việc thanh toán giữa máy móc.. Hiện tại, mỗi lần gọi AI API đều mang theo danh tính: key của bạn trỏ tới một tài khoản, tài khoản lại gắn với phương thức thanh toán, và mọi prompt bạn đã gửi đều treo phía sau một “hồ sơ” như thế; bên cung cấp có thể nối dữ liệu sử dụng trong nhiều năm thành một chân dung của một người.. Nếu về sau là AI agent thay bạn gọi mô hình, mua sức mạnh tính toán, trả băng thông… thì việc thanh toán giữa máy với máy vốn dĩ không nên gắn vào giấy tờ căn cước của một cá nhân.. zkAPI bổ sung chính phần đó: có thể chứng minh được việc thanh toán, không cần phải khai báo danh tính..
Dòng thời gian cũng đáng xem thêm một chút.. Nhóm dAI của Quỹ Ethereum được thành lập vào tháng 9/2025, với mục tiêu biến Ethereum thành lớp thanh toán và điều phối cho AI; đầu năm nay, vào tháng 1, họ đưa chuẩn nhận dạng cho AI agent là ERC-8004 lên mainnet; bản nháp zkAPI lần này, do Vitalik và người phụ trách dAI là Davide Crapis cùng công bố vào tháng 2 năm nay.. Danh tính, thanh toán, quyết toán—chuỗi này thực ra đã được vẽ trong suốt một năm, chứ không phải chuyện tạt qua để bắt trend AI tạm thời..
Phần “tiền” cũng khá thú vị.. Mảng quyền riêng tư trong năm nay liên tục được củng cố, nhưng đa số thị trường lại coi đó như một trò đầu cơ.. Dòng Ethereum muốn làm lại khác: biến quyền riêng tư từ công cụ “giấu tiền” thành hạ tầng cho AI.. Nếu hướng này thành hiện thực, logic định giá tài sản quyền riêng tư sẽ chuyển từ thuần túy đầu cơ sang dựa trên nhu cầu sử dụng thực; và khi nhu cầu tăng lên, vai trò của ETH như lớp thanh toán cũng sẽ lại được “đè” thêm một tầng lý do..
Tất nhiên, đừng vội nâng “kiệu” ngay.. Bản thân trang chính thức viết rất rõ: zkAPI không cung cấp sự ẩn danh ở lớp mạng; cổng (gateway) vẫn có thể liên kết yêu cầu thông qua một IP ổn định, và phiên cũng có thể bị nối lại do nội dung trong prompt—thông tin cá nhân, phong cách viết, lịch sử chat—bị dùng để khâu lại.. Nó giống như “thanh toán không để lại dấu”, chứ không phải “dùng mà không ai biết”.. Repos của dự án cũng tự gắn nhãn experimental..
Vì vậy, thứ đáng để theo dõi thật sự không phải là việc nó ra mắt, mà là hai câu hỏi.. Thứ nhất: liệu sẽ có lượng sử dụng AI thực sự đi qua kênh này, hay chỉ có một nhóm dân kỹ thuật dùng để tự chơi với nhau.. Thứ hai: liệu cơ quan quản lý có coi việc người thanh toán không thể bị nhận dạng trực tiếp là một vấn đề tuân thủ để đi điều tra hay không.. Cái đầu quyết định nó là hạ tầng hay chỉ là món đồ chơi; cái sau quyết định nó có sống được bao lâu.. Chỉ cần một trong hai điều này chưa được thực hiện, thì câu chuyện “AI + quyền riêng tư” lần này vẫn chỉ là câu chuyện..
#以太坊三季度涨70.9%
Bề ngoài thì có vẻ Ethereum vừa ra mắt thêm một công cụ về quyền riêng tư, nhưng điều có thể thay đổi thực sự lại là câu chuyện “AI trả tiền như thế nào”..
📢 最新消息群里说
Quỹ Ethereum hôm thứ Năm đã công bố một hệ thống có tên zkAPI, do họ phối hợp với Open Anonymity Project phát triển, và hiện đã chạy trên mạng chính của Ethereum.. Cách dùng không phức tạp: bạn nạp ETH hoặc USDC vào một hợp đồng vault, số dư sẽ được ghi thành một phiếu bút toán riêng tư; sau đó mỗi lần gọi một API cho AI, thiết bị sẽ tự tính một bằng chứng zero-knowledge tại chỗ, chứng minh rằng khoản tiền đó là đủ, nhưng không cho bên cung cấp biết “phiếu” nào đang được dùng.. Bên cung cấp và máy chủ thanh toán không thể ghép yêu cầu với người thanh toán.. Mỗi lần thanh toán cũng sẽ kèm theo một mã thứ tự được gọi là nullifier; nếu cùng một số dư muốn chi tiêu hai lần thì sẽ bị trùng mã và lộ ra.. Thứ bị phơi bày chỉ là phần đó..
Phần lớn mọi người nhìn thấy ở đây là một dự án quyền riêng tư nữa, nhưng điểm rơi thực sự không nằm ở quyền riêng tư, mà nằm ở việc thanh toán giữa máy móc.. Hiện tại, mỗi lần gọi AI API đều mang theo danh tính: key của bạn trỏ tới một tài khoản, tài khoản lại gắn với phương thức thanh toán, và mọi prompt bạn đã gửi đều treo phía sau một “hồ sơ” như thế; bên cung cấp có thể nối dữ liệu sử dụng trong nhiều năm thành một chân dung của một người.. Nếu về sau là AI agent thay bạn gọi mô hình, mua sức mạnh tính toán, trả băng thông… thì việc thanh toán giữa máy với máy vốn dĩ không nên gắn vào giấy tờ căn cước của một cá nhân.. zkAPI bổ sung chính phần đó: có thể chứng minh được việc thanh toán, không cần phải khai báo danh tính..
Dòng thời gian cũng đáng xem thêm một chút.. Nhóm dAI của Quỹ Ethereum được thành lập vào tháng 9/2025, với mục tiêu biến Ethereum thành lớp thanh toán và điều phối cho AI; đầu năm nay, vào tháng 1, họ đưa chuẩn nhận dạng cho AI agent là ERC-8004 lên mainnet; bản nháp zkAPI lần này, do Vitalik và người phụ trách dAI là Davide Crapis cùng công bố vào tháng 2 năm nay.. Danh tính, thanh toán, quyết toán—chuỗi này thực ra đã được vẽ trong suốt một năm, chứ không phải chuyện tạt qua để bắt trend AI tạm thời..
Phần “tiền” cũng khá thú vị.. Mảng quyền riêng tư trong năm nay liên tục được củng cố, nhưng đa số thị trường lại coi đó như một trò đầu cơ.. Dòng Ethereum muốn làm lại khác: biến quyền riêng tư từ công cụ “giấu tiền” thành hạ tầng cho AI.. Nếu hướng này thành hiện thực, logic định giá tài sản quyền riêng tư sẽ chuyển từ thuần túy đầu cơ sang dựa trên nhu cầu sử dụng thực; và khi nhu cầu tăng lên, vai trò của ETH như lớp thanh toán cũng sẽ lại được “đè” thêm một tầng lý do..
Tất nhiên, đừng vội nâng “kiệu” ngay.. Bản thân trang chính thức viết rất rõ: zkAPI không cung cấp sự ẩn danh ở lớp mạng; cổng (gateway) vẫn có thể liên kết yêu cầu thông qua một IP ổn định, và phiên cũng có thể bị nối lại do nội dung trong prompt—thông tin cá nhân, phong cách viết, lịch sử chat—bị dùng để khâu lại.. Nó giống như “thanh toán không để lại dấu”, chứ không phải “dùng mà không ai biết”.. Repos của dự án cũng tự gắn nhãn experimental..
Vì vậy, thứ đáng để theo dõi thật sự không phải là việc nó ra mắt, mà là hai câu hỏi.. Thứ nhất: liệu sẽ có lượng sử dụng AI thực sự đi qua kênh này, hay chỉ có một nhóm dân kỹ thuật dùng để tự chơi với nhau.. Thứ hai: liệu cơ quan quản lý có coi việc người thanh toán không thể bị nhận dạng trực tiếp là một vấn đề tuân thủ để đi điều tra hay không.. Cái đầu quyết định nó là hạ tầng hay chỉ là món đồ chơi; cái sau quyết định nó có sống được bao lâu.. Chỉ cần một trong hai điều này chưa được thực hiện, thì câu chuyện “AI + quyền riêng tư” lần này vẫn chỉ là câu chuyện..
182
·
--
#韩国拟将股票债券纳入代币化证券
Nói trước kết luận: Trong 1 năm, nền kinh tế mã hóa của Singapore tăng 55%. Trọng điểm có lẽ không nằm ở mức tăng, mà ở lý do vì sao tiền lại chỉ có thể tập trung chảy về phía đó..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Dữ liệu của Chainalysis: Tính đến tháng 6 năm nay, trong vòng 1 năm, hoạt động trên chuỗi tại Singapore đã tăng 55,4%, đạt 284 tỷ USD, qua đó giành lại vị trí số 1 của thị trường mã hóa ở Trung Đông, Đông Nam Á và châu Đại Dương.. Trong khi đó, cùng kỳ toàn khu vực thực ra lại thu hẹp, giảm 6,8%.. Tăng một bên, giảm một bên—cho thấy đây không phải “nước lên thuyền cao”, mà là “nước đổi chỗ”—tiền đang chuyển sang bể khác..
Điều đáng xem thật sự là 55% này đến từ đâu.. Trong phần gia tăng, giao dịch của các nền tảng và tổ chức tăng 94%, đạt 60 tỷ USD, và mức tăng này lại bị tập trung rất cao vào một nhóm nhỏ các nhà tạo lập thị trường, quầy giao dịch OTC và môi giới tổ chức.. Chainalysis nói rất thẳng thắn: nhờ vài nền tảng cũ “làm to” khối lượng, không phải do người chơi mới đổ vào..
Nghe câu này tách ra sẽ khác hẳn.. Một thị trường tăng mà lại tập trung đến vậy, thường không phải vì nó đột nhiên trở nên thịnh vượng, mà vì nó trở thành một trạm trung chuyển vốn—tiền không tạo ra ở đây, mà chỉ đi qua một chặng, vì ở đây quy tắc rõ ràng, việc lưu ký có thể “qua ải”, và tổ chức dám đưa vị thế vào.. Tăng nhanh, thì việc rút ra cũng có thể nhanh tương tự..
Ngay trong cùng khu vực, câu chuyện ở Hàn Quốc lại ngược lại.. Ủy ban Tài chính Hàn Quốc bắt đầu cân nhắc đưa cơ chế nhà tạo lập thị trường vào tài sản số, vì đầu tháng, một đồng stablecoin neo yên được giao dịch mở cửa ở một sàn tại Hàn Quốc ở mức 12 won, chỉ sau một giờ đã vọt lên 37,6 won—hơn gấp bội so với mức neo giá trị.. Thanh khoản quá mỏng nên giá “bay”.. Nhưng trong luật bảo vệ nhà đầu tư của Hàn Quốc, hành vi tạo lập thị trường được xem như thao túng thị trường và không có cơ chế miễn trừ, nên nhà tạo lập thị trường căn bản không thể bước vào.. Hiện tại, chính khoảng trống thanh khoản đang ép họ phải đổi quy tắc..
Đặt hai bên cạnh nhau thì logic sẽ thông.. Các thị trường châu Á này đang làm cùng một việc: đẩy dòng chảy mã hóa theo hướng mà các tổ chức có thể tham gia, và quy tắc được nói rõ.. Singapore hút lượng tổ chức nhờ cơ chế lưu ký và giấy phép; Hàn Quốc bị một lần “lệch neo” đẩy khỏi mô hình tạo lập thị trường; Hồng Kông cũng đang siết chặt cách diễn giải/chuẩn mực kiểm toán đối với các tổ chức được cấp phép.. Tầng tiếp theo của việc xoay vòng dòng vốn, có thể không nằm giữa các đồng tiền, mà nằm giữa các thị trường—nơi nào quy tắc rõ ràng thì thanh khoản sẽ được chuyển đến đó..
Nếu hướng này tiếp tục, thì điều đáng theo dõi nhất trong giai đoạn tới không phải Singapore còn có thể tăng được bao nhiêu, mà là hai chi tiết: Khi cơ chế nhà tạo lập thị trường ở Hàn Quốc được triển khai, liệu hiện tượng “lệch neo gấp bốn lần” đó có biến mất hay không; và lô tổ chức tiếp theo chuyển sang Singapore là do chủ động lựa chọn, hay bị nhịp độ quản lý từ phía Mỹ “đẩy” sang.. Cái trước quyết định liệu vấn đề thiếu hụt thanh khoản có thật sự là vấn đề; còn cái sau quyết định việc “trung tâm hóa” lần này có thể kéo dài bao lâu..
Chỉ cần hai câu trả lời lệch về một phía, thì hào quang 55% này khi rơi xuống có thể còn nhanh hơn cả lúc đi lên..
#韩国拟将股票债券纳入代币化证券
Nói trước kết luận: Trong 1 năm, nền kinh tế mã hóa của Singapore tăng 55%. Trọng điểm có lẽ không nằm ở mức tăng, mà ở lý do vì sao tiền lại chỉ có thể tập trung chảy về phía đó..
📢 消息第一时间
Dữ liệu của Chainalysis: Tính đến tháng 6 năm nay, trong vòng 1 năm, hoạt động trên chuỗi tại Singapore đã tăng 55,4%, đạt 284 tỷ USD, qua đó giành lại vị trí số 1 của thị trường mã hóa ở Trung Đông, Đông Nam Á và châu Đại Dương.. Trong khi đó, cùng kỳ toàn khu vực thực ra lại thu hẹp, giảm 6,8%.. Tăng một bên, giảm một bên—cho thấy đây không phải “nước lên thuyền cao”, mà là “nước đổi chỗ”—tiền đang chuyển sang bể khác..
Điều đáng xem thật sự là 55% này đến từ đâu.. Trong phần gia tăng, giao dịch của các nền tảng và tổ chức tăng 94%, đạt 60 tỷ USD, và mức tăng này lại bị tập trung rất cao vào một nhóm nhỏ các nhà tạo lập thị trường, quầy giao dịch OTC và môi giới tổ chức.. Chainalysis nói rất thẳng thắn: nhờ vài nền tảng cũ “làm to” khối lượng, không phải do người chơi mới đổ vào..
Nghe câu này tách ra sẽ khác hẳn.. Một thị trường tăng mà lại tập trung đến vậy, thường không phải vì nó đột nhiên trở nên thịnh vượng, mà vì nó trở thành một trạm trung chuyển vốn—tiền không tạo ra ở đây, mà chỉ đi qua một chặng, vì ở đây quy tắc rõ ràng, việc lưu ký có thể “qua ải”, và tổ chức dám đưa vị thế vào.. Tăng nhanh, thì việc rút ra cũng có thể nhanh tương tự..
Ngay trong cùng khu vực, câu chuyện ở Hàn Quốc lại ngược lại.. Ủy ban Tài chính Hàn Quốc bắt đầu cân nhắc đưa cơ chế nhà tạo lập thị trường vào tài sản số, vì đầu tháng, một đồng stablecoin neo yên được giao dịch mở cửa ở một sàn tại Hàn Quốc ở mức 12 won, chỉ sau một giờ đã vọt lên 37,6 won—hơn gấp bội so với mức neo giá trị.. Thanh khoản quá mỏng nên giá “bay”.. Nhưng trong luật bảo vệ nhà đầu tư của Hàn Quốc, hành vi tạo lập thị trường được xem như thao túng thị trường và không có cơ chế miễn trừ, nên nhà tạo lập thị trường căn bản không thể bước vào.. Hiện tại, chính khoảng trống thanh khoản đang ép họ phải đổi quy tắc..
Đặt hai bên cạnh nhau thì logic sẽ thông.. Các thị trường châu Á này đang làm cùng một việc: đẩy dòng chảy mã hóa theo hướng mà các tổ chức có thể tham gia, và quy tắc được nói rõ.. Singapore hút lượng tổ chức nhờ cơ chế lưu ký và giấy phép; Hàn Quốc bị một lần “lệch neo” đẩy khỏi mô hình tạo lập thị trường; Hồng Kông cũng đang siết chặt cách diễn giải/chuẩn mực kiểm toán đối với các tổ chức được cấp phép.. Tầng tiếp theo của việc xoay vòng dòng vốn, có thể không nằm giữa các đồng tiền, mà nằm giữa các thị trường—nơi nào quy tắc rõ ràng thì thanh khoản sẽ được chuyển đến đó..
Nếu hướng này tiếp tục, thì điều đáng theo dõi nhất trong giai đoạn tới không phải Singapore còn có thể tăng được bao nhiêu, mà là hai chi tiết: Khi cơ chế nhà tạo lập thị trường ở Hàn Quốc được triển khai, liệu hiện tượng “lệch neo gấp bốn lần” đó có biến mất hay không; và lô tổ chức tiếp theo chuyển sang Singapore là do chủ động lựa chọn, hay bị nhịp độ quản lý từ phía Mỹ “đẩy” sang.. Cái trước quyết định liệu vấn đề thiếu hụt thanh khoản có thật sự là vấn đề; còn cái sau quyết định việc “trung tâm hóa” lần này có thể kéo dài bao lâu..
Chỉ cần hai câu trả lời lệch về một phía, thì hào quang 55% này khi rơi xuống có thể còn nhanh hơn cả lúc đi lên..
55
·
--
#美国10年期美债收益率逼近5.3%
Thị trường đều đang chờ Uptober, nhưng thứ đang bị dồn xuống trong tháng này, thực ra lại là một chuyện khác..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Hiện tại Bitcoin ở mức 83.823 USD.. Tháng 9 đóng cửa tăng 6,33%, vốn từng có cơ hội lập mức tháng 9 tốt nhất trong lịch sử, nhưng vào đúng phút cuối lại bị điều chỉnh cắt mất.. Dữ liệu lịch sử của tháng 10 nhìn rất hấp dẫn: theo thống kê của CoinGlass, trong 13 năm qua mức tăng trung bình là 19,92%, trung vị là 14,71%.. Nhưng năm ngoái, tháng 10 lại đóng cửa giảm 3,69%, là lần thứ ba trong 13 năm mà tháng 10 là tháng đỏ..
Mấu chốt nằm ở lãi suất, không phải ở tháng.. Ngày 16/9, Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 25 điểm cơ bản lên 3,75%-4%, đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023 và được thông qua nhất trí.. Trong biểu đồ dot plot, con số trung vị vẫn cho thấy khả năng còn thêm một lần nữa trong năm, quyết định tiếp theo rơi vào ngày 28/10..
Thị trường trái phiếu đã phản ứng trước: lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm kết thúc tháng 9 ở mức 5,289%, kỳ hạn 30 năm là 5,632%, đều lập đỉnh mới 52 tuần.. Bitcoin không sinh lãi, vì vậy khi lợi suất tăng lên, trái phiếu chính phủ trở thành đối thủ cạnh tranh trực tiếp nhất của nó—cũng là một trong những lý do khiến chứng khoán Mỹ trong tháng 9 đi xuống..
Tiền thực ra chưa hẳn đã rời đi, mà còn đang đứng lưỡng lự ngay ngoài cửa.. Dòng tiền vào ETF tính đến 29/9 liên tiếp 9 ngày, tổng khoảng 3,08 tỷ USD, trong đó có một ngày gần 1 tỷ.. Thế rồi ngày 30/9 chuyển sang trạng thái rút ròng 148,69 triệu USD, kỷ lục chuỗi ngày vào ròng bị đứt tại đúng ngày này.. Xác suất mà thị trường dự đoán để tháng 10 bứt lên 90.000 USD là 48%, còn xác suất để trước năm 2027 lập đỉnh lịch sử chỉ 7%..
Thị trường coi “tháng 10 tăng” như một điều đương nhiên, nhưng lại chỉ chấp nhận mức kèo 7% để lập đỉnh.. Điều đó cho thấy phần lớn mọi người không đặt cược vào hướng đi, mà là đặt cược vào nhịp thời điểm..
Vì vậy, trong thời gian tới, thứ không cần theo dõi xem tháng 10 đỏ hay không, mà là liệu lạm phát trước ngày 28/10 có tiếp tục hạ nhiệt được hay không.. Nếu lãi suất đạt đỉnh và được “chốt” hẳn, lực đang đè lên tài sản rủi ro hiện tại rất có thể sẽ ngược lại trở thành nhiên liệu.. Nhưng nếu còn thêm một lần tăng lãi suất nữa được triển khai, thì Uptober có lẽ lại chỉ là một âm tương (đồng âm) trên lịch thôi..
#美国10年期美债收益率逼近5.3%
Thị trường đều đang chờ Uptober, nhưng thứ đang bị dồn xuống trong tháng này, thực ra lại là một chuyện khác..
💰 进群看我盯的点
Hiện tại Bitcoin ở mức 83.823 USD.. Tháng 9 đóng cửa tăng 6,33%, vốn từng có cơ hội lập mức tháng 9 tốt nhất trong lịch sử, nhưng vào đúng phút cuối lại bị điều chỉnh cắt mất.. Dữ liệu lịch sử của tháng 10 nhìn rất hấp dẫn: theo thống kê của CoinGlass, trong 13 năm qua mức tăng trung bình là 19,92%, trung vị là 14,71%.. Nhưng năm ngoái, tháng 10 lại đóng cửa giảm 3,69%, là lần thứ ba trong 13 năm mà tháng 10 là tháng đỏ..
Mấu chốt nằm ở lãi suất, không phải ở tháng.. Ngày 16/9, Cục Dự trữ Liên bang Mỹ tăng lãi suất thêm 25 điểm cơ bản lên 3,75%-4%, đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023 và được thông qua nhất trí.. Trong biểu đồ dot plot, con số trung vị vẫn cho thấy khả năng còn thêm một lần nữa trong năm, quyết định tiếp theo rơi vào ngày 28/10..
Thị trường trái phiếu đã phản ứng trước: lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm kết thúc tháng 9 ở mức 5,289%, kỳ hạn 30 năm là 5,632%, đều lập đỉnh mới 52 tuần.. Bitcoin không sinh lãi, vì vậy khi lợi suất tăng lên, trái phiếu chính phủ trở thành đối thủ cạnh tranh trực tiếp nhất của nó—cũng là một trong những lý do khiến chứng khoán Mỹ trong tháng 9 đi xuống..
Tiền thực ra chưa hẳn đã rời đi, mà còn đang đứng lưỡng lự ngay ngoài cửa.. Dòng tiền vào ETF tính đến 29/9 liên tiếp 9 ngày, tổng khoảng 3,08 tỷ USD, trong đó có một ngày gần 1 tỷ.. Thế rồi ngày 30/9 chuyển sang trạng thái rút ròng 148,69 triệu USD, kỷ lục chuỗi ngày vào ròng bị đứt tại đúng ngày này.. Xác suất mà thị trường dự đoán để tháng 10 bứt lên 90.000 USD là 48%, còn xác suất để trước năm 2027 lập đỉnh lịch sử chỉ 7%..
Thị trường coi “tháng 10 tăng” như một điều đương nhiên, nhưng lại chỉ chấp nhận mức kèo 7% để lập đỉnh.. Điều đó cho thấy phần lớn mọi người không đặt cược vào hướng đi, mà là đặt cược vào nhịp thời điểm..
Vì vậy, trong thời gian tới, thứ không cần theo dõi xem tháng 10 đỏ hay không, mà là liệu lạm phát trước ngày 28/10 có tiếp tục hạ nhiệt được hay không.. Nếu lãi suất đạt đỉnh và được “chốt” hẳn, lực đang đè lên tài sản rủi ro hiện tại rất có thể sẽ ngược lại trở thành nhiên liệu.. Nhưng nếu còn thêm một lần tăng lãi suất nữa được triển khai, thì Uptober có lẽ lại chỉ là một âm tương (đồng âm) trên lịch thôi..
1
2
20k
·
--
Một quý, 247 vụ sự cố an toàn, số tiền bị lấy đi vượt quá 1 tỷ đô la.. Nhưng điều đáng xem không phải con số đó lớn đến mức nào, mà là cấu phần của nó đã thay đổi..
[💰 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Dữ liệu của CertiK đặt ra đây: trong quý 3, ngành công nghiệp crypto mất 1,26 tỷ đô la do các sự cố an toàn, cao hơn 53,9% so với quý 2 là 819 triệu đô la.. Số vụ chỉ tăng từ 219 lên 247, thêm khoảng một phần mười, nhưng số tiền lại nhiều hơn một nửa.. Trong đó, một vụ cướp mã hóa trị giá 387,5 triệu đô la của một sàn giao dịch duy nhất chiếm 1/3 tổng tổn thất của cả quý..
Đa số người nhìn vào điều này sẽ có phản ứng đầu tiên là: “Sàn giao dịch lại không an toàn nữa rồi”.. Nhưng nếu tháo ra để xem, lần này vấn đề không nằm ở mã code nội bộ của sàn giao dịch—kẻ tấn công nhắm vào lỗ hổng trong sản phẩm bảo mật bên thứ ba, lấy được thông tin xác thực nội bộ, rồi giả mạo lệnh rút tiền.. Bạn tưởng rằng việc đặt tiền ở các nền tảng hàng đầu sẽ có một lớp bảo vệ; nhưng lớp bảo vệ đó chính là dịch vụ gia công thuê ngoài..
Thứ thực sự đáng để theo dõi là mảng tháng Chín này.. Chỉ riêng tháng 9 đã mất 769 triệu đô la, 99 vụ sự cố, trong đó khoảng 273 triệu đô la bị đóng băng hoặc thu hồi lại, tổn thất ròng là 495 triệu.. Và trong số tổn thất của tháng 9, 96% đến từ khai thác lỗ hổng, không phải trốn chạy, cũng không phải bị đánh cắp khóa cá nhân—mà là mã bị tấn công “thẳng mặt” bởi người khác.. Con đường này một khi đã “chạy” trơn tru, thì tỷ lệ chi phí–lợi ích của kẻ tấn công sẽ hiện rõ trước mắt..
Vậy tại sao mất nhiều tiền như thế mà thị trường vẫn đứng vững.. Bởi bị đánh cắp là thanh khoản trên chuỗi và dự trữ của nền tảng, chứ không phải quyền định giá của toàn thị trường.. Lớn vẫn đổ vào trong quý này: Bitcoin spot ETF có dòng ròng vào 6,34 tỷ đô la, và biểu đồ theo quý tăng 43%.. Các sự cố an toàn đang dần trở thành một loại chi phí vận hành và được thị trường hấp thụ..
Nhưng ở đây có một bước ngoặt.. Khi tổn thất từ ngẫu phát biến thành trạng thái thường xuyên theo quý, bước tiếp theo của các tổ chức không phải là tăng đòn bẩy, mà là định giá lại các mắt xích như lưu ký, kiểm toán, và bảo hiểm.. Ai có thể biến bảo mật thành một sản phẩm có thể tính phí, thì người đó không chỉ nhận phí dịch vụ, mà còn nhận được phần chênh lệch dưới dạng “premium niềm tin”..
Nếu xu hướng này tiếp tục, thì khoảng cách thực sự có thể không nằm ở việc ai có tỷ suất sinh lời cao hơn, mà nằm ở việc ai sau khi xảy ra sự cố vẫn còn đứng vững.
Một quý, 247 vụ sự cố an toàn, số tiền bị lấy đi vượt quá 1 tỷ đô la.. Nhưng điều đáng xem không phải con số đó lớn đến mức nào, mà là cấu phần của nó đã thay đổi..
💰 进群看下一步
Dữ liệu của CertiK đặt ra đây: trong quý 3, ngành công nghiệp crypto mất 1,26 tỷ đô la do các sự cố an toàn, cao hơn 53,9% so với quý 2 là 819 triệu đô la.. Số vụ chỉ tăng từ 219 lên 247, thêm khoảng một phần mười, nhưng số tiền lại nhiều hơn một nửa.. Trong đó, một vụ cướp mã hóa trị giá 387,5 triệu đô la của một sàn giao dịch duy nhất chiếm 1/3 tổng tổn thất của cả quý..
Đa số người nhìn vào điều này sẽ có phản ứng đầu tiên là: “Sàn giao dịch lại không an toàn nữa rồi”.. Nhưng nếu tháo ra để xem, lần này vấn đề không nằm ở mã code nội bộ của sàn giao dịch—kẻ tấn công nhắm vào lỗ hổng trong sản phẩm bảo mật bên thứ ba, lấy được thông tin xác thực nội bộ, rồi giả mạo lệnh rút tiền.. Bạn tưởng rằng việc đặt tiền ở các nền tảng hàng đầu sẽ có một lớp bảo vệ; nhưng lớp bảo vệ đó chính là dịch vụ gia công thuê ngoài..
Thứ thực sự đáng để theo dõi là mảng tháng Chín này.. Chỉ riêng tháng 9 đã mất 769 triệu đô la, 99 vụ sự cố, trong đó khoảng 273 triệu đô la bị đóng băng hoặc thu hồi lại, tổn thất ròng là 495 triệu.. Và trong số tổn thất của tháng 9, 96% đến từ khai thác lỗ hổng, không phải trốn chạy, cũng không phải bị đánh cắp khóa cá nhân—mà là mã bị tấn công “thẳng mặt” bởi người khác.. Con đường này một khi đã “chạy” trơn tru, thì tỷ lệ chi phí–lợi ích của kẻ tấn công sẽ hiện rõ trước mắt..
Vậy tại sao mất nhiều tiền như thế mà thị trường vẫn đứng vững.. Bởi bị đánh cắp là thanh khoản trên chuỗi và dự trữ của nền tảng, chứ không phải quyền định giá của toàn thị trường.. Lớn vẫn đổ vào trong quý này: Bitcoin spot ETF có dòng ròng vào 6,34 tỷ đô la, và biểu đồ theo quý tăng 43%.. Các sự cố an toàn đang dần trở thành một loại chi phí vận hành và được thị trường hấp thụ..
Nhưng ở đây có một bước ngoặt.. Khi tổn thất từ ngẫu phát biến thành trạng thái thường xuyên theo quý, bước tiếp theo của các tổ chức không phải là tăng đòn bẩy, mà là định giá lại các mắt xích như lưu ký, kiểm toán, và bảo hiểm.. Ai có thể biến bảo mật thành một sản phẩm có thể tính phí, thì người đó không chỉ nhận phí dịch vụ, mà còn nhận được phần chênh lệch dưới dạng “premium niềm tin”..
Nếu xu hướng này tiếp tục, thì khoảng cách thực sự có thể không nằm ở việc ai có tỷ suất sinh lời cao hơn, mà nằm ở việc ai sau khi xảy ra sự cố vẫn còn đứng vững.
1.3k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
114,026 lượt xem
657 đang thảo luận
#TheoDõiFOMC
🔥 FOMC lại bắt đầu trở thành tâm điểm của crypto
Bitcoin vừa bước vào tháng 10, nhưng câu chuyện lớn phía sau thị trường lúc này không chỉ là giá.
Các trader đang bắt đầu hướng sự chú ý về cuộc họp FOMC ngày 27–28/10. Sau một loạt phát biểu mới từ quan chức Fed, kỳ vọng về việc tăng lãi suất ngay trong tháng 10 đã giảm đáng kể.
Điều thú vị là trước đó thị trường từng đặt cược khá cao vào một đợt tăng tiếp theo.
Giờ thì mọi thứ lại quay sang chờ dữ liệu kinh tế và những phát biểu tiếp theo của Fed.
Với crypto, chỉ cần kỳ vọng lãi suất thay đổi mạnh là $BTC có thể lập tức biến động, rồi kéo theo cả thị trường altcoin.
Tháng 10 mới bắt đầu mà macro đã có chuyện để hóng rồi 👀
#Bitcoin #Crypto #Macro #Fed #BinanceSquare
X LEI
·0 lượt thích
·150 lượt xem
TinFed
97,679 lượt xem
460 đang thảo luận
NFPWatch
10.6M lượt xem
18,340 đang thảo luận