

#housing
housing
82,328 lượt xem
87 đang thảo luận
Phổ biến
Mới nhất

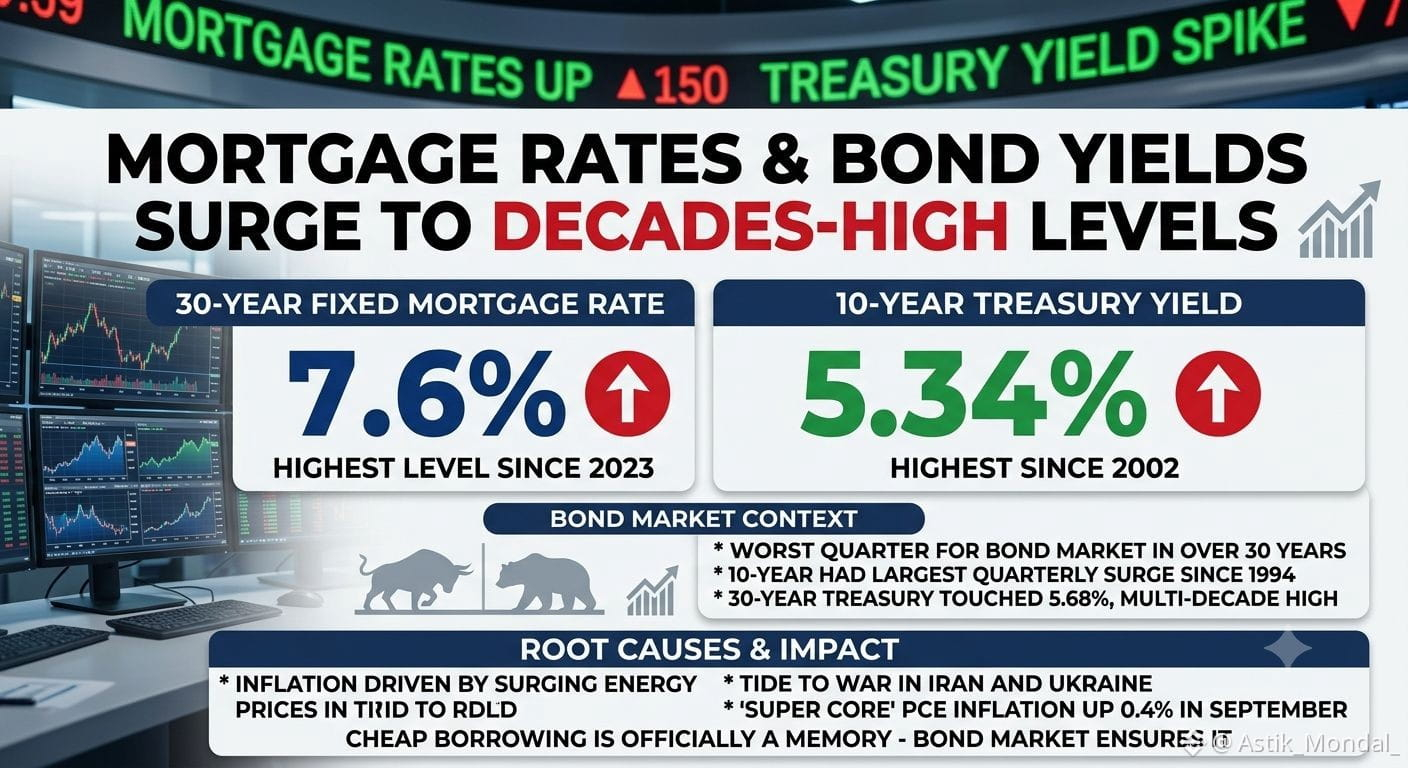
🚨 VỪA CẬP NHẬT: Lãi suất thế chấp vừa chạm mức cao nhất kể từ năm 2023, và thị trường trái phiếu phía sau nó vừa trải qua quý tệ nhất trong hơn 30 năm.
Lãi suất thế chấp cố định kỳ hạn 30 năm trung bình tăng lên 7,6% vào cuối ngày thứ Tư, mức cao nhất kể từ cuối năm 2023. Điều này khiến việc sở hữu nhà ngày càng xa vời với hàng triệu người mua tiềm năng đúng vào thời điểm tệ nhất đối với nguồn cung nhà ở: số lượng nhà chưa bán trên thị trường vừa đạt mức cao nhất trong hơn một thập kỷ.
Nguyên nhân đến từ thị trường trái phiếu, và thực sự mang tính lịch sử. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã tăng vọt lên tới 5,34%, mức cao nhất kể từ năm 2002. Trong ba tháng tính đến hết thứ Tư, lợi suất 10 năm có mức tăng theo quý mạnh nhất kể từ năm 1994—cách đây 32 năm.
Trái phiếu Kho bạc kỳ hạn 30 năm cũng không kém, chạm 5,68% trong phiên giao dịch trong ngày—đây cũng là mức cao nhất nhiều thập kỷ.
Cội rễ của mọi việc: lạm phát do giá năng lượng tăng vọt, gắn trực tiếp với các cuộc chiến đang diễn ra ở Iran và Ukraine. Ngay cả “siêu core” PCE—theo dõi mức lạm phát sau khi loại trừ riêng thực phẩm và năng lượng để tìm áp lực giá nền—vẫn tăng 0,4% chỉ trong tháng 9.
Một chiến lược gia của Fundstrat đã chỉ ra mức mà ai cũng đang theo dõi: khi lãi suất kỳ hạn 30 năm vượt khoảng 5,5%, định giá trên diện rộng bắt đầu bị nén lại, buộc các nhà đầu tư, doanh nghiệp và người tiêu dùng hằng ngày phải tính toán lại gần như mọi quyết định tài chính lớn mà họ đưa ra.
Việc vay vốn rẻ đã chính thức là quá khứ. Thị trường trái phiếu vừa đảm bảo điều đó.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,52%
IEFETF+0,62%
1
11
🏠 Được rồi, cái này làm mình bất ngờ thật đấy ngl.
Fannie Mae và Freddie Mac — hai cái tên lớn nhất đứng sau các khoản vay mua nhà ở Mỹ — đã được FHFA yêu cầu bắt đầu tính crypto như một tài sản khi mọi người nộp đơn xin thế chấp.
Đọc lại lần nữa đi. Tài sản “$BTC ” hoặc “$ETH bag” của bạn trong tương lai có thể sớm được tính vào giá trị ròng của bạn theo cách tương tự như tài khoản tiết kiệm hoặc cổ phiếu, khi ngân hàng quyết định xem bạn có đủ điều kiện để mua nhà hay không.
Không cần thread hype ở đây, vì chuyện này là… đang xảy ra. Thầm lặng. Trong khi mọi người thì đang theo dõi các biểu đồ giá.
Mình đã nắm crypto nhiều năm rồi và chưa từng nghĩ nó lại có thể liên quan đến việc mua một căn nhà. Cảm giác như chúng ta đang tiến gần hơn đến “tài chính bình thường” hơn những gì mọi người nhận ra.
Có ai ở đây thực sự đang lên kế hoạch dùng số crypto nắm giữ để thế chấp/đặt cọc mua nhà trong tương lai không? Mình tò mò không biết có bao nhiêu bạn đang nghĩ về điều này 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
{future}(BTCUSDT)
🏠 Được rồi, cái này làm mình bất ngờ thật đấy ngl.
Fannie Mae và Freddie Mac — hai cái tên lớn nhất đứng sau các khoản vay mua nhà ở Mỹ — đã được FHFA yêu cầu bắt đầu tính crypto như một tài sản khi mọi người nộp đơn xin thế chấp.
Đọc lại lần nữa đi. Tài sản “$BTC ” hoặc “$ETH bag” của bạn trong tương lai có thể sớm được tính vào giá trị ròng của bạn theo cách tương tự như tài khoản tiết kiệm hoặc cổ phiếu, khi ngân hàng quyết định xem bạn có đủ điều kiện để mua nhà hay không.
Không cần thread hype ở đây, vì chuyện này là… đang xảy ra. Thầm lặng. Trong khi mọi người thì đang theo dõi các biểu đồ giá.
Mình đã nắm crypto nhiều năm rồi và chưa từng nghĩ nó lại có thể liên quan đến việc mua một căn nhà. Cảm giác như chúng ta đang tiến gần hơn đến “tài chính bình thường” hơn những gì mọi người nhận ra.
Có ai ở đây thực sự đang lên kế hoạch dùng số crypto nắm giữ để thế chấp/đặt cọc mua nhà trong tương lai không? Mình tò mò không biết có bao nhiêu bạn đang nghĩ về điều này 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
2
1
85

·
--
Tăng giá
Berkshire Hathaway chi 8.5 tỷ USD TIỀN MẶT cho Taylor Morrison 🏠💰 — Thỏa thuận lớn ĐẦU TIÊN của Greg Abel với tư cách là CEO mới! Phí bảo hiểm 24%, 350 cộng đồng, 12 tiểu bang Mỹ đang trở thành TƯ NHÂN! Kho tiền mặt 400 tỷ USD của Buffett đang được triển khai. Cược vào sự phục hồi thị trường nhà ở ĐANG DIỄN RA! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
Berkshire Hathaway chi 8.5 tỷ USD TIỀN MẶT cho Taylor Morrison 🏠💰 — Thỏa thuận lớn ĐẦU TIÊN của Greg Abel với tư cách là CEO mới! Phí bảo hiểm 24%, 350 cộng đồng, 12 tiểu bang Mỹ đang trở thành TƯ NHÂN! Kho tiền mặt 400 tỷ USD của Buffett đang được triển khai. Cược vào sự phục hồi thị trường nhà ở ĐANG DIỄN RA! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
1
145
·
--
Trump sẽ không ký dự luật nhà ở có lệnh cấm CBDC—liệu nó có trở thành luật không Toni...
Trừ khi Tổng thống Trump phủ quyết dự luật, nó sẽ có hiệu lực vào nửa đêm, cấm Cục Dự trữ Liên bang phát triển CBDC cho đến năm 2031.
Diễn biến này bổ sung thêm cho một cốt truyện đang diễn ra nhanh chóng trong lĩnh vực tài sản kỹ thuật số, nơi những người tham gia thị trường cân nhắc cách dòng tiền của tổ chức, quy định và hoạt động trên chuỗi ảnh hưởng đến giai đoạn tiếp theo của việc áp dụng.
Các nhà giao dịch lẫn các nhà nắm giữ dài hạn đều đang theo dõi sát sao, vì những tiêu đề như thế này thường định hình tâm lý ngắn hạn và có thể tác động đến cách định vị trên toàn thị trường crypto.
Bạn nghĩ điều gì sẽ xảy ra tiếp theo? Hãy chia sẻ quan điểm của bạn bên dưới. 👇
#Trump #Sign #Housing
10
🚨 TIN NÓNG: Chi phí mua nhà ở Mỹ vừa tăng vọt trở lại: lãi suất vay thế chấp cố định 30 năm lên 7,49%, mức cao nhất kể từ tháng 11 năm 2023.
Hiệp hội Ngân hàng Thế chấp cho biết lãi suất cố định trung bình 30 năm tăng vọt 19 điểm cơ bản trong tuần kết thúc ngày 2 tháng 10, lên mức chưa từng thấy trong gần ba năm.
Nguyên nhân nằm ở thị trường trái phiếu. Lãi suất thế chấp thường biến động sát với lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, và lợi suất này vừa chạm mức cao nhất trong 24 năm, do lo ngại áp lực lạm phát từ giá dầu tăng vọt cùng dữ liệu cho thấy kinh tế Mỹ tăng trưởng nhanh hơn dự kiến trong nửa đầu năm.
Thời điểm này càng khiến tình hình thêm căng thẳng. Điều này xảy ra chỉ bốn tuần trước cuộc bầu cử giữa nhiệm kỳ, vốn sẽ quyết định liệu Đảng Cộng hòa có tiếp tục kiểm soát Quốc hội hay không, trong khi khả năng chi trả hiện là vấn đề kinh tế hàng đầu đối với cử tri.
Fed cũng không đưa ra giải pháp giảm nhẹ nhanh chóng. Các nhà hoạch định chính sách phát tín hiệu rằng họ dự kiến sẽ tăng lãi suất thêm một lần nữa trước khi kết thúc năm, dù thị trường hiện đang đặt cược rằng sẽ không có động thái nào tại cuộc họp ngày 28 tháng 10.
Tác động thực tế đã bắt đầu lộ rõ: số đơn xin vay thế chấp giảm 4,2% trong tuần trước, trong khi hoạt động tái cấp vốn giảm mạnh. “Rất ít chủ nhà có động lực tái cấp vốn với mức lãi suất này, và chi phí vay tăng vọt đã khiến nhiều người có khả năng vay vốn rút lui khỏi thị trường mua nhà,” Joel Kan, phó kinh tế trưởng của MBA, cho biết.
Mức lãi suất cao như vậy giờ đây không còn chỉ là một con số trên biểu đồ. Chúng đang trực tiếp khiến người dân không đủ khả năng tham gia thị trường, ngay trước thời điểm các vấn đề kinh tế trở thành tâm điểm của cuộc tranh luận chính trị.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
40

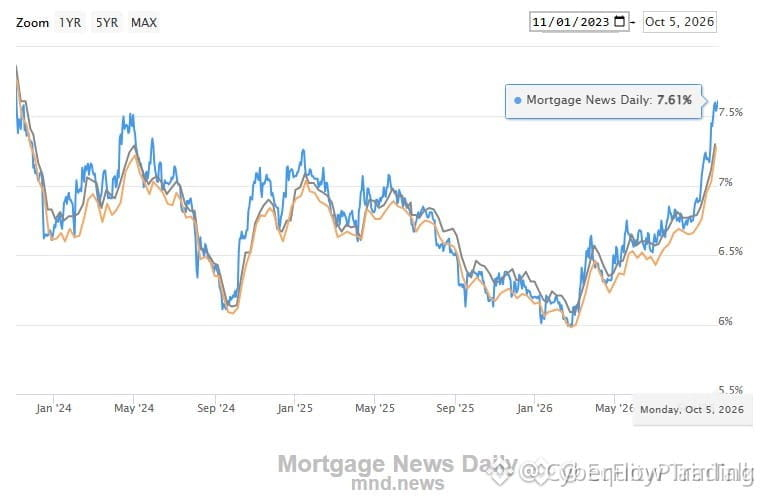
🚨 LÃI SUẤT VAY THẾ CHẤP TĂNG VỌT LÊN 7,61% KHI $DHI VÀ CÁC NHÀ XÂY DỰNG NHÀ Ở ĐỐI MẶT VỚI ÁP LỰC NGHIÊM TRỌNG! 📉
Lãi suất vĩ mô tăng vọt lên 7,61%, gây chấn động khắp các thị trường vốn truyền thống; mỗi khi lãi suất tăng thêm một điểm phần trăm, khoản vay thông thường sẽ tăng thêm tới 250 USD mỗi tháng. 📊 Các nhà xây dựng nhà ở như $DHI, $LEN và $PHM đang nằm ngay tâm điểm khi sức mua của người mua nhà liên tục bị bào mòn.
Những chủ nhà hiện tại vẫn đang hưởng mức lãi suất cũ 3% từ chối rao bán, khiến nguồn cung nhà ở đóng băng hoàn toàn, trong khi thu nhập khả dụng suy giảm trên toàn thị trường. ⚡ Khi chi phí trả nợ ngốn dòng tiền của người tiêu dùng, các tài sản có hệ số beta cao và những ngành hàng không thiết yếu nhanh chóng cảm nhận đợt khan hiếm thanh khoản thứ cấp.
💬 Bạn đang định vị danh mục đầu tư của mình như thế nào khi áp lực lãi suất vĩ mô tiếp tục siết chặt các thị trường truyền thống? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20

🚨 $BTC CẢNH BÁO MACRO: CHI PHÍ NHÀ Ở ĐANG LẶNG LẼ “RÚT CẠN” VỐN RỦI RO 💥
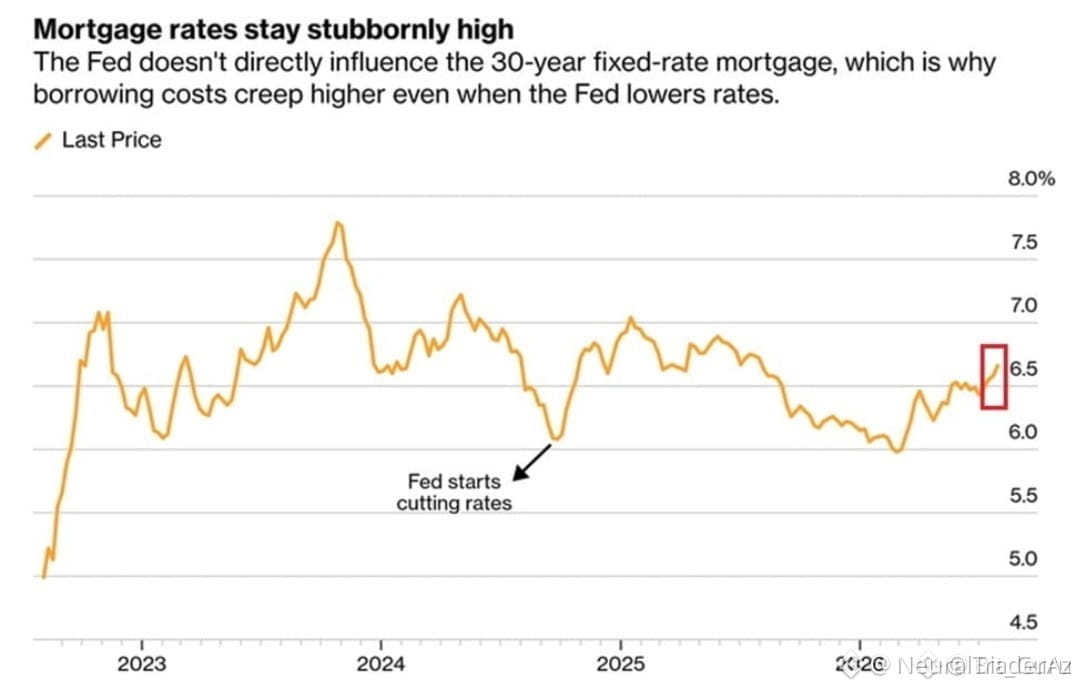
Lãi suất thế chấp ở mức 6,69% — mức tăng tuần thứ năm liên tiếp — cho thấy chu kỳ nới lỏng của Fed chưa chuyển hóa thành sự nhẹ nhõm cho người tiêu dùng. 📊 Đây là một nghịch lý thanh khoản mà mọi bàn giao dịch tổ chức đều đang theo dõi sát.
Khi chi phí nhà ở “ngốn” một phần lớn hơn trong thu nhập khả dụng, dòng vốn chảy vào các tài sản rủi ro sẽ bị mỏng đi. 🏦 Tiền thông minh coi điều này là lực cản kéo dài đối với nhu cầu ngắn hạn của crypto, dù câu chuyện nới lỏng vĩ mô vẫn còn hiệu lực. 💡
Câu hỏi thực sự không phải liệu lãi suất có tiếp tục cao hay không — mà là thời gian “siết chặt” này làm chậm lại người mua biên tiếp theo của tài sản kỹ thuật số bao lâu. 💬 Bạn có đang tính đến căng thẳng nhà ở trong chiến lược nắm giữ BTC của mình, hay vẫn chỉ dựa hoàn toàn vào biểu đồ? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #BTC #Housing #Macro #Fed #Crypto
📊 🔍
17
·
--
THƯỢNG VIỆN MỸ VỪA THÔNG QUA MỘT DỰ LUẬT CẤM CÁC TẬP ĐOÀN LỚN SỞ HỮU QUÁ NHIỀU NHÀ. CÂU CHUYỆN BẤT ĐỘNG SẢN ĐANG THAY ĐỔI.
Một dự luật mới của Thượng viện sẽ hạn chế các nhà đầu tư tổ chức lớn sở hữu một số lượng lớn nhà đơn lẻ — một nỗ lực để khắc phục cuộc khủng hoảng khả năng chi trả nhà ở.
Nếu điều này được thông qua và các tổ chức buộc phải rời khỏi bất động sản quy mô lớn — thì vốn đó sẽ đi đâu?
Lịch sử cho thấy, khi tiền của các tổ chức rời khỏi một loại tài sản, nó sẽ chuyển sang các loại tài sản khác.
Tính thanh khoản cao. Lợi suất cao. Không tương quan với bất động sản. Cơ sở hạ tầng tổ chức đang phát triển.
Câu trả lời có thể đang ở mức $76,000 ngay bây giờ.
Các tổ chức có sắp phát hiện ra vốn bất động sản tiền điện tử không? 👇
#Housing #realestate #bitcoin #Institutional #crypto
{spot}(BTCUSDT)
THƯỢNG VIỆN MỸ VỪA THÔNG QUA MỘT DỰ LUẬT CẤM CÁC TẬP ĐOÀN LỚN SỞ HỮU QUÁ NHIỀU NHÀ. CÂU CHUYỆN BẤT ĐỘNG SẢN ĐANG THAY ĐỔI.
Một dự luật mới của Thượng viện sẽ hạn chế các nhà đầu tư tổ chức lớn sở hữu một số lượng lớn nhà đơn lẻ — một nỗ lực để khắc phục cuộc khủng hoảng khả năng chi trả nhà ở.
Nếu điều này được thông qua và các tổ chức buộc phải rời khỏi bất động sản quy mô lớn — thì vốn đó sẽ đi đâu?
Lịch sử cho thấy, khi tiền của các tổ chức rời khỏi một loại tài sản, nó sẽ chuyển sang các loại tài sản khác.
Tính thanh khoản cao. Lợi suất cao. Không tương quan với bất động sản. Cơ sở hạ tầng tổ chức đang phát triển.
Câu trả lời có thể đang ở mức $76,000 ngay bây giờ.
Các tổ chức có sắp phát hiện ra vốn bất động sản tiền điện tử không? 👇
#Housing #realestate #bitcoin #Institutional #crypto
18
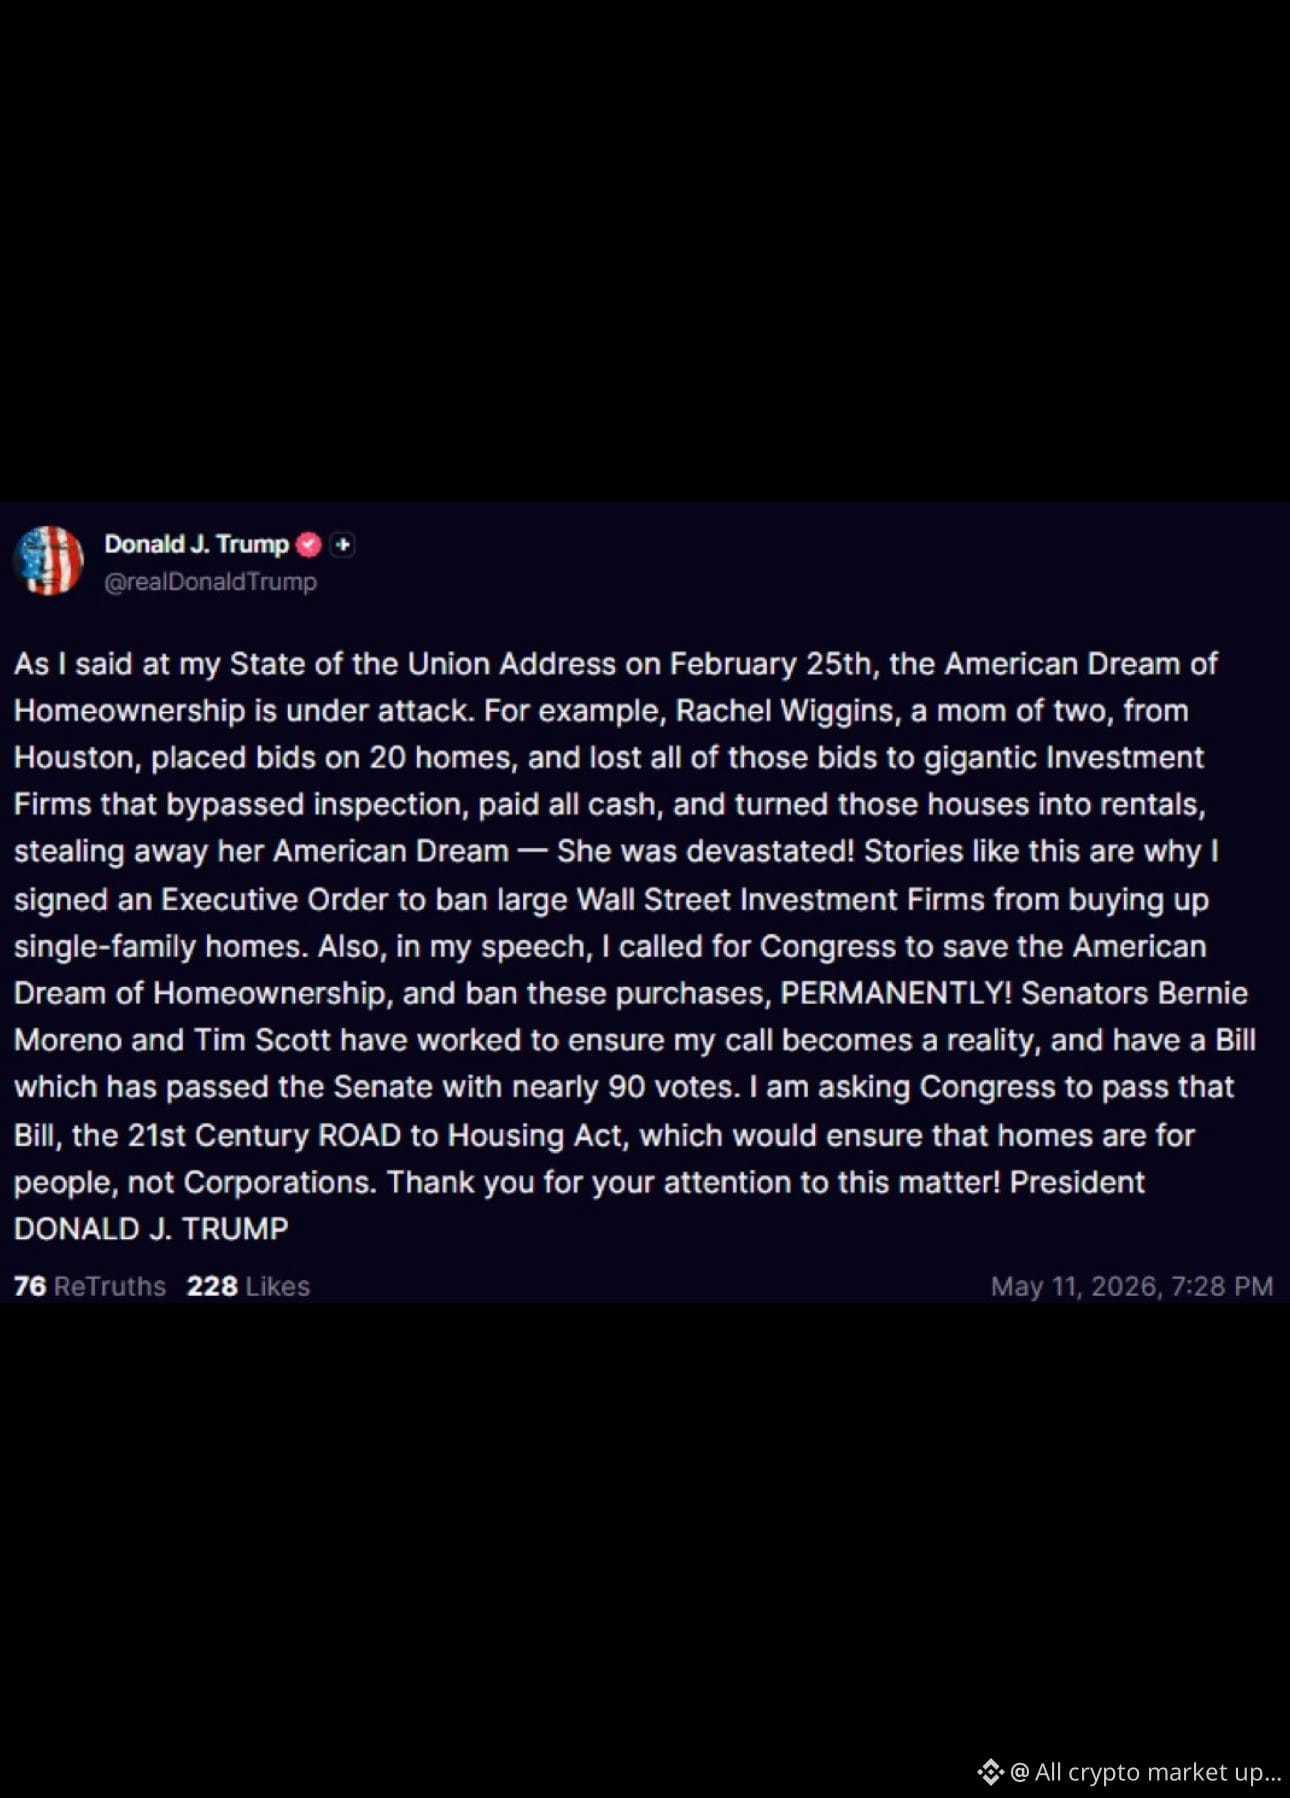
🚨 MỚI NHẤT: 🇺🇸 Tổng thống Trump kêu gọi Quốc hội thông qua "Đạo luật Đường đến Nhà ở thế kỷ 21."
Trump nói rằng đề xuất này sẽ giúp "đảm bảo rằng nhà ở dành cho con người, không phải cho các tập đoàn."
Khủng hoảng khả năng chi trả nhà ở đang trở thành một vấn đề chính trị và kinh tế ngày càng nghiêm trọng trên toàn nước Mỹ.
#Housing #RealEstate #Trump #Markets #BreakingNews
Trump nói rằng đề xuất này sẽ giúp "đảm bảo rằng nhà ở dành cho con người, không phải cho các tập đoàn."
Khủng hoảng khả năng chi trả nhà ở đang trở thành một vấn đề chính trị và kinh tế ngày càng nghiêm trọng trên toàn nước Mỹ.
#Housing #RealEstate #Trump #Markets #BreakingNews
17

·
--
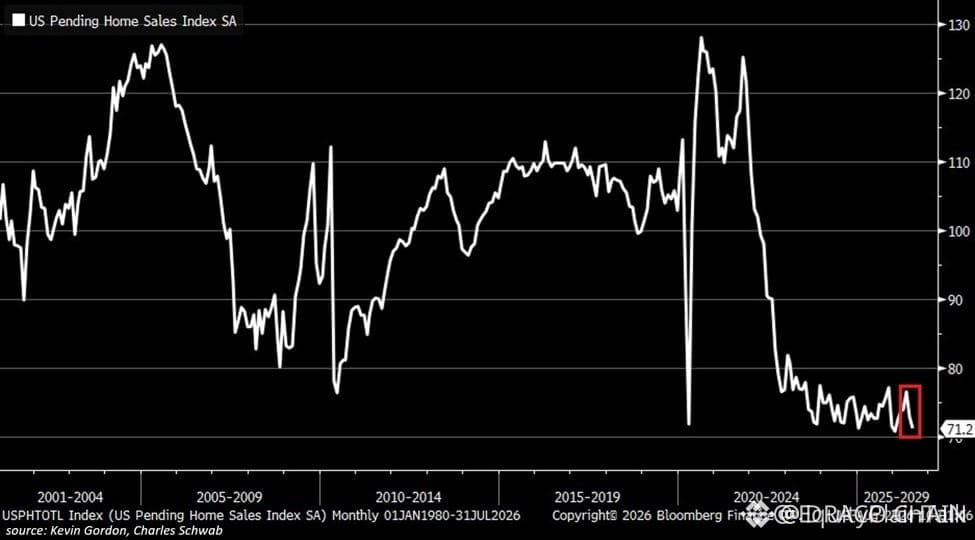
🚨 GHI NHẬN SỰ LAO DỐC THỊ TRƯỜNG NHÀ Ở CỦA MỸ ĐANG TÍN HIỆU MỘT SỰ DỊCH CHUYỂN THANH KHOẢN VĨ MÔ TRƯỚC TỚI $BTC 📉
Động cơ nhà ở của Mỹ đang bị “đóng băng”, khi Doanh số Nhà chờ (Pending Home Sales) tháng 7 sụp giảm 2,3% xuống còn 71,2—đánh dấu mức thấp thứ hai trong lịch sử. 📊 Trên cả bốn khu vực lớn, cấu trúc do tổ chức nắm giữ phản ánh áp lực mang tính hệ thống khi lãi suất thế chấp cao khiến nguồn cung bị “khóa” chặt và thanh khoản của người mua cạn đi. 🌊
Khi khu vực Bờ Tây giảm mạnh 7,7% về mức thấp kỷ lục và tổng hoạt động giảm 36% so với đỉnh điểm năm 2021, sự “đứt gãy” mang tính cấu trúc là điều rõ ràng. 🔍 Tiền thông minh nhận ra rằng khi cơ chế của nền kinh tế thực bị đình trệ nghiêm trọng đến vậy, các điều chỉnh chính sách của ngân hàng trung ương và rồi các đợt bơm thanh khoản cuối cùng thường sẽ theo sau. 💡
🤔 Bạn dự kiến vốn vĩ mô sẽ chuyển hướng sang các tài sản cứng nhanh đến mức nào khi việc nới lỏng chính sách diễn ra? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #BTC #Macro #Liquidity #Fed #Housing
🎯 🦈
36
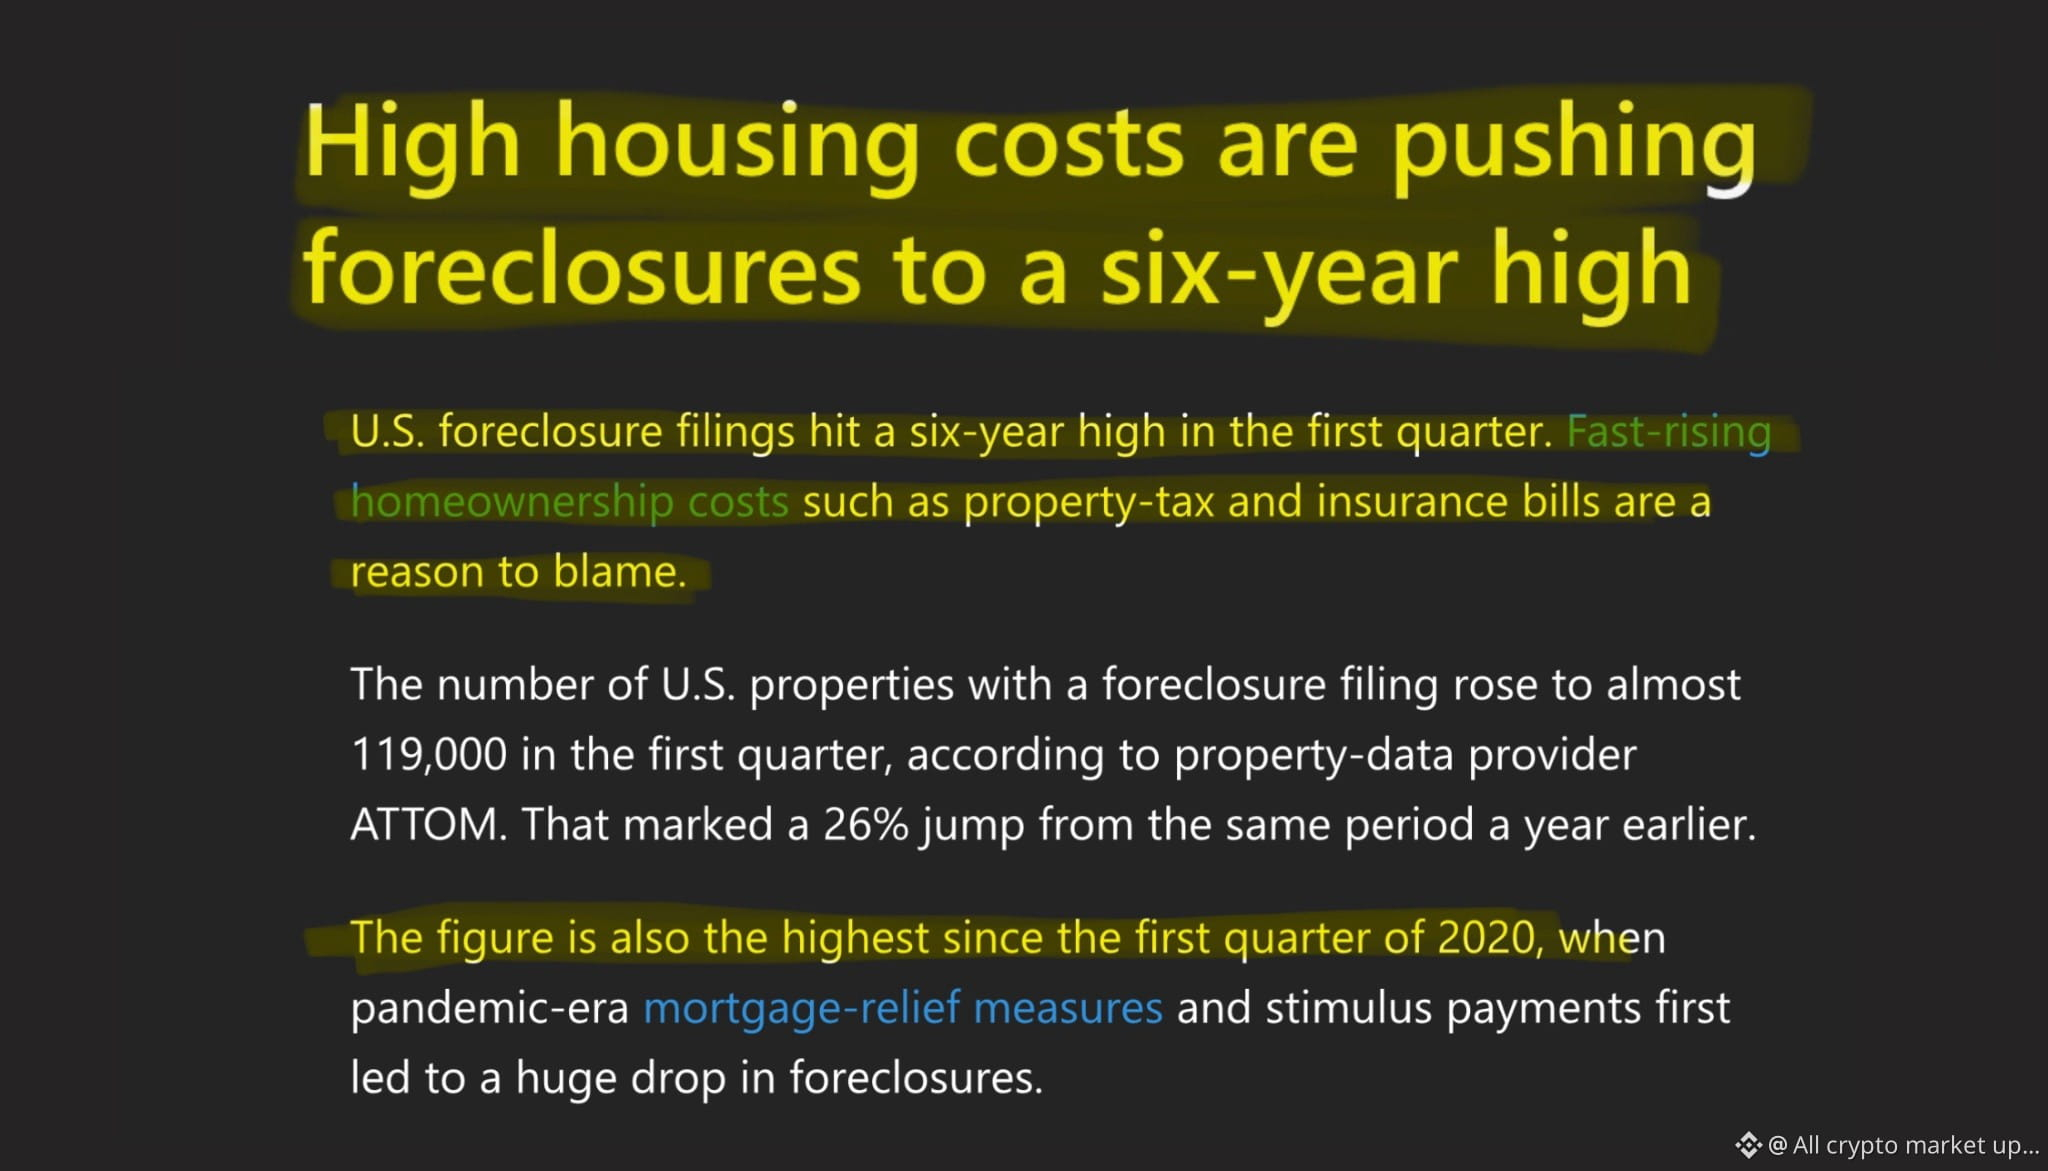
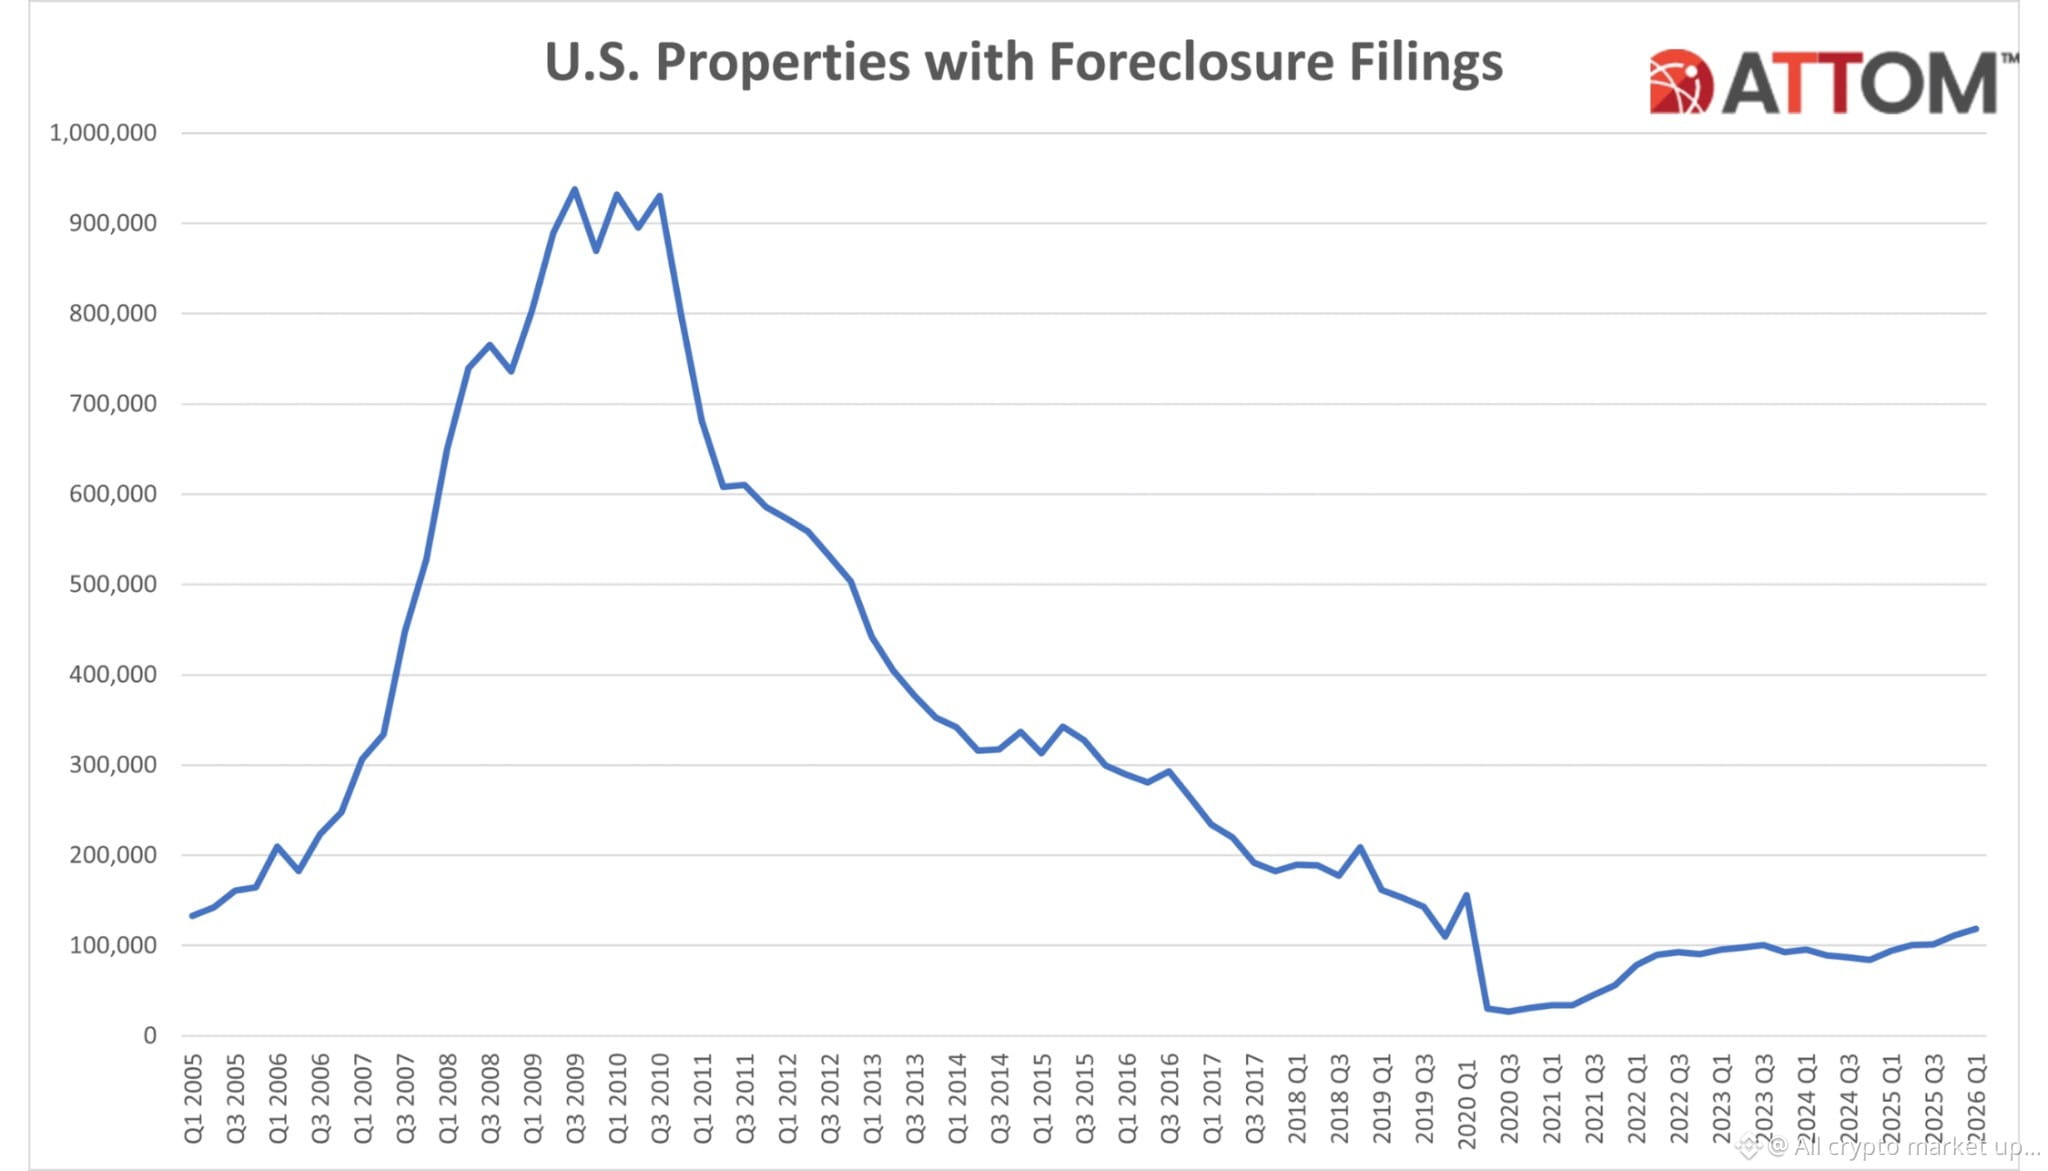
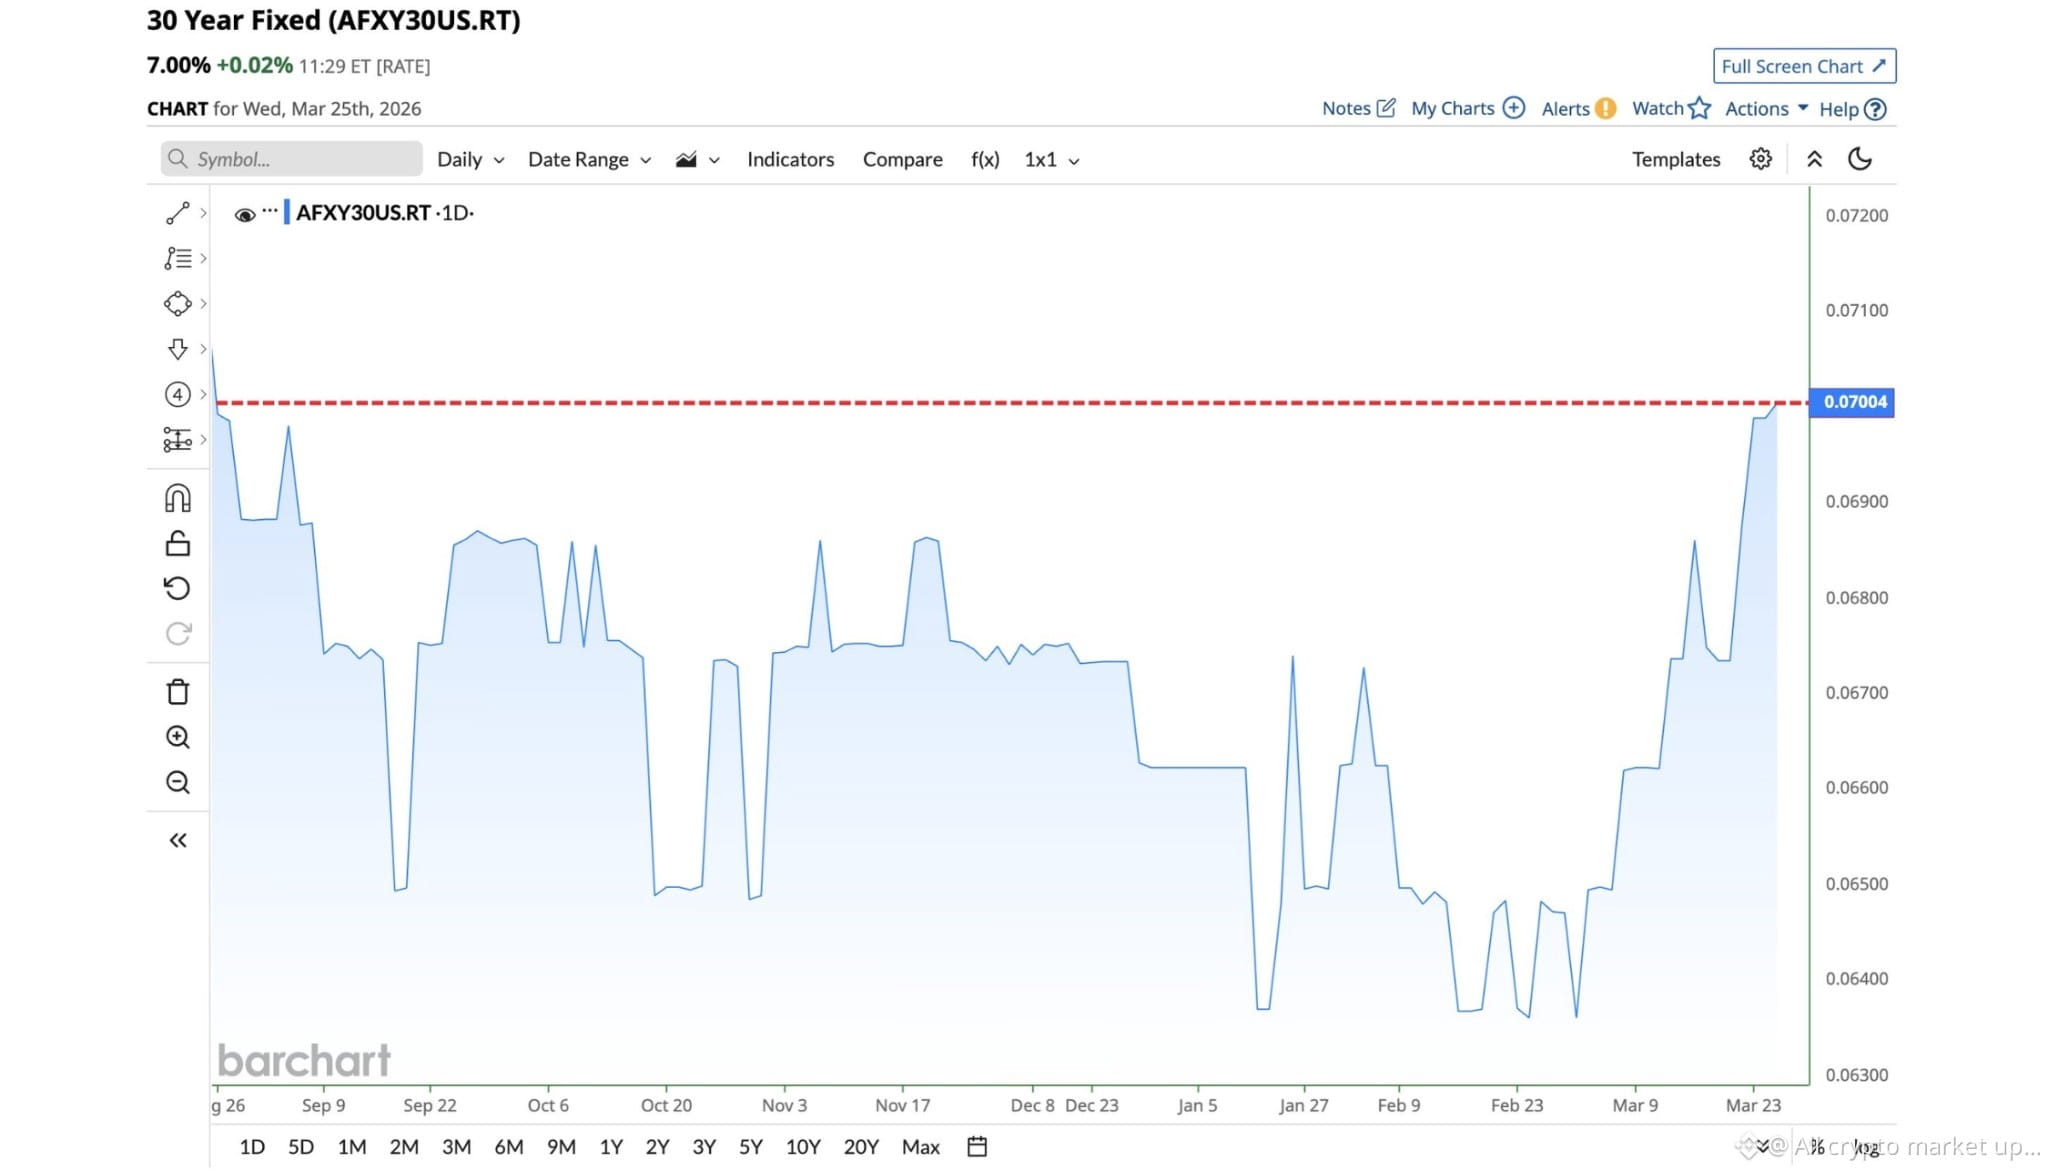
**119,000 gia đình Mỹ mất nhà. Trong 3 tháng.** ☠️
Cao nhất trong 6 năm. Cứ mỗi tháng lại tệ hơn. ⚡
Các con số kể câu chuyện —
Khởi đầu tịch thu nhà tăng 20% so với năm trước. 💣
Các ngân hàng thu hồi tài sản tăng 45%. 🎯
Con số 45% đó là điều đáng lo ngại nhất.
Ngân hàng không lấy lại nhà
cho đến khi mọi lựa chọn đều đã cạn kiệt.
**Tăng 45% có nghĩa là hàng trăm ngàn
đã hoàn toàn hết lựa chọn.** 🌍
Tại sao điều này lại xảy ra?
Lãi suất thế chấp trên 7%. ☠️
Thuế tài sản tăng.
Bảo hiểm nhà đã tăng gấp đôi ở nhiều bang.
Mức lương không theo kịp bất kỳ điều gì. 💣
Người mua ở đỉnh COVID —
Không thể bán. Giá đã giảm. 🔴
Không thể tái tài trợ. Lãi suất quá cao. 🔴
Không thể chi trả các chi phí hàng tháng nữa. 🔴
**Bị mắc kẹt trong những ngôi nhà mà họ không còn đủ khả năng chi trả.** 🎯
Trong khi đó —
S&P 500 ở mức cao nhất mọi thời đại. 📈
Lợi nhuận doanh nghiệp tăng vọt. 📈
119,000 gia đình vô gia cư trong một quý. 📉
**Nền kinh tế trông tuyệt vời trên giấy.**
Nó không cảm thấy tuyệt vời trên thực tế. 🌍
Đây là nơi bắt đầu năm 2008.
Không phải với một vụ sụp đổ thị trường.
Không phải với sự thất bại của ngân hàng.
Với dữ liệu tịch thu nhà
tất cả mọi người chọn phớt lờ. 💣
Khi nó xuất hiện trên thị trường —
thì đã quá muộn. ☠️
S&P chạm ATH.
Các gia đình ra đường.
**Cả hai đều xảy ra đồng thời.**
Cùng một quốc gia.
Cùng một quý. 📉
Lịch sử đang đưa ra một cảnh báo khác.
Câu hỏi là liệu ai đó có đọc được nó không. 👇
#Foreclosure #Housing #KinhTế #Recession #Macro #BreakingNews #Mỹ #2008 #ThịTrường #Bitcoin
46

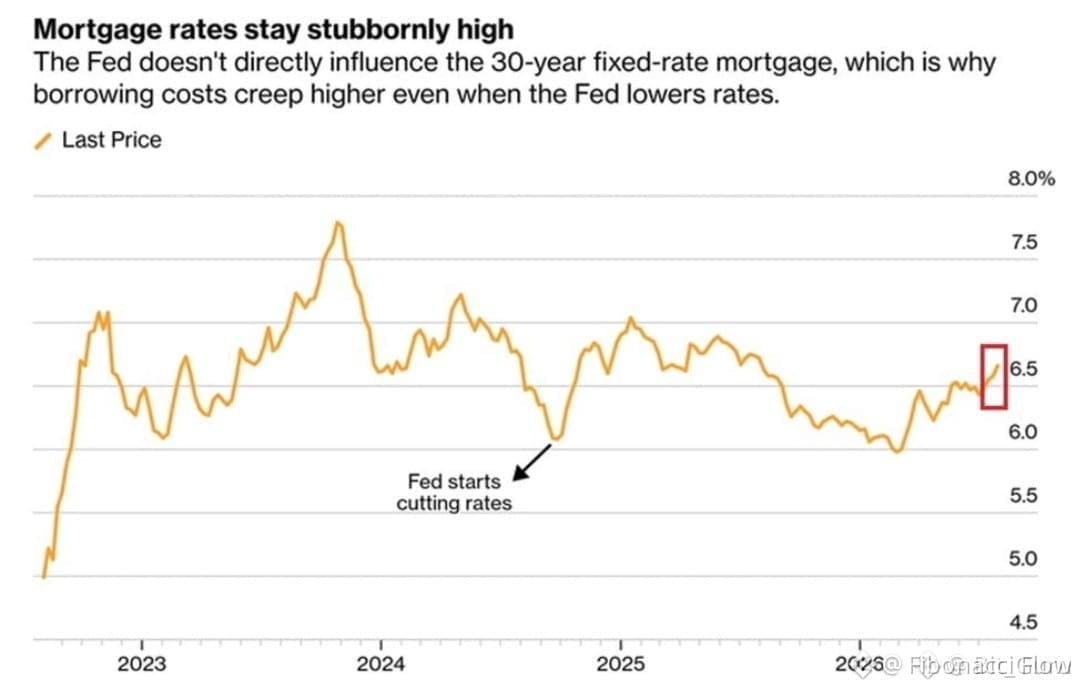
🚨 $BTC SẴN SÀNG BỊ ÉP — LÃI SUẤT THẾ CHẤP TĂNG 6.69% — CẮT GIẢM CỦA FED MẤT ĐÀ 📉
📊 Mức leo thang trong 5 tuần lên 6.69% không chỉ là câu chuyện về nhà ở — mà còn là tín hiệu rút thanh khoản cho mọi tài sản rủi ro. Các đợt cắt giảm lãi suất của Fed đang mất dần sức “đánh bật” trước lợi suất dài hạn dai dẳng, và dòng tiền thông minh đang theo dõi sát sự phân kỳ này. 🔍 Khi khả năng chi trả nhà ở siết lại, “hỏa lực” tiêu dùng giảm, và điều đó là một lực cản cho lực mua của BTC.
💡 Nếu xu hướng này tiếp diễn, hãy kỳ vọng dòng tiền phòng thủ (risk-off) tiếp tục tạo áp lực lên thị trường giao ngay crypto. Thị trường đang định giá cho một Fed không thể hạ lãi suất hoàn toàn mà không thổi bùng lại lạm phát. 🌊 Lực đỡ đang mỏng dần bên dưới BTC — hãy để ý một đợt quét thanh khoản xuống dưới các đáy gần đây trước khi có tích lũy thực sự. 💬 “Thanh kiếm định mệnh” vĩ mô này có khiến bạn đứng ngoài, hay bạn đang mua khi giá rơi vì nỗi sợ? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #BTC #Macro #Housing #RiskOff #Crypto
🐻 ⚡
25

·
--
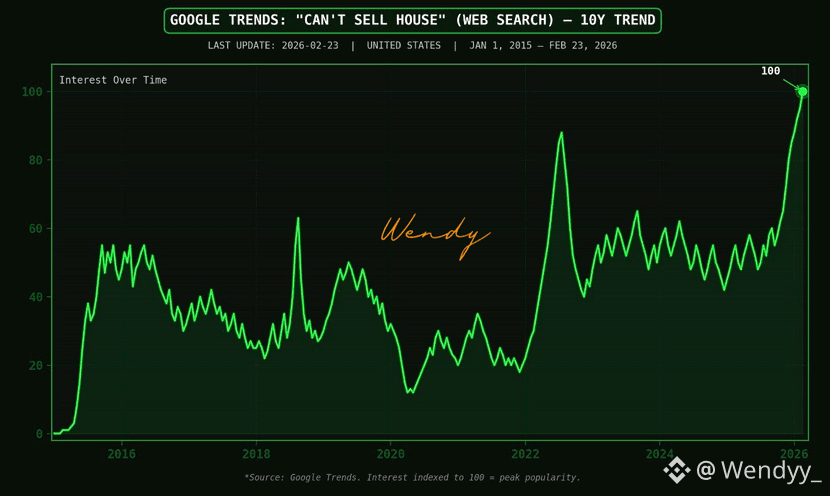
$BTC NHÀ ĐANG NỨT? “Không thể bán nhà” Tìm kiếm BÙNG NỔ
Có điều gì đó đang chuyển động bên dưới.
Tìm kiếm trên Google cho “không thể bán nhà” vừa tăng vọt lên mức cao nhất mọi thời đại — vượt qua cả năm 2008. Vượt qua cả COVID. Cao hơn bất kỳ thời điểm nào trong thập kỷ qua.
Khi người bán không thể thoát ra, tính thanh khoản cạn kiệt. Và khi tính thanh khoản cạn kiệt trong lĩnh vực nhà ở, việc xác định giá cả trở nên rối ren. Lãi suất thế chấp tăng, áp lực khả năng chi trả, và các điều kiện tín dụng chặt chẽ có thể đang va chạm cùng một lúc.
Nhà ở không chỉ là một loại tài sản khác — nó là xương sống của bảng cân đối tài chính của người tiêu dùng. Nếu người bán mắc kẹt và người mua bị gạt sang một bên, căng thẳng có thể lan rộng nhanh chóng đến các thị trường rộng lớn hơn.
Câu hỏi không phải là liệu điều này có quan trọng hay không.
Mà là bao lâu trước khi những tác động gợn sóng ảnh hưởng đến cổ phiếu… và tiền điện tử.
Khi bất động sản đóng băng, mọi thứ đều cảm nhận được điều đó.
#Crypto #Macro #Housing #wendy
3
2
14
9.5k
·
--
Thị trường nhà ở của Mỹ vừa đạt đến mức “không thể chi trả” cao nhất trong lịch sử.
Giá nhà vẫn tiếp tục tăng trong khi tiền lương không theo kịp.
Với nhiều người, việc mua nhà đã chuyển từ “khó khăn” sang “về cơ bản là vượt khỏi tầm với.”
Đây là một trong những thay đổi vĩ mô âm thầm—không tạo ra tiêu đề hằng ngày—nhưng lại định hình cách cả một thế hệ tích lũy tài sản (hoặc không tích lũy được).
Những vấn đề về khả năng chi trả sâu đến vậy thì không thể tự khắc phục nhanh chóng.
#Housing #rsshanto #USEconomy #Macro #Finance
21
·
--
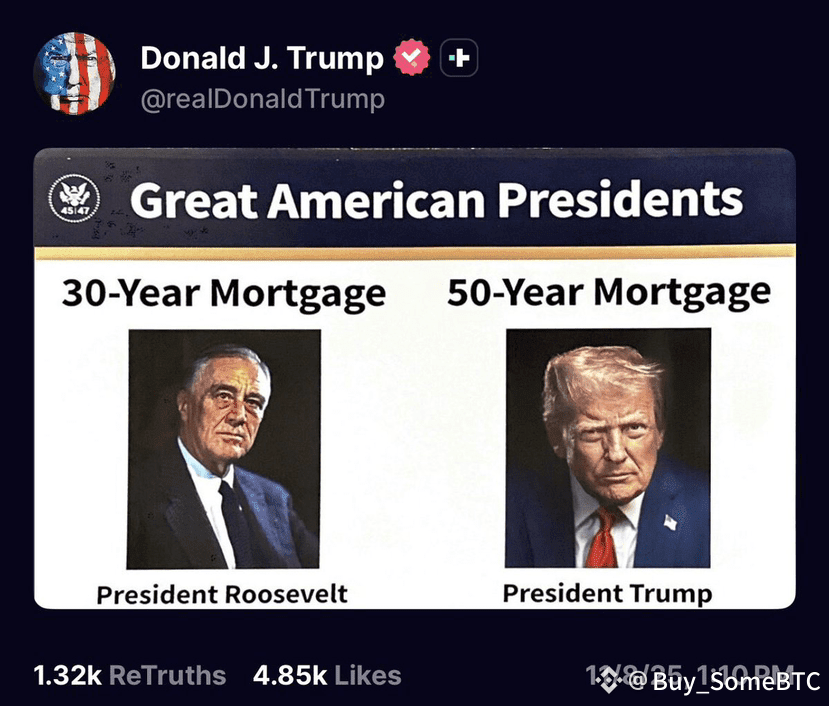
Tổng thống Trump đã xác nhận sự xuất hiện của các khoản vay thế chấp 50 năm tại Mỹ, đánh dấu một trong những thay đổi lớn nhất trong chính sách nhà ở của Mỹ trong nhiều thập kỷ.
Bước đi này nhằm mục đích giảm các khoản thanh toán hàng tháng, mở rộng quyền tiếp cận sở hữu nhà, và định hình lại khả năng chi trả lâu dài cho hàng triệu người.
#usa #Economy #Housing
Bước đi này nhằm mục đích giảm các khoản thanh toán hàng tháng, mở rộng quyền tiếp cận sở hữu nhà, và định hình lại khả năng chi trả lâu dài cho hàng triệu người.
#usa #Economy #Housing
43
34
165
80.7k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
372,520 lượt xem
1,023 đang thảo luận
2
#TheoDõiFOMC
307,219 lượt xem
1,303 đang thảo luận
3
#$1.5BInLeveragedCryptoBetsLiquidated
2,241 lượt xem
41 đang thảo luận
4
#KOSPIFalls3.53%BackBelow6000
5,017 lượt xem
188 đang thảo luận
5
#USMidtermElections
112,755 lượt xem
1,434 đang thảo luận
6
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
1,797 lượt xem
56 đang thảo luận
7
#BinanceWillListPredictPREDICT
28,634 lượt xem
636 đang thảo luận
8
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,201 lượt xem
68 đang thảo luận
9
#StrategyReports$21BQ3OperatingProfit
1,267 lượt xem
41 đang thảo luận
10
#Strategy三季度营业利润210亿美元
18,072 lượt xem
69 đang thảo luận