
倔犟的小土豆
713 Публикации

倔犟的小土豆
Отправить жалобу
Заблокировать пользователя
希望有一天我也会变得很优秀!
60 подписок(и/а)
4.2K+ подписчиков(а)
491 понравилось
Посты
Все
Цитирования
Активно
PINNED
·
--
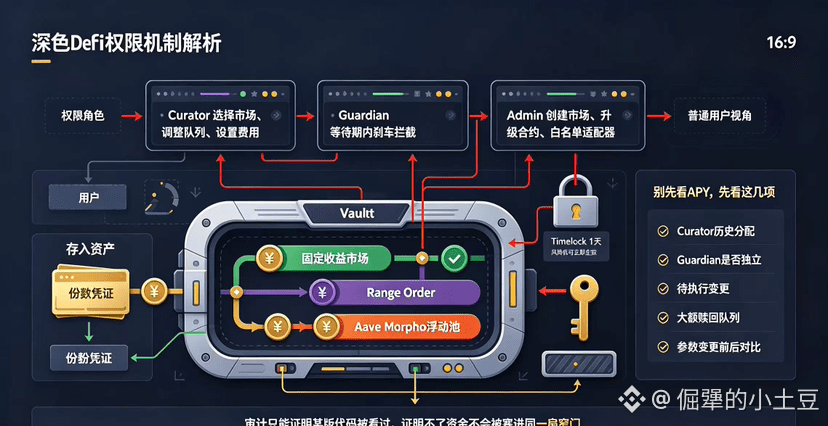
Перечитав документацию по правам доступа Vault от TermMax, я обнаружил: фразе «пассивно зарабатывать фиксированный доход» самое важное, что стоит выделить жирным, — это не «фиксированный доход», а «кто выполняет действия за тебя».
Сам Vault соответствует стандарту ERC-4626: пользователи вносят активы и получают доли. Curator отвечает за выбор рынка, создание Range Order, настройку очереди средств и кривую ценообразования. Свободные деньги также можно направлять в такие пулы с плавающей доходностью, как Aave и Morpho. Для обычных пользователей это очень удобно: сложное управление сроками упаковано в один интерфейс. Эта «продуктизация» действительно плавнее, чем самому по одному рынку ходить и крутить сделки.
Но «меньше действий» не равно «больше доверия». Curator может решить, куда пойдет капитал, а также подать изменения для рыночных whitelists, performance fees и timelock. Guardian способен отменить изменения, которые повышают риски, пока они находятся в периоде ожидания. По умолчанию период ожидания — 1 день; действия по снижению рисков могут вступать в силу сразу. Эта конструкция похожа на человека с аварийной тормозной педалью рядом с управляющим фондом: руль по‑прежнему не у вкладчика.
Если подняться еще на уровень выше, в протоколе есть роли вроде DEFAULT_ADMIN, PAUSER, CONFIGURATOR и т. п.: создание рынков, обновление контрактов, адаптация white-list’ов, обновление части конфигураций. Оракулы чувствительнее: для изменения ценового источника предусмотрен отдельный механизм ожидания и резервный источник. Официально опубликованные права и точки входа для мультиподписи — это плюс. Но общедоступность прав не означает исчезновение прав: просто ты знаешь, где именно «ключи» висят на стене.
Поэтому я смотрю на Vault не на страницу APY, а на историю распределений Curator, независим ли Guardian, можно ли понять обычному пользователю ожидаемые к исполнению изменения — и уже затем смотрю, как выстроена очередь при крупных погашениях. Лучше всего еще иметь таблицу «до/после» для каждого изменения параметров. Аудит может подтвердить, что какой‑то версии кода доверяли/ее просмотрели, но не может доказать, что менеджер не засуне т ликвидность в ту же узкую дверь.
TermMax на самом деле продает не «меньше кликов вместо тебя», а «вместо тебя принимать решения — и при этом ограничивать полномочия». Первая часть уже реализована продуктом, а вторая должна подтверждаться долгосрочной записью в ончейне, а не названиями ролей.
#termmax @TermMax
Перечитав документацию по правам доступа Vault от TermMax, я обнаружил: фразе «пассивно зарабатывать фиксированный доход» самое важное, что стоит выделить жирным, — это не «фиксированный доход», а «кто выполняет действия за тебя».
Сам Vault соответствует стандарту ERC-4626: пользователи вносят активы и получают доли. Curator отвечает за выбор рынка, создание Range Order, настройку очереди средств и кривую ценообразования. Свободные деньги также можно направлять в такие пулы с плавающей доходностью, как Aave и Morpho. Для обычных пользователей это очень удобно: сложное управление сроками упаковано в один интерфейс. Эта «продуктизация» действительно плавнее, чем самому по одному рынку ходить и крутить сделки.
Но «меньше действий» не равно «больше доверия». Curator может решить, куда пойдет капитал, а также подать изменения для рыночных whitelists, performance fees и timelock. Guardian способен отменить изменения, которые повышают риски, пока они находятся в периоде ожидания. По умолчанию период ожидания — 1 день; действия по снижению рисков могут вступать в силу сразу. Эта конструкция похожа на человека с аварийной тормозной педалью рядом с управляющим фондом: руль по‑прежнему не у вкладчика.
Если подняться еще на уровень выше, в протоколе есть роли вроде DEFAULT_ADMIN, PAUSER, CONFIGURATOR и т. п.: создание рынков, обновление контрактов, адаптация white-list’ов, обновление части конфигураций. Оракулы чувствительнее: для изменения ценового источника предусмотрен отдельный механизм ожидания и резервный источник. Официально опубликованные права и точки входа для мультиподписи — это плюс. Но общедоступность прав не означает исчезновение прав: просто ты знаешь, где именно «ключи» висят на стене.
Поэтому я смотрю на Vault не на страницу APY, а на историю распределений Curator, независим ли Guardian, можно ли понять обычному пользователю ожидаемые к исполнению изменения — и уже затем смотрю, как выстроена очередь при крупных погашениях. Лучше всего еще иметь таблицу «до/после» для каждого изменения параметров. Аудит может подтвердить, что какой‑то версии кода доверяли/ее просмотрели, но не может доказать, что менеджер не засуне т ликвидность в ту же узкую дверь.
TermMax на самом деле продает не «меньше кликов вместо тебя», а «вместо тебя принимать решения — и при этом ограничивать полномочия». Первая часть уже реализована продуктом, а вторая должна подтверждаться долгосрочной записью в ончейне, а не названиями ролей.
#termmax @TermMax
Сам Vault соответствует стандарту ERC-4626: пользователи вносят активы и получают доли. Curator отвечает за выбор рынка, создание Range Order, настройку очереди средств и кривую ценообразования. Свободные деньги также можно направлять в такие пулы с плавающей доходностью, как Aave и Morpho. Для обычных пользователей это очень удобно: сложное управление сроками упаковано в один интерфейс. Эта «продуктизация» действительно плавнее, чем самому по одному рынку ходить и крутить сделки.
Но «меньше действий» не равно «больше доверия». Curator может решить, куда пойдет капитал, а также подать изменения для рыночных whitelists, performance fees и timelock. Guardian способен отменить изменения, которые повышают риски, пока они находятся в периоде ожидания. По умолчанию период ожидания — 1 день; действия по снижению рисков могут вступать в силу сразу. Эта конструкция похожа на человека с аварийной тормозной педалью рядом с управляющим фондом: руль по‑прежнему не у вкладчика.
Если подняться еще на уровень выше, в протоколе есть роли вроде DEFAULT_ADMIN, PAUSER, CONFIGURATOR и т. п.: создание рынков, обновление контрактов, адаптация white-list’ов, обновление части конфигураций. Оракулы чувствительнее: для изменения ценового источника предусмотрен отдельный механизм ожидания и резервный источник. Официально опубликованные права и точки входа для мультиподписи — это плюс. Но общедоступность прав не означает исчезновение прав: просто ты знаешь, где именно «ключи» висят на стене.
Поэтому я смотрю на Vault не на страницу APY, а на историю распределений Curator, независим ли Guardian, можно ли понять обычному пользователю ожидаемые к исполнению изменения — и уже затем смотрю, как выстроена очередь при крупных погашениях. Лучше всего еще иметь таблицу «до/после» для каждого изменения параметров. Аудит может подтвердить, что какой‑то версии кода доверяли/ее просмотрели, но не может доказать, что менеджер не засуне т ликвидность в ту же узкую дверь.
TermMax на самом деле продает не «меньше кликов вместо тебя», а «вместо тебя принимать решения — и при этом ограничивать полномочия». Первая часть уже реализована продуктом, а вторая должна подтверждаться долгосрочной записью в ончейне, а не названиями ролей.
#termmax @TermMax
4
1
2
97
·
--
Сегодня, от нечего делать, я заглянул на страницу экосистемы Dusk.
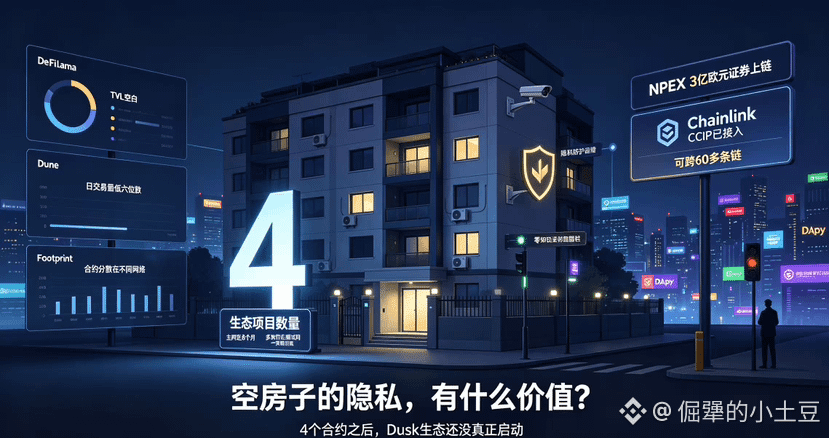
На официальной странице данных перечислены проекты в экосистеме, и я пересчитал их — 4. У сети Layer 1, чей мейннет работает уже почти 8 месяцев, в экосистеме всего 4 проекта. Я перелопатил Dune, DeFiLlama и Footprint, но в итоге либо пусто, либо снова и снова всплывают те же 4 контракта. 4 контракта, да ещё и распределённые по разным сетям, причём большая часть всё ещё на стадии тестнета.
Если сравнить с другими L1, запустившимися в тот же период, у них в экосистеме как минимум десятки, а то и сотни проектов; список DApp-ов не пролистать и за три страницы. У Dusk же всё заканчивается уже на первой странице.
Кто-то, возможно, скажет: «Dusk ориентирован на институционалов, ему не нужно много DApp-ов». Но цифра в 4 контракта — это даже не «стартовый этап». Сеть без экосистемы — как роскошно отделанный жилой комплекс, где никто не живёт. Вы поставили лучший дверной замок и самую дорогую систему видеонаблюдения, но защищаете пустые квартиры. Какую ценность имеет приватность в пустой квартире?
Дальше я посмотрел на TVL: DeFiLlama показывает его пустым, а дневной объём торгов — лишь низкие шестизначные значения. Партнёрство с NPEX действительно крупнейший козырь Dusk — токенизированные ценные бумаги на 300 млн евро звучат впечатляюще. Но одно партнёрство не может вытянуть всю сеть. Я прошёлся по сообществу и, кроме NPEX, не нашёл второго сколько-нибудь серьёзного корпоративного партнёра. И кроме того, «объём существующих активов» не равен «активным ончейн-расчётам»; в одном анализе отмечалось, что «разрыв между заявленными цифрами и реальным внедрением огромен».
В январе 2026 года Dusk и Chainlink полностью подключили CCIP, и в теории выпущенные на Dusk токены ценных бумаг NPEX смогут перемещаться более чем по 60 сетям. Но если инфраструктура уже готова, а ей никто не пользуется, то всё это зря.
Если к концу этого года число контрактов Dusk всё ещё будет меньше десяти, я уже правда не смогу обманывать сам себя. У приватной сети, которой никто не пользуется, приватность не имеет никакого смысла — сначала должны прийти пользователи, и только потом возникает, что именно защищать. Сейчас даже людей нет, и приватность превращается в самоутешение.
Текущее положение с 4 контрактами очень ясно дало мне понять: эта экосистема ещё по-настоящему не стартовала. Стабильный мейннет — это лишь первый шаг; пришли ли разработчики и смогут ли они остаться, вот что станет следующим ключевым вопросом. В конечном счёте ценность сети определяется тем, что на ней работает.
#dusk $DUSK @Dusk
Сегодня, от нечего делать, я заглянул на страницу экосистемы Dusk.
На официальной странице данных перечислены проекты в экосистеме, и я пересчитал их — 4. У сети Layer 1, чей мейннет работает уже почти 8 месяцев, в экосистеме всего 4 проекта. Я перелопатил Dune, DeFiLlama и Footprint, но в итоге либо пусто, либо снова и снова всплывают те же 4 контракта. 4 контракта, да ещё и распределённые по разным сетям, причём большая часть всё ещё на стадии тестнета.
Если сравнить с другими L1, запустившимися в тот же период, у них в экосистеме как минимум десятки, а то и сотни проектов; список DApp-ов не пролистать и за три страницы. У Dusk же всё заканчивается уже на первой странице.
Кто-то, возможно, скажет: «Dusk ориентирован на институционалов, ему не нужно много DApp-ов». Но цифра в 4 контракта — это даже не «стартовый этап». Сеть без экосистемы — как роскошно отделанный жилой комплекс, где никто не живёт. Вы поставили лучший дверной замок и самую дорогую систему видеонаблюдения, но защищаете пустые квартиры. Какую ценность имеет приватность в пустой квартире?
Дальше я посмотрел на TVL: DeFiLlama показывает его пустым, а дневной объём торгов — лишь низкие шестизначные значения. Партнёрство с NPEX действительно крупнейший козырь Dusk — токенизированные ценные бумаги на 300 млн евро звучат впечатляюще. Но одно партнёрство не может вытянуть всю сеть. Я прошёлся по сообществу и, кроме NPEX, не нашёл второго сколько-нибудь серьёзного корпоративного партнёра. И кроме того, «объём существующих активов» не равен «активным ончейн-расчётам»; в одном анализе отмечалось, что «разрыв между заявленными цифрами и реальным внедрением огромен».
В январе 2026 года Dusk и Chainlink полностью подключили CCIP, и в теории выпущенные на Dusk токены ценных бумаг NPEX смогут перемещаться более чем по 60 сетям. Но если инфраструктура уже готова, а ей никто не пользуется, то всё это зря.
Если к концу этого года число контрактов Dusk всё ещё будет меньше десяти, я уже правда не смогу обманывать сам себя. У приватной сети, которой никто не пользуется, приватность не имеет никакого смысла — сначала должны прийти пользователи, и только потом возникает, что именно защищать. Сейчас даже людей нет, и приватность превращается в самоутешение.
Текущее положение с 4 контрактами очень ясно дало мне понять: эта экосистема ещё по-настоящему не стартовала. Стабильный мейннет — это лишь первый шаг; пришли ли разработчики и смогут ли они остаться, вот что станет следующим ключевым вопросом. В конечном счёте ценность сети определяется тем, что на ней работает.
#dusk $DUSK @Dusk
На официальной странице данных перечислены проекты в экосистеме, и я пересчитал их — 4. У сети Layer 1, чей мейннет работает уже почти 8 месяцев, в экосистеме всего 4 проекта. Я перелопатил Dune, DeFiLlama и Footprint, но в итоге либо пусто, либо снова и снова всплывают те же 4 контракта. 4 контракта, да ещё и распределённые по разным сетям, причём большая часть всё ещё на стадии тестнета.
Если сравнить с другими L1, запустившимися в тот же период, у них в экосистеме как минимум десятки, а то и сотни проектов; список DApp-ов не пролистать и за три страницы. У Dusk же всё заканчивается уже на первой странице.
Кто-то, возможно, скажет: «Dusk ориентирован на институционалов, ему не нужно много DApp-ов». Но цифра в 4 контракта — это даже не «стартовый этап». Сеть без экосистемы — как роскошно отделанный жилой комплекс, где никто не живёт. Вы поставили лучший дверной замок и самую дорогую систему видеонаблюдения, но защищаете пустые квартиры. Какую ценность имеет приватность в пустой квартире?
Дальше я посмотрел на TVL: DeFiLlama показывает его пустым, а дневной объём торгов — лишь низкие шестизначные значения. Партнёрство с NPEX действительно крупнейший козырь Dusk — токенизированные ценные бумаги на 300 млн евро звучат впечатляюще. Но одно партнёрство не может вытянуть всю сеть. Я прошёлся по сообществу и, кроме NPEX, не нашёл второго сколько-нибудь серьёзного корпоративного партнёра. И кроме того, «объём существующих активов» не равен «активным ончейн-расчётам»; в одном анализе отмечалось, что «разрыв между заявленными цифрами и реальным внедрением огромен».
В январе 2026 года Dusk и Chainlink полностью подключили CCIP, и в теории выпущенные на Dusk токены ценных бумаг NPEX смогут перемещаться более чем по 60 сетям. Но если инфраструктура уже готова, а ей никто не пользуется, то всё это зря.
Если к концу этого года число контрактов Dusk всё ещё будет меньше десяти, я уже правда не смогу обманывать сам себя. У приватной сети, которой никто не пользуется, приватность не имеет никакого смысла — сначала должны прийти пользователи, и только потом возникает, что именно защищать. Сейчас даже людей нет, и приватность превращается в самоутешение.
Текущее положение с 4 контрактами очень ясно дало мне понять: эта экосистема ещё по-настоящему не стартовала. Стабильный мейннет — это лишь первый шаг; пришли ли разработчики и смогут ли они остаться, вот что станет следующим ключевым вопросом. В конечном счёте ценность сети определяется тем, что на ней работает.
#dusk $DUSK @Dusk
86
·
--
Говоря о проекте Dusk, я приглядывался к нему довольно давно.
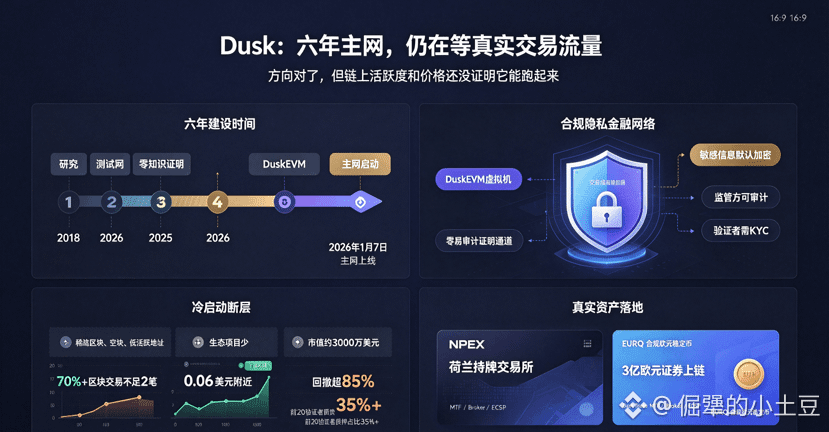
Он начал работу в 2018 году, а в январе этого года только вышел в основной сети — между этим был шестилетний период шлифовки. В отличие от многих проектов на рынке, которые «шифруют всё ради приватности», Dusk идет по другому пути — встраивает приватность и соответствие требованиям в одну связку, обслуживая в первую очередь регулируемые финансовые сценарии. 7 января 2026 года официально запускается mainnet, одновременно выходит DuskEVM, полностью совместимый с Solidity: разработчикам, которые мигрируют с Ethereum, в большинстве случаев почти не нужно менять код. Ключевой компонент Hedger добавляет слой приватности к транзакциям EVM с помощью нулевых знаний: чувствительные данные по умолчанию шифруются, но сохраняется аудитируемый канал для регуляторов. Валидаторам требуется пройти KYC — это многие критикуют как «недостаточно децентрализованно», но я считаю, что это честный ответ самой природе финансов: реальная финансовая система держится на понятной цепочке ответственности — если что-то пошло не так, знаешь, к кому обращаться.
По-настоящему отличает его то, как он приземляется. Dusk наладил официальное сотрудничество с лицензированной биржей Нидерландов NPEX: на платформе NPEX более 300 млн евро ценных бумаг планируют перенести в блокчейн. DuskTrade получил лицензии ЕС на MTF, брокерскую деятельность и ECSP. Также Quantoz выпустил соответствующий регуляторным требованиям стейблкоин в евро EURQ через Dusk. Это реальные активы в работе, а не демо на тестнете.
Но у монеты, как известно, есть и вторая сторона. Основная сеть запущена уже почти 8 месяцев, а на официальной странице экосистемы — всего несколько проектов. Более 70% блоков содержат менее 2 транзакций, нередко идут подряд пустые блоки. В начале августа цена колебалась около $0,06, а рыночная капитализация — чуть более $30 млн. С пика в начале года откат составил более 85%, а в июне Binance сняла торговую пару DUSK/BTC. В сообществе тоже идут споры: 200 валидаторов, и при этом первые 20 контролируют более 35% залогов.
Техническое направление мне понятно: баланс между приватностью и соблюдением регуляций долго не удавалось найти, и Dusk действительно нашел место, которое можно воплотить. Сотрудничество с NPEX тоже доказывает, что эта логика не стоит на месте. Но цена уже прошла волну эмоционального пампа — сможет ли это дальше конвертироваться в устойчивый рост пользователей и активность on-chain, пока неясно. Я продолжу следить за тем, смогут ли 300 млн евро активов на NPEX реально породить постоянный поток транзакций, и есть ли на DuskEVM действительно удобные приложения, которые вырастут из этого. До тех пор — посмотрим, не трогаем.
#dusk $DUSK @Dusk
Говоря о проекте Dusk, я приглядывался к нему довольно давно.
Он начал работу в 2018 году, а в январе этого года только вышел в основной сети — между этим был шестилетний период шлифовки. В отличие от многих проектов на рынке, которые «шифруют всё ради приватности», Dusk идет по другому пути — встраивает приватность и соответствие требованиям в одну связку, обслуживая в первую очередь регулируемые финансовые сценарии. 7 января 2026 года официально запускается mainnet, одновременно выходит DuskEVM, полностью совместимый с Solidity: разработчикам, которые мигрируют с Ethereum, в большинстве случаев почти не нужно менять код. Ключевой компонент Hedger добавляет слой приватности к транзакциям EVM с помощью нулевых знаний: чувствительные данные по умолчанию шифруются, но сохраняется аудитируемый канал для регуляторов. Валидаторам требуется пройти KYC — это многие критикуют как «недостаточно децентрализованно», но я считаю, что это честный ответ самой природе финансов: реальная финансовая система держится на понятной цепочке ответственности — если что-то пошло не так, знаешь, к кому обращаться.
По-настоящему отличает его то, как он приземляется. Dusk наладил официальное сотрудничество с лицензированной биржей Нидерландов NPEX: на платформе NPEX более 300 млн евро ценных бумаг планируют перенести в блокчейн. DuskTrade получил лицензии ЕС на MTF, брокерскую деятельность и ECSP. Также Quantoz выпустил соответствующий регуляторным требованиям стейблкоин в евро EURQ через Dusk. Это реальные активы в работе, а не демо на тестнете.
Но у монеты, как известно, есть и вторая сторона. Основная сеть запущена уже почти 8 месяцев, а на официальной странице экосистемы — всего несколько проектов. Более 70% блоков содержат менее 2 транзакций, нередко идут подряд пустые блоки. В начале августа цена колебалась около $0,06, а рыночная капитализация — чуть более $30 млн. С пика в начале года откат составил более 85%, а в июне Binance сняла торговую пару DUSK/BTC. В сообществе тоже идут споры: 200 валидаторов, и при этом первые 20 контролируют более 35% залогов.
Техническое направление мне понятно: баланс между приватностью и соблюдением регуляций долго не удавалось найти, и Dusk действительно нашел место, которое можно воплотить. Сотрудничество с NPEX тоже доказывает, что эта логика не стоит на месте. Но цена уже прошла волну эмоционального пампа — сможет ли это дальше конвертироваться в устойчивый рост пользователей и активность on-chain, пока неясно. Я продолжу следить за тем, смогут ли 300 млн евро активов на NPEX реально породить постоянный поток транзакций, и есть ли на DuskEVM действительно удобные приложения, которые вырастут из этого. До тех пор — посмотрим, не трогаем.
#dusk $DUSK @Dusk
Он начал работу в 2018 году, а в январе этого года только вышел в основной сети — между этим был шестилетний период шлифовки. В отличие от многих проектов на рынке, которые «шифруют всё ради приватности», Dusk идет по другому пути — встраивает приватность и соответствие требованиям в одну связку, обслуживая в первую очередь регулируемые финансовые сценарии. 7 января 2026 года официально запускается mainnet, одновременно выходит DuskEVM, полностью совместимый с Solidity: разработчикам, которые мигрируют с Ethereum, в большинстве случаев почти не нужно менять код. Ключевой компонент Hedger добавляет слой приватности к транзакциям EVM с помощью нулевых знаний: чувствительные данные по умолчанию шифруются, но сохраняется аудитируемый канал для регуляторов. Валидаторам требуется пройти KYC — это многие критикуют как «недостаточно децентрализованно», но я считаю, что это честный ответ самой природе финансов: реальная финансовая система держится на понятной цепочке ответственности — если что-то пошло не так, знаешь, к кому обращаться.
По-настоящему отличает его то, как он приземляется. Dusk наладил официальное сотрудничество с лицензированной биржей Нидерландов NPEX: на платформе NPEX более 300 млн евро ценных бумаг планируют перенести в блокчейн. DuskTrade получил лицензии ЕС на MTF, брокерскую деятельность и ECSP. Также Quantoz выпустил соответствующий регуляторным требованиям стейблкоин в евро EURQ через Dusk. Это реальные активы в работе, а не демо на тестнете.
Но у монеты, как известно, есть и вторая сторона. Основная сеть запущена уже почти 8 месяцев, а на официальной странице экосистемы — всего несколько проектов. Более 70% блоков содержат менее 2 транзакций, нередко идут подряд пустые блоки. В начале августа цена колебалась около $0,06, а рыночная капитализация — чуть более $30 млн. С пика в начале года откат составил более 85%, а в июне Binance сняла торговую пару DUSK/BTC. В сообществе тоже идут споры: 200 валидаторов, и при этом первые 20 контролируют более 35% залогов.
Техническое направление мне понятно: баланс между приватностью и соблюдением регуляций долго не удавалось найти, и Dusk действительно нашел место, которое можно воплотить. Сотрудничество с NPEX тоже доказывает, что эта логика не стоит на месте. Но цена уже прошла волну эмоционального пампа — сможет ли это дальше конвертироваться в устойчивый рост пользователей и активность on-chain, пока неясно. Я продолжу следить за тем, смогут ли 300 млн евро активов на NPEX реально породить постоянный поток транзакций, и есть ли на DuskEVM действительно удобные приложения, которые вырастут из этого. До тех пор — посмотрим, не трогаем.
#dusk $DUSK @Dusk
115
·
--
Hyperstaking это, на первый взгляд, правда звучит очень заманчиво。
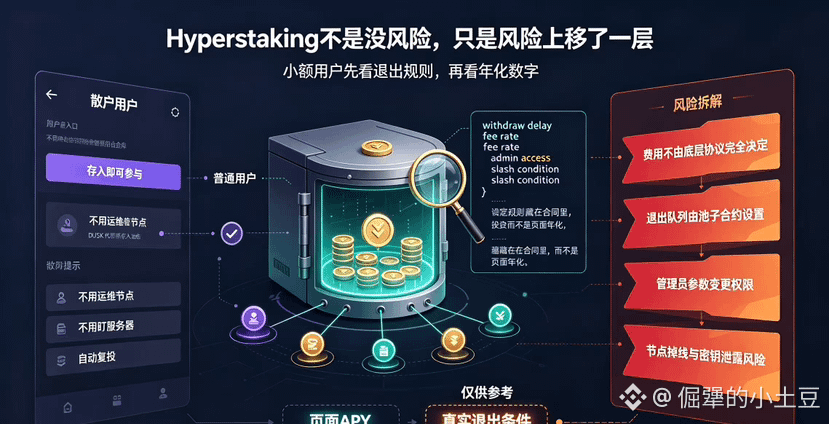
Даже тем, кто не запускает ноды, тоже можно участвовать в стейкинге. В документации Dusk по Stake Abstraction всё расписано: смарт-контракт сам собирает для тебя средства, сам стейкит, сам реинвестирует, и тем самым мелким пользователям не нужно следить за тем, онлайн ли сервер, и не нужно беспокоиться о штрафах. Порог «самостоятельно обслуживать» снизился до «просто положи и всё»。
Но базовые риски никуда не исчезли — они просто «поднялись» на уровень выше。
У контрактов пула есть свои правила: как взимаются комиссии, когда начисляются награды, сколько нужно ждать при выходе, может ли администратор менять параметры — всё это больше не решается на уровне базового слоя Dusk. Даже если у самого протокола нет периода ожидания для вывода, пул всё равно может установить свою очередь. Твоя свобода выхода на деле зависит от того, что прописано в контракте пула, а не от того, что написал Dusk。
Есть ещё один момент, который легко упустить: источником доходности пула по сути всё равно остаётся один или несколько реальных узлов. Падение ноды, утечка ключей, проблемы с обратными вызовами контракта — эти риски не исчезают из-за того, что пул взял на себя управление. Просто один человек, который раньше отвечал за это сам, сменяется на распределение рисков между многими.
Разница в 1–2 пункта по годовой доходности на странице может оказаться куда менее важной, чем условия выхода пула и то, как устроены его права/полномочия.
Я не против стейкинг-пулов: без них мелкие пользователи вообще бы не участвовали в обеспечении безопасности сети. Но «не нужно самому запускать ноду» и «не нужно думать о том, кто запускает ноду» — это разные вещи. Когда на Dusk пулы публично опубликуют результаты аудита контракта, права администраторов, формулы комиссий и порядок выхода — тогда я снова посмотрю цифры доходности. А пока, если у какого-то пула годовая доходность окажется самой высокой, я как раз буду внимательнее проверить, нет ли в его контракте спрятанных ограничений, которые я могу не сразу заметить.
Беря $DUSK для Hyperstaking, смотреть сначала нужно не на то, у кого цифры самые большие, а на то, у кого риск и правила выхода прописаны более прозрачно.
#dusk $DUSK @Dusk
Hyperstaking это, на первый взгляд, правда звучит очень заманчиво。
Даже тем, кто не запускает ноды, тоже можно участвовать в стейкинге. В документации Dusk по Stake Abstraction всё расписано: смарт-контракт сам собирает для тебя средства, сам стейкит, сам реинвестирует, и тем самым мелким пользователям не нужно следить за тем, онлайн ли сервер, и не нужно беспокоиться о штрафах. Порог «самостоятельно обслуживать» снизился до «просто положи и всё»。
Но базовые риски никуда не исчезли — они просто «поднялись» на уровень выше。
У контрактов пула есть свои правила: как взимаются комиссии, когда начисляются награды, сколько нужно ждать при выходе, может ли администратор менять параметры — всё это больше не решается на уровне базового слоя Dusk. Даже если у самого протокола нет периода ожидания для вывода, пул всё равно может установить свою очередь. Твоя свобода выхода на деле зависит от того, что прописано в контракте пула, а не от того, что написал Dusk。
Есть ещё один момент, который легко упустить: источником доходности пула по сути всё равно остаётся один или несколько реальных узлов. Падение ноды, утечка ключей, проблемы с обратными вызовами контракта — эти риски не исчезают из-за того, что пул взял на себя управление. Просто один человек, который раньше отвечал за это сам, сменяется на распределение рисков между многими.
Разница в 1–2 пункта по годовой доходности на странице может оказаться куда менее важной, чем условия выхода пула и то, как устроены его права/полномочия.
Я не против стейкинг-пулов: без них мелкие пользователи вообще бы не участвовали в обеспечении безопасности сети. Но «не нужно самому запускать ноду» и «не нужно думать о том, кто запускает ноду» — это разные вещи. Когда на Dusk пулы публично опубликуют результаты аудита контракта, права администраторов, формулы комиссий и порядок выхода — тогда я снова посмотрю цифры доходности. А пока, если у какого-то пула годовая доходность окажется самой высокой, я как раз буду внимательнее проверить, нет ли в его контракте спрятанных ограничений, которые я могу не сразу заметить.
Беря $DUSK для Hyperstaking, смотреть сначала нужно не на то, у кого цифры самые большие, а на то, у кого риск и правила выхода прописаны более прозрачно.
#dusk $DUSK @Dusk
Даже тем, кто не запускает ноды, тоже можно участвовать в стейкинге. В документации Dusk по Stake Abstraction всё расписано: смарт-контракт сам собирает для тебя средства, сам стейкит, сам реинвестирует, и тем самым мелким пользователям не нужно следить за тем, онлайн ли сервер, и не нужно беспокоиться о штрафах. Порог «самостоятельно обслуживать» снизился до «просто положи и всё»。
Но базовые риски никуда не исчезли — они просто «поднялись» на уровень выше。
У контрактов пула есть свои правила: как взимаются комиссии, когда начисляются награды, сколько нужно ждать при выходе, может ли администратор менять параметры — всё это больше не решается на уровне базового слоя Dusk. Даже если у самого протокола нет периода ожидания для вывода, пул всё равно может установить свою очередь. Твоя свобода выхода на деле зависит от того, что прописано в контракте пула, а не от того, что написал Dusk。
Есть ещё один момент, который легко упустить: источником доходности пула по сути всё равно остаётся один или несколько реальных узлов. Падение ноды, утечка ключей, проблемы с обратными вызовами контракта — эти риски не исчезают из-за того, что пул взял на себя управление. Просто один человек, который раньше отвечал за это сам, сменяется на распределение рисков между многими.
Разница в 1–2 пункта по годовой доходности на странице может оказаться куда менее важной, чем условия выхода пула и то, как устроены его права/полномочия.
Я не против стейкинг-пулов: без них мелкие пользователи вообще бы не участвовали в обеспечении безопасности сети. Но «не нужно самому запускать ноду» и «не нужно думать о том, кто запускает ноду» — это разные вещи. Когда на Dusk пулы публично опубликуют результаты аудита контракта, права администраторов, формулы комиссий и порядок выхода — тогда я снова посмотрю цифры доходности. А пока, если у какого-то пула годовая доходность окажется самой высокой, я как раз буду внимательнее проверить, нет ли в его контракте спрятанных ограничений, которые я могу не сразу заметить.
Беря $DUSK для Hyperstaking, смотреть сначала нужно не на то, у кого цифры самые большие, а на то, у кого риск и правила выхода прописаны более прозрачно.
#dusk $DUSK @Dusk
115
·
--
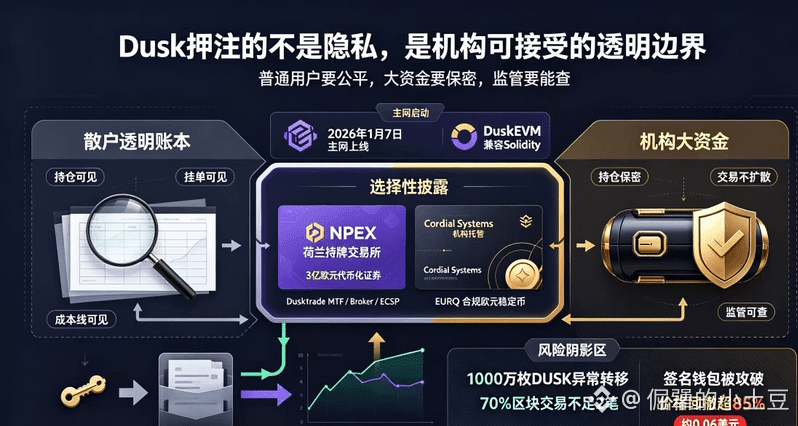
Прозрачность on-chain — это благо для розничных инвесторов, но кошмар для институционалов. Позиции, выставленные ордера и ценовая линия издержек раскрыты полностью: обычным людям это выглядит справедливо, а для крупных капиталов — настоящая пытка. Именно эту противоречивость и заметил Dusk. В отличие от проектов, которые «шифруют всё, чтобы никто ничего не видел», Dusk делает ставку на «избирательное раскрытие»: повседневные сделки не видны другим, а когда регулятору нужно проводить проверку, существует понятный путь для доступа к данным. Он рассчитывает на то, что в будущем в игру зайдут институционалы, но учреждения не могут принять полностью прозрачную бухгалтерскую книгу.
7 января 2026 года основной блокчейн официально запустится, а вместе с ним синхронно выйдет DuskEVM — полностью совместимый с Solidity. Разработчикам при переходе с Ethereum, по сути, почти не нужно менять код. По-настоящему отличает меня то, что проект уже материализовался на практике. Dusk заключил официальное сотрудничество с лицензированной биржей NPEX в Нидерландах: на блокчейне уже выпущены и торгуются токенизированные ценные бумаги на сумму свыше 300 млн евро. DuskTrade позиционируется как новый тип брокера: покупка и продажа, а также проверка и расчёты традиционных ценных бумаг полностью «упакованы» в цепочку. Кроме того, у него есть лицензии ЕС — MTF, Broker и ECSP. Cordial Systems решает самую больную для институционалов проблему — управление приватными ключами. Quantoz тоже выпустила через Dusk соответствующую требованиям евростабильную монету EURQ. Это работающие реальные активы, а не PPT.
Но у монеты всегда есть обратная сторона. 16 января произошёл инцидент безопасности: злоумышленники получили права на подпись в кошельке-мосту, и свыше 10 млн DUSK были выведены. После этого команда разнесла по архитектурным контурам подписи и обработку инцидентов. On-chain реальный объём торгов пока невысок: более 70% блоков содержат менее 2 сделок. Цена с максимума в начале года откатилась более чем на 85% и сейчас колеблется около 0,06 доллара.
Направление мне понятно: между приватностью и комплаенсом долго не удавалось найти баланс. Dusk действительно нашёл позицию, которую можно внедрить. Но техническая логика и то, признает ли рынок — разные вещи. Сможет ли токенизация активов привести к стабильному потоку реальных торговых транзакций — вот и будет по-настоящему жёстким испытанием.
Выше — личные наблюдения, это не является инвестиционной рекомендацией.
#dusk $DUSK @Dusk
Прозрачность on-chain — это благо для розничных инвесторов, но кошмар для институционалов. Позиции, выставленные ордера и ценовая линия издержек раскрыты полностью: обычным людям это выглядит справедливо, а для крупных капиталов — настоящая пытка. Именно эту противоречивость и заметил Dusk. В отличие от проектов, которые «шифруют всё, чтобы никто ничего не видел», Dusk делает ставку на «избирательное раскрытие»: повседневные сделки не видны другим, а когда регулятору нужно проводить проверку, существует понятный путь для доступа к данным. Он рассчитывает на то, что в будущем в игру зайдут институционалы, но учреждения не могут принять полностью прозрачную бухгалтерскую книгу.
7 января 2026 года основной блокчейн официально запустится, а вместе с ним синхронно выйдет DuskEVM — полностью совместимый с Solidity. Разработчикам при переходе с Ethereum, по сути, почти не нужно менять код. По-настоящему отличает меня то, что проект уже материализовался на практике. Dusk заключил официальное сотрудничество с лицензированной биржей NPEX в Нидерландах: на блокчейне уже выпущены и торгуются токенизированные ценные бумаги на сумму свыше 300 млн евро. DuskTrade позиционируется как новый тип брокера: покупка и продажа, а также проверка и расчёты традиционных ценных бумаг полностью «упакованы» в цепочку. Кроме того, у него есть лицензии ЕС — MTF, Broker и ECSP. Cordial Systems решает самую больную для институционалов проблему — управление приватными ключами. Quantoz тоже выпустила через Dusk соответствующую требованиям евростабильную монету EURQ. Это работающие реальные активы, а не PPT.
Но у монеты всегда есть обратная сторона. 16 января произошёл инцидент безопасности: злоумышленники получили права на подпись в кошельке-мосту, и свыше 10 млн DUSK были выведены. После этого команда разнесла по архитектурным контурам подписи и обработку инцидентов. On-chain реальный объём торгов пока невысок: более 70% блоков содержат менее 2 сделок. Цена с максимума в начале года откатилась более чем на 85% и сейчас колеблется около 0,06 доллара.
Направление мне понятно: между приватностью и комплаенсом долго не удавалось найти баланс. Dusk действительно нашёл позицию, которую можно внедрить. Но техническая логика и то, признает ли рынок — разные вещи. Сможет ли токенизация активов привести к стабильному потоку реальных торговых транзакций — вот и будет по-настоящему жёстким испытанием.
Выше — личные наблюдения, это не является инвестиционной рекомендацией.
#dusk $DUSK @Dusk
7 января 2026 года основной блокчейн официально запустится, а вместе с ним синхронно выйдет DuskEVM — полностью совместимый с Solidity. Разработчикам при переходе с Ethereum, по сути, почти не нужно менять код. По-настоящему отличает меня то, что проект уже материализовался на практике. Dusk заключил официальное сотрудничество с лицензированной биржей NPEX в Нидерландах: на блокчейне уже выпущены и торгуются токенизированные ценные бумаги на сумму свыше 300 млн евро. DuskTrade позиционируется как новый тип брокера: покупка и продажа, а также проверка и расчёты традиционных ценных бумаг полностью «упакованы» в цепочку. Кроме того, у него есть лицензии ЕС — MTF, Broker и ECSP. Cordial Systems решает самую больную для институционалов проблему — управление приватными ключами. Quantoz тоже выпустила через Dusk соответствующую требованиям евростабильную монету EURQ. Это работающие реальные активы, а не PPT.
Но у монеты всегда есть обратная сторона. 16 января произошёл инцидент безопасности: злоумышленники получили права на подпись в кошельке-мосту, и свыше 10 млн DUSK были выведены. После этого команда разнесла по архитектурным контурам подписи и обработку инцидентов. On-chain реальный объём торгов пока невысок: более 70% блоков содержат менее 2 сделок. Цена с максимума в начале года откатилась более чем на 85% и сейчас колеблется около 0,06 доллара.
Направление мне понятно: между приватностью и комплаенсом долго не удавалось найти баланс. Dusk действительно нашёл позицию, которую можно внедрить. Но техническая логика и то, признает ли рынок — разные вещи. Сможет ли токенизация активов привести к стабильному потоку реальных торговых транзакций — вот и будет по-настоящему жёстким испытанием.
Выше — личные наблюдения, это не является инвестиционной рекомендацией.
#dusk $DUSK @Dusk
80
·
--
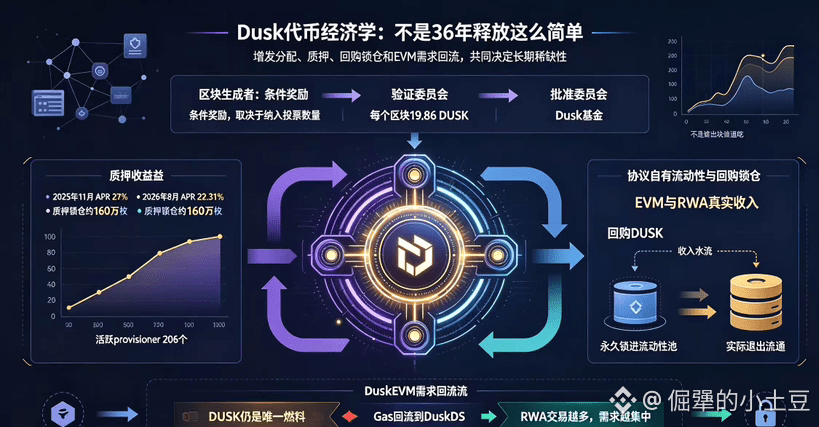
Дискуссия о токеномике Dusk: на самом деле стоит задуматься не столько о ярлыке «разблокировка за 36 лет», сколько о том, как именно распределяются награды за блок.
Каждый блок фиксированно выпускает 19,86 DUSK — само по себе число не особенно примечательно; по-настоящему интересно соотношение распределения. Основная часть достаётся создателю блока, но важный нюанс: есть и часть условных наград, зависящих от того, насколько максимально много голосов удалось привлечь. То есть недостаточно просто выпускать блоки — нужно действительно серьёзно «поработать», чтобы получить максимум.
Комитет верификации и комитет одобрения забирают каждый свою долю, а Dusk-фонд — свою. Вся эта схема разделяет стимулы на три части: для тех, кто выполняет работу, для тех, кто подтверждает, и для тех, кто выступает долгосрочным резервом протокола — а не просто «кто создаёт блок, тот и забирает всё».
Теперь о доходности стейкинга. В ноябре 2025 года APR всё ещё держался примерно на уровне 27%, но к августу 2026 года опустился до 22,31%. В стейкинг-пуле заблокировано около 1,6 млн DUSK, активных provisioner — 206. Падение APR имеет два смысла: во‑первых, в систему приходит больше участников и они делят тот же «общий котёл», во‑вторых, сеть, возможно, действительно движется к зрелости. Похоже, этап «стейкаешь — и просто получаешь 27%» постепенно уходит в прошлое.
После запуска DuskEVM есть ещё один легко упускаемый из виду момент: отдельного Gas-токена не вводили. Многие публичные сети при переходе к EVM-подобности выпускают новый Gas-актив, но Dusk этого не сделал. DUSK остаётся единственным «топливом», и в итоге стоимость выполнения возвращается в DuskDS. Любые активности, которые «вырастают» на DuskEVM, формируют спрос на один и тот же токен — его не дробят на части.
Логика этой конструкции довольно понятна. Стимулы к эмиссии поддерживают ранних участников, но сама эмиссия со временем геометрически затухает. Одновременно реальный доход используется для выкупа и блокировки, что частично возвращает эффект инфляционного размытия. Плюс добавляется спрос на токен как на «захватываемый» актив всего экосистемного механизма: чем больше выпускается и торгуется RWA, тем выше требования к Gas и верификации, тем больше наград получает стейкинг узлов, тем больше блокировок и тем меньше обращение.
Конечно, всё это может сработать лишь в том случае, если на DuskEVM появится достаточно большой объём действительно «живых» транзакций. Если на ончейне долгое время почти никто не пользуется сетью, то и выкуп будет не на что делать, а дефляция останется лишь красивой гипотезой. Но как минимум по задумке это не тот грубый сценарий «эмитируем, но не собираем назад».
#dusk $DUSK @Dusk
Дискуссия о токеномике Dusk: на самом деле стоит задуматься не столько о ярлыке «разблокировка за 36 лет», сколько о том, как именно распределяются награды за блок.
Каждый блок фиксированно выпускает 19,86 DUSK — само по себе число не особенно примечательно; по-настоящему интересно соотношение распределения. Основная часть достаётся создателю блока, но важный нюанс: есть и часть условных наград, зависящих от того, насколько максимально много голосов удалось привлечь. То есть недостаточно просто выпускать блоки — нужно действительно серьёзно «поработать», чтобы получить максимум.
Комитет верификации и комитет одобрения забирают каждый свою долю, а Dusk-фонд — свою. Вся эта схема разделяет стимулы на три части: для тех, кто выполняет работу, для тех, кто подтверждает, и для тех, кто выступает долгосрочным резервом протокола — а не просто «кто создаёт блок, тот и забирает всё».
Теперь о доходности стейкинга. В ноябре 2025 года APR всё ещё держался примерно на уровне 27%, но к августу 2026 года опустился до 22,31%. В стейкинг-пуле заблокировано около 1,6 млн DUSK, активных provisioner — 206. Падение APR имеет два смысла: во‑первых, в систему приходит больше участников и они делят тот же «общий котёл», во‑вторых, сеть, возможно, действительно движется к зрелости. Похоже, этап «стейкаешь — и просто получаешь 27%» постепенно уходит в прошлое.
После запуска DuskEVM есть ещё один легко упускаемый из виду момент: отдельного Gas-токена не вводили. Многие публичные сети при переходе к EVM-подобности выпускают новый Gas-актив, но Dusk этого не сделал. DUSK остаётся единственным «топливом», и в итоге стоимость выполнения возвращается в DuskDS. Любые активности, которые «вырастают» на DuskEVM, формируют спрос на один и тот же токен — его не дробят на части.
Логика этой конструкции довольно понятна. Стимулы к эмиссии поддерживают ранних участников, но сама эмиссия со временем геометрически затухает. Одновременно реальный доход используется для выкупа и блокировки, что частично возвращает эффект инфляционного размытия. Плюс добавляется спрос на токен как на «захватываемый» актив всего экосистемного механизма: чем больше выпускается и торгуется RWA, тем выше требования к Gas и верификации, тем больше наград получает стейкинг узлов, тем больше блокировок и тем меньше обращение.
Конечно, всё это может сработать лишь в том случае, если на DuskEVM появится достаточно большой объём действительно «живых» транзакций. Если на ончейне долгое время почти никто не пользуется сетью, то и выкуп будет не на что делать, а дефляция останется лишь красивой гипотезой. Но как минимум по задумке это не тот грубый сценарий «эмитируем, но не собираем назад».
#dusk $DUSK @Dusk
Каждый блок фиксированно выпускает 19,86 DUSK — само по себе число не особенно примечательно; по-настоящему интересно соотношение распределения. Основная часть достаётся создателю блока, но важный нюанс: есть и часть условных наград, зависящих от того, насколько максимально много голосов удалось привлечь. То есть недостаточно просто выпускать блоки — нужно действительно серьёзно «поработать», чтобы получить максимум.
Комитет верификации и комитет одобрения забирают каждый свою долю, а Dusk-фонд — свою. Вся эта схема разделяет стимулы на три части: для тех, кто выполняет работу, для тех, кто подтверждает, и для тех, кто выступает долгосрочным резервом протокола — а не просто «кто создаёт блок, тот и забирает всё».
Теперь о доходности стейкинга. В ноябре 2025 года APR всё ещё держался примерно на уровне 27%, но к августу 2026 года опустился до 22,31%. В стейкинг-пуле заблокировано около 1,6 млн DUSK, активных provisioner — 206. Падение APR имеет два смысла: во‑первых, в систему приходит больше участников и они делят тот же «общий котёл», во‑вторых, сеть, возможно, действительно движется к зрелости. Похоже, этап «стейкаешь — и просто получаешь 27%» постепенно уходит в прошлое.
После запуска DuskEVM есть ещё один легко упускаемый из виду момент: отдельного Gas-токена не вводили. Многие публичные сети при переходе к EVM-подобности выпускают новый Gas-актив, но Dusk этого не сделал. DUSK остаётся единственным «топливом», и в итоге стоимость выполнения возвращается в DuskDS. Любые активности, которые «вырастают» на DuskEVM, формируют спрос на один и тот же токен — его не дробят на части.
Логика этой конструкции довольно понятна. Стимулы к эмиссии поддерживают ранних участников, но сама эмиссия со временем геометрически затухает. Одновременно реальный доход используется для выкупа и блокировки, что частично возвращает эффект инфляционного размытия. Плюс добавляется спрос на токен как на «захватываемый» актив всего экосистемного механизма: чем больше выпускается и торгуется RWA, тем выше требования к Gas и верификации, тем больше наград получает стейкинг узлов, тем больше блокировок и тем меньше обращение.
Конечно, всё это может сработать лишь в том случае, если на DuskEVM появится достаточно большой объём действительно «живых» транзакций. Если на ончейне долгое время почти никто не пользуется сетью, то и выкуп будет не на что делать, а дефляция останется лишь красивой гипотезой. Но как минимум по задумке это не тот грубый сценарий «эмитируем, но не собираем назад».
#dusk $DUSK @Dusk
1
111
·
--
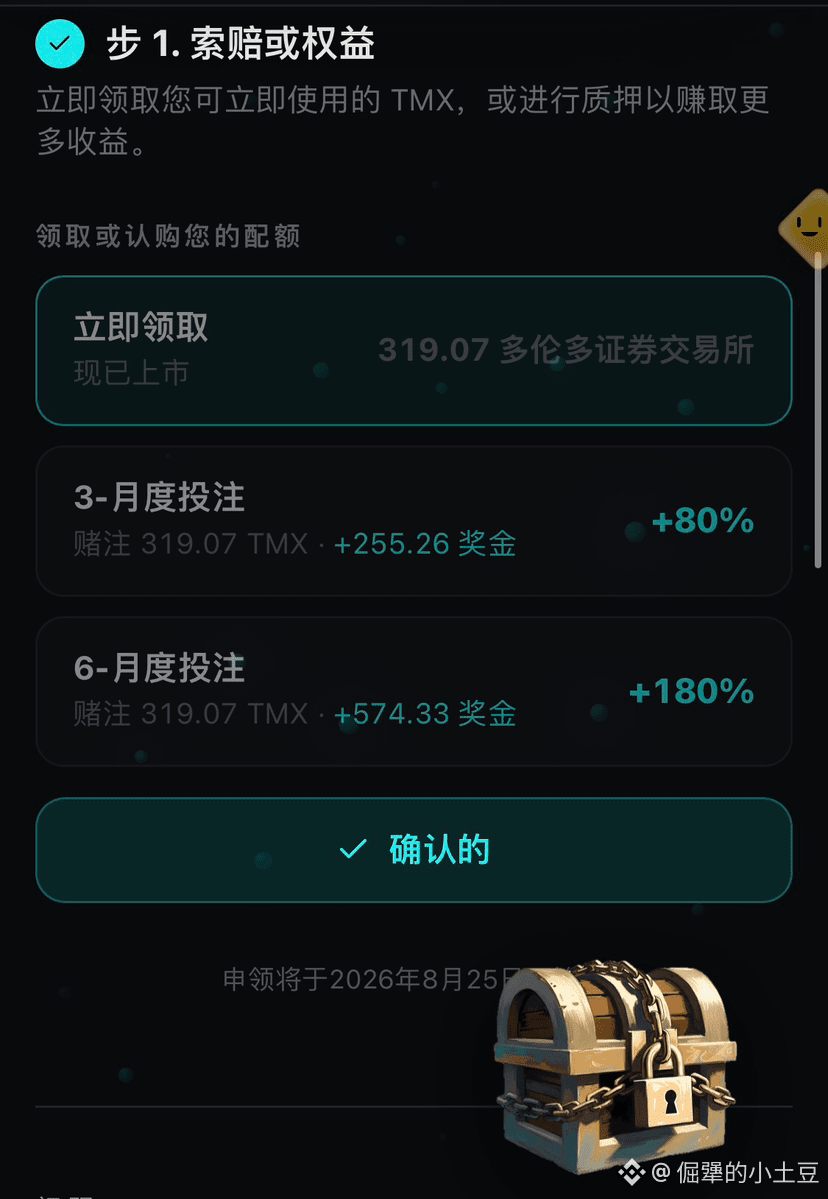
Сколько TMX-дропов по случаю 25-го числа вы получили? Почему я вижу, что кто-то открывает сундуки и вытаскивает по несколько тысяч токенов, а я — всего лишь сова? Столько трудился, отмечаясь больше года, а мне дали всего около трёхсот монет — слишком уж скромно. Говорят, цена на листинге 0.15 — так что когда можно будет продать, останется разве что 30U. Похоже, на чейне уже нет «шерсти»…
Вчера с другом выпили и как раз обсуждали дизайн управления TermMax. Я ещё подумал, что всё неплохо, а сегодня оказалось, что сообщество нас же и разыграло — «выпотрошило». В белой книге @termmax написано: держатели TMX могут голосовать, чтобы менять параметры процентной ставки, допуск залогов, обновления протокола и прочие ключевые правила — почему нельзя дать нам возможность участвовать в распределении дропа через голосование…
Но тут я подумал об одном другом вопросе: если правило можно изменить голосованием, то это вообще правило или уже нет? Может быть, у него всё равно есть свои принципы!
В традиционных финансах процентную ставку устанавливает центробанк — ты просто принимаешь. В DeFi ставки определяются голосованием по управлению, звучит демократично. Но на практике всё упирается в долю голосов у крупных держателей: их доля огромна, и результаты, скорее всего, будут соответствовать их собственным интересам. Проблема не в том, что они могут так сделать — проблема в том, что они действительно могут, и при этом это полностью законно. Получается, что правила «определяют все», но те, кто определяет правила, как раз оказываются людьми, которые больше всего выигрывают от этих правил.
Я не говорю, что это обязательно плохой дизайн. В любой системе управления есть похожие структурные проблемы: просто у одних они спрятаны глубже, а у других — видны гораздо яснее. TermMax передал право управления держателям TMX — сам по себе этот выбор не проблема. Но он естественным образом создаёт замкнутый круг: благодаря управлению ты получаешь более выгодные правила, зарабатываешь на правилах больше денег, покупаешь на эти деньги больше TMX, и за счёт этого твоя власть в управлении ещё сильнее. Этот процесс самоподдерживающийся и не требует никаких нарушений.
Ответа у меня нет. С одной стороны — принципы. С другой — я уже год настойчиво держался, но так и не получил того результата, который хотел. Теперь остаётся ждать, когда это выйдет в прод — посмотрим, будет ли хоть какой-то сюрприз!
#termmax @TermMax
Сколько TMX-дропов по случаю 25-го числа вы получили? Почему я вижу, что кто-то открывает сундуки и вытаскивает по несколько тысяч токенов, а я — всего лишь сова? Столько трудился, отмечаясь больше года, а мне дали всего около трёхсот монет — слишком уж скромно. Говорят, цена на листинге 0.15 — так что когда можно будет продать, останется разве что 30U. Похоже, на чейне уже нет «шерсти»…
Вчера с другом выпили и как раз обсуждали дизайн управления TermMax. Я ещё подумал, что всё неплохо, а сегодня оказалось, что сообщество нас же и разыграло — «выпотрошило». В белой книге @TermMax написано: держатели TMX могут голосовать, чтобы менять параметры процентной ставки, допуск залогов, обновления протокола и прочие ключевые правила — почему нельзя дать нам возможность участвовать в распределении дропа через голосование…
Но тут я подумал об одном другом вопросе: если правило можно изменить голосованием, то это вообще правило или уже нет? Может быть, у него всё равно есть свои принципы!
В традиционных финансах процентную ставку устанавливает центробанк — ты просто принимаешь. В DeFi ставки определяются голосованием по управлению, звучит демократично. Но на практике всё упирается в долю голосов у крупных держателей: их доля огромна, и результаты, скорее всего, будут соответствовать их собственным интересам. Проблема не в том, что они могут так сделать — проблема в том, что они действительно могут, и при этом это полностью законно. Получается, что правила «определяют все», но те, кто определяет правила, как раз оказываются людьми, которые больше всего выигрывают от этих правил.
Я не говорю, что это обязательно плохой дизайн. В любой системе управления есть похожие структурные проблемы: просто у одних они спрятаны глубже, а у других — видны гораздо яснее. TermMax передал право управления держателям TMX — сам по себе этот выбор не проблема. Но он естественным образом создаёт замкнутый круг: благодаря управлению ты получаешь более выгодные правила, зарабатываешь на правилах больше денег, покупаешь на эти деньги больше TMX, и за счёт этого твоя власть в управлении ещё сильнее. Этот процесс самоподдерживающийся и не требует никаких нарушений.
Ответа у меня нет. С одной стороны — принципы. С другой — я уже год настойчиво держался, но так и не получил того результата, который хотел. Теперь остаётся ждать, когда это выйдет в прод — посмотрим, будет ли хоть какой-то сюрприз!
#termmax @TermMax
Вчера с другом выпили и как раз обсуждали дизайн управления TermMax. Я ещё подумал, что всё неплохо, а сегодня оказалось, что сообщество нас же и разыграло — «выпотрошило». В белой книге @TermMax написано: держатели TMX могут голосовать, чтобы менять параметры процентной ставки, допуск залогов, обновления протокола и прочие ключевые правила — почему нельзя дать нам возможность участвовать в распределении дропа через голосование…
Но тут я подумал об одном другом вопросе: если правило можно изменить голосованием, то это вообще правило или уже нет? Может быть, у него всё равно есть свои принципы!
В традиционных финансах процентную ставку устанавливает центробанк — ты просто принимаешь. В DeFi ставки определяются голосованием по управлению, звучит демократично. Но на практике всё упирается в долю голосов у крупных держателей: их доля огромна, и результаты, скорее всего, будут соответствовать их собственным интересам. Проблема не в том, что они могут так сделать — проблема в том, что они действительно могут, и при этом это полностью законно. Получается, что правила «определяют все», но те, кто определяет правила, как раз оказываются людьми, которые больше всего выигрывают от этих правил.
Я не говорю, что это обязательно плохой дизайн. В любой системе управления есть похожие структурные проблемы: просто у одних они спрятаны глубже, а у других — видны гораздо яснее. TermMax передал право управления держателям TMX — сам по себе этот выбор не проблема. Но он естественным образом создаёт замкнутый круг: благодаря управлению ты получаешь более выгодные правила, зарабатываешь на правилах больше денег, покупаешь на эти деньги больше TMX, и за счёт этого твоя власть в управлении ещё сильнее. Этот процесс самоподдерживающийся и не требует никаких нарушений.
Ответа у меня нет. С одной стороны — принципы. С другой — я уже год настойчиво держался, но так и не получил того результата, который хотел. Теперь остаётся ждать, когда это выйдет в прод — посмотрим, будет ли хоть какой-то сюрприз!
#termmax @TermMax
3
1
249
·
--
Честно говоря, когда я впервые начал смотреть Dusk, я тоже думал, что это просто приватный коин.
Я вообще не особо касался приватного сектора. Monero, Zcash — старые знакомые, их технологические подходы уже довольно зрелые, но проблема в том, что — они слишком «чистые». Настолько «чистые», что институционалы просто не решаются к ним подступаться. Комлаенс не пройти — и даже при самой лучшей технологии всё сводится к самовосхищению в маленьком кругу.
Но Dusk — не совсем такой.
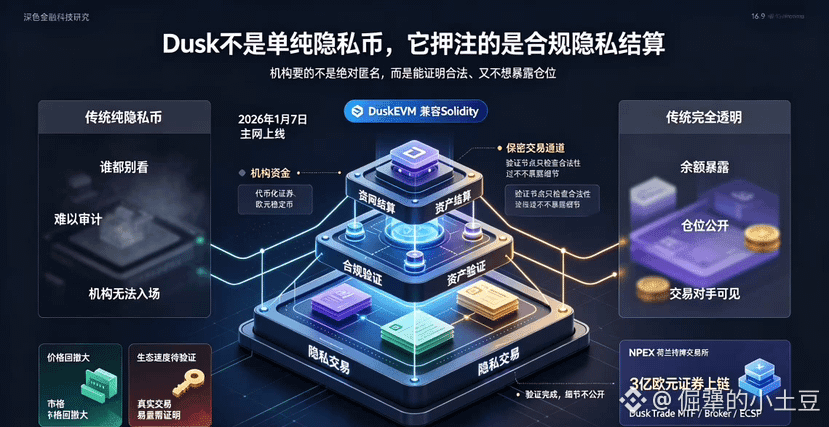
Он не добавляет приватность как функцию. Он с самого начала «заваривает» вместе три вещи: «приватность + комплаенс + расчёты». Если не хватает хотя бы одного — всё не работает. Финансовым институтам нужна приватность, но не такая, где «никто никого не должен видеть». Им нужно доказать, что сделка легальна и соответствует требованиям регулятора, но при этом не хочется выносить на всеобщее обозрение балансы, позиции и контрагентов. Именно это противоречие и решает Dusk — верификация может быть выполнена, а детали раскрывать не обязательно.
7 января 2026 года запускается основной сет, выходит DuskEVM, совместимый с Solidity — стоимость миграции для разработчиков очень низкая. Сотрудничество с биржей NPEX в Нидерландах уже реализовано: на цепи выпускаются и торгуются ценные бумаги на сумму более 300 млн евро. DuskTrade получал лицензии MTF, Broker и ECSP в ЕС. Это реальные активы в работе, а не PPT.
Но по цене дела действительно не блестящие. От пиков с начала года был сильный откат, и в сообществе уже появились люди, которые сомневаются в скорости развития экосистемы. Техническая логика может быть верной — но верит в неё рынок или нет, это две разные вещи.
Я же по-настоящему беспокоюсь о другом: если в будущем на цепь действительно зайдёт больше регулируемых финансовых активов, сможет ли Dusk стать для них тем самым расчётным инфраструктурным уровнем, которому они реально будут доверять и на который будут опираться? Пока данные не появятся, я не буду наращивать крупную позицию, но и наблюдательный список не отключу.
#dusk $DUSK @Dusk
Честно говоря, когда я впервые начал смотреть Dusk, я тоже думал, что это просто приватный коин.
Я вообще не особо касался приватного сектора. Monero, Zcash — старые знакомые, их технологические подходы уже довольно зрелые, но проблема в том, что — они слишком «чистые». Настолько «чистые», что институционалы просто не решаются к ним подступаться. Комлаенс не пройти — и даже при самой лучшей технологии всё сводится к самовосхищению в маленьком кругу.
Но Dusk — не совсем такой.
Он не добавляет приватность как функцию. Он с самого начала «заваривает» вместе три вещи: «приватность + комплаенс + расчёты». Если не хватает хотя бы одного — всё не работает. Финансовым институтам нужна приватность, но не такая, где «никто никого не должен видеть». Им нужно доказать, что сделка легальна и соответствует требованиям регулятора, но при этом не хочется выносить на всеобщее обозрение балансы, позиции и контрагентов. Именно это противоречие и решает Dusk — верификация может быть выполнена, а детали раскрывать не обязательно.
7 января 2026 года запускается основной сет, выходит DuskEVM, совместимый с Solidity — стоимость миграции для разработчиков очень низкая. Сотрудничество с биржей NPEX в Нидерландах уже реализовано: на цепи выпускаются и торгуются ценные бумаги на сумму более 300 млн евро. DuskTrade получал лицензии MTF, Broker и ECSP в ЕС. Это реальные активы в работе, а не PPT.
Но по цене дела действительно не блестящие. От пиков с начала года был сильный откат, и в сообществе уже появились люди, которые сомневаются в скорости развития экосистемы. Техническая логика может быть верной — но верит в неё рынок или нет, это две разные вещи.
Я же по-настоящему беспокоюсь о другом: если в будущем на цепь действительно зайдёт больше регулируемых финансовых активов, сможет ли Dusk стать для них тем самым расчётным инфраструктурным уровнем, которому они реально будут доверять и на который будут опираться? Пока данные не появятся, я не буду наращивать крупную позицию, но и наблюдательный список не отключу.
#dusk $DUSK @Dusk
Я вообще не особо касался приватного сектора. Monero, Zcash — старые знакомые, их технологические подходы уже довольно зрелые, но проблема в том, что — они слишком «чистые». Настолько «чистые», что институционалы просто не решаются к ним подступаться. Комлаенс не пройти — и даже при самой лучшей технологии всё сводится к самовосхищению в маленьком кругу.
Но Dusk — не совсем такой.
Он не добавляет приватность как функцию. Он с самого начала «заваривает» вместе три вещи: «приватность + комплаенс + расчёты». Если не хватает хотя бы одного — всё не работает. Финансовым институтам нужна приватность, но не такая, где «никто никого не должен видеть». Им нужно доказать, что сделка легальна и соответствует требованиям регулятора, но при этом не хочется выносить на всеобщее обозрение балансы, позиции и контрагентов. Именно это противоречие и решает Dusk — верификация может быть выполнена, а детали раскрывать не обязательно.
7 января 2026 года запускается основной сет, выходит DuskEVM, совместимый с Solidity — стоимость миграции для разработчиков очень низкая. Сотрудничество с биржей NPEX в Нидерландах уже реализовано: на цепи выпускаются и торгуются ценные бумаги на сумму более 300 млн евро. DuskTrade получал лицензии MTF, Broker и ECSP в ЕС. Это реальные активы в работе, а не PPT.
Но по цене дела действительно не блестящие. От пиков с начала года был сильный откат, и в сообществе уже появились люди, которые сомневаются в скорости развития экосистемы. Техническая логика может быть верной — но верит в неё рынок или нет, это две разные вещи.
Я же по-настоящему беспокоюсь о другом: если в будущем на цепь действительно зайдёт больше регулируемых финансовых активов, сможет ли Dusk стать для них тем самым расчётным инфраструктурным уровнем, которому они реально будут доверять и на который будут опираться? Пока данные не появятся, я не буду наращивать крупную позицию, но и наблюдательный список не отключу.
#dusk $DUSK @Dusk
99
·
--
Когда говорят о Dusk и его экосистеме, линия Cordial Systems упоминается редко. Но в процессах принятия решений в организациях это, возможно, самый первый элемент цепочки.
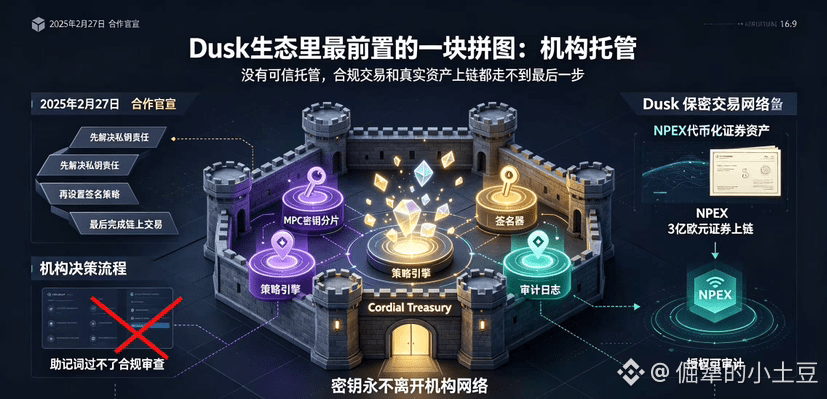
Если регулируемой организации нужно работать с ончейн-активами, первый вопрос — не «сколько заработаем», а «кто контролирует приватные ключи». Если мнемоника существует в браузерном плагине, через комплаенс-проверку она не пройдет.
Cordial Systems — провайдер институционального self-custody ПО, работающего на модели zero trust. Первый продукт Cordial Treasury — инфраструктура MPC-кошелька с полной возможностью развертывания у клиента: ключевые шардирования, подписи и журналы аудита находятся целиком под контролем самой организации. Если не хочется заниматься эксплуатацией самостоятельно, можно выбрать облачный вариант под управлением провайдера: ключи запускаются в аппаратно изолированной среде AWS.
О сотрудничестве Dusk и Cordial Systems официально объявили 27 февраля 2025 года. NPEX, лицензированная площадка в Нидерландах для ценных бумаг (MTF), планирует перенести в ончейн ценные бумаги на сумму более 300 млн евро; NPEX выбрала развертывание Cordial Treasury в своей собственной среде.
У Cordial Treasury узлы включают стратегический движок и подписант. Приватные ключи никогда не покидают сеть. Настраиваются пороги сумм: выше них требуется совместное многостороннее подписание; также задаются ограничения, чтобы средства можно было переводить только на адреса из белого списка; а при аномальных операциях система автоматически блокирует действие и фиксирует инцидент. В традиционных системах такие правила держатся на процессах и должностных ограничениях — в блокчейне их приходится писать кодом.
В дополнение к модели конфиденциальных транзакций Dusk есть и не совсем очевидное преимущество: хранитель может выполнять согласование операций и вести записи, не распространяя информацию о позициях в публичный реестр. Валидаторам нужно пройти KYC; хотя это критикуют как «недостаточно децентрализованное», на деле это честный ответ финансовой реальности: в реальном мире финансовые системы работают благодаря четко выстроенной цепочке ответственности — если что-то пойдет не так, знаешь, к кому обращаться.
Но и риски в кастодиальном контуре тоже реальны. Чем сложнее решение, тем больше поверхность для ошибок. Процедуры восстановления шардинга ключей, способность сервисной стороны непрерывно вести бизнес, покрытие стороннего аудита и страхования — любая слабость может стать причиной, по которой организация откажется. Доверие к подобной инфраструктуре накапливается со временем.
Я не буду считать кастодиальный контур драйвером оценки DUSK, но если его не будет, вся предыдущая комплаенс-конструкция не дойдет до последнего шага. Это обязательное условие, а не бонус.
#dusk $DUSK @Dusk
Когда говорят о Dusk и его экосистеме, линия Cordial Systems упоминается редко. Но в процессах принятия решений в организациях это, возможно, самый первый элемент цепочки.
Если регулируемой организации нужно работать с ончейн-активами, первый вопрос — не «сколько заработаем», а «кто контролирует приватные ключи». Если мнемоника существует в браузерном плагине, через комплаенс-проверку она не пройдет.
Cordial Systems — провайдер институционального self-custody ПО, работающего на модели zero trust. Первый продукт Cordial Treasury — инфраструктура MPC-кошелька с полной возможностью развертывания у клиента: ключевые шардирования, подписи и журналы аудита находятся целиком под контролем самой организации. Если не хочется заниматься эксплуатацией самостоятельно, можно выбрать облачный вариант под управлением провайдера: ключи запускаются в аппаратно изолированной среде AWS.
О сотрудничестве Dusk и Cordial Systems официально объявили 27 февраля 2025 года. NPEX, лицензированная площадка в Нидерландах для ценных бумаг (MTF), планирует перенести в ончейн ценные бумаги на сумму более 300 млн евро; NPEX выбрала развертывание Cordial Treasury в своей собственной среде.
У Cordial Treasury узлы включают стратегический движок и подписант. Приватные ключи никогда не покидают сеть. Настраиваются пороги сумм: выше них требуется совместное многостороннее подписание; также задаются ограничения, чтобы средства можно было переводить только на адреса из белого списка; а при аномальных операциях система автоматически блокирует действие и фиксирует инцидент. В традиционных системах такие правила держатся на процессах и должностных ограничениях — в блокчейне их приходится писать кодом.
В дополнение к модели конфиденциальных транзакций Dusk есть и не совсем очевидное преимущество: хранитель может выполнять согласование операций и вести записи, не распространяя информацию о позициях в публичный реестр. Валидаторам нужно пройти KYC; хотя это критикуют как «недостаточно децентрализованное», на деле это честный ответ финансовой реальности: в реальном мире финансовые системы работают благодаря четко выстроенной цепочке ответственности — если что-то пойдет не так, знаешь, к кому обращаться.
Но и риски в кастодиальном контуре тоже реальны. Чем сложнее решение, тем больше поверхность для ошибок. Процедуры восстановления шардинга ключей, способность сервисной стороны непрерывно вести бизнес, покрытие стороннего аудита и страхования — любая слабость может стать причиной, по которой организация откажется. Доверие к подобной инфраструктуре накапливается со временем.
Я не буду считать кастодиальный контур драйвером оценки DUSK, но если его не будет, вся предыдущая комплаенс-конструкция не дойдет до последнего шага. Это обязательное условие, а не бонус.
#dusk $DUSK @Dusk
Если регулируемой организации нужно работать с ончейн-активами, первый вопрос — не «сколько заработаем», а «кто контролирует приватные ключи». Если мнемоника существует в браузерном плагине, через комплаенс-проверку она не пройдет.
Cordial Systems — провайдер институционального self-custody ПО, работающего на модели zero trust. Первый продукт Cordial Treasury — инфраструктура MPC-кошелька с полной возможностью развертывания у клиента: ключевые шардирования, подписи и журналы аудита находятся целиком под контролем самой организации. Если не хочется заниматься эксплуатацией самостоятельно, можно выбрать облачный вариант под управлением провайдера: ключи запускаются в аппаратно изолированной среде AWS.
О сотрудничестве Dusk и Cordial Systems официально объявили 27 февраля 2025 года. NPEX, лицензированная площадка в Нидерландах для ценных бумаг (MTF), планирует перенести в ончейн ценные бумаги на сумму более 300 млн евро; NPEX выбрала развертывание Cordial Treasury в своей собственной среде.
У Cordial Treasury узлы включают стратегический движок и подписант. Приватные ключи никогда не покидают сеть. Настраиваются пороги сумм: выше них требуется совместное многостороннее подписание; также задаются ограничения, чтобы средства можно было переводить только на адреса из белого списка; а при аномальных операциях система автоматически блокирует действие и фиксирует инцидент. В традиционных системах такие правила держатся на процессах и должностных ограничениях — в блокчейне их приходится писать кодом.
В дополнение к модели конфиденциальных транзакций Dusk есть и не совсем очевидное преимущество: хранитель может выполнять согласование операций и вести записи, не распространяя информацию о позициях в публичный реестр. Валидаторам нужно пройти KYC; хотя это критикуют как «недостаточно децентрализованное», на деле это честный ответ финансовой реальности: в реальном мире финансовые системы работают благодаря четко выстроенной цепочке ответственности — если что-то пойдет не так, знаешь, к кому обращаться.
Но и риски в кастодиальном контуре тоже реальны. Чем сложнее решение, тем больше поверхность для ошибок. Процедуры восстановления шардинга ключей, способность сервисной стороны непрерывно вести бизнес, покрытие стороннего аудита и страхования — любая слабость может стать причиной, по которой организация откажется. Доверие к подобной инфраструктуре накапливается со временем.
Я не буду считать кастодиальный контур драйвером оценки DUSK, но если его не будет, вся предыдущая комплаенс-конструкция не дойдет до последнего шага. Это обязательное условие, а не бонус.
#dusk $DUSK @Dusk
1
81
·
--
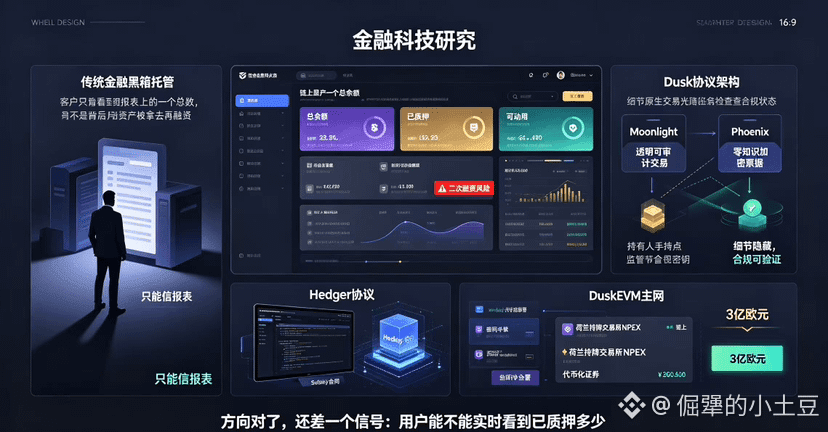
В традиционных финансах кастодиан забирает ценные бумаги клиента, использует их для рефинансирования, забирая себе прибыль, а риски оставляет клиенту. То, почему такое вообще возможно, сводится к тому, что клиент видит лишь одно итоговое число в отчётах и не может узнать, «сколько из этого уже заложено», «сколько заморожено» и «сколько свободно».
Если в ончейне отображается только один общий баланс, эта проблема не исчезает — она, наоборот, может быть спрятана глубже. Когда внутренние учётные книги шифруются, у клиента даже нет повода или инструмента для подозрений.
Dusk решает эту проблему, разделяя «умение прятать» и «умение видеть». Они создали две нативные модели транзакций — Moonlight для прозрачных, поддающихся аудиту операций, и Phoenix, где с помощью доказательств с нулевым разглашением баланс и переводы шифруются в невидимые «билеты». Ежедневные операции остаются невидимыми для посторонних, но держатель и регулятор могут выборочно раскрывать нужную информацию, просматривая ключи. Это не надстройка «впоследствии», а часть протокольного дизайна, заложенная ещё с момента основания в 2018 году.
Ключевая ценность этой архитектуры в том, что она позволяет разделить «статус ограничения» и «доступный баланс». Баланс активов — это не только «сколько у вас», но и «сколько уже заложено» и «каков верхний лимит для повторного залога». Если бы эти поля были видны самому держателю, посреднику было бы гораздо сложнее спрятать ценные бумаги и провернуть вторичное финансирование.
Dusk также сделал протокол под названием Hedger: с помощью доказательств с нулевым разглашением и гомоморфного шифрования детали сделок скрываются от внешних, но узлы регулятора в любой момент могут верифицировать соответствие требованиям. После запуска DuskEVM mainnet в январе 2026 разработчики смогут напрямую деплоить Solidity-контракты. Сотрудничество с лицензированной биржей NPEX в Нидерландах уже оформлено: на блокчейн перенесли токенизированные ценные бумаги на сумму более 300 млн евро.
Моё мнение: направление верное, но нужен конкретный сигнал — сможет ли пользователь в своём кошельке или в блокчейн-эксплорере чётко видеть, «сколько из его активов уже заложено» и «сколько ещё можно задействовать». Пока этот сигнал не появится, я буду продолжать наблюдение. Если статус активов показывает только «сколько», но не «сколько именно уже ограничено», считайте повторный залог по умолчанию возможным.
#dusk $DUSK @Dusk
В традиционных финансах кастодиан забирает ценные бумаги клиента, использует их для рефинансирования, забирая себе прибыль, а риски оставляет клиенту. То, почему такое вообще возможно, сводится к тому, что клиент видит лишь одно итоговое число в отчётах и не может узнать, «сколько из этого уже заложено», «сколько заморожено» и «сколько свободно».
Если в ончейне отображается только один общий баланс, эта проблема не исчезает — она, наоборот, может быть спрятана глубже. Когда внутренние учётные книги шифруются, у клиента даже нет повода или инструмента для подозрений.
Dusk решает эту проблему, разделяя «умение прятать» и «умение видеть». Они создали две нативные модели транзакций — Moonlight для прозрачных, поддающихся аудиту операций, и Phoenix, где с помощью доказательств с нулевым разглашением баланс и переводы шифруются в невидимые «билеты». Ежедневные операции остаются невидимыми для посторонних, но держатель и регулятор могут выборочно раскрывать нужную информацию, просматривая ключи. Это не надстройка «впоследствии», а часть протокольного дизайна, заложенная ещё с момента основания в 2018 году.
Ключевая ценность этой архитектуры в том, что она позволяет разделить «статус ограничения» и «доступный баланс». Баланс активов — это не только «сколько у вас», но и «сколько уже заложено» и «каков верхний лимит для повторного залога». Если бы эти поля были видны самому держателю, посреднику было бы гораздо сложнее спрятать ценные бумаги и провернуть вторичное финансирование.
Dusk также сделал протокол под названием Hedger: с помощью доказательств с нулевым разглашением и гомоморфного шифрования детали сделок скрываются от внешних, но узлы регулятора в любой момент могут верифицировать соответствие требованиям. После запуска DuskEVM mainnet в январе 2026 разработчики смогут напрямую деплоить Solidity-контракты. Сотрудничество с лицензированной биржей NPEX в Нидерландах уже оформлено: на блокчейн перенесли токенизированные ценные бумаги на сумму более 300 млн евро.
Моё мнение: направление верное, но нужен конкретный сигнал — сможет ли пользователь в своём кошельке или в блокчейн-эксплорере чётко видеть, «сколько из его активов уже заложено» и «сколько ещё можно задействовать». Пока этот сигнал не появится, я буду продолжать наблюдение. Если статус активов показывает только «сколько», но не «сколько именно уже ограничено», считайте повторный залог по умолчанию возможным.
#dusk $DUSK @Dusk
Если в ончейне отображается только один общий баланс, эта проблема не исчезает — она, наоборот, может быть спрятана глубже. Когда внутренние учётные книги шифруются, у клиента даже нет повода или инструмента для подозрений.
Dusk решает эту проблему, разделяя «умение прятать» и «умение видеть». Они создали две нативные модели транзакций — Moonlight для прозрачных, поддающихся аудиту операций, и Phoenix, где с помощью доказательств с нулевым разглашением баланс и переводы шифруются в невидимые «билеты». Ежедневные операции остаются невидимыми для посторонних, но держатель и регулятор могут выборочно раскрывать нужную информацию, просматривая ключи. Это не надстройка «впоследствии», а часть протокольного дизайна, заложенная ещё с момента основания в 2018 году.
Ключевая ценность этой архитектуры в том, что она позволяет разделить «статус ограничения» и «доступный баланс». Баланс активов — это не только «сколько у вас», но и «сколько уже заложено» и «каков верхний лимит для повторного залога». Если бы эти поля были видны самому держателю, посреднику было бы гораздо сложнее спрятать ценные бумаги и провернуть вторичное финансирование.
Dusk также сделал протокол под названием Hedger: с помощью доказательств с нулевым разглашением и гомоморфного шифрования детали сделок скрываются от внешних, но узлы регулятора в любой момент могут верифицировать соответствие требованиям. После запуска DuskEVM mainnet в январе 2026 разработчики смогут напрямую деплоить Solidity-контракты. Сотрудничество с лицензированной биржей NPEX в Нидерландах уже оформлено: на блокчейн перенесли токенизированные ценные бумаги на сумму более 300 млн евро.
Моё мнение: направление верное, но нужен конкретный сигнал — сможет ли пользователь в своём кошельке или в блокчейн-эксплорере чётко видеть, «сколько из его активов уже заложено» и «сколько ещё можно задействовать». Пока этот сигнал не появится, я буду продолжать наблюдение. Если статус активов показывает только «сколько», но не «сколько именно уже ограничено», считайте повторный залог по умолчанию возможным.
#dusk $DUSK @Dusk
3
86
·
--
Когда речь заходит о TermMax, первая моя реакция такая: за столько лет DeFi наконец-то нашёлся кто-то, кто по-настоящему закрыл дыру в секторе фиксированных ставок.
Год назад я брал USDC в Aave: на входе ставка была чуть больше 4%, а при выходе уже выросла до более чем 7%. Скажешь, что мол проценты высокие — да, ну и что; но то чувство, когда «при заимствовании всё посчитано нормально, а при возврате оказывается совсем иначе», довольно неприятное. Плавающие ставки, конечно, имеют свои плюсы: гибкость и высокая эффективность использования капитала. Но для тех, кому действительно нужно планировать свои финансы, сама неопределённость — это и есть издержки.
То, что делает TermMax, на самом деле довольно прямолинейно: превращает плавающую ставку в фиксированную. С того момента, как вы заходите, ставка фиксируется; сколько именно вы вернёте к сроку — известно заранее и до мелочей. Заёмщик может заранее точно оценить стоимость финансирования, а кредитор — заранее понимать, сколько сможет заработать на погашении. В традиционных финансах это очевидная вещь, но в DeFi реализовать такое — проектов раз-два и обчёлся.
Его ключевой механизм — трёхмонетная модель. FT — это по сути бескупонная облигация: она покупается со скидкой, а на момент погашения выкупается по номиналу — вы зарабатываете на разнице. XT — это сертификат доходности: 1 FT + 1 XT = 1 токен долга. GT — это маржинальная позиция NFT: в неё упакованы залог и долг. Это не какой-то «жёстко выдуманный» чрезмерно сложный дизайн — скорее одно и то же разложили на три инструмента, каждый из которых закрывает разные потребности. Плюс есть ещё довольно интересная деталь — Range Order AMM: маркетмейкер может выставлять котировки в определённом диапазоне ставок, а пользователи автоматически сопоставляются с лучшей ставкой.
По данным видно, что люди готовы покупать «определённость». С момента запуска в мейннете в апреле 2025 года TVL превысил 100 млн долларов, зарегистрировано более 1,5 млн кошельков, а DAU — свыше 90 тысяч. В тот день, 25 марта, по данным Token Terminal дневные активные адреса TermMax в протоколах DeFi по займам заняли второе место — сразу после Aave. Развёрнут на 10 EVM-цепочках: Ethereum, BNB Chain, Arbitrum, Base, Berachain и др. Уже подключены такие крупные протоколы, как Morpho, Aave, Venus, Pendle.
В январе была одна вещь, которая оставила у меня сильное впечатление: TermMax в BNB Chain запустил рынок фиксированных ставок по кредитам под залог токенизированных акций, интегрировав токенизированные ценные бумаги от Ondo. Залог акций в токенах даёт ликвидность в виде стейблкоинов: не нужно продавать позицию, при этом можно зафиксировать стоимость процентов.
#termmax @TermMax
Когда речь заходит о TermMax, первая моя реакция такая: за столько лет DeFi наконец-то нашёлся кто-то, кто по-настоящему закрыл дыру в секторе фиксированных ставок.
Год назад я брал USDC в Aave: на входе ставка была чуть больше 4%, а при выходе уже выросла до более чем 7%. Скажешь, что мол проценты высокие — да, ну и что; но то чувство, когда «при заимствовании всё посчитано нормально, а при возврате оказывается совсем иначе», довольно неприятное. Плавающие ставки, конечно, имеют свои плюсы: гибкость и высокая эффективность использования капитала. Но для тех, кому действительно нужно планировать свои финансы, сама неопределённость — это и есть издержки.
То, что делает TermMax, на самом деле довольно прямолинейно: превращает плавающую ставку в фиксированную. С того момента, как вы заходите, ставка фиксируется; сколько именно вы вернёте к сроку — известно заранее и до мелочей. Заёмщик может заранее точно оценить стоимость финансирования, а кредитор — заранее понимать, сколько сможет заработать на погашении. В традиционных финансах это очевидная вещь, но в DeFi реализовать такое — проектов раз-два и обчёлся.
Его ключевой механизм — трёхмонетная модель. FT — это по сути бескупонная облигация: она покупается со скидкой, а на момент погашения выкупается по номиналу — вы зарабатываете на разнице. XT — это сертификат доходности: 1 FT + 1 XT = 1 токен долга. GT — это маржинальная позиция NFT: в неё упакованы залог и долг. Это не какой-то «жёстко выдуманный» чрезмерно сложный дизайн — скорее одно и то же разложили на три инструмента, каждый из которых закрывает разные потребности. Плюс есть ещё довольно интересная деталь — Range Order AMM: маркетмейкер может выставлять котировки в определённом диапазоне ставок, а пользователи автоматически сопоставляются с лучшей ставкой.
По данным видно, что люди готовы покупать «определённость». С момента запуска в мейннете в апреле 2025 года TVL превысил 100 млн долларов, зарегистрировано более 1,5 млн кошельков, а DAU — свыше 90 тысяч. В тот день, 25 марта, по данным Token Terminal дневные активные адреса TermMax в протоколах DeFi по займам заняли второе место — сразу после Aave. Развёрнут на 10 EVM-цепочках: Ethereum, BNB Chain, Arbitrum, Base, Berachain и др. Уже подключены такие крупные протоколы, как Morpho, Aave, Venus, Pendle.
В январе была одна вещь, которая оставила у меня сильное впечатление: TermMax в BNB Chain запустил рынок фиксированных ставок по кредитам под залог токенизированных акций, интегрировав токенизированные ценные бумаги от Ondo. Залог акций в токенах даёт ликвидность в виде стейблкоинов: не нужно продавать позицию, при этом можно зафиксировать стоимость процентов.
#termmax @TermMax
Год назад я брал USDC в Aave: на входе ставка была чуть больше 4%, а при выходе уже выросла до более чем 7%. Скажешь, что мол проценты высокие — да, ну и что; но то чувство, когда «при заимствовании всё посчитано нормально, а при возврате оказывается совсем иначе», довольно неприятное. Плавающие ставки, конечно, имеют свои плюсы: гибкость и высокая эффективность использования капитала. Но для тех, кому действительно нужно планировать свои финансы, сама неопределённость — это и есть издержки.
То, что делает TermMax, на самом деле довольно прямолинейно: превращает плавающую ставку в фиксированную. С того момента, как вы заходите, ставка фиксируется; сколько именно вы вернёте к сроку — известно заранее и до мелочей. Заёмщик может заранее точно оценить стоимость финансирования, а кредитор — заранее понимать, сколько сможет заработать на погашении. В традиционных финансах это очевидная вещь, но в DeFi реализовать такое — проектов раз-два и обчёлся.
Его ключевой механизм — трёхмонетная модель. FT — это по сути бескупонная облигация: она покупается со скидкой, а на момент погашения выкупается по номиналу — вы зарабатываете на разнице. XT — это сертификат доходности: 1 FT + 1 XT = 1 токен долга. GT — это маржинальная позиция NFT: в неё упакованы залог и долг. Это не какой-то «жёстко выдуманный» чрезмерно сложный дизайн — скорее одно и то же разложили на три инструмента, каждый из которых закрывает разные потребности. Плюс есть ещё довольно интересная деталь — Range Order AMM: маркетмейкер может выставлять котировки в определённом диапазоне ставок, а пользователи автоматически сопоставляются с лучшей ставкой.
По данным видно, что люди готовы покупать «определённость». С момента запуска в мейннете в апреле 2025 года TVL превысил 100 млн долларов, зарегистрировано более 1,5 млн кошельков, а DAU — свыше 90 тысяч. В тот день, 25 марта, по данным Token Terminal дневные активные адреса TermMax в протоколах DeFi по займам заняли второе место — сразу после Aave. Развёрнут на 10 EVM-цепочках: Ethereum, BNB Chain, Arbitrum, Base, Berachain и др. Уже подключены такие крупные протоколы, как Morpho, Aave, Venus, Pendle.
В январе была одна вещь, которая оставила у меня сильное впечатление: TermMax в BNB Chain запустил рынок фиксированных ставок по кредитам под залог токенизированных акций, интегрировав токенизированные ценные бумаги от Ondo. Залог акций в токенах даёт ликвидность в виде стейблкоинов: не нужно продавать позицию, при этом можно зафиксировать стоимость процентов.
#termmax @TermMax
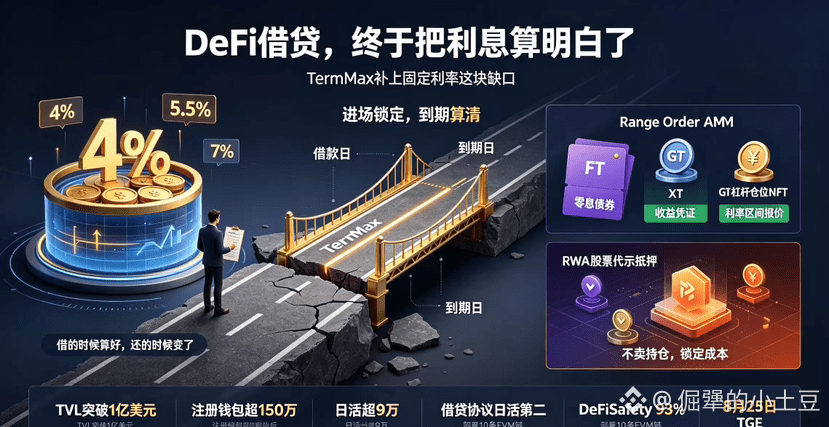
3
281
·
--
Я перечитал этот white paper Dusk три раза。
На третий раз, когда пролистывал дальше, в голове начало закрадываться сомнение。
Первое, мимо чего невозможно пройти, — это тот самый аудиторский ключ. В документе это звучит весьма красиво — «приватность, поддающаяся аудиту»: регулятор видит, а обычный человек — нет. Но «видно» и «кто именно имеет доступ» — это разные вещи。
Если этот ключ находится у самого пользователя и пользователь сам решает, кому раскрывать детали транзакций, то это действительно приватность. Но в архитектуре Dusk механизм выборочного раскрытия разработан для «эмитента, торговой площадки, аудитора или регулятора». В частности, применительно к NPEX в Нидерландах, регулятор действительно может проводить оперативный аудит с помощью уполномоченного ключа. Вопрос в том, есть ли у пользователя право вето? Когда пользователь хочет сохранить конфиденциальность, но регулятор требует раскрытия данных, чью позицию слушают? Описание того, кому принадлежит контроль и при каких условиях он срабатывает, куда менее ясно, чем эти четыре слова — «по умолчанию приватно»。
Второй момент сильнее всего бьёт по моим болевым точкам. В чём ставка Dusk? В том, что будущие регулируемые финансовые приложения в конечном итоге потребуют конфиденциальности на уровне протокола. Это звучит убедительно, но есть одно условие — что регуляторные требования не станут со временем строже。
А если однажды какая-нибудь юрисдикция постановит, что все транзакции должны быть полностью прозрачными? Режим Moonlight, возможно, с этим справится, но как быть с Phoenix — не превратят ли его в прямое препятствие для комплаенса? Это не «заполняемый кодом» разрыв. Требования разных стран изначально различаются: то, что признаёт MiCA, могут не признать в SEC. Dusk выбрал компромиссный средний путь, чтобы угодить обеим сторонам аудитории. Но обе стороны хотят своего, и в итоге, возможно, не удастся угодить в полной мере ни тем, ни другим。
Трёхсотмиллионный (300 млн) активов евро на NPEX действительно уже на блокчейне, и стейблкоин EURQ тоже работает — это факты. Направление я тоже понимаю: между приватностью и комплаенсом нужен баланс, а не выбор «одно или другое». Но мой главный страх не в том, что технология не получится — а в том, что регулирование продолжает резко меняться, а Dusk выбрал самый узкий маршрут。
Я буду следить за одним сигналом: есть ли у Dusk публичное, полное описание триггеров и распределения контроля для выборочного раскрытия. Если есть — аудиторная приватность действительно может быть проверяемым балансом. Если нет — ключ от той двери будет у кого-то другого, и пользователь никогда не будет знать, у кого именно。
Предупреждение о рисках: выше — мои личные наблюдения, это не является инвестиционной рекомендацией. DYOR.
#dusk $DUSK @Dusk
Я перечитал этот white paper Dusk три раза。
На третий раз, когда пролистывал дальше, в голове начало закрадываться сомнение。
Первое, мимо чего невозможно пройти, — это тот самый аудиторский ключ. В документе это звучит весьма красиво — «приватность, поддающаяся аудиту»: регулятор видит, а обычный человек — нет. Но «видно» и «кто именно имеет доступ» — это разные вещи。
Если этот ключ находится у самого пользователя и пользователь сам решает, кому раскрывать детали транзакций, то это действительно приватность. Но в архитектуре Dusk механизм выборочного раскрытия разработан для «эмитента, торговой площадки, аудитора или регулятора». В частности, применительно к NPEX в Нидерландах, регулятор действительно может проводить оперативный аудит с помощью уполномоченного ключа. Вопрос в том, есть ли у пользователя право вето? Когда пользователь хочет сохранить конфиденциальность, но регулятор требует раскрытия данных, чью позицию слушают? Описание того, кому принадлежит контроль и при каких условиях он срабатывает, куда менее ясно, чем эти четыре слова — «по умолчанию приватно»。
Второй момент сильнее всего бьёт по моим болевым точкам. В чём ставка Dusk? В том, что будущие регулируемые финансовые приложения в конечном итоге потребуют конфиденциальности на уровне протокола. Это звучит убедительно, но есть одно условие — что регуляторные требования не станут со временем строже。
А если однажды какая-нибудь юрисдикция постановит, что все транзакции должны быть полностью прозрачными? Режим Moonlight, возможно, с этим справится, но как быть с Phoenix — не превратят ли его в прямое препятствие для комплаенса? Это не «заполняемый кодом» разрыв. Требования разных стран изначально различаются: то, что признаёт MiCA, могут не признать в SEC. Dusk выбрал компромиссный средний путь, чтобы угодить обеим сторонам аудитории. Но обе стороны хотят своего, и в итоге, возможно, не удастся угодить в полной мере ни тем, ни другим。
Трёхсотмиллионный (300 млн) активов евро на NPEX действительно уже на блокчейне, и стейблкоин EURQ тоже работает — это факты. Направление я тоже понимаю: между приватностью и комплаенсом нужен баланс, а не выбор «одно или другое». Но мой главный страх не в том, что технология не получится — а в том, что регулирование продолжает резко меняться, а Dusk выбрал самый узкий маршрут。
Я буду следить за одним сигналом: есть ли у Dusk публичное, полное описание триггеров и распределения контроля для выборочного раскрытия. Если есть — аудиторная приватность действительно может быть проверяемым балансом. Если нет — ключ от той двери будет у кого-то другого, и пользователь никогда не будет знать, у кого именно。
Предупреждение о рисках: выше — мои личные наблюдения, это не является инвестиционной рекомендацией. DYOR.
#dusk $DUSK @Dusk
На третий раз, когда пролистывал дальше, в голове начало закрадываться сомнение。
Первое, мимо чего невозможно пройти, — это тот самый аудиторский ключ. В документе это звучит весьма красиво — «приватность, поддающаяся аудиту»: регулятор видит, а обычный человек — нет. Но «видно» и «кто именно имеет доступ» — это разные вещи。
Если этот ключ находится у самого пользователя и пользователь сам решает, кому раскрывать детали транзакций, то это действительно приватность. Но в архитектуре Dusk механизм выборочного раскрытия разработан для «эмитента, торговой площадки, аудитора или регулятора». В частности, применительно к NPEX в Нидерландах, регулятор действительно может проводить оперативный аудит с помощью уполномоченного ключа. Вопрос в том, есть ли у пользователя право вето? Когда пользователь хочет сохранить конфиденциальность, но регулятор требует раскрытия данных, чью позицию слушают? Описание того, кому принадлежит контроль и при каких условиях он срабатывает, куда менее ясно, чем эти четыре слова — «по умолчанию приватно»。
Второй момент сильнее всего бьёт по моим болевым точкам. В чём ставка Dusk? В том, что будущие регулируемые финансовые приложения в конечном итоге потребуют конфиденциальности на уровне протокола. Это звучит убедительно, но есть одно условие — что регуляторные требования не станут со временем строже。
А если однажды какая-нибудь юрисдикция постановит, что все транзакции должны быть полностью прозрачными? Режим Moonlight, возможно, с этим справится, но как быть с Phoenix — не превратят ли его в прямое препятствие для комплаенса? Это не «заполняемый кодом» разрыв. Требования разных стран изначально различаются: то, что признаёт MiCA, могут не признать в SEC. Dusk выбрал компромиссный средний путь, чтобы угодить обеим сторонам аудитории. Но обе стороны хотят своего, и в итоге, возможно, не удастся угодить в полной мере ни тем, ни другим。
Трёхсотмиллионный (300 млн) активов евро на NPEX действительно уже на блокчейне, и стейблкоин EURQ тоже работает — это факты. Направление я тоже понимаю: между приватностью и комплаенсом нужен баланс, а не выбор «одно или другое». Но мой главный страх не в том, что технология не получится — а в том, что регулирование продолжает резко меняться, а Dusk выбрал самый узкий маршрут。
Я буду следить за одним сигналом: есть ли у Dusk публичное, полное описание триггеров и распределения контроля для выборочного раскрытия. Если есть — аудиторная приватность действительно может быть проверяемым балансом. Если нет — ключ от той двери будет у кого-то другого, и пользователь никогда не будет знать, у кого именно。
Предупреждение о рисках: выше — мои личные наблюдения, это не является инвестиционной рекомендацией. DYOR.
#dusk $DUSK @Dusk
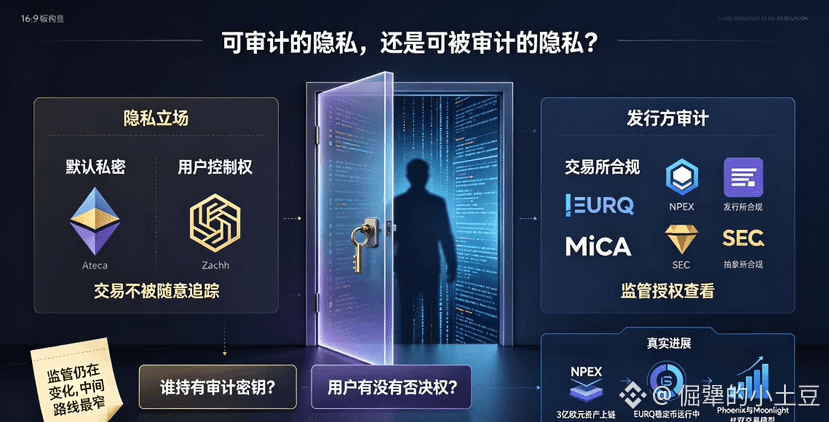
140
·
--
В выходные в чате обсуждал с людьми DeFi-кредитование и в итоге обнаружил, что больше всего людей тревожит одно и то же — дело не в том, что нет пулов, а в том, что ставки начинают двигаться слишком пугающе. Колебания цен на залог уже и так достаточно раздражают, так ещё и проценты меняются вместе с рыночным настроением по три раза в день: взял деньги — а при погашении сколько именно придётся отдавать, непонятно. В голове полная неопределённость.
То, чем занимается TermMax, — это убрать этот переменный фактор. При входе ставка фиксируется: берёшь на три месяца — платишь проценты за три месяца, берёшь на год — проценты за год. По истечении срока отдаёшь ровно столько, ни больше ни меньше. Сначала заранее посчитать стоимость — и тогда становится спокойно. Это не конкуренция с протоколами с плавающей ставкой вроде Morpho или Aave — скорее, TermMax добавляет к ним оболочку с фиксированной ставкой: базовая ликвидность по-прежнему работает через эти протоколы, а сверху тебе дают определённый, предсказуемый котируемый вариант.
По данным видно, что люди готовы платить за «определённость». TVL превысил 90 млн долларов, зарегистрированных кошельков — свыше 1,5 млн, ежедневная активность — около 90 тыс., а пик доходил до 170 тыс. Развёрнуто на Ethereum, BNB Chain, Arbitrum, Base, Berachain. В Morpho, Aave, Venus, Pendle уже подключили. 25 марта по числу адресов с дневной активностью заимствующие протоколы вышли на второе место — сразу после Aave.
Ещё сильнее меня удивила история, случившаяся в январе: TermMax запустила на BNB Chain фиксированную ставку в рынке токенизированного кредитования под залог акций, интегрировав токенизированные ценные бумаги Ondo. Залог в виде акционных токенов конвертируется в ликвидность в стейблкоинах — не нужно продавать позицию, при этом можно зафиксировать стоимость процентов. Комбинация фиксированной ставки и RWA — это очередной шаг вперёд в сближении ончейна и традиционных финансов.
По финансированию: привлекли средства от Cumberland DRW, HashKey Capital и Decima Fund. EASY Residency от YZi Labs завершилась и перешла в выпуск в третьем сезоне. Оценка DeFiSafety — 93%, на уровне Aave V3; есть аудиты и награды за найденные уязвимости в Immunefi. Общий объём TMX — 1 млрд, TGE — 25 августа.
Если честно, фиксированные ставки в традиционных финансах давно уже стандарт. В DeFi до сегодняшнего дня не хватало как раз таких инструментов, которые «помогают заранее всё посчитать». Получится ли у TermMax — вопрос открытый, но как минимум оно доказывает одну вещь: занимая деньги на блокчейне, не нужно каждый раз делать ставку на то, какой окажется процентная ставка. Ощущение того, что эту «бухгалтерию» можно просчитать заранее, спокойнее, чем гнаться за ростом APY.
#termmax @TermMax
В выходные в чате обсуждал с людьми DeFi-кредитование и в итоге обнаружил, что больше всего людей тревожит одно и то же — дело не в том, что нет пулов, а в том, что ставки начинают двигаться слишком пугающе. Колебания цен на залог уже и так достаточно раздражают, так ещё и проценты меняются вместе с рыночным настроением по три раза в день: взял деньги — а при погашении сколько именно придётся отдавать, непонятно. В голове полная неопределённость.
То, чем занимается TermMax, — это убрать этот переменный фактор. При входе ставка фиксируется: берёшь на три месяца — платишь проценты за три месяца, берёшь на год — проценты за год. По истечении срока отдаёшь ровно столько, ни больше ни меньше. Сначала заранее посчитать стоимость — и тогда становится спокойно. Это не конкуренция с протоколами с плавающей ставкой вроде Morpho или Aave — скорее, TermMax добавляет к ним оболочку с фиксированной ставкой: базовая ликвидность по-прежнему работает через эти протоколы, а сверху тебе дают определённый, предсказуемый котируемый вариант.
По данным видно, что люди готовы платить за «определённость». TVL превысил 90 млн долларов, зарегистрированных кошельков — свыше 1,5 млн, ежедневная активность — около 90 тыс., а пик доходил до 170 тыс. Развёрнуто на Ethereum, BNB Chain, Arbitrum, Base, Berachain. В Morpho, Aave, Venus, Pendle уже подключили. 25 марта по числу адресов с дневной активностью заимствующие протоколы вышли на второе место — сразу после Aave.
Ещё сильнее меня удивила история, случившаяся в январе: TermMax запустила на BNB Chain фиксированную ставку в рынке токенизированного кредитования под залог акций, интегрировав токенизированные ценные бумаги Ondo. Залог в виде акционных токенов конвертируется в ликвидность в стейблкоинах — не нужно продавать позицию, при этом можно зафиксировать стоимость процентов. Комбинация фиксированной ставки и RWA — это очередной шаг вперёд в сближении ончейна и традиционных финансов.
По финансированию: привлекли средства от Cumberland DRW, HashKey Capital и Decima Fund. EASY Residency от YZi Labs завершилась и перешла в выпуск в третьем сезоне. Оценка DeFiSafety — 93%, на уровне Aave V3; есть аудиты и награды за найденные уязвимости в Immunefi. Общий объём TMX — 1 млрд, TGE — 25 августа.
Если честно, фиксированные ставки в традиционных финансах давно уже стандарт. В DeFi до сегодняшнего дня не хватало как раз таких инструментов, которые «помогают заранее всё посчитать». Получится ли у TermMax — вопрос открытый, но как минимум оно доказывает одну вещь: занимая деньги на блокчейне, не нужно каждый раз делать ставку на то, какой окажется процентная ставка. Ощущение того, что эту «бухгалтерию» можно просчитать заранее, спокойнее, чем гнаться за ростом APY.
#termmax @TermMax
То, чем занимается TermMax, — это убрать этот переменный фактор. При входе ставка фиксируется: берёшь на три месяца — платишь проценты за три месяца, берёшь на год — проценты за год. По истечении срока отдаёшь ровно столько, ни больше ни меньше. Сначала заранее посчитать стоимость — и тогда становится спокойно. Это не конкуренция с протоколами с плавающей ставкой вроде Morpho или Aave — скорее, TermMax добавляет к ним оболочку с фиксированной ставкой: базовая ликвидность по-прежнему работает через эти протоколы, а сверху тебе дают определённый, предсказуемый котируемый вариант.
По данным видно, что люди готовы платить за «определённость». TVL превысил 90 млн долларов, зарегистрированных кошельков — свыше 1,5 млн, ежедневная активность — около 90 тыс., а пик доходил до 170 тыс. Развёрнуто на Ethereum, BNB Chain, Arbitrum, Base, Berachain. В Morpho, Aave, Venus, Pendle уже подключили. 25 марта по числу адресов с дневной активностью заимствующие протоколы вышли на второе место — сразу после Aave.
Ещё сильнее меня удивила история, случившаяся в январе: TermMax запустила на BNB Chain фиксированную ставку в рынке токенизированного кредитования под залог акций, интегрировав токенизированные ценные бумаги Ondo. Залог в виде акционных токенов конвертируется в ликвидность в стейблкоинах — не нужно продавать позицию, при этом можно зафиксировать стоимость процентов. Комбинация фиксированной ставки и RWA — это очередной шаг вперёд в сближении ончейна и традиционных финансов.
По финансированию: привлекли средства от Cumberland DRW, HashKey Capital и Decima Fund. EASY Residency от YZi Labs завершилась и перешла в выпуск в третьем сезоне. Оценка DeFiSafety — 93%, на уровне Aave V3; есть аудиты и награды за найденные уязвимости в Immunefi. Общий объём TMX — 1 млрд, TGE — 25 августа.
Если честно, фиксированные ставки в традиционных финансах давно уже стандарт. В DeFi до сегодняшнего дня не хватало как раз таких инструментов, которые «помогают заранее всё посчитать». Получится ли у TermMax — вопрос открытый, но как минимум оно доказывает одну вещь: занимая деньги на блокчейне, не нужно каждый раз делать ставку на то, какой окажется процентная ставка. Ощущение того, что эту «бухгалтерию» можно просчитать заранее, спокойнее, чем гнаться за ростом APY.
#termmax @TermMax
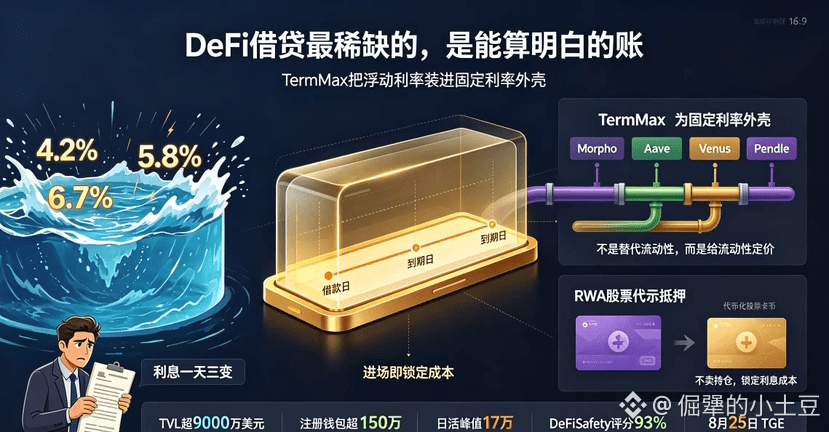
89
·
--
Когда я делал стейкинг в общедоступной сети (public chain), я постепенно понял, что многие на самом деле смотрят в сторону.
Многие новички думают, что стейкинг DUSK — это просто заблокировать монеты и «лежать на диване», получая прибыль. Но на самом деле всё не так. Если вы идёте по прямому стейкингу, вам нужно самостоятельно запускать ноду: нужно постоянно держать её онлайн и правильно настроить параметры. Активация ноды занимает ожидание примерно 4320 блоков — это около 12 часов. У дополнительного стейкинга тоже есть нюансы: когда вы добавляете средства к уже существующему стейкингу, сразу активируется только 90%, а оставшиеся 10% будут находиться в неактивном состоянии. Пока вы полностью не отмените стейкинг, этими 10% воспользоваться нельзя. Награды тоже не фиксированные — они зависят от вашей вовлечённости в консенсус и от доли эффективного стейкинга. Логика дохода больше похожа на оплату за ваш вклад в сеть, а не на искусственно раздуваемый «пузырь», который проект постоянно поддерживает бесконечными субсидиями.
Ещё более заметна система наказаний. В Dusk используется мягкое наказание (soft slashing), а не прямое сжигание ваших монет. Но повторные ошибки или длительный офлайн приведут к приостановке наград и снижению эффективного стейкинга. Если доступность (онлайн-статус) ниже 95%, напрямую вычтут 10% от наград. При непрерывных нарушениях: каждый раз будет удаляться 10% стейкинга ноды, а эти средства будут переведены в наградной пул.
Но есть и ещё один вопрос, который всё время сидит у меня в голове. Нодовая система выглядит так, будто её шаг за шагом совершенствуют, но полная архитектура не означает автоматически настоящую децентрализацию. В конечном счёте всё зависит от того, достаточно ли распределены ноды. Сможет ли обычный участник, который надолго запускает ноду, выдержать аппаратные и операционные (run/ops) затраты. Как только порог постепенно будет подниматься, а затем медленно концентрироваться в руках небольшой группы крупных игроков, даже самая лучшая механика со временем неизбежно изменится не в лучшую сторону.
Мне всё больше кажется, что разница между публичными сетями в будущем, возможно, не будет зависеть от того, кто в краткосрочной перспективе сможет сильнее «разогнать» доходность по стейкингу. Высокая доходность действительно может быстро привлечь деньги, но чаще всего приходят арбитражные «проходные» участники. А тех, кто сможет остаться надолго, удержит только набор механизмов, в котором соблюдается баланс прав и обязанностей и который достаточно надёжен при участии в консенсусе. То, что Dusk сейчас постепенно выстраивает, — это именно такая вещь: идентичность ноды скрыта в процессе консенсуса. Чтобы стать Provisioner, достаточно минимум 1000 DUSK; на данный момент уже есть более 270 активных операторов нод. А получится ли полностью пройти путь и всё ли будет работать как задумано, я буду дальше наблюдать — прежде всего за тем, как реально эволюционируют распределение нод и стейкинг-экосистема.
#dusk $DUSK @Dusk
Когда я делал стейкинг в общедоступной сети (public chain), я постепенно понял, что многие на самом деле смотрят в сторону.
Многие новички думают, что стейкинг DUSK — это просто заблокировать монеты и «лежать на диване», получая прибыль. Но на самом деле всё не так. Если вы идёте по прямому стейкингу, вам нужно самостоятельно запускать ноду: нужно постоянно держать её онлайн и правильно настроить параметры. Активация ноды занимает ожидание примерно 4320 блоков — это около 12 часов. У дополнительного стейкинга тоже есть нюансы: когда вы добавляете средства к уже существующему стейкингу, сразу активируется только 90%, а оставшиеся 10% будут находиться в неактивном состоянии. Пока вы полностью не отмените стейкинг, этими 10% воспользоваться нельзя. Награды тоже не фиксированные — они зависят от вашей вовлечённости в консенсус и от доли эффективного стейкинга. Логика дохода больше похожа на оплату за ваш вклад в сеть, а не на искусственно раздуваемый «пузырь», который проект постоянно поддерживает бесконечными субсидиями.
Ещё более заметна система наказаний. В Dusk используется мягкое наказание (soft slashing), а не прямое сжигание ваших монет. Но повторные ошибки или длительный офлайн приведут к приостановке наград и снижению эффективного стейкинга. Если доступность (онлайн-статус) ниже 95%, напрямую вычтут 10% от наград. При непрерывных нарушениях: каждый раз будет удаляться 10% стейкинга ноды, а эти средства будут переведены в наградной пул.
Но есть и ещё один вопрос, который всё время сидит у меня в голове. Нодовая система выглядит так, будто её шаг за шагом совершенствуют, но полная архитектура не означает автоматически настоящую децентрализацию. В конечном счёте всё зависит от того, достаточно ли распределены ноды. Сможет ли обычный участник, который надолго запускает ноду, выдержать аппаратные и операционные (run/ops) затраты. Как только порог постепенно будет подниматься, а затем медленно концентрироваться в руках небольшой группы крупных игроков, даже самая лучшая механика со временем неизбежно изменится не в лучшую сторону.
Мне всё больше кажется, что разница между публичными сетями в будущем, возможно, не будет зависеть от того, кто в краткосрочной перспективе сможет сильнее «разогнать» доходность по стейкингу. Высокая доходность действительно может быстро привлечь деньги, но чаще всего приходят арбитражные «проходные» участники. А тех, кто сможет остаться надолго, удержит только набор механизмов, в котором соблюдается баланс прав и обязанностей и который достаточно надёжен при участии в консенсусе. То, что Dusk сейчас постепенно выстраивает, — это именно такая вещь: идентичность ноды скрыта в процессе консенсуса. Чтобы стать Provisioner, достаточно минимум 1000 DUSK; на данный момент уже есть более 270 активных операторов нод. А получится ли полностью пройти путь и всё ли будет работать как задумано, я буду дальше наблюдать — прежде всего за тем, как реально эволюционируют распределение нод и стейкинг-экосистема.
#dusk $DUSK @Dusk
Многие новички думают, что стейкинг DUSK — это просто заблокировать монеты и «лежать на диване», получая прибыль. Но на самом деле всё не так. Если вы идёте по прямому стейкингу, вам нужно самостоятельно запускать ноду: нужно постоянно держать её онлайн и правильно настроить параметры. Активация ноды занимает ожидание примерно 4320 блоков — это около 12 часов. У дополнительного стейкинга тоже есть нюансы: когда вы добавляете средства к уже существующему стейкингу, сразу активируется только 90%, а оставшиеся 10% будут находиться в неактивном состоянии. Пока вы полностью не отмените стейкинг, этими 10% воспользоваться нельзя. Награды тоже не фиксированные — они зависят от вашей вовлечённости в консенсус и от доли эффективного стейкинга. Логика дохода больше похожа на оплату за ваш вклад в сеть, а не на искусственно раздуваемый «пузырь», который проект постоянно поддерживает бесконечными субсидиями.
Ещё более заметна система наказаний. В Dusk используется мягкое наказание (soft slashing), а не прямое сжигание ваших монет. Но повторные ошибки или длительный офлайн приведут к приостановке наград и снижению эффективного стейкинга. Если доступность (онлайн-статус) ниже 95%, напрямую вычтут 10% от наград. При непрерывных нарушениях: каждый раз будет удаляться 10% стейкинга ноды, а эти средства будут переведены в наградной пул.
Но есть и ещё один вопрос, который всё время сидит у меня в голове. Нодовая система выглядит так, будто её шаг за шагом совершенствуют, но полная архитектура не означает автоматически настоящую децентрализацию. В конечном счёте всё зависит от того, достаточно ли распределены ноды. Сможет ли обычный участник, который надолго запускает ноду, выдержать аппаратные и операционные (run/ops) затраты. Как только порог постепенно будет подниматься, а затем медленно концентрироваться в руках небольшой группы крупных игроков, даже самая лучшая механика со временем неизбежно изменится не в лучшую сторону.
Мне всё больше кажется, что разница между публичными сетями в будущем, возможно, не будет зависеть от того, кто в краткосрочной перспективе сможет сильнее «разогнать» доходность по стейкингу. Высокая доходность действительно может быстро привлечь деньги, но чаще всего приходят арбитражные «проходные» участники. А тех, кто сможет остаться надолго, удержит только набор механизмов, в котором соблюдается баланс прав и обязанностей и который достаточно надёжен при участии в консенсусе. То, что Dusk сейчас постепенно выстраивает, — это именно такая вещь: идентичность ноды скрыта в процессе консенсуса. Чтобы стать Provisioner, достаточно минимум 1000 DUSK; на данный момент уже есть более 270 активных операторов нод. А получится ли полностью пройти путь и всё ли будет работать как задумано, я буду дальше наблюдать — прежде всего за тем, как реально эволюционируют распределение нод и стейкинг-экосистема.
#dusk $DUSK @Dusk
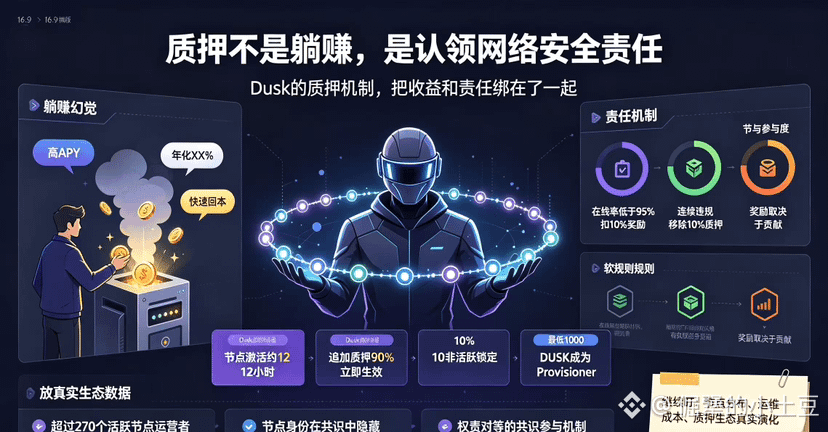
104
·
--
Совсем недавно CTO Dusk подтвердил одну вещь: по умолчанию переводы DUSK являются приватными. В протоколе предусмотрен механизм выборочного раскрытия данных — уполномоченная сторона может просматривать детали транзакций.
Когда я увидел эту фразу, первая реакция в моей голове была не «хорошая приватность», а другой вопрос — кто именно является уполномоченной стороной?
Это не вопрос, на который можно ответить вскользь.
Если пользователь сам контролирует разрешения на раскрытие — тогда дизайн нормальный. Хочешь — показываешь, не хочешь — закрываешь. Это и есть настоящая защита приватности. Но если «уполномоченная сторона» — уровень протокола или регулятор, то при определённых условиях она может в одностороннем порядке открыть доступ. Тогда приватный режим по умолчанию — это настройка, которую можно обойти, а не подлинная приватность.
Dusk с первого дня заложил в архитектуру соответствие MiCA. Его целевая аудитория — институциональные финансовые рынки Европы. Соответствие — его ключевой аргумент, и это понятно. Но грань между комплаенсом и приватностью уже, чем думает большинство людей. Требования регуляторов: «при необходимости» можно просматривать транзакции. Потребность пользователей в приватности: «только я решаю, кто может видеть». Dusk заявляет, что может обеспечить и то и другое, но «когда именно необходимость» — кто это определяет? Что является триггером? Есть ли у пользователей право отказа (вето)?
Я просмотрел документацию, но не нашёл конкретных разъяснений.
Когда механизм выборочного раскрытия не активирован, приватность действительно полная. Вопрос в другом: где прописаны условия срабатывания, кто их исполняет, и знает ли пользователь об этом. Если ключ от той двери находится в руках пользователя — это auditable privacy. Если ключ у другой стороны — это инструмент регулирования, замаскированный под приватность. Это разные вещи.
Сейчас капитализация DUSK — 26,63 млн. От пика она упала более чем на 90%. Только что запустился DuskEVM — прогресс разработки реальный. Но по поводу того, кому принадлежат контрольные права в механизме выборочного раскрытия, я вижу лишь один сигнал: либо Dusk публично раскроет точные условия срабатывания и описание контроля, либо пользователь никогда не будет знать, у кого в действительности ключ от той двери.
Вы за A или за B? Обсудим в комментариях.
#dusk $DUSK @Dusk
Совсем недавно CTO Dusk подтвердил одну вещь: по умолчанию переводы DUSK являются приватными. В протоколе предусмотрен механизм выборочного раскрытия данных — уполномоченная сторона может просматривать детали транзакций.
Когда я увидел эту фразу, первая реакция в моей голове была не «хорошая приватность», а другой вопрос — кто именно является уполномоченной стороной?
Это не вопрос, на который можно ответить вскользь.
Если пользователь сам контролирует разрешения на раскрытие — тогда дизайн нормальный. Хочешь — показываешь, не хочешь — закрываешь. Это и есть настоящая защита приватности. Но если «уполномоченная сторона» — уровень протокола или регулятор, то при определённых условиях она может в одностороннем порядке открыть доступ. Тогда приватный режим по умолчанию — это настройка, которую можно обойти, а не подлинная приватность.
Dusk с первого дня заложил в архитектуру соответствие MiCA. Его целевая аудитория — институциональные финансовые рынки Европы. Соответствие — его ключевой аргумент, и это понятно. Но грань между комплаенсом и приватностью уже, чем думает большинство людей. Требования регуляторов: «при необходимости» можно просматривать транзакции. Потребность пользователей в приватности: «только я решаю, кто может видеть». Dusk заявляет, что может обеспечить и то и другое, но «когда именно необходимость» — кто это определяет? Что является триггером? Есть ли у пользователей право отказа (вето)?
Я просмотрел документацию, но не нашёл конкретных разъяснений.
Когда механизм выборочного раскрытия не активирован, приватность действительно полная. Вопрос в другом: где прописаны условия срабатывания, кто их исполняет, и знает ли пользователь об этом. Если ключ от той двери находится в руках пользователя — это auditable privacy. Если ключ у другой стороны — это инструмент регулирования, замаскированный под приватность. Это разные вещи.
Сейчас капитализация DUSK — 26,63 млн. От пика она упала более чем на 90%. Только что запустился DuskEVM — прогресс разработки реальный. Но по поводу того, кому принадлежат контрольные права в механизме выборочного раскрытия, я вижу лишь один сигнал: либо Dusk публично раскроет точные условия срабатывания и описание контроля, либо пользователь никогда не будет знать, у кого в действительности ключ от той двери.
Вы за A или за B? Обсудим в комментариях.
#dusk $DUSK @Dusk
Когда я увидел эту фразу, первая реакция в моей голове была не «хорошая приватность», а другой вопрос — кто именно является уполномоченной стороной?
Это не вопрос, на который можно ответить вскользь.
Если пользователь сам контролирует разрешения на раскрытие — тогда дизайн нормальный. Хочешь — показываешь, не хочешь — закрываешь. Это и есть настоящая защита приватности. Но если «уполномоченная сторона» — уровень протокола или регулятор, то при определённых условиях она может в одностороннем порядке открыть доступ. Тогда приватный режим по умолчанию — это настройка, которую можно обойти, а не подлинная приватность.
Dusk с первого дня заложил в архитектуру соответствие MiCA. Его целевая аудитория — институциональные финансовые рынки Европы. Соответствие — его ключевой аргумент, и это понятно. Но грань между комплаенсом и приватностью уже, чем думает большинство людей. Требования регуляторов: «при необходимости» можно просматривать транзакции. Потребность пользователей в приватности: «только я решаю, кто может видеть». Dusk заявляет, что может обеспечить и то и другое, но «когда именно необходимость» — кто это определяет? Что является триггером? Есть ли у пользователей право отказа (вето)?
Я просмотрел документацию, но не нашёл конкретных разъяснений.
Когда механизм выборочного раскрытия не активирован, приватность действительно полная. Вопрос в другом: где прописаны условия срабатывания, кто их исполняет, и знает ли пользователь об этом. Если ключ от той двери находится в руках пользователя — это auditable privacy. Если ключ у другой стороны — это инструмент регулирования, замаскированный под приватность. Это разные вещи.
Сейчас капитализация DUSK — 26,63 млн. От пика она упала более чем на 90%. Только что запустился DuskEVM — прогресс разработки реальный. Но по поводу того, кому принадлежат контрольные права в механизме выборочного раскрытия, я вижу лишь один сигнал: либо Dusk публично раскроет точные условия срабатывания и описание контроля, либо пользователь никогда не будет знать, у кого в действительности ключ от той двери.
Вы за A или за B? Обсудим в комментариях.
#dusk $DUSK @Dusk
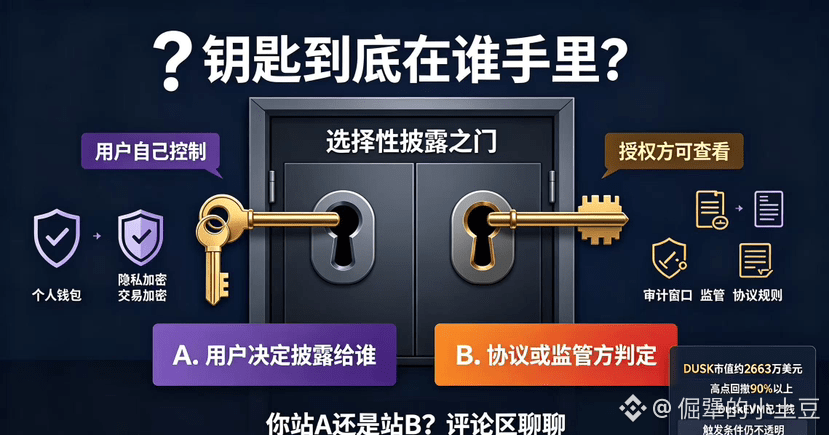
95
·
--
Как я заметил этот проект Dusk? В начале года, когда появились новости о запуске основной сети, они несколько дней подряд мелькали у меня на главной странице. Тогда DUSK за неделю сделал +240% — впечатляло. Но я тогда не стал за ним следить, потому что видел слишком много сценариев вроде: «запустили основную сеть — сделали памп — а потом всё обнулилось».
Позже меня действительно заставило вернуться к изучению его материалов то, что у него партнёрство с голландской биржей NPEX. NPEX — лицензированная площадка, а не какая‑то сомнительная «птичка». Dusk напрямую владеет акциями NPEX, и ценные бумаги на сумму более 300 миллионов евро с платформы нужно перенести в сеть. Для меня это выглядело не так, как многие другие privacy‑проекты: там сначала раздувают технологию, а потом ищут кейсы; а здесь сначала зафиксировали реальный сценарий, а уже вокруг него строят технологию.
Я пролистал whitepaper Dusk — суть на самом деле в одной фразе: в повседневной торговле вас не видно, но когда регулятор должен проверить — у вас есть маршрут, по которому он может проверить. Это не «война с регуляторами», а внедрение аудит‑возможности как опциональной функции в протокол. Позиционирование довольно точное: в полностью анонимной сети вроде Monero институционалы боятся заходить; в полностью прозрачной вроде Ethereum крупным игрокам не хочется ею пользоваться. Dusk попадает ровно в эту «серединную» зону.
Технически они сделали DuskEVM — совместимую с Solidity среду. 7 января 2026 года основная сеть официально стартовала. Разработчикам, которые пришли из Ethereum, по сути не нужно переделывать код. Затем добавили модуль Hedger, который обеспечивает защиту конфиденциальности для транзакций в EVM — по умолчанию шифрование.
Но цена, к сожалению, просела очень сильно. От пика в начале года откат — более чем на 85%: сейчас около 0,06 доллара, капитализация меньше 30 млн. После запуска основной сети on‑chain объёмы торговли тоже невысокие, а дефицит экосистемных приложений всё ещё большой.
Моё текущее мнение такое: направление правильное, технологическое внедрение подтверждено реальными кейсами, но цена уже прошла волну эмоционального разгона. Дальше будет видно, смогут ли те 300 млн евро активов на NPEX действительно породить устойчивый поток торгов, и появятся ли в основной сети реально удобные приложения. Пока этих данных нет — я наблюдаю и ничего не делаю.
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
Как я заметил этот проект Dusk? В начале года, когда появились новости о запуске основной сети, они несколько дней подряд мелькали у меня на главной странице. Тогда DUSK за неделю сделал +240% — впечатляло. Но я тогда не стал за ним следить, потому что видел слишком много сценариев вроде: «запустили основную сеть — сделали памп — а потом всё обнулилось».
Позже меня действительно заставило вернуться к изучению его материалов то, что у него партнёрство с голландской биржей NPEX. NPEX — лицензированная площадка, а не какая‑то сомнительная «птичка». Dusk напрямую владеет акциями NPEX, и ценные бумаги на сумму более 300 миллионов евро с платформы нужно перенести в сеть. Для меня это выглядело не так, как многие другие privacy‑проекты: там сначала раздувают технологию, а потом ищут кейсы; а здесь сначала зафиксировали реальный сценарий, а уже вокруг него строят технологию.
Я пролистал whitepaper Dusk — суть на самом деле в одной фразе: в повседневной торговле вас не видно, но когда регулятор должен проверить — у вас есть маршрут, по которому он может проверить. Это не «война с регуляторами», а внедрение аудит‑возможности как опциональной функции в протокол. Позиционирование довольно точное: в полностью анонимной сети вроде Monero институционалы боятся заходить; в полностью прозрачной вроде Ethereum крупным игрокам не хочется ею пользоваться. Dusk попадает ровно в эту «серединную» зону.
Технически они сделали DuskEVM — совместимую с Solidity среду. 7 января 2026 года основная сеть официально стартовала. Разработчикам, которые пришли из Ethereum, по сути не нужно переделывать код. Затем добавили модуль Hedger, который обеспечивает защиту конфиденциальности для транзакций в EVM — по умолчанию шифрование.
Но цена, к сожалению, просела очень сильно. От пика в начале года откат — более чем на 85%: сейчас около 0,06 доллара, капитализация меньше 30 млн. После запуска основной сети on‑chain объёмы торговли тоже невысокие, а дефицит экосистемных приложений всё ещё большой.
Моё текущее мнение такое: направление правильное, технологическое внедрение подтверждено реальными кейсами, но цена уже прошла волну эмоционального разгона. Дальше будет видно, смогут ли те 300 млн евро активов на NPEX действительно породить устойчивый поток торгов, и появятся ли в основной сети реально удобные приложения. Пока этих данных нет — я наблюдаю и ничего не делаю.
#dusk $DUSK @Dusk @Dusk
Позже меня действительно заставило вернуться к изучению его материалов то, что у него партнёрство с голландской биржей NPEX. NPEX — лицензированная площадка, а не какая‑то сомнительная «птичка». Dusk напрямую владеет акциями NPEX, и ценные бумаги на сумму более 300 миллионов евро с платформы нужно перенести в сеть. Для меня это выглядело не так, как многие другие privacy‑проекты: там сначала раздувают технологию, а потом ищут кейсы; а здесь сначала зафиксировали реальный сценарий, а уже вокруг него строят технологию.
Я пролистал whitepaper Dusk — суть на самом деле в одной фразе: в повседневной торговле вас не видно, но когда регулятор должен проверить — у вас есть маршрут, по которому он может проверить. Это не «война с регуляторами», а внедрение аудит‑возможности как опциональной функции в протокол. Позиционирование довольно точное: в полностью анонимной сети вроде Monero институционалы боятся заходить; в полностью прозрачной вроде Ethereum крупным игрокам не хочется ею пользоваться. Dusk попадает ровно в эту «серединную» зону.
Технически они сделали DuskEVM — совместимую с Solidity среду. 7 января 2026 года основная сеть официально стартовала. Разработчикам, которые пришли из Ethereum, по сути не нужно переделывать код. Затем добавили модуль Hedger, который обеспечивает защиту конфиденциальности для транзакций в EVM — по умолчанию шифрование.
Но цена, к сожалению, просела очень сильно. От пика в начале года откат — более чем на 85%: сейчас около 0,06 доллара, капитализация меньше 30 млн. После запуска основной сети on‑chain объёмы торговли тоже невысокие, а дефицит экосистемных приложений всё ещё большой.
Моё текущее мнение такое: направление правильное, технологическое внедрение подтверждено реальными кейсами, но цена уже прошла волну эмоционального разгона. Дальше будет видно, смогут ли те 300 млн евро активов на NPEX действительно породить устойчивый поток торгов, и появятся ли в основной сети реально удобные приложения. Пока этих данных нет — я наблюдаю и ничего не делаю.
#dusk $DUSK @Dusk @Dusk
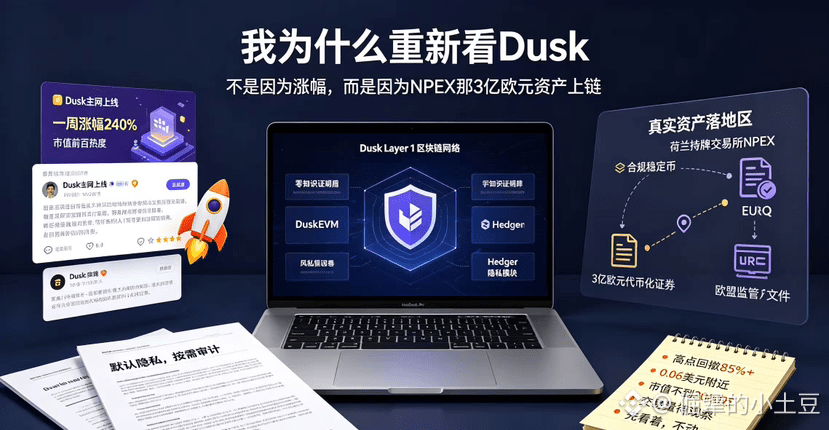
1
133
·
--
Dusk这个项目,我之前一直没太当回事。直到年初主网上线那波涨幅确实猛,才回头认真翻了翻它的技术文档。
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
Dusk这个项目,我之前一直没太当回事。直到年初主网上线那波涨幅确实猛,才回头认真翻了翻它的技术文档。
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
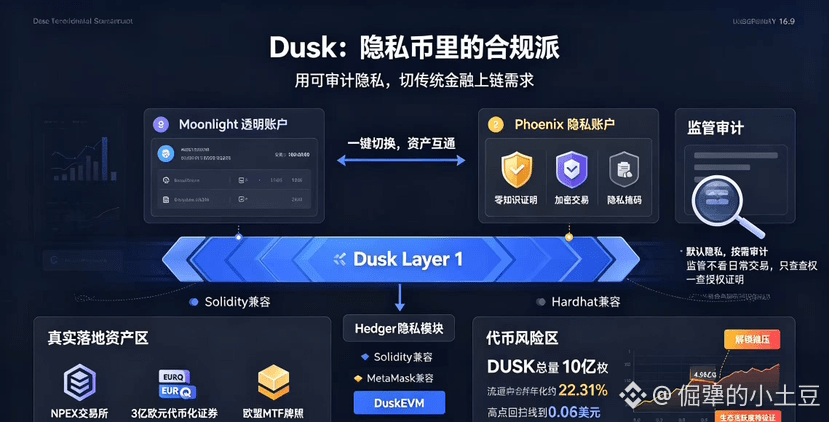
100
·
--
Честно говоря, за DUSK я наблюдаю уже некоторое время. В отличие от тех анонимных монет, которые на каждом шагу кричат «анонимность превыше всего, регуляторы прочь», DUSK идет по другому пути — пытается вплести в приватность и комплаенс в одно целое.
Сначала о технологии.
Dusk — это Layer 1, специально созданный для регулируемых финансов. 7 января 2026 года основнойнет официально стартует. Ключевой инструмент — DuskEVM: приватная виртуальная машина, совместимая с Solidity. Разработчикам, перешедшим сюда с Ethereum, в большинстве случаев не нужно сильно менять код. Плюс есть модуль Hedger для приватности: с помощью zk-доказательств скрываются чувствительные данные вроде балансов аккаунтов и сумм транзакций — видеть их могут только уполномоченные стороны. Эта задумка «приватность по умолчанию, аудит по необходимости» идеально ложится в ритм регуляторной рамки ЕС MiCA.
Но больше всего меня отличает то, как это реализовано на практике.
Dusk в глубокой степени сотрудничает с лицензированной биржей NPEX в Нидерландах: на блокчейне уже выпущены и торгуются секьюритизированные активы на сумму в сотни миллионов евро. Также Quantoz через Dusk выпустила регулируемую стейблкоин EURQ. Это не демо на тестнете, а реальные регулируемые активы, которые «крутятся» в рабочем режиме.
По токенам, правда, данные пока не впечатляют.
Общий объем DUSK — 1 миллиард, в обращении сейчас около 500 миллионов. После запуска на основномнете в январе 2026 года в течение одного месяца рост составил более 583%: цена взлетела с 0,039 доллара до 0,216 доллара. Но ажиотаж быстро сошел на нет: к началу августа 2026 года цена держится около 0,06 доллара. Откат от пиков — более 85%. Ликвидность тоже невысокая: дневной объем торгов — всего чуть больше миллиона долларов, что говорит о том, что ранние держатели продолжают фиксировать прибыль, а покупателей «на смену» немного.
Мое мнение.
Направление Dusk я понимаю и поддерживаю: традиционные финансы хотят заходить в блокчейн, но баланс между приватностью и комплаенсом долго не удавалось найти. Dusk действительно занял место, которое можно реально внедрить. Сотрудничество с NPEX тоже показывает, что эта логика не пустой оборот. Но цену уже разогнали, а потом она снова откатилась. Смогут ли по графику выкатить ончейн активы на 300 миллионов евро, получится ли сформировать устойчивый поток торгов и не создаст ли постоянная разгрузка токенов давление продаж — все это проверяется делом, без приукрашиваний.
Я продолжу следить за реальным объемом торгов после стабильной работы основногонета и данными по удержанию пользователей. На текущей позиции еще рано говорить «пора усредняться», но так же рано говорить «все, бросаем». Сначала наблюдение — без спешки.
#dusk $DUSK @Dusk
Честно говоря, за DUSK я наблюдаю уже некоторое время. В отличие от тех анонимных монет, которые на каждом шагу кричат «анонимность превыше всего, регуляторы прочь», DUSK идет по другому пути — пытается вплести в приватность и комплаенс в одно целое.
Сначала о технологии.
Dusk — это Layer 1, специально созданный для регулируемых финансов. 7 января 2026 года основнойнет официально стартует. Ключевой инструмент — DuskEVM: приватная виртуальная машина, совместимая с Solidity. Разработчикам, перешедшим сюда с Ethereum, в большинстве случаев не нужно сильно менять код. Плюс есть модуль Hedger для приватности: с помощью zk-доказательств скрываются чувствительные данные вроде балансов аккаунтов и сумм транзакций — видеть их могут только уполномоченные стороны. Эта задумка «приватность по умолчанию, аудит по необходимости» идеально ложится в ритм регуляторной рамки ЕС MiCA.
Но больше всего меня отличает то, как это реализовано на практике.
Dusk в глубокой степени сотрудничает с лицензированной биржей NPEX в Нидерландах: на блокчейне уже выпущены и торгуются секьюритизированные активы на сумму в сотни миллионов евро. Также Quantoz через Dusk выпустила регулируемую стейблкоин EURQ. Это не демо на тестнете, а реальные регулируемые активы, которые «крутятся» в рабочем режиме.
По токенам, правда, данные пока не впечатляют.
Общий объем DUSK — 1 миллиард, в обращении сейчас около 500 миллионов. После запуска на основномнете в январе 2026 года в течение одного месяца рост составил более 583%: цена взлетела с 0,039 доллара до 0,216 доллара. Но ажиотаж быстро сошел на нет: к началу августа 2026 года цена держится около 0,06 доллара. Откат от пиков — более 85%. Ликвидность тоже невысокая: дневной объем торгов — всего чуть больше миллиона долларов, что говорит о том, что ранние держатели продолжают фиксировать прибыль, а покупателей «на смену» немного.
Мое мнение.
Направление Dusk я понимаю и поддерживаю: традиционные финансы хотят заходить в блокчейн, но баланс между приватностью и комплаенсом долго не удавалось найти. Dusk действительно занял место, которое можно реально внедрить. Сотрудничество с NPEX тоже показывает, что эта логика не пустой оборот. Но цену уже разогнали, а потом она снова откатилась. Смогут ли по графику выкатить ончейн активы на 300 миллионов евро, получится ли сформировать устойчивый поток торгов и не создаст ли постоянная разгрузка токенов давление продаж — все это проверяется делом, без приукрашиваний.
Я продолжу следить за реальным объемом торгов после стабильной работы основногонета и данными по удержанию пользователей. На текущей позиции еще рано говорить «пора усредняться», но так же рано говорить «все, бросаем». Сначала наблюдение — без спешки.
#dusk $DUSK @Dusk
Сначала о технологии.
Dusk — это Layer 1, специально созданный для регулируемых финансов. 7 января 2026 года основнойнет официально стартует. Ключевой инструмент — DuskEVM: приватная виртуальная машина, совместимая с Solidity. Разработчикам, перешедшим сюда с Ethereum, в большинстве случаев не нужно сильно менять код. Плюс есть модуль Hedger для приватности: с помощью zk-доказательств скрываются чувствительные данные вроде балансов аккаунтов и сумм транзакций — видеть их могут только уполномоченные стороны. Эта задумка «приватность по умолчанию, аудит по необходимости» идеально ложится в ритм регуляторной рамки ЕС MiCA.
Но больше всего меня отличает то, как это реализовано на практике.
Dusk в глубокой степени сотрудничает с лицензированной биржей NPEX в Нидерландах: на блокчейне уже выпущены и торгуются секьюритизированные активы на сумму в сотни миллионов евро. Также Quantoz через Dusk выпустила регулируемую стейблкоин EURQ. Это не демо на тестнете, а реальные регулируемые активы, которые «крутятся» в рабочем режиме.
По токенам, правда, данные пока не впечатляют.
Общий объем DUSK — 1 миллиард, в обращении сейчас около 500 миллионов. После запуска на основномнете в январе 2026 года в течение одного месяца рост составил более 583%: цена взлетела с 0,039 доллара до 0,216 доллара. Но ажиотаж быстро сошел на нет: к началу августа 2026 года цена держится около 0,06 доллара. Откат от пиков — более 85%. Ликвидность тоже невысокая: дневной объем торгов — всего чуть больше миллиона долларов, что говорит о том, что ранние держатели продолжают фиксировать прибыль, а покупателей «на смену» немного.
Мое мнение.
Направление Dusk я понимаю и поддерживаю: традиционные финансы хотят заходить в блокчейн, но баланс между приватностью и комплаенсом долго не удавалось найти. Dusk действительно занял место, которое можно реально внедрить. Сотрудничество с NPEX тоже показывает, что эта логика не пустой оборот. Но цену уже разогнали, а потом она снова откатилась. Смогут ли по графику выкатить ончейн активы на 300 миллионов евро, получится ли сформировать устойчивый поток торгов и не создаст ли постоянная разгрузка токенов давление продаж — все это проверяется делом, без приукрашиваний.
Я продолжу следить за реальным объемом торгов после стабильной работы основногонета и данными по удержанию пользователей. На текущей позиции еще рано говорить «пора усредняться», но так же рано говорить «все, бросаем». Сначала наблюдение — без спешки.
#dusk $DUSK @Dusk
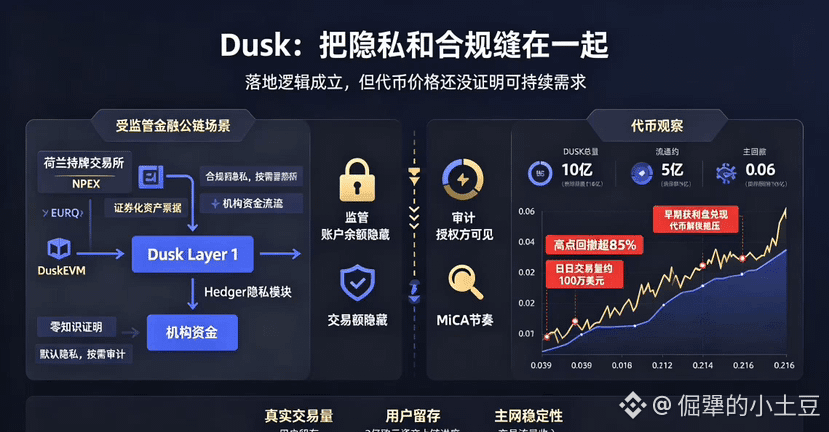
113
·
--
🎙️ Прямая трансляция USD1xWLFI: вопросы и ответы в реальном времени
Завершено
02 ч 18 мин 00 сек
14.4k
27
31
·
--
翻译Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@babylonlabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
翻译Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@BabylonLabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
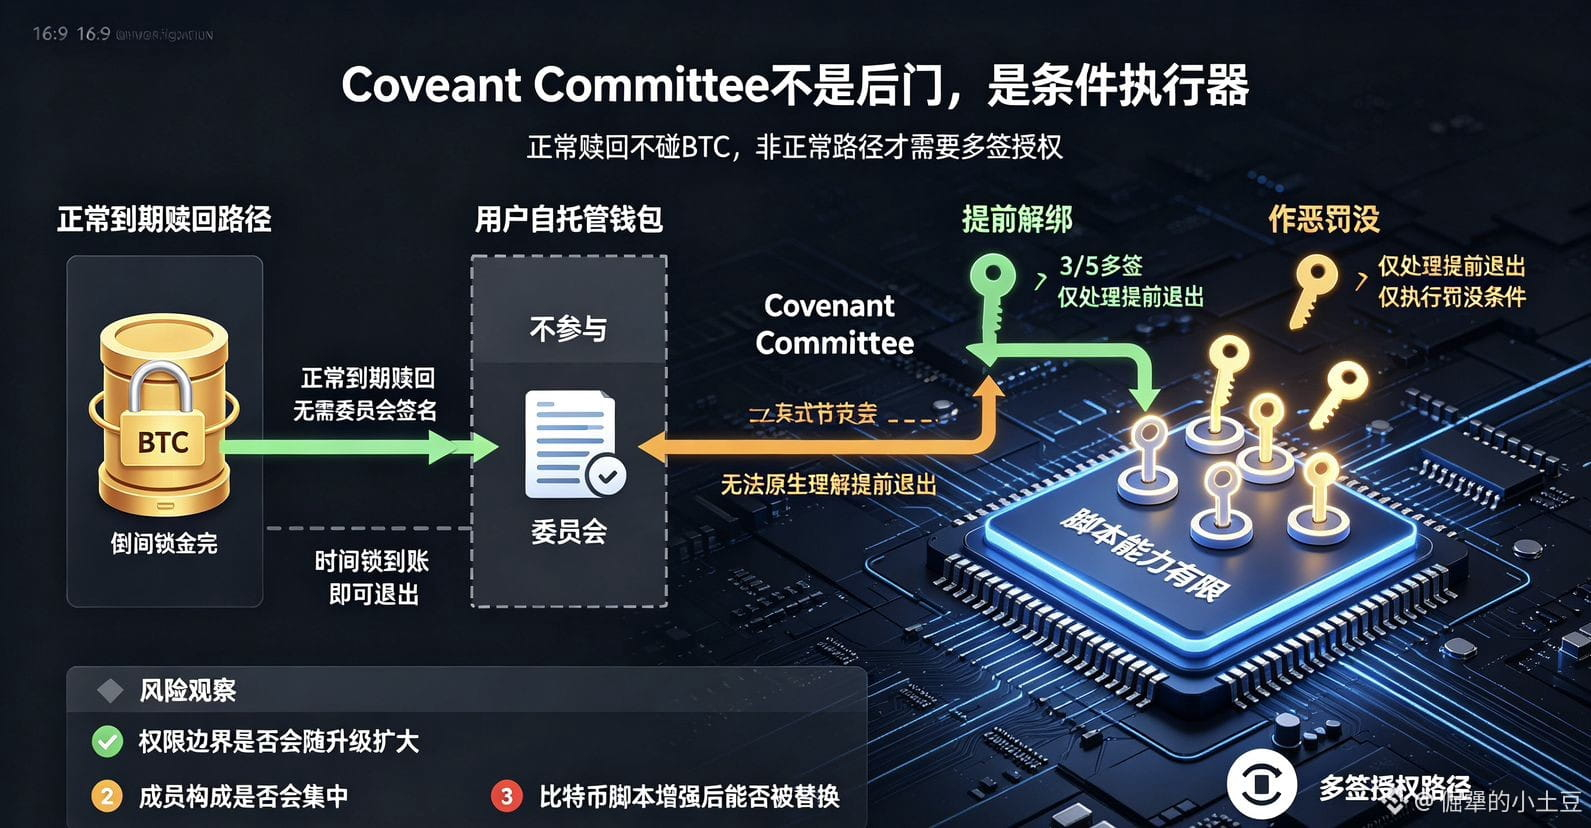
86
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 26,700
103 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 131
fomcотслеживание
Просмотров: 33,399
309 обсуждают
SaylorHintsStrategyBitcoinBuy
Просмотров: 2.2M
11,656 обсуждают