

Herculis Gold Coin XAUH
100 Публикации

Herculis Gold Coin XAUH
Отправить жалобу
Заблокировать пользователя
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 подписок(и/а)
32 подписчиков(а)
143 понравилось
Посты
Все
Цитирования
Видео
См. перевод
$XAUH is now available on ChangeNOW!
A major step forward in expanding global access to tokenized physical gold.
ChangeNOW, operating since 2017, has built a global crypto ecosystem serving:
10M+ users worldwide 175 countries
5,000+ API partners
50,000+ exchanges every day
CghangeNow, this global infrastructure provides another gateway to $XAUH— a digital asset backed 1:1 by 1 gram of Swiss LBMA 999.9 fine gold, securely stored and insured in Switzerland.
Physical gold backing 24/7 digital access.
Easy crypto swaps.
Greater global accessibility.
The ChangeNOW ecosystem supports 1,000+ crypto assets, while its listing infrastructure connects assets with thousands of partners and millions of users.
Physical gold.
Digital mobility.
Global access.
5
См. перевод
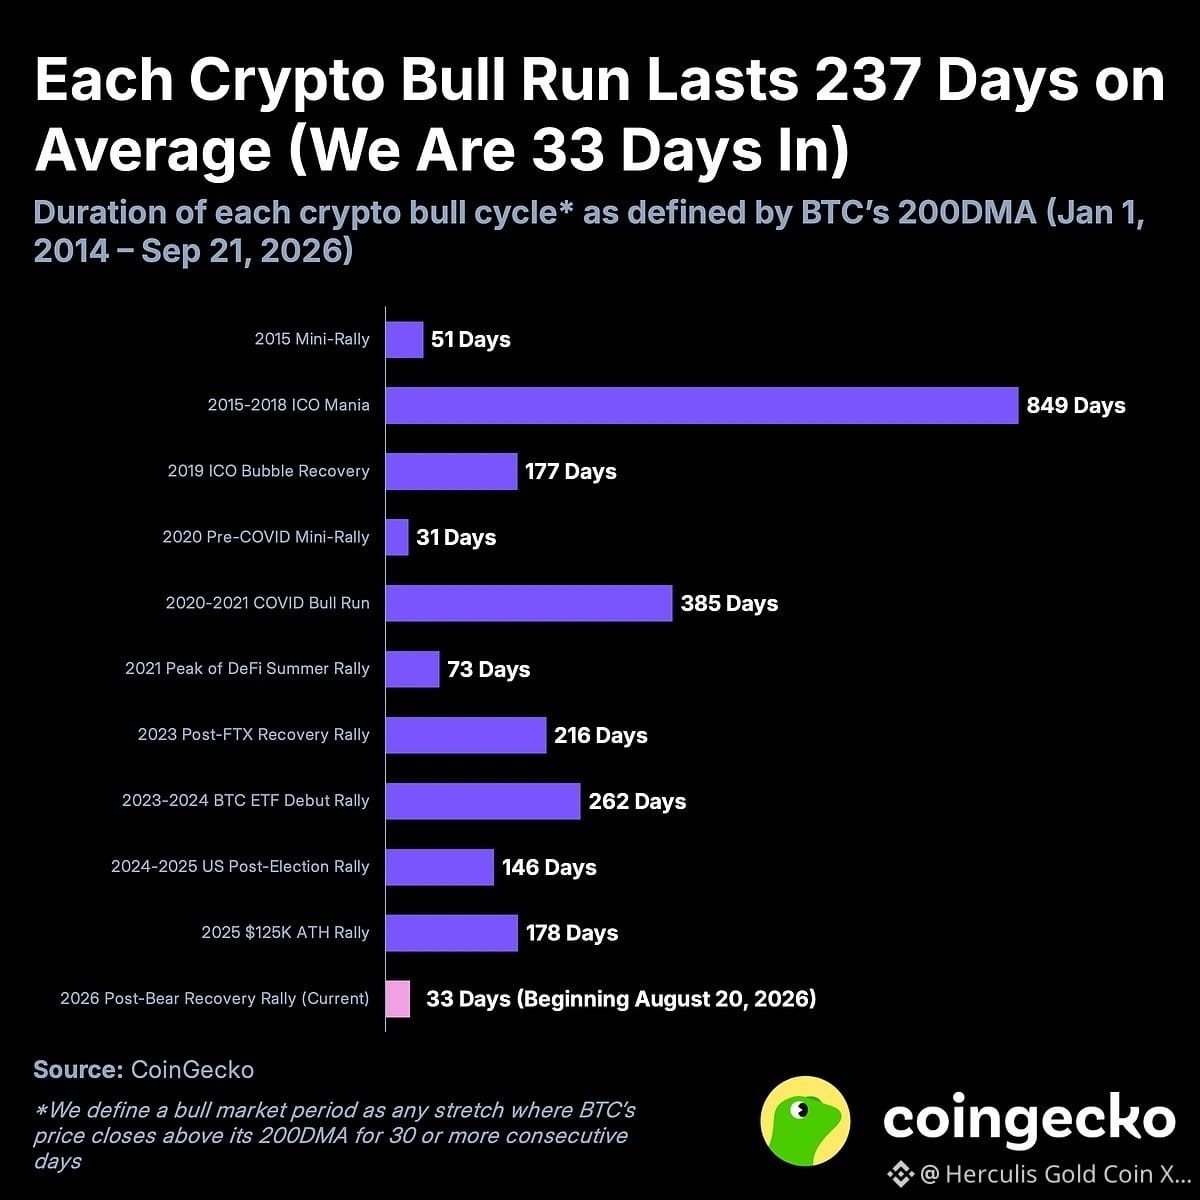
Bitcoin climbed as high as $87,158 on last week, up more than 25% since the latest bull cycle began on August 20, 2026. Historical data shows that Bitcoin bull cycles have lasted 169 days on average when excluding one unusually long cycle, with BTC gaining +130.5% from start to peak on average. This is Bitcoin's 11th bull market since 2014. Bitcoin closed above its 200-day moving average on August 20, bringing the 2025–2026 bear market to an end after 290 days. Using the inverse the bear market definition, we consider Bitcoin to be in a bull cycle when it trades above its 200-day moving average for at least 30 consecutive days. Across nine completed cycles since 2014, Bitcoin rose an average of +130.5% from the start of each bull cycle to its peak, excluding the extreme 2015–2018 rally.
Bitcoin climbed as high as $87,158 on last week, up more than 25% since the latest bull cycle began on August 20, 2026. Historical data shows that Bitcoin bull cycles have lasted 169 days on average when excluding one unusually long cycle, with BTC gaining +130.5% from start to peak on average. This is Bitcoin's 11th bull market since 2014. Bitcoin closed above its 200-day moving average on August 20, bringing the 2025–2026 bear market to an end after 290 days. Using the inverse the bear market definition, we consider Bitcoin to be in a bull cycle when it trades above its 200-day moving average for at least 30 consecutive days. Across nine completed cycles since 2014, Bitcoin rose an average of +130.5% from the start of each bull cycle to its peak, excluding the extreme 2015–2018 rally.
1
104
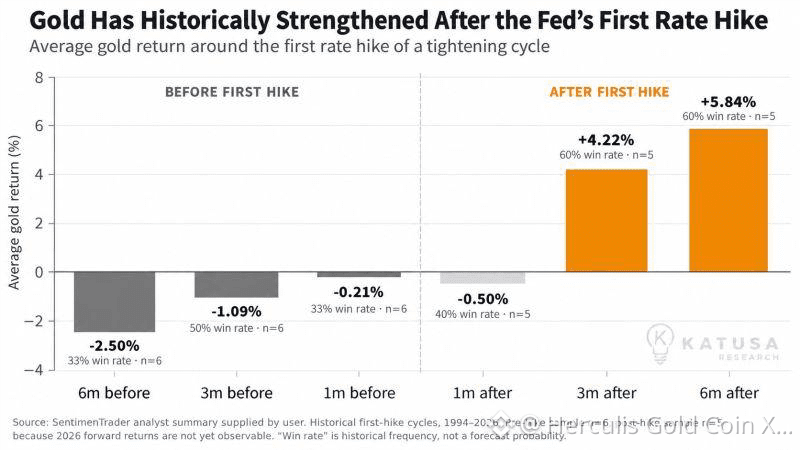
Золото исторически укреплялось после первого повышения ставки ФРС.
Отношение золота к ужесточению денежно-кредитной политики часто неправильно понимают. Общепринятая логика подсказывает, что более высокие процентные ставки автоматически должны быть негативными для золота. История рассказывает более сложную картину.
Как показывает график, в прошлом золото обычно ослабевало в месяцах, предшествующих первому повышению ставки Федеральной резервной системой, поскольку рынки заранее закладывали более жесткие денежно-кредитные условия. Но после первого повышения этот сценарий, как правило, менялся на противоположный.
В рамках исторических циклов ужесточения, представленных на графике:
за 6 месяцев до первого повышения: золото в среднем −2.50% за 3 месяца до: −1.09% за 1 месяц до: −0.21% через 1 месяц после: −0.50% через 3 месяца после: +4.22% через 6 месяцев после: +5.84%
Ключевой момент в том, что рынки смотрят вперед. К тому времени, когда ФРС действительно поднимает ставки, значительная часть ожиданий ужесточения может быть уже отражена в цене золота.
1
148
Сохранить покупательную способность денег сложно. Простая чашка кофе рассказывает эту историю. Если в январе 2002 года кофе стоил €1,00, то к июлю 2026 года те же самые евро должны были бы вырасти примерно до €1,69, чтобы сохранить покупательную способность, исходя из иллюстрации Eurostat по HICP для еврозоны. Это тихий эффект инфляции: ваш остаток на счёте может оставаться прежним, но количество товаров и услуг, которые он позволяет приобрести, постепенно снижается. Для инвесторов урок очевиден. Сохранение капитала — это не только избегание потерь в номинальном выражении, но и получение доходности, которая защищает покупательную способность с течением времени.
Сохранить покупательную способность денег сложно. Простая чашка кофе рассказывает эту историю. Если в январе 2002 года кофе стоил €1,00, то к июлю 2026 года те же самые евро должны были бы вырасти примерно до €1,69, чтобы сохранить покупательную способность, исходя из иллюстрации Eurostat по HICP для еврозоны. Это тихий эффект инфляции: ваш остаток на счёте может оставаться прежним, но количество товаров и услуг, которые он позволяет приобрести, постепенно снижается. Для инвесторов урок очевиден. Сохранение капитала — это не только избегание потерь в номинальном выражении, но и получение доходности, которая защищает покупательную способность с течением времени.
1
341
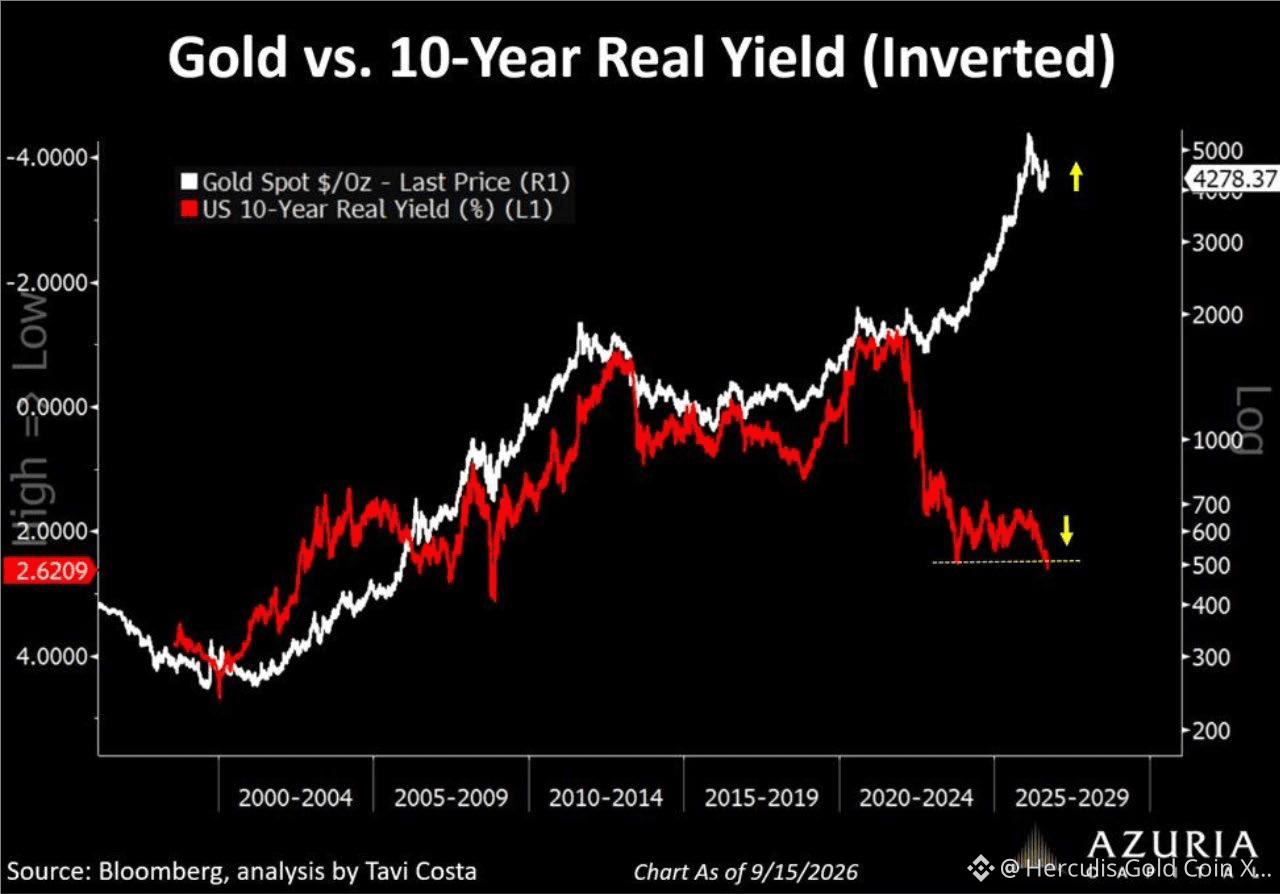
Десятилетиями правило было простым: рост реальных ставок означал падение цен на золото. Эта связь работала потому, что казначейские облигации США служили в качестве конечного обеспечения — политически нейтрального и финансово ликвидного. С заморозкой российских резервов в 2022 году эта нейтральность исчезла. Актив, номинированный в долларах, больше не является просто требованием к США; это также требование, подлежащее юрисдикции США.
Поэтому золото больше не покупают исключительно как хедж от инфляции. Его приобретают как обеспечение, без риска санкций. Вот почему золото может расти вместе с реальными процентными ставками. Это не аномалия корреляции. Это переоценка политического риска, заложенного в иностранных валютных резервах.
И никто не понимает этот сдвиг лучше, чем Пекин. Официально сообщаемые Китаем запасы казначейских облигаций США снизились до 618 млрд долларов в июле — это самый низкий уровень с августа 2008 года — по сравнению с более чем 1 300 млрд долларов на пике в ноябре 2013 года.
Китай не устраивает резкую распродажу, потому что ему неинтересно обрушивать актив, от которого он избавляется. Он проводит медленный, дисциплинированный и стратегический переход к золоту, облигациям агентств, некоторым реальным активам и своей собственной финансовой экосистеме. Инвесторам стоит сделать то же самое.
Китай не делает ставку на внезапное падение США; он защищает себя от постепенного размывания привилегии США. Он не продаёт цену. Он продаёт зависимость.
1
163
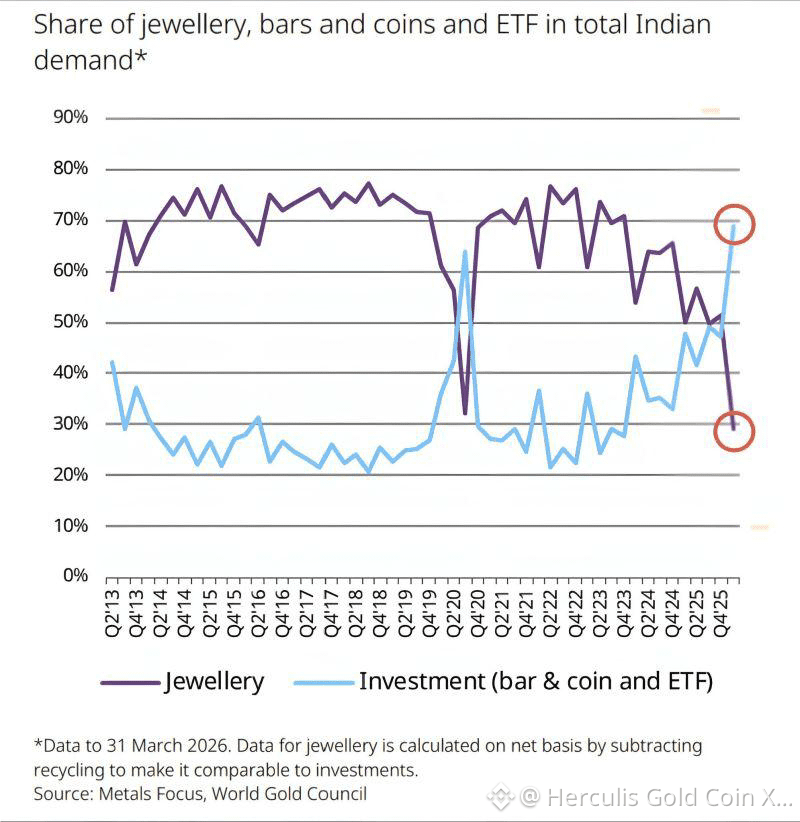
Отношения Индии с золотом меняются: инвестиции обгоняют ювелирку
На протяжении поколений Индия ассоциировалась с золотыми украшениями. Но последние данные указывают на важный сдвиг: индийцы всё чаще покупают золото как инвестицию, а не просто как украшение.
В I квартале 2026 года спрос на инвестиции по золоту в слитках, монетах и ETF достиг 82 тонн — это на 54% больше в годовом сравнении, чем 66 тонн спроса на ювелирные изделия. Если сравнивать по сопоставимой чистой базе, используемой на графике, инвестиции составили почти 70% спроса на индийское золото, тогда как ювелирка снизилась примерно до 30% — это самая низкая доля в данных Всемирного совета по золоту, начиная с 2000 года.
Особенно впечатляет физический рынок. Индийцы приобрели 62 тонны слитков и монет — на 34% больше в годовом выражении, и это самый сильный первый квартал с 2013 года. Золотые ETF добавили ещё один рекорд — 20 тонн; к концу марта объём активов ETF достиг 115 тонн.
Это больше, чем изменение того, как индийцы покупают золото. Это изменение того, почему они им владеют.
Это укрепляет нашу долгосрочную бычью позицию по золоту. Индия — один из крупнейших золотых рынков в мире, и структурная миграция от ювелирных изделий к слиткам, монетам, ETF и цифровым формам золота может сделать спрос всё более инвестиционно-ориентированным и чувствительным к росту цен в позитивную сторону.
Мы сохраним стратегическую долю золота на уровне 5–10% в диверсифицированных портфелях и будем использовать существенные ценовые коррекции для наращивания позиций, а не гнаться за резкими ралли.
Главный посыл с графика очевиден: в Индии золото эволюционирует — из того, что носят, в то, во что инвестируют.
1
169
Беспокоитесь, что акции США находятся в пузыре? Пузырь может продолжать раздуваться в течение месяцев, а иногда и лет. Называя это пузырём, вы узнаёте совсем немного о том, сколько потенциального роста осталось, прежде чем он лопнет. Именно это — неприятная часть инвестиционного решения. Возьмём Nasdaq-100. С начала 2020 года он вырос примерно на 233% (на момент закрытия 10 сентября 2026 года). За сопоставимый период, начавшийся в 1991 году, рост составил около 450%. И ралли 1990-х было далеко не завершено. С этого момента в сентябре 1997 года индекс поднялся ещё на 327%, прежде чем достичь своего пика в марте 2000 года. Затем к октябрю 2002 года он потерял 83%.
Беспокоитесь, что акции США находятся в пузыре? Пузырь может продолжать раздуваться в течение месяцев, а иногда и лет. Называя это пузырём, вы узнаёте совсем немного о том, сколько потенциального роста осталось, прежде чем он лопнет. Именно это — неприятная часть инвестиционного решения. Возьмём Nasdaq-100. С начала 2020 года он вырос примерно на 233% (на момент закрытия 10 сентября 2026 года). За сопоставимый период, начавшийся в 1991 году, рост составил около 450%. И ралли 1990-х было далеко не завершено. С этого момента в сентябре 1997 года индекс поднялся ещё на 327%, прежде чем достичь своего пика в марте 2000 года. Затем к октябрю 2002 года он потерял 83%.
1
112
См. перевод
Taiwan Semiconductor Manufacturing Company (TSMC) now represents an extraordinary 41.4% of the entire Taiwan Stock Exchange’s market capitalization.
The transformation has been remarkable: TSMC’s share of Taiwan’s equity market increased from 16.3% in 2016 to 22.7% in 2019, 28.9% in 2021, 38.3% in 2025, and approximately 41.4% by August 2026.
TSMC sits at the center of the global semiconductor ecosystem and is one of the principal beneficiaries of the AI infrastructure boom.
1
1
250
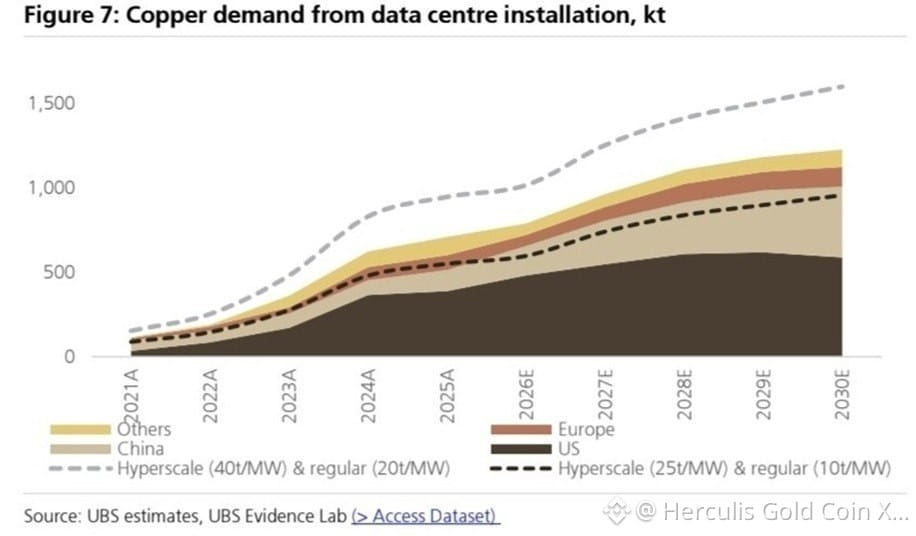
Согласно UBS, спрос на медь со стороны дата-центров, как ожидается, резко вырастет к 2030 году: стремительное расширение инфраструктуры ИИ добавляет еще один крупный источник потребления к и без того дефицитному рынку.
Одновременно, похоже, подходит к концу эпоха легко доступной и недорогой меди. Многие новые месторождения расположены в удаленных регионах, на экстремальных глубинах, либо содержат руды более низкого качества, из-за чего будущая добыча становится все более дорогостоящей. Новые горнодобывающие проекты также вряд ли смогут полностью компенсировать естественное снижение объемов добычи на действующих рудниках, создавая устойчивое давление на глобальное предложение.
Цены на медь уже отреагировали на это ужесточение условий: в последнее время они достигли рекордных уровней — около $14 800 за тонну.
Тем не менее, долгосрочный инвестиционный тезис выходит далеко за рамки одной только сферы ИИ. На фоне стагнирующих поставок потребление меди продолжает расти в силу глобального энергетического перехода — включая возобновляемую энергетику, электромобили и масштабные инвестиции в энергосети — а взрывное расширение ИИ- дата-центров формирует дополнительный источник структурного спроса.
В горизонте 3–5 лет мы сохраняем структурно бычий взгляд на медь, но после недавнего движения к рекордным уровням не стали бы агрессивно гнаться за этим металлом по текущим ценам.
Среди акций мы бы предпочли производителей высокого качества с крупными уже имеющимися запасами, относительно низкими затратами на добычу и способностью наращивать объемы без необходимости полностью опираться на проекты «с нуля» (greenfield). Freeport-McMoRan, BHP, Rio Tinto, Antofagasta и Lundin Mining особенно интересны как кандидаты для дальнейшего анализа.
1
143
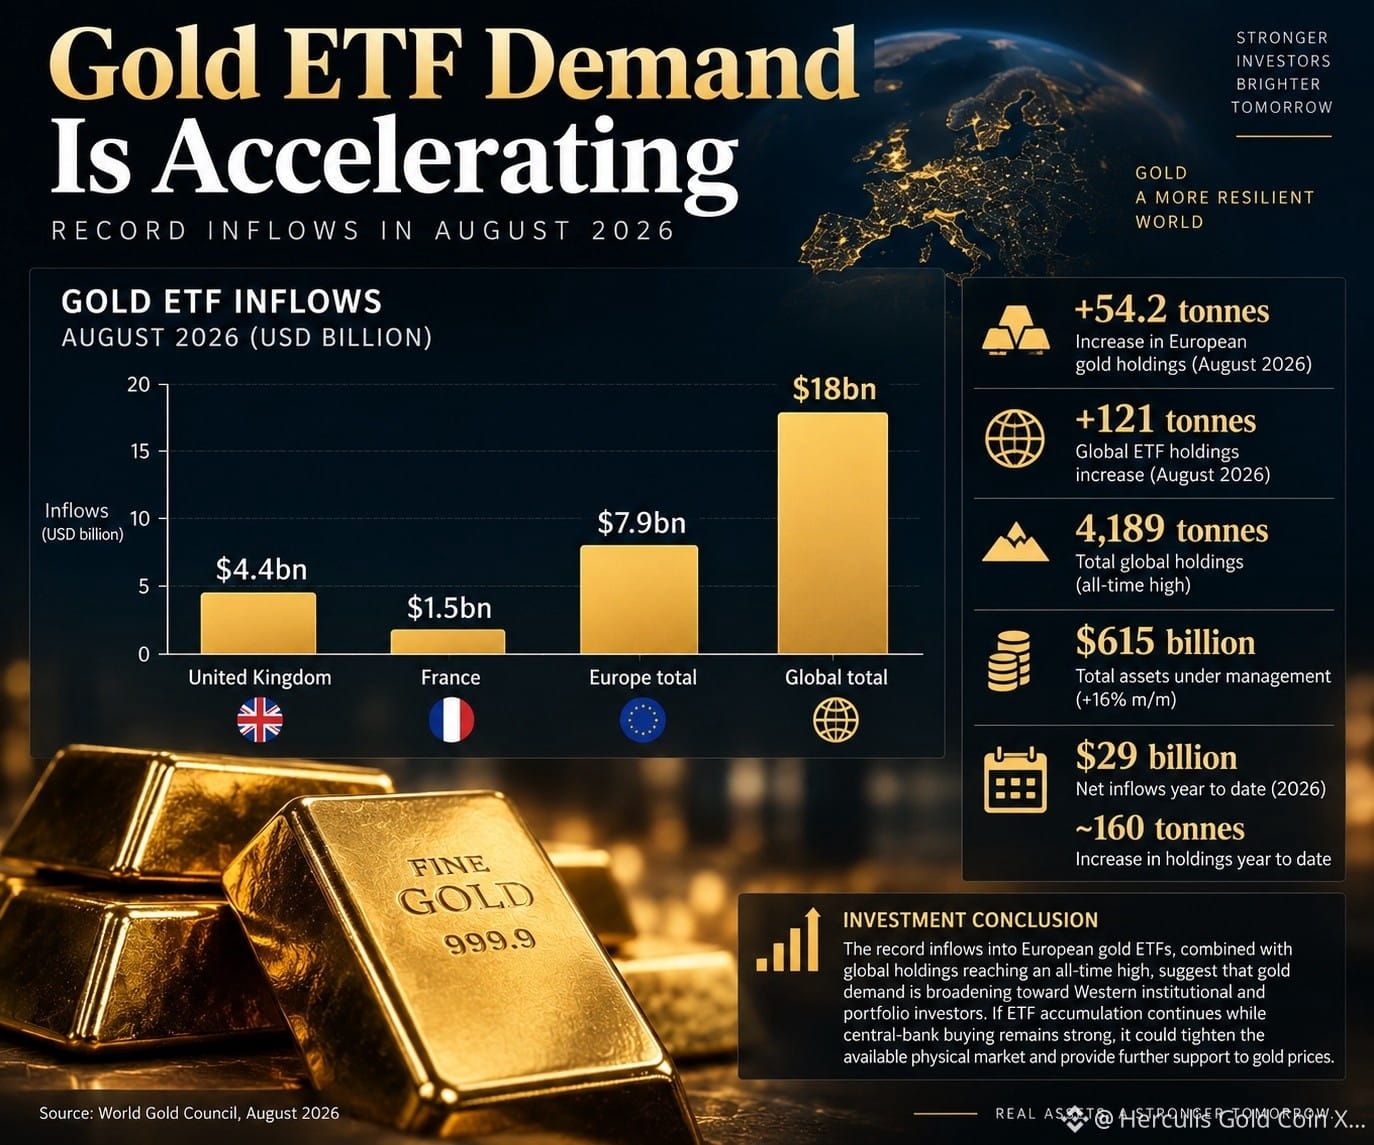
Европейские золотые ETF привлекли рекордные $7,9 млрд
Европейские биржевые фонды, обеспеченные физическим золотом, привлекли рекордные $7,9 млрд в августе 2026 года, увеличив свои золотые запасы на 54,2 тонны, согласно докладу Всемирного совета по золоту (WGC). Соединенное Королевство обеспечило крупнейшую долю притоков — $4,4 млрд, что стало второй по величине ежемесячной суммой притоков в истории страны. Французские фонды привлекли $1,5 млрд.
Глобально золотые ETF зафиксировали притоки в размере $18 млрд в августе — второй по величине ежемесячный приток в долларовом выражении за всю историю наблюдений, отмечает организация. Поддерживаемые сильными притоками со стороны инвесторов и ростом цен на золото, совокупные активы под управлением увеличились на 16% в течение месяца до $615 млрд.
Глобальные holdings золотых ETF выросли на 121 тонну, достигнув рекордного максимума — 4 189 тонн. С начала года золотые ETF привлекли $29 млрд чистых притоков и увеличили свои физические золотые запасы примерно на 160 тонн. Рекордные притоки в европейские золотые ETF в сочетании с тем, что глобальные holdings достигли рекордного максимума, указывает на то, что спрос на золото расширяется: помимо центральных банков и азиатских инвесторов он распространяется на западных институциональных и портфельных инвесторов.
Это важный структурный сигнал: если накопление в ETF продолжится при сохранении сильных покупок со стороны центральных банков, дополнительный инвестиционный спрос может сузить доступный физический рынок и обеспечить дальнейшую поддержку ценам на золото.
1
189
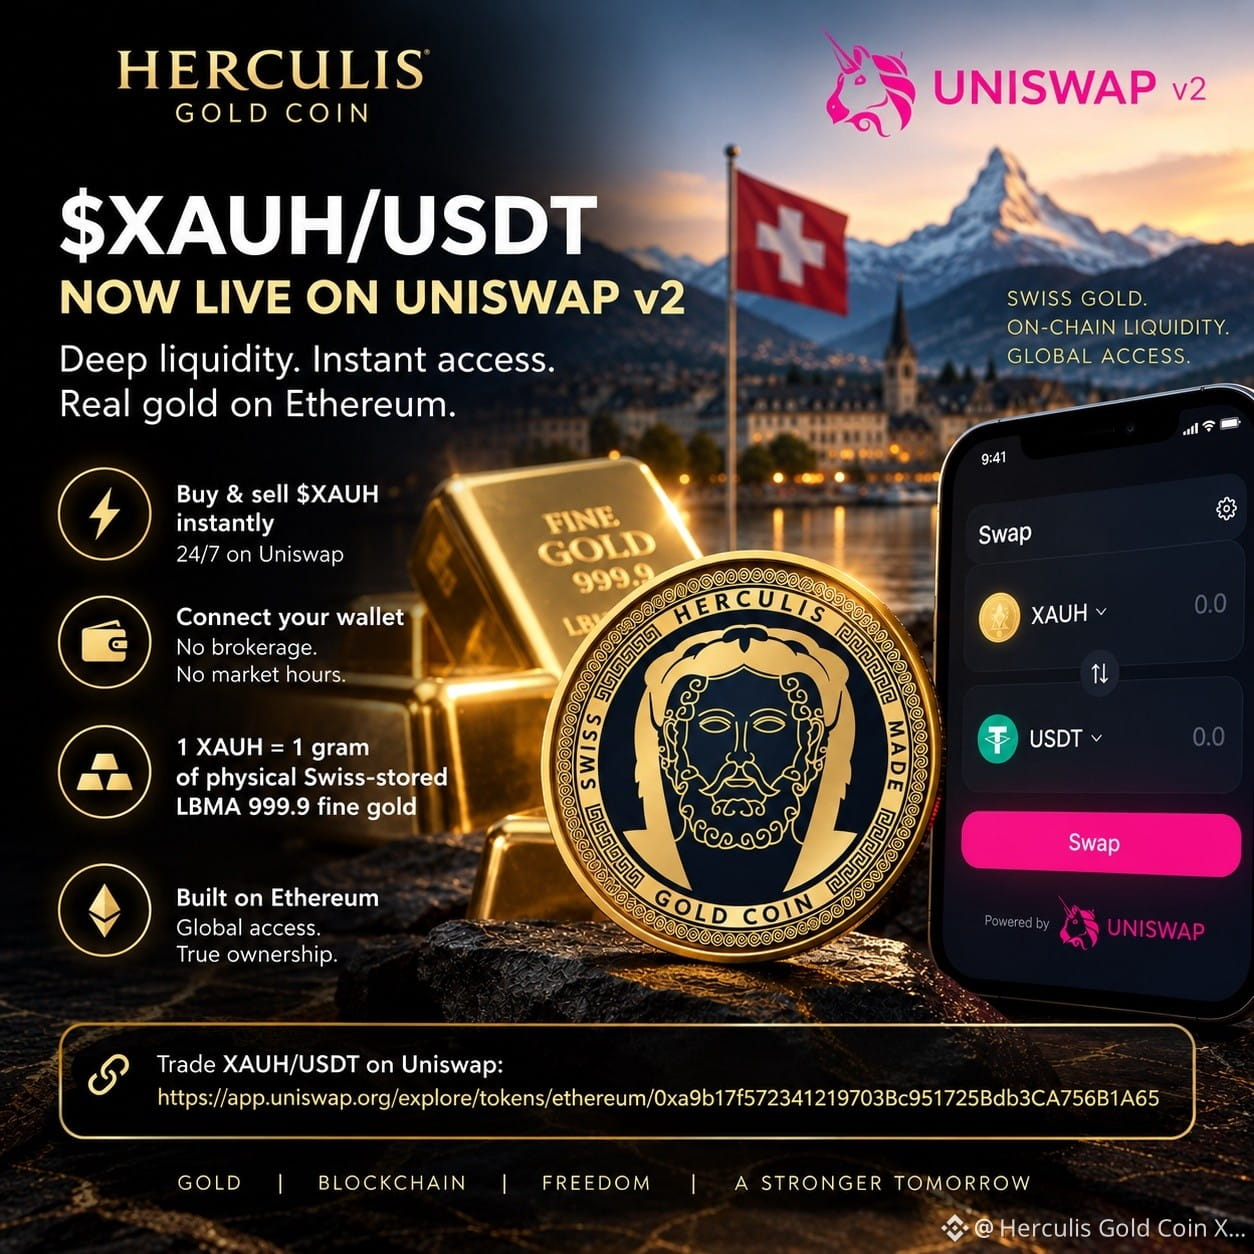
🚀 Еще одна веха для золотой монеты Herculis Gold Coin ($XAUH).
Мы рады объявить о запуске пула ликвидности XAUH/USDT на Uniswap v2, который обеспечивает глубокую on-chain ликвидность для $XAUH в сети Ethereum.
Теперь инвесторы в Ethereum могут покупать и продавать $XAUH мгновенно на Uniswap — напрямую из собственных кошельков, 24/7.
🪙 1 XAUH = 1 грамм физического золота LBMA 999,9, хранящегося в Швейцарии
Без традиционных брокеров. Без ограничений по торговому времени. Просто подключите свой кошелек и получите доступ к физическому золоту через экосистему Ethereum.
🔗 Торгуйте XAUH/USDT на Uniswap:
Швейцарское золото. On-chain ликвидность. Глобальный доступ.
$XAUH #Gold #RWA #Tokenization #Ethereum #Uniswap #DeFi
1
68
См. перевод
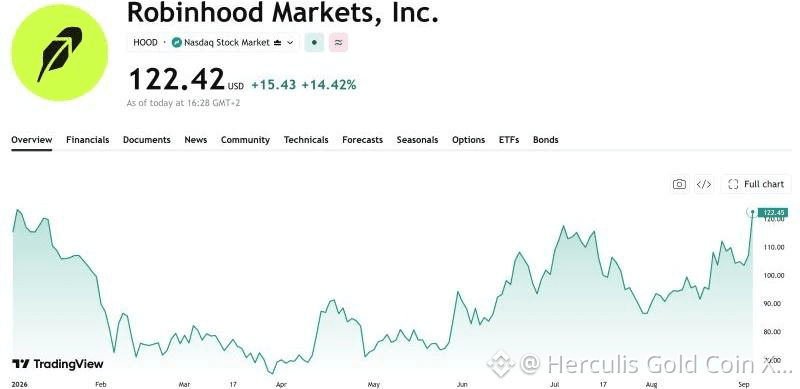
Robinhood is having a monster day.
$HOOD surged 13% as Robinhood Chain smashed its previous records, generating approximately $4 million in onchain revenue on September 2—more than any other blockchain that day. Its ambition is to bring stocks, ETFs, private assets and other real-world assets onchain—enabling 24/7 trading, self-custody, lending and integration with decentralized finance. Morgan Stanley just upgraded $HOOD to Overweight with a $150 price target, while Scotiabank initiated coverage with a Sector Outperform rating. Robinhood is increasingly evolving from a retail brokerage into a vertically integrated onchain financial infrastructure platform. If Robinhood Chain succeeds in moving meaningful volumes of equities, ETFs and private assets onchain, $HOOD could capture economics across trading, tokenization, custody, lending and settlement. $HOOD offers one of the clearest public-equity plays on the convergence of traditional finance, tokenization and crypto infrastructure.
$HOOD surged 13% as Robinhood Chain smashed its previous records, generating approximately $4 million in onchain revenue on September 2—more than any other blockchain that day. Its ambition is to bring stocks, ETFs, private assets and other real-world assets onchain—enabling 24/7 trading, self-custody, lending and integration with decentralized finance. Morgan Stanley just upgraded $HOOD to Overweight with a $150 price target, while Scotiabank initiated coverage with a Sector Outperform rating. Robinhood is increasingly evolving from a retail brokerage into a vertically integrated onchain financial infrastructure platform. If Robinhood Chain succeeds in moving meaningful volumes of equities, ETFs and private assets onchain, $HOOD could capture economics across trading, tokenization, custody, lending and settlement. $HOOD offers one of the clearest public-equity plays on the convergence of traditional finance, tokenization and crypto infrastructure.
1
168
См. перевод
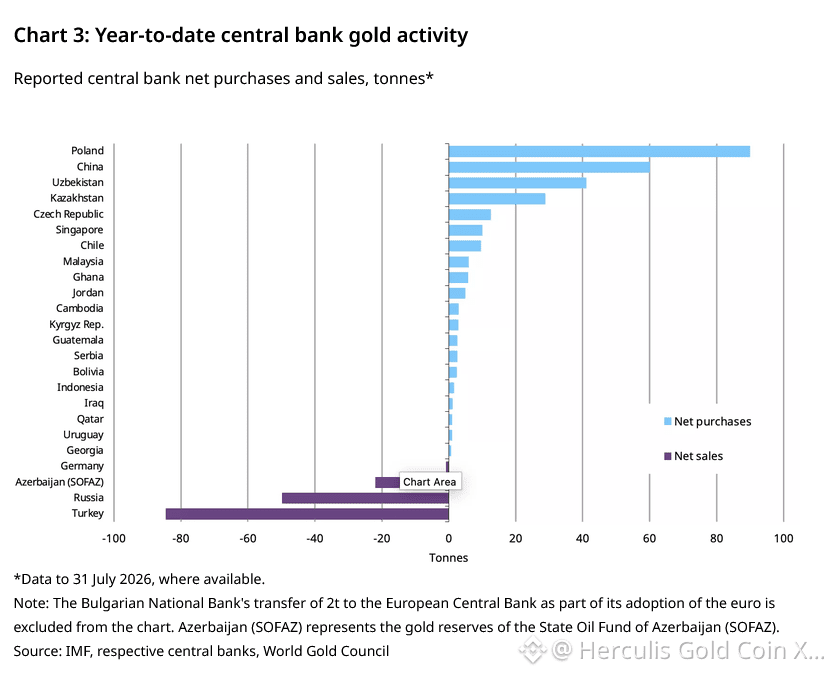
Central banks remain positive in July with net buying of 23t.
- The National Bank of Poland continued its gold accumulation streak, with 8t purchased this month. The country has accumulated 640t of gold – against its target of 700t – or approximately 28% of its total reserves.
- In its 21st consecutive month of buying the Central Bank of China added 20t to its gold reserves in July. China has added 60t to its gold reserves y-t-d. China’s official gold reserves now stand at 8% of total reserves, or around 2,366t.
- The Central Bank of Uzbekistan sold 1t this month; its y-t-d gold purchases stand at 40t. Uzbekistan’s gold now stands at 87% of total reserves, or about 431t.
- The Czech National Bank also bought 2t of gold this month in its 41st consecutive month of net buying. The central bank has bought 12t y-t-d, bringing its gold holdings to 6% of its total reserves, or 84t.
- The National Bank of Kazakhstan (NBK) bought 1t of gold this month. On a y-t-d basis the NBK has accumulated 29t of gold and is one of the top five gold accumulators globally. Kazakhstan’s gold holdings stand at 75% of its total reserves.
- The Central Bank of Russia continued its net sales in July, offloading a further 6t of gold. Russia has sold 50t of gold y-t-d, lowering its total gold holdings to 2,277t.
- The Central Bank of the Republic of Turkey sold 1t of gold this month, bringing its total sales so far this year to 85t.
1
4
·
--
Рост
См. перевод
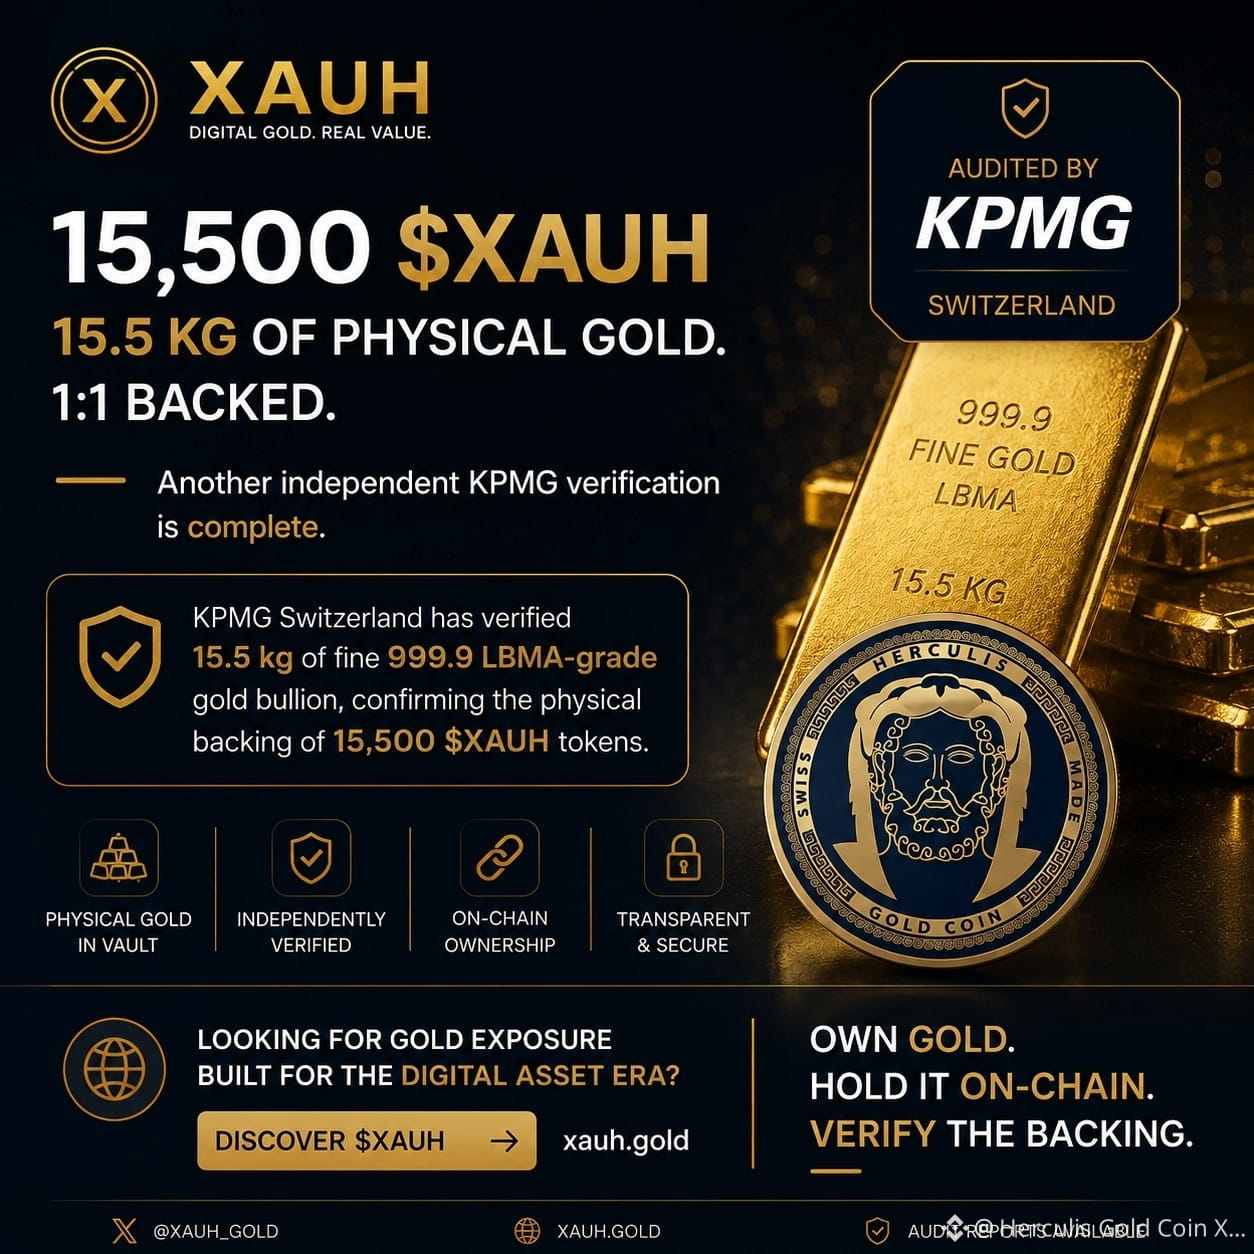
🥇 15,500 $XAUH. 15.5 KG OF PHYSICAL GOLD. 1:1 BACKED.
Another independent KPMG verification is complete.
KPMG Switzerland has verified 15.5 kg of fine 999.9 LBMA-grade gold bullion, confirming the physical backing of 15,500 $XAUH tokens.
The full KPMG audit report is available on www.xauh.gold
No algorithmic backing.
No synthetic exposure.
No promises.
1 $XAUH = 1 gram of physical gold.
On-chain ownership. Physical gold backing. Independently verified.
Real gold. Real reserves. On-chain. 🔗🥇
Looking for gold exposure built for the digital asset era?
Discover $XAUH → xauh.gold
Own gold. Hold it on-chain. Verify the backing.
1
100
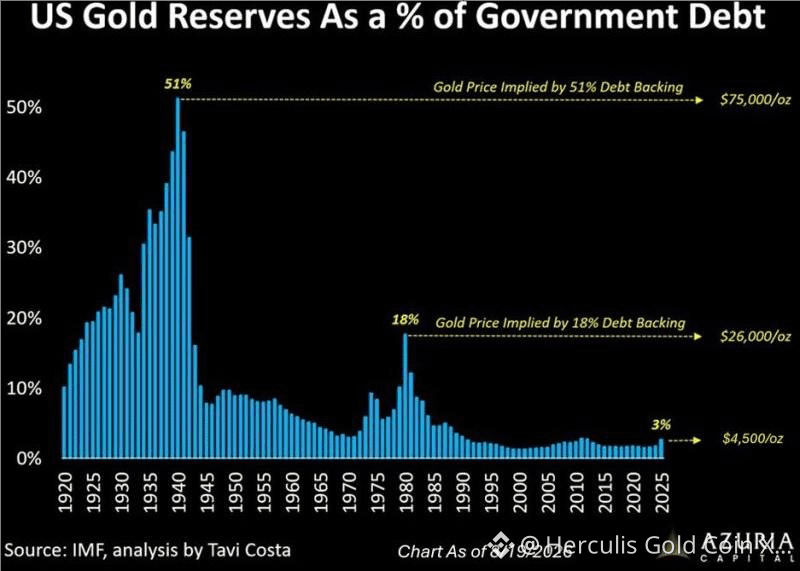
Диаграмма посвящена рыночной стоимости золотых резервов США по отношению к государственному долгу, а не тому, что казначейские обязательства буквально «подкреплены» золотом. Однако контраст все равно впечатляет: официальные золотые резервы США остаются примерно на уровне 8 133 тонн, тогда как объем долга многократно вырос.
Ключевой момент не в том, что США нужно вернуться к золотому стандарту. Важно огромное расхождение между практически неизменным объемом суверенного золота и экспоненциально растущим объемом суверенных обязательств. США не могут произвести дополнительное золото, чтобы соответствовать росту дополнительного долга.
Это создает асимметричный механизм корректировки: если доверие к суверенному долгу ухудшается, количество золота США не обязательно должно увеличиваться — корректировку может обеспечить долларовая цена этого зафиксированного запаса золота. Диаграмма показывает масштабы: восстановление примерно 18%-ной оценки золота к долгу, наблюдавшейся около 1980 года, означало бы цену золота около $26 000/унц., а возврат к беспрецедентному соотношению эпохи Второй мировой войны — примерно $75 000/унц. Это сценарии оценки, а не прогнозы цен. Похожие исторические расчеты дают для соотношения начала 1940-х годов около 51%.
Инвестиционный тезис в пользу золота, следовательно, выходит за рамки ожиданий инфляции или изменения процентных ставок. Золото все больше выступает как страховка от расширения суверенных балансов и монетарного «разбавления». Поскольку знаменатель — государственный долг — продолжает расти, а золотой запас США остается практически неизменным, даже умеренная стратегическая переоценка золота относительно суверенных обязательств может поддержать существенно более высокие цены.
1
127
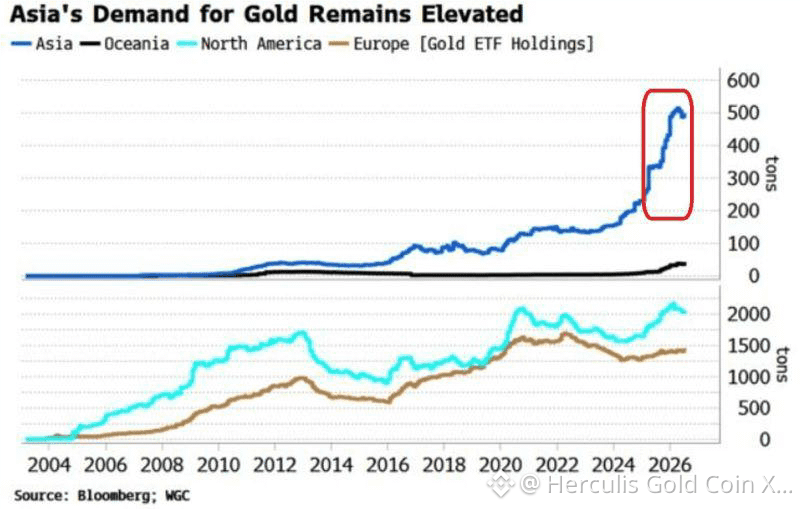
Спрос на золото в Азии остается исключительно высоким.
Объем биржевых фондов (ETF) на золото в Азии более чем удвоился за последний год, впервые в этом столетии превысив 500 тонн — во многом благодаря Китаю. В то же время активы золотых ETF в Северной Америке и Европе в целом оставались стабильными. Меняется же вот что: спрос инвесторов. Азиатские инвесторы, особенно в Китае, накапливают золото с нарастающей скоростью.
Особенно важным этот шаг делает его масштаб и темп: азиатские активы ETF на золото — это не просто восстановление, а уверенный прорыв выше прежнего исторического диапазона. Это указывает на структурный перераспределение в пользу золота, все чаще обеспечиваемое частными инвесторами наряду с уже сильным спросом со стороны центральных банков.
Ускорение азиатского спроса добавляет еще один структурный опорный фактор «бычьему» рынку золота. Если китайские и более широкие азиатские распределения продолжат сближаться с уровнями, характерными для Запада, тогда как активы западных ETF будут лишь оставаться стабильными, возникающий дополнительный спрос может существенно ужесточить физический рынок. Поэтому мы сохраняем стратегически позитивный взгляд на золото и будем рассматривать существенные коррекции цен как возможности для накопления, а не как разворот долгосрочного тренда.
1
147
См. перевод
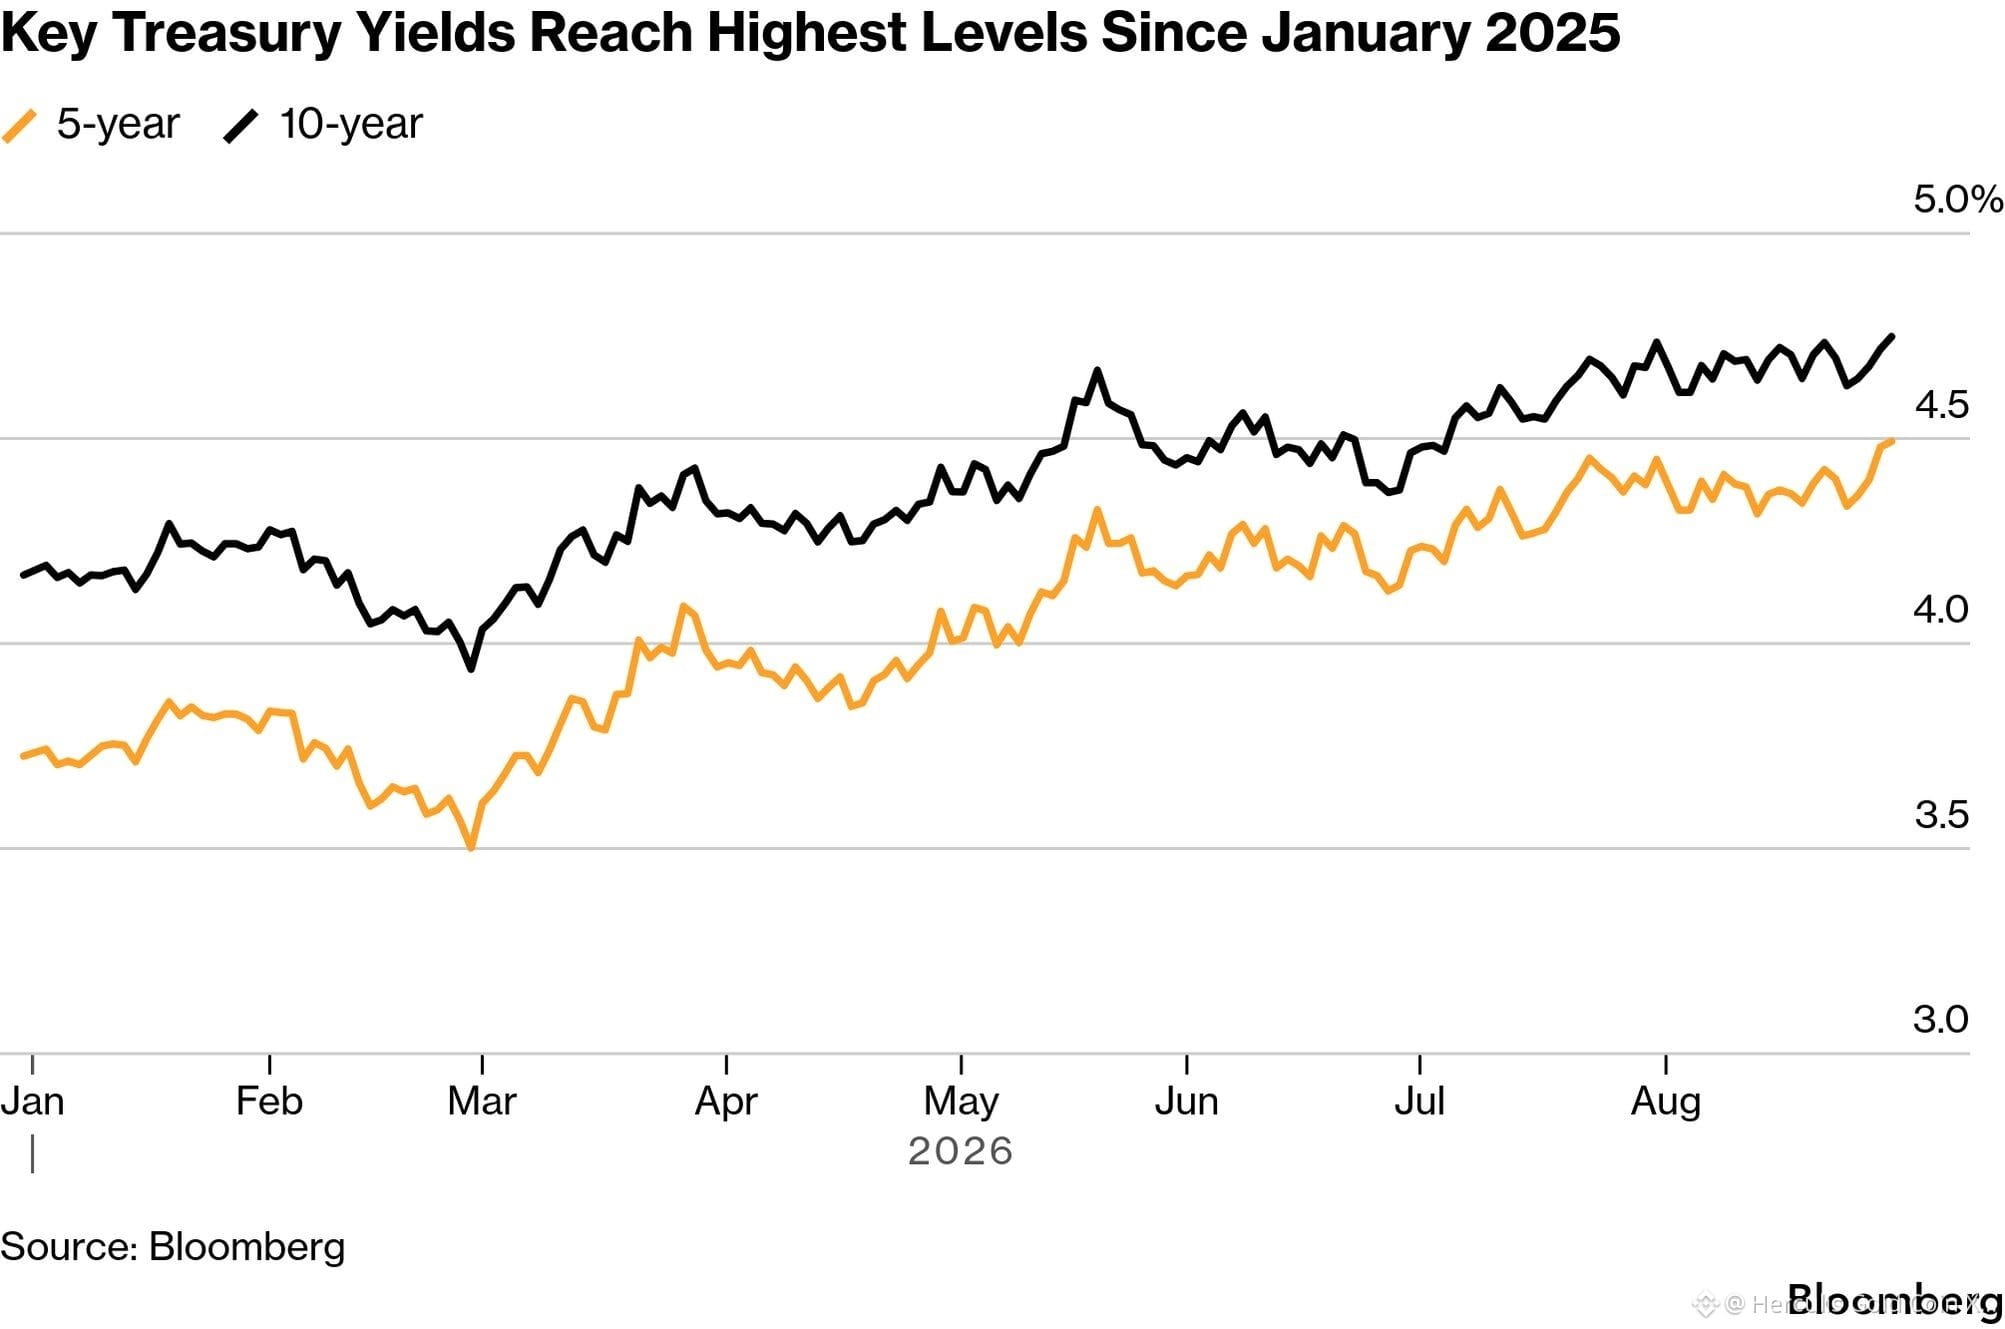
Yields for the US 10-year Treasury topped 4.75% on Monday for the first time since January 2025 following a spike in oil prices tied to renewed fighting around the Strait of Hormuz and the stalemate in the six-month US-Israel war with Iran.
Five-year yields are also hitting their highest level since early last year while 30-year yields, the subject of much discussion in the aftermath of the US exceeding $40 trillion in debt, surpassed last week’s highs.
In parallel,
- the 10-year Japanese JGB has hit 3% for the first time since 1996,
- Australian bonds are back at their 2011 levels,
- And Europe is following suit:
o France at 4.16%, the highest since 2008;
o Germany at 3.31%, the highest since 2011;
o Italy at 4.15%;
o Spain at 3.76%;
o Portugal at 3.67%.
The bond market does not necessarily signal an imminent crisis. It points to something more specific and more troubling. The inflation, budget deficits, war, artificial intelligence, and the erosion of political credibility must now all be financed simultaneously.
Welcome to the war of attrition on capital. Who wins?
1
2
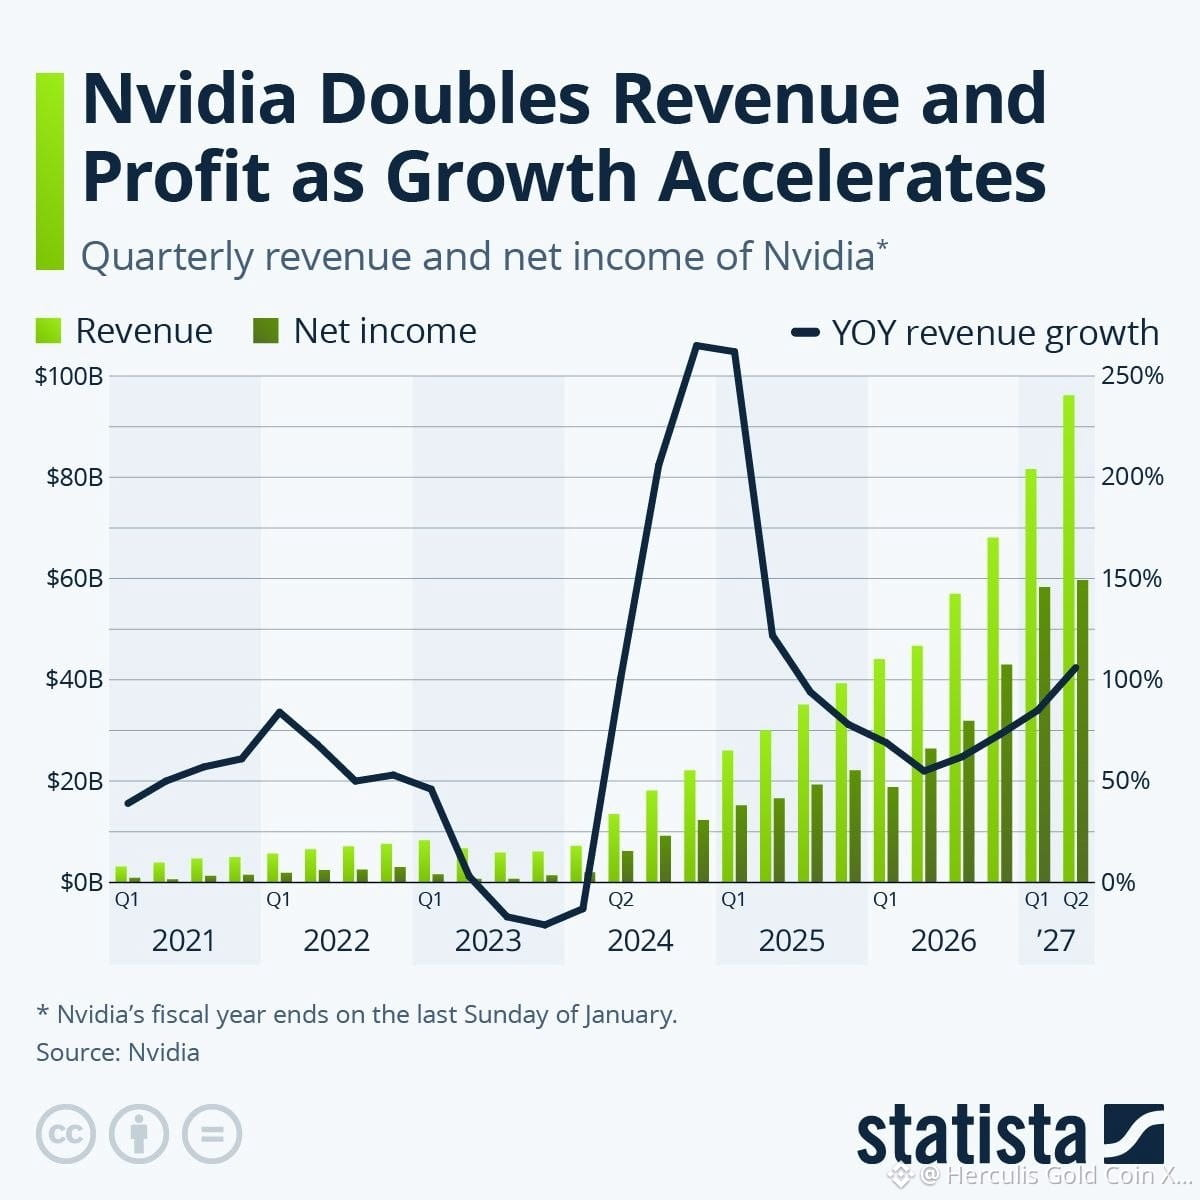
За три месяца, закончившихся 26 июля, выручка Nvidia выросла на 106% в годовом исчислении до $96,2 млрд, превысив как собственный прогноз компании в $91 млрд, так и ожидания аналитиков.
Чистая прибыль более чем удвоилась до $59,7 млрд, поставив Nvidia на надежный путь к тому, чтобы стать первой в мире компанией с годовой чистой прибылью свыше $200 млрд.
Самая примечательная особенность — это не просто рост выручки на 106%, а заложенная в него экономика: Nvidia удерживала валовую маржу на уровне 75%, одновременно генерируя $59,7 млрд квартальной чистой прибыли. Выручка от ЦОД (Data Center) составила $89,0 млрд — рост на 117% год к году. Такое сочетание гиперроста, исключительных маржинальных показателей и относительно низкой капиталоемкости заставляет Nvidia все больше походить на высокомасштабируемую инфраструктурную платформу для ИИ, а не на традиционного производителя полупроводников.
Nvidia по-прежнему остается одним из наиболее качественных структурных экспозиций к мировым расходам на AI-инфраструктуру.
Сегодня Nvidia уже не просто продает чипы, стоящие за революцией в сфере ИИ — она захватывает беспрецедентную долю создаваемой им экономической ценности.
1
130
См. перевод
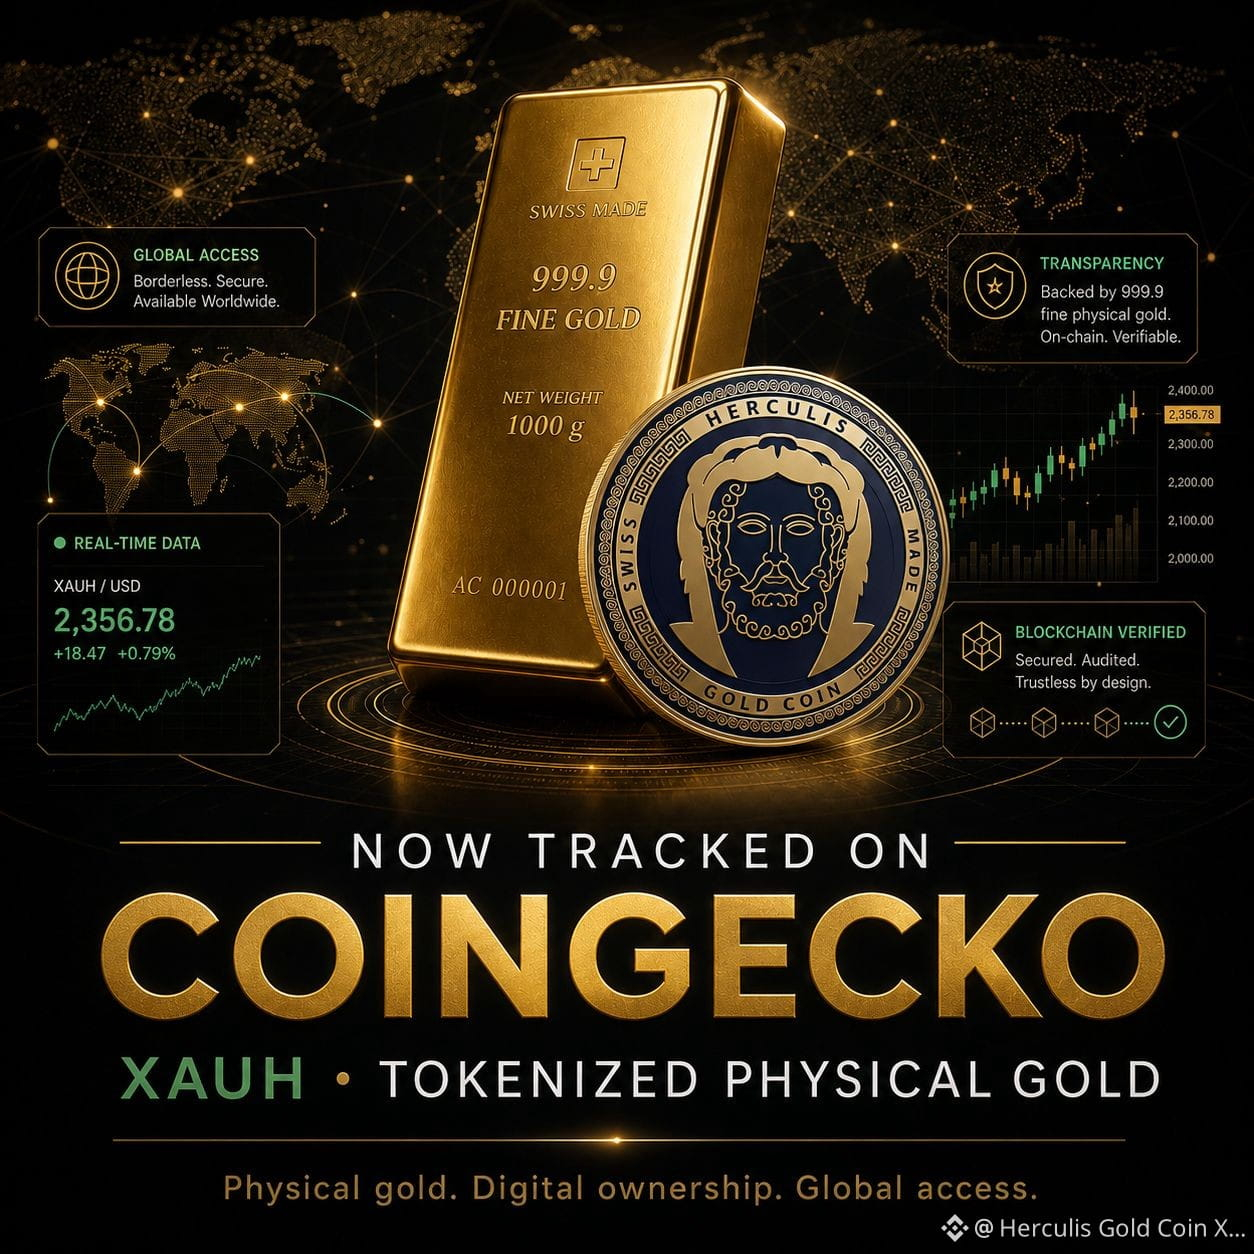
🏆 Another important milestone for Herculis Gold Coin ($XAUH)!
We are proud to announce that $XAUH is now listed on CoinGecko, one of the world’s leading independent cryptocurrency data platforms.
This listing gives investors greater visibility, transparency, and access to market data on $XAUH, including real-time pricing, market capitalization, trading volumes, available exchanges, liquidity, and other key metrics.
For $XAUH, the CoinGecko listing represents another important step in building a transparent and globally accessible ecosystem for tokenized physical gold—bridging the security of Swiss physical gold with the efficiency and accessibility of blockchain technology.
Physical gold. Digital ownership. Global access. $XAUH.
1
75
См. перевод
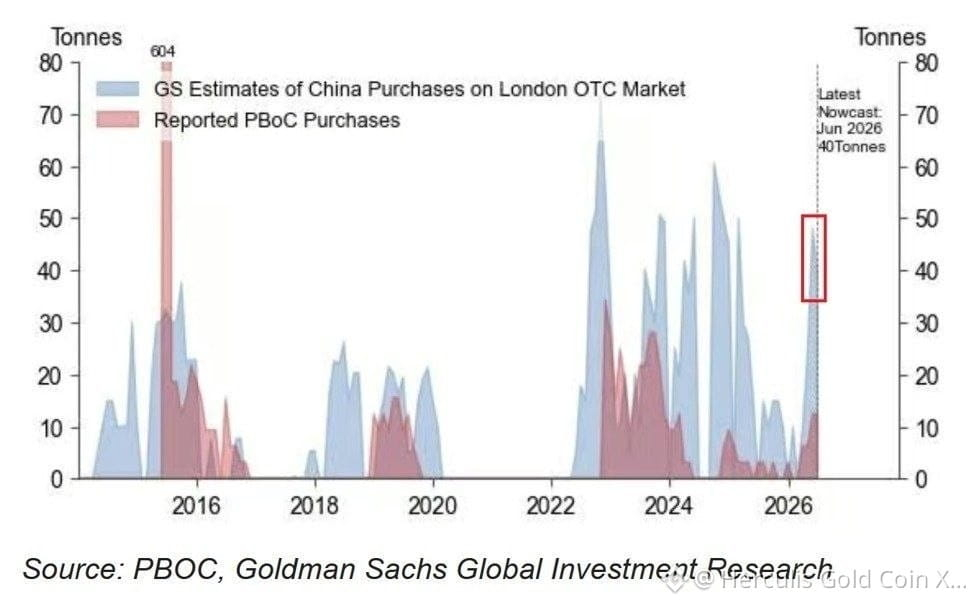
In June, China purchased more than 40 tonnes of gold through the London over-the-counter (OTC) market, marking its second-largest monthly purchase since the beginning of 2025.
This was 167% higher than the official figures published by the People’s Bank of China (PBoC), which reported gold purchases of 15 tonnes in June.
It is also estimated that China purchased an additional approximately 48 tonnes of gold through the OTC market in May, 380% more than the central bank’s officially reported purchase of 10 tonnes.
Meanwhile, in July, the PBoC officially increased its gold reserves by 20 tonnes, representing its largest monthly purchase since October 2023.
Since the beginning of the year, China has officially increased its gold reserves by 60 tonnes, bringing its total holdings to a record 2,366 tonnes.
Thus, China purchased approximately 88 tonnes of gold through the OTC market in May and June alone—more than the amount officially reported for the entire year to date. This suggests that China is acquiring significantly more gold than is reflected in its official data.
1
65
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона