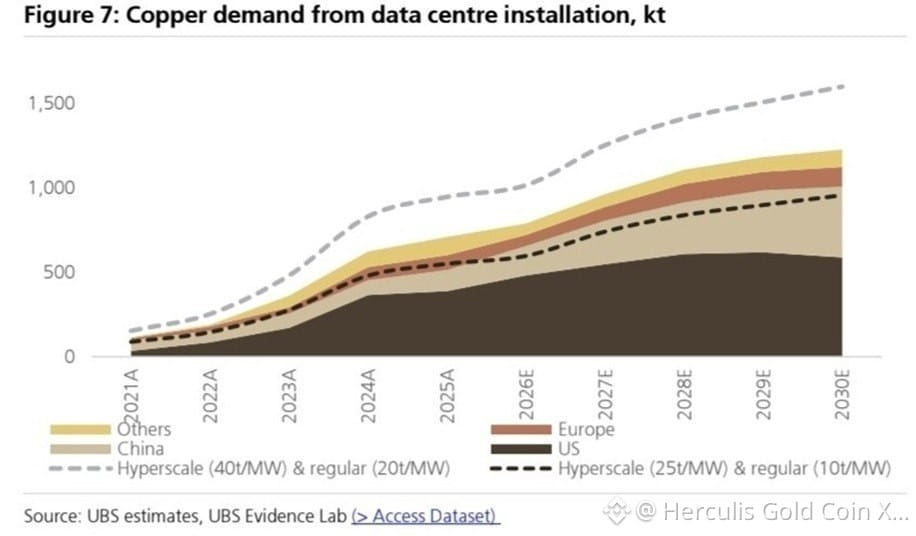
Согласно UBS, спрос на медь со стороны дата-центров, как ожидается, резко вырастет к 2030 году: стремительное расширение инфраструктуры ИИ добавляет еще один крупный источник потребления к и без того дефицитному рынку.
Одновременно, похоже, подходит к концу эпоха легко доступной и недорогой меди. Многие новые месторождения расположены в удаленных регионах, на экстремальных глубинах, либо содержат руды более низкого качества, из-за чего будущая добыча становится все более дорогостоящей. Новые горнодобывающие проекты также вряд ли смогут полностью компенсировать естественное снижение объемов добычи на действующих рудниках, создавая устойчивое давление на глобальное предложение.
Цены на медь уже отреагировали на это ужесточение условий: в последнее время они достигли рекордных уровней — около $14 800 за тонну.
Тем не менее, долгосрочный инвестиционный тезис выходит далеко за рамки одной только сферы ИИ. На фоне стагнирующих поставок потребление меди продолжает расти в силу глобального энергетического перехода — включая возобновляемую энергетику, электромобили и масштабные инвестиции в энергосети — а взрывное расширение ИИ- дата-центров формирует дополнительный источник структурного спроса.
В горизонте 3–5 лет мы сохраняем структурно бычий взгляд на медь, но после недавнего движения к рекордным уровням не стали бы агрессивно гнаться за этим металлом по текущим ценам.
Среди акций мы бы предпочли производителей высокого качества с крупными уже имеющимися запасами, относительно низкими затратами на добычу и способностью наращивать объемы без необходимости полностью опираться на проекты «с нуля» (greenfield). Freeport-McMoRan, BHP, Rio Tinto, Antofagasta и Lundin Mining особенно интересны как кандидаты для дальнейшего анализа.