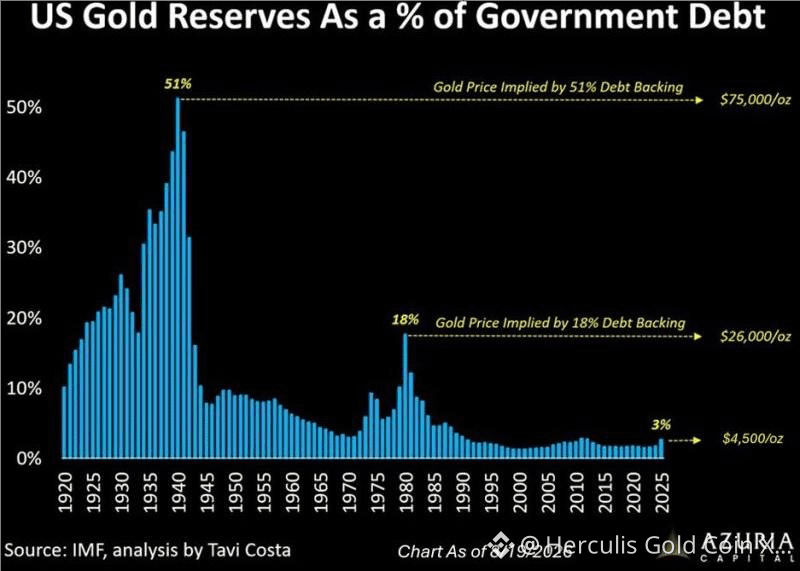
Диаграмма посвящена рыночной стоимости золотых резервов США по отношению к государственному долгу, а не тому, что казначейские обязательства буквально «подкреплены» золотом. Однако контраст все равно впечатляет: официальные золотые резервы США остаются примерно на уровне 8 133 тонн, тогда как объем долга многократно вырос.
Ключевой момент не в том, что США нужно вернуться к золотому стандарту. Важно огромное расхождение между практически неизменным объемом суверенного золота и экспоненциально растущим объемом суверенных обязательств. США не могут произвести дополнительное золото, чтобы соответствовать росту дополнительного долга.
Это создает асимметричный механизм корректировки: если доверие к суверенному долгу ухудшается, количество золота США не обязательно должно увеличиваться — корректировку может обеспечить долларовая цена этого зафиксированного запаса золота. Диаграмма показывает масштабы: восстановление примерно 18%-ной оценки золота к долгу, наблюдавшейся около 1980 года, означало бы цену золота около $26 000/унц., а возврат к беспрецедентному соотношению эпохи Второй мировой войны — примерно $75 000/унц. Это сценарии оценки, а не прогнозы цен. Похожие исторические расчеты дают для соотношения начала 1940-х годов около 51%.
Инвестиционный тезис в пользу золота, следовательно, выходит за рамки ожиданий инфляции или изменения процентных ставок. Золото все больше выступает как страховка от расширения суверенных балансов и монетарного «разбавления». Поскольку знаменатель — государственный долг — продолжает расти, а золотой запас США остается практически неизменным, даже умеренная стратегическая переоценка золота относительно суверенных обязательств может поддержать существенно более высокие цены.