

web3亭姐
369 Публикации
web3亭姐
Отправить жалобу
Заблокировать пользователя
亭姐:资深职业经理人,币圈小菜鸟
25 подписок(и/а)
12 подписчиков(а)
127 понравилось
Посты
Все
Цитирования
·
--
$FLORK это что за демоническая монета, я в шоке, почти в тысячу раз за четыре дня🙊
$FLORK это что за демоническая монета, я в шоке, почти в тысячу раз за четыре дня🙊
1
336
·
--
#币安安全星期四
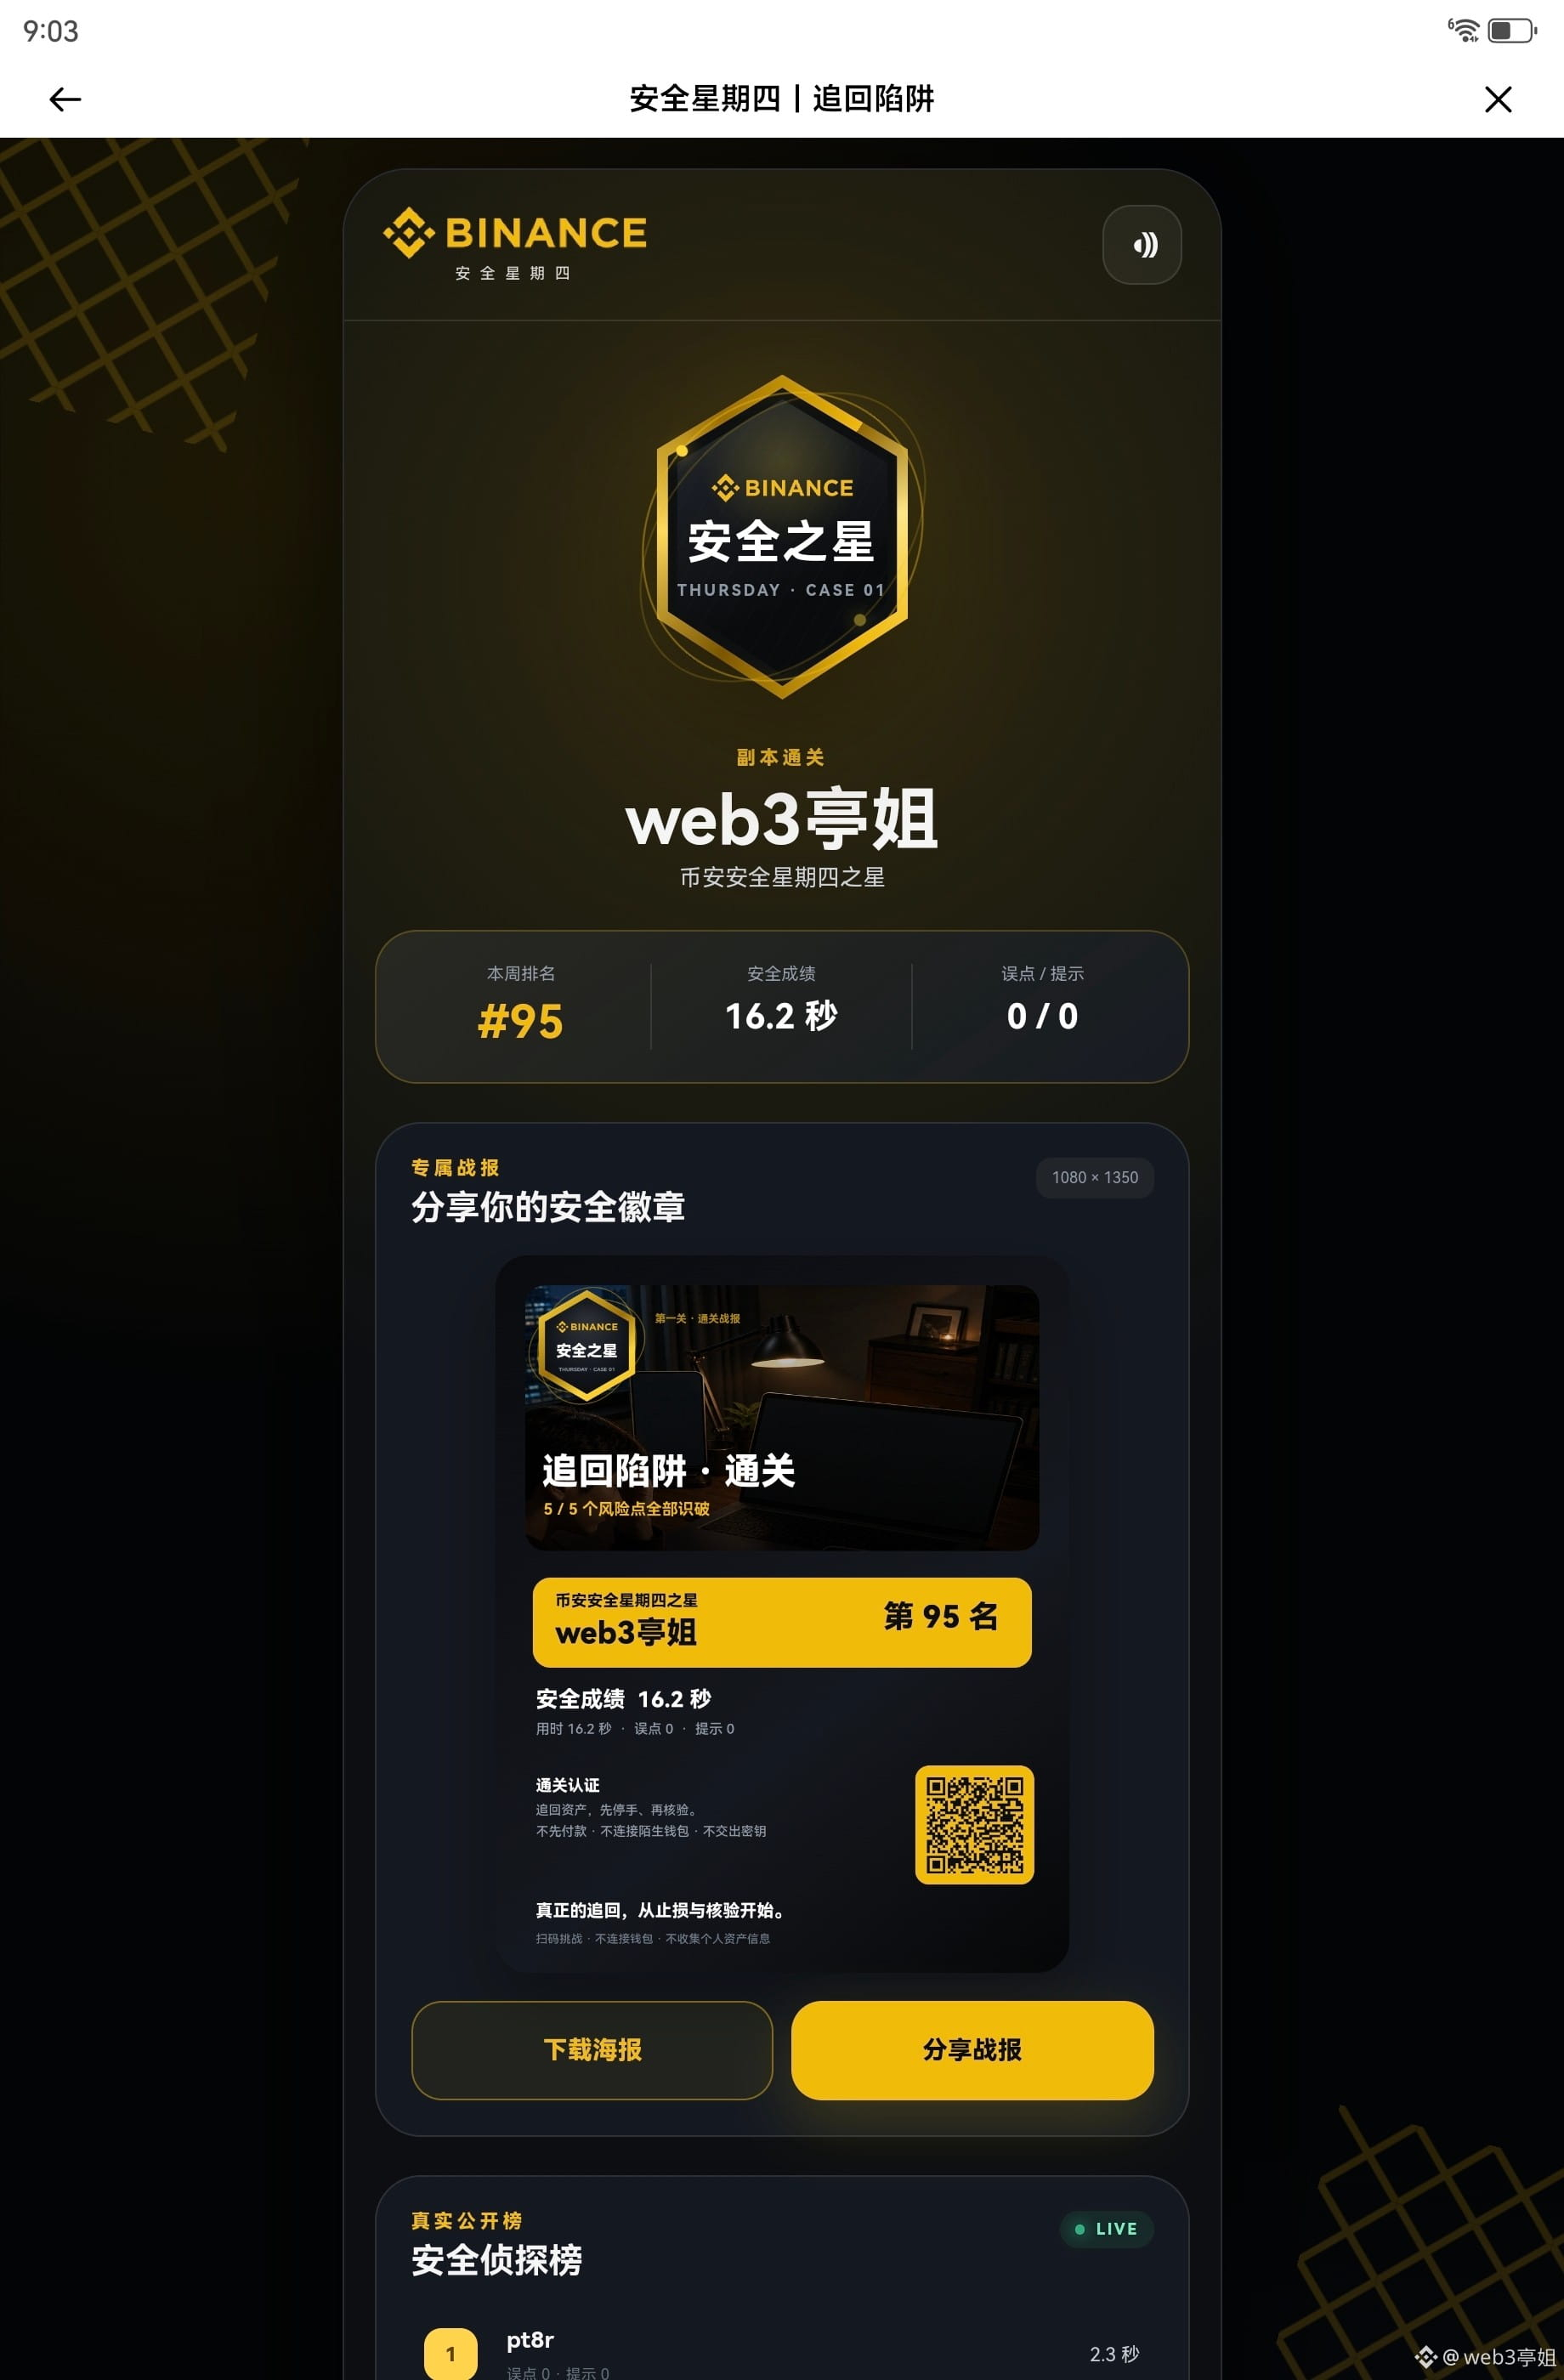
Очень интересная и очень познавательная игра, безопасность кошелька очень важна, такие ловушки мы можем встретить в повседневной жизни. Этот результат в 17 секунд уже является моим лучшим результатом после трёх попыток испытания, друзья, присоединяйтесь и бросайте вызов вместе, вперёд!
#币安安全星期四
Очень интересная и очень познавательная игра, безопасность кошелька очень важна, такие ловушки мы можем встретить в повседневной жизни. Этот результат в 17 секунд уже является моим лучшим результатом после трёх попыток испытания, друзья, присоединяйтесь и бросайте вызов вместе, вперёд!
Очень интересная и очень познавательная игра, безопасность кошелька очень важна, такие ловушки мы можем встретить в повседневной жизни. Этот результат в 17 секунд уже является моим лучшим результатом после трёх попыток испытания, друзья, присоединяйтесь и бросайте вызов вместе, вперёд!

币安Binance华语
·
--
«Не смейся, и ты не найдёшь 4-й 😨»
🪤 Говорят, это самое сложное в истории испытание на #币安安全星期四 : сможете ли вы за самое короткое время найти все ловушки?
👉 点击参与实景陷阱追踪挑战 — борьба за попадание в список 🏆
Первые 10 мест в рейтинге получают по 100U награды детектива, а первые 3 дополнительно — подарочные боксы с мерчем!
Сделайте репост и в комментариях покажите скрин с прохождением, затем разыграют 15 человек, которым достанется по 44U 🧧
🪤 Говорят, это самое сложное в истории испытание на #币安安全星期四 : сможете ли вы за самое короткое время найти все ловушки?
👉 点击参与实景陷阱追踪挑战 — борьба за попадание в список 🏆
Первые 10 мест в рейтинге получают по 100U награды детектива, а первые 3 дополнительно — подарочные боксы с мерчем!
Сделайте репост и в комментариях покажите скрин с прохождением, затем разыграют 15 человек, которым достанется по 44U 🧧
60
·
--
Проверено
Ой-ой-ой, $FIL , который долго был бездействующим, вчера ожил и выстрелил: рост против рынка аж на 15%!Что это за сигнал? Пойдём на ещё один раунд роста? До ближайшего «fil halving» (в следующем месяце) не похоже ли на «мертвую кошку, которая подпрыгнула», а затем — отчаянный отскок? Давайте обсудим.
Сначала — по делу: вчерашний рост во многом был техническим, а не переоценкой фундаментальной стоимости, то есть это отскок после сильного падения. Когда BTC и ETH снижались на фоне отката геополитики, FIL с приростом около 15% повёл рынок: по сути, цена первой пробила ключевые уровни сопротивления. Затем сработали эффект кредитного плеча и закрытие позиций шортов, что усилило импульс. А история про AI Storage стала лишь «добавлением огня».
На что реально стоит обратить внимание, так это на глубинную трансформацию проекта. Обновление NV28 «FireHorse Upgrade» уже запущено: оно перестраивает газ-механизм и даёт возможность смарт-контрактам в реальном времени верифицировать состояние хранилища. Onchain Cloud — это уже полноценный коммерческий запуск в ончейне: он соединяет интерфейсы AWS-S3 и подключает стейблкоин USDFC для расчётов. Самое главное — предложение Solstice (FIP-0118). Это самое масштабное реформирование экономической модели с момента запуска Filecoin: стимулы планируют полностью сместить с «предложения объёма» на «спрос на платные услуги». На старте 5% вознаграждений за блоки пойдут сервис-провайдерам, которые приведут в сеть платящих клиентов.
В будущем нужно держать в фокусе три пункта: во‑первых, прогресс по инициативе Solstice и реакцию сообщества; во‑вторых, сможет ли утилизация хранилищ с текущих 36% продолжать устойчиво расти; в‑третьих, рыночное противостояние до и после сокращения вознаграждений за блоки в октябре. Filecoin движется от «сети предложения хранения» к «реальной сервисной экономике» — стратегическое направление верное. Но скорость коммерческого внедрения — именно тот ключевой фактор, который определит долгосрочную ценность.
Ой-ой-ой, $FIL , который долго был бездействующим, вчера ожил и выстрелил: рост против рынка аж на 15%!Что это за сигнал? Пойдём на ещё один раунд роста? До ближайшего «fil halving» (в следующем месяце) не похоже ли на «мертвую кошку, которая подпрыгнула», а затем — отчаянный отскок? Давайте обсудим.
Сначала — по делу: вчерашний рост во многом был техническим, а не переоценкой фундаментальной стоимости, то есть это отскок после сильного падения. Когда BTC и ETH снижались на фоне отката геополитики, FIL с приростом около 15% повёл рынок: по сути, цена первой пробила ключевые уровни сопротивления. Затем сработали эффект кредитного плеча и закрытие позиций шортов, что усилило импульс. А история про AI Storage стала лишь «добавлением огня».
На что реально стоит обратить внимание, так это на глубинную трансформацию проекта. Обновление NV28 «FireHorse Upgrade» уже запущено: оно перестраивает газ-механизм и даёт возможность смарт-контрактам в реальном времени верифицировать состояние хранилища. Onchain Cloud — это уже полноценный коммерческий запуск в ончейне: он соединяет интерфейсы AWS-S3 и подключает стейблкоин USDFC для расчётов. Самое главное — предложение Solstice (FIP-0118). Это самое масштабное реформирование экономической модели с момента запуска Filecoin: стимулы планируют полностью сместить с «предложения объёма» на «спрос на платные услуги». На старте 5% вознаграждений за блоки пойдут сервис-провайдерам, которые приведут в сеть платящих клиентов.
В будущем нужно держать в фокусе три пункта: во‑первых, прогресс по инициативе Solstice и реакцию сообщества; во‑вторых, сможет ли утилизация хранилищ с текущих 36% продолжать устойчиво расти; в‑третьих, рыночное противостояние до и после сокращения вознаграждений за блоки в октябре. Filecoin движется от «сети предложения хранения» к «реальной сервисной экономике» — стратегическое направление верное. Но скорость коммерческого внедрения — именно тот ключевой фактор, который определит долгосрочную ценность.
Сначала — по делу: вчерашний рост во многом был техническим, а не переоценкой фундаментальной стоимости, то есть это отскок после сильного падения. Когда BTC и ETH снижались на фоне отката геополитики, FIL с приростом около 15% повёл рынок: по сути, цена первой пробила ключевые уровни сопротивления. Затем сработали эффект кредитного плеча и закрытие позиций шортов, что усилило импульс. А история про AI Storage стала лишь «добавлением огня».
На что реально стоит обратить внимание, так это на глубинную трансформацию проекта. Обновление NV28 «FireHorse Upgrade» уже запущено: оно перестраивает газ-механизм и даёт возможность смарт-контрактам в реальном времени верифицировать состояние хранилища. Onchain Cloud — это уже полноценный коммерческий запуск в ончейне: он соединяет интерфейсы AWS-S3 и подключает стейблкоин USDFC для расчётов. Самое главное — предложение Solstice (FIP-0118). Это самое масштабное реформирование экономической модели с момента запуска Filecoin: стимулы планируют полностью сместить с «предложения объёма» на «спрос на платные услуги». На старте 5% вознаграждений за блоки пойдут сервис-провайдерам, которые приведут в сеть платящих клиентов.
В будущем нужно держать в фокусе три пункта: во‑первых, прогресс по инициативе Solstice и реакцию сообщества; во‑вторых, сможет ли утилизация хранилищ с текущих 36% продолжать устойчиво расти; в‑третьих, рыночное противостояние до и после сокращения вознаграждений за блоки в октябре. Filecoin движется от «сети предложения хранения» к «реальной сервисной экономике» — стратегическое направление верное. Но скорость коммерческого внедрения — именно тот ключевой фактор, который определит долгосрочную ценность.
1
1.1k
·
--
$BTC сошёл с пика, откатившись на 3000 долларов. Многие друзья кричат: «пора докупать». Я же считаю, что сейчас направление всё ещё неясно: у BTC есть вероятность снова упасть к уровню с цифрой 6 на старте, а большинство альткоинов вновь откатились к исходным точкам.
Давайте вспомним:
По состоянию на 1 сентября 2026 года биткоин колеблется около 78 000 долларов. Прирост примерно на 24% в августе в основном был обусловлен покупками на спотовом рынке. Но в ближайшей перспективе борьба между быками и медведями идёт крайне жёстко, и дальнейшее направление остаётся неясным.
Бычьи факторы: институциональный спрос по-прежнему силён. На прошлой неделе чистый приток в спотовые BTC-ETF США составил почти 1 миллиард долларов. С технической точки зрения, если удастся уверенно закрепиться выше 78 340 долларов, то появится шанс протестировать зону сопротивления 80 000–81 000 долларов.
Риски также существенны: вероятность повышения ставки ФРС в сентябре выросла до 57%, а ястребиные ожидания ограничивают потенциал роста. На рынке деривативов главный узел — «максимальная боль» по опционам с экспирацией 25 сентября — сосредоточена в диапазоне 70 000–73 000 долларов. Этот уровень ниже текущей спотовой цены, при этом в пользу пут-опционов уже сложилось преимущество по объёму сделок, что указывает на риск снижения.
Ключ к краткосрочному движению — сможет ли эффективно пройти пробой на встрече ФРС в сентябре (15 сентября) и на рубеже 80 000 долларов.
$BTC сошёл с пика, откатившись на 3000 долларов. Многие друзья кричат: «пора докупать». Я же считаю, что сейчас направление всё ещё неясно: у BTC есть вероятность снова упасть к уровню с цифрой 6 на старте, а большинство альткоинов вновь откатились к исходным точкам.
Давайте вспомним:
По состоянию на 1 сентября 2026 года биткоин колеблется около 78 000 долларов. Прирост примерно на 24% в августе в основном был обусловлен покупками на спотовом рынке. Но в ближайшей перспективе борьба между быками и медведями идёт крайне жёстко, и дальнейшее направление остаётся неясным.
Бычьи факторы: институциональный спрос по-прежнему силён. На прошлой неделе чистый приток в спотовые BTC-ETF США составил почти 1 миллиард долларов. С технической точки зрения, если удастся уверенно закрепиться выше 78 340 долларов, то появится шанс протестировать зону сопротивления 80 000–81 000 долларов.
Риски также существенны: вероятность повышения ставки ФРС в сентябре выросла до 57%, а ястребиные ожидания ограничивают потенциал роста. На рынке деривативов главный узел — «максимальная боль» по опционам с экспирацией 25 сентября — сосредоточена в диапазоне 70 000–73 000 долларов. Этот уровень ниже текущей спотовой цены, при этом в пользу пут-опционов уже сложилось преимущество по объёму сделок, что указывает на риск снижения.
Ключ к краткосрочному движению — сможет ли эффективно пройти пробой на встрече ФРС в сентябре (15 сентября) и на рубеже 80 000 долларов.
Давайте вспомним:
По состоянию на 1 сентября 2026 года биткоин колеблется около 78 000 долларов. Прирост примерно на 24% в августе в основном был обусловлен покупками на спотовом рынке. Но в ближайшей перспективе борьба между быками и медведями идёт крайне жёстко, и дальнейшее направление остаётся неясным.
Бычьи факторы: институциональный спрос по-прежнему силён. На прошлой неделе чистый приток в спотовые BTC-ETF США составил почти 1 миллиард долларов. С технической точки зрения, если удастся уверенно закрепиться выше 78 340 долларов, то появится шанс протестировать зону сопротивления 80 000–81 000 долларов.
Риски также существенны: вероятность повышения ставки ФРС в сентябре выросла до 57%, а ястребиные ожидания ограничивают потенциал роста. На рынке деривативов главный узел — «максимальная боль» по опционам с экспирацией 25 сентября — сосредоточена в диапазоне 70 000–73 000 долларов. Этот уровень ниже текущей спотовой цены, при этом в пользу пут-опционов уже сложилось преимущество по объёму сделок, что указывает на риск снижения.
Ключ к краткосрочному движению — сможет ли эффективно пройти пробой на встрече ФРС в сентябре (15 сентября) и на рубеже 80 000 долларов.
101
·
--
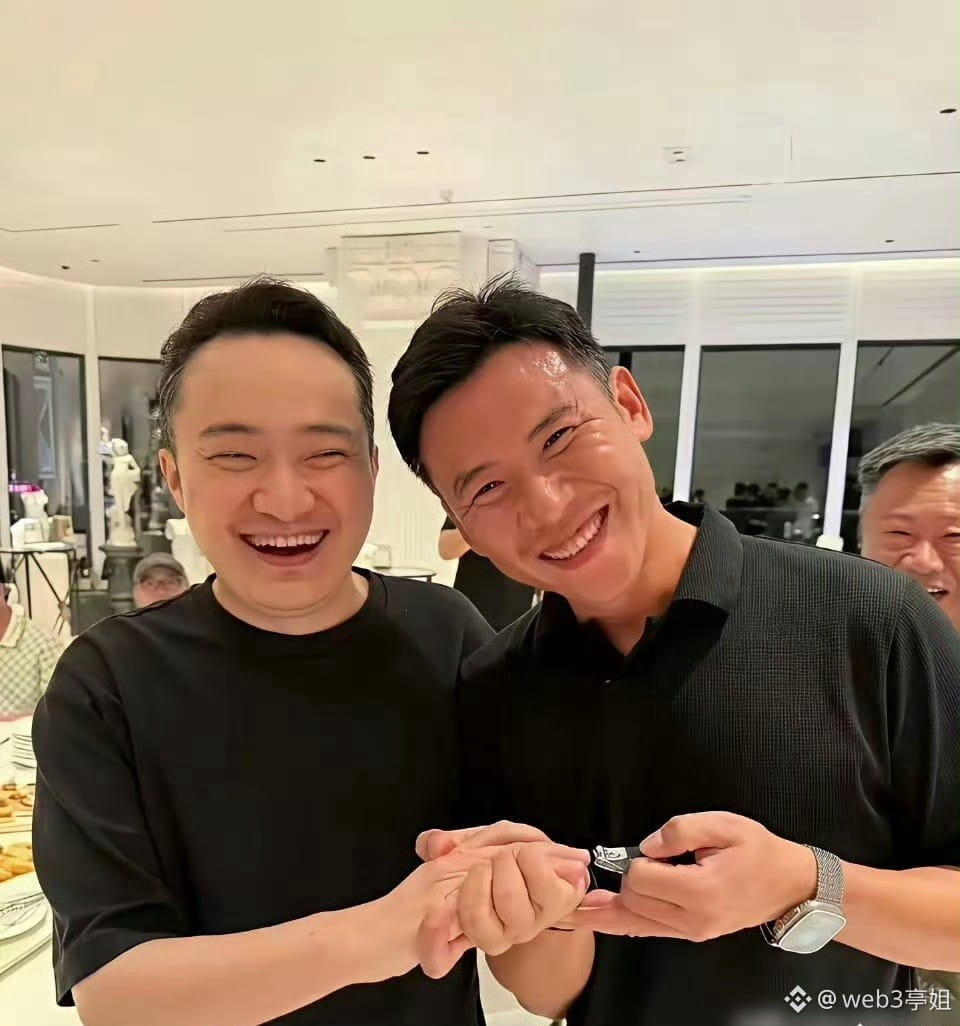
Увидев, как Суньгэ подстригает ногти на этой фотографии, какие у всех ощущения? Злость не в счёт! Разве правда можно ради трафика так бесстыдно переступать границы? Несколько дней назад двоюродный брат (или друг детства) опубликовал эссе, и оно фактически разрушило профессиональную карьеру бывшей девушки. Теперь же он ещё раз за разом наступает человеку на достоинство, растирая его до земли. Вернуть обручальные деньги — разве он не уже подал в суд на неё вместе с её родителями? Почему тогда всё равно нужно так унижать? Не говоря уже о том, кто прав, кто виноват, как женщина я просто чувствую, как у меня мурашки по спине. У меня ощущение, будто это полностью бесчеловечная насмешка. Скажите, пожалуйста: кто потом осмелится приблизиться к Суньгэ?
Увидев, как Суньгэ подстригает ногти на этой фотографии, какие у всех ощущения? Злость не в счёт! Разве правда можно ради трафика так бесстыдно переступать границы? Несколько дней назад двоюродный брат (или друг детства) опубликовал эссе, и оно фактически разрушило профессиональную карьеру бывшей девушки. Теперь же он ещё раз за разом наступает человеку на достоинство, растирая его до земли. Вернуть обручальные деньги — разве он не уже подал в суд на неё вместе с её родителями? Почему тогда всё равно нужно так унижать? Не говоря уже о том, кто прав, кто виноват, как женщина я просто чувствую, как у меня мурашки по спине. У меня ощущение, будто это полностью бесчеловечная насмешка. Скажите, пожалуйста: кто потом осмелится приблизиться к Суньгэ?
8
1
5.4k
·
--
Выберите C
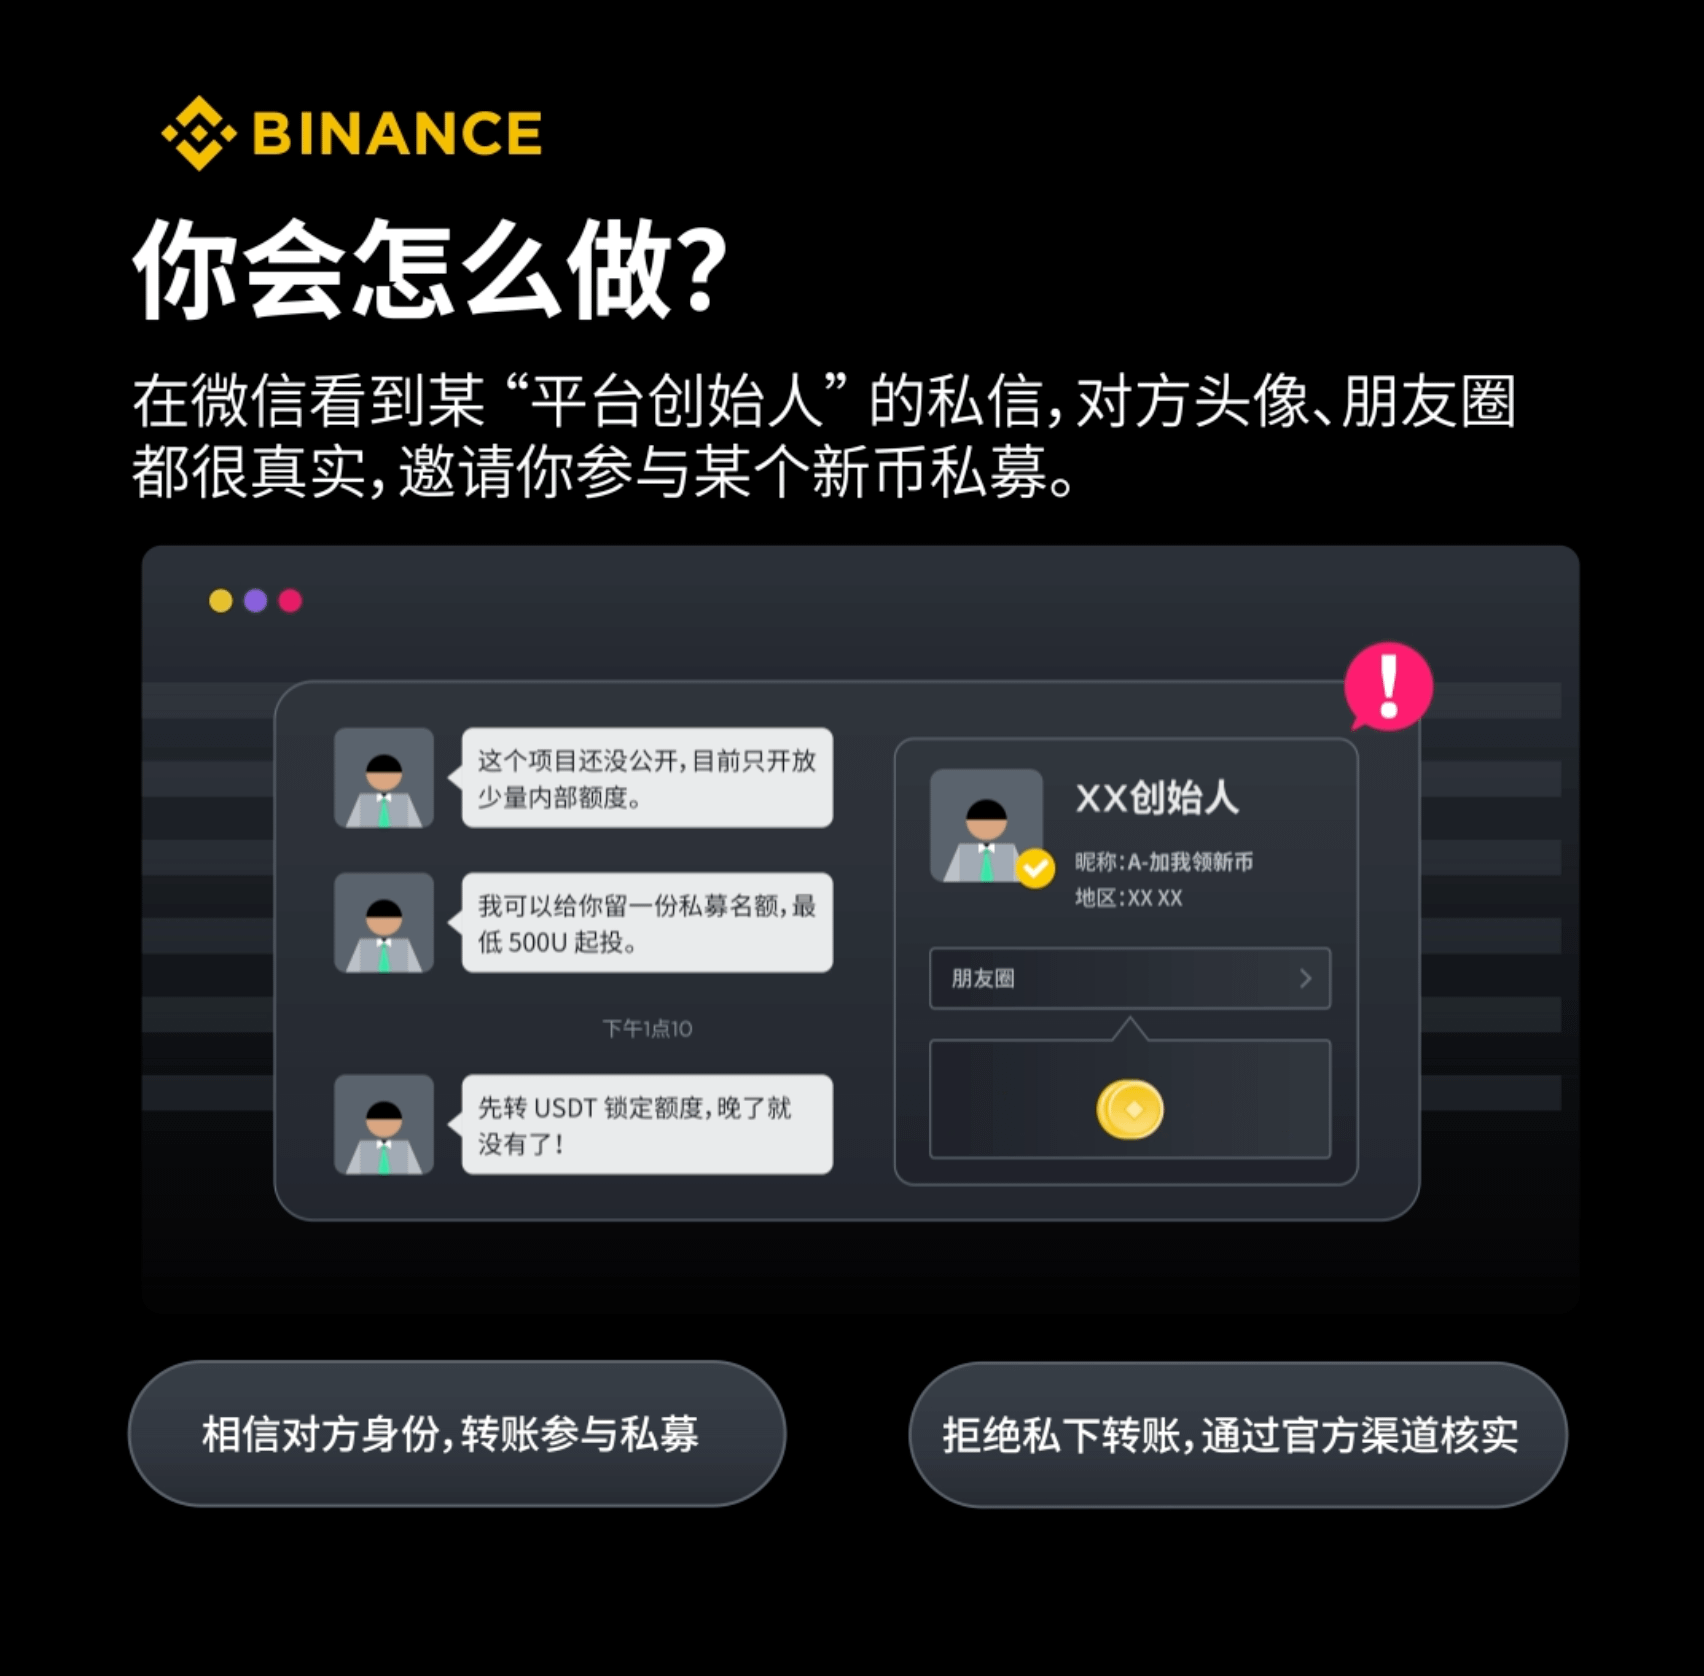
Binance официально никогда не связывается с пользователями напрямую в частном порядке. Социальные контакты легко подделать, внутренние лимиты не продаются через личные сообщения, а использование срочности — типичный признак мошенничества. Обязательно проверяйте информацию через официальные каналы и ни в коем случае не переводите деньги.
Выберите C
Binance официально никогда не связывается с пользователями напрямую в частном порядке. Социальные контакты легко подделать, внутренние лимиты не продаются через личные сообщения, а использование срочности — типичный признак мошенничества. Обязательно проверяйте информацию через официальные каналы и ни в коем случае не переводите деньги.
Binance официально никогда не связывается с пользователями напрямую в частном порядке. Социальные контакты легко подделать, внутренние лимиты не продаются через личные сообщения, а использование срочности — типичный признак мошенничества. Обязательно проверяйте информацию через официальные каналы и ни в коем случае не переводите деньги.
币安Binance华语
·
--
😈“Я основатель платформы. Последнее место в приватной продаже новых монет — 500U, заезжай!”
Что бы ты сделал(а)❓
A. Наконец-то сказочные деньги достались мне — быстро закину 🤑
B. Всё совпадает в кругу общения, пакет подтверждения личности действительно 😎
C. Такая удача мне не нужна! Не перевожу деньги — сначала проверю на официальном сайте 🔍
⬇️ Сделай RT и оставь вариант и причину. Разыграем 3 победителя — каждому по 40U #币安安全星期四
Что бы ты сделал(а)❓
A. Наконец-то сказочные деньги достались мне — быстро закину 🤑
B. Всё совпадает в кругу общения, пакет подтверждения личности действительно 😎
C. Такая удача мне не нужна! Не перевожу деньги — сначала проверю на официальном сайте 🔍
⬇️ Сделай RT и оставь вариант и причину. Разыграем 3 победителя — каждому по 40U #币安安全星期四
86
·
--
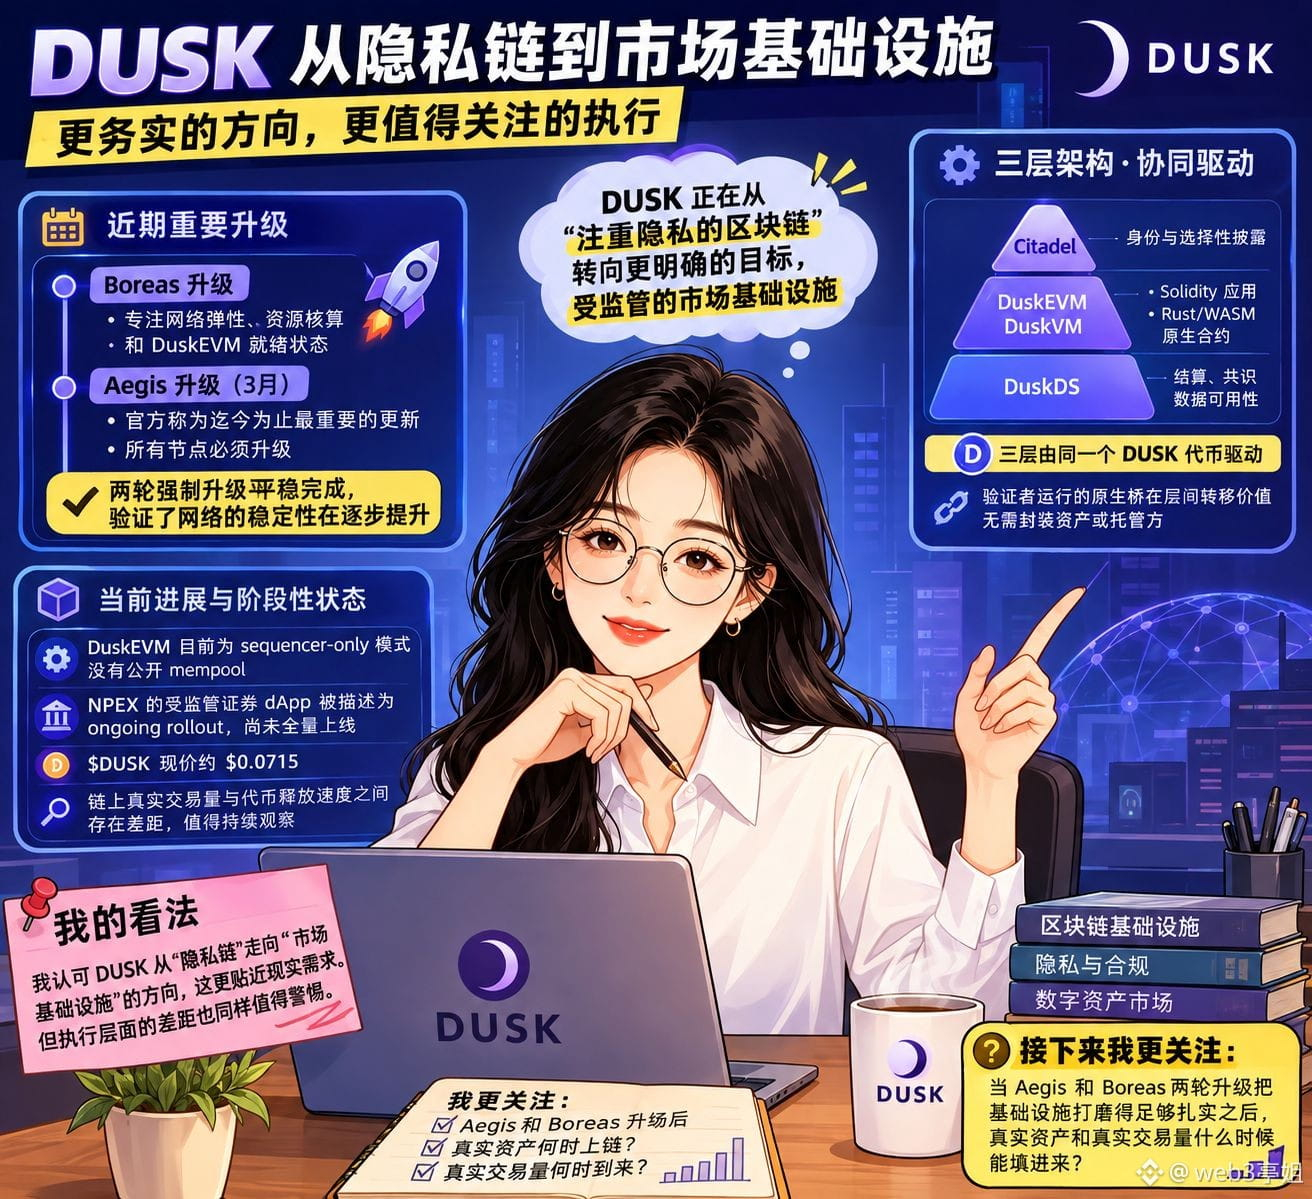
Я недавно перечитал документацию @Dusk_Foundation и один момент снова и снова привлекал мое внимание: проект, похоже, переходит от идеи «приватности в блокчейне» к более четкой цели — регулируемой рыночной инфраструктуре.
Это не просто броский поворот в повествовании, а целый набор инженерных корректировок. Последнее обновление Boreas фокусируется на устойчивости сети, учете ресурсов и готовности DuskEVM. В марте еще запланирован раунд обновлений Aegis, которое официально названо самым важным обновлением на сегодняшний день — все узлы должны обновиться. Два раунда принудительных апгрейдов прошли без крупных сбоев, и само по себе это свидетельствует о том, что стабильность сети постепенно подтверждается. Звучит немного скучно, но для инфраструктуры, возможно, именно скучность и является ключом.
Сейчас трехуровневая архитектура Dusk выглядит вполне ясной: нижний уровень DuskDS отвечает за расчеты, консенсус и доступность данных; средний слой — DuskEVM для запуска Solidity-приложений, а DuskVM — для нативных контрактов Rust/WASM; верхний уровень Citadel обрабатывает идентичность и избирательное раскрытие. Все три уровня приводятся в действие одним и тем же токеном DUSK. Нативный мост, на котором работают валидаторы, осуществляет перевод стоимости между слоями — нет необходимости ни в обертке активов, ни в посредниках-кураторах.
Но должен сказать, что это все еще развивающаяся система, а не уже завершенный продукт. Сейчас DuskEVM работает в режиме sequencer-only, и публичного mempool нет. NPEX, регулируемый securities dApp, описывается как «ongoing rollout» — это еще не состояние полного запуска. Текущая рыночная цена $DUSK составляет около $0.0715; разрыв между фактическим объемом ончейн-транзакций и скоростью выпуска токенов тоже стоит продолжать внимательно отслеживать. Направление перехода от «приватного чейна» к «рыночной инфраструктуре» я понимаю и поддерживаю, но разрыв на уровне исполнения также стоит держать под контролем.
Сейчас для меня главное другое: когда после двух раундов обновлений Aegis и Boreas, которые достаточно основательно «отшлифуют» инфраструктуру, в систему действительно начнут массово приходить реальные активы и реальные объемы транзакций? #dusk
Я недавно перечитал документацию @Dusk и один момент снова и снова привлекал мое внимание: проект, похоже, переходит от идеи «приватности в блокчейне» к более четкой цели — регулируемой рыночной инфраструктуре.
Это не просто броский поворот в повествовании, а целый набор инженерных корректировок. Последнее обновление Boreas фокусируется на устойчивости сети, учете ресурсов и готовности DuskEVM. В марте еще запланирован раунд обновлений Aegis, которое официально названо самым важным обновлением на сегодняшний день — все узлы должны обновиться. Два раунда принудительных апгрейдов прошли без крупных сбоев, и само по себе это свидетельствует о том, что стабильность сети постепенно подтверждается. Звучит немного скучно, но для инфраструктуры, возможно, именно скучность и является ключом.
Сейчас трехуровневая архитектура Dusk выглядит вполне ясной: нижний уровень DuskDS отвечает за расчеты, консенсус и доступность данных; средний слой — DuskEVM для запуска Solidity-приложений, а DuskVM — для нативных контрактов Rust/WASM; верхний уровень Citadel обрабатывает идентичность и избирательное раскрытие. Все три уровня приводятся в действие одним и тем же токеном DUSK. Нативный мост, на котором работают валидаторы, осуществляет перевод стоимости между слоями — нет необходимости ни в обертке активов, ни в посредниках-кураторах.
Но должен сказать, что это все еще развивающаяся система, а не уже завершенный продукт. Сейчас DuskEVM работает в режиме sequencer-only, и публичного mempool нет. NPEX, регулируемый securities dApp, описывается как «ongoing rollout» — это еще не состояние полного запуска. Текущая рыночная цена $DUSK составляет около $0.0715; разрыв между фактическим объемом ончейн-транзакций и скоростью выпуска токенов тоже стоит продолжать внимательно отслеживать. Направление перехода от «приватного чейна» к «рыночной инфраструктуре» я понимаю и поддерживаю, но разрыв на уровне исполнения также стоит держать под контролем.
Сейчас для меня главное другое: когда после двух раундов обновлений Aegis и Boreas, которые достаточно основательно «отшлифуют» инфраструктуру, в систему действительно начнут массово приходить реальные активы и реальные объемы транзакций? #dusk
Это не просто броский поворот в повествовании, а целый набор инженерных корректировок. Последнее обновление Boreas фокусируется на устойчивости сети, учете ресурсов и готовности DuskEVM. В марте еще запланирован раунд обновлений Aegis, которое официально названо самым важным обновлением на сегодняшний день — все узлы должны обновиться. Два раунда принудительных апгрейдов прошли без крупных сбоев, и само по себе это свидетельствует о том, что стабильность сети постепенно подтверждается. Звучит немного скучно, но для инфраструктуры, возможно, именно скучность и является ключом.
Сейчас трехуровневая архитектура Dusk выглядит вполне ясной: нижний уровень DuskDS отвечает за расчеты, консенсус и доступность данных; средний слой — DuskEVM для запуска Solidity-приложений, а DuskVM — для нативных контрактов Rust/WASM; верхний уровень Citadel обрабатывает идентичность и избирательное раскрытие. Все три уровня приводятся в действие одним и тем же токеном DUSK. Нативный мост, на котором работают валидаторы, осуществляет перевод стоимости между слоями — нет необходимости ни в обертке активов, ни в посредниках-кураторах.
Но должен сказать, что это все еще развивающаяся система, а не уже завершенный продукт. Сейчас DuskEVM работает в режиме sequencer-only, и публичного mempool нет. NPEX, регулируемый securities dApp, описывается как «ongoing rollout» — это еще не состояние полного запуска. Текущая рыночная цена $DUSK составляет около $0.0715; разрыв между фактическим объемом ончейн-транзакций и скоростью выпуска токенов тоже стоит продолжать внимательно отслеживать. Направление перехода от «приватного чейна» к «рыночной инфраструктуре» я понимаю и поддерживаю, но разрыв на уровне исполнения также стоит держать под контролем.
Сейчас для меня главное другое: когда после двух раундов обновлений Aegis и Boreas, которые достаточно основательно «отшлифуют» инфраструктуру, в систему действительно начнут массово приходить реальные активы и реальные объемы транзакций? #dusk
1
1
102
·
--
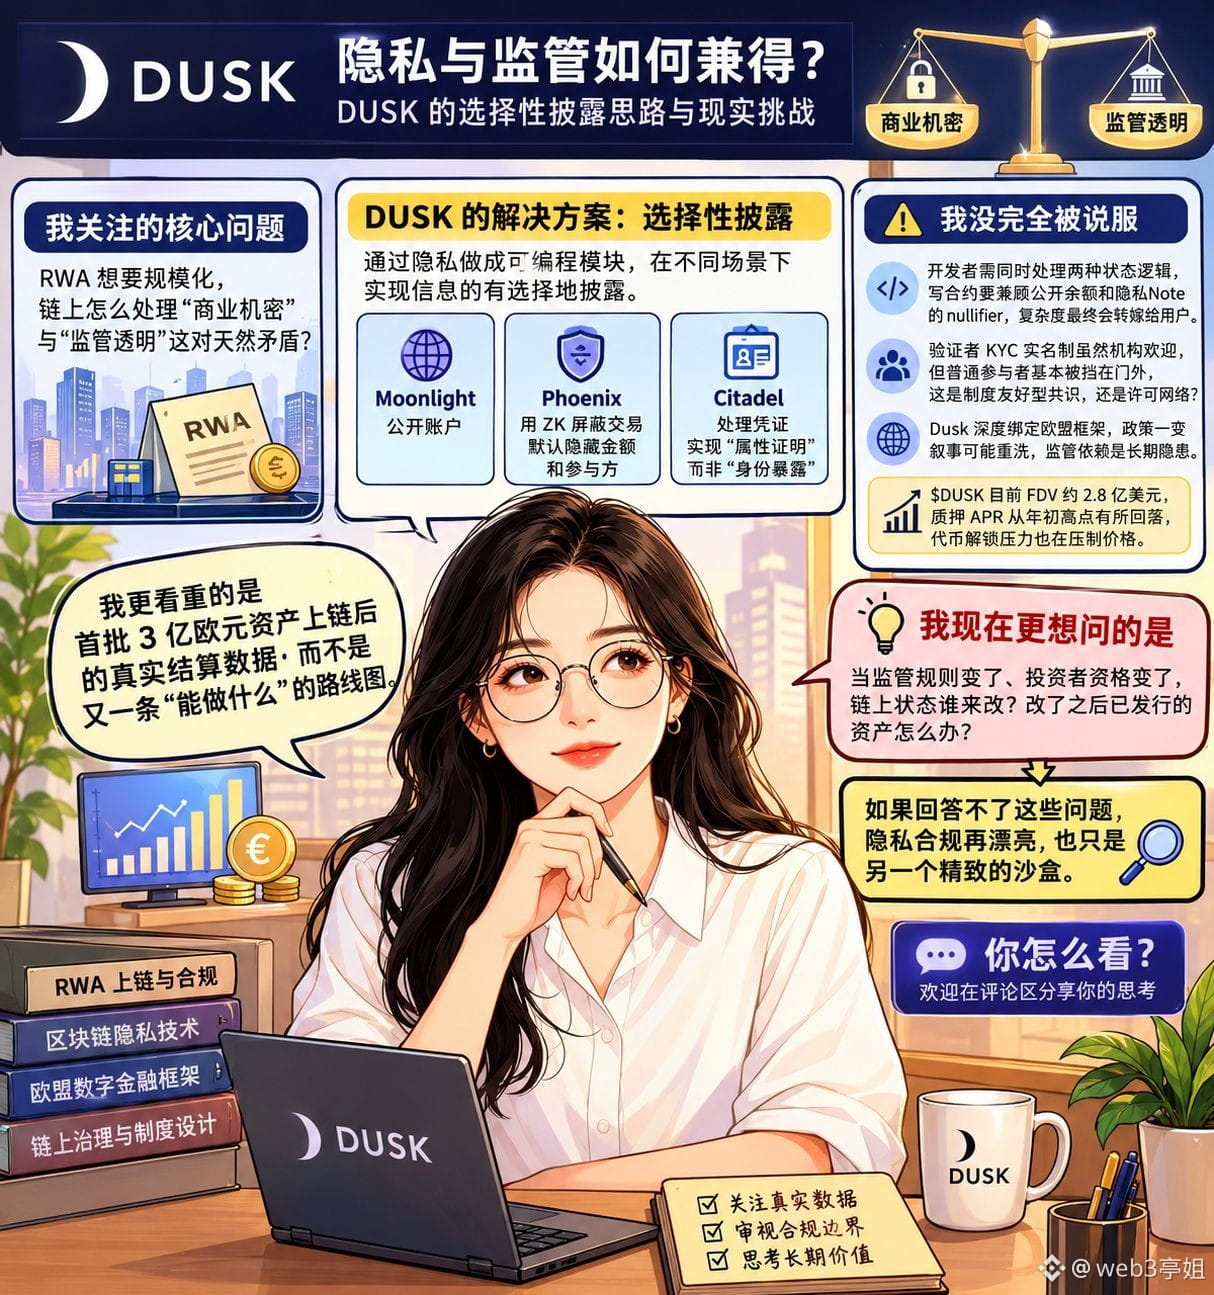
Я перечитал архитектуру @Dusk_Foundation несколько раз. То, что действительно заставило меня остановиться и задуматься, — не то, насколько «крутым» может быть zero-knowledge proof. Мне важнее другое: если RWA захочет масштабироваться, как на цепочке решают «коммерческие секреты» и «регуляторную прозрачность» — их естественный конфликт? Большинство блокчейнов либо настолько прозрачны, что компании выходят «голыми» перед публикой, либо настолько анонимны, что регуляторы просто не могут в них зайти.
Ответ Dusk — «селективное раскрытие». На базовом уровне приватность оформлена как программируемые модули: Moonlight управляет публичными аккаунтами, Phoenix использует ZK для сокрытия транзакций, по умолчанию скрываются суммы и участники. На уровне приложений Citadel обрабатывает учетные данные, обеспечивая «доказательства атрибутов», а не «раскрытие личности». Такой подход — когда дизайн выстраивают, исходя из регуляторных правил — действительно заслуживает внимания.
Но меня пока не до конца убедили. Несколько практических вопросов заставляют сомневаться. Во‑первых, разработчикам придется одновременно вести две логики состояний: при написании кредитно‑договорных смарт‑контрактов нужно будет и считать публичные балансы, и обрабатывать privacy Note с nullifier’ом — в итоге сложность неизбежно переложат на пользователей. Во‑вторых, верификаторы с KYC и привязкой к реальным именам нравятся институциональным участникам, но обычных участников фактически не пустят — это «сознательно дружественный к институтам консенсус» или сеть, замаскированная под публичный блокчейн? В‑третьих, зависимость от регулятора: Dusk глубоко завязан на рамки ЕС — если политика изменится, нарратив может быстро переформатироваться. $DUSK сейчас имеет FDV примерно 2,8 млрд долларов, ставка APR по стейкингу относительно пиков с начала года снизилась, а давление из‑за разблокировок токенов также сдерживает цену.
Мне же важнее реальные данные о расчетах после ончейна первых 300 млн евро активов — а не очередной роадмап «что можно сделать». Порог RWA никогда не заключался в том, чтобы просто перенести активы на блокчейн. Он в том, смогут ли после этого продолжать работать в реальном мире все те «неудобные» правила.
Поэтому, когда я сейчас смотрю на Dusk, мне хочется задать более конкретный вопрос: когда меняются регуляторные правила и меняются требования к квалификации инвесторов, кто и как меняет ончейн‑состояние? Если его менять, что делать с уже выпущенными активами? Если на это нет ответа, то даже самая красивая приватность и комплаенс остаются всего лишь еще одним изысканным песочничным сценарием. Как ты это видишь? #dusk
Я перечитал архитектуру @Dusk несколько раз. То, что действительно заставило меня остановиться и задуматься, — не то, насколько «крутым» может быть zero-knowledge proof. Мне важнее другое: если RWA захочет масштабироваться, как на цепочке решают «коммерческие секреты» и «регуляторную прозрачность» — их естественный конфликт? Большинство блокчейнов либо настолько прозрачны, что компании выходят «голыми» перед публикой, либо настолько анонимны, что регуляторы просто не могут в них зайти.
Ответ Dusk — «селективное раскрытие». На базовом уровне приватность оформлена как программируемые модули: Moonlight управляет публичными аккаунтами, Phoenix использует ZK для сокрытия транзакций, по умолчанию скрываются суммы и участники. На уровне приложений Citadel обрабатывает учетные данные, обеспечивая «доказательства атрибутов», а не «раскрытие личности». Такой подход — когда дизайн выстраивают, исходя из регуляторных правил — действительно заслуживает внимания.
Но меня пока не до конца убедили. Несколько практических вопросов заставляют сомневаться. Во‑первых, разработчикам придется одновременно вести две логики состояний: при написании кредитно‑договорных смарт‑контрактов нужно будет и считать публичные балансы, и обрабатывать privacy Note с nullifier’ом — в итоге сложность неизбежно переложат на пользователей. Во‑вторых, верификаторы с KYC и привязкой к реальным именам нравятся институциональным участникам, но обычных участников фактически не пустят — это «сознательно дружественный к институтам консенсус» или сеть, замаскированная под публичный блокчейн? В‑третьих, зависимость от регулятора: Dusk глубоко завязан на рамки ЕС — если политика изменится, нарратив может быстро переформатироваться. $DUSK сейчас имеет FDV примерно 2,8 млрд долларов, ставка APR по стейкингу относительно пиков с начала года снизилась, а давление из‑за разблокировок токенов также сдерживает цену.
Мне же важнее реальные данные о расчетах после ончейна первых 300 млн евро активов — а не очередной роадмап «что можно сделать». Порог RWA никогда не заключался в том, чтобы просто перенести активы на блокчейн. Он в том, смогут ли после этого продолжать работать в реальном мире все те «неудобные» правила.
Поэтому, когда я сейчас смотрю на Dusk, мне хочется задать более конкретный вопрос: когда меняются регуляторные правила и меняются требования к квалификации инвесторов, кто и как меняет ончейн‑состояние? Если его менять, что делать с уже выпущенными активами? Если на это нет ответа, то даже самая красивая приватность и комплаенс остаются всего лишь еще одним изысканным песочничным сценарием. Как ты это видишь? #dusk
Ответ Dusk — «селективное раскрытие». На базовом уровне приватность оформлена как программируемые модули: Moonlight управляет публичными аккаунтами, Phoenix использует ZK для сокрытия транзакций, по умолчанию скрываются суммы и участники. На уровне приложений Citadel обрабатывает учетные данные, обеспечивая «доказательства атрибутов», а не «раскрытие личности». Такой подход — когда дизайн выстраивают, исходя из регуляторных правил — действительно заслуживает внимания.
Но меня пока не до конца убедили. Несколько практических вопросов заставляют сомневаться. Во‑первых, разработчикам придется одновременно вести две логики состояний: при написании кредитно‑договорных смарт‑контрактов нужно будет и считать публичные балансы, и обрабатывать privacy Note с nullifier’ом — в итоге сложность неизбежно переложат на пользователей. Во‑вторых, верификаторы с KYC и привязкой к реальным именам нравятся институциональным участникам, но обычных участников фактически не пустят — это «сознательно дружественный к институтам консенсус» или сеть, замаскированная под публичный блокчейн? В‑третьих, зависимость от регулятора: Dusk глубоко завязан на рамки ЕС — если политика изменится, нарратив может быстро переформатироваться. $DUSK сейчас имеет FDV примерно 2,8 млрд долларов, ставка APR по стейкингу относительно пиков с начала года снизилась, а давление из‑за разблокировок токенов также сдерживает цену.
Мне же важнее реальные данные о расчетах после ончейна первых 300 млн евро активов — а не очередной роадмап «что можно сделать». Порог RWA никогда не заключался в том, чтобы просто перенести активы на блокчейн. Он в том, смогут ли после этого продолжать работать в реальном мире все те «неудобные» правила.
Поэтому, когда я сейчас смотрю на Dusk, мне хочется задать более конкретный вопрос: когда меняются регуляторные правила и меняются требования к квалификации инвесторов, кто и как меняет ончейн‑состояние? Если его менять, что делать с уже выпущенными активами? Если на это нет ответа, то даже самая красивая приватность и комплаенс остаются всего лишь еще одним изысканным песочничным сценарием. Как ты это видишь? #dusk
2
1
108
·
--
Я недавно снова изучил @Dusk_Foundation и заметил более конкретную проблему, чем приватные транзакции: как в ончейне определить, соответствует ли человек условию владения, не раскрывая его идентификационные данные всем участникам?
Citadel от Dusk дал мне довольно ясную картину. Пользователь сначала получает учётные данные у License Provider, а затем с помощью доказательства с нулевым разглашением подтверждает, что он действительно владеет действительными учётными данными, а не публикует напрямую на блокчейне имя, адрес или полные идентификационные сведения. Контракт Citadel отвечает за проверку доказательства, а то, примет ли конкретный сервис эти учётные данные, определяется Service Provider по собственным правилам.
Я согласен с такой многоуровневой моделью. Она разносит по разным слоям «доказательство соответствия условиям» и «публичное раскрытие того, кто именно является человеком». Для ценных бумаг и иных регулируемых активов права инвестора, ограничения по регионам и даже само право владения изначально не обязательно должны быть видны всем участникам сети.
Но именно здесь и возникает проблема. Citadel может подтвердить, что учётные данные криптографически корректны, однако не может помочь рынку оценить, каким эмитентам можно доверять, какие атрибуты следует считать приемлемыми, и что делать, если учётные данные истекли или были отозваны. Официальные спецификации также передают выбор доверия к License Provider, принятие атрибутов и управление сессиями на усмотрение конкретных сервисов. Иными словами, криптография снижает потребность в доверии в процессе валидации, но не устраняет «точки входа» доверия внутри системы идентичностей.
Теперь рассмотрим $DUSK : он выполняет функции Gas и стейкинга, максимальная эмиссия составляет 1 миллиард монет, причём часть токенов выпускается через долгосрочное распределение. Меня больше волнует не краткосрочная динамика цены: после роста реального бизнеса сможет ли нагрузка по сетевым комиссиям и потребность в стейкинге сформировать более устойчивый спрос на использование.
Поэтому сейчас я смотрю на Dusk: приватность — лишь первая дверь, а то, сможет ли он войти в большее число финансовых сценариев, в конечном счёте определяется тем, кто выдаёт доверенную идентичность, и готовы ли разные организации принимать одну и ту же стандартизированную схему доказательств. Технические правила можно прописать в протоколе, но доверие к идентичностям сложно решить только кодом. Я считаю, что этот вопрос даже более важно отслеживать в долгосрочной перспективе, чем TPS. #dusk
Я недавно снова изучил @Dusk и заметил более конкретную проблему, чем приватные транзакции: как в ончейне определить, соответствует ли человек условию владения, не раскрывая его идентификационные данные всем участникам?
Citadel от Dusk дал мне довольно ясную картину. Пользователь сначала получает учётные данные у License Provider, а затем с помощью доказательства с нулевым разглашением подтверждает, что он действительно владеет действительными учётными данными, а не публикует напрямую на блокчейне имя, адрес или полные идентификационные сведения. Контракт Citadel отвечает за проверку доказательства, а то, примет ли конкретный сервис эти учётные данные, определяется Service Provider по собственным правилам.
Я согласен с такой многоуровневой моделью. Она разносит по разным слоям «доказательство соответствия условиям» и «публичное раскрытие того, кто именно является человеком». Для ценных бумаг и иных регулируемых активов права инвестора, ограничения по регионам и даже само право владения изначально не обязательно должны быть видны всем участникам сети.
Но именно здесь и возникает проблема. Citadel может подтвердить, что учётные данные криптографически корректны, однако не может помочь рынку оценить, каким эмитентам можно доверять, какие атрибуты следует считать приемлемыми, и что делать, если учётные данные истекли или были отозваны. Официальные спецификации также передают выбор доверия к License Provider, принятие атрибутов и управление сессиями на усмотрение конкретных сервисов. Иными словами, криптография снижает потребность в доверии в процессе валидации, но не устраняет «точки входа» доверия внутри системы идентичностей.
Теперь рассмотрим $DUSK : он выполняет функции Gas и стейкинга, максимальная эмиссия составляет 1 миллиард монет, причём часть токенов выпускается через долгосрочное распределение. Меня больше волнует не краткосрочная динамика цены: после роста реального бизнеса сможет ли нагрузка по сетевым комиссиям и потребность в стейкинге сформировать более устойчивый спрос на использование.
Поэтому сейчас я смотрю на Dusk: приватность — лишь первая дверь, а то, сможет ли он войти в большее число финансовых сценариев, в конечном счёте определяется тем, кто выдаёт доверенную идентичность, и готовы ли разные организации принимать одну и ту же стандартизированную схему доказательств. Технические правила можно прописать в протоколе, но доверие к идентичностям сложно решить только кодом. Я считаю, что этот вопрос даже более важно отслеживать в долгосрочной перспективе, чем TPS. #dusk
Citadel от Dusk дал мне довольно ясную картину. Пользователь сначала получает учётные данные у License Provider, а затем с помощью доказательства с нулевым разглашением подтверждает, что он действительно владеет действительными учётными данными, а не публикует напрямую на блокчейне имя, адрес или полные идентификационные сведения. Контракт Citadel отвечает за проверку доказательства, а то, примет ли конкретный сервис эти учётные данные, определяется Service Provider по собственным правилам.
Я согласен с такой многоуровневой моделью. Она разносит по разным слоям «доказательство соответствия условиям» и «публичное раскрытие того, кто именно является человеком». Для ценных бумаг и иных регулируемых активов права инвестора, ограничения по регионам и даже само право владения изначально не обязательно должны быть видны всем участникам сети.
Но именно здесь и возникает проблема. Citadel может подтвердить, что учётные данные криптографически корректны, однако не может помочь рынку оценить, каким эмитентам можно доверять, какие атрибуты следует считать приемлемыми, и что делать, если учётные данные истекли или были отозваны. Официальные спецификации также передают выбор доверия к License Provider, принятие атрибутов и управление сессиями на усмотрение конкретных сервисов. Иными словами, криптография снижает потребность в доверии в процессе валидации, но не устраняет «точки входа» доверия внутри системы идентичностей.
Теперь рассмотрим $DUSK : он выполняет функции Gas и стейкинга, максимальная эмиссия составляет 1 миллиард монет, причём часть токенов выпускается через долгосрочное распределение. Меня больше волнует не краткосрочная динамика цены: после роста реального бизнеса сможет ли нагрузка по сетевым комиссиям и потребность в стейкинге сформировать более устойчивый спрос на использование.
Поэтому сейчас я смотрю на Dusk: приватность — лишь первая дверь, а то, сможет ли он войти в большее число финансовых сценариев, в конечном счёте определяется тем, кто выдаёт доверенную идентичность, и готовы ли разные организации принимать одну и ту же стандартизированную схему доказательств. Технические правила можно прописать в протоколе, но доверие к идентичностям сложно решить только кодом. Я считаю, что этот вопрос даже более важно отслеживать в долгосрочной перспективе, чем TPS. #dusk
1
2
95
·
--
Когда я пересмотрел @Dusk_Foundation , реальную паузу для меня устроил не просто приватность как технология — а более приземлённый вопрос: если такие активы, как ценные бумаги, разместить в блокчейне, смогут ли квалификационные требования инвесторов, ограничения на передачу и раскрытие информации стать непосредственно правилами в сети?
Модель Phoenix от Dusk дала мне довольно интересный ответ. Транзакции можно скрыть по участникам и суммам, а направленное раскрытие выполнять через viewing key. Для финансовых активов это практичнее, чем просто гнаться за идеей «чтобы никто не видел»: регуляторам обычно нужна не вся информация целиком, а возможность проверять конкретные данные при определённых условиях. Moonlight при этом сохраняет публичную модель аккаунтов, а DuskDS отвечает за базовые расчёты — две схемы могут обслуживать разные типы бизнеса.
Но я также считаю, что у этой конструкции есть и обратная сторона: её самая большая сила может превратиться в порог входа для экосистемы. DuskVM ориентирован на Rust и WASM — он хорошо подходит для нативных приложений с приватностью и нулевыми знаниями. А DuskEVM совместим с Solidity и существующими инструментами EVM. Больше вариантов не обязательно означает более простую разработку: если в итоге команда в основном будет использовать EVM, то технические различия Dusk могут просто оказаться менее заметными. Более реальная проблема — вычислительная стоимость доказательств с нулевыми знаниями и требования к аппаратным ресурсам для Prover; это тоже станет инженерной задачей, которую придётся решать для масштабирования.
На уровне токенов я больше всего обращаю внимание на реальные потребности $DUSK в использовании, а не на поставку как таковую. Как сеть-нативный актив DUSK напрямую связан с сетевыми функциями вроде комиссий и стейкинга. Это означает, что в итоге он сможет нести столько ценности, сколько сеть сможет поддерживать — и в значительной степени всё будет зависеть от того, есть ли в сети постоянный рост реальной активности. Официальный дизайн предложения использует механизм долгосрочного выпуска, при этом верхний предел по общему количеству — 1 миллиард монет. Для меня эти цифры сами по себе не главные: по-настоящему важно, сможет ли в будущем объём использования сети соответствовать функциональным потребностям токена.
Теперь, глядя на Dusk, мне важнее другое: сможет ли она встроить приватность, идентичность и правила для активов в повседневные бизнес-процессы финансовой сферы. Технические возможности отвечают на вопрос «можно ли это сделать», а реальное принятие отвечает на вопрос «есть ли смысл это делать». Для Dusk дальше, вероятно, важнее не добавление новых технических модулей, а то, будет ли всё больше реальных активов соглашаться оставаться в системе.#dusk
Когда я пересмотрел @Dusk , реальную паузу для меня устроил не просто приватность как технология — а более приземлённый вопрос: если такие активы, как ценные бумаги, разместить в блокчейне, смогут ли квалификационные требования инвесторов, ограничения на передачу и раскрытие информации стать непосредственно правилами в сети?
Модель Phoenix от Dusk дала мне довольно интересный ответ. Транзакции можно скрыть по участникам и суммам, а направленное раскрытие выполнять через viewing key. Для финансовых активов это практичнее, чем просто гнаться за идеей «чтобы никто не видел»: регуляторам обычно нужна не вся информация целиком, а возможность проверять конкретные данные при определённых условиях. Moonlight при этом сохраняет публичную модель аккаунтов, а DuskDS отвечает за базовые расчёты — две схемы могут обслуживать разные типы бизнеса.
Но я также считаю, что у этой конструкции есть и обратная сторона: её самая большая сила может превратиться в порог входа для экосистемы. DuskVM ориентирован на Rust и WASM — он хорошо подходит для нативных приложений с приватностью и нулевыми знаниями. А DuskEVM совместим с Solidity и существующими инструментами EVM. Больше вариантов не обязательно означает более простую разработку: если в итоге команда в основном будет использовать EVM, то технические различия Dusk могут просто оказаться менее заметными. Более реальная проблема — вычислительная стоимость доказательств с нулевыми знаниями и требования к аппаратным ресурсам для Prover; это тоже станет инженерной задачей, которую придётся решать для масштабирования.
На уровне токенов я больше всего обращаю внимание на реальные потребности $DUSK в использовании, а не на поставку как таковую. Как сеть-нативный актив DUSK напрямую связан с сетевыми функциями вроде комиссий и стейкинга. Это означает, что в итоге он сможет нести столько ценности, сколько сеть сможет поддерживать — и в значительной степени всё будет зависеть от того, есть ли в сети постоянный рост реальной активности. Официальный дизайн предложения использует механизм долгосрочного выпуска, при этом верхний предел по общему количеству — 1 миллиард монет. Для меня эти цифры сами по себе не главные: по-настоящему важно, сможет ли в будущем объём использования сети соответствовать функциональным потребностям токена.
Теперь, глядя на Dusk, мне важнее другое: сможет ли она встроить приватность, идентичность и правила для активов в повседневные бизнес-процессы финансовой сферы. Технические возможности отвечают на вопрос «можно ли это сделать», а реальное принятие отвечает на вопрос «есть ли смысл это делать». Для Dusk дальше, вероятно, важнее не добавление новых технических модулей, а то, будет ли всё больше реальных активов соглашаться оставаться в системе.#dusk
Модель Phoenix от Dusk дала мне довольно интересный ответ. Транзакции можно скрыть по участникам и суммам, а направленное раскрытие выполнять через viewing key. Для финансовых активов это практичнее, чем просто гнаться за идеей «чтобы никто не видел»: регуляторам обычно нужна не вся информация целиком, а возможность проверять конкретные данные при определённых условиях. Moonlight при этом сохраняет публичную модель аккаунтов, а DuskDS отвечает за базовые расчёты — две схемы могут обслуживать разные типы бизнеса.
Но я также считаю, что у этой конструкции есть и обратная сторона: её самая большая сила может превратиться в порог входа для экосистемы. DuskVM ориентирован на Rust и WASM — он хорошо подходит для нативных приложений с приватностью и нулевыми знаниями. А DuskEVM совместим с Solidity и существующими инструментами EVM. Больше вариантов не обязательно означает более простую разработку: если в итоге команда в основном будет использовать EVM, то технические различия Dusk могут просто оказаться менее заметными. Более реальная проблема — вычислительная стоимость доказательств с нулевыми знаниями и требования к аппаратным ресурсам для Prover; это тоже станет инженерной задачей, которую придётся решать для масштабирования.
На уровне токенов я больше всего обращаю внимание на реальные потребности $DUSK в использовании, а не на поставку как таковую. Как сеть-нативный актив DUSK напрямую связан с сетевыми функциями вроде комиссий и стейкинга. Это означает, что в итоге он сможет нести столько ценности, сколько сеть сможет поддерживать — и в значительной степени всё будет зависеть от того, есть ли в сети постоянный рост реальной активности. Официальный дизайн предложения использует механизм долгосрочного выпуска, при этом верхний предел по общему количеству — 1 миллиард монет. Для меня эти цифры сами по себе не главные: по-настоящему важно, сможет ли в будущем объём использования сети соответствовать функциональным потребностям токена.
Теперь, глядя на Dusk, мне важнее другое: сможет ли она встроить приватность, идентичность и правила для активов в повседневные бизнес-процессы финансовой сферы. Технические возможности отвечают на вопрос «можно ли это сделать», а реальное принятие отвечает на вопрос «есть ли смысл это делать». Для Dusk дальше, вероятно, важнее не добавление новых технических модулей, а то, будет ли всё больше реальных активов соглашаться оставаться в системе.#dusk
86
·
--
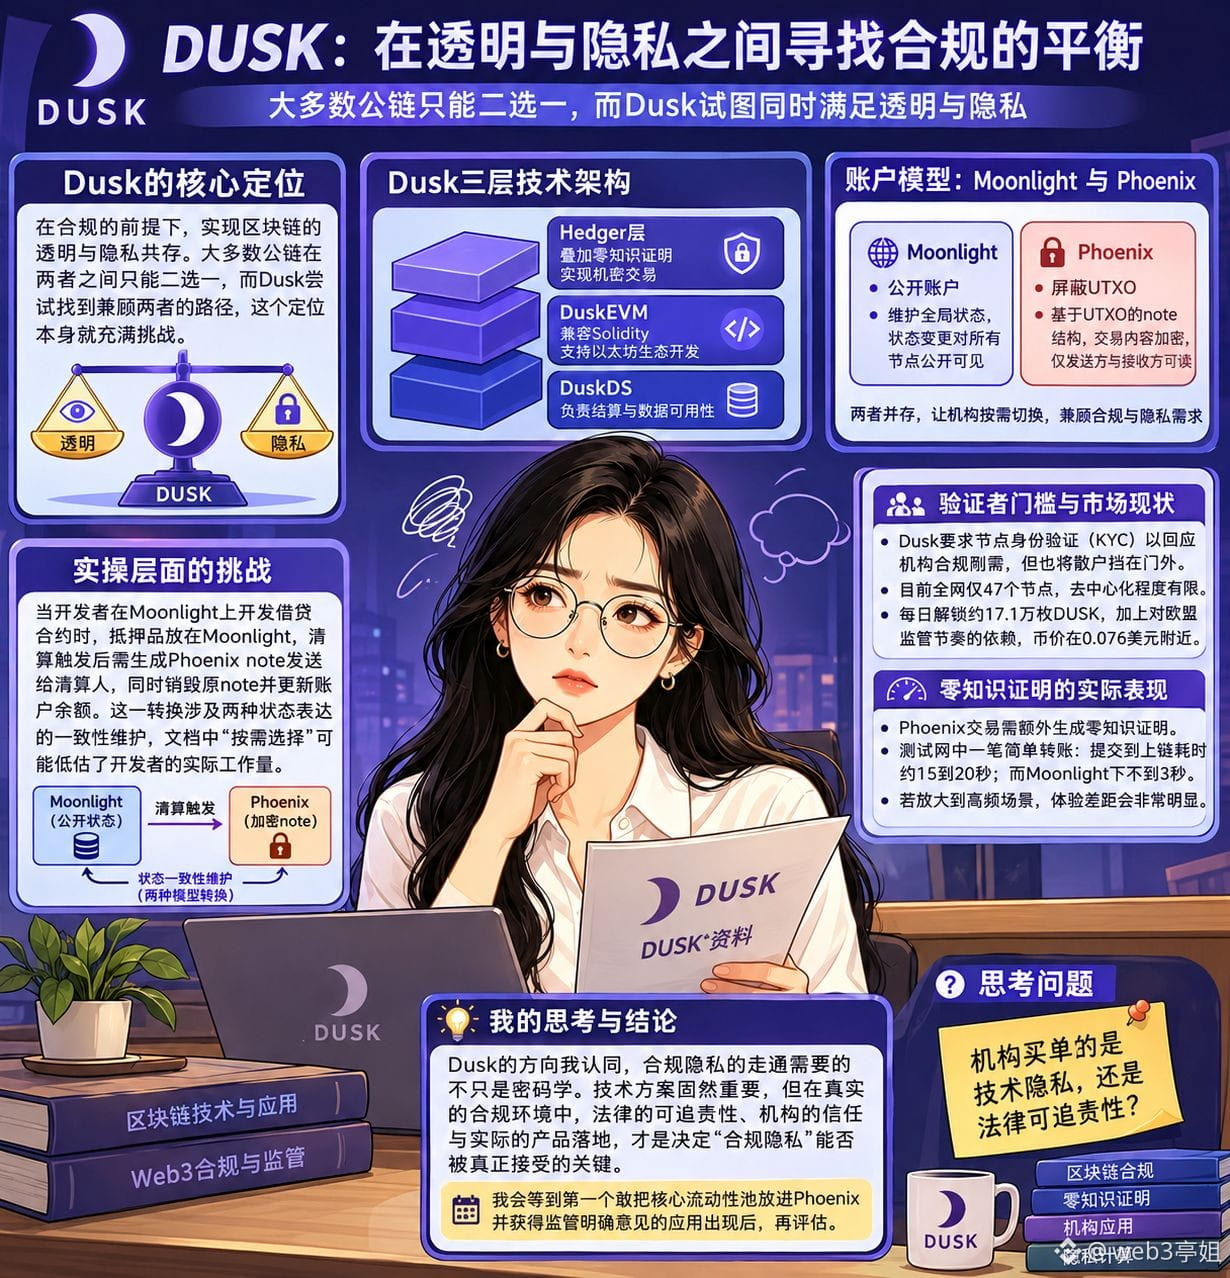
Перечитал материалы о Dusk — больше всего меня беспокоит то, как платформа решает противоречие между «комплаенс‑приватностью». Большинство L1‑сетей делают выбор либо в пользу прозрачности, либо в пользу приватности, а Dusk пытается совместить оба подхода. Само по себе такое позиционирование уже выглядит довольно противоречиво.
С точки зрения технической архитектуры у решения есть сильные стороны: трёхуровневая схема @Dusk_Foundation включает DuskDS для расчётов и доступности данных, DuskEVM для совместимости с Solidity и Hedger, который поверх накладывает генерацию доказательств с нулевым разглашением для конфиденциальных транзакций. Moonlight с открытыми аккаунтами и Phoenix, скрывающий UTXO через модель note, сосуществуют — так что институты могут переключаться по необходимости. Рыночная капитализация $DUSK около 28 млн долларов, общее предложение 500 млн монет; токен отвечает за gas, стейкинг и функции управления.
Но когда я дошёл до практической части, мне стало тревожно. Модель аккаунтов Moonlight поддерживает глобальное состояние: любые изменения состояния видны всем узлам. А Phoenix использует UTXO‑подобную структуру note — каждая транзакция «расходует» старую note и создаёт новую; содержимое note шифруется и читается только отправителем и получателем. Когда разработчик пишет заимствовательный смарт‑контракт, залог кладётся в Moonlight. При ликвидации нужно сгенерировать Phoenix‑note для ликвидатора, уничтожить исходную note и обновить баланс аккаунта. Этот конверсионный логик требует поддерживать согласованность двух разных способов выражения состояния — и фраза в документации про «выбор по необходимости» может недооценивать реальный объём работы для разработчиков.
Порог KYC для валидаторов — ещё одна проблема. Dusk требует верификацию личности узла: это отвечает потребности институционального комплаенса, но для розничных пользователей дверь фактически закрыта. Сейчас по всей сети всего 47 узлов. Ежедневно разблокируется около 171 000 DUSK; плюс цена зависит от темпа регулирования в ЕС — сейчас она около $0.076. И сильнее всего меня волнует фактическая производительность zk‑доказательств в WASM‑окружении: каждой Phoenix‑транзакции нужно дополнительно генерировать доказательство. Я пробовал на тестовой сети простой перевод: от отправки до включения в блок занимало примерно 15–20 секунд, тогда как в Moonlight — меньше 3 секунд. Если этот разрыв масштабировать на сценарии с высокой частотой, пользовательский опыт будет заметно хуже.
Направление Dusk мне кажется правильным, но путь для «комплаенс‑приватности» будет требовать не только криптографии. Я подожду, пока появится первое приложение, которое разместит ключевой пул ликвидности в Phoenix и получит от регулятора чёткое мнение — после этого буду оценивать снова. Как ты думаешь: институции платят за технологическую приватность или за юридическую возможность привлечения к ответственности? #dusk
Перечитал материалы о Dusk — больше всего меня беспокоит то, как платформа решает противоречие между «комплаенс‑приватностью». Большинство L1‑сетей делают выбор либо в пользу прозрачности, либо в пользу приватности, а Dusk пытается совместить оба подхода. Само по себе такое позиционирование уже выглядит довольно противоречиво.
С точки зрения технической архитектуры у решения есть сильные стороны: трёхуровневая схема @Dusk включает DuskDS для расчётов и доступности данных, DuskEVM для совместимости с Solidity и Hedger, который поверх накладывает генерацию доказательств с нулевым разглашением для конфиденциальных транзакций. Moonlight с открытыми аккаунтами и Phoenix, скрывающий UTXO через модель note, сосуществуют — так что институты могут переключаться по необходимости. Рыночная капитализация $DUSK около 28 млн долларов, общее предложение 500 млн монет; токен отвечает за gas, стейкинг и функции управления.
Но когда я дошёл до практической части, мне стало тревожно. Модель аккаунтов Moonlight поддерживает глобальное состояние: любые изменения состояния видны всем узлам. А Phoenix использует UTXO‑подобную структуру note — каждая транзакция «расходует» старую note и создаёт новую; содержимое note шифруется и читается только отправителем и получателем. Когда разработчик пишет заимствовательный смарт‑контракт, залог кладётся в Moonlight. При ликвидации нужно сгенерировать Phoenix‑note для ликвидатора, уничтожить исходную note и обновить баланс аккаунта. Этот конверсионный логик требует поддерживать согласованность двух разных способов выражения состояния — и фраза в документации про «выбор по необходимости» может недооценивать реальный объём работы для разработчиков.
Порог KYC для валидаторов — ещё одна проблема. Dusk требует верификацию личности узла: это отвечает потребности институционального комплаенса, но для розничных пользователей дверь фактически закрыта. Сейчас по всей сети всего 47 узлов. Ежедневно разблокируется около 171 000 DUSK; плюс цена зависит от темпа регулирования в ЕС — сейчас она около $0.076. И сильнее всего меня волнует фактическая производительность zk‑доказательств в WASM‑окружении: каждой Phoenix‑транзакции нужно дополнительно генерировать доказательство. Я пробовал на тестовой сети простой перевод: от отправки до включения в блок занимало примерно 15–20 секунд, тогда как в Moonlight — меньше 3 секунд. Если этот разрыв масштабировать на сценарии с высокой частотой, пользовательский опыт будет заметно хуже.
Направление Dusk мне кажется правильным, но путь для «комплаенс‑приватности» будет требовать не только криптографии. Я подожду, пока появится первое приложение, которое разместит ключевой пул ликвидности в Phoenix и получит от регулятора чёткое мнение — после этого буду оценивать снова. Как ты думаешь: институции платят за технологическую приватность или за юридическую возможность привлечения к ответственности? #dusk
С точки зрения технической архитектуры у решения есть сильные стороны: трёхуровневая схема @Dusk включает DuskDS для расчётов и доступности данных, DuskEVM для совместимости с Solidity и Hedger, который поверх накладывает генерацию доказательств с нулевым разглашением для конфиденциальных транзакций. Moonlight с открытыми аккаунтами и Phoenix, скрывающий UTXO через модель note, сосуществуют — так что институты могут переключаться по необходимости. Рыночная капитализация $DUSK около 28 млн долларов, общее предложение 500 млн монет; токен отвечает за gas, стейкинг и функции управления.
Но когда я дошёл до практической части, мне стало тревожно. Модель аккаунтов Moonlight поддерживает глобальное состояние: любые изменения состояния видны всем узлам. А Phoenix использует UTXO‑подобную структуру note — каждая транзакция «расходует» старую note и создаёт новую; содержимое note шифруется и читается только отправителем и получателем. Когда разработчик пишет заимствовательный смарт‑контракт, залог кладётся в Moonlight. При ликвидации нужно сгенерировать Phoenix‑note для ликвидатора, уничтожить исходную note и обновить баланс аккаунта. Этот конверсионный логик требует поддерживать согласованность двух разных способов выражения состояния — и фраза в документации про «выбор по необходимости» может недооценивать реальный объём работы для разработчиков.
Порог KYC для валидаторов — ещё одна проблема. Dusk требует верификацию личности узла: это отвечает потребности институционального комплаенса, но для розничных пользователей дверь фактически закрыта. Сейчас по всей сети всего 47 узлов. Ежедневно разблокируется около 171 000 DUSK; плюс цена зависит от темпа регулирования в ЕС — сейчас она около $0.076. И сильнее всего меня волнует фактическая производительность zk‑доказательств в WASM‑окружении: каждой Phoenix‑транзакции нужно дополнительно генерировать доказательство. Я пробовал на тестовой сети простой перевод: от отправки до включения в блок занимало примерно 15–20 секунд, тогда как в Moonlight — меньше 3 секунд. Если этот разрыв масштабировать на сценарии с высокой частотой, пользовательский опыт будет заметно хуже.
Направление Dusk мне кажется правильным, но путь для «комплаенс‑приватности» будет требовать не только криптографии. Я подожду, пока появится первое приложение, которое разместит ключевой пул ликвидности в Phoenix и получит от регулятора чёткое мнение — после этого буду оценивать снова. Как ты думаешь: институции платят за технологическую приватность или за юридическую возможность привлечения к ответственности? #dusk
2
1
117
·
--
Раньше я всегда думал, что если блокчейн должен обслуживать традиционные финансы, то ему сначала нужно ответить на один вопрос. Сторонам сделки не хочется раскрывать свои козыри, а регулятору нужно всё видеть — как это вообще разрешить? Большинство проектов либо «перекошены» в сторону приватности, либо уходят в полную прозрачность, и в итоге никому не угодили. Пока я глубже не разобрался с @Dusk_Foundation — и не понял, что он разрубает это противоречие, разлагая задачу на две модели, а затем сводя их в единую систему.
Сначала — что мне действительно нравится. Dusk сохраняет две модели аккаунтов: Phoenix и Moonlight. Первая построена на UTXO и использует нулевые знания, чтобы скрывать сумму и участников; вторая — полностью прозрачная. Чем больше смотришь, тем больше кажется правильным. Корпоративные позиции и котировки нужно скрывать, иначе тебя попросту «прицельно» возьмут на мушку. Но залог, голосование по управлению и связанные с этим этапы — наоборот, должны быть публичными, потому что прозрачность здесь является предпосылкой доверия. Жёстко загнать всё в одну модель — значит снова промахнуться и с тем, и с другим.
Ещё сильнее меня волнует то, что они не превращают соответствие требованиям в лозунг. С Quantoz Payments они запустили EURQ — он регулируется Банком Нидерландов и соответствует требованиям MiCA. Это означает, что от выпуска активов до сделок и финального расчёта цепочка действительно замыкается end-to-end — что надёжнее, чем стабилькоины, выпускаемые обычными коммерческими компаниями. Плюс совместимость DuskEVM с Solidity-инструментарием снижает затраты на миграцию для организаций до уровня, при котором уже можно принять решение.
Но с другой стороны, проблема вполне реальная. EURQ не является эксклюзивным ресурсом Dusk — он развернут и на других цепочках. Сколько времени дифференцирующее преимущество «комплаентного расчёта» сможет сохраняться? Основная сеть стартовала лишь в январе 2026 года, и фактическую долю миграции активов и использование платёжных сервисов ещё нужно подтверждать практикой. К тому же накладные расходы приватных вычислений немалые: сможет ли опыт приватных переводов приблизиться к обычным переводам — и именно это напрямую решит, будет ли система реально использоваться.
В итоге: Dusk пытается сделать так, чтобы приватность, соответствие требованиям и правила по активам долгое время сосуществовали — причём как инженерную задачу, а не как шоу. Направление, на мой взгляд, стоит продолжать внимательно отслеживать. Но получится ли довести практическое принятие до «пошло в прод», я пока смотрю по ходу движения. А как вы считаете? #dusk $DUSK
Раньше я всегда думал, что если блокчейн должен обслуживать традиционные финансы, то ему сначала нужно ответить на один вопрос. Сторонам сделки не хочется раскрывать свои козыри, а регулятору нужно всё видеть — как это вообще разрешить? Большинство проектов либо «перекошены» в сторону приватности, либо уходят в полную прозрачность, и в итоге никому не угодили. Пока я глубже не разобрался с @Dusk — и не понял, что он разрубает это противоречие, разлагая задачу на две модели, а затем сводя их в единую систему.
Сначала — что мне действительно нравится. Dusk сохраняет две модели аккаунтов: Phoenix и Moonlight. Первая построена на UTXO и использует нулевые знания, чтобы скрывать сумму и участников; вторая — полностью прозрачная. Чем больше смотришь, тем больше кажется правильным. Корпоративные позиции и котировки нужно скрывать, иначе тебя попросту «прицельно» возьмут на мушку. Но залог, голосование по управлению и связанные с этим этапы — наоборот, должны быть публичными, потому что прозрачность здесь является предпосылкой доверия. Жёстко загнать всё в одну модель — значит снова промахнуться и с тем, и с другим.
Ещё сильнее меня волнует то, что они не превращают соответствие требованиям в лозунг. С Quantoz Payments они запустили EURQ — он регулируется Банком Нидерландов и соответствует требованиям MiCA. Это означает, что от выпуска активов до сделок и финального расчёта цепочка действительно замыкается end-to-end — что надёжнее, чем стабилькоины, выпускаемые обычными коммерческими компаниями. Плюс совместимость DuskEVM с Solidity-инструментарием снижает затраты на миграцию для организаций до уровня, при котором уже можно принять решение.
Но с другой стороны, проблема вполне реальная. EURQ не является эксклюзивным ресурсом Dusk — он развернут и на других цепочках. Сколько времени дифференцирующее преимущество «комплаентного расчёта» сможет сохраняться? Основная сеть стартовала лишь в январе 2026 года, и фактическую долю миграции активов и использование платёжных сервисов ещё нужно подтверждать практикой. К тому же накладные расходы приватных вычислений немалые: сможет ли опыт приватных переводов приблизиться к обычным переводам — и именно это напрямую решит, будет ли система реально использоваться.
В итоге: Dusk пытается сделать так, чтобы приватность, соответствие требованиям и правила по активам долгое время сосуществовали — причём как инженерную задачу, а не как шоу. Направление, на мой взгляд, стоит продолжать внимательно отслеживать. Но получится ли довести практическое принятие до «пошло в прод», я пока смотрю по ходу движения. А как вы считаете? #dusk $DUSK
Сначала — что мне действительно нравится. Dusk сохраняет две модели аккаунтов: Phoenix и Moonlight. Первая построена на UTXO и использует нулевые знания, чтобы скрывать сумму и участников; вторая — полностью прозрачная. Чем больше смотришь, тем больше кажется правильным. Корпоративные позиции и котировки нужно скрывать, иначе тебя попросту «прицельно» возьмут на мушку. Но залог, голосование по управлению и связанные с этим этапы — наоборот, должны быть публичными, потому что прозрачность здесь является предпосылкой доверия. Жёстко загнать всё в одну модель — значит снова промахнуться и с тем, и с другим.
Ещё сильнее меня волнует то, что они не превращают соответствие требованиям в лозунг. С Quantoz Payments они запустили EURQ — он регулируется Банком Нидерландов и соответствует требованиям MiCA. Это означает, что от выпуска активов до сделок и финального расчёта цепочка действительно замыкается end-to-end — что надёжнее, чем стабилькоины, выпускаемые обычными коммерческими компаниями. Плюс совместимость DuskEVM с Solidity-инструментарием снижает затраты на миграцию для организаций до уровня, при котором уже можно принять решение.
Но с другой стороны, проблема вполне реальная. EURQ не является эксклюзивным ресурсом Dusk — он развернут и на других цепочках. Сколько времени дифференцирующее преимущество «комплаентного расчёта» сможет сохраняться? Основная сеть стартовала лишь в январе 2026 года, и фактическую долю миграции активов и использование платёжных сервисов ещё нужно подтверждать практикой. К тому же накладные расходы приватных вычислений немалые: сможет ли опыт приватных переводов приблизиться к обычным переводам — и именно это напрямую решит, будет ли система реально использоваться.
В итоге: Dusk пытается сделать так, чтобы приватность, соответствие требованиям и правила по активам долгое время сосуществовали — причём как инженерную задачу, а не как шоу. Направление, на мой взгляд, стоит продолжать внимательно отслеживать. Но получится ли довести практическое принятие до «пошло в прод», я пока смотрю по ходу движения. А как вы считаете? #dusk $DUSK
1
1
103
·
--
Я всё эти дни думаю об одном вопросе: я участвовал во многих DeFi-протоколах, и самое неприятное — не колебания цены, а то, что в итоге никто не обращает внимания на «паспорта участия», которые дают разработчики. Очки, уровни, эмблемы — кроме скриншота от них нет никакой реальной пользы. Поэтому, когда я снова посмотрел правила Pre-mine для @termmax , меня интересовало не то, сколько можно получить airdrop, а то, зачем они вообще хотят использовать этот токен.
Система FT, XT, GT — это то, что по-настоящему стоит обсуждать в TermMax. FT заранее финансово оформляет будущие денежные потоки фиксированной доходности: инвесторы покупают с дисконтом, а по сроку погашают по номиналу — по сути, процентная ставка и цена являются двумя сторонами одной медали. GT упаковывает плечевые позиции в on-chain-сертификаты: под залог, условия долга и состояние позиции собираются в управляемый объект. Range Order выражает потребности в ставке через ступенчатую кривую для разных масштабов: это не описание цены монеты, а связь между процентной ставкой и доступным объёмом, который можно заключать. TermMax — это не только выпуск долга: он заново проектирует, как продукты фиксированной доходности должны быть представлены в цепочке.
Но есть кое-что, в чём я всё ещё сомневаюсь. Роль Curator выбила меня из колеи: в DeFi говорят про устранение посредников, но в итоге получается нечто вроде управляющего фондом. Хотя полномочия ограничены time lock и Guardian, и простаивающий капитал можно направлять только в заранее одобренные рынки, Depositor отдаёт деньги Curator — по сути, это ставка на то, что Curator будет принимать решения лучше, чем сделал бы сам участник. В экстремальном рынке окно клиринга за считанные минуты не спасёт time lock.
Есть и риски в управлении: TMX как токен governance. Крупные держатели с большей вероятностью влияют на корректировки параметров, извлекают выгоду из правил и затем наращивают голосующие позиции. Как только этот цикл закрепится, управление окажется распределённым — или же, напротив, власть ценообразования снова будет централизована.
Я не буду легко говорить, что TermMax «сработал» или «не сработал». То, что он мне показал, — не протокол, который уже давно запущен, а лаборатория, которая пытается создать новую связь между активами, временем и кредитом. Настоящая проверка этой механики — не цена в день TGE, а то, останутся ли держатели TMX продолжать торговать на рынке.
Curator заставил меня вновь поставить вопрос: децентрализация — это нужно уничтожить всех посредников, или только тех посредников, которых нельзя проверить. Ответа у меня пока нет, но TermMax заставил меня начать серьёзно об этом размышлять. #termmax
Я всё эти дни думаю об одном вопросе: я участвовал во многих DeFi-протоколах, и самое неприятное — не колебания цены, а то, что в итоге никто не обращает внимания на «паспорта участия», которые дают разработчики. Очки, уровни, эмблемы — кроме скриншота от них нет никакой реальной пользы. Поэтому, когда я снова посмотрел правила Pre-mine для @TermMax , меня интересовало не то, сколько можно получить airdrop, а то, зачем они вообще хотят использовать этот токен.
Система FT, XT, GT — это то, что по-настоящему стоит обсуждать в TermMax. FT заранее финансово оформляет будущие денежные потоки фиксированной доходности: инвесторы покупают с дисконтом, а по сроку погашают по номиналу — по сути, процентная ставка и цена являются двумя сторонами одной медали. GT упаковывает плечевые позиции в on-chain-сертификаты: под залог, условия долга и состояние позиции собираются в управляемый объект. Range Order выражает потребности в ставке через ступенчатую кривую для разных масштабов: это не описание цены монеты, а связь между процентной ставкой и доступным объёмом, который можно заключать. TermMax — это не только выпуск долга: он заново проектирует, как продукты фиксированной доходности должны быть представлены в цепочке.
Но есть кое-что, в чём я всё ещё сомневаюсь. Роль Curator выбила меня из колеи: в DeFi говорят про устранение посредников, но в итоге получается нечто вроде управляющего фондом. Хотя полномочия ограничены time lock и Guardian, и простаивающий капитал можно направлять только в заранее одобренные рынки, Depositor отдаёт деньги Curator — по сути, это ставка на то, что Curator будет принимать решения лучше, чем сделал бы сам участник. В экстремальном рынке окно клиринга за считанные минуты не спасёт time lock.
Есть и риски в управлении: TMX как токен governance. Крупные держатели с большей вероятностью влияют на корректировки параметров, извлекают выгоду из правил и затем наращивают голосующие позиции. Как только этот цикл закрепится, управление окажется распределённым — или же, напротив, власть ценообразования снова будет централизована.
Я не буду легко говорить, что TermMax «сработал» или «не сработал». То, что он мне показал, — не протокол, который уже давно запущен, а лаборатория, которая пытается создать новую связь между активами, временем и кредитом. Настоящая проверка этой механики — не цена в день TGE, а то, останутся ли держатели TMX продолжать торговать на рынке.
Curator заставил меня вновь поставить вопрос: децентрализация — это нужно уничтожить всех посредников, или только тех посредников, которых нельзя проверить. Ответа у меня пока нет, но TermMax заставил меня начать серьёзно об этом размышлять. #termmax
Система FT, XT, GT — это то, что по-настоящему стоит обсуждать в TermMax. FT заранее финансово оформляет будущие денежные потоки фиксированной доходности: инвесторы покупают с дисконтом, а по сроку погашают по номиналу — по сути, процентная ставка и цена являются двумя сторонами одной медали. GT упаковывает плечевые позиции в on-chain-сертификаты: под залог, условия долга и состояние позиции собираются в управляемый объект. Range Order выражает потребности в ставке через ступенчатую кривую для разных масштабов: это не описание цены монеты, а связь между процентной ставкой и доступным объёмом, который можно заключать. TermMax — это не только выпуск долга: он заново проектирует, как продукты фиксированной доходности должны быть представлены в цепочке.
Но есть кое-что, в чём я всё ещё сомневаюсь. Роль Curator выбила меня из колеи: в DeFi говорят про устранение посредников, но в итоге получается нечто вроде управляющего фондом. Хотя полномочия ограничены time lock и Guardian, и простаивающий капитал можно направлять только в заранее одобренные рынки, Depositor отдаёт деньги Curator — по сути, это ставка на то, что Curator будет принимать решения лучше, чем сделал бы сам участник. В экстремальном рынке окно клиринга за считанные минуты не спасёт time lock.
Есть и риски в управлении: TMX как токен governance. Крупные держатели с большей вероятностью влияют на корректировки параметров, извлекают выгоду из правил и затем наращивают голосующие позиции. Как только этот цикл закрепится, управление окажется распределённым — или же, напротив, власть ценообразования снова будет централизована.
Я не буду легко говорить, что TermMax «сработал» или «не сработал». То, что он мне показал, — не протокол, который уже давно запущен, а лаборатория, которая пытается создать новую связь между активами, временем и кредитом. Настоящая проверка этой механики — не цена в день TGE, а то, останутся ли держатели TMX продолжать торговать на рынке.
Curator заставил меня вновь поставить вопрос: децентрализация — это нужно уничтожить всех посредников, или только тех посредников, которых нельзя проверить. Ответа у меня пока нет, но TermMax заставил меня начать серьёзно об этом размышлять. #termmax
2
81
·
--
Я посчитал одну сумму: в прошлом году я взял кредит с плавающей ставкой на три месяца, а к моменту погашения реальная ставка оказалась вдвое выше той, что я увидел изначально. После этого я понял, что стоимость колебаний ставки иногда пугает не меньше, чем комиссии и проскальзывание. Потом, когда я смотрел проекты по займам, я для себя первым делом выяснил: ставку вообще можно ли зафиксировать.
Под этот запрос я переварил @termmax — мне понадобилось несколько ночей, чтобы разложить по полочкам логику GT, FT и XT. GT упаковывает залог и долг в NFT-позицию — с этим я согласен, потому что так можно передавать весь плечевой позиционный пакет целиком, без необходимости закрывать и открывать заново. FT — это похоже на бескупонную облигацию: по наступлении срока погашения выплачивает по номиналу. XT несёт процентную часть: по окончании срока она автоматически становится нулём. Range Order — вот где меня сильнее всего «зацепило». Ставка не фиксируется раз и навсегда: она формируется стаканом ордеров в виде ступенчатой кривой. С ростом объёма ставка по заимствованию снижается по сегментам, а ставка по выдаче растёт по сегментам. Мне кажется, это решение гибче, чем просто фиксировать один APR.
Но, с другой стороны, у этой гибкости есть цена. Range Order означает, что цена сделки зависит от того, как рынок заполняет ордера, и проскальзывание может оказаться больше, чем вы предполагаете. Я посмотрел официальный пример: ставка по займу уменьшается по сегментам, но если ваш ордер заполнится до следующего уровня, фактическая ставка может сильно отличаться от годовой доходности, которую показывает страница с котировками. Меня это немного настораживает. Кроме того, FT обычно торгуется с дисконтом: дисконтная доходность выглядит заманчиво, но после того как вы купили, если рынок резко поменяется, получится ли выкупить обратно по номиналу к погашению — зависит от того, будет ли заёмщик нормально выплачивать. Механика ликвидации завязана на оракулах: если цена будет резко «гулять», я не уверен, смогут ли оперативно выполнить поставку в натуре.
Ещё один момент, над которым я снова и снова думаю — ликвидность. TVL доходил до 7100万, но он распределён по разным срокам и по разным цепочкам, и глубина каждого рынка может быть недостаточной. Основанная на комбинируемости база доходности, которую добавили в V2, действительно закрывает часть пробелов, но сможет ли она поддержать долгосрочную торговлю — я пока в режиме ожидания.
Поэтому мой текущий вывод такой: механизм TermMax стоит изучить, но он лучше подходит тем, кто понимает, как устроена кривая ценообразования, и готов управлять проскальзыванием. Обычный человек, если просто «залипнет» на цифру годовой доходности и зайдёт, может упустить всю сложность, которая стоит за этим.
Я же хочу спросить вот что: вы бы считали продукт с фиксированной ставкой заменой сбережениям или инструментом для арбитража? Именно этот выбор определит, как вам использовать TermMax. #termmax
Я посчитал одну сумму: в прошлом году я взял кредит с плавающей ставкой на три месяца, а к моменту погашения реальная ставка оказалась вдвое выше той, что я увидел изначально. После этого я понял, что стоимость колебаний ставки иногда пугает не меньше, чем комиссии и проскальзывание. Потом, когда я смотрел проекты по займам, я для себя первым делом выяснил: ставку вообще можно ли зафиксировать.
Под этот запрос я переварил @TermMax — мне понадобилось несколько ночей, чтобы разложить по полочкам логику GT, FT и XT. GT упаковывает залог и долг в NFT-позицию — с этим я согласен, потому что так можно передавать весь плечевой позиционный пакет целиком, без необходимости закрывать и открывать заново. FT — это похоже на бескупонную облигацию: по наступлении срока погашения выплачивает по номиналу. XT несёт процентную часть: по окончании срока она автоматически становится нулём. Range Order — вот где меня сильнее всего «зацепило». Ставка не фиксируется раз и навсегда: она формируется стаканом ордеров в виде ступенчатой кривой. С ростом объёма ставка по заимствованию снижается по сегментам, а ставка по выдаче растёт по сегментам. Мне кажется, это решение гибче, чем просто фиксировать один APR.
Но, с другой стороны, у этой гибкости есть цена. Range Order означает, что цена сделки зависит от того, как рынок заполняет ордера, и проскальзывание может оказаться больше, чем вы предполагаете. Я посмотрел официальный пример: ставка по займу уменьшается по сегментам, но если ваш ордер заполнится до следующего уровня, фактическая ставка может сильно отличаться от годовой доходности, которую показывает страница с котировками. Меня это немного настораживает. Кроме того, FT обычно торгуется с дисконтом: дисконтная доходность выглядит заманчиво, но после того как вы купили, если рынок резко поменяется, получится ли выкупить обратно по номиналу к погашению — зависит от того, будет ли заёмщик нормально выплачивать. Механика ликвидации завязана на оракулах: если цена будет резко «гулять», я не уверен, смогут ли оперативно выполнить поставку в натуре.
Ещё один момент, над которым я снова и снова думаю — ликвидность. TVL доходил до 7100万, но он распределён по разным срокам и по разным цепочкам, и глубина каждого рынка может быть недостаточной. Основанная на комбинируемости база доходности, которую добавили в V2, действительно закрывает часть пробелов, но сможет ли она поддержать долгосрочную торговлю — я пока в режиме ожидания.
Поэтому мой текущий вывод такой: механизм TermMax стоит изучить, но он лучше подходит тем, кто понимает, как устроена кривая ценообразования, и готов управлять проскальзыванием. Обычный человек, если просто «залипнет» на цифру годовой доходности и зайдёт, может упустить всю сложность, которая стоит за этим.
Я же хочу спросить вот что: вы бы считали продукт с фиксированной ставкой заменой сбережениям или инструментом для арбитража? Именно этот выбор определит, как вам использовать TermMax. #termmax
Под этот запрос я переварил @TermMax — мне понадобилось несколько ночей, чтобы разложить по полочкам логику GT, FT и XT. GT упаковывает залог и долг в NFT-позицию — с этим я согласен, потому что так можно передавать весь плечевой позиционный пакет целиком, без необходимости закрывать и открывать заново. FT — это похоже на бескупонную облигацию: по наступлении срока погашения выплачивает по номиналу. XT несёт процентную часть: по окончании срока она автоматически становится нулём. Range Order — вот где меня сильнее всего «зацепило». Ставка не фиксируется раз и навсегда: она формируется стаканом ордеров в виде ступенчатой кривой. С ростом объёма ставка по заимствованию снижается по сегментам, а ставка по выдаче растёт по сегментам. Мне кажется, это решение гибче, чем просто фиксировать один APR.
Но, с другой стороны, у этой гибкости есть цена. Range Order означает, что цена сделки зависит от того, как рынок заполняет ордера, и проскальзывание может оказаться больше, чем вы предполагаете. Я посмотрел официальный пример: ставка по займу уменьшается по сегментам, но если ваш ордер заполнится до следующего уровня, фактическая ставка может сильно отличаться от годовой доходности, которую показывает страница с котировками. Меня это немного настораживает. Кроме того, FT обычно торгуется с дисконтом: дисконтная доходность выглядит заманчиво, но после того как вы купили, если рынок резко поменяется, получится ли выкупить обратно по номиналу к погашению — зависит от того, будет ли заёмщик нормально выплачивать. Механика ликвидации завязана на оракулах: если цена будет резко «гулять», я не уверен, смогут ли оперативно выполнить поставку в натуре.
Ещё один момент, над которым я снова и снова думаю — ликвидность. TVL доходил до 7100万, но он распределён по разным срокам и по разным цепочкам, и глубина каждого рынка может быть недостаточной. Основанная на комбинируемости база доходности, которую добавили в V2, действительно закрывает часть пробелов, но сможет ли она поддержать долгосрочную торговлю — я пока в режиме ожидания.
Поэтому мой текущий вывод такой: механизм TermMax стоит изучить, но он лучше подходит тем, кто понимает, как устроена кривая ценообразования, и готов управлять проскальзыванием. Обычный человек, если просто «залипнет» на цифру годовой доходности и зайдёт, может упустить всю сложность, которая стоит за этим.
Я же хочу спросить вот что: вы бы считали продукт с фиксированной ставкой заменой сбережениям или инструментом для арбитража? Именно этот выбор определит, как вам использовать TermMax. #termmax
1
1
80
·
--
Выберите C。
После кражи on-chain активов так называемые «эксперты по возврату» в 90% случаев оказываются повторным мошенничеством; самый безопасный вариант — сразу внести в чёрный список. Техническая команда, которая реально может помочь вернуть активы, не будет сама писать в личку и тем более не возьмёт предоплату заранее. Лучше упустить, чем рисковать: сохранение оставшихся активов важнее, чем фантазировать о «возврате».
Выберите C。
После кражи on-chain активов так называемые «эксперты по возврату» в 90% случаев оказываются повторным мошенничеством; самый безопасный вариант — сразу внести в чёрный список. Техническая команда, которая реально может помочь вернуть активы, не будет сама писать в личку и тем более не возьмёт предоплату заранее. Лучше упустить, чем рисковать: сохранение оставшихся активов важнее, чем фантазировать о «возврате».
После кражи on-chain активов так называемые «эксперты по возврату» в 90% случаев оказываются повторным мошенничеством; самый безопасный вариант — сразу внести в чёрный список. Техническая команда, которая реально может помочь вернуть активы, не будет сама писать в личку и тем более не возьмёт предоплату заранее. Лучше упустить, чем рисковать: сохранение оставшихся активов важнее, чем фантазировать о «возврате».
币安Binance华语
·
--
😈 «Брат, у тебя украли кошелёк? Я знаю онлайн-гуру, активы ещё можно вернуть!»
Что ты сделаешь❓
A. Отлично, это же гуру — кошелёк спасён, сид-фразу сразу отправляю 🤝
B. Подожди, дай проверю колоду: кто ты? откуда? как вернуть? 👀
C. ❌ Не верю ни одному каналу возврата активов — сразу занесу в чёрный список!
⬇️ Подпишись на аккаунт, сделай репост и оставь свой вариант и причину. Разыграем 3 победителя, каждый получит безопасную награду 40U #币安安全星期四
Что ты сделаешь❓
A. Отлично, это же гуру — кошелёк спасён, сид-фразу сразу отправляю 🤝
B. Подожди, дай проверю колоду: кто ты? откуда? как вернуть? 👀
C. ❌ Не верю ни одному каналу возврата активов — сразу занесу в чёрный список!
⬇️ Подпишись на аккаунт, сделай репост и оставь свой вариант и причину. Разыграем 3 победителя, каждый получит безопасную награду 40U #币安安全星期四
1
59
·
--
Когда я раньше занимался финтехом, конфликт «приватность vs комплаенс» всегда неизбежно всплывал. С одной стороны, хочется защитить данные клиентских транзакций, с другой — регуляторы требуют, чтобы всё было «видимо». А у блокчейн-проектов на рынке всё либо слишком прозрачно и организации сразу пугаются, либо слишком анонимно — и регуляторы оказываются в обиде. Я всё время думал: разве нет третьего пути?
Потом я увидел <tag>@Dusk_Foundation </tag> — и меня заинтересовало то, что они не просто «добавили приватность», а реально смело переосмыслили это с самого нижнего уровня. Они разделяют чейн на два слоя: DuskDS (слой расчетов) и DuskEVM (слой выполнения). То, что нужно проверять — проверяют, то, что нужно скрывать — скрывают, и всё это не смешивается. Консенсус построен на Succinct Attestation, используется PoS с комитетами: выпуск блоков и верификация разнесены, а окончательность определяется в итоге. Также очень любопытна модель с двумя аккаунтами: Moonlight прозрачен, а Phoenix использует UTXO вместе с zk-доказательствами, чтобы скрывать данные. И получается, что в рамках одной сети открытое и конфиденциальное идут по своим дорожкам, но в конечном счёте сходятся в одном и том же реестре. Плюс Citadel делает селективное раскрытие: пользователю достаточно доказать, что он соответствует некоторому условию, и не нужно «выкладывать» всю личность.
Но помимо технологий есть несколько вполне приземлённых вещей, которые стоит внимательно обдумать. Сейчас DuskEVM работает под управлением одного секвенсора — это похоже на тот же путь, что и централизованный sequencer в Ethereum L2: дешево, удобно, но переключатель сортировки (sequencing) контролируется командой проекта. Для организаций же окончательность может обеспечиваться, но если они контролируют порядок/сортировку — это уже отдельная история. В мае 2026 года OtterSec также сообщал о уязвимости в реализации PLONK: верификатор не проверял многочленные обязательства, которые предоставлял prover, и теоретически это давало возможность «создавать» DUSK из воздуха. Затем это, конечно, исправили, но сам факт таких пробоин на уровне базовой криптографии заставляет постоянно держать ухо востро. И ещё — постоянный выпуск токена <tag>$DUSK </tag> и давление от стейкинга/локов никуда не деваются.
Поэтому сейчас мой вывод такой: техническое направление Dusk действительно стоит поставить в самое начало списка для наблюдения, но в ближайшее время я не зайду просто потому, что там написано «приватность». Ключевое — есть ли там реально работающая дорожка, по которой можно никого не обидеть ни со стороны требований к прозрачности, ни со стороны частных данных.
Если клиринговые системы Уолл-стрит действительно выйдут на блокчейн, они выберут полностью прозрачный вариант или подобную схему с уровнем приватности? Пишите в комментариях, давайте обсудим. <tag>#dusk </tag>
Когда я раньше занимался финтехом, конфликт «приватность vs комплаенс» всегда неизбежно всплывал. С одной стороны, хочется защитить данные клиентских транзакций, с другой — регуляторы требуют, чтобы всё было «видимо». А у блокчейн-проектов на рынке всё либо слишком прозрачно и организации сразу пугаются, либо слишком анонимно — и регуляторы оказываются в обиде. Я всё время думал: разве нет третьего пути?
Потом я увидел <tag>@Dusk </tag> — и меня заинтересовало то, что они не просто «добавили приватность», а реально смело переосмыслили это с самого нижнего уровня. Они разделяют чейн на два слоя: DuskDS (слой расчетов) и DuskEVM (слой выполнения). То, что нужно проверять — проверяют, то, что нужно скрывать — скрывают, и всё это не смешивается. Консенсус построен на Succinct Attestation, используется PoS с комитетами: выпуск блоков и верификация разнесены, а окончательность определяется в итоге. Также очень любопытна модель с двумя аккаунтами: Moonlight прозрачен, а Phoenix использует UTXO вместе с zk-доказательствами, чтобы скрывать данные. И получается, что в рамках одной сети открытое и конфиденциальное идут по своим дорожкам, но в конечном счёте сходятся в одном и том же реестре. Плюс Citadel делает селективное раскрытие: пользователю достаточно доказать, что он соответствует некоторому условию, и не нужно «выкладывать» всю личность.
Но помимо технологий есть несколько вполне приземлённых вещей, которые стоит внимательно обдумать. Сейчас DuskEVM работает под управлением одного секвенсора — это похоже на тот же путь, что и централизованный sequencer в Ethereum L2: дешево, удобно, но переключатель сортировки (sequencing) контролируется командой проекта. Для организаций же окончательность может обеспечиваться, но если они контролируют порядок/сортировку — это уже отдельная история. В мае 2026 года OtterSec также сообщал о уязвимости в реализации PLONK: верификатор не проверял многочленные обязательства, которые предоставлял prover, и теоретически это давало возможность «создавать» DUSK из воздуха. Затем это, конечно, исправили, но сам факт таких пробоин на уровне базовой криптографии заставляет постоянно держать ухо востро. И ещё — постоянный выпуск токена <tag>$DUSK </tag> и давление от стейкинга/локов никуда не деваются.
Поэтому сейчас мой вывод такой: техническое направление Dusk действительно стоит поставить в самое начало списка для наблюдения, но в ближайшее время я не зайду просто потому, что там написано «приватность». Ключевое — есть ли там реально работающая дорожка, по которой можно никого не обидеть ни со стороны требований к прозрачности, ни со стороны частных данных.
Если клиринговые системы Уолл-стрит действительно выйдут на блокчейн, они выберут полностью прозрачный вариант или подобную схему с уровнем приватности? Пишите в комментариях, давайте обсудим. <tag>#dusk </tag>
Потом я увидел <tag>@Dusk </tag> — и меня заинтересовало то, что они не просто «добавили приватность», а реально смело переосмыслили это с самого нижнего уровня. Они разделяют чейн на два слоя: DuskDS (слой расчетов) и DuskEVM (слой выполнения). То, что нужно проверять — проверяют, то, что нужно скрывать — скрывают, и всё это не смешивается. Консенсус построен на Succinct Attestation, используется PoS с комитетами: выпуск блоков и верификация разнесены, а окончательность определяется в итоге. Также очень любопытна модель с двумя аккаунтами: Moonlight прозрачен, а Phoenix использует UTXO вместе с zk-доказательствами, чтобы скрывать данные. И получается, что в рамках одной сети открытое и конфиденциальное идут по своим дорожкам, но в конечном счёте сходятся в одном и том же реестре. Плюс Citadel делает селективное раскрытие: пользователю достаточно доказать, что он соответствует некоторому условию, и не нужно «выкладывать» всю личность.
Но помимо технологий есть несколько вполне приземлённых вещей, которые стоит внимательно обдумать. Сейчас DuskEVM работает под управлением одного секвенсора — это похоже на тот же путь, что и централизованный sequencer в Ethereum L2: дешево, удобно, но переключатель сортировки (sequencing) контролируется командой проекта. Для организаций же окончательность может обеспечиваться, но если они контролируют порядок/сортировку — это уже отдельная история. В мае 2026 года OtterSec также сообщал о уязвимости в реализации PLONK: верификатор не проверял многочленные обязательства, которые предоставлял prover, и теоретически это давало возможность «создавать» DUSK из воздуха. Затем это, конечно, исправили, но сам факт таких пробоин на уровне базовой криптографии заставляет постоянно держать ухо востро. И ещё — постоянный выпуск токена <tag>$DUSK </tag> и давление от стейкинга/локов никуда не деваются.
Поэтому сейчас мой вывод такой: техническое направление Dusk действительно стоит поставить в самое начало списка для наблюдения, но в ближайшее время я не зайду просто потому, что там написано «приватность». Ключевое — есть ли там реально работающая дорожка, по которой можно никого не обидеть ни со стороны требований к прозрачности, ни со стороны частных данных.
Если клиринговые системы Уолл-стрит действительно выйдут на блокчейн, они выберут полностью прозрачный вариант или подобную схему с уровнем приватности? Пишите в комментариях, давайте обсудим. <tag>#dusk </tag>
1
1
97
·
--
Когда я только пришёл в индустрию, самым завораживающим в блокчейне мне казалась его прозрачность. Пока я не поговорил с другом, который занимается управлением активами: «У вас в отрасли все транзакции вынесены на свет. Как тогда заходят институционалы? Позиции и стратегии полностью раскрыты — по сути, вы позволяете противнику в любой момент перевернуть ваши карты. С этого момента у меня появились сомнения в отношении “полной прозрачности”.»
Поэтому, когда смотрю на Dusk, меня больше всего интересует, как он обращается с «аудитируемой приватностью». Слоистая архитектура DuskDS и DuskEVM разделяет расчёты и исполнение, а двурежимные Moonlight и Phoenix позволяют переключать между публичным и приватным — по необходимости. Совместная работа с NPEX: токенизация ценных бумаг на 300 млн евро и их размещение в блокчейне, плюс совместимость с EVM, которая привлекает Solidity-разработчиков — это всё не выглядит как пустые слова. @Dusk_Foundation
Но позиция $DUSK в токеномике заставляет меня тратить ещё больше времени на размышления. Она не только для оплаты Gas: стейкинг 100 000 даёт повышение до 1,2 раза доли комиссий; при объёме свыше 500 000 — ещё и экосистемные субсидии. На каждый блок выпускается 19,86 DUSK, при этом 80% достаётся генераторам. Протокол использует реальные доходы для выкупа и закачки ликвидности — по сути, это выглядит как замаскированное сжигание. Эта схема действительно встраивает токены в логику работы сети.
Но есть и то, что меня не отпускает. В январе 2026 года инцидент с мостом: атакующий похитил полномочия доступа к подписным кошелькам, из‑за чего было украдено несколько миллионов DUSK. Позже OtterSec обнаружила серьёзную ошибку реализации в PLONK с нулевым разглашением. И ещё вопрос: кому в итоге принадлежит «специальный ключ», который может разблокировать всю приватность? Если это не уточнить, граница между «аудитируемостью» и «возможностью подглядывать» становится размытой.
Моё мнение такое: направление действительно стоит внимания, токеномика продумана по правилам, но основной сети всё же нужно время, чтобы подтвердить реальное внедрение данными. Как вы думаете, эти уязвимости можно будет устранить за счёт последующих исправлений? #dusk
Когда я только пришёл в индустрию, самым завораживающим в блокчейне мне казалась его прозрачность. Пока я не поговорил с другом, который занимается управлением активами: «У вас в отрасли все транзакции вынесены на свет. Как тогда заходят институционалы? Позиции и стратегии полностью раскрыты — по сути, вы позволяете противнику в любой момент перевернуть ваши карты. С этого момента у меня появились сомнения в отношении “полной прозрачности”.»
Поэтому, когда смотрю на Dusk, меня больше всего интересует, как он обращается с «аудитируемой приватностью». Слоистая архитектура DuskDS и DuskEVM разделяет расчёты и исполнение, а двурежимные Moonlight и Phoenix позволяют переключать между публичным и приватным — по необходимости. Совместная работа с NPEX: токенизация ценных бумаг на 300 млн евро и их размещение в блокчейне, плюс совместимость с EVM, которая привлекает Solidity-разработчиков — это всё не выглядит как пустые слова. @Dusk
Но позиция $DUSK в токеномике заставляет меня тратить ещё больше времени на размышления. Она не только для оплаты Gas: стейкинг 100 000 даёт повышение до 1,2 раза доли комиссий; при объёме свыше 500 000 — ещё и экосистемные субсидии. На каждый блок выпускается 19,86 DUSK, при этом 80% достаётся генераторам. Протокол использует реальные доходы для выкупа и закачки ликвидности — по сути, это выглядит как замаскированное сжигание. Эта схема действительно встраивает токены в логику работы сети.
Но есть и то, что меня не отпускает. В январе 2026 года инцидент с мостом: атакующий похитил полномочия доступа к подписным кошелькам, из‑за чего было украдено несколько миллионов DUSK. Позже OtterSec обнаружила серьёзную ошибку реализации в PLONK с нулевым разглашением. И ещё вопрос: кому в итоге принадлежит «специальный ключ», который может разблокировать всю приватность? Если это не уточнить, граница между «аудитируемостью» и «возможностью подглядывать» становится размытой.
Моё мнение такое: направление действительно стоит внимания, токеномика продумана по правилам, но основной сети всё же нужно время, чтобы подтвердить реальное внедрение данными. Как вы думаете, эти уязвимости можно будет устранить за счёт последующих исправлений? #dusk
Поэтому, когда смотрю на Dusk, меня больше всего интересует, как он обращается с «аудитируемой приватностью». Слоистая архитектура DuskDS и DuskEVM разделяет расчёты и исполнение, а двурежимные Moonlight и Phoenix позволяют переключать между публичным и приватным — по необходимости. Совместная работа с NPEX: токенизация ценных бумаг на 300 млн евро и их размещение в блокчейне, плюс совместимость с EVM, которая привлекает Solidity-разработчиков — это всё не выглядит как пустые слова. @Dusk
Но позиция $DUSK в токеномике заставляет меня тратить ещё больше времени на размышления. Она не только для оплаты Gas: стейкинг 100 000 даёт повышение до 1,2 раза доли комиссий; при объёме свыше 500 000 — ещё и экосистемные субсидии. На каждый блок выпускается 19,86 DUSK, при этом 80% достаётся генераторам. Протокол использует реальные доходы для выкупа и закачки ликвидности — по сути, это выглядит как замаскированное сжигание. Эта схема действительно встраивает токены в логику работы сети.
Но есть и то, что меня не отпускает. В январе 2026 года инцидент с мостом: атакующий похитил полномочия доступа к подписным кошелькам, из‑за чего было украдено несколько миллионов DUSK. Позже OtterSec обнаружила серьёзную ошибку реализации в PLONK с нулевым разглашением. И ещё вопрос: кому в итоге принадлежит «специальный ключ», который может разблокировать всю приватность? Если это не уточнить, граница между «аудитируемостью» и «возможностью подглядывать» становится размытой.
Моё мнение такое: направление действительно стоит внимания, токеномика продумана по правилам, но основной сети всё же нужно время, чтобы подтвердить реальное внедрение данными. Как вы думаете, эти уязвимости можно будет устранить за счёт последующих исправлений? #dusk
2
1
80
·
--
Я участвовал в нескольких «с фиксированной ставкой» соглашениях и в итоге выяснил: в основе всё равно плавающий пул, обёрнутый в красивую оболочку. Доходность до погашения по факту никак не удаётся реально зафиксировать. Несколько раз ставки так и не были зафиксированы — поэтому к слову «фиксированный» я стал относиться особенно придирчиво.
Поэтому, когда я смотрю на TermMax, я первым делом проверяю, как именно он гарантирует, что ставка действительно фиксируется. Мне показался интересным Range Order: это не просто «сообщают APR, а ты выбираешь», а разбивают объём средств и ставку на несколько диапазонов, формируя ценовую кривую. Когда ты выставляешь заявку, фактическая процентная ставка движется вместе с этой кривой — пока заказ не будет сопоставлен. По сути, это перекладывает задачу согласования срока и цены на рынок, а не на то, что протокол заранее «придумывает» одно число. @termmax
Но честно, я заметил и одну вещь. Если в FT до погашения захочется выйти, придётся продавать на вторичном рынке — а цена будет зависеть от оставшегося срока и рыночных ставок. Это означает, что при досрочной продаже зафиксированного «фиксированного» дохода вы можете получить дисконт. Это не недостаток — просто цена, о которой нужно знать заранее.
Ещё один момент, который я снова и снова обдумываю, — расчёты/ликвидация. Физическая поставка звучит более изящно, чем централизованная распродажа, но если вы как кредитор получаете не стейблкоины, а залоговые активы, готовы ли вы их брать? Если залог — волатильные альткоины, то той части «фиксированного дохода» может не хватить, чтобы покрыть возможные колебания. Поэтому лично я скорее выберу пулы с более ликвидным основным залогом и консервативным уровнем залога.
То, что по-настоящему заставляет меня следить за TermMax, — не то, что он фиксирует этот результат, а то, что он сам по себе превращает срок в торгуемую переменную. Он добавляет рынку ставок ещё одно измерение, но при этом передаёт больше прав выбора пользователю.
Я не стану класть туда все средства, но возьму небольшую часть и попробую — при условии, что я хорошо понимаю, что именно является залогом.
А ты? Какую «скидку за ликвидность» ты готов принять, чтобы получить определённость? #termmax
Я участвовал в нескольких «с фиксированной ставкой» соглашениях и в итоге выяснил: в основе всё равно плавающий пул, обёрнутый в красивую оболочку. Доходность до погашения по факту никак не удаётся реально зафиксировать. Несколько раз ставки так и не были зафиксированы — поэтому к слову «фиксированный» я стал относиться особенно придирчиво.
Поэтому, когда я смотрю на TermMax, я первым делом проверяю, как именно он гарантирует, что ставка действительно фиксируется. Мне показался интересным Range Order: это не просто «сообщают APR, а ты выбираешь», а разбивают объём средств и ставку на несколько диапазонов, формируя ценовую кривую. Когда ты выставляешь заявку, фактическая процентная ставка движется вместе с этой кривой — пока заказ не будет сопоставлен. По сути, это перекладывает задачу согласования срока и цены на рынок, а не на то, что протокол заранее «придумывает» одно число. @TermMax
Но честно, я заметил и одну вещь. Если в FT до погашения захочется выйти, придётся продавать на вторичном рынке — а цена будет зависеть от оставшегося срока и рыночных ставок. Это означает, что при досрочной продаже зафиксированного «фиксированного» дохода вы можете получить дисконт. Это не недостаток — просто цена, о которой нужно знать заранее.
Ещё один момент, который я снова и снова обдумываю, — расчёты/ликвидация. Физическая поставка звучит более изящно, чем централизованная распродажа, но если вы как кредитор получаете не стейблкоины, а залоговые активы, готовы ли вы их брать? Если залог — волатильные альткоины, то той части «фиксированного дохода» может не хватить, чтобы покрыть возможные колебания. Поэтому лично я скорее выберу пулы с более ликвидным основным залогом и консервативным уровнем залога.
То, что по-настоящему заставляет меня следить за TermMax, — не то, что он фиксирует этот результат, а то, что он сам по себе превращает срок в торгуемую переменную. Он добавляет рынку ставок ещё одно измерение, но при этом передаёт больше прав выбора пользователю.
Я не стану класть туда все средства, но возьму небольшую часть и попробую — при условии, что я хорошо понимаю, что именно является залогом.
А ты? Какую «скидку за ликвидность» ты готов принять, чтобы получить определённость? #termmax
Поэтому, когда я смотрю на TermMax, я первым делом проверяю, как именно он гарантирует, что ставка действительно фиксируется. Мне показался интересным Range Order: это не просто «сообщают APR, а ты выбираешь», а разбивают объём средств и ставку на несколько диапазонов, формируя ценовую кривую. Когда ты выставляешь заявку, фактическая процентная ставка движется вместе с этой кривой — пока заказ не будет сопоставлен. По сути, это перекладывает задачу согласования срока и цены на рынок, а не на то, что протокол заранее «придумывает» одно число. @TermMax
Но честно, я заметил и одну вещь. Если в FT до погашения захочется выйти, придётся продавать на вторичном рынке — а цена будет зависеть от оставшегося срока и рыночных ставок. Это означает, что при досрочной продаже зафиксированного «фиксированного» дохода вы можете получить дисконт. Это не недостаток — просто цена, о которой нужно знать заранее.
Ещё один момент, который я снова и снова обдумываю, — расчёты/ликвидация. Физическая поставка звучит более изящно, чем централизованная распродажа, но если вы как кредитор получаете не стейблкоины, а залоговые активы, готовы ли вы их брать? Если залог — волатильные альткоины, то той части «фиксированного дохода» может не хватить, чтобы покрыть возможные колебания. Поэтому лично я скорее выберу пулы с более ликвидным основным залогом и консервативным уровнем залога.
То, что по-настоящему заставляет меня следить за TermMax, — не то, что он фиксирует этот результат, а то, что он сам по себе превращает срок в торгуемую переменную. Он добавляет рынку ставок ещё одно измерение, но при этом передаёт больше прав выбора пользователю.
Я не стану класть туда все средства, но возьму небольшую часть и попробую — при условии, что я хорошо понимаю, что именно является залогом.
А ты? Какую «скидку за ликвидность» ты готов принять, чтобы получить определённость? #termmax
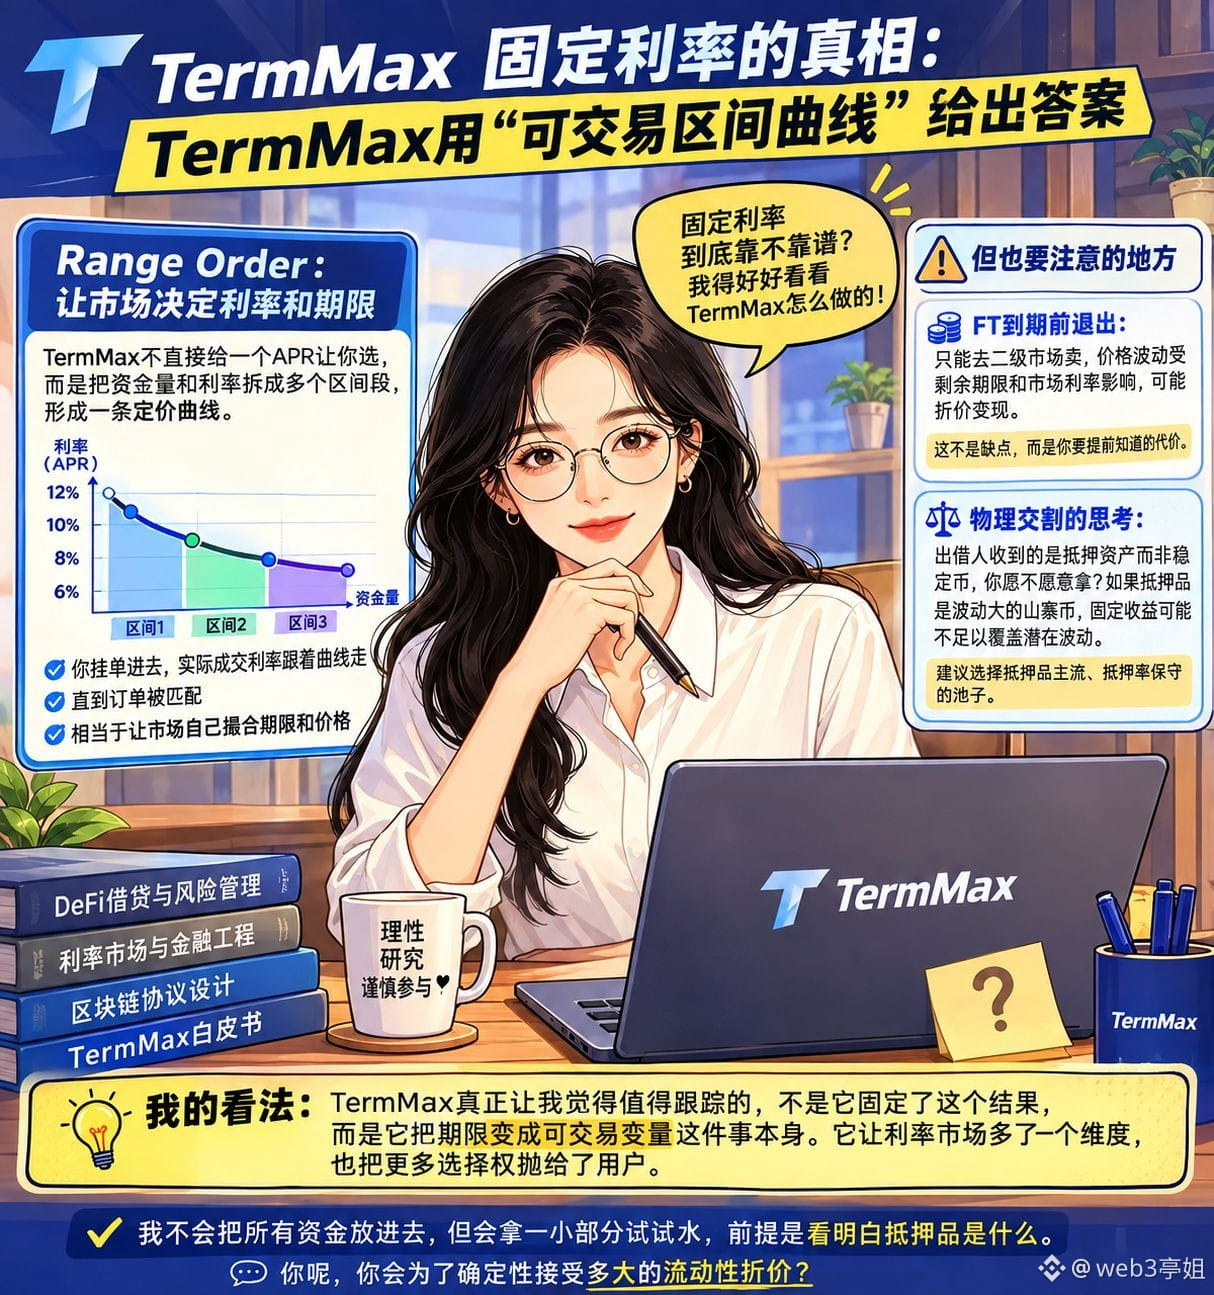
2
1
117
·
--
В прошлом году я покупал ETH в лонг, взял USDC в кредит, а ставка постепенно поднялась с 5% до 28% — всю прибыль съели проценты. Тогда я понял: плавающая ставка для заемщика — это бомба замедленного действия. Ты не знаешь, насколько вырастут твои затраты в следующем месяце. Поэтому я изучал TermMax: меня интересовала не доходность для стороны, дающей в долг, а то, сможет ли заемщик действительно «зафиксировать» свои расходы. @termmax
Сначала — как TermMax обрабатывает фиксацию ставки. При заимствовании чеканятся FT и XT: FT — это долговое обязательство по основному телу, а XT — часть по процентам. Ты можешь продать XT и тем самым заранее зафиксировать расходы на проценты, по сути перенеся риск будущей плавающей ставки на покупателя XT. Эта задумка меня очень впечатлила: в традиционных пулах с плавающей ставкой ты просто пассивно принимаешь изменения ставок, а здесь появляется инструмент активного управления. Но есть и проблема: достаточно ли глубины у рынка XT? В экстремальных условиях дисконт XT может оказаться больше, чем ставка, которую ты якобы зафиксировал, и тогда «фиксированная ставка» сильно теряет свою ценность.
Теперь — как Range Order влияет на заемную часть. Он сопоставляет сделки с использованием ступенчатого ценообразования: чем больше ты берешь в долг, тем выше может быть предельная ставка. Это менее «унифицировано» с точки зрения справедливости, чем одна ставка для всех, но требует заранее точно рассчитать эффективность использования капитала. Взять слишком много — невыгодно, взять слишком мало — недостаточно. Я считаю, что это повышает порог вхождения в операции, но, с другой стороны, заставляет быть более рациональным.
Если смотреть позитивно, структурный дизайн действительно четко разделяет срок и процентную ставку. С другой стороны, волатильность XT на вторичном рынке и жесткость, что до даты погашения невозможно перенести (пролонгировать) — это новые риски, которые должен нести заемщик. Механизм клиринга идет по принципу физической поставки: залог заемщика напрямую отдается кредитору. Это предотвращает цепочку «массовых распродаж», но для заемщика потерей может стать возможность отыграть после отскока.
Для меня этот механизм действительно снимает тревогу по поводу неопределенности стоимости. Но поведение XT в период давления — и жесткость, что нельзя просто «перекатать» заимствование на новый срок — заставляют меня думать, что нужно еще несколько раз посмотреть, как это работает в реальной практике, прежде чем делать выводы. А ты? Если плавающая ставка окажется заметно ниже зафиксированной тобой «фиксированной», ты бы пожалел о выборе тогда? #termmax
В прошлом году я покупал ETH в лонг, взял USDC в кредит, а ставка постепенно поднялась с 5% до 28% — всю прибыль съели проценты. Тогда я понял: плавающая ставка для заемщика — это бомба замедленного действия. Ты не знаешь, насколько вырастут твои затраты в следующем месяце. Поэтому я изучал TermMax: меня интересовала не доходность для стороны, дающей в долг, а то, сможет ли заемщик действительно «зафиксировать» свои расходы. @TermMax
Сначала — как TermMax обрабатывает фиксацию ставки. При заимствовании чеканятся FT и XT: FT — это долговое обязательство по основному телу, а XT — часть по процентам. Ты можешь продать XT и тем самым заранее зафиксировать расходы на проценты, по сути перенеся риск будущей плавающей ставки на покупателя XT. Эта задумка меня очень впечатлила: в традиционных пулах с плавающей ставкой ты просто пассивно принимаешь изменения ставок, а здесь появляется инструмент активного управления. Но есть и проблема: достаточно ли глубины у рынка XT? В экстремальных условиях дисконт XT может оказаться больше, чем ставка, которую ты якобы зафиксировал, и тогда «фиксированная ставка» сильно теряет свою ценность.
Теперь — как Range Order влияет на заемную часть. Он сопоставляет сделки с использованием ступенчатого ценообразования: чем больше ты берешь в долг, тем выше может быть предельная ставка. Это менее «унифицировано» с точки зрения справедливости, чем одна ставка для всех, но требует заранее точно рассчитать эффективность использования капитала. Взять слишком много — невыгодно, взять слишком мало — недостаточно. Я считаю, что это повышает порог вхождения в операции, но, с другой стороны, заставляет быть более рациональным.
Если смотреть позитивно, структурный дизайн действительно четко разделяет срок и процентную ставку. С другой стороны, волатильность XT на вторичном рынке и жесткость, что до даты погашения невозможно перенести (пролонгировать) — это новые риски, которые должен нести заемщик. Механизм клиринга идет по принципу физической поставки: залог заемщика напрямую отдается кредитору. Это предотвращает цепочку «массовых распродаж», но для заемщика потерей может стать возможность отыграть после отскока.
Для меня этот механизм действительно снимает тревогу по поводу неопределенности стоимости. Но поведение XT в период давления — и жесткость, что нельзя просто «перекатать» заимствование на новый срок — заставляют меня думать, что нужно еще несколько раз посмотреть, как это работает в реальной практике, прежде чем делать выводы. А ты? Если плавающая ставка окажется заметно ниже зафиксированной тобой «фиксированной», ты бы пожалел о выборе тогда? #termmax
Сначала — как TermMax обрабатывает фиксацию ставки. При заимствовании чеканятся FT и XT: FT — это долговое обязательство по основному телу, а XT — часть по процентам. Ты можешь продать XT и тем самым заранее зафиксировать расходы на проценты, по сути перенеся риск будущей плавающей ставки на покупателя XT. Эта задумка меня очень впечатлила: в традиционных пулах с плавающей ставкой ты просто пассивно принимаешь изменения ставок, а здесь появляется инструмент активного управления. Но есть и проблема: достаточно ли глубины у рынка XT? В экстремальных условиях дисконт XT может оказаться больше, чем ставка, которую ты якобы зафиксировал, и тогда «фиксированная ставка» сильно теряет свою ценность.
Теперь — как Range Order влияет на заемную часть. Он сопоставляет сделки с использованием ступенчатого ценообразования: чем больше ты берешь в долг, тем выше может быть предельная ставка. Это менее «унифицировано» с точки зрения справедливости, чем одна ставка для всех, но требует заранее точно рассчитать эффективность использования капитала. Взять слишком много — невыгодно, взять слишком мало — недостаточно. Я считаю, что это повышает порог вхождения в операции, но, с другой стороны, заставляет быть более рациональным.
Если смотреть позитивно, структурный дизайн действительно четко разделяет срок и процентную ставку. С другой стороны, волатильность XT на вторичном рынке и жесткость, что до даты погашения невозможно перенести (пролонгировать) — это новые риски, которые должен нести заемщик. Механизм клиринга идет по принципу физической поставки: залог заемщика напрямую отдается кредитору. Это предотвращает цепочку «массовых распродаж», но для заемщика потерей может стать возможность отыграть после отскока.
Для меня этот механизм действительно снимает тревогу по поводу неопределенности стоимости. Но поведение XT в период давления — и жесткость, что нельзя просто «перекатать» заимствование на новый срок — заставляют меня думать, что нужно еще несколько раз посмотреть, как это работает в реальной практике, прежде чем делать выводы. А ты? Если плавающая ставка окажется заметно ниже зафиксированной тобой «фиксированной», ты бы пожалел о выборе тогда? #termmax
2
1
101
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,632
341 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 320
ПротоколFOMC
Просмотров: 30,410
129 обсуждают
CircleMints500MUSDCOnSolana
Просмотров: 140,306
2,601 обсуждают