
token loken
1.6k Публикации
token loken
Token Loken — циклология крипторынка,макроанализ и психология инвестора.Пишу просто о сложном. Без шума. По делу.

Владелец ATOM
Трейдер с регулярными сделками
5.7 г
21 подписок(и/а)
309 подписчиков(а)
3.2K+ понравилось
Посты
Все
Цитирования
Видео
token loken
·
--
ATOM: мы не угадывали разворот — мы просто знали, где хотим купить.
$ATOM : мы не угадывали разворот — мы просто знали, где хотим купить
Иногда самое интересное в сделке становится видно не в момент покупки, а спустя некоторое время.
На графике $ATOM сейчас хорошо виден один такой пример.
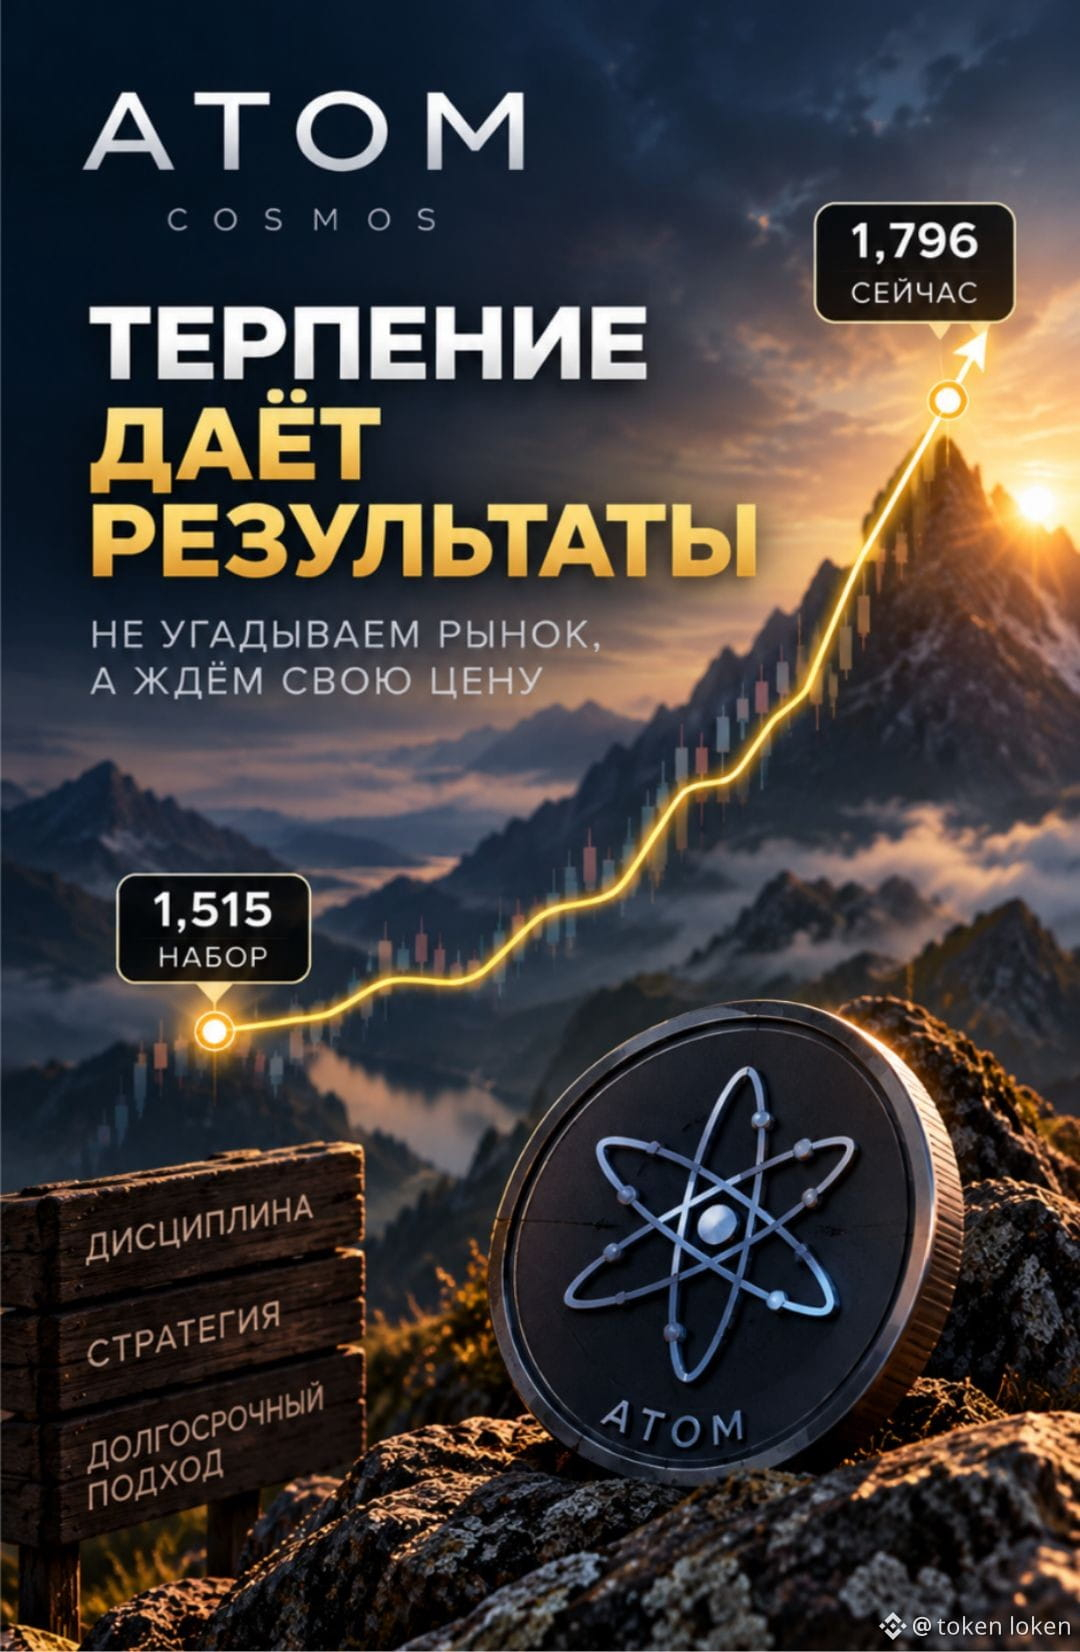
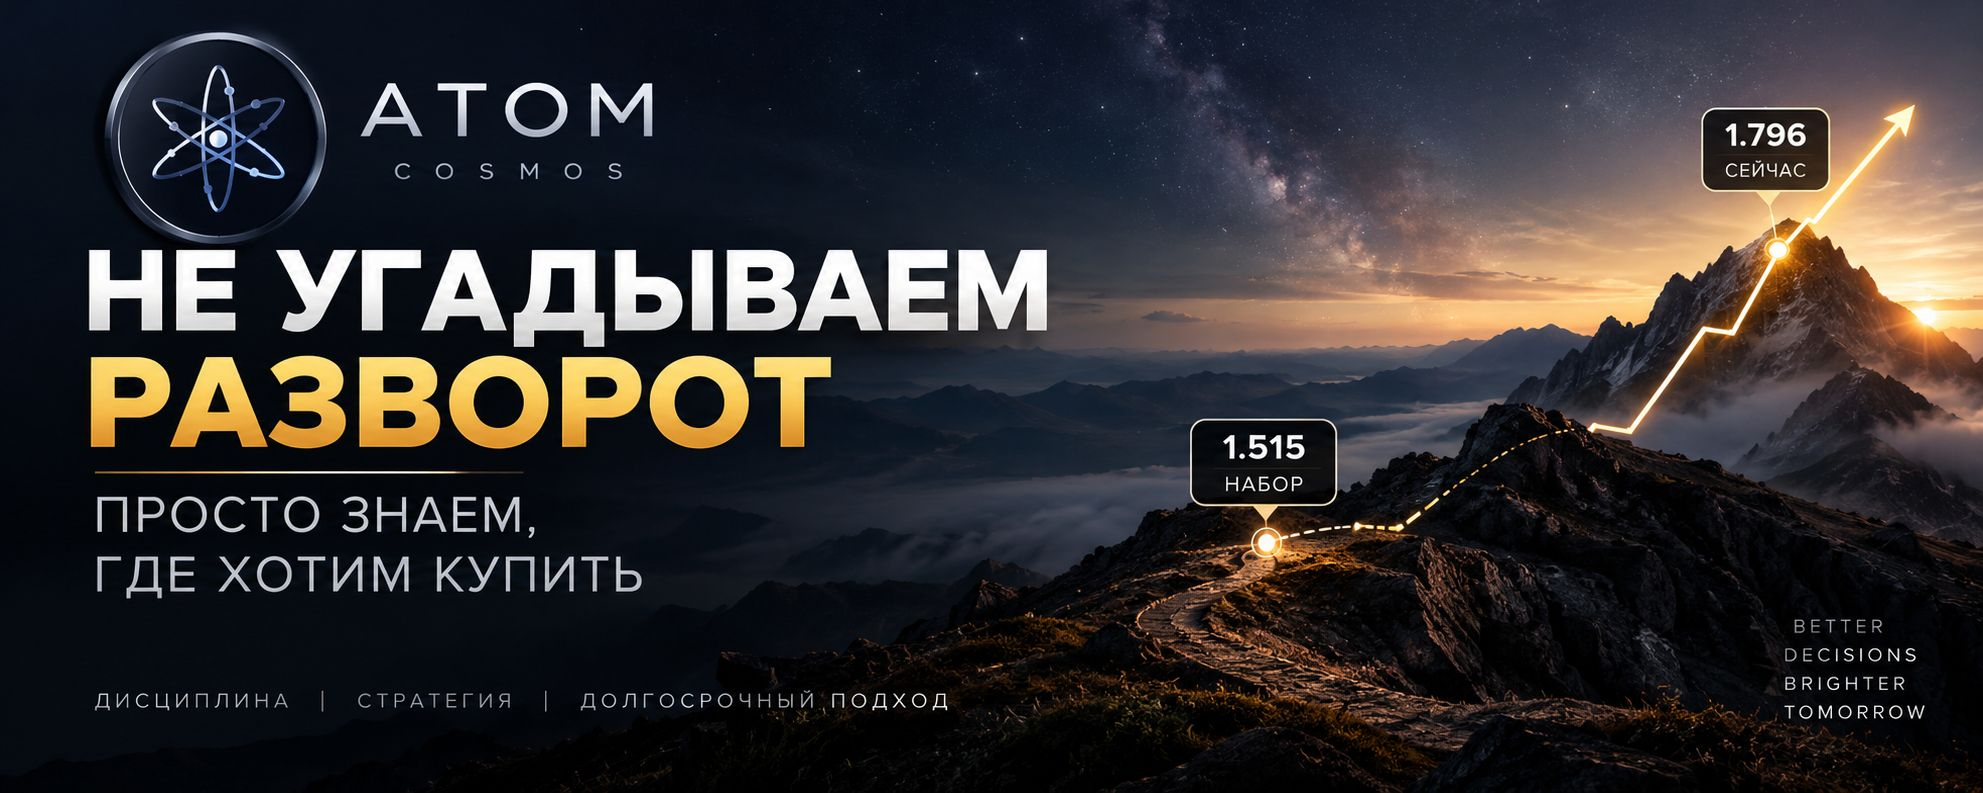
Моя средняя цена покупки — 1,515.
Сейчас ATOM находится около 1,796.
Получается движение примерно +18,5% от средней цены набора.
Но самое интересное здесь даже не эта цифра.
Когда я набирал позицию по 1,515, рынок ещё совершенно ничего мне не гарантировал.
ATOM вполне мог продолжить падение. И действительно, на графике хорошо видно, что перед разворотом цена некоторое время ходила в довольно нервном диапазоне.
Я не пытался поймать абсолютное дно.
И не пытался угадать свечу, после которой «всё полетит вверх».
Я просто считал эту область цен интересной для долгосрочного набора позиции.
И в этом, наверное, главное отличие моего подхода.
Я не шортист.
Не лонгист.
Не торгую с плечом.
Не пытаюсь заработать на каждом движении рынка.
Мне гораздо интереснее другая игра: понимать, когда актив становится достаточно интересным для покупки, и когда цена уже становится достаточно высокой, чтобы задуматься о фиксации части позиции.
Причём это не прогноз.
Я не знаю, куда ATOM пойдёт завтра.
Не знаю, будет ли он выше или ниже через неделю.
И не собираюсь писать привычное «to the moon» только потому, что на графике появились несколько сильных свечей.
Рынок никому ничего не должен.
Сегодня цена может идти вверх, завтра развернуться, а послезавтра снова вернуться к тем уровням, которые ещё недавно казались дешёвыми.
Поэтому для меня гораздо важнее не угадать направление следующего движения, а иметь заранее понятную логику действий.
Купили там, где цена нас устраивает.
Дали позиции время.
Если рынок продолжает падать — есть возможность рассматривать дальнейший набор.
Если рынок растёт — не нужно сожалеть о том, что не купили весь объём на самом дне.
А когда цена становится слишком интересной уже с другой стороны — появляется повод подумать о продаже.
И вот здесь есть ещё одна вещь, которую я считаю особенно важной.
Хорошая покупка не обязана быть покупкой на минимуме.
Мы не купили ATOM по самому низу этого движения.
Но нам и не требовалось этого делать.
Нам было достаточно купить по цене, которая устраивала нас как долгосрочных инвесторов.
Сейчас рынок показывает, что решение оказалось неплохим.
Но это ещё не повод превращать одну удачную сделку в очередной прогноз.
Мы просто продолжаем наблюдать.
Потому что инвестиционный подход для меня — это не попытка постоянно угадывать рынок.
Это умение ждать свою цену, спокойно набирать позицию и так же спокойно знать, когда цена становится интересной уже для выхода.
И, пожалуй, именно такие моменты на графике мне интереснее всего разбирать.
Не «куда полетит ATOM».
А почему одна цена кажется слишком высокой, другая — слишком низкой, и что происходит между этими двумя решениями.
Если вам тоже интересен именно такой взгляд на рынок — без криков про «иксы», без плечей и без попыток предсказать каждую свечу — думаю, дальше нам будет о чём поговорить. 📊
#ATOM ⚛️
#Cosmos 🌌
#Криптовалюта 💰
#Инвестиции 🎯
#Торговля
предыдущая статья
Иногда самое интересное в сделке становится видно не в момент покупки, а спустя некоторое время.
На графике $ATOM сейчас хорошо виден один такой пример.
Моя средняя цена покупки — 1,515.
Сейчас ATOM находится около 1,796.
Получается движение примерно +18,5% от средней цены набора.
Но самое интересное здесь даже не эта цифра.
Когда я набирал позицию по 1,515, рынок ещё совершенно ничего мне не гарантировал.
ATOM вполне мог продолжить падение. И действительно, на графике хорошо видно, что перед разворотом цена некоторое время ходила в довольно нервном диапазоне.
Я не пытался поймать абсолютное дно.
И не пытался угадать свечу, после которой «всё полетит вверх».
Я просто считал эту область цен интересной для долгосрочного набора позиции.
И в этом, наверное, главное отличие моего подхода.
Я не шортист.
Не лонгист.
Не торгую с плечом.
Не пытаюсь заработать на каждом движении рынка.
Мне гораздо интереснее другая игра: понимать, когда актив становится достаточно интересным для покупки, и когда цена уже становится достаточно высокой, чтобы задуматься о фиксации части позиции.
Причём это не прогноз.
Я не знаю, куда ATOM пойдёт завтра.
Не знаю, будет ли он выше или ниже через неделю.
И не собираюсь писать привычное «to the moon» только потому, что на графике появились несколько сильных свечей.
Рынок никому ничего не должен.
Сегодня цена может идти вверх, завтра развернуться, а послезавтра снова вернуться к тем уровням, которые ещё недавно казались дешёвыми.
Поэтому для меня гораздо важнее не угадать направление следующего движения, а иметь заранее понятную логику действий.
Купили там, где цена нас устраивает.
Дали позиции время.
Если рынок продолжает падать — есть возможность рассматривать дальнейший набор.
Если рынок растёт — не нужно сожалеть о том, что не купили весь объём на самом дне.
А когда цена становится слишком интересной уже с другой стороны — появляется повод подумать о продаже.
И вот здесь есть ещё одна вещь, которую я считаю особенно важной.
Хорошая покупка не обязана быть покупкой на минимуме.
Мы не купили ATOM по самому низу этого движения.
Но нам и не требовалось этого делать.
Нам было достаточно купить по цене, которая устраивала нас как долгосрочных инвесторов.
Сейчас рынок показывает, что решение оказалось неплохим.
Но это ещё не повод превращать одну удачную сделку в очередной прогноз.
Мы просто продолжаем наблюдать.
Потому что инвестиционный подход для меня — это не попытка постоянно угадывать рынок.
Это умение ждать свою цену, спокойно набирать позицию и так же спокойно знать, когда цена становится интересной уже для выхода.
И, пожалуй, именно такие моменты на графике мне интереснее всего разбирать.
Не «куда полетит ATOM».
А почему одна цена кажется слишком высокой, другая — слишком низкой, и что происходит между этими двумя решениями.
Если вам тоже интересен именно такой взгляд на рынок — без криков про «иксы», без плечей и без попыток предсказать каждую свечу — думаю, дальше нам будет о чём поговорить. 📊
#ATOM ⚛️
#Cosmos 🌌
#Криптовалюта 💰
#Инвестиции 🎯
#Торговля
предыдущая статья
token loken
·
--
ATOM: хорошо продал — теперь хорошо купил
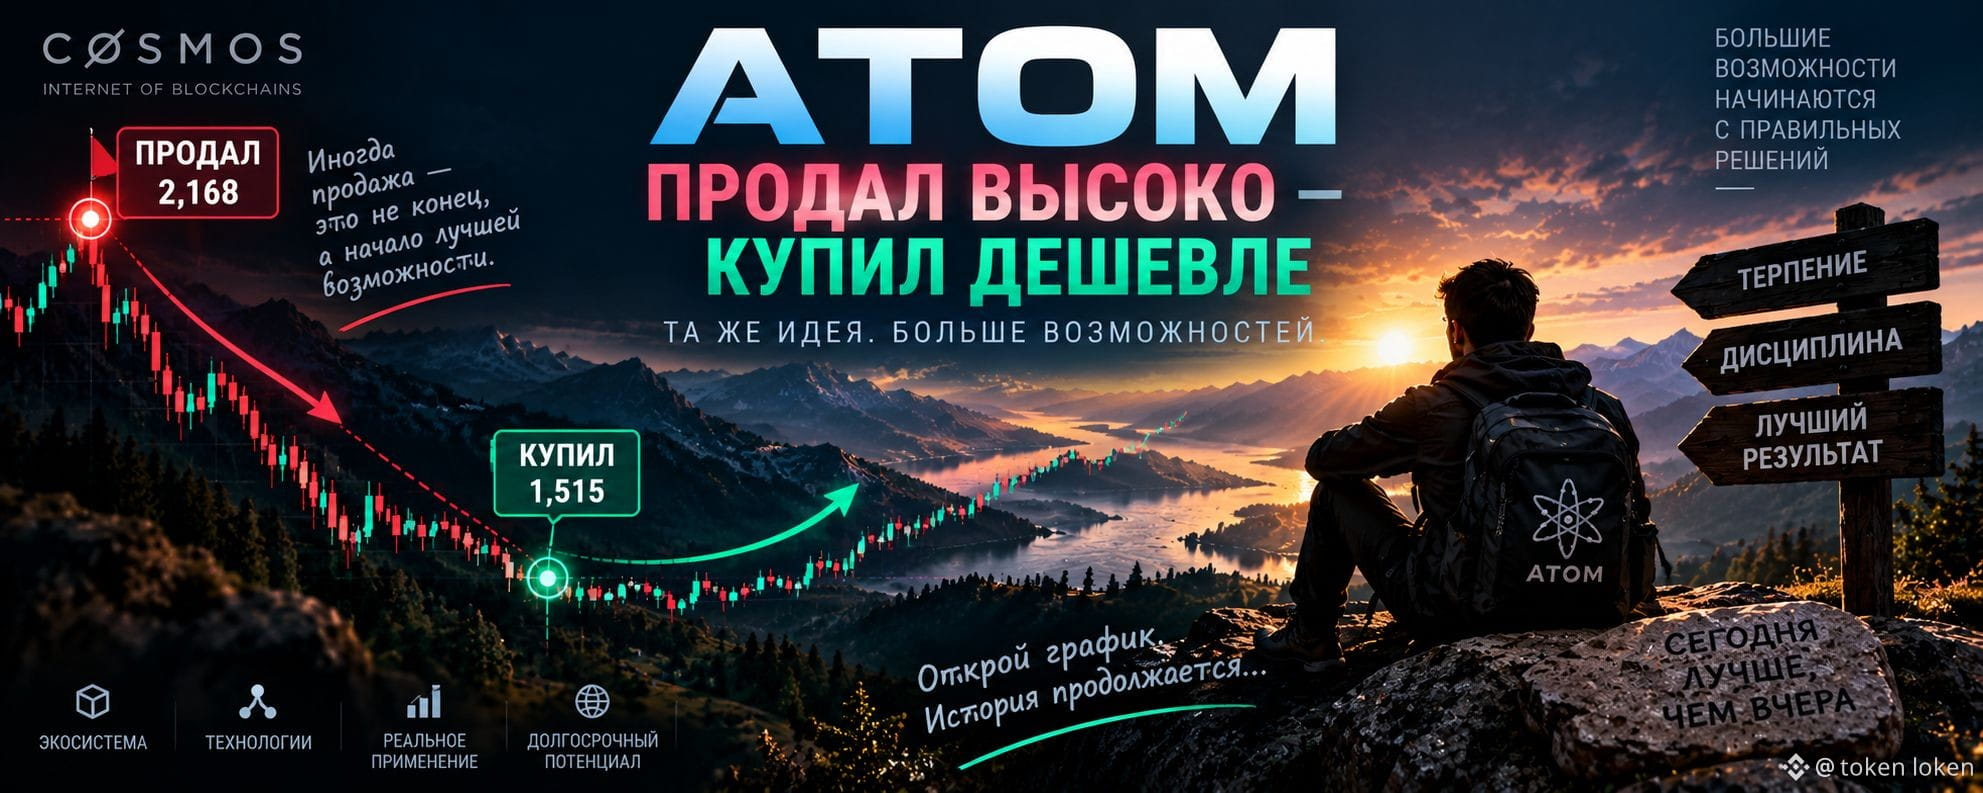
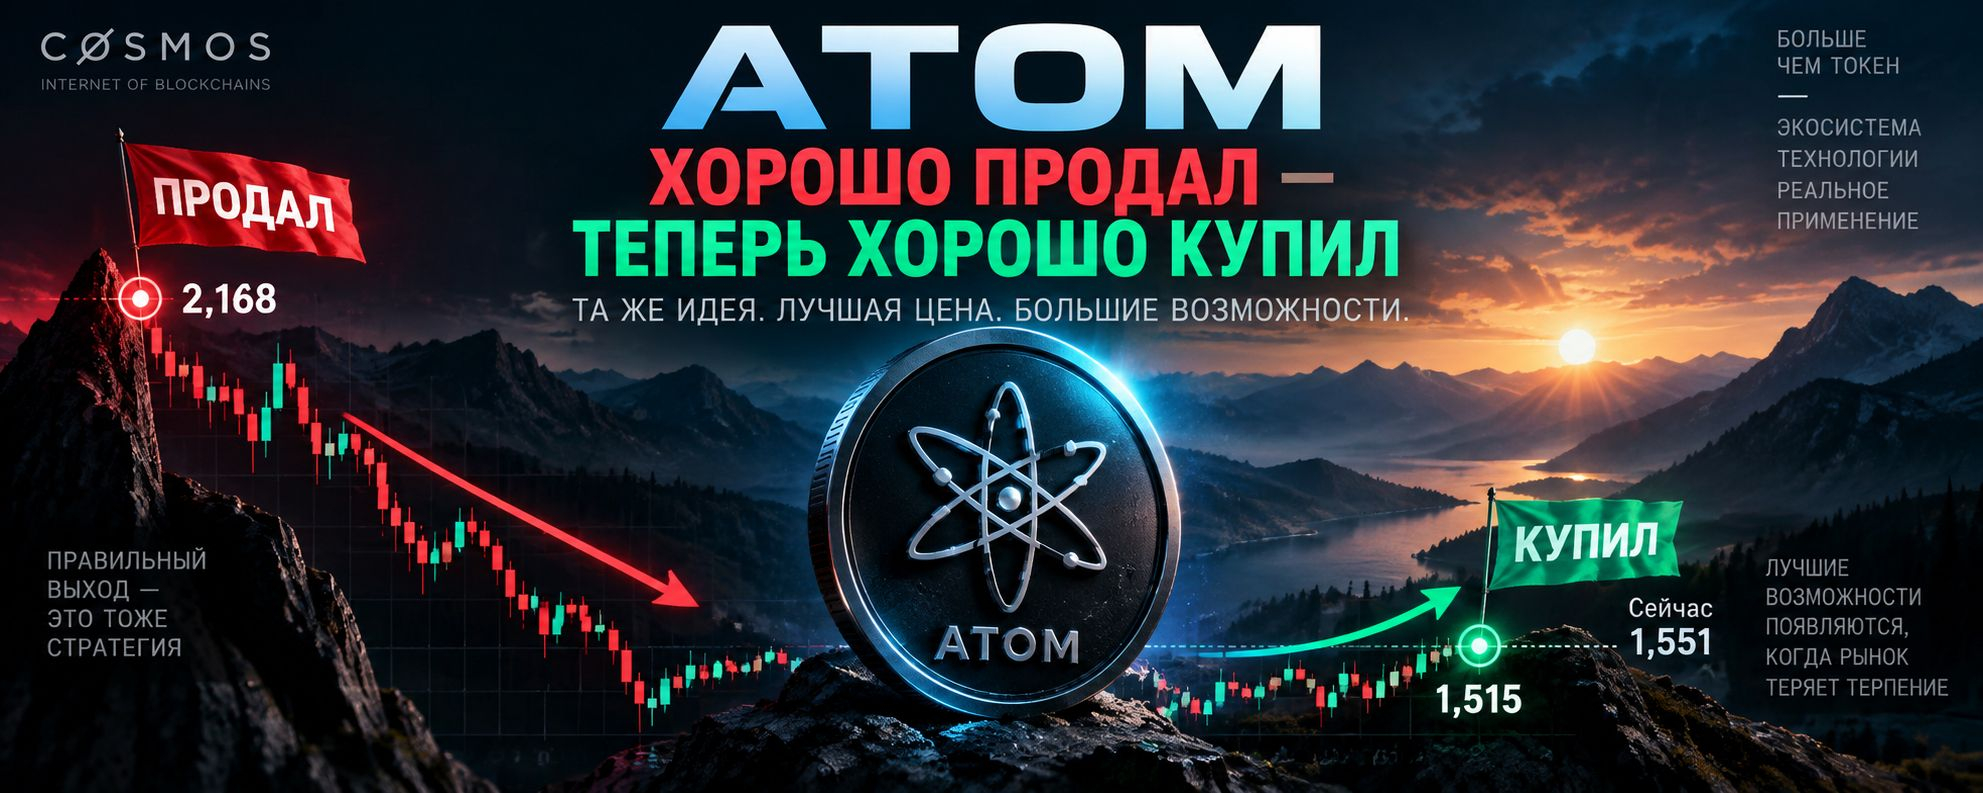
В прошлой статье я рассказывал, почему считаю продажу $ATOM по средней цене 2,168 хорошим решением.
Тогда это выглядело просто как выход из позиции. Но для меня продажа никогда не заканчивается в момент нажатия кнопки «Продать».
Гораздо интереснее другой вопрос:
А получится ли когда-нибудь купить этот же актив обратно дешевле?
С $ATOM получилось.
После продажи цена продолжила снижаться и в какой-то момент опустилась значительно ниже моего уровня выхода. Сейчас я снова начинаю набирать позицию.
На скриншоте хорошо видно главное:
Средняя цена продажи — 2,168 USDT.
Средняя цена покупки обратно — 1,515 USDT.
То есть вернуться в $ATOM получилось примерно на 30% дешевле относительно первоначальной цены выхода.
И вот здесь для меня начинается самое интересное.
Я не продавал ATOM потому, что перестал верить в этот проект. Я просто считал, что на определённом уровне цена уже не соответствует тому соотношению риска и потенциальной доходности, которое мне хотелось бы видеть.
Теперь ситуация изменилась.
Цена стала значительно ниже — и я снова постепенно формирую позицию.
Причём я не рассчитываю угадать идеальное дно. Возможно, ATOM ещё будет дешевле. И если рынок даст такую возможность, я скорее буду смотреть на это как на возможность для дальнейшего набора, а не как на катастрофу.
Для меня гораздо важнее другое.
Я по-прежнему смотрю на ATOM с долгосрочным горизонтом.
Крипторынок постоянно заставляет менять точку зрения. Сегодня актив может казаться дорогим, через несколько месяцев — слишком дешёвым, а ещё позже рынок снова может оценить его совершенно иначе.
Поэтому мне нравится именно такой подход:
не пытаться угадать одну идеальную цену;
не считать продажу окончательным прощанием с активом;
и не бояться вернуться в позицию, если рынок дал более интересную цену.
В прошлый раз я показывал, почему мне понравился выход из ATOM.
Теперь показываю вторую половину этой истории — почему мне понравился обратный вход.
Продал по 2,168.
Начал возвращаться по 1,515.
Посмотрим, насколько хорошо рынок в этот раз подтвердит мою идею.
Я не знаю, где будет ATOM через год.
Но если я действительно верю в долгосрочную историю актива, то мне гораздо интереснее постепенно набирать его по цене, которая кажется мне привлекательной, чем покупать только потому, что цена уже начала расти.
Это не рекомендация покупать ATOM. Это просто моя собственная сделка и мой способ управлять позицией.
А теперь самое интересное — открыть график и посмотреть, что рынок делает с ATOM прямо сейчас. 📊
#ATOM ⚛️
#Cosmos 🌌
#Криптовалюта 💰
#Торговля 📈
#Инвестиции 🎯
предыдущая статья
Тогда это выглядело просто как выход из позиции. Но для меня продажа никогда не заканчивается в момент нажатия кнопки «Продать».
Гораздо интереснее другой вопрос:
А получится ли когда-нибудь купить этот же актив обратно дешевле?
С $ATOM получилось.
После продажи цена продолжила снижаться и в какой-то момент опустилась значительно ниже моего уровня выхода. Сейчас я снова начинаю набирать позицию.
На скриншоте хорошо видно главное:
Средняя цена продажи — 2,168 USDT.
Средняя цена покупки обратно — 1,515 USDT.
То есть вернуться в $ATOM получилось примерно на 30% дешевле относительно первоначальной цены выхода.
И вот здесь для меня начинается самое интересное.
Я не продавал ATOM потому, что перестал верить в этот проект. Я просто считал, что на определённом уровне цена уже не соответствует тому соотношению риска и потенциальной доходности, которое мне хотелось бы видеть.
Теперь ситуация изменилась.
Цена стала значительно ниже — и я снова постепенно формирую позицию.
Причём я не рассчитываю угадать идеальное дно. Возможно, ATOM ещё будет дешевле. И если рынок даст такую возможность, я скорее буду смотреть на это как на возможность для дальнейшего набора, а не как на катастрофу.
Для меня гораздо важнее другое.
Я по-прежнему смотрю на ATOM с долгосрочным горизонтом.
Крипторынок постоянно заставляет менять точку зрения. Сегодня актив может казаться дорогим, через несколько месяцев — слишком дешёвым, а ещё позже рынок снова может оценить его совершенно иначе.
Поэтому мне нравится именно такой подход:
не пытаться угадать одну идеальную цену;
не считать продажу окончательным прощанием с активом;
и не бояться вернуться в позицию, если рынок дал более интересную цену.
В прошлый раз я показывал, почему мне понравился выход из ATOM.
Теперь показываю вторую половину этой истории — почему мне понравился обратный вход.
Продал по 2,168.
Начал возвращаться по 1,515.
Посмотрим, насколько хорошо рынок в этот раз подтвердит мою идею.
Я не знаю, где будет ATOM через год.
Но если я действительно верю в долгосрочную историю актива, то мне гораздо интереснее постепенно набирать его по цене, которая кажется мне привлекательной, чем покупать только потому, что цена уже начала расти.
Это не рекомендация покупать ATOM. Это просто моя собственная сделка и мой способ управлять позицией.
А теперь самое интересное — открыть график и посмотреть, что рынок делает с ATOM прямо сейчас. 📊
#ATOM ⚛️
#Cosmos 🌌
#Криптовалюта 💰
#Торговля 📈
#Инвестиции 🎯
предыдущая статья
token loken
·
--
$KAITO — интересный момент для наблюдения 👀
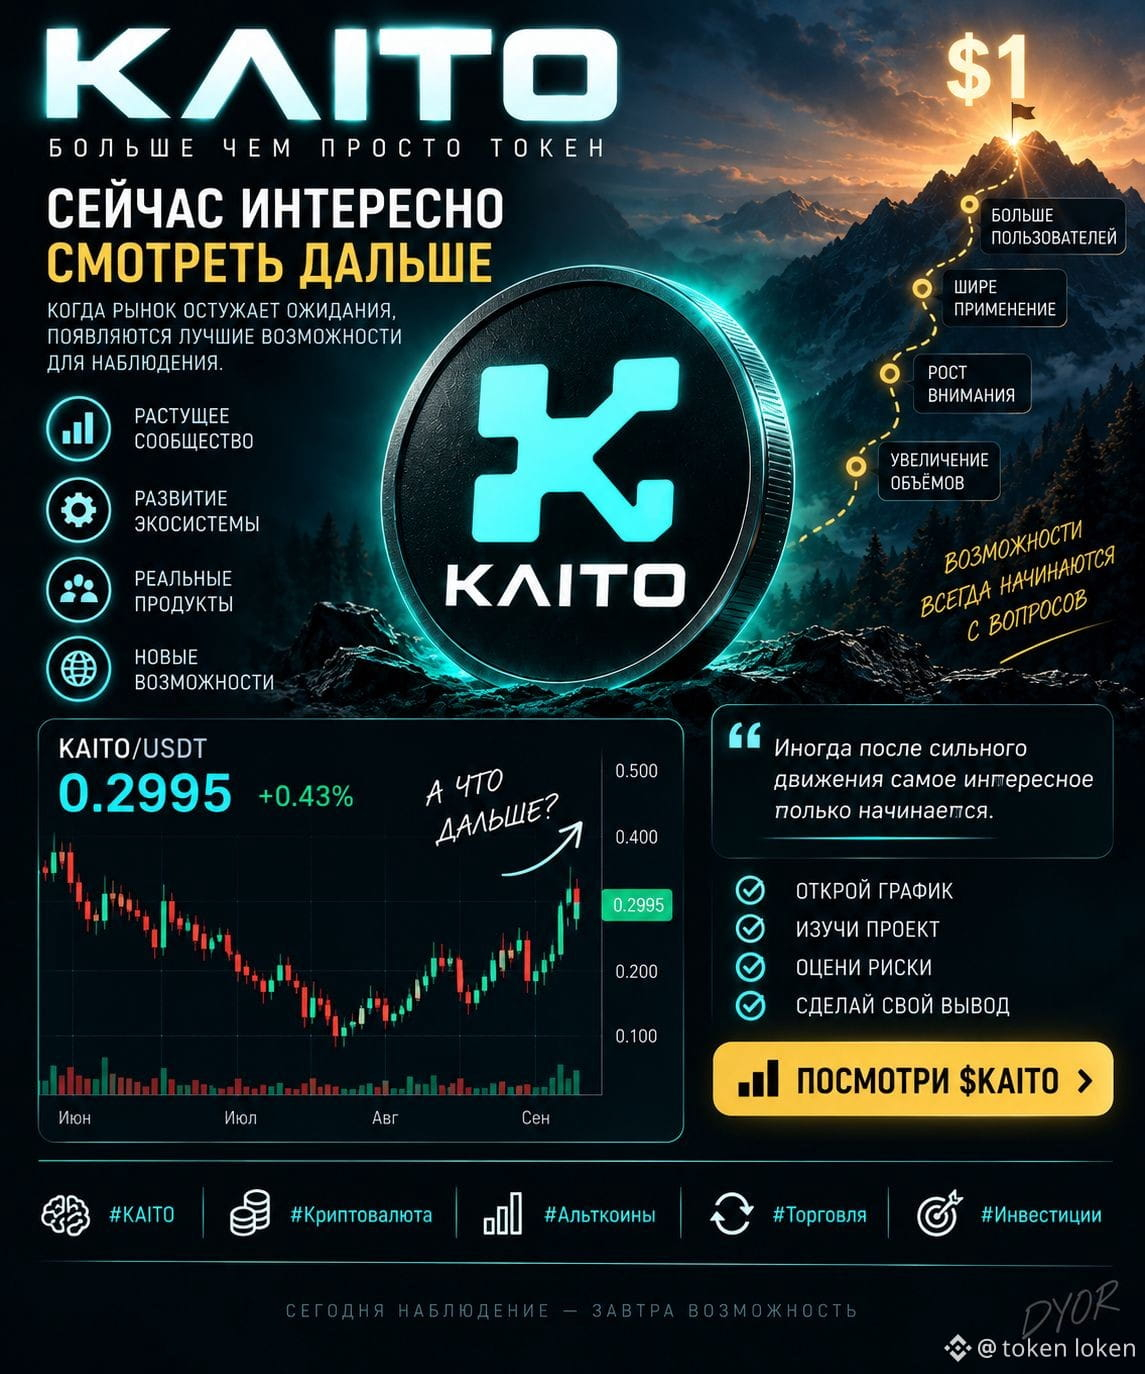
После заметного снижения цена уже находится совсем в другой зоне, и вот здесь становится интересно посмотреть на соотношение риска и потенциального восстановления.
Возврат к $1 — это не обещание и не прогноз. Для этого проекту ещё нужно подтвердить себя: пользователи, объёмы, развитие экосистемы и внимание рынка.
Но именно такие ситуации я люблю наблюдать: когда рынок уже сильно остудил ожидания, а вопрос становится не «почему цена упала?», а «что должно произойти, чтобы она вернулась выше?»
Я небольшой пакет уже взял. Теперь интересно посмотреть, что рынок скажет дальше.
Откройте график $KAITO и посмотрите на него сами. Иногда после сильного движения самое интересное только начинается. 📊
#KAITO 🧠
#Криптовалюта 💰
#Альткоины 📈
#Торговля 🔄
#Инвестиции 🎯
После заметного снижения цена уже находится совсем в другой зоне, и вот здесь становится интересно посмотреть на соотношение риска и потенциального восстановления.
Возврат к $1 — это не обещание и не прогноз. Для этого проекту ещё нужно подтвердить себя: пользователи, объёмы, развитие экосистемы и внимание рынка.
Но именно такие ситуации я люблю наблюдать: когда рынок уже сильно остудил ожидания, а вопрос становится не «почему цена упала?», а «что должно произойти, чтобы она вернулась выше?»
Я небольшой пакет уже взял. Теперь интересно посмотреть, что рынок скажет дальше.
Откройте график $KAITO и посмотрите на него сами. Иногда после сильного движения самое интересное только начинается. 📊
#KAITO 🧠
#Криптовалюта 💰
#Альткоины 📈
#Торговля 🔄
#Инвестиции 🎯
Duhast
·
--
🧠 KAITO — я решил немного прикупить
Не знаю, как у вас, а я решил зайти в KAITO именно сейчас. Цена заметно просела, и на таких уровнях мне уже становится интереснее смотреть не на панику, а на перспективу восстановления.
🎯 Моя личная ставка — возврат KAITO минимум к $1.
Конечно, рынок никому ничего не должен, и по дороге вполне можем увидеть ещё просадки. Но если проект сохранит интерес пользователей, объёмы и внимание рынка, восстановление к $1 выглядит для меня вполне реальным сценарием.
Я не пытаюсь поймать самое дно. Просто считаю, что после сильного снижения соотношение риск/потенциал становится интереснее.
Посмотрим, оправдает ли KAITO мою ставку. 😉
Я свой небольшой пакет уже взял — теперь буду наблюдать. 📈$KAITO
Не знаю, как у вас, а я решил зайти в KAITO именно сейчас. Цена заметно просела, и на таких уровнях мне уже становится интереснее смотреть не на панику, а на перспективу восстановления.
🎯 Моя личная ставка — возврат KAITO минимум к $1.
Конечно, рынок никому ничего не должен, и по дороге вполне можем увидеть ещё просадки. Но если проект сохранит интерес пользователей, объёмы и внимание рынка, восстановление к $1 выглядит для меня вполне реальным сценарием.
Я не пытаюсь поймать самое дно. Просто считаю, что после сильного снижения соотношение риск/потенциал становится интереснее.
Посмотрим, оправдает ли KAITO мою ставку. 😉
Я свой небольшой пакет уже взял — теперь буду наблюдать. 📈$KAITO
Professor Michael Official
·
--
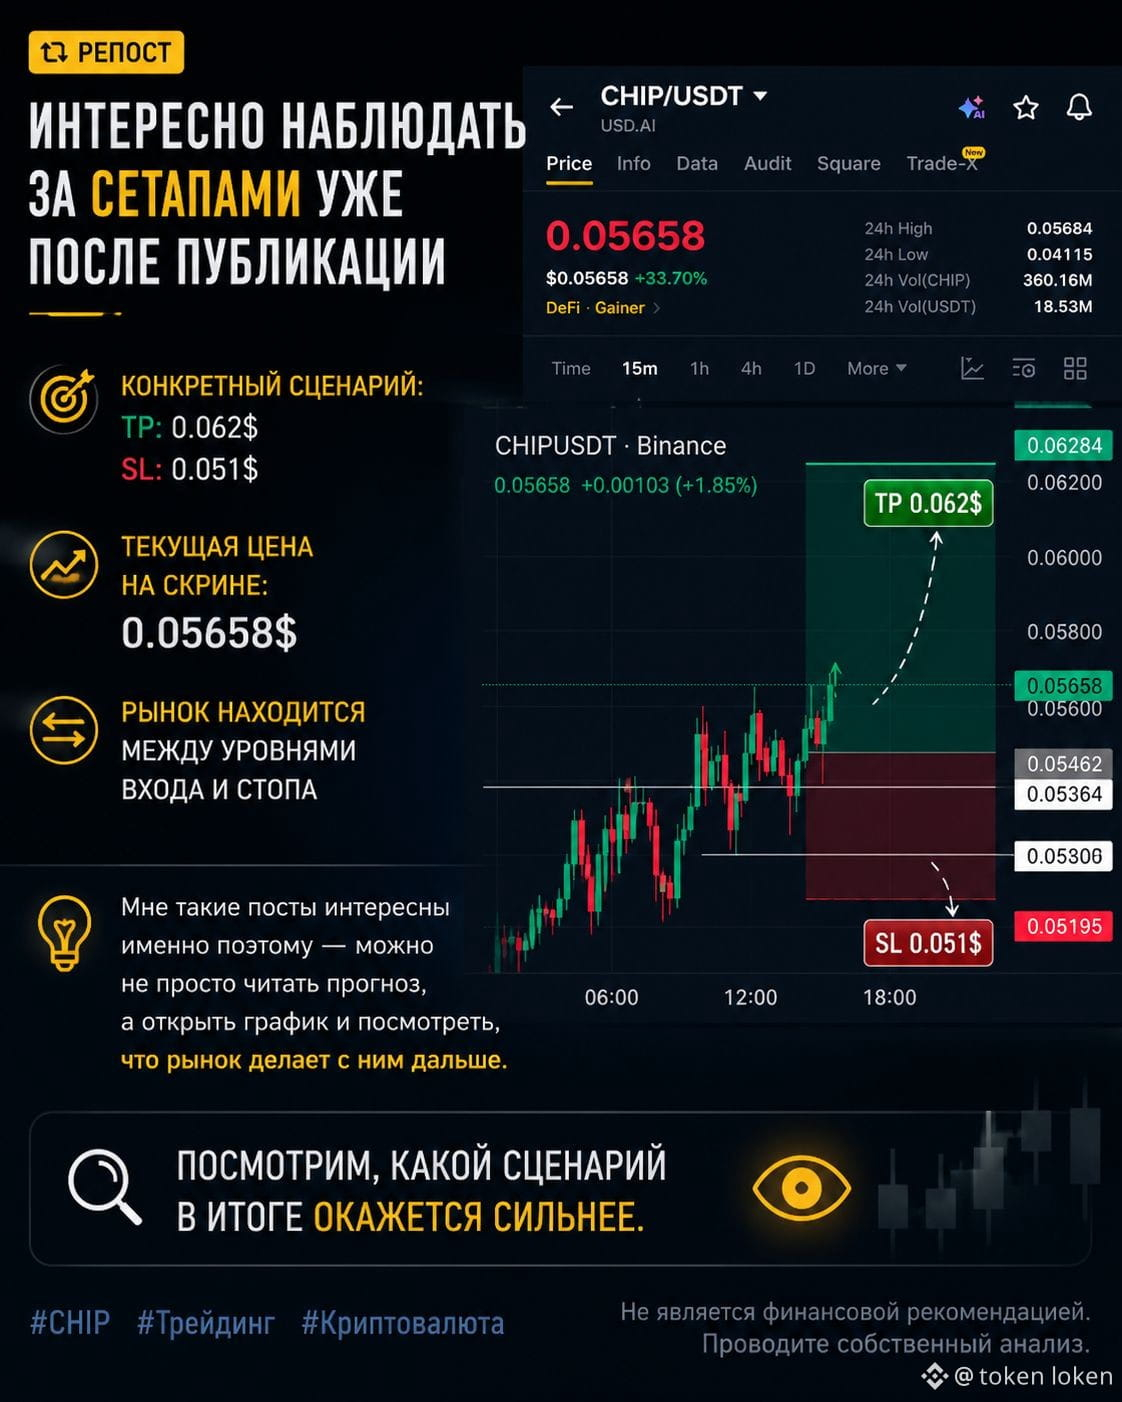
Вы еще не сделали вход по $CHIP ??
Точно как я вам обновил, вы начали подниматься Медленно!
Убедитесь, что ваш вход и доверие к настройке.
TP 0.062$
SL 0.051$
Точно как я вам обновил, вы начали подниматься Медленно!
Убедитесь, что ваш вход и доверие к настройке.
TP 0.062$
SL 0.051$

Jia Lilly
·
--
Если ты потеряешь деньги, как я, тогда играй с $AKE 😭😭
не теряй надежду 🤞🏼 что ты скажешь? #trading
не теряй надежду 🤞🏼 что ты скажешь? #trading
token loken
·
--
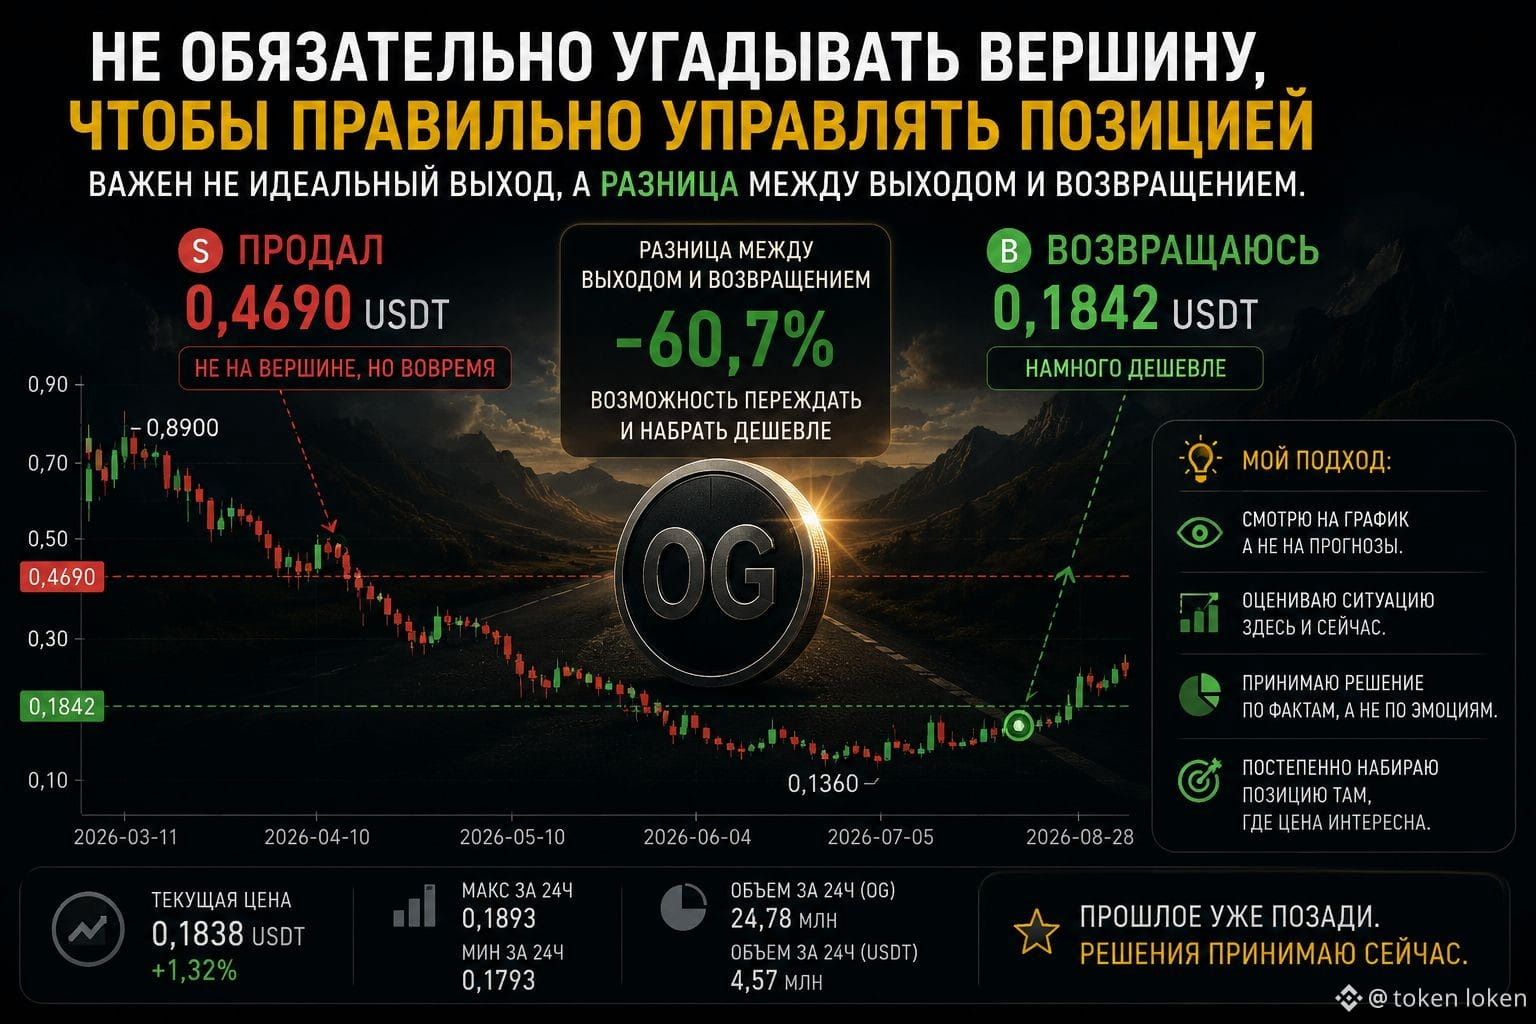
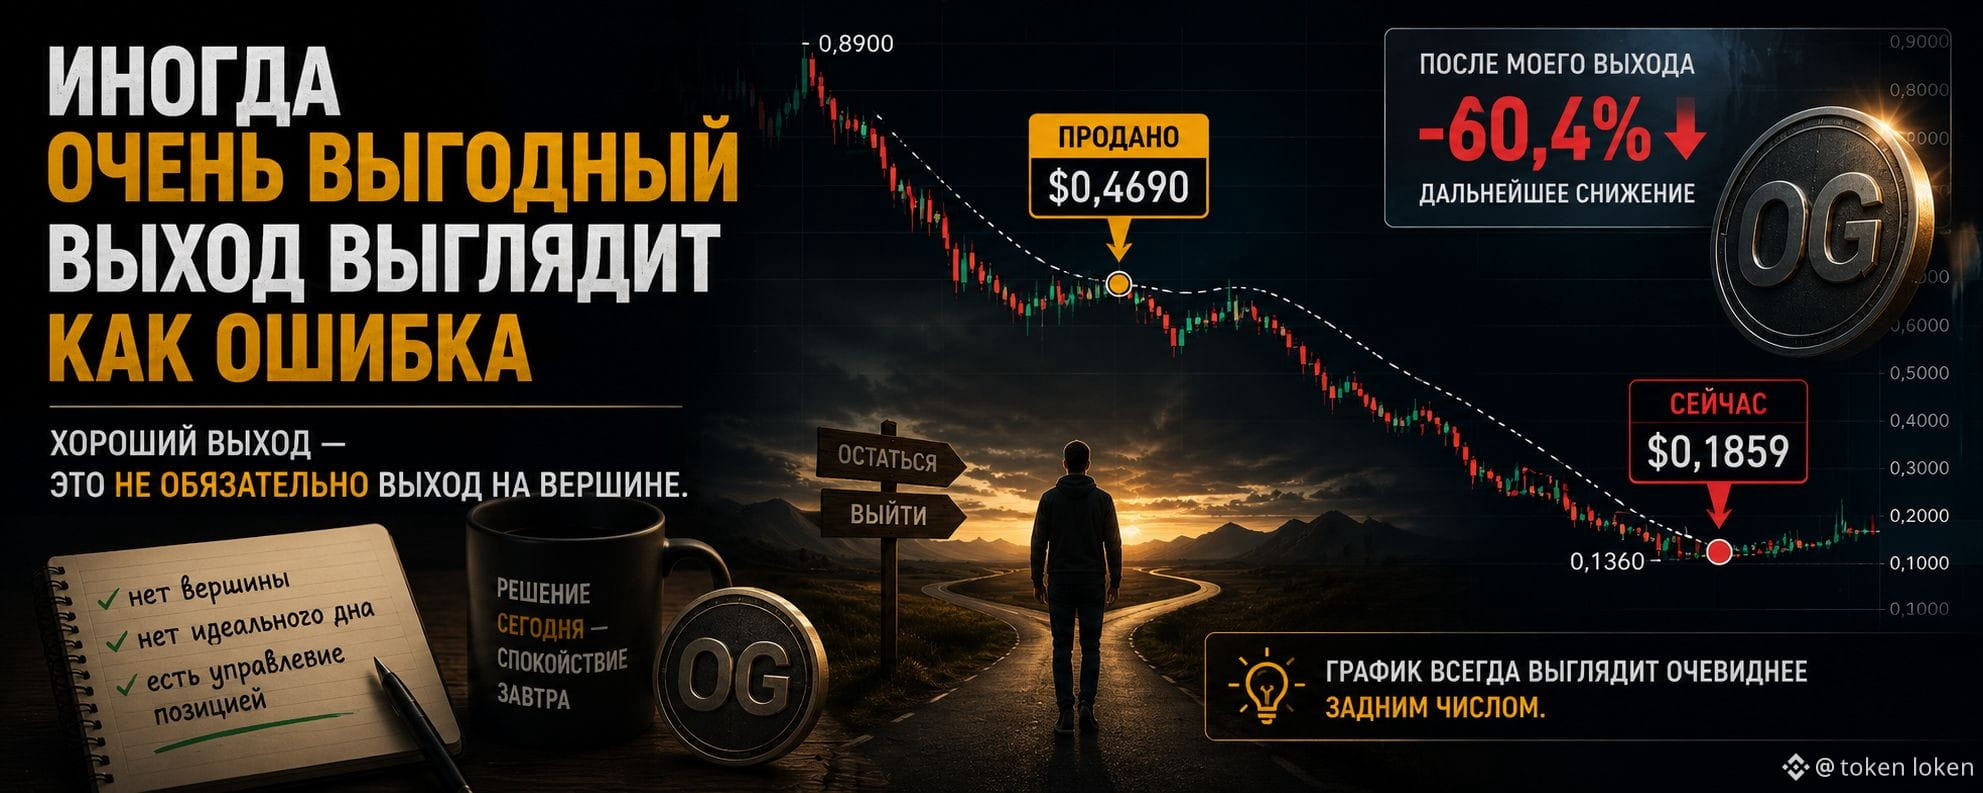
Иногда очень выгодный выход выглядит как ошибка.
Я продал $0G примерно по 0,4690 USDT.
И да — это была не вершина.
На графике прекрасно видно, что после моей продажи цена ещё какое-то время продолжала снижаться. Поэтому задним числом очень легко сказать:
«Надо было подождать. Можно было продать ещё выше».
Но рынок не показывает будущую свечу.
В момент продажи я не знал, что #0G в итоге уйдёт значительно ниже.
Сегодня цена находится около 0,184 USDT.
А средняя цена, по которой я сейчас снова набираю позицию, — около 0,1842.
Получается довольно интересная ситуация.
Я продал по 0,4690, а возвращаю позицию примерно на 60% дешевле.
И вот здесь я поймал себя на мысли:
а почему мы вообще считаем хорошей продажей только продажу на самой вершине?
Если актив после твоего выхода продолжил падать, тебе совершенно необязательно было угадывать максимальную цену, чтобы решение оказалось выгодным.
Да, я мог продать выше.
Но я мог и вообще не продать.
И тогда сегодня у меня была бы совсем другая ситуация.
Поэтому сейчас я смотрю на такие сделки немного иначе.
Хороший выход — это не обязательно идеальный выход.
Иногда хороший выход — это просто возможность переждать дальнейшее падение вне позиции, а потом вернуться значительно дешевле.
Именно это я сейчас и делаю с 0G.
Не пытаюсь угадать самое дно.
Не пытаюсь доказать, что цена обязательно должна вернуться наверх.
Я просто постепенно восстанавливаю позицию там, где текущая цена выглядит для меня интереснее той, по которой я из неё вышел.
На графике всё кажется очевидным задним числом.
А вот решение приходится принимать тогда, когда будущего ещё никто не видит.
Если интересно посмотреть, где сейчас находится $0G и как выглядит движение цены после этой распродажи — откройте график и посмотрите сами.
Иногда график действительно рассказывает о сделке больше, чем любой прогноз.
И да — это была не вершина.
На графике прекрасно видно, что после моей продажи цена ещё какое-то время продолжала снижаться. Поэтому задним числом очень легко сказать:
«Надо было подождать. Можно было продать ещё выше».
Но рынок не показывает будущую свечу.
В момент продажи я не знал, что #0G в итоге уйдёт значительно ниже.
Сегодня цена находится около 0,184 USDT.
А средняя цена, по которой я сейчас снова набираю позицию, — около 0,1842.
Получается довольно интересная ситуация.
Я продал по 0,4690, а возвращаю позицию примерно на 60% дешевле.
И вот здесь я поймал себя на мысли:
а почему мы вообще считаем хорошей продажей только продажу на самой вершине?
Если актив после твоего выхода продолжил падать, тебе совершенно необязательно было угадывать максимальную цену, чтобы решение оказалось выгодным.
Да, я мог продать выше.
Но я мог и вообще не продать.
И тогда сегодня у меня была бы совсем другая ситуация.
Поэтому сейчас я смотрю на такие сделки немного иначе.
Хороший выход — это не обязательно идеальный выход.
Иногда хороший выход — это просто возможность переждать дальнейшее падение вне позиции, а потом вернуться значительно дешевле.
Именно это я сейчас и делаю с 0G.
Не пытаюсь угадать самое дно.
Не пытаюсь доказать, что цена обязательно должна вернуться наверх.
Я просто постепенно восстанавливаю позицию там, где текущая цена выглядит для меня интереснее той, по которой я из неё вышел.
На графике всё кажется очевидным задним числом.
А вот решение приходится принимать тогда, когда будущего ещё никто не видит.
Если интересно посмотреть, где сейчас находится $0G и как выглядит движение цены после этой распродажи — откройте график и посмотрите сами.
Иногда график действительно рассказывает о сделке больше, чем любой прогноз.
token loken
·
--
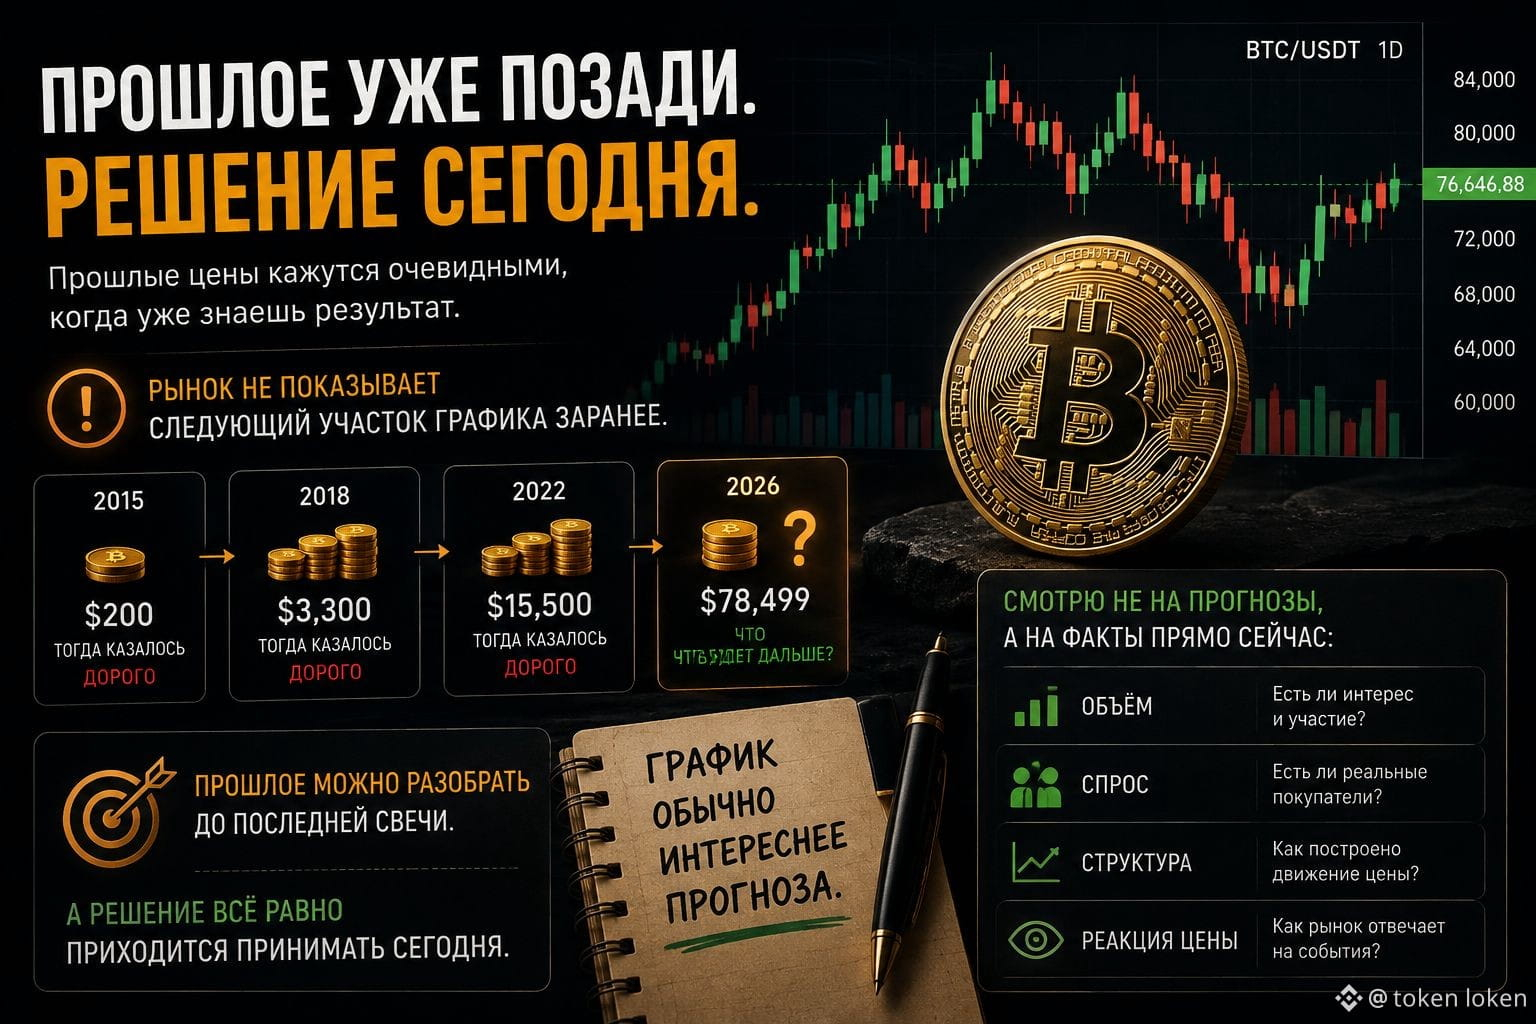
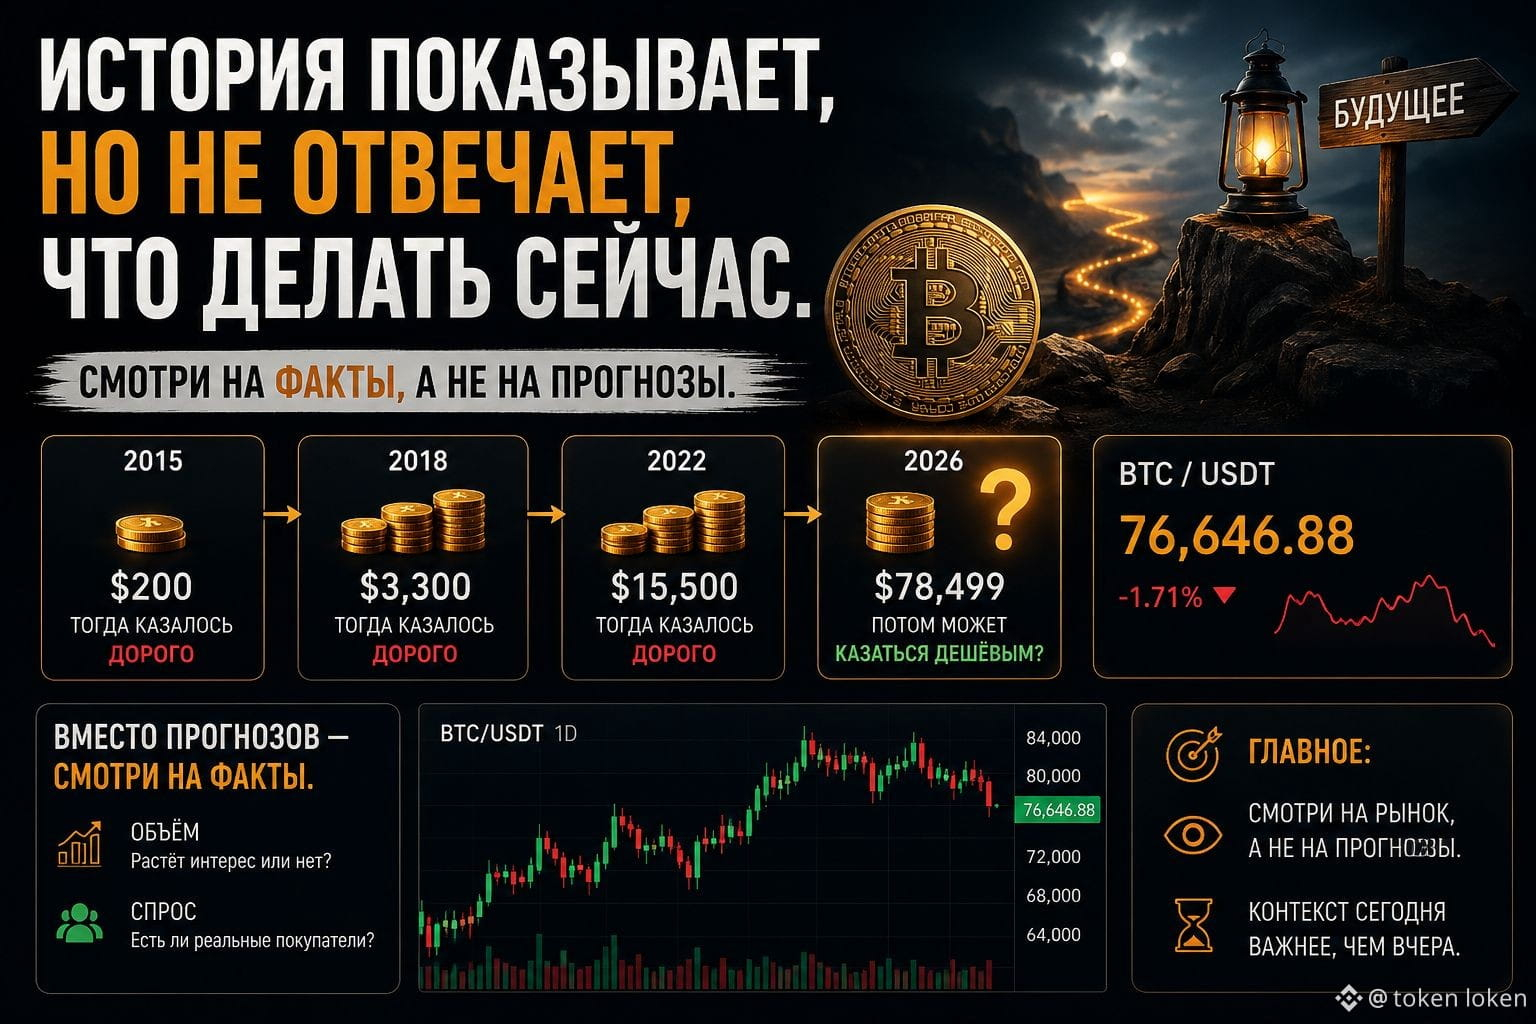
$BTC по $78 000 действительно может выглядеть дешёвым или дорогим — но это станет понятно только задним числом.
Исторические цены хорошо показывают, что было. Они гораздо хуже отвечают на вопрос, что делать сейчас.
Поэтому вместо «потом пожалеешь» я бы посмотрел на другое: что происходит с объёмом, спросом и структурой движения #BTC прямо сейчас?
График обычно интереснее прогнозов.
Исторические цены хорошо показывают, что было. Они гораздо хуже отвечают на вопрос, что делать сейчас.
Поэтому вместо «потом пожалеешь» я бы посмотрел на другое: что происходит с объёмом, спросом и структурой движения #BTC прямо сейчас?
График обычно интереснее прогнозов.
token loken
·
--
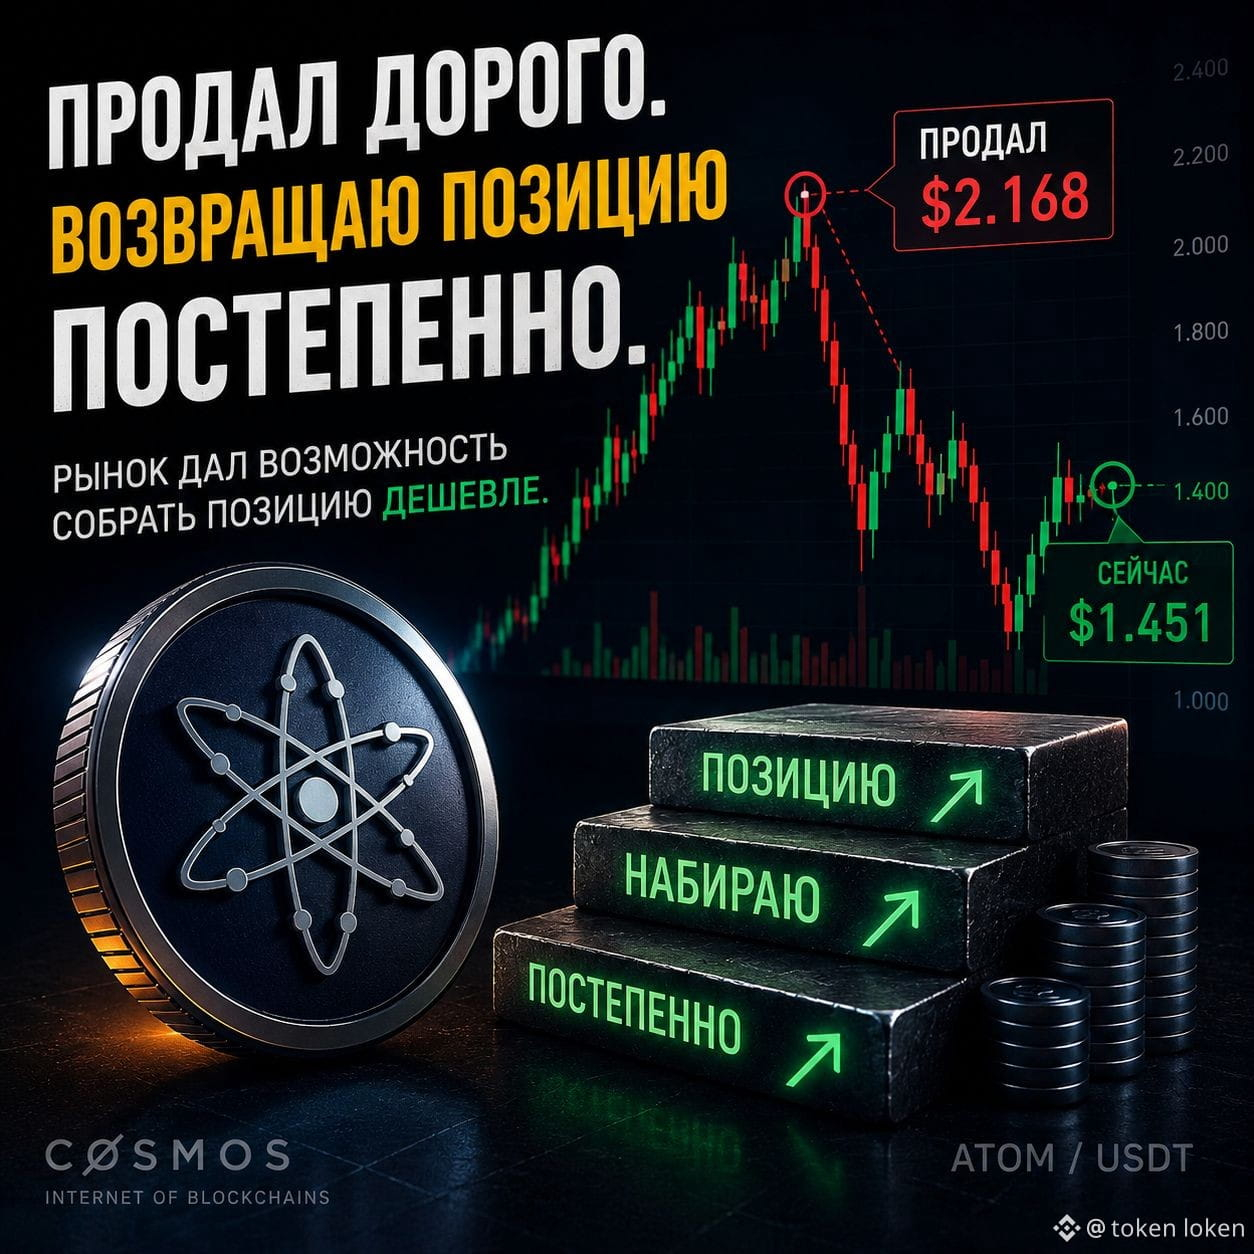
$BTC по $78 000 действительно может выглядеть дешёвым или дорогим — но это станет понятно только задним числом.
Исторические цены хорошо показывают, что было. Они гораздо хуже отвечают на вопрос, что делать сейчас.
Поэтому вместо «потом пожалеешь» я бы посмотрел на другое: что происходит с объёмом, спросом и структурой движения #BTC прямо сейчас?
График обычно интереснее прогнозов.
Исторические цены хорошо показывают, что было. Они гораздо хуже отвечают на вопрос, что делать сейчас.
Поэтому вместо «потом пожалеешь» я бы посмотрел на другое: что происходит с объёмом, спросом и структурой движения #BTC прямо сейчас?
График обычно интереснее прогнозов.
token loken
·
--
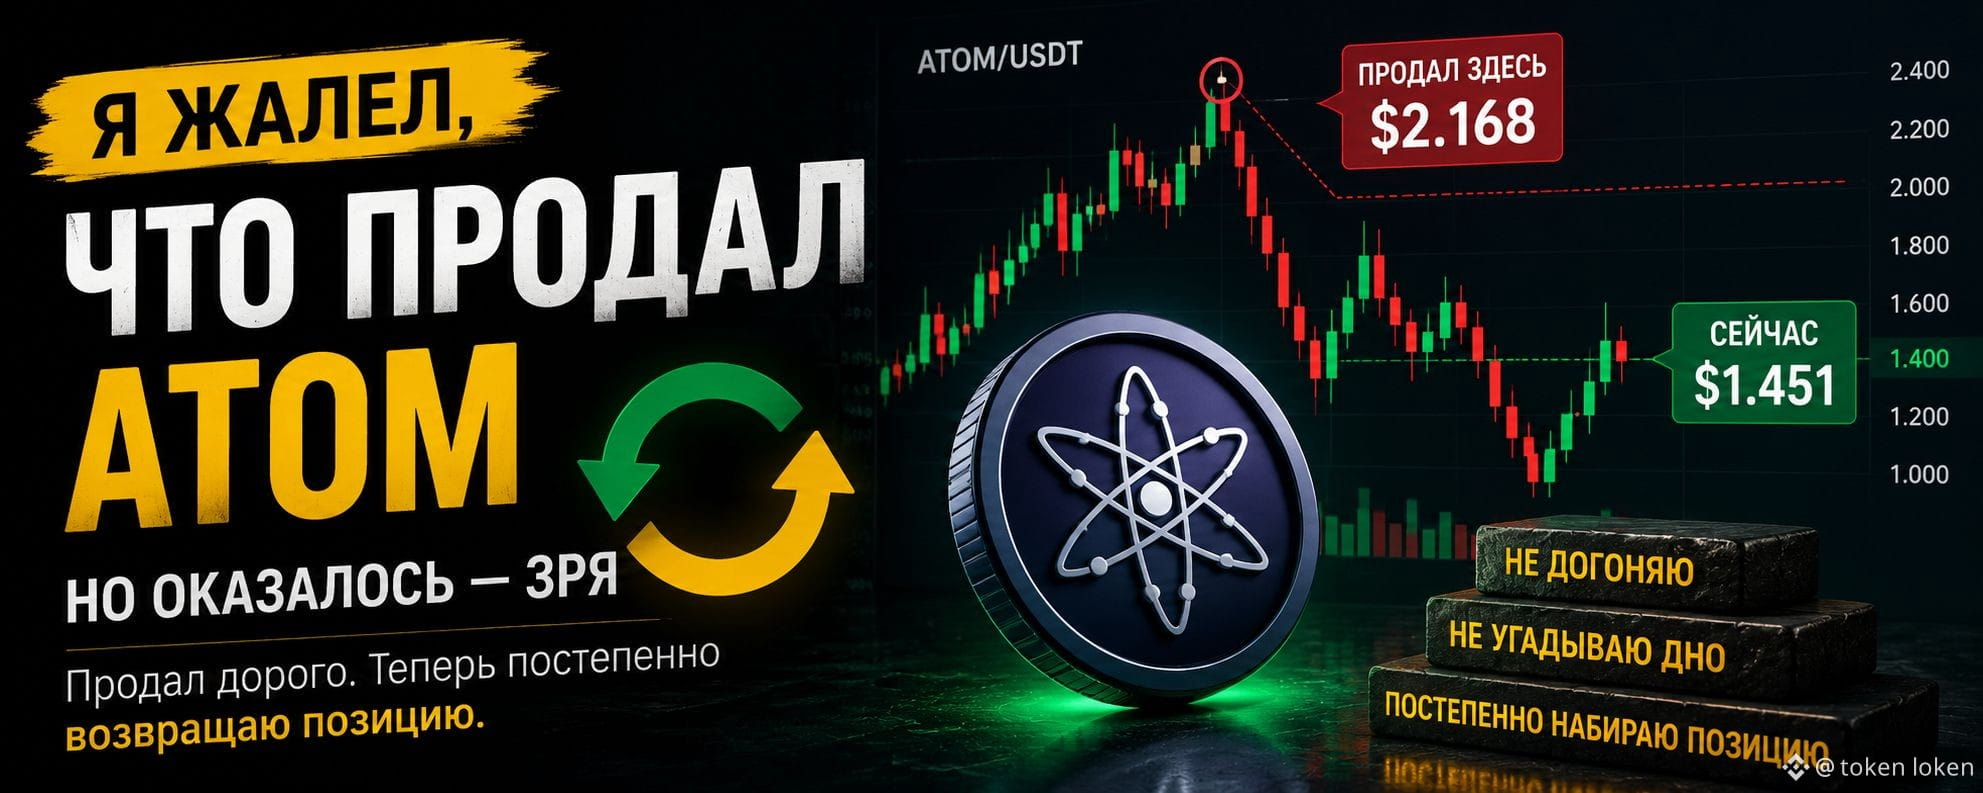
Я долго жалел, что продал ATOM.
Когда цена пошла ниже, казалось, что я просто отдал хорошую позицию рынку. Особенно неприятно смотреть на график после продажи и думать: «Зачем я это сделал?»
Но если сегодня спокойно посмотреть назад, ситуация выглядит совсем иначе.
Моя средняя цена продажи была около $2,168. Сейчас $ATOM торгуется значительно ниже этой отметки.
И в какой-то момент я понял простую вещь: продажа актива — это не обязательно потеря позиции.
Иногда ты просто временно выходишь из неё.
Я продал ATOM выше нынешней цены, а теперь постепенно возвращаю позицию обратно. Не пытаюсь угадать самое дно и не собираюсь заходить всей суммой в одну точку.
Просто потихоньку набираю ATOM по мере того, как рынок даёт более интересные цены.
И вот здесь отношение к графику меняется.
Когда у тебя уже есть позиция, падение цены воспринимается совершенно иначе. А когда ты продал выше и смотришь на рынок со свободным капиталом, снижение цены становится не только проблемой, но и потенциальной возможностью.
Конечно, это не означает, что ATOM обязательно вернётся к $2 или тем более пойдёт выше.
Я просто сравниваю сегодняшнюю цену с той, по которой сам продавал, и принимаю решения исходя из этого.
Самое забавное — ещё недавно я думал, что совершил ошибку, продав ATOM.
А теперь смотрю на тот же самый график и думаю:
возможно, ошибка была бы как раз в том, чтобы после продажи сразу пожалеть об этом и снова купить дороже.
Поэтому сейчас я не догоняю цену.
Я просто постепенно возвращаю свою позицию.следующая статья
#ATOM ⚛️
#Cosmos 🌌
#Криптовалюта 💰
#Торговля 📈
#Инвестиции 🎯
Но если сегодня спокойно посмотреть назад, ситуация выглядит совсем иначе.
Моя средняя цена продажи была около $2,168. Сейчас $ATOM торгуется значительно ниже этой отметки.
И в какой-то момент я понял простую вещь: продажа актива — это не обязательно потеря позиции.
Иногда ты просто временно выходишь из неё.
Я продал ATOM выше нынешней цены, а теперь постепенно возвращаю позицию обратно. Не пытаюсь угадать самое дно и не собираюсь заходить всей суммой в одну точку.
Просто потихоньку набираю ATOM по мере того, как рынок даёт более интересные цены.
И вот здесь отношение к графику меняется.
Когда у тебя уже есть позиция, падение цены воспринимается совершенно иначе. А когда ты продал выше и смотришь на рынок со свободным капиталом, снижение цены становится не только проблемой, но и потенциальной возможностью.
Конечно, это не означает, что ATOM обязательно вернётся к $2 или тем более пойдёт выше.
Я просто сравниваю сегодняшнюю цену с той, по которой сам продавал, и принимаю решения исходя из этого.
Самое забавное — ещё недавно я думал, что совершил ошибку, продав ATOM.
А теперь смотрю на тот же самый график и думаю:
возможно, ошибка была бы как раз в том, чтобы после продажи сразу пожалеть об этом и снова купить дороже.
Поэтому сейчас я не догоняю цену.
Я просто постепенно возвращаю свою позицию.следующая статья
#ATOM ⚛️
#Cosmos 🌌
#Криптовалюта 💰
#Торговля 📈
#Инвестиции 🎯
AI Market Brief
·
--
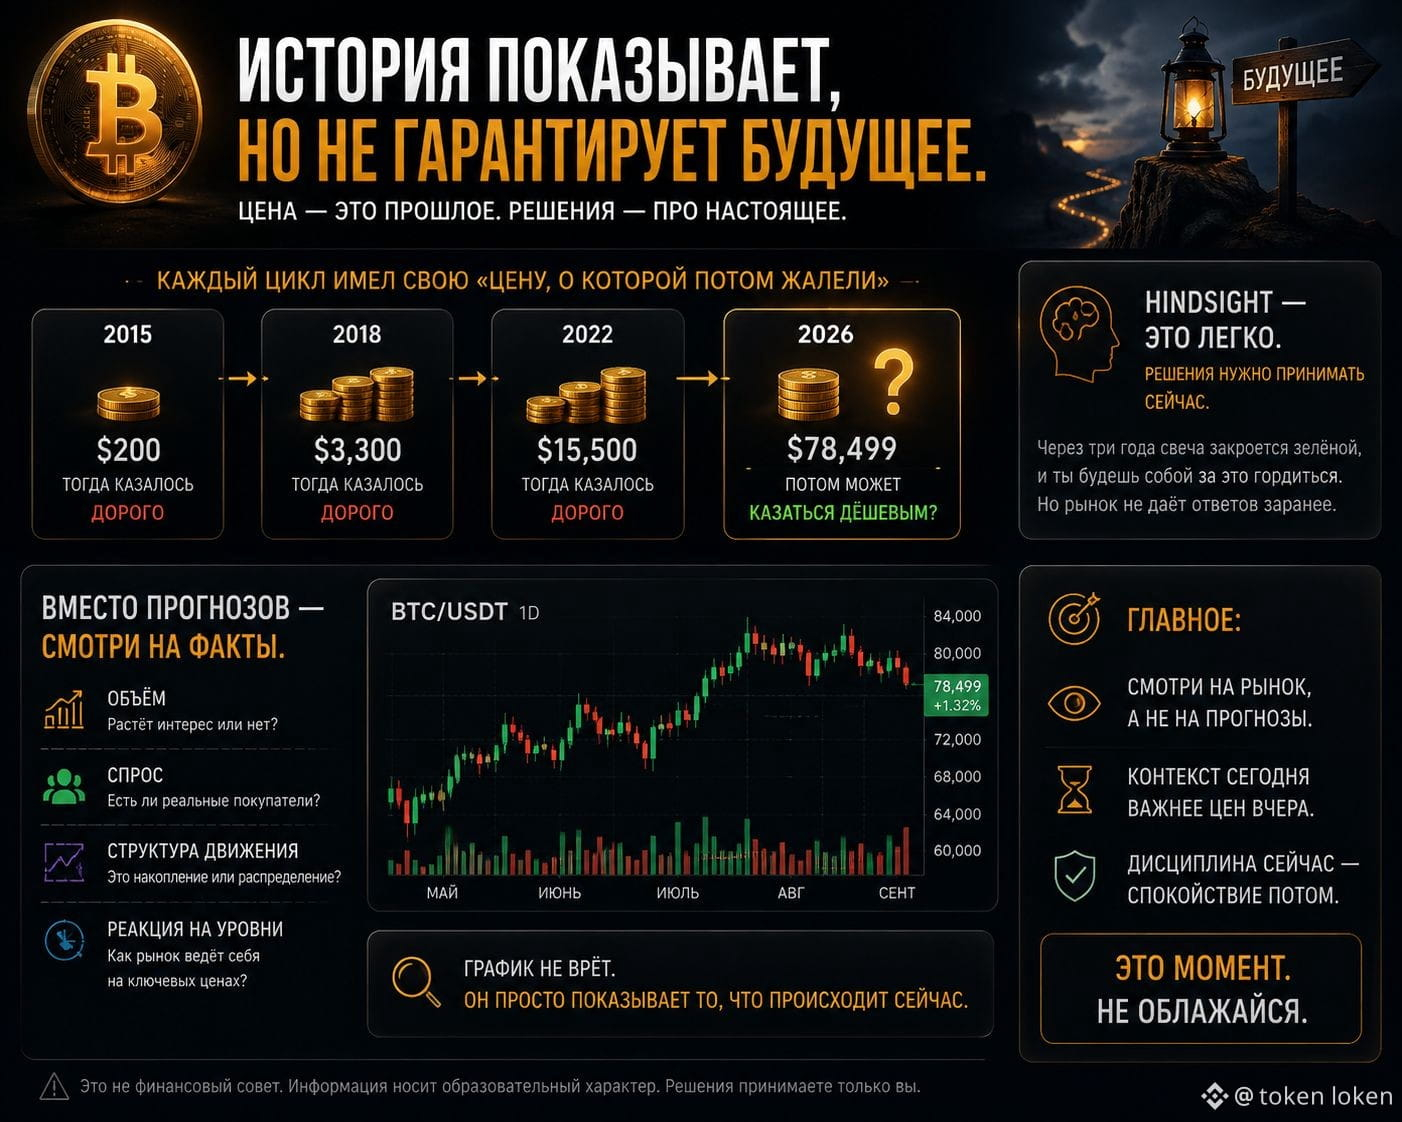
$BTC по цене $78,499 — это та самая покупка «на поколения», которую ты пожалеешь, если пропустишь в 2026.
У каждого цикла есть один:
2015: $200
2018: $3,300
2022: $15,500
2026: Ты пожалеешь, что не купил по $62k
Через три года эта свеча закроется зелёной, и ты будешь себя за это корить. Схема очевидна, а сожаление от hindsight будет беспощадным.
Это момент. Не облажайся.
У каждого цикла есть один:
2015: $200
2018: $3,300
2022: $15,500
2026: Ты пожалеешь, что не купил по $62k
Через три года эта свеча закроется зелёной, и ты будешь себя за это корить. Схема очевидна, а сожаление от hindsight будет беспощадным.
Это момент. Не облажайся.
Ledger Bull
·
--
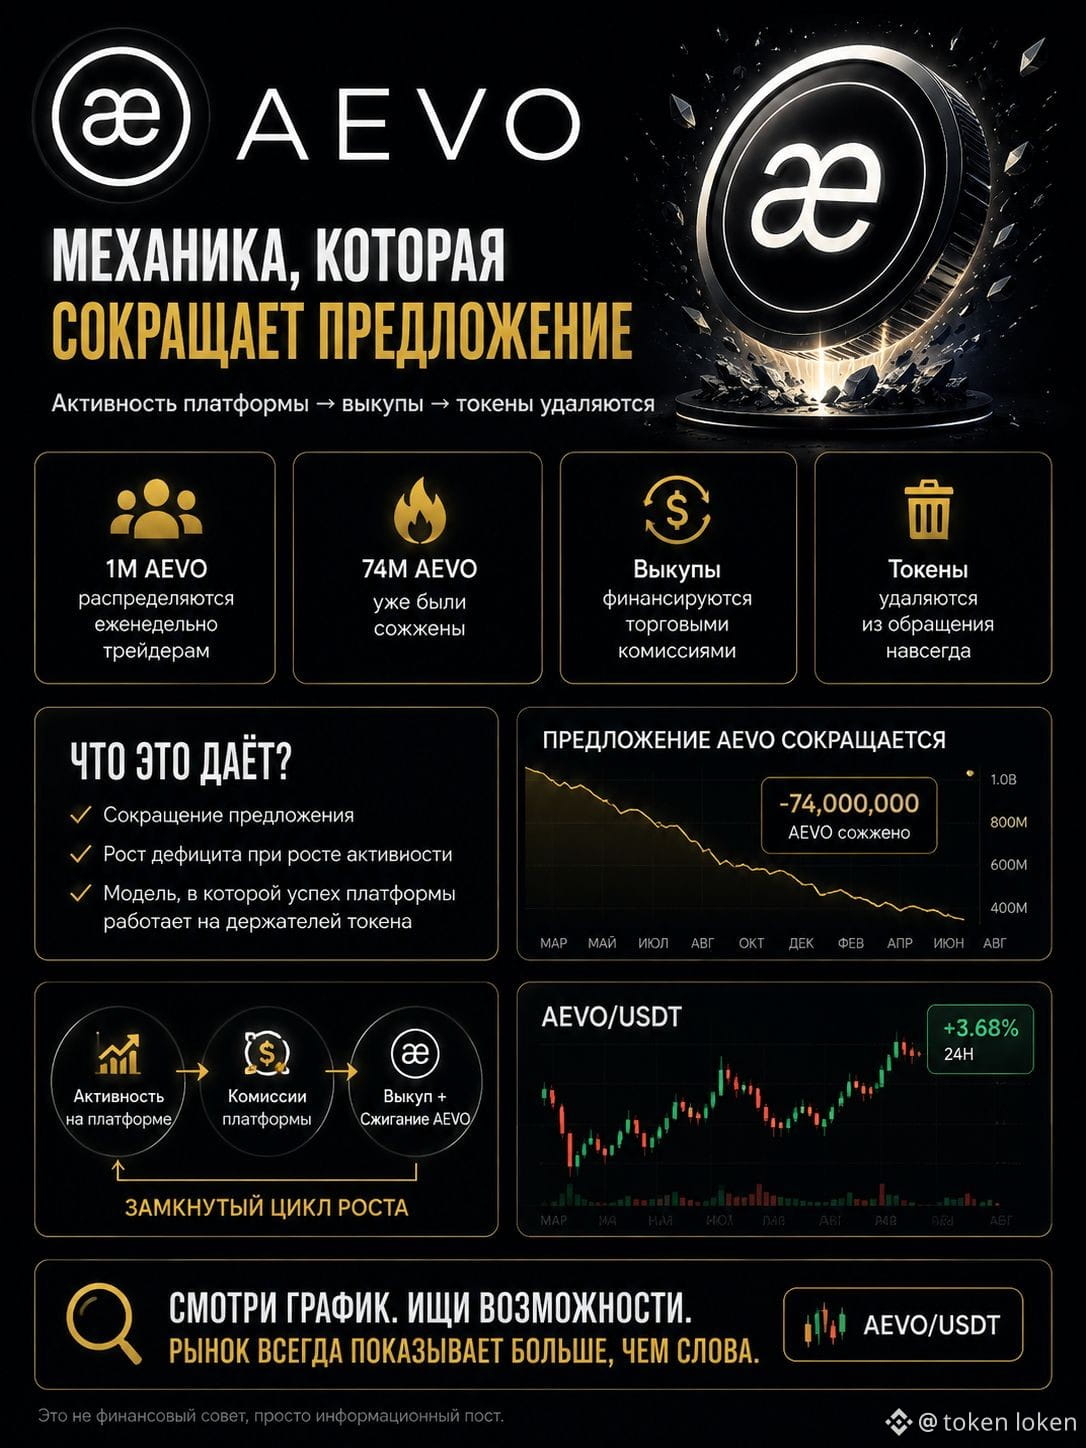
Рост$AEVO тихо перестроила механику своих токенов.
AEVO — это токен за Aevo.
74M AEVO уже были сожжены.
Ежемесячные выкупы, финансируемые торговыми комиссиями, продолжают изымать токены из обращения.
Именно такая структура привлекает мое внимание.
$AAVE , $AVAX и $DYDX используют разные подходы к связыванию своих токенов с активностью протокола.
У AEVO есть собственная модель: активность на платформе финансирует выкупы, а эти токены навсегда удаляются.
Даже 1M AEVO, распределяемые еженедельно трейдерам, берутся из фиксированного запаса 1B, а не из нового выпуска.
Механики токенов, привязанные к реальному использованию платформы, в крипто становятся все более важными.
Это не финансовый совет, просто информационный пост.
#AEVO #Crypto #Tokenomics #Web3
AEVO — это токен за Aevo.
74M AEVO уже были сожжены.
Ежемесячные выкупы, финансируемые торговыми комиссиями, продолжают изымать токены из обращения.
Именно такая структура привлекает мое внимание.
$AAVE , $AVAX и $DYDX используют разные подходы к связыванию своих токенов с активностью протокола.
У AEVO есть собственная модель: активность на платформе финансирует выкупы, а эти токены навсегда удаляются.
Даже 1M AEVO, распределяемые еженедельно трейдерам, берутся из фиксированного запаса 1B, а не из нового выпуска.
Механики токенов, привязанные к реальному использованию платформы, в крипто становятся все более важными.
Это не финансовый совет, просто информационный пост.
#AEVO #Crypto #Tokenomics #Web3
ERIIKA NOVA
·
--
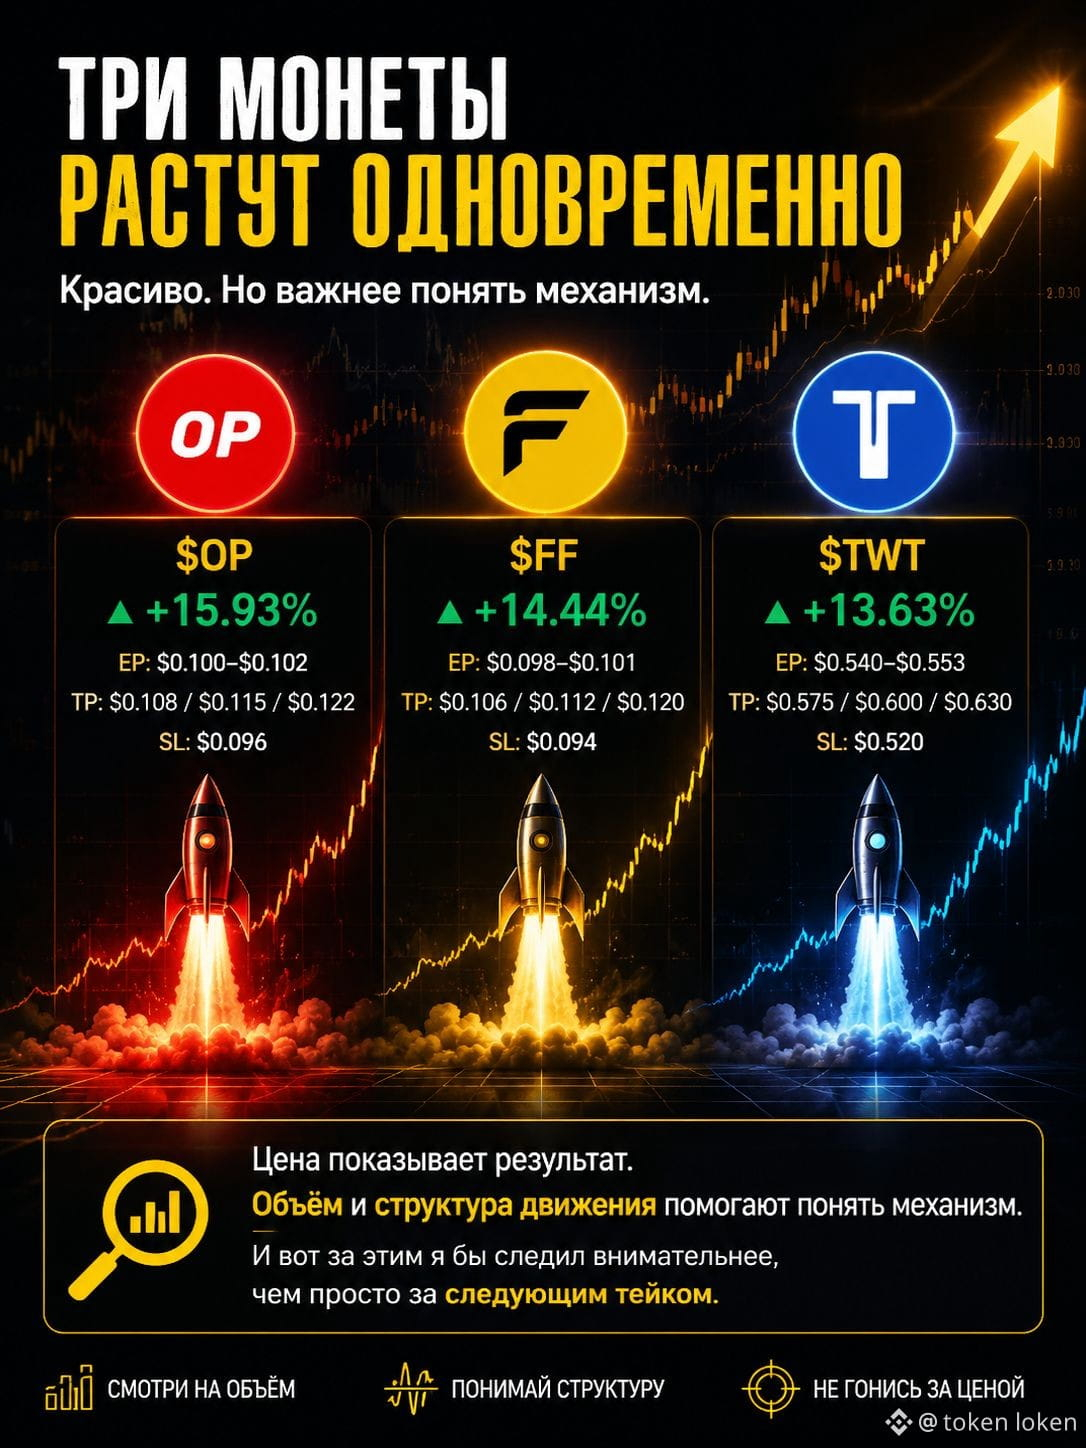
ОБНОВЛЕНИЕ РЫНКА — OP, FF И TWT РАЗОГРЕВАЮТСЯ
$OP +15.93% — быки уверенно давят.
EP: $0.100–$0.102
TP: $0.108 / $0.115 / $0.122
SL: $0.096
$FF +14.44% — импульс взрывается.
EP: $0.098–$0.101
TP: $0.106 / $0.112 / $0.120
SL: $0.094
$TWT +13.63% — давление прорыва нарастает.
EP: $0.540–$0.553
TP: $0.575 / $0.600 / $0.630
SL: $0.520
Три участника роста. Один горячий рынок. Следите за подтверждением объёма, прежде чем гнаться за прорывом.
$OP +15.93% — быки уверенно давят.
EP: $0.100–$0.102
TP: $0.108 / $0.115 / $0.122
SL: $0.096
$FF +14.44% — импульс взрывается.
EP: $0.098–$0.101
TP: $0.106 / $0.112 / $0.120
SL: $0.094
$TWT +13.63% — давление прорыва нарастает.
EP: $0.540–$0.553
TP: $0.575 / $0.600 / $0.630
SL: $0.520
Три участника роста. Один горячий рынок. Следите за подтверждением объёма, прежде чем гнаться за прорывом.
token loken
·
--
ЗАЛОЖНИКИ КАССОВОГО РАЗРЫВА
Большой оборот создаёт опасную иллюзию.
Кажется, что если через бизнес постоянно проходят деньги, значит бизнес зарабатывает.
Но оборот — не прибыль.
И даже деньги, которые сегодня находятся на счёте, ещё не означают, что ими можно свободно распоряжаться.
Именно здесь многие небольшие предприятия постепенно становятся заложниками собственного денежного потока.
Представим простой цикл.
Бизнес получает оплату за выполненный заказ.
На счёте появляется крупная сумма.
Владелец видит деньги и психологически воспринимает их как доступные.
Но экономически это ещё не его доход.
Из этой суммы предстоит оплатить материалы, заработную плату, аренду, коммунальные расходы, налоги, обслуживание оборудования и другие обязательства.
Часть денег уже предназначена для будущих расходов бизнеса.
Но деньги пришли сегодня.
И возникает соблазн использовать их сегодня же.
Часть суммы выводится на личные расходы.
Часть направляется в другой проект.
Что-то просто тратится, потому что сейчас на счёте есть свободный остаток.
А затем наступает день обязательных платежей.
И внезапно денег не хватает.
Тогда появляется необходимость срочно получить новый заказ.
И здесь возникает самая неприятная часть механизма.
Новый заказ начинает финансировать обязательства предыдущего.
Бизнес продолжает работать.
Заказы продолжают приходить.
Оборот может даже расти.
Но внутри уже появляется зависимость:
СТАРЫЙ ЗАКАЗ → ОБЯЗАТЕЛЬСТВА → НОВЫЙ ЗАКАЗ → НОВЫЕ ОБЯЗАТЕЛЬСТВА.
Внешне это может выглядеть как работающий и даже растущий бизнес.
Внутри формируется хрупкая система, которой постоянно нужны новые деньги.
Именно поэтому оборот способен обманывать даже самого владельца.
Чем больше денег проходит через бизнес, тем легче перепутать движение денег с заработком.
Но для владельца гораздо важнее другая величина.
МАРЖА.
Допустим, бизнес получает определённую сумму за выполнение заказа.
Эта сумма ещё не является заработком предпринимателя.
Из неё необходимо оплатить все затраты, связанные с выполнением работы и поддержанием самого бизнеса.
После обязательных расходов остаётся предпринимательская маржа.
И именно с ней нужно сравнивать личное потребление.
Не с оборотом.
Не с последней оплатой клиента.
Не с остатком на банковском счёте.
А с тем, что бизнес действительно заработал после выполнения своих обязательств.
Есть ещё одна важная особенность.
Если владелец сам выполняет часть производственной или операционной работы, в его доходе смешиваются две разные экономические величины.
Первая — стоимость его собственного труда.
Вторая — предпринимательская маржа.
Пока человек делает всё сам, их легко воспринимать как один доход.
Но когда эту работу начинает выполнять наёмный сотрудник, разница становится очевидной.
Оплата труда — расход бизнеса.
То, что остаётся после всех расходов, — предпринимательская маржа.
И здесь появляется важное различие между двумя моделями:
«Я сам работаю и зарабатываю».
И:
«У меня есть система, которая зарабатывает».
Это не одно и то же.
Первая модель может приносить хороший доход.
Но вторая создаёт возможность масштабирования.
При этом масштабирование не означает, что владелец должен немедленно забирать всю прибыль себе.
Если для личной жизни достаточно определённой суммы, часть прибыли можно оставить внутри бизнеса.
Тогда возникает совершенно другой процесс:
ПРИБЫЛЬ → РЕЗЕРВ → УСТОЙЧИВОСТЬ → ВОЗМОЖНОСТЬ НАНИМАТЬ ЛЮДЕЙ → РОСТ ПРОИЗВОДИТЕЛЬНОСТИ → НОВАЯ ПРИБЫЛЬ.
Деньги перестают просто исчезать из бизнеса после каждого удачного заказа.
Они начинают укреплять саму систему.
И это одно из главных отличий устойчивого бизнеса от постоянной зависимости владельца от новых заказов.
Бизнесу нужен оборот.
Но ему ещё важнее способность пережить период, когда новых денег временно не будет.
Потому что любой бизнес сталкивается с задержками.
Клиент может заплатить позже.
Заказ может перенестись.
Затраты могут вырасти.
Оборудование может потребовать ремонта.
Продажи могут временно снизиться.
Если вся модель держится на том, что новый заказ обязательно появится вовремя, возникает зависимость от непрерывности денежного потока.
И тогда самый важный вопрос звучит не так:
«Сколько мы заработали?»
А так:
«Сколько времени бизнес способен работать без нового заказа?»
Это уже вопрос финансовой устойчивости.
Здоровый бизнес не должен нуждаться в новом заказе только для того, чтобы заплатить за предыдущий.
Новый заказ должен быть нужен для роста.
А не для спасения кассы.
Поэтому деньги бизнеса разумнее воспринимать не как один большой остаток на счёте, а как систему будущих обязательств и возможностей.
Эта часть — на материалы.
Эта — на заработную плату.
Эта — на аренду и коммунальные расходы.
Эта — на налоги.
Эта — на резерв.
Эта — на развитие.
И только после обеспечения самого бизнеса появляется настоящая прибыль владельца.
Парадокс предпринимательства заключается в том, что иногда самый быстрый способ почувствовать себя богаче — забрать деньги из бизнеса.
А более надёжный способ увеличить собственный капитал — позволить части прибыли остаться внутри системы и повысить её способность зарабатывать.
Потому что оборот создаёт движение.
Маржа создаёт пространство для прибыли.
А резерв превращает прибыль в устойчивость.
В конечном счёте хороший бизнес — это не тот, через который проходит много денег.
Это бизнес, который способен продолжать работать, даже когда новые деньги временно перестают приходить.
Пока новый заказ нужен для роста — бизнес развивается.
Когда новый заказ нужен только для того, чтобы закрыть старые обязательства, — бизнес становится заложником собственного кассового разрыва.
И это две совершенно разные финансовые системы.
💰 #CashFlow 💸
📊 #BusinessFinance 📈
🏦 #WorkingCapital 💼
🧮 #ProfitMargin 💰
🚀 #Entrepreneurship 📈
Кажется, что если через бизнес постоянно проходят деньги, значит бизнес зарабатывает.
Но оборот — не прибыль.
И даже деньги, которые сегодня находятся на счёте, ещё не означают, что ими можно свободно распоряжаться.
Именно здесь многие небольшие предприятия постепенно становятся заложниками собственного денежного потока.
Представим простой цикл.
Бизнес получает оплату за выполненный заказ.
На счёте появляется крупная сумма.
Владелец видит деньги и психологически воспринимает их как доступные.
Но экономически это ещё не его доход.
Из этой суммы предстоит оплатить материалы, заработную плату, аренду, коммунальные расходы, налоги, обслуживание оборудования и другие обязательства.
Часть денег уже предназначена для будущих расходов бизнеса.
Но деньги пришли сегодня.
И возникает соблазн использовать их сегодня же.
Часть суммы выводится на личные расходы.
Часть направляется в другой проект.
Что-то просто тратится, потому что сейчас на счёте есть свободный остаток.
А затем наступает день обязательных платежей.
И внезапно денег не хватает.
Тогда появляется необходимость срочно получить новый заказ.
И здесь возникает самая неприятная часть механизма.
Новый заказ начинает финансировать обязательства предыдущего.
Бизнес продолжает работать.
Заказы продолжают приходить.
Оборот может даже расти.
Но внутри уже появляется зависимость:
СТАРЫЙ ЗАКАЗ → ОБЯЗАТЕЛЬСТВА → НОВЫЙ ЗАКАЗ → НОВЫЕ ОБЯЗАТЕЛЬСТВА.
Внешне это может выглядеть как работающий и даже растущий бизнес.
Внутри формируется хрупкая система, которой постоянно нужны новые деньги.
Именно поэтому оборот способен обманывать даже самого владельца.
Чем больше денег проходит через бизнес, тем легче перепутать движение денег с заработком.
Но для владельца гораздо важнее другая величина.
МАРЖА.
Допустим, бизнес получает определённую сумму за выполнение заказа.
Эта сумма ещё не является заработком предпринимателя.
Из неё необходимо оплатить все затраты, связанные с выполнением работы и поддержанием самого бизнеса.
После обязательных расходов остаётся предпринимательская маржа.
И именно с ней нужно сравнивать личное потребление.
Не с оборотом.
Не с последней оплатой клиента.
Не с остатком на банковском счёте.
А с тем, что бизнес действительно заработал после выполнения своих обязательств.
Есть ещё одна важная особенность.
Если владелец сам выполняет часть производственной или операционной работы, в его доходе смешиваются две разные экономические величины.
Первая — стоимость его собственного труда.
Вторая — предпринимательская маржа.
Пока человек делает всё сам, их легко воспринимать как один доход.
Но когда эту работу начинает выполнять наёмный сотрудник, разница становится очевидной.
Оплата труда — расход бизнеса.
То, что остаётся после всех расходов, — предпринимательская маржа.
И здесь появляется важное различие между двумя моделями:
«Я сам работаю и зарабатываю».
И:
«У меня есть система, которая зарабатывает».
Это не одно и то же.
Первая модель может приносить хороший доход.
Но вторая создаёт возможность масштабирования.
При этом масштабирование не означает, что владелец должен немедленно забирать всю прибыль себе.
Если для личной жизни достаточно определённой суммы, часть прибыли можно оставить внутри бизнеса.
Тогда возникает совершенно другой процесс:
ПРИБЫЛЬ → РЕЗЕРВ → УСТОЙЧИВОСТЬ → ВОЗМОЖНОСТЬ НАНИМАТЬ ЛЮДЕЙ → РОСТ ПРОИЗВОДИТЕЛЬНОСТИ → НОВАЯ ПРИБЫЛЬ.
Деньги перестают просто исчезать из бизнеса после каждого удачного заказа.
Они начинают укреплять саму систему.
И это одно из главных отличий устойчивого бизнеса от постоянной зависимости владельца от новых заказов.
Бизнесу нужен оборот.
Но ему ещё важнее способность пережить период, когда новых денег временно не будет.
Потому что любой бизнес сталкивается с задержками.
Клиент может заплатить позже.
Заказ может перенестись.
Затраты могут вырасти.
Оборудование может потребовать ремонта.
Продажи могут временно снизиться.
Если вся модель держится на том, что новый заказ обязательно появится вовремя, возникает зависимость от непрерывности денежного потока.
И тогда самый важный вопрос звучит не так:
«Сколько мы заработали?»
А так:
«Сколько времени бизнес способен работать без нового заказа?»
Это уже вопрос финансовой устойчивости.
Здоровый бизнес не должен нуждаться в новом заказе только для того, чтобы заплатить за предыдущий.
Новый заказ должен быть нужен для роста.
А не для спасения кассы.
Поэтому деньги бизнеса разумнее воспринимать не как один большой остаток на счёте, а как систему будущих обязательств и возможностей.
Эта часть — на материалы.
Эта — на заработную плату.
Эта — на аренду и коммунальные расходы.
Эта — на налоги.
Эта — на резерв.
Эта — на развитие.
И только после обеспечения самого бизнеса появляется настоящая прибыль владельца.
Парадокс предпринимательства заключается в том, что иногда самый быстрый способ почувствовать себя богаче — забрать деньги из бизнеса.
А более надёжный способ увеличить собственный капитал — позволить части прибыли остаться внутри системы и повысить её способность зарабатывать.
Потому что оборот создаёт движение.
Маржа создаёт пространство для прибыли.
А резерв превращает прибыль в устойчивость.
В конечном счёте хороший бизнес — это не тот, через который проходит много денег.
Это бизнес, который способен продолжать работать, даже когда новые деньги временно перестают приходить.
Пока новый заказ нужен для роста — бизнес развивается.
Когда новый заказ нужен только для того, чтобы закрыть старые обязательства, — бизнес становится заложником собственного кассового разрыва.
И это две совершенно разные финансовые системы.
💰 #CashFlow 💸
📊 #BusinessFinance 📈
🏦 #WorkingCapital 💼
🧮 #ProfitMargin 💰
🚀 #Entrepreneurship 📈
Войдите, чтобы посмотреть больше материала