
lilanl
568 Публикации

lilanl
Отправить жалобу
Заблокировать пользователя
清风徐徐
11 подписок(и/а)
1.5K+ подписчиков(а)
772 понравилось
Посты
Все
Цитирования
Активно
·
--
181
·
--
Бейджи китайских инвесторов, переживших «крещение Большой А»; инвестируют в американские акции — это просто сокрушительное преимущество по уровню, как говорится, спустились на более низкое измерение. Все согласны? $AEHR.US
Бейджи китайских инвесторов, переживших «крещение Большой А»; инвестируют в американские акции — это просто сокрушительное преимущество по уровню, как говорится, спустились на более низкое измерение. Все согласны? $AEHR.US
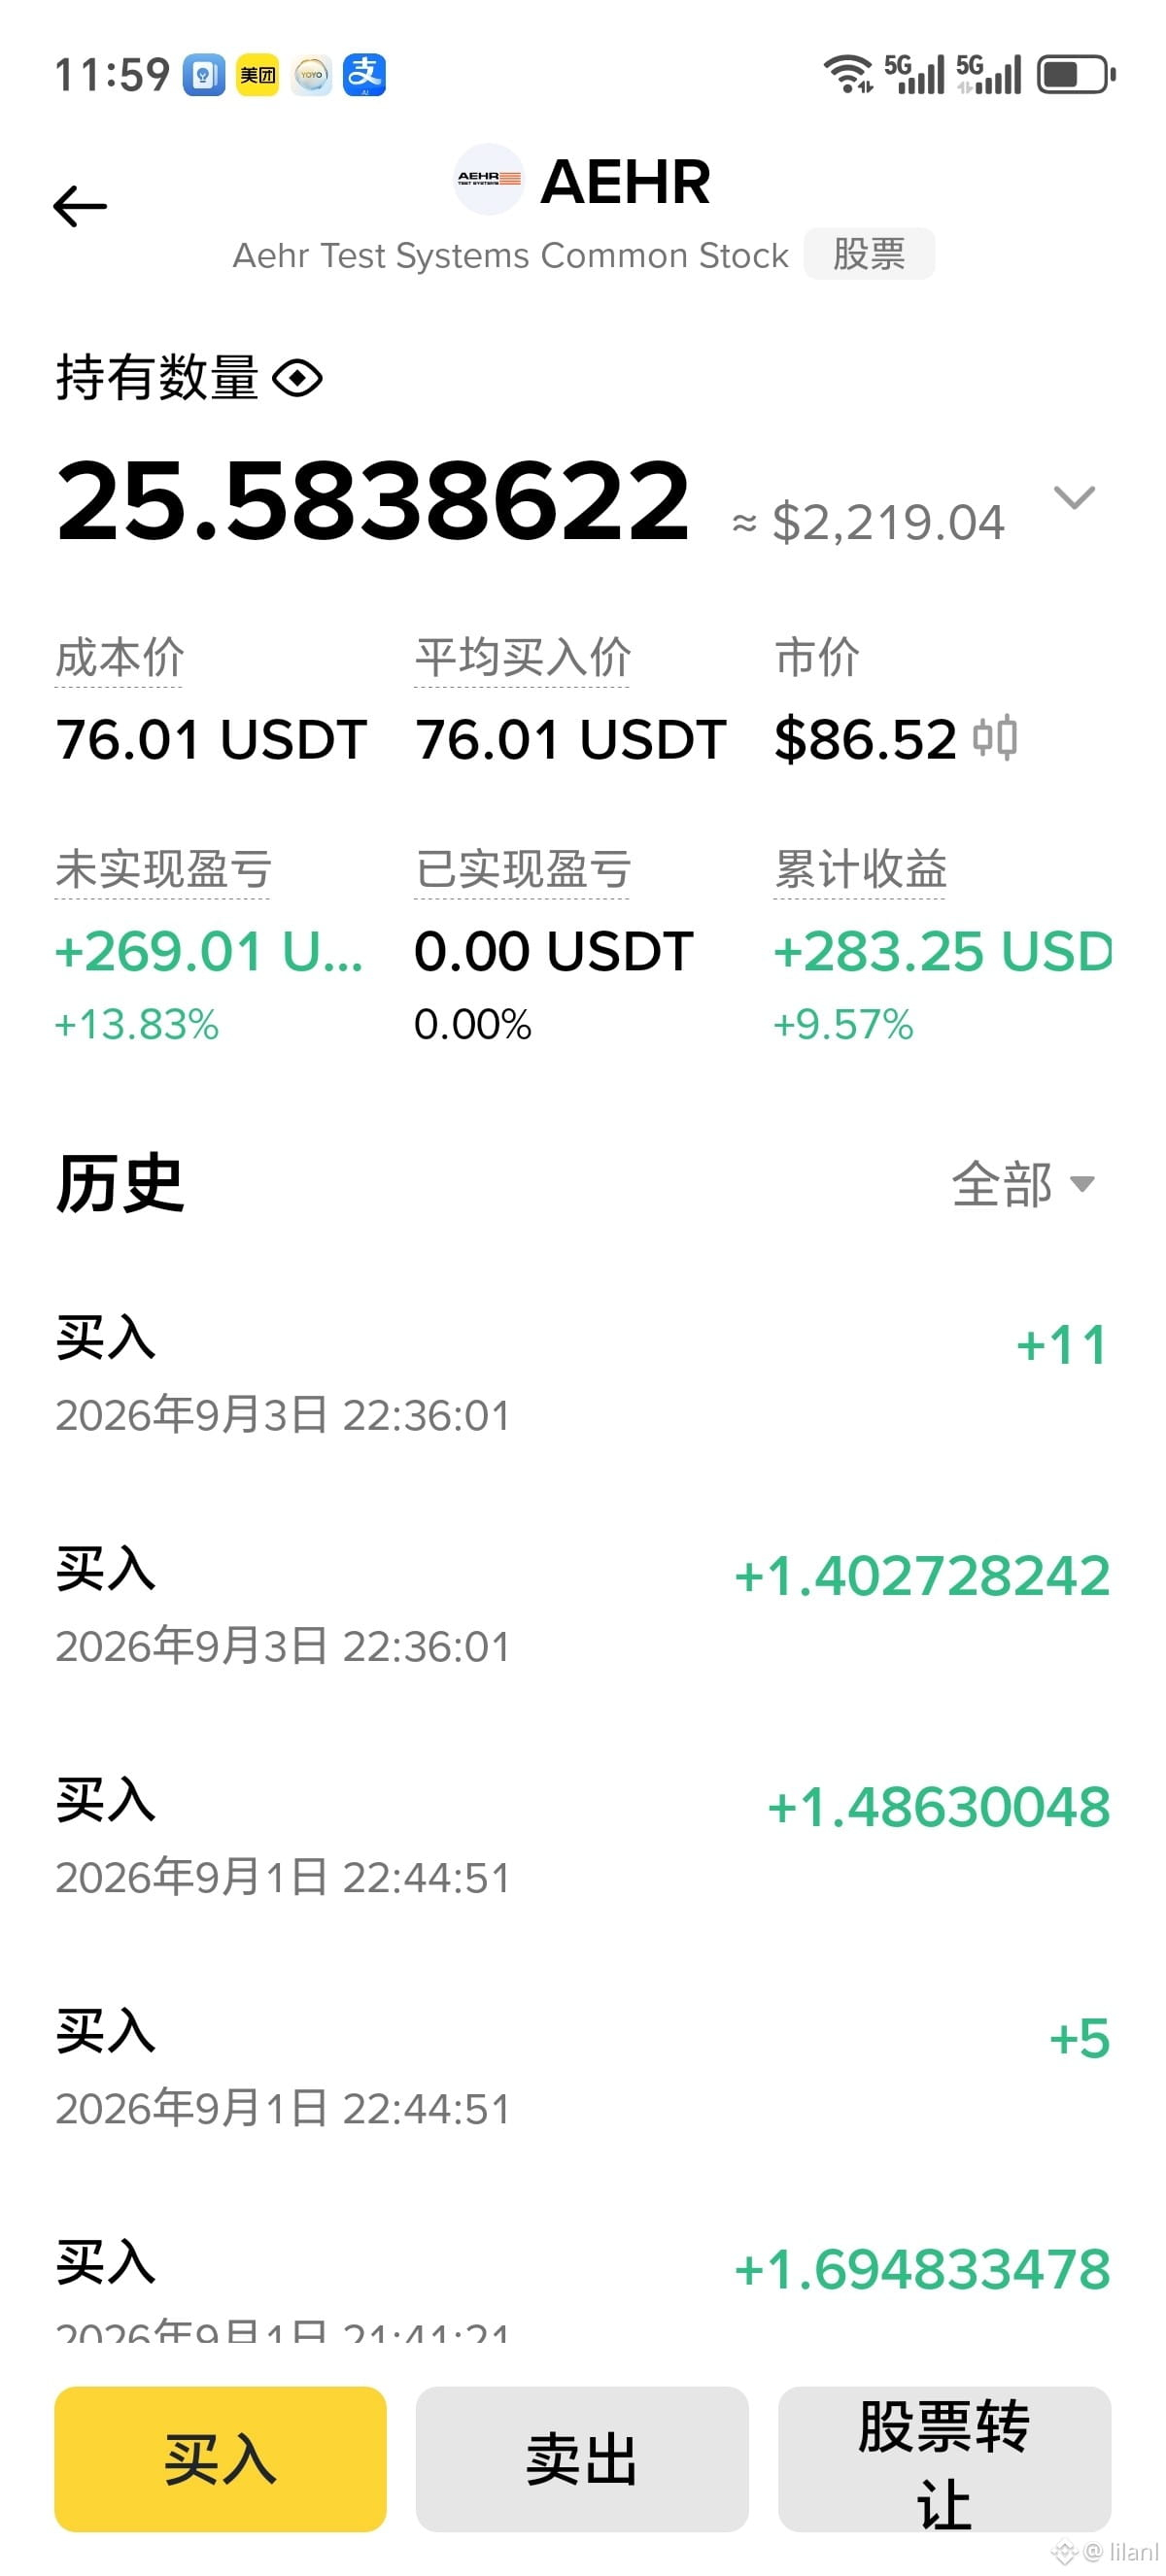
AEHRUS+11,98%
283
·
--
Сегодня вечером я выгрузил логи узла и пробежался по ним — и вдруг вспомнил историю, которую я спорил на прошлой неделе с другом, занимающимся аудитом.
Бюллетень просел немного, но тренд по росту BTC не изменился!
Он спросил меня: «Вы, ребята, в Dusk запускаете в WASM валидационную логику снаружи — вы правда уверены?» Тогда я не смог нормально ответить: язык дерзил, мол, «в их whitepaper же учтён аудит», а в душе было неспокойно. Лишь сегодня вечером, когда я наткнулся на их GitHub на тест-кейсы из Piecrust для host function, я почувствовал, что, кажется, зацепил суть.
Смотрите, традиционный подход «полностью закрытый sandbox» — это как прийти в магазин за пачкой сигарет: сначала пройти рамку, предъявить удостоверение, обыскать сумку, и только потом тебе дадут заплатить. Безопасно — да, но очередь потом проклинает.
Dusk ставит на другой маршрут: частые операции идут через выделенный канал, а редкие — только проходят через «шлюз/контроль».
Третьи данные, которые они привлекли, я специально проверил по оригиналу. В той работе замеряли потери производительности WASM относительно нативного под разными наборами инструкций; в самом экстремальном сценарии с шифрованием накладные расходы доходили до 255%. Посчитайте сами: сколько транзакций в Dusk в день нужно прогонять через BLS для подписи и сколько — через ZK-доказательство. Если каждую операцию заставлять WASM всё объяснять заново, то это всё равно что каждый пробег в километр платить за полтора-два килограмма топлива сверху — кто это выдержит?
Поэтому они превратили эти вещи в уровень системных вызовов и напрямую вызывают нативные реализации. В чём цена? Доверительный периметр сужается: с «железного ящика sandbox в WASM» до «нескольких строк C-кода в хост-функции, которые могли случайно начать дымиться». Эти два риска — не одного масштаба: первый про физическую изоляцию, второй про качество кода.
Я просмотрел их отчёт об аудите за 2024 год, Q3 (он глубоко спрятан где-то на сайте) — по крайней мере, тогда используемые пограничные кейсы не вскрыли проблем. Но честно: такую поверхность атак не столько «тестируют», сколько «используют». Стоит кому-то скормить тщательно сконструированные данные доказательства и триггернуть в host function целочисленное переполнение, которое никто не заметил — картинка, сами понимаете, будет слишком яркой, чтобы воображать.
Но, возвращаясь к исходной мысли: если вы реально гонитесь за «абсолютной безопасностью» — не связывайтесь с публичными блокчейнами, лучше возвращайтесь и пишите одиночные/локальные приложения. Те, кто стоит за Dusk, делают ставку на то, что сначала вас «прижмёт» производительность, а проблему безопасности можно будет добить позже. @Dusk_Foundation $DUSK #dusk
Сегодня вечером я выгрузил логи узла и пробежался по ним — и вдруг вспомнил историю, которую я спорил на прошлой неделе с другом, занимающимся аудитом.
Бюллетень просел немного, но тренд по росту BTC не изменился!
Он спросил меня: «Вы, ребята, в Dusk запускаете в WASM валидационную логику снаружи — вы правда уверены?» Тогда я не смог нормально ответить: язык дерзил, мол, «в их whitepaper же учтён аудит», а в душе было неспокойно. Лишь сегодня вечером, когда я наткнулся на их GitHub на тест-кейсы из Piecrust для host function, я почувствовал, что, кажется, зацепил суть.
Смотрите, традиционный подход «полностью закрытый sandbox» — это как прийти в магазин за пачкой сигарет: сначала пройти рамку, предъявить удостоверение, обыскать сумку, и только потом тебе дадут заплатить. Безопасно — да, но очередь потом проклинает.
Dusk ставит на другой маршрут: частые операции идут через выделенный канал, а редкие — только проходят через «шлюз/контроль».
Третьи данные, которые они привлекли, я специально проверил по оригиналу. В той работе замеряли потери производительности WASM относительно нативного под разными наборами инструкций; в самом экстремальном сценарии с шифрованием накладные расходы доходили до 255%. Посчитайте сами: сколько транзакций в Dusk в день нужно прогонять через BLS для подписи и сколько — через ZK-доказательство. Если каждую операцию заставлять WASM всё объяснять заново, то это всё равно что каждый пробег в километр платить за полтора-два килограмма топлива сверху — кто это выдержит?
Поэтому они превратили эти вещи в уровень системных вызовов и напрямую вызывают нативные реализации. В чём цена? Доверительный периметр сужается: с «железного ящика sandbox в WASM» до «нескольких строк C-кода в хост-функции, которые могли случайно начать дымиться». Эти два риска — не одного масштаба: первый про физическую изоляцию, второй про качество кода.
Я просмотрел их отчёт об аудите за 2024 год, Q3 (он глубоко спрятан где-то на сайте) — по крайней мере, тогда используемые пограничные кейсы не вскрыли проблем. Но честно: такую поверхность атак не столько «тестируют», сколько «используют». Стоит кому-то скормить тщательно сконструированные данные доказательства и триггернуть в host function целочисленное переполнение, которое никто не заметил — картинка, сами понимаете, будет слишком яркой, чтобы воображать.
Но, возвращаясь к исходной мысли: если вы реально гонитесь за «абсолютной безопасностью» — не связывайтесь с публичными блокчейнами, лучше возвращайтесь и пишите одиночные/локальные приложения. Те, кто стоит за Dusk, делают ставку на то, что сначала вас «прижмёт» производительность, а проблему безопасности можно будет добить позже. @Dusk $DUSK #dusk
Бюллетень просел немного, но тренд по росту BTC не изменился!
Он спросил меня: «Вы, ребята, в Dusk запускаете в WASM валидационную логику снаружи — вы правда уверены?» Тогда я не смог нормально ответить: язык дерзил, мол, «в их whitepaper же учтён аудит», а в душе было неспокойно. Лишь сегодня вечером, когда я наткнулся на их GitHub на тест-кейсы из Piecrust для host function, я почувствовал, что, кажется, зацепил суть.
Смотрите, традиционный подход «полностью закрытый sandbox» — это как прийти в магазин за пачкой сигарет: сначала пройти рамку, предъявить удостоверение, обыскать сумку, и только потом тебе дадут заплатить. Безопасно — да, но очередь потом проклинает.
Dusk ставит на другой маршрут: частые операции идут через выделенный канал, а редкие — только проходят через «шлюз/контроль».
Третьи данные, которые они привлекли, я специально проверил по оригиналу. В той работе замеряли потери производительности WASM относительно нативного под разными наборами инструкций; в самом экстремальном сценарии с шифрованием накладные расходы доходили до 255%. Посчитайте сами: сколько транзакций в Dusk в день нужно прогонять через BLS для подписи и сколько — через ZK-доказательство. Если каждую операцию заставлять WASM всё объяснять заново, то это всё равно что каждый пробег в километр платить за полтора-два килограмма топлива сверху — кто это выдержит?
Поэтому они превратили эти вещи в уровень системных вызовов и напрямую вызывают нативные реализации. В чём цена? Доверительный периметр сужается: с «железного ящика sandbox в WASM» до «нескольких строк C-кода в хост-функции, которые могли случайно начать дымиться». Эти два риска — не одного масштаба: первый про физическую изоляцию, второй про качество кода.
Я просмотрел их отчёт об аудите за 2024 год, Q3 (он глубоко спрятан где-то на сайте) — по крайней мере, тогда используемые пограничные кейсы не вскрыли проблем. Но честно: такую поверхность атак не столько «тестируют», сколько «используют». Стоит кому-то скормить тщательно сконструированные данные доказательства и триггернуть в host function целочисленное переполнение, которое никто не заметил — картинка, сами понимаете, будет слишком яркой, чтобы воображать.
Но, возвращаясь к исходной мысли: если вы реально гонитесь за «абсолютной безопасностью» — не связывайтесь с публичными блокчейнами, лучше возвращайтесь и пишите одиночные/локальные приложения. Те, кто стоит за Dusk, делают ставку на то, что сначала вас «прижмёт» производительность, а проблему безопасности можно будет добить позже. @Dusk $DUSK #dusk
104
·
--
Скажу прямо: пайплайн WASM-контрактов в Dusk — я открыл редактор в Chrome, подключил кошелёк, нажал компиляцию, и при этом не ставил никаких локальных зависимостей — ощущение действительно очень гладкое. Макрос #[contract] взял на себя экспорт и сериализацию «под ключ», а слой Contract Drivers тоже здорово сократил возню с поиском по ABI. Если ты просто запускаешь публичный перевод в Moonlight — от нуля до продакшена, возможно, будет даже быстрее, чем сварить чашку кофе в ручной кофеварке.
И снова бэбидолл стал расти: BTC всё ещё силён
Но по-настоящему заставило меня посидеть и подумать полчаса — когда я отлаживал логику запросов Moonlight, куда вставил перевод Phoenix с экранированием.
У Dusk подхода два «ноги»: Moonlight — это прозрачный учётный журнал, баланс сразу «втыкается» в аккаунт; Phoenix — это UTXO, обёрнутые в невидимые адреса, а баланс спрятан в note. Перетоки между этими мирами делает Transfer Contract как переводчик — публичный перевод экранированного: сначала списать баланс, потом отчеканить note; экранированный перевод в публичный: сначала сжечь note, потом увеличить баланс. Звучит же логично, да?
Но как только ты пишешь API запросов и хочешь одним махом показать сумму балансов по обеим сторонам, нужно одновременно обрабатывать две группы данных совершенно разных форматов: состояние аккаунтов и шифротексты note.
Новичок в моей команде первой реакцией сложил value из note как прямой баланс — и транзакция, которую он разослал, сразу стала бесполезной: note в Phoenix нужно сначала подтвердить право собственности, чтобы вообще извлечь численное значение, а это вообще не совпадает по таймингу с чтением баланса в Moonlight.
С газом ещё хуже — там скрытая мина. Для публичных транзакций можно оценивать по обычной логике: обычно сойдётся почти наверняка; но для экранированных транзакций нужно генерировать и верифицировать ZK-доказательство, а сложность ZK-схемы напрямую завязана на количество note в твоей транзакции и на условия. Я пробовал Phoenix-перевод с 2 входными note и 3 выходными note — Gas получился примерно на два порядка выше, чем у публичной транзакции того же масштаба. Газ-константы из документации годятся только как ориентир «по нижней планке», а перед реальным запуском тебе нужно несколько раз прогнать симуляции на тестовой сети с реальными параметрами — иначе верхний лимит Gas просто не рискнёшь указывать: если поставишь меньше — транзакция revert’нется, если больше — просто зря сожжёшь деньги.
До конца я не разобрался только в одном: в официальных гайдах Dusk по таким краевым ситуациям, как «смешанный запрос + кросс-модельный вызов», описание границ очень размыто. @Dusk_Foundation $DUSK #dusk
Скажу прямо: пайплайн WASM-контрактов в Dusk — я открыл редактор в Chrome, подключил кошелёк, нажал компиляцию, и при этом не ставил никаких локальных зависимостей — ощущение действительно очень гладкое. Макрос #[contract] взял на себя экспорт и сериализацию «под ключ», а слой Contract Drivers тоже здорово сократил возню с поиском по ABI. Если ты просто запускаешь публичный перевод в Moonlight — от нуля до продакшена, возможно, будет даже быстрее, чем сварить чашку кофе в ручной кофеварке.
И снова бэбидолл стал расти: BTC всё ещё силён
Но по-настоящему заставило меня посидеть и подумать полчаса — когда я отлаживал логику запросов Moonlight, куда вставил перевод Phoenix с экранированием.
У Dusk подхода два «ноги»: Moonlight — это прозрачный учётный журнал, баланс сразу «втыкается» в аккаунт; Phoenix — это UTXO, обёрнутые в невидимые адреса, а баланс спрятан в note. Перетоки между этими мирами делает Transfer Contract как переводчик — публичный перевод экранированного: сначала списать баланс, потом отчеканить note; экранированный перевод в публичный: сначала сжечь note, потом увеличить баланс. Звучит же логично, да?
Но как только ты пишешь API запросов и хочешь одним махом показать сумму балансов по обеим сторонам, нужно одновременно обрабатывать две группы данных совершенно разных форматов: состояние аккаунтов и шифротексты note.
Новичок в моей команде первой реакцией сложил value из note как прямой баланс — и транзакция, которую он разослал, сразу стала бесполезной: note в Phoenix нужно сначала подтвердить право собственности, чтобы вообще извлечь численное значение, а это вообще не совпадает по таймингу с чтением баланса в Moonlight.
С газом ещё хуже — там скрытая мина. Для публичных транзакций можно оценивать по обычной логике: обычно сойдётся почти наверняка; но для экранированных транзакций нужно генерировать и верифицировать ZK-доказательство, а сложность ZK-схемы напрямую завязана на количество note в твоей транзакции и на условия. Я пробовал Phoenix-перевод с 2 входными note и 3 выходными note — Gas получился примерно на два порядка выше, чем у публичной транзакции того же масштаба. Газ-константы из документации годятся только как ориентир «по нижней планке», а перед реальным запуском тебе нужно несколько раз прогнать симуляции на тестовой сети с реальными параметрами — иначе верхний лимит Gas просто не рискнёшь указывать: если поставишь меньше — транзакция revert’нется, если больше — просто зря сожжёшь деньги.
До конца я не разобрался только в одном: в официальных гайдах Dusk по таким краевым ситуациям, как «смешанный запрос + кросс-модельный вызов», описание границ очень размыто. @Dusk $DUSK #dusk
И снова бэбидолл стал расти: BTC всё ещё силён
Но по-настоящему заставило меня посидеть и подумать полчаса — когда я отлаживал логику запросов Moonlight, куда вставил перевод Phoenix с экранированием.
У Dusk подхода два «ноги»: Moonlight — это прозрачный учётный журнал, баланс сразу «втыкается» в аккаунт; Phoenix — это UTXO, обёрнутые в невидимые адреса, а баланс спрятан в note. Перетоки между этими мирами делает Transfer Contract как переводчик — публичный перевод экранированного: сначала списать баланс, потом отчеканить note; экранированный перевод в публичный: сначала сжечь note, потом увеличить баланс. Звучит же логично, да?
Но как только ты пишешь API запросов и хочешь одним махом показать сумму балансов по обеим сторонам, нужно одновременно обрабатывать две группы данных совершенно разных форматов: состояние аккаунтов и шифротексты note.
Новичок в моей команде первой реакцией сложил value из note как прямой баланс — и транзакция, которую он разослал, сразу стала бесполезной: note в Phoenix нужно сначала подтвердить право собственности, чтобы вообще извлечь численное значение, а это вообще не совпадает по таймингу с чтением баланса в Moonlight.
С газом ещё хуже — там скрытая мина. Для публичных транзакций можно оценивать по обычной логике: обычно сойдётся почти наверняка; но для экранированных транзакций нужно генерировать и верифицировать ZK-доказательство, а сложность ZK-схемы напрямую завязана на количество note в твоей транзакции и на условия. Я пробовал Phoenix-перевод с 2 входными note и 3 выходными note — Gas получился примерно на два порядка выше, чем у публичной транзакции того же масштаба. Газ-константы из документации годятся только как ориентир «по нижней планке», а перед реальным запуском тебе нужно несколько раз прогнать симуляции на тестовой сети с реальными параметрами — иначе верхний лимит Gas просто не рискнёшь указывать: если поставишь меньше — транзакция revert’нется, если больше — просто зря сожжёшь деньги.
До конца я не разобрался только в одном: в официальных гайдах Dusk по таким краевым ситуациям, как «смешанный запрос + кросс-модельный вызов», описание границ очень размыто. @Dusk $DUSK #dusk
201
·
--
Не залипай на количество свечей. Достань данные по funding rate для бессрочных контрактов DUSK и поставь их рядом с BTC и ETH — увидишь проблему более приземлённую, чем любые проценты роста/падения: этот рынок заставляет лонгов платить за «ликвидный выход», которого по факту не существует.
ББ (BTC) немного упал — а значит BTC на откате!
Я прикинул одну комбинацию цифр. Средний funding rate бессрочных контрактов DUSK за последние ~30 дней, пересчитанный в годовые при системе расчёта раз в 8 часов, даёт 42%–67%, тогда как у BTC в тот же период только 2%–5%. Думаешь, это просто из‑за сильного настроя на лонг? Переверни структуру сделок, стоящую за этими ставками: за каждые 1 доллар дохода по положительному funding у спотового рынка в том же направлении не набирается даже «эффективной» глубины на 0,3 доллара.
То есть большие объёмы позиций без каких‑либо спотовых контрагентов по сути внутри самих контрактов переоцениваются и грубо «толкают» funding rate до уровня «налога на удержание позиции».
Кто-то скажет: высокий funding означает сильное желание лонговать, тренд всё ещё жив. Но подумай: после делистинга в июле 2026 года спот‑пары BITGP DUSK/USDT место, где можно получить финальную расчётную цену для клиринга, остаётся только Binance в зоне USDT. А дневной спотовый объём в том разделе по другую сторону контракта не тянет даже 3% оборота по позициям.
При поддерживаемом коэффициенте маржи 25x это всего 3,5%, при том что у мейнстрим‑монет дневная волатильность около 1% с небольшим. Это означает: твоей позиции не пережить даже один нормальный сценарий с 4% среднедневного движения — не говоря уже о том, что при возмущении метки цены от единственного источника индекса на 1,5% разница между триггером стоп‑ордера и ожидаемой ценой составляет те самые недостающие пару процентов. Это не «проскальзывание» — это цена билета, чтобы у тебя вообще оставалась возможность открывать новые позиции.
Я не утверждаю, что у DUSK есть фундаментальная проблема. История про приватный L1 + RWA, а также маршрут SME tokenization тоже развивается. Но на трейдинговом уровне сейчас очень неудобная ситуация: объём в контрактах растёт, funding fee собирают, а встречная поддержка со стороны спота сокращается.
Как бассейн: табличка пишет, что глубина два метра, прыгаешь — а под тобой оказалось только тонкая подкладка.
Смотри на DUSK: не просто на то, до каких уровней дошли свечи, — пролистай записи расчёта funding rate, посмотри, сколько реально наторговалось в период положительного funding, и сравни, как быстро исчезают (снимаются) лимитные заявки на стакане, когда наступает период отрицательного funding. #dusk $DUSK @Dusk_Foundation
Не залипай на количество свечей. Достань данные по funding rate для бессрочных контрактов DUSK и поставь их рядом с BTC и ETH — увидишь проблему более приземлённую, чем любые проценты роста/падения: этот рынок заставляет лонгов платить за «ликвидный выход», которого по факту не существует.
ББ (BTC) немного упал — а значит BTC на откате!
Я прикинул одну комбинацию цифр. Средний funding rate бессрочных контрактов DUSK за последние ~30 дней, пересчитанный в годовые при системе расчёта раз в 8 часов, даёт 42%–67%, тогда как у BTC в тот же период только 2%–5%. Думаешь, это просто из‑за сильного настроя на лонг? Переверни структуру сделок, стоящую за этими ставками: за каждые 1 доллар дохода по положительному funding у спотового рынка в том же направлении не набирается даже «эффективной» глубины на 0,3 доллара.
То есть большие объёмы позиций без каких‑либо спотовых контрагентов по сути внутри самих контрактов переоцениваются и грубо «толкают» funding rate до уровня «налога на удержание позиции».
Кто-то скажет: высокий funding означает сильное желание лонговать, тренд всё ещё жив. Но подумай: после делистинга в июле 2026 года спот‑пары BITGP DUSK/USDT место, где можно получить финальную расчётную цену для клиринга, остаётся только Binance в зоне USDT. А дневной спотовый объём в том разделе по другую сторону контракта не тянет даже 3% оборота по позициям.
При поддерживаемом коэффициенте маржи 25x это всего 3,5%, при том что у мейнстрим‑монет дневная волатильность около 1% с небольшим. Это означает: твоей позиции не пережить даже один нормальный сценарий с 4% среднедневного движения — не говоря уже о том, что при возмущении метки цены от единственного источника индекса на 1,5% разница между триггером стоп‑ордера и ожидаемой ценой составляет те самые недостающие пару процентов. Это не «проскальзывание» — это цена билета, чтобы у тебя вообще оставалась возможность открывать новые позиции.
Я не утверждаю, что у DUSK есть фундаментальная проблема. История про приватный L1 + RWA, а также маршрут SME tokenization тоже развивается. Но на трейдинговом уровне сейчас очень неудобная ситуация: объём в контрактах растёт, funding fee собирают, а встречная поддержка со стороны спота сокращается.
Как бассейн: табличка пишет, что глубина два метра, прыгаешь — а под тобой оказалось только тонкая подкладка.
Смотри на DUSK: не просто на то, до каких уровней дошли свечи, — пролистай записи расчёта funding rate, посмотри, сколько реально наторговалось в период положительного funding, и сравни, как быстро исчезают (снимаются) лимитные заявки на стакане, когда наступает период отрицательного funding. #dusk $DUSK @Dusk
ББ (BTC) немного упал — а значит BTC на откате!
Я прикинул одну комбинацию цифр. Средний funding rate бессрочных контрактов DUSK за последние ~30 дней, пересчитанный в годовые при системе расчёта раз в 8 часов, даёт 42%–67%, тогда как у BTC в тот же период только 2%–5%. Думаешь, это просто из‑за сильного настроя на лонг? Переверни структуру сделок, стоящую за этими ставками: за каждые 1 доллар дохода по положительному funding у спотового рынка в том же направлении не набирается даже «эффективной» глубины на 0,3 доллара.
То есть большие объёмы позиций без каких‑либо спотовых контрагентов по сути внутри самих контрактов переоцениваются и грубо «толкают» funding rate до уровня «налога на удержание позиции».
Кто-то скажет: высокий funding означает сильное желание лонговать, тренд всё ещё жив. Но подумай: после делистинга в июле 2026 года спот‑пары BITGP DUSK/USDT место, где можно получить финальную расчётную цену для клиринга, остаётся только Binance в зоне USDT. А дневной спотовый объём в том разделе по другую сторону контракта не тянет даже 3% оборота по позициям.
При поддерживаемом коэффициенте маржи 25x это всего 3,5%, при том что у мейнстрим‑монет дневная волатильность около 1% с небольшим. Это означает: твоей позиции не пережить даже один нормальный сценарий с 4% среднедневного движения — не говоря уже о том, что при возмущении метки цены от единственного источника индекса на 1,5% разница между триггером стоп‑ордера и ожидаемой ценой составляет те самые недостающие пару процентов. Это не «проскальзывание» — это цена билета, чтобы у тебя вообще оставалась возможность открывать новые позиции.
Я не утверждаю, что у DUSK есть фундаментальная проблема. История про приватный L1 + RWA, а также маршрут SME tokenization тоже развивается. Но на трейдинговом уровне сейчас очень неудобная ситуация: объём в контрактах растёт, funding fee собирают, а встречная поддержка со стороны спота сокращается.
Как бассейн: табличка пишет, что глубина два метра, прыгаешь — а под тобой оказалось только тонкая подкладка.
Смотри на DUSK: не просто на то, до каких уровней дошли свечи, — пролистай записи расчёта funding rate, посмотри, сколько реально наторговалось в период положительного funding, и сравни, как быстро исчезают (снимаются) лимитные заявки на стакане, когда наступает период отрицательного funding. #dusk $DUSK @Dusk
208
·
--
Братцы, вчера, пока лазил по постам, чуть не сорвало мне крышу.
Пирог чуть просел, но BTC все еще набирает силу!
В одном старом посте целая толпа все время перечитывала: «приватные монеты, активы твои, и никто не сможет пошевелиться». Чем дальше читал, тем больше меня это настораживало, и в итоге я полностью протрезвел. Фраза в чисто анонимном нарративе звучит бодро, но стоит натянуть эту логику на Dusk — и становится ясно, что они вообще не собираются играть по вашим правилам.
У Dusk есть штука под названием Zedger — она отвечает за ценные бумаги и такие нормальные активы вроде RWA. Там прямо на странице написана функция «принудительная передача». В рамках комплаенса эмитент может перевести активы из твоих рук. На первый взгляд кажется: ну это же самый ненавистный «черный ход» для приватных монет, да?
Но если подумать, то в законах о ценных бумагах это требование изначально заложено. Судебные заморозки, принудительный выкуп, обработка корпоративных действий — твои акции, если их надо заморозить, заморозят, и это никогда не баг. Это жесткое требование регулятора. Чистые приватные монеты этого не обеспечивают — и в этом как раз их «мертвая зона»: дело не в том, что техника не тянет, а в том, что они вообще не предусмотрели интерфейс для «легального управления чужими активами».
Переход в подходе Dusk в том, что они не собирались идти наперекор регулированию, а просто встроили комплаенс-контроль прямо в инфраструктуру активов. Пакет Zedger поддерживает чеканку, сжигание, распределение дивидендов, лимитированные переводы — и при этом с помощью доказательств с нулевым разглашением прячет детали транзакций, но для аудиторов оставляет управляемый канал проверки.
И вот где вопрос: приватность, которую обычный пользователь чувствует на Dusk, уже не «никто не сможет тронуть мои активы», а «никто не сможет просто так смотреть мои активы, но лицензированный участник в рамках закона может воздействовать». Где проходит эта граница и кто имеет право инициировать принудительную передачу — в материалах, похоже, это не расписали, и у меня внутри тоже есть сомнения.
Но такая схема «приватность, но при этом возможна принудительная передача» — это прогресс или компромисс? По-честному: традиционная финансовая система живет на этих правилах уже сотню лет — твои акции должны быть заморожены, значит их заморозят. Dusk просто переносит эти правила в ончейн и одновременно криптографией сохраняет конфиденциальность сделок.
Если говорить, что это «черный ход», то в брокерских системах их хоть отбавляй. Если говорить, что это не совсем «чистое» решение — тем не менее именно такая конструкция и является билетом для институтов.
#dusk $DUSK @Dusk_Foundation
Братцы, вчера, пока лазил по постам, чуть не сорвало мне крышу.
Пирог чуть просел, но BTC все еще набирает силу!
В одном старом посте целая толпа все время перечитывала: «приватные монеты, активы твои, и никто не сможет пошевелиться». Чем дальше читал, тем больше меня это настораживало, и в итоге я полностью протрезвел. Фраза в чисто анонимном нарративе звучит бодро, но стоит натянуть эту логику на Dusk — и становится ясно, что они вообще не собираются играть по вашим правилам.
У Dusk есть штука под названием Zedger — она отвечает за ценные бумаги и такие нормальные активы вроде RWA. Там прямо на странице написана функция «принудительная передача». В рамках комплаенса эмитент может перевести активы из твоих рук. На первый взгляд кажется: ну это же самый ненавистный «черный ход» для приватных монет, да?
Но если подумать, то в законах о ценных бумагах это требование изначально заложено. Судебные заморозки, принудительный выкуп, обработка корпоративных действий — твои акции, если их надо заморозить, заморозят, и это никогда не баг. Это жесткое требование регулятора. Чистые приватные монеты этого не обеспечивают — и в этом как раз их «мертвая зона»: дело не в том, что техника не тянет, а в том, что они вообще не предусмотрели интерфейс для «легального управления чужими активами».
Переход в подходе Dusk в том, что они не собирались идти наперекор регулированию, а просто встроили комплаенс-контроль прямо в инфраструктуру активов. Пакет Zedger поддерживает чеканку, сжигание, распределение дивидендов, лимитированные переводы — и при этом с помощью доказательств с нулевым разглашением прячет детали транзакций, но для аудиторов оставляет управляемый канал проверки.
И вот где вопрос: приватность, которую обычный пользователь чувствует на Dusk, уже не «никто не сможет тронуть мои активы», а «никто не сможет просто так смотреть мои активы, но лицензированный участник в рамках закона может воздействовать». Где проходит эта граница и кто имеет право инициировать принудительную передачу — в материалах, похоже, это не расписали, и у меня внутри тоже есть сомнения.
Но такая схема «приватность, но при этом возможна принудительная передача» — это прогресс или компромисс? По-честному: традиционная финансовая система живет на этих правилах уже сотню лет — твои акции должны быть заморожены, значит их заморозят. Dusk просто переносит эти правила в ончейн и одновременно криптографией сохраняет конфиденциальность сделок.
Если говорить, что это «черный ход», то в брокерских системах их хоть отбавляй. Если говорить, что это не совсем «чистое» решение — тем не менее именно такая конструкция и является билетом для институтов.
#dusk $DUSK @Dusk
Пирог чуть просел, но BTC все еще набирает силу!
В одном старом посте целая толпа все время перечитывала: «приватные монеты, активы твои, и никто не сможет пошевелиться». Чем дальше читал, тем больше меня это настораживало, и в итоге я полностью протрезвел. Фраза в чисто анонимном нарративе звучит бодро, но стоит натянуть эту логику на Dusk — и становится ясно, что они вообще не собираются играть по вашим правилам.
У Dusk есть штука под названием Zedger — она отвечает за ценные бумаги и такие нормальные активы вроде RWA. Там прямо на странице написана функция «принудительная передача». В рамках комплаенса эмитент может перевести активы из твоих рук. На первый взгляд кажется: ну это же самый ненавистный «черный ход» для приватных монет, да?
Но если подумать, то в законах о ценных бумагах это требование изначально заложено. Судебные заморозки, принудительный выкуп, обработка корпоративных действий — твои акции, если их надо заморозить, заморозят, и это никогда не баг. Это жесткое требование регулятора. Чистые приватные монеты этого не обеспечивают — и в этом как раз их «мертвая зона»: дело не в том, что техника не тянет, а в том, что они вообще не предусмотрели интерфейс для «легального управления чужими активами».
Переход в подходе Dusk в том, что они не собирались идти наперекор регулированию, а просто встроили комплаенс-контроль прямо в инфраструктуру активов. Пакет Zedger поддерживает чеканку, сжигание, распределение дивидендов, лимитированные переводы — и при этом с помощью доказательств с нулевым разглашением прячет детали транзакций, но для аудиторов оставляет управляемый канал проверки.
И вот где вопрос: приватность, которую обычный пользователь чувствует на Dusk, уже не «никто не сможет тронуть мои активы», а «никто не сможет просто так смотреть мои активы, но лицензированный участник в рамках закона может воздействовать». Где проходит эта граница и кто имеет право инициировать принудительную передачу — в материалах, похоже, это не расписали, и у меня внутри тоже есть сомнения.
Но такая схема «приватность, но при этом возможна принудительная передача» — это прогресс или компромисс? По-честному: традиционная финансовая система живет на этих правилах уже сотню лет — твои акции должны быть заморожены, значит их заморозят. Dusk просто переносит эти правила в ончейн и одновременно криптографией сохраняет конфиденциальность сделок.
Если говорить, что это «черный ход», то в брокерских системах их хоть отбавляй. Если говорить, что это не совсем «чистое» решение — тем не менее именно такая конструкция и является билетом для институтов.
#dusk $DUSK @Dusk
71
·
--
Не общайтесь с той бандой Dusk про KYC — поговоришь один раз, и сразу хочется в себя закрыться.
Хорошо растёт тот пирог. Сколько ещё может вырасти BTC?
Той ночью, когда на тестовой сети всё прогнали через Citadel, я пялился на эту цепочку Merkle-ключей в терминале и вдруг понял: все те «бумажные» объяснения, которыми я раньше размазывал по лицу байки с внешними подрядчиками по комплаенсу, оказались полностью белым флагом.
Чем так хороши/жёсткие эти люди из Dusk? Они вешают license на дерево — докажи, что ты это ты, и на этом всё; идентификатор паспорта навсегда заперт на твоём локальном жёстком диске. Ещё круче XSC: ограничения на передачу и ключи для аудит-представлений полностью вшиты в asset-контракт — кто может смотреть и кто не может, кто может переводить и кто нет; на блокчейне всё как с пропускным режимом. Я прогнал тестовые данные десятки раз: задержка при проверке попадания в whitelist стабильно держится на уровне миллисекунд — если говорить только про криптографический «скелет», то в институциональных нишах этот проект мне попадался самым не-«жирным».
Но не спешите хвалить.
Я кинул тот же скрипт генерации доказательств на старенький MacBook: модуль WASM гонит PLONK, CPU сразу уходит в максимум, вентилятор начинает крутиться так, будто сейчас взлетим. От генерации доказательства до попадания в блок транзакция «задержалась» почти на четыре секунды. Четырёх секунд достаточно, чтобы цена в сети успела сходить туда-сюда три раза — и чтобы розничные соскользнули по проскальзыванию два раза. У институтов есть ускорительные карты под FPGA, а обычный аудит-техник? Он на ноутбуке ткнул и ждёт три секунды. В день два сотни тикетов — только ожидание съедает десять минут. Криптографическая чистота на инженерном уровне оказывается такой — ну очень унизительной.
Самое неловкое — экосистема on-chain. Я вырезал скрин дневной активной нагрузки DuskEVM: долгое время в двухзначных. Линию TVL вывести — выглядит почти как кардиограмма: то ли есть, то ли нет. NPEX концептуально звучит громко, но вторичный рынок без маркетмейкеров с постоянными котировками; токены-ценные бумаги выпускаются — а обратно нормально обменять нельзя; то есть по сути получается то же, что и «on-chain туалетная бумага». С регуляторами ещё медленнее: один чистый ZK вместо явного следа в логе, а как правила через юрисдикции «горячо» обновлять в контракте — все эти «медленные переменные» никуда не спешат, срочно не сделать.
Поэтому моё резюме одной фразой: вкус у Dusk я признаю и покупаю. Но если кто-то решит автоматически «дорисовать» “институциональный уровень” как “уже скоро можно будет использовать”, давайте спорим — на один пакет махорки.
Служебные метрики, которые я сам держу под контролем, всего три: обычный ноутбук — сколько секунд реально занимает прогон Citadel-признания; у переключателя для селективного раскрытия доказательств есть ли ограниченный эффект/диапазон с обратной выдачей; и есть ли за пределами тестовой сети реальная скорость оборота. Если эти три пункта не сдвинутся, как ни аккуратно XSC ни написан — всё равно это письмо о намерениях от инженера регулятору, а не дверь, через которую приходят деньги. #dusk $DUSK @Dusk_Foundation
Не общайтесь с той бандой Dusk про KYC — поговоришь один раз, и сразу хочется в себя закрыться.
Хорошо растёт тот пирог. Сколько ещё может вырасти BTC?
Той ночью, когда на тестовой сети всё прогнали через Citadel, я пялился на эту цепочку Merkle-ключей в терминале и вдруг понял: все те «бумажные» объяснения, которыми я раньше размазывал по лицу байки с внешними подрядчиками по комплаенсу, оказались полностью белым флагом.
Чем так хороши/жёсткие эти люди из Dusk? Они вешают license на дерево — докажи, что ты это ты, и на этом всё; идентификатор паспорта навсегда заперт на твоём локальном жёстком диске. Ещё круче XSC: ограничения на передачу и ключи для аудит-представлений полностью вшиты в asset-контракт — кто может смотреть и кто не может, кто может переводить и кто нет; на блокчейне всё как с пропускным режимом. Я прогнал тестовые данные десятки раз: задержка при проверке попадания в whitelist стабильно держится на уровне миллисекунд — если говорить только про криптографический «скелет», то в институциональных нишах этот проект мне попадался самым не-«жирным».
Но не спешите хвалить.
Я кинул тот же скрипт генерации доказательств на старенький MacBook: модуль WASM гонит PLONK, CPU сразу уходит в максимум, вентилятор начинает крутиться так, будто сейчас взлетим. От генерации доказательства до попадания в блок транзакция «задержалась» почти на четыре секунды. Четырёх секунд достаточно, чтобы цена в сети успела сходить туда-сюда три раза — и чтобы розничные соскользнули по проскальзыванию два раза. У институтов есть ускорительные карты под FPGA, а обычный аудит-техник? Он на ноутбуке ткнул и ждёт три секунды. В день два сотни тикетов — только ожидание съедает десять минут. Криптографическая чистота на инженерном уровне оказывается такой — ну очень унизительной.
Самое неловкое — экосистема on-chain. Я вырезал скрин дневной активной нагрузки DuskEVM: долгое время в двухзначных. Линию TVL вывести — выглядит почти как кардиограмма: то ли есть, то ли нет. NPEX концептуально звучит громко, но вторичный рынок без маркетмейкеров с постоянными котировками; токены-ценные бумаги выпускаются — а обратно нормально обменять нельзя; то есть по сути получается то же, что и «on-chain туалетная бумага». С регуляторами ещё медленнее: один чистый ZK вместо явного следа в логе, а как правила через юрисдикции «горячо» обновлять в контракте — все эти «медленные переменные» никуда не спешат, срочно не сделать.
Поэтому моё резюме одной фразой: вкус у Dusk я признаю и покупаю. Но если кто-то решит автоматически «дорисовать» “институциональный уровень” как “уже скоро можно будет использовать”, давайте спорим — на один пакет махорки.
Служебные метрики, которые я сам держу под контролем, всего три: обычный ноутбук — сколько секунд реально занимает прогон Citadel-признания; у переключателя для селективного раскрытия доказательств есть ли ограниченный эффект/диапазон с обратной выдачей; и есть ли за пределами тестовой сети реальная скорость оборота. Если эти три пункта не сдвинутся, как ни аккуратно XSC ни написан — всё равно это письмо о намерениях от инженера регулятору, а не дверь, через которую приходят деньги. #dusk $DUSK @Dusk
Хорошо растёт тот пирог. Сколько ещё может вырасти BTC?
Той ночью, когда на тестовой сети всё прогнали через Citadel, я пялился на эту цепочку Merkle-ключей в терминале и вдруг понял: все те «бумажные» объяснения, которыми я раньше размазывал по лицу байки с внешними подрядчиками по комплаенсу, оказались полностью белым флагом.
Чем так хороши/жёсткие эти люди из Dusk? Они вешают license на дерево — докажи, что ты это ты, и на этом всё; идентификатор паспорта навсегда заперт на твоём локальном жёстком диске. Ещё круче XSC: ограничения на передачу и ключи для аудит-представлений полностью вшиты в asset-контракт — кто может смотреть и кто не может, кто может переводить и кто нет; на блокчейне всё как с пропускным режимом. Я прогнал тестовые данные десятки раз: задержка при проверке попадания в whitelist стабильно держится на уровне миллисекунд — если говорить только про криптографический «скелет», то в институциональных нишах этот проект мне попадался самым не-«жирным».
Но не спешите хвалить.
Я кинул тот же скрипт генерации доказательств на старенький MacBook: модуль WASM гонит PLONK, CPU сразу уходит в максимум, вентилятор начинает крутиться так, будто сейчас взлетим. От генерации доказательства до попадания в блок транзакция «задержалась» почти на четыре секунды. Четырёх секунд достаточно, чтобы цена в сети успела сходить туда-сюда три раза — и чтобы розничные соскользнули по проскальзыванию два раза. У институтов есть ускорительные карты под FPGA, а обычный аудит-техник? Он на ноутбуке ткнул и ждёт три секунды. В день два сотни тикетов — только ожидание съедает десять минут. Криптографическая чистота на инженерном уровне оказывается такой — ну очень унизительной.
Самое неловкое — экосистема on-chain. Я вырезал скрин дневной активной нагрузки DuskEVM: долгое время в двухзначных. Линию TVL вывести — выглядит почти как кардиограмма: то ли есть, то ли нет. NPEX концептуально звучит громко, но вторичный рынок без маркетмейкеров с постоянными котировками; токены-ценные бумаги выпускаются — а обратно нормально обменять нельзя; то есть по сути получается то же, что и «on-chain туалетная бумага». С регуляторами ещё медленнее: один чистый ZK вместо явного следа в логе, а как правила через юрисдикции «горячо» обновлять в контракте — все эти «медленные переменные» никуда не спешат, срочно не сделать.
Поэтому моё резюме одной фразой: вкус у Dusk я признаю и покупаю. Но если кто-то решит автоматически «дорисовать» “институциональный уровень” как “уже скоро можно будет использовать”, давайте спорим — на один пакет махорки.
Служебные метрики, которые я сам держу под контролем, всего три: обычный ноутбук — сколько секунд реально занимает прогон Citadel-признания; у переключателя для селективного раскрытия доказательств есть ли ограниченный эффект/диапазон с обратной выдачей; и есть ли за пределами тестовой сети реальная скорость оборота. Если эти три пункта не сдвинутся, как ни аккуратно XSC ни написан — всё равно это письмо о намерениях от инженера регулятору, а не дверь, через которую приходят деньги. #dusk $DUSK @Dusk
193
·
--
Я перечитал документацию TermMax и завис — дело не в том, что не понимаю, а в том, что понимаю слишком хорошо, и от этого становится как-то не по себе.
Слишком мощная сделка: BTC уже почти 80 000!
В первый раз пролистал “white paper”, и в голове всплыло: «Да это же токенизированные акции Ondo, засунутые в кредитный пул». Почти ткнул в крестик в правом верхнем углу. Но когда я уставился на фрагмент про Rate Lock в разделе 3.2 и провёл над ним минут двадцать, понял, что мой вывод был до нелепости глупым.
То, что делает TermMax, вообще не про “заставить токенизированные акции приносить проценты”. Это про то, чтобы отрубить в ончейне классическую схему из традиционных финансов: “залог под акции” — с обязательным одобрением, постоянным мониторингом, проверками по рынку и требованиями к маржин-коллам (追保). TermMax превращает всё это в одну ончейн-фиксированную ставку по определённому контракту.
Представь сцену: у меня есть токенизированные акции AAPL, я не хочу резать позицию, но срочно нужны деньги. Раньше, когда я ходил в DeFi‑кредитование, каждый день первое, что я делаю, — смотрю, как изменилась ставка и на сколько она “поплыла”. От этого тревожно: не знаю, не прыгнет ли сумма платежа вдруг в следующем месяце. Логика TermMax в другом: ставку ты “фиксируешь” в момент займа — она закрепляется контрактом. Сумма погашения не пляшет за рынком, а линия ликвидации рисуется ещё на момент выдачи займа, а не появляется потом где‑то за чёрным ящиком.
На этом месте я притормозил. В DeFi последние десять с лишним лет “плавающая” ставка по умолчанию считается нативным состоянием, а фиксированная ставка требует дополнительных механизмов, чтобы подстраховать. TermMax — по сути, работает против этого базового допущения.
AMM тут не даёт “плавающую доходность” в привычном смысле, а подбирает контрагенту под каждую фиксированную ставку по займу, чтобы ставка фиксировалась прямо в момент сделки.
Но больше всего меня сейчас тревожит другое: если внизу токенизированные активы резко уйдут с якоря — как в своё время крах LUNA, — не превратятся ли фиксированные процентные контракты внезапно в “чёрную дыру” по ликвидности? Тогда то, что должно быть ликвидировано, не ликвидируется, а то, что должно быть погашено, может не погаситься — и эта “определённость” станет обоюдоострым мечом.
Хотя, если по-честному: тот факт, что эту процедуру залогового кредитования акциями можно перенести в ончейн и убрать неопределённость — сам по себе заслуживает пристального внимания. @termmax #TermMax
Я перечитал документацию TermMax и завис — дело не в том, что не понимаю, а в том, что понимаю слишком хорошо, и от этого становится как-то не по себе.
Слишком мощная сделка: BTC уже почти 80 000!
В первый раз пролистал “white paper”, и в голове всплыло: «Да это же токенизированные акции Ondo, засунутые в кредитный пул». Почти ткнул в крестик в правом верхнем углу. Но когда я уставился на фрагмент про Rate Lock в разделе 3.2 и провёл над ним минут двадцать, понял, что мой вывод был до нелепости глупым.
То, что делает TermMax, вообще не про “заставить токенизированные акции приносить проценты”. Это про то, чтобы отрубить в ончейне классическую схему из традиционных финансов: “залог под акции” — с обязательным одобрением, постоянным мониторингом, проверками по рынку и требованиями к маржин-коллам (追保). TermMax превращает всё это в одну ончейн-фиксированную ставку по определённому контракту.
Представь сцену: у меня есть токенизированные акции AAPL, я не хочу резать позицию, но срочно нужны деньги. Раньше, когда я ходил в DeFi‑кредитование, каждый день первое, что я делаю, — смотрю, как изменилась ставка и на сколько она “поплыла”. От этого тревожно: не знаю, не прыгнет ли сумма платежа вдруг в следующем месяце. Логика TermMax в другом: ставку ты “фиксируешь” в момент займа — она закрепляется контрактом. Сумма погашения не пляшет за рынком, а линия ликвидации рисуется ещё на момент выдачи займа, а не появляется потом где‑то за чёрным ящиком.
На этом месте я притормозил. В DeFi последние десять с лишним лет “плавающая” ставка по умолчанию считается нативным состоянием, а фиксированная ставка требует дополнительных механизмов, чтобы подстраховать. TermMax — по сути, работает против этого базового допущения.
AMM тут не даёт “плавающую доходность” в привычном смысле, а подбирает контрагенту под каждую фиксированную ставку по займу, чтобы ставка фиксировалась прямо в момент сделки.
Но больше всего меня сейчас тревожит другое: если внизу токенизированные активы резко уйдут с якоря — как в своё время крах LUNA, — не превратятся ли фиксированные процентные контракты внезапно в “чёрную дыру” по ликвидности? Тогда то, что должно быть ликвидировано, не ликвидируется, а то, что должно быть погашено, может не погаситься — и эта “определённость” станет обоюдоострым мечом.
Хотя, если по-честному: тот факт, что эту процедуру залогового кредитования акциями можно перенести в ончейн и убрать неопределённость — сам по себе заслуживает пристального внимания. @TermMax #TermMax
Слишком мощная сделка: BTC уже почти 80 000!
В первый раз пролистал “white paper”, и в голове всплыло: «Да это же токенизированные акции Ondo, засунутые в кредитный пул». Почти ткнул в крестик в правом верхнем углу. Но когда я уставился на фрагмент про Rate Lock в разделе 3.2 и провёл над ним минут двадцать, понял, что мой вывод был до нелепости глупым.
То, что делает TermMax, вообще не про “заставить токенизированные акции приносить проценты”. Это про то, чтобы отрубить в ончейне классическую схему из традиционных финансов: “залог под акции” — с обязательным одобрением, постоянным мониторингом, проверками по рынку и требованиями к маржин-коллам (追保). TermMax превращает всё это в одну ончейн-фиксированную ставку по определённому контракту.
Представь сцену: у меня есть токенизированные акции AAPL, я не хочу резать позицию, но срочно нужны деньги. Раньше, когда я ходил в DeFi‑кредитование, каждый день первое, что я делаю, — смотрю, как изменилась ставка и на сколько она “поплыла”. От этого тревожно: не знаю, не прыгнет ли сумма платежа вдруг в следующем месяце. Логика TermMax в другом: ставку ты “фиксируешь” в момент займа — она закрепляется контрактом. Сумма погашения не пляшет за рынком, а линия ликвидации рисуется ещё на момент выдачи займа, а не появляется потом где‑то за чёрным ящиком.
На этом месте я притормозил. В DeFi последние десять с лишним лет “плавающая” ставка по умолчанию считается нативным состоянием, а фиксированная ставка требует дополнительных механизмов, чтобы подстраховать. TermMax — по сути, работает против этого базового допущения.
AMM тут не даёт “плавающую доходность” в привычном смысле, а подбирает контрагенту под каждую фиксированную ставку по займу, чтобы ставка фиксировалась прямо в момент сделки.
Но больше всего меня сейчас тревожит другое: если внизу токенизированные активы резко уйдут с якоря — как в своё время крах LUNA, — не превратятся ли фиксированные процентные контракты внезапно в “чёрную дыру” по ликвидности? Тогда то, что должно быть ликвидировано, не ликвидируется, а то, что должно быть погашено, может не погаситься — и эта “определённость” станет обоюдоострым мечом.
Хотя, если по-честному: тот факт, что эту процедуру залогового кредитования акциями можно перенести в ончейн и убрать неопределённость — сам по себе заслуживает пристального внимания. @TermMax #TermMax
289
·
--
Уолл-стрит боится не «поднятия» в блокчейн, а того, что им до нитки вывернут трусы
Бычий рынок кружит голову, но BTC всё равно силён!
Скажу предположение, за которое могут поругать: DUSK — это штука, за которой я следил три месяца и всё никак не садился писать. Не потому, что не понимаю, а потому что боялся написать слишком рано и получить по лицу. Но в последнее время я три раза подряд вдумчиво перечитал их whitepaper — и, наоборот, стало спокойнее.
Почему? Потому что это вообще не про то, чтобы «на ней торговали».
Любая монета, которая хоть как-то цепляет приватность, везде твердит одно и то же: «спрячусь-спрячусь, никто ничего не узнает». DUSK делает иначе: он сразу разбирает с тобой жизненный цикл ценных бумаг, правила комплаенса — и всё это прямо фиксирует в контракте, KYC и AML встраивает в цепочку. Слышится почти как нечто “без шифрования”, правда? И уж точно не похоже на Web3. Да, именно так оно и задумано.
Я прикинул логику их механизма выборочного раскрытия — и внезапно вспомнил, как пару месяцев назад ужинал с другом, который занимается традиционными клирингами. Он сказал дословно: «Мы не потому не хотим идти в публичную сеть, что против самой идеи. Просто после того, как мы туда заходим, контрагенты каждый день мониторят изменения наших позиций. И что тут за смысл вообще играть?» Вот где боль.
Им нужно, чтобы было видно, что ты в движении, но чтобы было непонятно, по какой именно дорожке ты бежишь. DUSK как раз и даёт такой вариант.
Но, если по-честному: то, что я сейчас ставлю это в «режим наблюдения», не значит, что я вас агитирую бросаться вперёд. Сегмент RWA сейчас как только что проложенная магистраль: машин почти нет, а вот КПП и шлагбаумы построили уже с размахом. Техническую базу DUSK я признаю: их консенсусный механизм и уровень готовности расчетного слоя на фоне всей ниши приватных блокчейнов выглядят достойно. Но если по-настоящему запустить на цепочке такие вещи, как гособлигации США и частный акционерный капитал — активы огромного объёма… честно говоря, не хватает одного фактора: человека-«разблокатора», который может заманить в эту игру ту самую традиционную финансовую «старую гвардию». Когда он появится — тогда и цепь по-настоящему оживёт.
Так что позиция у меня однозначная: базовую логику — принимаю, а коммерческое внедрение — подожду.
А выбор Уолл-стрит между полностью прозрачной цепью и цепью с градацией приватности: я ставлю на второе. Подумай сам — когда это люди в костюмах и галстуках вообще открывали свои карты соперникам? #dusk $DUSK @Dusk_Foundation
Уолл-стрит боится не «поднятия» в блокчейн, а того, что им до нитки вывернут трусы
Бычий рынок кружит голову, но BTC всё равно силён!
Скажу предположение, за которое могут поругать: DUSK — это штука, за которой я следил три месяца и всё никак не садился писать. Не потому, что не понимаю, а потому что боялся написать слишком рано и получить по лицу. Но в последнее время я три раза подряд вдумчиво перечитал их whitepaper — и, наоборот, стало спокойнее.
Почему? Потому что это вообще не про то, чтобы «на ней торговали».
Любая монета, которая хоть как-то цепляет приватность, везде твердит одно и то же: «спрячусь-спрячусь, никто ничего не узнает». DUSK делает иначе: он сразу разбирает с тобой жизненный цикл ценных бумаг, правила комплаенса — и всё это прямо фиксирует в контракте, KYC и AML встраивает в цепочку. Слышится почти как нечто “без шифрования”, правда? И уж точно не похоже на Web3. Да, именно так оно и задумано.
Я прикинул логику их механизма выборочного раскрытия — и внезапно вспомнил, как пару месяцев назад ужинал с другом, который занимается традиционными клирингами. Он сказал дословно: «Мы не потому не хотим идти в публичную сеть, что против самой идеи. Просто после того, как мы туда заходим, контрагенты каждый день мониторят изменения наших позиций. И что тут за смысл вообще играть?» Вот где боль.
Им нужно, чтобы было видно, что ты в движении, но чтобы было непонятно, по какой именно дорожке ты бежишь. DUSK как раз и даёт такой вариант.
Но, если по-честному: то, что я сейчас ставлю это в «режим наблюдения», не значит, что я вас агитирую бросаться вперёд. Сегмент RWA сейчас как только что проложенная магистраль: машин почти нет, а вот КПП и шлагбаумы построили уже с размахом. Техническую базу DUSK я признаю: их консенсусный механизм и уровень готовности расчетного слоя на фоне всей ниши приватных блокчейнов выглядят достойно. Но если по-настоящему запустить на цепочке такие вещи, как гособлигации США и частный акционерный капитал — активы огромного объёма… честно говоря, не хватает одного фактора: человека-«разблокатора», который может заманить в эту игру ту самую традиционную финансовую «старую гвардию». Когда он появится — тогда и цепь по-настоящему оживёт.
Так что позиция у меня однозначная: базовую логику — принимаю, а коммерческое внедрение — подожду.
А выбор Уолл-стрит между полностью прозрачной цепью и цепью с градацией приватности: я ставлю на второе. Подумай сам — когда это люди в костюмах и галстуках вообще открывали свои карты соперникам? #dusk $DUSK @Dusk
Бычий рынок кружит голову, но BTC всё равно силён!
Скажу предположение, за которое могут поругать: DUSK — это штука, за которой я следил три месяца и всё никак не садился писать. Не потому, что не понимаю, а потому что боялся написать слишком рано и получить по лицу. Но в последнее время я три раза подряд вдумчиво перечитал их whitepaper — и, наоборот, стало спокойнее.
Почему? Потому что это вообще не про то, чтобы «на ней торговали».
Любая монета, которая хоть как-то цепляет приватность, везде твердит одно и то же: «спрячусь-спрячусь, никто ничего не узнает». DUSK делает иначе: он сразу разбирает с тобой жизненный цикл ценных бумаг, правила комплаенса — и всё это прямо фиксирует в контракте, KYC и AML встраивает в цепочку. Слышится почти как нечто “без шифрования”, правда? И уж точно не похоже на Web3. Да, именно так оно и задумано.
Я прикинул логику их механизма выборочного раскрытия — и внезапно вспомнил, как пару месяцев назад ужинал с другом, который занимается традиционными клирингами. Он сказал дословно: «Мы не потому не хотим идти в публичную сеть, что против самой идеи. Просто после того, как мы туда заходим, контрагенты каждый день мониторят изменения наших позиций. И что тут за смысл вообще играть?» Вот где боль.
Им нужно, чтобы было видно, что ты в движении, но чтобы было непонятно, по какой именно дорожке ты бежишь. DUSK как раз и даёт такой вариант.
Но, если по-честному: то, что я сейчас ставлю это в «режим наблюдения», не значит, что я вас агитирую бросаться вперёд. Сегмент RWA сейчас как только что проложенная магистраль: машин почти нет, а вот КПП и шлагбаумы построили уже с размахом. Техническую базу DUSK я признаю: их консенсусный механизм и уровень готовности расчетного слоя на фоне всей ниши приватных блокчейнов выглядят достойно. Но если по-настоящему запустить на цепочке такие вещи, как гособлигации США и частный акционерный капитал — активы огромного объёма… честно говоря, не хватает одного фактора: человека-«разблокатора», который может заманить в эту игру ту самую традиционную финансовую «старую гвардию». Когда он появится — тогда и цепь по-настоящему оживёт.
Так что позиция у меня однозначная: базовую логику — принимаю, а коммерческое внедрение — подожду.
А выбор Уолл-стрит между полностью прозрачной цепью и цепью с градацией приватности: я ставлю на второе. Подумай сам — когда это люди в костюмах и галстуках вообще открывали свои карты соперникам? #dusk $DUSK @Dusk
1
1
379
·
--
Раньше я тоже думал: TermMax — это просто вторичный рынок для бумаг с фиксированной ставкой; FT торгуется как облигации, XT раскладывается на купонные составляющие — выглядит довольно изящно, но все же не настолько, чтобы хлопать себя по лбу.
Пока я не разобрал логику Curator в V2: в голове внезапно всплыла фраза — это ведь не кредитный протокол. Это способ «поставить подножку» маркет-мейкерам.
Смотрите: ход V2 сделан очень исподтишка. Limit Order просто заполняет весь рынок. Заёмщик выставляет максимальную приемлемую ставку, а кредитор — минимальную приемлемую ставку. На словах это вроде как возвращает право ценообразования пользователю, но по сути — вынимает из рук LP ту работу, которая раньше шла «под ключ», и крошит ее на кусочки, отдавая рынку. Раньше LP зарабатывала на информационной асимметрии и за счет масштаба капитала. Теперь, когда появляется Range Order, Curator с алгоритмами буквально носится по рынку, собирая самые выгодные комбинации: если вы чуть-чуть прижадничали в своей котировке, ордер сразу маршрутизируется в сторону чужого заказа — к условному «дядюшке Ване».
Я отдельно прошелся по данным тестнетa — есть одна деталь, на удивление показательная: та же самая сделка USDC на 7 дней, собранная через Range Order, дает средневзвешенную ставку почти на 8–12 б.п. ниже, чем при прямом заходе в пул AMM. Эти 8 б.п. вроде бы немного, но для старых лис в высокочастотном кредитовании это как раз та самая «кровеносная артерия» прибыли — ее насильно высасывают на слой.
Конечно, есть и контраргументы: сейчас пулы ведь неглубокие — несколько десятков тысяч долларов могут пробить довольно большую яму. Так что та «оптимальная ставка», о которой вы говорите, возможно, и есть единственное кривое дерево в пустыне ликвидности.
Этому я верю наполовину.
Поэтому я сейчас не смотрю ни на TVL, ни на объемы. Я слежу за тремя вещами: во‑первых, могут ли ставки с разными сроками по FT образовывать гладкую, непрерывную кривую дисконтирования; во‑вторых, становится ли толще слой выставленных ордеров в стакане со стороны покупки и продажи по мере времени — и именно за счет активных выставлений; в‑третьих, совпадает ли и насколько стабильно сужается спред между implied‑доходностью XT и базисом к внешним плавающим ставкам. Если эти три пункта будут «расти и крепнуть», значит рынок реально воспринимает ставки всерьез, а не просто кто-то там крутит и «переливает» баллы левой рукой в правую.
TermMax пока еще не тянет на вывеску «биржа ставок», но хирургический V2 — по крайней мере разрезал очаг. Дальше посмотрим, как рынок сам нарастит «мясо». #termmax @termmax
Раньше я тоже думал: TermMax — это просто вторичный рынок для бумаг с фиксированной ставкой; FT торгуется как облигации, XT раскладывается на купонные составляющие — выглядит довольно изящно, но все же не настолько, чтобы хлопать себя по лбу.
Пока я не разобрал логику Curator в V2: в голове внезапно всплыла фраза — это ведь не кредитный протокол. Это способ «поставить подножку» маркет-мейкерам.
Смотрите: ход V2 сделан очень исподтишка. Limit Order просто заполняет весь рынок. Заёмщик выставляет максимальную приемлемую ставку, а кредитор — минимальную приемлемую ставку. На словах это вроде как возвращает право ценообразования пользователю, но по сути — вынимает из рук LP ту работу, которая раньше шла «под ключ», и крошит ее на кусочки, отдавая рынку. Раньше LP зарабатывала на информационной асимметрии и за счет масштаба капитала. Теперь, когда появляется Range Order, Curator с алгоритмами буквально носится по рынку, собирая самые выгодные комбинации: если вы чуть-чуть прижадничали в своей котировке, ордер сразу маршрутизируется в сторону чужого заказа — к условному «дядюшке Ване».
Я отдельно прошелся по данным тестнетa — есть одна деталь, на удивление показательная: та же самая сделка USDC на 7 дней, собранная через Range Order, дает средневзвешенную ставку почти на 8–12 б.п. ниже, чем при прямом заходе в пул AMM. Эти 8 б.п. вроде бы немного, но для старых лис в высокочастотном кредитовании это как раз та самая «кровеносная артерия» прибыли — ее насильно высасывают на слой.
Конечно, есть и контраргументы: сейчас пулы ведь неглубокие — несколько десятков тысяч долларов могут пробить довольно большую яму. Так что та «оптимальная ставка», о которой вы говорите, возможно, и есть единственное кривое дерево в пустыне ликвидности.
Этому я верю наполовину.
Поэтому я сейчас не смотрю ни на TVL, ни на объемы. Я слежу за тремя вещами: во‑первых, могут ли ставки с разными сроками по FT образовывать гладкую, непрерывную кривую дисконтирования; во‑вторых, становится ли толще слой выставленных ордеров в стакане со стороны покупки и продажи по мере времени — и именно за счет активных выставлений; в‑третьих, совпадает ли и насколько стабильно сужается спред между implied‑доходностью XT и базисом к внешним плавающим ставкам. Если эти три пункта будут «расти и крепнуть», значит рынок реально воспринимает ставки всерьез, а не просто кто-то там крутит и «переливает» баллы левой рукой в правую.
TermMax пока еще не тянет на вывеску «биржа ставок», но хирургический V2 — по крайней мере разрезал очаг. Дальше посмотрим, как рынок сам нарастит «мясо». #termmax @TermMax
Пока я не разобрал логику Curator в V2: в голове внезапно всплыла фраза — это ведь не кредитный протокол. Это способ «поставить подножку» маркет-мейкерам.
Смотрите: ход V2 сделан очень исподтишка. Limit Order просто заполняет весь рынок. Заёмщик выставляет максимальную приемлемую ставку, а кредитор — минимальную приемлемую ставку. На словах это вроде как возвращает право ценообразования пользователю, но по сути — вынимает из рук LP ту работу, которая раньше шла «под ключ», и крошит ее на кусочки, отдавая рынку. Раньше LP зарабатывала на информационной асимметрии и за счет масштаба капитала. Теперь, когда появляется Range Order, Curator с алгоритмами буквально носится по рынку, собирая самые выгодные комбинации: если вы чуть-чуть прижадничали в своей котировке, ордер сразу маршрутизируется в сторону чужого заказа — к условному «дядюшке Ване».
Я отдельно прошелся по данным тестнетa — есть одна деталь, на удивление показательная: та же самая сделка USDC на 7 дней, собранная через Range Order, дает средневзвешенную ставку почти на 8–12 б.п. ниже, чем при прямом заходе в пул AMM. Эти 8 б.п. вроде бы немного, но для старых лис в высокочастотном кредитовании это как раз та самая «кровеносная артерия» прибыли — ее насильно высасывают на слой.
Конечно, есть и контраргументы: сейчас пулы ведь неглубокие — несколько десятков тысяч долларов могут пробить довольно большую яму. Так что та «оптимальная ставка», о которой вы говорите, возможно, и есть единственное кривое дерево в пустыне ликвидности.
Этому я верю наполовину.
Поэтому я сейчас не смотрю ни на TVL, ни на объемы. Я слежу за тремя вещами: во‑первых, могут ли ставки с разными сроками по FT образовывать гладкую, непрерывную кривую дисконтирования; во‑вторых, становится ли толще слой выставленных ордеров в стакане со стороны покупки и продажи по мере времени — и именно за счет активных выставлений; в‑третьих, совпадает ли и насколько стабильно сужается спред между implied‑доходностью XT и базисом к внешним плавающим ставкам. Если эти три пункта будут «расти и крепнуть», значит рынок реально воспринимает ставки всерьез, а не просто кто-то там крутит и «переливает» баллы левой рукой в правую.
TermMax пока еще не тянет на вывеску «биржа ставок», но хирургический V2 — по крайней мере разрезал очаг. Дальше посмотрим, как рынок сам нарастит «мясо». #termmax @TermMax
62
·
--
650亿美金的总盘子,以太坊啃掉33%,Provenance切走27%,Solana、BNB、XRP各叼着6%的肉,DUSK连席位都没混上。这不是市场偏见,这是机构用真金白银在画线——代币化国债和私募信贷的发行方选链,逻辑其实很朴素:谁有深度流动性、谁有现成的托管体系、谁能让合规审计少掉几根头发,钱就流向谁。一条要自己从头写共识、EVM还跳票过几次的L1,在机构的风控清单里连"备选"都排不上号。Polymesh把证券合规这件事扎到了根里,Monero和Zcash在隐私赛道上有老本可吃,DUSK呢——合规没有Polymesh深,隐私又背着监管包袱跑不过老匿名链,选的偏偏是最窄的那条缝。
大饼快上7万了,BTC还可以吧!
链上活跃度才是真尴尬。主网跑了一年多,日均交易量800到1000笔晃荡,日活地址早年就40到80个,2026年初那一波峰值冲到300到870,之后就又软回百级区间。这种量级放在一条L1上,往好听说是"机构低频大额"——但说实话,听起来更像是测试网气氛组。NPEX确实挂了几亿欧元的证券,EURQ也发了,可资产在链上静默托管,跟有人在链上实打实交互完全是两码事。机构开户数和链上地址数,前者是业务拓展的PPT素材,后者才是底层用的真实体温。
真正的暗雷埋在代币结构里。前五大地址捏着67%以上的筹码,第一大独占21%,币安托管地址再吃掉12%多,前十大逼近73%。一条标榜"机构级合规金融"的链,筹码集中度比多数meme币还夸张,这画面太美我不敢细想。机构风控过会看到这组数据,脑子里蹦出来的第一个问题绝对是——"退出的时候谁来接?"
DuskEVM从预告到落地拖了好几个季度,GitHub提交节奏肉眼可见地偏慢,原定Q1 2026的协议v23升级也明显落后于路线图。技术叙事再漂亮,交付节奏跟不上,机构做完POC也就搁在那了。
#dusk $DUSK @Dusk_Foundation
650亿美金的总盘子,以太坊啃掉33%,Provenance切走27%,Solana、BNB、XRP各叼着6%的肉,DUSK连席位都没混上。这不是市场偏见,这是机构用真金白银在画线——代币化国债和私募信贷的发行方选链,逻辑其实很朴素:谁有深度流动性、谁有现成的托管体系、谁能让合规审计少掉几根头发,钱就流向谁。一条要自己从头写共识、EVM还跳票过几次的L1,在机构的风控清单里连"备选"都排不上号。Polymesh把证券合规这件事扎到了根里,Monero和Zcash在隐私赛道上有老本可吃,DUSK呢——合规没有Polymesh深,隐私又背着监管包袱跑不过老匿名链,选的偏偏是最窄的那条缝。
大饼快上7万了,BTC还可以吧!
链上活跃度才是真尴尬。主网跑了一年多,日均交易量800到1000笔晃荡,日活地址早年就40到80个,2026年初那一波峰值冲到300到870,之后就又软回百级区间。这种量级放在一条L1上,往好听说是"机构低频大额"——但说实话,听起来更像是测试网气氛组。NPEX确实挂了几亿欧元的证券,EURQ也发了,可资产在链上静默托管,跟有人在链上实打实交互完全是两码事。机构开户数和链上地址数,前者是业务拓展的PPT素材,后者才是底层用的真实体温。
真正的暗雷埋在代币结构里。前五大地址捏着67%以上的筹码,第一大独占21%,币安托管地址再吃掉12%多,前十大逼近73%。一条标榜"机构级合规金融"的链,筹码集中度比多数meme币还夸张,这画面太美我不敢细想。机构风控过会看到这组数据,脑子里蹦出来的第一个问题绝对是——"退出的时候谁来接?"
DuskEVM从预告到落地拖了好几个季度,GitHub提交节奏肉眼可见地偏慢,原定Q1 2026的协议v23升级也明显落后于路线图。技术叙事再漂亮,交付节奏跟不上,机构做完POC也就搁在那了。
#dusk $DUSK @Dusk
大饼快上7万了,BTC还可以吧!
链上活跃度才是真尴尬。主网跑了一年多,日均交易量800到1000笔晃荡,日活地址早年就40到80个,2026年初那一波峰值冲到300到870,之后就又软回百级区间。这种量级放在一条L1上,往好听说是"机构低频大额"——但说实话,听起来更像是测试网气氛组。NPEX确实挂了几亿欧元的证券,EURQ也发了,可资产在链上静默托管,跟有人在链上实打实交互完全是两码事。机构开户数和链上地址数,前者是业务拓展的PPT素材,后者才是底层用的真实体温。
真正的暗雷埋在代币结构里。前五大地址捏着67%以上的筹码,第一大独占21%,币安托管地址再吃掉12%多,前十大逼近73%。一条标榜"机构级合规金融"的链,筹码集中度比多数meme币还夸张,这画面太美我不敢细想。机构风控过会看到这组数据,脑子里蹦出来的第一个问题绝对是——"退出的时候谁来接?"
DuskEVM从预告到落地拖了好几个季度,GitHub提交节奏肉眼可见地偏慢,原定Q1 2026的协议v23升级也明显落后于路线图。技术叙事再漂亮,交付节奏跟不上,机构做完POC也就搁在那了。
#dusk $DUSK @Dusk
192
·
--
В полночь болтали с другом про TermMax, и он сказал одну фразу, от которой я завис.
«Разве это не фиксированное кредитование под ставку?»
Пирог (торт) немного подрос, но BTC всё равно хорош!
Я тогда не стал возражать. Вернулся, пролистал коды и документацию за три дня — и чем больше думал, тем сильнее казалось, что… сказанное верно, но как будто это не просто «сказано», а всё равно как будто «и не сказано».
Только вот по-настоящему усадило меня на месте — тот кусок про механизм клиринга и компенсаций.
Если коротко: кредит не погашен полностью к сроку, окно клиринга закрывается — и держатели FT могут напрямую, в пропорции, забрать базовые активы и залог из redemption pool. В чём тут фишка? Она превращает «клиринг» из игры на наказание в логику распределения. У других при ликвидации роботы буквально «раскармливаются» мясом, а TermMax позволяет держателям требований самим решать: принимать этот «пакет» или нет. У вас есть FT — значит, у вас есть выбор: брать или не брать. Это совершенно другая концепция по сравнению с традиционным клирингом.
Отдельно — про ценообразование.
Range Order — штука, которую я пытался понять пару дней, пока не сложилось. Это не когда просто выставляешь фиксированный APR и всё. Деньги делят на разные сегменты, и в каждом сегменте стоит своя ставка. Если приходит крупный объём, он может получить другую ставку, чем небольшой. Цена сделки — не одно число, а лежит в определённом диапазоне. Иначе говоря, рыночная глубина буквально «растёт» вдоль кривой ставок. Чем больше объём у участника, тем больше он платит премии за ликвидность — и это и справедливо, и рыночным образом.
Я пролистал примерно десяток с лишним реальных записей по сделкам и заметил: большинство Range Order сосредоточены в 3–5 сегментах, а не в виде вычурной схемы из десятков отрезков. Это говорит о том, что люди остаются прагматичными: слишком много сегментов — слишком высокие управленческие издержки.
Вернёмся к разборке FT/XT/GT.
FT при погашении обменивается на 1 debt token. XT идёт вместе с FT — и получается 1 полный долговой позиции (1+1=1). А GT — это когда залог и долг упакованы в переводимую позицию. Эта структура напомнила мне идею ABS (asset-backed securities, секьюритизация): базовые активы разбивают, риск нарезают заново, и разные люди с разными предпочтениями берут «свои» слои.
Но TermMax сделал жёстче: он режет не риск, а время. FT получает определённость на сроке, XT — разницу процентов в течение периода, а GT — гибкость целой позиции. Три предпочтения, одна база — каждый получает своё.
@termmax #TermMax
В полночь болтали с другом про TermMax, и он сказал одну фразу, от которой я завис.
«Разве это не фиксированное кредитование под ставку?»
Пирог (торт) немного подрос, но BTC всё равно хорош!
Я тогда не стал возражать. Вернулся, пролистал коды и документацию за три дня — и чем больше думал, тем сильнее казалось, что… сказанное верно, но как будто это не просто «сказано», а всё равно как будто «и не сказано».
Только вот по-настоящему усадило меня на месте — тот кусок про механизм клиринга и компенсаций.
Если коротко: кредит не погашен полностью к сроку, окно клиринга закрывается — и держатели FT могут напрямую, в пропорции, забрать базовые активы и залог из redemption pool. В чём тут фишка? Она превращает «клиринг» из игры на наказание в логику распределения. У других при ликвидации роботы буквально «раскармливаются» мясом, а TermMax позволяет держателям требований самим решать: принимать этот «пакет» или нет. У вас есть FT — значит, у вас есть выбор: брать или не брать. Это совершенно другая концепция по сравнению с традиционным клирингом.
Отдельно — про ценообразование.
Range Order — штука, которую я пытался понять пару дней, пока не сложилось. Это не когда просто выставляешь фиксированный APR и всё. Деньги делят на разные сегменты, и в каждом сегменте стоит своя ставка. Если приходит крупный объём, он может получить другую ставку, чем небольшой. Цена сделки — не одно число, а лежит в определённом диапазоне. Иначе говоря, рыночная глубина буквально «растёт» вдоль кривой ставок. Чем больше объём у участника, тем больше он платит премии за ликвидность — и это и справедливо, и рыночным образом.
Я пролистал примерно десяток с лишним реальных записей по сделкам и заметил: большинство Range Order сосредоточены в 3–5 сегментах, а не в виде вычурной схемы из десятков отрезков. Это говорит о том, что люди остаются прагматичными: слишком много сегментов — слишком высокие управленческие издержки.
Вернёмся к разборке FT/XT/GT.
FT при погашении обменивается на 1 debt token. XT идёт вместе с FT — и получается 1 полный долговой позиции (1+1=1). А GT — это когда залог и долг упакованы в переводимую позицию. Эта структура напомнила мне идею ABS (asset-backed securities, секьюритизация): базовые активы разбивают, риск нарезают заново, и разные люди с разными предпочтениями берут «свои» слои.
Но TermMax сделал жёстче: он режет не риск, а время. FT получает определённость на сроке, XT — разницу процентов в течение периода, а GT — гибкость целой позиции. Три предпочтения, одна база — каждый получает своё.
@TermMax #TermMax
«Разве это не фиксированное кредитование под ставку?»
Пирог (торт) немного подрос, но BTC всё равно хорош!
Я тогда не стал возражать. Вернулся, пролистал коды и документацию за три дня — и чем больше думал, тем сильнее казалось, что… сказанное верно, но как будто это не просто «сказано», а всё равно как будто «и не сказано».
Только вот по-настоящему усадило меня на месте — тот кусок про механизм клиринга и компенсаций.
Если коротко: кредит не погашен полностью к сроку, окно клиринга закрывается — и держатели FT могут напрямую, в пропорции, забрать базовые активы и залог из redemption pool. В чём тут фишка? Она превращает «клиринг» из игры на наказание в логику распределения. У других при ликвидации роботы буквально «раскармливаются» мясом, а TermMax позволяет держателям требований самим решать: принимать этот «пакет» или нет. У вас есть FT — значит, у вас есть выбор: брать или не брать. Это совершенно другая концепция по сравнению с традиционным клирингом.
Отдельно — про ценообразование.
Range Order — штука, которую я пытался понять пару дней, пока не сложилось. Это не когда просто выставляешь фиксированный APR и всё. Деньги делят на разные сегменты, и в каждом сегменте стоит своя ставка. Если приходит крупный объём, он может получить другую ставку, чем небольшой. Цена сделки — не одно число, а лежит в определённом диапазоне. Иначе говоря, рыночная глубина буквально «растёт» вдоль кривой ставок. Чем больше объём у участника, тем больше он платит премии за ликвидность — и это и справедливо, и рыночным образом.
Я пролистал примерно десяток с лишним реальных записей по сделкам и заметил: большинство Range Order сосредоточены в 3–5 сегментах, а не в виде вычурной схемы из десятков отрезков. Это говорит о том, что люди остаются прагматичными: слишком много сегментов — слишком высокие управленческие издержки.
Вернёмся к разборке FT/XT/GT.
FT при погашении обменивается на 1 debt token. XT идёт вместе с FT — и получается 1 полный долговой позиции (1+1=1). А GT — это когда залог и долг упакованы в переводимую позицию. Эта структура напомнила мне идею ABS (asset-backed securities, секьюритизация): базовые активы разбивают, риск нарезают заново, и разные люди с разными предпочтениями берут «свои» слои.
Но TermMax сделал жёстче: он режет не риск, а время. FT получает определённость на сроке, XT — разницу процентов в течение периода, а GT — гибкость целой позиции. Три предпочтения, одна база — каждый получает своё.
@TermMax #TermMax
71
·
--
Все ждут, когда подует ветер, но кто-то запирает замок на ветровом пороге: поговорим о приватности и регуляторной совместимости Dusk, а также о «точках зачистки»
Бычий рынок чуть подрос, а BTC всё равно хорош!
В эти дни я смотрю на стаканы ликвидности разных CEX — настолько тихо, что даже становится тревожно. Многие, кто работает в приватных секторах, снова начинают по привычке переживать: мол, стоит регуляторской дубинке взмахнуть — анонимные токены тут же должны обнулиться. Но по правде: противопоставлять «приватность» и «комплаенс» — это один из крупнейших когнитивных промахов в криптосообществе.
Если внимательно посмотреть, какой тяжёлый труд Dusk проделывает в «теневой» части задачи, станет ясно: это вовсе не анонимная логика, созданная для транзакций в даркнете. Традиционные финансовые институты относятся к публичным чейнам сдержанно не только из-за страха волатильности — главным образом потому, что они связаны жёсткими требованиями GDPR к приватности и правилами по противодействию отмыванию денег. Им нельзя раскрывать в открытом доступе все детали активов клиентов по сети и одновременно нельзя допустить, чтобы анонимные средства бесследно проникали внутрь. Эта дилемма похожа на попытку оформить услугу для частного сейфа в полностью прозрачной стеклянной комнате — как ни делай, всё будет не так.
Именно в этот «самый твёрдый кость» и врезается Dusk. Он решает приватность клиринга активов на базовом уровне с помощью доказательств с нулевым разглашением (Zero-Knowledge), а через уникальную архитектуру доказательств позволяет узлам комплаенса в любой момент запрашивать комплаенс-доказательства. Простыми словами: «пересылка активов наружу скрыта, а проверка комплаенса при необходимости всегда верифицируема». В последнее время формально вступила в силу европейская рамка MICA — многие проекты, идущие по максимально «минималистичному» пути анонимности, последовательно снимались с торгов биржами. А Dusk, который с самого начала проектировался с прицелом на «комплаенс-клиринговую платформу», наоборот, стал для традиционных институтов одним из немногих каналов, по которым можно легально «подъехать».
Но давайте и по-честному: как бы ни была красива техническая архитектура, главным испытанием остаётся реальная расчётная пропускная способность. Высокочастотные вычисления его ZK-доказательств в реальном финансовом сценарии с высокой конкуренцией — «зависнет» или нет, — покажет только практическое измерение будущей сетевой нагрузки.
Зимний период на рынке в итоге пройдёт, но правила клирингового основания уже изменились. Когда дверь комплаенса будет окончательно закрыта для спекулятивных схем, как вы думаете — какая ещё цепочка на рынке сможет выдержать этот поток традиционного объёма, который прямо сейчас так спешит выйти в ончейн? $DUSK #dusk @Dusk_Foundation
Все ждут, когда подует ветер, но кто-то запирает замок на ветровом пороге: поговорим о приватности и регуляторной совместимости Dusk, а также о «точках зачистки»
Бычий рынок чуть подрос, а BTC всё равно хорош!
В эти дни я смотрю на стаканы ликвидности разных CEX — настолько тихо, что даже становится тревожно. Многие, кто работает в приватных секторах, снова начинают по привычке переживать: мол, стоит регуляторской дубинке взмахнуть — анонимные токены тут же должны обнулиться. Но по правде: противопоставлять «приватность» и «комплаенс» — это один из крупнейших когнитивных промахов в криптосообществе.
Если внимательно посмотреть, какой тяжёлый труд Dusk проделывает в «теневой» части задачи, станет ясно: это вовсе не анонимная логика, созданная для транзакций в даркнете. Традиционные финансовые институты относятся к публичным чейнам сдержанно не только из-за страха волатильности — главным образом потому, что они связаны жёсткими требованиями GDPR к приватности и правилами по противодействию отмыванию денег. Им нельзя раскрывать в открытом доступе все детали активов клиентов по сети и одновременно нельзя допустить, чтобы анонимные средства бесследно проникали внутрь. Эта дилемма похожа на попытку оформить услугу для частного сейфа в полностью прозрачной стеклянной комнате — как ни делай, всё будет не так.
Именно в этот «самый твёрдый кость» и врезается Dusk. Он решает приватность клиринга активов на базовом уровне с помощью доказательств с нулевым разглашением (Zero-Knowledge), а через уникальную архитектуру доказательств позволяет узлам комплаенса в любой момент запрашивать комплаенс-доказательства. Простыми словами: «пересылка активов наружу скрыта, а проверка комплаенса при необходимости всегда верифицируема». В последнее время формально вступила в силу европейская рамка MICA — многие проекты, идущие по максимально «минималистичному» пути анонимности, последовательно снимались с торгов биржами. А Dusk, который с самого начала проектировался с прицелом на «комплаенс-клиринговую платформу», наоборот, стал для традиционных институтов одним из немногих каналов, по которым можно легально «подъехать».
Но давайте и по-честному: как бы ни была красива техническая архитектура, главным испытанием остаётся реальная расчётная пропускная способность. Высокочастотные вычисления его ZK-доказательств в реальном финансовом сценарии с высокой конкуренцией — «зависнет» или нет, — покажет только практическое измерение будущей сетевой нагрузки.
Зимний период на рынке в итоге пройдёт, но правила клирингового основания уже изменились. Когда дверь комплаенса будет окончательно закрыта для спекулятивных схем, как вы думаете — какая ещё цепочка на рынке сможет выдержать этот поток традиционного объёма, который прямо сейчас так спешит выйти в ончейн? $DUSK #dusk @Dusk
Бычий рынок чуть подрос, а BTC всё равно хорош!
В эти дни я смотрю на стаканы ликвидности разных CEX — настолько тихо, что даже становится тревожно. Многие, кто работает в приватных секторах, снова начинают по привычке переживать: мол, стоит регуляторской дубинке взмахнуть — анонимные токены тут же должны обнулиться. Но по правде: противопоставлять «приватность» и «комплаенс» — это один из крупнейших когнитивных промахов в криптосообществе.
Если внимательно посмотреть, какой тяжёлый труд Dusk проделывает в «теневой» части задачи, станет ясно: это вовсе не анонимная логика, созданная для транзакций в даркнете. Традиционные финансовые институты относятся к публичным чейнам сдержанно не только из-за страха волатильности — главным образом потому, что они связаны жёсткими требованиями GDPR к приватности и правилами по противодействию отмыванию денег. Им нельзя раскрывать в открытом доступе все детали активов клиентов по сети и одновременно нельзя допустить, чтобы анонимные средства бесследно проникали внутрь. Эта дилемма похожа на попытку оформить услугу для частного сейфа в полностью прозрачной стеклянной комнате — как ни делай, всё будет не так.
Именно в этот «самый твёрдый кость» и врезается Dusk. Он решает приватность клиринга активов на базовом уровне с помощью доказательств с нулевым разглашением (Zero-Knowledge), а через уникальную архитектуру доказательств позволяет узлам комплаенса в любой момент запрашивать комплаенс-доказательства. Простыми словами: «пересылка активов наружу скрыта, а проверка комплаенса при необходимости всегда верифицируема». В последнее время формально вступила в силу европейская рамка MICA — многие проекты, идущие по максимально «минималистичному» пути анонимности, последовательно снимались с торгов биржами. А Dusk, который с самого начала проектировался с прицелом на «комплаенс-клиринговую платформу», наоборот, стал для традиционных институтов одним из немногих каналов, по которым можно легально «подъехать».
Но давайте и по-честному: как бы ни была красива техническая архитектура, главным испытанием остаётся реальная расчётная пропускная способность. Высокочастотные вычисления его ZK-доказательств в реальном финансовом сценарии с высокой конкуренцией — «зависнет» или нет, — покажет только практическое измерение будущей сетевой нагрузки.
Зимний период на рынке в итоге пройдёт, но правила клирингового основания уже изменились. Когда дверь комплаенса будет окончательно закрыта для спекулятивных схем, как вы думаете — какая ещё цепочка на рынке сможет выдержать этот поток традиционного объёма, который прямо сейчас так спешит выйти в ончейн? $DUSK #dusk @Dusk
2
80
·
--
Исследуя TermMax, сначала я думал, что это просто добавляет рынку фиксированной доходности ещё один вариант с определённостью. Но когда я полностью просчитал траекторию движения его токенов и механизм расчётов, внезапно понял: самое сильное в этом — то, что оно окончательно стандартизировало спред-торговлю, которая в DeFi долгое время существовала в «разрозненном» состоянии.
Пирог вырос довольно сильно, а BTC всё ещё силён!
Циклический арбитраж на Aave или Compound по сути — ставка на противостояние в игре с плавающими ставками. Затраты меняются в любой момент, а эффективность капитала при ставках на рост доходности крайне низкая; при экстремальных рыночных условиях риск резко увеличивается. Тонкость TermMax в том, что через разделение FT и GT оно разрезает «потребность в заимствованиях» и «потребность в ставочной борьбе» на два полностью независимых рынка.
Заёмщик, чеканя FT, заранее фиксирует стоимость капитала, а GT фактически становится экспозицией по деривативам на ставку. Это означает, что тем, кто хочет поставить на рост или падение будущих процентных ставок, больше не нужно постоянно ребалансировать портфель или сталкиваться со слиппеджем ликвидации: достаточно торговать GT на вторичном рынке, чтобы делать ставки на будущую кривую ставок.
Сначала я думал, что Pricing Curve Range Order нужен просто для подбора сроков, но потом понял: этот дизайн напрямую даёт поставщикам ликвидности (LP) полномочия по ценообразованию маркет-мейкера (Market Maker). В традиционных рынках фиксированной доходности сильнее всего зависит непрерывность кривой доходности, а Pricing Curve как раз алгоритмами закрывает «ликвидностную чёрную дыру», возникающую из‑за несоответствия сроков на цепочке.
Если копнуть глубже, даже при ончейн «чёрных лебедях» вроде сбоя оракула, механизм физической поставки (Physical Delivery) берёт управление на себя: отказываются от традиционной цепочки клиринговых аукционов и исполняют поставку с пропорционным дисконтом по спотовым активам. Эта подстраховка превращает изначально неконтролируемый системный риск в перевод активов в рамках ожидаемых границ — и, конечно, избавляет от множества кошмаров последовательных клирингов, которые сильнее всего всего пугают заимствовательные протоколы.
Следуя этой логике, у меня складывается впечатление, что TermMax — уже не просто «кредитный протокол»: он больше похож на высокоточный ценовой движок, который строит рынок процентных деривативов в DeFi. @termmax #TermMax
Исследуя TermMax, сначала я думал, что это просто добавляет рынку фиксированной доходности ещё один вариант с определённостью. Но когда я полностью просчитал траекторию движения его токенов и механизм расчётов, внезапно понял: самое сильное в этом — то, что оно окончательно стандартизировало спред-торговлю, которая в DeFi долгое время существовала в «разрозненном» состоянии.
Пирог вырос довольно сильно, а BTC всё ещё силён!
Циклический арбитраж на Aave или Compound по сути — ставка на противостояние в игре с плавающими ставками. Затраты меняются в любой момент, а эффективность капитала при ставках на рост доходности крайне низкая; при экстремальных рыночных условиях риск резко увеличивается. Тонкость TermMax в том, что через разделение FT и GT оно разрезает «потребность в заимствованиях» и «потребность в ставочной борьбе» на два полностью независимых рынка.
Заёмщик, чеканя FT, заранее фиксирует стоимость капитала, а GT фактически становится экспозицией по деривативам на ставку. Это означает, что тем, кто хочет поставить на рост или падение будущих процентных ставок, больше не нужно постоянно ребалансировать портфель или сталкиваться со слиппеджем ликвидации: достаточно торговать GT на вторичном рынке, чтобы делать ставки на будущую кривую ставок.
Сначала я думал, что Pricing Curve Range Order нужен просто для подбора сроков, но потом понял: этот дизайн напрямую даёт поставщикам ликвидности (LP) полномочия по ценообразованию маркет-мейкера (Market Maker). В традиционных рынках фиксированной доходности сильнее всего зависит непрерывность кривой доходности, а Pricing Curve как раз алгоритмами закрывает «ликвидностную чёрную дыру», возникающую из‑за несоответствия сроков на цепочке.
Если копнуть глубже, даже при ончейн «чёрных лебедях» вроде сбоя оракула, механизм физической поставки (Physical Delivery) берёт управление на себя: отказываются от традиционной цепочки клиринговых аукционов и исполняют поставку с пропорционным дисконтом по спотовым активам. Эта подстраховка превращает изначально неконтролируемый системный риск в перевод активов в рамках ожидаемых границ — и, конечно, избавляет от множества кошмаров последовательных клирингов, которые сильнее всего всего пугают заимствовательные протоколы.
Следуя этой логике, у меня складывается впечатление, что TermMax — уже не просто «кредитный протокол»: он больше похож на высокоточный ценовой движок, который строит рынок процентных деривативов в DeFi. @TermMax #TermMax
Пирог вырос довольно сильно, а BTC всё ещё силён!
Циклический арбитраж на Aave или Compound по сути — ставка на противостояние в игре с плавающими ставками. Затраты меняются в любой момент, а эффективность капитала при ставках на рост доходности крайне низкая; при экстремальных рыночных условиях риск резко увеличивается. Тонкость TermMax в том, что через разделение FT и GT оно разрезает «потребность в заимствованиях» и «потребность в ставочной борьбе» на два полностью независимых рынка.
Заёмщик, чеканя FT, заранее фиксирует стоимость капитала, а GT фактически становится экспозицией по деривативам на ставку. Это означает, что тем, кто хочет поставить на рост или падение будущих процентных ставок, больше не нужно постоянно ребалансировать портфель или сталкиваться со слиппеджем ликвидации: достаточно торговать GT на вторичном рынке, чтобы делать ставки на будущую кривую ставок.
Сначала я думал, что Pricing Curve Range Order нужен просто для подбора сроков, но потом понял: этот дизайн напрямую даёт поставщикам ликвидности (LP) полномочия по ценообразованию маркет-мейкера (Market Maker). В традиционных рынках фиксированной доходности сильнее всего зависит непрерывность кривой доходности, а Pricing Curve как раз алгоритмами закрывает «ликвидностную чёрную дыру», возникающую из‑за несоответствия сроков на цепочке.
Если копнуть глубже, даже при ончейн «чёрных лебедях» вроде сбоя оракула, механизм физической поставки (Physical Delivery) берёт управление на себя: отказываются от традиционной цепочки клиринговых аукционов и исполняют поставку с пропорционным дисконтом по спотовым активам. Эта подстраховка превращает изначально неконтролируемый системный риск в перевод активов в рамках ожидаемых границ — и, конечно, избавляет от множества кошмаров последовательных клирингов, которые сильнее всего всего пугают заимствовательные протоколы.
Следуя этой логике, у меня складывается впечатление, что TermMax — уже не просто «кредитный протокол»: он больше похож на высокоточный ценовой движок, который строит рынок процентных деривативов в DeFi. @TermMax #TermMax
93
·
--
Прощайте, одиночные рейды: почему крупные капиталы уходят от «черных ящиков» в пользу децентрализации?
Биткоин вырос до 64000 — BTC правда хорош!
Только что пообщался с несколькими ребятами, которые делают крупные расчеты, и в голове все время крутилось одно слово: проблема ликвидности. Многие думают, что у старых DeFi основные узкие места — недостаточная производительность или слишком дорогой GAS, но по тому, что я наблюдаю последние годы, дело совсем не в этом. По-настоящему сдерживает вход на уровень капитала в сотни миллиардов по-настоящему «проблема прозрачного бухгалтерского учета», которому все так гордятся.
Представьте: крупной традиционной топ-институции нужно выйти в сеть и провести расчет по RWA-активу на сумму более сотни миллионов долларов. Если речь о традиционном блокчейне, то при выставлении заявок, ребалансировке и финальном расчете все крупные игроки и маркет-мейкеры будут видеть его карты — буквально как на ладони. В реальной конкурентной борьбе это равносильно тому, что вы раскрываете себя нагишом; но если это заменить на полностью анонимный «черный ящик»-чейн, то антимонитринговые и антиотмывочные барьеры рухнут в считанные минуты, а аудиты отчетности просто не пройдут. Получается неприятная дилемма: с одной стороны — риск утечки, с другой — необходимость соответствовать регулированию, и крупные деньги в итоге могут только стоять за дверью и смотреть.
Вот почему я в последнее время пристально наблюдаю за такими проектами, как Dusk — командами, которые фокусируются на базовой инфраструктуре. Они не играют в чистые криптографические «фанатские» мечты, а напрямую встраивают защиту приватности и комплаенс-аудит на уровне L1. Возьмем самый базовый Piecrust VM: он изначально поддерживает доказательства с нулевым разглашением (zero-knowledge), но при этом позволяет писать сложную бизнес-логику комплаенса прямо в смарт-контракт. Иными словами: сама транзакция остается шифротекстом, но доказательство комплаенса при этом можно в режиме реального времени записывать в блокчейн.
Такая архитектура «можно доказать, но нельзя увидеть» фактически строит для институционального капитала безопасный персональный тоннель. Раньше мы часто считали, что децентрализация должна означать абсолютную свободу и отсутствие границ, но если в реальном мире вы хотите создать эффект большой волны, то компромиссный подход, где приватность и требования комплаенса объединены, возможно, и является ключом, который реально откроет традиционным финансовым гигантам доступ к огромным потокам ликвидности.
Направление в блокчейне никогда не задается одними лозунгами: когда одновременно собираются и чувство безопасности, и комплаенс, вода сама начинает течь. @Dusk_Foundation $DUSK #dusk
Прощайте, одиночные рейды: почему крупные капиталы уходят от «черных ящиков» в пользу децентрализации?
Биткоин вырос до 64000 — BTC правда хорош!
Только что пообщался с несколькими ребятами, которые делают крупные расчеты, и в голове все время крутилось одно слово: проблема ликвидности. Многие думают, что у старых DeFi основные узкие места — недостаточная производительность или слишком дорогой GAS, но по тому, что я наблюдаю последние годы, дело совсем не в этом. По-настоящему сдерживает вход на уровень капитала в сотни миллиардов по-настоящему «проблема прозрачного бухгалтерского учета», которому все так гордятся.
Представьте: крупной традиционной топ-институции нужно выйти в сеть и провести расчет по RWA-активу на сумму более сотни миллионов долларов. Если речь о традиционном блокчейне, то при выставлении заявок, ребалансировке и финальном расчете все крупные игроки и маркет-мейкеры будут видеть его карты — буквально как на ладони. В реальной конкурентной борьбе это равносильно тому, что вы раскрываете себя нагишом; но если это заменить на полностью анонимный «черный ящик»-чейн, то антимонитринговые и антиотмывочные барьеры рухнут в считанные минуты, а аудиты отчетности просто не пройдут. Получается неприятная дилемма: с одной стороны — риск утечки, с другой — необходимость соответствовать регулированию, и крупные деньги в итоге могут только стоять за дверью и смотреть.
Вот почему я в последнее время пристально наблюдаю за такими проектами, как Dusk — командами, которые фокусируются на базовой инфраструктуре. Они не играют в чистые криптографические «фанатские» мечты, а напрямую встраивают защиту приватности и комплаенс-аудит на уровне L1. Возьмем самый базовый Piecrust VM: он изначально поддерживает доказательства с нулевым разглашением (zero-knowledge), но при этом позволяет писать сложную бизнес-логику комплаенса прямо в смарт-контракт. Иными словами: сама транзакция остается шифротекстом, но доказательство комплаенса при этом можно в режиме реального времени записывать в блокчейн.
Такая архитектура «можно доказать, но нельзя увидеть» фактически строит для институционального капитала безопасный персональный тоннель. Раньше мы часто считали, что децентрализация должна означать абсолютную свободу и отсутствие границ, но если в реальном мире вы хотите создать эффект большой волны, то компромиссный подход, где приватность и требования комплаенса объединены, возможно, и является ключом, который реально откроет традиционным финансовым гигантам доступ к огромным потокам ликвидности.
Направление в блокчейне никогда не задается одними лозунгами: когда одновременно собираются и чувство безопасности, и комплаенс, вода сама начинает течь. @Dusk $DUSK #dusk
Биткоин вырос до 64000 — BTC правда хорош!
Только что пообщался с несколькими ребятами, которые делают крупные расчеты, и в голове все время крутилось одно слово: проблема ликвидности. Многие думают, что у старых DeFi основные узкие места — недостаточная производительность или слишком дорогой GAS, но по тому, что я наблюдаю последние годы, дело совсем не в этом. По-настоящему сдерживает вход на уровень капитала в сотни миллиардов по-настоящему «проблема прозрачного бухгалтерского учета», которому все так гордятся.
Представьте: крупной традиционной топ-институции нужно выйти в сеть и провести расчет по RWA-активу на сумму более сотни миллионов долларов. Если речь о традиционном блокчейне, то при выставлении заявок, ребалансировке и финальном расчете все крупные игроки и маркет-мейкеры будут видеть его карты — буквально как на ладони. В реальной конкурентной борьбе это равносильно тому, что вы раскрываете себя нагишом; но если это заменить на полностью анонимный «черный ящик»-чейн, то антимонитринговые и антиотмывочные барьеры рухнут в считанные минуты, а аудиты отчетности просто не пройдут. Получается неприятная дилемма: с одной стороны — риск утечки, с другой — необходимость соответствовать регулированию, и крупные деньги в итоге могут только стоять за дверью и смотреть.
Вот почему я в последнее время пристально наблюдаю за такими проектами, как Dusk — командами, которые фокусируются на базовой инфраструктуре. Они не играют в чистые криптографические «фанатские» мечты, а напрямую встраивают защиту приватности и комплаенс-аудит на уровне L1. Возьмем самый базовый Piecrust VM: он изначально поддерживает доказательства с нулевым разглашением (zero-knowledge), но при этом позволяет писать сложную бизнес-логику комплаенса прямо в смарт-контракт. Иными словами: сама транзакция остается шифротекстом, но доказательство комплаенса при этом можно в режиме реального времени записывать в блокчейн.
Такая архитектура «можно доказать, но нельзя увидеть» фактически строит для институционального капитала безопасный персональный тоннель. Раньше мы часто считали, что децентрализация должна означать абсолютную свободу и отсутствие границ, но если в реальном мире вы хотите создать эффект большой волны, то компромиссный подход, где приватность и требования комплаенса объединены, возможно, и является ключом, который реально откроет традиционным финансовым гигантам доступ к огромным потокам ликвидности.
Направление в блокчейне никогда не задается одними лозунгами: когда одновременно собираются и чувство безопасности, и комплаенс, вода сама начинает течь. @Dusk $DUSK #dusk
138
·
--
Проценты в договоре займа — не тянут против одного «удара исподтишка» при ликвидации
Поговорим о том, о чём большинство людей ленится подумать.
Пирог всё ещё 63000, а BTC так трудно поднять!
Ты кладёшь монеты в договор займа, чтобы получать проценты, следишь за тем, как скачает APY после запятой на две цифры — и думаешь, что всё под контролем. Но на самом деле нужно смотреть не на это, а на момент клиринга: как договор поступит с твоей стороной-контрагентом.
Я некоторое время приглядывался к линии TermMax с физической поставкой. Классическая схема: ликвидатор продаёт залог на рынке, возвращает стабилькой долг, а остаток — тебе. Звучит разумно, правда? Проблема в экстремальном рынке — когда ликвидации срабатывают одновременно по всей сети, куча активов разом падает в пул с и так натянутой ликвидностью, цена начинает спираль вниз, и вот так начинается давка — вот откуда она берётся.
Физическая поставка эту связку разрубает. Залоговый актив напрямую переходит заимодавцу, минуя рыночную стадию. На цепочке меньше одного раунда массовых продаж — ликвидность не успевает быть моментально высосанной. Но плату придётся продумать: тебе может достаться не стабильная монета, а целая горсть залога, у которого волатильность ещё не успела «распаковаться».
И это подводит к тому, как в TermMax устроена игра с тремя токенами. GT — это NFT-позиция заёмщика: и залог, и долг записаны там; если стоимость падает ниже порога, она автоматически уходит в процесс распорядительной процедуры. FT — нулевокопеечный долговой инструмент у кредитора: его можно купить с дисконтом, а при наступлении срока погашения он выкупается за 1; выплаты зависят от того, какие активы стоят за GT. XT отдельно «отделяет» временную стоимость: чем ближе к дате погашения, тем ближе к нулю.
Поэтому логика кредитования меняется полностью. Не начинай сразу спрашивать, «сколько процентов годовых». Сначала задай себе вопрос: если контрагент взорвётся, что именно ты получишь в качестве «трофея»? Это будут ETH или BTC — такие, что можно проспать и потом они ещё как-то вернутся? Или это окажется управляющий токен какого-то нового чейна, который падает — и уже не поднимается?
Мои собственные правила довольно «скучные»: залог — не мейнстрим-актив, и только пулы с коэффициентом залога ниже 150%. Даже если доходность на бумаге очень высокая — я обхожу это стороной. То, что ты видишь как сверхдоход, с высокой вероятностью — не подарок, а премия за риск, которую придётся закрывать настоящими деньгами.
И не забывай ещё про задержки оракулов, прыжки цены при экстремальном рынке и уязвимости на уровне контрактов: если хотя бы одна из этих вещей сработает, даже «идеально чистая» физическая поставка не спасёт. Механизм может изменить то, как выглядит риск, но не может заставить риск исчезнуть.
И последний вопрос, совсем простой: после ликвидации перед тобой окажется пачка токенов, а не U — ты продашь или будешь держать? Не спеши отвечать: сначала подумай ещё раз. @termmax #TermMax
Проценты в договоре займа — не тянут против одного «удара исподтишка» при ликвидации
Поговорим о том, о чём большинство людей ленится подумать.
Пирог всё ещё 63000, а BTC так трудно поднять!
Ты кладёшь монеты в договор займа, чтобы получать проценты, следишь за тем, как скачает APY после запятой на две цифры — и думаешь, что всё под контролем. Но на самом деле нужно смотреть не на это, а на момент клиринга: как договор поступит с твоей стороной-контрагентом.
Я некоторое время приглядывался к линии TermMax с физической поставкой. Классическая схема: ликвидатор продаёт залог на рынке, возвращает стабилькой долг, а остаток — тебе. Звучит разумно, правда? Проблема в экстремальном рынке — когда ликвидации срабатывают одновременно по всей сети, куча активов разом падает в пул с и так натянутой ликвидностью, цена начинает спираль вниз, и вот так начинается давка — вот откуда она берётся.
Физическая поставка эту связку разрубает. Залоговый актив напрямую переходит заимодавцу, минуя рыночную стадию. На цепочке меньше одного раунда массовых продаж — ликвидность не успевает быть моментально высосанной. Но плату придётся продумать: тебе может достаться не стабильная монета, а целая горсть залога, у которого волатильность ещё не успела «распаковаться».
И это подводит к тому, как в TermMax устроена игра с тремя токенами. GT — это NFT-позиция заёмщика: и залог, и долг записаны там; если стоимость падает ниже порога, она автоматически уходит в процесс распорядительной процедуры. FT — нулевокопеечный долговой инструмент у кредитора: его можно купить с дисконтом, а при наступлении срока погашения он выкупается за 1; выплаты зависят от того, какие активы стоят за GT. XT отдельно «отделяет» временную стоимость: чем ближе к дате погашения, тем ближе к нулю.
Поэтому логика кредитования меняется полностью. Не начинай сразу спрашивать, «сколько процентов годовых». Сначала задай себе вопрос: если контрагент взорвётся, что именно ты получишь в качестве «трофея»? Это будут ETH или BTC — такие, что можно проспать и потом они ещё как-то вернутся? Или это окажется управляющий токен какого-то нового чейна, который падает — и уже не поднимается?
Мои собственные правила довольно «скучные»: залог — не мейнстрим-актив, и только пулы с коэффициентом залога ниже 150%. Даже если доходность на бумаге очень высокая — я обхожу это стороной. То, что ты видишь как сверхдоход, с высокой вероятностью — не подарок, а премия за риск, которую придётся закрывать настоящими деньгами.
И не забывай ещё про задержки оракулов, прыжки цены при экстремальном рынке и уязвимости на уровне контрактов: если хотя бы одна из этих вещей сработает, даже «идеально чистая» физическая поставка не спасёт. Механизм может изменить то, как выглядит риск, но не может заставить риск исчезнуть.
И последний вопрос, совсем простой: после ликвидации перед тобой окажется пачка токенов, а не U — ты продашь или будешь держать? Не спеши отвечать: сначала подумай ещё раз. @TermMax #TermMax
Поговорим о том, о чём большинство людей ленится подумать.
Пирог всё ещё 63000, а BTC так трудно поднять!
Ты кладёшь монеты в договор займа, чтобы получать проценты, следишь за тем, как скачает APY после запятой на две цифры — и думаешь, что всё под контролем. Но на самом деле нужно смотреть не на это, а на момент клиринга: как договор поступит с твоей стороной-контрагентом.
Я некоторое время приглядывался к линии TermMax с физической поставкой. Классическая схема: ликвидатор продаёт залог на рынке, возвращает стабилькой долг, а остаток — тебе. Звучит разумно, правда? Проблема в экстремальном рынке — когда ликвидации срабатывают одновременно по всей сети, куча активов разом падает в пул с и так натянутой ликвидностью, цена начинает спираль вниз, и вот так начинается давка — вот откуда она берётся.
Физическая поставка эту связку разрубает. Залоговый актив напрямую переходит заимодавцу, минуя рыночную стадию. На цепочке меньше одного раунда массовых продаж — ликвидность не успевает быть моментально высосанной. Но плату придётся продумать: тебе может достаться не стабильная монета, а целая горсть залога, у которого волатильность ещё не успела «распаковаться».
И это подводит к тому, как в TermMax устроена игра с тремя токенами. GT — это NFT-позиция заёмщика: и залог, и долг записаны там; если стоимость падает ниже порога, она автоматически уходит в процесс распорядительной процедуры. FT — нулевокопеечный долговой инструмент у кредитора: его можно купить с дисконтом, а при наступлении срока погашения он выкупается за 1; выплаты зависят от того, какие активы стоят за GT. XT отдельно «отделяет» временную стоимость: чем ближе к дате погашения, тем ближе к нулю.
Поэтому логика кредитования меняется полностью. Не начинай сразу спрашивать, «сколько процентов годовых». Сначала задай себе вопрос: если контрагент взорвётся, что именно ты получишь в качестве «трофея»? Это будут ETH или BTC — такие, что можно проспать и потом они ещё как-то вернутся? Или это окажется управляющий токен какого-то нового чейна, который падает — и уже не поднимается?
Мои собственные правила довольно «скучные»: залог — не мейнстрим-актив, и только пулы с коэффициентом залога ниже 150%. Даже если доходность на бумаге очень высокая — я обхожу это стороной. То, что ты видишь как сверхдоход, с высокой вероятностью — не подарок, а премия за риск, которую придётся закрывать настоящими деньгами.
И не забывай ещё про задержки оракулов, прыжки цены при экстремальном рынке и уязвимости на уровне контрактов: если хотя бы одна из этих вещей сработает, даже «идеально чистая» физическая поставка не спасёт. Механизм может изменить то, как выглядит риск, но не может заставить риск исчезнуть.
И последний вопрос, совсем простой: после ликвидации перед тобой окажется пачка токенов, а не U — ты продашь или будешь держать? Не спеши отвечать: сначала подумай ещё раз. @TermMax #TermMax
176
·
--
Не просто пялиться на приватность ZK — главный козырь Dusk заключается в его «двуличном» дизайне для комплаенс-аудита
Если «мыльный пузырь» по доходности не растёт, есть ли еще надежда у BTC!
На прошлой неделе я спорил с другом, который занимается комплаенсом в традиционных институтах, целый день. Он всё время был уверен: когда в публичной цепи делают приватность, это фактически даёт зелёный свет отмыванию денег. Я тогда не стал сразу возражать — просто накидал ему скриншоты нескольких страниц из white paper Dusk про комплаенс-аудит.
Все обсуждают Dusk и любят привязывать его к Zero-Knowledge Proof (доказательствам с нулевым разглашением), думая, что скрытие сумм и адресов — это и есть приватный блокчейн. Но когда дело реально доходит до ончейнинга институциональных активов, одной лишь способности «прятать» недостаточно. Финансовые рынки требуют сквозного надзора: если комплаенс-органу не видно данных, он даже не сможет прописать в проектной документации саму возможность входа и обоснование.
Самое хитрое — подход к правам на «открытие коробки». Он не идёт ни по пути полностью публичной модели, ни по пути полностью закрытой. Вместо этого вводится настраиваемый механизм ключевых представлений (View Keys). Проще говоря: изменения ваших активов и детали транзакций для всех узлов сети находятся в защищённом состоянии, и математически это гарантирует приватность; но когда речь идёт о конкретном комплаенс-аудиторе или регуляторном узле, сам участник может по собственной инициативе предъявить эту «ключевую» информацию, чтобы выбранная третья сторона провела проверку на соответствие, не разрушая состояния всей сети.
Такая схема — «секретно для общества, доступно для аудита частным образом» — переносит комплаенс и приватность с противоположных сторон на одну линию. Когда традиционные финансовые активы ищут носитель в Web3, им нужна не столько абсолютная анархическая тайна, сколько логика прав, которая безопасно работает в рамках регуляторных требований.
Конечно, такая двойная механика на практике предъявляет крайне высокие требования к архитектуре. Как при высокой нагрузке в приватных вычислениях обеспечить эффективность расшифровки ключей представлений и не допустить, чтобы стоимость валидации «съедала» производительность узлов — после запуска основной сети реальная пропускная способность ещё требует наблюдения. Но по сравнению с проектами, которые прикрываются комплаенсом, делая лицензионные цепочки, или теми, кто просто строит анонимные «пулы» для отмывания, подход, где интерфейсы аудита напрямую встроены в криптографическую базу, действительно открывает новый путь для ончейнинга комплаенс-RWA активов. @Dusk_Foundation $DUSK #dusk
Не просто пялиться на приватность ZK — главный козырь Dusk заключается в его «двуличном» дизайне для комплаенс-аудита
Если «мыльный пузырь» по доходности не растёт, есть ли еще надежда у BTC!
На прошлой неделе я спорил с другом, который занимается комплаенсом в традиционных институтах, целый день. Он всё время был уверен: когда в публичной цепи делают приватность, это фактически даёт зелёный свет отмыванию денег. Я тогда не стал сразу возражать — просто накидал ему скриншоты нескольких страниц из white paper Dusk про комплаенс-аудит.
Все обсуждают Dusk и любят привязывать его к Zero-Knowledge Proof (доказательствам с нулевым разглашением), думая, что скрытие сумм и адресов — это и есть приватный блокчейн. Но когда дело реально доходит до ончейнинга институциональных активов, одной лишь способности «прятать» недостаточно. Финансовые рынки требуют сквозного надзора: если комплаенс-органу не видно данных, он даже не сможет прописать в проектной документации саму возможность входа и обоснование.
Самое хитрое — подход к правам на «открытие коробки». Он не идёт ни по пути полностью публичной модели, ни по пути полностью закрытой. Вместо этого вводится настраиваемый механизм ключевых представлений (View Keys). Проще говоря: изменения ваших активов и детали транзакций для всех узлов сети находятся в защищённом состоянии, и математически это гарантирует приватность; но когда речь идёт о конкретном комплаенс-аудиторе или регуляторном узле, сам участник может по собственной инициативе предъявить эту «ключевую» информацию, чтобы выбранная третья сторона провела проверку на соответствие, не разрушая состояния всей сети.
Такая схема — «секретно для общества, доступно для аудита частным образом» — переносит комплаенс и приватность с противоположных сторон на одну линию. Когда традиционные финансовые активы ищут носитель в Web3, им нужна не столько абсолютная анархическая тайна, сколько логика прав, которая безопасно работает в рамках регуляторных требований.
Конечно, такая двойная механика на практике предъявляет крайне высокие требования к архитектуре. Как при высокой нагрузке в приватных вычислениях обеспечить эффективность расшифровки ключей представлений и не допустить, чтобы стоимость валидации «съедала» производительность узлов — после запуска основной сети реальная пропускная способность ещё требует наблюдения. Но по сравнению с проектами, которые прикрываются комплаенсом, делая лицензионные цепочки, или теми, кто просто строит анонимные «пулы» для отмывания, подход, где интерфейсы аудита напрямую встроены в криптографическую базу, действительно открывает новый путь для ончейнинга комплаенс-RWA активов. @Dusk $DUSK #dusk
Если «мыльный пузырь» по доходности не растёт, есть ли еще надежда у BTC!
На прошлой неделе я спорил с другом, который занимается комплаенсом в традиционных институтах, целый день. Он всё время был уверен: когда в публичной цепи делают приватность, это фактически даёт зелёный свет отмыванию денег. Я тогда не стал сразу возражать — просто накидал ему скриншоты нескольких страниц из white paper Dusk про комплаенс-аудит.
Все обсуждают Dusk и любят привязывать его к Zero-Knowledge Proof (доказательствам с нулевым разглашением), думая, что скрытие сумм и адресов — это и есть приватный блокчейн. Но когда дело реально доходит до ончейнинга институциональных активов, одной лишь способности «прятать» недостаточно. Финансовые рынки требуют сквозного надзора: если комплаенс-органу не видно данных, он даже не сможет прописать в проектной документации саму возможность входа и обоснование.
Самое хитрое — подход к правам на «открытие коробки». Он не идёт ни по пути полностью публичной модели, ни по пути полностью закрытой. Вместо этого вводится настраиваемый механизм ключевых представлений (View Keys). Проще говоря: изменения ваших активов и детали транзакций для всех узлов сети находятся в защищённом состоянии, и математически это гарантирует приватность; но когда речь идёт о конкретном комплаенс-аудиторе или регуляторном узле, сам участник может по собственной инициативе предъявить эту «ключевую» информацию, чтобы выбранная третья сторона провела проверку на соответствие, не разрушая состояния всей сети.
Такая схема — «секретно для общества, доступно для аудита частным образом» — переносит комплаенс и приватность с противоположных сторон на одну линию. Когда традиционные финансовые активы ищут носитель в Web3, им нужна не столько абсолютная анархическая тайна, сколько логика прав, которая безопасно работает в рамках регуляторных требований.
Конечно, такая двойная механика на практике предъявляет крайне высокие требования к архитектуре. Как при высокой нагрузке в приватных вычислениях обеспечить эффективность расшифровки ключей представлений и не допустить, чтобы стоимость валидации «съедала» производительность узлов — после запуска основной сети реальная пропускная способность ещё требует наблюдения. Но по сравнению с проектами, которые прикрываются комплаенсом, делая лицензионные цепочки, или теми, кто просто строит анонимные «пулы» для отмывания, подход, где интерфейсы аудита напрямую встроены в криптографическую базу, действительно открывает новый путь для ончейнинга комплаенс-RWA активов. @Dusk $DUSK #dusk
112
·
--
Та самая «инструкция по отказу» — самый ценный компонент на NPEX
С хлебом-то вроде всё нормально, а вот с BTC всё так сложно!
Я повидал слишком много проектов: на демонстрации они показывают только тот единственный путь, усеянный солнечными лучами и цветами — кошелёк подключили, кнопки нажали, позиции изменились, и зал аплодирует. Но я всё равно хочу спросить: вы покажите мне, как пройти по той дороге, на которой написано «Вы пока не соответствуете условиям»?
Никак. Большинство не могут. А если «не могут», это фактически означает одно: «Ну что ж, заходи — туда может любой».
Эту фразу в криптосообществе твердят уже десять лет — довели до политкорректности. Но если ты всерьёз приравниваешь инструмент на NPEX к «всё открыто для каждого», то коллеги по комплаенсу, боюсь, будут переписывать резюме всю ночь. $DUSK — нативный токен в сети: любой может подхватить его и разгуливать по улицам — в этом нет проблемы. Но как только эта монета попадает в «ящик» NPEX, встраивается в базовый уровень того инструмента — извини, список меняется на другой. Сначала паспорт — на витрину, бейдж профессионального инвестора достают и демонстрируют, период блокировки — по календарю рисуют кружок, и в конце ещё смотрят: работает ли этот инструмент для тебя сегодня — пройдёшь через четыре сита, смогут остаться немногие.
Кому-то кажется это слишком нудным. Но я скажу прямо: отказ приходит заранее — так ты экономишь время. Деньги уже заплатил, а тебе потом выскакивает красная рамка — это «инцидент», а не проявление терпимости. Хуже всего, когда просто кидают одно лишь «неудача» и не объясняют почему: у пользователей первая реакция всегда «сайт упал», а вторая — схватить телефон и вручную пропустить через поддержку. Как только вмешивается человек, все верификационные стенки из кода, которые выстраивались впереди, «бах» — и рушатся. Комплаенс получается «в тишине».
Поэтому сейчас, глядя на ценный бумагоподобный продукт, я выбираю тот, который специально идёт по пути отказа. Только если он проходит проверку и звучит по-человечески, я признаю это нормальным — когда пригодность встроена в саму структуру продукта, а не спрятан какой-то переключатель на задней кухне. Игру объясняют так, будто каждый проходит — а на рынке с лицензиями речь о списках. Список — штука вроде бы не такая уж «сексуальная», но она ближе к ключевому месту этой индустрии, чем любой горячий поисковый запрос. $DUSK в цепочке отвечает за эффективность, NPEX в руках держит список и отвечает за границы — чем чётче проведена граница, тем ценнее то самое «можно».
«Ящик» круче, чем любой горячий тренд. Тот, кто осмеливается показать страницу отказа, куда смелее тех, кто на весь зал орёт «прошёл!» @Dusk_Foundation $DUSK #dusk
Та самая «инструкция по отказу» — самый ценный компонент на NPEX
С хлебом-то вроде всё нормально, а вот с BTC всё так сложно!
Я повидал слишком много проектов: на демонстрации они показывают только тот единственный путь, усеянный солнечными лучами и цветами — кошелёк подключили, кнопки нажали, позиции изменились, и зал аплодирует. Но я всё равно хочу спросить: вы покажите мне, как пройти по той дороге, на которой написано «Вы пока не соответствуете условиям»?
Никак. Большинство не могут. А если «не могут», это фактически означает одно: «Ну что ж, заходи — туда может любой».
Эту фразу в криптосообществе твердят уже десять лет — довели до политкорректности. Но если ты всерьёз приравниваешь инструмент на NPEX к «всё открыто для каждого», то коллеги по комплаенсу, боюсь, будут переписывать резюме всю ночь. $DUSK — нативный токен в сети: любой может подхватить его и разгуливать по улицам — в этом нет проблемы. Но как только эта монета попадает в «ящик» NPEX, встраивается в базовый уровень того инструмента — извини, список меняется на другой. Сначала паспорт — на витрину, бейдж профессионального инвестора достают и демонстрируют, период блокировки — по календарю рисуют кружок, и в конце ещё смотрят: работает ли этот инструмент для тебя сегодня — пройдёшь через четыре сита, смогут остаться немногие.
Кому-то кажется это слишком нудным. Но я скажу прямо: отказ приходит заранее — так ты экономишь время. Деньги уже заплатил, а тебе потом выскакивает красная рамка — это «инцидент», а не проявление терпимости. Хуже всего, когда просто кидают одно лишь «неудача» и не объясняют почему: у пользователей первая реакция всегда «сайт упал», а вторая — схватить телефон и вручную пропустить через поддержку. Как только вмешивается человек, все верификационные стенки из кода, которые выстраивались впереди, «бах» — и рушатся. Комплаенс получается «в тишине».
Поэтому сейчас, глядя на ценный бумагоподобный продукт, я выбираю тот, который специально идёт по пути отказа. Только если он проходит проверку и звучит по-человечески, я признаю это нормальным — когда пригодность встроена в саму структуру продукта, а не спрятан какой-то переключатель на задней кухне. Игру объясняют так, будто каждый проходит — а на рынке с лицензиями речь о списках. Список — штука вроде бы не такая уж «сексуальная», но она ближе к ключевому месту этой индустрии, чем любой горячий поисковый запрос. $DUSK в цепочке отвечает за эффективность, NPEX в руках держит список и отвечает за границы — чем чётче проведена граница, тем ценнее то самое «можно».
«Ящик» круче, чем любой горячий тренд. Тот, кто осмеливается показать страницу отказа, куда смелее тех, кто на весь зал орёт «прошёл!» @Dusk $DUSK #dusk
С хлебом-то вроде всё нормально, а вот с BTC всё так сложно!
Я повидал слишком много проектов: на демонстрации они показывают только тот единственный путь, усеянный солнечными лучами и цветами — кошелёк подключили, кнопки нажали, позиции изменились, и зал аплодирует. Но я всё равно хочу спросить: вы покажите мне, как пройти по той дороге, на которой написано «Вы пока не соответствуете условиям»?
Никак. Большинство не могут. А если «не могут», это фактически означает одно: «Ну что ж, заходи — туда может любой».
Эту фразу в криптосообществе твердят уже десять лет — довели до политкорректности. Но если ты всерьёз приравниваешь инструмент на NPEX к «всё открыто для каждого», то коллеги по комплаенсу, боюсь, будут переписывать резюме всю ночь. $DUSK — нативный токен в сети: любой может подхватить его и разгуливать по улицам — в этом нет проблемы. Но как только эта монета попадает в «ящик» NPEX, встраивается в базовый уровень того инструмента — извини, список меняется на другой. Сначала паспорт — на витрину, бейдж профессионального инвестора достают и демонстрируют, период блокировки — по календарю рисуют кружок, и в конце ещё смотрят: работает ли этот инструмент для тебя сегодня — пройдёшь через четыре сита, смогут остаться немногие.
Кому-то кажется это слишком нудным. Но я скажу прямо: отказ приходит заранее — так ты экономишь время. Деньги уже заплатил, а тебе потом выскакивает красная рамка — это «инцидент», а не проявление терпимости. Хуже всего, когда просто кидают одно лишь «неудача» и не объясняют почему: у пользователей первая реакция всегда «сайт упал», а вторая — схватить телефон и вручную пропустить через поддержку. Как только вмешивается человек, все верификационные стенки из кода, которые выстраивались впереди, «бах» — и рушатся. Комплаенс получается «в тишине».
Поэтому сейчас, глядя на ценный бумагоподобный продукт, я выбираю тот, который специально идёт по пути отказа. Только если он проходит проверку и звучит по-человечески, я признаю это нормальным — когда пригодность встроена в саму структуру продукта, а не спрятан какой-то переключатель на задней кухне. Игру объясняют так, будто каждый проходит — а на рынке с лицензиями речь о списках. Список — штука вроде бы не такая уж «сексуальная», но она ближе к ключевому месту этой индустрии, чем любой горячий поисковый запрос. $DUSK в цепочке отвечает за эффективность, NPEX в руках держит список и отвечает за границы — чем чётче проведена граница, тем ценнее то самое «можно».
«Ящик» круче, чем любой горячий тренд. Тот, кто осмеливается показать страницу отказа, куда смелее тех, кто на весь зал орёт «прошёл!» @Dusk $DUSK #dusk
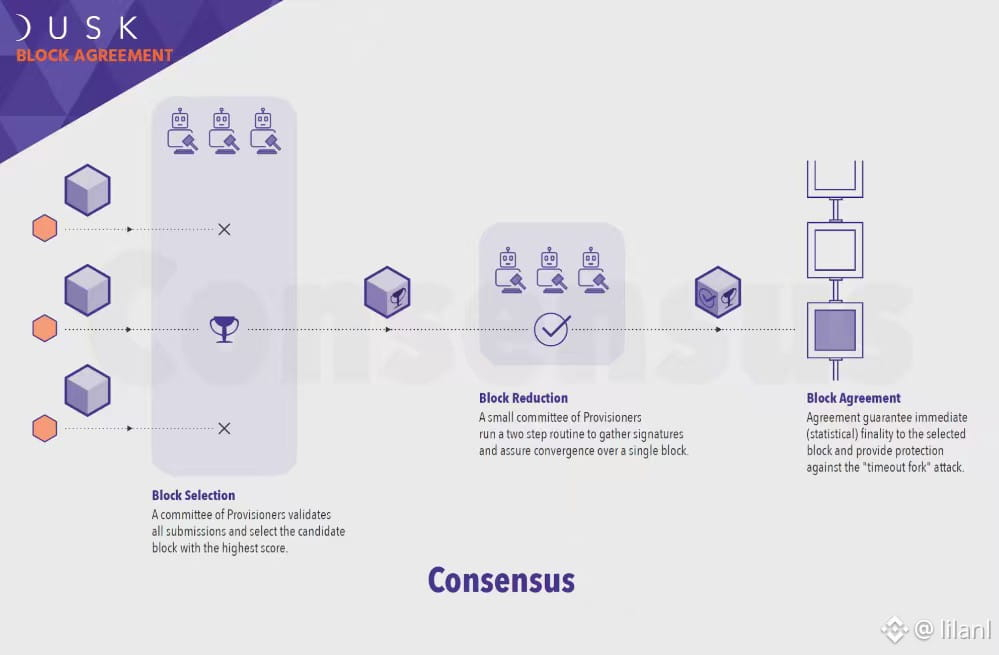
104
·
--
Честно говоря, поначалу я тоже думал, что «переводы между двумя аккаунтами» — это просто переключение вкладок в интерфейсе, пока не повесил на это маркет-мейкинг-бота и не гонял его всю ночь. Смотришь на глубину заявок с обеих сторон — Moonlight и Phoenix — и видишь, как они «работают сами по себе», и только тогда понимаешь: всё далеко не так просто.
С пирогом-то как, BTC никак не может пойти вверх!
Две бухгалтерии под одним и тем же адресом — звучит как будто у пользователя есть выбор, а на деле это две разные пары оков для маркет-мейкерских стратегий. Ты на Moonlight размещаешь крупный лимитный ордер, рассчитывая забрать ликвидностную премию от ожиданий по ETF — а в Phoenix обновляется nullifier UTXO, и бот прямо зависает: он не понимает, за каким мемпулом считать эффективные котировки. Я пробовал насильно сводить состояние двух сторон в одну модель — в итоге кривая ценовой разницы получилась, как американские горки, и клиринговая модель вообще не смогла это удержать.
Самое смешное — в дизайне NPEX для токенизированных ценных бумаг. Я пообщался с парой коллег: на словах все хвалят «комплаенс-новаторство», а потом возвращаются и переписывают код так, будто приоритеты намертво прибиты к Moonlight. Почему? Эти регуляторы из MiCA хотят не столько красивых zk-доказательств, сколько чтобы в тот день, когда случится проблема, ты мог вытащить Excel и расписать сверку по каждой записи. «Селективное раскрытие» Phoenix на блокчейне элегантно, но перед письмом от юристов это просто: «Почему вы не сказали это раньше». Для институциональных LP всё проще и практичнее: дай ему бросить пару миллионов евро в стейблкоин-пары в пул, который, возможно, и аудитору будет не по силам прочитать, — он лучше заплатит комиссию выше, но пойдёт по той прозрачной цепочке, где каждую сделку можно отследить до KYC.
Сейчас на цепочке Dusk ставка залога 36% — действительно немало, но если проверить, кем стоят за этими нодами, в большинстве случаев окажется одна и та же группа техно-верующих, которые ходят по кругу. Я переживаю не о том, что связка UTXO+ZK недостаточно «жёсткая» — наоборот, она слишком жёсткая. Настолько, что обычным маркет-мейкерам не хочется без лишнего риска переносить туда свои ключевые стратегии. Продукт не дал стандартного маршрута, поэтому сообщество разработчиков гадает каждый по-своему: сегодня тебе кажется, что важнее приватность, завтра рынок проседает — и пользователь приходит к тебе с вопросом «а моя сделка тогда считается где именно?». Ты сможешь это объяснить по-человечески?
Я дотянул до трёх часов ночи и переделал стратегию. На Moonlight разместил ордера для более надёжного хеджирования, а Phoenix — только небольшой тестовый грид. Обе стороны играют каждая своё и не мешают друг другу. @Dusk_Foundation $DUSK #dusk
Честно говоря, поначалу я тоже думал, что «переводы между двумя аккаунтами» — это просто переключение вкладок в интерфейсе, пока не повесил на это маркет-мейкинг-бота и не гонял его всю ночь. Смотришь на глубину заявок с обеих сторон — Moonlight и Phoenix — и видишь, как они «работают сами по себе», и только тогда понимаешь: всё далеко не так просто.
С пирогом-то как, BTC никак не может пойти вверх!
Две бухгалтерии под одним и тем же адресом — звучит как будто у пользователя есть выбор, а на деле это две разные пары оков для маркет-мейкерских стратегий. Ты на Moonlight размещаешь крупный лимитный ордер, рассчитывая забрать ликвидностную премию от ожиданий по ETF — а в Phoenix обновляется nullifier UTXO, и бот прямо зависает: он не понимает, за каким мемпулом считать эффективные котировки. Я пробовал насильно сводить состояние двух сторон в одну модель — в итоге кривая ценовой разницы получилась, как американские горки, и клиринговая модель вообще не смогла это удержать.
Самое смешное — в дизайне NPEX для токенизированных ценных бумаг. Я пообщался с парой коллег: на словах все хвалят «комплаенс-новаторство», а потом возвращаются и переписывают код так, будто приоритеты намертво прибиты к Moonlight. Почему? Эти регуляторы из MiCA хотят не столько красивых zk-доказательств, сколько чтобы в тот день, когда случится проблема, ты мог вытащить Excel и расписать сверку по каждой записи. «Селективное раскрытие» Phoenix на блокчейне элегантно, но перед письмом от юристов это просто: «Почему вы не сказали это раньше». Для институциональных LP всё проще и практичнее: дай ему бросить пару миллионов евро в стейблкоин-пары в пул, который, возможно, и аудитору будет не по силам прочитать, — он лучше заплатит комиссию выше, но пойдёт по той прозрачной цепочке, где каждую сделку можно отследить до KYC.
Сейчас на цепочке Dusk ставка залога 36% — действительно немало, но если проверить, кем стоят за этими нодами, в большинстве случаев окажется одна и та же группа техно-верующих, которые ходят по кругу. Я переживаю не о том, что связка UTXO+ZK недостаточно «жёсткая» — наоборот, она слишком жёсткая. Настолько, что обычным маркет-мейкерам не хочется без лишнего риска переносить туда свои ключевые стратегии. Продукт не дал стандартного маршрута, поэтому сообщество разработчиков гадает каждый по-своему: сегодня тебе кажется, что важнее приватность, завтра рынок проседает — и пользователь приходит к тебе с вопросом «а моя сделка тогда считается где именно?». Ты сможешь это объяснить по-человечески?
Я дотянул до трёх часов ночи и переделал стратегию. На Moonlight разместил ордера для более надёжного хеджирования, а Phoenix — только небольшой тестовый грид. Обе стороны играют каждая своё и не мешают друг другу. @Dusk $DUSK #dusk
С пирогом-то как, BTC никак не может пойти вверх!
Две бухгалтерии под одним и тем же адресом — звучит как будто у пользователя есть выбор, а на деле это две разные пары оков для маркет-мейкерских стратегий. Ты на Moonlight размещаешь крупный лимитный ордер, рассчитывая забрать ликвидностную премию от ожиданий по ETF — а в Phoenix обновляется nullifier UTXO, и бот прямо зависает: он не понимает, за каким мемпулом считать эффективные котировки. Я пробовал насильно сводить состояние двух сторон в одну модель — в итоге кривая ценовой разницы получилась, как американские горки, и клиринговая модель вообще не смогла это удержать.
Самое смешное — в дизайне NPEX для токенизированных ценных бумаг. Я пообщался с парой коллег: на словах все хвалят «комплаенс-новаторство», а потом возвращаются и переписывают код так, будто приоритеты намертво прибиты к Moonlight. Почему? Эти регуляторы из MiCA хотят не столько красивых zk-доказательств, сколько чтобы в тот день, когда случится проблема, ты мог вытащить Excel и расписать сверку по каждой записи. «Селективное раскрытие» Phoenix на блокчейне элегантно, но перед письмом от юристов это просто: «Почему вы не сказали это раньше». Для институциональных LP всё проще и практичнее: дай ему бросить пару миллионов евро в стейблкоин-пары в пул, который, возможно, и аудитору будет не по силам прочитать, — он лучше заплатит комиссию выше, но пойдёт по той прозрачной цепочке, где каждую сделку можно отследить до KYC.
Сейчас на цепочке Dusk ставка залога 36% — действительно немало, но если проверить, кем стоят за этими нодами, в большинстве случаев окажется одна и та же группа техно-верующих, которые ходят по кругу. Я переживаю не о том, что связка UTXO+ZK недостаточно «жёсткая» — наоборот, она слишком жёсткая. Настолько, что обычным маркет-мейкерам не хочется без лишнего риска переносить туда свои ключевые стратегии. Продукт не дал стандартного маршрута, поэтому сообщество разработчиков гадает каждый по-своему: сегодня тебе кажется, что важнее приватность, завтра рынок проседает — и пользователь приходит к тебе с вопросом «а моя сделка тогда считается где именно?». Ты сможешь это объяснить по-человечески?
Я дотянул до трёх часов ночи и переделал стратегию. На Moonlight разместил ордера для более надёжного хеджирования, а Phoenix — только небольшой тестовый грид. Обе стороны играют каждая своё и не мешают друг другу. @Dusk $DUSK #dusk
106
·
--
Когда люди обсуждают zk-доказательства Dusk, они обычно автоматически приравнивают их к традиционным анонимным монетам, считая, что приватность на блокчейне — это просто «сложить данные транзакций в тёмный ящик». Но на треке комплаенс-RWA такое понимание почти полностью разворачивает картину в неверную сторону. Самое «жёсткое» в Dusk — и одновременно то, где чаще всего наступают на грабли — это вообще не то, «как прятать данные в сети», а то, «как твоё локальное устройство делает доказательство за тебя».
Сможет ли ещё вырасти этот памп? А BTC я вообще не хочу.
В архитектуре Dusk, особенно при работе виртуальной машины Piecrust, комплаенс-проверка не отдаётся на расчёт узлам. Вместо этого генерация zk-доказательства (ZK Proof) выполняется прямо на стороне пользователя — в его собственном клиенте (например, в браузере или кошельке). Ход действительно умный: узлы получают только «прошедший криптографическую проверку комплаенс-результат», без утечек персональной приватности и без затрат на повторные вычисления по всей сети. Однако в реальном пользовательском опыте слепая зона часто находится именно здесь: многие, взаимодействуя с устройствами попроще/похуже по мощности, зависают на экране отправки транзакции и думают, что это перегруз сети или «узлы чудят».
На самом деле проблема не в узлах. Всё упирается в то, что при генерации zk-доказательства локальная вычислительная нагрузка (CPU) уходит в максимум. По отзывам, полученным от тестовой сети, даже при переводе активов с добавленным условием комплаенса, завязанным на идентичность, время генерации доказательства напрямую сильно зависит от производительности твоего устройства. Это совсем не похоже на логику Ethereum, где ты «платишь Gas», а все вычисления раскидываются по всей сети майнерами. Если не разобраться в этом нюансе, при ощущении «зависло/тормозит» легко начать многократно перезапускать — и просто нагенерировать кучу бесполезных вычислений.
Поэтому, оценивая кошелёк или клиент Dusk, важно не то, насколько эффектно выглядит интерфейс. Ключевое — умеет ли он визуализировать прогресс генерации локального доказательства. Если просто показывать значок Loading с вращением, пользователю вообще непонятно, он сейчас считает доказательство или не может подключиться к узлу. Дальше остаётся смотреть, как разработчики будут снижать порог для клиентского доказательства (Client-side Proving). В конце концов, чтобы традиционные финансовые организации перенесли активы в ончейн, нельзя же сначала намертво «зависнуть» на компьютере их трейдера? @Dusk_Foundation $DUSK #dusk
Когда люди обсуждают zk-доказательства Dusk, они обычно автоматически приравнивают их к традиционным анонимным монетам, считая, что приватность на блокчейне — это просто «сложить данные транзакций в тёмный ящик». Но на треке комплаенс-RWA такое понимание почти полностью разворачивает картину в неверную сторону. Самое «жёсткое» в Dusk — и одновременно то, где чаще всего наступают на грабли — это вообще не то, «как прятать данные в сети», а то, «как твоё локальное устройство делает доказательство за тебя».
Сможет ли ещё вырасти этот памп? А BTC я вообще не хочу.
В архитектуре Dusk, особенно при работе виртуальной машины Piecrust, комплаенс-проверка не отдаётся на расчёт узлам. Вместо этого генерация zk-доказательства (ZK Proof) выполняется прямо на стороне пользователя — в его собственном клиенте (например, в браузере или кошельке). Ход действительно умный: узлы получают только «прошедший криптографическую проверку комплаенс-результат», без утечек персональной приватности и без затрат на повторные вычисления по всей сети. Однако в реальном пользовательском опыте слепая зона часто находится именно здесь: многие, взаимодействуя с устройствами попроще/похуже по мощности, зависают на экране отправки транзакции и думают, что это перегруз сети или «узлы чудят».
На самом деле проблема не в узлах. Всё упирается в то, что при генерации zk-доказательства локальная вычислительная нагрузка (CPU) уходит в максимум. По отзывам, полученным от тестовой сети, даже при переводе активов с добавленным условием комплаенса, завязанным на идентичность, время генерации доказательства напрямую сильно зависит от производительности твоего устройства. Это совсем не похоже на логику Ethereum, где ты «платишь Gas», а все вычисления раскидываются по всей сети майнерами. Если не разобраться в этом нюансе, при ощущении «зависло/тормозит» легко начать многократно перезапускать — и просто нагенерировать кучу бесполезных вычислений.
Поэтому, оценивая кошелёк или клиент Dusk, важно не то, насколько эффектно выглядит интерфейс. Ключевое — умеет ли он визуализировать прогресс генерации локального доказательства. Если просто показывать значок Loading с вращением, пользователю вообще непонятно, он сейчас считает доказательство или не может подключиться к узлу. Дальше остаётся смотреть, как разработчики будут снижать порог для клиентского доказательства (Client-side Proving). В конце концов, чтобы традиционные финансовые организации перенесли активы в ончейн, нельзя же сначала намертво «зависнуть» на компьютере их трейдера? @Dusk $DUSK #dusk
Сможет ли ещё вырасти этот памп? А BTC я вообще не хочу.
В архитектуре Dusk, особенно при работе виртуальной машины Piecrust, комплаенс-проверка не отдаётся на расчёт узлам. Вместо этого генерация zk-доказательства (ZK Proof) выполняется прямо на стороне пользователя — в его собственном клиенте (например, в браузере или кошельке). Ход действительно умный: узлы получают только «прошедший криптографическую проверку комплаенс-результат», без утечек персональной приватности и без затрат на повторные вычисления по всей сети. Однако в реальном пользовательском опыте слепая зона часто находится именно здесь: многие, взаимодействуя с устройствами попроще/похуже по мощности, зависают на экране отправки транзакции и думают, что это перегруз сети или «узлы чудят».
На самом деле проблема не в узлах. Всё упирается в то, что при генерации zk-доказательства локальная вычислительная нагрузка (CPU) уходит в максимум. По отзывам, полученным от тестовой сети, даже при переводе активов с добавленным условием комплаенса, завязанным на идентичность, время генерации доказательства напрямую сильно зависит от производительности твоего устройства. Это совсем не похоже на логику Ethereum, где ты «платишь Gas», а все вычисления раскидываются по всей сети майнерами. Если не разобраться в этом нюансе, при ощущении «зависло/тормозит» легко начать многократно перезапускать — и просто нагенерировать кучу бесполезных вычислений.
Поэтому, оценивая кошелёк или клиент Dusk, важно не то, насколько эффектно выглядит интерфейс. Ключевое — умеет ли он визуализировать прогресс генерации локального доказательства. Если просто показывать значок Loading с вращением, пользователю вообще непонятно, он сейчас считает доказательство или не может подключиться к узлу. Дальше остаётся смотреть, как разработчики будут снижать порог для клиентского доказательства (Client-side Proving). В конце концов, чтобы традиционные финансовые организации перенесли активы в ончейн, нельзя же сначала намертво «зависнуть» на компьютере их трейдера? @Dusk $DUSK #dusk
111
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона