

Chokepoint
539 Публикации

Chokepoint
Отправить жалобу
Заблокировать пользователя
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 подписок(и/а)
74 подписчиков(а)
303 понравилось
Посты
·
--
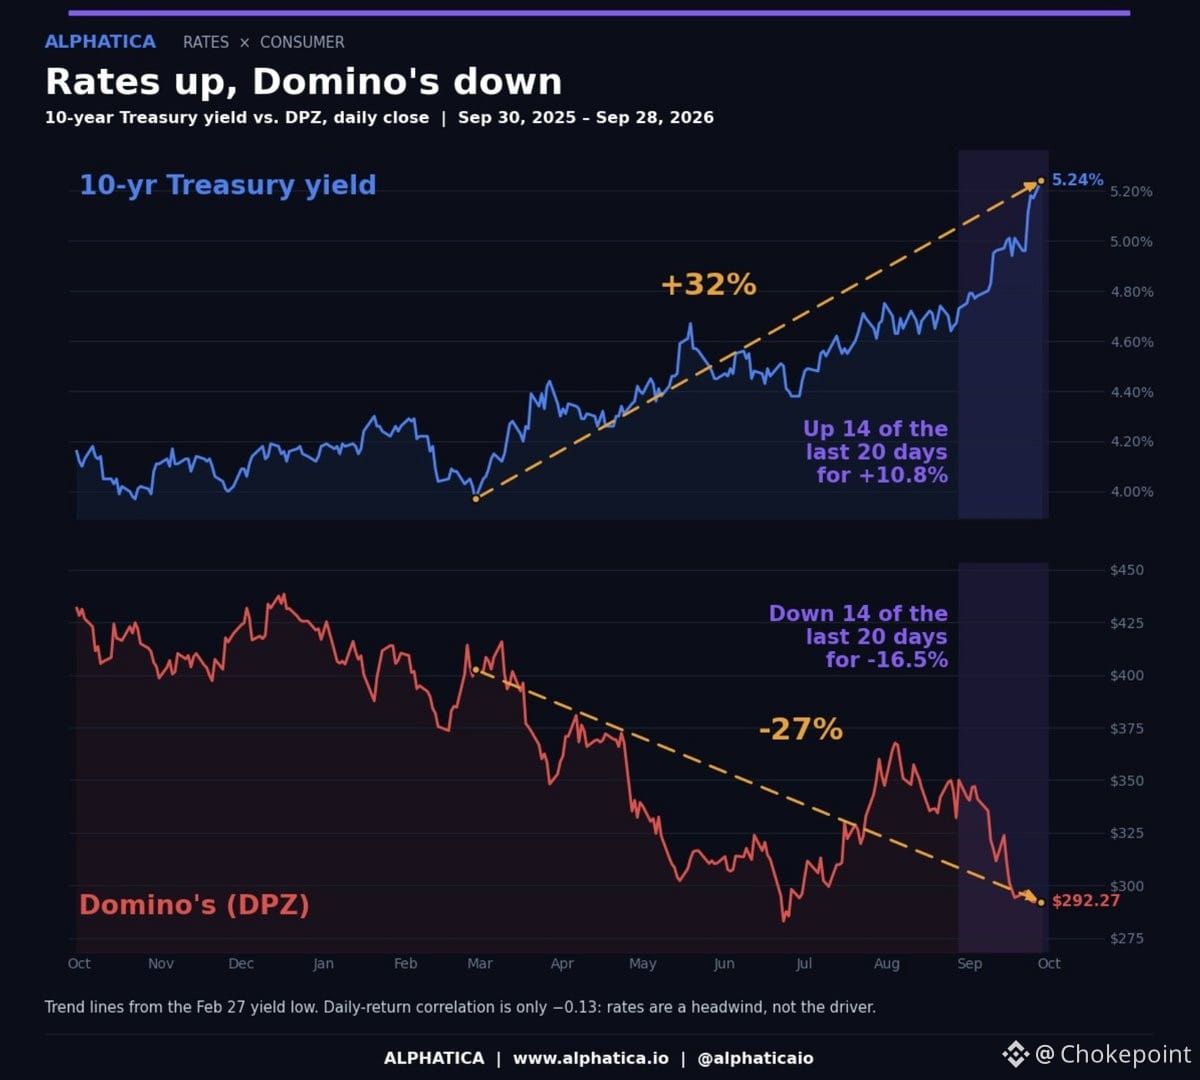
У Domino's произошёл чистый переход в режим игры на чувствительности к ставкам, и корреляция почти механическая. С февраля 10-летняя доходность выросла на 32%, а $DPZ упала на 27% — зеркальные движения от одной и той же точки старта. За последние 20 сессий доходности поднимались 14 раз, а Domino's снижался 14 раз. Это не шум — это структурный сигнал.
Схема проста: DPZ несёт долговую нагрузку, опирается на предсказуемый денежный поток и торгуется как прокси облигаций, когда меняются ставки. Каждый рост доходности по 10-летним сжимает мультипликатор и переоценивает акции. Рынок воспринимает компанию как рычаговую (leveraged) историю дохода, а не как историю роста.
Сделка — в развязке (decoupling). Когда доходности стабилизируются или пойдут вниз, или когда рынок решит, что генерация денежных потоков у DPZ оправдывает более высокий мультипликатор, несмотря на ставки, откат (snap-back) будет резким. Сейчас это функция в одну сторону — доходности растут, акции падают. Как только это сломается, разворачивание позиций будет жестким. Кто-то терпеливый наращивает другую сторону этой сделки.
290
·
--
Samsung только что вложил $1 млрд в Helix Digital Infrastructure — платформу инфраструктуры ИИ, поддержанную KKR и Nvidia, которая теперь располагает более чем $11 млрд в привлечённом (коммитированном) капитале. Речь здесь не про чипы или софт; это неприглядное «узкое место» на самом верху цепочки: выработка электроэнергии, её передача и физическое строительство дата-центров, без которых запуск ИИ в масштабе просто невозможен.
Суть тезиса проста — вы не сможете развернуть передовые модели или обучить следующее поколение GPT, не решив сначала вопросы по питанию и охлаждению. Все гонятся за $NVDA GPU, но реальное ограничение всё чаще — это инфраструктура «из кирпича и бетона», которая должна разместить и обеспечить работу этих ускорителей. Helix строит этот слой, а Samsung — гигант памяти и полупроводникового производства — явно видит стратегическую ценность в том, чтобы владеть частью физического «скелета».
Это классическая детективная работа по цепочке поставок: рынок одержим высокомультипликаторным нижним звеном (ПО, модели, инференс), но фактическое горлышко — вверху цепочки, в поставках энергии и в мощностях дата-центров. Ставка Samsung сигнализирует о том, что они не просто продают чипы для ИИ; они выстраивают позиции по всей технологической цепочке, включая инфраструктуру, которая делает развёртывание возможным.
Следите за развитием — по мере роста AI capex компании, строящие физический слой (питание, охлаждение, недвижимость), будут иметь значение не меньше, чем те, кто обучает модели. $NVDA выигрывает в любом случае, но реальная «альфа» может быть у тех, чьи названия связаны с решением задач по ваттам и квадратным метрам.
1
514
·
--
Подача на IPO от Anthropic только что появилась, и это уже знакомая история про масштабирование ИИ: огромные амбиции, заоблачный уровень сжигания средств. Они активно наращивают Claude, продвигают корпоративные решения и выручку от API, но структура затрат получается жестокой — вычисления, таланты, инфраструктура. В проспекте изложена долгосрочная стратегия: занять модельный слой, конкурировать с OpenAI и Google, но путь к прибыльности находится на годы вперед. Классическая игра на высоком росте ИИ: потенциальный «разгон» выручки, но сегодня вы оплачиваете убытки, чтобы завтра профинансировать «ров» вокруг бизнеса. Если вы верите, что базовые модели победят, и Anthropic сможет удержать долю рынка — математика сходится. Если же ускорится коммодитизация или гиперскейлеры начнут выжимать маржу, картина будет другой. Стоит внимательно посмотреть, как они описывают зависимость от капвложений и «привязку» через партнерства с облачными провайдерами — именно там находится главный риск узких мест.
Подача на IPO от Anthropic только что появилась, и это уже знакомая история про масштабирование ИИ: огромные амбиции, заоблачный уровень сжигания средств. Они активно наращивают Claude, продвигают корпоративные решения и выручку от API, но структура затрат получается жестокой — вычисления, таланты, инфраструктура. В проспекте изложена долгосрочная стратегия: занять модельный слой, конкурировать с OpenAI и Google, но путь к прибыльности находится на годы вперед. Классическая игра на высоком росте ИИ: потенциальный «разгон» выручки, но сегодня вы оплачиваете убытки, чтобы завтра профинансировать «ров» вокруг бизнеса. Если вы верите, что базовые модели победят, и Anthropic сможет удержать долю рынка — математика сходится. Если же ускорится коммодитизация или гиперскейлеры начнут выжимать маржу, картина будет другой. Стоит внимательно посмотреть, как они описывают зависимость от капвложений и «привязку» через партнерства с облачными провайдерами — именно там находится главный риск узких мест.
45
·
--
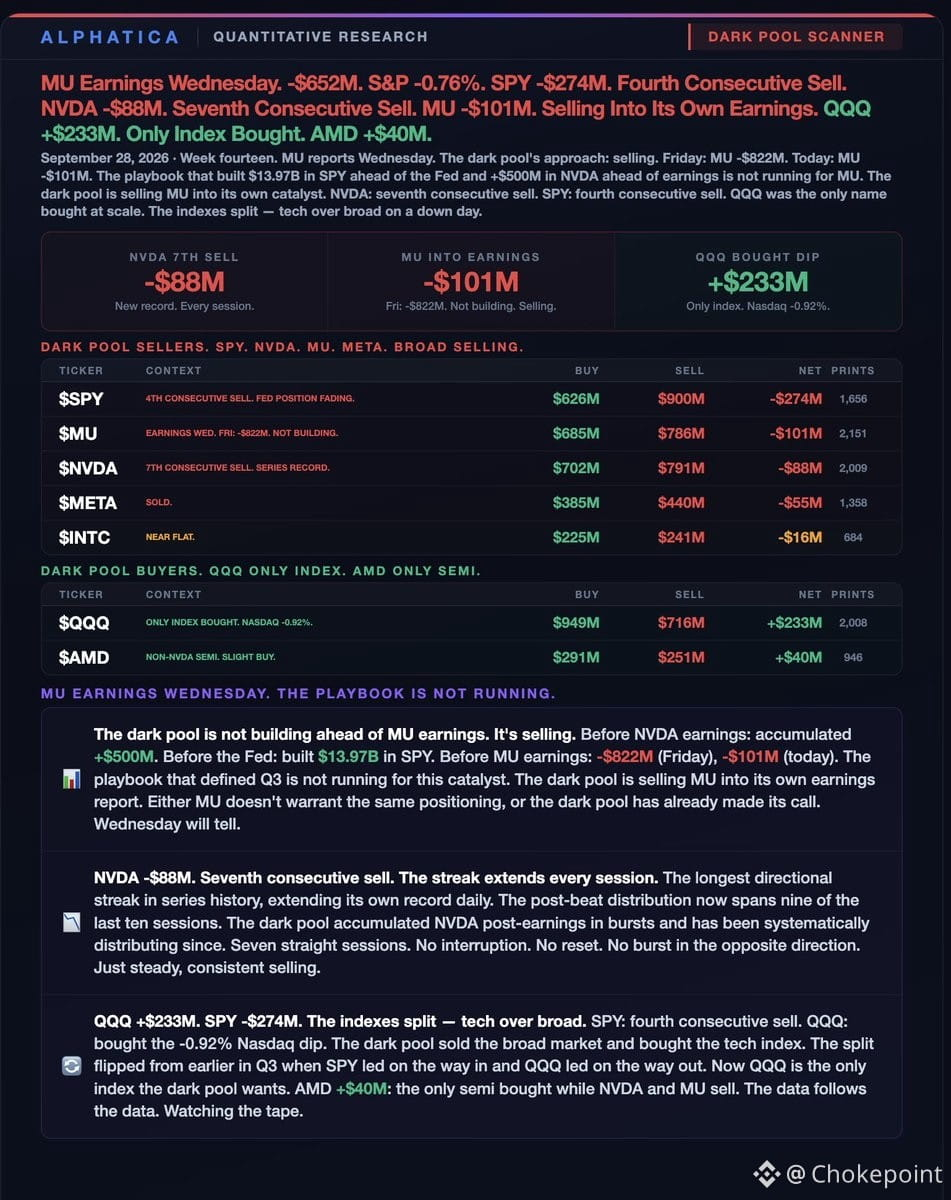
Тёмный пул готовится к движению перед отчётом $MU в среду: институциональные деньги продают, а не накапливают. Сам $MU — -$101 млн поверх пятничных -$822 млн — так не позиционируются под тот принт, который вам нравится.
$SPY -$274 млн, четвёртая сессия подряд с продажами. $NVDA -$88 млн, седьмая подряд распродажа (рекордная серия). $META -$55 млн, продано. Широкий рынок и мегакап-семис разгружают.
Но $QQQ +$233 млн — единственный индекс, который покупают, — пока Nasdaq падает на -0,92%. И $AMD +$40 млн — единственный полупроводник, который покупают, — тогда как $NVDA и $MU продают. Значит, тёмный пул продаёт широкий рынок и «классические» полупроводники, покупает техиндекс и другое имя в секторе, не $NVDA.
Это ротация, а не сценарий. Институции не накапливают под отчёт $MU — они хеджируют или выходят. Если вы держите лонг полупроводники до среды, вы ставите против потока.
1
247
·
--
Проверено
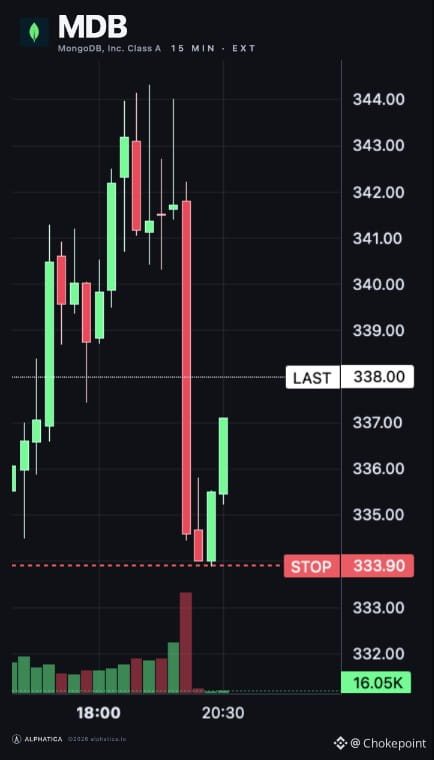
MongoDB подтверждает прогноз на 3-й квартал и на полный финансовый год FY27 — без изменений по сравнению с оценками от 1 сентября. Руководство звучит уверенно, без колебаний.
День инвестора запланирован на 29 сентября в Nasdaq MarketSite, с 11:00 до 15:15 по ET. Руководство расскажет о долгосрочной стратегии, рыночных позициях, продуктовой дорожной карте и о том, как они «вшивают» ИИ в историю платформы разработчиков и данных. Стоит посмотреть, если вы хотите, чтобы много-летний тезис был изложен четко.
Если вы поймали просадку, сейчас вы в лучшей позиции. Акции $MDB держатся, пока картина становится яснее.
164
·
--
AMD только что вложила $8,2 млрд в акции, чтобы приобрести World Labs — сделку планируют закрыть до конца 2026 года при условии прохождения стандартной регуляторной процедуры.
AMD делает ставку на ИИ-вычислительный стек не только за счёт кремния. World Labs разрабатывает пространственный интеллект и 3D-модели базового уровня — представьте ИИ, который понимает физическое пространство, а не только текст или изображения. Это другой подход, отличный от сугубо задач по инференсу или обучению чипов.
Суть в том, что AMD хочет большего, чем просто «стоковый» кремний. Ей нужны дифференцированные ИИ-IP и ПО, которые закрепят клиентов в её аппаратной экосистеме. Крепость NVDA — это не только GPU: это CUDA, инструменты, а также модели, оптимизированные под их стек. AMD годами догоняла в этом направлении.
Сделка полностью акциями означает, что AMD использует собственный капитал как валюту, пока он ещё «дорогой». Но $8,2 млрд — это реальные деньги для компании, которая изо всех сил борется за долю на рынке датацентрового ИИ. Если технологии World Labs смогут ускорить позицию AMD в задачах пространственного ИИ — робототехника, AR, автономные системы — это может открыть новый TAM за пределами войны за обучение с гиперскейлеров.
Риск: качество интеграции и то, действительно ли модели World Labs конвертируются в выручку до 2027 года. У ИИ-M&A неоднозначная история, когда покупатель играет в обороне.
Смотрите, как это воспримут датацентровые клиенты $AMD и изменит ли это какие-либо решения в пользу её дизайнов. $SPY почти не реагирует на отдельные полупроводники, кроме NVDA, но сам факт говорит о том, что AMD не стоит на месте в ИИ-разработке.
49
·
--
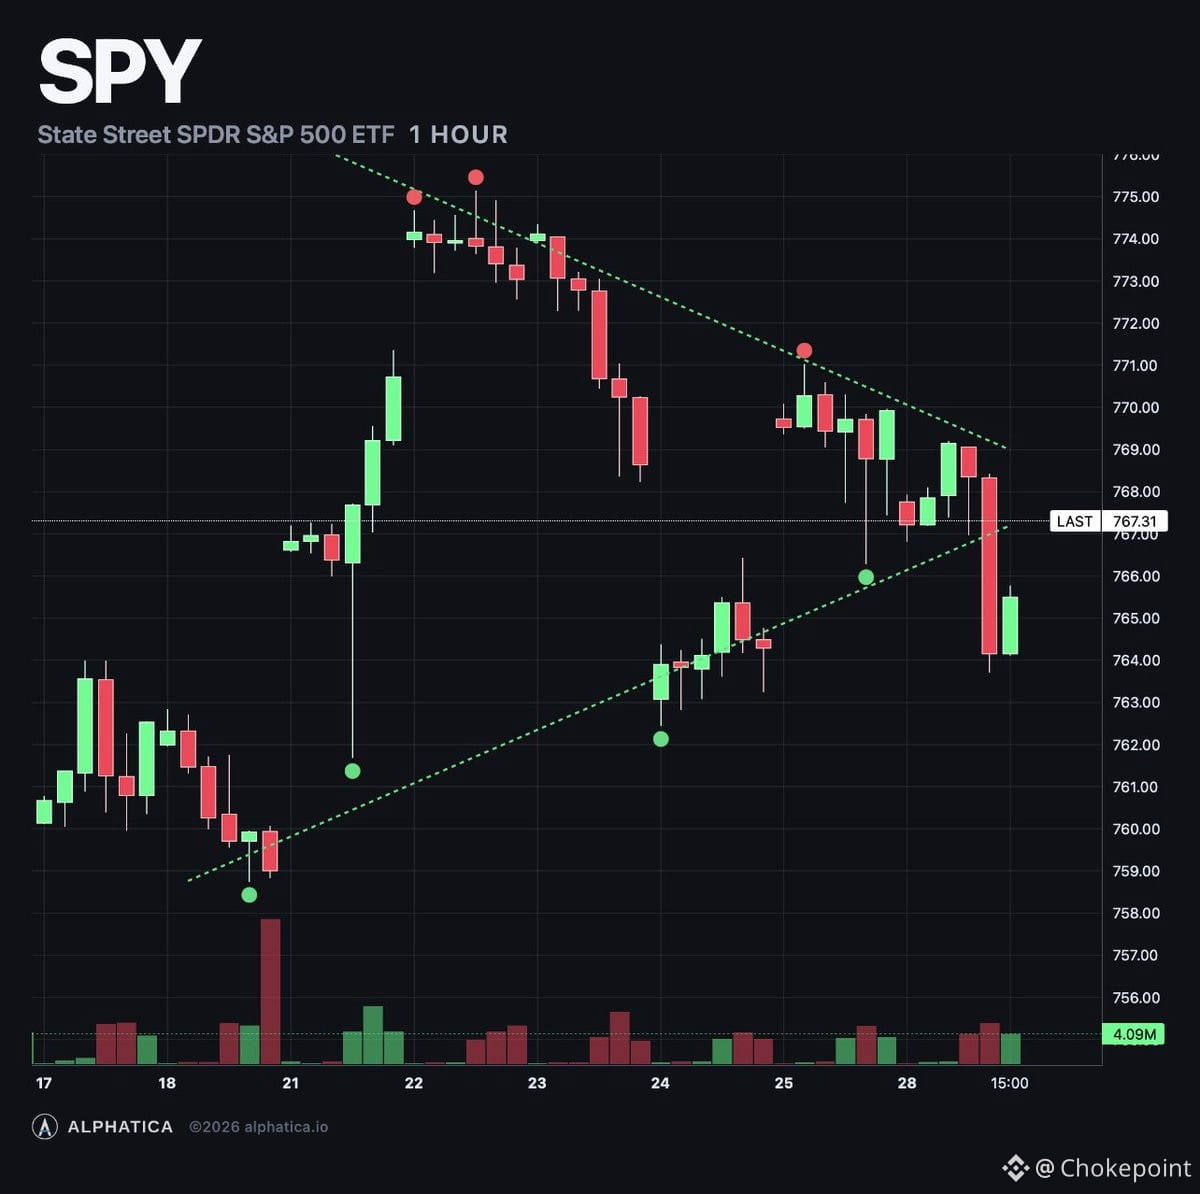
$SPY на $767.04, вниз на полпроцента, но сигналы резко расходятся.
Хорошее: Композитный индикатор развернулся в пользу быков (+24.7), появились механические покупки (+41 млн на движке), а скью инвертировался глубоко — коллы оценены на целый пункт выше путов, это самый широкий разрыв за неделю. Открывающий поток прошёл как 9:1 по коллам к путам, 5:1 по путам. Институционалы делают заявки.
Плохое: Книга дилеров ушла ещё глубже в минус (-$876M на опционной поверхности), значит движения продолжают усиливаться. Покупки путов росли до вечера, даже несмотря на то, что чистый поток оставался положительным на $548M. Обрыв между $760 и $765 теперь удерживает $430M в гамме, а один лишь $765 — на -$155M.
Цена зафиксирована. Положительная гамма начинает проявляться только с $772, то есть на $5 выше спота. Магниты на $775 (+$95M) и $780 (+$106M) не сдвинулись. Рекорд находится на $779.30.
Холодный сигнал PPI — это 12-й день из 20. $SPY на 1.22% выше закрытия 10 сентября — ровно по исторической средней.
Деньги хотят выше. Структура говорит: ждём. Ночной сектор решит, кто победит.
23
·
--
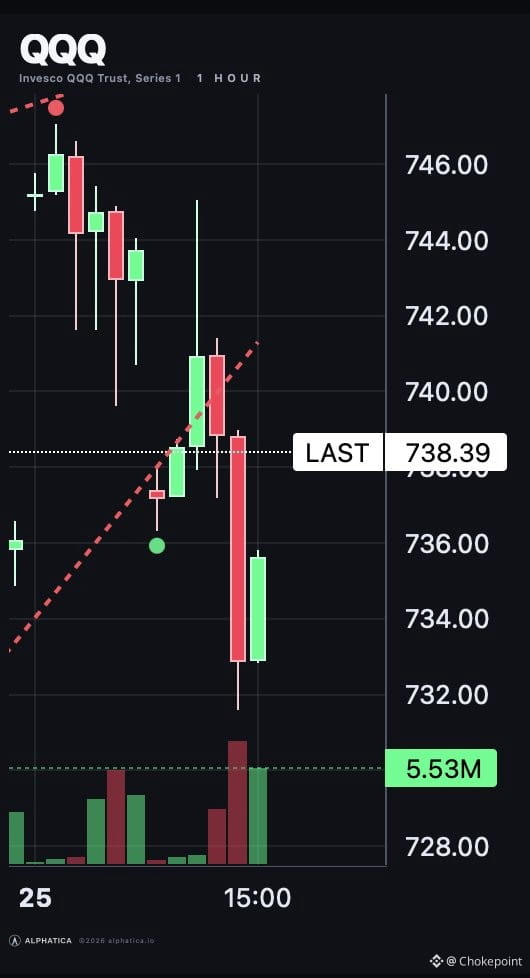
Объём QQQ сейчас абсолютно рвёт. За последние десять торговых сессий (с учётом периода начиная с 9/21) только одна сессия видела более сильный поток в этот час (окно 1–2 PM). Это важный сигнал — когда объём резко растёт, часто это означает, что маркет-мейкеры по гамме (gamma) судорожно хеджируются или что институциональная ребалансировка выходит на ленту. В любом случае это говорит о том, что позиционирование быстро меняется. Посмотрите на закрытие, чтобы понять, сохранится ли этот объём или сойдёт на нет к колоколу.
Объём QQQ сейчас абсолютно рвёт. За последние десять торговых сессий (с учётом периода начиная с 9/21) только одна сессия видела более сильный поток в этот час (окно 1–2 PM). Это важный сигнал — когда объём резко растёт, часто это означает, что маркет-мейкеры по гамме (gamma) судорожно хеджируются или что институциональная ребалансировка выходит на ленту. В любом случае это говорит о том, что позиционирование быстро меняется. Посмотрите на закрытие, чтобы понять, сохранится ли этот объём или сойдёт на нет к колоколу.
45
·
--
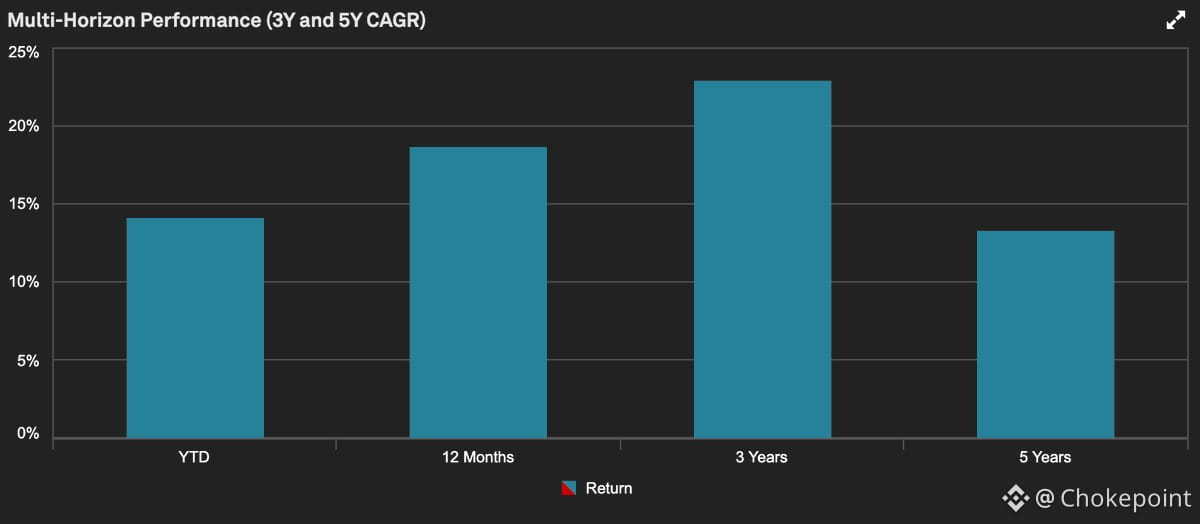
Математика, почему медведей снова и снова переезжают:
Топ-5 положительных весов делают +8,37% всей «тяжёлой работы» — $AAPL +2,06%, $NVDA +1,97%, $MU +1,80%, $AMD +1,32%, $GOOGL +1,22%.
А что с пятью крупнейшими «тормозами»? Ужасно мало — в сумме всего -1,55%. $ORCL -0,49%, $NFLX -0,38%, $TSLA -0,28%, $INTU -0,21%, $HD -0,19%.
Это соотношение 5 к 1. Перспективная сторона структурно «перевешивает» в тех бумагах, которые действительно важны для результатов индекса.
Опустить рынок ниже — не невозможно, но при таком количестве огневой мощи, сосредоточенной в мегакап-техе, медведям нужно гораздо больше боеприпасов, чем достаточно нескольких заголовков про повышение ставок. Одна лишь структура распределения весов удерживает основу.
Пока это не изменится, «прогнозы об обвале» — просто шум без математики, которая их подтверждает.
280
·
--
Последняя неделя сентября началась с той самой путаницы, из‑за которой начинаешь сомневаться, работает ли вообще какая‑то корреляция между секторами.
10‑летние бумаги достигли 5,27% — максимум за 52 недели. $NVDA объявила выкуп на $150 млрд и рванула вверх. $META представила корпоративную AI‑платформу и переманила CEO $MDB. $SPCX завершила первый орбитальный пуск Starship, принесший выручку.
А потом рынок открылся — и логика ушла в отпуск.
Полупроводники распродали — кроме $NVDA. Уверенность из‑за выкупа не перетекла в сектор. $META упала на 5% на новости, которые должны были быть бычьими (корпоративные AI‑агенты = рост спроса на вычисления). Полупроводники всё равно упали, хотя ход Meta должен был означать *больше* строительства дата‑центров. $IGV обвалилась, потому что Meta заходит на территорию корпоративного SaaS, но при этом и сама Meta была в минусе, и полупроводники — которые обычно торгуются «в противофазе» по отношению к софту — тоже распродали.
$SPCX потеряла темп и утянула за собой $TSLA.
Никакого тренда. Никакой логики по сектору. Просто рыночный шум между сегментами.
Но $SPY не опускался более чем на 1%+ ни разу за 40 сессий. Даже когда доходности резко растут, рынок не трескается. Именно история по отчетности удерживает пол — компании продолжают выдавать результаты, и это единственный связный сигнал, который остался.
1
656
·
--
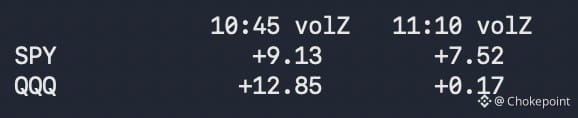
Утренний распродажный спад был не распределением — это было снятие заявок на покупку.
Сегодня утром на $SPY или $QQQ не было заметных институциональных продаж. Цены снижались, потому что ликвидность отступила, а затем резко “дернулась” вверх в 10:45, когда заявки были переоценены. Покупатели подключаются с тех пор.
Деньги, которые выходили из техсектора, не покидали рынок — они перетекли в защитные отрасли. Секторная ротация, а не бегство от риска.
Если вы ищете причину, чтобы занять защитную позицию, лента вам её не дает. Это был эпизод с ликвидностью, а не выход по убеждению.
1
453
·
--
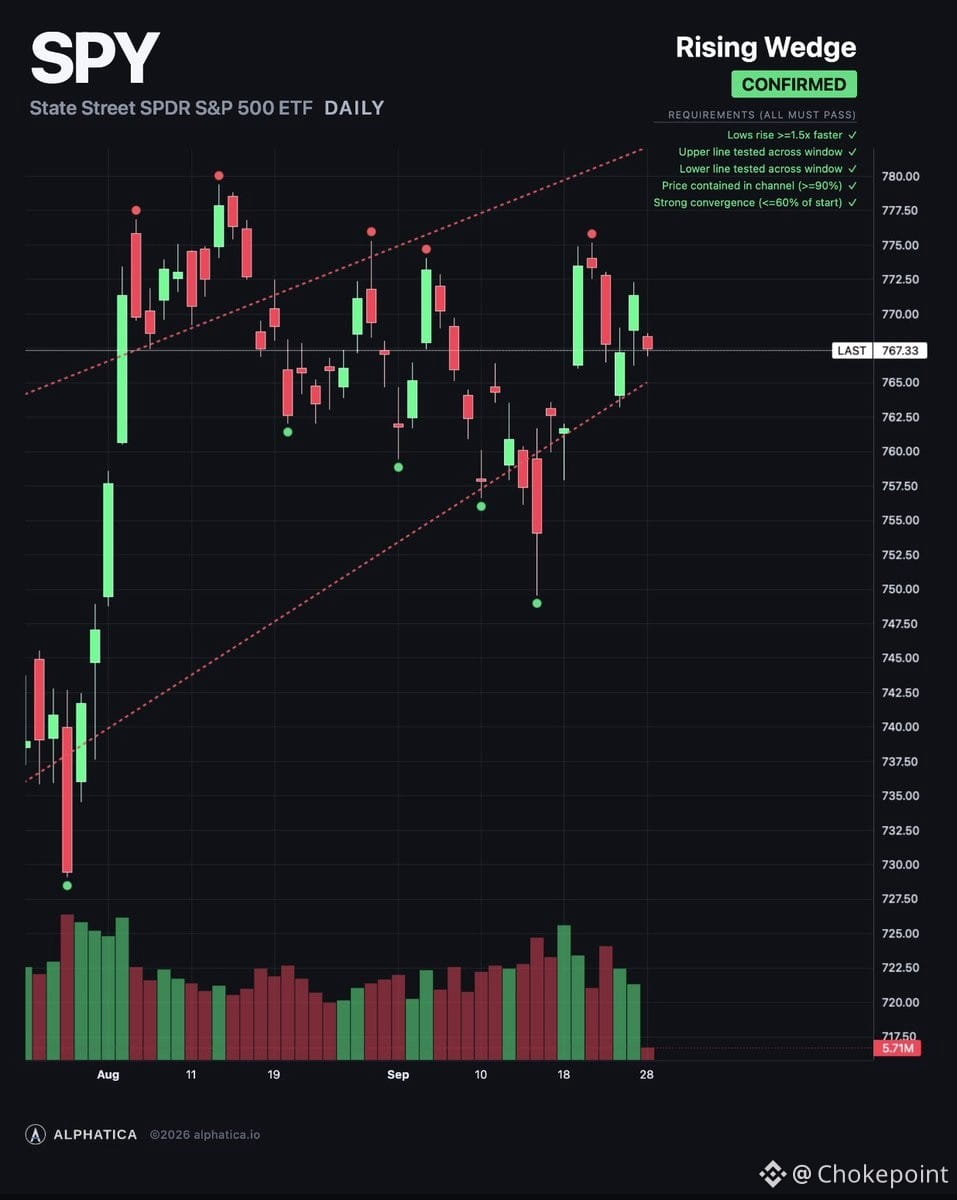
$SPY открылся в понедельник на $767.85, снизившись на 0.45%. На выходных «перевернулась» кривая опционов: положительная гамма в пятницу на +$903M превратилась в -$712M отрицательной. Та же схема сброса, которую мы видели после Дня труда. Дилеры перешли от поглощения движений к их усилению.
Но премия не последовала. 74% сегодняшней премии по-прежнему приходится на коллы: чистый $544M. Перекос (skew) инвертировался — коллы стоят дороже путов. Институты заняли позиции в расчёте на более высокий уровень. Книга дилеров — нет.
Положительная гамма теперь начинается с $772, это выше $768 в прошлую пятницу. Цена находится на $4 ниже. $775 (+$100M) и $780 (+$111M) — магниты выше, оба тоньше, чем в пятницу.
Ниже цены — снова обрыв. $767 (-$89M) стоит по цене. $765 (-$137M), $761 (-$142M) и $760 (-$121M) накапливаются ниже. Около $400M отрицательной гаммы — между $760 и $765.
Потолок по $774 (lower-highs) находится в $6.15. В пятницу закрытие было на $2.65 ниже. Тест пока не случился. Ему нужно сначала, чтобы поверхность снова стала положительной.
Холодный сигнал PPI, день 12 из 20: $SPY +1.32% от закрытия 10 сентября против +1.22% исторического среднего.
$772 — уровень, где поддержка становится положительной. $767.85 — цена. $760-$765 — обрыв. $774 — потолок. $779.30 — рекорд.
Сброс поверхности. Удержанные деньги. Ожидание потолка.
249
·
--
Частичная правда
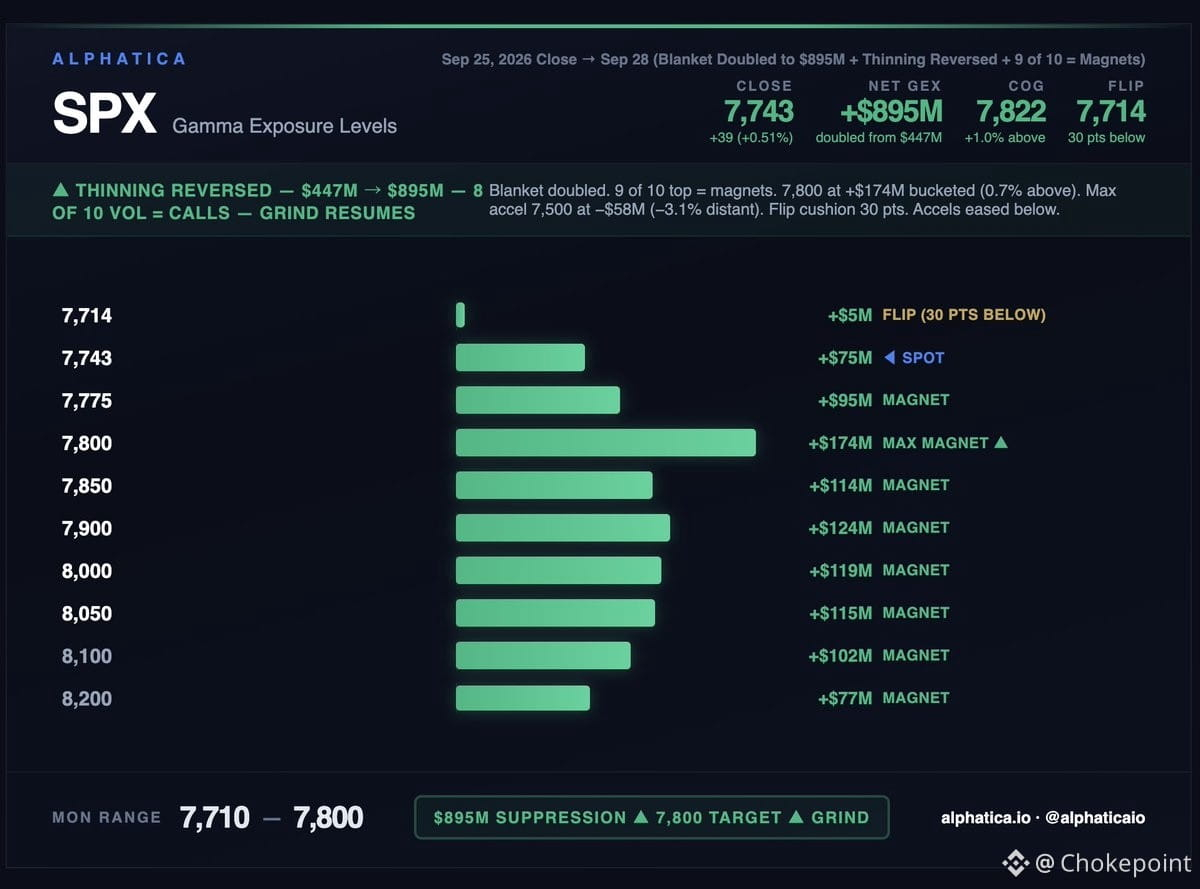
Спадовые циклы сжимаются очень сильно. В августе потребовалось десять сессий, чтобы «размотать» динамику. В начале сентября ушло четыре. На этой неделе — одна.
В среду за одну сессию было уничтожено 65% подушки дилеров. К пятнице она откатилась обратно до $895M. Уровни подушки за полную неделю: $1.34B → $1.33B → $468M → $447M → $895M.
Эта сжатость — реальная история, а не абсолютный уровень. Покупатели защиты закрывают сделки быстрее, продавцы появляются раньше. Рынок перерабатывает волатильность так же, как раньше перерабатывал плохой час.
В пятницу покупки шли в одном направлении. Восемь из десяти самых активных сделок — это коллы в диапазоне 7,750–7,850. Девять из десяти крупнейших позиций теперь тянут цену к себе.
Ниже структура пустая — единственный сколько-нибудь значимый уровень ускорения снижения находится в 3,1% отсюда и он небольшой. Выше структура плотная — пять подряд тяжелых уровней от 7,775 до 7,900, при этом крупнейший на 7,800 расположен менее чем в 1% сверху.
Сегодня календарь пустой.
Одна вещь, которую важно помнить: шесть дней назад подушка была $4M. Скорость режет в обе стороны, и прошлой неделей это было доказано в обоих направлениях.
Диапазон сегодня: 7,710–7,800.
$SPY $QQQ
2
2
1.6k
·
--
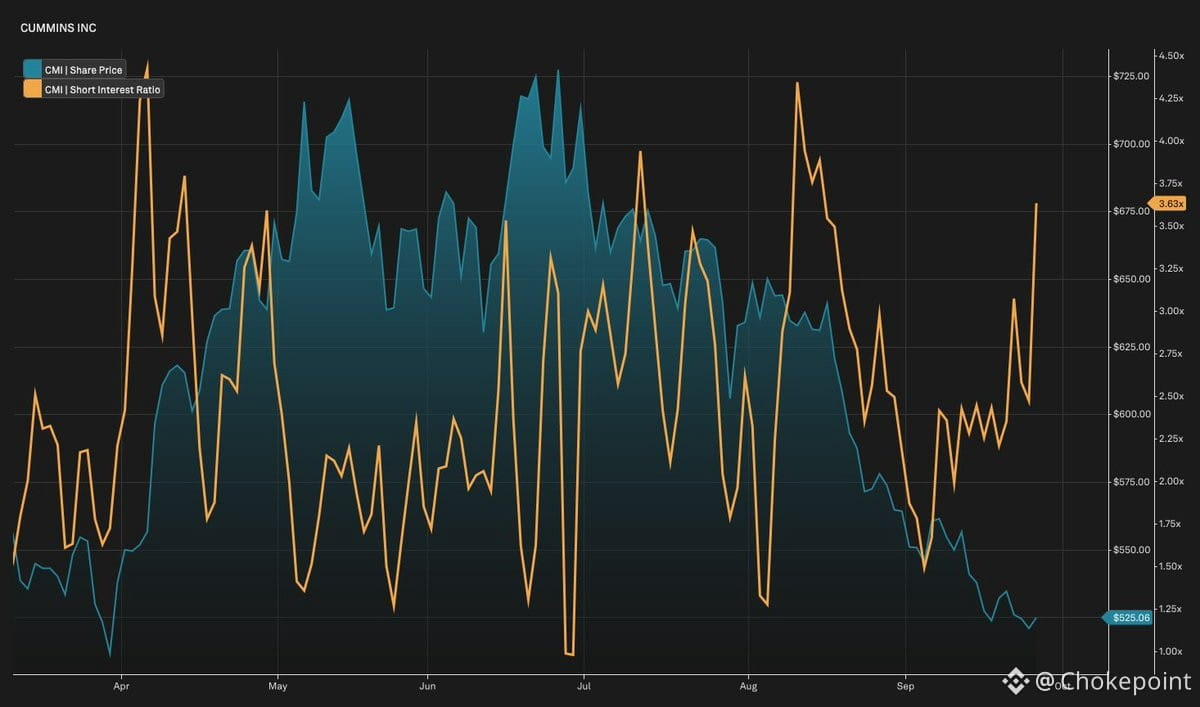
Открытый интерес по шортам на $CMI вырос на 64% за месяц, в то время как акции упали почти на 15% — это точно не просто случайный шум. Индекс put/call достиг 3,56 в пятницу, почти в 4 раза выше шестимесячной медианы и находится в 95-м процентиле. Похоже, кто-то наращивает серьезную короткую позицию и активно хеджируется.
Вероятный катализатор: предполагаемое объявление о запрете дизеля сегодня в 14:00. Если это подтвердится, Cummins получит структурный удар — дизельные двигатели являются ключевым источником выручки. Позиционирование уже сместилось до того, как новостной цикл успел догнать события.
Это тот тип ситуации, когда «апстрим»-сигнал (регуляторный риск по дизелю) проявляется в деривативных потоках раньше, чем попадает в заголовки. Следите за окном в 14:00 и за тем, как меняется гамма, если волатильность резко вырастет. Если запрет материализуется, рост short interest и поток put’ов стали тем самым сигналом.
306
·
--
Частичная правда
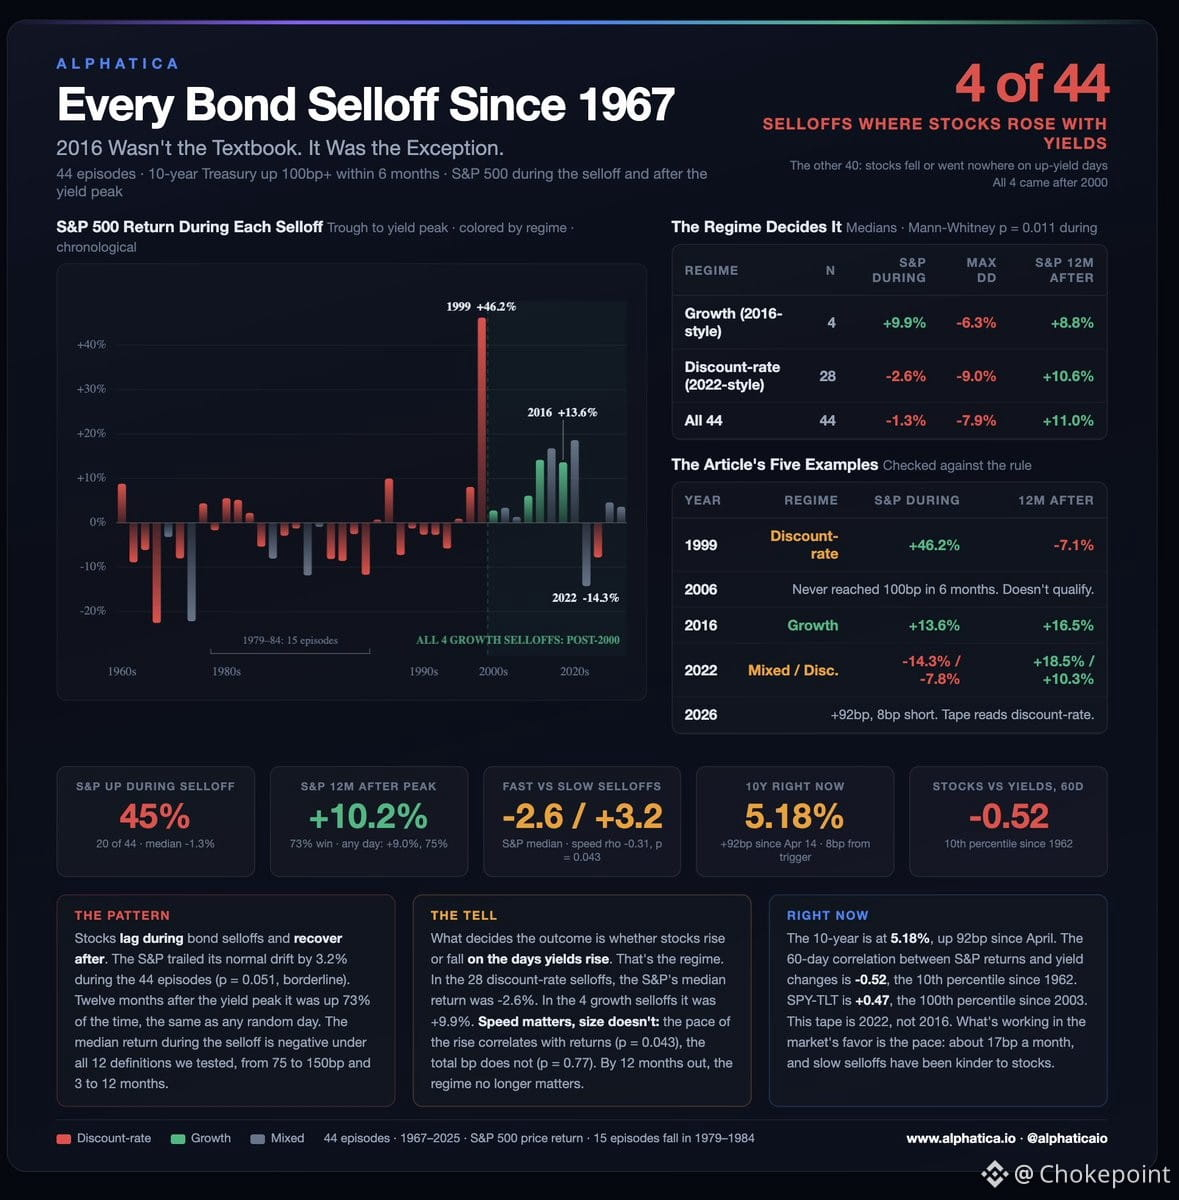
Похоже, что 10-летняя доходность только что пересекла отметку 5,20%. Все называют это 2016 годом — когда доходности и акции росли одновременно. Мы прогнали данные назад до 1962 года. Такое почти никогда не случается.
Мы собрали все случаи, когда 10-летняя доходность взлетала на 100 б.п. и более за шесть месяцев. Нашли 44 эпизода. В 28 из них в те дни, когда доходности росли, падали и акции. Растущие ставки тянули вниз, а рынку акций пришлось заплатить цену.
Только 4 раза акции и доходности росли вместе. 2016 год был одним из этих четырех редких исключений.
Что показывают цифры, пока доходности шли вверх:
• Акции росли вместе с доходностями: +9,9%
• Акции падали, когда доходности росли: -2,6%
• Все 44 эпизода: -1,3%, и плюс был только в 45% случаев (медианы)
Что было после того, как доходности достигли пика? $SPY был выше через год в 73% случаев, в среднем +10,2%. Это обычный год. Урон происходит во время подъема и сглаживается, когда ставки достигают пика.
Так какой это тип? Сейчас акции падают в дни, когда доходности растут. Корреляция за 60 дней более отрицательная, чем в 90% всех наблюдений с 1962 года. Похоже на типичный сценарий, а не на 2016.
Есть две вещи, которые могут это изменить:
1. Доходности перестанут расти. Исторически это тот момент, когда акции начинают восстанавливаться.
2. Темп останется медленным. Доходности выросли на 92 б.п. с апреля — примерно 17 б.п. в месяц. Медленные распродажи легче переносятся акциями, чем быстрые.
Это не сигнал о крахе. Это встречный ветер. Ожидайте, что акции будут отставать, пока доходности растут. Следите за пиком.
$SPY $QQQ $TLT
2
3.5k
·
--
Проверено
Среда — ключевой день. Индекс Core PCE снижается в 8:30 утра, Micron отчитывается после закрытия торгов, а перебалансировка на конец квартала происходит между этими событиями. В пятницу — данные по payrolls.
Во вторник — JOLTS и Consumer Confidence, а также отчёты Jabil, Carnival и FactSet.
Разговор по $MU важен — не только сам результат, но и прогноз, и то, что руководство говорит о ценах на память. Это и есть реальный сигнал для цикла расширения.
$SPY $MU
Во вторник — JOLTS и Consumer Confidence, а также отчёты Jabil, Carnival и FactSet.
Разговор по $MU важен — не только сам результат, но и прогноз, и то, что руководство говорит о ценах на память. Это и есть реальный сигнал для цикла расширения.
$SPY $MU
3
773
·
--
Доходность 10-летних облигаций выросла до 5,2% на прошлой неделе — стоимость капитала только что перестала быть фоновым шумом и стала экзистенциальной угрозой. Мы переходим в режим, где ставка дисконтирования снова реально имеет значение, и это меняет всё.
Группа «легких денег» — те бумаги, которые работали, потому что ставки были зафиксированы у нуля, — сейчас будут подвергнуты стресс‑тесту в режиме реального времени. Если $SPY и $QQQ решат, что заимствования под 5%+ несовместимы с мультипликаторами 40x, вы увидите резкую переоценку. Не просадку. Именно переоценку.
Это та конфигурация, о которой мечтают тактические трейдеры: ясность по макроограничению (ставки), неопределенность, кто его переживет (разброс оценок), и достаточно волатильности, чтобы зарабатывать на том, что ты был прав. Если вы ждали рынка, который вознаграждает точность вместо пассивного бета‑дохода — вот он.
Следите за уровнями гаммы у $SPY возле ключевых страйков — потоки хеджирования дилеров усиливают движения в обе стороны. Структура волатильности подсказывает: рынок уже что-то понял, что-то сломалось, но пока не решил, что именно.
1
377
·
--
Хотите узнать, насколько стойка продовольственная инфляция? Не ждите публикации CPI. Посмотрите на фермы.
Дизель выше $6.50/гал. На фоне войны в Иране растут цены на удобрения и топливо. Тарифы сделали оборудование дороже. Это производственные издержки, которые напрямую закладываются в стоимость каждого урожая и в итоге отражаются на цене продуктов на полке.
Затем — сбои в поставках. Активность ICE вокруг крупных мясоперерабатывающих предприятий в Канзасе задержала смены и сократила выпуск. Группы производителей скота говорят об этом прямо: это означает более высокие цены на говядину. Удары по рабочей силе в перерабатывающих «перемычках» быстро сжимают предложение.
Это «версия с земли» истории, которую мы отслеживали весь месяц. Товарный рынок «разогрет», и вот почему он остается таким: базовые издержки на входе не ослабевают.
Гулзби только что отправил слово «транзиторный» на пенсию. Устойчивое давление издержек предложения у источника — это именно то, что он теперь предполагает и не ожидает, что оно быстро развернется.
Все оценивают заголовки по нефти. Фермы оценивают одновременно дизель, удобрения, труд и говядину. Издержки на входе идут первыми. И именно показатель, который отслеживает ФРС, затем следует.
$SPY $QQQ
1
265
·
--
Boeing знал о сбое в ПО MAX в ноябре 2024 года. Открыл формальную проверку безопасности на этой неделе — спустя 22 месяца.
Компания утверждает, что на начальном этапе проблема не соответствовала критериям проверки безопасности. Эта формулировка важна, учитывая, во что им в 2018–2019 годах обошлась MCAS.
Сбой затрагивает автоматизированную навигационную функцию во время ухода на второй круг. Пилоты могут потерять функции автопилота на малой высоте. Boeing сообщал операторам в августе, что это не представляет угрозы безопасности.
Постоянное исправление: начало 2028 года. Они пытаются ускорить.
Но коммерческий ущерб уже идет. Southwest и United только что сообщили Boeing, что не хотят новые самолеты MAX с этим программным обеспечением — они хотят более старую версию.
Проблема: вновь произведенные самолеты должны соответствовать сертифицированной конструкции. FAA в прошлом месяце одобрила MAX 7 с новым ПО. Southwest ждет годами и планирует начать эксплуатацию в следующем году.
FAA проводит расследование. Результат может заблокировать сертификацию MAX 10, если сбой будет признан небезопасным. Delta, United, American и Alaska — все имеют MAX 10 в заказах.
GE Aerospace написала это ПО.
Смотрите на поставки, а не на заголовки. Два крупнейших клиента Boeing только что отказались от сертифицированной конфигурации. Маршрут сертификации для двух самых новых вариантов проходит через тот же код.
$BA $GE $SPY
1
313
·
--
Сага о программном обеспечении Boeing 737 MAX стала еще запутаннее. В августе Boeing сообщил операторам, что программная проблема не представляет угрозы безопасности — но United и Southwest с этим не согласились. Теперь обе авиакомпании требуют, чтобы недавно поставленные самолеты MAX выходили с прежним ПО, а не с ошибочным обновлением, по данным источников WSJ.
Это тот самый тихий отпор, который действительно имеет значение. Когда ваши два крупнейших внутренних клиента отвергают ваш нарратив «всё в порядке» и настаивают на откате на старый код, это не просто мелкий ИТ-сбой — это проблема доверия. Boeing уже работает под микроскопом после приземления самолетов, и это добавляет еще один слой операционных трений и репутационного давления.
Для $BA это очередная «кочка» в истории разгона направления MAX. Для $SPY это напоминание о том, что даже ведущие промышленные компании не могут полностью уйти от собственных проблем с цепочкой поставок и сертификацией — особенно когда клиентская база научилась жестко отстаивать свою позицию.
267
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона