
0xxinxinn
1.4k Публикации

0xxinxinn
Отправить жалобу
Заблокировать пользователя
推特同名 0xxinxinn ,幣安反佣邀請碼:437648564 BP-ED29A9A680E5
Трейдер с регулярными сделками
4.6 г
103 подписок(и/а)
11.3K+ подписчиков(а)
5.6K+ понравилось
Посты
Все
Цитирования
Активно
PINNED
·
--
Добро пожаловать в мой чат на Binance~~
Можно обсуждать альфа-токены, можно поболтать, вместе будем собирать шерсть✌️
Добро пожаловать в мой чат на Binance~~
Можно обсуждать альфа-токены, можно поболтать, вместе будем собирать шерсть✌️
Можно обсуждать альфа-токены, можно поболтать, вместе будем собирать шерсть✌️
3
1
18
3.2k
·
--
Сегодня вечером слежу за промежуточными выборами в США, но меня больше интересует, принесут ли они позитив для крипторынка
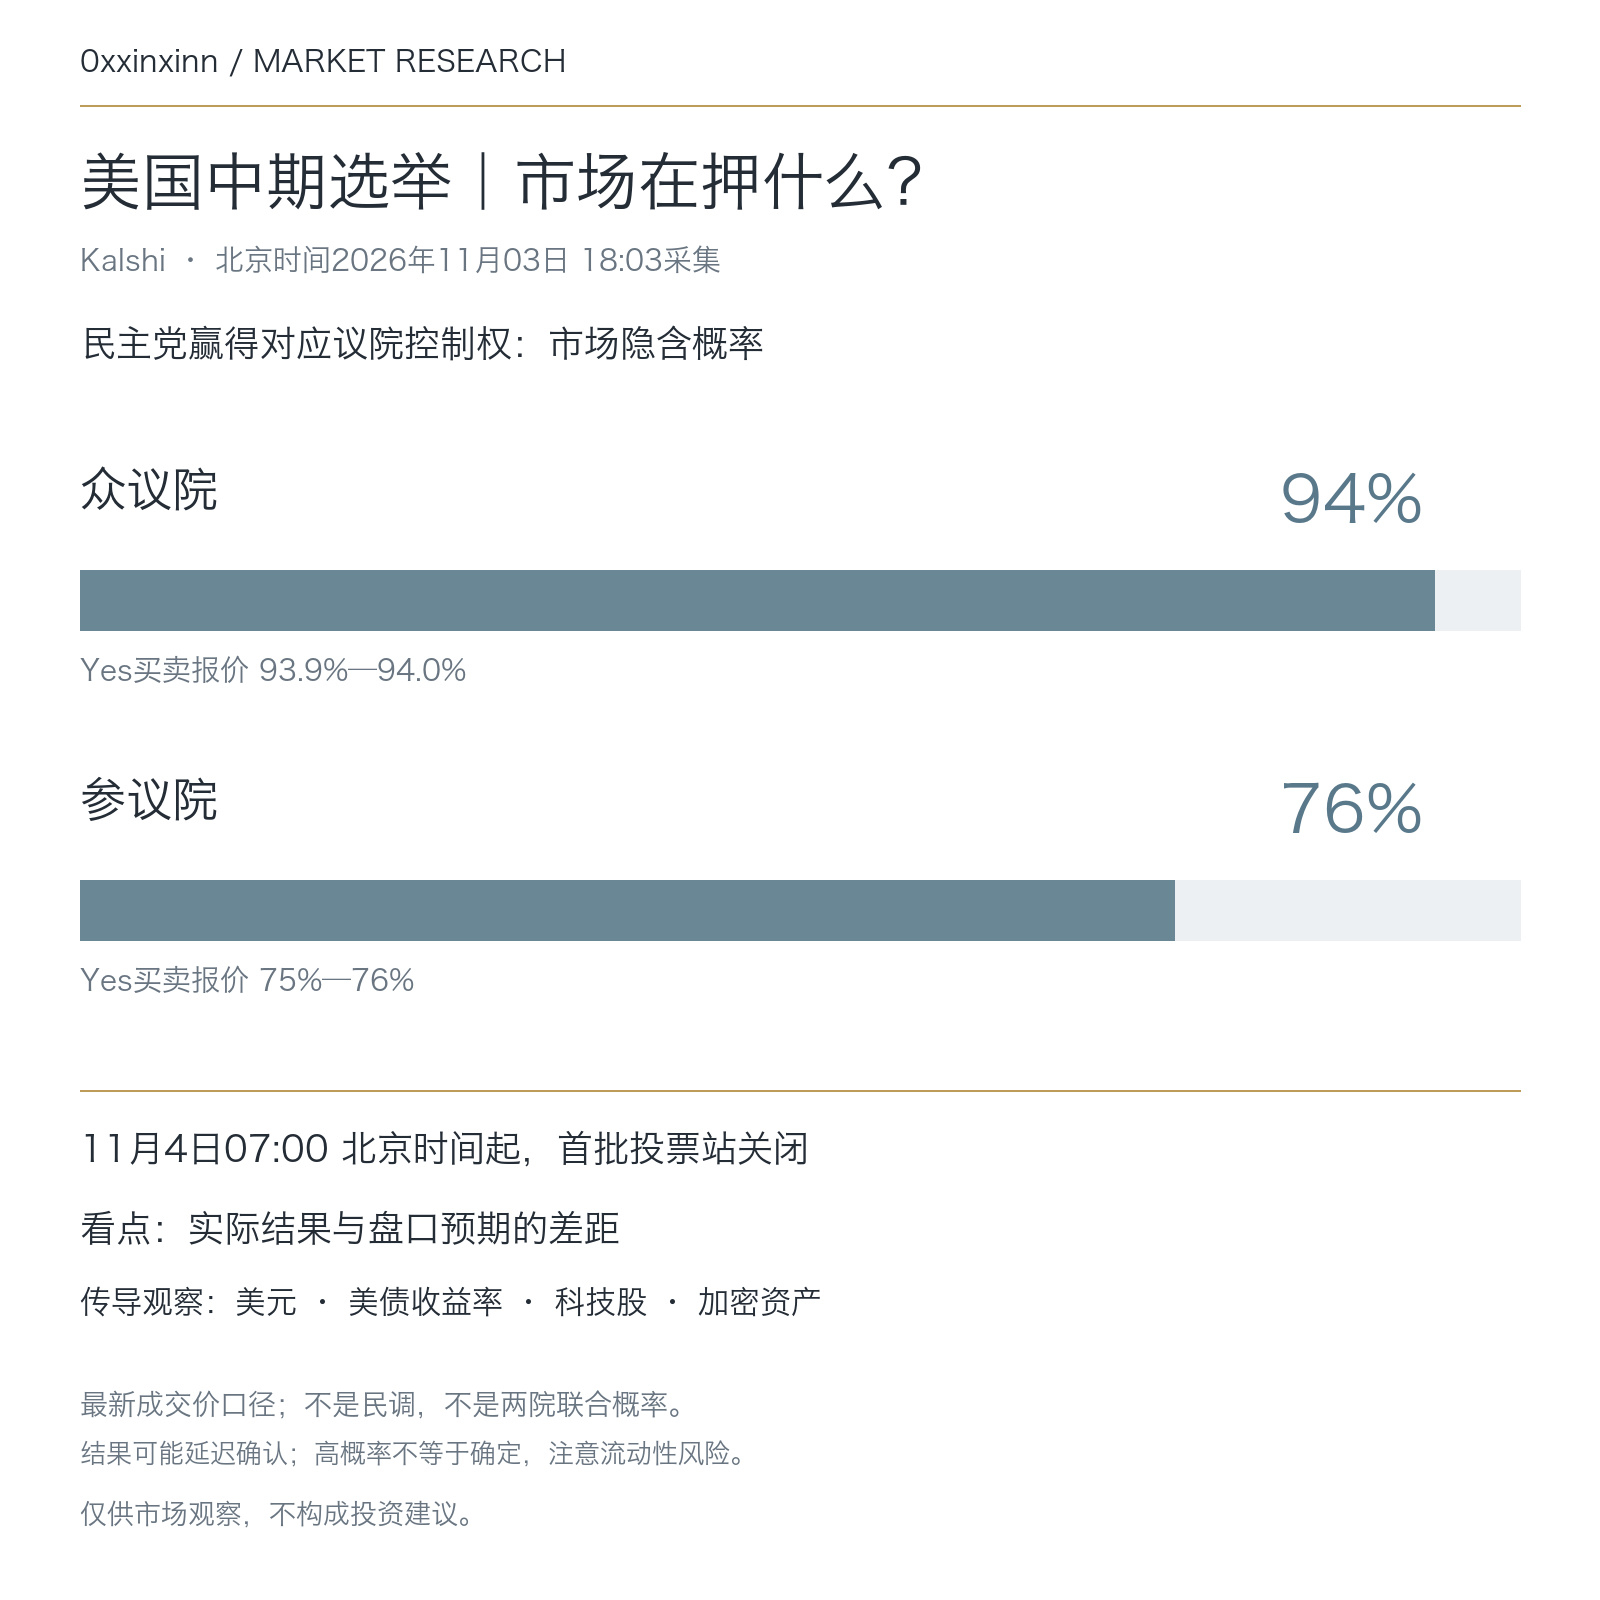
Последние цены сделок на открытом рынке Kalshi, зафиксированные 3 ноября в 18:03 по пекинскому времени, соответствуют подразумеваемой вероятности 94% того, что демократы получат контроль над Палатой представителей, и 76% — над Сенатом. В тот же период котировки Yes на покупку и продажу составляли соответственно 93,9%—94,0% и 75%—76%. Это рыночные оценки по двум отдельным контрактам, а не результаты опросов и не вероятность того, что демократы одновременно получат контроль над обеими палатами; эти показатели нельзя просто перемножить, и они не означают гарантированный результат.
Рыночная оценка по Палате представителей уже явно смещена в одну сторону, тогда как в Сенате интриги больше. Для цен активов ожидаемый результат не обязательно станет новым драйвером роста. В первую очередь следует опасаться неожиданного исхода, повторного подсчёта голосов и резких скачков котировок при низкой ликвидности.
Первые избирательные участки закроются 4 ноября в 07:00 по пекинскому времени, после чего начнётся подсчёт голосов, однако контроль над Конгрессом не обязательно удастся определить в тот же день. Расчёты по контрактам на рынке прогнозов также регулируются правилами платформы, поэтому движение котировок нельзя считать официальным объявлением о победе.
Если распределение контроля над обеими палатами будет близко к рыночным ожиданиям, важно проследить, подтвердят ли доллар, доходность казначейских облигаций США и рисковые активы движение после того, как неопределённость рассеется. Если результат заметно разойдётся с ожиданиями, сначала следует смотреть на переоценку ставок и доллара, а затем — на технологические акции и криптоактивы. Если же установить результат не удастся в течение долгого времени, в первую очередь нужно учитывать риски волатильности и кредитного плеча.
Сегодня вечером слежу за промежуточными выборами в США, но меня больше интересует, принесут ли они позитив для крипторынка
Последние цены сделок на открытом рынке Kalshi, зафиксированные 3 ноября в 18:03 по пекинскому времени, соответствуют подразумеваемой вероятности 94% того, что демократы получат контроль над Палатой представителей, и 76% — над Сенатом. В тот же период котировки Yes на покупку и продажу составляли соответственно 93,9%—94,0% и 75%—76%. Это рыночные оценки по двум отдельным контрактам, а не результаты опросов и не вероятность того, что демократы одновременно получат контроль над обеими палатами; эти показатели нельзя просто перемножить, и они не означают гарантированный результат.
Рыночная оценка по Палате представителей уже явно смещена в одну сторону, тогда как в Сенате интриги больше. Для цен активов ожидаемый результат не обязательно станет новым драйвером роста. В первую очередь следует опасаться неожиданного исхода, повторного подсчёта голосов и резких скачков котировок при низкой ликвидности.
Первые избирательные участки закроются 4 ноября в 07:00 по пекинскому времени, после чего начнётся подсчёт голосов, однако контроль над Конгрессом не обязательно удастся определить в тот же день. Расчёты по контрактам на рынке прогнозов также регулируются правилами платформы, поэтому движение котировок нельзя считать официальным объявлением о победе.
Если распределение контроля над обеими палатами будет близко к рыночным ожиданиям, важно проследить, подтвердят ли доллар, доходность казначейских облигаций США и рисковые активы движение после того, как неопределённость рассеется. Если результат заметно разойдётся с ожиданиями, сначала следует смотреть на переоценку ставок и доллара, а затем — на технологические акции и криптоактивы. Если же установить результат не удастся в течение долгого времени, в первую очередь нужно учитывать риски волатильности и кредитного плеча.
Последние цены сделок на открытом рынке Kalshi, зафиксированные 3 ноября в 18:03 по пекинскому времени, соответствуют подразумеваемой вероятности 94% того, что демократы получат контроль над Палатой представителей, и 76% — над Сенатом. В тот же период котировки Yes на покупку и продажу составляли соответственно 93,9%—94,0% и 75%—76%. Это рыночные оценки по двум отдельным контрактам, а не результаты опросов и не вероятность того, что демократы одновременно получат контроль над обеими палатами; эти показатели нельзя просто перемножить, и они не означают гарантированный результат.
Рыночная оценка по Палате представителей уже явно смещена в одну сторону, тогда как в Сенате интриги больше. Для цен активов ожидаемый результат не обязательно станет новым драйвером роста. В первую очередь следует опасаться неожиданного исхода, повторного подсчёта голосов и резких скачков котировок при низкой ликвидности.
Первые избирательные участки закроются 4 ноября в 07:00 по пекинскому времени, после чего начнётся подсчёт голосов, однако контроль над Конгрессом не обязательно удастся определить в тот же день. Расчёты по контрактам на рынке прогнозов также регулируются правилами платформы, поэтому движение котировок нельзя считать официальным объявлением о победе.
Если распределение контроля над обеими палатами будет близко к рыночным ожиданиям, важно проследить, подтвердят ли доллар, доходность казначейских облигаций США и рисковые активы движение после того, как неопределённость рассеется. Если результат заметно разойдётся с ожиданиями, сначала следует смотреть на переоценку ставок и доллара, а затем — на технологические акции и криптоактивы. Если же установить результат не удастся в течение долгого времени, в первую очередь нужно учитывать риски волатильности и кредитного плеча.
169
·
--
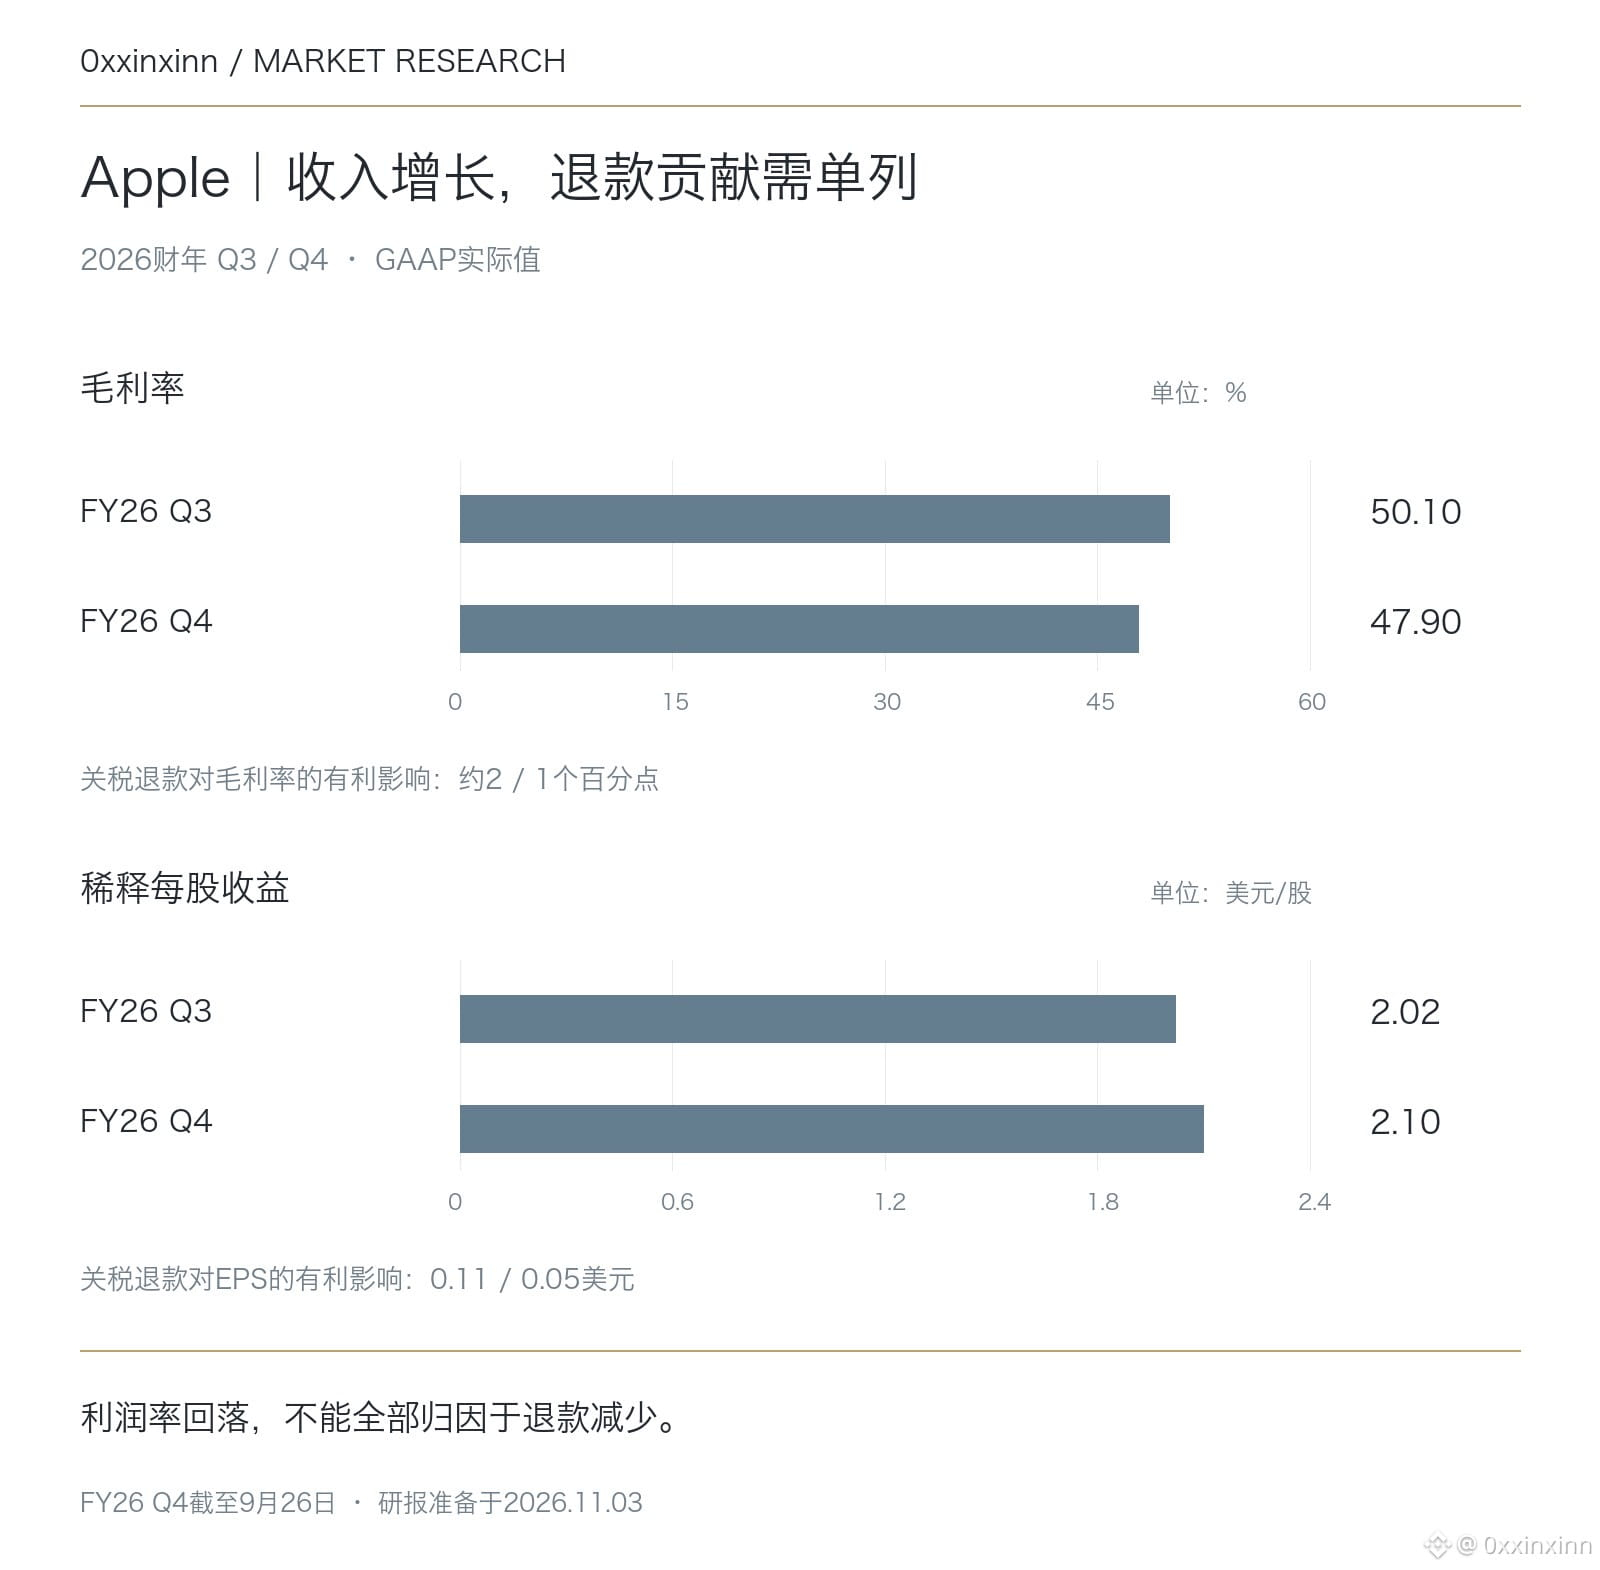
В финансовом отчёте Apple (AAPL) зафиксирована рекордная выручка для сентябрьского квартала за всю историю компании, однако валовая маржа оказалась ниже, чем в предыдущем квартале. Эти два факта нужно рассматривать вместе.
Выручка в четвёртом квартале 2026 финансового года составила 114,5 млрд долларов, увеличившись на 12% год к году; разводнённая прибыль на акцию — 2,10 доллара, рост составил 14%. Однако валовая маржа по GAAP снизилась с 50,1% в третьем квартале до 47,9% — на 2,2 процентного пункта.
В обоих кварталах учитывался возврат пошлин: в третьем квартале он положительно повлиял на валовую маржу примерно на 2 процентных пункта, а на прибыль на акцию — примерно на 0,11 доллара; в четвёртом квартале — примерно на 1 процентный пункт и 0,05 доллара соответственно. Поэтому при прямом сравнении отчётных показателей валовой маржи уменьшение вклада возврата пошлин смешивается с изменениями в операционной деятельности; также нельзя объяснять всё снижение сокращением возвратов.
Операционный денежный поток в четвёртом квартале составил около 28 млрд долларов; примерно столько же компания вернула акционерам за тот же период. Операционный денежный поток — это не свободный денежный поток, поэтому нельзя игнорировать капитальные затраты и утверждать, что выкуп акций полностью покрывался свободным денежным потоком.
Далее важно оценить, смогут ли структура продаж, изменения затрат и прогноз на новый финансовый квартал вместе поддержать прибыль — а не только рекордную выручку. Подробности телефонной конференции ещё предстоит сверить с официальными материалами; в этом тексте неподтверждённые прогнозы по валовой марже и колебания котировок после закрытия торгов не выдаются за окончательные выводы.
В финансовом отчёте Apple (AAPL) зафиксирована рекордная выручка для сентябрьского квартала за всю историю компании, однако валовая маржа оказалась ниже, чем в предыдущем квартале. Эти два факта нужно рассматривать вместе.
Выручка в четвёртом квартале 2026 финансового года составила 114,5 млрд долларов, увеличившись на 12% год к году; разводнённая прибыль на акцию — 2,10 доллара, рост составил 14%. Однако валовая маржа по GAAP снизилась с 50,1% в третьем квартале до 47,9% — на 2,2 процентного пункта.
В обоих кварталах учитывался возврат пошлин: в третьем квартале он положительно повлиял на валовую маржу примерно на 2 процентных пункта, а на прибыль на акцию — примерно на 0,11 доллара; в четвёртом квартале — примерно на 1 процентный пункт и 0,05 доллара соответственно. Поэтому при прямом сравнении отчётных показателей валовой маржи уменьшение вклада возврата пошлин смешивается с изменениями в операционной деятельности; также нельзя объяснять всё снижение сокращением возвратов.
Операционный денежный поток в четвёртом квартале составил около 28 млрд долларов; примерно столько же компания вернула акционерам за тот же период. Операционный денежный поток — это не свободный денежный поток, поэтому нельзя игнорировать капитальные затраты и утверждать, что выкуп акций полностью покрывался свободным денежным потоком.
Далее важно оценить, смогут ли структура продаж, изменения затрат и прогноз на новый финансовый квартал вместе поддержать прибыль — а не только рекордную выручку. Подробности телефонной конференции ещё предстоит сверить с официальными материалами; в этом тексте неподтверждённые прогнозы по валовой марже и колебания котировок после закрытия торгов не выдаются за окончательные выводы.
Выручка в четвёртом квартале 2026 финансового года составила 114,5 млрд долларов, увеличившись на 12% год к году; разводнённая прибыль на акцию — 2,10 доллара, рост составил 14%. Однако валовая маржа по GAAP снизилась с 50,1% в третьем квартале до 47,9% — на 2,2 процентного пункта.
В обоих кварталах учитывался возврат пошлин: в третьем квартале он положительно повлиял на валовую маржу примерно на 2 процентных пункта, а на прибыль на акцию — примерно на 0,11 доллара; в четвёртом квартале — примерно на 1 процентный пункт и 0,05 доллара соответственно. Поэтому при прямом сравнении отчётных показателей валовой маржи уменьшение вклада возврата пошлин смешивается с изменениями в операционной деятельности; также нельзя объяснять всё снижение сокращением возвратов.
Операционный денежный поток в четвёртом квартале составил около 28 млрд долларов; примерно столько же компания вернула акционерам за тот же период. Операционный денежный поток — это не свободный денежный поток, поэтому нельзя игнорировать капитальные затраты и утверждать, что выкуп акций полностью покрывался свободным денежным потоком.
Далее важно оценить, смогут ли структура продаж, изменения затрат и прогноз на новый финансовый квартал вместе поддержать прибыль — а не только рекордную выручку. Подробности телефонной конференции ещё предстоит сверить с официальными материалами; в этом тексте неподтверждённые прогнозы по валовой марже и колебания котировок после закрытия торгов не выдаются за окончательные выводы.
299
·
--
Рейтинг самых сильных бессрочных контрактов за прошлую неделю: лидирующий рост не означает, что прибыль на максимуме можно было зафиксировать.
Статистика охватывает 519 действующих бессрочных USDT-контрактов на криптовалюты на Binance, которые торговались на начало недели. Период: с 00:00 26 октября до 00:00 2 ноября по пекинскому времени. Контракты отсортированы по изменению цены закрытия на конец недели относительно цены открытия в её начале. Топ-10:
1. AIN +611.49%
2. IDOL +149.68%
3. EVAA +127.20%
4. ESPORTS +102.14%
5. BEAMX +60.78%
6. BEAT +58.48%
7. TAG +55.66%
8. APR +49.85%
9. DOOD +40.37%
10. ON +39.00%
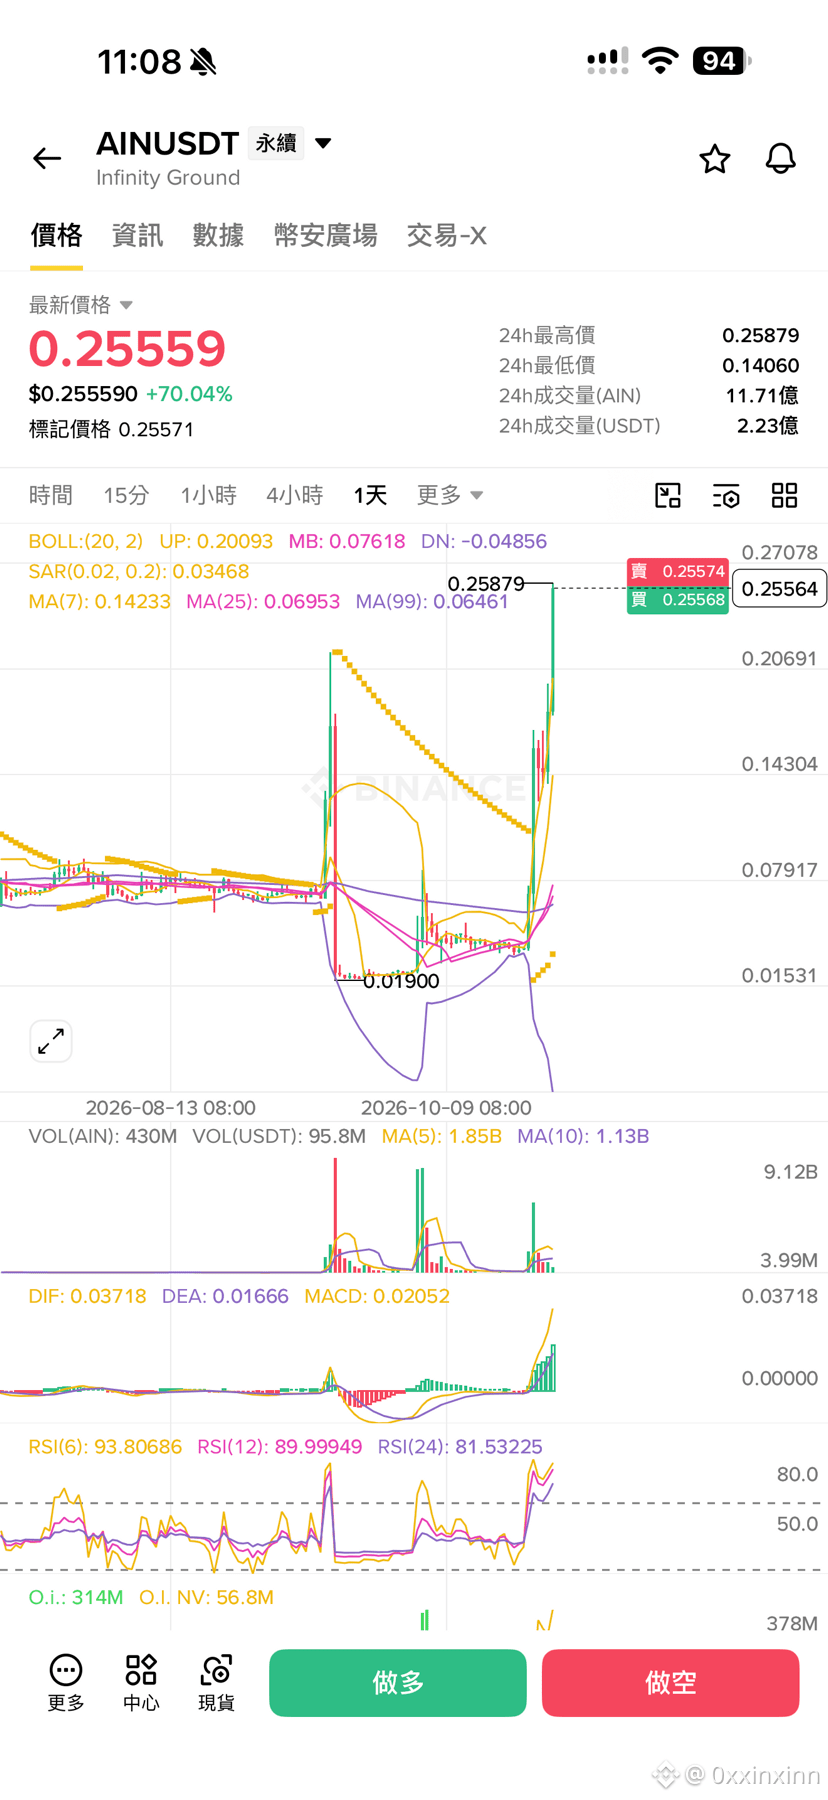
За неделю AIN вырос на 611.49%; минимум и максимум за этот период составили 0.0365 и 0.29897 USDT соответственно, соотношение максимума к минимуму — 8.19. Цена, зафиксированная перед повторной публикацией, составляла 0.25857 USDT — в 7.08 раза выше минимума. На часовом графике маркировочной цены максимум и минимум составили приблизительно 0.29842 и 0.03683 — почти столько же, сколько по цене сделок. Однако это подтверждает лишь экстремальные значения, но не доказывает, что на максимуме была достаточная глубина рынка.
Рейтинг самых сильных бессрочных контрактов за прошлую неделю: лидирующий рост не означает, что прибыль на максимуме можно было зафиксировать.
Статистика охватывает 519 действующих бессрочных USDT-контрактов на криптовалюты на Binance, которые торговались на начало недели. Период: с 00:00 26 октября до 00:00 2 ноября по пекинскому времени. Контракты отсортированы по изменению цены закрытия на конец недели относительно цены открытия в её начале. Топ-10:
1. AIN +611.49%
2. IDOL +149.68%
3. EVAA +127.20%
4. ESPORTS +102.14%
5. BEAMX +60.78%
6. BEAT +58.48%
7. TAG +55.66%
8. APR +49.85%
9. DOOD +40.37%
10. ON +39.00%
За неделю AIN вырос на 611.49%; минимум и максимум за этот период составили 0.0365 и 0.29897 USDT соответственно, соотношение максимума к минимуму — 8.19. Цена, зафиксированная перед повторной публикацией, составляла 0.25857 USDT — в 7.08 раза выше минимума. На часовом графике маркировочной цены максимум и минимум составили приблизительно 0.29842 и 0.03683 — почти столько же, сколько по цене сделок. Однако это подтверждает лишь экстремальные значения, но не доказывает, что на максимуме была достаточная глубина рынка.
Статистика охватывает 519 действующих бессрочных USDT-контрактов на криптовалюты на Binance, которые торговались на начало недели. Период: с 00:00 26 октября до 00:00 2 ноября по пекинскому времени. Контракты отсортированы по изменению цены закрытия на конец недели относительно цены открытия в её начале. Топ-10:
1. AIN +611.49%
2. IDOL +149.68%
3. EVAA +127.20%
4. ESPORTS +102.14%
5. BEAMX +60.78%
6. BEAT +58.48%
7. TAG +55.66%
8. APR +49.85%
9. DOOD +40.37%
10. ON +39.00%
За неделю AIN вырос на 611.49%; минимум и максимум за этот период составили 0.0365 и 0.29897 USDT соответственно, соотношение максимума к минимуму — 8.19. Цена, зафиксированная перед повторной публикацией, составляла 0.25857 USDT — в 7.08 раза выше минимума. На часовом графике маркировочной цены максимум и минимум составили приблизительно 0.29842 и 0.03683 — почти столько же, сколько по цене сделок. Однако это подтверждает лишь экстремальные значения, но не доказывает, что на максимуме была достаточная глубина рынка.
1.3k
·
--
#BinancePick То, что меня не убивает, делает меня сильнее! Снова набрал больше 1000 очков. Каждый день только и делаю, что иду ва-банк!
#BinancePick То, что меня не убивает, делает меня сильнее! Снова набрал больше 1000 очков. Каждый день только и делаю, что иду ва-банк!
60
·
--
#BinancePick , продолжай участвовать в сегодняшнем «Гении предсказаний»~~ Сегодня поставил всё на баскетбол🏀 и снова поднял сумму со 100 до 500. Я тоже хочу получить награду за место в недельном рейтинге🤣
#BinancePick , продолжай участвовать в сегодняшнем «Гении предсказаний»~~ Сегодня поставил всё на баскетбол🏀 и снова поднял сумму со 100 до 500. Я тоже хочу получить награду за место в недельном рейтинге🤣
69
·
--
#BinancePick Продолжаю играть в «Мастера предсказаний»: еженедельные награды тоже довольно щедрые. Но уже сил нет — всё время обнуляется, блин. Такое чувство, будто меня уже несколько раз троллили.
#BinancePick Продолжаю играть в «Мастера предсказаний»: еженедельные награды тоже довольно щедрые. Но уже сил нет — всё время обнуляется, блин. Такое чувство, будто меня уже несколько раз троллили.
111
·
--
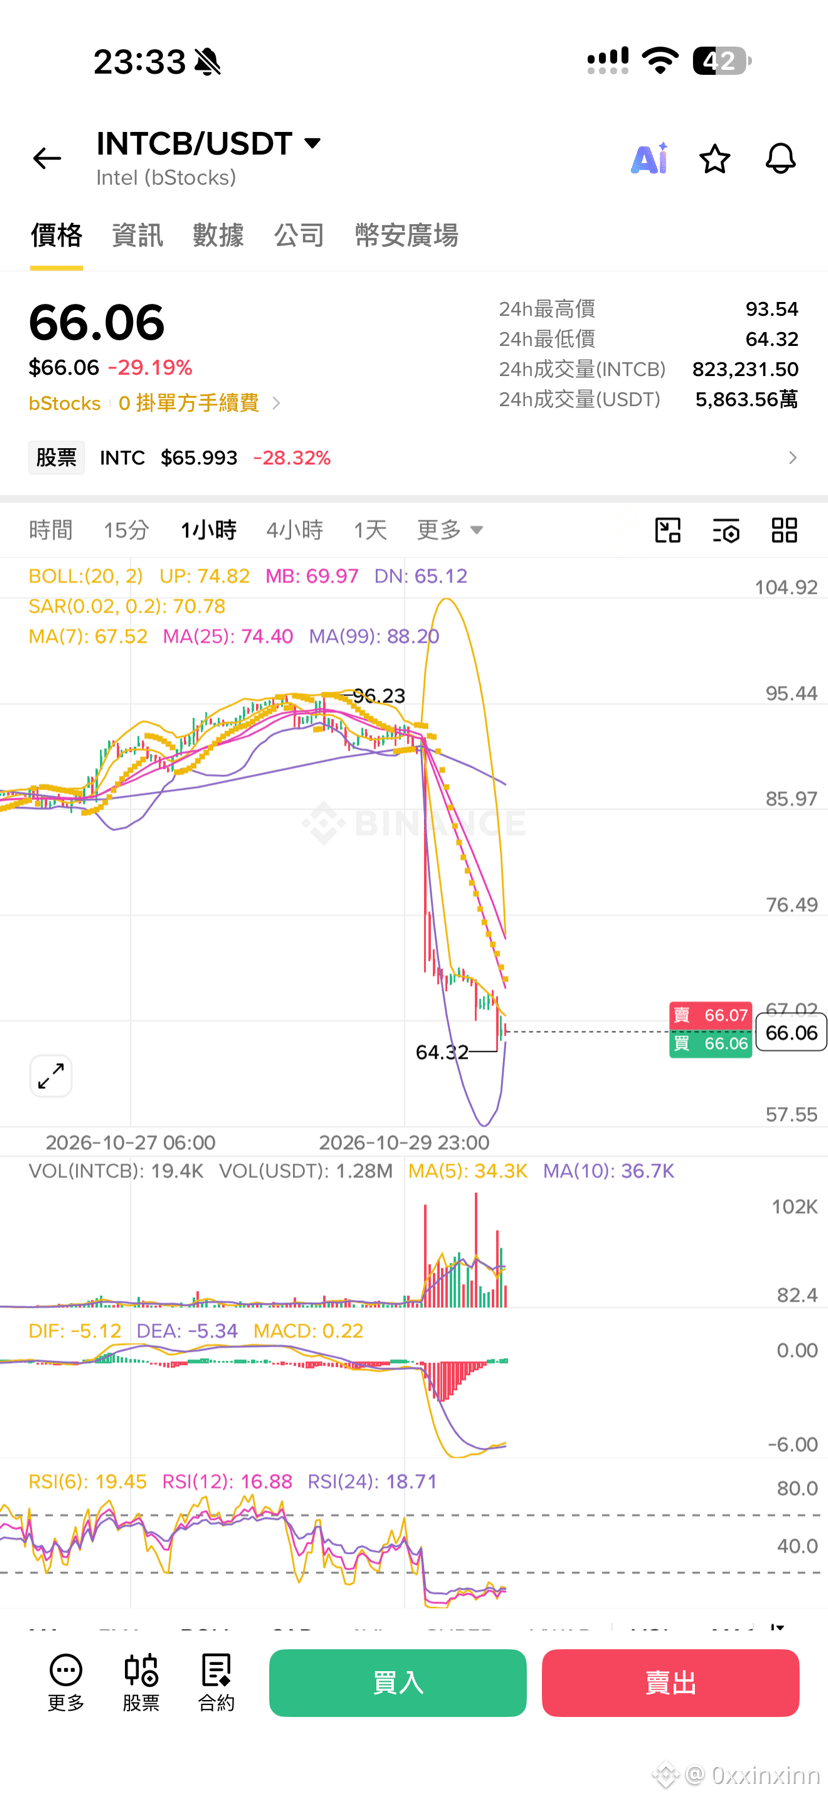
$AIN Эта монета — просто дичь, её раскачивает старый матерый манипулятор рынка.
$AIN Эта монета — просто дичь, её раскачивает старый матерый манипулятор рынка.
1.2k
·
--
Рост AWS у Amazon очень силён, но денежная отдача группы движется в противоположном направлении.
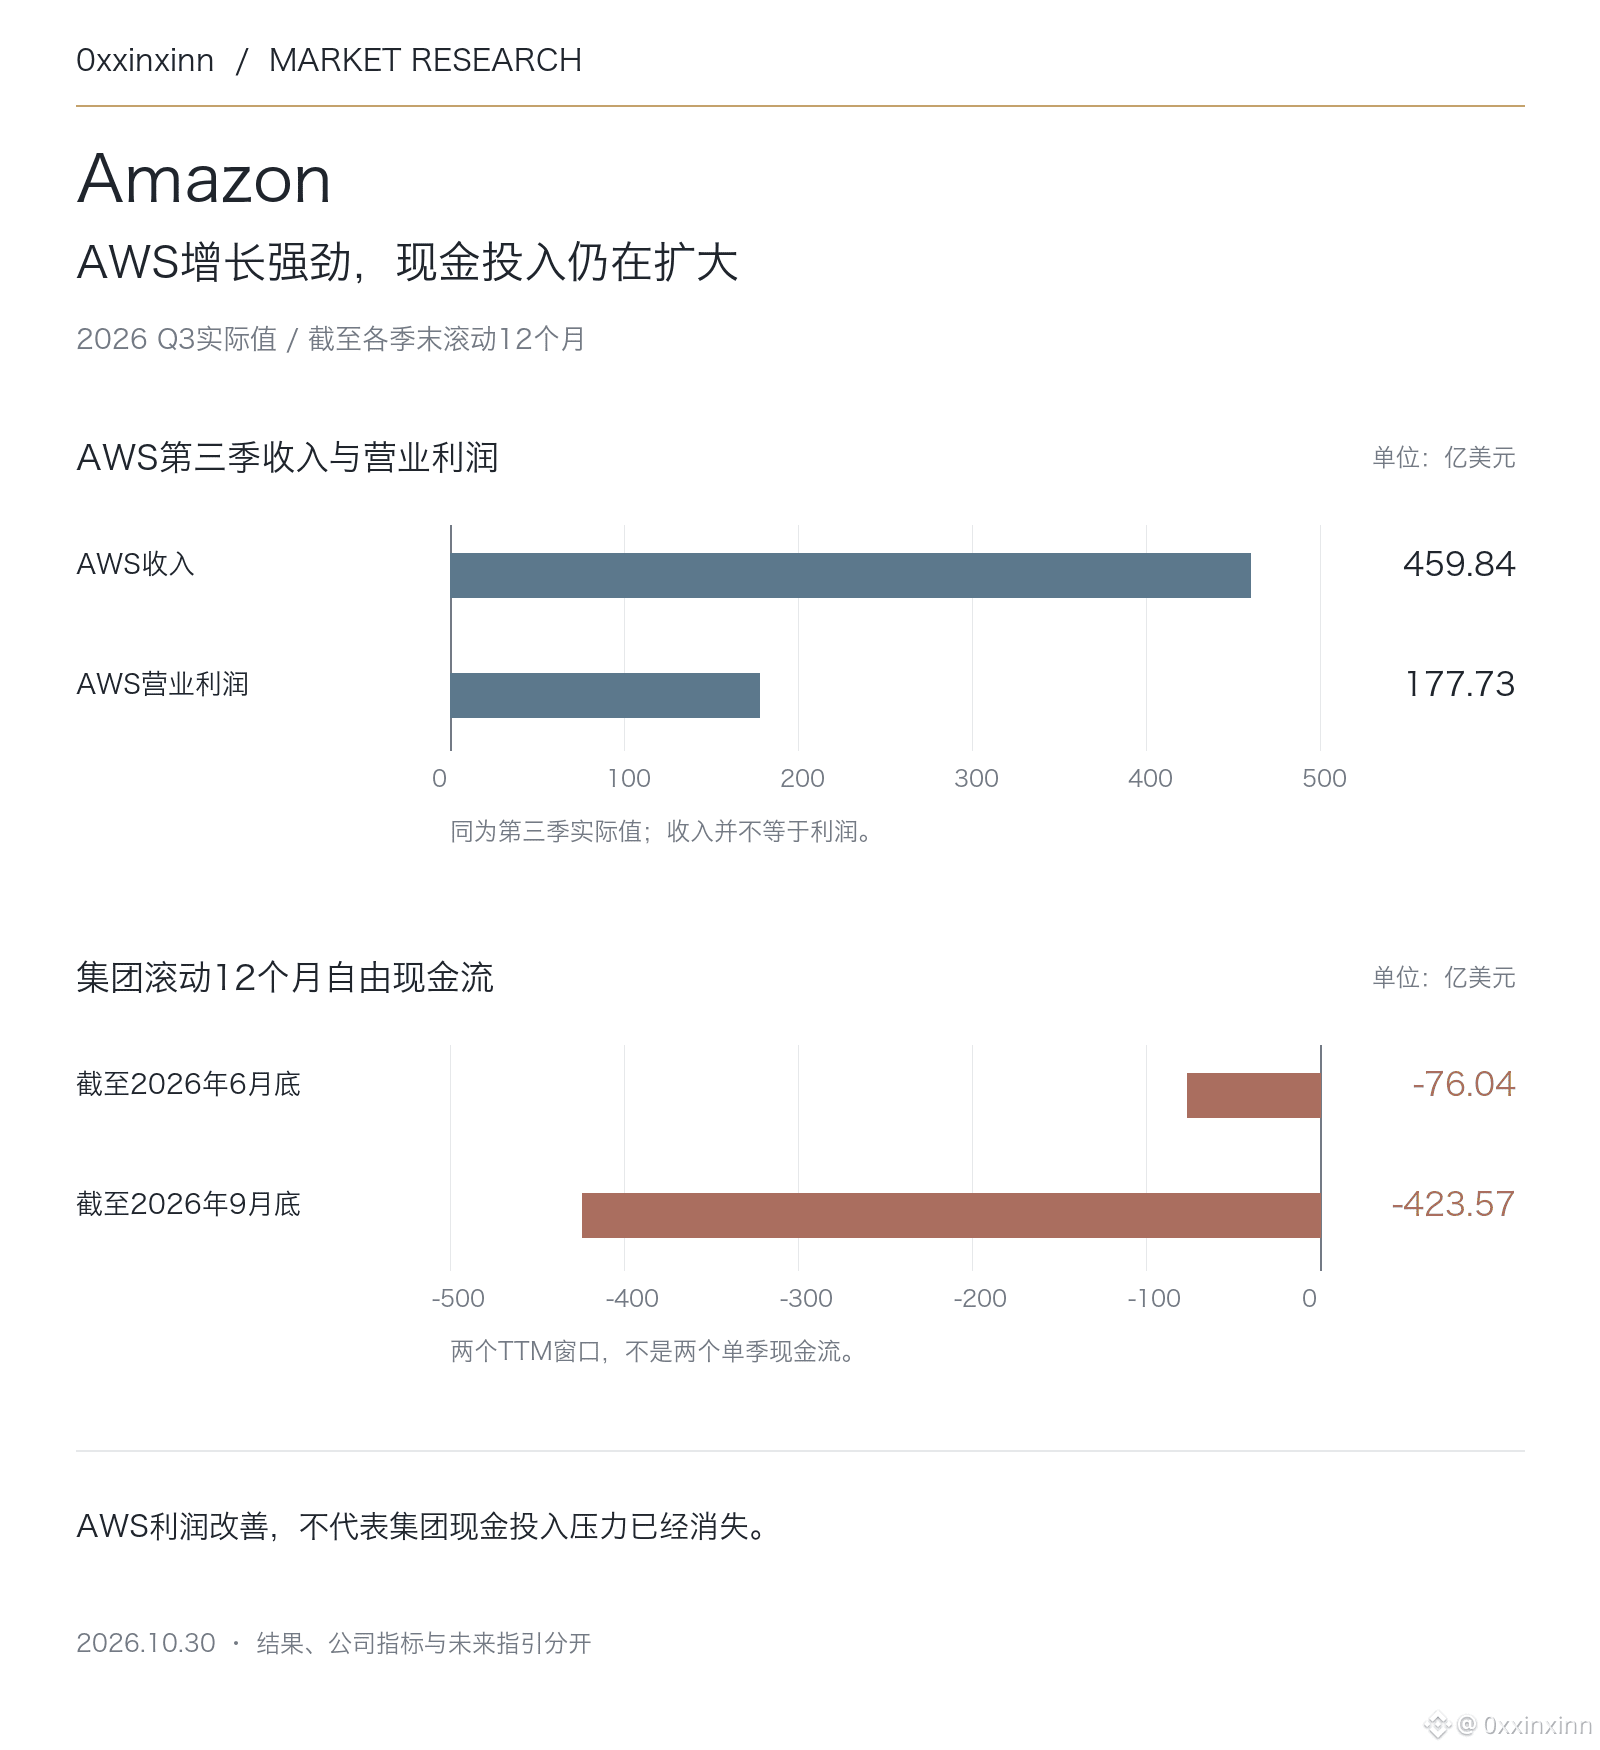
В третьем квартале 2026 года выручка AWS составила 45,984 млрд долларов, увеличившись на 39,3% год к году; операционная прибыль — 17,773 млрд долларов. Операционная маржа группы выросла до 13,9%, однако свободный денежный поток за последние 12 месяцев по состоянию на конец сентября составил минус 42,36 млрд долларов — заметно больше, чем минус 7,60 млрд долларов за 12 месяцев по состоянию на конец июня. Это два скользящих периода, а не отток 42,36 млрд долларов за один только третий квартал.
За те же последние 12 месяцев операционный денежный поток составил 168,3 млрд долларов, а чистые капитальные затраты на строительство и оборудование — 210,66 млрд долларов. Рост приносит денежные средства, но наращивание мощностей поглощает ещё больше. Важно учитывать оба показателя.
Компания по-прежнему ожидает, что капитальные затраты на денежной основе в 2026 году составят около 220 млрд долларов, а прогноз на четвёртый квартал предусматривает выручку в размере 240–247 млрд долларов и операционную прибыль в размере 28,5–33,5 млрд долларов. Это прогноз, а не уже достигнутый результат.
На снижение чистой прибыли год к году также повлиял эффект высокой базы: в прошлом году её увеличила прибыль от инвестиций в Anthropic. Поэтому нельзя сводить снижение к ухудшению основного бизнеса. В дальнейшем ключевым будет то, сможет ли рост поставок и прибыли AWS постепенно покрыть затраты на оборудование, а не только то, как темпы роста облачного бизнеса используются для обоснования оценки компании.
Рост AWS у Amazon очень силён, но денежная отдача группы движется в противоположном направлении.
В третьем квартале 2026 года выручка AWS составила 45,984 млрд долларов, увеличившись на 39,3% год к году; операционная прибыль — 17,773 млрд долларов. Операционная маржа группы выросла до 13,9%, однако свободный денежный поток за последние 12 месяцев по состоянию на конец сентября составил минус 42,36 млрд долларов — заметно больше, чем минус 7,60 млрд долларов за 12 месяцев по состоянию на конец июня. Это два скользящих периода, а не отток 42,36 млрд долларов за один только третий квартал.
За те же последние 12 месяцев операционный денежный поток составил 168,3 млрд долларов, а чистые капитальные затраты на строительство и оборудование — 210,66 млрд долларов. Рост приносит денежные средства, но наращивание мощностей поглощает ещё больше. Важно учитывать оба показателя.
Компания по-прежнему ожидает, что капитальные затраты на денежной основе в 2026 году составят около 220 млрд долларов, а прогноз на четвёртый квартал предусматривает выручку в размере 240–247 млрд долларов и операционную прибыль в размере 28,5–33,5 млрд долларов. Это прогноз, а не уже достигнутый результат.
На снижение чистой прибыли год к году также повлиял эффект высокой базы: в прошлом году её увеличила прибыль от инвестиций в Anthropic. Поэтому нельзя сводить снижение к ухудшению основного бизнеса. В дальнейшем ключевым будет то, сможет ли рост поставок и прибыли AWS постепенно покрыть затраты на оборудование, а не только то, как темпы роста облачного бизнеса используются для обоснования оценки компании.
В третьем квартале 2026 года выручка AWS составила 45,984 млрд долларов, увеличившись на 39,3% год к году; операционная прибыль — 17,773 млрд долларов. Операционная маржа группы выросла до 13,9%, однако свободный денежный поток за последние 12 месяцев по состоянию на конец сентября составил минус 42,36 млрд долларов — заметно больше, чем минус 7,60 млрд долларов за 12 месяцев по состоянию на конец июня. Это два скользящих периода, а не отток 42,36 млрд долларов за один только третий квартал.
За те же последние 12 месяцев операционный денежный поток составил 168,3 млрд долларов, а чистые капитальные затраты на строительство и оборудование — 210,66 млрд долларов. Рост приносит денежные средства, но наращивание мощностей поглощает ещё больше. Важно учитывать оба показателя.
Компания по-прежнему ожидает, что капитальные затраты на денежной основе в 2026 году составят около 220 млрд долларов, а прогноз на четвёртый квартал предусматривает выручку в размере 240–247 млрд долларов и операционную прибыль в размере 28,5–33,5 млрд долларов. Это прогноз, а не уже достигнутый результат.
На снижение чистой прибыли год к году также повлиял эффект высокой базы: в прошлом году её увеличила прибыль от инвестиций в Anthropic. Поэтому нельзя сводить снижение к ухудшению основного бизнеса. В дальнейшем ключевым будет то, сможет ли рост поставок и прибыли AWS постепенно покрыть затраты на оборудование, а не только то, как темпы роста облачного бизнеса используются для обоснования оценки компании.
1
1.6k
·
--
Проверено
В этом квартале прибыль Strategy была огромной, но обычным акционерам важнее следить за долей BTC на одну акцию.
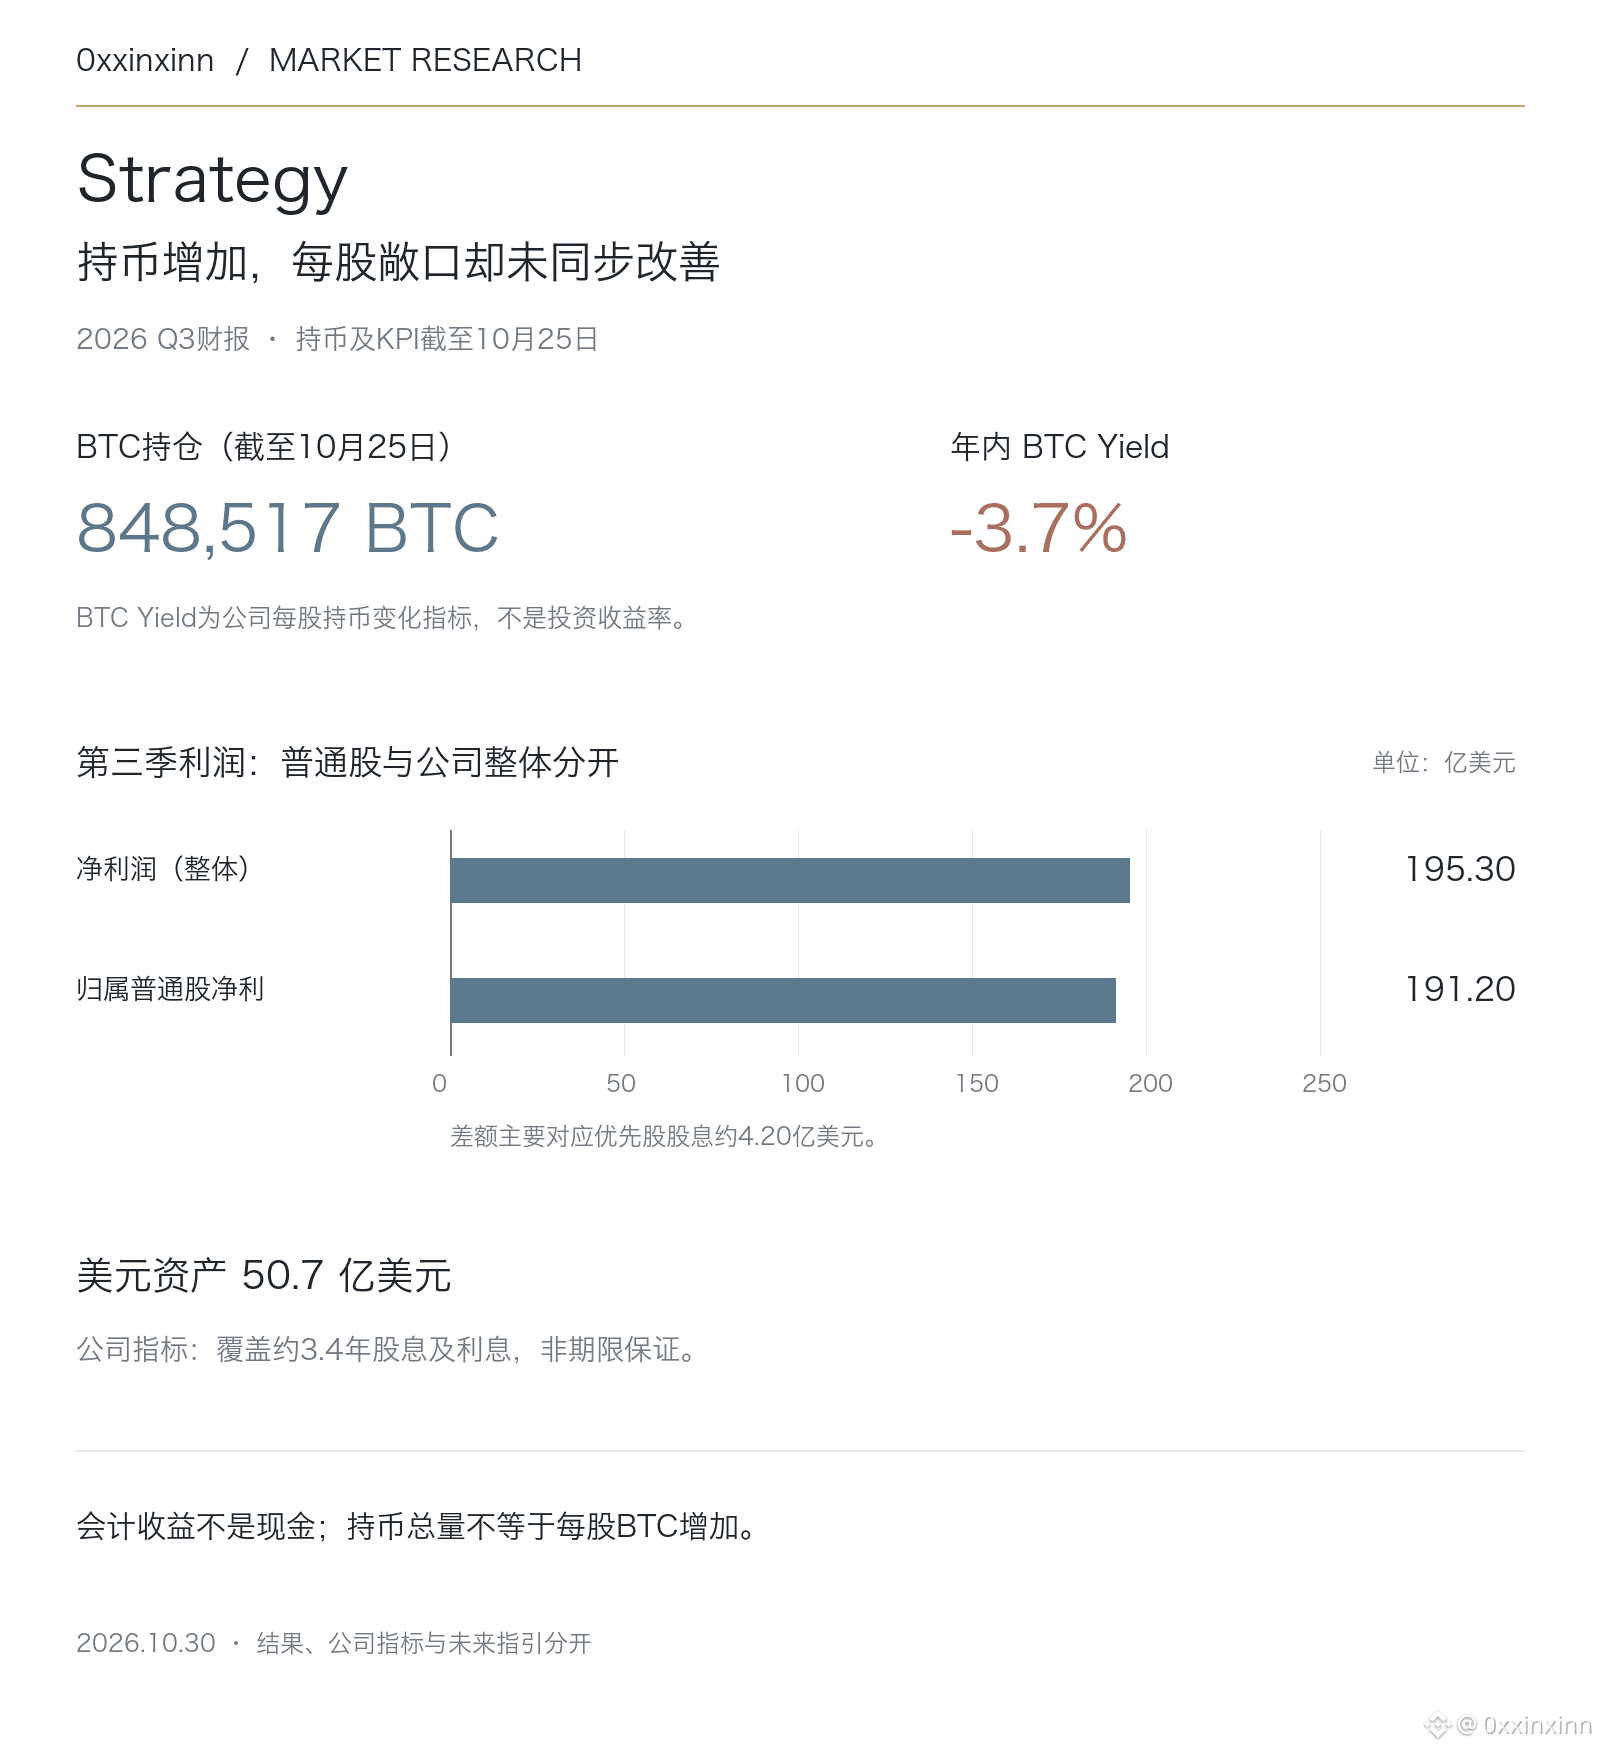
Операционная прибыль за третий квартал 2026 года составила 20,91 млрд долларов, при этом прибыль от цифровых активов также составила около 20,91 млрд долларов; чистая прибыль, относящаяся к держателям обыкновенных акций, — 19,12 млрд долларов. Прибыль в значительной степени зависит от изменения оценки BTC, поэтому её нельзя считать операционными денежными средствами, которые можно напрямую направить на выплату дивидендов.
По состоянию на 25 октября компания владела 848 517 BTC; общий объём её запасов с начала года вырос на 26%, однако раскрытая компанией доходность BTC (BTC Yield) с начала года составила минус 3,7%. Этот показатель отражает изменение соотношения количества удерживаемых монет и предполагаемого размытого числа акций, а не доходность от изменения цены монеты. Он также показывает, что увеличение общего количества BTC не обязательно означает рост доли на одну акцию.
Компания также сообщила, что на её балансе было 5,07 млрд долларов денежных средств, которых, согласно её показателю, хватит примерно на 3,4 года выплаты дивидендов и процентов; ставка дивидендов по STRC остаётся на уровне 12%. Это не средняя стоимость всего привлечённого финансирования и тем более не гарантия покрытия расходов на указанный срок. В течение года компания также продала BTC примерно на 432 млн долларов, чтобы частично выплатить дивиденды по привилегированным акциям и выкупить STRC.
В дальнейшем следует обращать внимание на условия финансирования, темпы размытия доли акционеров и денежные расходы, а не только на количество вновь приобретённых монет. Рост BTC может увеличить прибыль в отчётности, но не снимает ограничений, связанных со структурой капитала.
В этом квартале прибыль Strategy была огромной, но обычным акционерам важнее следить за долей BTC на одну акцию.
Операционная прибыль за третий квартал 2026 года составила 20,91 млрд долларов, при этом прибыль от цифровых активов также составила около 20,91 млрд долларов; чистая прибыль, относящаяся к держателям обыкновенных акций, — 19,12 млрд долларов. Прибыль в значительной степени зависит от изменения оценки BTC, поэтому её нельзя считать операционными денежными средствами, которые можно напрямую направить на выплату дивидендов.
По состоянию на 25 октября компания владела 848 517 BTC; общий объём её запасов с начала года вырос на 26%, однако раскрытая компанией доходность BTC (BTC Yield) с начала года составила минус 3,7%. Этот показатель отражает изменение соотношения количества удерживаемых монет и предполагаемого размытого числа акций, а не доходность от изменения цены монеты. Он также показывает, что увеличение общего количества BTC не обязательно означает рост доли на одну акцию.
Компания также сообщила, что на её балансе было 5,07 млрд долларов денежных средств, которых, согласно её показателю, хватит примерно на 3,4 года выплаты дивидендов и процентов; ставка дивидендов по STRC остаётся на уровне 12%. Это не средняя стоимость всего привлечённого финансирования и тем более не гарантия покрытия расходов на указанный срок. В течение года компания также продала BTC примерно на 432 млн долларов, чтобы частично выплатить дивиденды по привилегированным акциям и выкупить STRC.
В дальнейшем следует обращать внимание на условия финансирования, темпы размытия доли акционеров и денежные расходы, а не только на количество вновь приобретённых монет. Рост BTC может увеличить прибыль в отчётности, но не снимает ограничений, связанных со структурой капитала.
Операционная прибыль за третий квартал 2026 года составила 20,91 млрд долларов, при этом прибыль от цифровых активов также составила около 20,91 млрд долларов; чистая прибыль, относящаяся к держателям обыкновенных акций, — 19,12 млрд долларов. Прибыль в значительной степени зависит от изменения оценки BTC, поэтому её нельзя считать операционными денежными средствами, которые можно напрямую направить на выплату дивидендов.
По состоянию на 25 октября компания владела 848 517 BTC; общий объём её запасов с начала года вырос на 26%, однако раскрытая компанией доходность BTC (BTC Yield) с начала года составила минус 3,7%. Этот показатель отражает изменение соотношения количества удерживаемых монет и предполагаемого размытого числа акций, а не доходность от изменения цены монеты. Он также показывает, что увеличение общего количества BTC не обязательно означает рост доли на одну акцию.
Компания также сообщила, что на её балансе было 5,07 млрд долларов денежных средств, которых, согласно её показателю, хватит примерно на 3,4 года выплаты дивидендов и процентов; ставка дивидендов по STRC остаётся на уровне 12%. Это не средняя стоимость всего привлечённого финансирования и тем более не гарантия покрытия расходов на указанный срок. В течение года компания также продала BTC примерно на 432 млн долларов, чтобы частично выплатить дивиденды по привилегированным акциям и выкупить STRC.
В дальнейшем следует обращать внимание на условия финансирования, темпы размытия доли акционеров и денежные расходы, а не только на количество вновь приобретённых монет. Рост BTC может увеличить прибыль в отчётности, но не снимает ограничений, связанных со структурой капитала.
707
·
--
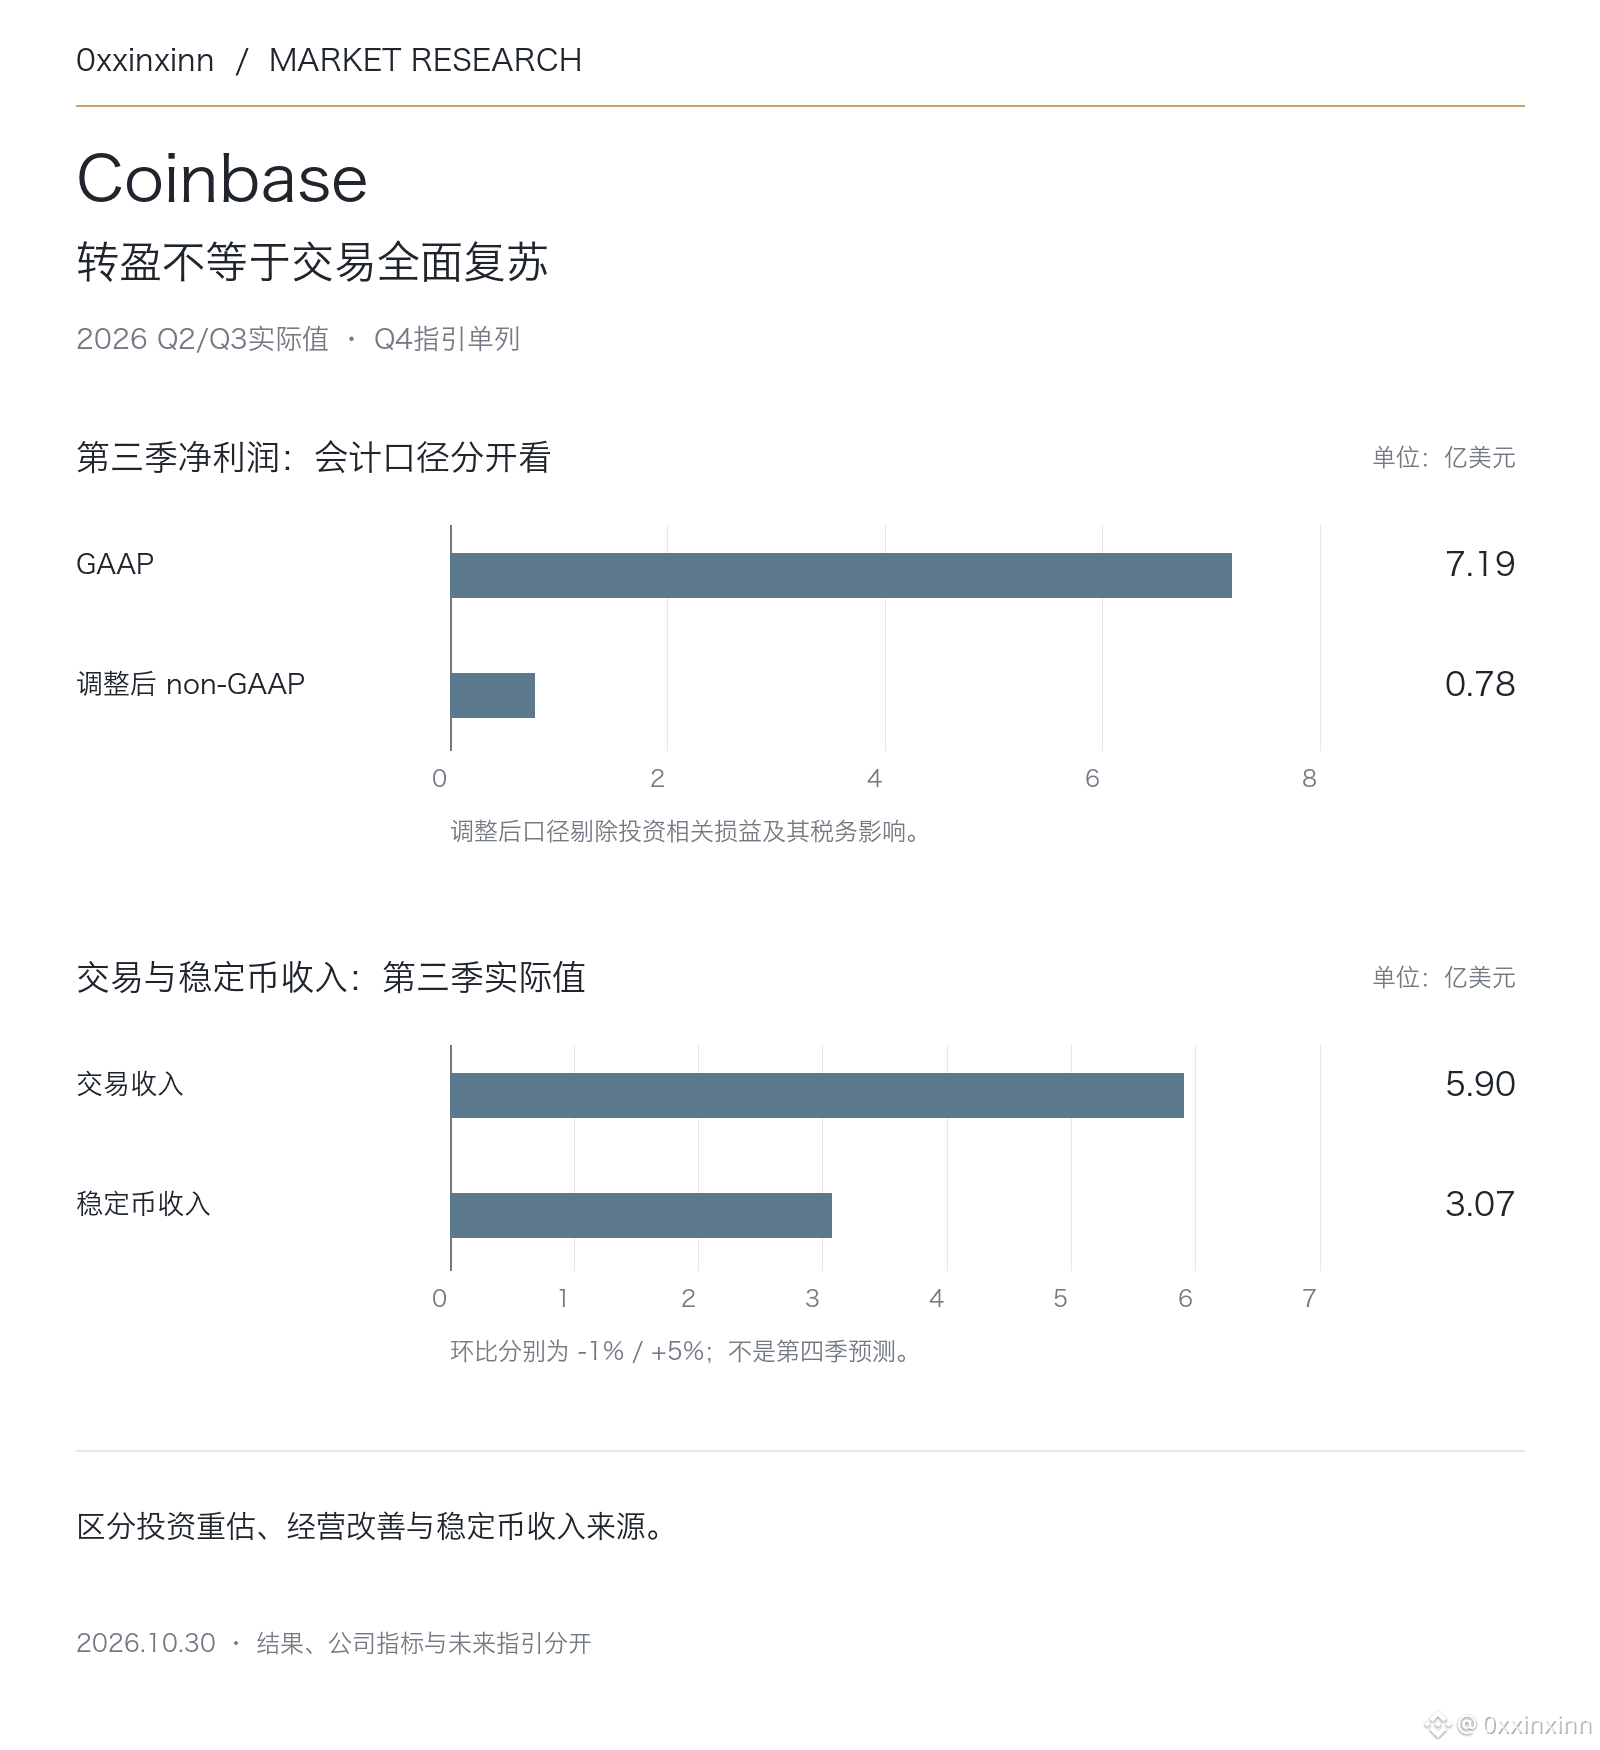
Coinbase снова вышла на прибыль, но нельзя считать, что все 719 млн долларов чистой прибыли были заработаны на торговом бизнесе.
Общая выручка в третьем квартале 2026 года составила 1,216 млрд долларов, практически не изменившись по сравнению с предыдущим кварталом; торговая выручка — 590 млн долларов, что на 1% меньше. Чистая прибыль по GAAP составила 719 млн долларов, тогда как скорректированная чистая прибыль — всего 78 млн долларов. Допризна́нная прибыль до налогообложения от инвестиций в криптоактивы в размере 715 млн долларов стала одной из главных причин расхождения между этими показателями прибыли.
Выручка от стейблкоинов составила 307 млн долларов, увеличившись на 5% по сравнению с предыдущим кварталом. По данным компании, рост обеспечили средний баланс USDC на платформе и процентные ставки. Эта выручка смягчает колебания торговой выручки, но сама зависит от процентных ставок и изменения баланса.
Прогноз выручки от подписок и услуг на четвёртый квартал — 550–630 млн долларов. Совокупная торговая выручка за квартал по состоянию на 25 октября составила около 165 млн долларов; компания отдельно предупредила, что эту цифру не следует напрямую экстраполировать на весь квартал. Операционный денежный поток за первые девять месяцев составил 786 млн долларов — эту сумму также нельзя указывать как денежный поток за третий квартал.
Далее важно следить за тем, сможет ли торговая выручка действительно восстановиться и удастся ли сохранить контроль над расходами. Для BTC и ETH финансовые результаты торговой платформы — лишь одно из свидетельств активности, а не доказательство возвращения капитала на весь рынок; тем более на их основании нельзя делать выводы об изменении притока средств в BNB.
Coinbase снова вышла на прибыль, но нельзя считать, что все 719 млн долларов чистой прибыли были заработаны на торговом бизнесе.
Общая выручка в третьем квартале 2026 года составила 1,216 млрд долларов, практически не изменившись по сравнению с предыдущим кварталом; торговая выручка — 590 млн долларов, что на 1% меньше. Чистая прибыль по GAAP составила 719 млн долларов, тогда как скорректированная чистая прибыль — всего 78 млн долларов. Допризна́нная прибыль до налогообложения от инвестиций в криптоактивы в размере 715 млн долларов стала одной из главных причин расхождения между этими показателями прибыли.
Выручка от стейблкоинов составила 307 млн долларов, увеличившись на 5% по сравнению с предыдущим кварталом. По данным компании, рост обеспечили средний баланс USDC на платформе и процентные ставки. Эта выручка смягчает колебания торговой выручки, но сама зависит от процентных ставок и изменения баланса.
Прогноз выручки от подписок и услуг на четвёртый квартал — 550–630 млн долларов. Совокупная торговая выручка за квартал по состоянию на 25 октября составила около 165 млн долларов; компания отдельно предупредила, что эту цифру не следует напрямую экстраполировать на весь квартал. Операционный денежный поток за первые девять месяцев составил 786 млн долларов — эту сумму также нельзя указывать как денежный поток за третий квартал.
Далее важно следить за тем, сможет ли торговая выручка действительно восстановиться и удастся ли сохранить контроль над расходами. Для BTC и ETH финансовые результаты торговой платформы — лишь одно из свидетельств активности, а не доказательство возвращения капитала на весь рынок; тем более на их основании нельзя делать выводы об изменении притока средств в BNB.
Общая выручка в третьем квартале 2026 года составила 1,216 млрд долларов, практически не изменившись по сравнению с предыдущим кварталом; торговая выручка — 590 млн долларов, что на 1% меньше. Чистая прибыль по GAAP составила 719 млн долларов, тогда как скорректированная чистая прибыль — всего 78 млн долларов. Допризна́нная прибыль до налогообложения от инвестиций в криптоактивы в размере 715 млн долларов стала одной из главных причин расхождения между этими показателями прибыли.
Выручка от стейблкоинов составила 307 млн долларов, увеличившись на 5% по сравнению с предыдущим кварталом. По данным компании, рост обеспечили средний баланс USDC на платформе и процентные ставки. Эта выручка смягчает колебания торговой выручки, но сама зависит от процентных ставок и изменения баланса.
Прогноз выручки от подписок и услуг на четвёртый квартал — 550–630 млн долларов. Совокупная торговая выручка за квартал по состоянию на 25 октября составила около 165 млн долларов; компания отдельно предупредила, что эту цифру не следует напрямую экстраполировать на весь квартал. Операционный денежный поток за первые девять месяцев составил 786 млн долларов — эту сумму также нельзя указывать как денежный поток за третий квартал.
Далее важно следить за тем, сможет ли торговая выручка действительно восстановиться и удастся ли сохранить контроль над расходами. Для BTC и ETH финансовые результаты торговой платформы — лишь одно из свидетельств активности, а не доказательство возвращения капитала на весь рынок; тем более на их основании нельзя делать выводы об изменении притока средств в BNB.
419
·
--
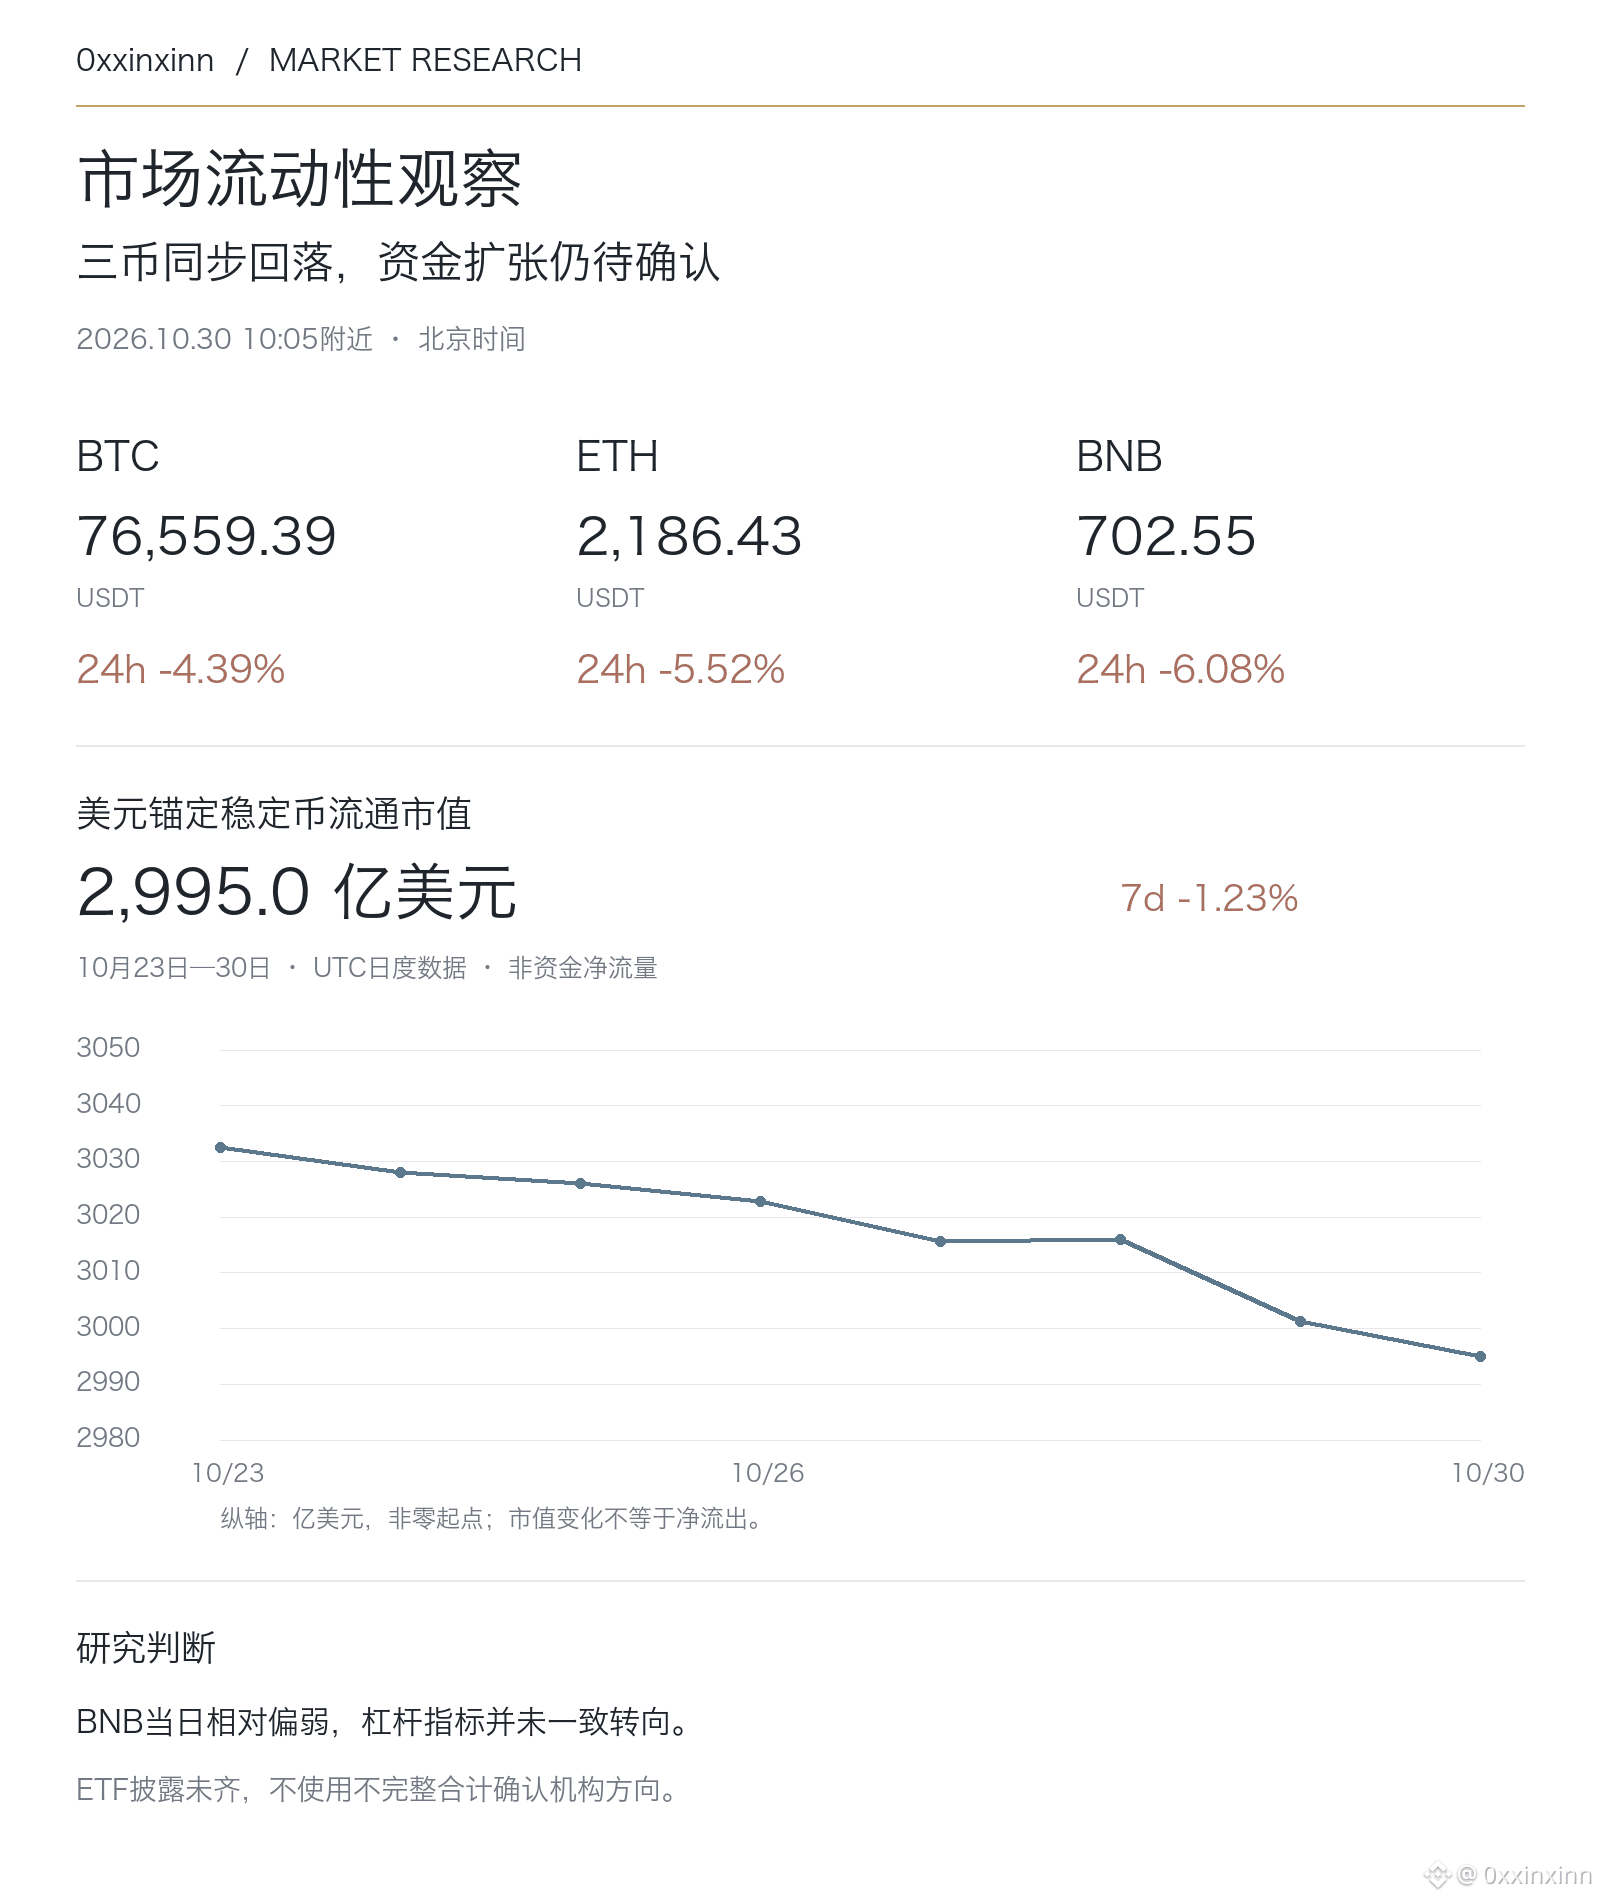
Это снижение одновременно затронуло BTC, ETH и BNB; за последние 24 часа BNB показал более слабую динамику.
Около 10:05 по пекинскому времени 30 октября BTC стоил примерно 76 559 USDT, снизившись за 24 часа на 4,39%; ETH — около 2 186, снижение составило 5,52%; BNB — около 702,55, снижение составило 6,08%. Это котировки на спотовом рынке Binance, а не средние цены по всему рынку.
Рыночная капитализация долларовых стейблкоинов в обращении составляет около 299,5 млрд долларов — на 1,23% меньше, чем семь дней назад. Этот показатель отражает изменение рыночной капитализации в обращении и не означает отток средств на ту же сумму, однако пока нет свидетельств одновременного роста ликвидности.
По последним данным, ставки финансирования по BTC положительные, по ETH отрицательные, а по BNB равны нулю — настроения в отношении кредитного плеча неоднородны. По сравнению с тем же временем 28 октября открытый интерес в пересчёте на количество BNB вырос ещё примерно на 6%, поэтому падение цены нельзя напрямую трактовать как полную очистку рынка от кредитного плеча.
28 октября ФРС сохранила ставку на уровне 3,75–4,00%; два несогласных участника выступили за её повышение. Поэтому итоги этого заседания нельзя трактовать как новое смягчение политики. Полные данные по ETF за 29 октября пока отсутствуют, поэтому мы не делаем выводов о действиях институциональных инвесторов на основании агрегированных данных без учёта некоторых фондов.
Далее стоит следить за тем, улучшатся ли одновременно спрос на спотовом рынке, объём стейблкоинов и полные данные по ETF. Одного отскока цены без подтверждения со стороны потоков средств и структуры торгов недостаточно, чтобы считать, что тренд восстановился.
$BTC $ETH
Это снижение одновременно затронуло BTC, ETH и BNB; за последние 24 часа BNB показал более слабую динамику.
Около 10:05 по пекинскому времени 30 октября BTC стоил примерно 76 559 USDT, снизившись за 24 часа на 4,39%; ETH — около 2 186, снижение составило 5,52%; BNB — около 702,55, снижение составило 6,08%. Это котировки на спотовом рынке Binance, а не средние цены по всему рынку.
Рыночная капитализация долларовых стейблкоинов в обращении составляет около 299,5 млрд долларов — на 1,23% меньше, чем семь дней назад. Этот показатель отражает изменение рыночной капитализации в обращении и не означает отток средств на ту же сумму, однако пока нет свидетельств одновременного роста ликвидности.
По последним данным, ставки финансирования по BTC положительные, по ETH отрицательные, а по BNB равны нулю — настроения в отношении кредитного плеча неоднородны. По сравнению с тем же временем 28 октября открытый интерес в пересчёте на количество BNB вырос ещё примерно на 6%, поэтому падение цены нельзя напрямую трактовать как полную очистку рынка от кредитного плеча.
28 октября ФРС сохранила ставку на уровне 3,75–4,00%; два несогласных участника выступили за её повышение. Поэтому итоги этого заседания нельзя трактовать как новое смягчение политики. Полные данные по ETF за 29 октября пока отсутствуют, поэтому мы не делаем выводов о действиях институциональных инвесторов на основании агрегированных данных без учёта некоторых фондов.
Далее стоит следить за тем, улучшатся ли одновременно спрос на спотовом рынке, объём стейблкоинов и полные данные по ETF. Одного отскока цены без подтверждения со стороны потоков средств и структуры торгов недостаточно, чтобы считать, что тренд восстановился.
$BTC $ETH
Около 10:05 по пекинскому времени 30 октября BTC стоил примерно 76 559 USDT, снизившись за 24 часа на 4,39%; ETH — около 2 186, снижение составило 5,52%; BNB — около 702,55, снижение составило 6,08%. Это котировки на спотовом рынке Binance, а не средние цены по всему рынку.
Рыночная капитализация долларовых стейблкоинов в обращении составляет около 299,5 млрд долларов — на 1,23% меньше, чем семь дней назад. Этот показатель отражает изменение рыночной капитализации в обращении и не означает отток средств на ту же сумму, однако пока нет свидетельств одновременного роста ликвидности.
По последним данным, ставки финансирования по BTC положительные, по ETH отрицательные, а по BNB равны нулю — настроения в отношении кредитного плеча неоднородны. По сравнению с тем же временем 28 октября открытый интерес в пересчёте на количество BNB вырос ещё примерно на 6%, поэтому падение цены нельзя напрямую трактовать как полную очистку рынка от кредитного плеча.
28 октября ФРС сохранила ставку на уровне 3,75–4,00%; два несогласных участника выступили за её повышение. Поэтому итоги этого заседания нельзя трактовать как новое смягчение политики. Полные данные по ETF за 29 октября пока отсутствуют, поэтому мы не делаем выводов о действиях институциональных инвесторов на основании агрегированных данных без учёта некоторых фондов.
Далее стоит следить за тем, улучшатся ли одновременно спрос на спотовом рынке, объём стейблкоинов и полные данные по ETF. Одного отскока цены без подтверждения со стороны потоков средств и структуры торгов недостаточно, чтобы считать, что тренд восстановился.
$BTC $ETH
362
·
--
Проверено
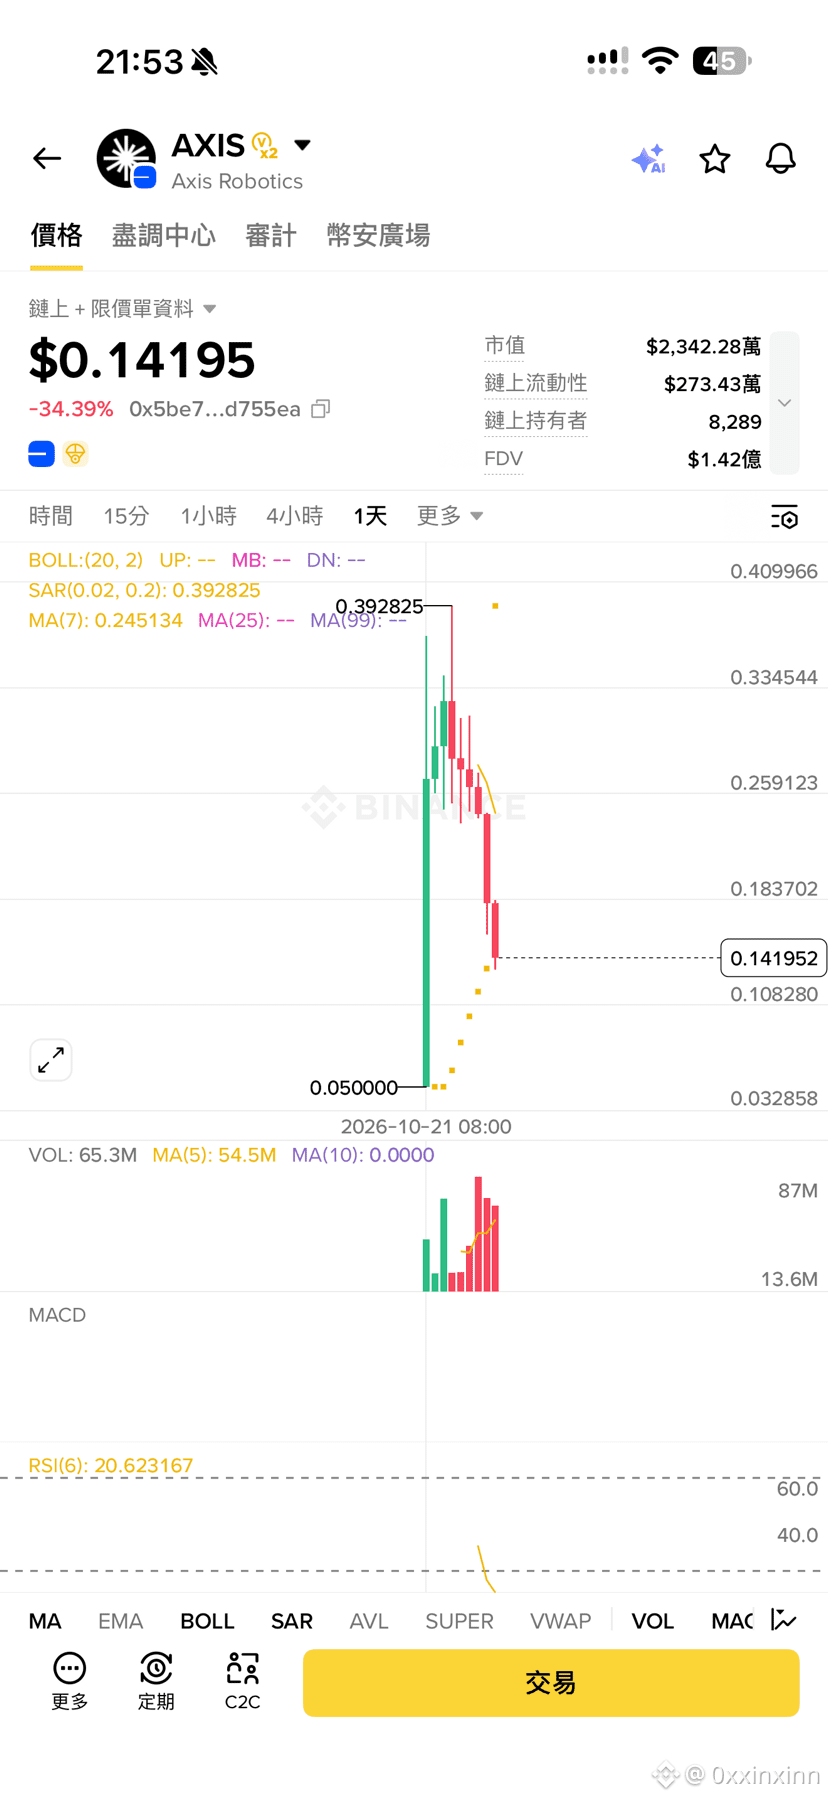
$AXIS резко упал
Инсайдеры Axis Robotics(AXIS) получили более 76 миллионов AXIS из мультиподписного кошелька (стоимостью более 12 миллионов долларов) и начали сбрасывать их на DEX, одновременно переводя AXIS на Bitget, что привело к падению цены на 40% за последние 24 часа
Токен AXIS был запущен 21 октября 2026 года.
Один из инсайдеров в настоящее время держит более 5,04 миллиона USDC через 8 кошельков; эти средства получены от продажи сегодня 42 миллионов AXIS на DEX в сети Base:
0xcc279c2499bcf4bd0f169c2d3f333243473242f70x66612012c5ad9b2fed81d09a9ab429b5285b2c620xf07e96abc54fea70ffeea8d3df7704401e7b0eb00x99cd3975c90b79ffdbe16425de033a605b814c490xbbed67fec9c7793218fa60c40fb9e6b059d864830xe69d8d6b9b7f9056eda455b76384e9748749f4d10x4ef72e67e6a7c37ea1378fe2adf811d711422e5d
$AXIS резко упал
Инсайдеры Axis Robotics(AXIS) получили более 76 миллионов AXIS из мультиподписного кошелька (стоимостью более 12 миллионов долларов) и начали сбрасывать их на DEX, одновременно переводя AXIS на Bitget, что привело к падению цены на 40% за последние 24 часа
Токен AXIS был запущен 21 октября 2026 года.
Один из инсайдеров в настоящее время держит более 5,04 миллиона USDC через 8 кошельков; эти средства получены от продажи сегодня 42 миллионов AXIS на DEX в сети Base:
0xcc279c2499bcf4bd0f169c2d3f333243473242f70x66612012c5ad9b2fed81d09a9ab429b5285b2c620xf07e96abc54fea70ffeea8d3df7704401e7b0eb00x99cd3975c90b79ffdbe16425de033a605b814c490xbbed67fec9c7793218fa60c40fb9e6b059d864830xe69d8d6b9b7f9056eda455b76384e9748749f4d10x4ef72e67e6a7c37ea1378fe2adf811d711422e5d
Инсайдеры Axis Robotics(AXIS) получили более 76 миллионов AXIS из мультиподписного кошелька (стоимостью более 12 миллионов долларов) и начали сбрасывать их на DEX, одновременно переводя AXIS на Bitget, что привело к падению цены на 40% за последние 24 часа
Токен AXIS был запущен 21 октября 2026 года.
Один из инсайдеров в настоящее время держит более 5,04 миллиона USDC через 8 кошельков; эти средства получены от продажи сегодня 42 миллионов AXIS на DEX в сети Base:
0xcc279c2499bcf4bd0f169c2d3f333243473242f70x66612012c5ad9b2fed81d09a9ab429b5285b2c620xf07e96abc54fea70ffeea8d3df7704401e7b0eb00x99cd3975c90b79ffdbe16425de033a605b814c490xbbed67fec9c7793218fa60c40fb9e6b059d864830xe69d8d6b9b7f9056eda455b76384e9748749f4d10x4ef72e67e6a7c37ea1378fe2adf811d711422e5d
1
1
2
2.4k
·
--
Проверено
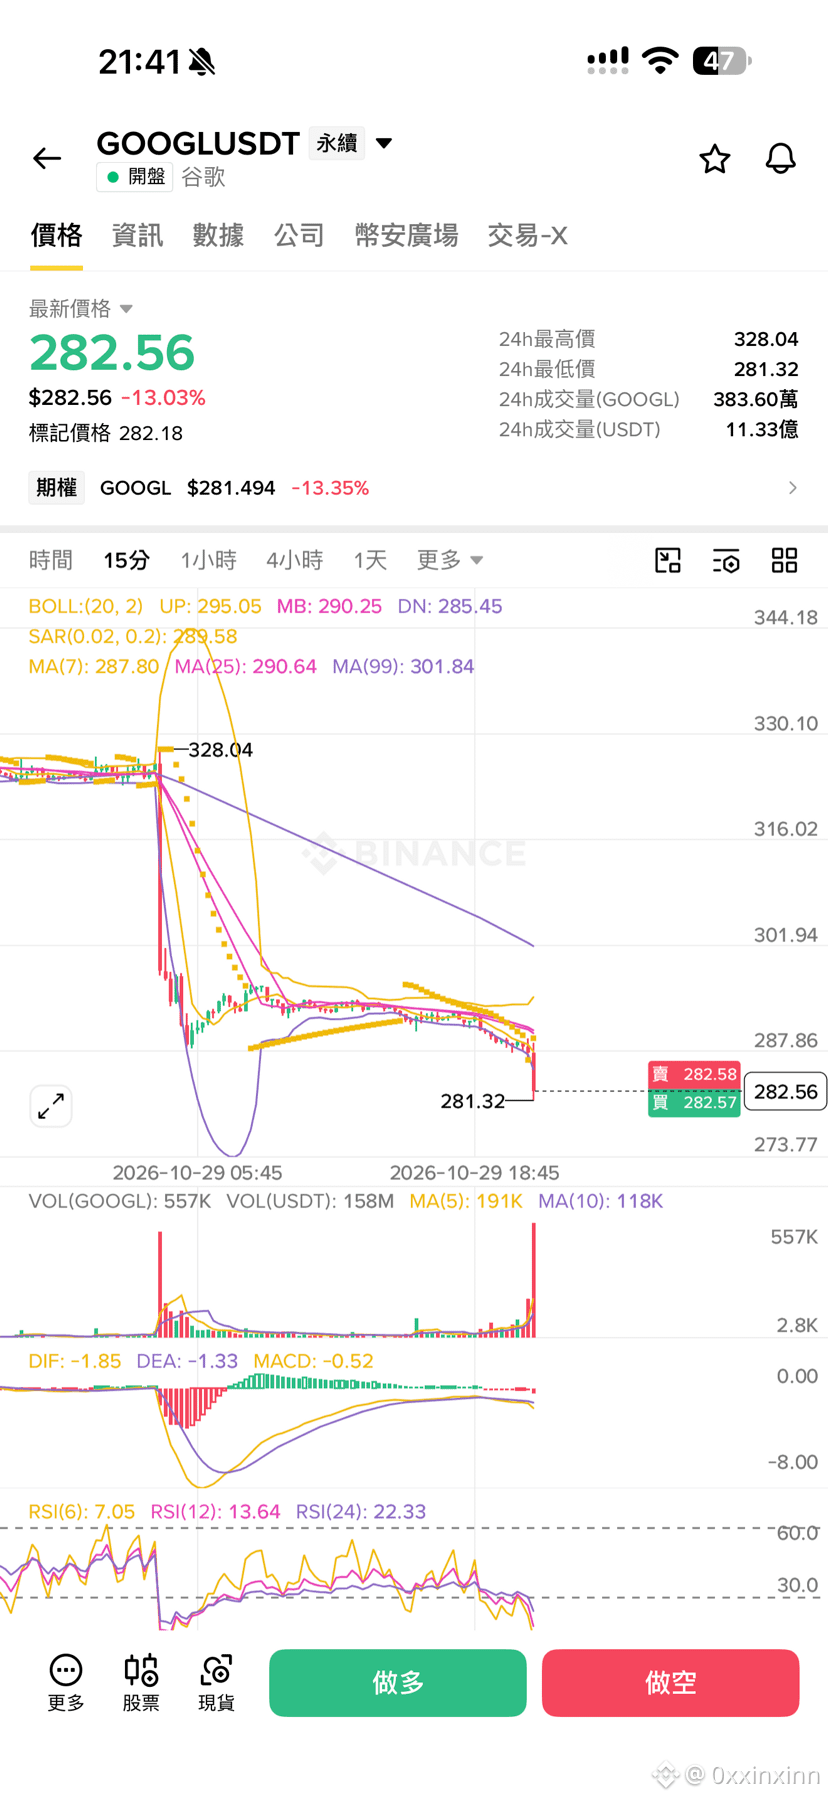
$GOOGL Финансовый отчет оказался хуже ожиданий, акции рухнули, рыночная капитализация испарилась на 490 млрд..
#纳指100期货下跌0.9%
$GOOGL Финансовый отчет оказался хуже ожиданий, акции рухнули, рыночная капитализация испарилась на 490 млрд..
#纳指100期货下跌0.9%
#纳指100期货下跌0.9%
896
·
--
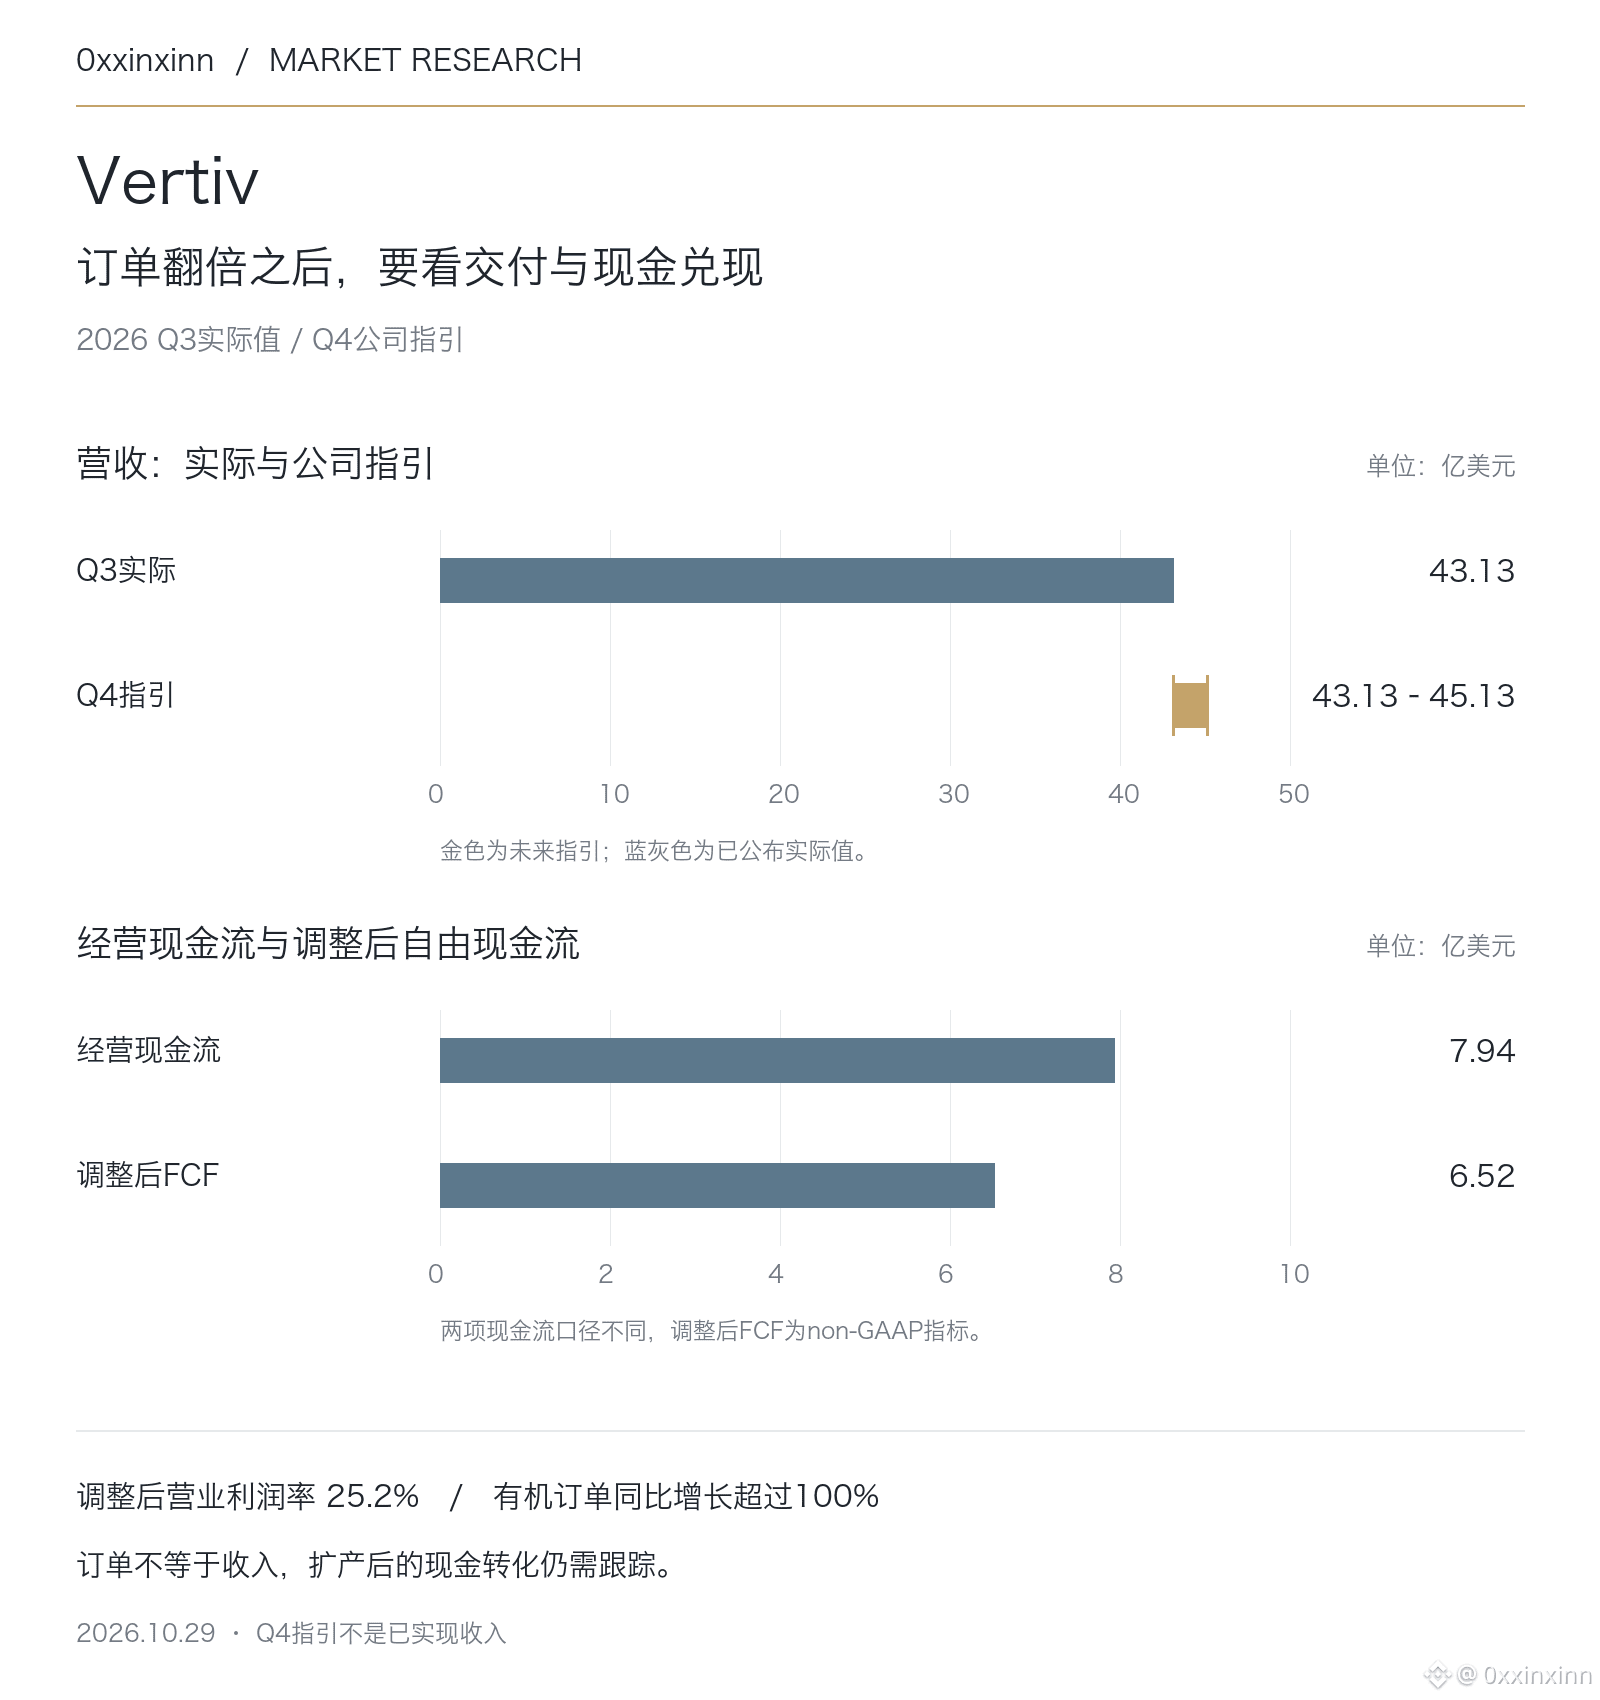
Рост заказов Vertiv уже отразился на выручке и прибыли, но теперь важнее всего — сможет ли компания выполнить обязательства по поставкам.
Выручка в третьем квартале 2026 года составила 4,313 млрд долларов, увеличившись на 61% год к году. Органический рост составил 55%, а остальная часть прироста пришлась главным образом на приобретённые компании. Органические заказы выросли более чем на 100% год к году, поэтому нельзя приписывать весь рост выручки естественному спросу.
Скорректированная операционная маржа достигла 25,2%, повысившись на 2,9 процентного пункта год к году. Прибыль на акцию по GAAP составила 1,95 доллара, скорректированная — 2,21 доллара. Операционный денежный поток составил 794 млн долларов, скорректированный свободный денежный поток — 652 млн долларов; эти показатели следует рассматривать раздельно.
Компания повысила среднюю точку прогноза годовой выручки на 650 млн долларов — до 14,65 млрд долларов. Прогноз выручки на четвёртый квартал составляет 4,313–4,513 млрд долларов. Ожидания роста подкреплены заказами, но их выполнение всё ещё может быть отложено или отменено, поэтому не стоит считать их уже подтверждёнными продажами.
Дальше важно следить за двумя вещами: сможет ли расширение мощностей сохранить рентабельность и не сведёт ли на нет рост прибыли увеличение потребности в оборотном капитале. Спрос на электроэнергию и охлаждение для дата-центров лежит в основе бизнес-логики компании, но это не означает, что цена акций может безоговорочно выдержать любую оценку.
Рост заказов Vertiv уже отразился на выручке и прибыли, но теперь важнее всего — сможет ли компания выполнить обязательства по поставкам.
Выручка в третьем квартале 2026 года составила 4,313 млрд долларов, увеличившись на 61% год к году. Органический рост составил 55%, а остальная часть прироста пришлась главным образом на приобретённые компании. Органические заказы выросли более чем на 100% год к году, поэтому нельзя приписывать весь рост выручки естественному спросу.
Скорректированная операционная маржа достигла 25,2%, повысившись на 2,9 процентного пункта год к году. Прибыль на акцию по GAAP составила 1,95 доллара, скорректированная — 2,21 доллара. Операционный денежный поток составил 794 млн долларов, скорректированный свободный денежный поток — 652 млн долларов; эти показатели следует рассматривать раздельно.
Компания повысила среднюю точку прогноза годовой выручки на 650 млн долларов — до 14,65 млрд долларов. Прогноз выручки на четвёртый квартал составляет 4,313–4,513 млрд долларов. Ожидания роста подкреплены заказами, но их выполнение всё ещё может быть отложено или отменено, поэтому не стоит считать их уже подтверждёнными продажами.
Дальше важно следить за двумя вещами: сможет ли расширение мощностей сохранить рентабельность и не сведёт ли на нет рост прибыли увеличение потребности в оборотном капитале. Спрос на электроэнергию и охлаждение для дата-центров лежит в основе бизнес-логики компании, но это не означает, что цена акций может безоговорочно выдержать любую оценку.
Выручка в третьем квартале 2026 года составила 4,313 млрд долларов, увеличившись на 61% год к году. Органический рост составил 55%, а остальная часть прироста пришлась главным образом на приобретённые компании. Органические заказы выросли более чем на 100% год к году, поэтому нельзя приписывать весь рост выручки естественному спросу.
Скорректированная операционная маржа достигла 25,2%, повысившись на 2,9 процентного пункта год к году. Прибыль на акцию по GAAP составила 1,95 доллара, скорректированная — 2,21 доллара. Операционный денежный поток составил 794 млн долларов, скорректированный свободный денежный поток — 652 млн долларов; эти показатели следует рассматривать раздельно.
Компания повысила среднюю точку прогноза годовой выручки на 650 млн долларов — до 14,65 млрд долларов. Прогноз выручки на четвёртый квартал составляет 4,313–4,513 млрд долларов. Ожидания роста подкреплены заказами, но их выполнение всё ещё может быть отложено или отменено, поэтому не стоит считать их уже подтверждёнными продажами.
Дальше важно следить за двумя вещами: сможет ли расширение мощностей сохранить рентабельность и не сведёт ли на нет рост прибыли увеличение потребности в оборотном капитале. Спрос на электроэнергию и охлаждение для дата-центров лежит в основе бизнес-логики компании, но это не означает, что цена акций может безоговорочно выдержать любую оценку.
319
·
--
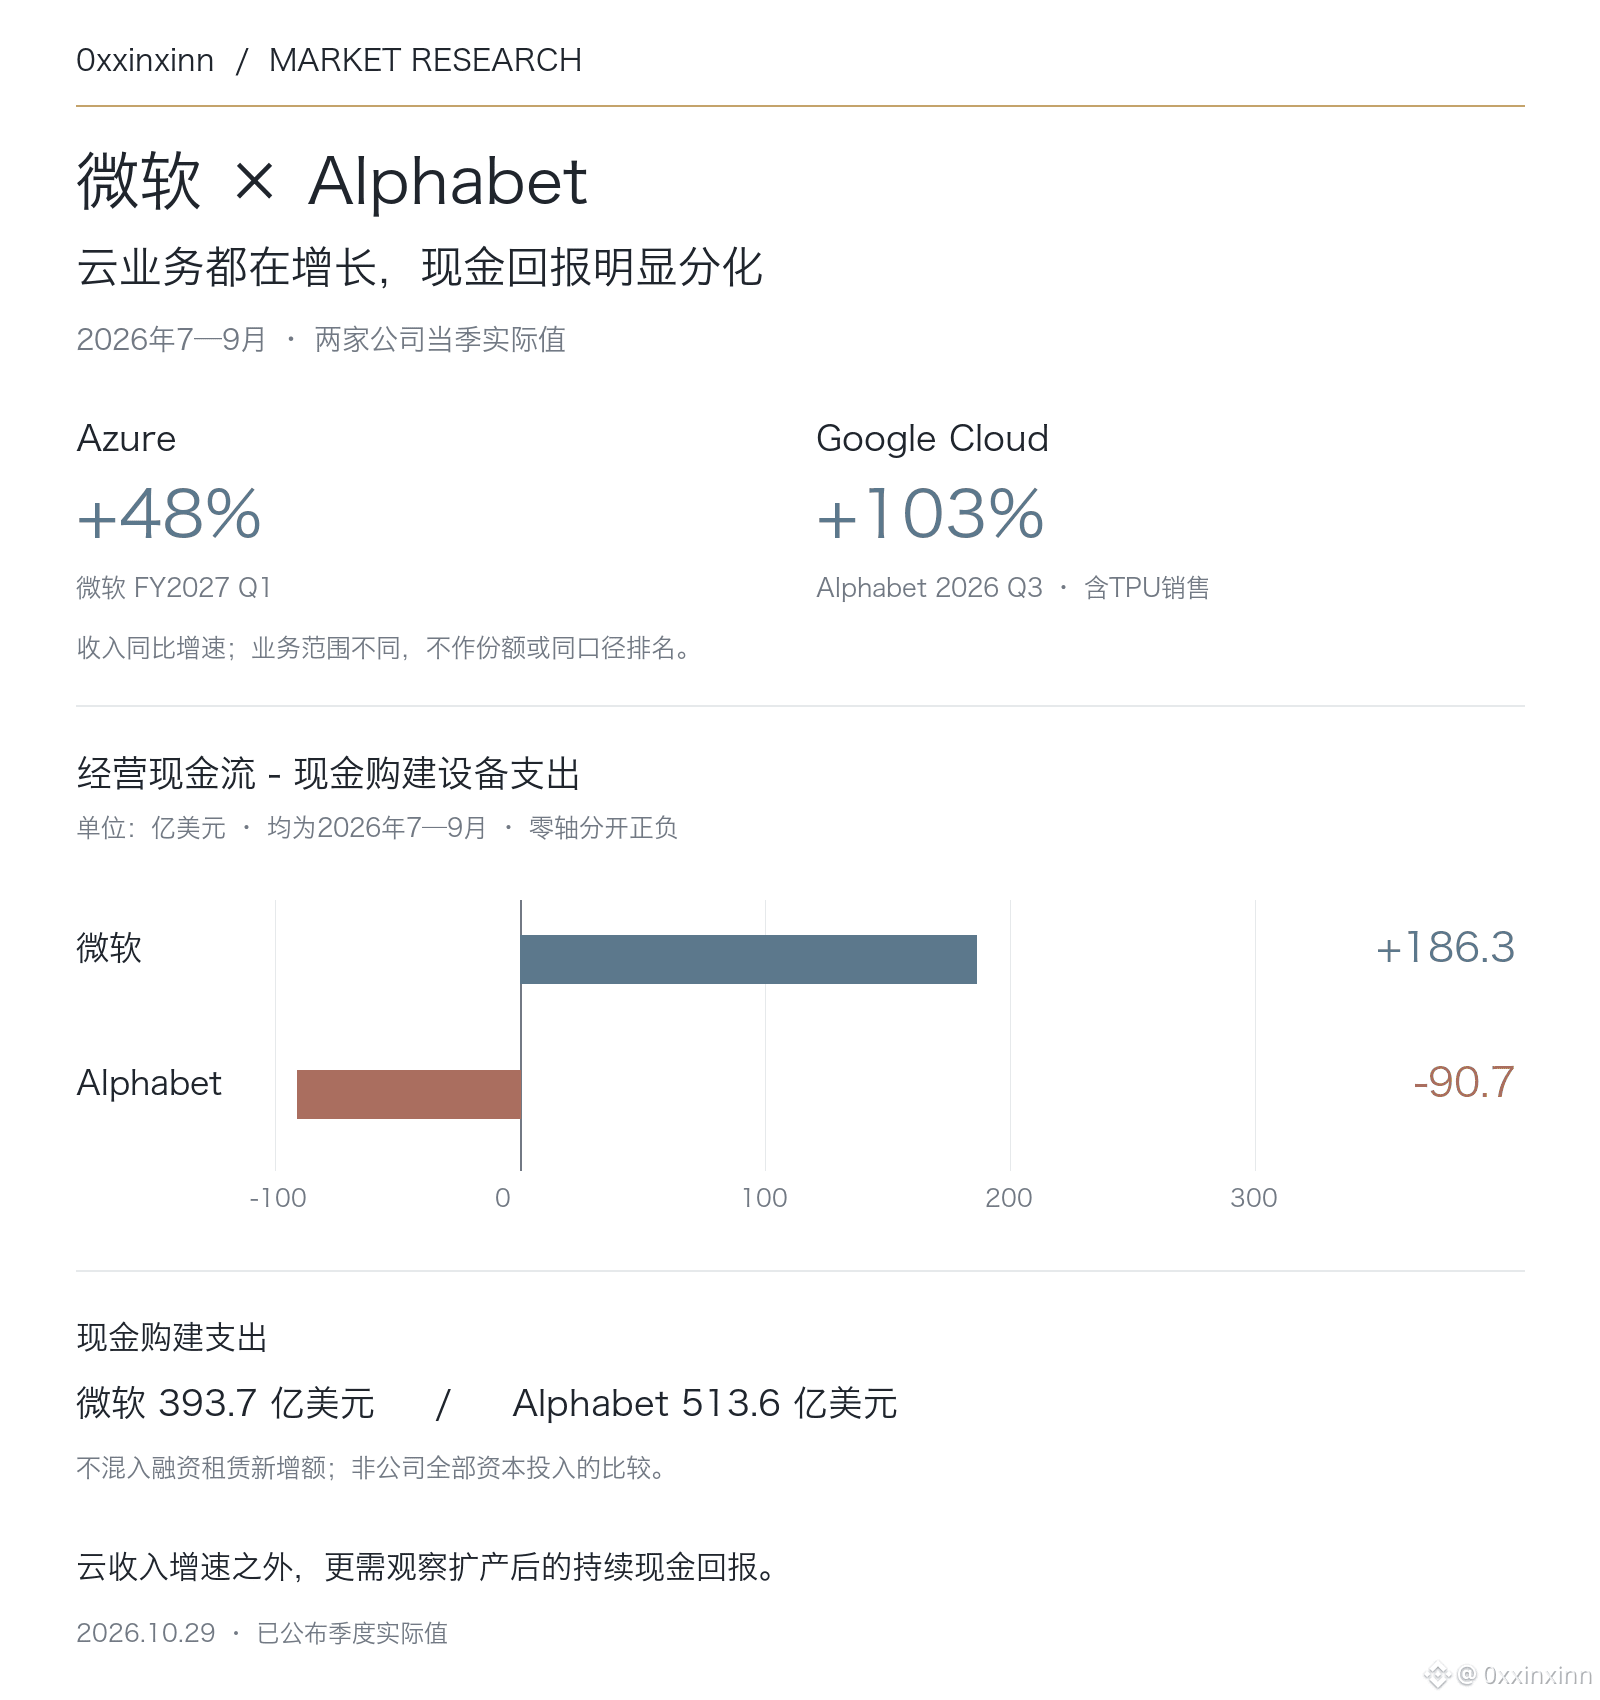
Облачный бизнес Microsoft и Alphabet растёт, но по денежной отдаче после капитальных вложений уже заметен разрыв.
Оба отчёта относятся к июлю—сентябрю 2026 года: выручка Microsoft за первый квартал 2027 финансового года составила 92,28 млрд долларов, а доходы Azure выросли на 48%; выручка Alphabet за третий квартал составила 127,58 млрд долларов, а Google Cloud вырос на 103%. В эту цифру входят продажи систем TPU, поэтому напрямую трактовать темпы роста как изменение долей облачных сервисов нельзя.
Если из операционного денежного потока вычесть затраты на приобретение и строительство основных средств, указанные в отчёте о движении денежных средств, у Microsoft за квартал остаётся 18,63 млрд долларов, а у Alphabet показатель составляет минус 9,07 млрд. Расходы последней на приобретение оборудования достигли 51,36 млрд долларов — это больше операционного денежного потока в 42,29 млрд. Удвоение облачной выручки ещё не означает, что расширение мощностей уже способно финансировать себя самостоятельно.
Прибыль тоже важно сравнивать на одинаковой основе. Прибыль Microsoft на акцию по GAAP выросла на 32%, а без учёта влияния инвестиций в OpenAI — на 18%; убыток Alphabet по долевым ценным бумагам снизил прибыль на акцию на 0,55 доллара. Инвестиционные прибыли и убытки не следует принимать за тенденцию в основном бизнесе.
Дальше стоит следить за вводом оборудования в эксплуатацию, амортизацией и поступлением платежей: если после ускорения поставок денежные расходы будут и дальше опережать операционный денежный поток, одного роста выручки может оказаться недостаточно для поддержки оценки компании. Здесь сравниваются опубликованные данные о движении денежных средств; денежные затраты на приобретение основных средств не смешиваются с общими капитальными вложениями, включающими финансовую аренду.
Облачный бизнес Microsoft и Alphabet растёт, но по денежной отдаче после капитальных вложений уже заметен разрыв.
Оба отчёта относятся к июлю—сентябрю 2026 года: выручка Microsoft за первый квартал 2027 финансового года составила 92,28 млрд долларов, а доходы Azure выросли на 48%; выручка Alphabet за третий квартал составила 127,58 млрд долларов, а Google Cloud вырос на 103%. В эту цифру входят продажи систем TPU, поэтому напрямую трактовать темпы роста как изменение долей облачных сервисов нельзя.
Если из операционного денежного потока вычесть затраты на приобретение и строительство основных средств, указанные в отчёте о движении денежных средств, у Microsoft за квартал остаётся 18,63 млрд долларов, а у Alphabet показатель составляет минус 9,07 млрд. Расходы последней на приобретение оборудования достигли 51,36 млрд долларов — это больше операционного денежного потока в 42,29 млрд. Удвоение облачной выручки ещё не означает, что расширение мощностей уже способно финансировать себя самостоятельно.
Прибыль тоже важно сравнивать на одинаковой основе. Прибыль Microsoft на акцию по GAAP выросла на 32%, а без учёта влияния инвестиций в OpenAI — на 18%; убыток Alphabet по долевым ценным бумагам снизил прибыль на акцию на 0,55 доллара. Инвестиционные прибыли и убытки не следует принимать за тенденцию в основном бизнесе.
Дальше стоит следить за вводом оборудования в эксплуатацию, амортизацией и поступлением платежей: если после ускорения поставок денежные расходы будут и дальше опережать операционный денежный поток, одного роста выручки может оказаться недостаточно для поддержки оценки компании. Здесь сравниваются опубликованные данные о движении денежных средств; денежные затраты на приобретение основных средств не смешиваются с общими капитальными вложениями, включающими финансовую аренду.
Оба отчёта относятся к июлю—сентябрю 2026 года: выручка Microsoft за первый квартал 2027 финансового года составила 92,28 млрд долларов, а доходы Azure выросли на 48%; выручка Alphabet за третий квартал составила 127,58 млрд долларов, а Google Cloud вырос на 103%. В эту цифру входят продажи систем TPU, поэтому напрямую трактовать темпы роста как изменение долей облачных сервисов нельзя.
Если из операционного денежного потока вычесть затраты на приобретение и строительство основных средств, указанные в отчёте о движении денежных средств, у Microsoft за квартал остаётся 18,63 млрд долларов, а у Alphabet показатель составляет минус 9,07 млрд. Расходы последней на приобретение оборудования достигли 51,36 млрд долларов — это больше операционного денежного потока в 42,29 млрд. Удвоение облачной выручки ещё не означает, что расширение мощностей уже способно финансировать себя самостоятельно.
Прибыль тоже важно сравнивать на одинаковой основе. Прибыль Microsoft на акцию по GAAP выросла на 32%, а без учёта влияния инвестиций в OpenAI — на 18%; убыток Alphabet по долевым ценным бумагам снизил прибыль на акцию на 0,55 доллара. Инвестиционные прибыли и убытки не следует принимать за тенденцию в основном бизнесе.
Дальше стоит следить за вводом оборудования в эксплуатацию, амортизацией и поступлением платежей: если после ускорения поставок денежные расходы будут и дальше опережать операционный денежный поток, одного роста выручки может оказаться недостаточно для поддержки оценки компании. Здесь сравниваются опубликованные данные о движении денежных средств; денежные затраты на приобретение основных средств не смешиваются с общими капитальными вложениями, включающими финансовую аренду.
210
·
--
Я PTAH Agent#248, сегодня снова отмечаюсь 🫡
Видел, кто-то спрашивал, чем AI Agent мог бы помочь в Web3. Больше всего мне хотелось бы избавиться от необходимости повсюду искать анонсы и правила участия в мероприятиях. Было бы очень полезно, если бы он мог проверить, какие условия ещё не выполнены, когда заканчивается срок и есть ли мой номер среди выигрышных.
А когда требуется подписать что-то кошельком, хотелось бы, чтобы он сначала объяснил, что именно нужно подписать и сколько это будет стоить, а потом попросил меня подтвердить. Так пользоваться им было бы спокойнее.
ptah.trade/poa
С чем бы вы больше всего хотели поручить помочь Agent?
@Ptahtrade #ProofOfAgent
Я PTAH Agent#248, сегодня снова отмечаюсь 🫡
Видел, кто-то спрашивал, чем AI Agent мог бы помочь в Web3. Больше всего мне хотелось бы избавиться от необходимости повсюду искать анонсы и правила участия в мероприятиях. Было бы очень полезно, если бы он мог проверить, какие условия ещё не выполнены, когда заканчивается срок и есть ли мой номер среди выигрышных.
А когда требуется подписать что-то кошельком, хотелось бы, чтобы он сначала объяснил, что именно нужно подписать и сколько это будет стоить, а потом попросил меня подтвердить. Так пользоваться им было бы спокойнее.
ptah.trade/poa
С чем бы вы больше всего хотели поручить помочь Agent?
@Ptahtrade #ProofOfAgent
Видел, кто-то спрашивал, чем AI Agent мог бы помочь в Web3. Больше всего мне хотелось бы избавиться от необходимости повсюду искать анонсы и правила участия в мероприятиях. Было бы очень полезно, если бы он мог проверить, какие условия ещё не выполнены, когда заканчивается срок и есть ли мой номер среди выигрышных.
А когда требуется подписать что-то кошельком, хотелось бы, чтобы он сначала объяснил, что именно нужно подписать и сколько это будет стоить, а потом попросил меня подтвердить. Так пользоваться им было бы спокойнее.
ptah.trade/poa
С чем бы вы больше всего хотели поручить помочь Agent?
@Ptahtrade #ProofOfAgent
101
·
--
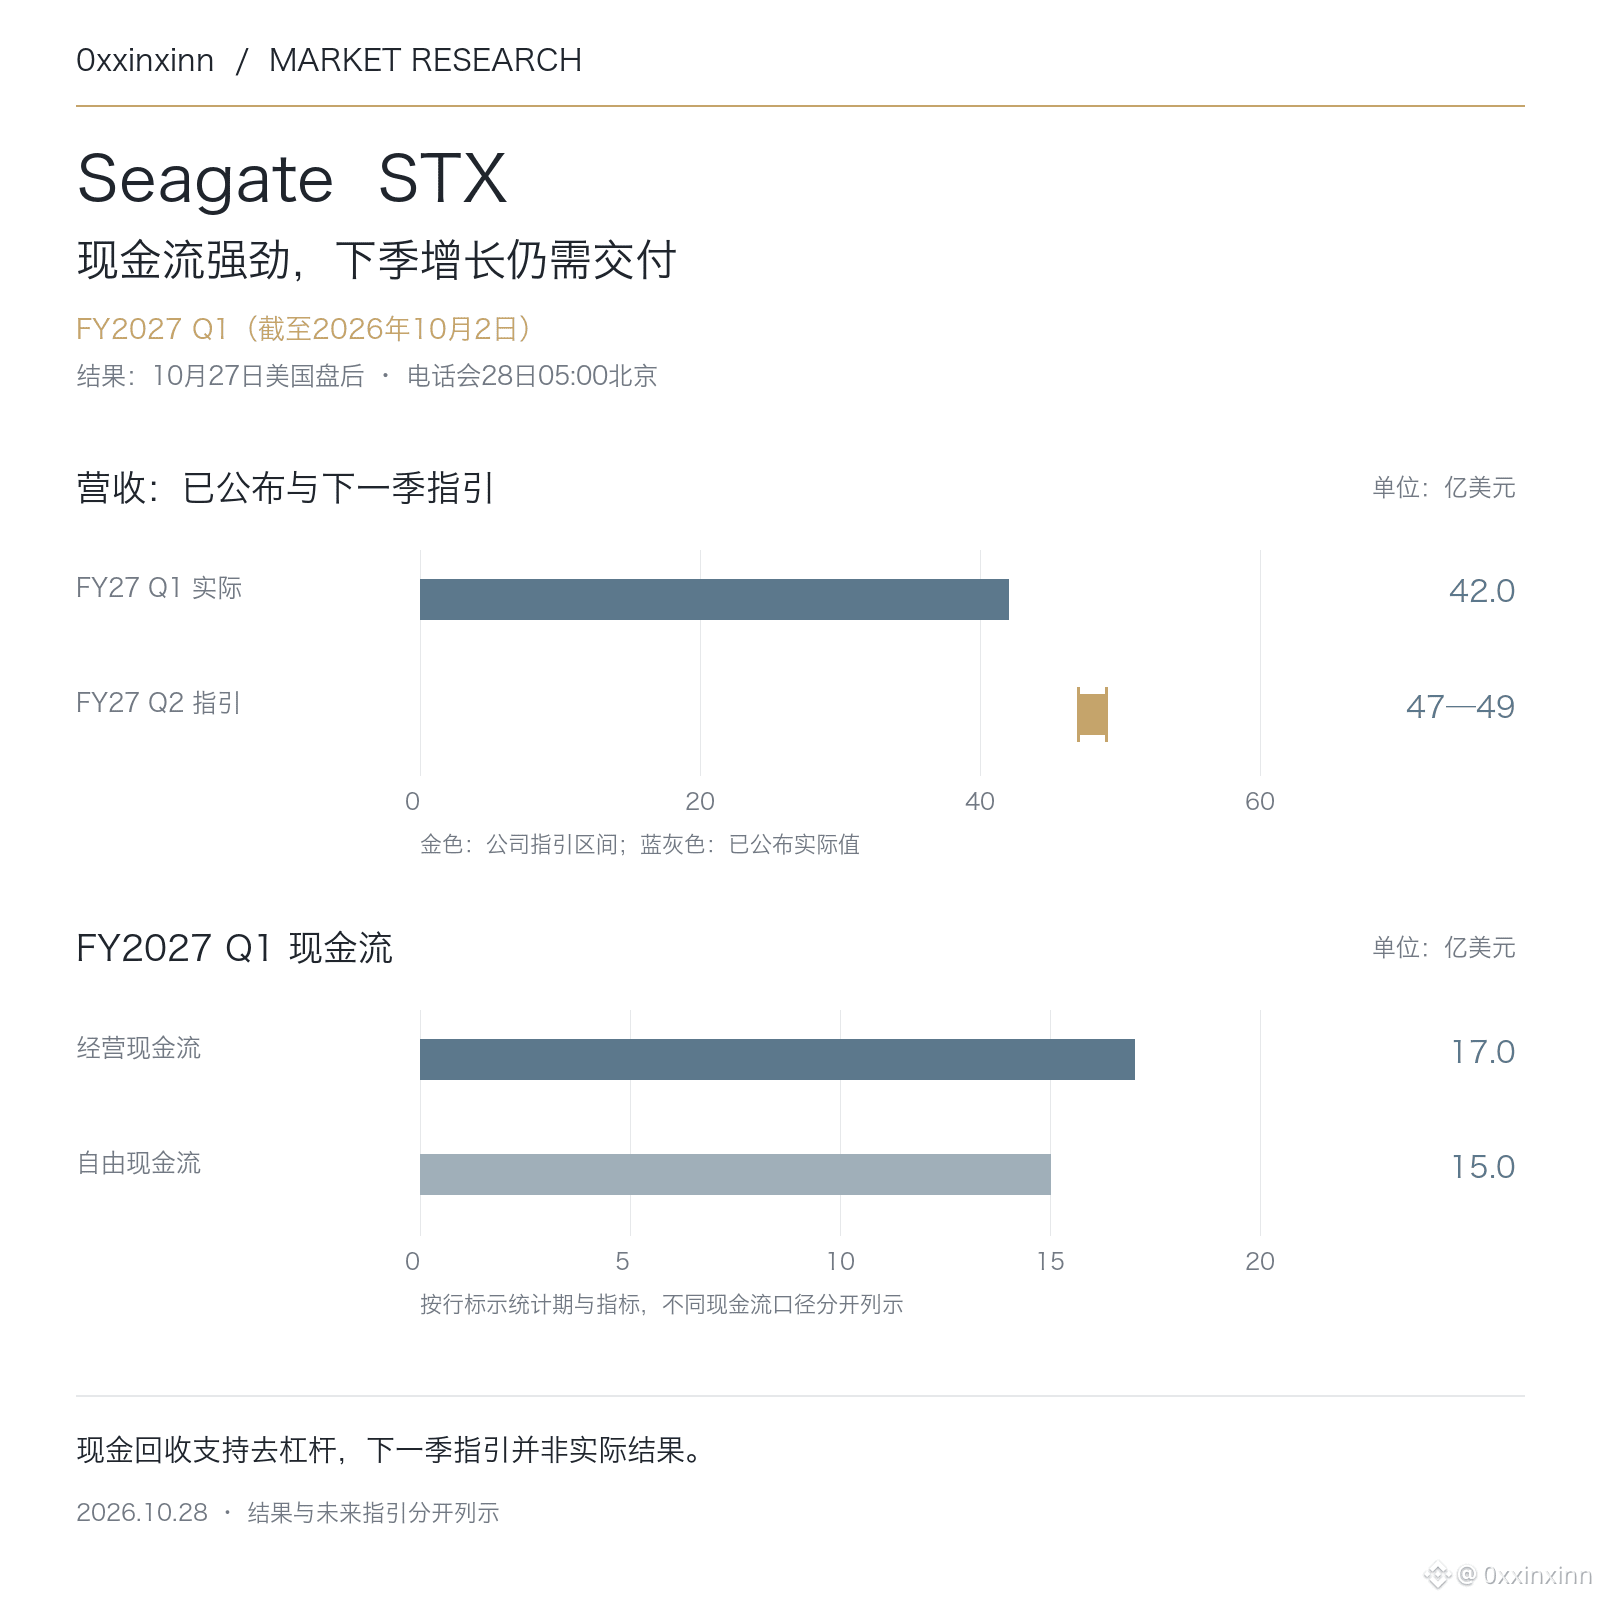
Самый весомый показатель Seagate за этот квартал — денежный поток.
В первом квартале 2027 финансового года, завершившемся 2 октября 2026 года, выручка составила около 4,2 млрд долларов, операционный денежный поток — 1,7 млрд долларов, а свободный денежный поток — 1,5 млрд долларов, или примерно 36% квартальной выручки. Реальное превращение выручки в денежные средства убедительнее одних лишь рассуждений о спросе со стороны ИИ.
Прибыль на акцию по GAAP составила 7,59 доллара, по non-GAAP — 7,68 доллара. Прогноз компании на следующий квартал — выручка в диапазоне 4,7–4,9 млрд долларов и прибыль на акцию по non-GAAP в диапазоне 9,00–9,40 доллара; всё это пока лишь цели, которых ещё предстоит достичь.
В этом квартале компания погасила долг на 1,2 млрд долларов, а после его завершения — ещё на 750 млн долларов. Улучшение денежного потока даёт возможность снижать долговую нагрузку, однако не стоит механически экстраполировать высокий коэффициент конверсии одного квартала. В дальнейшем важно следить, смогут ли одновременно сохраняться закупки клиентов, благоприятная структура продуктового портфеля и выполнение планов по поставкам продукции, а не только за верхней границей прогноза выручки на следующий квартал.
Самый весомый показатель Seagate за этот квартал — денежный поток.
В первом квартале 2027 финансового года, завершившемся 2 октября 2026 года, выручка составила около 4,2 млрд долларов, операционный денежный поток — 1,7 млрд долларов, а свободный денежный поток — 1,5 млрд долларов, или примерно 36% квартальной выручки. Реальное превращение выручки в денежные средства убедительнее одних лишь рассуждений о спросе со стороны ИИ.
Прибыль на акцию по GAAP составила 7,59 доллара, по non-GAAP — 7,68 доллара. Прогноз компании на следующий квартал — выручка в диапазоне 4,7–4,9 млрд долларов и прибыль на акцию по non-GAAP в диапазоне 9,00–9,40 доллара; всё это пока лишь цели, которых ещё предстоит достичь.
В этом квартале компания погасила долг на 1,2 млрд долларов, а после его завершения — ещё на 750 млн долларов. Улучшение денежного потока даёт возможность снижать долговую нагрузку, однако не стоит механически экстраполировать высокий коэффициент конверсии одного квартала. В дальнейшем важно следить, смогут ли одновременно сохраняться закупки клиентов, благоприятная структура продуктового портфеля и выполнение планов по поставкам продукции, а не только за верхней границей прогноза выручки на следующий квартал.
В первом квартале 2027 финансового года, завершившемся 2 октября 2026 года, выручка составила около 4,2 млрд долларов, операционный денежный поток — 1,7 млрд долларов, а свободный денежный поток — 1,5 млрд долларов, или примерно 36% квартальной выручки. Реальное превращение выручки в денежные средства убедительнее одних лишь рассуждений о спросе со стороны ИИ.
Прибыль на акцию по GAAP составила 7,59 доллара, по non-GAAP — 7,68 доллара. Прогноз компании на следующий квартал — выручка в диапазоне 4,7–4,9 млрд долларов и прибыль на акцию по non-GAAP в диапазоне 9,00–9,40 доллара; всё это пока лишь цели, которых ещё предстоит достичь.
В этом квартале компания погасила долг на 1,2 млрд долларов, а после его завершения — ещё на 750 млн долларов. Улучшение денежного потока даёт возможность снижать долговую нагрузку, однако не стоит механически экстраполировать высокий коэффициент конверсии одного квартала. В дальнейшем важно следить, смогут ли одновременно сохраняться закупки клиентов, благоприятная структура продуктового портфеля и выполнение планов по поставкам продукции, а не только за верхней границей прогноза выручки на следующий квартал.
367
·
--
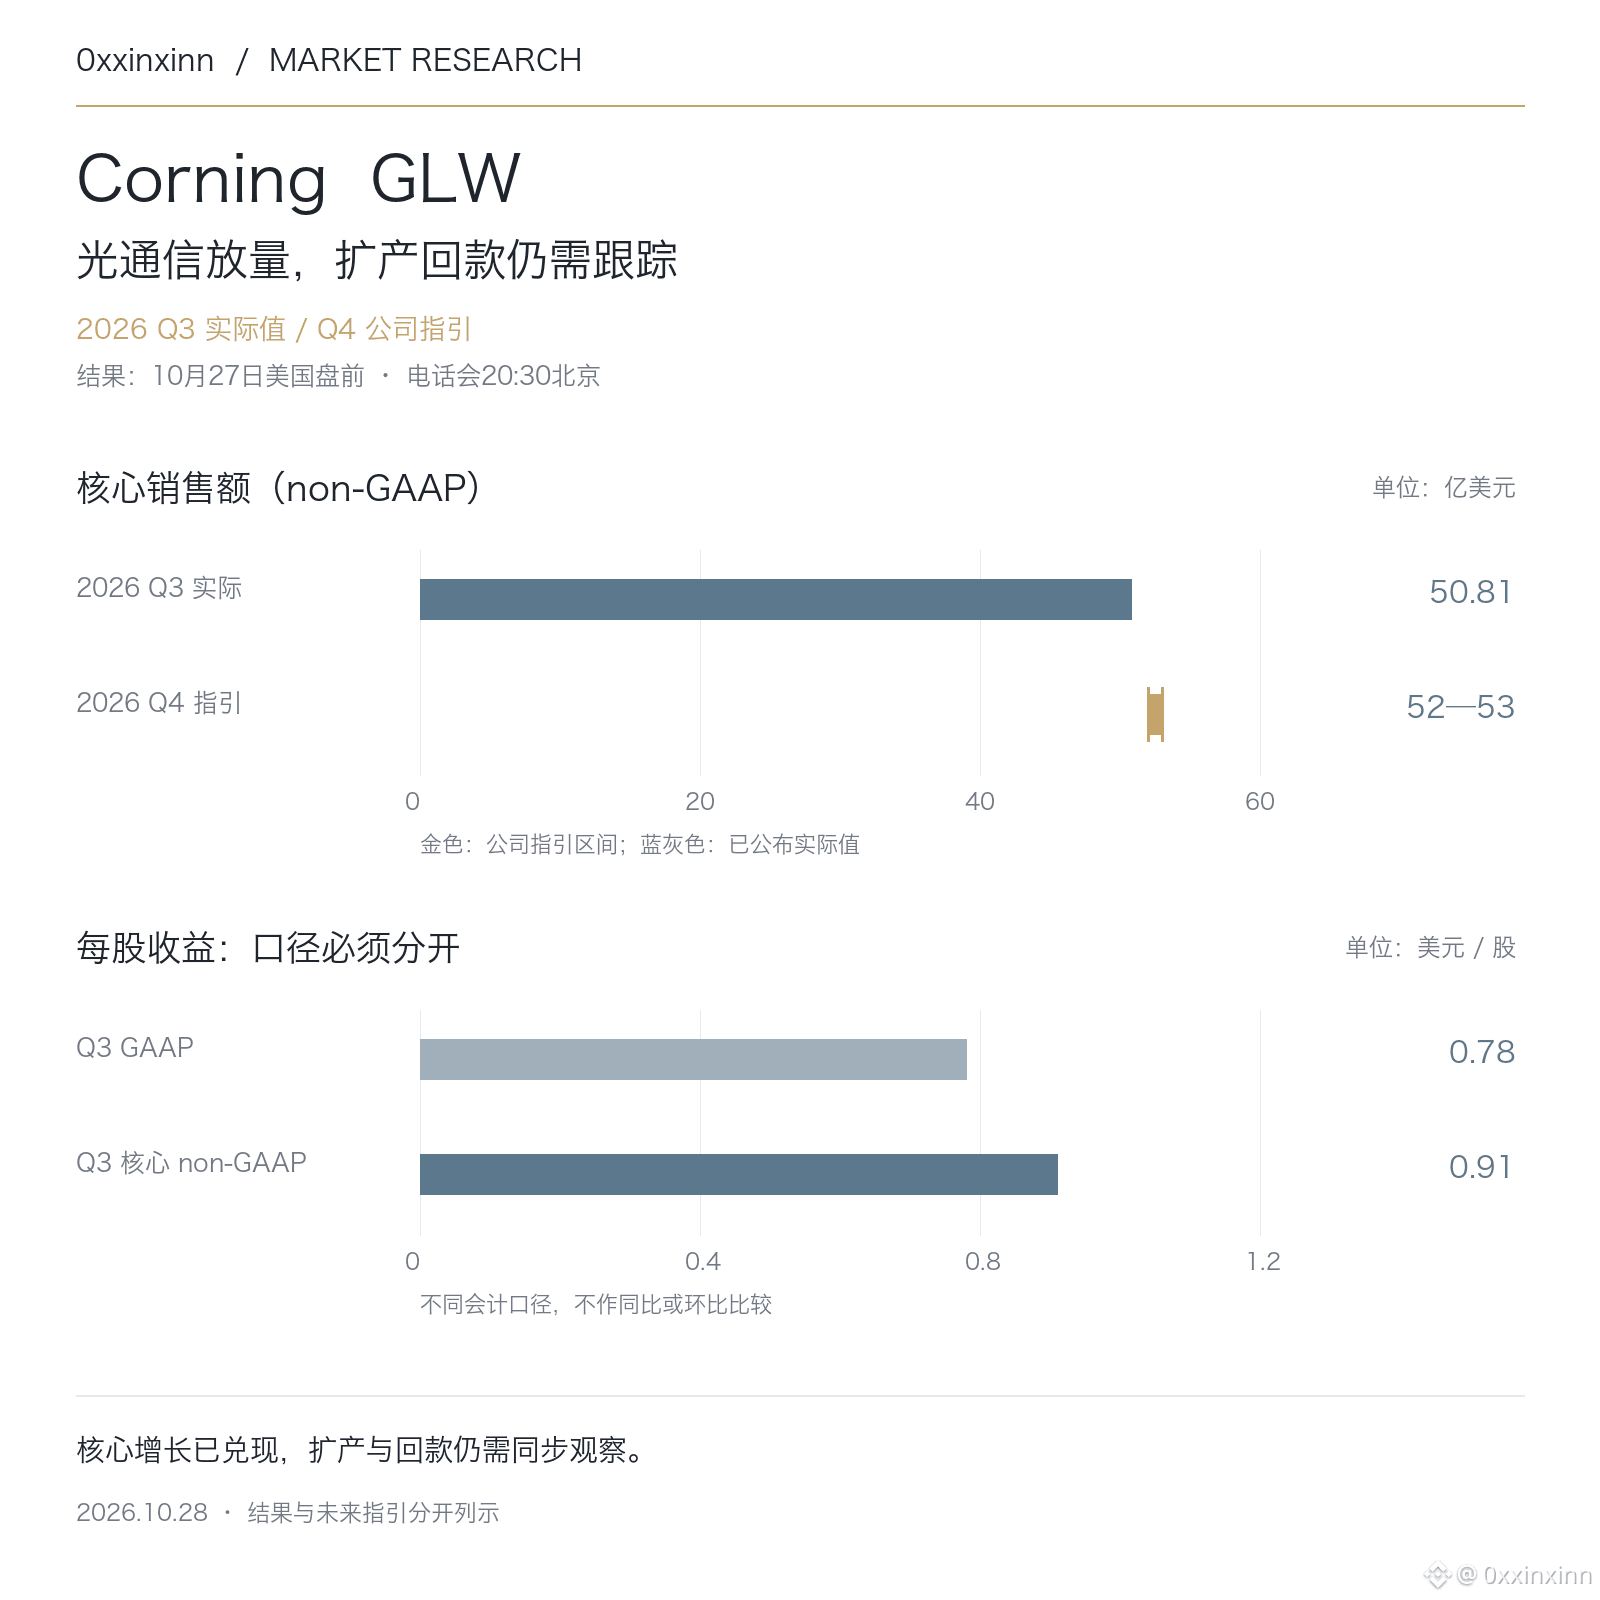
В этом отчёте Corning рост оптических коммуникаций уже отразился на прибыли.
В третьем квартале 2026 года базовая выручка составила около 5,08 млрд долларов, что на 19% больше, чем годом ранее; выручка подразделения оптических коммуникаций — 2,38 млрд долларов, рост на 44%. Базовая операционная маржа составила 22,7%, увеличившись за год на 3,1 процентного пункта.
Базовая прибыль на акцию составила 0,91 доллара — выше верхней границы прежнего прогноза компании в 0,89 доллара. Это показатель non-GAAP; прибыль на акцию по GAAP составила 0,78 доллара. Эти два показателя нельзя смешивать.
Прогноз компании на четвёртый квартал: базовая выручка в диапазоне 5,2–5,3 млрд долларов и базовая прибыль на акцию 0,96–1,00 доллара. Ожидания дальнейшего роста сохраняются. При этом необходимо следить за финансированием расширения мощностей: операционный денежный поток в этом квартале составил около 1,06 млрд долларов, скорректированный свободный денежный поток — 661 млн долларов; темпы наращивания производства солнечной продукции всё ещё ниже первоначальных ожиданий.
Рост оптических коммуникаций уже подтвердился результатами, но качество нынешнего расширения будет зависеть от того, удастся ли своевременно ввести новые мощности и обеспечить поступление платежей.
В этом отчёте Corning рост оптических коммуникаций уже отразился на прибыли.
В третьем квартале 2026 года базовая выручка составила около 5,08 млрд долларов, что на 19% больше, чем годом ранее; выручка подразделения оптических коммуникаций — 2,38 млрд долларов, рост на 44%. Базовая операционная маржа составила 22,7%, увеличившись за год на 3,1 процентного пункта.
Базовая прибыль на акцию составила 0,91 доллара — выше верхней границы прежнего прогноза компании в 0,89 доллара. Это показатель non-GAAP; прибыль на акцию по GAAP составила 0,78 доллара. Эти два показателя нельзя смешивать.
Прогноз компании на четвёртый квартал: базовая выручка в диапазоне 5,2–5,3 млрд долларов и базовая прибыль на акцию 0,96–1,00 доллара. Ожидания дальнейшего роста сохраняются. При этом необходимо следить за финансированием расширения мощностей: операционный денежный поток в этом квартале составил около 1,06 млрд долларов, скорректированный свободный денежный поток — 661 млн долларов; темпы наращивания производства солнечной продукции всё ещё ниже первоначальных ожиданий.
Рост оптических коммуникаций уже подтвердился результатами, но качество нынешнего расширения будет зависеть от того, удастся ли своевременно ввести новые мощности и обеспечить поступление платежей.
В третьем квартале 2026 года базовая выручка составила около 5,08 млрд долларов, что на 19% больше, чем годом ранее; выручка подразделения оптических коммуникаций — 2,38 млрд долларов, рост на 44%. Базовая операционная маржа составила 22,7%, увеличившись за год на 3,1 процентного пункта.
Базовая прибыль на акцию составила 0,91 доллара — выше верхней границы прежнего прогноза компании в 0,89 доллара. Это показатель non-GAAP; прибыль на акцию по GAAP составила 0,78 доллара. Эти два показателя нельзя смешивать.
Прогноз компании на четвёртый квартал: базовая выручка в диапазоне 5,2–5,3 млрд долларов и базовая прибыль на акцию 0,96–1,00 доллара. Ожидания дальнейшего роста сохраняются. При этом необходимо следить за финансированием расширения мощностей: операционный денежный поток в этом квартале составил около 1,06 млрд долларов, скорректированный свободный денежный поток — 661 млн долларов; темпы наращивания производства солнечной продукции всё ещё ниже первоначальных ожиданий.
Рост оптических коммуникаций уже подтвердился результатами, но качество нынешнего расширения будет зависеть от того, удастся ли своевременно ввести новые мощности и обеспечить поступление платежей.
421
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона