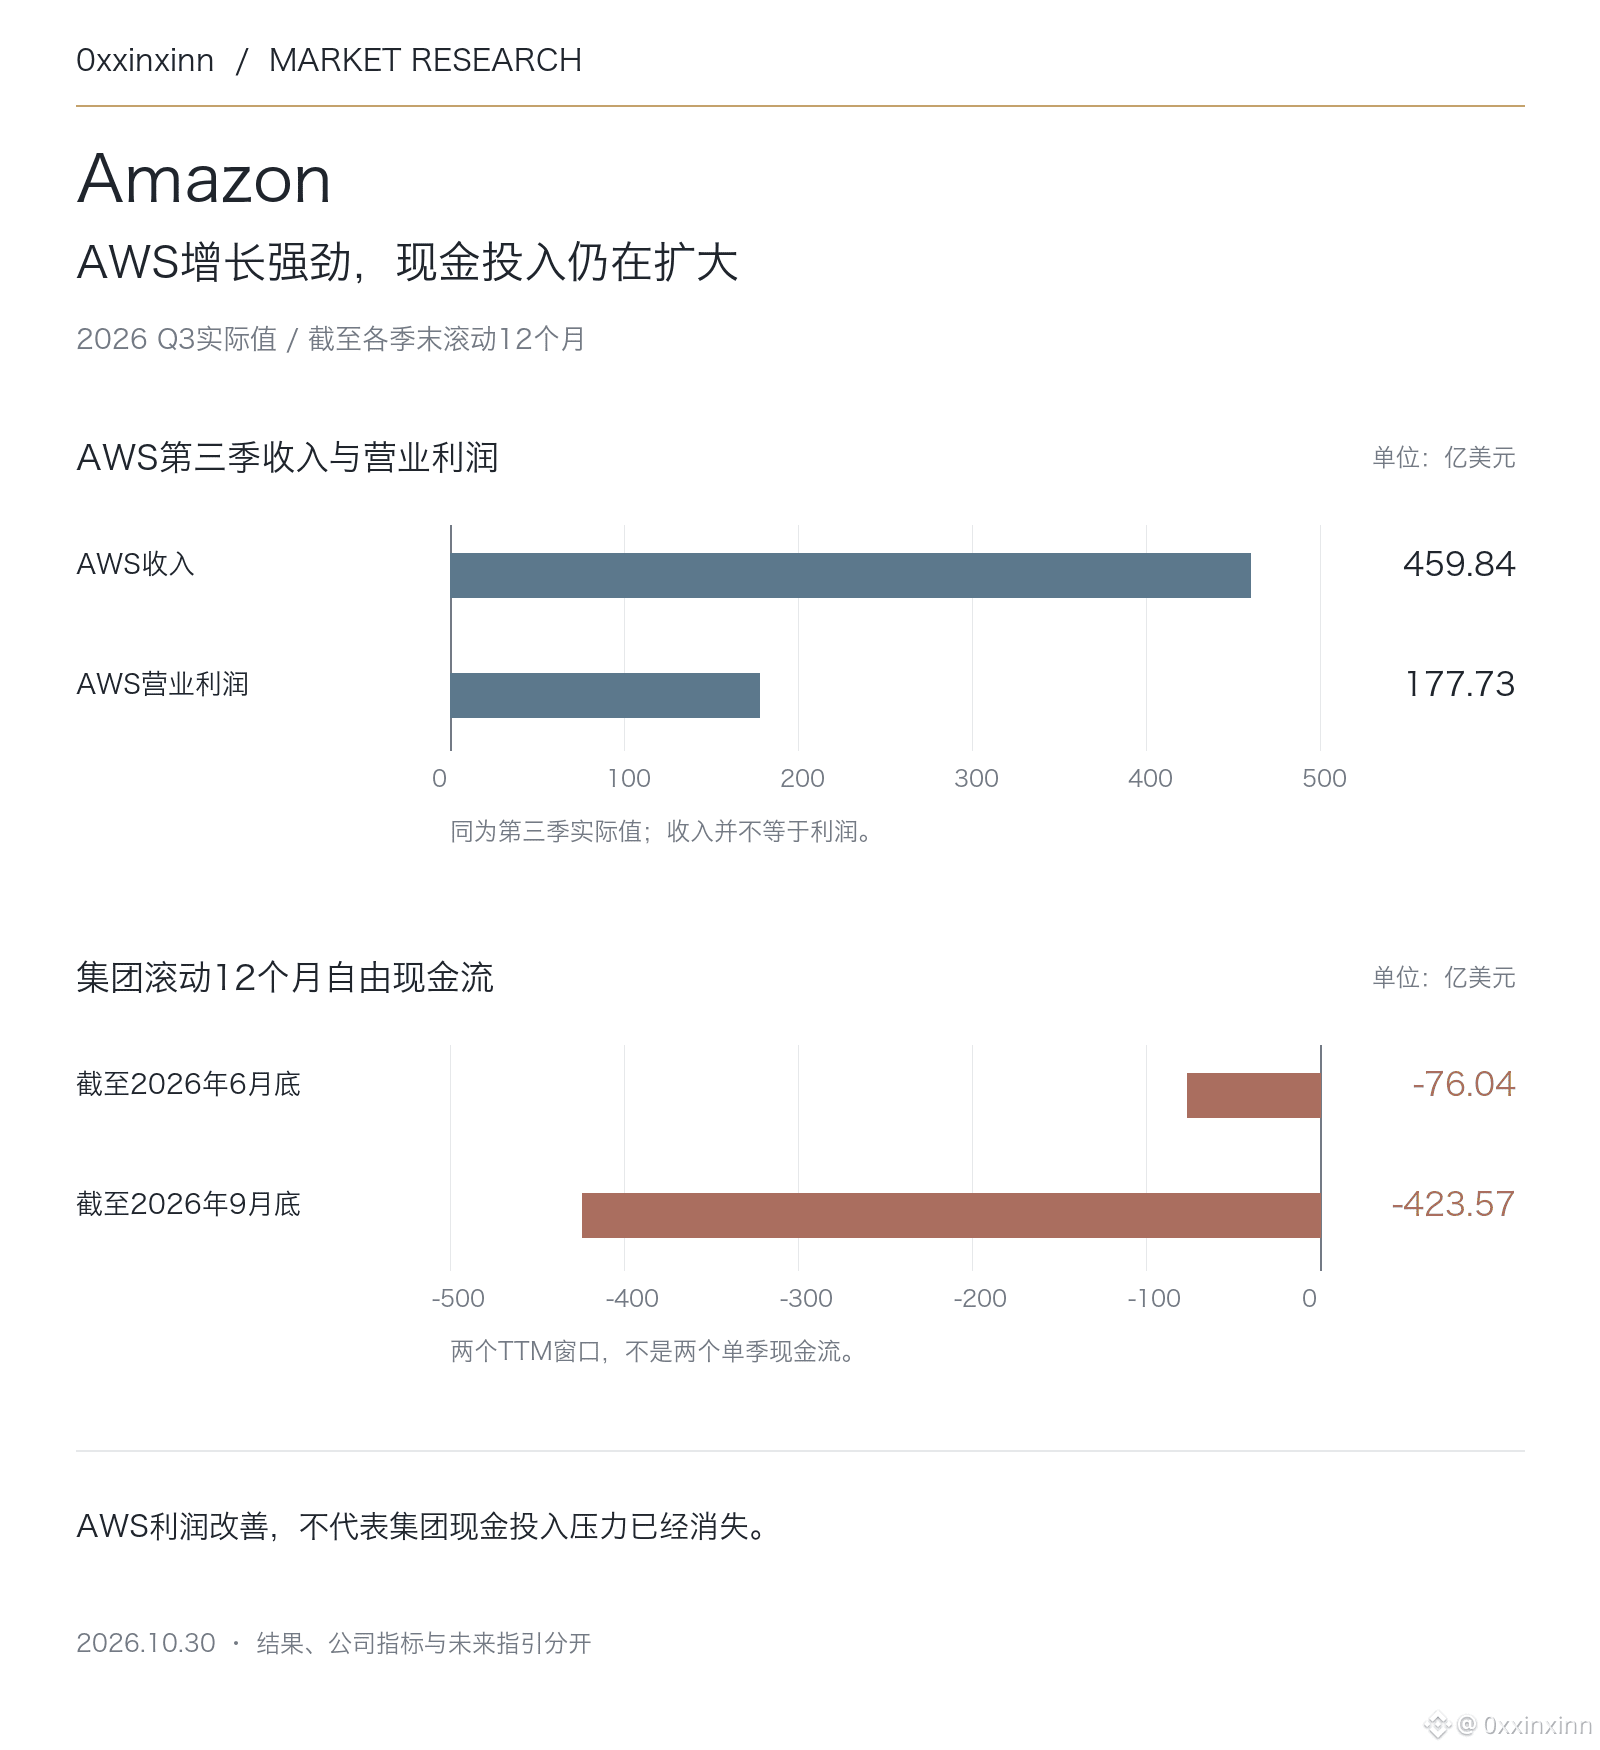
Рост AWS у Amazon очень силён, но денежная отдача группы движется в противоположном направлении.
В третьем квартале 2026 года выручка AWS составила 45,984 млрд долларов, увеличившись на 39,3% год к году; операционная прибыль — 17,773 млрд долларов. Операционная маржа группы выросла до 13,9%, однако свободный денежный поток за последние 12 месяцев по состоянию на конец сентября составил минус 42,36 млрд долларов — заметно больше, чем минус 7,60 млрд долларов за 12 месяцев по состоянию на конец июня. Это два скользящих периода, а не отток 42,36 млрд долларов за один только третий квартал.
За те же последние 12 месяцев операционный денежный поток составил 168,3 млрд долларов, а чистые капитальные затраты на строительство и оборудование — 210,66 млрд долларов. Рост приносит денежные средства, но наращивание мощностей поглощает ещё больше. Важно учитывать оба показателя.
Компания по-прежнему ожидает, что капитальные затраты на денежной основе в 2026 году составят около 220 млрд долларов, а прогноз на четвёртый квартал предусматривает выручку в размере 240–247 млрд долларов и операционную прибыль в размере 28,5–33,5 млрд долларов. Это прогноз, а не уже достигнутый результат.
На снижение чистой прибыли год к году также повлиял эффект высокой базы: в прошлом году её увеличила прибыль от инвестиций в Anthropic. Поэтому нельзя сводить снижение к ухудшению основного бизнеса. В дальнейшем ключевым будет то, сможет ли рост поставок и прибыли AWS постепенно покрыть затраты на оборудование, а не только то, как темпы роста облачного бизнеса используются для обоснования оценки компании.
В третьем квартале 2026 года выручка AWS составила 45,984 млрд долларов, увеличившись на 39,3% год к году; операционная прибыль — 17,773 млрд долларов. Операционная маржа группы выросла до 13,9%, однако свободный денежный поток за последние 12 месяцев по состоянию на конец сентября составил минус 42,36 млрд долларов — заметно больше, чем минус 7,60 млрд долларов за 12 месяцев по состоянию на конец июня. Это два скользящих периода, а не отток 42,36 млрд долларов за один только третий квартал.
За те же последние 12 месяцев операционный денежный поток составил 168,3 млрд долларов, а чистые капитальные затраты на строительство и оборудование — 210,66 млрд долларов. Рост приносит денежные средства, но наращивание мощностей поглощает ещё больше. Важно учитывать оба показателя.
Компания по-прежнему ожидает, что капитальные затраты на денежной основе в 2026 году составят около 220 млрд долларов, а прогноз на четвёртый квартал предусматривает выручку в размере 240–247 млрд долларов и операционную прибыль в размере 28,5–33,5 млрд долларов. Это прогноз, а не уже достигнутый результат.
На снижение чистой прибыли год к году также повлиял эффект высокой базы: в прошлом году её увеличила прибыль от инвестиций в Anthropic. Поэтому нельзя сводить снижение к ухудшению основного бизнеса. В дальнейшем ключевым будет то, сможет ли рост поставок и прибыли AWS постепенно покрыть затраты на оборудование, а не только то, как темпы роста облачного бизнеса используются для обоснования оценки компании.