В финансовом отчёте Apple (AAPL) зафиксирована рекордная выручка для сентябрьского квартала за всю историю компании, однако валовая маржа оказалась ниже, чем в предыдущем квартале. Эти два факта нужно рассматривать вместе.
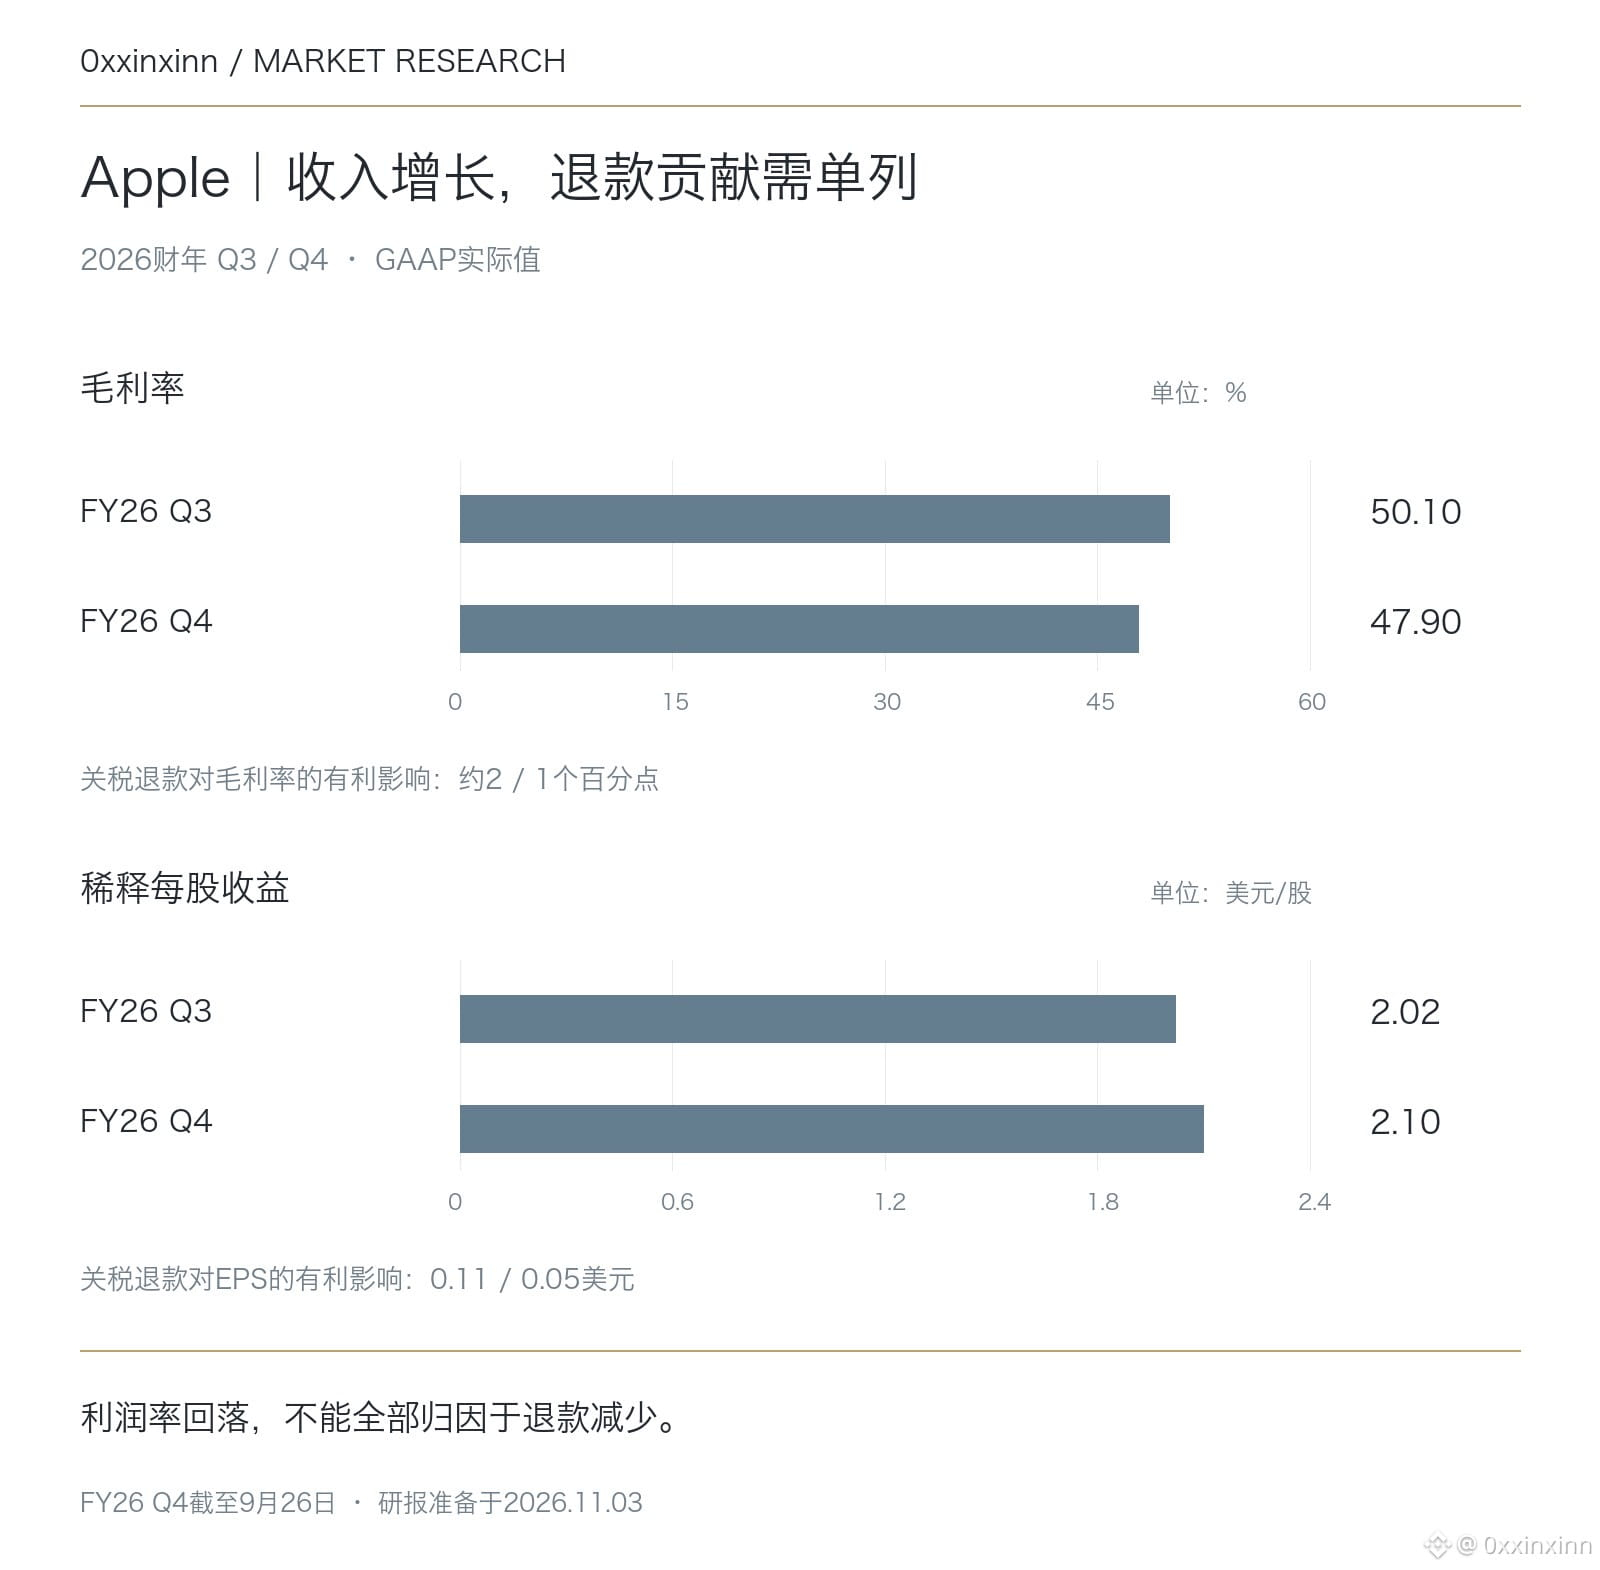
Выручка в четвёртом квартале 2026 финансового года составила 114,5 млрд долларов, увеличившись на 12% год к году; разводнённая прибыль на акцию — 2,10 доллара, рост составил 14%. Однако валовая маржа по GAAP снизилась с 50,1% в третьем квартале до 47,9% — на 2,2 процентного пункта.
В обоих кварталах учитывался возврат пошлин: в третьем квартале он положительно повлиял на валовую маржу примерно на 2 процентных пункта, а на прибыль на акцию — примерно на 0,11 доллара; в четвёртом квартале — примерно на 1 процентный пункт и 0,05 доллара соответственно. Поэтому при прямом сравнении отчётных показателей валовой маржи уменьшение вклада возврата пошлин смешивается с изменениями в операционной деятельности; также нельзя объяснять всё снижение сокращением возвратов.
Операционный денежный поток в четвёртом квартале составил около 28 млрд долларов; примерно столько же компания вернула акционерам за тот же период. Операционный денежный поток — это не свободный денежный поток, поэтому нельзя игнорировать капитальные затраты и утверждать, что выкуп акций полностью покрывался свободным денежным потоком.
Далее важно оценить, смогут ли структура продаж, изменения затрат и прогноз на новый финансовый квартал вместе поддержать прибыль — а не только рекордную выручку. Подробности телефонной конференции ещё предстоит сверить с официальными материалами; в этом тексте неподтверждённые прогнозы по валовой марже и колебания котировок после закрытия торгов не выдаются за окончательные выводы.
Выручка в четвёртом квартале 2026 финансового года составила 114,5 млрд долларов, увеличившись на 12% год к году; разводнённая прибыль на акцию — 2,10 доллара, рост составил 14%. Однако валовая маржа по GAAP снизилась с 50,1% в третьем квартале до 47,9% — на 2,2 процентного пункта.
В обоих кварталах учитывался возврат пошлин: в третьем квартале он положительно повлиял на валовую маржу примерно на 2 процентных пункта, а на прибыль на акцию — примерно на 0,11 доллара; в четвёртом квартале — примерно на 1 процентный пункт и 0,05 доллара соответственно. Поэтому при прямом сравнении отчётных показателей валовой маржи уменьшение вклада возврата пошлин смешивается с изменениями в операционной деятельности; также нельзя объяснять всё снижение сокращением возвратов.
Операционный денежный поток в четвёртом квартале составил около 28 млрд долларов; примерно столько же компания вернула акционерам за тот же период. Операционный денежный поток — это не свободный денежный поток, поэтому нельзя игнорировать капитальные затраты и утверждать, что выкуп акций полностью покрывался свободным денежным потоком.
Далее важно оценить, смогут ли структура продаж, изменения затрат и прогноз на новый финансовый квартал вместе поддержать прибыль — а не только рекордную выручку. Подробности телефонной конференции ещё предстоит сверить с официальными материалами; в этом тексте неподтверждённые прогнозы по валовой марже и колебания котировок после закрытия торгов не выдаются за окончательные выводы.