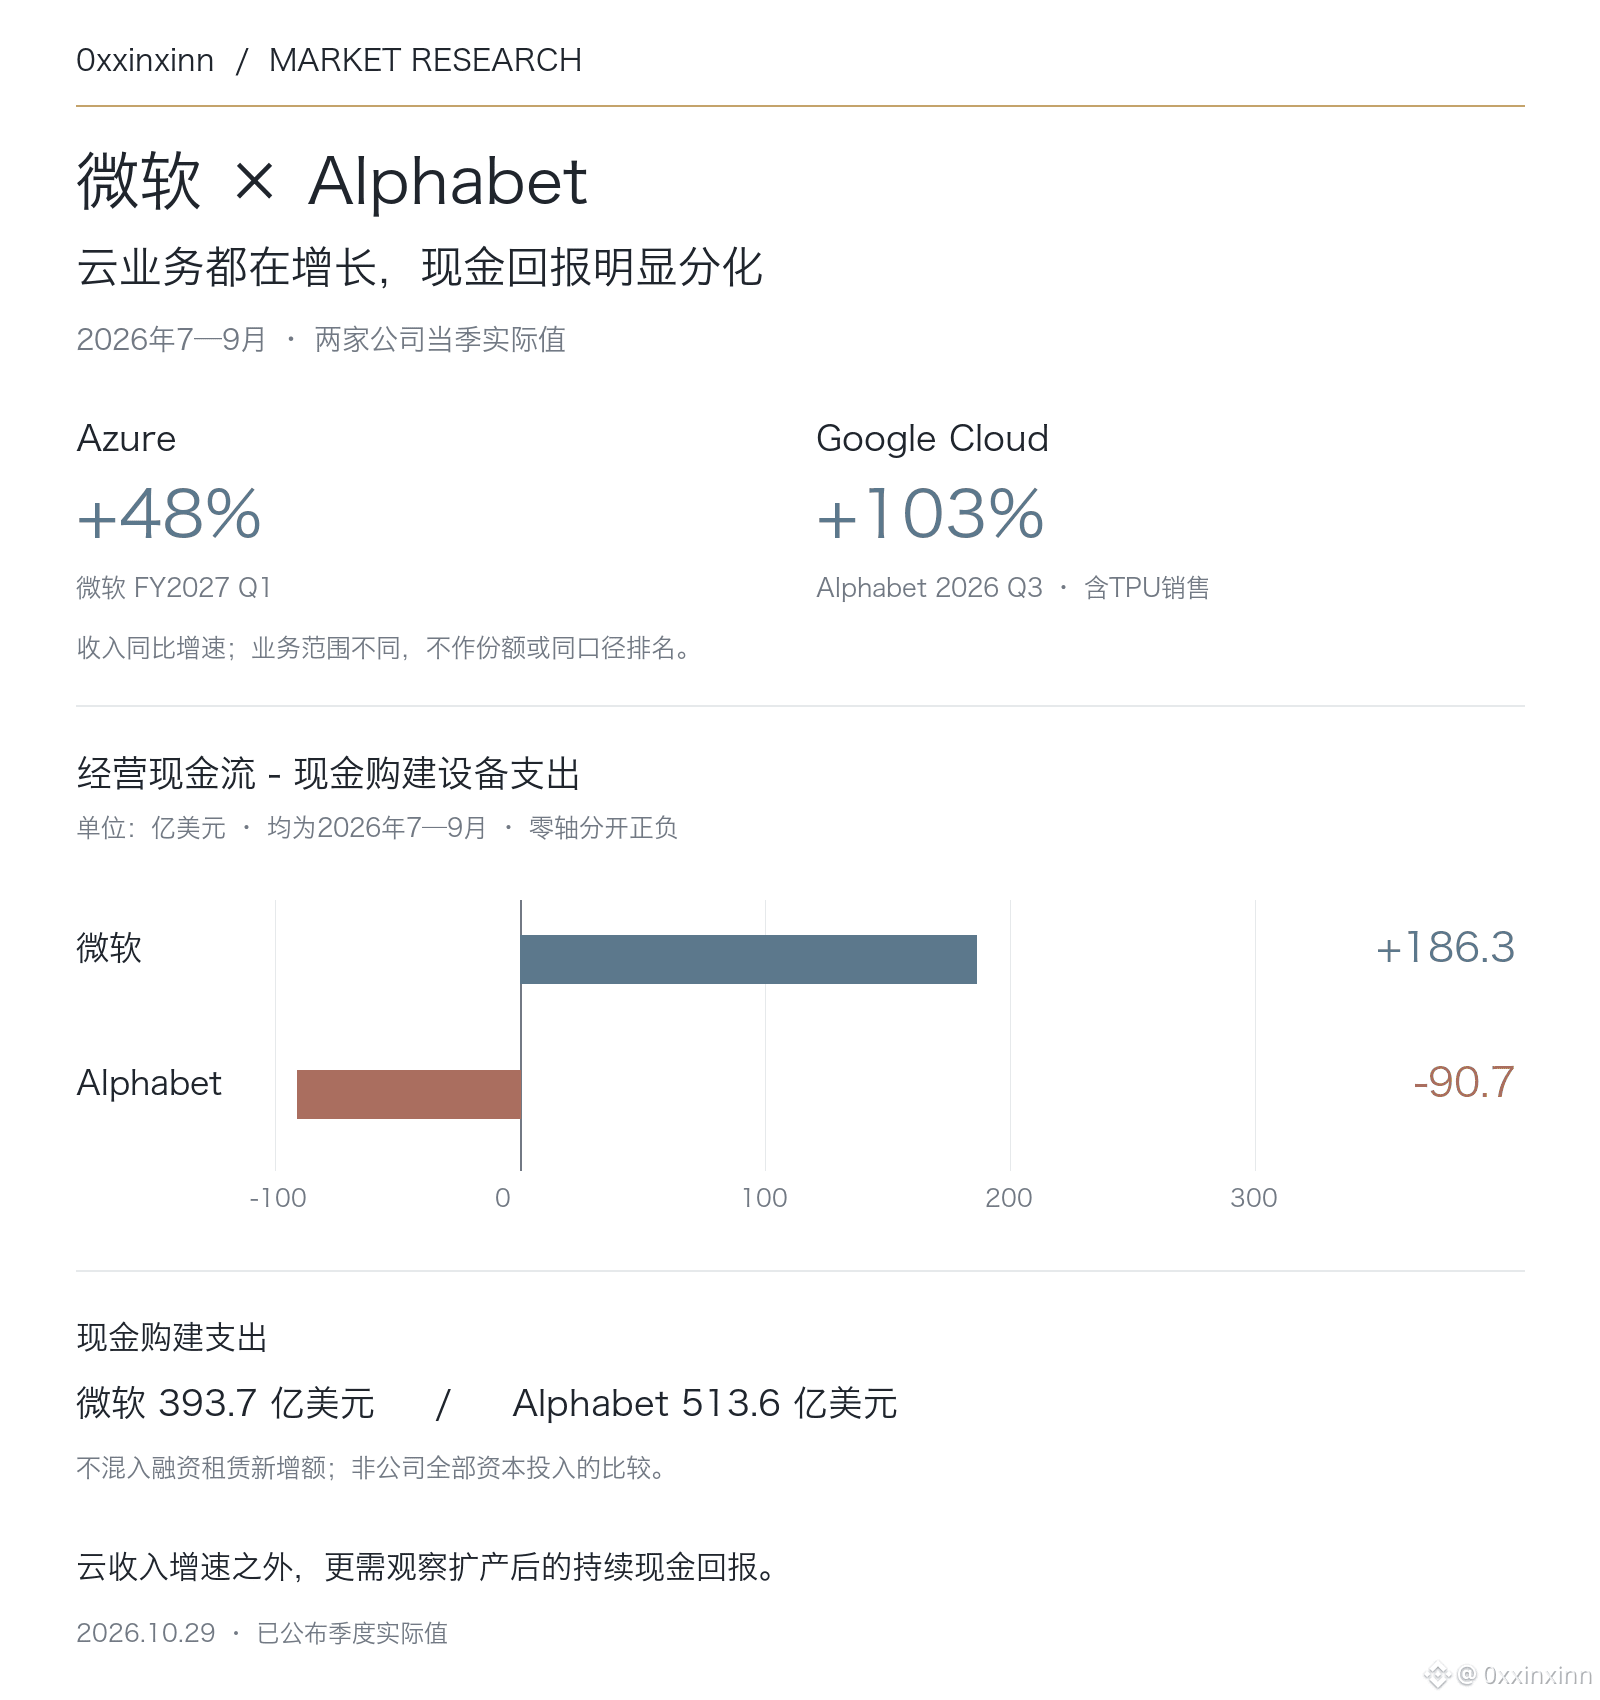
Облачный бизнес Microsoft и Alphabet растёт, но по денежной отдаче после капитальных вложений уже заметен разрыв.
Оба отчёта относятся к июлю—сентябрю 2026 года: выручка Microsoft за первый квартал 2027 финансового года составила 92,28 млрд долларов, а доходы Azure выросли на 48%; выручка Alphabet за третий квартал составила 127,58 млрд долларов, а Google Cloud вырос на 103%. В эту цифру входят продажи систем TPU, поэтому напрямую трактовать темпы роста как изменение долей облачных сервисов нельзя.
Если из операционного денежного потока вычесть затраты на приобретение и строительство основных средств, указанные в отчёте о движении денежных средств, у Microsoft за квартал остаётся 18,63 млрд долларов, а у Alphabet показатель составляет минус 9,07 млрд. Расходы последней на приобретение оборудования достигли 51,36 млрд долларов — это больше операционного денежного потока в 42,29 млрд. Удвоение облачной выручки ещё не означает, что расширение мощностей уже способно финансировать себя самостоятельно.
Прибыль тоже важно сравнивать на одинаковой основе. Прибыль Microsoft на акцию по GAAP выросла на 32%, а без учёта влияния инвестиций в OpenAI — на 18%; убыток Alphabet по долевым ценным бумагам снизил прибыль на акцию на 0,55 доллара. Инвестиционные прибыли и убытки не следует принимать за тенденцию в основном бизнесе.
Дальше стоит следить за вводом оборудования в эксплуатацию, амортизацией и поступлением платежей: если после ускорения поставок денежные расходы будут и дальше опережать операционный денежный поток, одного роста выручки может оказаться недостаточно для поддержки оценки компании. Здесь сравниваются опубликованные данные о движении денежных средств; денежные затраты на приобретение основных средств не смешиваются с общими капитальными вложениями, включающими финансовую аренду.
Оба отчёта относятся к июлю—сентябрю 2026 года: выручка Microsoft за первый квартал 2027 финансового года составила 92,28 млрд долларов, а доходы Azure выросли на 48%; выручка Alphabet за третий квартал составила 127,58 млрд долларов, а Google Cloud вырос на 103%. В эту цифру входят продажи систем TPU, поэтому напрямую трактовать темпы роста как изменение долей облачных сервисов нельзя.
Если из операционного денежного потока вычесть затраты на приобретение и строительство основных средств, указанные в отчёте о движении денежных средств, у Microsoft за квартал остаётся 18,63 млрд долларов, а у Alphabet показатель составляет минус 9,07 млрд. Расходы последней на приобретение оборудования достигли 51,36 млрд долларов — это больше операционного денежного потока в 42,29 млрд. Удвоение облачной выручки ещё не означает, что расширение мощностей уже способно финансировать себя самостоятельно.
Прибыль тоже важно сравнивать на одинаковой основе. Прибыль Microsoft на акцию по GAAP выросла на 32%, а без учёта влияния инвестиций в OpenAI — на 18%; убыток Alphabet по долевым ценным бумагам снизил прибыль на акцию на 0,55 доллара. Инвестиционные прибыли и убытки не следует принимать за тенденцию в основном бизнесе.
Дальше стоит следить за вводом оборудования в эксплуатацию, амортизацией и поступлением платежей: если после ускорения поставок денежные расходы будут и дальше опережать операционный денежный поток, одного роста выручки может оказаться недостаточно для поддержки оценки компании. Здесь сравниваются опубликованные данные о движении денежных средств; денежные затраты на приобретение основных средств не смешиваются с общими капитальными вложениями, включающими финансовую аренду.