Рост заказов Vertiv уже отразился на выручке и прибыли, но теперь важнее всего — сможет ли компания выполнить обязательства по поставкам.
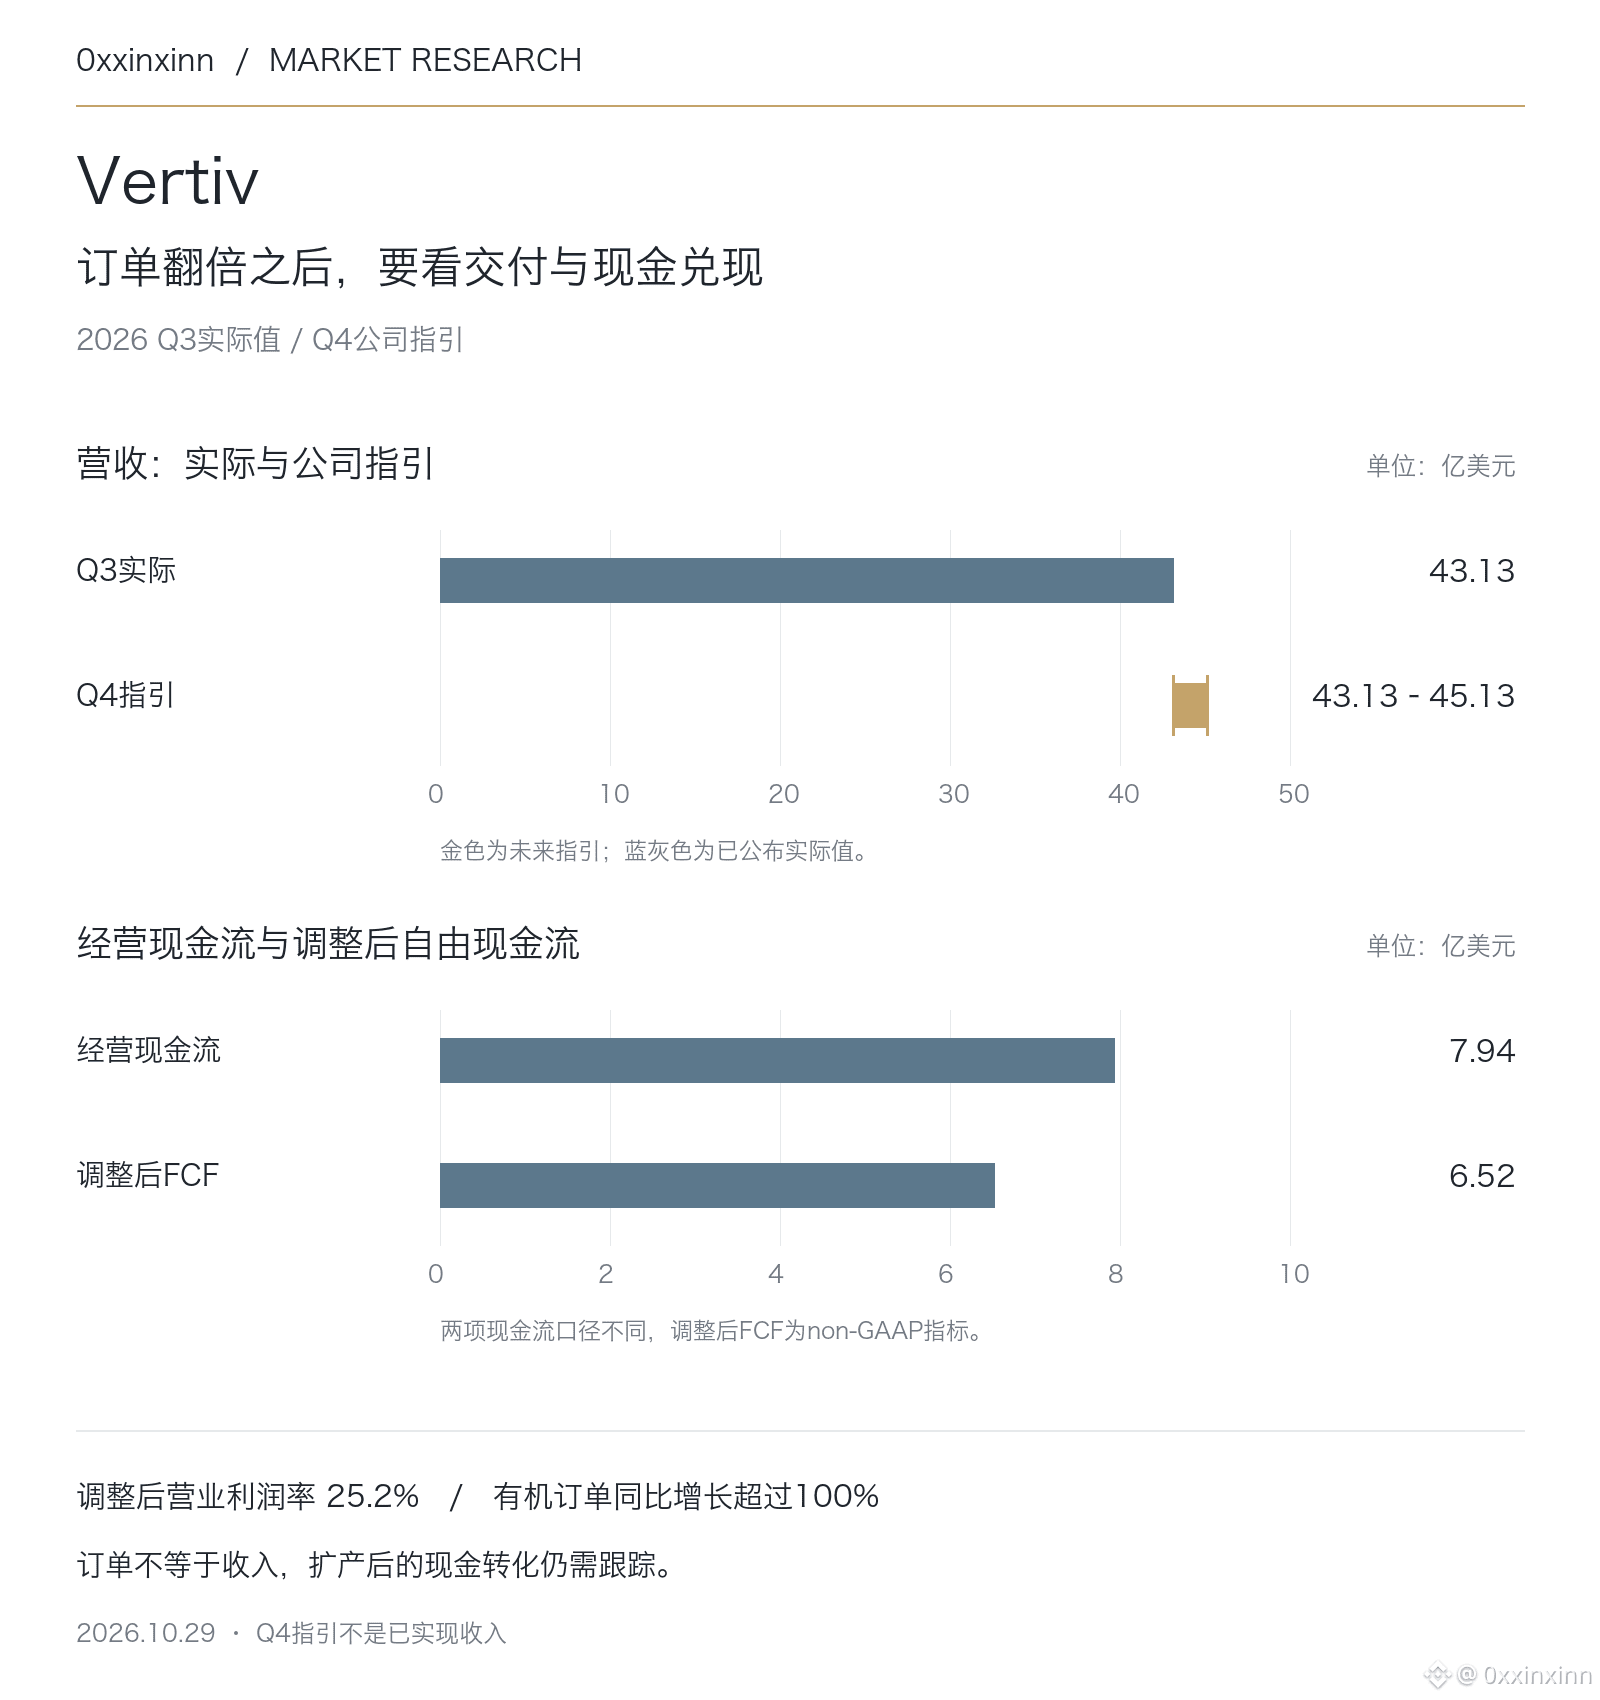
Выручка в третьем квартале 2026 года составила 4,313 млрд долларов, увеличившись на 61% год к году. Органический рост составил 55%, а остальная часть прироста пришлась главным образом на приобретённые компании. Органические заказы выросли более чем на 100% год к году, поэтому нельзя приписывать весь рост выручки естественному спросу.
Скорректированная операционная маржа достигла 25,2%, повысившись на 2,9 процентного пункта год к году. Прибыль на акцию по GAAP составила 1,95 доллара, скорректированная — 2,21 доллара. Операционный денежный поток составил 794 млн долларов, скорректированный свободный денежный поток — 652 млн долларов; эти показатели следует рассматривать раздельно.
Компания повысила среднюю точку прогноза годовой выручки на 650 млн долларов — до 14,65 млрд долларов. Прогноз выручки на четвёртый квартал составляет 4,313–4,513 млрд долларов. Ожидания роста подкреплены заказами, но их выполнение всё ещё может быть отложено или отменено, поэтому не стоит считать их уже подтверждёнными продажами.
Дальше важно следить за двумя вещами: сможет ли расширение мощностей сохранить рентабельность и не сведёт ли на нет рост прибыли увеличение потребности в оборотном капитале. Спрос на электроэнергию и охлаждение для дата-центров лежит в основе бизнес-логики компании, но это не означает, что цена акций может безоговорочно выдержать любую оценку.
Выручка в третьем квартале 2026 года составила 4,313 млрд долларов, увеличившись на 61% год к году. Органический рост составил 55%, а остальная часть прироста пришлась главным образом на приобретённые компании. Органические заказы выросли более чем на 100% год к году, поэтому нельзя приписывать весь рост выручки естественному спросу.
Скорректированная операционная маржа достигла 25,2%, повысившись на 2,9 процентного пункта год к году. Прибыль на акцию по GAAP составила 1,95 доллара, скорректированная — 2,21 доллара. Операционный денежный поток составил 794 млн долларов, скорректированный свободный денежный поток — 652 млн долларов; эти показатели следует рассматривать раздельно.
Компания повысила среднюю точку прогноза годовой выручки на 650 млн долларов — до 14,65 млрд долларов. Прогноз выручки на четвёртый квартал составляет 4,313–4,513 млрд долларов. Ожидания роста подкреплены заказами, но их выполнение всё ещё может быть отложено или отменено, поэтому не стоит считать их уже подтверждёнными продажами.
Дальше важно следить за двумя вещами: сможет ли расширение мощностей сохранить рентабельность и не сведёт ли на нет рост прибыли увеличение потребности в оборотном капитале. Спрос на электроэнергию и охлаждение для дата-центров лежит в основе бизнес-логики компании, но это не означает, что цена акций может безоговорочно выдержать любую оценку.