
#earnings
earnings
Просмотров: 305,994
1,327 обсуждают
Популярные
Новые

Уверенное превышение ожиданий, которое всё же привело к пересмотру оценки🍎👇
Apple завершила четвёртый финансовый квартал лучше ожиданий: выручка выросла на 12%, до $114.48 млрд, а прибыль на акцию — на 14%, до $2.10. Оба показателя оказались выше прогнозов. Несмотря на сильные результаты, акции упали почти на 4%, до $324.79.
{spot}(AAPLBUSDT)
{stock_us}(AAPL.US)
Давление на акции вызвали прогнозы руководства о замедлении роста сервисного бизнеса и увеличении расходов на память. Они прозвучали после того, как с начала года акции подорожали на 25%, подняв оценку компании выше 35-кратной прогнозной прибыли. Apple продолжает генерировать значительный свободный денежный поток, а не тратить его на ИИ-инфраструктуру, однако рынок требует более убедительных доказательств того, что маржа и спрос оправдывают такую премию. Следующими проверками станут динамика продаж iPhone в праздничный сезон и темпы роста сервисного бизнеса.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
Уверенное превышение ожиданий, которое всё же привело к пересмотру оценки🍎👇
Apple завершила четвёртый финансовый квартал лучше ожиданий: выручка выросла на 12%, до $114.48 млрд, а прибыль на акцию — на 14%, до $2.10. Оба показателя оказались выше прогнозов. Несмотря на сильные результаты, акции упали почти на 4%, до $324.79.
Давление на акции вызвали прогнозы руководства о замедлении роста сервисного бизнеса и увеличении расходов на память. Они прозвучали после того, как с начала года акции подорожали на 25%, подняв оценку компании выше 35-кратной прогнозной прибыли. Apple продолжает генерировать значительный свободный денежный поток, а не тратить его на ИИ-инфраструктуру, однако рынок требует более убедительных доказательств того, что маржа и спрос оправдывают такую премию. Следующими проверками станут динамика продаж iPhone в праздничный сезон и темпы роста сервисного бизнеса.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
Apple завершила четвёртый финансовый квартал лучше ожиданий: выручка выросла на 12%, до $114.48 млрд, а прибыль на акцию — на 14%, до $2.10. Оба показателя оказались выше прогнозов. Несмотря на сильные результаты, акции упали почти на 4%, до $324.79.
Давление на акции вызвали прогнозы руководства о замедлении роста сервисного бизнеса и увеличении расходов на память. Они прозвучали после того, как с начала года акции подорожали на 25%, подняв оценку компании выше 35-кратной прогнозной прибыли. Apple продолжает генерировать значительный свободный денежный поток, а не тратить его на ИИ-инфраструктуру, однако рынок требует более убедительных доказательств того, что маржа и спрос оправдывают такую премию. Следующими проверками станут динамика продаж iPhone в праздничный сезон и темпы роста сервисного бизнеса.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
AAPLUS-0,28%
AAPLB-2,52%
8
См. перевод
Technology equities continue to experience valuation adjustments despite strong earnings performance:
* Premarket Price Action: Apple fell 4.65% to $322.60 in premarket trading on Tuesday.
* Financial Performance: This downturn occurred despite reporting fiscal fourth-quarter revenue of $114.48 billion and earnings per share (EPS) of $2.10, both of which beat estimates.
* Market Drivers: Investors weighed higher memory-cost warnings against bullish views on Apple's AI and cash-flow outlook.
{spot}(AAPLBUSDT)
{stock_us}(AAPL.US)
For equity investors, market analysts, and tech sector participants, monitoring component cost pressures alongside artificial intelligence guidance remains critical for evaluating hardware valuations.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
Technology equities continue to experience valuation adjustments despite strong earnings performance:
* Premarket Price Action: Apple fell 4.65% to $322.60 in premarket trading on Tuesday.
* Financial Performance: This downturn occurred despite reporting fiscal fourth-quarter revenue of $114.48 billion and earnings per share (EPS) of $2.10, both of which beat estimates.
* Market Drivers: Investors weighed higher memory-cost warnings against bullish views on Apple's AI and cash-flow outlook.
For equity investors, market analysts, and tech sector participants, monitoring component cost pressures alongside artificial intelligence guidance remains critical for evaluating hardware valuations.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
* Premarket Price Action: Apple fell 4.65% to $322.60 in premarket trading on Tuesday.
* Financial Performance: This downturn occurred despite reporting fiscal fourth-quarter revenue of $114.48 billion and earnings per share (EPS) of $2.10, both of which beat estimates.
* Market Drivers: Investors weighed higher memory-cost warnings against bullish views on Apple's AI and cash-flow outlook.
For equity investors, market analysts, and tech sector participants, monitoring component cost pressures alongside artificial intelligence guidance remains critical for evaluating hardware valuations.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
AAPLUS-0,28%
AAPLB-2,52%
2
·
--
#АкцииPalantirПадаютНа3ПроцентахПослеВыручки2МлрдДолларов
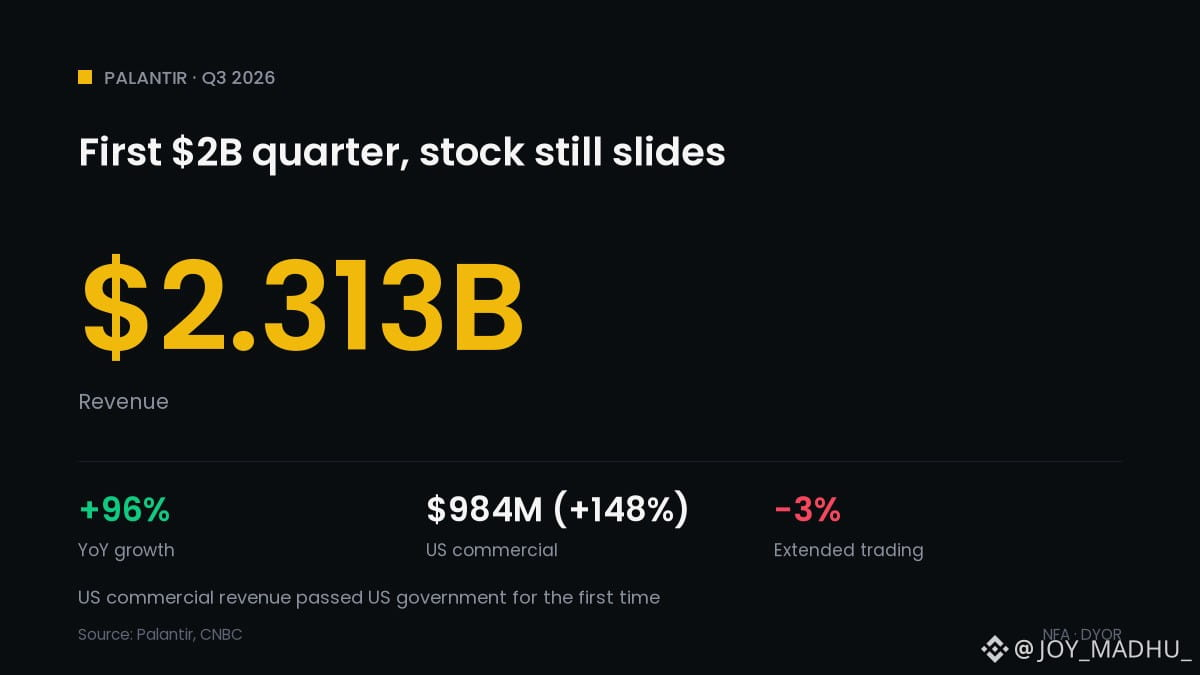
🧠 Palantir впервые отчиталась о квартальной выручке в $2 млрд, но акции всё равно падают
📊 Выручка — $2,313 млрд, на 96% больше, чем годом ранее, против ожидавшихся примерно $2,18 млрд
💵 Скорректированная прибыль на акцию — $0,44 против ожидавшихся $0,41; чистая прибыль — $1,13 млрд
🇺🇸 Коммерческая выручка в США — $984 млн, рост на 148%; впервые она превысила выручку от правительства США ($953 млн)
📈 Прогноз роста выручки за весь год повышен до 91%
📉 По данным CNBC, на внебиржевых торгах акции снизились примерно на 3% после закрытия на отметке $178,44
Что это значит для крипторынка: даже значительно превзошедшие ожидания результаты не помогли акциям после закрытия торгов — это признак того, что инвесторы ждут большего от дорого оценённых компаний в сфере ИИ. Такие настроения могут перекинуться на Nasdaq и аппетит к риску, за которыми $BTC часто следил. Это контекст, а не прогноз.
Сильные результаты или уже учтённая в цене оценка? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #АкцииPalantirПадаютНа3ПроцентахПослеВыручки2МлрдДолларов
#АкцииPalantirПадаютНа3ПроцентахПослеВыручки2МлрдДолларов
🧠 Palantir впервые отчиталась о квартальной выручке в $2 млрд, но акции всё равно падают
📊 Выручка — $2,313 млрд, на 96% больше, чем годом ранее, против ожидавшихся примерно $2,18 млрд
💵 Скорректированная прибыль на акцию — $0,44 против ожидавшихся $0,41; чистая прибыль — $1,13 млрд
🇺🇸 Коммерческая выручка в США — $984 млн, рост на 148%; впервые она превысила выручку от правительства США ($953 млн)
📈 Прогноз роста выручки за весь год повышен до 91%
📉 По данным CNBC, на внебиржевых торгах акции снизились примерно на 3% после закрытия на отметке $178,44
Что это значит для крипторынка: даже значительно превзошедшие ожидания результаты не помогли акциям после закрытия торгов — это признак того, что инвесторы ждут большего от дорого оценённых компаний в сфере ИИ. Такие настроения могут перекинуться на Nasdaq и аппетит к риску, за которыми $BTC часто следил. Это контекст, а не прогноз.
Сильные результаты или уже учтённая в цене оценка? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #АкцииPalantirПадаютНа3ПроцентахПослеВыручки2МлрдДолларов
🧠 Palantir впервые отчиталась о квартальной выручке в $2 млрд, но акции всё равно падают
📊 Выручка — $2,313 млрд, на 96% больше, чем годом ранее, против ожидавшихся примерно $2,18 млрд
💵 Скорректированная прибыль на акцию — $0,44 против ожидавшихся $0,41; чистая прибыль — $1,13 млрд
🇺🇸 Коммерческая выручка в США — $984 млн, рост на 148%; впервые она превысила выручку от правительства США ($953 млн)
📈 Прогноз роста выручки за весь год повышен до 91%
📉 По данным CNBC, на внебиржевых торгах акции снизились примерно на 3% после закрытия на отметке $178,44
Что это значит для крипторынка: даже значительно превзошедшие ожидания результаты не помогли акциям после закрытия торгов — это признак того, что инвесторы ждут большего от дорого оценённых компаний в сфере ИИ. Такие настроения могут перекинуться на Nasdaq и аппетит к риску, за которыми $BTC часто следил. Это контекст, а не прогноз.
Сильные результаты или уже учтённая в цене оценка? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #АкцииPalantirПадаютНа3ПроцентахПослеВыручки2МлрдДолларов
2

·
--
Palantir почти удвоила выручку — но рынок обратил внимание на один показатель, рост которого замедлился.
Факты: отчет за Q3 2026 (опубликован в понедельник вечером по времени США, 2 ноября): выручка $2,313 млрд, на 96% выше, чем годом ранее, и выше ожиданий в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41 (данные LSEG, цитируемые CNBC и рядом других СМИ). Выручка коммерческого подразделения в США составила $984 млн (+148%) и впервые превысила выручку от правительства США — $953 млн (+96%). Прогноз на 2026 год повышен до $8,530–8,534 млрд с $8,150–8,158 млрд, а прогноз на Q4 составляет $2,649–2,653 млрд. На что обратил внимание рынок: общая стоимость новых контрактов составила лишь $2,92 млрд (+6% год к году) — резкое замедление по сравнению с ростом на 49% в Q2. Акции PLTR в ходе основной сессии понедельника уже упали на 3,13%, до $178,34.
Контекст рынка: S&P 500 снизился на 0,51%, до 7.541,40, а Nasdaq — на 1,07%, до 25.164,32, тогда как Dow, напротив, вырос на 0,41% — капитал перетекает из технологического сектора и ИИ. Технологический сектор потерял 2,66%, а индекс полупроводников — 3,37%.
За чем я слежу: сохранится ли первая реакция после закрытия рынка к открытию основной сессии во вторник и ускорится ли рост стоимости контрактов в Q4 — ведь большая часть сегодняшней выручки приходится на уже заключенные контракты, по которым продолжается работа.
Мое мнение: отчет подтверждает, что спрос на корпоративный ИИ реален, но теперь рынок требует доказательств пополнения портфеля заказов: объем новых контрактов должен поспевать за выручкой, иначе расплачиваться за это придется оценке компании. Для крипторынка важны те же настроения инвесторов: даже сильный отчет акций ИИ не гарантирует радушного приема, если рынок сомневается в финансировании расходов на ИИ.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы думаете, что сильнее повлияет на дальнейшую судьбу PLTR: повышенный прогноз или замедление роста числа новых контрактов?
#Palantir #Earnings #SahamUSA
Palantir почти удвоила выручку — но рынок обратил внимание на один показатель, рост которого замедлился.
Факты: отчет за Q3 2026 (опубликован в понедельник вечером по времени США, 2 ноября): выручка $2,313 млрд, на 96% выше, чем годом ранее, и выше ожиданий в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41 (данные LSEG, цитируемые CNBC и рядом других СМИ). Выручка коммерческого подразделения в США составила $984 млн (+148%) и впервые превысила выручку от правительства США — $953 млн (+96%). Прогноз на 2026 год повышен до $8,530–8,534 млрд с $8,150–8,158 млрд, а прогноз на Q4 составляет $2,649–2,653 млрд. На что обратил внимание рынок: общая стоимость новых контрактов составила лишь $2,92 млрд (+6% год к году) — резкое замедление по сравнению с ростом на 49% в Q2. Акции PLTR в ходе основной сессии понедельника уже упали на 3,13%, до $178,34.
Контекст рынка: S&P 500 снизился на 0,51%, до 7.541,40, а Nasdaq — на 1,07%, до 25.164,32, тогда как Dow, напротив, вырос на 0,41% — капитал перетекает из технологического сектора и ИИ. Технологический сектор потерял 2,66%, а индекс полупроводников — 3,37%.
За чем я слежу: сохранится ли первая реакция после закрытия рынка к открытию основной сессии во вторник и ускорится ли рост стоимости контрактов в Q4 — ведь большая часть сегодняшней выручки приходится на уже заключенные контракты, по которым продолжается работа.
Мое мнение: отчет подтверждает, что спрос на корпоративный ИИ реален, но теперь рынок требует доказательств пополнения портфеля заказов: объем новых контрактов должен поспевать за выручкой, иначе расплачиваться за это придется оценке компании. Для крипторынка важны те же настроения инвесторов: даже сильный отчет акций ИИ не гарантирует радушного приема, если рынок сомневается в финансировании расходов на ИИ.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы думаете, что сильнее повлияет на дальнейшую судьбу PLTR: повышенный прогноз или замедление роста числа новых контрактов?
#Palantir #Earnings #SahamUSA
Факты: отчет за Q3 2026 (опубликован в понедельник вечером по времени США, 2 ноября): выручка $2,313 млрд, на 96% выше, чем годом ранее, и выше ожиданий в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41 (данные LSEG, цитируемые CNBC и рядом других СМИ). Выручка коммерческого подразделения в США составила $984 млн (+148%) и впервые превысила выручку от правительства США — $953 млн (+96%). Прогноз на 2026 год повышен до $8,530–8,534 млрд с $8,150–8,158 млрд, а прогноз на Q4 составляет $2,649–2,653 млрд. На что обратил внимание рынок: общая стоимость новых контрактов составила лишь $2,92 млрд (+6% год к году) — резкое замедление по сравнению с ростом на 49% в Q2. Акции PLTR в ходе основной сессии понедельника уже упали на 3,13%, до $178,34.
Контекст рынка: S&P 500 снизился на 0,51%, до 7.541,40, а Nasdaq — на 1,07%, до 25.164,32, тогда как Dow, напротив, вырос на 0,41% — капитал перетекает из технологического сектора и ИИ. Технологический сектор потерял 2,66%, а индекс полупроводников — 3,37%.
За чем я слежу: сохранится ли первая реакция после закрытия рынка к открытию основной сессии во вторник и ускорится ли рост стоимости контрактов в Q4 — ведь большая часть сегодняшней выручки приходится на уже заключенные контракты, по которым продолжается работа.
Мое мнение: отчет подтверждает, что спрос на корпоративный ИИ реален, но теперь рынок требует доказательств пополнения портфеля заказов: объем новых контрактов должен поспевать за выручкой, иначе расплачиваться за это придется оценке компании. Для крипторынка важны те же настроения инвесторов: даже сильный отчет акций ИИ не гарантирует радушного приема, если рынок сомневается в финансировании расходов на ИИ.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы думаете, что сильнее повлияет на дальнейшую судьбу PLTR: повышенный прогноз или замедление роста числа новых контрактов?
#Palantir #Earnings #SahamUSA
110
·
--
Apple превзошла ожидания — но акции немного просели. Победу не празднуют.
Факты: финансовый Q4 2026 (отчёт опубликован вечером 2 ноября по времени США): выручка — $114,48 млрд против ожидавшихся $113,39 млрд, EPS — $2,10 против $1,99 (Reuters, данные LSEG). Выручка iPhone — $57,58 млрд против $56,54 млрд: рекордный сентябрьский квартал благодаря iPhone 18 Pro. Выручка Services — $31,57 млрд, исторический максимум. Mac — $10,79 млрд против $9,61 млрд. Слабые места: iPad — $6,23 млрд против $6,70 млрд, а носимые устройства — $8,30 млрд против $9,06 млрд. Маржа — 47,9% против 47,5%, но около 1 п.п. прироста обеспечен возвратом тарифных пошлин. За весь год: $479 млрд, рекорд. На внебиржевых торгах акции упали примерно на 1%. Это первый отчёт генерального директора Джона Тернуса, сменившего Тима Кука 1 сентября.
Контекст: отчёт вышел вечером в день выборов в США, накануне решения RBA примерно в 07:30 по времени Джакарты и публикации данных о занятости в США в пятницу — рынки оценивают риски, а не празднуют прошлые результаты.
За чем я слежу: за прогнозом на праздничный квартал в ходе телефонной конференции по итогам отчётности, которая началась сегодня утром, и за ограничениями поставок iPhone Duo.
Моё мнение: результат выше ожиданий обеспечили iPhone и цены, а не всеобщее восстановление — рынок оценивает перспективы, а не прошлые результаты. Для крипторынка важен аппетит к риску: даже такой крупной компании не празднуют победу, несмотря на результат выше ожиданий.
Это мой анализ, а не финансовый совет — всегда проводите собственное исследование.
Как вы думаете, что сильнее повлияет на судьбу AAPL: прогноз на праздничный квартал или ограничения поставок Duo?
#Apple #Earnings #SahamUSA
Apple превзошла ожидания — но акции немного просели. Победу не празднуют.
Факты: финансовый Q4 2026 (отчёт опубликован вечером 2 ноября по времени США): выручка — $114,48 млрд против ожидавшихся $113,39 млрд, EPS — $2,10 против $1,99 (Reuters, данные LSEG). Выручка iPhone — $57,58 млрд против $56,54 млрд: рекордный сентябрьский квартал благодаря iPhone 18 Pro. Выручка Services — $31,57 млрд, исторический максимум. Mac — $10,79 млрд против $9,61 млрд. Слабые места: iPad — $6,23 млрд против $6,70 млрд, а носимые устройства — $8,30 млрд против $9,06 млрд. Маржа — 47,9% против 47,5%, но около 1 п.п. прироста обеспечен возвратом тарифных пошлин. За весь год: $479 млрд, рекорд. На внебиржевых торгах акции упали примерно на 1%. Это первый отчёт генерального директора Джона Тернуса, сменившего Тима Кука 1 сентября.
Контекст: отчёт вышел вечером в день выборов в США, накануне решения RBA примерно в 07:30 по времени Джакарты и публикации данных о занятости в США в пятницу — рынки оценивают риски, а не празднуют прошлые результаты.
За чем я слежу: за прогнозом на праздничный квартал в ходе телефонной конференции по итогам отчётности, которая началась сегодня утром, и за ограничениями поставок iPhone Duo.
Моё мнение: результат выше ожиданий обеспечили iPhone и цены, а не всеобщее восстановление — рынок оценивает перспективы, а не прошлые результаты. Для крипторынка важен аппетит к риску: даже такой крупной компании не празднуют победу, несмотря на результат выше ожиданий.
Это мой анализ, а не финансовый совет — всегда проводите собственное исследование.
Как вы думаете, что сильнее повлияет на судьбу AAPL: прогноз на праздничный квартал или ограничения поставок Duo?
#Apple #Earnings #SahamUSA
Факты: финансовый Q4 2026 (отчёт опубликован вечером 2 ноября по времени США): выручка — $114,48 млрд против ожидавшихся $113,39 млрд, EPS — $2,10 против $1,99 (Reuters, данные LSEG). Выручка iPhone — $57,58 млрд против $56,54 млрд: рекордный сентябрьский квартал благодаря iPhone 18 Pro. Выручка Services — $31,57 млрд, исторический максимум. Mac — $10,79 млрд против $9,61 млрд. Слабые места: iPad — $6,23 млрд против $6,70 млрд, а носимые устройства — $8,30 млрд против $9,06 млрд. Маржа — 47,9% против 47,5%, но около 1 п.п. прироста обеспечен возвратом тарифных пошлин. За весь год: $479 млрд, рекорд. На внебиржевых торгах акции упали примерно на 1%. Это первый отчёт генерального директора Джона Тернуса, сменившего Тима Кука 1 сентября.
Контекст: отчёт вышел вечером в день выборов в США, накануне решения RBA примерно в 07:30 по времени Джакарты и публикации данных о занятости в США в пятницу — рынки оценивают риски, а не празднуют прошлые результаты.
За чем я слежу: за прогнозом на праздничный квартал в ходе телефонной конференции по итогам отчётности, которая началась сегодня утром, и за ограничениями поставок iPhone Duo.
Моё мнение: результат выше ожиданий обеспечили iPhone и цены, а не всеобщее восстановление — рынок оценивает перспективы, а не прошлые результаты. Для крипторынка важен аппетит к риску: даже такой крупной компании не празднуют победу, несмотря на результат выше ожиданий.
Это мой анализ, а не финансовый совет — всегда проводите собственное исследование.
Как вы думаете, что сильнее повлияет на судьбу AAPL: прогноз на праздничный квартал или ограничения поставок Duo?
#Apple #Earnings #SahamUSA
25
·
--
Рост
#AppleEarningsAhead-CanStockHitNewHigh
🚨 СКОРО ОТЧЁТ APPLE — СМОЖЕТ ЛИ AAPL ОБНОВИТЬ ИСТОРИЧЕСКИЙ МАКСИМУМ?
📊 Инвесторы следят за следующим шагом Apple
Apple готовится представить очередной важный финансовый отчёт, и инвесторы ищут признаки ускорения роста, которые могут подтолкнуть AAPL к новому историческому максимуму.
🔎 Что важнее всего?
🍎 Продажи iPhone и потребительский спрос.
🤖 Успехи Apple в реализации стратегии в сфере ИИ.
📈 Финансовые результаты и прогнозы на будущее.
💡 Взгляд на рынок
Сильные результаты могут укрепить доверие инвесторов, но даже превышение ожиданий не гарантирует роста акций. Если рынок уже заложил в цены позитивные результаты, фиксация прибыли может вызвать волатильность.
🎯 Главное
Отчёт Apple может стать важным катализатором дальнейшего движения акций. Трейдерам стоит следить за прогнозами компании, уровнями сопротивления и реакцией рынка, а не считать обновление максимума гарантированным.
Главный вопрос — сможет ли рост Apple превзойти ожидания рынка.
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
{future}(ARIAUSDT)
{future}(LYNUSDT)
{spot}(APPBUSDT)
#AppleEarningsAhead-CanStockHitNewHigh
🚨 СКОРО ОТЧЁТ APPLE — СМОЖЕТ ЛИ AAPL ОБНОВИТЬ ИСТОРИЧЕСКИЙ МАКСИМУМ?
📊 Инвесторы следят за следующим шагом Apple
Apple готовится представить очередной важный финансовый отчёт, и инвесторы ищут признаки ускорения роста, которые могут подтолкнуть AAPL к новому историческому максимуму.
🔎 Что важнее всего?
🍎 Продажи iPhone и потребительский спрос.
🤖 Успехи Apple в реализации стратегии в сфере ИИ.
📈 Финансовые результаты и прогнозы на будущее.
💡 Взгляд на рынок
Сильные результаты могут укрепить доверие инвесторов, но даже превышение ожиданий не гарантирует роста акций. Если рынок уже заложил в цены позитивные результаты, фиксация прибыли может вызвать волатильность.
🎯 Главное
Отчёт Apple может стать важным катализатором дальнейшего движения акций. Трейдерам стоит следить за прогнозами компании, уровнями сопротивления и реакцией рынка, а не считать обновление максимума гарантированным.
Главный вопрос — сможет ли рост Apple превзойти ожидания рынка.
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
🚨 СКОРО ОТЧЁТ APPLE — СМОЖЕТ ЛИ AAPL ОБНОВИТЬ ИСТОРИЧЕСКИЙ МАКСИМУМ?
📊 Инвесторы следят за следующим шагом Apple
Apple готовится представить очередной важный финансовый отчёт, и инвесторы ищут признаки ускорения роста, которые могут подтолкнуть AAPL к новому историческому максимуму.
🔎 Что важнее всего?
🍎 Продажи iPhone и потребительский спрос.
🤖 Успехи Apple в реализации стратегии в сфере ИИ.
📈 Финансовые результаты и прогнозы на будущее.
💡 Взгляд на рынок
Сильные результаты могут укрепить доверие инвесторов, но даже превышение ожиданий не гарантирует роста акций. Если рынок уже заложил в цены позитивные результаты, фиксация прибыли может вызвать волатильность.
🎯 Главное
Отчёт Apple может стать важным катализатором дальнейшего движения акций. Трейдерам стоит следить за прогнозами компании, уровнями сопротивления и реакцией рынка, а не считать обновление максимума гарантированным.
Главный вопрос — сможет ли рост Apple превзойти ожидания рынка.
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
18
·
--
Сегодня после закрытия торгов отчитываются Apple и Palantir. От $AAPL ждут EPS около $1,98 и выручку ~$113,2 млрд (+10% за год), а Loop Capital снизила целевую цену с $370 до $330. От $PLTR ждут EPS $0,39-0,41 и выручку ~$2,18 млрд (+84% за год), хотя акции за месяц потеряли 2,5%. После пятничной распродажи рынок ждет от обеих подтверждения тренда на ИИ.
Кто лучше справится с отчетом: Apple или Palantir? 👇
#Earnings
Сегодня после закрытия торгов отчитываются Apple и Palantir. От $AAPL ждут EPS около $1,98 и выручку ~$113,2 млрд (+10% за год), а Loop Capital снизила целевую цену с $370 до $330. От $PLTR ждут EPS $0,39-0,41 и выручку ~$2,18 млрд (+84% за год), хотя акции за месяц потеряли 2,5%. После пятничной распродажи рынок ждет от обеих подтверждения тренда на ИИ.
Кто лучше справится с отчетом: Apple или Palantir? 👇
#Earnings
Кто лучше справится с отчетом: Apple или Palantir? 👇
#Earnings
2
36

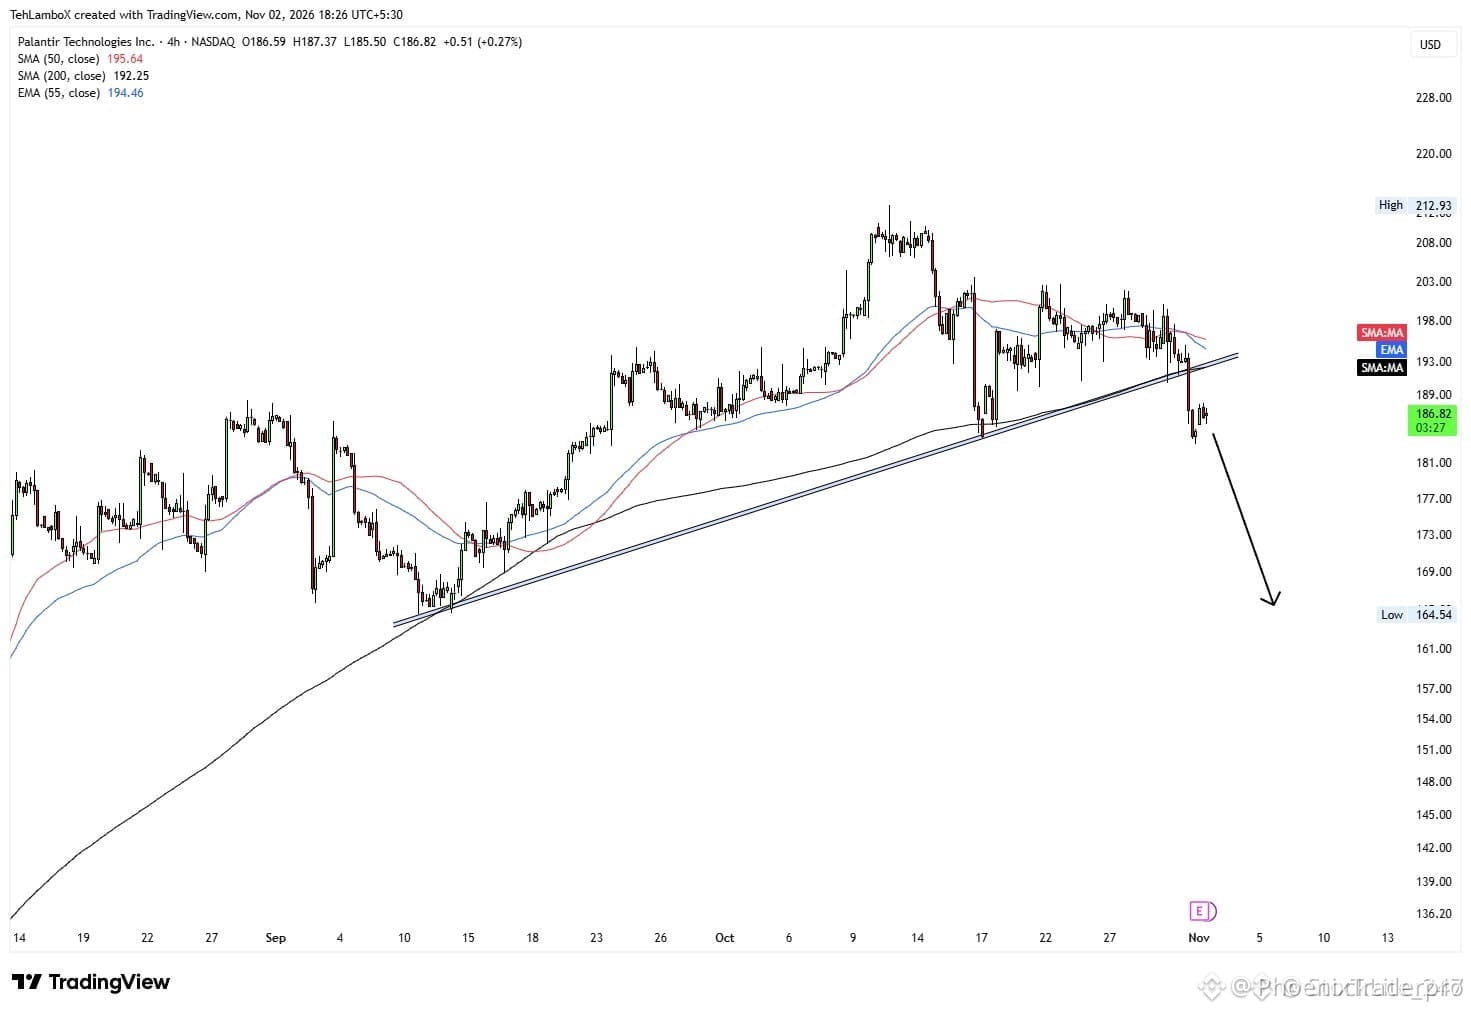
🚨 $PLTR ПРОБИВАЕТ УРОВЕНЬ ПОДДЕРЖКИ НА H4 ПЕРЕД ОТЧЁТОМ О ПРИБЫЛИ 💥
📊 График H4 пробил все зоны спроса, передавая ликвидность китам 🦈 в преддверии публикации отчётности. ⚡ Продавцы пользуются моментом, а книга ордеров показывает новую волну нарастающего давления со стороны коротких позиций.
📌 Ожидайте волатильного отскока с последующим пробоем — для восстановления понадобится сильный катализатор в виде превышения прогнозов в отчёте о прибыли, иначе нисходящий тренд может усилиться. 💡 Следите за всплесками объёма и следующим сбором ликвидности.
💬 Как вы позиционируетесь по $PLTR на фоне этой бури перед публикацией отчётности? 👇
⚠️ Это не финансовая рекомендация. Всегда управляйте рисками. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
🚨 $PLTR ПРОБИВАЕТ УРОВЕНЬ ПОДДЕРЖКИ НА H4 ПЕРЕД ОТЧЁТОМ О ПРИБЫЛИ 💥
📊 График H4 пробил все зоны спроса, передавая ликвидность китам 🦈 в преддверии публикации отчётности. ⚡ Продавцы пользуются моментом, а книга ордеров показывает новую волну нарастающего давления со стороны коротких позиций.
📌 Ожидайте волатильного отскока с последующим пробоем — для восстановления понадобится сильный катализатор в виде превышения прогнозов в отчёте о прибыли, иначе нисходящий тренд может усилиться. 💡 Следите за всплесками объёма и следующим сбором ликвидности.
💬 Как вы позиционируетесь по $PLTR на фоне этой бури перед публикацией отчётности? 👇
⚠️ Это не финансовая рекомендация. Всегда управляйте рисками. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
📊 График H4 пробил все зоны спроса, передавая ликвидность китам 🦈 в преддверии публикации отчётности. ⚡ Продавцы пользуются моментом, а книга ордеров показывает новую волну нарастающего давления со стороны коротких позиций.
📌 Ожидайте волатильного отскока с последующим пробоем — для восстановления понадобится сильный катализатор в виде превышения прогнозов в отчёте о прибыли, иначе нисходящий тренд может усилиться. 💡 Следите за всплесками объёма и следующим сбором ликвидности.
💬 Как вы позиционируетесь по $PLTR на фоне этой бури перед публикацией отчётности? 👇
⚠️ Это не финансовая рекомендация. Всегда управляйте рисками. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
8
🚨 APPLE ЖДЕТ САМОЕ СЛОЖНОЕ ИСПЫТАНИЕ ОТЧЕТНОСТИ ЗА ПОСЛЕДНИЕ МЕСЯЦЫ. ОДНОГО НЕВЫПОЛНЕНИЯ ПРОГНОЗА МОЖЕТ ХВАТИТЬ, ЧТОБЫ СПРОВОЦИРОВАТЬ МАСШТАБНУЮ РАСПРОДАЖУ.
$AAPL отчитается о доходах сегодня вечером, и Уолл-стрит ждет сильных показателей.
Но, возможно, рынок установил чрезвычайно высокую планку.
Вот на что стоит обратить внимание инвесторам:
Акции Apple торгуются примерно на уровне 40 годовых прибылей. При такой оценке даже небольшое отставание от прогноза по прибыли может вызвать резкую реакцию.
Затраты на чипы стремительно растут. Расчетная стоимость чипа для увеличения объема памяти в iPhone подскочила с $15 до $66, что давит на маржу.
Рост прибыли замедляется. Аналитики ожидают всего 6% роста — возможно, это будет самый слабый показатель за последние шесть кварталов.
Повышение цен на iPhone, Mac и iPad также может проверить потребительский спрос. Если покупатели станут тратить меньше, прогнозы по выручке могут быстро оказаться под давлением.
Есть и еще одна важная деталь: этот отчет включает лишь 9 дней продаж iPhone 18.
Поэтому прогноз Apple на будущие периоды важен даже больше, чем обычно.
Инвесторы также будут следить за тем, даст ли новый генеральный директор сигнал о значительном увеличении расходов на ИИ, что может изменить структуру затрат Apple в будущем.
ВОТ ЧЕГО ОЖИДАЕТ УОЛЛ-СТРИТ:
Выручка: $113.4B (+11%) Прибыль на акцию: $1.99 (+8%) Выручка от iPhone: $56.5B (+15%) Выручка от услуг: $31.6B (+10%)
А вот где начинается самое интересное:
На опционном рынке закладывают, что после публикации отчетности акции Apple изменятся примерно на 4% — это приблизительно вдвое больше обычной реакции на отчетность.
Это говорит о значительной неопределенности.
Сильный отчет и оптимистичный прогноз могут дать импульс новому ралли.
Но разочаровывающие результаты, снижение маржи или слабый прогноз могут спровоцировать резкую коррекцию.
Сегодняшний вечер — не только об отчетности Apple. Вопрос в том, сможет ли самый дорогой в мире гигант потребительских технологий оправдать свою высокую оценку.
Уолл-стрит уже обозначила ожидания.
Теперь Apple должна их оправдать.
$AAPL
#Apple #AAPL #StockMarket #Earnings #Investing
🚨 APPLE ЖДЕТ САМОЕ СЛОЖНОЕ ИСПЫТАНИЕ ОТЧЕТНОСТИ ЗА ПОСЛЕДНИЕ МЕСЯЦЫ. ОДНОГО НЕВЫПОЛНЕНИЯ ПРОГНОЗА МОЖЕТ ХВАТИТЬ, ЧТОБЫ СПРОВОЦИРОВАТЬ МАСШТАБНУЮ РАСПРОДАЖУ.
$AAPL отчитается о доходах сегодня вечером, и Уолл-стрит ждет сильных показателей.
Но, возможно, рынок установил чрезвычайно высокую планку.
Вот на что стоит обратить внимание инвесторам:
Акции Apple торгуются примерно на уровне 40 годовых прибылей. При такой оценке даже небольшое отставание от прогноза по прибыли может вызвать резкую реакцию.
Затраты на чипы стремительно растут. Расчетная стоимость чипа для увеличения объема памяти в iPhone подскочила с $15 до $66, что давит на маржу.
Рост прибыли замедляется. Аналитики ожидают всего 6% роста — возможно, это будет самый слабый показатель за последние шесть кварталов.
Повышение цен на iPhone, Mac и iPad также может проверить потребительский спрос. Если покупатели станут тратить меньше, прогнозы по выручке могут быстро оказаться под давлением.
Есть и еще одна важная деталь: этот отчет включает лишь 9 дней продаж iPhone 18.
Поэтому прогноз Apple на будущие периоды важен даже больше, чем обычно.
Инвесторы также будут следить за тем, даст ли новый генеральный директор сигнал о значительном увеличении расходов на ИИ, что может изменить структуру затрат Apple в будущем.
ВОТ ЧЕГО ОЖИДАЕТ УОЛЛ-СТРИТ:
Выручка: $113.4B (+11%) Прибыль на акцию: $1.99 (+8%) Выручка от iPhone: $56.5B (+15%) Выручка от услуг: $31.6B (+10%)
А вот где начинается самое интересное:
На опционном рынке закладывают, что после публикации отчетности акции Apple изменятся примерно на 4% — это приблизительно вдвое больше обычной реакции на отчетность.
Это говорит о значительной неопределенности.
Сильный отчет и оптимистичный прогноз могут дать импульс новому ралли.
Но разочаровывающие результаты, снижение маржи или слабый прогноз могут спровоцировать резкую коррекцию.
Сегодняшний вечер — не только об отчетности Apple. Вопрос в том, сможет ли самый дорогой в мире гигант потребительских технологий оправдать свою высокую оценку.
Уолл-стрит уже обозначила ожидания.
Теперь Apple должна их оправдать.
$AAPL
#Apple #AAPL #StockMarket #Earnings #Investing
$AAPL отчитается о доходах сегодня вечером, и Уолл-стрит ждет сильных показателей.
Но, возможно, рынок установил чрезвычайно высокую планку.
Вот на что стоит обратить внимание инвесторам:
Акции Apple торгуются примерно на уровне 40 годовых прибылей. При такой оценке даже небольшое отставание от прогноза по прибыли может вызвать резкую реакцию.
Затраты на чипы стремительно растут. Расчетная стоимость чипа для увеличения объема памяти в iPhone подскочила с $15 до $66, что давит на маржу.
Рост прибыли замедляется. Аналитики ожидают всего 6% роста — возможно, это будет самый слабый показатель за последние шесть кварталов.
Повышение цен на iPhone, Mac и iPad также может проверить потребительский спрос. Если покупатели станут тратить меньше, прогнозы по выручке могут быстро оказаться под давлением.
Есть и еще одна важная деталь: этот отчет включает лишь 9 дней продаж iPhone 18.
Поэтому прогноз Apple на будущие периоды важен даже больше, чем обычно.
Инвесторы также будут следить за тем, даст ли новый генеральный директор сигнал о значительном увеличении расходов на ИИ, что может изменить структуру затрат Apple в будущем.
ВОТ ЧЕГО ОЖИДАЕТ УОЛЛ-СТРИТ:
Выручка: $113.4B (+11%) Прибыль на акцию: $1.99 (+8%) Выручка от iPhone: $56.5B (+15%) Выручка от услуг: $31.6B (+10%)
А вот где начинается самое интересное:
На опционном рынке закладывают, что после публикации отчетности акции Apple изменятся примерно на 4% — это приблизительно вдвое больше обычной реакции на отчетность.
Это говорит о значительной неопределенности.
Сильный отчет и оптимистичный прогноз могут дать импульс новому ралли.
Но разочаровывающие результаты, снижение маржи или слабый прогноз могут спровоцировать резкую коррекцию.
Сегодняшний вечер — не только об отчетности Apple. Вопрос в том, сможет ли самый дорогой в мире гигант потребительских технологий оправдать свою высокую оценку.
Уолл-стрит уже обозначила ожидания.
Теперь Apple должна их оправдать.
$AAPL
#Apple #AAPL #StockMarket #Earnings #Investing
1
273
·
--
RDDT рухнула на 29% за день, хотя выручка выросла на 53% — и причина не в прошедшем квартале, а в трафике из Google.
Факты: в пятницу, 30 октября, Reddit закрылся на отметке 91,73 доллара США, снизившись на 29,2% с 129,60 доллара днём ранее — это худший результат со времени IPO в марте 2024 года (TheStreet и CoinCentral, 30–31 октября; Reuters в том же обзоре). При этом третий квартал был сильным: выручка составила 895 млн долларов, увеличившись на 53% год к году, чистая прибыль — 283 млн долларов, а прибыль на акцию — 1,40 доллара против ожидавшихся 1,33 доллара. Акции обвалились из-за прогноза: компания ожидает выручку в IV квартале на уровне 1,0–1,03 млрд долларов — ниже консенсус-прогноза в 1,045 млрд долларов. Число ежедневных пользователей в США за год сократилось на 2%, до 50,7 млн, переходы из поисковых систем в течение октября снижались более чем на 1 млн в неделю, а руководство предупредило: если тенденция сохранится, число ежедневных пользователей по всему миру в IV квартале может упасть на двузначное число процентов. В этом CEO Стив Хаффман винит функции ИИ Google — AI Overviews и AI Mode.
Рыночный контекст: в ту же пятницу S&P 500 снизился на 1,82%, до 7.580,07, а Nasdaq — на 2,86%, до 25.437, так что и SPY, и QQQ оказались в минусе. Но RDDT упала гораздо сильнее индексов: это история о конкретной компании, а не просто движение вслед за рынком.
За чем я буду следить дальше: удержится ли число авторизованных пользователей в США, начнут ли переходы из поиска восстанавливаться или продолжат сокращаться в начале IV квартала, а также что покажет отчёт за IV квартал в начале следующего года — он позволит понять, удалось ли достичь прогноза в 1,0–1,03 млрд долларов.
Моё мнение: рынок наказывает компанию за перспективы трафика, а не за сегодняшнее рекламное направление — выручка всё ещё растёт на 53%. Но если число пользователей, приходящих из поиска, продолжит сокращаться, рост рекламного бизнеса в итоге тоже окажется под угрозой. Переломить ситуацию поможет не ещё один удачный квартал, а доказательство того, что Reddit может привлекать пользователей без зависимости от Google.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы считаете, это чрезмерная реакция на один риск, связанный с трафиком, или начало более серьёзных проблем для Reddit?
#SahamUSA #Reddit #Earnings
RDDT рухнула на 29% за день, хотя выручка выросла на 53% — и причина не в прошедшем квартале, а в трафике из Google.
Факты: в пятницу, 30 октября, Reddit закрылся на отметке 91,73 доллара США, снизившись на 29,2% с 129,60 доллара днём ранее — это худший результат со времени IPO в марте 2024 года (TheStreet и CoinCentral, 30–31 октября; Reuters в том же обзоре). При этом третий квартал был сильным: выручка составила 895 млн долларов, увеличившись на 53% год к году, чистая прибыль — 283 млн долларов, а прибыль на акцию — 1,40 доллара против ожидавшихся 1,33 доллара. Акции обвалились из-за прогноза: компания ожидает выручку в IV квартале на уровне 1,0–1,03 млрд долларов — ниже консенсус-прогноза в 1,045 млрд долларов. Число ежедневных пользователей в США за год сократилось на 2%, до 50,7 млн, переходы из поисковых систем в течение октября снижались более чем на 1 млн в неделю, а руководство предупредило: если тенденция сохранится, число ежедневных пользователей по всему миру в IV квартале может упасть на двузначное число процентов. В этом CEO Стив Хаффман винит функции ИИ Google — AI Overviews и AI Mode.
Рыночный контекст: в ту же пятницу S&P 500 снизился на 1,82%, до 7.580,07, а Nasdaq — на 2,86%, до 25.437, так что и SPY, и QQQ оказались в минусе. Но RDDT упала гораздо сильнее индексов: это история о конкретной компании, а не просто движение вслед за рынком.
За чем я буду следить дальше: удержится ли число авторизованных пользователей в США, начнут ли переходы из поиска восстанавливаться или продолжат сокращаться в начале IV квартала, а также что покажет отчёт за IV квартал в начале следующего года — он позволит понять, удалось ли достичь прогноза в 1,0–1,03 млрд долларов.
Моё мнение: рынок наказывает компанию за перспективы трафика, а не за сегодняшнее рекламное направление — выручка всё ещё растёт на 53%. Но если число пользователей, приходящих из поиска, продолжит сокращаться, рост рекламного бизнеса в итоге тоже окажется под угрозой. Переломить ситуацию поможет не ещё один удачный квартал, а доказательство того, что Reddit может привлекать пользователей без зависимости от Google.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы считаете, это чрезмерная реакция на один риск, связанный с трафиком, или начало более серьёзных проблем для Reddit?
#SahamUSA #Reddit #Earnings
Факты: в пятницу, 30 октября, Reddit закрылся на отметке 91,73 доллара США, снизившись на 29,2% с 129,60 доллара днём ранее — это худший результат со времени IPO в марте 2024 года (TheStreet и CoinCentral, 30–31 октября; Reuters в том же обзоре). При этом третий квартал был сильным: выручка составила 895 млн долларов, увеличившись на 53% год к году, чистая прибыль — 283 млн долларов, а прибыль на акцию — 1,40 доллара против ожидавшихся 1,33 доллара. Акции обвалились из-за прогноза: компания ожидает выручку в IV квартале на уровне 1,0–1,03 млрд долларов — ниже консенсус-прогноза в 1,045 млрд долларов. Число ежедневных пользователей в США за год сократилось на 2%, до 50,7 млн, переходы из поисковых систем в течение октября снижались более чем на 1 млн в неделю, а руководство предупредило: если тенденция сохранится, число ежедневных пользователей по всему миру в IV квартале может упасть на двузначное число процентов. В этом CEO Стив Хаффман винит функции ИИ Google — AI Overviews и AI Mode.
Рыночный контекст: в ту же пятницу S&P 500 снизился на 1,82%, до 7.580,07, а Nasdaq — на 2,86%, до 25.437, так что и SPY, и QQQ оказались в минусе. Но RDDT упала гораздо сильнее индексов: это история о конкретной компании, а не просто движение вслед за рынком.
За чем я буду следить дальше: удержится ли число авторизованных пользователей в США, начнут ли переходы из поиска восстанавливаться или продолжат сокращаться в начале IV квартала, а также что покажет отчёт за IV квартал в начале следующего года — он позволит понять, удалось ли достичь прогноза в 1,0–1,03 млрд долларов.
Моё мнение: рынок наказывает компанию за перспективы трафика, а не за сегодняшнее рекламное направление — выручка всё ещё растёт на 53%. Но если число пользователей, приходящих из поиска, продолжит сокращаться, рост рекламного бизнеса в итоге тоже окажется под угрозой. Переломить ситуацию поможет не ещё один удачный квартал, а доказательство того, что Reddit может привлекать пользователей без зависимости от Google.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы считаете, это чрезмерная реакция на один риск, связанный с трафиком, или начало более серьёзных проблем для Reddit?
#SahamUSA #Reddit #Earnings
128
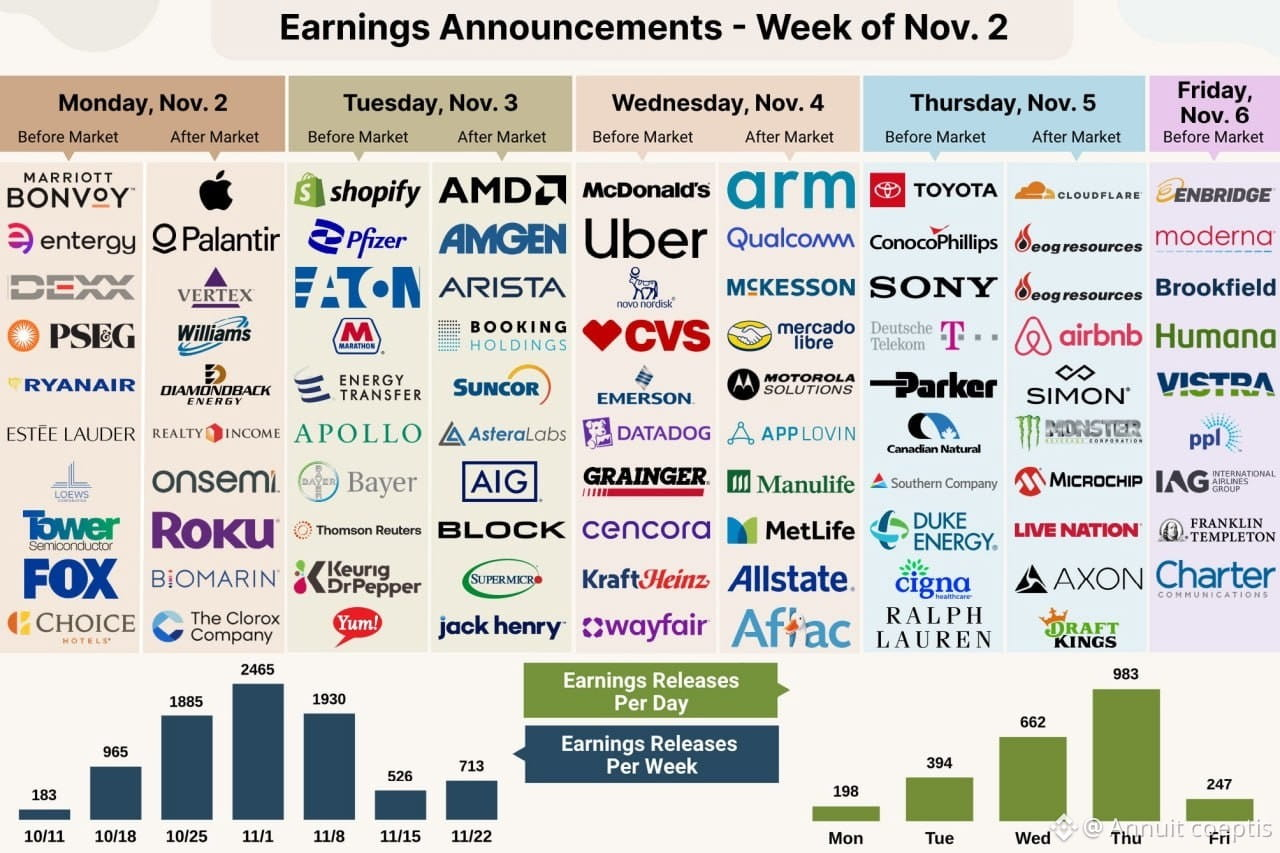
📊🇺🇸#earnings #usa #S&P500
В США продолжается сезон публикации финансовой отчетности за третий квартал 2026 года.
Среди компаний, уже представивших отчетность, 70% превзошли ожидания по выручке. Это соответствует среднему показателю за 5 лет (70%) и выше среднего показателя за 10 лет (68%). 82% превзошли ожидания по прибыли на акцию — это выше среднего показателя за 5 лет (78%) и за 10 лет (77%).
— FactSet. На этой неделе пик сезона отчетности придется на четверг. Пик всего сезона пришелся на прошлую неделю.
📊🇺🇸#earnings #usa #S&P500
В США продолжается сезон публикации финансовой отчетности за третий квартал 2026 года.
Среди компаний, уже представивших отчетность, 70% превзошли ожидания по выручке. Это соответствует среднему показателю за 5 лет (70%) и выше среднего показателя за 10 лет (68%). 82% превзошли ожидания по прибыли на акцию — это выше среднего показателя за 5 лет (78%) и за 10 лет (77%).
— FactSet. На этой неделе пик сезона отчетности придется на четверг. Пик всего сезона пришелся на прошлую неделю.
В США продолжается сезон публикации финансовой отчетности за третий квартал 2026 года.
Среди компаний, уже представивших отчетность, 70% превзошли ожидания по выручке. Это соответствует среднему показателю за 5 лет (70%) и выше среднего показателя за 10 лет (68%). 82% превзошли ожидания по прибыли на акцию — это выше среднего показателя за 5 лет (78%) и за 10 лет (77%).
— FactSet. На этой неделе пик сезона отчетности придется на четверг. Пик всего сезона пришелся на прошлую неделю.
107
·
--
На этой неделе отчитываются Apple и Palantir (в понедельник), AMD (во вторник) и Qualcomm — это проверка для всего тренда на ИИ после распродажи. $INTC резко упал на прошлой неделе после слабого прогноза, а S\u0026P 500 пробил уровень поддержки 7 620–7 632. $AMD интересен прогрессом в разработке чипов MI450, а $PLTR и $AAPL отражают аппетит к риску. Если отчёты разочаруют, давление на рынок усилится.\nКакая из трёх компаний сильнее повлияет на рынок: AAPL, AMD или PLTR? 👇\n#Earnings
На этой неделе отчитываются Apple и Palantir (в понедельник), AMD (во вторник) и Qualcomm — это проверка для всего тренда на ИИ после распродажи. $INTC резко упал на прошлой неделе после слабого прогноза, а S\u0026P 500 пробил уровень поддержки 7 620–7 632. $AMD интересен прогрессом в разработке чипов MI450, а $PLTR и $AAPL отражают аппетит к риску. Если отчёты разочаруют, давление на рынок усилится.\nКакая из трёх компаний сильнее повлияет на рынок: AAPL, AMD или PLTR? 👇\n#Earnings
1
103

·
--
$INTC Капитуляция после отчётности: оборот за 24 часа превысил $1,24 млрд после шока от прогноза прибыли за третий квартал.
Хотя изменение за скользящие 24 часа отражает обвал на 24,94% (цена упала с максимумов выше $93 до отчётности), сегодняшние внутридневные торги (открытие в 00:00 UTC по $71,18) стабилизировались: цена составляет $69,32 (-2,61% за день) после защиты от резкого падения до минимума $67,15.
Глубина стакана гонконгской биржи в реальном времени:
• Последняя цена / марк-цена: $69,32 / $69,30 (ставка финансирования: +0,0669%)
• Объём за 24 часа: $1,240 млрд (проторговано 16,6 млн контрактов)
• Ближайшая поддержка: $67,15 (внутридневной минимум панических продаж) → $65,00 (психологический уровень)
• Ближайшее сопротивление: $71,86 (внутридневной максимум) → $74,50 (зона пробоя)
• Отмена сценария: устойчивое закрытие часовой свечи ниже $67,00 нарушит рыночную структуру и откроет путь к $62,00; возврат выше $72,00 спровоцирует шорт-сквиз в направлении ценовых разрывов перед событием.
Положительная ставка финансирования (+0,067%) сохраняется, несмотря на распродажу: розничные инвесторы продолжают выкупать просадку, поглощая продажи институциональных игроков. Это создаёт предпосылки для масштабного внутридневного расхождения перед открытием американского рынка.
---
【Краткий обзор на китайском】
Акции Intel ($INTC) резко упали на высоких объёмах после публикации отчётности: оборот за 24 часа превысил $1,24 млрд. Обратите внимание на разницу между скользящим снижением за 24 часа (-24,94%) и сегодняшней внутридневной динамикой (открытие по $71,18, текущая цена — $69,32, снижение за день — 2,61%). В стакане наблюдается активное накопление позиций у панического минимума $67,15, однако ставка финансирования по-прежнему положительная (+0,067%), что указывает на бычьи настроения. Выше уровни $71,86–$74,50 создают серьёзное давление со стороны застрявших в убыточных позициях покупателей.
Обсуждение: объёмом $1,24 млрд удалось поглотить продажи при тесте $67,15. Вы покупаете этот капитуляционный прокол в расчёте на отскок к среднему значению или открываете короткую позицию у сопротивления $72 перед открытием рынка? Выберите сторону ниже! 👇
#TradFi #Отчётность
$INTC Капитуляция после отчётности: оборот за 24 часа превысил $1,24 млрд после шока от прогноза прибыли за третий квартал.
Хотя изменение за скользящие 24 часа отражает обвал на 24,94% (цена упала с максимумов выше $93 до отчётности), сегодняшние внутридневные торги (открытие в 00:00 UTC по $71,18) стабилизировались: цена составляет $69,32 (-2,61% за день) после защиты от резкого падения до минимума $67,15.
Глубина стакана гонконгской биржи в реальном времени:
• Последняя цена / марк-цена: $69,32 / $69,30 (ставка финансирования: +0,0669%)
• Объём за 24 часа: $1,240 млрд (проторговано 16,6 млн контрактов)
• Ближайшая поддержка: $67,15 (внутридневной минимум панических продаж) → $65,00 (психологический уровень)
• Ближайшее сопротивление: $71,86 (внутридневной максимум) → $74,50 (зона пробоя)
• Отмена сценария: устойчивое закрытие часовой свечи ниже $67,00 нарушит рыночную структуру и откроет путь к $62,00; возврат выше $72,00 спровоцирует шорт-сквиз в направлении ценовых разрывов перед событием.
Положительная ставка финансирования (+0,067%) сохраняется, несмотря на распродажу: розничные инвесторы продолжают выкупать просадку, поглощая продажи институциональных игроков. Это создаёт предпосылки для масштабного внутридневного расхождения перед открытием американского рынка.
---
【Краткий обзор на китайском】
Акции Intel ($INTC ) резко упали на высоких объёмах после публикации отчётности: оборот за 24 часа превысил $1,24 млрд. Обратите внимание на разницу между скользящим снижением за 24 часа (-24,94%) и сегодняшней внутридневной динамикой (открытие по $71,18, текущая цена — $69,32, снижение за день — 2,61%). В стакане наблюдается активное накопление позиций у панического минимума $67,15, однако ставка финансирования по-прежнему положительная (+0,067%), что указывает на бычьи настроения. Выше уровни $71,86–$74,50 создают серьёзное давление со стороны застрявших в убыточных позициях покупателей.
Обсуждение: объёмом $1,24 млрд удалось поглотить продажи при тесте $67,15. Вы покупаете этот капитуляционный прокол в расчёте на отскок к среднему значению или открываете короткую позицию у сопротивления $72 перед открытием рынка? Выберите сторону ниже! 👇
#TradFi #Отчётность
Хотя изменение за скользящие 24 часа отражает обвал на 24,94% (цена упала с максимумов выше $93 до отчётности), сегодняшние внутридневные торги (открытие в 00:00 UTC по $71,18) стабилизировались: цена составляет $69,32 (-2,61% за день) после защиты от резкого падения до минимума $67,15.
Глубина стакана гонконгской биржи в реальном времени:
• Последняя цена / марк-цена: $69,32 / $69,30 (ставка финансирования: +0,0669%)
• Объём за 24 часа: $1,240 млрд (проторговано 16,6 млн контрактов)
• Ближайшая поддержка: $67,15 (внутридневной минимум панических продаж) → $65,00 (психологический уровень)
• Ближайшее сопротивление: $71,86 (внутридневной максимум) → $74,50 (зона пробоя)
• Отмена сценария: устойчивое закрытие часовой свечи ниже $67,00 нарушит рыночную структуру и откроет путь к $62,00; возврат выше $72,00 спровоцирует шорт-сквиз в направлении ценовых разрывов перед событием.
Положительная ставка финансирования (+0,067%) сохраняется, несмотря на распродажу: розничные инвесторы продолжают выкупать просадку, поглощая продажи институциональных игроков. Это создаёт предпосылки для масштабного внутридневного расхождения перед открытием американского рынка.
---
【Краткий обзор на китайском】
Акции Intel ($INTC ) резко упали на высоких объёмах после публикации отчётности: оборот за 24 часа превысил $1,24 млрд. Обратите внимание на разницу между скользящим снижением за 24 часа (-24,94%) и сегодняшней внутридневной динамикой (открытие по $71,18, текущая цена — $69,32, снижение за день — 2,61%). В стакане наблюдается активное накопление позиций у панического минимума $67,15, однако ставка финансирования по-прежнему положительная (+0,067%), что указывает на бычьи настроения. Выше уровни $71,86–$74,50 создают серьёзное давление со стороны застрявших в убыточных позициях покупателей.
Обсуждение: объёмом $1,24 млрд удалось поглотить продажи при тесте $67,15. Вы покупаете этот капитуляционный прокол в расчёте на отскок к среднему значению или открываете короткую позицию у сопротивления $72 перед открытием рынка? Выберите сторону ниже! 👇
#TradFi #Отчётность
481
·
--
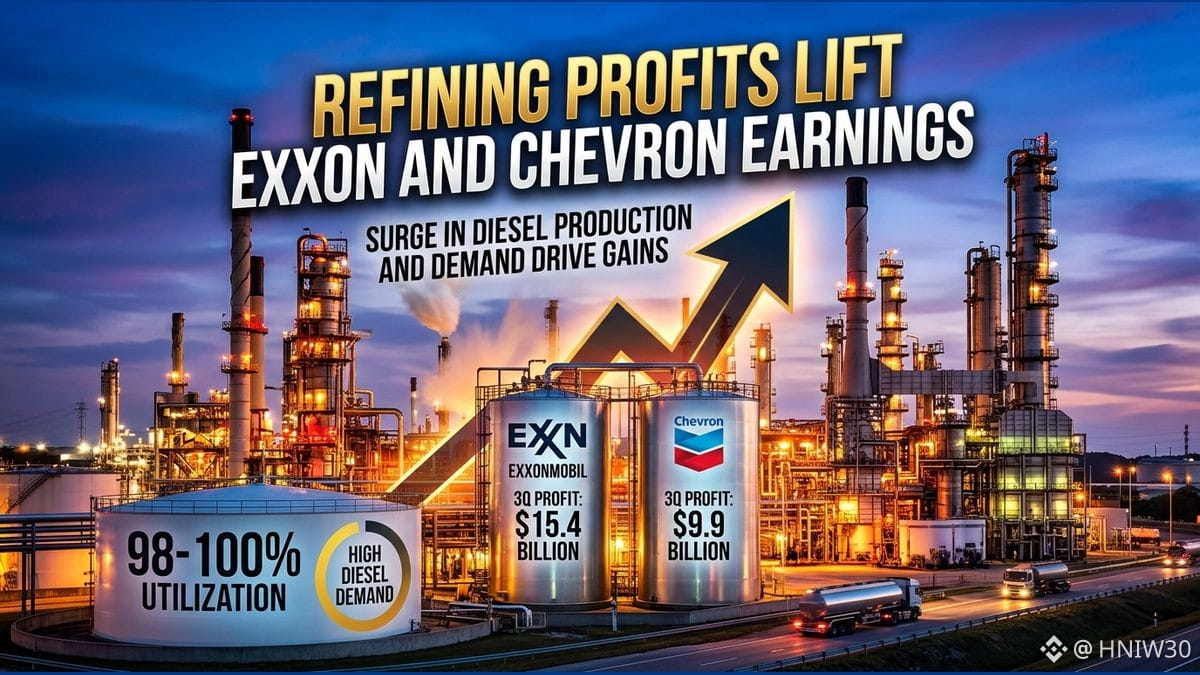
Высокие мировые цены на дизельное топливо привели к резкому росту прибыли Chevron и ExxonMobil в третьем квартале: обе компании загрузили отечественные нефтеперерабатывающие заводы почти на полную мощность. Атаки Украины и Ирана на НПЗ в России и на Ближнем Востоке нарушили международные поставки и привели к росту мировых цен на дизельное топливо, побудив нефтепереработчиков США нарастить производство, чтобы восполнить дефицит.
Chevron сообщила о чистой прибыли в третьем квартале в размере 9,9 млрд долларов — почти на 200 процентов больше, чем 3,5 млрд долларов за аналогичный период предыдущего года. Прибыль ее подразделения по переработке нефти выросла более чем на 300 процентов — с 1,1 млрд до 4,9 млрд долларов. НПЗ Chevron в США перерабатывали рекордные чуть более 1 млн баррелей сырой нефти в сутки, работая на 98 процентах мощности; выход дизельного топлива и авиационного керосина увеличился более чем на 10 процентов. Общий объем добычи компании немного снизился, составив 3,9 млн баррелей в сутки, из-за результатов международного подразделения и конфликта на Ближнем Востоке.
ExxonMobil удвоила прибыль за третий квартал — до 15,4 млрд долларов против 7,5 млрд долларов годом ранее. Ее подразделение по переработке нефти принесло около 7,2 млрд долларов, превысив прибыль добывающего бизнеса, составившую 7,1 млрд долларов. НПЗ ExxonMobil на побережье Мексиканского залива работали со стопроцентной загрузкой, обеспечив второй по величине объем производства дизельного топлива за всю историю компании.
Обе компании превзошли ожидания аналитиков по прибыли и выручке, несмотря на небольшое снижение общего объема добычи углеводородов. Скорректированная прибыль Chevron на акцию составила 5,28 доллара при выручке 67,8 млрд долларов, тогда как скорректированная прибыль ExxonMobil на акцию достигла 4,23 доллара при выручке 113,2 млрд долларов.
#Earnings #OilRefining
Высокие мировые цены на дизельное топливо привели к резкому росту прибыли Chevron и ExxonMobil в третьем квартале: обе компании загрузили отечественные нефтеперерабатывающие заводы почти на полную мощность. Атаки Украины и Ирана на НПЗ в России и на Ближнем Востоке нарушили международные поставки и привели к росту мировых цен на дизельное топливо, побудив нефтепереработчиков США нарастить производство, чтобы восполнить дефицит.
Chevron сообщила о чистой прибыли в третьем квартале в размере 9,9 млрд долларов — почти на 200 процентов больше, чем 3,5 млрд долларов за аналогичный период предыдущего года. Прибыль ее подразделения по переработке нефти выросла более чем на 300 процентов — с 1,1 млрд до 4,9 млрд долларов. НПЗ Chevron в США перерабатывали рекордные чуть более 1 млн баррелей сырой нефти в сутки, работая на 98 процентах мощности; выход дизельного топлива и авиационного керосина увеличился более чем на 10 процентов. Общий объем добычи компании немного снизился, составив 3,9 млн баррелей в сутки, из-за результатов международного подразделения и конфликта на Ближнем Востоке.
ExxonMobil удвоила прибыль за третий квартал — до 15,4 млрд долларов против 7,5 млрд долларов годом ранее. Ее подразделение по переработке нефти принесло около 7,2 млрд долларов, превысив прибыль добывающего бизнеса, составившую 7,1 млрд долларов. НПЗ ExxonMobil на побережье Мексиканского залива работали со стопроцентной загрузкой, обеспечив второй по величине объем производства дизельного топлива за всю историю компании.
Обе компании превзошли ожидания аналитиков по прибыли и выручке, несмотря на небольшое снижение общего объема добычи углеводородов. Скорректированная прибыль Chevron на акцию составила 5,28 доллара при выручке 67,8 млрд долларов, тогда как скорректированная прибыль ExxonMobil на акцию достигла 4,23 доллара при выручке 113,2 млрд долларов.
#Earnings #OilRefining
Chevron сообщила о чистой прибыли в третьем квартале в размере 9,9 млрд долларов — почти на 200 процентов больше, чем 3,5 млрд долларов за аналогичный период предыдущего года. Прибыль ее подразделения по переработке нефти выросла более чем на 300 процентов — с 1,1 млрд до 4,9 млрд долларов. НПЗ Chevron в США перерабатывали рекордные чуть более 1 млн баррелей сырой нефти в сутки, работая на 98 процентах мощности; выход дизельного топлива и авиационного керосина увеличился более чем на 10 процентов. Общий объем добычи компании немного снизился, составив 3,9 млн баррелей в сутки, из-за результатов международного подразделения и конфликта на Ближнем Востоке.
ExxonMobil удвоила прибыль за третий квартал — до 15,4 млрд долларов против 7,5 млрд долларов годом ранее. Ее подразделение по переработке нефти принесло около 7,2 млрд долларов, превысив прибыль добывающего бизнеса, составившую 7,1 млрд долларов. НПЗ ExxonMobil на побережье Мексиканского залива работали со стопроцентной загрузкой, обеспечив второй по величине объем производства дизельного топлива за всю историю компании.
Обе компании превзошли ожидания аналитиков по прибыли и выручке, несмотря на небольшое снижение общего объема добычи углеводородов. Скорректированная прибыль Chevron на акцию составила 5,28 доллара при выручке 67,8 млрд долларов, тогда как скорректированная прибыль ExxonMobil на акцию достигла 4,23 доллара при выручке 113,2 млрд долларов.
#Earnings #OilRefining
101
·
--
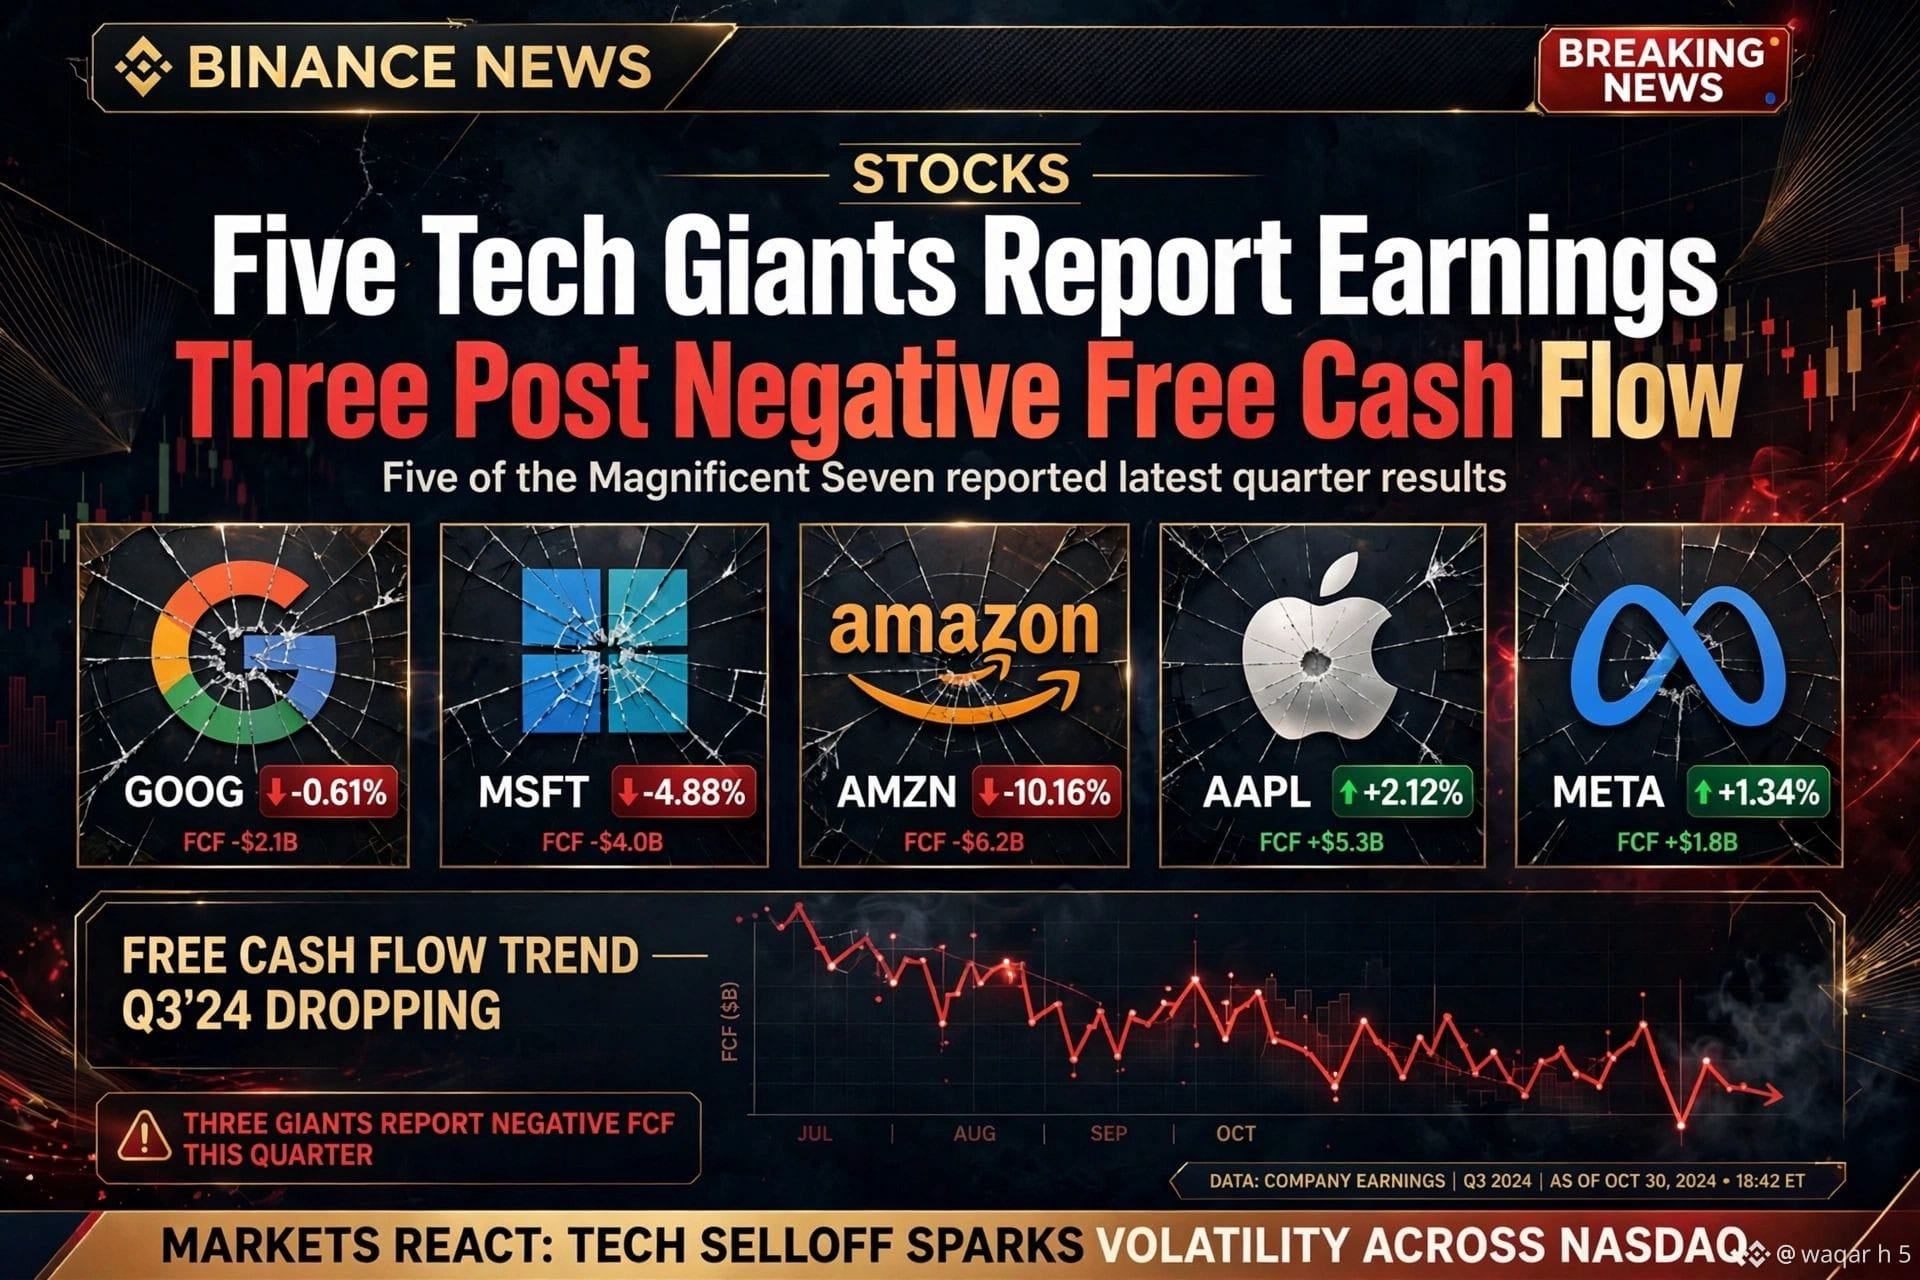
🔥СРОЧНО: Отчёт 5 технологических гигантов — у 3 отрицательный свободный денежный поток!
Шокирующие результаты «Великолепной семёрки»:
GOOG -0.61% | MSFT -4.88% | AMZN -10.16% 🔴
В этом третьем квартале три гиганта показали отрицательный FCF — самый тревожный сигнал с начала резкого роста расходов на ИИ.
Распродажа акций технологических компаний усиливает волатильность NASDAQ — деньги перетекают в криптовалюту? Или инвесторы уходят от рисков?
Как думаете: покупать на просадке или впереди ещё большие потери? 👇
#Stocks #Earnings $GOOG.US $MSFT $AMZN #MagnificentSeven #BinanceNews #stockmarket
🔥СРОЧНО: Отчёт 5 технологических гигантов — у 3 отрицательный свободный денежный поток!
Шокирующие результаты «Великолепной семёрки»:
GOOG -0.61% | MSFT -4.88% | AMZN -10.16% 🔴
В этом третьем квартале три гиганта показали отрицательный FCF — самый тревожный сигнал с начала резкого роста расходов на ИИ.
Распродажа акций технологических компаний усиливает волатильность NASDAQ — деньги перетекают в криптовалюту? Или инвесторы уходят от рисков?
Как думаете: покупать на просадке или впереди ещё большие потери? 👇
#Stocks #Earnings $GOOG.US $MSFT $AMZN #MagnificentSeven #BinanceNews #stockmarket
Шокирующие результаты «Великолепной семёрки»:
GOOG -0.61% | MSFT -4.88% | AMZN -10.16% 🔴
В этом третьем квартале три гиганта показали отрицательный FCF — самый тревожный сигнал с начала резкого роста расходов на ИИ.
Распродажа акций технологических компаний усиливает волатильность NASDAQ — деньги перетекают в криптовалюту? Или инвесторы уходят от рисков?
Как думаете: покупать на просадке или впереди ещё большие потери? 👇
#Stocks #Earnings $GOOG.US $MSFT $AMZN #MagnificentSeven #BinanceNews #stockmarket
1
91
·
--
Рост
Частичная правда
ПРЕДВАРИТЕЛЬНЫЕ ИТОГИ COIN! В центре внимания — доходы от торговли
Сегодня после закрытия торгов Coinbase $COIN опубликует результаты за третий квартал, и рынок уже следит за одним показателем: доходами от торговли!
Чего ожидает Уолл-стрит:
🔻 Общая выручка: около 1,2 млрд долларов США (-37,4% год к году)
🔻 Прибыль на акцию: ожидается -0,15 доллара 🔻 Доходы от транзакций — ключевой показатель: в прошлом квартале они уже упали на 44%, до 590 млн долларов США, а объём розничной спотовой торговли — на 59%
Если доходы от торговли окажутся ниже ожиданий, это будет означать, что розничные трейдеры ещё не вернулись. А если окажутся выше... это станет сигналом к взлёту COIN?
Как думаете, Coinbase сегодня удивит или снова разочарует?
#Coinbase #Crypto #Bitcoin #Earnings
{stock_us}(COIN.US)
ПРЕДВАРИТЕЛЬНЫЕ ИТОГИ COIN! В центре внимания — доходы от торговли
Сегодня после закрытия торгов Coinbase $COIN опубликует результаты за третий квартал, и рынок уже следит за одним показателем: доходами от торговли!
Чего ожидает Уолл-стрит:
🔻 Общая выручка: около 1,2 млрд долларов США (-37,4% год к году)
🔻 Прибыль на акцию: ожидается -0,15 доллара 🔻 Доходы от транзакций — ключевой показатель: в прошлом квартале они уже упали на 44%, до 590 млн долларов США, а объём розничной спотовой торговли — на 59%
Если доходы от торговли окажутся ниже ожиданий, это будет означать, что розничные трейдеры ещё не вернулись. А если окажутся выше... это станет сигналом к взлёту COIN?
Как думаете, Coinbase сегодня удивит или снова разочарует?
#Coinbase #Crypto #Bitcoin #Earnings
Сегодня после закрытия торгов Coinbase $COIN опубликует результаты за третий квартал, и рынок уже следит за одним показателем: доходами от торговли!
Чего ожидает Уолл-стрит:
🔻 Общая выручка: около 1,2 млрд долларов США (-37,4% год к году)
🔻 Прибыль на акцию: ожидается -0,15 доллара 🔻 Доходы от транзакций — ключевой показатель: в прошлом квартале они уже упали на 44%, до 590 млн долларов США, а объём розничной спотовой торговли — на 59%
Если доходы от торговли окажутся ниже ожиданий, это будет означать, что розничные трейдеры ещё не вернулись. А если окажутся выше... это станет сигналом к взлёту COIN?
Как думаете, Coinbase сегодня удивит или снова разочарует?
#Coinbase #Crypto #Bitcoin #Earnings
COIN+6,17%
COINUS+0,46%
903
Резкая переоценка Intel после слабого прогноза💡
{spot}(INTCBUSDT)
Intel стала одной из самых заметных компаний-аутсайдеров в технологическом секторе после публикации отчетности: акции упали на 20.15% после того, как компания объяснила слабый прогноз спадом на рынке ПК. На внебиржевых торгах акции компании оказались в числе лидеров падения наряду с Amazon и Illumina: инвесторы резко отреагировали на прогноз.
{future}(INTCUSDT)
Распродажа ставит под сомнение недавний оптимистичный настрой, основанный на надеждах на развитие ИИ и восстановление производства. На фоне общего ослабления технологического сектора посыл очевиден: инвесторам нужны реальные возможности для роста прибыли, а не только оптимизм по поводу разворота. Предстоящие данные о спросе на ПК, заказах для центров обработки данных и востребованности продуктов на базе ИИ покажут, смогут ли акции стабилизироваться.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
Резкая переоценка Intel после слабого прогноза💡
Intel стала одной из самых заметных компаний-аутсайдеров в технологическом секторе после публикации отчетности: акции упали на 20.15% после того, как компания объяснила слабый прогноз спадом на рынке ПК. На внебиржевых торгах акции компании оказались в числе лидеров падения наряду с Amazon и Illumina: инвесторы резко отреагировали на прогноз.
Распродажа ставит под сомнение недавний оптимистичный настрой, основанный на надеждах на развитие ИИ и восстановление производства. На фоне общего ослабления технологического сектора посыл очевиден: инвесторам нужны реальные возможности для роста прибыли, а не только оптимизм по поводу разворота. Предстоящие данные о спросе на ПК, заказах для центров обработки данных и востребованности продуктов на базе ИИ покажут, смогут ли акции стабилизироваться.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
Intel стала одной из самых заметных компаний-аутсайдеров в технологическом секторе после публикации отчетности: акции упали на 20.15% после того, как компания объяснила слабый прогноз спадом на рынке ПК. На внебиржевых торгах акции компании оказались в числе лидеров падения наряду с Amazon и Illumina: инвесторы резко отреагировали на прогноз.
Распродажа ставит под сомнение недавний оптимистичный настрой, основанный на надеждах на развитие ИИ и восстановление производства. На фоне общего ослабления технологического сектора посыл очевиден: инвесторам нужны реальные возможности для роста прибыли, а не только оптимизм по поводу разворота. Предстоящие данные о спросе на ПК, заказах для центров обработки данных и востребованности продуктов на базе ИИ покажут, смогут ли акции стабилизироваться.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
28
·
--
Проверено
$INTC — Прогноз важнее заголовка
Intel сообщила о скорректированной прибыли за третий квартал в размере $0,52 на акцию, превысив указанную оценку аналитиков в $0,40. Выручка составила около $16,5 млрд.
Однако прогноз выручки на четвёртый квартал в размере $15–16 млрд оказался ниже указанного консенсус-прогноза — около $17,1 млрд.
В этом и заключается разница между хорошими квартальными результатами и убеждением рынка в том, что перспективы роста улучшаются.
Торговый настрой: SHORT при подтверждённом пробое вниз.
Я бы дождался:
- Пробоя установленного уровня поддержки после публикации отчётности.
- Неудачного повторного тестирования уровня.
- Продолжения слабости акций полупроводниковых компаний.
Уверенное возвращение выше сопротивления отменит медвежий сценарий.
Не следует открывать позицию только потому, что акции резко упали: отскок может быть стремительным.
#Intel #INTC #Semiconductors #AIChips #earnings
$INTC — Прогноз важнее заголовка
Intel сообщила о скорректированной прибыли за третий квартал в размере $0,52 на акцию, превысив указанную оценку аналитиков в $0,40. Выручка составила около $16,5 млрд.
Однако прогноз выручки на четвёртый квартал в размере $15–16 млрд оказался ниже указанного консенсус-прогноза — около $17,1 млрд.
В этом и заключается разница между хорошими квартальными результатами и убеждением рынка в том, что перспективы роста улучшаются.
Торговый настрой: SHORT при подтверждённом пробое вниз.
Я бы дождался:
- Пробоя установленного уровня поддержки после публикации отчётности.
- Неудачного повторного тестирования уровня.
- Продолжения слабости акций полупроводниковых компаний.
Уверенное возвращение выше сопротивления отменит медвежий сценарий.
Не следует открывать позицию только потому, что акции резко упали: отскок может быть стремительным.
#Intel #INTC #Semiconductors #AIChips #earnings
Intel сообщила о скорректированной прибыли за третий квартал в размере $0,52 на акцию, превысив указанную оценку аналитиков в $0,40. Выручка составила около $16,5 млрд.
Однако прогноз выручки на четвёртый квартал в размере $15–16 млрд оказался ниже указанного консенсус-прогноза — около $17,1 млрд.
В этом и заключается разница между хорошими квартальными результатами и убеждением рынка в том, что перспективы роста улучшаются.
Торговый настрой: SHORT при подтверждённом пробое вниз.
Я бы дождался:
- Пробоя установленного уровня поддержки после публикации отчётности.
- Неудачного повторного тестирования уровня.
- Продолжения слабости акций полупроводниковых компаний.
Уверенное возвращение выше сопротивления отменит медвежий сценарий.
Не следует открывать позицию только потому, что акции резко упали: отскок может быть стремительным.
#Intel #INTC #Semiconductors #AIChips #earnings
3
730
·
--
Проверено
$GOOGL — Рынок хочет получать прибыль от ИИ, а не просто тратить на него деньги
Реакция на последние результаты Alphabet указывает на важный сдвиг в ожиданиях инвесторов. Одних лишь значительных инвестиций в искусственный интеллект уже недостаточно: акционеры хотят видеть, что эти расходы могут обеспечить устойчивую прибыль и денежный поток.
Опубликованные результаты вызвали резкую распродажу, несмотря на сильную выручку от облачных сервисов.
Торговый настрой: КОРОТКАЯ ПОЗИЦИЯ при неудачной попытке восстановления.
Я бы обратил внимание на:
- Слабый отскок к пробитому уровню внутридневной поддержки.
- Возобновление продаж вблизи сопротивления.
- Сохранение относительной слабости по сравнению с широким рынком.
Устойчивое возвращение выше пробитого сопротивления ослабит этот сценарий.
Это сделка, основанная на отчетности, поэтому волатильность и ценовые разрывы могут сделать исполнение стоп-лосса менее предсказуемым.
#alphabet #GOOGL #stocks #AI #earnings
$GOOGL — Рынок хочет получать прибыль от ИИ, а не просто тратить на него деньги
Реакция на последние результаты Alphabet указывает на важный сдвиг в ожиданиях инвесторов. Одних лишь значительных инвестиций в искусственный интеллект уже недостаточно: акционеры хотят видеть, что эти расходы могут обеспечить устойчивую прибыль и денежный поток.
Опубликованные результаты вызвали резкую распродажу, несмотря на сильную выручку от облачных сервисов.
Торговый настрой: КОРОТКАЯ ПОЗИЦИЯ при неудачной попытке восстановления.
Я бы обратил внимание на:
- Слабый отскок к пробитому уровню внутридневной поддержки.
- Возобновление продаж вблизи сопротивления.
- Сохранение относительной слабости по сравнению с широким рынком.
Устойчивое возвращение выше пробитого сопротивления ослабит этот сценарий.
Это сделка, основанная на отчетности, поэтому волатильность и ценовые разрывы могут сделать исполнение стоп-лосса менее предсказуемым.
#alphabet #GOOGL #stocks #AI #earnings
Реакция на последние результаты Alphabet указывает на важный сдвиг в ожиданиях инвесторов. Одних лишь значительных инвестиций в искусственный интеллект уже недостаточно: акционеры хотят видеть, что эти расходы могут обеспечить устойчивую прибыль и денежный поток.
Опубликованные результаты вызвали резкую распродажу, несмотря на сильную выручку от облачных сервисов.
Торговый настрой: КОРОТКАЯ ПОЗИЦИЯ при неудачной попытке восстановления.
Я бы обратил внимание на:
- Слабый отскок к пробитому уровню внутридневной поддержки.
- Возобновление продаж вблизи сопротивления.
- Сохранение относительной слабости по сравнению с широким рынком.
Устойчивое возвращение выше пробитого сопротивления ослабит этот сценарий.
Это сделка, основанная на отчетности, поэтому волатильность и ценовые разрывы могут сделать исполнение стоп-лосса менее предсказуемым.
#alphabet #GOOGL #stocks #AI #earnings
3
500

·
--
См. перевод
🚨 $PARTI REELS FROM AMZN Q3 SURPRISE – CLOUD BOOST OR REVENUE DRAG? 📉
📊 Amazon’s Q3 top line slipped to $201.9B versus $202.26B consensus, while EPS fell short at $1.89 vs $1.97. ⚖️ Yet AWS outpaced forecasts, injecting fresh bullish fuel into the tech titan’s balance sheet. The split narrative is already carving a divergent path for the market, with traders weighing the short‑term dip against the long‑term cloud tailwind. 🔮 Early session volume hints at smart‑money re‑allocation, and the next earnings guidance could be the catalyst that flips the bias.
💬 Which side are you loading up on – the AWS surge or the revenue shortfall? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #PARTI #Earnings #AWS #MarketMove #Crypto
🚀 🔥
🚨 $PARTI REELS FROM AMZN Q3 SURPRISE – CLOUD BOOST OR REVENUE DRAG? 📉
📊 Amazon’s Q3 top line slipped to $201.9B versus $202.26B consensus, while EPS fell short at $1.89 vs $1.97. ⚖️ Yet AWS outpaced forecasts, injecting fresh bullish fuel into the tech titan’s balance sheet. The split narrative is already carving a divergent path for the market, with traders weighing the short‑term dip against the long‑term cloud tailwind. 🔮 Early session volume hints at smart‑money re‑allocation, and the next earnings guidance could be the catalyst that flips the bias.
💬 Which side are you loading up on – the AWS surge or the revenue shortfall? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #PARTI #Earnings #AWS #MarketMove #Crypto
🚀 🔥
📊 Amazon’s Q3 top line slipped to $201.9B versus $202.26B consensus, while EPS fell short at $1.89 vs $1.97. ⚖️ Yet AWS outpaced forecasts, injecting fresh bullish fuel into the tech titan’s balance sheet. The split narrative is already carving a divergent path for the market, with traders weighing the short‑term dip against the long‑term cloud tailwind. 🔮 Early session volume hints at smart‑money re‑allocation, and the next earnings guidance could be the catalyst that flips the bias.
💬 Which side are you loading up on – the AWS surge or the revenue shortfall? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #PARTI #Earnings #AWS #MarketMove #Crypto
🚀 🔥
19
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 59,623
529 обсуждают
2
#ПротоколFOMC
Просмотров: 68,407
275 обсуждают
3
#BinanceIncidentReport
Просмотров: 54,251
671 обсуждают
4
#BinanceReopensWithdrawalsForMoreAssets
Просмотров: 175,371
1,833 обсуждают
5
#BinanceHourlyDepositsExceedWithdrawals
Просмотров: 82,013
851 обсуждают
6
#USMidtermElections
Просмотров: 927,580
4,718 обсуждают
7
#AnthropicIPOPricedDownasInvestorsEye$1.5T
Просмотров: 4,716
58 обсуждают
8
#USOctoberNFP-AreRateCutsStillPossible
Просмотров: 174,296
1,332 обсуждают
9
#AppleReportsMixedResults
Просмотров: 73,969
1,000 обсуждают
10
#PalantirSlides3PercentOn$2BRevenue
Просмотров: 6,529
47 обсуждают