

#bankofengland
bankofengland
Просмотров: 358,503
250 обсуждают
Популярные
Новые

·
--
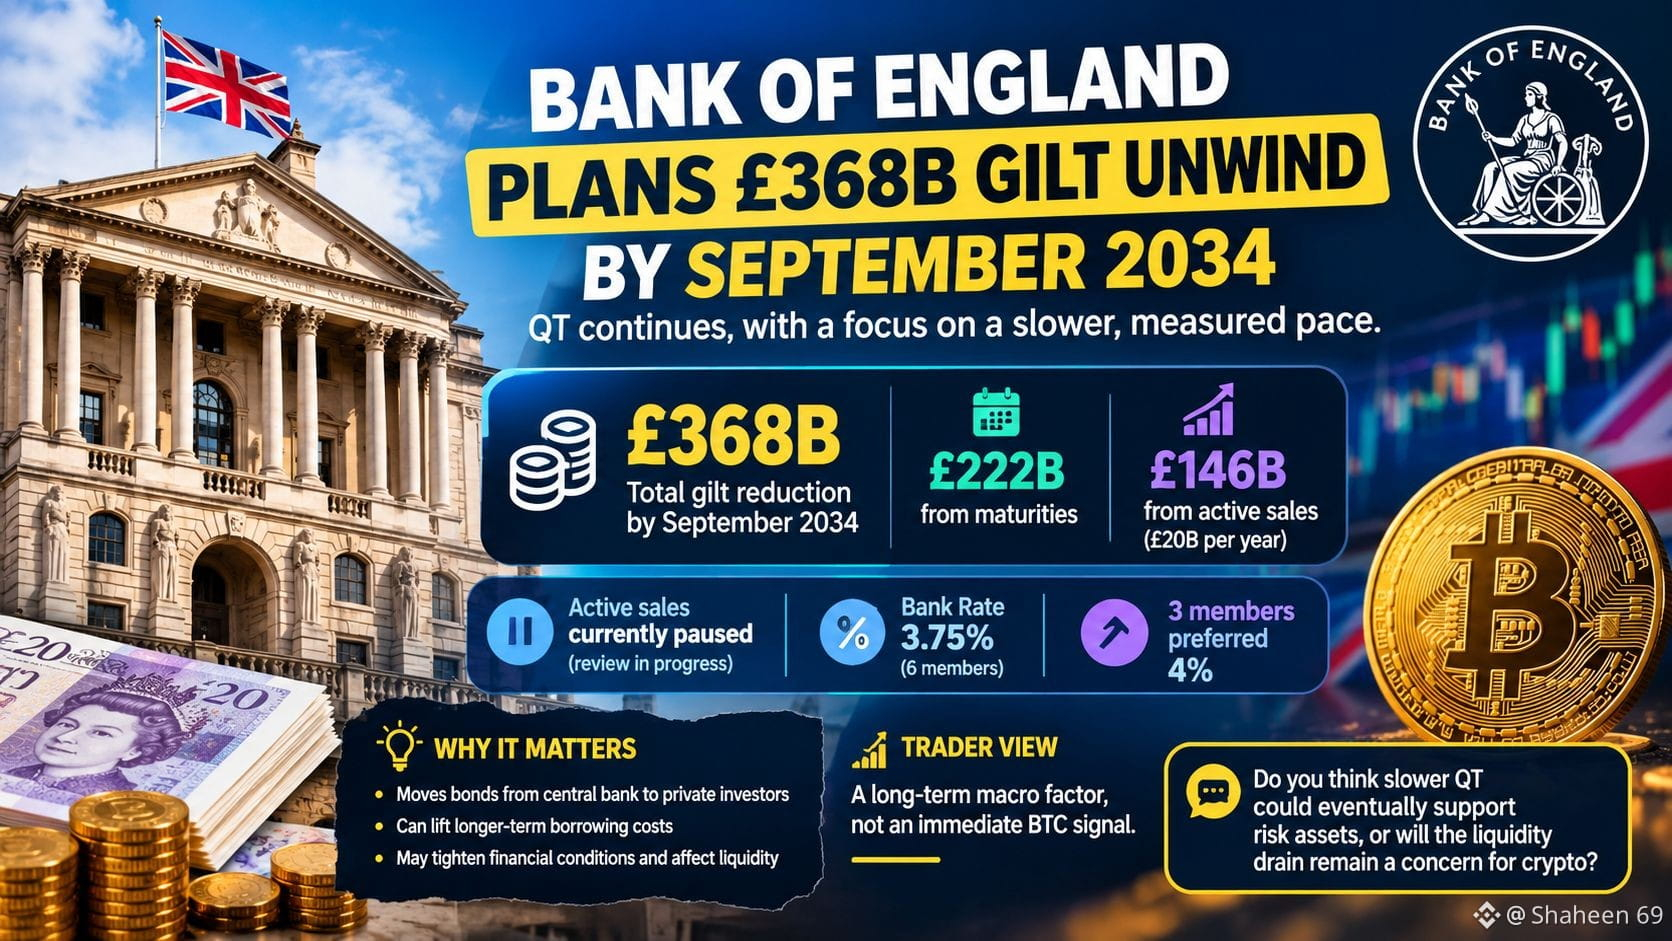
🇬🇧 Банк Англии прокладывает длинный путь для количественного ужесточения — и трейдеры наблюдают за влиянием на ликвидность.
Банк Англии планирует сократить свои активы по государственным облигациям (gilt) на 368 млрд фунтов стерлингов к сентябрю 2034 года.
Ожидается, что оставшийся портфель будет сокращаться как за счет погашений облигаций, так и за счет 20 млрд фунтов стерлингов ежегодных активных продаж. Однако в настоящее время активные продажи приостановлены, пока Банк рассматривает возможную схему при участии Казначейства Великобритании и Управления по управлению долгом.
Базовая ставка Bank Rate была сохранена на уровне 3,75%: шесть членов MPC поддержали это решение, а трое предпочли 4%.
Для криптотрейдеров ключевой момент — это «балансовая» сторона политики. Количественное ужесточение переводит облигации с баланса центрального банка к частным инвесторам и может повлиять на условия долгосрочного заимствования и ликвидность.
Любопытно, что планируемое ежегодное сокращение идет медленнее, чем в прошлом году.
С точки зрения трейдера, это скорее долгосрочный макро-фактор, а не сигнал по BTC в ближайшей перспективе.
Как вы думаете, более медленное QT со временем может поддержать риск-активы, или вопрос оттока ликвидности останется проблемой для криптовалют?
#Bitcoin #Crypto #BankOfEngland #Macro
$BTC
2
280
·
--
Статья
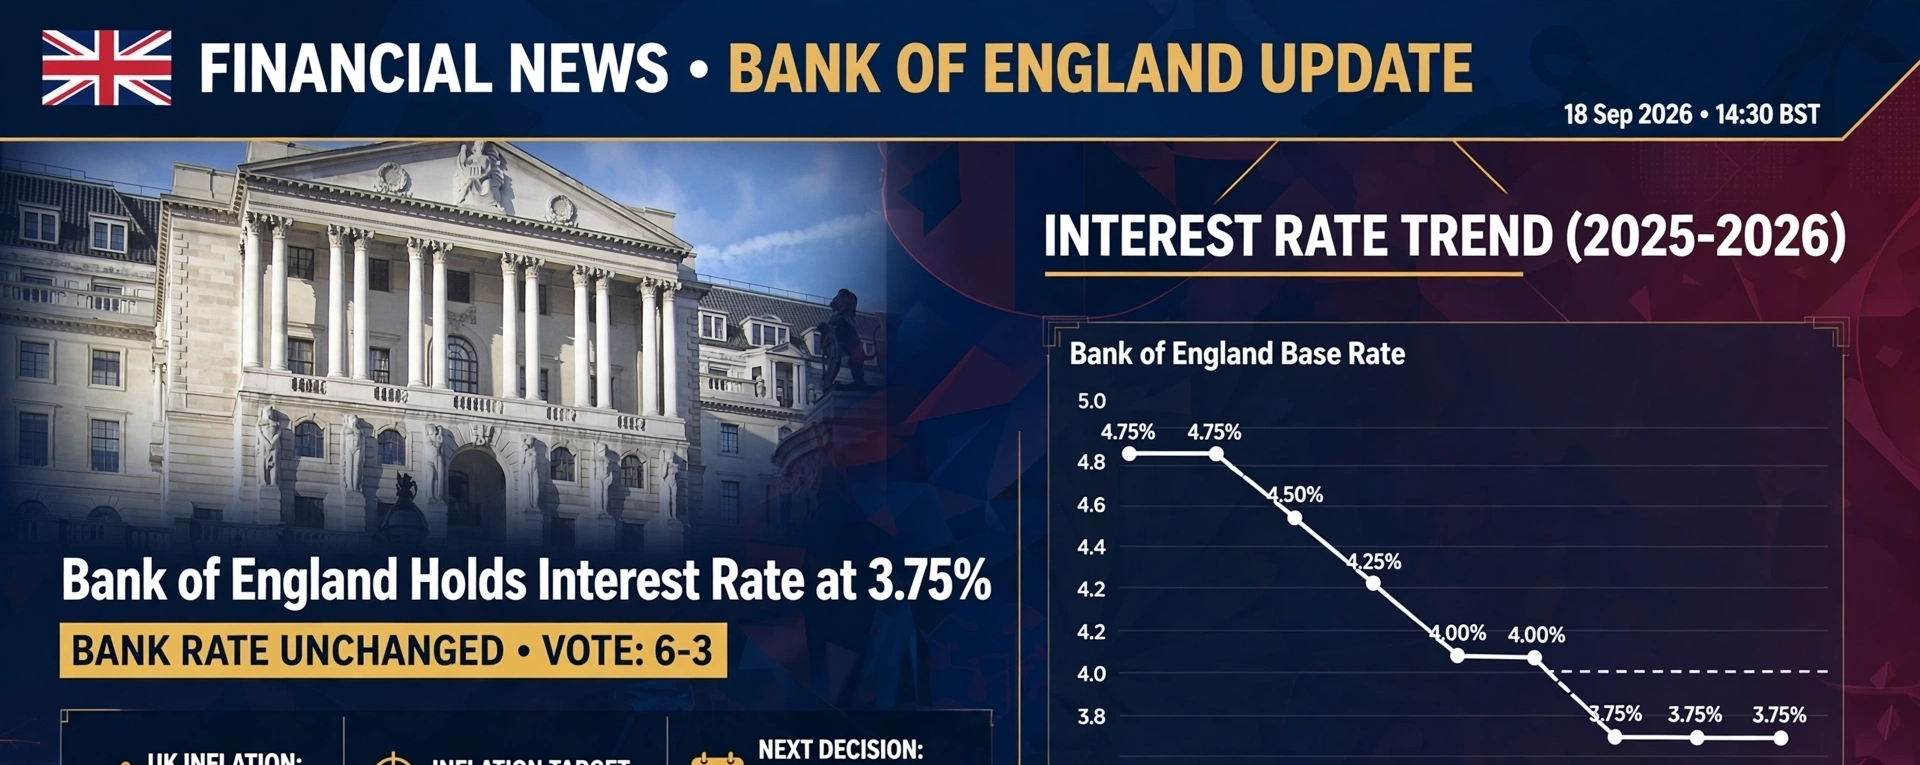
🇬🇧 Банк Англии оставил процентную ставку на уровне 3,75%
Банк Англии (BoE) сохранил базовую процентную ставку без изменений на уровне 3,75% — в соответствии с ожиданиями рынка и предыдущим решением.
📌 Основные выводы
• 🇬🇧 Базовая ставка: 3,75%
• 📊 Решение: Без изменений
• 🎯 Целевой уровень инфляции: 2%
• 🗳️ Голосование: 6–3 в пользу сохранения ставок
• 🔺 Трое политиков предпочли увеличение на 0,25 процентного пункта до 4%.
Решение принято на фоне роста инфляции в Великобритании до 3,1% в августе, в то время как более высокие цены на энергоносители создали дополнительное инфляционное давление. Банк Англии отметил, что риски для инфляционного прогноза сместились еще больше в сторону повышения.
🇬🇧 Банк Англии оставил процентную ставку на уровне 3,75%
Банк Англии (BoE) сохранил базовую процентную ставку без изменений на уровне 3,75% — в соответствии с ожиданиями рынка и предыдущим решением.
📌 Основные выводы
• 🇬🇧 Базовая ставка: 3,75%
• 📊 Решение: Без изменений
• 🎯 Целевой уровень инфляции: 2%
• 🗳️ Голосование: 6–3 в пользу сохранения ставок
• 🔺 Трое политиков предпочли увеличение на 0,25 процентного пункта до 4%.
Решение принято на фоне роста инфляции в Великобритании до 3,1% в августе, в то время как более высокие цены на энергоносители создали дополнительное инфляционное давление. Банк Англии отметил, что риски для инфляционного прогноза сместились еще больше в сторону повышения.
3

Глава Банка Англии (BOE) Эндрю Бейли (Andrew Bailey) в своем последнем публичном выступлении недвусмысленно заявил, что внутри центробанка еще не обсуждали возможность повышения ставки четыре раза. Это заявление напрямую охладило чрезмерные ожидания рынка относительно того, что Великобритания может пойти по пути агрессивного ужесточения в ближайшее время, а также отражает глубокие противоречия между борьбой с инфляцией и стремлением не допустить рецессии у ведущих европейских центробанков.
С макроэкономической точки зрения, данное заявление подчеркивает крайнюю осторожность основных центробанков в период разворота денежно-кредитной политики. Хотя тень стагфляции еще не рассеялась, руководители, очевидно, понимают, что слишком быстрое ужесточение оказывает нисходящее давление на реальный сектор. Однако такая расплывчатая и скорее оборонительная позиция, напротив, усиливает неопределенность траектории глобальных процентных ставок и не устраняет по-настоящему потенциальные риски закрепления инфляции в долгосрочной перспективе.
На традиционных финансовых рынках более мягкие, «голубиные» высказывания Бейли в краткосрочном периоде подавили динамику фунта стерлингов и вызвали новую переоценку различий в политике глобальных центробанков. Несмотря на то что в тот же день индекс полупроводников Филадельфии, поддержанный технологическим сектором, вырос на 3%, колебания макроэкономической процентной среды по-прежнему остаются мечом Дамокла над риск-активами: уязвимость в ценообразовании активов не улучшилась фундаментально.
Для крипторынка повторяющиеся изменения в ожиданиях по суверенной ликвидности напрямую сдержат дальнейшее расширение спекулятивных настроений. Когда у ключевых центробанков отсутствует четкий, предсказуемый курс политики, институциональные средства чаще выбирают режим ожидания и даже сокращают позиции на повышении, чтобы снизить риск волатильности. Пока период всеобщего существенного смягчения ликвидности не утвердится окончательно, давление на понижение и колебания на рынке криптоактивов по-прежнему нельзя игнорировать. $BTC
#BankOfEngland #InterestRates #MacroEconomics
136

·
--
Глава Банка Англии Эндрю Бейли (Andrew Bailey) официально объявил в своем последнем решении по политике, что Банк Англии отменяет запланированный ранее долгосрочный план продаж государственных облигаций и переносит все аукционы в рамках количественного ужесточения (QT) на апрель следующего года. Согласно новому плану, портфель активов объемом 4,88 трлн фунтов стерлингов будет постепенно сокращаться до полного погашения к сентябрю 2034 года, при этом 1,2 трлн фунтов стерлингов в виде сверхдлинных облигаций, срок погашения которых приходится на 2049 год или позже, будет сохранено, а остальные активы будут обрабатываться поэтапно партиями. Этот шаг означает существенный поворот в темпах сокращения баланса Банка Англии.
Эта корректировка привлекает внимание, потому что ранее рынок в целом опасался, что агрессивное сокращение может создать сильное давление со стороны предложения на и без того уязвимом британском рынке долгосрочных облигаций. Банк Англии выбрал замедлить выход на данном этапе, исходя из необходимости сбалансировать бюджетные издержки и стабильность рынка. Бейли подчеркнул, что предложенная схема направлена на сочетание независимости денежно-кредитной политики и эффективности государственных финансов; по сути, она включает «тормоз» для избыточного предложения гособлигаций, чтобы избежать неконтролируемых резких колебаний на процентном сегменте.
Судя по реакции традиционных финансовых рынков, приостановка распродажи долгосрочных бумаг напрямую сняла краткосрочное восходящее давление на доходности британских гособлигаций. Долгосрочная ликвидность получила определенную поэтапную защиту, а напряженность на рынке валютного курса фунта и связанных процентных свопов также в некоторой степени ослабла. Что касается глобальной макроликвидности, любые корректировки и замедления со стороны ведущих центробанков в рамках QT передают рынку сигнал о том, что центробанки крайне внимательно относятся к рискам дальнейшего сокращения своих балансов.
Для нас, участников криптосообщества, такие изменения ликвидности также стоит постоянно отслеживать. Хотя перенос QT Банком Англии не означает автоматического начала нового раунда «дешевых денег», он действительно уменьшает нагрузку на отток ликвидности с офшорных рынков. Сейчас такие ключевые активы, как $BTC , находятся в фазе наблюдения за волатильностью, крайне чувствительной к макроликвидности: предельное снижение внешнего давления по ликвидности дает рынку немного пространства для передышки, однако далее все равно потребуется оценивать общий темп «игры» крупнейших центробанков между инфляцией и ужесточением.
#BankOfEngland #QuantitativeTightening #GlobalMacro
6
Глава Банка Англии Эндрю Бейли (Andrew Bailey) объявил о корректировке политики в последнем отчёте по балансу: официально отменён план по продаже долгосрочных государственных облигаций, а все аукционы в рамках количественного ужесточения (QT) перенесены на апрель следующего года. Согласно новой схеме, портфель активов Банка Англии на общую сумму 4,88 трлн фунтов стерлингов будет постепенно очищаться до сентября 2034 года; при этом 1,2 трлн фунтов стерлингов будут сохранены сверхдлинные облигации, срок погашения которых приходится на 2049 год или позже, а остальная часть будет существенно растянута по срокам размещения.
Этот серьёзный поворот, на первый взгляд, направлен на повышение эффективности бюджетной политики и сохранение независимости денежно-кредитной политики, однако по сути подчёркивает крайнюю уязвимость рынка суверенного долга. В процессе сокращения баланса Банку Англии пришлось пойти на компромисс с реальностью рыночной ликвидности: отсрочка продаж напрямую подтверждает слабость спроса на долгосрочные гособлигации и глубокие опасения относительно повторного всплеска доходностей. Ранее агрессивная траектория ужесточения в условиях высокой долговой нагрузки по всему миру сталкивается с реальным сопротивлением.
Для традиционных макрорынков пауза в продажах сверхдлинных облигаций, безусловно, в краткосрочной перспективе ослабляет давление на британские гилты (Gilts), но удлинение цикла корректировок баланса означает, что инфляционную «липкость» может оказаться сложнее устранить. Колебания ключевых мировых центральных банков между ужесточением и спасением рынка показывают, что управление суверенной ликвидностью вошло в зону повышенного риска; глубинный кризис доверия на рынке облигаций не решён фундаментально.
Для криптоактивов отступление Банка Англии в политике сокращения баланса подаёт сигнал о том, что давление ликвидности на определённом этапе может достигнуть пика. Однако такое вынужденное компромиссное решение отражает более широкую макроэкономическую уязвимость и давление геоинфляции (например, то, что в тот же день Центробанк Украины был вынужден повысить ставку до 16%). До тех пор, пока макроэкономическая ликвидность не начнёт действительно всесторонне расширяться, риск-активы, представленные значением $BTC , по-прежнему должны быть в зоне повышенной настороженности из‑за возможных вторичных колебаний, вызванных перетоком долговых рисков.
#BankOfEngland #QuantitativeTightening #MacroEconomics
1

Глава Банка Англии Эндрю Бэйли (Andrew Bailey) на последнем заседании по денежно-кредитной политике объявил о существенном развороте в сторону улучшения ликвидности: официально отменены планы по продаже долгосрочных гособлигаций, а все аукционы в рамках количественного ужесточения (QT) перенесены на апрель следующего года. Согласно обновленному плану, в его совокупном портфеле активов на 4,88 трлн фунтов стерлингов долгосрочные гособлигации на 1,2 трлн фунтов со сроком погашения в 2049 году и далее будут сохранены, а темпы ликвидации остальных активов заметно замедлятся — с целью максимально снизить рыночную волатильность и давление со стороны предложения.
С макротехнической точки зрения пауза в распродаже «длинных» облигаций — это значимое положительное пограничное изменение именно в части ликвидности. Это напрямую устраняет «гору» нависающего давления распродаж на рынке доходностей по долгосрочным гособлигациям Великобритании, сигнализируя о том, что ключевые центробанки при оценке рисков для финансовой стабильности чаще выбирают режим поддержки ликвидности. На фоне разной направленности политики центробанков в разных странах и того, что гео— инфляционное давление еще не полностью ушло, Банк Англии фактически замедляет сокращение баланса, что добавляет глобальным рынкам фиксированной доходности мощный «якорь спокойствия».
В традиционных финансовых рынках это решение будет эффективно сдерживать рост стоимости долгосрочных заимствований по всему миру, поддерживать цены на активы с фиксированной доходностью и снижать давление, связанное с расширением кредитных спредов. По мере того как техническое ослабление давления на кривую доходностей суверенных облигаций будет устранено, логика размещения капитала для хеджирования и арбитража может вновь сместиться в пользу рискованных активов, улучшая общую макросреду и повышая склонность к риску (Risk-On).
Для рынка криптовалют приостановка «откачки» ликвидности со стороны основных центробанков — крайне позитивный сигнал. Скрытое формирование дна в точке перелома по глобальной ликвидности часто происходит раньше, чем происходит полномасштабный всплеск на рынке риск-активов. По мере ослабления давления на доходности долгосрочных гособлигаций снижается стоимость упущенных возможностей для капитала, и ключевые криптоактивы вроде $BTC могут получить импульс на стороне покупателей: продолжительное высвобождение спроса и восстановление оценок в ожиданиях улучшения ликвидности.📈
#BankOfEngland #QuantitativeTightening #Liquidity
48
·
--
Глава Банка Англии (BoE) Эндрю Бейли только что объявил о корректировке стратегии количественного ужесточения (QT): он официально отменил план продажи долгосрочных государственных облигаций и перенес все аукционы QT на апрель следующего года. Согласно новому графику, портфель объемом 4.880 млрд фунтов будет постепенно обработан к сентябрю 2034 года, при этом BoE сохранит 1.200 млрд фунтов облигаций с погашением с 2049 года и далее.
Эта неожиданная мера демонстрирует, что BoE активно снижает давление на рынок государственного долга в условиях, когда долгосрочная доходность сильно колеблется. Вместо жесткого ускорения вывода ликвидности более мягкое продление сроков продажи облигаций и растягивание процесса обработки на период 2035–2049 годов помогает ограничить риски нарушения структуры финансов.
Решение BoE сразу же сняло давление на рост доходности британских государственных облигаций (gilts), обеспечив психологическую стабильность для финансовых рынков Европы. Остывание доходности также снижает стоимость капитала для экономики и одновременно сигнализирует о том, что крупные центральные банки крайне осторожно относятся к рискам ликвидности в системе.
Что касается рынка crypto, временная приостановка долгосрочного вывода ликвидности со стороны BoE является позитивным сигналом для глобальных потоков капитала. Когда давление QT со стороны центральных банков ослабевает, склонность к риску обычно возвращается, поддерживая $BTC и цифровые активы, которые сохраняют накопительный тренд в краткосрочной и среднесрочной перспективе. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
88
·
--
Банк Англии, как сообщается, как раз перед тем, как 28 октября министр финансов Великобритании Джереми Хант (Jeremy Hunt) опубликует свой первый бюджетный план, собирается приостановить продажу долгосрочных гособлигаций. Как раскрывает The Daily Telegraph, Банк Англии планирует прекратить распродажу 20- и 30-летних гособлигаций, накопленных в прошлый финансовый кризис, чтобы ослабить давление роста стоимости заимствований на министерство финансов.
Ключевой причиной здесь выступают масштабные фискальные потери. По оценкам экономистов, с момента начала продаж этих долгосрочных долгов в 2022 году они уже обошлись британским налогоплательщикам примерно в 22 млрд фунтов стерлингов убытков. На фоне нынешней общей атмосферы распродажи на рынке облигаций прекращение такой дисконтной распродажи может ежегодно экономить бюджету около 2,5 млрд фунтов стерлингов, высвобождая определённое пространство для манёвра для вновь назначенного министра финансов, хотя и делая бюджетные правила по балансированию текущих расходов более сложными.
С точки зрения традиционных макрорынков, изменение темпов сокращения баланса центробанком напрямую влияет на структуру спроса и предложения на рынке облигаций. Приостановка распродажи долгосрочных гособлигаций помогает на какое-то время ослабить восходящее давление на доходности по длинному участку кривой, а также в определённой степени стабилизирует рыночные настроения в отношении суверенного кредитного качества Великобритании; кроме того, возможна небольшая корректировка в «игре» по ликвидности между долларом США и британским фунтом.
Для рынка криптовалют это отражает реальный компромисс, с которым сталкиваются крупнейшие центробанки между ужесточением ликвидности и фискальной «выдерживаемостью». Хотя это не означает полного перехода к смягчению, снижение давления от распродаж на длинном конце может несколько облегчить общую ликвидностную среду. В дальнейшем криптоинвесторам стоит продолжить наблюдать за тем, как рынки гособлигаций крупнейших экономик реагируют на происходящее, и трезво оценивать структурные изменения в потоках капитала. $BTC
#BankOfEngland #Bonds #MacroEconomy
50
Согласно последнему сообщению британской газеты The Daily Telegraph, перед обнародованием Джереми Хантом (Jeremy Hunt) 28 октября своего первого бюджета в качестве министра финансов Банк Англии (BoE) готовится прекратить продажу долгосрочных государственных облигаций со сроком 20 и 30 лет. Эта корректировка политики направлена на смягчение сильного давления на Казначейство со стороны резкого роста стоимости заимствований: ранее в ходе финансового кризиса накопленные долгосрочные долги, которые Банк Англии продавал, начиная с 2022 года, уже привели к масштабным потерям для налогоплательщиков примерно в 22 млрд фунтов стерлингов.
Если рассматривать глубинную макроэкономическую логику, то в условиях неблагоприятного фонa для мирового рынка облигаций и вынужденного “нажатия на тормоз” количественного ужесточения (QT) со стороны Банка Англии отражается, по сути, острое противоречие между устойчивостью суверенного долга и политикой ужесточения денежно-кредитной политики. Хотя прекращение убыточной продажи долгосрочных облигаций может ежегодно экономить порядка 2,5 млрд фунтов стерлингов на бухгалтерских убытках, такая вынужденная уступка не способна скрыть глубинную фискальную уязвимость Великобритании и даже может сделать усилия министра финансов по достижению правила баланса бюджета по повседневным расходам более сложными и пассивными.
Для традиционных финансовых рынков пауза в распродаже бумаг на “длинном” конце кривой доходностей может в краткосрочной перспективе сдержать резкий рост доходностей по долгосрочным гилтам (британским гособлигациям) и временно ослабить давление на ликвидность. Однако такое вынужденное изменение политики передает рынку сигнал тревоги: процесс нормализации балансов основных центральных банков упирается в жесткий “потолок” стоимости суверенного долга. Если давление по бюджетному дефициту продолжит подталкивать центральный банк к замедлению сокращения баланса, то риски скрытого расширения доверия к национальной валюте и опасность вторичной инфляции будут накапливаться дальше.
Для рынка криптовалют такие колебания денежно-кредитной политики, вызванные долговым кризисом, не являются однозначно позитивными новостями. Хотя ослабление ожиданий ужесточения ликвидности может дать некоторую краткосрочную передышку таким рискованным активам, как $BTC , за этим стоит отраженная в реальности хрупкость суверенной кредитной системы и макроэкономическая неопределенность. В краткосрочной перспективе это может усилить колебания активов, driven стремлением к безрисковости; инвесторам по-прежнему следует внимательно относиться к рискам снижения, возникающим из‑за расслоения ликвидности.
#BankOfEngland #Bonds #MacroEconomy
8
Согласно сообщению британской газеты The Daily Telegraph, Банк Англии (BoE) планирует официально прекратить продажу долгосрочных гособлигаций со сроком погашения 20 и 30 лет и аналогичных бумаг до того, как 28 октября министр финансов Джереми Хант (Jeremy Hunt) представит свой первый бюджетный план. Ранее, чтобы справиться с кризисом, накопленные долгосрочные гособлигации начали распродаваться с 2022 года; это привело к потерям для налогоплательщиков примерно в 22 млрд фунтов стерлингов. Данное решение нацелено напрямую пресечь неконтролируемый рост стоимости заимствований.
С технической точки зрения и с позиций макроликвидности такая смена курса имеет крайне важное спасительное значение. Мировой долговой рынок ранее постоянно находился под давлением: кривая доходностей резко становилась более крутой. Остановка распродажи долгосрочных облигаций на крупные суммы, которые приносили огромные убытки, по прогнозам позволит ежегодно экономить 2,5 млрд фунтов стерлингов. Это означает существенное послабление на маржинальной границе в рамках траектории количественного ужесточения (QT) и фактически закрывает разрыв, через который на длинном конце рынка продолжалось «кровотечение» ликвидности.
Решение напрямую благоприятно для традиционных финансовых рынков. Рост доходностей по долгосрочным гособлигациям, сменяющийся откатом вниз, будет способствовать технической корректировке глобальных безрисковых ставок, снижению давления со стороны суверенного долга и подавлению одностороннего наступательного тренда индекса доллара. Риск-аппетит (Risk-on) формирует резонанс вблизи ключевых уровней поддержки, а потенциальный пик стоимости фондирования открывает технический восходящий коридор для отката и восстановления позиций в акциях и других рискованных активах.
Для криптоактивов это является крайне позитивным макросигналом: замедление предельного темпа ужесточения со стороны основных центробанков. Ожидания по ликвидности, как правило, достигают дна и начинают восстанавливаться раньше, чем происходит технический пробой по цене. По мере ослабления навеса высоких ставок, который давил на оценки, такие ключевые активы, как $BTC , после накопления потенциала внизу, вероятно, получат импульс для объемного отскока в сценарии, обусловленном переливом ликвидности.📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
52
·
--
Согласно сообщению газеты The Financial Times, на фоне эскалации геополитического конфликта на Ближнем Востоке, которая подталкивает цены на энергоносители вверх, разногласия внутри Банка Англии по поводу траектории процентных ставок усиливаются. Руководство решило провести на этой неделе заседание по денежно-кредитной политике, уделив особое внимание базовой процентной ставке и темпам сокращения баланса. Хотя в настоящее время рынок в целом оценивает вероятность повышения ставки на предстоящем заседании в четверг как менее чем одну треть, продолжающийся рост цен на нефть усиливает давление возвращающейся инфляции. В сочетании со стабильным ростом ВВП Великобритании это заставляет разработчиков политики заново оценивать траекторию ставок до конца года.
Экономист Deutsche Bank Санжай Раджа (Sanjay Raja) отметил, что аргументы в пользу сохранения текущих параметров Банка Англии ослабевают, а терпимость, вероятно, уже приближается к своему пределу. Сложность ситуации заключается в том, что рынок сталкивается не только с ростом энергетических издержек, вызванных геополитикой: рынок британских гособлигаций также оказывает существенное давление на правительство, связанное с предстоящим 28 октября опубликованием бюджетного плана. Предполагаемое ранее снижение ставки или плавный переходный график, вероятно, будет нарушен этой волной «импортируемой» инфляции.
С макрофинансовой точки зрения, подъем цен на нефть из‑за конфликта на Ближнем Востоке не только напрямую сдерживает ожидания дальнейшего смягчения, но и повышает доходности суверенных облигаций, а также обеспечивает доллару определенную поддержку на временном горизонте. Если Банк Англии из‑за инфляционного давления будет вынужден удерживать ставку на уровне 3,75% или подаст сигнал о ужесточении, то разногласия в политике ключевых мировых центробанков могут усилиться, что в дальнейшем приведет к более широким колебаниям на традиционных рынках валют и сырьевых товаров.
Для крипторынка ключевым фактором, влияющим на склонность к риску, остаются ожидания по макроуровневой ликвидности. Отсрочка энергетической инфляции и более высоких ожиданий по ставкам в ближайшей перспективе может сдержать приток дополнительного капитала, из‑за чего $BTC и ведущие токены, вероятно, сохранят сценарий колебаний в заданном диапазоне. Инвесторы в настоящее время занимают осторожную позицию и внимательно наблюдают; им важно отслеживать развитие ситуации на Ближнем Востоке и оценивать, какой реальный эффект оказывает решение центробанка на ликвидность на периферийных рынках.
#BankOfEngland #Inflation #Geopolitics
46
По данным газеты «Financial Times», по мере эскалации ближневосточного конфликта, подталкивающей глобальные цены на энергоносители вверх, руководству Банка Англии (BoE) на этой неделе в ходе заседания по денежно-кредитной политике предстоит принять более жесткое решение по ставкам. В настоящее время базовая ставка Банка Англии составляет 3,75%, а опубликованный на 28 октября проект бюджетного плана правительства и давление на рынки облигаций дополнительно усиливают ожесточенные разногласия внутри Комитета по денежно-кредитной политике по вопросу о том, нужно ли возобновлять повышение ставок до конца года.
Ключевая причина этой динамики — риск возвратного (импортного) инфляционного давления. Хотя ранее рынок ожидал, что вероятность повышения ставки Банком Англии на заседании в четверг составляет менее одной трети, экономист Deutsche Bank Санжай Раджа (Sanjay Raja) отметил, что на фоне устойчивого роста ВВП Великобритании и роста цен на нефть аргументы в пользу сохранения текущей политики Банка Англии постепенно ослабевают, а терпение руководства может быть на исходе. Это указывает на то, что у ожиданий смягчения крупнейших центробанков нарастает серьезное препятствие в виде повторного разгона инфляции.
С точки зрения макрофинансовых рынков тень стагфляции и потенциальный «ястребиный» разворот позиции центробанка будут оказывать существенное давление на рискованные активы. Резкий рост затрат на энергию в сочетании с длительно высокими ставками не только увеличит стоимость фунта стерлингов и доходности глобальных облигаций, но и напрямую сожмет пространство для прибыли компаний, создавая риск переоценки оценок (valuation) на глобальных фондовых и кредитных рынках, а также усиливая опасения по поводу ужесточения ликвидности.
Для рынка криптовалют повторяющиеся колебания ожиданий относительно макроужесточения — однозначный сигнал неблагоприятного фона. Если глобальные центробанки, представленные Банком Англии, будут вынуждены продлить цикл ужесточения из‑за геополитических факторов и всплеска инфляции, то условия глобальной ликвидности окажутся под еще большим давлением. В условиях двойного сжатия со стороны настроений «избегания риска» и высокой стоимости капитала такие рискованные активы, как $BTC , в краткосрочной перспективе могут столкнуться с оттоком средств и усилением волатильности, а инвесторам следует остерегаться риска снижения оценок.📊
#BankOfEngland #InflationRisk #MacroEconomics

Согласно сообщениям, опубликованным Financial Times в преддверии предстоящего заседания Банка Англии по вопросам политики, эскалация конфликта на Ближнем Востоке толкает цены на энергоносители вверх и вновь разжигает острые внутренние дебаты о возможности повышения процентных ставок до конца года.
Этот сдвиг происходит в критический момент: ранее рынки закладывали менее чем одну треть вероятности повышения ставки на сентябрьском заседании в этот четверг. Однако устойчивый рост ВВП Великобритании в сочетании с нарастающими геополитическими нефтяными шоками сжимает пространство для маневра у политиков: экономист Deutsche Bank Санжай Раджа предупреждает, что терпение Банка Англии может быть на исходе, поскольку обоснование сохранения ставок на уровне 3,75% ослабевает.
Перспектива возобновления ужесточения денежно-кредитной политики уже сотрясает глобальные рынки облигаций и усиливает суверенные доходности, усиливая давление на фискальные органы перед бюджетом на 28 октября. Длительный режим «выше — надолго» в крупных центральных банках грозит иссушить условия ликвидности и повысить волатильность на разных классах активов.
Для криптосектора устойчивые макроэкономические встречные ветра и липкая инфляция обычно гасят настрой на риск в ближайшей перспективе, потенциально ограничивая рост в $BTC по мере того, как капитал уходит в безопасные активы. Инвесторам следует внимательно следить за прогнозным руководством центрального банка относительно более широкой макроэкономической траектории.
#BankOfEngland #EnergyCrisis #Макроэкономика
10
·
--
Банк Англии только что совершил крупный разворот по регулированию стейблкоинов. Вместо жестких индивидуальных лимитов на удержание, центральный банк Великобритании устанавливает общий лимит эмиссии в $50 миллиардов для стейблкоинов перед запуском рынка в 2027 году. Эмитенты токенов получают улучшенные условия по доходности, что сигнализирует о том, что Банк Англии хочет конкурировать, а не подавлять инновации.
Это огромный шаг для крипты. Стейблкоины являются основой DeFi и трансакций через границы. Лимит в $50 миллиардов означает возможность для взрывного роста при соблюдении рамок. $BTC $ETH $SOL все могут извлечь выгоду, так как институциональная уверенность в инфраструктуре стейблкоинов достигает новых высот.
Переход от розничных лимитов к общему лимиту показывает, что регуляторы учатся: жесткие ограничения толкают активность за границу. Великобритания занимает позицию крипто-дружественного государства, в то время как США все еще обсуждают свою собственную структуру стейблкоинов.
Пойдут ли другие центральные банки по пути Банка Англии или усилят давление? Оставьте ваше мнение ниже.
#BankOfEngland #Stablecoin #Regulation #Crypto
45
·
--
🚨 БОЛЬШАЯ ПОБЕДА СТЕЙБЛКОИНОВ В ВЕЛИКОБРИТАНИИ? 🇬🇧
Верхняя палата парламента Великобритании выступает против предложенных Банком Англии ограничений на стейблкоины, утверждая, что строгие ограничения могут замедлить инновации, прежде чем рынок успеет созреть.
Центральный банк предложил ограничить индивидуальные держания стейблкоинов на уровне £20,000, а бизнес-держания — £10 миллионов. Однако законодатели считают, что регуляторы должны сначала следить за ростом рынка и вводить ограничения только в случае реальных рисков финансовой стабильности.
Они также поставили под сомнение правила, требующие от эмитентов стейблкоинов сохранять как минимум 40% резервов в безпроцентных депозитах центрального банка.
🔥 Это сигнализирует о более сбалансированном подходе к регулированию крипты и может стать бычьим развитием для принятия стейблкоинов по всей Великобритании.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
1
3
191
Статья
Новый эксперимент Bank of England и Polygon: могут ли Digital Pound и стейблкоины работать вместе?Мировая финансовая система постепенно движется к эпохе, в которой наряду с традиционными деньгами значимую роль могут сыграть стейблкоины, блокчейн и цифровые валюты.
С этой стороны в британском направлении появилось интересное решение. Bank of England включил в Phase 2 своего Digital Pound Lab компании Polygon Labs, NOBO Finance и Dun & Bradstreet. Цель — посмотреть, как блокчейн, стейблкоины и потенциально цифровой фунт могут использоваться в бизнес-транзакциях, особенно в сфере международного trade finance.
Новый эксперимент Bank of England и Polygon: могут ли Digital Pound и стейблкоины работать вместе?
Мировая финансовая система постепенно движется к эпохе, в которой наряду с традиционными деньгами значимую роль могут сыграть стейблкоины, блокчейн и цифровые валюты.
С этой стороны в британском направлении появилось интересное решение. Bank of England включил в Phase 2 своего Digital Pound Lab компании Polygon Labs, NOBO Finance и Dun & Bradstreet. Цель — посмотреть, как блокчейн, стейблкоины и потенциально цифровой фунт могут использоваться в бизнес-транзакциях, особенно в сфере международного trade finance.
С этой стороны в британском направлении появилось интересное решение. Bank of England включил в Phase 2 своего Digital Pound Lab компании Polygon Labs, NOBO Finance и Dun & Bradstreet. Цель — посмотреть, как блокчейн, стейблкоины и потенциально цифровой фунт могут использоваться в бизнес-транзакциях, особенно в сфере международного trade finance.
67

🏦 Банк Англии замедляет темпы количественного ужесточения
Банк Англии объявил о замедлении темпов программы количественного ужесточения — решение, соответствующее ожиданиям рынка. Этот шаг может способствовать стабилизации доходностей государственных облигаций, что, в свою очередь, может снизить давление на более широкие финансовые рынки.
━━━━━━━━━━━━━━
📊 Влияние: 📈 Высокое
🏷️ REGULATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Источник: cryptobriefing.com
11
·
--
Банк Англии только что изменил свою стратегию в отношении стейблкоинов. Вместо ограничения на количество активов в кошельках, регулятор введет потолок в £40 миллиардов на эмиссию системных стейблкоинов — это изменит способ масштабирования цифровых фунтов в институциях.
Это сигнализирует о сдвиге в пользу институциональной инфраструктуры, а не розничного контроля. Убирая ограничения на уровне кошельков, Банк Англии открывает двери для крупных капиталовложений без трений. Эмитенты теперь сталкиваются с одним прозрачным ограничением, а не с фрагментированными правилами, которые замедляли принятие.
Этот шаг соответствует глобальным тенденциям. БМР выступает за регулируемые стейблкоины как основу для трансакций между странами. С тем, что Великобритания устанавливает четкие границы эмиссии, ожидайте, что другие регуляторы G7 последуют этому фреймворку, балансируя рост и системный риск. $BTC $ETH $SOL
Устанавливает ли общий потолок эмиссии правильный баланс между инновациями и рисками, или подталкивает активность в менее регулируемые юрисдикции? Поделитесь своим мнением. #BankOfEngland #Stablecoins #Regulation #Crypto
62
·
--
⚡️ **БОЕСКИЙ ШОК: Frontier AI — тикающая бомба для финансовой стабильности** 🚨
Банк Англии только что сделал важное предупреждение: быстрые успехи в создании передового ИИ **усиливают системные риски** по всему глобальному финансированию — вспомните молниеносные сбои в торговле, события «черного лебедя» и каскадные отказы.
$BLUR
Крипторынки? Уже и так чертовски нестабильны. ИИ-алгоритмы + DeFi могут как многократно усилить прибыль… так и спровоцировать следующий обвал.
Мы строим будущее или следующую 2008?
Какое у тебя мнение — ИИ спаситель или разрушитель для крипто? Напиши ниже 👇
#BankOfEngland #Crypto #FinTech #CryptoRisks #Web3
$EVAA $TAC
1
229
·
--
🇷🇺 ТОЛЬКО ЧТО: ЧЛЕН ПРАВЛЕНИЯ БАНКА АНГЛИИ СКАЗАЛ, ЧТО СТАБИЛКОИНЫ МОГУТ НЕ БЫТЬ БУДУЩИМ.$STG
Меган Грин прогнозирует, что спрос на стабилкоины может со временем угаснуть, так как токенизированные банковские депозиты займут их место, предложив более интегрированный мост между традиционными финансами и блокчейном.$FF
СЛЕДУЮЩАЯ БОЛЬШАЯ БИТВА В ЦИФРОВЫХ ДЕНЬГАХ УЖЕ МОЖЕТ НАЧИНАТЬСЯ. 🚨$WLD
{spot}(WLDUSDT)
{spot}(FFUSDT)
{spot}(SUIUSDT)
#England #BankOfEngland #Stablecoins #ECBHighlightsStablecoinRisks #OverlayPhantomTargetsCryptoApps
🇷🇺 ТОЛЬКО ЧТО: ЧЛЕН ПРАВЛЕНИЯ БАНКА АНГЛИИ СКАЗАЛ, ЧТО СТАБИЛКОИНЫ МОГУТ НЕ БЫТЬ БУДУЩИМ.$STG
Меган Грин прогнозирует, что спрос на стабилкоины может со временем угаснуть, так как токенизированные банковские депозиты займут их место, предложив более интегрированный мост между традиционными финансами и блокчейном.$FF
СЛЕДУЮЩАЯ БОЛЬШАЯ БИТВА В ЦИФРОВЫХ ДЕНЬГАХ УЖЕ МОЖЕТ НАЧИНАТЬСЯ. 🚨$WLD
#England #BankOfEngland #Stablecoins #ECBHighlightsStablecoinRisks #OverlayPhantomTargetsCryptoApps
3
1
3
399
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 43,948
367 обсуждают
2
#ПротоколFOMC
Просмотров: 33,674
148 обсуждают
3
#EarningsSeason
Просмотров: 348,387
2,646 обсуждают
4
#BitwiseLaunchesFirstSpotNEARETF
Просмотров: 34,875
603 обсуждают
5
#USJobOpeningsFallToFiveMonthLow
Просмотров: 43,093
458 обсуждают
6
#ECBToTestAIAgentsInDigitalEuroPayments
Просмотров: 30,407
564 обсуждают
7
#JapanFSABacksFourthStablecoinTradeSettlementPilot
Просмотров: 35,102
597 обсуждают
8
#BitgetHackerFailsToMoveStolenFunds
Просмотров: 51,058
648 обсуждают
9
#BitMineETHHoldingsTop6Million
Просмотров: 40,849
727 обсуждают
10
#StrategyAdds1666BTCHoldingsReach847666
Просмотров: 33,073
506 обсуждают