

#rwa
rwa
Просмотров: 184.8M
1.5M обсуждают
Популярные
Новые

Solana 今天官宣了一个很扎眼的数字:链上代币化股票持有人冲到 150 万,8 月才约 30 万,两个月直接翻了 5 倍,创历史新高。9 月单月交易量约 44 亿美元,未平仓的代币化股票市值约 6.84 亿美元;8 月 3 日到 10 月 11 日,光激励就发了约 3100 万美元的股票代币给 36 万多个钱包,近八成是第一次买股票代币的新人。冷水也得泼:这个数算的是地址不是真人,一个人多个钱包会被重复算,而且 $SOL 价格并没跟着涨。数据好看不等于币价好看,RWA 的叙事能不能变成持续需求,还得看后续真实交易量能不能续上。#Solana #RWA
Solana 今天官宣了一个很扎眼的数字:链上代币化股票持有人冲到 150 万,8 月才约 30 万,两个月直接翻了 5 倍,创历史新高。9 月单月交易量约 44 亿美元,未平仓的代币化股票市值约 6.84 亿美元;8 月 3 日到 10 月 11 日,光激励就发了约 3100 万美元的股票代币给 36 万多个钱包,近八成是第一次买股票代币的新人。冷水也得泼:这个数算的是地址不是真人,一个人多个钱包会被重复算,而且 $SOL 价格并没跟着涨。数据好看不等于币价好看,RWA 的叙事能不能变成持续需求,还得看后续真实交易量能不能续上。#Solana #RWA
204

·
--
英镑货基上了XRPL:£220亿是整只基金,不是链上规模标题党爱写「£220亿上链」。Financial News 10月26日报道更准一点:Aviva Investors 给旗下 Sterling Liquidity Fund 开了代币化份额类,底层英镑货基规模约£220亿;它和7月那只美元货基的代币化份额加起来,目前合计才£8600万+。
这是第二刀,不是第一刀。7月29日美元流动性基金先上 XRP Ledger(爱尔兰央行批过);这次把模型扩到英镑,方便持有英镑现金的机构少绕一道汇率。托管侧沿用老班子:BNY 管基金资产,Komainu 管数字侧钥匙,Licuido 做代币化技术——数字孪生镜像份额,不等于把整只组合搬进区块链。
买的是货基份额,不是$XRP。底层是短债现金类工具,链上主要烧网络手续费级别的$XRP。合资格投资者、KYC/AML 还在,别把它理解成随便转的「上链存款」。
机构货基在试分发管道,链上份额相对整只基金还是个零头。只筛选,不教育。
不构成投资建议。
#RWA #XRPL #代币化 #货基 #Aviva
英镑货基上了XRPL:£220亿是整只基金,不是链上规模
标题党爱写「£220亿上链」。Financial News 10月26日报道更准一点:Aviva Investors 给旗下 Sterling Liquidity Fund 开了代币化份额类,底层英镑货基规模约£220亿;它和7月那只美元货基的代币化份额加起来,目前合计才£8600万+。
这是第二刀,不是第一刀。7月29日美元流动性基金先上 XRP Ledger(爱尔兰央行批过);这次把模型扩到英镑,方便持有英镑现金的机构少绕一道汇率。托管侧沿用老班子:BNY 管基金资产,Komainu 管数字侧钥匙,Licuido 做代币化技术——数字孪生镜像份额,不等于把整只组合搬进区块链。
买的是货基份额,不是$XRP 。底层是短债现金类工具,链上主要烧网络手续费级别的$XRP 。合资格投资者、KYC/AML 还在,别把它理解成随便转的「上链存款」。
机构货基在试分发管道,链上份额相对整只基金还是个零头。只筛选,不教育。
不构成投资建议。
#RWA #XRPL #代币化 #货基 #Aviva
268
Статья
⚡️ Бунт TradFi проти DeFi: Чому 22 гіганти США сказали «НІ» токенізації акцій на OKXICE?На крипторинку розгортається безпрецедентна юридична драма. Вже 22 американські корпорації, серед яких Microsoft, Alphabet, Wells Fargo та Goldman Sachs, офіційно заблокували запуск токенізованих версій своїх акцій на новій платформі OKXICE (спільному проєкті OKX та власника NYSE).
Платформа втратила понад 35% свого запланованого лістингу! Чому гіганти TradFi масово користуються правом вето від SEC? Усе зводиться до фундаментальної юридичної різниці між двома типами токенів.
🔍 Токени від емітентів (Issuer-Sponsored) vs третіх сторін (Third-Party)
Хто несе відповідальність?
• Issuer-Sponsored: Токени випускає сама компанія (наприклад, Apple). Вона повністю відповідає перед інвесторами та законом, а ви є офіційним акціонером у реєстрі.
• Third-Party: Токени створює криптоплатформа (як-от OKXICE). Вона купує реальні акції на кастодіальний рахунок і випускає під них «цифрову обгортку». Сама компанія вам юридично нічого не винна.Що буде у випадку банкрутства платформи?
• З токенами від емітента ви захищені — ваші права записані в офіційній системі компанії.
• З токенами від третіх сторін ви стаєте звичайним кредитором збанкрутілої криптобіржі. Якщо її активи заморозять або зламають хакери, ви втрачаєте все.Чому компанії блокують торги?
• Втрата контролю: Традиційні акції торгуються за чітким графіком. Токенізація відкриває торги 24/7. Будь-які нічні маніпуляції чи збої смарт-контрактів на криптобіржах б'ють по репутації базового бренду.
• Юридичний захист: Великий бізнес просто захищає себе від майбутніх судових позовів і не хоче бути «піддослідними пацюками» у 5-річному експерименті SEC.
Регуляторний режим «Інноваційного винятку» від SEC дав крипті зелене світло, але залишив компаніям право сказати «ні». І вони цим активно користуються, обираючи безпеку замість хайпу. Термін для розгляду повідомлень у Apple, Nvidia та Amazon спливає вже на початку листопада. Стежимо, чи підтримають вони цей корпоративний бойкот!
#CryptoNews #Tokenization #RWA #SEC #OKXICE #TradFi #DeFi
⚡️ Бунт TradFi проти DeFi: Чому 22 гіганти США сказали «НІ» токенізації акцій на OKXICE?
На крипторинку розгортається безпрецедентна юридична драма. Вже 22 американські корпорації, серед яких Microsoft, Alphabet, Wells Fargo та Goldman Sachs, офіційно заблокували запуск токенізованих версій своїх акцій на новій платформі OKXICE (спільному проєкті OKX та власника NYSE).
Платформа втратила понад 35% свого запланованого лістингу! Чому гіганти TradFi масово користуються правом вето від SEC? Усе зводиться до фундаментальної юридичної різниці між двома типами токенів.
🔍 Токени від емітентів (Issuer-Sponsored) vs третіх сторін (Third-Party)
Хто несе відповідальність?
• Issuer-Sponsored: Токени випускає сама компанія (наприклад, Apple). Вона повністю відповідає перед інвесторами та законом, а ви є офіційним акціонером у реєстрі.
• Third-Party: Токени створює криптоплатформа (як-от OKXICE). Вона купує реальні акції на кастодіальний рахунок і випускає під них «цифрову обгортку». Сама компанія вам юридично нічого не винна.Що буде у випадку банкрутства платформи?
• З токенами від емітента ви захищені — ваші права записані в офіційній системі компанії.
• З токенами від третіх сторін ви стаєте звичайним кредитором збанкрутілої криптобіржі. Якщо її активи заморозять або зламають хакери, ви втрачаєте все.Чому компанії блокують торги?
• Втрата контролю: Традиційні акції торгуються за чітким графіком. Токенізація відкриває торги 24/7. Будь-які нічні маніпуляції чи збої смарт-контрактів на криптобіржах б'ють по репутації базового бренду.
• Юридичний захист: Великий бізнес просто захищає себе від майбутніх судових позовів і не хоче бути «піддослідними пацюками» у 5-річному експерименті SEC.
Регуляторний режим «Інноваційного винятку» від SEC дав крипті зелене світло, але залишив компаніям право сказати «ні». І вони цим активно користуються, обираючи безпеку замість хайпу. Термін для розгляду повідомлень у Apple, Nvidia та Amazon спливає вже на початку листопада. Стежимо, чи підтримають вони цей корпоративний бойкот!
#CryptoNews #Tokenization #RWA #SEC #OKXICE #TradFi #DeFi
2
279

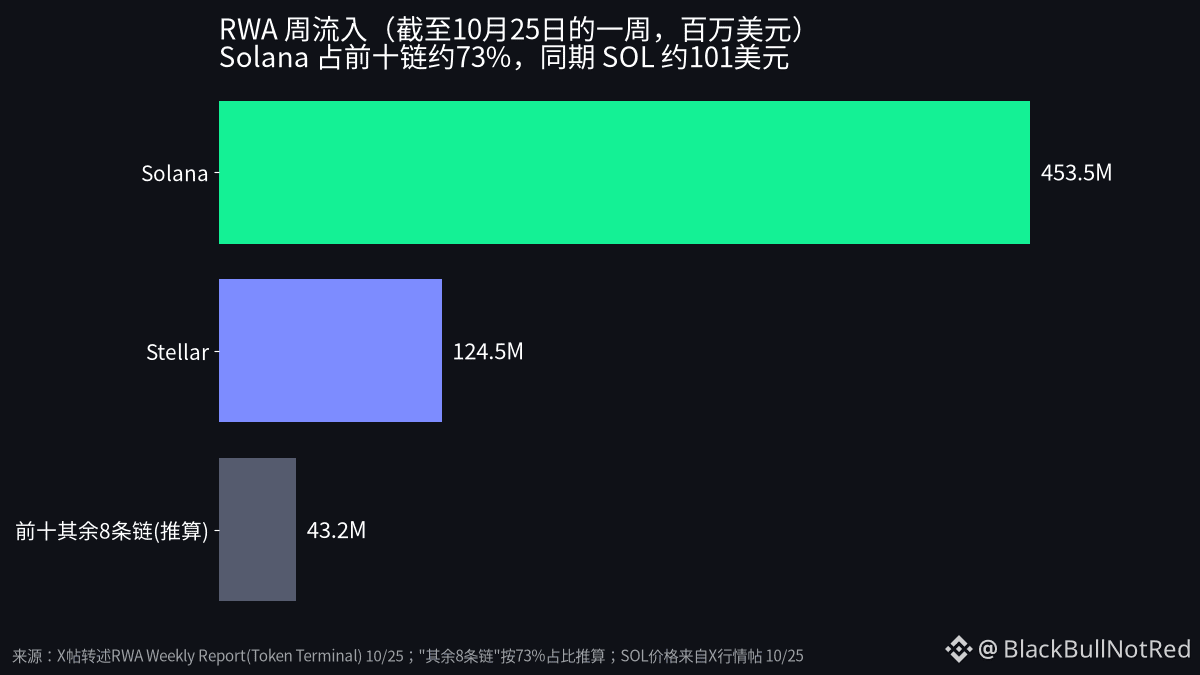
"Solana一周RWA流入4.535亿刀,占前十条链73%",这两天被刷成"SOL统治代币化"。
说句扫兴的:RWA流入不等于买SOL。机构往链上铸一笔代币化美债或者基金份额,钱是躺在国债里的,链上就是记个账,gas都花不了几个钱,跟SOL币价基本没传导。你看SOL现在还在101附近晃,Alpenglow、JPM基金上链、RWA周榜第一,利好叠了一摞,价格一点面子没给。
再看这个73%。按这比例倒推,前十条链一周合计也就六亿出头,第二名Stellar 1.245亿。这量级,一两个发行方一次性铸币就能把榜单翻过来。同一周还有号在喊贝莱德BUIDL在Avalanche单周进了约4.36亿,真要是这样,那这榜看的就是哪家大户这周搬家,不是哪条链生态赢了。
想知道谁真在赢,看赎回后还剩多少、多少钱包在用、二级市场有没有深度。前两天Base上价值约590刀的代币化Reddit股票,DEX报价低到0.2刀,就是现成的反例。
周榜当KOL素材可以,当买SOL的理由,省省吧。
#Solana #RWA
2
308

·
--
Статья
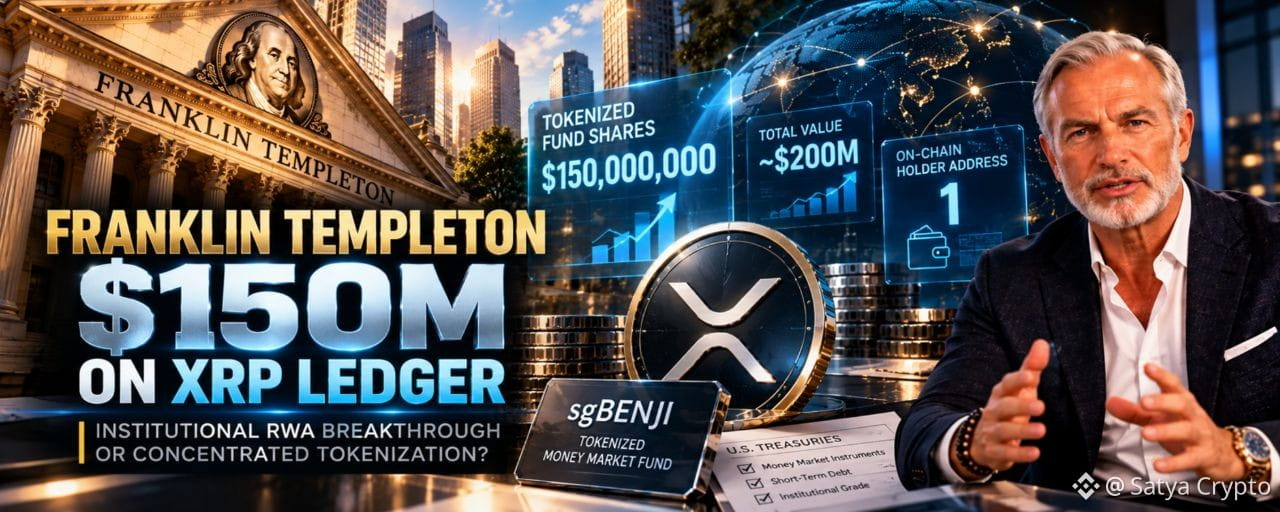
FRANKLIN TEMPLETON ADDS $150M TO XRP LEDGER: A BREAKTHROUGH FOR RWA — OR JUST THE BEGINNING?Institutional tokenization is expanding. But issuance, adoption and liquidity are three very different things.
Franklin Templeton has added approximately $150 million in tokenized money-market fund shares to the XRP Ledger (XRPL).
This is not another proposed blockchain partnership. The issuance has already been recorded on-chain.
Following the transactions, nearly 193 million sgBENJI shares were held on XRPL, with an estimated value of approximately $200 million at the $1.039 share price recorded in the transfers.
For the real-world asset (RWA) industry, that is meaningful progress.
But there is a detail that deserves closer attention: the entire XRPL balance sits in a single wallet.
What does that actually tell us about institutional adoption?
1. THE TRANSACTIONS BEHIND THE HEADLINE
According to an October 24 report by CoinDesk, the latest expansion involved two cash subscription receipts of approximately $75 million each.
Two corresponding batches of just over 72.18 million sgBENJI shares were subsequently issued.
The result:
New subscriptions: approximately $150 million.Newly recorded shares: approximately 144.37 million.Total XRPL balance: approximately 192.7 million shares.Value at the recorded $1.039 share price: approximately $200 million.On-chain holder addresses: one.
The balance increased from roughly 48 million shares to nearly 193 million.
This represents a substantial increase in the fund shares recorded on XRPL.
However, it should not be confused with the total value of all Franklin Templeton tokenized funds across every blockchain.
2. WHAT EXACTLY IS sgBENJI?
sgBENJI represents shares in Franklin Templeton's Singapore-domiciled OnChain U.S. Dollar Short-Term Money Market Fund.
The underlying fund invests in short-term US dollar debt and money-market instruments, including government securities, commercial paper and bank deposits.
Unlike a conventional dollar stablecoin, a fund share represents an investment interest whose value can change.
The fund structure, share register, eligibility rules and applicable legal documents determine what the investor owns.
The blockchain is part of the infrastructure used to represent and transfer that interest.
This distinction matters.
A tokenized fund share is not automatically equivalent to cash, an ordinary cryptocurrency or a freely redeemable stablecoin.
3. WHY DOES THE SINGLE WALLET MATTER?
All newly issued shares went to the same receiving address that already held the fund's XRPL balance.
CoinDesk also reported that the receiving wallet and the issuing account share eight authorized signing addresses, with two signatures required to approve a transaction.
That suggests a strongly controlled operational arrangement.
But one public wallet does not necessarily mean one investor.
A custodian, broker or institutional intermediary may hold assets for multiple underlying clients through an omnibus account.
The public ledger can show the balance and transfers without revealing every beneficial owner recorded in an off-chain register.
Therefore, the data establishes a concentration of on-chain holdings.
It does not establish how many underlying investors participated.
4. TOKEN ISSUANCE IS NOT THE SAME AS MARKET LIQUIDITY
The RWA industry often celebrates the total value of tokenized assets.
That metric is useful, but incomplete.
Consider five different milestones:
Issuance — tokens representing financial assets are created.Distribution — those assets reach eligible end investors.Transferability — the instruments can move between authorized holders.Liquidity — buyers and sellers can execute meaningful trades at competitive prices.Redemption — investors can realize their contractual rights through established processes.
Each stage creates different economic value.
A $200 million on-chain balance does not demonstrate a $200 million liquid secondary market.
The real questions include trading access, available counterparties, order-book depth, settlement rules and transaction costs.
5. WHAT DOES THIS MEAN FOR XRP?
XRPL is the network on which these fund shares are recorded.
That is a meaningful example of financial institutions using blockchain infrastructure.
But the $150 million issuance does not imply that investors purchased $150 million worth of XRP.
The native XRP token serves a different role within the network, including transaction fees and certain reserve requirements.
Fund-share subscriptions and spot XRP demand are not interchangeable.
Anyone evaluating XRP's market outlook should separate network adoption from the actual mechanisms that generate token demand.
6. THE BROADER INSTITUTIONAL STRATEGY
Franklin Templeton's collaboration with DBS and Ripple provides additional context.
In September 2025, the companies announced plans to explore trading and lending solutions combining tokenized money-market fund shares with Ripple's RLUSD stablecoin.
The proposed infrastructure allows eligible institutional participants to interact with tokenized investment products in more flexible ways.
The longer-term opportunity is not simply putting assets on a blockchain.
It is creating systems in which regulated assets can be held, transferred, financed and settled efficiently.
But adoption depends on legal enforceability, custody arrangements, counterparty availability, market access and operational reliability.
7. THE FIVE QUESTIONS RWA INVESTORS SHOULD ASK
Before treating any tokenized asset announcement as a major breakthrough, consider:
What legal rights does the token convey?Who ultimately controls custody and settlement?How many independent beneficial owners can be identified?Is meaningful secondary-market trading actually available?Can holders redeem their positions under clear conditions?
A growing tokenized asset balance may be an important sign of infrastructure development without proving broad investor participation.
Both observations can be true.
THE BOTTOM LINE
Franklin Templeton's latest XRPL issuance is a substantial development for institutional asset tokenization.
The transaction records demonstrate that regulated investment products are increasingly being represented on public blockchain infrastructure.
Yet the concentration in one wallet highlights a crucial distinction:
On-chain issuance is measurable. Investor distribution and executable liquidity require separate evidence.
The next phase of RWA adoption will be judged not only by how much value is tokenized, but by what investors can actually do with those assets.
THE BIG QUESTION:
Is the RWA industry moving from experimentation toward functioning capital markets, or is token issuance still advancing faster than secondary-market liquidity?
Share your perspective.
Sources:
CoinDesk — Franklin Templeton Adds $150 Million in Fund Shares to XRP Ledger, October 24, 2026.
Franklin Templeton — Franklin OnChain U.S. Dollar Short-Term Money Market Fund, Singapore product documentation.
Franklin Templeton / DBS / Ripple — Trading and Lending Solutions Announcement, September 18, 2025.
BitChoice | Satya — Independent Crypto & RWA Research.
Published October 26, 2026.
Educational and informational purposes only. Not financial advice.
#RWA #XRPL #XRP #Tokenization #InstitutionalCrypto
FRANKLIN TEMPLETON ADDS $150M TO XRP LEDGER: A BREAKTHROUGH FOR RWA — OR JUST THE BEGINNING?
Institutional tokenization is expanding. But issuance, adoption and liquidity are three very different things.
Franklin Templeton has added approximately $150 million in tokenized money-market fund shares to the XRP Ledger (XRPL).
This is not another proposed blockchain partnership. The issuance has already been recorded on-chain.
Following the transactions, nearly 193 million sgBENJI shares were held on XRPL, with an estimated value of approximately $200 million at the $1.039 share price recorded in the transfers.
For the real-world asset (RWA) industry, that is meaningful progress.
But there is a detail that deserves closer attention: the entire XRPL balance sits in a single wallet.
What does that actually tell us about institutional adoption?
1. THE TRANSACTIONS BEHIND THE HEADLINE
According to an October 24 report by CoinDesk, the latest expansion involved two cash subscription receipts of approximately $75 million each.
Two corresponding batches of just over 72.18 million sgBENJI shares were subsequently issued.
The result:
New subscriptions: approximately $150 million.Newly recorded shares: approximately 144.37 million.Total XRPL balance: approximately 192.7 million shares.Value at the recorded $1.039 share price: approximately $200 million.On-chain holder addresses: one.
The balance increased from roughly 48 million shares to nearly 193 million.
This represents a substantial increase in the fund shares recorded on XRPL.
However, it should not be confused with the total value of all Franklin Templeton tokenized funds across every blockchain.
2. WHAT EXACTLY IS sgBENJI?
sgBENJI represents shares in Franklin Templeton's Singapore-domiciled OnChain U.S. Dollar Short-Term Money Market Fund.
The underlying fund invests in short-term US dollar debt and money-market instruments, including government securities, commercial paper and bank deposits.
Unlike a conventional dollar stablecoin, a fund share represents an investment interest whose value can change.
The fund structure, share register, eligibility rules and applicable legal documents determine what the investor owns.
The blockchain is part of the infrastructure used to represent and transfer that interest.
This distinction matters.
A tokenized fund share is not automatically equivalent to cash, an ordinary cryptocurrency or a freely redeemable stablecoin.
3. WHY DOES THE SINGLE WALLET MATTER?
All newly issued shares went to the same receiving address that already held the fund's XRPL balance.
CoinDesk also reported that the receiving wallet and the issuing account share eight authorized signing addresses, with two signatures required to approve a transaction.
That suggests a strongly controlled operational arrangement.
But one public wallet does not necessarily mean one investor.
A custodian, broker or institutional intermediary may hold assets for multiple underlying clients through an omnibus account.
The public ledger can show the balance and transfers without revealing every beneficial owner recorded in an off-chain register.
Therefore, the data establishes a concentration of on-chain holdings.
It does not establish how many underlying investors participated.
4. TOKEN ISSUANCE IS NOT THE SAME AS MARKET LIQUIDITY
The RWA industry often celebrates the total value of tokenized assets.
That metric is useful, but incomplete.
Consider five different milestones:
Issuance — tokens representing financial assets are created.Distribution — those assets reach eligible end investors.Transferability — the instruments can move between authorized holders.Liquidity — buyers and sellers can execute meaningful trades at competitive prices.Redemption — investors can realize their contractual rights through established processes.
Each stage creates different economic value.
A $200 million on-chain balance does not demonstrate a $200 million liquid secondary market.
The real questions include trading access, available counterparties, order-book depth, settlement rules and transaction costs.
5. WHAT DOES THIS MEAN FOR XRP?
XRPL is the network on which these fund shares are recorded.
That is a meaningful example of financial institutions using blockchain infrastructure.
But the $150 million issuance does not imply that investors purchased $150 million worth of XRP.
The native XRP token serves a different role within the network, including transaction fees and certain reserve requirements.
Fund-share subscriptions and spot XRP demand are not interchangeable.
Anyone evaluating XRP's market outlook should separate network adoption from the actual mechanisms that generate token demand.
6. THE BROADER INSTITUTIONAL STRATEGY
Franklin Templeton's collaboration with DBS and Ripple provides additional context.
In September 2025, the companies announced plans to explore trading and lending solutions combining tokenized money-market fund shares with Ripple's RLUSD stablecoin.
The proposed infrastructure allows eligible institutional participants to interact with tokenized investment products in more flexible ways.
The longer-term opportunity is not simply putting assets on a blockchain.
It is creating systems in which regulated assets can be held, transferred, financed and settled efficiently.
But adoption depends on legal enforceability, custody arrangements, counterparty availability, market access and operational reliability.
7. THE FIVE QUESTIONS RWA INVESTORS SHOULD ASK
Before treating any tokenized asset announcement as a major breakthrough, consider:
What legal rights does the token convey?Who ultimately controls custody and settlement?How many independent beneficial owners can be identified?Is meaningful secondary-market trading actually available?Can holders redeem their positions under clear conditions?
A growing tokenized asset balance may be an important sign of infrastructure development without proving broad investor participation.
Both observations can be true.
THE BOTTOM LINE
Franklin Templeton's latest XRPL issuance is a substantial development for institutional asset tokenization.
The transaction records demonstrate that regulated investment products are increasingly being represented on public blockchain infrastructure.
Yet the concentration in one wallet highlights a crucial distinction:
On-chain issuance is measurable. Investor distribution and executable liquidity require separate evidence.
The next phase of RWA adoption will be judged not only by how much value is tokenized, but by what investors can actually do with those assets.
THE BIG QUESTION:
Is the RWA industry moving from experimentation toward functioning capital markets, or is token issuance still advancing faster than secondary-market liquidity?
Share your perspective.
Sources:
CoinDesk — Franklin Templeton Adds $150 Million in Fund Shares to XRP Ledger, October 24, 2026.
Franklin Templeton — Franklin OnChain U.S. Dollar Short-Term Money Market Fund, Singapore product documentation.
Franklin Templeton / DBS / Ripple — Trading and Lending Solutions Announcement, September 18, 2025.
BitChoice | Satya — Independent Crypto & RWA Research.
Published October 26, 2026.
Educational and informational purposes only. Not financial advice.
#RWA #XRPL #XRP #Tokenization #InstitutionalCrypto
1
68
Beyond the Metaverse: The Tech Bridging Blockchains to the Real World
Everyone focuses on digital currencies, but the most complex engineering challenge in Web3 right now is RWA (Real-World Asset) tokenization.
How do you accurately represent physical real estate, bonds, or commodities on a blockchain? You cannot just write a smart contract; you need a flawless, tamper-proof data bridge. This is where Decentralized Oracles come in. Networks like $LINK act as the secure middleware, feeding off-chain data into on-chain environments without relying on a single centralized server.
Meanwhile, high-throughput chains like AVAX and ICP are optimizing their consensus mechanisms specifically to handle the legal and technical weight of institutional asset tokenization. We are moving from speculative tokens to blockchain architectures that execute real-world financial logic.
As a developer, I am fascinated by the Oracle problem. Which infrastructure protocol do you think is best equipped to handle trillions of dollars in real-world assets? Drop your thoughts below! 👇
#RWA #Web3 #BlockchainTech #SmartContract #CryptoNarratives $LINK
1
278
·
--
油价飙上天,$BTC 反倒在装死,有点意思。
早上刷一眼行情:布伦特冲到115美元的五个月新高,黄金跌破4000,美伊那边口水仗打得飞起。特朗普嘴上说"今天不打伊朗",话是这么说,市场一个字都不敢信。这种日子大饼跟跌不丢人,关键是别在恐慌里把筹码交出去。
但宏观再烂,链上的活儿一点没停。
摩根大通把 JPM Coin 搬上以太坊公链,RWA 规模干到388亿美元;HSBC 更狠,直接给香港330万用户发稳定币。老钱进场这事儿不用猜了,明牌。$HYPE 也骚,一个季度往回购基金砸1500万美元,年化近1.8亿的真金白银销毁,$ONDO 这波 RWA 行情同样是直接受益者。
个人看法:战争恐慌砸出来的坑,往往是机构捡货的位置。短期盯油价脸色,中期看 RWA 落地速度,后者明显在加速。
NFA DYOR
#比特币 #RWA #Hyperliquid #地缘政治 #加密市场
328
·
--
Проверено
BNCB 值得关注的,不只是价格,而是 RWA 正在发生什么变化。如果说过去的加密市场主要围绕叙事和流动性展开,那么代币化股票正在尝试回答另一个问题:
传统金融资产进入链上之后,究竟能创造多少真实需求?
BNCB/USDT,正好是一个值得持续观察的案例。
📌 先看基本面:
根据 Binance 10 月 15 日公布的数据,bStocks 推出约四个月后,资产管理规模突破 10 亿美元,累计交易量超过 400 亿美元,产品数量也已接近 100 种。
这意味着,代币化股票赛道已经不再只有概念讨论,市场开始用交易量和资产规模检验实际需求。
另一个值得注意的变化是,Binance 已于 9 月将 BNCB 纳入符合条件的保证金抵押资产范围,并在 9 月 21 日进一步扩大了 bStocks 的抵押资格覆盖范围。需要注意,具体使用仍受账户、地区及产品规则限制。
10 月 19 日,BNB Standard Corporation 宣布任命新任 CEO,并计划运营 BNB Chain 验证节点;10 月 26 日,公司还将举行纳斯达克开盘敲钟仪式。
从代币化股票的市场扩张,到 BNB 生态相关企业的战略推进,接下来值得关注的,是这些发展能否转化为持续的用户需求和市场流动性。
📊 再看 BNCB 盘面:
从我观察的 1 小时 K 线来看,价格此前下探至 5.26 USDT,随后逐步反弹,目前回到 5.52 附近。
接下来我会重点关注三个位置:
🔹 5.55—5.56: 短线压力区,能否放量突破,比单纯触及更重要。
🔹 5.48—5.50: 反弹后的观察区域,若能企稳,短线结构有望保持相对强势。
🔹 5.38: 图中 Supertrend 指标参考位置,若回落,可观察短线趋势是否发生变化。
我的看法是:目前更适合观察反弹能否得到成交量确认,而不是因为连续出现阳线就直接认定新一轮上涨已经开始。
真正值得期待的,不是某一个价格目标,而是 赛道增长、实际应用与市场交易表现能否形成正向循环。
当然,bStocks 赛道增长不等于 BNCB 必然上涨,短期价格仍可能受到流动性、市场情绪及底层资产价格变化影响。
你认为 BNCB 下一阶段最大的驱动力会是什么?
#BNCB #RWA #BStocks
BNCB 值得关注的,不只是价格,而是 RWA 正在发生什么变化。
如果说过去的加密市场主要围绕叙事和流动性展开,那么代币化股票正在尝试回答另一个问题:
传统金融资产进入链上之后,究竟能创造多少真实需求?
BNCB/USDT,正好是一个值得持续观察的案例。
📌 先看基本面:
根据 Binance 10 月 15 日公布的数据,bStocks 推出约四个月后,资产管理规模突破 10 亿美元,累计交易量超过 400 亿美元,产品数量也已接近 100 种。
这意味着,代币化股票赛道已经不再只有概念讨论,市场开始用交易量和资产规模检验实际需求。
另一个值得注意的变化是,Binance 已于 9 月将 BNCB 纳入符合条件的保证金抵押资产范围,并在 9 月 21 日进一步扩大了 bStocks 的抵押资格覆盖范围。需要注意,具体使用仍受账户、地区及产品规则限制。
10 月 19 日,BNB Standard Corporation 宣布任命新任 CEO,并计划运营 BNB Chain 验证节点;10 月 26 日,公司还将举行纳斯达克开盘敲钟仪式。
从代币化股票的市场扩张,到 BNB 生态相关企业的战略推进,接下来值得关注的,是这些发展能否转化为持续的用户需求和市场流动性。
📊 再看 BNCB 盘面:
从我观察的 1 小时 K 线来看,价格此前下探至 5.26 USDT,随后逐步反弹,目前回到 5.52 附近。
接下来我会重点关注三个位置:
🔹 5.55—5.56: 短线压力区,能否放量突破,比单纯触及更重要。
🔹 5.48—5.50: 反弹后的观察区域,若能企稳,短线结构有望保持相对强势。
🔹 5.38: 图中 Supertrend 指标参考位置,若回落,可观察短线趋势是否发生变化。
我的看法是:目前更适合观察反弹能否得到成交量确认,而不是因为连续出现阳线就直接认定新一轮上涨已经开始。
真正值得期待的,不是某一个价格目标,而是 赛道增长、实际应用与市场交易表现能否形成正向循环。
当然,bStocks 赛道增长不等于 BNCB 必然上涨,短期价格仍可能受到流动性、市场情绪及底层资产价格变化影响。
你认为 BNCB 下一阶段最大的驱动力会是什么?
#BNCB #RWA #BStocks
974
Статья
HSBC запускает стейблкоин для 3 миллионов пользователей: новая эра банковского блокчейнаКрупнейший банк Гонконга активировал собственный стейблкоин, привязанный к гонконгскому доллару, внутри платёжного приложения PayMe — одномоментно обеспечив ему доступ к аудитории в три миллиона кошельков. Это не пилот в изолированной среде и не концептуальный эксперимент: банковский токен оказался встроен в действующую розничную инфраструктуру, которой ежедневно пользуются рядовые потребители. Событие принципиально по одной причине — впервые финансовый институт такого масштаба тестирует гипотезу о том, может ли банковский стейблкоин стать повседневным платёжным средством, а не инструментом для узкого круга крипто-нативных пользователей.
Контекст этого шага необходимо рассматривать в связке с несколькими параллельными процессами. С одной стороны, глобальная дискуссия о токенизации реальных активов переходит из академической плоскости в регуляторную: SEC включила токенизацию в перечень высокорисковых направлений для проверок 2027 года, как мы отмечали ранее, когда регулятор официально зафиксировал эти риски в своих приоритетах. С другой стороны, крупные технологические корпорации — в частности, структуры из числа ведущих игроков американского IT-рынка — публично дистанцировались от токенизированных акций, что по иронии усиливает позиции банковской модели: если корпоративный сектор не готов брать на себя регуляторные риски токенизации, первенство в этой нише достаётся традиционным финансовым институтам с лицензиями и балансами.
Анализ участников процесса показывает неравномерное распределение выгод. HSBC получает не только технологическое первенство, но и прямой контроль над данными транзакций, минуя посредников. Регуляторы Гонконга, активно формирующие криптодружественную юрисдикцию, укрепляют нарратив об азиатском финансовом центре как лаборатории для банковских инноваций. Проигрывают в краткосрочной перспективе децентрализованные стейблкоин-протоколы: банковский токен с государственным бэкингом и встроенной дистрибуцией де-факто создаёт конкуренцию в нижнем сегменте рынка стейблкоинов. Для Tether и аналогичных эмитентов угроза пока не прямая — их рынок это DeFi и трансграничные расчёты, — но долгосрочная траектория очевидна.
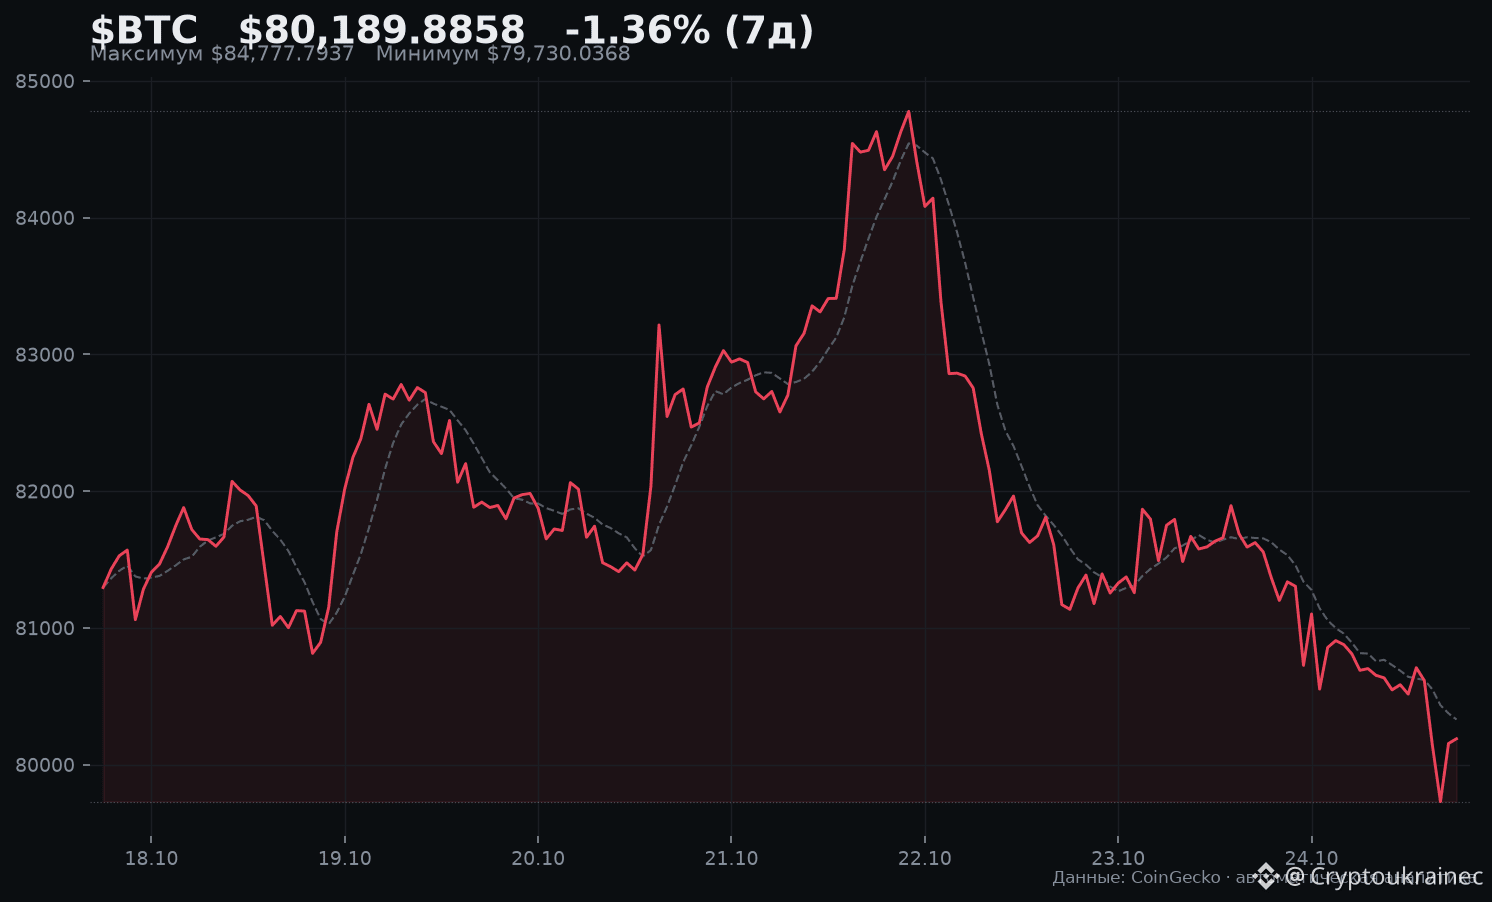
Влияние на крипторынок в краткосрочном горизонте выражено умеренно. BTC торгуется на уровне $80,207, теряя 1,69% за сутки, и это движение не связано напрямую с новостью от HSBC — рынок отрабатывает накопленное давление после масштабной ликвидации лонгов на $404 миллиона в течение четырёх часов несколькими сессиями ранее. Однако новость формирует структурный позитив для сектора инфраструктурных токенов и решений для токенизации: проекты, обеспечивающие комплаенс-уровень интеграции блокчейна с банковскими системами, получают дополнительную валидацию своей бизнес-модели. Настроения в секторе RWA и платёжных токенов улучшаются, хотя общий рыночный сентимент остаётся осторожным.
Три сценария развития событий. Позитивный: если PayMe-стейблкоин демонстрирует ощутимый объём транзакций в первые 90 дней, это запускает эффект подражания среди азиатских банков, Гонконг становится прецедентной юрисдикцией, и капитал перетекает в инфраструктурный блокчейн-сектор — токены платёжных протоколов и решений для токенизации получают значимый импульс. Базовый: HSBC фиксирует ограниченное использование стейблкоина за пределами технически грамотной аудитории, проект остаётся в режиме расширенного пилота, регуляторы других юрисдикций наблюдают, не торопясь с выводами — рынок воспринимает событие как позитивный, но не трансформационный сигнал. Негативный: регуляторное давление со стороны материкового Китая или неожиданные технические инциденты заставляют HSBC приостановить проект, что создаёт обратный прецедент и охлаждает интерес институционального сектора к банковским блокчейн-продуктам.
Ключевые риски и индикаторы для наблюдения в ближайшие недели. Во-первых, данные об объёмах транзакций внутри PayMe — именно они определят, является ли запуск маркетинговым жестом или реальным сдвигом в пользовательском поведении. Во-вторых, реакция регуляторов соседних азиатских юрисдикций: Сингапур, Япония и Южная Корея традиционно следят за гонконгскими прецедентами. В-третьих, позиция SEC относительно банковских стейблкоинов в контексте уже обозначенного интереса к токенизации как системному риску — если американский регулятор начнёт формировать специальную рамку для банковских токенов, это кардинально изменит конкурентный ландшафт. Наконец, стоит следить за реакцией крупных децентрализованных протоколов: адаптируют ли они свои продукты под конкуренцию с институциональными стейблкоинами.
Вывод аналитика. Запуск стейблкоина HSBC в PayMe — это не криптособытие в классическом смысле. Это первый масштабный тест гипотезы о том, что блокчейн-инфраструктура способна интегрироваться в банковскую розницу без потери пользовательского доверия и регуляторной чистоты. Если эксперимент окажется успешным, горизонт следующих 12-18 месяцев может принести волну аналогичных запусков в Азии и Европе — и это структурно важнее любого краткосрочного движения котировок. Следите за следующим разбором, чтобы не пропустить момент, когда тренд станет необратимым.
Материал не является инвестиционной рекомендацией.
$BTC $ONDO #RWA #Regulation
HSBC запускает стейблкоин для 3 миллионов пользователей: новая эра банковского блокчейна
Крупнейший банк Гонконга активировал собственный стейблкоин, привязанный к гонконгскому доллару, внутри платёжного приложения PayMe — одномоментно обеспечив ему доступ к аудитории в три миллиона кошельков. Это не пилот в изолированной среде и не концептуальный эксперимент: банковский токен оказался встроен в действующую розничную инфраструктуру, которой ежедневно пользуются рядовые потребители. Событие принципиально по одной причине — впервые финансовый институт такого масштаба тестирует гипотезу о том, может ли банковский стейблкоин стать повседневным платёжным средством, а не инструментом для узкого круга крипто-нативных пользователей.
Контекст этого шага необходимо рассматривать в связке с несколькими параллельными процессами. С одной стороны, глобальная дискуссия о токенизации реальных активов переходит из академической плоскости в регуляторную: SEC включила токенизацию в перечень высокорисковых направлений для проверок 2027 года, как мы отмечали ранее, когда регулятор официально зафиксировал эти риски в своих приоритетах. С другой стороны, крупные технологические корпорации — в частности, структуры из числа ведущих игроков американского IT-рынка — публично дистанцировались от токенизированных акций, что по иронии усиливает позиции банковской модели: если корпоративный сектор не готов брать на себя регуляторные риски токенизации, первенство в этой нише достаётся традиционным финансовым институтам с лицензиями и балансами.
Анализ участников процесса показывает неравномерное распределение выгод. HSBC получает не только технологическое первенство, но и прямой контроль над данными транзакций, минуя посредников. Регуляторы Гонконга, активно формирующие криптодружественную юрисдикцию, укрепляют нарратив об азиатском финансовом центре как лаборатории для банковских инноваций. Проигрывают в краткосрочной перспективе децентрализованные стейблкоин-протоколы: банковский токен с государственным бэкингом и встроенной дистрибуцией де-факто создаёт конкуренцию в нижнем сегменте рынка стейблкоинов. Для Tether и аналогичных эмитентов угроза пока не прямая — их рынок это DeFi и трансграничные расчёты, — но долгосрочная траектория очевидна.
Влияние на крипторынок в краткосрочном горизонте выражено умеренно. BTC торгуется на уровне $80,207, теряя 1,69% за сутки, и это движение не связано напрямую с новостью от HSBC — рынок отрабатывает накопленное давление после масштабной ликвидации лонгов на $404 миллиона в течение четырёх часов несколькими сессиями ранее. Однако новость формирует структурный позитив для сектора инфраструктурных токенов и решений для токенизации: проекты, обеспечивающие комплаенс-уровень интеграции блокчейна с банковскими системами, получают дополнительную валидацию своей бизнес-модели. Настроения в секторе RWA и платёжных токенов улучшаются, хотя общий рыночный сентимент остаётся осторожным.
Три сценария развития событий. Позитивный: если PayMe-стейблкоин демонстрирует ощутимый объём транзакций в первые 90 дней, это запускает эффект подражания среди азиатских банков, Гонконг становится прецедентной юрисдикцией, и капитал перетекает в инфраструктурный блокчейн-сектор — токены платёжных протоколов и решений для токенизации получают значимый импульс. Базовый: HSBC фиксирует ограниченное использование стейблкоина за пределами технически грамотной аудитории, проект остаётся в режиме расширенного пилота, регуляторы других юрисдикций наблюдают, не торопясь с выводами — рынок воспринимает событие как позитивный, но не трансформационный сигнал. Негативный: регуляторное давление со стороны материкового Китая или неожиданные технические инциденты заставляют HSBC приостановить проект, что создаёт обратный прецедент и охлаждает интерес институционального сектора к банковским блокчейн-продуктам.
Ключевые риски и индикаторы для наблюдения в ближайшие недели. Во-первых, данные об объёмах транзакций внутри PayMe — именно они определят, является ли запуск маркетинговым жестом или реальным сдвигом в пользовательском поведении. Во-вторых, реакция регуляторов соседних азиатских юрисдикций: Сингапур, Япония и Южная Корея традиционно следят за гонконгскими прецедентами. В-третьих, позиция SEC относительно банковских стейблкоинов в контексте уже обозначенного интереса к токенизации как системному риску — если американский регулятор начнёт формировать специальную рамку для банковских токенов, это кардинально изменит конкурентный ландшафт. Наконец, стоит следить за реакцией крупных децентрализованных протоколов: адаптируют ли они свои продукты под конкуренцию с институциональными стейблкоинами.
Вывод аналитика. Запуск стейблкоина HSBC в PayMe — это не криптособытие в классическом смысле. Это первый масштабный тест гипотезы о том, что блокчейн-инфраструктура способна интегрироваться в банковскую розницу без потери пользовательского доверия и регуляторной чистоты. Если эксперимент окажется успешным, горизонт следующих 12-18 месяцев может принести волну аналогичных запусков в Азии и Европе — и это структурно важнее любого краткосрочного движения котировок. Следите за следующим разбором, чтобы не пропустить момент, когда тренд станет необратимым.
Материал не является инвестиционной рекомендацией.
$BTC $ONDO #RWA #Regulation
61

一个地址连续买了整整一年 ONDO,到现在还在水下。这条链上记录比任何一份 RWA 行业报告都更值得读,因为它把“叙事很热”和“筹码很重”这两件事同时摆在了台面上。
先说这个巨鲸本身。连续一年分批买入,说明它不是来投机的,是来做配置的。但一年时间足够把均价磨到一个看似安全的位置,结果仍然浮亏,这意味着这一年的所有边际买盘都被埋在了成本线上方。关键不在于它亏了多少,而在于它接下来会怎么做。一个被套了一年的地址,行为模式通常不是继续加仓,而是“回到成本就先减一部分”。也就是说,那条成本线不是支撑,是一道挂在头顶的供给墙。最近它卖出 QNT 认亏 2 万美元这个细节更值得琢磨:需要靠割别的仓位来腾挪资金的地址,很难在 ONDO 上保持无限期的买入耐心。
再看供给端,这才是 ONDO 真正的结构性问题。RWA 赛道的利好是脉冲式的——今天一个代币化合作,明天一个机构试点,都是事件驱动的边际买盘;而代币的新增流通是按日历刚性释放的,不看情绪,不等叙事。这两条曲线的斜率根本不在一个量级上。所以会出现一个很割裂的画面:赛道新闻越来越密,生态数据越来越好,价格却始终走不出像样的趋势。不是没人买,是买多少就被新增流通吃掉多少。这个结构不改变,每一次反弹的性质都是“给早期持有者提供流动性”,而不是“新一轮行情的起点”。
第三层是叙事和代币之间的传导效率。RWA 确实是这轮周期里少数有真实机构需求的方向,合规化、链上国债、抵押品代币化,这些是长逻辑,我不否认。但“赛道正确”和“代币捕获价值”是两件独立的事。ONDO 作为生态代币,它的价值回流依赖产品规模做大之后的费用与需求传导,这条链条比叙事慢一个数量级。市场现在定价的是预期差,不是现金流。当预期已经被交易过一轮、而现金流还没到账的时候,价格最容易进入的就是这种“跌不深也涨不动”的消耗状态。
所以现在的判断是:不看空 RWA,但对 ONDO 保持中性偏谨慎,理由是筹码结构没修好。真正值得盯的信号只有两个——那个套了一年的成本区被有效收复并且站稳,说明头顶的卖压被消化完了;或者新增流通的增速出现明确拐点。在这两个信号出现之前,反弹更合理的定位是减仓窗口,而不是加仓理由。
这个位置最容易犯的错,是拿“叙事对”去替代“筹码结构对”。方向可以长期看好,仓位必须按结构来管。真要参与,把止损设在逻辑失效的地方,而不是设在让自己舒服的地方。
#ONDO #RWA #Crypto
4
有人花钱在华尔街日报买了一整版广告,专门劝美股上市公司CEO别让自家股票被代币化。我看完第一反应不是谁对谁错,是这场戏里每个人都在卖东西。
背景先说清楚:SEC 9月17日给了个临时规则,有效期5年,OKX和ICE那边准备搞代币化美股交易场所。到现在已经有22家公司公开反对,微软、Alphabet、高盛都在里面。广告署名是Common Sense Leadership Foundation,一个501(c)(4)非营利组织,这类组织不用公开捐款人,钱从哪来到现在没人说得清。
广告列了8条风险,第一条是代币价格和真实股价脱节。说实话这条没毛病,链上那点流动性,周末一砸,偏离几个点太正常了。
但你看币圈怎么接的:
一个57个粉的新项目马上转发说"所以我们做了个工具帮你看价差",顺手挂链接。
另一边有人把广告二维码指向的纳斯达克FAQ里那个示例"NMS - Not My Stock"直接拿去发了个土狗。
反对的人不敢说金主是谁,支持的人忙着借势卖产品,还有人顺手发币收割。没有一方在认真回答那个最核心的问题:你买到的代币,到底有没有投票权、分红权,出事了谁兜底。
24/7交易、即时结算听着很香,但如果底层那家公司本身就公开反对被上链,你手里那个代币到底算什么,自己想清楚。别被"TradFi上链"四个字冲昏头,这次的利益方一个比一个精。
#代币化股票 #RWA
·
--
Lonjakan Drastis Derivatif RWA: Open Interest Nyaris Sentuh $20 Miliar! 📈
Pasar derivatif untuk aset dunia nyata (Real World Assets/RWA) sedang mengalami euforia. Terhitung sejak Juni, open interest-nya melesat hingga 192%, hampir menyentuh angka fantastis $20 Miliar.
Angka ini membuktikan satu hal: adopsi instrumen crypto yang terhubung dengan aset tradisional kini bergerak jauh lebih agresif dibandingkan aset kripto murni. Kita melihat pergeseran besar di mana saham, logam mulia, hingga indeks pasar mulai merambah ekosistem blockchain.
Menariknya, ada pembagian pangsa pasar yang cukup jelas saat ini:
· Dominasi CEX (71%): Bursa terpusat (Centralized Exchanges) masih memimpin, terutama untuk kontrak derivatif berbasis saham dan logam mulia.
· Kekuatan DEX (29%): Bursa terdesentralisasi (Decentralized Exchanges) menunjukkan taringnya, dengan penetrasi yang cukup kuat di sektor derivatif indeks saham.
Fenomena ini bukan sekadar menambah variasi pasar. Bagi para trader, kehadiran RWA memberikan peluang emas untuk mendapatkan eksposur leverage terhadap aset dunia nyata (seperti saham atau komoditas) langsung dari platform kripto, tanpa harus repot membeli aset dasarnya secara fisik.
Ke depannya, seiring semakin terbukanya akses ke pasar tradisional lewat platform kripto, persaingan antara ekosistem tersentralisasi dan terdesentralisasi akan menjadi pertarungan yang sangat sengit.
Singkatnya, RWA kini sah menjadi pilar utama dalam pasar derivatif kripto. Pertumbuhan eksplosif ini adalah sesuatu yang wajib dicermati oleh setiap pelaku pasar!
#MacroInsights #RWA #CryptoDerivatives #BTC #ETH $BTC $ETH $SKHYNIX
1
4

·
--
Статья
Solana代币化股权持有人创历史新高:币价却跌了15%Solana链上代币化股权持有人冲上历史新高,币价却在过去一个月跌了近16%——用的人越来越多,买的人却在跑,这反差本身就是信号。
据Finbold引Blockworks数据,10月26日Solana链上代币化现实世界资产持有人约1642142人,创历史新高,自8月以来翻了5倍。推手并不神秘:美国监管明朗化叠加机构需求,SEC已给出临时豁免救济并建立披露框架,允许受监管机构在许可型公链上发行、交易、结算代币化证券,该豁免预计持续到2031年9月17日。
链上规模跟得上这个叙事。RWA.xyz数据显示,Solana分布式资产价值48.6亿美元,30天涨12.97%;同期RWA转账量涨46.11%至461.1亿美元。也就是说,持有人不只是注册了个数字,资产和转账都在同步放大。
反差出在价格端:SOL过去30天跌15.83%,报道时约101.5美元,市值约596.9亿美元,24小时交易量下滑9.8%至18亿美元。采用率向上、价格向下,这种背离最考验判断——别只盯着K线问涨跌,更值得问的是,这些持有人进来之后,到底留下了多少真实交易?代币化这条路,Solana是真跑通了,还是只跑赢了持有人数?你怎么看?
$SOL $BTC $ETH
#Solana #代币化 #RWA
(来源:Finbold)
⚠️风险提示:以上为市场信息分享,不构成投资建议;投资有风险,入市需谨慎。
Solana代币化股权持有人创历史新高:币价却跌了15%
Solana链上代币化股权持有人冲上历史新高,币价却在过去一个月跌了近16%——用的人越来越多,买的人却在跑,这反差本身就是信号。
据Finbold引Blockworks数据,10月26日Solana链上代币化现实世界资产持有人约1642142人,创历史新高,自8月以来翻了5倍。推手并不神秘:美国监管明朗化叠加机构需求,SEC已给出临时豁免救济并建立披露框架,允许受监管机构在许可型公链上发行、交易、结算代币化证券,该豁免预计持续到2031年9月17日。
链上规模跟得上这个叙事。RWA.xyz数据显示,Solana分布式资产价值48.6亿美元,30天涨12.97%;同期RWA转账量涨46.11%至461.1亿美元。也就是说,持有人不只是注册了个数字,资产和转账都在同步放大。
反差出在价格端:SOL过去30天跌15.83%,报道时约101.5美元,市值约596.9亿美元,24小时交易量下滑9.8%至18亿美元。采用率向上、价格向下,这种背离最考验判断——别只盯着K线问涨跌,更值得问的是,这些持有人进来之后,到底留下了多少真实交易?代币化这条路,Solana是真跑通了,还是只跑赢了持有人数?你怎么看?
$SOL $BTC $ETH
#Solana #代币化 #RWA
(来源:Finbold)
⚠️风险提示:以上为市场信息分享,不构成投资建议;投资有风险,入市需谨慎。
1
236
Статья
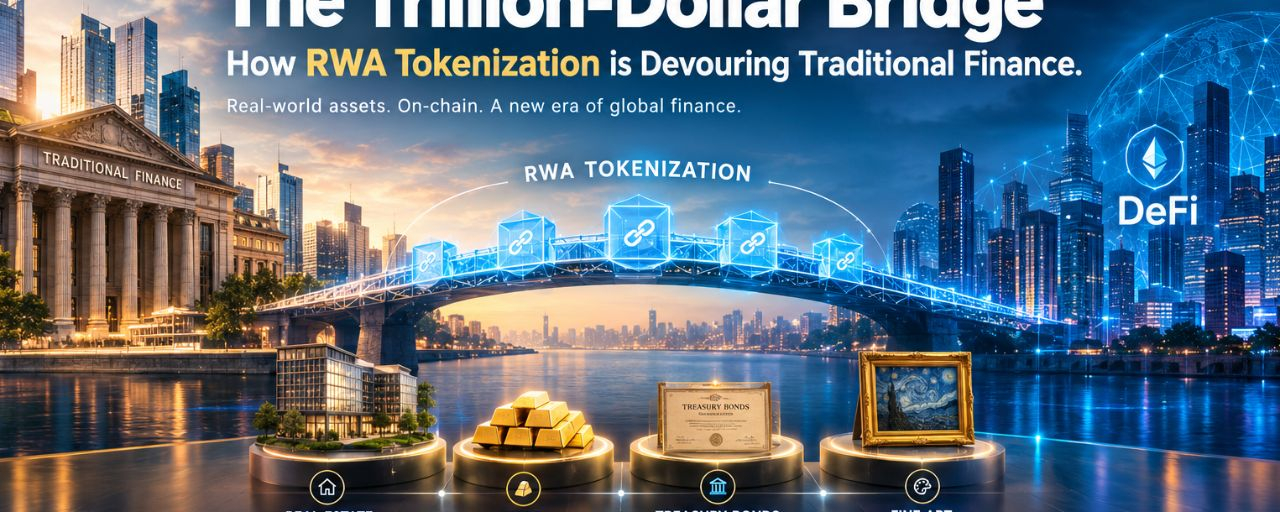
The Trillion-Dollar Bridge: How RWA Tokenization Is Transforming Traditional Finance📊 The Trillion-Dollar Bridge: How RWA Tokenization is Devouring Traditional Finance.
For years, critics have argued that the crypto market is disconnected from reality—a digital casino backed by "thin air." But a massive architectural shift is currently underway. If you are tracking institutional liquidity, you have likely noticed the explosive growth of Real World Assets (RWA) Tokenization.
This is not just another crypto trend; this is the aggressive digitization of global physical wealth. Let’s dissect the mechanics from both a technological and economic perspective.
1. The Technological Infrastructure (Digital Deeds) From an IT and systems architecture standpoint, tokenization is the process of converting rights to a physical asset (real estate, gold, treasury bonds, or even fine art) into a digital token on a blockchain. By utilizing Smart Contracts, these tokens act as immutable, programmable deeds. There is no need for traditional brokers; the code executes ownership transfers and dividend distributions automatically.
2. The Managerial Breakthrough (Fractional Ownership & Liquidity) Through the lens of Management Sciences, traditional assets like real estate suffer from a critical flaw: Illiquidity. It takes months and massive capital to buy or sell a building. RWA tokenization shatters this barrier through Fractional Ownership. A $10 million commercial property can be divided into 100,000 tokens priced at $100 each.
For the Investor: It democratizes access to elite asset classes previously restricted to billionaires.
For the Market: It injects instant liquidity into historically frozen markets. You can now trade a fraction of an office building in Tokyo at 3:00 AM on a Sunday, instantly, with near-zero settlement friction.
3. The Macro-Economic Infiltration (TradFi meets DeFi) The world's largest asset managers (like BlackRock) are already deploying tokenized funds on public blockchains. They are not doing this for decentralization; they are doing it for operational efficiency. Blockchain infrastructure reduces administrative overhead, eliminates counterparty risk, and creates a transparent ledger for auditors.
💡 The Executive Verdict: The bridge between Traditional Finance (TradFi) and Decentralized Finance (DeFi) is officially built. The next wave of wealth generation will not come from meme tokens, but from the protocols that successfully migrate real-world trillions onto the blockchain.
👇 System Query for the Community: Do you believe traditional banks will eventually be forced to adopt blockchain infrastructure entirely to survive, or will they attempt to build their own private, centralized networks? Drop your analysis below!
#RWA #Tokenization #TradFi #CryptoAnalysis #BinanceSquare
The Trillion-Dollar Bridge: How RWA Tokenization Is Transforming Traditional Finance
📊 The Trillion-Dollar Bridge: How RWA Tokenization is Devouring Traditional Finance.
For years, critics have argued that the crypto market is disconnected from reality—a digital casino backed by "thin air." But a massive architectural shift is currently underway. If you are tracking institutional liquidity, you have likely noticed the explosive growth of Real World Assets (RWA) Tokenization.
This is not just another crypto trend; this is the aggressive digitization of global physical wealth. Let’s dissect the mechanics from both a technological and economic perspective.
1. The Technological Infrastructure (Digital Deeds) From an IT and systems architecture standpoint, tokenization is the process of converting rights to a physical asset (real estate, gold, treasury bonds, or even fine art) into a digital token on a blockchain. By utilizing Smart Contracts, these tokens act as immutable, programmable deeds. There is no need for traditional brokers; the code executes ownership transfers and dividend distributions automatically.
2. The Managerial Breakthrough (Fractional Ownership & Liquidity) Through the lens of Management Sciences, traditional assets like real estate suffer from a critical flaw: Illiquidity. It takes months and massive capital to buy or sell a building. RWA tokenization shatters this barrier through Fractional Ownership. A $10 million commercial property can be divided into 100,000 tokens priced at $100 each.
For the Investor: It democratizes access to elite asset classes previously restricted to billionaires.
For the Market: It injects instant liquidity into historically frozen markets. You can now trade a fraction of an office building in Tokyo at 3:00 AM on a Sunday, instantly, with near-zero settlement friction.
3. The Macro-Economic Infiltration (TradFi meets DeFi) The world's largest asset managers (like BlackRock) are already deploying tokenized funds on public blockchains. They are not doing this for decentralization; they are doing it for operational efficiency. Blockchain infrastructure reduces administrative overhead, eliminates counterparty risk, and creates a transparent ledger for auditors.
💡 The Executive Verdict: The bridge between Traditional Finance (TradFi) and Decentralized Finance (DeFi) is officially built. The next wave of wealth generation will not come from meme tokens, but from the protocols that successfully migrate real-world trillions onto the blockchain.
👇 System Query for the Community: Do you believe traditional banks will eventually be forced to adopt blockchain infrastructure entirely to survive, or will they attempt to build their own private, centralized networks? Drop your analysis below!
#RWA #Tokenization #TradFi #CryptoAnalysis #BinanceSquare
29

·
--
Traders on X are calling this the quietest big tokenization headline today 👀
Aviva Investors just launched a tokenized share class of its £22B Sterling Liquidity Fund on the XRP Ledger, putting £50M in (Cointelegraph).
$XRP sits at $1.29, flat over 24h, range $1.27-$1.31.
My take: £22B matters more than £50M. A fund that size choosing XRPL is a real vote for the chain.
But £50M into the fund does NOT mean £50M of XRP was bought. Tokenized shares are not token demand.
Will more TradFi funds follow Aviva onto XRPL, or is this a one-off? 👇
Not financial advice. DYOR.
#XRP #RWA
21


·
--
香港证监会今日官宣:全球首批面向公众的代币化基金,可在持牌虚拟资产交易平台做全天候二级市场交易。
据证监会10/26新闻稿:华夏港元与华夏美元数字货币基金今日起在持牌VATP(初期为PantherTrade)开放24/7二级买卖;框架源自2026年4月通函,覆盖定价、做市与披露。证监会称后续可衔接金管局Ensemble代币化存款,提升结算与资产流动效率(SFC/RTHK)。
【观点】这不是又一个“概念叙事”,而是把代币化货币基金从一级认购推进到平台内可交易。周末与非交易时段也能卖出,实用性强,但成交价按市价、可能相对iNAV溢价/折让,尤其在一级市场休市时偏离风险更大。
【机会/风险】利好香港RWA与持牌平台生态;关注做市深度、价格偏离警示是否有效,以及产品范围是否从货基扩到更广资产。短期勿把监管里程碑等同于山寨币行情。
你更看重24/7流动性,还是更担心二级折溢价?
#代币化 #香港 #RWA #货币基金 $BTC $ETH
仅供参考,不构成投资建议。
151

·
--
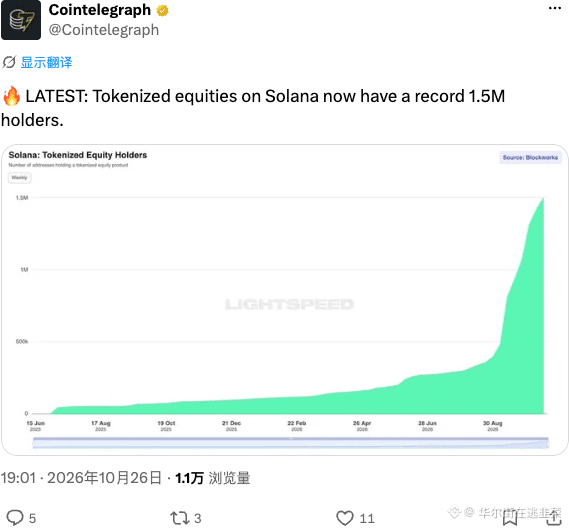
Solana上的代币化股票持有量破纪录达到150万,传统金融正在被强行“链化”。这波RWA不是玩笑,华尔街的钱已经在往Solana上涌了,这才是真正的公链之战。
$SOL #RWA
Solana上的代币化股票持有量破纪录达到150万,传统金融正在被强行“链化”。这波RWA不是玩笑,华尔街的钱已经在往Solana上涌了,这才是真正的公链之战。
$SOL #RWA
$SOL #RWA
36

·
--
Aviva mueve una ficha grande al terreno tokenizado.
Un fondo de 29 mil millones de dólares en libras ahora tiene una clase de acciones tokenizada en XRP Ledger.
No es su primer movimiento. Es el segundo fondo con acciones tokenizadas. Y forma parte de una colaboración más amplia para llevar más fondos al XRP Ledger.
Lo llamativo no es solo el tamaño del fondo. Es que una gestora tradicional esté repitiendo la jugada en la misma red.
$XRP
¿Te llama más la atención el monto o que sea el segundo fondo?
#XRP #Tokenización #RWA
35
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinancekzWin
Просмотров: 32,415
93 обсуждают
2
#BinancePick
Просмотров: 2.7M
144,206 обсуждают
3
#EarningsSeason
Просмотров: 5M
24,749 обсуждают
4
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
Просмотров: 3,523
149 обсуждают
5
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
Просмотров: 8,801
266 обсуждают
6
#StrategyMSTRSurpassesNasdaqInMarketCap
Просмотров: 8,399
224 обсуждают
7
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
Просмотров: 285
20 обсуждают
8
#ElectrumWalletBugLetRogueServersStealFunds
Просмотров: 13,786
346 обсуждают
9
#ArgentineCourtDismissesLIBRACaseAgainstMilei
Просмотров: 23,973
409 обсуждают
10
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
Просмотров: 3,638
49 обсуждают