
虾仁_
3.9k Publicações
虾仁_
Denunciar
Bloquear Utilizador

Detentor de BTC
Trader Ocasional
2.3 ano(s)
37.3K+ A seguir
4.6K+ Seguidores
3.3K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
PINNED
·
--
Com o chat de camarão na mão, não se preocupe com as vendas curtas de criptomoedas, o grande dinheiro entra no bolso com segurança!
Com o chat de camarão na mão, não se preocupe com as vendas curtas de criptomoedas, o grande dinheiro entra no bolso com segurança!
8
1
21
609
PINNED
·
--
$BTC
{spot}(BTCUSDT)
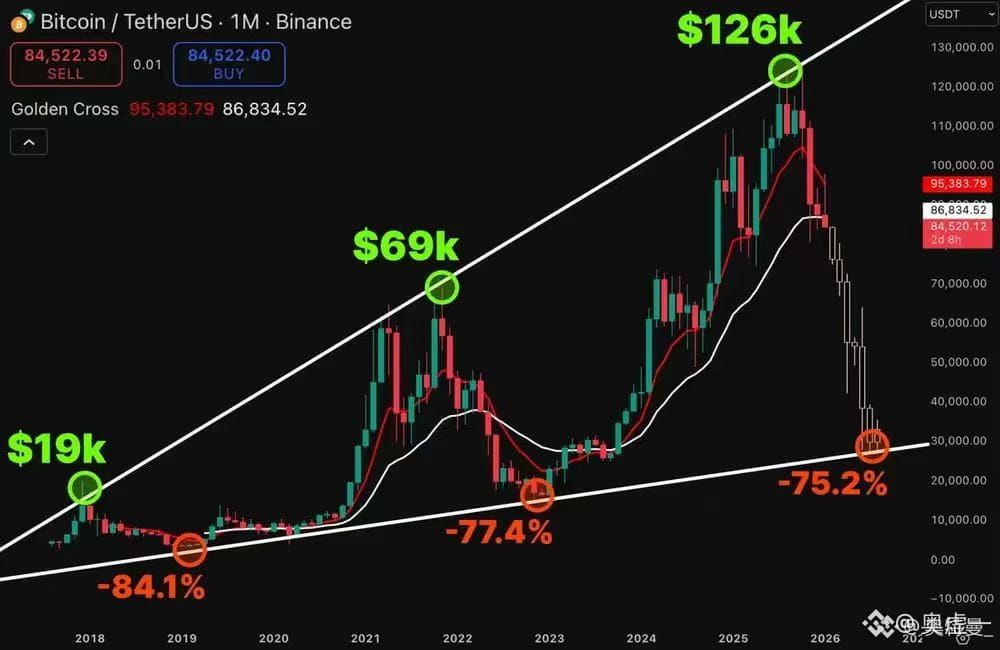
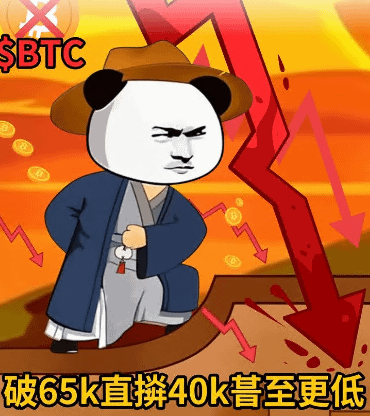
Continuar vazio!! Quebrar 65k e ir direto para 40k ou até mais baixo!!!
Grandes investidores vendendo em partes, taxa de financiamento negativa para os vendidos que lucram com subsídios + dupla perda de capital, a correção no lugar é uma queda unilateral. Quebrar 65k e ir direto para 40k ou até mais baixo, a próxima queda acentuada está a caminho.
💥💥💥👇👇👇
$BTC
Continuar vazio!! Quebrar 65k e ir direto para 40k ou até mais baixo!!!
Grandes investidores vendendo em partes, taxa de financiamento negativa para os vendidos que lucram com subsídios + dupla perda de capital, a correção no lugar é uma queda unilateral. Quebrar 65k e ir direto para 40k ou até mais baixo, a próxima queda acentuada está a caminho.
💥💥💥👇👇👇
Continuar vazio!! Quebrar 65k e ir direto para 40k ou até mais baixo!!!
Grandes investidores vendendo em partes, taxa de financiamento negativa para os vendidos que lucram com subsídios + dupla perda de capital, a correção no lugar é uma queda unilateral. Quebrar 65k e ir direto para 40k ou até mais baixo, a próxima queda acentuada está a caminho.
💥💥💥👇👇👇
1
30
389
·
--
#绿色的泡泡 #muskgk #Siga-me e sigo de volta
A Aethir, rede descentralizada de poder computacional de GPU, anunciou hoje oficialmente uma atualização sistêmica do modelo econômico do token ATH. As principais mudanças são: a introdução de um mecanismo diário de queima de ATH e a substituição da atual taxa fixa da plataforma por uma taxa de rede variável. O modelo de queima será lançado em novembro de 2026 e, a partir daí, será executado diariamente.
Mecanismo de queima: impulsionado pela atividade e verificável on-chain
A lógica central desta atualização é vincular diretamente a redução da oferta de ATH à atividade real da rede. A única fonte dos fundos para a queima diária são as taxas de rede cobradas pela plataforma aos clientes. O volume queimado varia em tempo real conforme o volume de reservas de poder computacional: quanto mais ativa a rede, maior a quantidade queimada por dia.
Cada queima será enviada para um endereço público de queima:
0x000000000000000000000000000000000000dEaD
Assim que enviados, os tokens são removidos permanentemente da oferta em circulação, e isso será refletido em tempo real nos dados de oferta em circulação das principais plataformas de acompanhamento. O Dashboard de queimas será lançado em novembro, junto com a primeira queima, e exibirá as quantidades de ATH queimadas diariamente, mensalmente e no total acumulado, além do histórico completo de transações, para que qualquer pessoa possa verificá-las publicamente. Este mecanismo foi auditado pela CertiK.
Taxa de rede variável: mecanismo de proteção em mercados fracos
A atual taxa fixa da plataforma será substituída por uma taxa de rede variável. A nova taxa será determinada por uma fórmula pública, com base nas condições de mercado medidas pelo preço médio ponderado pelo tempo (TWAP), sem espaço para intervenção humana.
A lógica fundamental do projeto é a seguinte:
Quando o mercado enfraquece, a taxa diminui e a parcela queimada aumenta.
Em um mercado de baixa, uma taxa fixa reduz continuamente os rendimentos efetivos dos operadores. Já o mecanismo variável oferece uma proteção amortecedora a toda a rede durante períodos de pressão sobre a receita, por meio de um ajuste inverso. A taxa não tem valor mínimo e pode chegar a zero em condições de mercado extremamente fracas.
Recompensas dos Cloud Hosts: limite máximo de proteção incorporado à fórmula
A Aethir destacou expressamente no anúncio a proteção dos interesses dos fornecedores de poder computacional de GPU (Cloud Hosts). A taxa de rede variável tem um limite máximo rígido: nunca poderá exceder o valor das recompensas dos Cloud Hosts. Esse limite já está incorporado diretamente à fórmula pública. Toda a receita acima desse limite pertence aos Hosts.
O cronograma de emissão de ATH para os Cloud Hosts não será afetado. Esta atualização altera apenas o mecanismo de taxas aplicado sobre essas recompensas protegidas; uma parte das taxas será usada para queima.
Alinhamento estratégico com o ACCELERATE
A Aethir afirmou no anúncio que, à medida que o programa ACCELERATE continuar expandindo a capacidade de computação nos Estados Unidos e na Europa, a atividade da rede deverá aumentar ainda mais nos próximos meses. A receita de poder computacional gerada por cada novo local que entrar em operação será submetida ao mesmo mecanismo de taxas e queima. Isso significa que a expansão da infraestrutura física se traduzirá diretamente em queimas on-chain de ATH em maior escala.
Cronograma
Novembro de 2026
: lançamento oficial do modelo de queima e execução da primeira queima diária
Novembro de 2026
: lançamento simultâneo do Dashboard de queimas, com acompanhamento em tempo real de todos os registros de queima
A partir daí, a execução será diária, e os dados serão atualizados semanalmente na documentação oficial de economia do token
A oferta total do contrato de ATH permanece fixa em 42 bilhões de tokens. As queimas diárias reduzem continuamente, pelo lado da oferta, o aumento líquido da quantidade de tokens.
#绿色的泡泡 #muskgk #Siga-me e sigo de volta
A Aethir, rede descentralizada de poder computacional de GPU, anunciou hoje oficialmente uma atualização sistêmica do modelo econômico do token ATH. As principais mudanças são: a introdução de um mecanismo diário de queima de ATH e a substituição da atual taxa fixa da plataforma por uma taxa de rede variável. O modelo de queima será lançado em novembro de 2026 e, a partir daí, será executado diariamente.
Mecanismo de queima: impulsionado pela atividade e verificável on-chain
A lógica central desta atualização é vincular diretamente a redução da oferta de ATH à atividade real da rede. A única fonte dos fundos para a queima diária são as taxas de rede cobradas pela plataforma aos clientes. O volume queimado varia em tempo real conforme o volume de reservas de poder computacional: quanto mais ativa a rede, maior a quantidade queimada por dia.
Cada queima será enviada para um endereço público de queima:
0x000000000000000000000000000000000000dEaD
Assim que enviados, os tokens são removidos permanentemente da oferta em circulação, e isso será refletido em tempo real nos dados de oferta em circulação das principais plataformas de acompanhamento. O Dashboard de queimas será lançado em novembro, junto com a primeira queima, e exibirá as quantidades de ATH queimadas diariamente, mensalmente e no total acumulado, além do histórico completo de transações, para que qualquer pessoa possa verificá-las publicamente. Este mecanismo foi auditado pela CertiK.
Taxa de rede variável: mecanismo de proteção em mercados fracos
A atual taxa fixa da plataforma será substituída por uma taxa de rede variável. A nova taxa será determinada por uma fórmula pública, com base nas condições de mercado medidas pelo preço médio ponderado pelo tempo (TWAP), sem espaço para intervenção humana.
A lógica fundamental do projeto é a seguinte:
Quando o mercado enfraquece, a taxa diminui e a parcela queimada aumenta.
Em um mercado de baixa, uma taxa fixa reduz continuamente os rendimentos efetivos dos operadores. Já o mecanismo variável oferece uma proteção amortecedora a toda a rede durante períodos de pressão sobre a receita, por meio de um ajuste inverso. A taxa não tem valor mínimo e pode chegar a zero em condições de mercado extremamente fracas.
Recompensas dos Cloud Hosts: limite máximo de proteção incorporado à fórmula
A Aethir destacou expressamente no anúncio a proteção dos interesses dos fornecedores de poder computacional de GPU (Cloud Hosts). A taxa de rede variável tem um limite máximo rígido: nunca poderá exceder o valor das recompensas dos Cloud Hosts. Esse limite já está incorporado diretamente à fórmula pública. Toda a receita acima desse limite pertence aos Hosts.
O cronograma de emissão de ATH para os Cloud Hosts não será afetado. Esta atualização altera apenas o mecanismo de taxas aplicado sobre essas recompensas protegidas; uma parte das taxas será usada para queima.
Alinhamento estratégico com o ACCELERATE
A Aethir afirmou no anúncio que, à medida que o programa ACCELERATE continuar expandindo a capacidade de computação nos Estados Unidos e na Europa, a atividade da rede deverá aumentar ainda mais nos próximos meses. A receita de poder computacional gerada por cada novo local que entrar em operação será submetida ao mesmo mecanismo de taxas e queima. Isso significa que a expansão da infraestrutura física se traduzirá diretamente em queimas on-chain de ATH em maior escala.
Cronograma
Novembro de 2026
: lançamento oficial do modelo de queima e execução da primeira queima diária
Novembro de 2026
: lançamento simultâneo do Dashboard de queimas, com acompanhamento em tempo real de todos os registros de queima
A partir daí, a execução será diária, e os dados serão atualizados semanalmente na documentação oficial de economia do token
A oferta total do contrato de ATH permanece fixa em 42 bilhões de tokens. As queimas diárias reduzem continuamente, pelo lado da oferta, o aumento líquido da quantidade de tokens.
A Aethir, rede descentralizada de poder computacional de GPU, anunciou hoje oficialmente uma atualização sistêmica do modelo econômico do token ATH. As principais mudanças são: a introdução de um mecanismo diário de queima de ATH e a substituição da atual taxa fixa da plataforma por uma taxa de rede variável. O modelo de queima será lançado em novembro de 2026 e, a partir daí, será executado diariamente.
Mecanismo de queima: impulsionado pela atividade e verificável on-chain
A lógica central desta atualização é vincular diretamente a redução da oferta de ATH à atividade real da rede. A única fonte dos fundos para a queima diária são as taxas de rede cobradas pela plataforma aos clientes. O volume queimado varia em tempo real conforme o volume de reservas de poder computacional: quanto mais ativa a rede, maior a quantidade queimada por dia.
Cada queima será enviada para um endereço público de queima:
0x000000000000000000000000000000000000dEaD
Assim que enviados, os tokens são removidos permanentemente da oferta em circulação, e isso será refletido em tempo real nos dados de oferta em circulação das principais plataformas de acompanhamento. O Dashboard de queimas será lançado em novembro, junto com a primeira queima, e exibirá as quantidades de ATH queimadas diariamente, mensalmente e no total acumulado, além do histórico completo de transações, para que qualquer pessoa possa verificá-las publicamente. Este mecanismo foi auditado pela CertiK.
Taxa de rede variável: mecanismo de proteção em mercados fracos
A atual taxa fixa da plataforma será substituída por uma taxa de rede variável. A nova taxa será determinada por uma fórmula pública, com base nas condições de mercado medidas pelo preço médio ponderado pelo tempo (TWAP), sem espaço para intervenção humana.
A lógica fundamental do projeto é a seguinte:
Quando o mercado enfraquece, a taxa diminui e a parcela queimada aumenta.
Em um mercado de baixa, uma taxa fixa reduz continuamente os rendimentos efetivos dos operadores. Já o mecanismo variável oferece uma proteção amortecedora a toda a rede durante períodos de pressão sobre a receita, por meio de um ajuste inverso. A taxa não tem valor mínimo e pode chegar a zero em condições de mercado extremamente fracas.
Recompensas dos Cloud Hosts: limite máximo de proteção incorporado à fórmula
A Aethir destacou expressamente no anúncio a proteção dos interesses dos fornecedores de poder computacional de GPU (Cloud Hosts). A taxa de rede variável tem um limite máximo rígido: nunca poderá exceder o valor das recompensas dos Cloud Hosts. Esse limite já está incorporado diretamente à fórmula pública. Toda a receita acima desse limite pertence aos Hosts.
O cronograma de emissão de ATH para os Cloud Hosts não será afetado. Esta atualização altera apenas o mecanismo de taxas aplicado sobre essas recompensas protegidas; uma parte das taxas será usada para queima.
Alinhamento estratégico com o ACCELERATE
A Aethir afirmou no anúncio que, à medida que o programa ACCELERATE continuar expandindo a capacidade de computação nos Estados Unidos e na Europa, a atividade da rede deverá aumentar ainda mais nos próximos meses. A receita de poder computacional gerada por cada novo local que entrar em operação será submetida ao mesmo mecanismo de taxas e queima. Isso significa que a expansão da infraestrutura física se traduzirá diretamente em queimas on-chain de ATH em maior escala.
Cronograma
Novembro de 2026
: lançamento oficial do modelo de queima e execução da primeira queima diária
Novembro de 2026
: lançamento simultâneo do Dashboard de queimas, com acompanhamento em tempo real de todos os registros de queima
A partir daí, a execução será diária, e os dados serão atualizados semanalmente na documentação oficial de economia do token
A oferta total do contrato de ATH permanece fixa em 42 bilhões de tokens. As queimas diárias reduzem continuamente, pelo lado da oferta, o aumento líquido da quantidade de tokens.
2
207
·
--
Com os recursos integrados do Amap, consegui marcar um encontro com uma jovem mulher casada.
Com os recursos integrados do Amap, consegui marcar um encontro com uma jovem mulher casada.
1
41
·
--
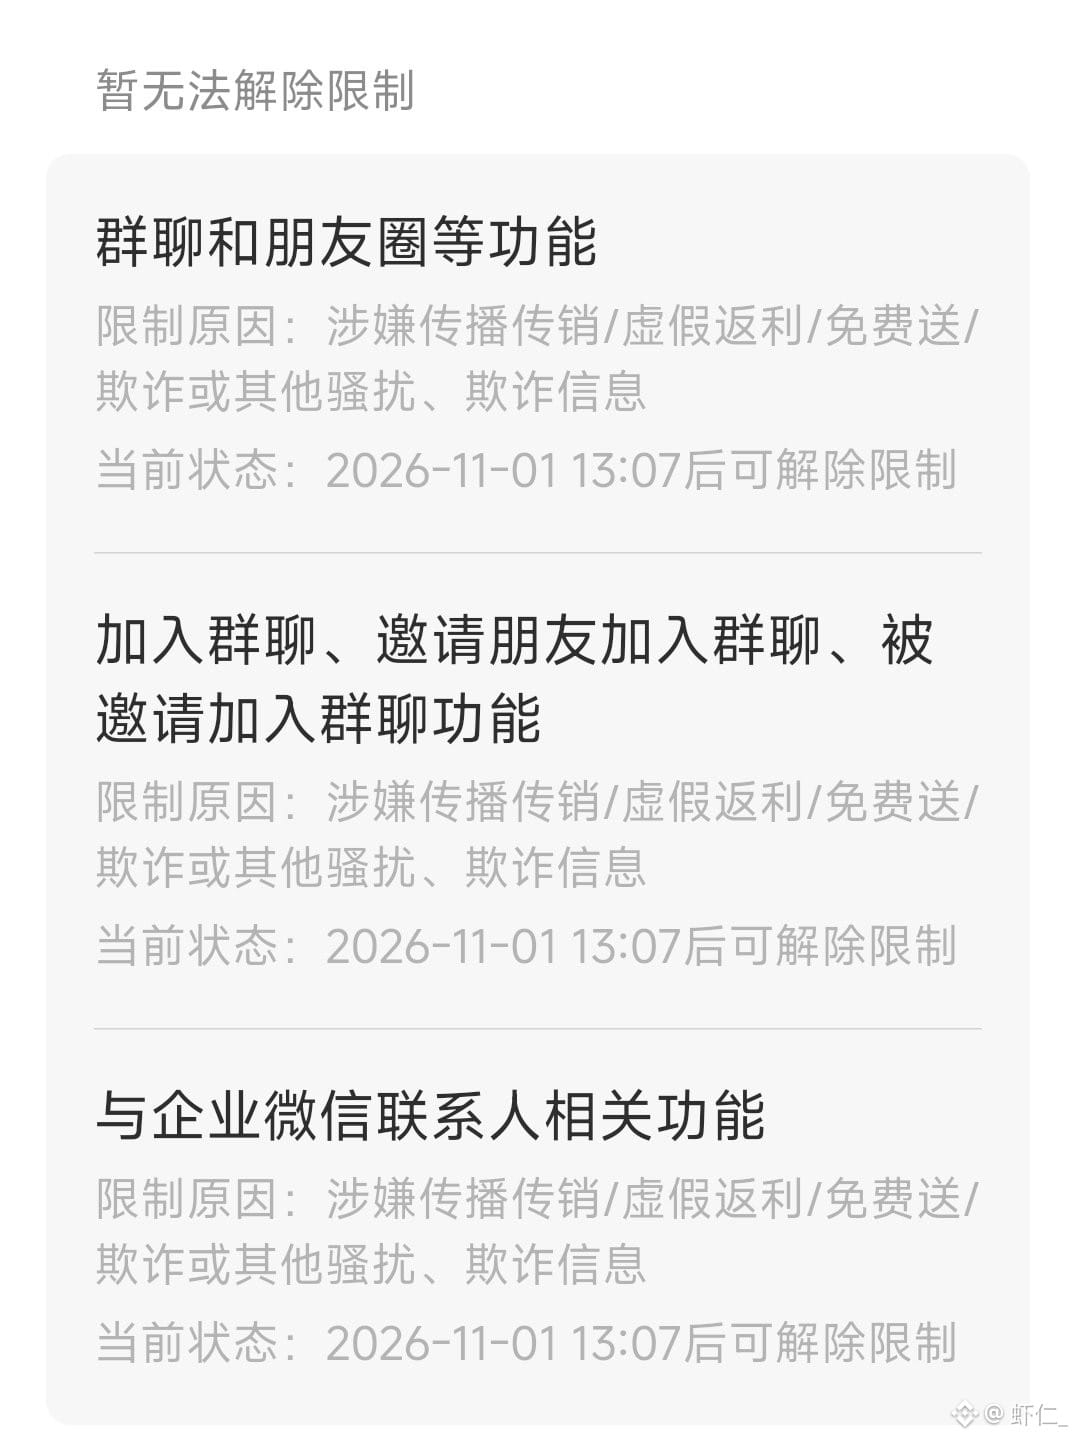
Que absurdo, não tem jeito… Esse WeChat está impossível de usar, nem dá mais para conversar como antes.
Nem pensem em mencionar o Poly no WeChat, pessoal…
O que está acontecendo ultimamente?#
Que absurdo, não tem jeito… Esse WeChat está impossível de usar, nem dá mais para conversar como antes.
Nem pensem em mencionar o Poly no WeChat, pessoal…
O que está acontecendo ultimamente?#
Nem pensem em mencionar o Poly no WeChat, pessoal…
O que está acontecendo ultimamente?#
1
205
·
--
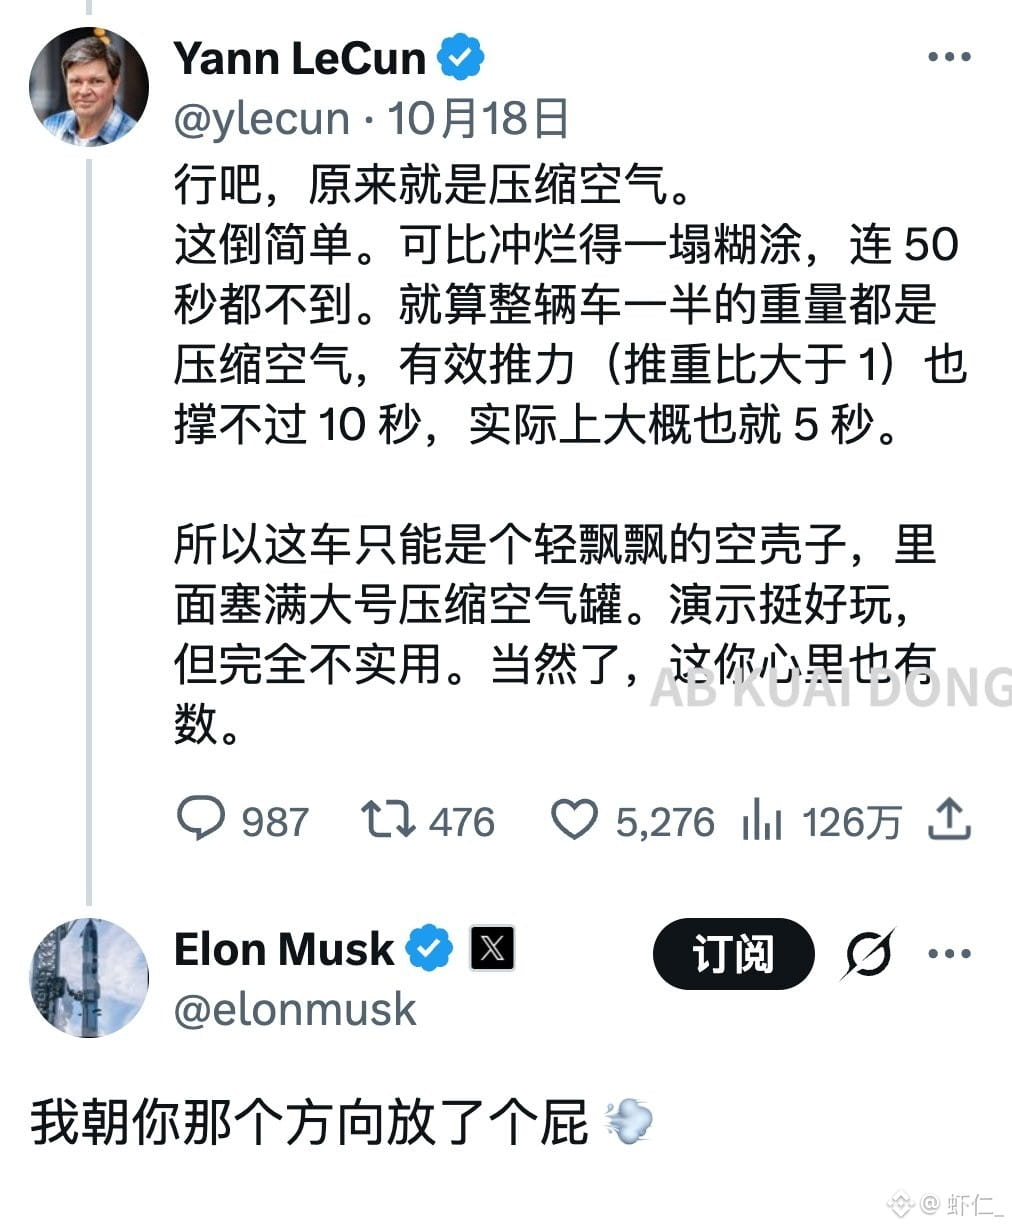
No X, você pode ver o homem mais rico do mundo, Musk, e o padrinho da IA e vencedor do Prêmio Turing, LeCun, trocando farpas online.
O cara criticou o novo carro da Tesla: o empuxo é fraco, só dura alguns segundos e não serve para nada — é só uma demonstração pouco confiável. Aí Musk respondeu: “Soltei um pum na sua direção.”
Então o cara voltou a criticar: um pum forte demais pode te lançar para longe 🤣
No X, você pode ver o homem mais rico do mundo, Musk, e o padrinho da IA e vencedor do Prêmio Turing, LeCun, trocando farpas online.
O cara criticou o novo carro da Tesla: o empuxo é fraco, só dura alguns segundos e não serve para nada — é só uma demonstração pouco confiável. Aí Musk respondeu: “Soltei um pum na sua direção.”
Então o cara voltou a criticar: um pum forte demais pode te lançar para longe 🤣
O cara criticou o novo carro da Tesla: o empuxo é fraco, só dura alguns segundos e não serve para nada — é só uma demonstração pouco confiável. Aí Musk respondeu: “Soltei um pum na sua direção.”
Então o cara voltou a criticar: um pum forte demais pode te lançar para longe 🤣
2
3
4.3k
·
--
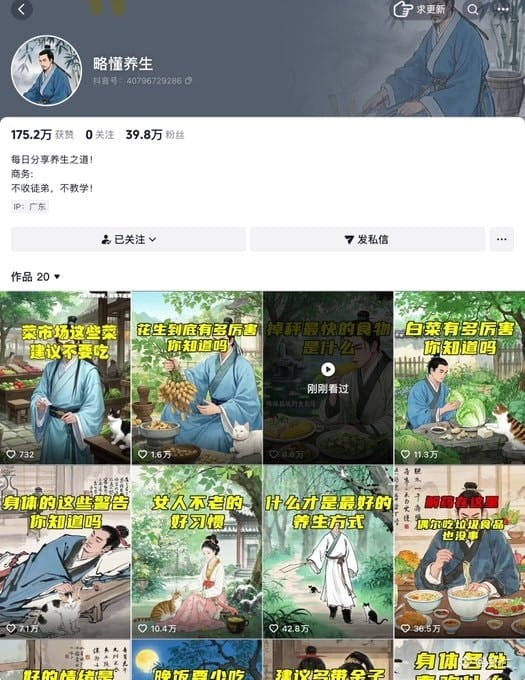
Ganhei 400 mil seguidores em 20 dias usando o DeepSeek
Em menos de 20 dias
Criei 20 vídeos animados sobre saúde com o DeepSeek
E a conta ganhou 400 mil seguidores
Essa onda de criação com IA realmente revelou novas oportunidades para o crescimento de conteúdo
Ganhei 400 mil seguidores em 20 dias usando o DeepSeek
Em menos de 20 dias
Criei 20 vídeos animados sobre saúde com o DeepSeek
E a conta ganhou 400 mil seguidores
Essa onda de criação com IA realmente revelou novas oportunidades para o crescimento de conteúdo
Em menos de 20 dias
Criei 20 vídeos animados sobre saúde com o DeepSeek
E a conta ganhou 400 mil seguidores
Essa onda de criação com IA realmente revelou novas oportunidades para o crescimento de conteúdo
1
160
·
--
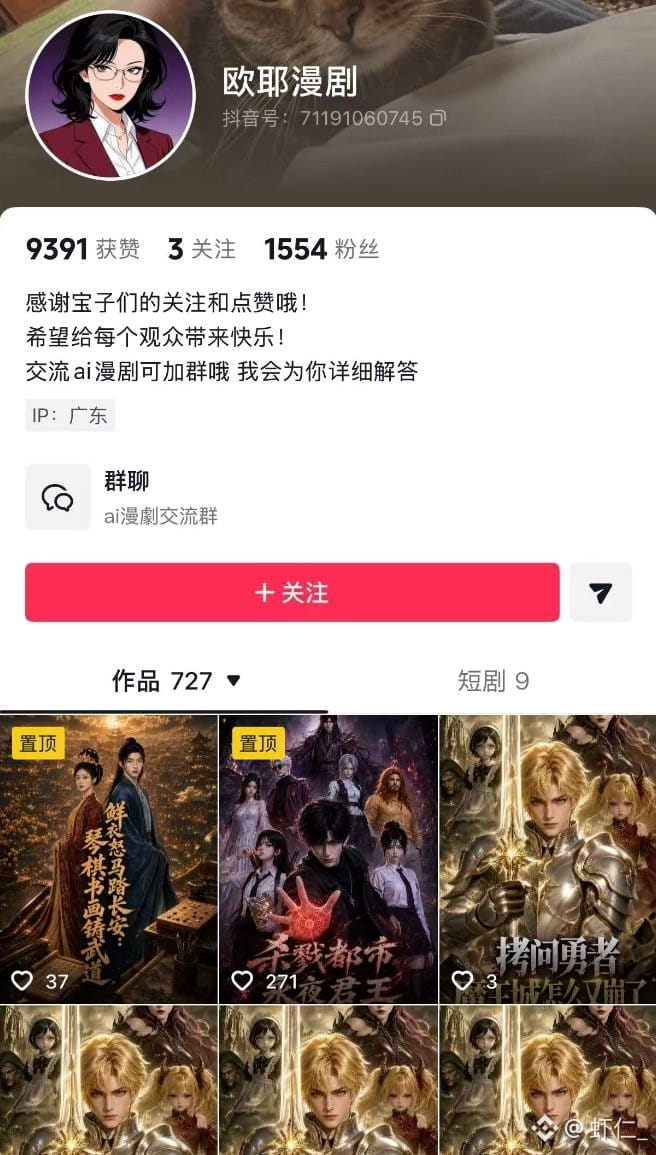
Caramba! Essas séries de quadrinhos feitas com IA dão tanto lucro assim?
Só 1.500 seguidores no Douyin e uma renda de 940 mil em seis meses??
Será que é verdade? Fiquei até com inveja.
Caramba! Essas séries de quadrinhos feitas com IA dão tanto lucro assim?
Só 1.500 seguidores no Douyin e uma renda de 940 mil em seis meses??
Será que é verdade? Fiquei até com inveja.
Só 1.500 seguidores no Douyin e uma renda de 940 mil em seis meses??
Será que é verdade? Fiquei até com inveja.
51
·
--
Caramba! Essas séries de quadrinhos feitas com IA dão tanto lucro assim?
Só 1.500 seguidores no Douyin e uma renda de 940 mil em seis meses??
Será que é verdade? Fiquei até com inveja.
Caramba! Essas séries de quadrinhos feitas com IA dão tanto lucro assim?
Só 1.500 seguidores no Douyin e uma renda de 940 mil em seis meses??
Será que é verdade? Fiquei até com inveja.
Só 1.500 seguidores no Douyin e uma renda de 940 mil em seis meses??
Será que é verdade? Fiquei até com inveja.
64
·
--
#绿色的泡泡 #muskgk #Siga-me que eu sigo de volta
Texto: Tide Research
Na sexta-feira, os três principais índices bolsistas dos EUA fecharam em alta. O S&P 500 subiu 0.59%, para 7811.54 pontos; o Nasdaq avançou 0.64%, para 27366.17 pontos; e o Dow Jones ganhou 0.83%, para 51654.95 pontos. Na semana, subiram 1.15%, 0.93% e 0.64%, respetivamente. O setor das comunicações foi o que mais oscilou na sexta-feira: a SpaceX concordou em adquirir espectro de baixa frequência com cobertura nacional, e T-Mobile, AT&T e Verizon caíram acentuadamente, enquanto as ações de empresas de torres de telecomunicações dispararam. A empresa de comunicações óticas Lumentum afirmou que parte da capacidade de produção de componentes óticos já está reservada até ao início de 2029, e as ações subiram mais de 5%. As ações tecnológicas recuperaram, mas o índice de semicondutores da Filadélfia (SOX) ainda fechou em baixa. Os investidores continuam a procurar, na cadeia de valor da IA, segmentos com sinais de procura mais claros.
Os três principais índices fecharam em alta, enquanto o SOX caiu contra a tendência
O S&P 500 subiu 0.59%, para 7811.54 pontos; o Dow Jones avançou 0.83%, para 51654.95 pontos; e o Nasdaq ganhou 0.64%, para 27366.17 pontos. Os três índices fecharam a semana em alta. O VIX caiu 3.70%, para 14.84.
Nove dos 11 setores do S&P 500 subiram: o imobiliário avançou 1.88%, o consumo discricionário ganhou 1.69% e os cuidados de saúde subiram 1.58%; os serviços de comunicação caíram 0.40% e a energia recuou 0.18%. Na Bolsa de Nova Iorque e na Nasdaq, o número de ações em alta superou o das ações em baixa, pelo que a recuperação de sexta-feira não se deveu apenas a algumas das grandes empresas tecnológicas.
O desempenho das Sete Magníficas foi misto. A Amazon subiu 3.29%, a Microsoft avançou 2.38%, a Tesla ganhou 2.05% e a Alphabet A subiu 0.97%; a Meta caiu 0.31%, a Nvidia recuou 0.52% e a Apple perdeu 1.11%. O índice de semicondutores da Filadélfia caiu 0.41%, para 12572.4 pontos. O índice Nasdaq Golden Dragon China subiu 2.69%, para 5753.78 pontos.
As yields dos títulos do Tesouro dos EUA recuperaram ligeiramente. No final da sessão, a yield a 2 anos rondava os 4.79% e a de 10 anos, os 5.24%. Os futuros do petróleo WTI liquidaram a 91.85 dólares por barril, uma subida de 0.39%; os futuros do Brent fecharam a 104.72 dólares por barril, com uma alta de 0.42%. O contrato de dezembro do ouro COMEX liquidou a 4216.30 dólares por onça, uma subida de cerca de 1.4%.
SpaceX compra espectro; operadoras afundam e ações de torres disparam
A SpaceX concordou em adquirir à Grain Management licenças de espectro de baixa frequência de 800MHz com cobertura nacional. Segundo relatos, a transação está avaliada em cerca de 8 mil milhões de dólares. Em comparação com as frequências mais altas, os sinais de baixa frequência alcançam maiores distâncias e atravessam edifícios com mais facilidade. A SpaceX planeia utilizar o espectro no Starlink Mobile, combinando ligações por satélite e infraestruturas terrestres de telecomunicações para servir utilizadores de telemóveis.
O mercado começou imediatamente a reavaliar a dimensão da pressão concorrencial que as operadoras tradicionais poderão enfrentar. A T-Mobile caiu cerca de 13.3%, a AT&T recuou cerca de 9.8% e a Verizon perdeu cerca de 8.8%. Os investidores receiam que, se a SpaceX superar gradualmente as limitações de cobertura em espaços interiores, a concorrência futura não se limite aos utilizadores de zonas remotas e passe também a incluir os clientes dos serviços móveis das operadoras tradicionais.
As ações de empresas de torres seguiram exatamente a direção oposta. A Crown Castle subiu cerca de 15.6%, a American Tower avançou cerca de 9.3% e a SBA Communications ganhou cerca de 7.3%. Mesmo que a SpaceX dependa sobretudo de uma rede de satélites, a melhoria da cobertura em cidades e espaços interiores poderá continuar a exigir torres, antenas em telhados e outras infraestruturas terrestres.
A transação do espectro ainda precisa de aprovação regulamentar, e a construção da rede levará tempo. As oscilações das ações na sexta-feira refletem uma reavaliação, pelo mercado, do panorama concorrencial futuro; não significam que a SpaceX já tenha construído uma rede móvel nacional.
Capacidade da Lumentum reservada até 2029; comunicações óticas superam os chips
O diretor executivo da Lumentum afirmou que a capacidade de produção de alguns componentes óticos da empresa já está vendida até ao início de 2029; para certos produtos, poderá continuar a não ser possível satisfazer cerca de 70% da procura no próximo ano. A expansão contínua dos centros de dados de IA exige mais equipamentos de interligação ótica de alta velocidade, levando os clientes a garantir antecipadamente o fornecimento para os próximos anos. As ações da Lumentum fecharam a sexta-feira com uma subida de 5.23%.
No entanto, a força das comunicações óticas não impulsionou todo o setor dos semicondutores: o SOX caiu 0.41% no próprio dia, e a Nvidia também fechou ligeiramente em baixa. A subida da Microsoft e da Amazon mostra que a recuperação das ações tecnológicas também foi desigual. O mercado está a distinguir dois tipos de empresas: aquelas que já veem encomendas e limitações de capacidade, e aquelas que ainda aguardam a confirmação da procura.
Os números das receitas da OpenAI, que no dia anterior tinham provocado oscilações nas ações de IA, foram objeto de novos esclarecimentos na sexta-feira. Segundo relatos, a receita anualizada da empresa até ao final de setembro rondava os 50 mil milhões de dólares; os 70 mil milhões de dólares amplamente citados pelo mercado anteriormente eram uma meta que a empresa esperava atingir ou ultrapassar até ao final deste ano. Os dois valores dizem respeito a momentos diferentes, pelo que a meta para o final do ano não deve ser confundida com receitas já alcançadas no final de setembro.
Confiança dos consumidores cai; persistem divergências sobre rumores relativos às encomendas da Apple
A estimativa preliminar do índice de confiança dos consumidores da Universidade de Michigan para outubro caiu de 48.1 em setembro para 46.3. O subíndice relativo à situação económica atual desceu para 44.7; já as expectativas de inflação para o próximo ano subiram de 4.6% para 4.7%. A avaliação dos consumidores sobre a situação económica atual voltou a deteriorar-se, e as preocupações com a continuação da subida dos preços não diminuíram.
As ações da Apple caíram 1.11% na sexta-feira. Segundo notícias, a empresa pediu a alguns fornecedores que reduzissem a produção de componentes para a série iPhone 18 Pro. Uma pessoa ligada a uma empresa da cadeia de fornecimento afirmou que as encomendas do modelo Pro diminuíram, enquanto as do Pro Max aumentaram, e que, por enquanto, o volume total de encomendas parece ter mudado pouco. O que se pode confirmar neste momento é que algumas encomendas foram ajustadas; para saber se a procura por toda a série está realmente a abrandar, serão necessários mais dados de vendas.
#绿色的泡泡 #muskgk #Siga-me que eu sigo de volta
Texto: Tide Research
Na sexta-feira, os três principais índices bolsistas dos EUA fecharam em alta. O S&P 500 subiu 0.59%, para 7811.54 pontos; o Nasdaq avançou 0.64%, para 27366.17 pontos; e o Dow Jones ganhou 0.83%, para 51654.95 pontos. Na semana, subiram 1.15%, 0.93% e 0.64%, respetivamente. O setor das comunicações foi o que mais oscilou na sexta-feira: a SpaceX concordou em adquirir espectro de baixa frequência com cobertura nacional, e T-Mobile, AT&T e Verizon caíram acentuadamente, enquanto as ações de empresas de torres de telecomunicações dispararam. A empresa de comunicações óticas Lumentum afirmou que parte da capacidade de produção de componentes óticos já está reservada até ao início de 2029, e as ações subiram mais de 5%. As ações tecnológicas recuperaram, mas o índice de semicondutores da Filadélfia (SOX) ainda fechou em baixa. Os investidores continuam a procurar, na cadeia de valor da IA, segmentos com sinais de procura mais claros.
Os três principais índices fecharam em alta, enquanto o SOX caiu contra a tendência
O S&P 500 subiu 0.59%, para 7811.54 pontos; o Dow Jones avançou 0.83%, para 51654.95 pontos; e o Nasdaq ganhou 0.64%, para 27366.17 pontos. Os três índices fecharam a semana em alta. O VIX caiu 3.70%, para 14.84.
Nove dos 11 setores do S&P 500 subiram: o imobiliário avançou 1.88%, o consumo discricionário ganhou 1.69% e os cuidados de saúde subiram 1.58%; os serviços de comunicação caíram 0.40% e a energia recuou 0.18%. Na Bolsa de Nova Iorque e na Nasdaq, o número de ações em alta superou o das ações em baixa, pelo que a recuperação de sexta-feira não se deveu apenas a algumas das grandes empresas tecnológicas.
O desempenho das Sete Magníficas foi misto. A Amazon subiu 3.29%, a Microsoft avançou 2.38%, a Tesla ganhou 2.05% e a Alphabet A subiu 0.97%; a Meta caiu 0.31%, a Nvidia recuou 0.52% e a Apple perdeu 1.11%. O índice de semicondutores da Filadélfia caiu 0.41%, para 12572.4 pontos. O índice Nasdaq Golden Dragon China subiu 2.69%, para 5753.78 pontos.
As yields dos títulos do Tesouro dos EUA recuperaram ligeiramente. No final da sessão, a yield a 2 anos rondava os 4.79% e a de 10 anos, os 5.24%. Os futuros do petróleo WTI liquidaram a 91.85 dólares por barril, uma subida de 0.39%; os futuros do Brent fecharam a 104.72 dólares por barril, com uma alta de 0.42%. O contrato de dezembro do ouro COMEX liquidou a 4216.30 dólares por onça, uma subida de cerca de 1.4%.
SpaceX compra espectro; operadoras afundam e ações de torres disparam
A SpaceX concordou em adquirir à Grain Management licenças de espectro de baixa frequência de 800MHz com cobertura nacional. Segundo relatos, a transação está avaliada em cerca de 8 mil milhões de dólares. Em comparação com as frequências mais altas, os sinais de baixa frequência alcançam maiores distâncias e atravessam edifícios com mais facilidade. A SpaceX planeia utilizar o espectro no Starlink Mobile, combinando ligações por satélite e infraestruturas terrestres de telecomunicações para servir utilizadores de telemóveis.
O mercado começou imediatamente a reavaliar a dimensão da pressão concorrencial que as operadoras tradicionais poderão enfrentar. A T-Mobile caiu cerca de 13.3%, a AT&T recuou cerca de 9.8% e a Verizon perdeu cerca de 8.8%. Os investidores receiam que, se a SpaceX superar gradualmente as limitações de cobertura em espaços interiores, a concorrência futura não se limite aos utilizadores de zonas remotas e passe também a incluir os clientes dos serviços móveis das operadoras tradicionais.
As ações de empresas de torres seguiram exatamente a direção oposta. A Crown Castle subiu cerca de 15.6%, a American Tower avançou cerca de 9.3% e a SBA Communications ganhou cerca de 7.3%. Mesmo que a SpaceX dependa sobretudo de uma rede de satélites, a melhoria da cobertura em cidades e espaços interiores poderá continuar a exigir torres, antenas em telhados e outras infraestruturas terrestres.
A transação do espectro ainda precisa de aprovação regulamentar, e a construção da rede levará tempo. As oscilações das ações na sexta-feira refletem uma reavaliação, pelo mercado, do panorama concorrencial futuro; não significam que a SpaceX já tenha construído uma rede móvel nacional.
Capacidade da Lumentum reservada até 2029; comunicações óticas superam os chips
O diretor executivo da Lumentum afirmou que a capacidade de produção de alguns componentes óticos da empresa já está vendida até ao início de 2029; para certos produtos, poderá continuar a não ser possível satisfazer cerca de 70% da procura no próximo ano. A expansão contínua dos centros de dados de IA exige mais equipamentos de interligação ótica de alta velocidade, levando os clientes a garantir antecipadamente o fornecimento para os próximos anos. As ações da Lumentum fecharam a sexta-feira com uma subida de 5.23%.
No entanto, a força das comunicações óticas não impulsionou todo o setor dos semicondutores: o SOX caiu 0.41% no próprio dia, e a Nvidia também fechou ligeiramente em baixa. A subida da Microsoft e da Amazon mostra que a recuperação das ações tecnológicas também foi desigual. O mercado está a distinguir dois tipos de empresas: aquelas que já veem encomendas e limitações de capacidade, e aquelas que ainda aguardam a confirmação da procura.
Os números das receitas da OpenAI, que no dia anterior tinham provocado oscilações nas ações de IA, foram objeto de novos esclarecimentos na sexta-feira. Segundo relatos, a receita anualizada da empresa até ao final de setembro rondava os 50 mil milhões de dólares; os 70 mil milhões de dólares amplamente citados pelo mercado anteriormente eram uma meta que a empresa esperava atingir ou ultrapassar até ao final deste ano. Os dois valores dizem respeito a momentos diferentes, pelo que a meta para o final do ano não deve ser confundida com receitas já alcançadas no final de setembro.
Confiança dos consumidores cai; persistem divergências sobre rumores relativos às encomendas da Apple
A estimativa preliminar do índice de confiança dos consumidores da Universidade de Michigan para outubro caiu de 48.1 em setembro para 46.3. O subíndice relativo à situação económica atual desceu para 44.7; já as expectativas de inflação para o próximo ano subiram de 4.6% para 4.7%. A avaliação dos consumidores sobre a situação económica atual voltou a deteriorar-se, e as preocupações com a continuação da subida dos preços não diminuíram.
As ações da Apple caíram 1.11% na sexta-feira. Segundo notícias, a empresa pediu a alguns fornecedores que reduzissem a produção de componentes para a série iPhone 18 Pro. Uma pessoa ligada a uma empresa da cadeia de fornecimento afirmou que as encomendas do modelo Pro diminuíram, enquanto as do Pro Max aumentaram, e que, por enquanto, o volume total de encomendas parece ter mudado pouco. O que se pode confirmar neste momento é que algumas encomendas foram ajustadas; para saber se a procura por toda a série está realmente a abrandar, serão necessários mais dados de vendas.
Texto: Tide Research
Na sexta-feira, os três principais índices bolsistas dos EUA fecharam em alta. O S&P 500 subiu 0.59%, para 7811.54 pontos; o Nasdaq avançou 0.64%, para 27366.17 pontos; e o Dow Jones ganhou 0.83%, para 51654.95 pontos. Na semana, subiram 1.15%, 0.93% e 0.64%, respetivamente. O setor das comunicações foi o que mais oscilou na sexta-feira: a SpaceX concordou em adquirir espectro de baixa frequência com cobertura nacional, e T-Mobile, AT&T e Verizon caíram acentuadamente, enquanto as ações de empresas de torres de telecomunicações dispararam. A empresa de comunicações óticas Lumentum afirmou que parte da capacidade de produção de componentes óticos já está reservada até ao início de 2029, e as ações subiram mais de 5%. As ações tecnológicas recuperaram, mas o índice de semicondutores da Filadélfia (SOX) ainda fechou em baixa. Os investidores continuam a procurar, na cadeia de valor da IA, segmentos com sinais de procura mais claros.
Os três principais índices fecharam em alta, enquanto o SOX caiu contra a tendência
O S&P 500 subiu 0.59%, para 7811.54 pontos; o Dow Jones avançou 0.83%, para 51654.95 pontos; e o Nasdaq ganhou 0.64%, para 27366.17 pontos. Os três índices fecharam a semana em alta. O VIX caiu 3.70%, para 14.84.
Nove dos 11 setores do S&P 500 subiram: o imobiliário avançou 1.88%, o consumo discricionário ganhou 1.69% e os cuidados de saúde subiram 1.58%; os serviços de comunicação caíram 0.40% e a energia recuou 0.18%. Na Bolsa de Nova Iorque e na Nasdaq, o número de ações em alta superou o das ações em baixa, pelo que a recuperação de sexta-feira não se deveu apenas a algumas das grandes empresas tecnológicas.
O desempenho das Sete Magníficas foi misto. A Amazon subiu 3.29%, a Microsoft avançou 2.38%, a Tesla ganhou 2.05% e a Alphabet A subiu 0.97%; a Meta caiu 0.31%, a Nvidia recuou 0.52% e a Apple perdeu 1.11%. O índice de semicondutores da Filadélfia caiu 0.41%, para 12572.4 pontos. O índice Nasdaq Golden Dragon China subiu 2.69%, para 5753.78 pontos.
As yields dos títulos do Tesouro dos EUA recuperaram ligeiramente. No final da sessão, a yield a 2 anos rondava os 4.79% e a de 10 anos, os 5.24%. Os futuros do petróleo WTI liquidaram a 91.85 dólares por barril, uma subida de 0.39%; os futuros do Brent fecharam a 104.72 dólares por barril, com uma alta de 0.42%. O contrato de dezembro do ouro COMEX liquidou a 4216.30 dólares por onça, uma subida de cerca de 1.4%.
SpaceX compra espectro; operadoras afundam e ações de torres disparam
A SpaceX concordou em adquirir à Grain Management licenças de espectro de baixa frequência de 800MHz com cobertura nacional. Segundo relatos, a transação está avaliada em cerca de 8 mil milhões de dólares. Em comparação com as frequências mais altas, os sinais de baixa frequência alcançam maiores distâncias e atravessam edifícios com mais facilidade. A SpaceX planeia utilizar o espectro no Starlink Mobile, combinando ligações por satélite e infraestruturas terrestres de telecomunicações para servir utilizadores de telemóveis.
O mercado começou imediatamente a reavaliar a dimensão da pressão concorrencial que as operadoras tradicionais poderão enfrentar. A T-Mobile caiu cerca de 13.3%, a AT&T recuou cerca de 9.8% e a Verizon perdeu cerca de 8.8%. Os investidores receiam que, se a SpaceX superar gradualmente as limitações de cobertura em espaços interiores, a concorrência futura não se limite aos utilizadores de zonas remotas e passe também a incluir os clientes dos serviços móveis das operadoras tradicionais.
As ações de empresas de torres seguiram exatamente a direção oposta. A Crown Castle subiu cerca de 15.6%, a American Tower avançou cerca de 9.3% e a SBA Communications ganhou cerca de 7.3%. Mesmo que a SpaceX dependa sobretudo de uma rede de satélites, a melhoria da cobertura em cidades e espaços interiores poderá continuar a exigir torres, antenas em telhados e outras infraestruturas terrestres.
A transação do espectro ainda precisa de aprovação regulamentar, e a construção da rede levará tempo. As oscilações das ações na sexta-feira refletem uma reavaliação, pelo mercado, do panorama concorrencial futuro; não significam que a SpaceX já tenha construído uma rede móvel nacional.
Capacidade da Lumentum reservada até 2029; comunicações óticas superam os chips
O diretor executivo da Lumentum afirmou que a capacidade de produção de alguns componentes óticos da empresa já está vendida até ao início de 2029; para certos produtos, poderá continuar a não ser possível satisfazer cerca de 70% da procura no próximo ano. A expansão contínua dos centros de dados de IA exige mais equipamentos de interligação ótica de alta velocidade, levando os clientes a garantir antecipadamente o fornecimento para os próximos anos. As ações da Lumentum fecharam a sexta-feira com uma subida de 5.23%.
No entanto, a força das comunicações óticas não impulsionou todo o setor dos semicondutores: o SOX caiu 0.41% no próprio dia, e a Nvidia também fechou ligeiramente em baixa. A subida da Microsoft e da Amazon mostra que a recuperação das ações tecnológicas também foi desigual. O mercado está a distinguir dois tipos de empresas: aquelas que já veem encomendas e limitações de capacidade, e aquelas que ainda aguardam a confirmação da procura.
Os números das receitas da OpenAI, que no dia anterior tinham provocado oscilações nas ações de IA, foram objeto de novos esclarecimentos na sexta-feira. Segundo relatos, a receita anualizada da empresa até ao final de setembro rondava os 50 mil milhões de dólares; os 70 mil milhões de dólares amplamente citados pelo mercado anteriormente eram uma meta que a empresa esperava atingir ou ultrapassar até ao final deste ano. Os dois valores dizem respeito a momentos diferentes, pelo que a meta para o final do ano não deve ser confundida com receitas já alcançadas no final de setembro.
Confiança dos consumidores cai; persistem divergências sobre rumores relativos às encomendas da Apple
A estimativa preliminar do índice de confiança dos consumidores da Universidade de Michigan para outubro caiu de 48.1 em setembro para 46.3. O subíndice relativo à situação económica atual desceu para 44.7; já as expectativas de inflação para o próximo ano subiram de 4.6% para 4.7%. A avaliação dos consumidores sobre a situação económica atual voltou a deteriorar-se, e as preocupações com a continuação da subida dos preços não diminuíram.
As ações da Apple caíram 1.11% na sexta-feira. Segundo notícias, a empresa pediu a alguns fornecedores que reduzissem a produção de componentes para a série iPhone 18 Pro. Uma pessoa ligada a uma empresa da cadeia de fornecimento afirmou que as encomendas do modelo Pro diminuíram, enquanto as do Pro Max aumentaram, e que, por enquanto, o volume total de encomendas parece ter mudado pouco. O que se pode confirmar neste momento é que algumas encomendas foram ajustadas; para saber se a procura por toda a série está realmente a abrandar, serão necessários mais dados de vendas.
147
·
--
#绿色的泡泡 #muskgk #Siga-me que eu respondo
WasabiCard, um provedor global de infraestrutura de pagamentos com stablecoin, anunciou que realizará um evento temático em Singapura no dia 6 de outubro de 2026, intitulado “Stablecoin & Payments: Funds Flow”. O evento acontecerá no Raffles Singapore e contará com uma modalidade de tea break com convite e um fórum temático. A programação reunirá participantes da indústria de emissão de stablecoins, infraestrutura de pagamentos com cartão, ativos do mundo real em nível institucional, serviços de ativos digitais, segurança de pagamentos e tecnologia.
As stablecoins estão se tornando uma infraestrutura importante para o fluxo global de capitais. A conexão acelerada entre liquidação on-chain e pagamentos reais também está mudando a forma como as empresas gerenciam fundos, realizam negócios transfronteiriços e alcançam usuários ao redor do mundo. Este evento terá como narrativa central “fluxo de fundos”, com discussões sobre mercados de capitais on-chain e aplicações reais de stablecoins, com foco na relação de sinergia entre ativos digitais, redes financeiras tradicionais e cenários comerciais globais.
As discussões do evento se concentrarão em duas principais linhas da indústria. A primeira linha se volta para capitais de mercado em cadeia, abrangendo ativos tokenizados, liquidez on-chain, estrutura de mercado, participação institucional e sistemas de liquidação globais; a segunda linha se volta para a aplicação em escala das stablecoins, discutindo capacidades de produto, mecanismos de cooperação e bases de conformidade necessárias em cenários como pagamentos transfronteiriços, aceitação por comerciantes, emissão de cartões global, gestão de fundos corporativos e pagamentos do dia a dia.
O vice-presidente sênior de parcerias e desenvolvimento de negócios da Circle na região Ásia-Pacífico, Vidit Agrawal, participará do evento e se reunirá com representantes das áreas de pagamentos, ativos digitais e fintech para discutir o ecossistema de stablecoin e as aplicações de pagamentos reais. A WasabiCard já foi listada como
membro do Circle Alliance Program.
Neste evento, serão reunidos ainda mais construtores do ecossistema de stablecoin, provedores de infraestrutura de pagamentos e participantes do setor de aplicações empresariais, para promover a troca de conhecimento entre diferentes etapas da cadeia.
Os convidados anunciados até o momento incluem também Komil Desai, responsável por parcerias cripto na Visa (EUA), Dr. Daxue Wang, CFO da Lotus Technology, Yogesh Sangle, EVP APAC da NIUM, Shukyee Ma, cofundadora da Plume, Yifan Zhang, gerente-geral para o sul da Ásia da Safeheron, Chye Kit, cofundador e CEO da WIDTH, Kelly Sohn, responsável pela estratégia de ativos digitais na Mirae Asset, e David Sung, representante da AWS. A lista completa de convidados e as informações relacionadas ao evento serão divulgadas continuamente pelos canais oficiais da WasabiCard.
“Os pagamentos com stablecoin estão entrando em uma fase de aplicação em escala, e a indústria precisa discutir, no mesmo contexto, colocar os ativos, a liquidação, a rede de pagamentos e as necessidades reais de negócios.” Disse Ray Yang, cofundador e CEO da WasabiCard, “Queremos, por meio do Funds Flow, reunir profissionais de diferentes áreas para formar visões que ajudem a viabilizar produtos e a promover colaboração entre setores. Também damos as boas-vindas a colegas do setor que venham a Singapura durante o TOKEN2049 para participar do evento e conversar com a gente presencialmente.”
Como organizadora do evento, a WasabiCard combinará práticas de negócios nas áreas de emissão global, pagamentos globais e pagamentos incorporados (embedded payments), oferecendo uma perspectiva de infraestrutura de pagamentos para mercados de capitais on-chain e aplicações reais de stablecoins. A empresa espera, com este evento, estabelecer um diálogo contínuo com a indústria e explorar formas mais escaláveis de conectar fundos de stablecoin, redes de pagamentos globais e negócios reais.
Informações do evento
Nome do evento: Stablecoin & Payments: Funds Flow
Data: 6 de outubro de 2026
Local: Raffles Singapore, 1 Beach Road, Singapore 189673
Organizadora: WasabiCard
Link do evento:
https://luma.com/gj0iv2kk
Sobre a WasabiCard
WasabiCard
É uma plataforma global de infraestrutura de pagamentos que, por meio de infraestrutura financeira impulsionada por stablecoins, oferece às empresas, empresas de fintech e negócios nativos da internet capacidades de emissão de cartões, pagamentos globais e pagamentos transfronteiriços. A plataforma oferece suporte à emissão global de cartões, liquidação com múltiplas moedas, entrada de stablecoins e capacidades de pagamentos incorporados, sendo projetada para cenários comerciais globais modernos. A WasabiCard atende amplamente cenários de pagamentos, como campanhas publicitárias e geração de tráfego, subscrição de ferramentas de IA e SaaS, pagamentos globais de remuneração, gestão de fundos e aplicações de finanças digitais.
Siga a WasabiCard oficial
X
e
LinkedIn
para receber as mais recentes atualizações de produtos, avanços em parcerias e insights da indústria sobre o futuro do ecossistema de pagamentos com stablecoin.
#绿色的泡泡 #muskgk #Siga-me que eu respondo
WasabiCard, um provedor global de infraestrutura de pagamentos com stablecoin, anunciou que realizará um evento temático em Singapura no dia 6 de outubro de 2026, intitulado “Stablecoin & Payments: Funds Flow”. O evento acontecerá no Raffles Singapore e contará com uma modalidade de tea break com convite e um fórum temático. A programação reunirá participantes da indústria de emissão de stablecoins, infraestrutura de pagamentos com cartão, ativos do mundo real em nível institucional, serviços de ativos digitais, segurança de pagamentos e tecnologia.
As stablecoins estão se tornando uma infraestrutura importante para o fluxo global de capitais. A conexão acelerada entre liquidação on-chain e pagamentos reais também está mudando a forma como as empresas gerenciam fundos, realizam negócios transfronteiriços e alcançam usuários ao redor do mundo. Este evento terá como narrativa central “fluxo de fundos”, com discussões sobre mercados de capitais on-chain e aplicações reais de stablecoins, com foco na relação de sinergia entre ativos digitais, redes financeiras tradicionais e cenários comerciais globais.
As discussões do evento se concentrarão em duas principais linhas da indústria. A primeira linha se volta para capitais de mercado em cadeia, abrangendo ativos tokenizados, liquidez on-chain, estrutura de mercado, participação institucional e sistemas de liquidação globais; a segunda linha se volta para a aplicação em escala das stablecoins, discutindo capacidades de produto, mecanismos de cooperação e bases de conformidade necessárias em cenários como pagamentos transfronteiriços, aceitação por comerciantes, emissão de cartões global, gestão de fundos corporativos e pagamentos do dia a dia.
O vice-presidente sênior de parcerias e desenvolvimento de negócios da Circle na região Ásia-Pacífico, Vidit Agrawal, participará do evento e se reunirá com representantes das áreas de pagamentos, ativos digitais e fintech para discutir o ecossistema de stablecoin e as aplicações de pagamentos reais. A WasabiCard já foi listada como
membro do Circle Alliance Program.
Neste evento, serão reunidos ainda mais construtores do ecossistema de stablecoin, provedores de infraestrutura de pagamentos e participantes do setor de aplicações empresariais, para promover a troca de conhecimento entre diferentes etapas da cadeia.
Os convidados anunciados até o momento incluem também Komil Desai, responsável por parcerias cripto na Visa (EUA), Dr. Daxue Wang, CFO da Lotus Technology, Yogesh Sangle, EVP APAC da NIUM, Shukyee Ma, cofundadora da Plume, Yifan Zhang, gerente-geral para o sul da Ásia da Safeheron, Chye Kit, cofundador e CEO da WIDTH, Kelly Sohn, responsável pela estratégia de ativos digitais na Mirae Asset, e David Sung, representante da AWS. A lista completa de convidados e as informações relacionadas ao evento serão divulgadas continuamente pelos canais oficiais da WasabiCard.
“Os pagamentos com stablecoin estão entrando em uma fase de aplicação em escala, e a indústria precisa discutir, no mesmo contexto, colocar os ativos, a liquidação, a rede de pagamentos e as necessidades reais de negócios.” Disse Ray Yang, cofundador e CEO da WasabiCard, “Queremos, por meio do Funds Flow, reunir profissionais de diferentes áreas para formar visões que ajudem a viabilizar produtos e a promover colaboração entre setores. Também damos as boas-vindas a colegas do setor que venham a Singapura durante o TOKEN2049 para participar do evento e conversar com a gente presencialmente.”
Como organizadora do evento, a WasabiCard combinará práticas de negócios nas áreas de emissão global, pagamentos globais e pagamentos incorporados (embedded payments), oferecendo uma perspectiva de infraestrutura de pagamentos para mercados de capitais on-chain e aplicações reais de stablecoins. A empresa espera, com este evento, estabelecer um diálogo contínuo com a indústria e explorar formas mais escaláveis de conectar fundos de stablecoin, redes de pagamentos globais e negócios reais.
Informações do evento
Nome do evento: Stablecoin & Payments: Funds Flow
Data: 6 de outubro de 2026
Local: Raffles Singapore, 1 Beach Road, Singapore 189673
Organizadora: WasabiCard
Link do evento:
https://luma.com/gj0iv2kk
Sobre a WasabiCard
WasabiCard
É uma plataforma global de infraestrutura de pagamentos que, por meio de infraestrutura financeira impulsionada por stablecoins, oferece às empresas, empresas de fintech e negócios nativos da internet capacidades de emissão de cartões, pagamentos globais e pagamentos transfronteiriços. A plataforma oferece suporte à emissão global de cartões, liquidação com múltiplas moedas, entrada de stablecoins e capacidades de pagamentos incorporados, sendo projetada para cenários comerciais globais modernos. A WasabiCard atende amplamente cenários de pagamentos, como campanhas publicitárias e geração de tráfego, subscrição de ferramentas de IA e SaaS, pagamentos globais de remuneração, gestão de fundos e aplicações de finanças digitais.
Siga a WasabiCard oficial
X
e
LinkedIn
para receber as mais recentes atualizações de produtos, avanços em parcerias e insights da indústria sobre o futuro do ecossistema de pagamentos com stablecoin.
WasabiCard, um provedor global de infraestrutura de pagamentos com stablecoin, anunciou que realizará um evento temático em Singapura no dia 6 de outubro de 2026, intitulado “Stablecoin & Payments: Funds Flow”. O evento acontecerá no Raffles Singapore e contará com uma modalidade de tea break com convite e um fórum temático. A programação reunirá participantes da indústria de emissão de stablecoins, infraestrutura de pagamentos com cartão, ativos do mundo real em nível institucional, serviços de ativos digitais, segurança de pagamentos e tecnologia.
As stablecoins estão se tornando uma infraestrutura importante para o fluxo global de capitais. A conexão acelerada entre liquidação on-chain e pagamentos reais também está mudando a forma como as empresas gerenciam fundos, realizam negócios transfronteiriços e alcançam usuários ao redor do mundo. Este evento terá como narrativa central “fluxo de fundos”, com discussões sobre mercados de capitais on-chain e aplicações reais de stablecoins, com foco na relação de sinergia entre ativos digitais, redes financeiras tradicionais e cenários comerciais globais.
As discussões do evento se concentrarão em duas principais linhas da indústria. A primeira linha se volta para capitais de mercado em cadeia, abrangendo ativos tokenizados, liquidez on-chain, estrutura de mercado, participação institucional e sistemas de liquidação globais; a segunda linha se volta para a aplicação em escala das stablecoins, discutindo capacidades de produto, mecanismos de cooperação e bases de conformidade necessárias em cenários como pagamentos transfronteiriços, aceitação por comerciantes, emissão de cartões global, gestão de fundos corporativos e pagamentos do dia a dia.
O vice-presidente sênior de parcerias e desenvolvimento de negócios da Circle na região Ásia-Pacífico, Vidit Agrawal, participará do evento e se reunirá com representantes das áreas de pagamentos, ativos digitais e fintech para discutir o ecossistema de stablecoin e as aplicações de pagamentos reais. A WasabiCard já foi listada como
membro do Circle Alliance Program.
Neste evento, serão reunidos ainda mais construtores do ecossistema de stablecoin, provedores de infraestrutura de pagamentos e participantes do setor de aplicações empresariais, para promover a troca de conhecimento entre diferentes etapas da cadeia.
Os convidados anunciados até o momento incluem também Komil Desai, responsável por parcerias cripto na Visa (EUA), Dr. Daxue Wang, CFO da Lotus Technology, Yogesh Sangle, EVP APAC da NIUM, Shukyee Ma, cofundadora da Plume, Yifan Zhang, gerente-geral para o sul da Ásia da Safeheron, Chye Kit, cofundador e CEO da WIDTH, Kelly Sohn, responsável pela estratégia de ativos digitais na Mirae Asset, e David Sung, representante da AWS. A lista completa de convidados e as informações relacionadas ao evento serão divulgadas continuamente pelos canais oficiais da WasabiCard.
“Os pagamentos com stablecoin estão entrando em uma fase de aplicação em escala, e a indústria precisa discutir, no mesmo contexto, colocar os ativos, a liquidação, a rede de pagamentos e as necessidades reais de negócios.” Disse Ray Yang, cofundador e CEO da WasabiCard, “Queremos, por meio do Funds Flow, reunir profissionais de diferentes áreas para formar visões que ajudem a viabilizar produtos e a promover colaboração entre setores. Também damos as boas-vindas a colegas do setor que venham a Singapura durante o TOKEN2049 para participar do evento e conversar com a gente presencialmente.”
Como organizadora do evento, a WasabiCard combinará práticas de negócios nas áreas de emissão global, pagamentos globais e pagamentos incorporados (embedded payments), oferecendo uma perspectiva de infraestrutura de pagamentos para mercados de capitais on-chain e aplicações reais de stablecoins. A empresa espera, com este evento, estabelecer um diálogo contínuo com a indústria e explorar formas mais escaláveis de conectar fundos de stablecoin, redes de pagamentos globais e negócios reais.
Informações do evento
Nome do evento: Stablecoin & Payments: Funds Flow
Data: 6 de outubro de 2026
Local: Raffles Singapore, 1 Beach Road, Singapore 189673
Organizadora: WasabiCard
Link do evento:
https://luma.com/gj0iv2kk
Sobre a WasabiCard
WasabiCard
É uma plataforma global de infraestrutura de pagamentos que, por meio de infraestrutura financeira impulsionada por stablecoins, oferece às empresas, empresas de fintech e negócios nativos da internet capacidades de emissão de cartões, pagamentos globais e pagamentos transfronteiriços. A plataforma oferece suporte à emissão global de cartões, liquidação com múltiplas moedas, entrada de stablecoins e capacidades de pagamentos incorporados, sendo projetada para cenários comerciais globais modernos. A WasabiCard atende amplamente cenários de pagamentos, como campanhas publicitárias e geração de tráfego, subscrição de ferramentas de IA e SaaS, pagamentos globais de remuneração, gestão de fundos e aplicações de finanças digitais.
Siga a WasabiCard oficial
X
e
para receber as mais recentes atualizações de produtos, avanços em parcerias e insights da indústria sobre o futuro do ecossistema de pagamentos com stablecoin.
1
144
·
--
#绿色的泡泡 #muskgk #Siga-me que eu respondo
Escrito por: Xiao Bing
A Ondo Finance lançou em 24 de setembro as “Ondo Intelligent Portfolios”. Três tokens de carteira foram disponibilizados ao mesmo tempo: BLKHIon (alto rendimento), BLKDIGon (crescimento diversificado) e BLKGRWon (alto crescimento).
Por trás de cada token, há uma estratégia de carteira sob medida da BlackRock para a Ondo. Ao manter um token, você equivale a manter um cesto de exposição a ativos gerenciado por uma lógica de alocação profissional. Os pesos da carteira, as regras de rebalanceamento e a lógica de taxas são executados por contratos inteligentes, e as posições e percentuais de alocação ficam visíveis on-chain em tempo real.
O responsável global pela equipe de soluções de carteiras modeladas da BlackRock, Lisa O'Connor, disse no comunicado: “A tokenização cria uma nova forma de entregar estratégias de carteira por meio de infraestrutura digital. Estratégias diversificadas podem ser integradas a produtos de investimento tokenizados, permitindo que investidores qualificados obtenham alocação diversificada por meio de uma única ferramenta.”
O CEO adjunto da Ondo, Ian De Bode, foi ainda mais direto: “Uma carteira como essa nunca havia aparecido on-chain antes.”
O token ONDO disparou, subindo cerca de 22% nas últimas 24 horas.
O que isso tem de diferente de comprar um ETF?
À primeira vista, manter BLKHIon e manter um ETF de alto rendimento parece parecido: um código, um cesto de ativos, gestão profissional. Mas as diferenças na base são estruturais.
ETFs são negociados durante o horário de funcionamento das bolsas, liquidados em T+1. O resgate precisa ser feito via participantes autorizados, e a divulgação das holdings é publicada com atraso trimestral ou mensal.
Já os tokens de carteira da Ondo podem ser transferidos 24 horas por dia, com liquidação imediata on-chain. A cunhagem e o resgate são direcionados diretamente aos investidores, e holdings e pesos podem ser consultados on-chain em tempo real.
Ainda mais importante: a diferença está na composabilidade. Depois que você compra um ETF, ele fica “parado” na conta da corretora, com pouco o que fazer.
Depois que você compra um token de carteira, ele pode ser enviado para protocolos de empréstimo como garantia, pode ser usado para operar long/short em plataformas de contratos perpétuos e pode ser combinado com outros ativos on-chain para formar estratégias mais complexas.
Em uma frase: ETF é um produto fechado; token de carteira é um bloco de construção aberto.
O caminho de evolução da Ondo
Este lançamento marca a conclusão da transição da Ondo de “emissora de ativos” para “plataforma de gestão de ativos on-chain”.
O primeiro passo foi OUSG e USDY, levando exposição a títulos do Tesouro dos EUA para a blockchain, permitindo que usuários on-chain obtenham os rendimentos dos títulos.
O segundo passo foi a Ondo Global Markets, tokenizando centenas de ações dos EUA e ETFs, criando uma plataforma de emissão e negociação de valores mobiliários on-chain. O TVL ultrapassou US$ 1,5 bilhão, cobrindo 30 mercados da União Europeia, e obteve licenças da SEC por meio da aquisição da Oasis Pro.
O terceiro passo é o Intelligent Portfolios de hoje: não é mais tokenizar de forma individual, e sim empacotar estratégias profissionais de alocação de ativos em um produto nativo on-chain que é negociável e combinável.
A participação da BlackRock não só fornece aval profissional no nível de estratégia para o produto, como também envia um sinal para a plataforma de distribuição da Ondo: a maior gestora de ativos do mundo acredita que esse canal merece conteúdo sob medida.
Em cada etapa, está se fazendo a mesma coisa: reduzir o nível de acesso para ferramentas profissionais de investimento.
O rendimento dos títulos do Tesouro, que antes era privilégio de instituições, vira um bem público on-chain. A tokenização de ações, antes presa à conta de uma corretora, vira um ativo de carteira. Agora, as estratégias de carteira, antes na sala de recepção de um private bank, viram tokens que qualquer pessoa pode cunhar.
Por que isso é importante?
O setor cripto discute há anos “levar Wall Street para a blockchain”. Na maioria das vezes, isso significa emitir um produto tokenizado de títulos do Tesouro ou transformar uma ação em ERC-20.
O que a Ondo faz hoje é diferente.
Ela coloca a lógica de gestão de ativos on-chain, e não apenas tokeniza um ativo isolado. Estratégias de alocação, regras de rebalanceamento e estrutura de taxas são codificadas inteiramente em contratos inteligentes. Como empresa que administra mais de 10 trilhões de dólares em ativos globalmente, a BlackRock estar disposta a customizar estratégias para uma plataforma on-chain — isso por si só já é um voto de confiança do sistema financeiro tradicional na infraestrutura on-chain.
Quando um investidor comum pode, com uma operação de cunhagem on-chain, obter exposição a uma carteira diversificada no nível da BlackRock, ao mesmo tempo em que mantém a liberdade de levar essa posição para cenários de empréstimos, derivativos e outros usos do DeFi, então não é mais uma história de “tokenização”. É o início do mercado financeiro on-chain oferecendo o que o mercado financeiro tradicional não consegue entregar.
ETFs levaram trinta anos para mudar a indústria de gestão de ativos; o ponto de partida das carteiras tokenizadas on-chain está acontecendo hoje.
#绿色的泡泡 #muskgk #Siga-me que eu respondo
Escrito por: Xiao Bing
A Ondo Finance lançou em 24 de setembro as “Ondo Intelligent Portfolios”. Três tokens de carteira foram disponibilizados ao mesmo tempo: BLKHIon (alto rendimento), BLKDIGon (crescimento diversificado) e BLKGRWon (alto crescimento).
Por trás de cada token, há uma estratégia de carteira sob medida da BlackRock para a Ondo. Ao manter um token, você equivale a manter um cesto de exposição a ativos gerenciado por uma lógica de alocação profissional. Os pesos da carteira, as regras de rebalanceamento e a lógica de taxas são executados por contratos inteligentes, e as posições e percentuais de alocação ficam visíveis on-chain em tempo real.
O responsável global pela equipe de soluções de carteiras modeladas da BlackRock, Lisa O'Connor, disse no comunicado: “A tokenização cria uma nova forma de entregar estratégias de carteira por meio de infraestrutura digital. Estratégias diversificadas podem ser integradas a produtos de investimento tokenizados, permitindo que investidores qualificados obtenham alocação diversificada por meio de uma única ferramenta.”
O CEO adjunto da Ondo, Ian De Bode, foi ainda mais direto: “Uma carteira como essa nunca havia aparecido on-chain antes.”
O token ONDO disparou, subindo cerca de 22% nas últimas 24 horas.
O que isso tem de diferente de comprar um ETF?
À primeira vista, manter BLKHIon e manter um ETF de alto rendimento parece parecido: um código, um cesto de ativos, gestão profissional. Mas as diferenças na base são estruturais.
ETFs são negociados durante o horário de funcionamento das bolsas, liquidados em T+1. O resgate precisa ser feito via participantes autorizados, e a divulgação das holdings é publicada com atraso trimestral ou mensal.
Já os tokens de carteira da Ondo podem ser transferidos 24 horas por dia, com liquidação imediata on-chain. A cunhagem e o resgate são direcionados diretamente aos investidores, e holdings e pesos podem ser consultados on-chain em tempo real.
Ainda mais importante: a diferença está na composabilidade. Depois que você compra um ETF, ele fica “parado” na conta da corretora, com pouco o que fazer.
Depois que você compra um token de carteira, ele pode ser enviado para protocolos de empréstimo como garantia, pode ser usado para operar long/short em plataformas de contratos perpétuos e pode ser combinado com outros ativos on-chain para formar estratégias mais complexas.
Em uma frase: ETF é um produto fechado; token de carteira é um bloco de construção aberto.
O caminho de evolução da Ondo
Este lançamento marca a conclusão da transição da Ondo de “emissora de ativos” para “plataforma de gestão de ativos on-chain”.
O primeiro passo foi OUSG e USDY, levando exposição a títulos do Tesouro dos EUA para a blockchain, permitindo que usuários on-chain obtenham os rendimentos dos títulos.
O segundo passo foi a Ondo Global Markets, tokenizando centenas de ações dos EUA e ETFs, criando uma plataforma de emissão e negociação de valores mobiliários on-chain. O TVL ultrapassou US$ 1,5 bilhão, cobrindo 30 mercados da União Europeia, e obteve licenças da SEC por meio da aquisição da Oasis Pro.
O terceiro passo é o Intelligent Portfolios de hoje: não é mais tokenizar de forma individual, e sim empacotar estratégias profissionais de alocação de ativos em um produto nativo on-chain que é negociável e combinável.
A participação da BlackRock não só fornece aval profissional no nível de estratégia para o produto, como também envia um sinal para a plataforma de distribuição da Ondo: a maior gestora de ativos do mundo acredita que esse canal merece conteúdo sob medida.
Em cada etapa, está se fazendo a mesma coisa: reduzir o nível de acesso para ferramentas profissionais de investimento.
O rendimento dos títulos do Tesouro, que antes era privilégio de instituições, vira um bem público on-chain. A tokenização de ações, antes presa à conta de uma corretora, vira um ativo de carteira. Agora, as estratégias de carteira, antes na sala de recepção de um private bank, viram tokens que qualquer pessoa pode cunhar.
Por que isso é importante?
O setor cripto discute há anos “levar Wall Street para a blockchain”. Na maioria das vezes, isso significa emitir um produto tokenizado de títulos do Tesouro ou transformar uma ação em ERC-20.
O que a Ondo faz hoje é diferente.
Ela coloca a lógica de gestão de ativos on-chain, e não apenas tokeniza um ativo isolado. Estratégias de alocação, regras de rebalanceamento e estrutura de taxas são codificadas inteiramente em contratos inteligentes. Como empresa que administra mais de 10 trilhões de dólares em ativos globalmente, a BlackRock estar disposta a customizar estratégias para uma plataforma on-chain — isso por si só já é um voto de confiança do sistema financeiro tradicional na infraestrutura on-chain.
Quando um investidor comum pode, com uma operação de cunhagem on-chain, obter exposição a uma carteira diversificada no nível da BlackRock, ao mesmo tempo em que mantém a liberdade de levar essa posição para cenários de empréstimos, derivativos e outros usos do DeFi, então não é mais uma história de “tokenização”. É o início do mercado financeiro on-chain oferecendo o que o mercado financeiro tradicional não consegue entregar.
ETFs levaram trinta anos para mudar a indústria de gestão de ativos; o ponto de partida das carteiras tokenizadas on-chain está acontecendo hoje.
Escrito por: Xiao Bing
A Ondo Finance lançou em 24 de setembro as “Ondo Intelligent Portfolios”. Três tokens de carteira foram disponibilizados ao mesmo tempo: BLKHIon (alto rendimento), BLKDIGon (crescimento diversificado) e BLKGRWon (alto crescimento).
Por trás de cada token, há uma estratégia de carteira sob medida da BlackRock para a Ondo. Ao manter um token, você equivale a manter um cesto de exposição a ativos gerenciado por uma lógica de alocação profissional. Os pesos da carteira, as regras de rebalanceamento e a lógica de taxas são executados por contratos inteligentes, e as posições e percentuais de alocação ficam visíveis on-chain em tempo real.
O responsável global pela equipe de soluções de carteiras modeladas da BlackRock, Lisa O'Connor, disse no comunicado: “A tokenização cria uma nova forma de entregar estratégias de carteira por meio de infraestrutura digital. Estratégias diversificadas podem ser integradas a produtos de investimento tokenizados, permitindo que investidores qualificados obtenham alocação diversificada por meio de uma única ferramenta.”
O CEO adjunto da Ondo, Ian De Bode, foi ainda mais direto: “Uma carteira como essa nunca havia aparecido on-chain antes.”
O token ONDO disparou, subindo cerca de 22% nas últimas 24 horas.
O que isso tem de diferente de comprar um ETF?
À primeira vista, manter BLKHIon e manter um ETF de alto rendimento parece parecido: um código, um cesto de ativos, gestão profissional. Mas as diferenças na base são estruturais.
ETFs são negociados durante o horário de funcionamento das bolsas, liquidados em T+1. O resgate precisa ser feito via participantes autorizados, e a divulgação das holdings é publicada com atraso trimestral ou mensal.
Já os tokens de carteira da Ondo podem ser transferidos 24 horas por dia, com liquidação imediata on-chain. A cunhagem e o resgate são direcionados diretamente aos investidores, e holdings e pesos podem ser consultados on-chain em tempo real.
Ainda mais importante: a diferença está na composabilidade. Depois que você compra um ETF, ele fica “parado” na conta da corretora, com pouco o que fazer.
Depois que você compra um token de carteira, ele pode ser enviado para protocolos de empréstimo como garantia, pode ser usado para operar long/short em plataformas de contratos perpétuos e pode ser combinado com outros ativos on-chain para formar estratégias mais complexas.
Em uma frase: ETF é um produto fechado; token de carteira é um bloco de construção aberto.
O caminho de evolução da Ondo
Este lançamento marca a conclusão da transição da Ondo de “emissora de ativos” para “plataforma de gestão de ativos on-chain”.
O primeiro passo foi OUSG e USDY, levando exposição a títulos do Tesouro dos EUA para a blockchain, permitindo que usuários on-chain obtenham os rendimentos dos títulos.
O segundo passo foi a Ondo Global Markets, tokenizando centenas de ações dos EUA e ETFs, criando uma plataforma de emissão e negociação de valores mobiliários on-chain. O TVL ultrapassou US$ 1,5 bilhão, cobrindo 30 mercados da União Europeia, e obteve licenças da SEC por meio da aquisição da Oasis Pro.
O terceiro passo é o Intelligent Portfolios de hoje: não é mais tokenizar de forma individual, e sim empacotar estratégias profissionais de alocação de ativos em um produto nativo on-chain que é negociável e combinável.
A participação da BlackRock não só fornece aval profissional no nível de estratégia para o produto, como também envia um sinal para a plataforma de distribuição da Ondo: a maior gestora de ativos do mundo acredita que esse canal merece conteúdo sob medida.
Em cada etapa, está se fazendo a mesma coisa: reduzir o nível de acesso para ferramentas profissionais de investimento.
O rendimento dos títulos do Tesouro, que antes era privilégio de instituições, vira um bem público on-chain. A tokenização de ações, antes presa à conta de uma corretora, vira um ativo de carteira. Agora, as estratégias de carteira, antes na sala de recepção de um private bank, viram tokens que qualquer pessoa pode cunhar.
Por que isso é importante?
O setor cripto discute há anos “levar Wall Street para a blockchain”. Na maioria das vezes, isso significa emitir um produto tokenizado de títulos do Tesouro ou transformar uma ação em ERC-20.
O que a Ondo faz hoje é diferente.
Ela coloca a lógica de gestão de ativos on-chain, e não apenas tokeniza um ativo isolado. Estratégias de alocação, regras de rebalanceamento e estrutura de taxas são codificadas inteiramente em contratos inteligentes. Como empresa que administra mais de 10 trilhões de dólares em ativos globalmente, a BlackRock estar disposta a customizar estratégias para uma plataforma on-chain — isso por si só já é um voto de confiança do sistema financeiro tradicional na infraestrutura on-chain.
Quando um investidor comum pode, com uma operação de cunhagem on-chain, obter exposição a uma carteira diversificada no nível da BlackRock, ao mesmo tempo em que mantém a liberdade de levar essa posição para cenários de empréstimos, derivativos e outros usos do DeFi, então não é mais uma história de “tokenização”. É o início do mercado financeiro on-chain oferecendo o que o mercado financeiro tradicional não consegue entregar.
ETFs levaram trinta anos para mudar a indústria de gestão de ativos; o ponto de partida das carteiras tokenizadas on-chain está acontecendo hoje.
183
·
--
#绿色的泡泡 #muskgk #Siga-me que eu respondo
Escrito por: Rita
O tamanho total do mercado potencial da indústria de semicondutores deve atingir 3,2 trilhões de dólares até 2030. No relatório sobre a indústria de semicondutores dos EUA publicado pelo Bank of America em 14 de setembro de 2026, a previsão do mercado potencial total de 2023 a 2030 foi elevada de 2,7 trilhões para 3,2 trilhões de dólares, e a taxa de crescimento anual composta de 2026 a 2030 foi ajustada de 14% para 18%. Chips de memória e data centers são os principais impulsionadores, enquanto a recuperação de carros e indústria fornece suporte adicional. A indústria levou 50 anos para chegar a vendas de 1 trilhão de dólares; agora, espera-se que o tamanho do mercado potencial dobre de 1,7 trilhão em apenas quatro anos.
Os analistas do BofA, Vivek Arya, apontaram no relatório que a indústria de IA está mudando de buscar retorno sobre investimento para resolver restrições estruturais, como chips e fornecimento de energia. A escassez de chips de memória e o aumento de preços continuam sendo fatores-chave de crescimento. Apesar de a preocupação com o abrandamento dos investimentos em infraestrutura de IA se intensificar no mercado, pedidos dos clientes, acordos de longo prazo, compromissos de capacidade e precificação dos produtos de semicondutores não mostram sinais de desaceleração.
TAM de semicondutores dobra em quatro anos
O BofA prevê que as vendas de semicondutores em 2026 cresçam 113% ano a ano, e que os semicondutores centrais cresçam 30% ano a ano. O desempenho dos chips de memória é ainda mais forte, com crescimento de receita de cerca de 327% ano a ano. DRAM cresce 328% ano a ano, e NAND cresce 341% ano a ano. As linhas de computação e armazenamento crescem mais de 50% ano a ano, e a demanda por servidores permanece forte.
Por segmentação de mercado final, a comunicação sem fio cai 8% ano a ano, afetada pelo desempenho fraco das vendas de smartphones. Automóveis crescem 12% ano a ano, indústria cresce 32%, eletrônicos de consumo caem 7% e comunicação com fio cresce 29%. A receita de memória deve atingir 937 bilhões de dólares em 2026, e os semicondutores centrais devem chegar a 739 bilhões de dólares.
WFE elevado para 270 bilhões
O BofA elevou a previsão de gastos com equipamentos para fabricação de wafers em 2026 para 156 bilhões de dólares, crescimento de 33% ao ano. Em 2027, a previsão foi ajustada para 210 bilhões, crescimento de 34%. Em 2028, foi elevada para 272 bilhões, crescimento de 30%. A DRAM é o principal impulsionador do crescimento: a previsão para 2027 foi ajustada em +21%, para 52 bilhões de dólares; para 2028, foi ajustada para 81 bilhões. A previsão para NAND em 2027 foi elevada em 19%, para 20,5 bilhões de dólares.
O BofA prevê que os novos gastos de capital do ciclo de 2025 a 2030 totalizarão 360 bilhões de dólares, com uma taxa de crescimento anual composta de 25%. CAPEX de DRAM: 114 bilhões de dólares; CAPEX de NAND: 30 bilhões de dólares; foundry e chips lógicos: 215 bilhões. Os gastos com equipamentos das fábricas de wafers na China em 2026 devem ser de 45 bilhões de dólares, representando 29% do total global; até 2030, essa participação deve cair para cerca de 20%.
Preços de locação confirmam demanda forte
O preço spot de locação do GPU B200 da Nvidia atualmente está em torno de 5,72 dólares por hora; nos últimos dois meses, vem subindo continuamente, ficando apenas cerca de 10% abaixo do pico de 6,10 dólares em março. O preço de locação do A100 é de aproximadamente 1,60 dólar, e o do H100, de cerca de 2,65 dólares. O BofA destacou que a manutenção dos preços de locação em patamares elevados indica demanda forte e ampla, sem sinais de desaceleração.
O BofA acredita que 2027 será um ano com pedidos cheios e contratos suficientes para todos os fornecedores de computação, rede e memória. Em 2028, espera-se que o mercado permaneça apertado, impulsionado pelo aumento da demanda por tecnologias de integração de CPU/XPU e expansão óptica. Várias empresas de ASIC e GPU também estão acelerando o desenvolvimento de negócios de aceleradores de IA.
Valuation atraente
O índice de semicondutores subiu 67% desde o início do ano, mas o P/E futuro é de 18x, abaixo dos 19x do S&P 500. O lucro por ação cresceu 139% ano a ano, com ritmo cerca de 7 vezes o do índice. O BofA adotou postura cautelosa antes do fim das eleições intermediárias e da melhora das preocupações macroeconômicas. O índice recuou cerca de 17% recentemente devido à reavaliação contínua da durabilidade da IA por parte dos investidores.
O BofA espera que chips de computação, chips de rede e chips analógicos apresentem maior resiliência. Se o impulso do mercado voltar, Micron, Lam Research, Applied Materials e Intel podem liderar o movimento de alta. O BofA tem preço-alvo de 620 dólares para a AMD, 500 dólares para a AD... (Adreno), 650 dólares para a Applied Materials, 145 dólares para a Intel, 385 dólares para a Lam Research, 365 dólares para a... (M. ???) , 1.550 dólares para a Micron, e 350 dólares para a Nvidia.
Em termos de riscos, as principais desvantagens incluem: queda do preço médio de memória maior do que o esperado; intensificação da concorrência por novos entrantes chineses; perda de participação de mercado para grandes concorrentes; e demanda mais fraca em mercados finais como data centers e smartphones. Os riscos de alta incluem avanços tecnológicos, aumento de participação no mercado de flash e atualização para NAND.
TAM de semicondutores dobra em quatro anos, e os gastos de equipamentos das foundries também são ajustados para cima; o BofA acredita que a demanda impulsionada por IA ainda não atingiu o pico.
Aviso legal
Este artigo é uma consolidação e interpretação do relatório de pesquisa de um terceiro corretor (Bank of America, 14 de setembro de 2026) feita pelo Chaoxiang Research, com base em informações do mercado publicamente disponíveis. As avaliações, preços-alvo, previsões de lucros e julgamentos citados no texto são apenas as opiniões dos analistas do referido corretor e representam somente a posição da instituição à qual pertencem, não a posição do Chaoxiang Research, e não constituem qualquer recomendação de investimento.
Há risco no mercado, e as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer títulos.
#绿色的泡泡 #muskgk #Siga-me que eu respondo
Escrito por: Rita
O tamanho total do mercado potencial da indústria de semicondutores deve atingir 3,2 trilhões de dólares até 2030. No relatório sobre a indústria de semicondutores dos EUA publicado pelo Bank of America em 14 de setembro de 2026, a previsão do mercado potencial total de 2023 a 2030 foi elevada de 2,7 trilhões para 3,2 trilhões de dólares, e a taxa de crescimento anual composta de 2026 a 2030 foi ajustada de 14% para 18%. Chips de memória e data centers são os principais impulsionadores, enquanto a recuperação de carros e indústria fornece suporte adicional. A indústria levou 50 anos para chegar a vendas de 1 trilhão de dólares; agora, espera-se que o tamanho do mercado potencial dobre de 1,7 trilhão em apenas quatro anos.
Os analistas do BofA, Vivek Arya, apontaram no relatório que a indústria de IA está mudando de buscar retorno sobre investimento para resolver restrições estruturais, como chips e fornecimento de energia. A escassez de chips de memória e o aumento de preços continuam sendo fatores-chave de crescimento. Apesar de a preocupação com o abrandamento dos investimentos em infraestrutura de IA se intensificar no mercado, pedidos dos clientes, acordos de longo prazo, compromissos de capacidade e precificação dos produtos de semicondutores não mostram sinais de desaceleração.
TAM de semicondutores dobra em quatro anos
O BofA prevê que as vendas de semicondutores em 2026 cresçam 113% ano a ano, e que os semicondutores centrais cresçam 30% ano a ano. O desempenho dos chips de memória é ainda mais forte, com crescimento de receita de cerca de 327% ano a ano. DRAM cresce 328% ano a ano, e NAND cresce 341% ano a ano. As linhas de computação e armazenamento crescem mais de 50% ano a ano, e a demanda por servidores permanece forte.
Por segmentação de mercado final, a comunicação sem fio cai 8% ano a ano, afetada pelo desempenho fraco das vendas de smartphones. Automóveis crescem 12% ano a ano, indústria cresce 32%, eletrônicos de consumo caem 7% e comunicação com fio cresce 29%. A receita de memória deve atingir 937 bilhões de dólares em 2026, e os semicondutores centrais devem chegar a 739 bilhões de dólares.
WFE elevado para 270 bilhões
O BofA elevou a previsão de gastos com equipamentos para fabricação de wafers em 2026 para 156 bilhões de dólares, crescimento de 33% ao ano. Em 2027, a previsão foi ajustada para 210 bilhões, crescimento de 34%. Em 2028, foi elevada para 272 bilhões, crescimento de 30%. A DRAM é o principal impulsionador do crescimento: a previsão para 2027 foi ajustada em +21%, para 52 bilhões de dólares; para 2028, foi ajustada para 81 bilhões. A previsão para NAND em 2027 foi elevada em 19%, para 20,5 bilhões de dólares.
O BofA prevê que os novos gastos de capital do ciclo de 2025 a 2030 totalizarão 360 bilhões de dólares, com uma taxa de crescimento anual composta de 25%. CAPEX de DRAM: 114 bilhões de dólares; CAPEX de NAND: 30 bilhões de dólares; foundry e chips lógicos: 215 bilhões. Os gastos com equipamentos das fábricas de wafers na China em 2026 devem ser de 45 bilhões de dólares, representando 29% do total global; até 2030, essa participação deve cair para cerca de 20%.
Preços de locação confirmam demanda forte
O preço spot de locação do GPU B200 da Nvidia atualmente está em torno de 5,72 dólares por hora; nos últimos dois meses, vem subindo continuamente, ficando apenas cerca de 10% abaixo do pico de 6,10 dólares em março. O preço de locação do A100 é de aproximadamente 1,60 dólar, e o do H100, de cerca de 2,65 dólares. O BofA destacou que a manutenção dos preços de locação em patamares elevados indica demanda forte e ampla, sem sinais de desaceleração.
O BofA acredita que 2027 será um ano com pedidos cheios e contratos suficientes para todos os fornecedores de computação, rede e memória. Em 2028, espera-se que o mercado permaneça apertado, impulsionado pelo aumento da demanda por tecnologias de integração de CPU/XPU e expansão óptica. Várias empresas de ASIC e GPU também estão acelerando o desenvolvimento de negócios de aceleradores de IA.
Valuation atraente
O índice de semicondutores subiu 67% desde o início do ano, mas o P/E futuro é de 18x, abaixo dos 19x do S&P 500. O lucro por ação cresceu 139% ano a ano, com ritmo cerca de 7 vezes o do índice. O BofA adotou postura cautelosa antes do fim das eleições intermediárias e da melhora das preocupações macroeconômicas. O índice recuou cerca de 17% recentemente devido à reavaliação contínua da durabilidade da IA por parte dos investidores.
O BofA espera que chips de computação, chips de rede e chips analógicos apresentem maior resiliência. Se o impulso do mercado voltar, Micron, Lam Research, Applied Materials e Intel podem liderar o movimento de alta. O BofA tem preço-alvo de 620 dólares para a AMD, 500 dólares para a AD... (Adreno), 650 dólares para a Applied Materials, 145 dólares para a Intel, 385 dólares para a Lam Research, 365 dólares para a... (M. ???) , 1.550 dólares para a Micron, e 350 dólares para a Nvidia.
Em termos de riscos, as principais desvantagens incluem: queda do preço médio de memória maior do que o esperado; intensificação da concorrência por novos entrantes chineses; perda de participação de mercado para grandes concorrentes; e demanda mais fraca em mercados finais como data centers e smartphones. Os riscos de alta incluem avanços tecnológicos, aumento de participação no mercado de flash e atualização para NAND.
TAM de semicondutores dobra em quatro anos, e os gastos de equipamentos das foundries também são ajustados para cima; o BofA acredita que a demanda impulsionada por IA ainda não atingiu o pico.
Aviso legal
Este artigo é uma consolidação e interpretação do relatório de pesquisa de um terceiro corretor (Bank of America, 14 de setembro de 2026) feita pelo Chaoxiang Research, com base em informações do mercado publicamente disponíveis. As avaliações, preços-alvo, previsões de lucros e julgamentos citados no texto são apenas as opiniões dos analistas do referido corretor e representam somente a posição da instituição à qual pertencem, não a posição do Chaoxiang Research, e não constituem qualquer recomendação de investimento.
Há risco no mercado, e as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer títulos.
Escrito por: Rita
O tamanho total do mercado potencial da indústria de semicondutores deve atingir 3,2 trilhões de dólares até 2030. No relatório sobre a indústria de semicondutores dos EUA publicado pelo Bank of America em 14 de setembro de 2026, a previsão do mercado potencial total de 2023 a 2030 foi elevada de 2,7 trilhões para 3,2 trilhões de dólares, e a taxa de crescimento anual composta de 2026 a 2030 foi ajustada de 14% para 18%. Chips de memória e data centers são os principais impulsionadores, enquanto a recuperação de carros e indústria fornece suporte adicional. A indústria levou 50 anos para chegar a vendas de 1 trilhão de dólares; agora, espera-se que o tamanho do mercado potencial dobre de 1,7 trilhão em apenas quatro anos.
Os analistas do BofA, Vivek Arya, apontaram no relatório que a indústria de IA está mudando de buscar retorno sobre investimento para resolver restrições estruturais, como chips e fornecimento de energia. A escassez de chips de memória e o aumento de preços continuam sendo fatores-chave de crescimento. Apesar de a preocupação com o abrandamento dos investimentos em infraestrutura de IA se intensificar no mercado, pedidos dos clientes, acordos de longo prazo, compromissos de capacidade e precificação dos produtos de semicondutores não mostram sinais de desaceleração.
TAM de semicondutores dobra em quatro anos
O BofA prevê que as vendas de semicondutores em 2026 cresçam 113% ano a ano, e que os semicondutores centrais cresçam 30% ano a ano. O desempenho dos chips de memória é ainda mais forte, com crescimento de receita de cerca de 327% ano a ano. DRAM cresce 328% ano a ano, e NAND cresce 341% ano a ano. As linhas de computação e armazenamento crescem mais de 50% ano a ano, e a demanda por servidores permanece forte.
Por segmentação de mercado final, a comunicação sem fio cai 8% ano a ano, afetada pelo desempenho fraco das vendas de smartphones. Automóveis crescem 12% ano a ano, indústria cresce 32%, eletrônicos de consumo caem 7% e comunicação com fio cresce 29%. A receita de memória deve atingir 937 bilhões de dólares em 2026, e os semicondutores centrais devem chegar a 739 bilhões de dólares.
WFE elevado para 270 bilhões
O BofA elevou a previsão de gastos com equipamentos para fabricação de wafers em 2026 para 156 bilhões de dólares, crescimento de 33% ao ano. Em 2027, a previsão foi ajustada para 210 bilhões, crescimento de 34%. Em 2028, foi elevada para 272 bilhões, crescimento de 30%. A DRAM é o principal impulsionador do crescimento: a previsão para 2027 foi ajustada em +21%, para 52 bilhões de dólares; para 2028, foi ajustada para 81 bilhões. A previsão para NAND em 2027 foi elevada em 19%, para 20,5 bilhões de dólares.
O BofA prevê que os novos gastos de capital do ciclo de 2025 a 2030 totalizarão 360 bilhões de dólares, com uma taxa de crescimento anual composta de 25%. CAPEX de DRAM: 114 bilhões de dólares; CAPEX de NAND: 30 bilhões de dólares; foundry e chips lógicos: 215 bilhões. Os gastos com equipamentos das fábricas de wafers na China em 2026 devem ser de 45 bilhões de dólares, representando 29% do total global; até 2030, essa participação deve cair para cerca de 20%.
Preços de locação confirmam demanda forte
O preço spot de locação do GPU B200 da Nvidia atualmente está em torno de 5,72 dólares por hora; nos últimos dois meses, vem subindo continuamente, ficando apenas cerca de 10% abaixo do pico de 6,10 dólares em março. O preço de locação do A100 é de aproximadamente 1,60 dólar, e o do H100, de cerca de 2,65 dólares. O BofA destacou que a manutenção dos preços de locação em patamares elevados indica demanda forte e ampla, sem sinais de desaceleração.
O BofA acredita que 2027 será um ano com pedidos cheios e contratos suficientes para todos os fornecedores de computação, rede e memória. Em 2028, espera-se que o mercado permaneça apertado, impulsionado pelo aumento da demanda por tecnologias de integração de CPU/XPU e expansão óptica. Várias empresas de ASIC e GPU também estão acelerando o desenvolvimento de negócios de aceleradores de IA.
Valuation atraente
O índice de semicondutores subiu 67% desde o início do ano, mas o P/E futuro é de 18x, abaixo dos 19x do S&P 500. O lucro por ação cresceu 139% ano a ano, com ritmo cerca de 7 vezes o do índice. O BofA adotou postura cautelosa antes do fim das eleições intermediárias e da melhora das preocupações macroeconômicas. O índice recuou cerca de 17% recentemente devido à reavaliação contínua da durabilidade da IA por parte dos investidores.
O BofA espera que chips de computação, chips de rede e chips analógicos apresentem maior resiliência. Se o impulso do mercado voltar, Micron, Lam Research, Applied Materials e Intel podem liderar o movimento de alta. O BofA tem preço-alvo de 620 dólares para a AMD, 500 dólares para a AD... (Adreno), 650 dólares para a Applied Materials, 145 dólares para a Intel, 385 dólares para a Lam Research, 365 dólares para a... (M. ???) , 1.550 dólares para a Micron, e 350 dólares para a Nvidia.
Em termos de riscos, as principais desvantagens incluem: queda do preço médio de memória maior do que o esperado; intensificação da concorrência por novos entrantes chineses; perda de participação de mercado para grandes concorrentes; e demanda mais fraca em mercados finais como data centers e smartphones. Os riscos de alta incluem avanços tecnológicos, aumento de participação no mercado de flash e atualização para NAND.
TAM de semicondutores dobra em quatro anos, e os gastos de equipamentos das foundries também são ajustados para cima; o BofA acredita que a demanda impulsionada por IA ainda não atingiu o pico.
Aviso legal
Este artigo é uma consolidação e interpretação do relatório de pesquisa de um terceiro corretor (Bank of America, 14 de setembro de 2026) feita pelo Chaoxiang Research, com base em informações do mercado publicamente disponíveis. As avaliações, preços-alvo, previsões de lucros e julgamentos citados no texto são apenas as opiniões dos analistas do referido corretor e representam somente a posição da instituição à qual pertencem, não a posição do Chaoxiang Research, e não constituem qualquer recomendação de investimento.
Há risco no mercado, e as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer títulos.
1
188
·
--
#绿色的泡泡 #muskgk #Siga-me e eu responderei
Texto: Rita
Os fluxos de entrada de fundos nos ETPs de Bitcoin estão ficando cada vez mais concentrados, enquanto o total de fundos segue saindo continuamente. Essa discrepância está definindo o panorama de fluxos de capital no atual mercado de ETPs cripto.
Em 8 de setembro, o JPMorgan divulgou um relatório sobre fluxos de capital no mercado de criptomoedas. Nele, apontou-se que, em 4 de setembro (sexta-feira), os ETPs à vista de Bitcoin nos EUA tiveram saída líquida de US$ 175 milhões; os ETPs de Ethereum tiveram entrada líquida de US$ 9 milhões; e os ETPs de Solana tiveram saída líquida de US$ 5 milhões. Na semana (até 4 de setembro), o total das três principais categorias somou uma saída líquida de US$ 1,126 bilhão, com desaceleração leve em relação às duas semanas anteriores.
No mesmo dia, o Bitcoin caiu 2,1%, o Ethereum caiu 2,1% e o Solana caiu cerca de 3%. A direção dos fluxos de capital acompanhou, em geral, a trajetória de preços, mas a concentração das entradas ficou muito além das expectativas do mercado.
Entradas concentradas na BlackRock e na Fidelity
Os fluxos de capital nos ETPs de Bitcoin mostram uma concentração extremamente alta. O IBIT, da BlackRock, registrou entrada diária de US$ 118 milhões; o FBTC, da Fidelity, teve entrada de US$ 57 milhões. Somados, ambos totalizaram US$ 175 milhões. Outros produtos de ETPs de Bitcoin à vista acompanhados pelo JPMorgan não tiveram, em média, entrada líquida no dia.
O GBTC, da Grayscale, não teve entrada nenhuma no dia, e seu volume sob gestão caiu acentuadamente em relação ao pico histórico. ARKB, BITB, HODL e outros produtos também não registraram aporte de novos recursos. Embora essa concentração não seja inédita, ela se destaca ainda mais no contexto de saídas generalizadas.
Diferenças de taxa são uma causa importante da concentração. As taxas do IBIT e do FBTC são de 0,25%, enquanto o GBTC da Grayscale chega a 1,50%, ou seja, seis vezes mais que os dois anteriores. Em um cenário de saída de fundos, detentores de longo prazo tendem a migrar de produtos com taxas mais altas para produtos com taxas menores, o que se torna ainda mais evidente.
O total de ativos sob gestão dos ETPs de Bitcoin ficou em US$ 101,25 bilhões após o fechamento da sexta-feira. O volume nominal negociado no dia foi de US$ 2,945 bilhões, praticamente equivalente aos US$ 3,229 bilhões de média diária desde o lançamento em janeiro de 2024. Como o volume não aumentou, isso sugere que os fluxos vieram mais de ajustes de alocação do que de negociações de curto prazo, com impacto limitado.
Hedge interno nos fluxos de ETPs de Ethereum
Os fluxos de ETPs de Ethereum apresentam uma estrutura diferente. O ETHA, da BlackRock, registrou entrada líquida de US$ 58 milhões no dia; o FETH, da Fidelity, registrou saída líquida de US$ 48 milhões. Entre os dois, praticamente houve um hedge total. Os demais produtos tiveram zero entrada; assim, o ETP de Ethereum, no total, registrou apenas US$ 9 milhões de entrada líquida.
O total de ativos sob gestão dos ETPs de Ethereum foi de US$ 14,54 bilhões, com volume negociado no dia de US$ 806 milhões, ligeiramente abaixo da média diária de US$ 949 milhões desde a introdução em julho de 2024. O preço do Ethereum caiu 2,1% durante a sexta-feira e ficou praticamente estável no momento da divulgação do relatório.
O ETHE, da Grayscale, continua a tendência de saídas. A saída líquida acumulada já ultrapassa US$ 5 bilhões. O mini trust de Ethereum da Grayscale manteve zero entrada. O confronto entre produtos da BlackRock e da Fidelity indica que os investidores divergem na alocação em Ethereum; entradas ou saídas de caráter mais direcional ainda não se consolidaram.
Saída líquida nos ETPs de Solana
Os ETPs de Solana tiveram saída líquida de US$ 5 milhões no dia. O BSOL, da Bitwise, teve saída de cerca de US$ 3 milhões; o FSOL, da Fidelity, teve saída de US$ 2 milhões. Esses foram os dois únicos contribuintes do dia. O total de ativos sob gestão dos ETPs de Solana foi de US$ 1,351 bilhão, e o volume negociado no dia de US$ 64 milhões, acima dos US$ 48 milhões de média diária desde o lançamento em outubro de 2025.
O preço do Solana caiu cerca de 3% no dia, e o aumento do volume ocorreu ao mesmo tempo que a queda do preço, indicando que parte dos investidores escolheu reduzir posições quando o preço enfraqueceu. Em comparação com outras categorias, os ETPs de Solana têm menor porte de mercado; assim, a variação de fundos em um único produto impacta o fluxo geral de forma mais direta.
Sinal de desaceleração nas saídas semanais
Na semana (até 4 de setembro), os ETPs à vista de Bitcoin, Ethereum e Solana nos EUA, somados, registraram uma saída líquida de US$ 1,126 bilhão. Esse número desacelerou em relação às duas semanas anteriores, mas ainda foi a terceira semana consecutiva com saída líquida.
No relatório, o JPMorgan destacou que em 7 de setembro (segunda-feira) não houve dados de fluxos no dia porque o mercado de ações dos EUA fechou por causa do feriado do Dia do Trabalho. Os dados de fluxos após a retomada das negociações em 8 de setembro serão um ponto-chave para avaliar se a tendência de saída continuará.
Em um horizonte mais longo, os ETPs de Bitcoin acumulam cerca de US$ 58,2 bilhões de entrada líquida; os ETPs de Ethereum acumulam cerca de US$ 12,6 bilhões de entrada líquida; e os ETPs de Solana acumulam cerca de US$ 1,4 bilhão de entrada líquida. Embora as saídas tenham persistido recentemente, o montante acumulado de entrada ainda é positivo, sugerindo que a maior parte dos recursos alocados no início ainda não foi retirada.
Fluxos refletem o ritmo de alocação
Os dados de fluxo de 4 de setembro revelam a característica central do atual mercado de ETPs cripto: os principais emissores captaram quase todo o capital adicional, enquanto os demais produtos ficaram à margem. Essa concentração aparece tanto nos ETPs de Bitcoin quanto nos de Ethereum.
As saídas semanais de US$ 1,126 bilhão desaceleraram em relação às duas semanas anteriores, mas a tendência ainda não se inverteu. Na ausência de um catalisador claro, os fluxos de capital dos ETPs cripto podem continuar a seguir o padrão de “concentração no topo, saídas no conjunto”.
O que merece atenção é se, quando as saídas desacelerarem até certo nível, surgirá um sinal de que os produtos do topo começam a virar entrada líquida primeiro. Se as entradas da BlackRock e da Fidelity conseguirem manter a ampliação suficiente para compensar as saídas de produtos como os da Grayscale, então o sentido geral dos fluxos poderá se inverter.
Aviso legal
Este artigo é uma compilação e interpretação do relatório de pesquisa de um terceiro corretor (JPMorgan, 8 de setembro de 2026) feita pelo Chaoxiang Research, com base em informações públicas do mercado. As classificações, preços-alvo, previsões de lucro e julgamentos citados no texto são as opiniões dos analistas desse corretor, representando apenas a posição da instituição a que pertencem; não representam as opiniões do Chaoxiang Research e não constituem qualquer recomendação de investimento.
Há riscos no mercado; a tomada de decisão deve ser independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
#绿色的泡泡 #muskgk #Siga-me e eu responderei
Texto: Rita
Os fluxos de entrada de fundos nos ETPs de Bitcoin estão ficando cada vez mais concentrados, enquanto o total de fundos segue saindo continuamente. Essa discrepância está definindo o panorama de fluxos de capital no atual mercado de ETPs cripto.
Em 8 de setembro, o JPMorgan divulgou um relatório sobre fluxos de capital no mercado de criptomoedas. Nele, apontou-se que, em 4 de setembro (sexta-feira), os ETPs à vista de Bitcoin nos EUA tiveram saída líquida de US$ 175 milhões; os ETPs de Ethereum tiveram entrada líquida de US$ 9 milhões; e os ETPs de Solana tiveram saída líquida de US$ 5 milhões. Na semana (até 4 de setembro), o total das três principais categorias somou uma saída líquida de US$ 1,126 bilhão, com desaceleração leve em relação às duas semanas anteriores.
No mesmo dia, o Bitcoin caiu 2,1%, o Ethereum caiu 2,1% e o Solana caiu cerca de 3%. A direção dos fluxos de capital acompanhou, em geral, a trajetória de preços, mas a concentração das entradas ficou muito além das expectativas do mercado.
Entradas concentradas na BlackRock e na Fidelity
Os fluxos de capital nos ETPs de Bitcoin mostram uma concentração extremamente alta. O IBIT, da BlackRock, registrou entrada diária de US$ 118 milhões; o FBTC, da Fidelity, teve entrada de US$ 57 milhões. Somados, ambos totalizaram US$ 175 milhões. Outros produtos de ETPs de Bitcoin à vista acompanhados pelo JPMorgan não tiveram, em média, entrada líquida no dia.
O GBTC, da Grayscale, não teve entrada nenhuma no dia, e seu volume sob gestão caiu acentuadamente em relação ao pico histórico. ARKB, BITB, HODL e outros produtos também não registraram aporte de novos recursos. Embora essa concentração não seja inédita, ela se destaca ainda mais no contexto de saídas generalizadas.
Diferenças de taxa são uma causa importante da concentração. As taxas do IBIT e do FBTC são de 0,25%, enquanto o GBTC da Grayscale chega a 1,50%, ou seja, seis vezes mais que os dois anteriores. Em um cenário de saída de fundos, detentores de longo prazo tendem a migrar de produtos com taxas mais altas para produtos com taxas menores, o que se torna ainda mais evidente.
O total de ativos sob gestão dos ETPs de Bitcoin ficou em US$ 101,25 bilhões após o fechamento da sexta-feira. O volume nominal negociado no dia foi de US$ 2,945 bilhões, praticamente equivalente aos US$ 3,229 bilhões de média diária desde o lançamento em janeiro de 2024. Como o volume não aumentou, isso sugere que os fluxos vieram mais de ajustes de alocação do que de negociações de curto prazo, com impacto limitado.
Hedge interno nos fluxos de ETPs de Ethereum
Os fluxos de ETPs de Ethereum apresentam uma estrutura diferente. O ETHA, da BlackRock, registrou entrada líquida de US$ 58 milhões no dia; o FETH, da Fidelity, registrou saída líquida de US$ 48 milhões. Entre os dois, praticamente houve um hedge total. Os demais produtos tiveram zero entrada; assim, o ETP de Ethereum, no total, registrou apenas US$ 9 milhões de entrada líquida.
O total de ativos sob gestão dos ETPs de Ethereum foi de US$ 14,54 bilhões, com volume negociado no dia de US$ 806 milhões, ligeiramente abaixo da média diária de US$ 949 milhões desde a introdução em julho de 2024. O preço do Ethereum caiu 2,1% durante a sexta-feira e ficou praticamente estável no momento da divulgação do relatório.
O ETHE, da Grayscale, continua a tendência de saídas. A saída líquida acumulada já ultrapassa US$ 5 bilhões. O mini trust de Ethereum da Grayscale manteve zero entrada. O confronto entre produtos da BlackRock e da Fidelity indica que os investidores divergem na alocação em Ethereum; entradas ou saídas de caráter mais direcional ainda não se consolidaram.
Saída líquida nos ETPs de Solana
Os ETPs de Solana tiveram saída líquida de US$ 5 milhões no dia. O BSOL, da Bitwise, teve saída de cerca de US$ 3 milhões; o FSOL, da Fidelity, teve saída de US$ 2 milhões. Esses foram os dois únicos contribuintes do dia. O total de ativos sob gestão dos ETPs de Solana foi de US$ 1,351 bilhão, e o volume negociado no dia de US$ 64 milhões, acima dos US$ 48 milhões de média diária desde o lançamento em outubro de 2025.
O preço do Solana caiu cerca de 3% no dia, e o aumento do volume ocorreu ao mesmo tempo que a queda do preço, indicando que parte dos investidores escolheu reduzir posições quando o preço enfraqueceu. Em comparação com outras categorias, os ETPs de Solana têm menor porte de mercado; assim, a variação de fundos em um único produto impacta o fluxo geral de forma mais direta.
Sinal de desaceleração nas saídas semanais
Na semana (até 4 de setembro), os ETPs à vista de Bitcoin, Ethereum e Solana nos EUA, somados, registraram uma saída líquida de US$ 1,126 bilhão. Esse número desacelerou em relação às duas semanas anteriores, mas ainda foi a terceira semana consecutiva com saída líquida.
No relatório, o JPMorgan destacou que em 7 de setembro (segunda-feira) não houve dados de fluxos no dia porque o mercado de ações dos EUA fechou por causa do feriado do Dia do Trabalho. Os dados de fluxos após a retomada das negociações em 8 de setembro serão um ponto-chave para avaliar se a tendência de saída continuará.
Em um horizonte mais longo, os ETPs de Bitcoin acumulam cerca de US$ 58,2 bilhões de entrada líquida; os ETPs de Ethereum acumulam cerca de US$ 12,6 bilhões de entrada líquida; e os ETPs de Solana acumulam cerca de US$ 1,4 bilhão de entrada líquida. Embora as saídas tenham persistido recentemente, o montante acumulado de entrada ainda é positivo, sugerindo que a maior parte dos recursos alocados no início ainda não foi retirada.
Fluxos refletem o ritmo de alocação
Os dados de fluxo de 4 de setembro revelam a característica central do atual mercado de ETPs cripto: os principais emissores captaram quase todo o capital adicional, enquanto os demais produtos ficaram à margem. Essa concentração aparece tanto nos ETPs de Bitcoin quanto nos de Ethereum.
As saídas semanais de US$ 1,126 bilhão desaceleraram em relação às duas semanas anteriores, mas a tendência ainda não se inverteu. Na ausência de um catalisador claro, os fluxos de capital dos ETPs cripto podem continuar a seguir o padrão de “concentração no topo, saídas no conjunto”.
O que merece atenção é se, quando as saídas desacelerarem até certo nível, surgirá um sinal de que os produtos do topo começam a virar entrada líquida primeiro. Se as entradas da BlackRock e da Fidelity conseguirem manter a ampliação suficiente para compensar as saídas de produtos como os da Grayscale, então o sentido geral dos fluxos poderá se inverter.
Aviso legal
Este artigo é uma compilação e interpretação do relatório de pesquisa de um terceiro corretor (JPMorgan, 8 de setembro de 2026) feita pelo Chaoxiang Research, com base em informações públicas do mercado. As classificações, preços-alvo, previsões de lucro e julgamentos citados no texto são as opiniões dos analistas desse corretor, representando apenas a posição da instituição a que pertencem; não representam as opiniões do Chaoxiang Research e não constituem qualquer recomendação de investimento.
Há riscos no mercado; a tomada de decisão deve ser independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
Texto: Rita
Os fluxos de entrada de fundos nos ETPs de Bitcoin estão ficando cada vez mais concentrados, enquanto o total de fundos segue saindo continuamente. Essa discrepância está definindo o panorama de fluxos de capital no atual mercado de ETPs cripto.
Em 8 de setembro, o JPMorgan divulgou um relatório sobre fluxos de capital no mercado de criptomoedas. Nele, apontou-se que, em 4 de setembro (sexta-feira), os ETPs à vista de Bitcoin nos EUA tiveram saída líquida de US$ 175 milhões; os ETPs de Ethereum tiveram entrada líquida de US$ 9 milhões; e os ETPs de Solana tiveram saída líquida de US$ 5 milhões. Na semana (até 4 de setembro), o total das três principais categorias somou uma saída líquida de US$ 1,126 bilhão, com desaceleração leve em relação às duas semanas anteriores.
No mesmo dia, o Bitcoin caiu 2,1%, o Ethereum caiu 2,1% e o Solana caiu cerca de 3%. A direção dos fluxos de capital acompanhou, em geral, a trajetória de preços, mas a concentração das entradas ficou muito além das expectativas do mercado.
Entradas concentradas na BlackRock e na Fidelity
Os fluxos de capital nos ETPs de Bitcoin mostram uma concentração extremamente alta. O IBIT, da BlackRock, registrou entrada diária de US$ 118 milhões; o FBTC, da Fidelity, teve entrada de US$ 57 milhões. Somados, ambos totalizaram US$ 175 milhões. Outros produtos de ETPs de Bitcoin à vista acompanhados pelo JPMorgan não tiveram, em média, entrada líquida no dia.
O GBTC, da Grayscale, não teve entrada nenhuma no dia, e seu volume sob gestão caiu acentuadamente em relação ao pico histórico. ARKB, BITB, HODL e outros produtos também não registraram aporte de novos recursos. Embora essa concentração não seja inédita, ela se destaca ainda mais no contexto de saídas generalizadas.
Diferenças de taxa são uma causa importante da concentração. As taxas do IBIT e do FBTC são de 0,25%, enquanto o GBTC da Grayscale chega a 1,50%, ou seja, seis vezes mais que os dois anteriores. Em um cenário de saída de fundos, detentores de longo prazo tendem a migrar de produtos com taxas mais altas para produtos com taxas menores, o que se torna ainda mais evidente.
O total de ativos sob gestão dos ETPs de Bitcoin ficou em US$ 101,25 bilhões após o fechamento da sexta-feira. O volume nominal negociado no dia foi de US$ 2,945 bilhões, praticamente equivalente aos US$ 3,229 bilhões de média diária desde o lançamento em janeiro de 2024. Como o volume não aumentou, isso sugere que os fluxos vieram mais de ajustes de alocação do que de negociações de curto prazo, com impacto limitado.
Hedge interno nos fluxos de ETPs de Ethereum
Os fluxos de ETPs de Ethereum apresentam uma estrutura diferente. O ETHA, da BlackRock, registrou entrada líquida de US$ 58 milhões no dia; o FETH, da Fidelity, registrou saída líquida de US$ 48 milhões. Entre os dois, praticamente houve um hedge total. Os demais produtos tiveram zero entrada; assim, o ETP de Ethereum, no total, registrou apenas US$ 9 milhões de entrada líquida.
O total de ativos sob gestão dos ETPs de Ethereum foi de US$ 14,54 bilhões, com volume negociado no dia de US$ 806 milhões, ligeiramente abaixo da média diária de US$ 949 milhões desde a introdução em julho de 2024. O preço do Ethereum caiu 2,1% durante a sexta-feira e ficou praticamente estável no momento da divulgação do relatório.
O ETHE, da Grayscale, continua a tendência de saídas. A saída líquida acumulada já ultrapassa US$ 5 bilhões. O mini trust de Ethereum da Grayscale manteve zero entrada. O confronto entre produtos da BlackRock e da Fidelity indica que os investidores divergem na alocação em Ethereum; entradas ou saídas de caráter mais direcional ainda não se consolidaram.
Saída líquida nos ETPs de Solana
Os ETPs de Solana tiveram saída líquida de US$ 5 milhões no dia. O BSOL, da Bitwise, teve saída de cerca de US$ 3 milhões; o FSOL, da Fidelity, teve saída de US$ 2 milhões. Esses foram os dois únicos contribuintes do dia. O total de ativos sob gestão dos ETPs de Solana foi de US$ 1,351 bilhão, e o volume negociado no dia de US$ 64 milhões, acima dos US$ 48 milhões de média diária desde o lançamento em outubro de 2025.
O preço do Solana caiu cerca de 3% no dia, e o aumento do volume ocorreu ao mesmo tempo que a queda do preço, indicando que parte dos investidores escolheu reduzir posições quando o preço enfraqueceu. Em comparação com outras categorias, os ETPs de Solana têm menor porte de mercado; assim, a variação de fundos em um único produto impacta o fluxo geral de forma mais direta.
Sinal de desaceleração nas saídas semanais
Na semana (até 4 de setembro), os ETPs à vista de Bitcoin, Ethereum e Solana nos EUA, somados, registraram uma saída líquida de US$ 1,126 bilhão. Esse número desacelerou em relação às duas semanas anteriores, mas ainda foi a terceira semana consecutiva com saída líquida.
No relatório, o JPMorgan destacou que em 7 de setembro (segunda-feira) não houve dados de fluxos no dia porque o mercado de ações dos EUA fechou por causa do feriado do Dia do Trabalho. Os dados de fluxos após a retomada das negociações em 8 de setembro serão um ponto-chave para avaliar se a tendência de saída continuará.
Em um horizonte mais longo, os ETPs de Bitcoin acumulam cerca de US$ 58,2 bilhões de entrada líquida; os ETPs de Ethereum acumulam cerca de US$ 12,6 bilhões de entrada líquida; e os ETPs de Solana acumulam cerca de US$ 1,4 bilhão de entrada líquida. Embora as saídas tenham persistido recentemente, o montante acumulado de entrada ainda é positivo, sugerindo que a maior parte dos recursos alocados no início ainda não foi retirada.
Fluxos refletem o ritmo de alocação
Os dados de fluxo de 4 de setembro revelam a característica central do atual mercado de ETPs cripto: os principais emissores captaram quase todo o capital adicional, enquanto os demais produtos ficaram à margem. Essa concentração aparece tanto nos ETPs de Bitcoin quanto nos de Ethereum.
As saídas semanais de US$ 1,126 bilhão desaceleraram em relação às duas semanas anteriores, mas a tendência ainda não se inverteu. Na ausência de um catalisador claro, os fluxos de capital dos ETPs cripto podem continuar a seguir o padrão de “concentração no topo, saídas no conjunto”.
O que merece atenção é se, quando as saídas desacelerarem até certo nível, surgirá um sinal de que os produtos do topo começam a virar entrada líquida primeiro. Se as entradas da BlackRock e da Fidelity conseguirem manter a ampliação suficiente para compensar as saídas de produtos como os da Grayscale, então o sentido geral dos fluxos poderá se inverter.
Aviso legal
Este artigo é uma compilação e interpretação do relatório de pesquisa de um terceiro corretor (JPMorgan, 8 de setembro de 2026) feita pelo Chaoxiang Research, com base em informações públicas do mercado. As classificações, preços-alvo, previsões de lucro e julgamentos citados no texto são as opiniões dos analistas desse corretor, representando apenas a posição da instituição a que pertencem; não representam as opiniões do Chaoxiang Research e não constituem qualquer recomendação de investimento.
Há riscos no mercado; a tomada de decisão deve ser independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
117
·
--
#绿色的泡泡 #muskgk #Siga-me que eu respondo
Redação: Rita
A SanDisk divulgou na Communacopia Conference que os contratos de longo prazo (NBM) já cobrem 50% e 67% dos volumes de remessa planejados para o ano fiscal de 2027 e 2028. Mesmo em um cenário pessimista de queda dos preços do NAND, os preços mínimos desses contratos ainda sustentam uma margem bruta de cerca de 80%. Em relatório de pontos principais da reunião, publicado em 9 de setembro, o Goldman manteve recomendação de compra, com preço-alvo de US$ 2.200, o que implica um potencial de alta de 26,6% em relação à cotação atual de US$ 1.738.
O Goldman acredita que o argumento central da SanDisk está mudando de disputas cíclicas para upgrades estruturais. O mercado de NAND está migrando do preço spot de curto prazo para contratos de longo prazo, e a demanda dos data centers se torna o principal motor. Do lado da oferta, o crescimento está limitado; do lado da demanda, a expansão contínua é impulsionada por inferência de IA. Com a plataforma de joint venture com a Kioxia e baixa intensidade de capital, a SanDisk tem visibilidade de lucros mais forte nesta rodada de ciclo.
NBM trava margens em 80%
A administração da SanDisk explicou em detalhes os componentes financeiros do NBM no evento. O termo de preço mínimo é o núcleo: ele garante que, mesmo em um cenário extremo de forte queda do preço do NAND, a margem bruta da maior parte dos negócios da empresa continue em torno de 80%. Esse mecanismo de proteção altera a estrutura de lucros da SanDisk, que deixa de ficar totalmente exposta às oscilações intensas do preço spot.
Em termos de cobertura, 50% do volume de remessa planejado para o FY27 já é coberto pelo NBM, e esse percentual sobe para 67% no FY28. O Goldman entende que essa taxa de cobertura aumenta significativamente a visibilidade de receita nos próximos dois anos. A confiança da administração nas metas financeiras de longo prazo se baseia justamente nessa previsibilidade gerada pelos acordos.
Oferta limitada; capacidade na China se absorve
A SanDisk avalia o lado da oferta de NAND de forma mais restritiva. A administração acredita que, para um futuro previsível, o crescimento da oferta de NAND continuará fraco, enquanto a popularização da inferência de IA impulsiona um aumento contínuo da demanda. Esse equilíbrio oferta-demanda dá suporte aos preços.
Quanto à expansão de capacidade por concorrentes na China, a SanDisk considera que a nova oferta será majoritariamente absorvida pelo mercado local, com impacto limitado sobre o mercado global. O Goldman também mencionou no relatório que a iteração do roadmap da YMTC é um risco potencial, mas a avaliação atual é de que seu efeito é controlável.
HBF abre espaço de longo prazo
A administração da SanDisk mostrou otimismo quanto às perspectivas de longo prazo de HBF e KV Cache. O HBF é visto como uma solução potencial para o problema do “muro de memória” da IA; sua maior densidade pode atender à demanda dupla de largura de banda e capacidade de memória para computação de IA. O KV Cache é crucial para a inferência de IA, e a administração anteriormente o descreveu como uma parte-chave do TAM de memória em data centers de IA.
O Goldman citou as estimativas da administração: até 2032, o KV Cache deve representar cerca de 35% do TAM de memória de data centers de IA de 1,2 ZB. Esse número indica que a SanDisk tem espaço de crescimento de longo prazo na área de armazenamento de IA muito além do NAND tradicional.
Baixa intensidade de capital sustenta crescimento de bits
O acordo de joint venture entre a SanDisk e a Kioxia foi estendido até 2034. A administração enfatizou que essa combinação de propriedade de IP e investimentos em P&D confere à joint venture capacidade de manufatura eficiente; a parcela de crescimento de bits não fica desproporcional aos gastos de capital. A intensidade de capital da SanDisk é de cerca de 5%, bem abaixo da média do setor.
A administração também afirmou que, por meio da plataforma BiCS, a empresa já consegue enxergar a rota tecnológica para os próximos anos e, sob a mesma baixa intensidade de capital, consegue sustentar ainda mais crescimento de bits. O Goldman considera que essa vantagem de custo é a principal diferença que distingue a SanDisk dos pares.
Recompra lidera retorno de capital
A SanDisk reafirmou que a recompra de ações é a principal forma de devolver capital excedente aos acionistas. A empresa já executou cerca de US$ 4,5 bilhões em recompras. A administração está aberta à possibilidade de introduzir dividendos no futuro, mas, na fase atual, as recompras seguem como ferramenta central.
O preço-alvo de US$ 2.200 do Goldman se baseia em um múltiplo de 20x sobre o lucro por ação (EPS) normalizado de US$ 110. Com a cotação atual de US$ 1.738, isso implica um potencial de alta de 26,6%. O Goldman acredita que a estabilidade de lucros trazida pelo NBM, o cenário setorial com oferta limitada e a baixa intensidade de capital sustentam essa avaliação.
Riscos de baixa incluem: não concretização de mudanças estruturais de longo prazo na precificação do NAND; a YMTC continuar iterando seu roadmap tecnológico; a SanDisk não conseguir ganhar participação no mercado de eSSD.
Aviso legal
Este artigo é uma consolidação e interpretação do estudo de um terceiro corretora (Goldman, 9 de setembro de 2026) pela Chaoxiang Research, combinada com a consolidação de informações do mercado público. As classificações, preço-alvo, previsões de lucro e julgamentos citados no texto são apenas as opiniões dos analistas dessa corretora, representando apenas a posição da instituição à qual pertencem e não a visão da Chaoxiang Research, nem constituem qualquer recomendação de investimento.
Há riscos no mercado; a decisão deve ser independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
#绿色的泡泡 #muskgk #Siga-me que eu respondo
Redação: Rita
A SanDisk divulgou na Communacopia Conference que os contratos de longo prazo (NBM) já cobrem 50% e 67% dos volumes de remessa planejados para o ano fiscal de 2027 e 2028. Mesmo em um cenário pessimista de queda dos preços do NAND, os preços mínimos desses contratos ainda sustentam uma margem bruta de cerca de 80%. Em relatório de pontos principais da reunião, publicado em 9 de setembro, o Goldman manteve recomendação de compra, com preço-alvo de US$ 2.200, o que implica um potencial de alta de 26,6% em relação à cotação atual de US$ 1.738.
O Goldman acredita que o argumento central da SanDisk está mudando de disputas cíclicas para upgrades estruturais. O mercado de NAND está migrando do preço spot de curto prazo para contratos de longo prazo, e a demanda dos data centers se torna o principal motor. Do lado da oferta, o crescimento está limitado; do lado da demanda, a expansão contínua é impulsionada por inferência de IA. Com a plataforma de joint venture com a Kioxia e baixa intensidade de capital, a SanDisk tem visibilidade de lucros mais forte nesta rodada de ciclo.
NBM trava margens em 80%
A administração da SanDisk explicou em detalhes os componentes financeiros do NBM no evento. O termo de preço mínimo é o núcleo: ele garante que, mesmo em um cenário extremo de forte queda do preço do NAND, a margem bruta da maior parte dos negócios da empresa continue em torno de 80%. Esse mecanismo de proteção altera a estrutura de lucros da SanDisk, que deixa de ficar totalmente exposta às oscilações intensas do preço spot.
Em termos de cobertura, 50% do volume de remessa planejado para o FY27 já é coberto pelo NBM, e esse percentual sobe para 67% no FY28. O Goldman entende que essa taxa de cobertura aumenta significativamente a visibilidade de receita nos próximos dois anos. A confiança da administração nas metas financeiras de longo prazo se baseia justamente nessa previsibilidade gerada pelos acordos.
Oferta limitada; capacidade na China se absorve
A SanDisk avalia o lado da oferta de NAND de forma mais restritiva. A administração acredita que, para um futuro previsível, o crescimento da oferta de NAND continuará fraco, enquanto a popularização da inferência de IA impulsiona um aumento contínuo da demanda. Esse equilíbrio oferta-demanda dá suporte aos preços.
Quanto à expansão de capacidade por concorrentes na China, a SanDisk considera que a nova oferta será majoritariamente absorvida pelo mercado local, com impacto limitado sobre o mercado global. O Goldman também mencionou no relatório que a iteração do roadmap da YMTC é um risco potencial, mas a avaliação atual é de que seu efeito é controlável.
HBF abre espaço de longo prazo
A administração da SanDisk mostrou otimismo quanto às perspectivas de longo prazo de HBF e KV Cache. O HBF é visto como uma solução potencial para o problema do “muro de memória” da IA; sua maior densidade pode atender à demanda dupla de largura de banda e capacidade de memória para computação de IA. O KV Cache é crucial para a inferência de IA, e a administração anteriormente o descreveu como uma parte-chave do TAM de memória em data centers de IA.
O Goldman citou as estimativas da administração: até 2032, o KV Cache deve representar cerca de 35% do TAM de memória de data centers de IA de 1,2 ZB. Esse número indica que a SanDisk tem espaço de crescimento de longo prazo na área de armazenamento de IA muito além do NAND tradicional.
Baixa intensidade de capital sustenta crescimento de bits
O acordo de joint venture entre a SanDisk e a Kioxia foi estendido até 2034. A administração enfatizou que essa combinação de propriedade de IP e investimentos em P&D confere à joint venture capacidade de manufatura eficiente; a parcela de crescimento de bits não fica desproporcional aos gastos de capital. A intensidade de capital da SanDisk é de cerca de 5%, bem abaixo da média do setor.
A administração também afirmou que, por meio da plataforma BiCS, a empresa já consegue enxergar a rota tecnológica para os próximos anos e, sob a mesma baixa intensidade de capital, consegue sustentar ainda mais crescimento de bits. O Goldman considera que essa vantagem de custo é a principal diferença que distingue a SanDisk dos pares.
Recompra lidera retorno de capital
A SanDisk reafirmou que a recompra de ações é a principal forma de devolver capital excedente aos acionistas. A empresa já executou cerca de US$ 4,5 bilhões em recompras. A administração está aberta à possibilidade de introduzir dividendos no futuro, mas, na fase atual, as recompras seguem como ferramenta central.
O preço-alvo de US$ 2.200 do Goldman se baseia em um múltiplo de 20x sobre o lucro por ação (EPS) normalizado de US$ 110. Com a cotação atual de US$ 1.738, isso implica um potencial de alta de 26,6%. O Goldman acredita que a estabilidade de lucros trazida pelo NBM, o cenário setorial com oferta limitada e a baixa intensidade de capital sustentam essa avaliação.
Riscos de baixa incluem: não concretização de mudanças estruturais de longo prazo na precificação do NAND; a YMTC continuar iterando seu roadmap tecnológico; a SanDisk não conseguir ganhar participação no mercado de eSSD.
Aviso legal
Este artigo é uma consolidação e interpretação do estudo de um terceiro corretora (Goldman, 9 de setembro de 2026) pela Chaoxiang Research, combinada com a consolidação de informações do mercado público. As classificações, preço-alvo, previsões de lucro e julgamentos citados no texto são apenas as opiniões dos analistas dessa corretora, representando apenas a posição da instituição à qual pertencem e não a visão da Chaoxiang Research, nem constituem qualquer recomendação de investimento.
Há riscos no mercado; a decisão deve ser independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
Redação: Rita
A SanDisk divulgou na Communacopia Conference que os contratos de longo prazo (NBM) já cobrem 50% e 67% dos volumes de remessa planejados para o ano fiscal de 2027 e 2028. Mesmo em um cenário pessimista de queda dos preços do NAND, os preços mínimos desses contratos ainda sustentam uma margem bruta de cerca de 80%. Em relatório de pontos principais da reunião, publicado em 9 de setembro, o Goldman manteve recomendação de compra, com preço-alvo de US$ 2.200, o que implica um potencial de alta de 26,6% em relação à cotação atual de US$ 1.738.
O Goldman acredita que o argumento central da SanDisk está mudando de disputas cíclicas para upgrades estruturais. O mercado de NAND está migrando do preço spot de curto prazo para contratos de longo prazo, e a demanda dos data centers se torna o principal motor. Do lado da oferta, o crescimento está limitado; do lado da demanda, a expansão contínua é impulsionada por inferência de IA. Com a plataforma de joint venture com a Kioxia e baixa intensidade de capital, a SanDisk tem visibilidade de lucros mais forte nesta rodada de ciclo.
NBM trava margens em 80%
A administração da SanDisk explicou em detalhes os componentes financeiros do NBM no evento. O termo de preço mínimo é o núcleo: ele garante que, mesmo em um cenário extremo de forte queda do preço do NAND, a margem bruta da maior parte dos negócios da empresa continue em torno de 80%. Esse mecanismo de proteção altera a estrutura de lucros da SanDisk, que deixa de ficar totalmente exposta às oscilações intensas do preço spot.
Em termos de cobertura, 50% do volume de remessa planejado para o FY27 já é coberto pelo NBM, e esse percentual sobe para 67% no FY28. O Goldman entende que essa taxa de cobertura aumenta significativamente a visibilidade de receita nos próximos dois anos. A confiança da administração nas metas financeiras de longo prazo se baseia justamente nessa previsibilidade gerada pelos acordos.
Oferta limitada; capacidade na China se absorve
A SanDisk avalia o lado da oferta de NAND de forma mais restritiva. A administração acredita que, para um futuro previsível, o crescimento da oferta de NAND continuará fraco, enquanto a popularização da inferência de IA impulsiona um aumento contínuo da demanda. Esse equilíbrio oferta-demanda dá suporte aos preços.
Quanto à expansão de capacidade por concorrentes na China, a SanDisk considera que a nova oferta será majoritariamente absorvida pelo mercado local, com impacto limitado sobre o mercado global. O Goldman também mencionou no relatório que a iteração do roadmap da YMTC é um risco potencial, mas a avaliação atual é de que seu efeito é controlável.
HBF abre espaço de longo prazo
A administração da SanDisk mostrou otimismo quanto às perspectivas de longo prazo de HBF e KV Cache. O HBF é visto como uma solução potencial para o problema do “muro de memória” da IA; sua maior densidade pode atender à demanda dupla de largura de banda e capacidade de memória para computação de IA. O KV Cache é crucial para a inferência de IA, e a administração anteriormente o descreveu como uma parte-chave do TAM de memória em data centers de IA.
O Goldman citou as estimativas da administração: até 2032, o KV Cache deve representar cerca de 35% do TAM de memória de data centers de IA de 1,2 ZB. Esse número indica que a SanDisk tem espaço de crescimento de longo prazo na área de armazenamento de IA muito além do NAND tradicional.
Baixa intensidade de capital sustenta crescimento de bits
O acordo de joint venture entre a SanDisk e a Kioxia foi estendido até 2034. A administração enfatizou que essa combinação de propriedade de IP e investimentos em P&D confere à joint venture capacidade de manufatura eficiente; a parcela de crescimento de bits não fica desproporcional aos gastos de capital. A intensidade de capital da SanDisk é de cerca de 5%, bem abaixo da média do setor.
A administração também afirmou que, por meio da plataforma BiCS, a empresa já consegue enxergar a rota tecnológica para os próximos anos e, sob a mesma baixa intensidade de capital, consegue sustentar ainda mais crescimento de bits. O Goldman considera que essa vantagem de custo é a principal diferença que distingue a SanDisk dos pares.
Recompra lidera retorno de capital
A SanDisk reafirmou que a recompra de ações é a principal forma de devolver capital excedente aos acionistas. A empresa já executou cerca de US$ 4,5 bilhões em recompras. A administração está aberta à possibilidade de introduzir dividendos no futuro, mas, na fase atual, as recompras seguem como ferramenta central.
O preço-alvo de US$ 2.200 do Goldman se baseia em um múltiplo de 20x sobre o lucro por ação (EPS) normalizado de US$ 110. Com a cotação atual de US$ 1.738, isso implica um potencial de alta de 26,6%. O Goldman acredita que a estabilidade de lucros trazida pelo NBM, o cenário setorial com oferta limitada e a baixa intensidade de capital sustentam essa avaliação.
Riscos de baixa incluem: não concretização de mudanças estruturais de longo prazo na precificação do NAND; a YMTC continuar iterando seu roadmap tecnológico; a SanDisk não conseguir ganhar participação no mercado de eSSD.
Aviso legal
Este artigo é uma consolidação e interpretação do estudo de um terceiro corretora (Goldman, 9 de setembro de 2026) pela Chaoxiang Research, combinada com a consolidação de informações do mercado público. As classificações, preço-alvo, previsões de lucro e julgamentos citados no texto são apenas as opiniões dos analistas dessa corretora, representando apenas a posição da instituição à qual pertencem e não a visão da Chaoxiang Research, nem constituem qualquer recomendação de investimento.
Há riscos no mercado; a decisão deve ser independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
223
·
--
Escrito por: Rita
As vendas globais de semicondutores aumentaram 131% em termos anuais em julho, mas caíram 9,5% em relação ao mês anterior, ficando ligeiramente acima da redução histórica média de 8,5%. Em 8 de setembro, a Bernstein divulgou um relatório de acompanhamento da WSTS, indicando que a memória continua sendo o principal motor do crescimento: alta de 452% em relação ao ano anterior; neste ano, contribuiu com cerca de US$ 355 bilhões em novas receitas, impulsionando um crescimento de 111% na indústria desde o início do ano. Excluindo a memória, as vendas ainda registraram alta de 35% em relação ao ano anterior.
O aumento dos preços de memória explica quase 70% do aumento de 111% da indústria neste ano. Nos dados de variação mensal (mês a mês) de julho, a maioria das categorias de produtos teve desempenho melhor do que as regras sazonais, mas as regiões apresentaram uma divisão bem evidente: a China caiu 28% mês a mês, enquanto as Américas caíram apenas 0,4%.
A memória responde por quase 70% do incremento, enquanto a não-memória também cresce 35%
As vendas totais de semicondutores em julho cresceram 131% em relação ao ano anterior, mantendo-se em patamar elevado após o aumento de 144% em junho. A memória, com alta de 452% em termos anuais, continua liderando o crescimento; até julho, acumulou cerca de US$ 355 bilhões em novas receitas para a indústria, correspondendo a quase 70% dos 111% de crescimento desde o início do ano. Apenas o componente de preços da memória sustenta a maior parte do aumento do setor.
Excluindo a memória, as vendas da indústria cresceram 35% em termos anuais, e a demanda por produtos não-memória também se manteve saudável. Pelos dados de 3 meses em média móvel, o crescimento das vendas da indústria foi de 30,4%, bem acima da média histórica de 5,5%. Nesse período, a memória cresceu 48,3% e a não-memória também chegou a 10,8%.
O desempenho mês a mês de cada produto superou a sazonalidade
As vendas totais em julho caíram 9,5% mês a mês, ficando um pouco abaixo da média histórica de 8,5%. Ainda assim, o desempenho das diversas categorias de produtos foi, em geral, superior à sazonalidade.
Dispositivos discretos caíram 5,9% mês a mês, melhor do que a média sazonal de -10,2%. A linha padrão de analógicos cresceu 8,6% mês a mês, melhor do que +2,7%. Dispositivos lógicos cresceram 2,2% mês a mês, melhor do que a queda de 0,9%. MCU caiu 1,5%, melhor do que a queda de 9,1%. DSP cresceu 6,8%, melhor do que a queda de 5,1%. DRAM caiu 17,5%, melhor do que a queda de 25,7%. NAND caiu 14,7%, melhor do que a queda de 28,8%.
MPU caiu 8,2% mês a mês, abaixo da média sazonal de -5,7%, sendo uma das poucas categorias que ficaram atrás da tendência histórica. Produtos para aplicações específicas em fotônica, sensores e analógicos ficaram praticamente em linha com a média histórica.
Divisão acentuada entre regiões: a China cai 28% mês a mês
Em comparação com o ano anterior, todas as regiões registraram crescimento nas vendas totais: as Américas cresceram 172,6%, a Europa 89,8%, o Japão 58,4%, a China 97,5% e outras regiões da Ásia-Pacífico 140,3%.
Em comparação com o mês anterior, a divisão entre regiões foi evidente: as Américas caíram apenas 0,4%, o Japão cresceu 1,6%, a Europa caiu 4,4%, outras regiões da Ásia-Pacífico caíram 4,7% e a China caiu 28,0%. Excluindo a memória, as variações mês a mês passam a ser: Américas +13,3%, Europa -5,9%, Japão +0,2%, China -5,9% e outras regiões da Ásia-Pacífico -0,9%. A grande queda na China deve-se principalmente à volatilidade dos preços da memória.
Volume de embarques estável; ASP apoiado por preços da memória
Em julho, o volume total de embarques ficou praticamente estável mês a mês (-0,3%) e o preço médio caiu 9,3% mês a mês. Em relação ao ano anterior, o volume de embarques cresceu 16,3%, enquanto o preço médio subiu 98,8%; os preços de memória ainda são o principal fator impulsionador para a forte alta do ASP.
O desempenho do volume de embarques variou por categoria. Dispositivos discretos, fotônica e DSP tiveram alta mês a mês; já sensores, analógicos padrão, lógicos, MPU, MCU, DRAM e NAND tiveram queda mês a mês. Considerando o cálculo em média móvel de 3 meses, o volume total de embarques cresceu 10,2% e todas as categorias registraram crescimento.
O ASP de memória subiu de forma bem evidente: o preço por bit da DRAM aumentou 6,5% e o da NAND subiu 9,5%. Isso contrasta com os dados de queda do volume de embarques de memória, de 20% ou mais mês a mês, sugerindo que o fator de preços da memória ainda domina o crescimento do setor.
As pontas do setor automotivo e de computadores superaram a sazonalidade
As vendas de ASIC cresceram 0,5% mês a mês, melhor do que a queda de 2,5% da média histórica. No mercado final, computadores e periféricos cresceram 2,8% mês a mês, melhor do que a queda sazonal de 3,0%; o setor automotivo caiu 0,5%, melhor do que a queda sazonal de 5,3%; e produtos multifuncionais e outros caíram 3,6%, melhor do que a queda sazonal de 5,6%.
Eletrônicos de consumo caíram 8,2%, abaixo da queda sazonal de 6,0%; comunicações sem fio caíram 6,1%, abaixo da queda sazonal de 0,1%; comunicações cabeadas cresceram 1,2%, abaixo do crescimento sazonal de 3,9%. A resiliência do setor automotivo e industrial, bem como o desempenho acima do esperado na área de computadores, refletem um suporte estrutural das demandas relacionadas a IA para o mercado de semicondutores em terminais.
Os dados da Bernstein mostram que, em julho, a indústria de semicondutores exibiu características de crescimento impulsionado por preços e de diferenciação estrutural. A alta dos preços de memória é o principal motor do crescimento do total, enquanto o crescimento saudável na área de não-memória indica que os fundamentos do setor não estão excessivamente concentrados em uma única categoria. Na divisão por região, o mercado chinês caiu bastante mês a mês, mas, considerando a natureza específica da volatilidade dos preços da memória, esse fenômeno ainda não é suficiente para alterar o panorama positivo geral da indústria.
Aviso legal
Este artigo é um compilado e uma interpretação do relatório de pesquisa de um terceiro corretor (Bernstein, 8 de setembro de 2026), publicado pela ChaoXiang Research, com base em informações disponíveis ao público. As classificações, preços-alvo, previsões de lucro e julgamentos citados no texto são opiniões dos analistas daquela corretora, refletindo apenas a posição da instituição à qual pertencem; não representam as opiniões da ChaoXiang Research e não constituem qualquer recomendação de investimento.
Há riscos no mercado; as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
Escrito por: Rita
As vendas globais de semicondutores aumentaram 131% em termos anuais em julho, mas caíram 9,5% em relação ao mês anterior, ficando ligeiramente acima da redução histórica média de 8,5%. Em 8 de setembro, a Bernstein divulgou um relatório de acompanhamento da WSTS, indicando que a memória continua sendo o principal motor do crescimento: alta de 452% em relação ao ano anterior; neste ano, contribuiu com cerca de US$ 355 bilhões em novas receitas, impulsionando um crescimento de 111% na indústria desde o início do ano. Excluindo a memória, as vendas ainda registraram alta de 35% em relação ao ano anterior.
O aumento dos preços de memória explica quase 70% do aumento de 111% da indústria neste ano. Nos dados de variação mensal (mês a mês) de julho, a maioria das categorias de produtos teve desempenho melhor do que as regras sazonais, mas as regiões apresentaram uma divisão bem evidente: a China caiu 28% mês a mês, enquanto as Américas caíram apenas 0,4%.
A memória responde por quase 70% do incremento, enquanto a não-memória também cresce 35%
As vendas totais de semicondutores em julho cresceram 131% em relação ao ano anterior, mantendo-se em patamar elevado após o aumento de 144% em junho. A memória, com alta de 452% em termos anuais, continua liderando o crescimento; até julho, acumulou cerca de US$ 355 bilhões em novas receitas para a indústria, correspondendo a quase 70% dos 111% de crescimento desde o início do ano. Apenas o componente de preços da memória sustenta a maior parte do aumento do setor.
Excluindo a memória, as vendas da indústria cresceram 35% em termos anuais, e a demanda por produtos não-memória também se manteve saudável. Pelos dados de 3 meses em média móvel, o crescimento das vendas da indústria foi de 30,4%, bem acima da média histórica de 5,5%. Nesse período, a memória cresceu 48,3% e a não-memória também chegou a 10,8%.
O desempenho mês a mês de cada produto superou a sazonalidade
As vendas totais em julho caíram 9,5% mês a mês, ficando um pouco abaixo da média histórica de 8,5%. Ainda assim, o desempenho das diversas categorias de produtos foi, em geral, superior à sazonalidade.
Dispositivos discretos caíram 5,9% mês a mês, melhor do que a média sazonal de -10,2%. A linha padrão de analógicos cresceu 8,6% mês a mês, melhor do que +2,7%. Dispositivos lógicos cresceram 2,2% mês a mês, melhor do que a queda de 0,9%. MCU caiu 1,5%, melhor do que a queda de 9,1%. DSP cresceu 6,8%, melhor do que a queda de 5,1%. DRAM caiu 17,5%, melhor do que a queda de 25,7%. NAND caiu 14,7%, melhor do que a queda de 28,8%.
MPU caiu 8,2% mês a mês, abaixo da média sazonal de -5,7%, sendo uma das poucas categorias que ficaram atrás da tendência histórica. Produtos para aplicações específicas em fotônica, sensores e analógicos ficaram praticamente em linha com a média histórica.
Divisão acentuada entre regiões: a China cai 28% mês a mês
Em comparação com o ano anterior, todas as regiões registraram crescimento nas vendas totais: as Américas cresceram 172,6%, a Europa 89,8%, o Japão 58,4%, a China 97,5% e outras regiões da Ásia-Pacífico 140,3%.
Em comparação com o mês anterior, a divisão entre regiões foi evidente: as Américas caíram apenas 0,4%, o Japão cresceu 1,6%, a Europa caiu 4,4%, outras regiões da Ásia-Pacífico caíram 4,7% e a China caiu 28,0%. Excluindo a memória, as variações mês a mês passam a ser: Américas +13,3%, Europa -5,9%, Japão +0,2%, China -5,9% e outras regiões da Ásia-Pacífico -0,9%. A grande queda na China deve-se principalmente à volatilidade dos preços da memória.
Volume de embarques estável; ASP apoiado por preços da memória
Em julho, o volume total de embarques ficou praticamente estável mês a mês (-0,3%) e o preço médio caiu 9,3% mês a mês. Em relação ao ano anterior, o volume de embarques cresceu 16,3%, enquanto o preço médio subiu 98,8%; os preços de memória ainda são o principal fator impulsionador para a forte alta do ASP.
O desempenho do volume de embarques variou por categoria. Dispositivos discretos, fotônica e DSP tiveram alta mês a mês; já sensores, analógicos padrão, lógicos, MPU, MCU, DRAM e NAND tiveram queda mês a mês. Considerando o cálculo em média móvel de 3 meses, o volume total de embarques cresceu 10,2% e todas as categorias registraram crescimento.
O ASP de memória subiu de forma bem evidente: o preço por bit da DRAM aumentou 6,5% e o da NAND subiu 9,5%. Isso contrasta com os dados de queda do volume de embarques de memória, de 20% ou mais mês a mês, sugerindo que o fator de preços da memória ainda domina o crescimento do setor.
As pontas do setor automotivo e de computadores superaram a sazonalidade
As vendas de ASIC cresceram 0,5% mês a mês, melhor do que a queda de 2,5% da média histórica. No mercado final, computadores e periféricos cresceram 2,8% mês a mês, melhor do que a queda sazonal de 3,0%; o setor automotivo caiu 0,5%, melhor do que a queda sazonal de 5,3%; e produtos multifuncionais e outros caíram 3,6%, melhor do que a queda sazonal de 5,6%.
Eletrônicos de consumo caíram 8,2%, abaixo da queda sazonal de 6,0%; comunicações sem fio caíram 6,1%, abaixo da queda sazonal de 0,1%; comunicações cabeadas cresceram 1,2%, abaixo do crescimento sazonal de 3,9%. A resiliência do setor automotivo e industrial, bem como o desempenho acima do esperado na área de computadores, refletem um suporte estrutural das demandas relacionadas a IA para o mercado de semicondutores em terminais.
Os dados da Bernstein mostram que, em julho, a indústria de semicondutores exibiu características de crescimento impulsionado por preços e de diferenciação estrutural. A alta dos preços de memória é o principal motor do crescimento do total, enquanto o crescimento saudável na área de não-memória indica que os fundamentos do setor não estão excessivamente concentrados em uma única categoria. Na divisão por região, o mercado chinês caiu bastante mês a mês, mas, considerando a natureza específica da volatilidade dos preços da memória, esse fenômeno ainda não é suficiente para alterar o panorama positivo geral da indústria.
Aviso legal
Este artigo é um compilado e uma interpretação do relatório de pesquisa de um terceiro corretor (Bernstein, 8 de setembro de 2026), publicado pela ChaoXiang Research, com base em informações disponíveis ao público. As classificações, preços-alvo, previsões de lucro e julgamentos citados no texto são opiniões dos analistas daquela corretora, refletindo apenas a posição da instituição à qual pertencem; não representam as opiniões da ChaoXiang Research e não constituem qualquer recomendação de investimento.
Há riscos no mercado; as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
As vendas globais de semicondutores aumentaram 131% em termos anuais em julho, mas caíram 9,5% em relação ao mês anterior, ficando ligeiramente acima da redução histórica média de 8,5%. Em 8 de setembro, a Bernstein divulgou um relatório de acompanhamento da WSTS, indicando que a memória continua sendo o principal motor do crescimento: alta de 452% em relação ao ano anterior; neste ano, contribuiu com cerca de US$ 355 bilhões em novas receitas, impulsionando um crescimento de 111% na indústria desde o início do ano. Excluindo a memória, as vendas ainda registraram alta de 35% em relação ao ano anterior.
O aumento dos preços de memória explica quase 70% do aumento de 111% da indústria neste ano. Nos dados de variação mensal (mês a mês) de julho, a maioria das categorias de produtos teve desempenho melhor do que as regras sazonais, mas as regiões apresentaram uma divisão bem evidente: a China caiu 28% mês a mês, enquanto as Américas caíram apenas 0,4%.
A memória responde por quase 70% do incremento, enquanto a não-memória também cresce 35%
As vendas totais de semicondutores em julho cresceram 131% em relação ao ano anterior, mantendo-se em patamar elevado após o aumento de 144% em junho. A memória, com alta de 452% em termos anuais, continua liderando o crescimento; até julho, acumulou cerca de US$ 355 bilhões em novas receitas para a indústria, correspondendo a quase 70% dos 111% de crescimento desde o início do ano. Apenas o componente de preços da memória sustenta a maior parte do aumento do setor.
Excluindo a memória, as vendas da indústria cresceram 35% em termos anuais, e a demanda por produtos não-memória também se manteve saudável. Pelos dados de 3 meses em média móvel, o crescimento das vendas da indústria foi de 30,4%, bem acima da média histórica de 5,5%. Nesse período, a memória cresceu 48,3% e a não-memória também chegou a 10,8%.
O desempenho mês a mês de cada produto superou a sazonalidade
As vendas totais em julho caíram 9,5% mês a mês, ficando um pouco abaixo da média histórica de 8,5%. Ainda assim, o desempenho das diversas categorias de produtos foi, em geral, superior à sazonalidade.
Dispositivos discretos caíram 5,9% mês a mês, melhor do que a média sazonal de -10,2%. A linha padrão de analógicos cresceu 8,6% mês a mês, melhor do que +2,7%. Dispositivos lógicos cresceram 2,2% mês a mês, melhor do que a queda de 0,9%. MCU caiu 1,5%, melhor do que a queda de 9,1%. DSP cresceu 6,8%, melhor do que a queda de 5,1%. DRAM caiu 17,5%, melhor do que a queda de 25,7%. NAND caiu 14,7%, melhor do que a queda de 28,8%.
MPU caiu 8,2% mês a mês, abaixo da média sazonal de -5,7%, sendo uma das poucas categorias que ficaram atrás da tendência histórica. Produtos para aplicações específicas em fotônica, sensores e analógicos ficaram praticamente em linha com a média histórica.
Divisão acentuada entre regiões: a China cai 28% mês a mês
Em comparação com o ano anterior, todas as regiões registraram crescimento nas vendas totais: as Américas cresceram 172,6%, a Europa 89,8%, o Japão 58,4%, a China 97,5% e outras regiões da Ásia-Pacífico 140,3%.
Em comparação com o mês anterior, a divisão entre regiões foi evidente: as Américas caíram apenas 0,4%, o Japão cresceu 1,6%, a Europa caiu 4,4%, outras regiões da Ásia-Pacífico caíram 4,7% e a China caiu 28,0%. Excluindo a memória, as variações mês a mês passam a ser: Américas +13,3%, Europa -5,9%, Japão +0,2%, China -5,9% e outras regiões da Ásia-Pacífico -0,9%. A grande queda na China deve-se principalmente à volatilidade dos preços da memória.
Volume de embarques estável; ASP apoiado por preços da memória
Em julho, o volume total de embarques ficou praticamente estável mês a mês (-0,3%) e o preço médio caiu 9,3% mês a mês. Em relação ao ano anterior, o volume de embarques cresceu 16,3%, enquanto o preço médio subiu 98,8%; os preços de memória ainda são o principal fator impulsionador para a forte alta do ASP.
O desempenho do volume de embarques variou por categoria. Dispositivos discretos, fotônica e DSP tiveram alta mês a mês; já sensores, analógicos padrão, lógicos, MPU, MCU, DRAM e NAND tiveram queda mês a mês. Considerando o cálculo em média móvel de 3 meses, o volume total de embarques cresceu 10,2% e todas as categorias registraram crescimento.
O ASP de memória subiu de forma bem evidente: o preço por bit da DRAM aumentou 6,5% e o da NAND subiu 9,5%. Isso contrasta com os dados de queda do volume de embarques de memória, de 20% ou mais mês a mês, sugerindo que o fator de preços da memória ainda domina o crescimento do setor.
As pontas do setor automotivo e de computadores superaram a sazonalidade
As vendas de ASIC cresceram 0,5% mês a mês, melhor do que a queda de 2,5% da média histórica. No mercado final, computadores e periféricos cresceram 2,8% mês a mês, melhor do que a queda sazonal de 3,0%; o setor automotivo caiu 0,5%, melhor do que a queda sazonal de 5,3%; e produtos multifuncionais e outros caíram 3,6%, melhor do que a queda sazonal de 5,6%.
Eletrônicos de consumo caíram 8,2%, abaixo da queda sazonal de 6,0%; comunicações sem fio caíram 6,1%, abaixo da queda sazonal de 0,1%; comunicações cabeadas cresceram 1,2%, abaixo do crescimento sazonal de 3,9%. A resiliência do setor automotivo e industrial, bem como o desempenho acima do esperado na área de computadores, refletem um suporte estrutural das demandas relacionadas a IA para o mercado de semicondutores em terminais.
Os dados da Bernstein mostram que, em julho, a indústria de semicondutores exibiu características de crescimento impulsionado por preços e de diferenciação estrutural. A alta dos preços de memória é o principal motor do crescimento do total, enquanto o crescimento saudável na área de não-memória indica que os fundamentos do setor não estão excessivamente concentrados em uma única categoria. Na divisão por região, o mercado chinês caiu bastante mês a mês, mas, considerando a natureza específica da volatilidade dos preços da memória, esse fenômeno ainda não é suficiente para alterar o panorama positivo geral da indústria.
Aviso legal
Este artigo é um compilado e uma interpretação do relatório de pesquisa de um terceiro corretor (Bernstein, 8 de setembro de 2026), publicado pela ChaoXiang Research, com base em informações disponíveis ao público. As classificações, preços-alvo, previsões de lucro e julgamentos citados no texto são opiniões dos analistas daquela corretora, refletindo apenas a posição da instituição à qual pertencem; não representam as opiniões da ChaoXiang Research e não constituem qualquer recomendação de investimento.
Há riscos no mercado; as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.
1
124
·
--
#虾仁 #关注我必回关 #Últimas notícias, 18 de junho, segundo a Laprovence, a polícia francesa prendeu quatro suspeitos em Marselha e nas áreas circundantes, em um caso de tentativa de sequestro relacionado a ativos de criptomoedas. O incidente ocorreu na madrugada de 13 de junho de 2026, por volta das 3 horas, quando os suspeitos invadiram uma residência no 13º distrito de Marselha, tentando sequestrar duas mulheres para obter ativos relacionados a criptomoedas. Na hora do ocorrido, uma família foi acordada pelo barulho e imediatamente chamou a polícia, e os suspeitos fugiram do local, deixando apenas pistas da placa do veículo.
Sabe-se que esse tipo de crime de sequestro relacionado a cripto está em ascensão na França, com cerca de 70 casos registrados desde 2026 envolvendo sequestros ou extorsões de ativos cripto. A polícia informou que esses casos geralmente visam detentores de ativos de criptomoedas e seus familiares, apresentando características altamente direcionadas e violentas.
#虾仁 #关注我必回关 #Últimas notícias, 18 de junho, segundo a Laprovence, a polícia francesa prendeu quatro suspeitos em Marselha e nas áreas circundantes, em um caso de tentativa de sequestro relacionado a ativos de criptomoedas. O incidente ocorreu na madrugada de 13 de junho de 2026, por volta das 3 horas, quando os suspeitos invadiram uma residência no 13º distrito de Marselha, tentando sequestrar duas mulheres para obter ativos relacionados a criptomoedas. Na hora do ocorrido, uma família foi acordada pelo barulho e imediatamente chamou a polícia, e os suspeitos fugiram do local, deixando apenas pistas da placa do veículo.
Sabe-se que esse tipo de crime de sequestro relacionado a cripto está em ascensão na França, com cerca de 70 casos registrados desde 2026 envolvendo sequestros ou extorsões de ativos cripto. A polícia informou que esses casos geralmente visam detentores de ativos de criptomoedas e seus familiares, apresentando características altamente direcionadas e violentas.
Sabe-se que esse tipo de crime de sequestro relacionado a cripto está em ascensão na França, com cerca de 70 casos registrados desde 2026 envolvendo sequestros ou extorsões de ativos cripto. A polícia informou que esses casos geralmente visam detentores de ativos de criptomoedas e seus familiares, apresentando características altamente direcionadas e violentas.
1
164
·
--
#虾仁 #关注我必回关 #Últimas notícias, em 18 de junho, o analista da CryptoQuant, Axel Adler Jr., postou que o Fed manteve a taxa dos fundos federais na faixa de 3.50%-3.75%, mas o gráfico de pontos liberou sinais hawkish, enfraquecendo o suporte para ativos de risco. Com isso, o Bitcoin caiu cerca de 4% a partir dos 66.400 dólares, rompendo a marca dos 64.000 dólares, e ainda não apresentou um forte movimento de compra de fundo; o ouro, após uma queda, rapidamente se recuperou para acima dos 4.300 dólares. Ele acredita que essa divisão reflete uma diminuição na preferência por risco do mercado, com os fundos tendendo a alocar em ativos defensivos.
#虾仁 #关注我必回关 #Últimas notícias, em 18 de junho, o analista da CryptoQuant, Axel Adler Jr., postou que o Fed manteve a taxa dos fundos federais na faixa de 3.50%-3.75%, mas o gráfico de pontos liberou sinais hawkish, enfraquecendo o suporte para ativos de risco. Com isso, o Bitcoin caiu cerca de 4% a partir dos 66.400 dólares, rompendo a marca dos 64.000 dólares, e ainda não apresentou um forte movimento de compra de fundo; o ouro, após uma queda, rapidamente se recuperou para acima dos 4.300 dólares. Ele acredita que essa divisão reflete uma diminuição na preferência por risco do mercado, com os fundos tendendo a alocar em ativos defensivos.
113
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
IsAnthropic’s$1.5TMarketCapJustified?
9,207 visualizações
74 a discutir
Anthropic deve abrir a US$ 105 em estreia recorde na Nasdaq
Binance News
·12 gostos
·11.8k visualizações
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
224,334 visualizações
2,035 a discutir
NvidiaBoardReportedlySplitOverHuang’sReturn
108,982 visualizações
1,088 a discutir