

加密小师妹Monica
153 Publicações

加密小师妹Monica
 Binance Square verificado
Denunciar
Bloquear Utilizador
hello,我是陪你一起撸空投的加密小师妹Monica。(Twitter:@Monica_xiaoM)

Macro KOL

原创之星
48 A seguir
6.5K+ Seguidores
1.1K+ Gostaram
2 Emblemas
Publicações
Tudo
Cotações
Vídeos
PINNED
·
--
Quatro dias, custo abaixo de 2000, três amigos desde o aprendizado até o produto final, desde o conteúdo até o material de vídeo, tudo produzido por IA.
Selecionei dois momentos importantes que eu pessoalmente mais gosto do novo livro do meu primo CZ, "A Vida na Binance", para restaurar.
Duas noites, dois pontos-chave.
Este livro me fez entender uma coisa: persistir não é porque se vê esperança, é porque ainda não há razão para parar.
Esta também é a primeira obra da nossa equipe na transformação para curtas-metragens de IA, a primeira vez aprendendo a produzir, ainda há muito espaço para progresso, os amigos são bem-vindos a dar sugestões valiosas.
Espero que nossa obra não tenha desapontado essa história.
#币安人生
5
1
26
7.6k
·
--
A BlackRock, em “The Machine-Native Economy”, discute oficialmente o papel que as stablecoins podem desempenhar quando agentes de IA compram dados, chamam APIs e pagam custos de computação.
Minha primeira reação foi: se a IA consegue usar USDC para comprar serviços, para que serviram tantos tokens de IA que foram lançados antes—quantos deles ela realmente precisa?
No ciclo anterior de euforia com IA, de memes de IA como $GOAT a agentes que conversam e postam no X, o que as pessoas negociavam era, em grande parte, atenção e imaginação do futuro. Agora, se a IA realmente começar a gastar dinheiro por alguém, o problema fica bem específico: o que ela compra, de quem compra e por que ela ainda procuraria aquela empresa na próxima vez?
Por exemplo: você dá a um assistente de pesquisa um orçamento de US$ 5 para analisar um projeto. Ele precisa de dados precisos, de um modelo adequado e de serviços baratos e estáveis. Se o fornecedor emite ou não um token, isso talvez não ajude em nada para concluir o relatório.
A BlackRock menciona o x402, que oferece uma abordagem de pagamento por uso: o agente faz a solicitação do serviço, recebe o pedido de pagamento, efetua o pagamento e, depois disso, obtém o resultado. Para os desenvolvedores, é possível vender APIs úteis diretamente, sem precisar emitir um token antes para cobrar.
Para os desenvolvedores, isso reduz uma barreira; mas para quem detém tokens, é necessário pensar com cuidado: esse negócio consegue funcionar normalmente mesmo contornando meu token?
Projetos antigos de IA certamente não serão eliminados totalmente por isso. Se conseguirem fornecer dados, computação ou concluir tarefas, ainda há chance de receber pedidos. Os tokens também podem ter utilidade, como ser usado em staking. Mas “haver serviços com usuários” e “esse token conseguir se beneficiar” ainda precisam ser vistos separadamente.
Além disso, parece que a IA escolhe os serviços, mas a capacidade de escolha — em grande parte — está nas mãos das plataformas e dos desenvolvedores.
Quais ferramentas conectar por padrão, quais carteiras são permitidas e qual fornecedor é recomendado em primeiro lugar, muitas vezes já são definidos com antecedência. A IA faz escolhas dentro dessas regras e do orçamento do usuário, e a plataforma que controla a porta de entrada consegue influenciar para onde o fluxo de pedidos vai.
Claro, o relatório da BlackRock traz julgamentos prospectivos e interesses do próprio negócio. Mas a questão em si vale para nós, investidores de varejo, observarmos com seriedade: depois do crescimento da economia de IA, quem realmente paga? Se o volume de pedidos aumentar, por que os tokens deveriam ser beneficiados junto?
1
1.4k
·
--
Parcialmente verdadeiro
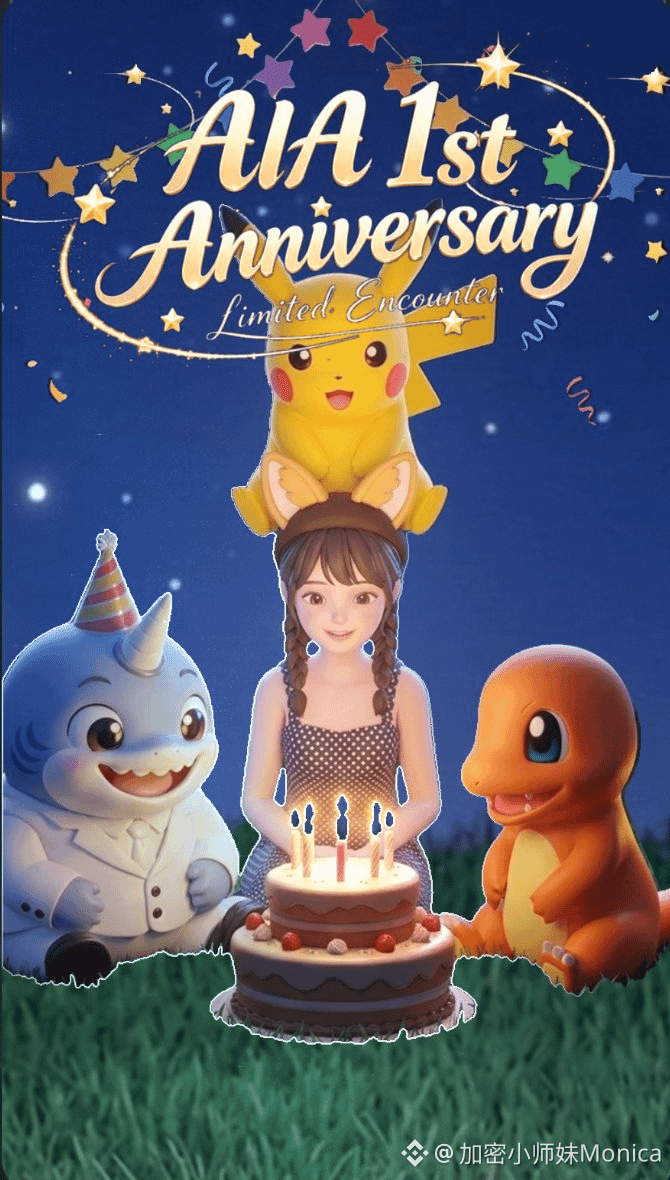
A DeAgentAI completou 1 ano! Desta vez, há um novo produto — e também uma bem interessante ação comemorativa: em parceria com a loja de cartas licenciadas de Pokémon, realizamos a "AIA Season de Encontro Exclusivo", para que todos possam se colocar dentro de um card 3D de raios-laser exclusivo.
Se você gosta de Pokémon e também curte mexer com imagens de IA, vale a pena tentar. Use sua própria foto, combine com um personagem de cabeça de tubarão e um Pikachu ou Charizard; primeiro use ferramentas de IA para gerar a imagem e depois envie na página da ação para criar o card. No site oficial há um pacote de materiais dos personagens para download.
O período da ação é de 19 a 23 de setembro. Depois de gerar o card, poste no X (Twitter) com a hashtag #AIA1stAnniversary e marque @DeAgentAI; assim, você participa do sorteio de acordo com as regras oficiais. Os prêmios incluem cards de Pokémon PSA 10, ou um total de 10.000 cards $AIA compartilhados por 50 vencedores.
Depois de falar da ação, vamos para o AI Token Smart Router que foi lançado agora. Segundo a descrição oficial, as lojas de cards licenciadas de Pokémon participantes do projeto já estão na fase de pré-operação com a integração desse produto.
O nome parece um pouco técnico, mas na prática dá para entender como um "painel de conexões" único para empresas usarem IA.
Empresas fazem trabalhos diferentes e podem precisar chamar modelos diferentes de IA. Antes, era preciso integrar um por um e gerenciar separadamente; agora, com o Smart Router, você integra uma vez e consegue escolher e acionar tanto modelos próprios da DeAgentAI quanto 38 modelos de terceiros, com contagem unificada do uso. Quando necessário, também dá para rastrear e avaliar os resultados. Ele resolve justamente a dor de ficar conectando repetidamente quando uma empresa usa múltiplas IAs.
De acordo com a postagem do Router na fase de pré-operação, já há dezenas de clientes B2B, com cerca de 49 milhões de chamadas externas acumuladas — sem contar as chamadas das próprias aplicações.
O que eu mais observo é como esses volumes de uso se transformam em negócios contínuos. A oficial afirmou que, do lucro gerado por receitas de contratos a partir das chamadas das empresas, uma parte é usada para recomprar $AIA . Se os clientes pagantes continuarão por aqui e se a recompra vai continuar também, são pontos que ainda dá para acompanhar de perto.
No primeiro aniversário, deixamos para a comunidade um card comemorativo divertido — e também avançamos mais um passo com produtos voltados para empresas. Espero que no próximo ano seja possível ver mais casos reais de uso.
#AIA1stAnniversary #AIA1year
1
1.6k
·
--
Verificado
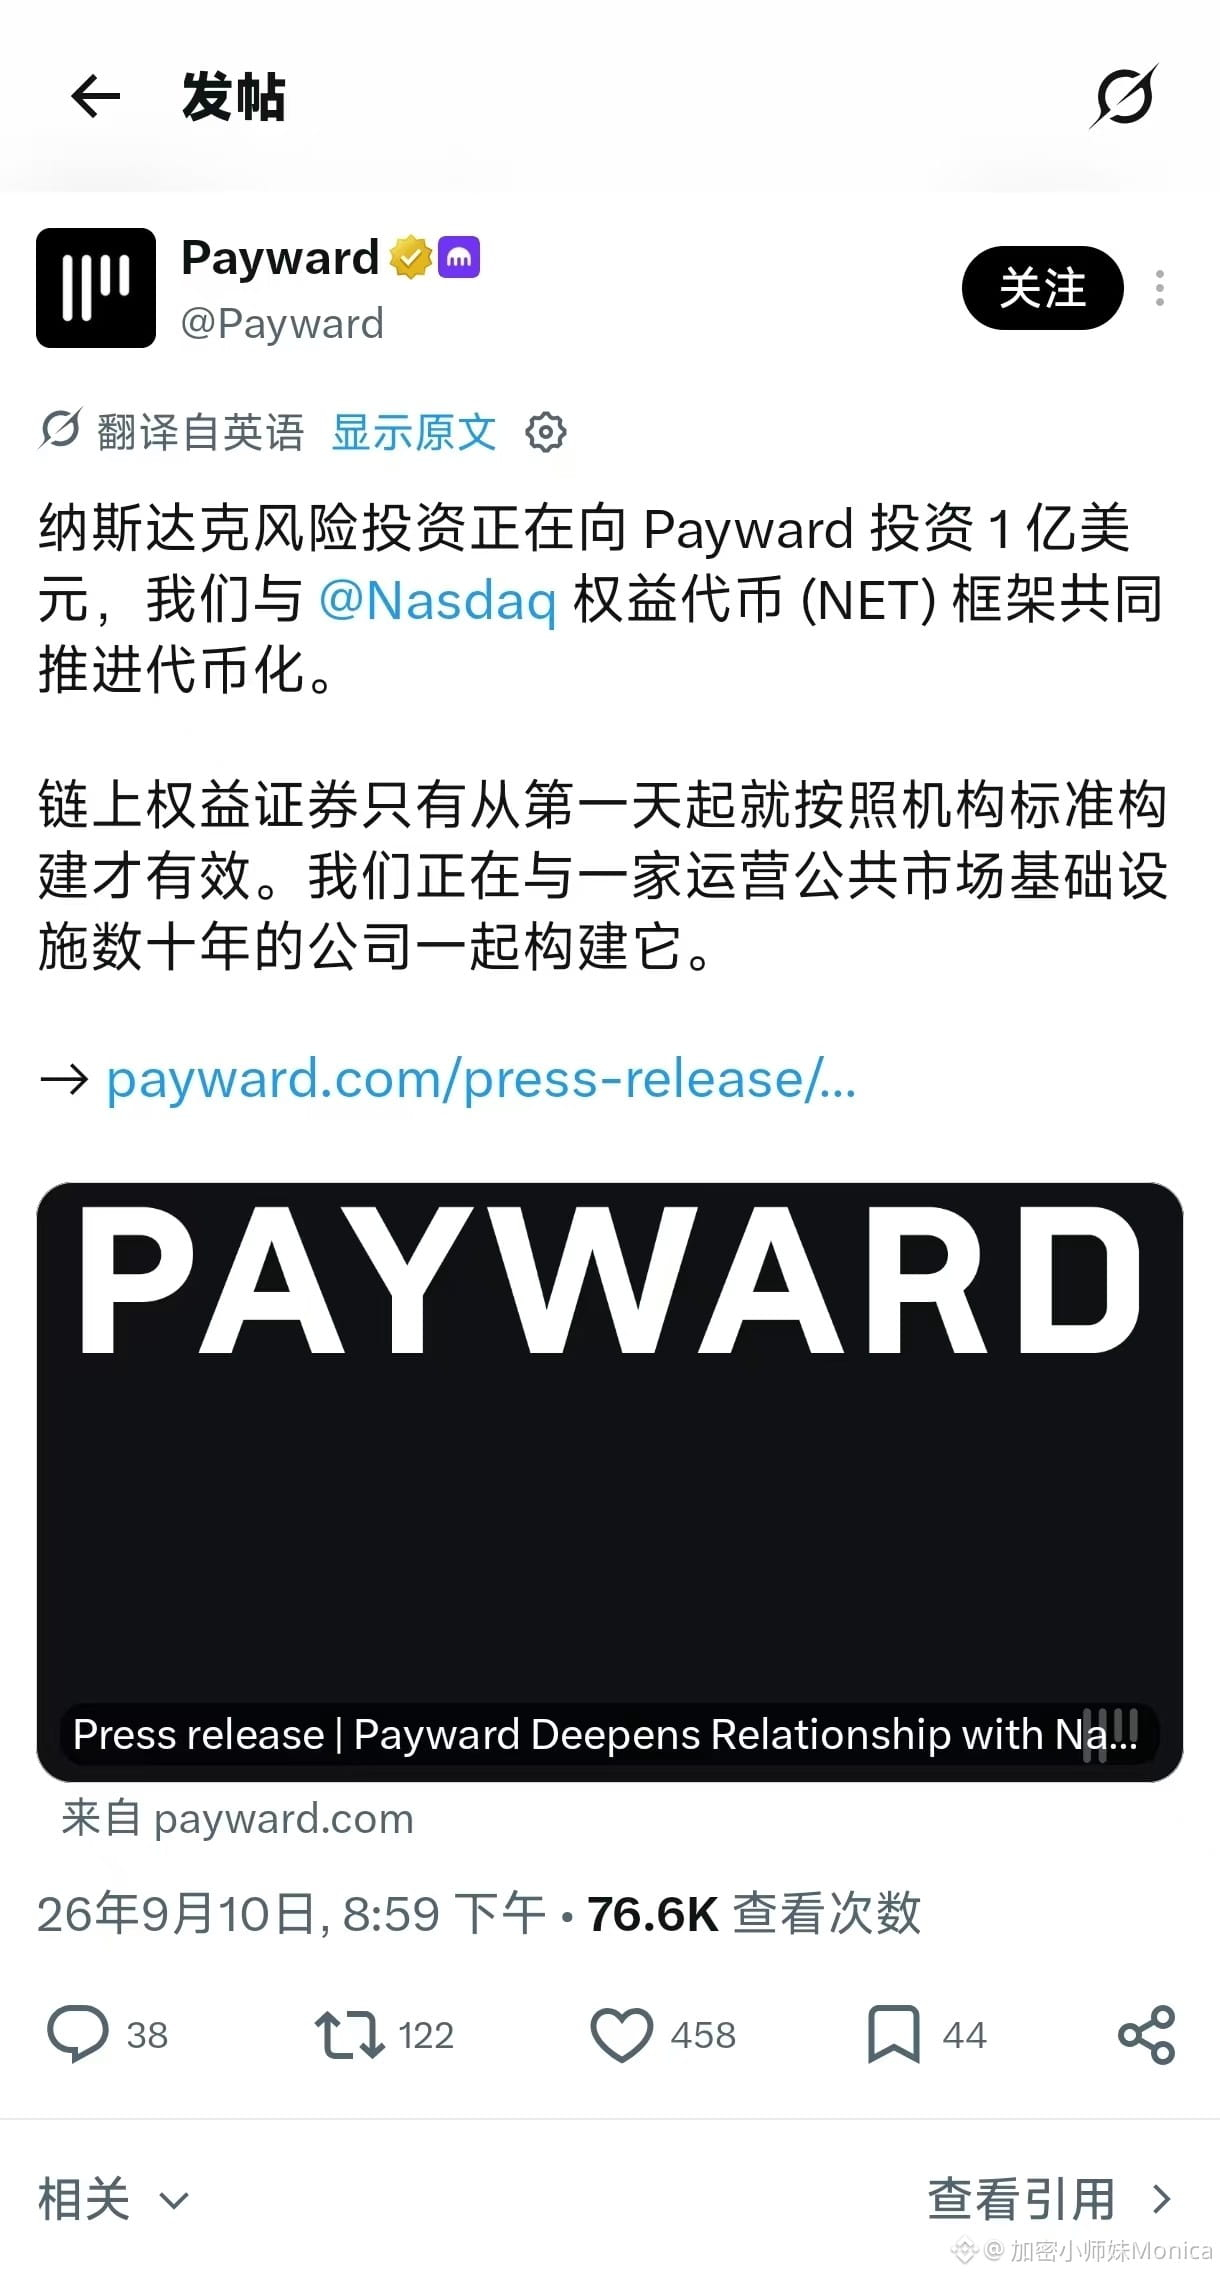
10 de setembro, a Nasdaq Ventures anunciou oficialmente que vai investir US$ 100 milhões na empresa-mãe da Kraken, a Payward, com uma avaliação de aproximadamente US$ 21 bilhões.
As principais iniciativas que as duas partes estão conduzindo em conjunto incluem:
1. continuar a avançar com a estrutura Nasdaq Equity Tokens (NETs), com previsão de lançamento no 2º trimestre de 2027;
2. a Payward irá adotar a tecnologia de monitoramento de mercado da Nasdaq, cobrindo seus locais de negociação para criptomoedas, ações, ações tokenizadas, futuros e opções;
3. dar continuidade à parceria iniciada em março deste ano, usando a estrutura xStocks da Payward para construir um canal de conexão entre o mercado permissionado tradicional e redes on-chain.
O xStocks já é uma das principais estruturas no segmento de ações tokenizadas; em termos de volume de negociação e número de detentores, ocupa posições de destaque, além de oferecer suporte a uma ampla variedade de redes.
Na minha visão, esse investimento está mais diretamente precificando a capacidade da Payward de “liquidação e conformidade” (settlement e compliance), e não apenas prometendo oportunidades em uma única cadeia específica. A Nasdaq opta por aprofundar o vínculo, o que indica que reconhece a capacidade de execução da Payward na infraestrutura de ações tokenizadas.
Para nós, investidores de varejo, uma oportunidade mais acessível está na rede Ink: por ser uma L2 incubada pela Kraken, já é uma das redes suportadas pelo xStocks.
No futuro, caso os NETs realmente saiam do papel e surja uma demanda de transferência on-chain em escala, a Ink ao menos terá uma posição de “prioridade” considerada.
Mas isso não significa que os ativos irão automaticamente migrar—no fim, tudo dependerá de os protocolos DeFi na Ink conseguirem oferecer cenários de uso suficientemente atraentes. Direção clara, ritmo de implementação e participação real são o que realmente importa.
1
8
2.6k
·
--
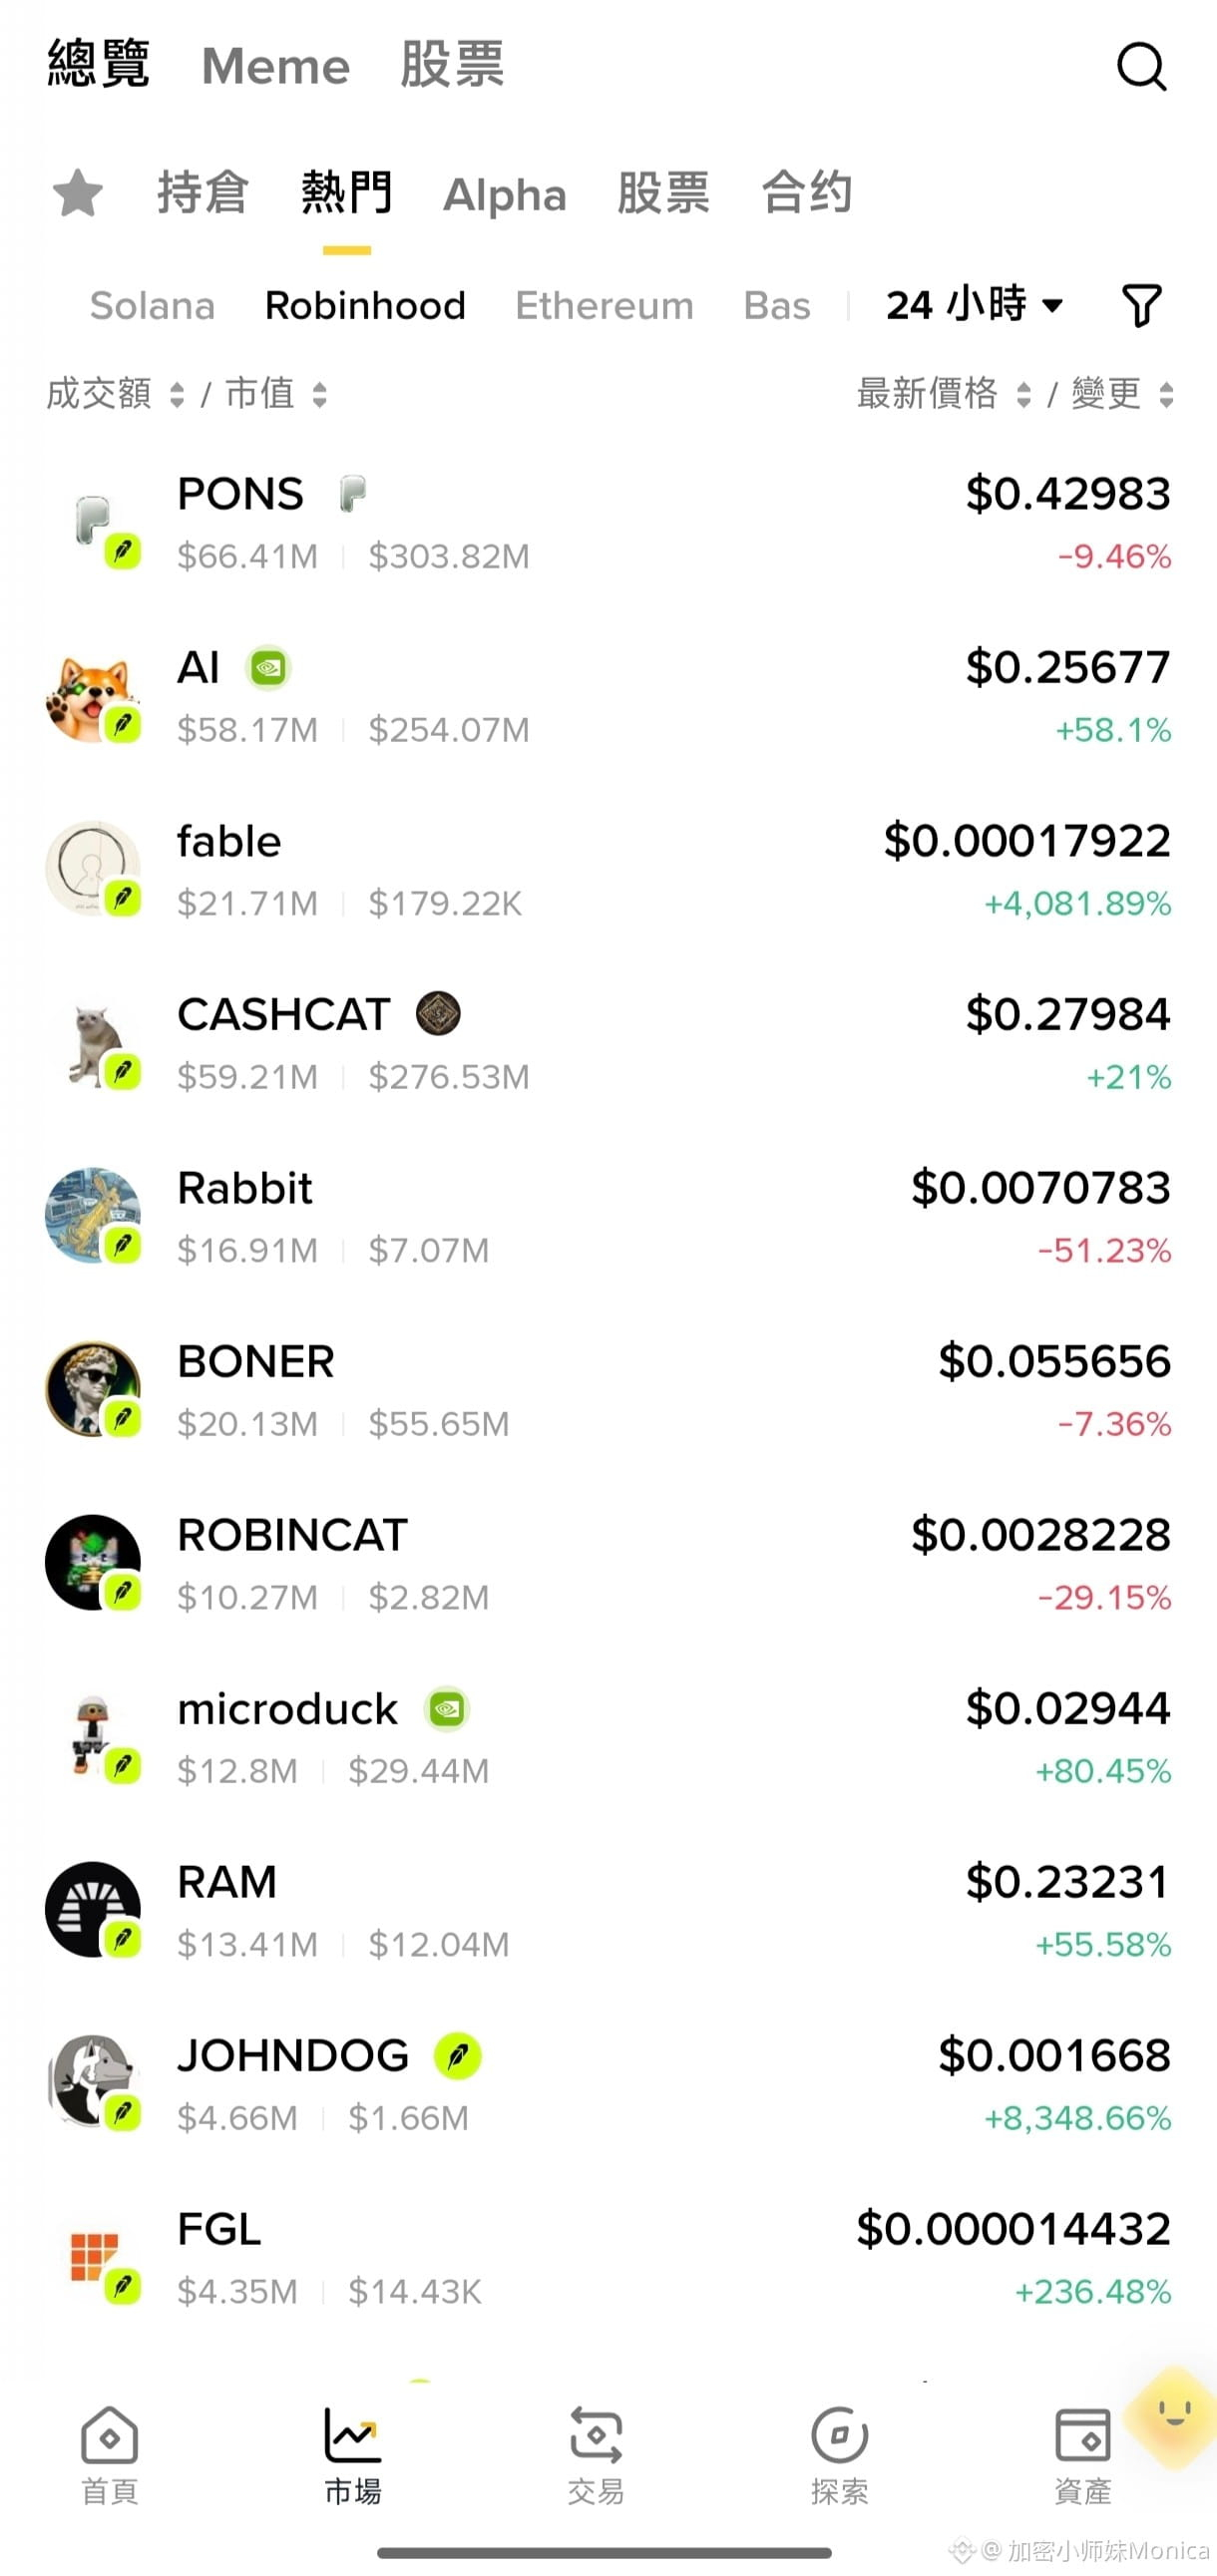
Robinhood Chain 火的重点,不是股票上链,而 é que ela colocou “fluxo de usuários, ativos e liquidez” no mesmo sistema de arbitragem.
Depois que foi lançada em 1º de julho, a Robinhood Chain foi rapidamente incendiada pelos Memes. No fim de agosto, o volume de negociações on-chain e o TVL já tinham atingido uma escala rara para uma nova cadeia.
À primeira vista, parece que são investidores de varejo fazendo trades de Meme; mas, olhando mais a fundo, Meme é apenas a porta de entrada para conduzir a demanda por negociação ao pool de tokens de ações.
Os tokens de ações são sustentados pelo ativo subjacente; se alguém compra on-chain, o emissor tem incentivo para aumentar a oferta. Quanto mais ativo o pool, mais fácil para os market makers ganharem taxas e spread. E a Robinhood ganha com usuários, dados de negociação e a entrada de liquidação on-chain.
O ponto mais digno de atenção aqui é: o valor trazido pelos Memes nem sempre fica com os Memes.
Meme é responsável por gerar atenção; os tokens de ações, por capturar a demanda; os market makers, por fazer arbitragem; e a plataforma e o protocolo, por cobrar taxas. No fim, quem ganha dinheiro depende de quem controla emissão, liquidez e liquidação — e não de quem grita slogans mais alto.
Por isso, “usar Meme para apertar o short da Wall Street” parece empolgante, mas mecanicamente não faz tanto sentido. Desde que as ações possam ser cunhadas a 1:1, custodiadas e hedgeadas, o preço on-chain pode se desviar temporariamente das ações dos EUA, sem automaticamente virar um ataque ao mercado tradicional.
O lugar em que a Robinhood é realmente mais ousada é: transformar as ordens e os ativos que as corretoras normalmente mantêm fechados em módulos que podem ser combinados repetidamente no DeFi:
As ações podem virar pares de negociação, ativos de colateral, ativos de empréstimo e posições alavancadas. No futuro, o que o usuário compra talvez não seja apenas uma ação, e sim um conjunto de produtos financeiros on-chain gerados em torno da ação.
Esse também é um dos motivos pelos quais vejo que ela é diferente de uma cadeia comum de Meme.
O problema dos Memes comuns é que, quando a febre passa, o dinheiro sai. Se a Robinhood Chain conseguir fazer com que os tokens de ações continuem a gerar demanda por negociação, colateral e empréstimos, é possível que, após a maré de Meme baixar, ainda fique no on-chain um negócio financeiro de verdade.
Mas há um indicador que precisa ser observado: depois de encerrados os incentivos, quem ainda vai querer pagar taxas por esses ativos.
Se forem deixadas apenas negociações naturais e demandas reais por colateral, a Robinhood Chain talvez esteja construindo um novo modelo de corretora. Eu realmente espero ver surgir uma porta de entrada para um mercado financeiro totalmente diferente das blockchains tradicionais, porque o defi Summer já passou tempo demais.
#Robinhood $HOOD.US
{stock_us}(HOOD.US)
Robinhood Chain 火的重点,不是股票上链,而 é que ela colocou “fluxo de usuários, ativos e liquidez” no mesmo sistema de arbitragem.
Depois que foi lançada em 1º de julho, a Robinhood Chain foi rapidamente incendiada pelos Memes. No fim de agosto, o volume de negociações on-chain e o TVL já tinham atingido uma escala rara para uma nova cadeia.
À primeira vista, parece que são investidores de varejo fazendo trades de Meme; mas, olhando mais a fundo, Meme é apenas a porta de entrada para conduzir a demanda por negociação ao pool de tokens de ações.
Os tokens de ações são sustentados pelo ativo subjacente; se alguém compra on-chain, o emissor tem incentivo para aumentar a oferta. Quanto mais ativo o pool, mais fácil para os market makers ganharem taxas e spread. E a Robinhood ganha com usuários, dados de negociação e a entrada de liquidação on-chain.
O ponto mais digno de atenção aqui é: o valor trazido pelos Memes nem sempre fica com os Memes.
Meme é responsável por gerar atenção; os tokens de ações, por capturar a demanda; os market makers, por fazer arbitragem; e a plataforma e o protocolo, por cobrar taxas. No fim, quem ganha dinheiro depende de quem controla emissão, liquidez e liquidação — e não de quem grita slogans mais alto.
Por isso, “usar Meme para apertar o short da Wall Street” parece empolgante, mas mecanicamente não faz tanto sentido. Desde que as ações possam ser cunhadas a 1:1, custodiadas e hedgeadas, o preço on-chain pode se desviar temporariamente das ações dos EUA, sem automaticamente virar um ataque ao mercado tradicional.
O lugar em que a Robinhood é realmente mais ousada é: transformar as ordens e os ativos que as corretoras normalmente mantêm fechados em módulos que podem ser combinados repetidamente no DeFi:
As ações podem virar pares de negociação, ativos de colateral, ativos de empréstimo e posições alavancadas. No futuro, o que o usuário compra talvez não seja apenas uma ação, e sim um conjunto de produtos financeiros on-chain gerados em torno da ação.
Esse também é um dos motivos pelos quais vejo que ela é diferente de uma cadeia comum de Meme.
O problema dos Memes comuns é que, quando a febre passa, o dinheiro sai. Se a Robinhood Chain conseguir fazer com que os tokens de ações continuem a gerar demanda por negociação, colateral e empréstimos, é possível que, após a maré de Meme baixar, ainda fique no on-chain um negócio financeiro de verdade.
Mas há um indicador que precisa ser observado: depois de encerrados os incentivos, quem ainda vai querer pagar taxas por esses ativos.
Se forem deixadas apenas negociações naturais e demandas reais por colateral, a Robinhood Chain talvez esteja construindo um novo modelo de corretora. Eu realmente espero ver surgir uma porta de entrada para um mercado financeiro totalmente diferente das blockchains tradicionais, porque o defi Summer já passou tempo demais.
#Robinhood $HOOD.US
HOODUS+1,45%
2
1
9
1.8k
·
--
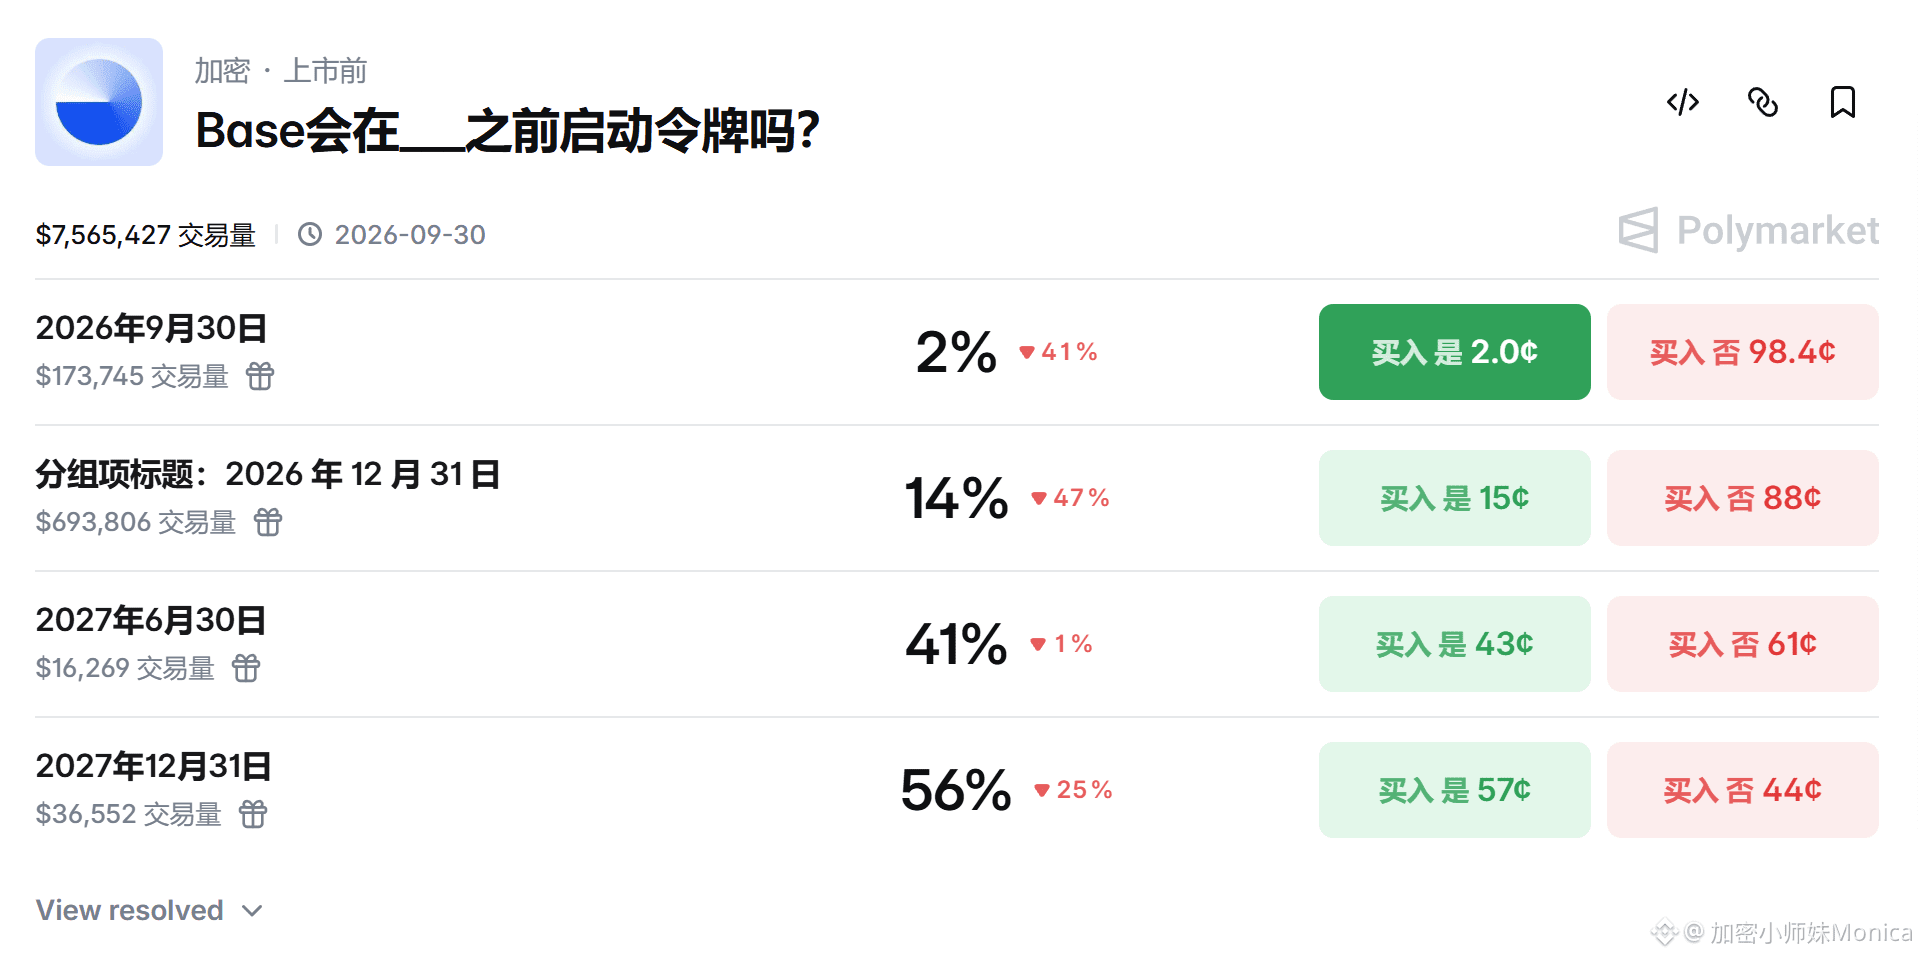
Se for realmente uma “alta” (bull run), as blockchains que ainda não lançaram tokens podem aproveitar a oportunidade para acelerar o cronograma?
Aqueles que ficaram até agora sem emitir tokens, olhando apenas para o histórico de captação e o significado do TVL, eu acho que já não basta. O ponto-chave está em uma coisa: o quanto o time do projeto tem um motivo interno forte, a ponto de precisar criar uma nova moeda de cadeia (token) que seja negociável e com circulação. Eu acho que dá para separar em três tipos típicos.
Primeiro tipo: o token já existe economicamente, faltando apenas a circulação pública.
Arc é o exemplo mais típico. $ARC Segundo reportagens públicas, já foi pré-vendido para instituições. Mesmo usando USDC para o Gas, governança, participação na rede e a saída das instituições ainda podem exigir o token. O que ele precisa resolver não é “emitir ou não”, e sim “quando e como emitir”. Quanto a se varejo terá acesso, isso é outra história.
Segundo tipo: o token precisa ser usado para cumprir pagamentos com a comunidade.
Abstract pertence a este grupo. Antes, ele mencionou o tempo do TGE, e a comunidade também acumulou XP, missões e expectativas. Para uma cadeia focada em consumo, o token é tanto uma ferramenta para o “cold start” quanto uma prestação de contas para os participantes iniciais. O problema é que o tempo já foi adiado; quando a alta voltar, na verdade fica ainda mais necessário dar à comunidade uma explicação clara.
Base também tem uma necessidade semelhante, mas a urgência é bem menor.
Ela precisa do token para recompensar construtores, governança do ecossistema e mais descentralização, mas não depende do token para manter a rede funcionando. Mesmo sem emitir tokens, a Base já conseguiu rodar. E como a Coinbase precisa lidar com restrições de companhia aberta e de regulação, “há necessidade estratégica” não significa “é obrigatório emitir agora”.
Terceiro tipo: o produto em si pode, por um longo período, não emitir token.
Tempo é o representante. Ele segue uma rota de pagamentos e infraestrutura financeira; stablecoins podem pagar o Gas diretamente, e a operação da rede não depende de um token volátil. Uma alta de mercado pode aumentar a avaliação, mas não necessariamente cria demanda para emissão.
Se a alta realmente voltar, a primeira aceleração talvez não seja das cadeias mais fortes, e sim dos projetos que, ao não emitir tokens, vão impactar a captação de recursos, a confiança da comunidade ou o ciclo comercial. Deixar de emitir tokens, por si só, já não é Alpha; o que fica trava é o ciclo fechado que dá problema.
#Base #ARC #Abstract
2
6
3k
·
--
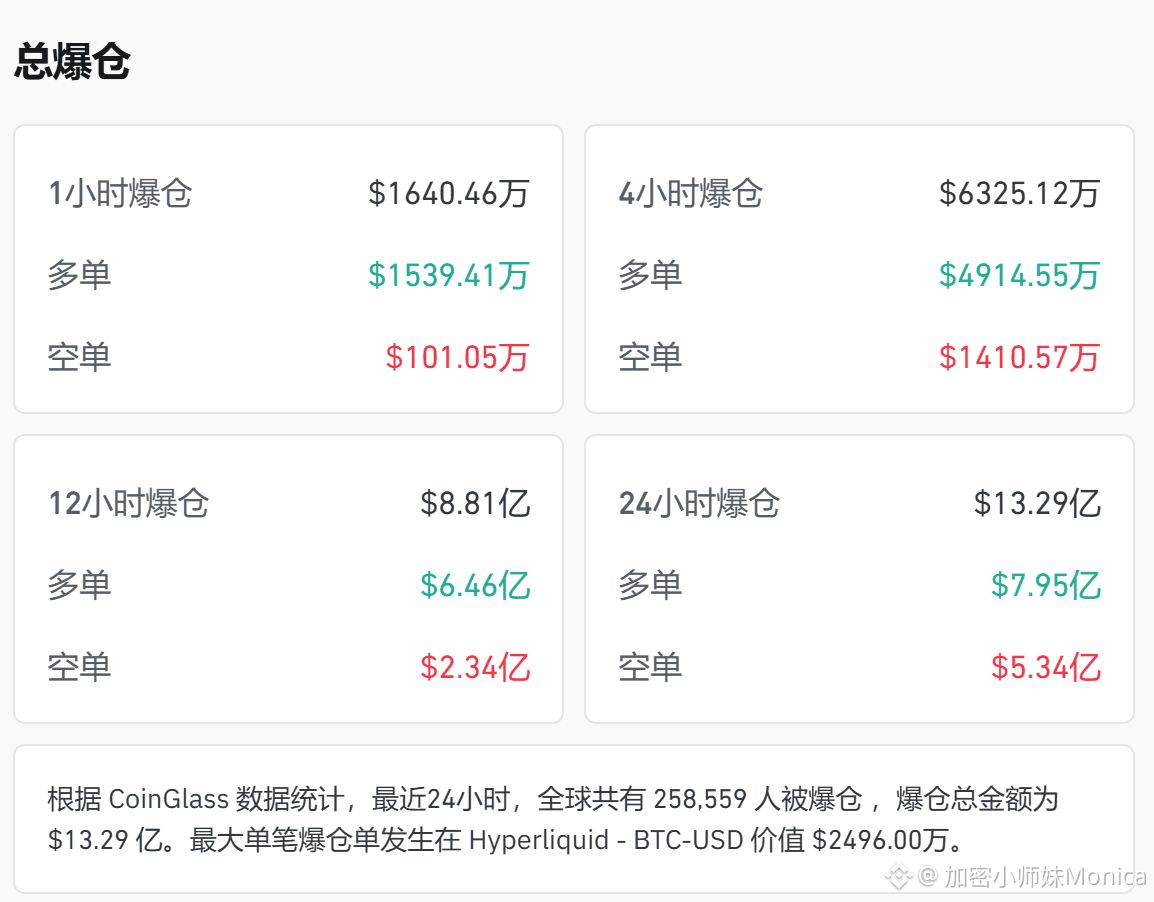
De acordo com dados do CoinGlass, nas últimas 24 horas, houve um total de 257.859 pessoas liquidadas em todo o mundo, com um valor total de liquidação de US$ 1,328 bilhão.
A maior liquidação em uma única operação ocorreu na Hyperliquid — BTC-USD, no valor de US$ 24,96 milhões.
A força principal foi aquela “agulhada” de hoje à tarde: ela cortou de uma vez os longs que perseguiam alta com bastante agressividade.
Primeiro força o mercado a ficar vendido para depois eliminar os longs; o mercado não vai permitir que a maior parte do “pelotão” ganhe dinheiro. Em uma tendência de alta, haverá troca de “bagagem” continuamente — e esse tipo de pino pode não ser apenas uma vez.
Alavancagem exige cautela: não fique impulsivo e aposte nas emoções. Proteja bem o capital e as oportunidades serão muitas.
$SOL $ZEC $BTC
{spot}(BTCUSDT)
De acordo com dados do CoinGlass, nas últimas 24 horas, houve um total de 257.859 pessoas liquidadas em todo o mundo, com um valor total de liquidação de US$ 1,328 bilhão.
A maior liquidação em uma única operação ocorreu na Hyperliquid — BTC-USD, no valor de US$ 24,96 milhões.
A força principal foi aquela “agulhada” de hoje à tarde: ela cortou de uma vez os longs que perseguiam alta com bastante agressividade.
Primeiro força o mercado a ficar vendido para depois eliminar os longs; o mercado não vai permitir que a maior parte do “pelotão” ganhe dinheiro. Em uma tendência de alta, haverá troca de “bagagem” continuamente — e esse tipo de pino pode não ser apenas uma vez.
Alavancagem exige cautela: não fique impulsivo e aposte nas emoções. Proteja bem o capital e as oportunidades serão muitas.
$SOL $ZEC $BTC
2
3
1
3.8k
·
--
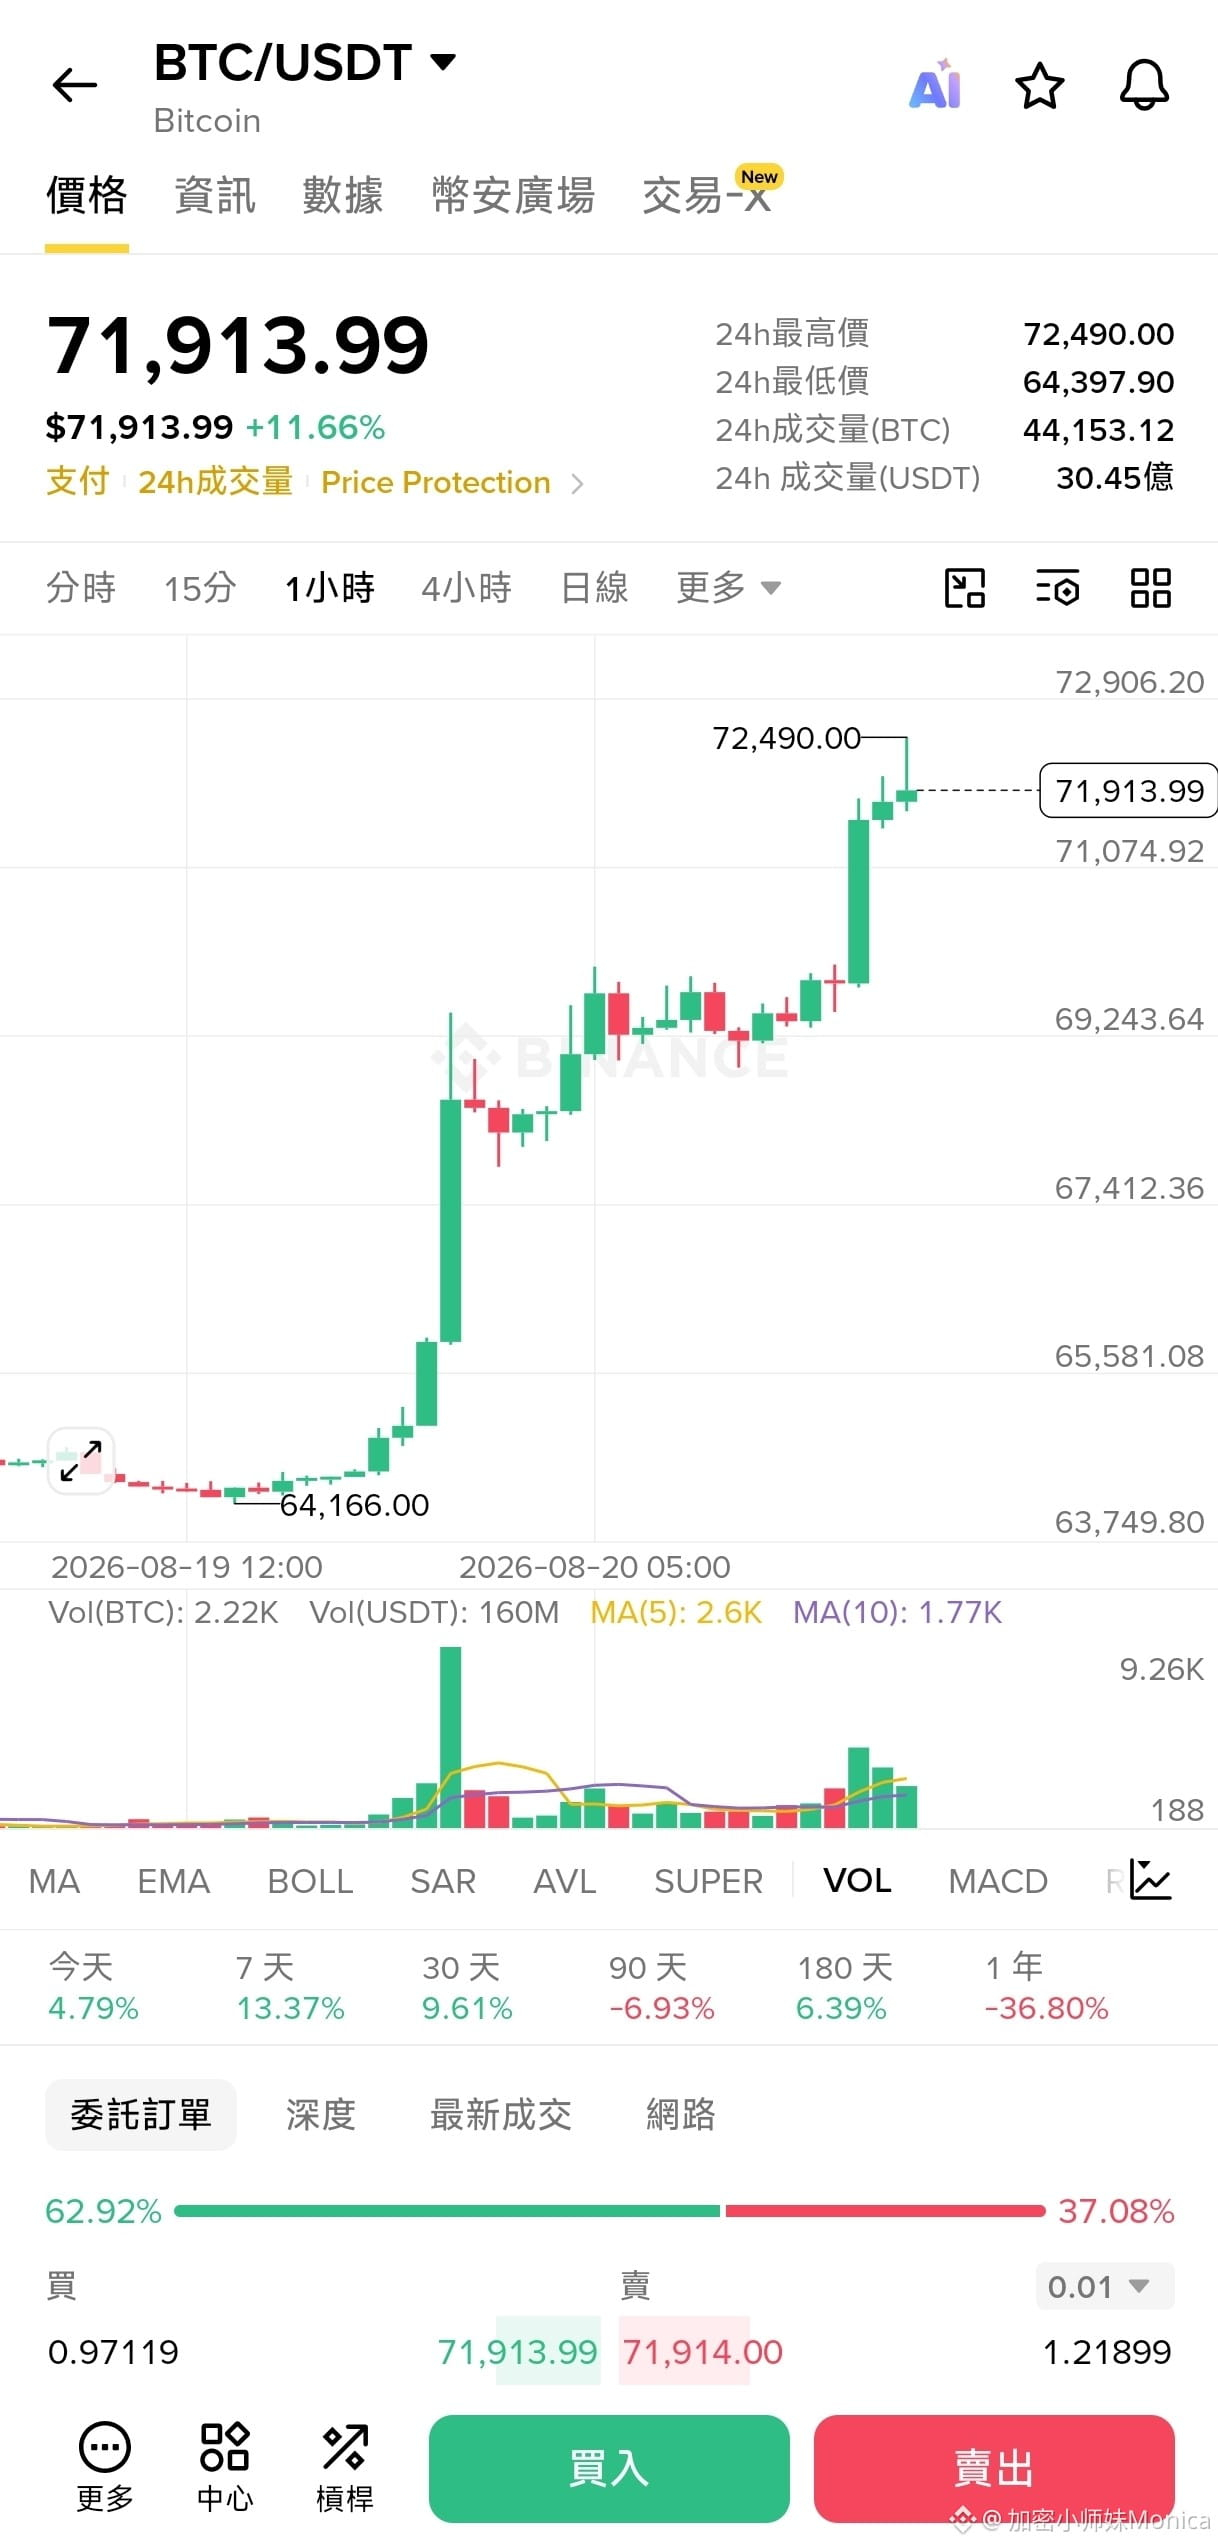
横盘两个多月的 BTC 一天涨幅超过10%,牛真的来了吗?
这轮上涨,第一股力量来自美国国债市场。美国财政部宣布,从9月9日起,把长期国债的单次回购上限从20亿美元提高到至少40亿美元。
这相当于给长期国债增加了一个大买家。国债价格回升、收益率下降,风险偏好被重新点燃,更多资金开始看向股票和加密市场。
随后,白宫又给加密市场加了一把火。
特朗普把 Coinbase、Robinhood、Kraken 这些公司的高管,连同 SEC、CFTC 的负责人一起叫到白宫,还在催国会推进《CLARITY Act》。
法案还没落地,但市场已经提前开始交易一种美好预期:美国不再一味打压加密,而是准备把规则讲清楚,让该进来的资金进来。
他还单独提到 Hyperliquid,称 CFTC 正在研究如何让它合规进入美国。市场自然会把这个信号进一步理解到链上交易、DeFi 这些方向。
这些消息叠在一起时,BTC刚好横盘了两个多月。
价格冲破65,000美元后,观望资金开始进场,空头也被迫止损。空头平仓同样需要买入 BTC,价格越涨,平仓的人越多,最后形成了一轮逼空。
一天上涨10%,我还是不太敢确认牛回。政策预期、资金买入和空头清算同时出现,才有了这根大阳线。接下来要看能不能在7万附近站稳,才会有继续往上看的空间。
5万的 BTC 还是没等来,市场行情不会跟着民意走,车上的人永远是少数。
$BTC $HYPE $ETH
{spot}(BTCUSDT)
横盘两个多月的 BTC 一天涨幅超过10%,牛真的来了吗?
这轮上涨,第一股力量来自美国国债市场。美国财政部宣布,从9月9日起,把长期国债的单次回购上限从20亿美元提高到至少40亿美元。
这相当于给长期国债增加了一个大买家。国债价格回升、收益率下降,风险偏好被重新点燃,更多资金开始看向股票和加密市场。
随后,白宫又给加密市场加了一把火。
特朗普把 Coinbase、Robinhood、Kraken 这些公司的高管,连同 SEC、CFTC 的负责人一起叫到白宫,还在催国会推进《CLARITY Act》。
法案还没落地,但市场已经提前开始交易一种美好预期:美国不再一味打压加密,而是准备把规则讲清楚,让该进来的资金进来。
他还单独提到 Hyperliquid,称 CFTC 正在研究如何让它合规进入美国。市场自然会把这个信号进一步理解到链上交易、DeFi 这些方向。
这些消息叠在一起时,BTC刚好横盘了两个多月。
价格冲破65,000美元后,观望资金开始进场,空头也被迫止损。空头平仓同样需要买入 BTC,价格越涨,平仓的人越多,最后形成了一轮逼空。
一天上涨10%,我还是不太敢确认牛回。政策预期、资金买入和空头清算同时出现,才有了这根大阳线。接下来要看能不能在7万附近站稳,才会有继续往上看的空间。
5万的 BTC 还是没等来,市场行情不会跟着民意走,车上的人永远是少数。
$BTC $HYPE $ETH
1
1.9k
·
--
Verificado
O primeiro dia de listagem da Unitree, e o mercado cripto também começou a cotá-la.
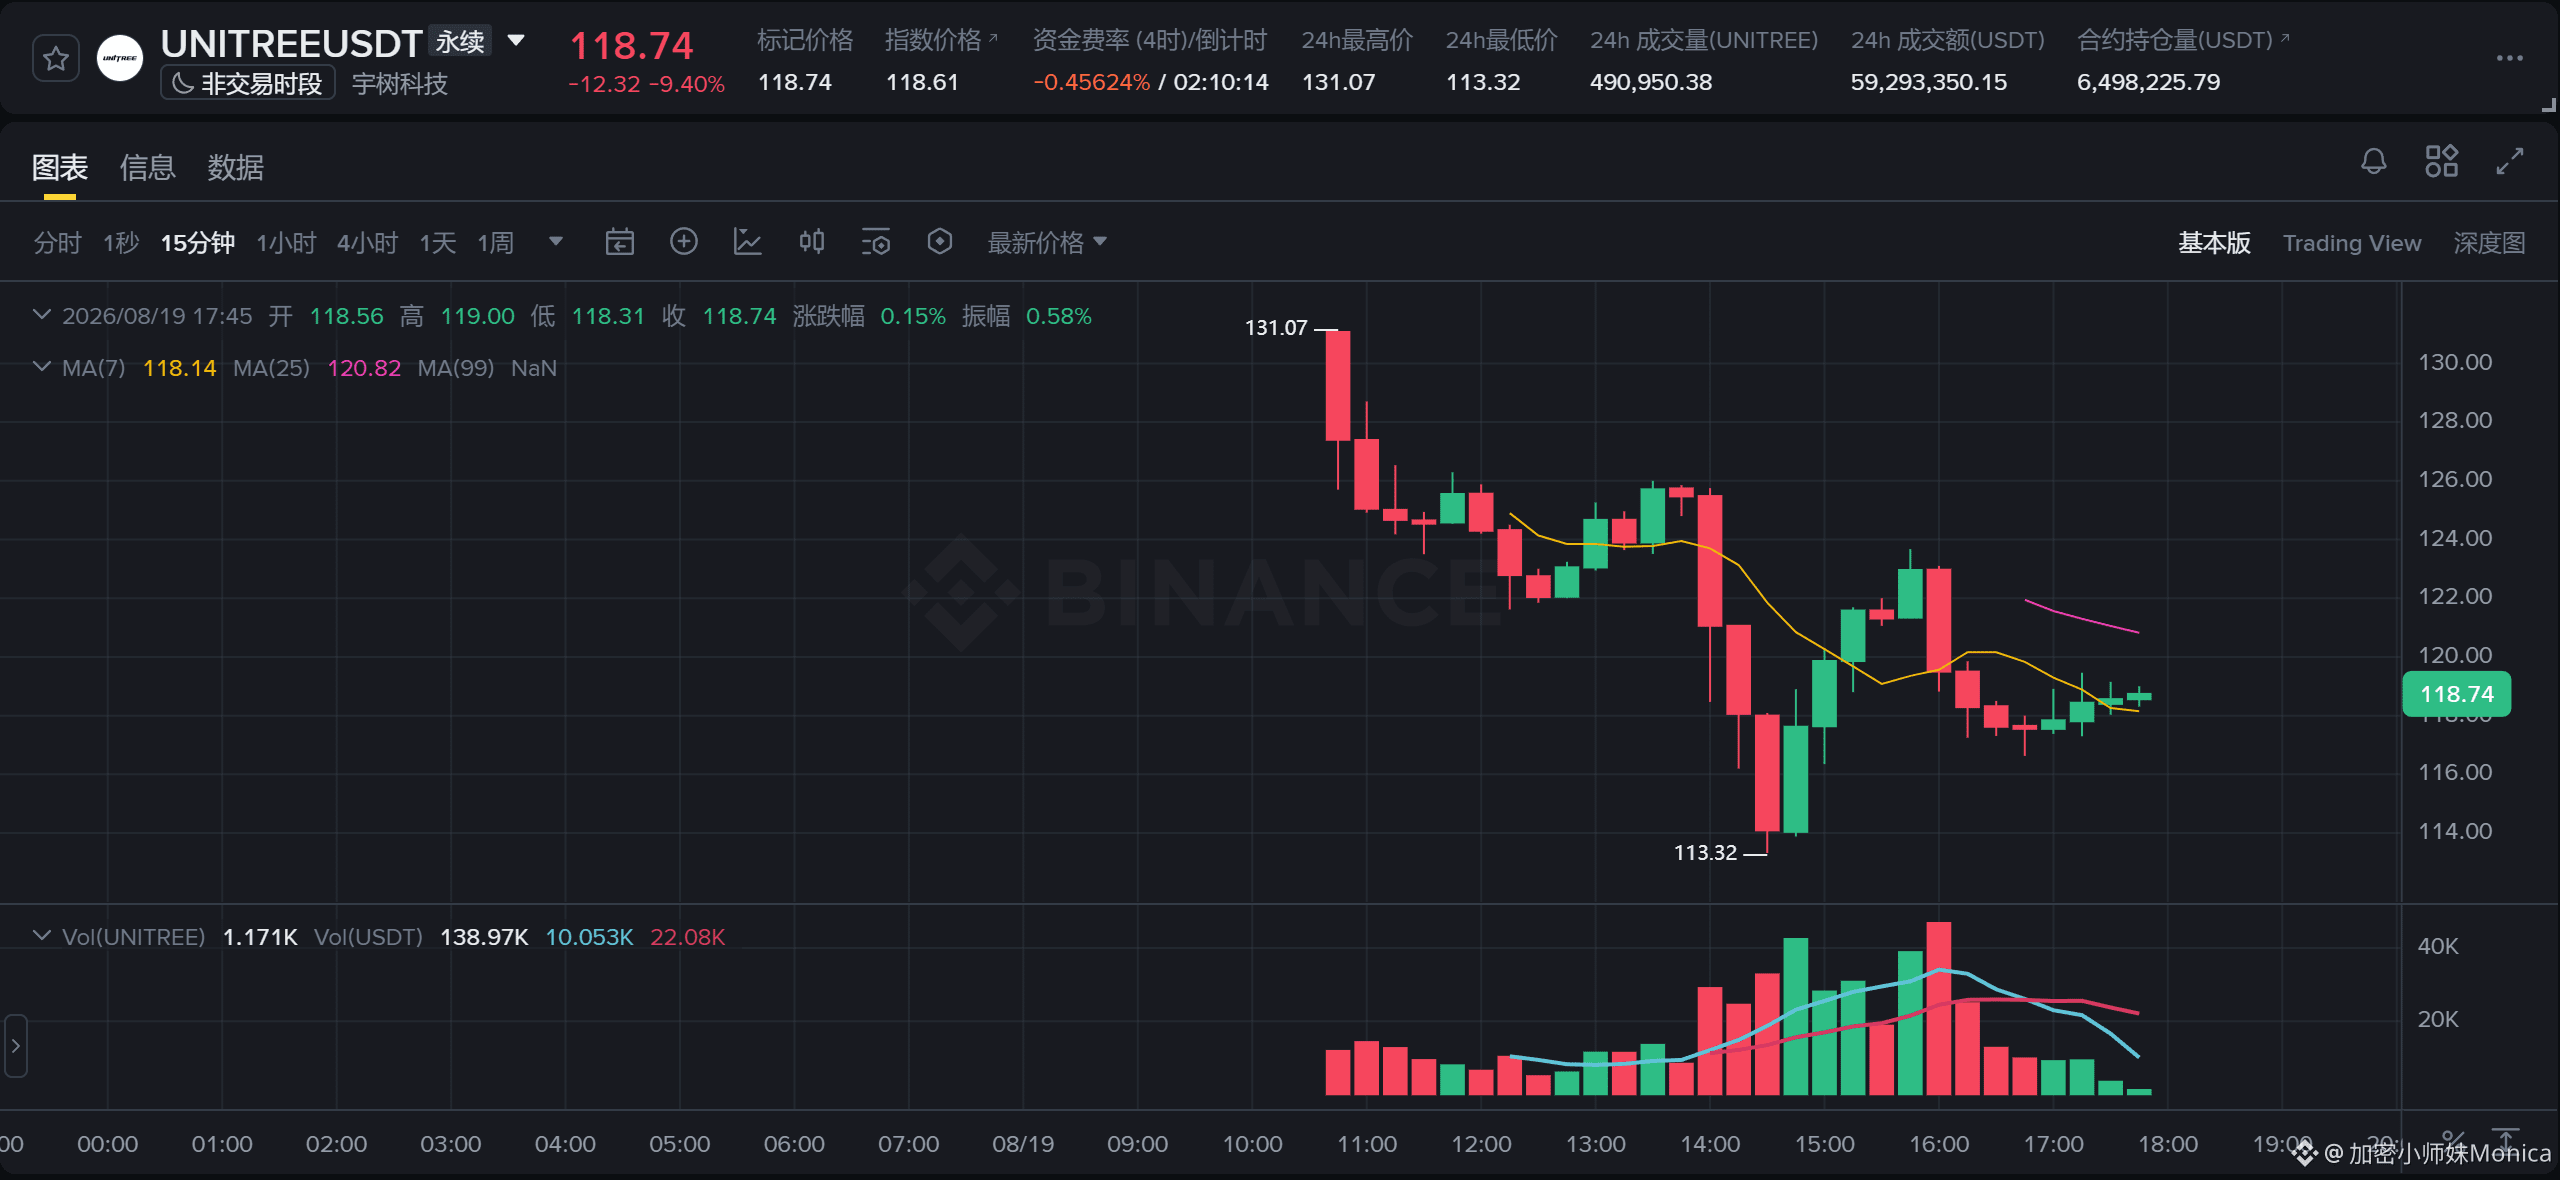
Em 19 de agosto, a Binance disponibilizou o contrato perpétuo UNITREEUSDT, tendo como ativo subjacente a ação da A-share da Unitree Technology (688836), com alavancagem máxima de 20x.
Vale esclarecer: negociar esse contrato não equivale a deter ações da Unitree; não há direito a dividendos nem a privilégios de acionistas. É apenas para avaliar a variação de preços.
“Não precisa correr de um lado para o outro; a Binance tem de tudo.” E, desta vez, não é conversa fiada.
É difícil valorar um robô humanoide. O que as pessoas veem é o robô correndo e fazendo cambalhotas. O que realmente determina o valor de longo prazo são o custo de produção em massa, os pedidos e a capacidade de entrega.
A Unitree representa a velocidade de ponta da China em hardware de robôs e controle de custos, mas “o robô é muito poderoso” e “o preço atual da ação é justo” são duas questões diferentes. Dentro de alguns múltiplos de alta no primeiro dia, há tanto expectativas sobre o futuro da indústria quanto prêmio por escassez e por emoção.
Depois do fechamento do mercado de A-shares, o mercado cripto continuará a cotar a Unitree. Esse preço pode refletir antecipadamente o sentimento do dia seguinte, ou pode se desviar dos fundamentos sob o impulso da alta alavancagem e da taxa de financiamento.
Com um horário de negociação mais longo e participação mais conveniente, nem tudo é só comodidade: também facilita apostar quando há falta de informação.
O mercado cripto deu à Unitree uma cotação o tempo todo e deu a cada pessoa um lugar para pagar por suas próprias convicções.
#宇树科技上市首日涨629% $UNITREE
{future}(UNITREEUSDT)
O primeiro dia de listagem da Unitree, e o mercado cripto também começou a cotá-la.
Em 19 de agosto, a Binance disponibilizou o contrato perpétuo UNITREEUSDT, tendo como ativo subjacente a ação da A-share da Unitree Technology (688836), com alavancagem máxima de 20x.
Vale esclarecer: negociar esse contrato não equivale a deter ações da Unitree; não há direito a dividendos nem a privilégios de acionistas. É apenas para avaliar a variação de preços.
“Não precisa correr de um lado para o outro; a Binance tem de tudo.” E, desta vez, não é conversa fiada.
É difícil valorar um robô humanoide. O que as pessoas veem é o robô correndo e fazendo cambalhotas. O que realmente determina o valor de longo prazo são o custo de produção em massa, os pedidos e a capacidade de entrega.
A Unitree representa a velocidade de ponta da China em hardware de robôs e controle de custos, mas “o robô é muito poderoso” e “o preço atual da ação é justo” são duas questões diferentes. Dentro de alguns múltiplos de alta no primeiro dia, há tanto expectativas sobre o futuro da indústria quanto prêmio por escassez e por emoção.
Depois do fechamento do mercado de A-shares, o mercado cripto continuará a cotar a Unitree. Esse preço pode refletir antecipadamente o sentimento do dia seguinte, ou pode se desviar dos fundamentos sob o impulso da alta alavancagem e da taxa de financiamento.
Com um horário de negociação mais longo e participação mais conveniente, nem tudo é só comodidade: também facilita apostar quando há falta de informação.
O mercado cripto deu à Unitree uma cotação o tempo todo e deu a cada pessoa um lugar para pagar por suas próprias convicções.
#宇树科技上市首日涨629% $UNITREE
1
8
4.2k
·
--
Verificado
Artigo
O próximo negócio do Ethereum: quem está cobrando a taxa de validaçãoSinceramente, na minha linha do tempo já faz muito tempo que ninguém conversa sobre Ethereum. Não há muitas narrativas novas sobre o ETH no mercado, e até eu mesmo não me lembro quando foi a última vez que paguei gas na rede principal.
Mas recentemente, ao organizar os dados, encontrei um conjunto de números que não bate com essa sensação:
A oferta global de stablecoins: cerca de 50% está no Ethereum, e ainda assim permanece em primeiro lugar entre todas as redes; o tamanho do RWA on-chain ultrapassa 33 bilhões de dólares, com o Ethereum mainnet liderando em participação; só um fundo da BlackRock, o BUIDL, já tem 2,4 bilhões.
O mais interessante é que, quando você coloca o preço e os dados on-chain lado a lado, vê que: ao longo dos anos, o ETH não conseguiu sair de um cenário que deixasse as pessoas empolgadas, mas a oferta de stablecoins e o tamanho do RWA on-chain continuam crescendo continuamente.
O próximo negócio do Ethereum: quem está cobrando a taxa de validação
Sinceramente, na minha linha do tempo já faz muito tempo que ninguém conversa sobre Ethereum. Não há muitas narrativas novas sobre o ETH no mercado, e até eu mesmo não me lembro quando foi a última vez que paguei gas na rede principal.
Mas recentemente, ao organizar os dados, encontrei um conjunto de números que não bate com essa sensação:
A oferta global de stablecoins: cerca de 50% está no Ethereum, e ainda assim permanece em primeiro lugar entre todas as redes; o tamanho do RWA on-chain ultrapassa 33 bilhões de dólares, com o Ethereum mainnet liderando em participação; só um fundo da BlackRock, o BUIDL, já tem 2,4 bilhões.
O mais interessante é que, quando você coloca o preço e os dados on-chain lado a lado, vê que: ao longo dos anos, o ETH não conseguiu sair de um cenário que deixasse as pessoas empolgadas, mas a oferta de stablecoins e o tamanho do RWA on-chain continuam crescendo continuamente.
1.1k
·
--
Verificado
Solana passou por mais um momento perigoso.
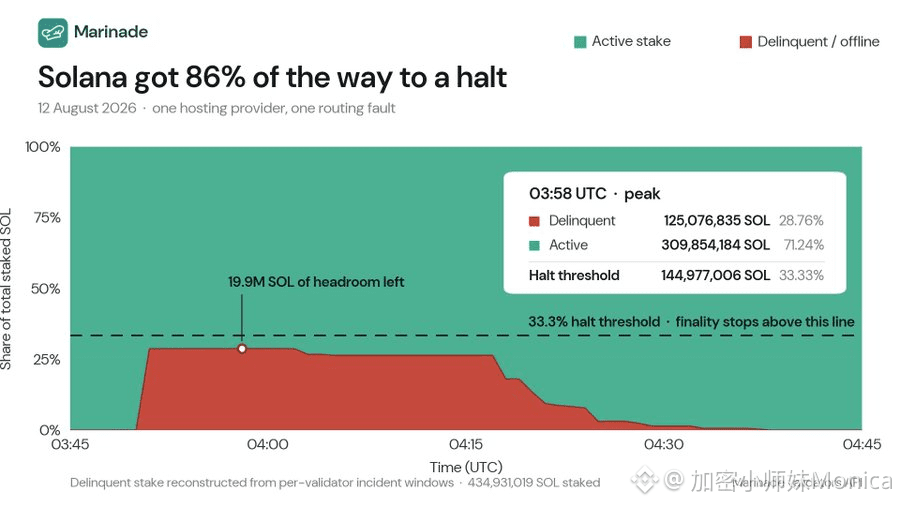
Em 12 de agosto, a central de dados da Teraswitch, provedora de serviços de custódia, em Miami apresentou uma falha de roteamento, fazendo com que parte dos validadores da Solana ficasse offline.
Segundo estatísticas da Marinade Finance, os nós afetados representam cerca de 28,83% do peso de staking de SOL. Quando a proporção de nós offline chega a aproximadamente um terço, a rede pode perder a capacidade de confirmação final; desta vez, o limite crítico estava a apenas cerca de 20 milhões de SOL em staking.
Felizmente, desta vez a rede continuou produzindo blocos normalmente, e as transações não foram interrompidas; no fim, foi um susto sem consequências.
Para quem conhece Solana, esse tipo de incidente não deve ser estranho. Nos últimos anos, a Solana enfrentou congestionamento de rede, o impacto de negociações automatizadas (robôs), bugs em clientes e vários períodos em que foi necessário coordenar a reinicialização de validadores. Em comparação com o início da trajetória, quando a rede ficava fora do ar com frequência, suportar uma proporção de quase 30% do peso de staking offline mostra que a estabilidade realmente melhorou.
O mercado também reagiu de forma relativamente calma: $SOL não caiu de maneira visível de forma independente por causa deste evento. Para o preço, desde que a cadeia não pare de operar de fato e que os fundos não sejam afetados, falhas desse tipo de infraestrutura normalmente são absorvidas rapidamente. Só quando houver paradas de blocos por um longo período e suspensão de depósitos e retiradas em exchanges é que a reação do mercado seria bem diferente.
Este incidente também lembra o mercado de que alto desempenho não vem sem custo. Requisitos maiores de hardware, largura de banda e operação e manutenção fazem com que mais validadores dependam de provedores profissionais de custódia. Quando uma grande parte do peso de staking se concentra na mesma infraestrutura, uma falha local pode ser amplificada rapidamente. O que a Solana precisa demonstrar daqui para frente é se conseguirá reduzir gradualmente esse risco concentrado enquanto continua perseguindo desempenho.
Do ponto de vista de usuários comuns e detentores de moedas, eu acho que não há necessidade de entrar em pânico toda vez que houver falhas, nem de tratar como se nada tivesse acontecido apenas porque, no fim, não deu ruim.
O fato de a Solana ter alto desempenho e um ecossistema ativo é real; e também é verdade que o histórico de incidentes já foi relativamente maior. Manter $SOL , em essência, significa aceitar seu potencial de crescimento enquanto assume o risco de que este sistema continue sendo reparado e amadurecendo.
#solana
4
9.3k
·
--
一个加密项目是如何死亡的?
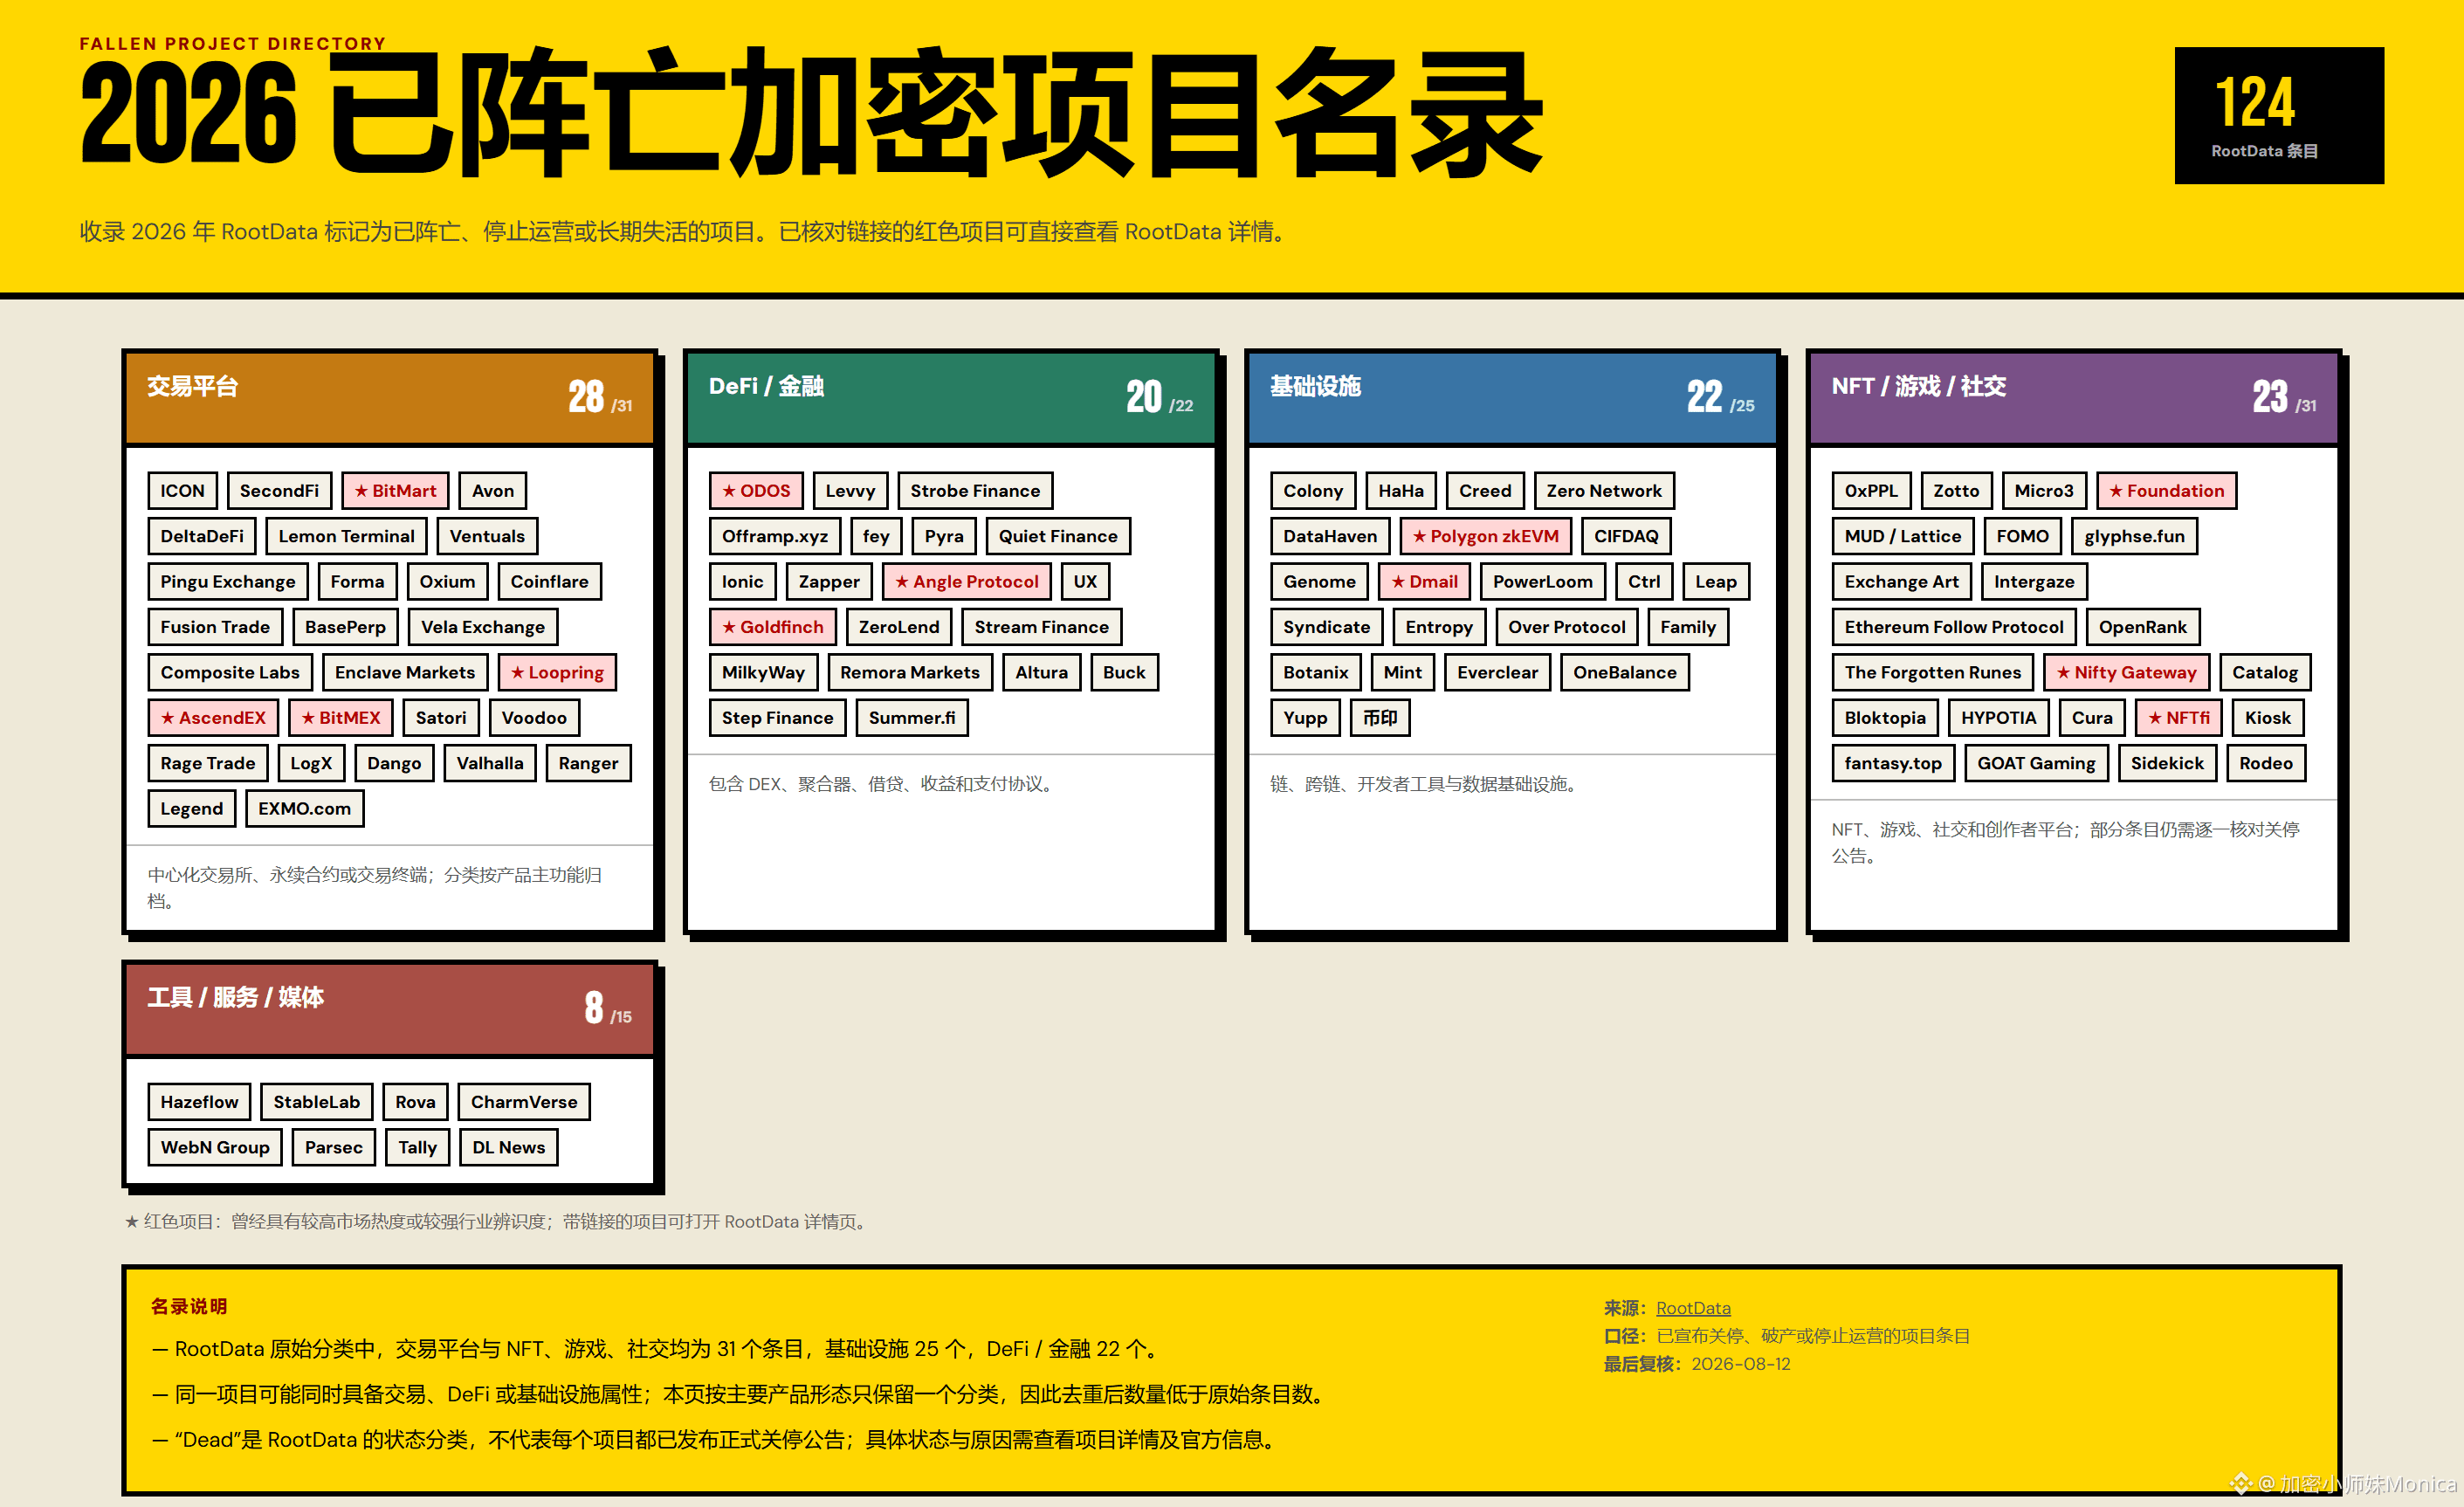
据 RootData 统计,2026 年以来已有超过 120 个加密项目被列入 Dead Projects 名单。
我把之前的「空投墓地」翻出来做了次更新,把《2026 已阵亡加密项目名录》放了上去。
仔细看下来,其中不乏当年的大热门。很多项目,我亲手在 ETH 上烧过 Gas、存过钱、持有过 NFT;也有一些应用和基础设施,我至今仍觉得有价值、很好用。
如果非要说这些逐渐沉寂的项目有什么共性,可能并不是某一天突然“死亡”。
更多时候,它们先失去新增用户,再失去流动性和开发者;社区从讨论产品变成只问币价,团队从频繁更新变成偶尔发一条“仍在建设”。最后,网站还开着,代币仍在交易,但已经没有多少人真正使用。
一个项目真正开始死亡,往往不是价格跌了多少,而是它想解决的问题,已经没人关心了。
一个产品曾经好用,不代表它能穿越牛熊,更不代表它的代币值得长期持有。牛市里,融资、补贴和空投可以迅速制造用户、TVL 和交易量,但这些数据里有多少来自真实需求,往往要等市场转冷后才看得清。
很多项目并不是产品突然不能用了,而是维持增长的成本越来越高:补贴一停,用户就走;币价一下跌,社区就沉默;融资环境收紧,原本宏大的路线图也开始不断延期。这时候项目可能还在运营,代币也还在交易,但支撑它继续扩张的条件已经变了。
我觉得真正需要观察的,不只是价格跌了多少,而是用户为什么留下、协议能否产生收入、团队是否还在交付,以及代币在整个产品里究竟有什么作用。
认可一个项目曾经创造过的价值,和承认它已经失去增长,是两回事。我们当然可以怀念那些真正好用过的产品,但没必要用继续持有,来证明自己当初没有看错。
1
9
10.3k
·
--
Recentemente reparei em uma nova brincadeira bem interessante na BSC: Meme de ações.
No fim de julho, o Four Meme lançou a função Stock Meme, que permite que projetos usem ativos tokenizados com o token bStocks como pool de negociação; o primeiro ativo suportado é o NVDAb, relacionado à Nvidia.
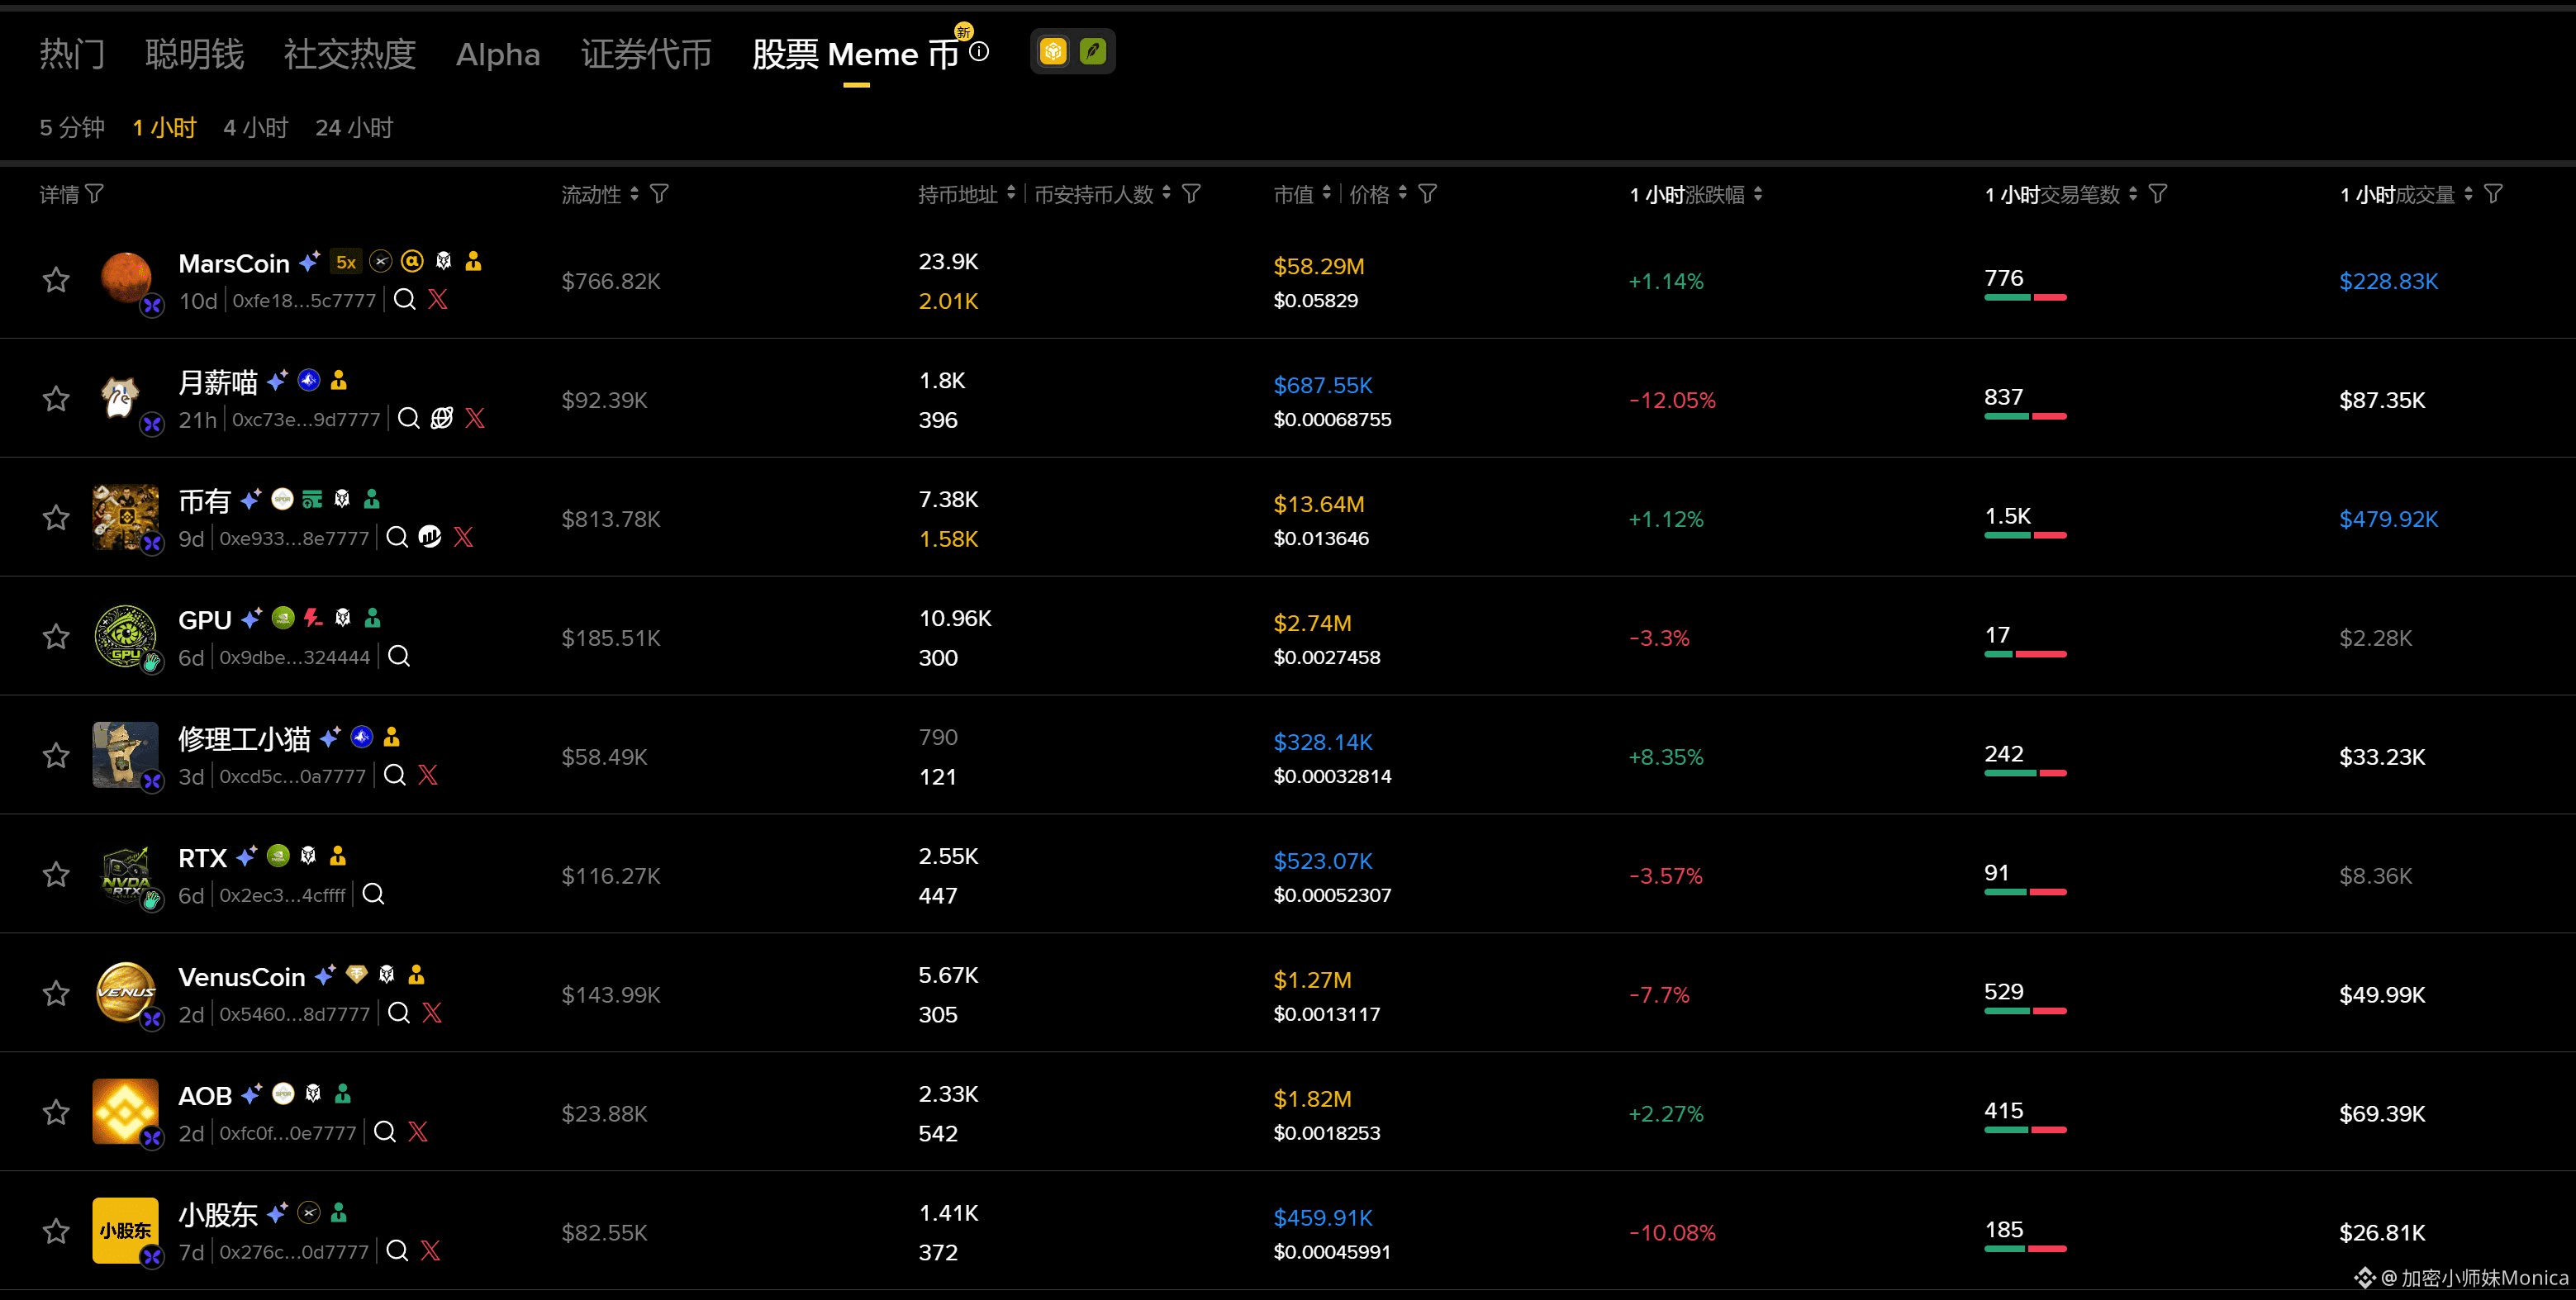
Em seguida, a carteira da Binance lançou o “ranking de popularidade de stock Meme”, começando a rastrear projetos relacionados na BNB Chain e na Robinhood Chain. O mercado também viu uma leva de tokens correspondentes:
MarsCoin($MarsCoin ):usando a narrativa da SpaceX; o pool usa SPCXB
GPU($GPU):usando a narrativa da Nvidia e da IA; usa NVDAb
JACKET($JACKET):também usa NVDAb
币有($BIYOU):usando a narrativa do S&P 500; usa SPYB
Por isso, eles são chamados de “Meme de ações”. O nome tem “ações”, mas na carteira não há ações.
Como isso faz dinheiro? Parte das pessoas ganha com a alta do preço do token; a outra parte ganha com as dividendizações de taxas de transação.
Por exemplo, há uma taxa de 3% cobrada nas compras e vendas. A equipe do projeto pega essa arrecadação para comprar outro token e distribui aos detentores. Quanto mais negociações, mais impostos; e, portanto, parece que a divisão é maior.
Mas eu acho que o ponto mais fácil de interpretar errado aqui é:
“Dividendos”, em geral, não vêm de lucros operacionais da empresa, e sim das taxas geradas por transações de compra e venda na cadeia. Quanto maior o volume de negociação, mais fonte de dividendos; quando o volume some, os dividendos diminuem rapidamente.
Entendo que esses projetos podem até ser bem “agressivos” no curto prazo, porque combinam Meme, ações dos EUA, IA, RWA e o ecossistema da Binance, com alta eficiência de disseminação.
Só que o risco deles é ainda mais complexo do que o de um Meme comum:
- Taxas altas de compra e venda devoram os ganhos;
- Os dividendos “não são estáveis”, em essência dependem do volume de transações;
- Se os tokens de “ações” têm reservas adequadas, direito de resgate e direitos dos detentores, precisa ser verificado item por item;
- Meme em si não representa participação societária da empresa;
- Permissões do contrato e ajustes de taxas podem afetar os interesses dos detentores.
Se eu participasse, não olharia primeiro o APY, e sim confirmaria três coisas:
- Se o endereço do contrato vem de entradas oficiais; se as permissões do contrato e a taxa podem ser consultadas e se podem ser alteradas;
- Se é possível comprar e vender normalmente;
- Se os dividendos têm registros reais on-chain.
O que mais esses projetos temem não é a queda, e sim o desaparecimento do “calor” das negociações. Assim que a atenção sair, o motor pode virar rapidamente um ciclo reverso.
#BSC #股票MEME #美股超话
3
4
4.2k
·
--
Os airdrops do DAPPOS já podem ser verificados. O link está na conta oficial do X/Twitter (find it na página oficial)
Quem se cadastrou nos últimos dias pode conferir; é provável que suba na Binance Alpha. Vamos nessa, estou na expectativa
#dappOS
Os airdrops do DAPPOS já podem ser verificados. O link está na conta oficial do X/Twitter (find it na página oficial)
Quem se cadastrou nos últimos dias pode conferir; é provável que suba na Binance Alpha. Vamos nessa, estou na expectativa
#dappOS
Quem se cadastrou nos últimos dias pode conferir; é provável que suba na Binance Alpha. Vamos nessa, estou na expectativa
#dappOS
3
5
4.5k
·
--
Acabei de conversar sobre o incidente de segurança do Coldcard alguns dias atrás e, hoje, vi outro acompanhamento de cadeia (on-chain) bem interessante.
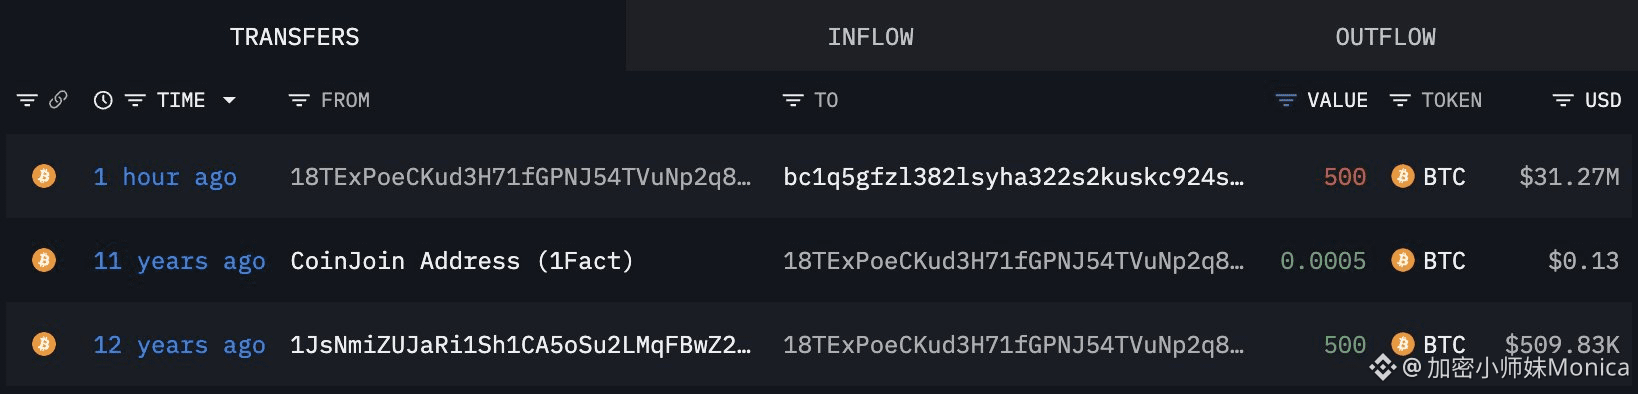
Uma carteira que ficou sem mexer desde 2013, de repente moveu todo o seu saldo de 500 BTC, cerca de US$ 31,3 milhões, para um novo endereço.
E não foi só essa. Os dados da CryptoQuant mostram que, em 3 de agosto, cerca de 935 BTC de moedas antigas (com mais de dez anos) foram movimentadas; em 31 de julho, ainda cerca de 6388 BTC de moedas com 5 a 7 anos foram ativadas.
Claro, não dá para entender isso apressadamente como “venda/saída de uma baleia antiga”.
Por enquanto, na cadeia só é possível confirmar que os fundos trocaram de endereço; não dá para provar que essa transferência tenha relação direta com o Coldcard, nem avaliar se esses BTC vão, em seguida, entrar em uma exchange. Ainda assim, nesse momento específico, realmente fica difícil não levantar suspeitas.
Antes eu também achava que, ao comprar uma carteira fria (cold wallet), e anotar as palavras da seed, a questão da segurança estaria praticamente resolvida.
Mas, ao ver um endereço que ficou dormindo por 12 anos começar a migrar, percebi que o autocustódia (self-custody) nunca é uma ação única. O hardware envelhece, o firmware pode ter vulnerabilidades e, até mesmo, a solução que antes era considerada a mais segura pode deixar de ser segura com o passar do tempo.
Os币 (moedas) podem ficar dez anos sem se mexer, mas as pessoas não podem ficar dez anos sem cuidar.
#Bitcoin #Coldcard #链上动态
1
7
11.4k
·
--
A falha no firmware do Coldcard desta vez, de fato, foi um evento raro e grave no segmento de carteiras de hardware.
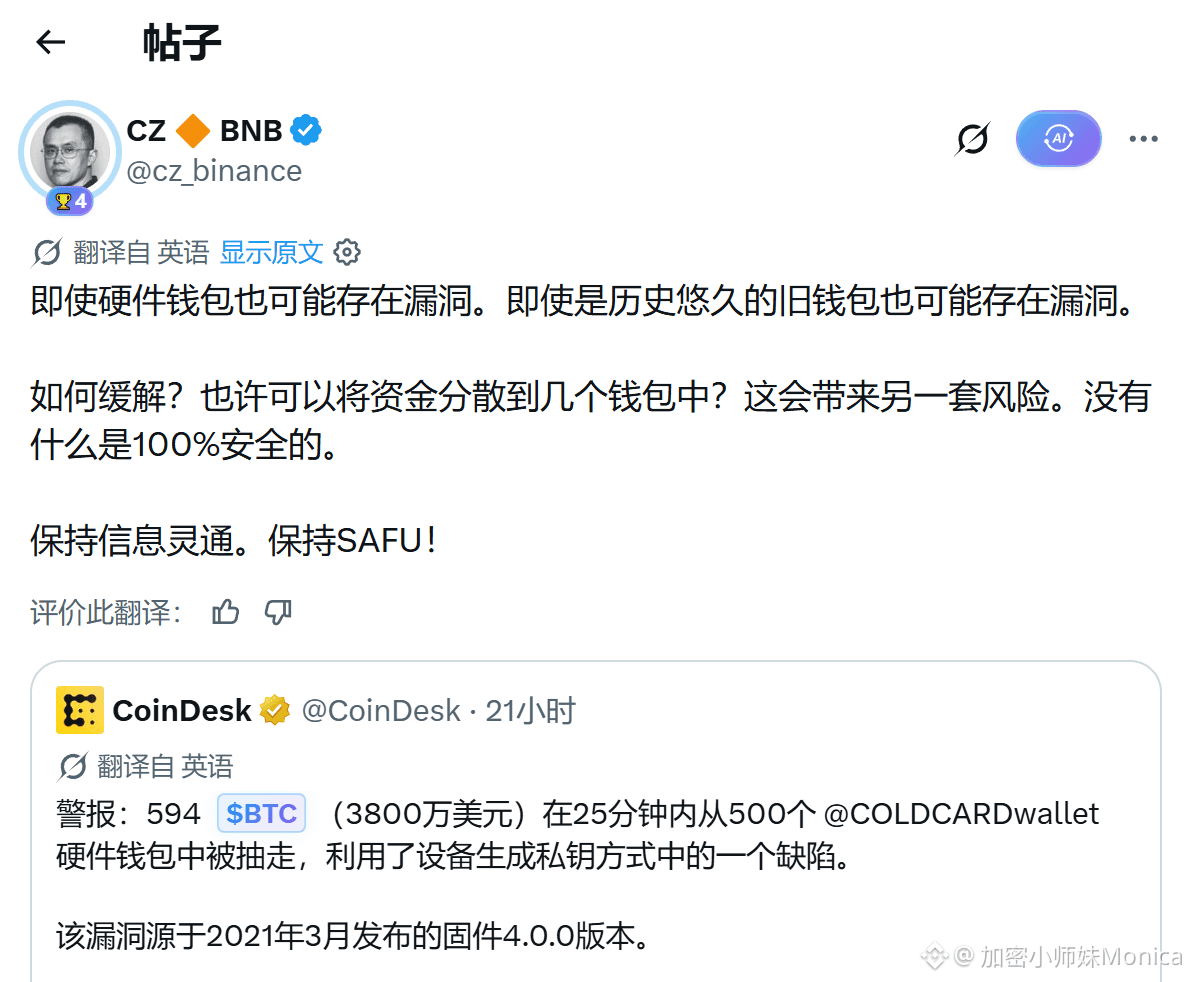
Em 30 de julho, o atacante explorou uma falha no gerador de números aleatórios durante o processo de geração de seeds e, em aproximadamente 40 minutos, varreu uma grande quantidade de $BTC .
A confirmação inicial do valor foi de cerca de 594 BTC (na época, aproximadamente 38 milhões de dólares), proveniente de cerca de 500 endereços; análises posteriores na cadeia pela Galaxy Research ampliaram o tamanho do incidente para 1.082,65 BTC (cerca de 70 milhões de dólares), envolvendo 1.196 endereços.
A causa raiz está em algumas versões do firmware após março de 2021: o dispositivo não conseguiu chamar corretamente o gerador de números verdadeiramente aleatórios de hardware ao gerar a seed, levando a uma queda significativa da entropia (cerca de 40 bits no Mk3). Assim, a chave privada pode ser reconstruída offline. A invasão ocorreu durante todo o processo sem a necessidade de tocar em um dispositivo físico.
A empresa oficial publicou um firmware corrigido, mas seeds fracas já geradas não podem ser corrigidas por uma atualização; usuários afetados precisam regenerar uma nova seed e migrar os fundos o mais rápido possível.
O CZ também fez um alerta público: mesmo carteiras de hardware podem ter vulnerabilidades, e o risco sempre existe — não há 100% de segurança na cadeia.
Pelo alcance do impacto e pela natureza técnica, trata-se do maior ataque conhecido até agora envolvendo uma vulnerabilidade de firmware em carteiras de hardware. Isso abala bastante a confiança na segurança de autocustódia. No dia a dia, ainda assim é recomendado acompanhar os anúncios oficiais de segurança e evitar concentrar todos os ativos em um único dispositivo.
#Bitcoin #Coldcard #硬件钱包 #链上安全
5
16
22.5k
·
--
Verificado

Artigo
Perp DEX produzido pelo emissor - Ondo PerpsNo último fim de semana, sem nada para fazer, revisei um a um os books de algumas plataformas de perpétuos de ações dos EUA que eu tinha configurado.
No fim de semana, o mercado de ações dos EUA não abre, mas esses contratos continuam “pulando”. O que é interessante é isto: há books tão finos que dá para enxergar a olho nu; você joga ordens de alguns milhares de dólares e o preço se desvia. Outros ainda conseguem manter uma profundidade razoável e um funcionamento “de verdade”. Mesmo com o mesmo texto dizendo “suporta perpétuos de NVDA”, a experiência de negociação na prática é bem diferente.
Depois que o mercado de ações dos EUA começou a reagir recentemente, os ativos de ações dos EUA on-chain ficaram bem mais “quentes” também; todas as equipes estão acelerando as negociações de pares. Mas colocar os ativos à disposição e realmente sustentar o mercado são, afinal, duas coisas diferentes.
Perp DEX produzido pelo emissor - Ondo Perps
No último fim de semana, sem nada para fazer, revisei um a um os books de algumas plataformas de perpétuos de ações dos EUA que eu tinha configurado.
No fim de semana, o mercado de ações dos EUA não abre, mas esses contratos continuam “pulando”. O que é interessante é isto: há books tão finos que dá para enxergar a olho nu; você joga ordens de alguns milhares de dólares e o preço se desvia. Outros ainda conseguem manter uma profundidade razoável e um funcionamento “de verdade”. Mesmo com o mesmo texto dizendo “suporta perpétuos de NVDA”, a experiência de negociação na prática é bem diferente.
Depois que o mercado de ações dos EUA começou a reagir recentemente, os ativos de ações dos EUA on-chain ficaram bem mais “quentes” também; todas as equipes estão acelerando as negociações de pares. Mas colocar os ativos à disposição e realmente sustentar o mercado são, afinal, duas coisas diferentes.
1
6
5.6k
·
--
Verificado
A Solana lidera em endereços ativos on-chain, mas esse número precisa de um desconto
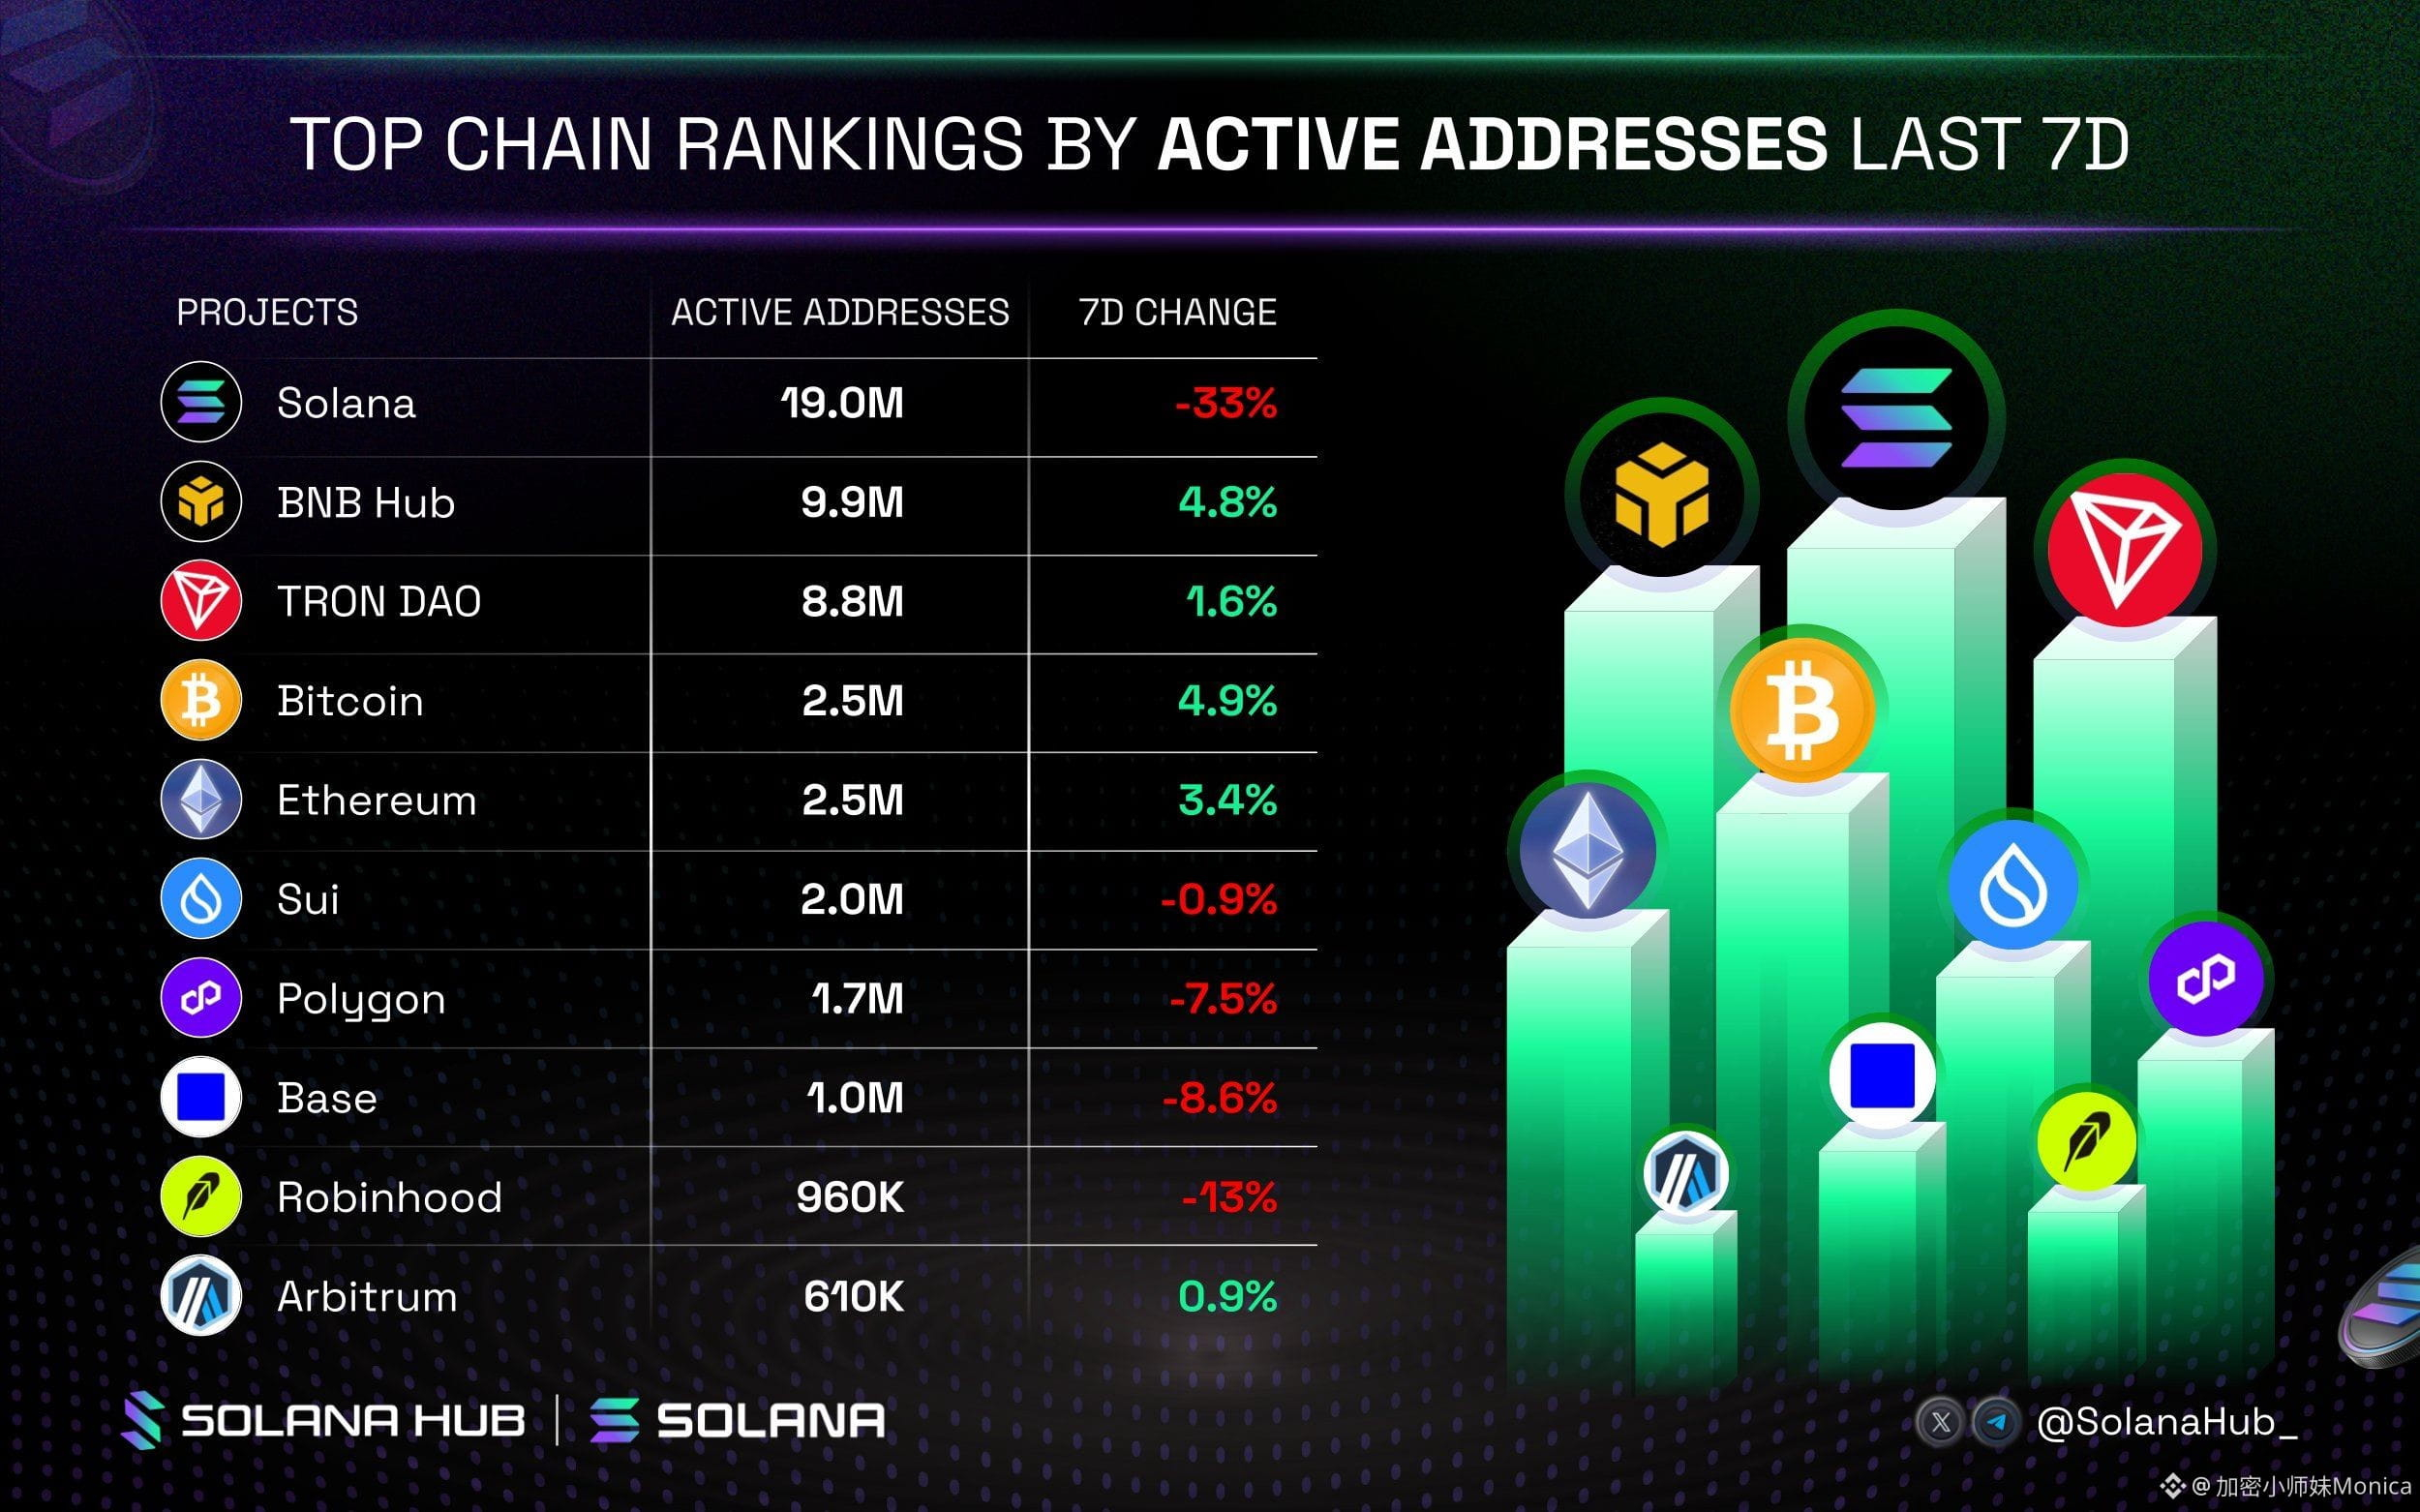
Na semana passada, a Solana teve mais de 18 milhões de endereços ativos, ficando à frente de BNB, TRON, BTC e ETH — em primeiro lugar.
Mas não se apresse em tirar isso como uma notícia positiva: parte do aumento no número de endereços vem da rotação do ecossistema de memes — robôs e transações frequentes e de pequeno valor ocupam uma fatia considerável; 18 milhões ≠ 18 milhões de pessoas reais.
O que é realmente mais “sólido” é o aumento das ações tokenizadas — as negociações à vista de ativos tokenizados da Solana no 2º trimestre chegaram a cerca de US$ 5,7 bilhões, mostrando que as aplicações financeiras on-chain estão se expandindo.
Em comparação com a ETH: a Solana impulsiona o volume com novos endereços e negociações de alta frequência, enquanto a ETH tende mais para um “estoque” de DeFi/NFT.
Então a questão não é “qual cadeia tem mais DAU”, mas: você confia mais na atividade que foi gerada por memes, ou na atividade trazida por ativos tokenizados?
$SOL #Solana #OnChain
3
4
10.7k
·
--
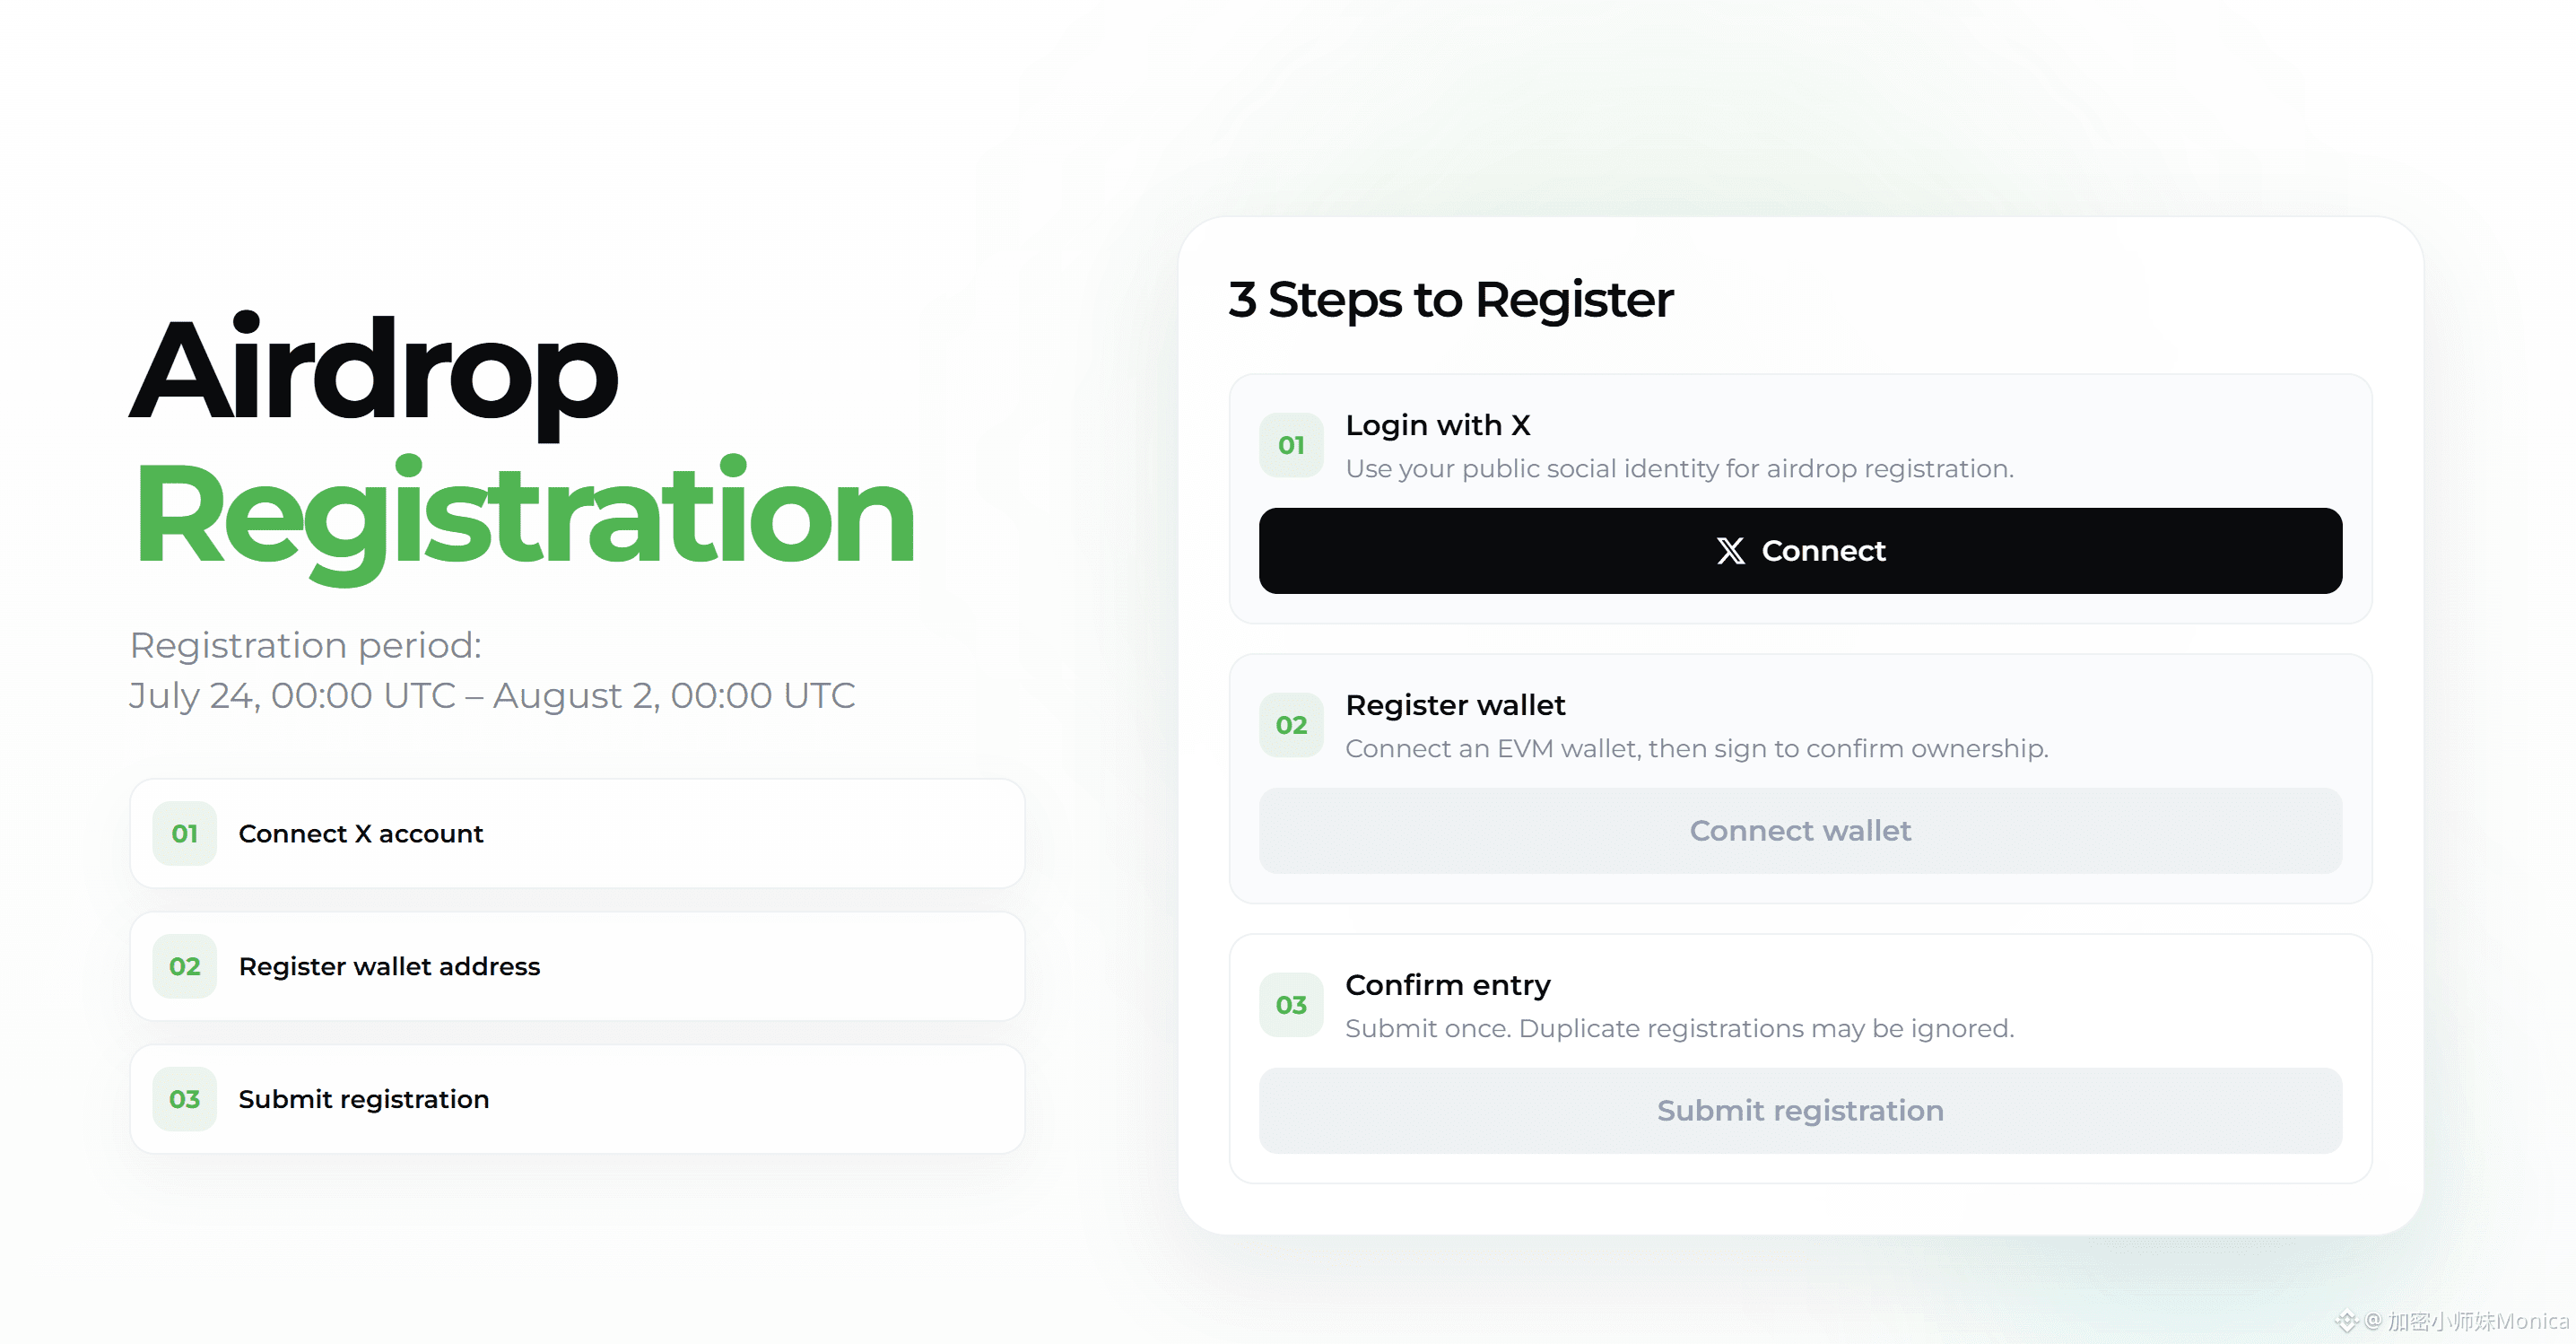
dappOS finalmente vai passar pelo TGE
A equipe oficial abriu o portal de registro para o airdrop. Quem já interagiu antes, tem um NFT ou escreveu tweets, faça a pré-registro até 2 de agosto — pode haver surpresas
https://dappos.com/airdrop-register
dappOS finalmente vai passar pelo TGE
A equipe oficial abriu o portal de registro para o airdrop. Quem já interagiu antes, tem um NFT ou escreveu tweets, faça a pré-registro até 2 de agosto — pode haver surpresas
https://dappos.com/airdrop-register
A equipe oficial abriu o portal de registro para o airdrop. Quem já interagiu antes, tem um NFT ou escreveu tweets, faça a pré-registro até 2 de agosto — pode haver surpresas
https://dappos.com/airdrop-register
4
2
18
12.2k
·
--
Verificado
每次当你对市场失去信心的时候,会发现突然冒出一个人因为你根本没听过的东西赚了百倍千倍——这就是区块链带来的魅力,也是我们这个行业的独有特性。
多少人是被这种致富神话带进来这个圈子的?
比如之前重新被市场发现的 Uniswap v4。
v4 今年年初就上线了,但一开始吸引的关注度有限。它改的不是界面,不是手续费。
而是一件很底层的事:
以前你在 Uniswap 换币,换完就结束了。现在换币这个动作,可以同时触发任何人写的代码。
这个"任何人写的代码",官方叫 Hooks(钩子)。可以理解成 Uniswap 从一个换币工具,变成了一个可以往里面装插件的平台。
爆火三个项目,玩法完全不同,简单拆解下背后的原理逻辑。
❶$sato 靠的是"没有人能控制它"的公平发射信仰,
❷$uPEG 靠的是一个 8 年前被 Vitalik 一句话否掉的名字加上链上生成图片的新奇感
❸ Slonks 靠的是扭曲版 CryptoPunks 加销毁升级的 NFT 老玩家情结。
但它们能跑起来,用的是同一套底层逻辑:
在 v4 里,换币这个动作可以触发任意代码。不同的人往这个口子里塞了不同的故事。这就是市场真正在捧的东西。
Hooks 足够开放,以至于 DeFi 极客、NFT 玩家、memecoin 猎手,可以同时在里面找到属于自己的叙事。
多个圈子的注意力汇聚到同一个底层协议上,有点 Defi Summer 初期那种味道。
有一面不能忽视——Hooks 是完全开放的,任何人都能写,也意味着可能有人写恶意代码:异常高的手续费、锁死流动性、进得去出不来。
不过还是要重点注意:
① 陌生池子不要乱进,只用有可信来源的 Hooks 项目
② 不要轻易 FOMO 热搜顶部的项目
sato / uPEG / Slonks 的故事说明 v4 能跑出东西,它们本身的空间,我不替你判断。
2
10
14.8k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinParesGainsAfterRallyTo$86.5K
4,769 visualizações
50 a discutir
🔥 $BTC no Limite: Acirrado em US$ 86K!
Nurul Hasnat Samir
·0 gostos
·104 visualizações
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
13,338 visualizações
212 a discutir
SECProposesCryptoCustodyRules
37,162 visualizações
368 a discutir