


镰刀判官
 Binance Square verificado
地图元帅 键盘政治家 历史发明家 赛博诸葛亮
Aberto ao trading
Trader de Alta Frequência
2.2 ano(s)
28 A seguir
2.5K+ Seguidores
2.6K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
Verificado
Ver tradução
镰刀判官
·
--
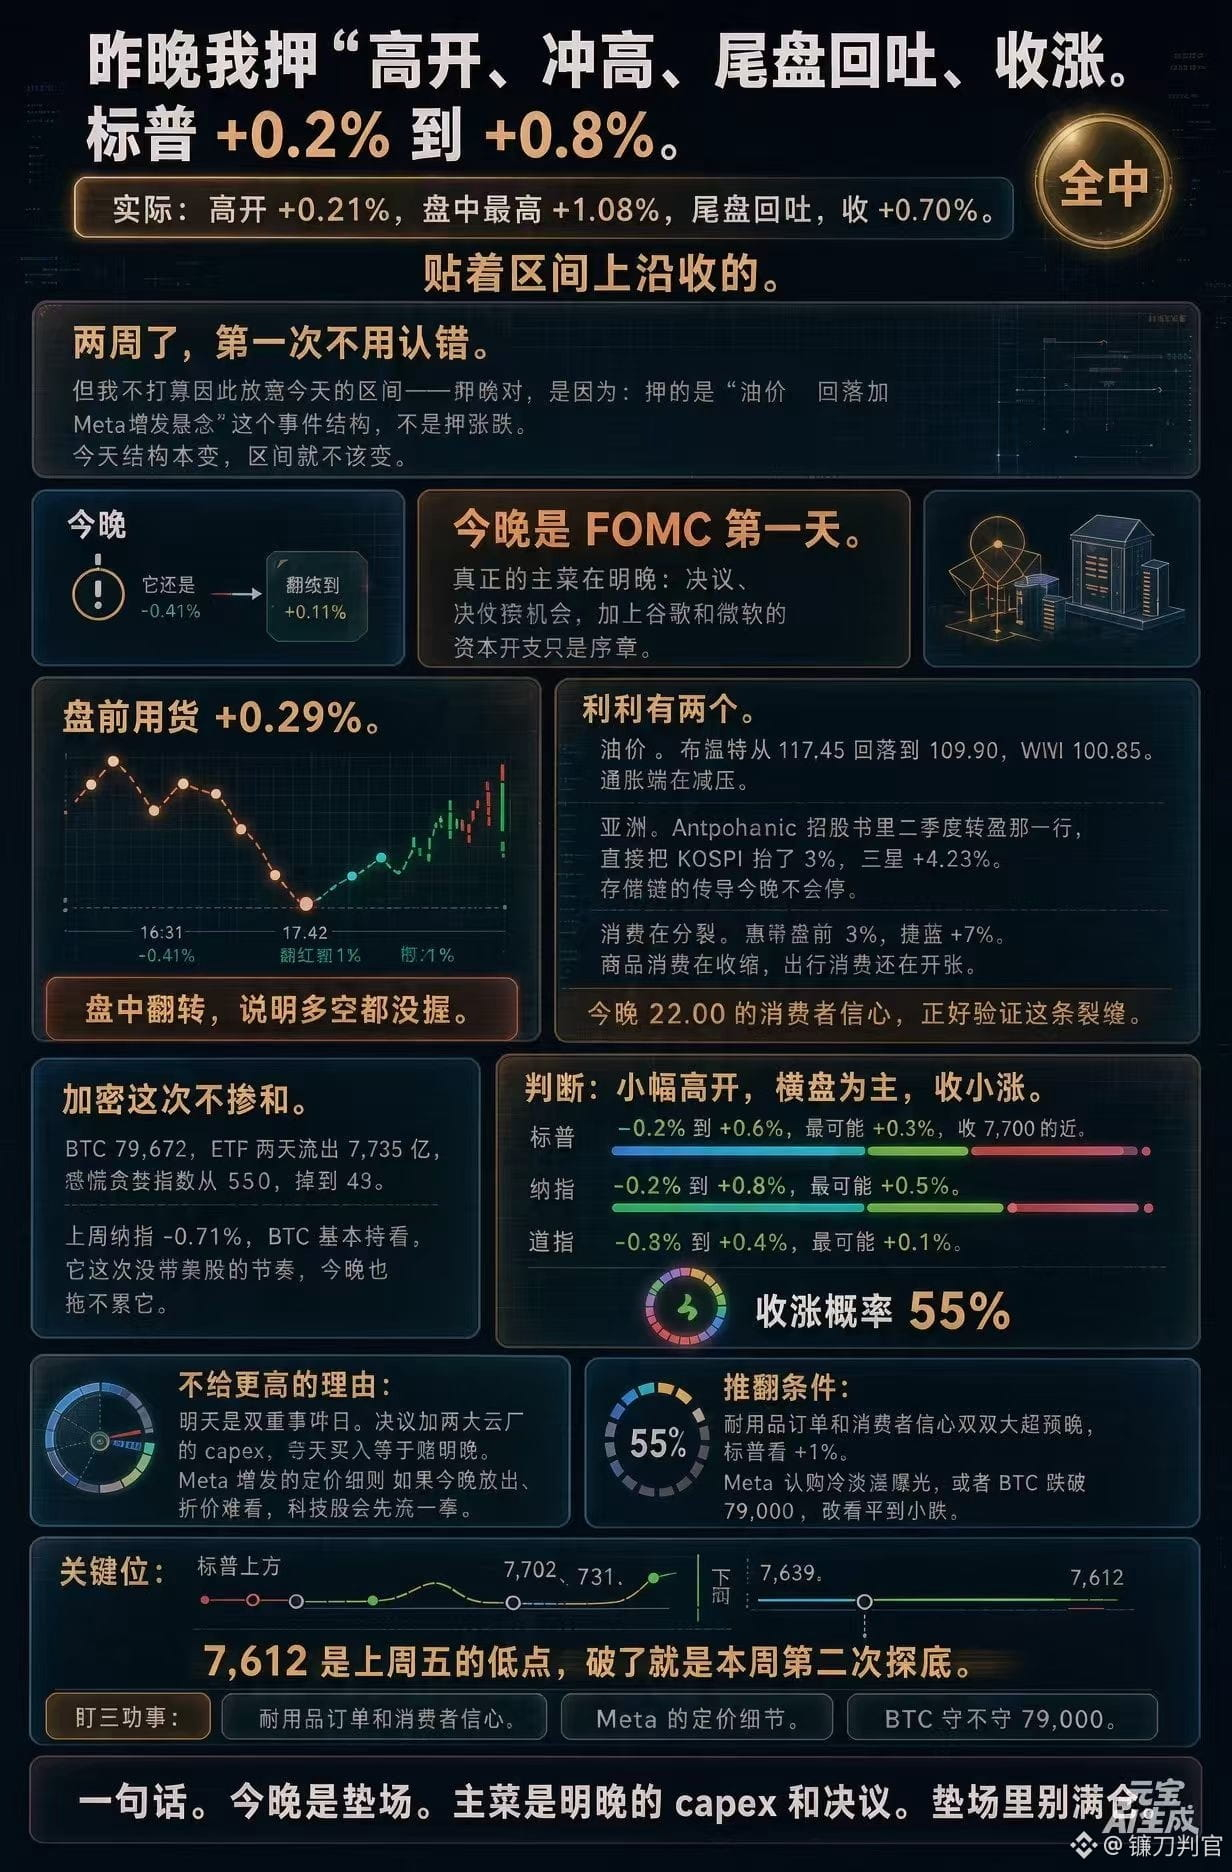
Ontem à noite, apostei em “abertura em alta, disparada, devolução dos ganhos no fim do pregão e fechamento em alta”, com o S&P entre +0,2% e +0,8%.
Resultado: abriu em alta de +0,21%, chegou a +1,03% durante o pregão, devolveu parte dos ganhos no fim e fechou em +0,70%.
Acertei tudo. Fechou perto do limite superior do intervalo.
Depois de duas semanas, foi a primeira vez que não precisei admitir que errei.
Mas não vou ampliar o intervalo de hoje por causa disso — ontem acertei porque apostei na estrutura do evento “queda do petróleo e incerteza sobre a emissão adicional de ações da Meta”, não na direção do mercado. A estrutura de hoje não mudou, então o intervalo também não deveria mudar.
Hoje começa o primeiro dia da reunião do FOMC.
O prato principal vem amanhã à noite: a decisão, a coletiva de imprensa de Warsh e as projeções de gastos de capital do Google e da Microsoft.
Hoje é apenas o prólogo.
Os futuros no pré-mercado estão em +0,29%. Atenção: às 16:31 ainda estavam em -0,41%; às 17:42, passaram para o positivo, em +0,11%.
A reversão durante o pregão mostra que nem compradores nem vendedores estão confiantes.
Há dois fatores positivos.
Petróleo. O Brent recuou de 117,45 para 109,90; o WTI está em 100,85.
A pressão inflacionária está diminuindo.
Ásia. A linha do prospecto da Anthropic que mostra lucro no segundo trimestre fez o KOSPI subir 3%, e a Samsung avançou +4,23%.
O efeito de contágio na cadeia de memórias não vai parar esta noite.
O consumo está dividido. A Whirlpool caiu 9% no pré-mercado; a JetBlue subiu 7%. O consumo de bens está encolhendo, enquanto o consumo relacionado a viagens continua se expandindo.
A confiança do consumidor, às 22:00 de hoje, vai servir justamente para testar essa divisão.
Desta vez, as criptomoedas ficam de fora.
O BTC está em 79.672; os ETFs tiveram saídas de 773,5 milhões em dois dias, e o índice de Medo e Ganância caiu de 51 para 43.
Mas, na semana passada, o Nasdaq caiu 0,71%, enquanto o BTC ficou praticamente estável.
Desta vez, ele não acompanhou o ritmo das ações americanas e também não deve arrastá-las para baixo esta noite.
Previsão: leve alta na abertura, predomínio de movimento lateral e fechamento com pequena alta.
S&P: de -0,2% a +0,6%; cenário mais provável: +0,3%, fechando perto de 7.700.
Nasdaq: de -0,2% a +0,8%; cenário mais provável: +0,5%.
Dow Jones: de -0,3% a +0,4%; cenário mais provável: +0,1%.
Probabilidade de fechar em alta: 55%
Por que não dou uma probabilidade maior: amanhã é um dia com dois eventos importantes.
A decisão, somada aos gastos de capital das duas gigantes da nuvem, faz com que comprar hoje seja, na prática, apostar no que acontecerá amanhã à noite.
Se os detalhes de preço da emissão adicional da Meta forem divulgados esta noite e o desconto for desfavorável, as ações de tecnologia serão as primeiras a sofrer.
Condição para rever a previsão: encomendas de bens duráveis e confiança do consumidor muito acima das expectativas; nesse caso, o S&P pode subir 1%.
Se vier à tona uma fraca procura pela oferta da Meta, ou se o BTC cair abaixo de 79.000, passo a esperar estabilidade ou uma pequena queda.
Níveis importantes: resistência do S&P em 7.702 e 7.731; suporte em 7.639 e 7.612. 7.612 é a mínima da última sexta-feira; se romper, será o segundo teste de fundo desta semana.
$QQQ
#FOMC会议
镰刀判官
·
--
No fim de semana, apostei numa abertura ligeiramente em alta na segunda-feira: S&P 500 entre +0,1% e +0,5%, com probabilidade de 55%.
Agora, os futuros no pré-mercado estão em +0,66%: a direção está certa.
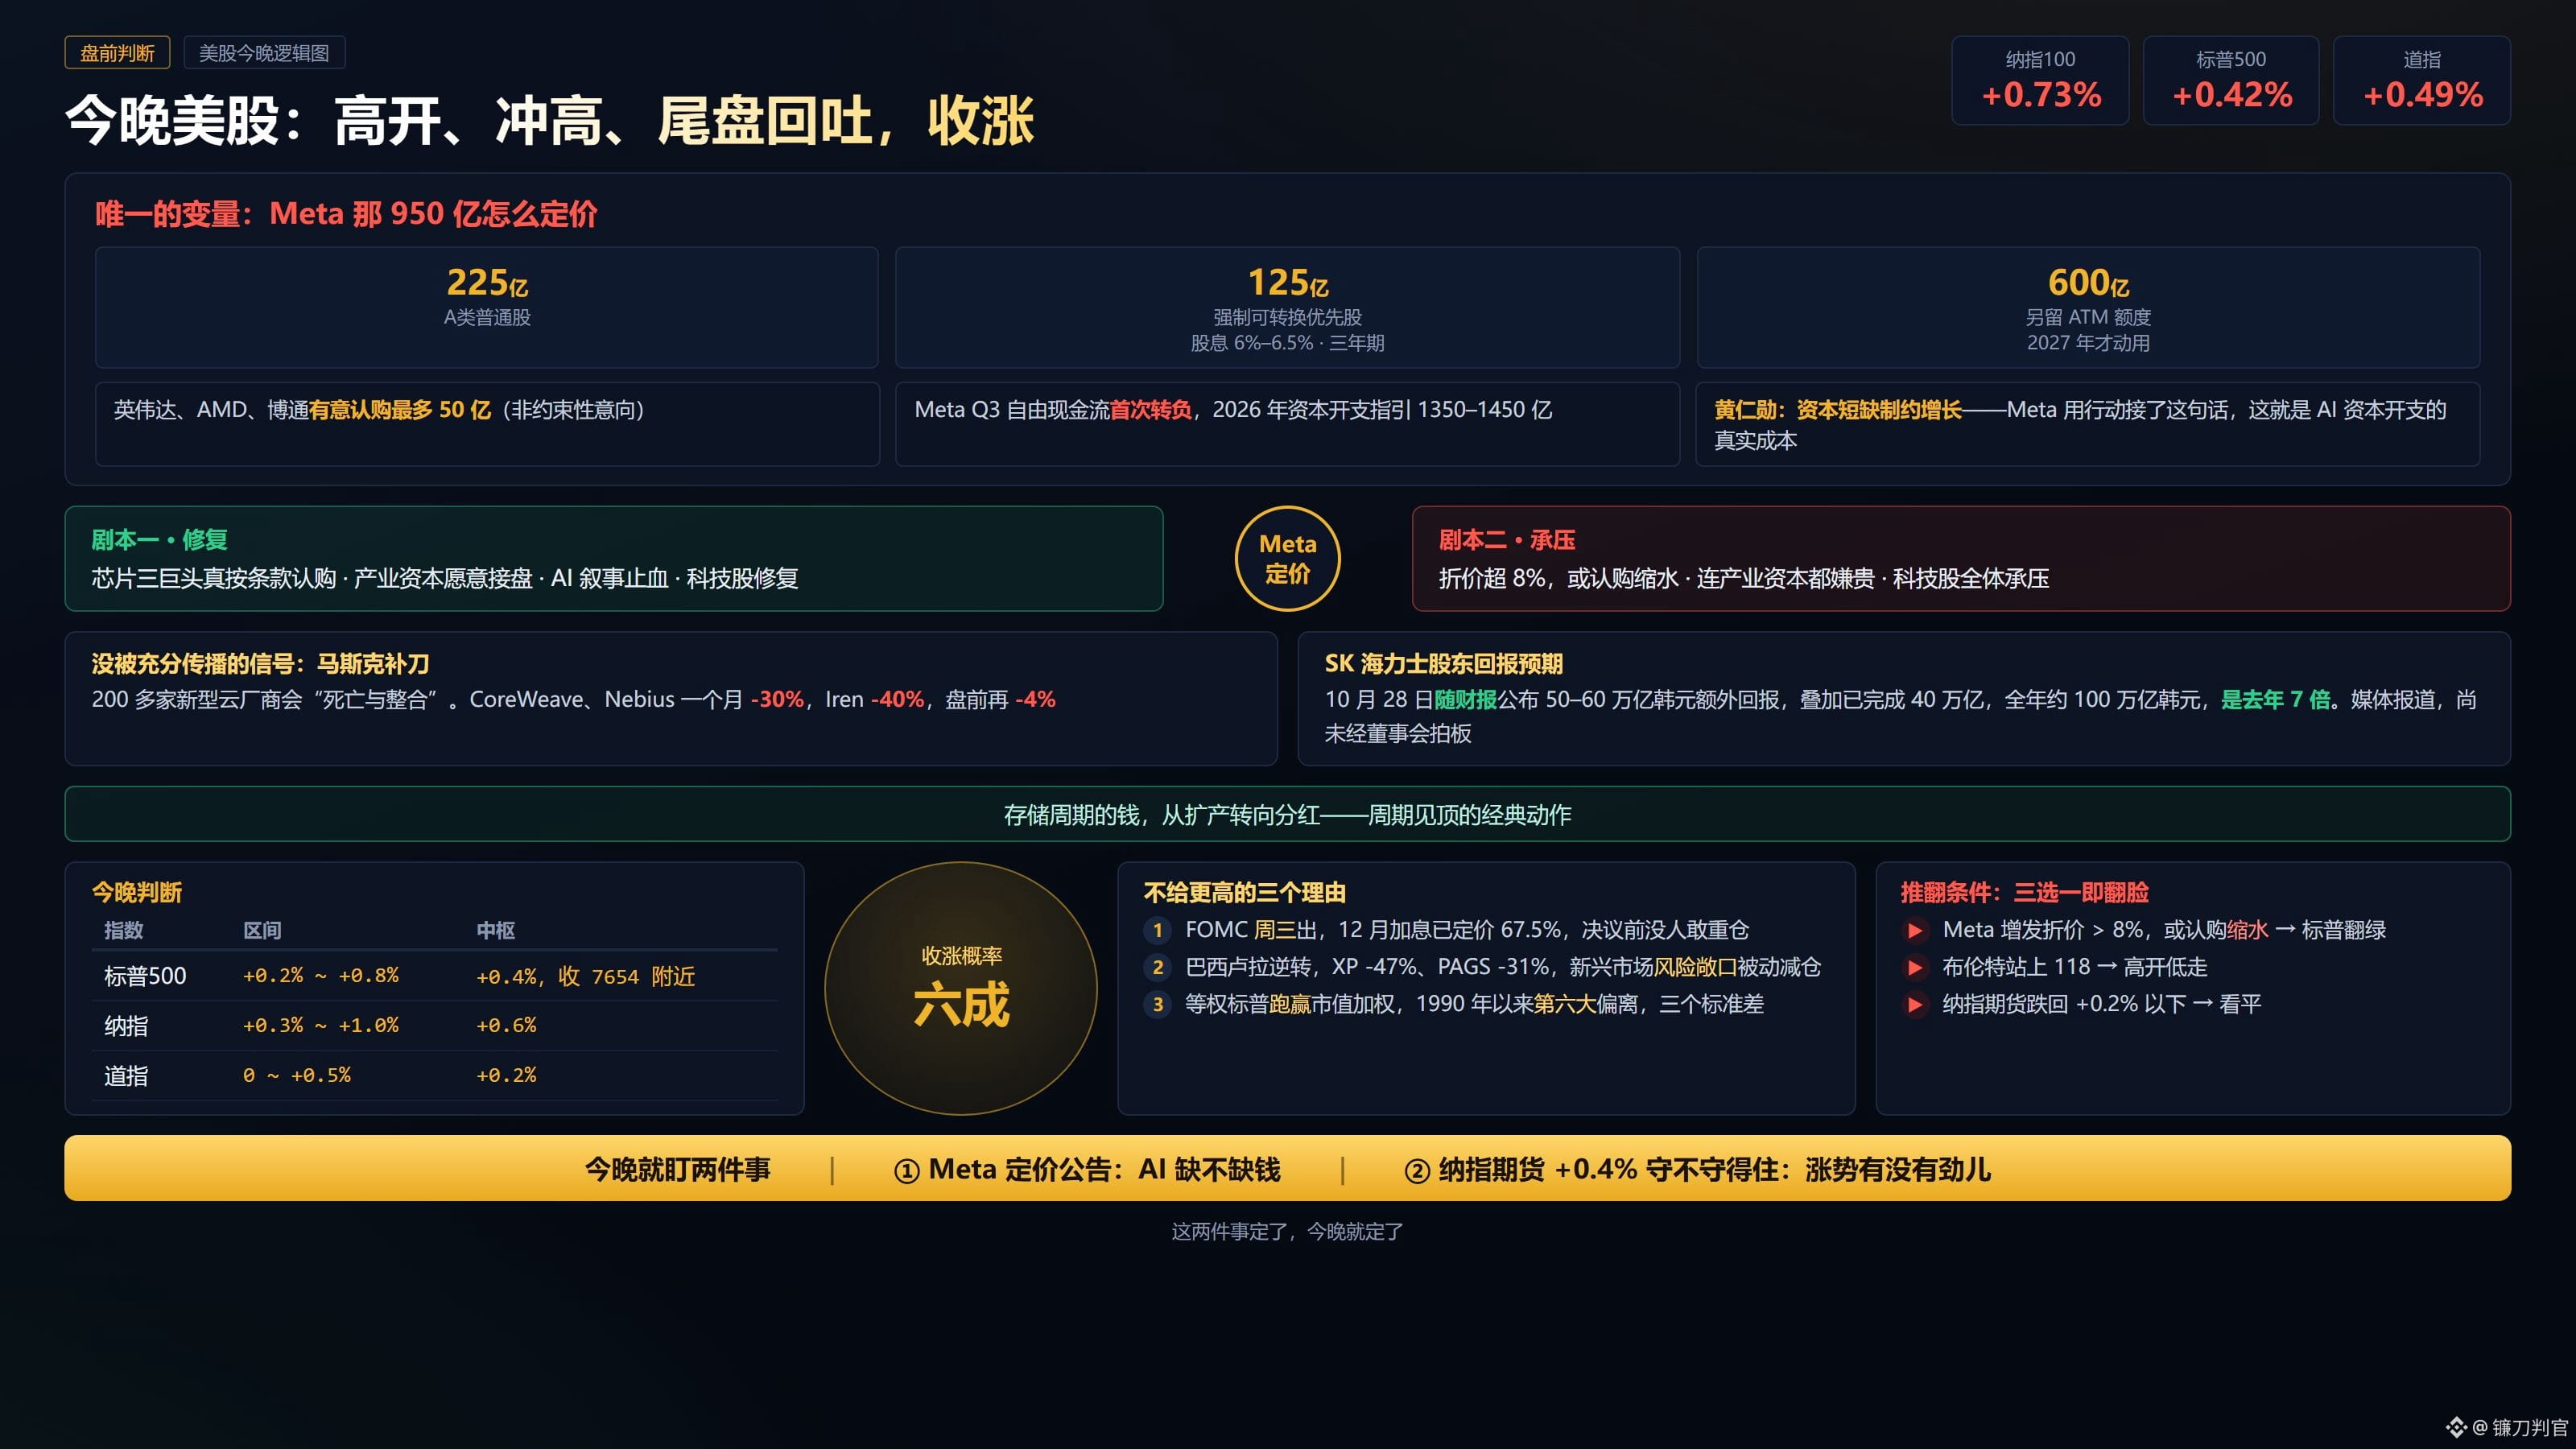
Na verdade, só há uma variável esta noite: como o mercado vai precificar os US$ 95 bilhões da Meta.
Separando os valores: US$ 35 bilhões em ações ordinárias, mais US$ 12,5 bilhões em ações preferenciais conversíveis obrigatórias, com prazo de três anos e dividendos de 6% a 6,5%, além de uma autorização para uma emissão de até US$ 60 bilhões no mercado.
Nvidia, AMD e Broadcom disseram que pretendem subscrever até US$ 5 bilhões, de acordo com os termos.
O contexto é este: há três semanas, o fluxo de caixa livre da Meta ficou negativo pela primeira vez; agora, a empresa está emitindo ações.
Esse é o custo real do investimento de capital em IA.
Jensen Huang disse na semana passada que “a escassez de capital limita o crescimento”. A Meta respondeu a essa frase com ações.
Há dois cenários para esta noite.
Se Nvidia e as demais subscreverem de fato nos termos anunciados, isso mostra que o capital industrial está disposto a absorver a oferta; a narrativa da IA estanca a sangria e as ações de tecnologia se recuperam.
Se o desconto for grande demais e a subscrição encolher, isso mostra que até o capital industrial acha caro; as ações de tecnologia como um todo ficam sob pressão.
Musk ainda deu mais um golpe ontem à noite: mais de 200 novos provedores de nuvem vão “morrer ou se consolidar”.
CoreWeave e Nebius caíram 30% em um mês, Iren caiu 40% e recua mais 4% no pré-mercado.
Há também um sinal que quase não circulou nos meios de comunicação em chinês.
Em 28 de outubro, a SK Hynix vai anunciar uma distribuição de capital aos acionistas de 50 a 60 trilhões de wons, cerca de US$ 38 a 45 bilhões — um recorde histórico.
Somando as recompras já concluídas, o total deste ano será cerca de sete vezes o do ano passado.
O dinheiro do ciclo das memórias está migrando da expansão da capacidade para os dividendos.
Esse é um movimento clássico de um ciclo que está chegando ao pico.
Portanto, minha previsão para esta noite: abertura em alta, avanço inicial e devolução de parte dos ganhos no fim do pregão, mas fechamento positivo.
S&P 500 entre +0,2% e +0,8%, com maior probabilidade de +0,4%, fechando perto de 7.654.
Nasdaq entre +0,3% e +1,0%, com maior probabilidade de +0,6%.
Dow Jones entre 0 e +0,5%, com maior probabilidade de +0,2%.
Probabilidade de fechamento positivo: 60%.
Há três razões para não projetar uma alta maior.
A primeira é que o FOMC se reúne amanhã e depois; a decisão sai na quarta-feira, e uma alta dos juros em dezembro já está precificada em 67,5%. Na véspera da decisão, ninguém quer assumir posições grandes.
A segunda é o Brasil. A reviravolta de Lula: XP -47%, PAGS -31%. Os valores patrimoniais dos fundos de mercados emergentes devem ficar feios esta noite, o que pode provocar reduções automáticas de posições.
A terceira é aquele indicador de Hartnett, do BofA: a vantagem do índice de ponderação igual sobre o índice ponderado por valor de mercado é a sexta maior desde 1990, um desvio de três desvios-padrão.
A rotação já chegou ao limite; se continuar, o próximo passo será uma reversão.
$META
#股票财报季
Parcialmente verdadeiro
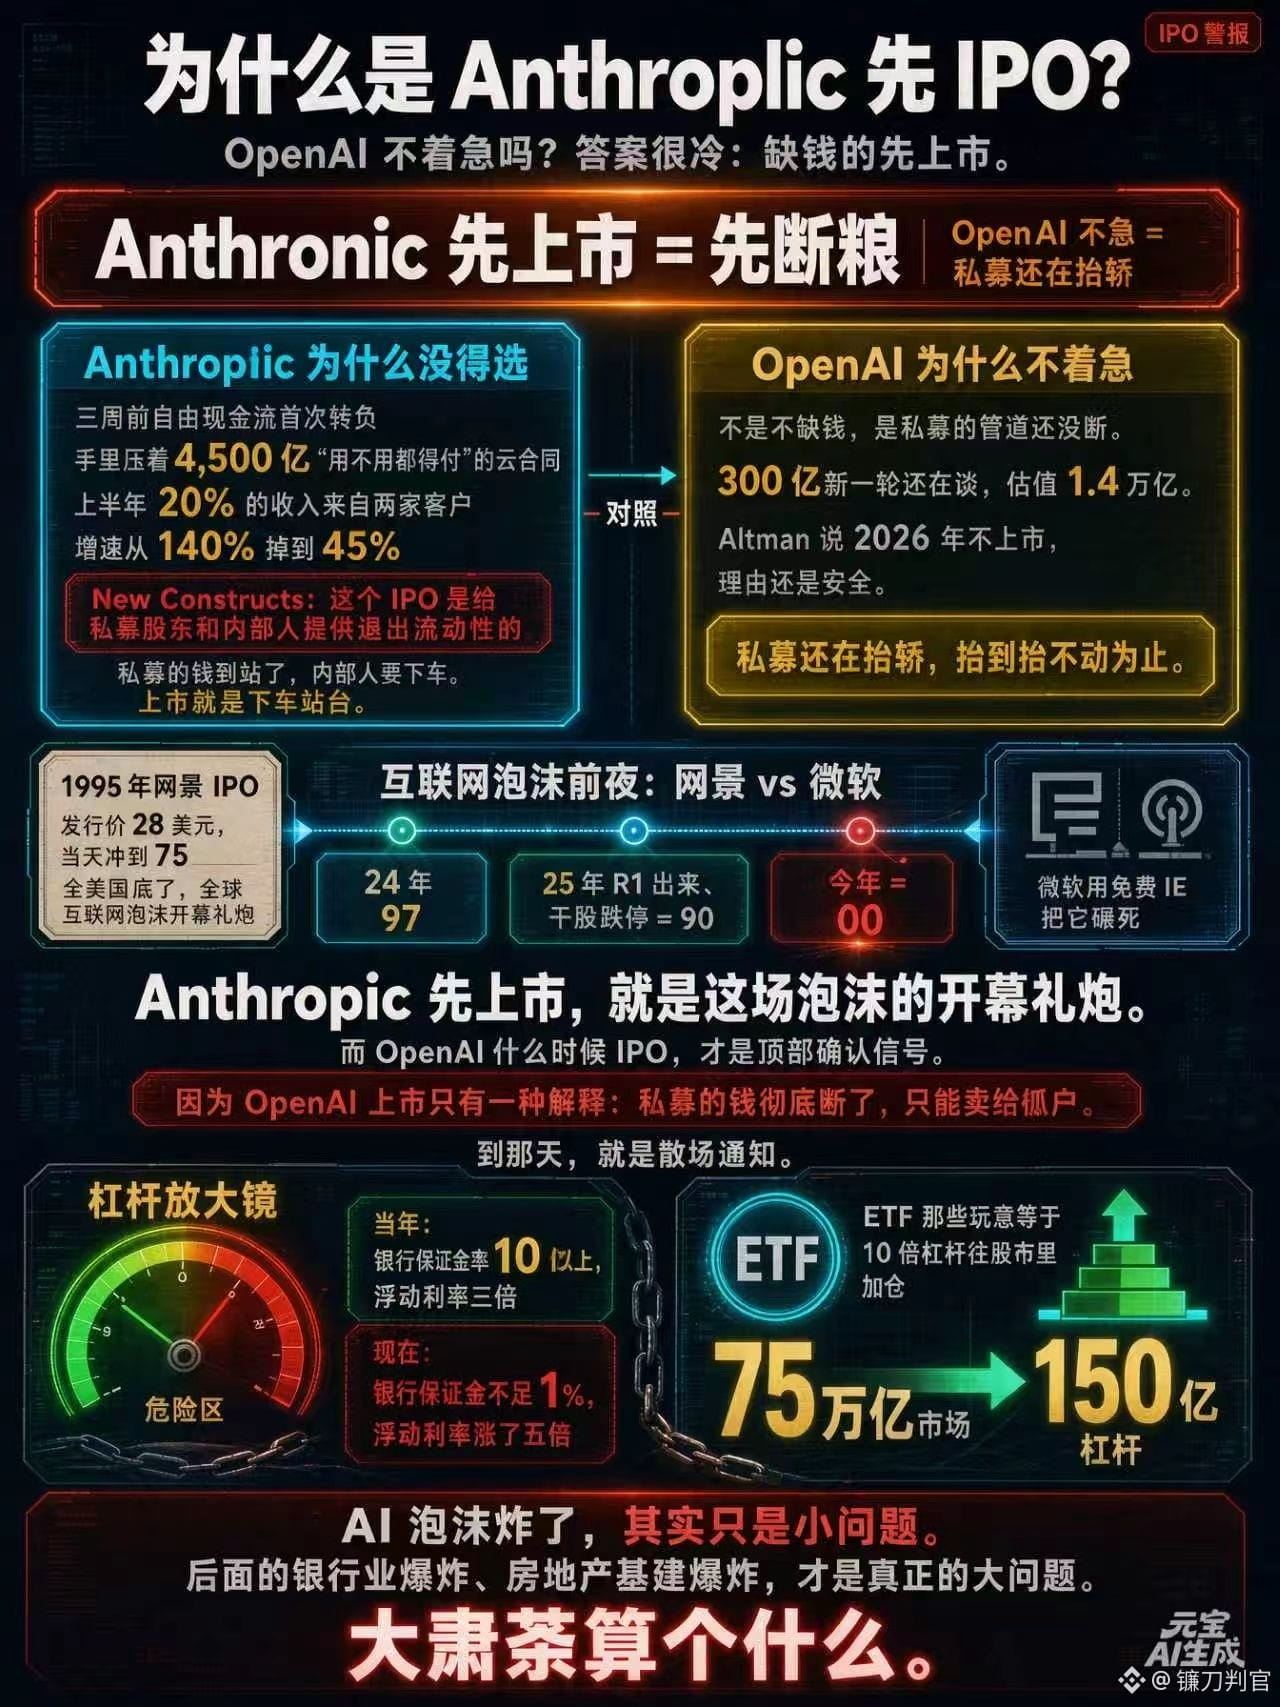
镰刀判官
·
--
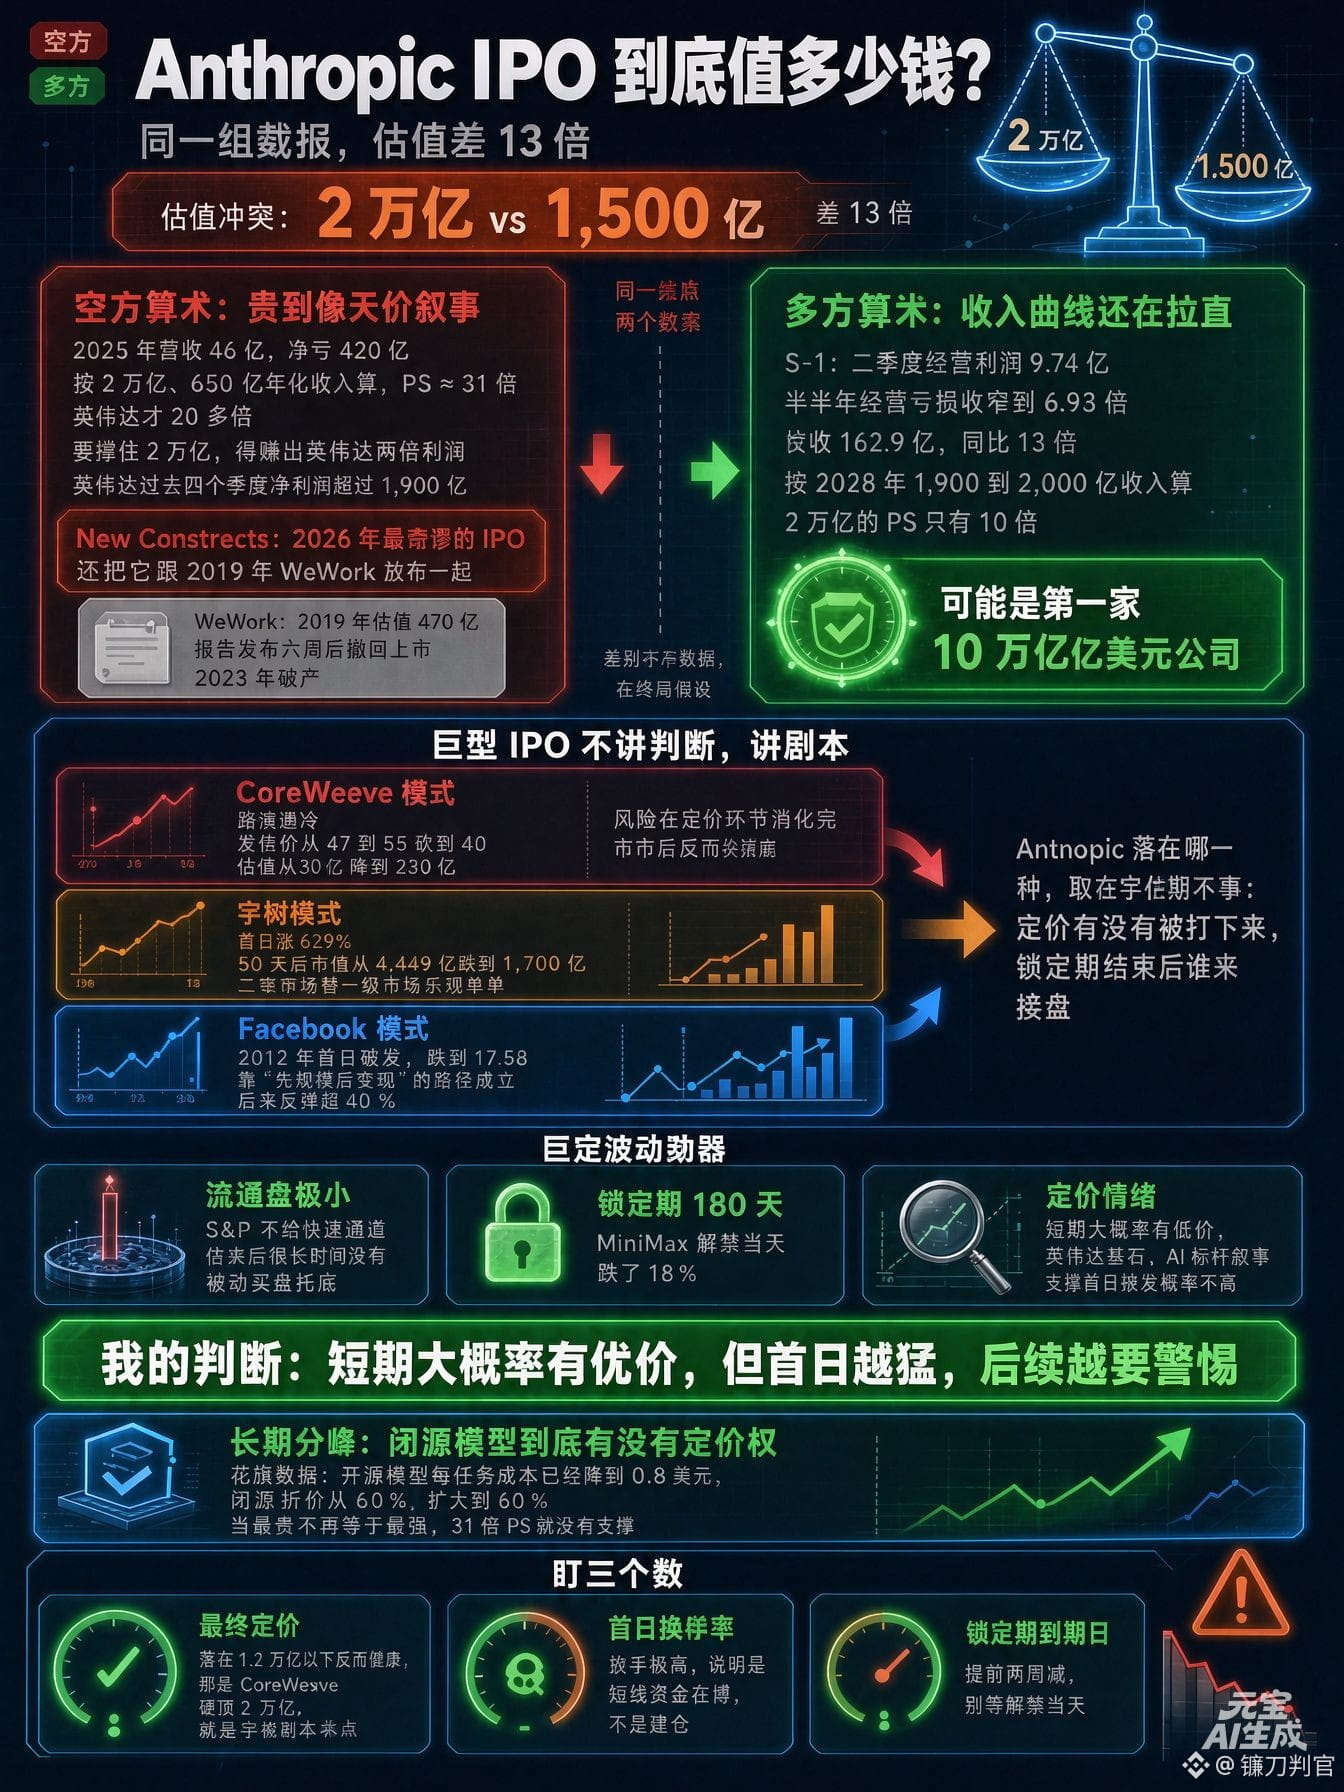
Quanto vale, afinal, o IPO da Anthropic?
Uns dizem 2 trilhões. Outros, 150 bilhões.
Uma diferença de 13 vezes.
O número de 150 bilhões vem da New Constructs, uma instituição de pesquisa independente. A frase usada no relatório é dura: o IPO mais absurdo de 2026.
E ainda compara a empresa à WeWork de 2019.
Na época, a WeWork foi avaliada em 47 bilhões. Seis semanas depois da publicação do relatório, retirou seu pedido de abertura de capital. Em 2023, faliu.
Ontem à noite, eu disse que ela viria para sugar dinheiro. Hoje, vamos calcular o tamanho desse negócio.
A conta dos pessimistas é contundente.
Em 2025, a receita foi de 4,6 bilhões, com prejuízo líquido de 42 bilhões. Considerando uma avaliação de 2 trilhões e uma receita anualizada de 65 bilhões, o múltiplo preço/vendas é de 31 vezes.
A Nvidia mal passa de 20 vezes.
Para justificar 2 trilhões, a Anthropic teria de gerar o dobro do lucro da Nvidia.
Nos últimos quatro trimestres, o lucro líquido da Nvidia passou de 190 bilhões.
Por isso, a conclusão da New Constructs é ainda mais dura: esse IPO não é para investidores do mercado público, mas para permitir que acionistas de private equity e pessoas de dentro da empresa saiam do investimento.
Os otimistas também têm suas contas.
O S-1 informa que o lucro operacional no segundo trimestre foi de 974 milhões e que o prejuízo operacional do primeiro semestre caiu para 693 milhões. A receita foi de 16,29 bilhões, 13 vezes maior que no mesmo período do ano anterior.
Com base na receita de 190 bilhões a 200 bilhões que a própria empresa prevê para 2028, o múltiplo preço/vendas de uma avaliação de 2 trilhões é de apenas 10 vezes.
Já tem gente dizendo que a Anthropic pode ser a primeira empresa de 10 trilhões de dólares.
Os mesmos dados, duas conclusões.
A diferença não está nos números, mas nas premissas sobre o desfecho.
Um lado olha para a curva de receita daqui a três anos; o outro, para a conta dos custos deste ano.
O que mais me interessa é o que acontece depois da abertura de capital.
Um IPO gigante não é só uma questão de alta ou queda: é uma questão de roteiro.
O modelo CoreWeave: a recepção nos roadshows foi fria, e o preço da oferta foi reduzido de 47–55 para 40. A avaliação caiu de 32 bilhões para 23 bilhões.
O risco foi absorvido na etapa de precificação e, depois da abertura de capital, a ação não chegou a desabar.
O modelo Unitree: alta de 629% no primeiro dia; 50 dias depois, o valor de mercado caiu de 444,9 bilhões para 170 bilhões. O mercado secundário pagou pela euforia do mercado primário.
O modelo Facebook: no primeiro dia, em 2012, as ações fecharam em queda, chegando a 17,58. A estratégia de “crescer primeiro, monetizar depois” deu certo e, mais tarde, as ações se recuperaram mais de 40%.
Em qual desses modelos a Anthropic se encaixa depende de duas coisas: se o preço da oferta será reduzido e quem vai comprar as ações quando terminar o período de lock-up.
Três fatores podem ampliar a volatilidade.
O free float é minúsculo. O S&P não oferece uma via rápida, então, por bastante tempo após a abertura de capital, não haverá compras de fundos passivos para dar suporte às ações. O período de lock-up é de 180 dias; no dia em que terminou o lock-up da MiniMax, as ações caíram 18%.
$ANTHROPIC
Verificado
镰刀判官
·
--
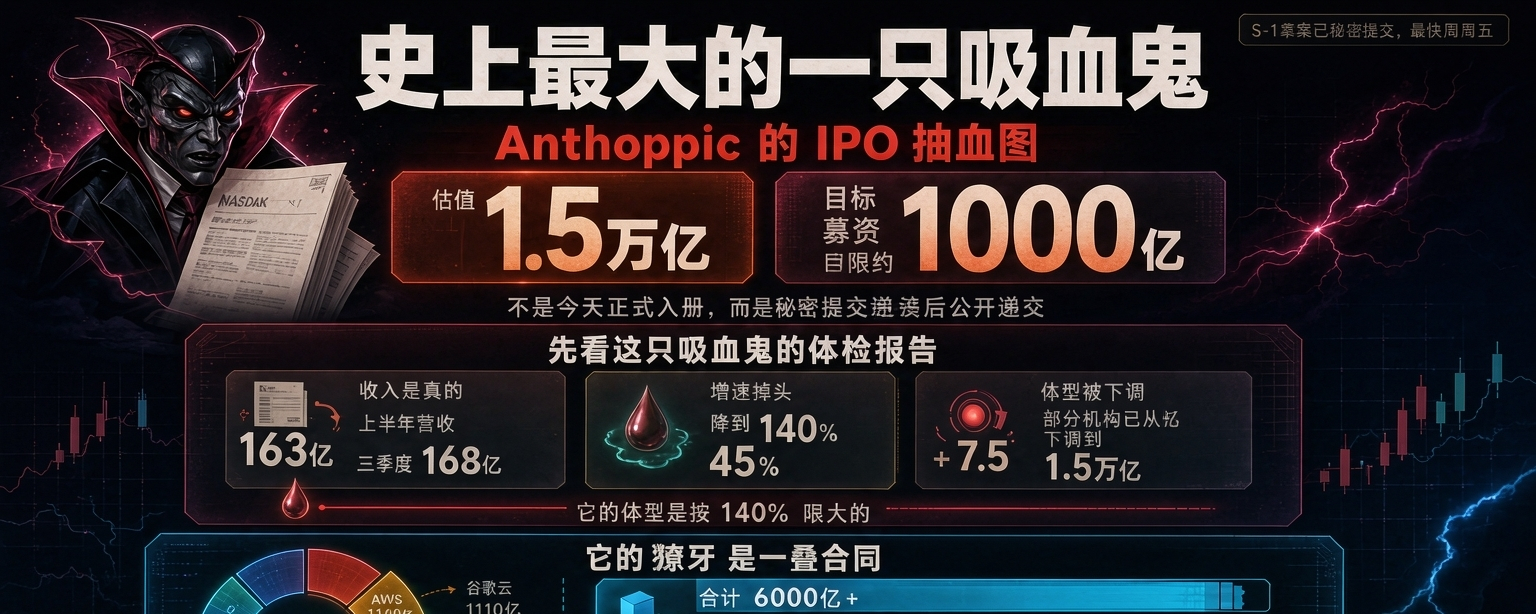
O maior vampiro da história faz hoje sua estreia oficial.
Da última vez foi o IPO da SPCX. Todos certamente se lembram de como o mercado foi devastado!
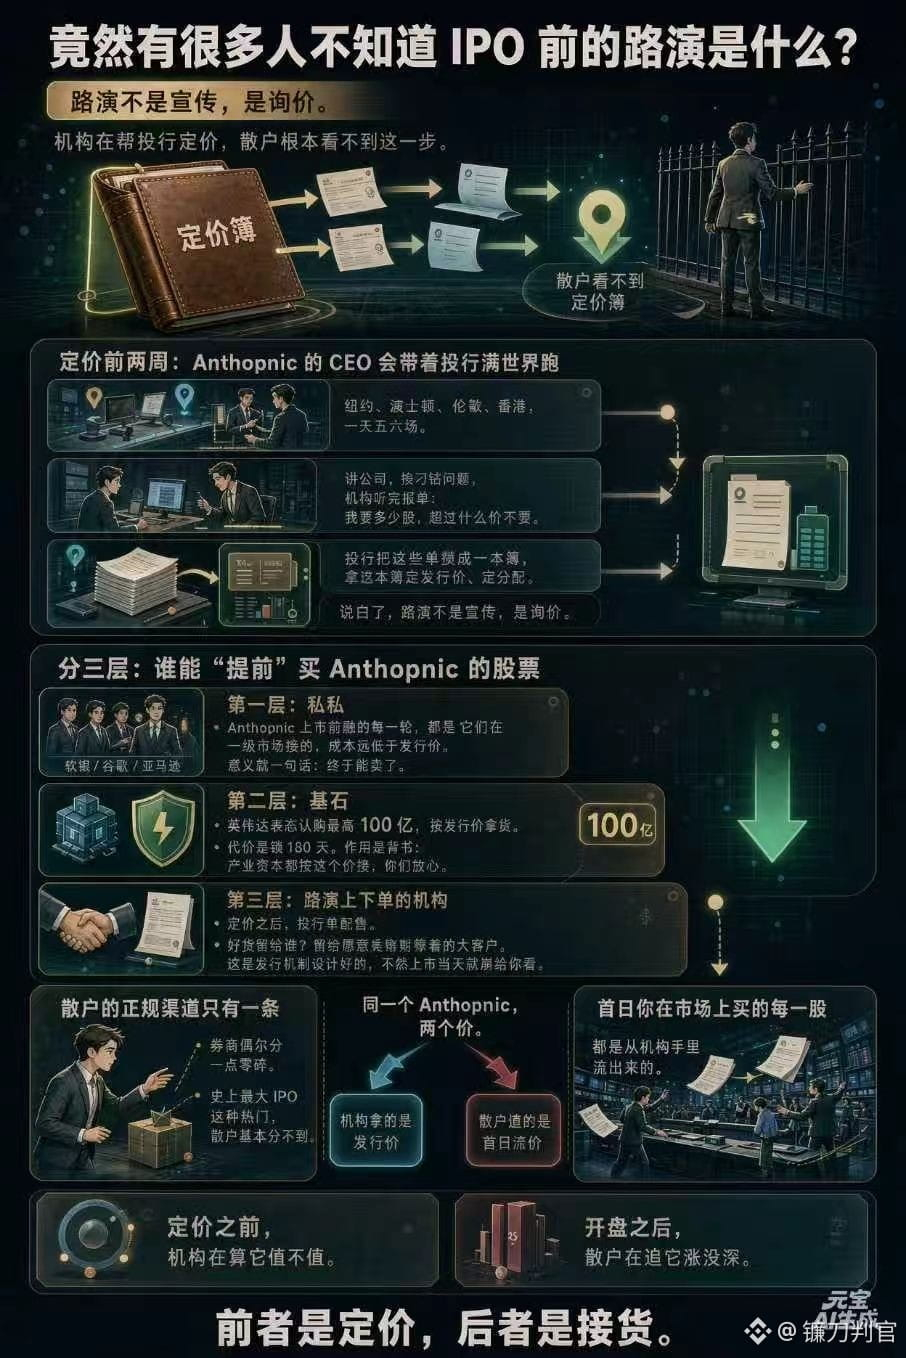
Em 26 de outubro, a Anthropic apresentou o formulário S-1 à Nasdaq. O maior IPO da história dos mercados de capitais globais.
Avaliação de 1,5 trilhão. Mal abre a boca, já quer sugar 100 bilhões.
E não veio sozinha.
Na semana passada, a Meta já sugou 95 bilhões. Em dezembro, mais 375 bilhões em fundos passivos estarão na fila para serem realocados.
Três montantes, o mesmo reservatório, os mesmos vasos sanguíneos.
O sangue que a bolsa americana acumulou nestes três meses dá para elas fazerem uma refeição?
Vamos primeiro ver o exame de saúde deste vampiro.
Receita de 16,3 bilhões no primeiro semestre e 16,8 bilhões no terceiro trimestre. O sangue está quente; a receita é real.
镰刀判官
·
--
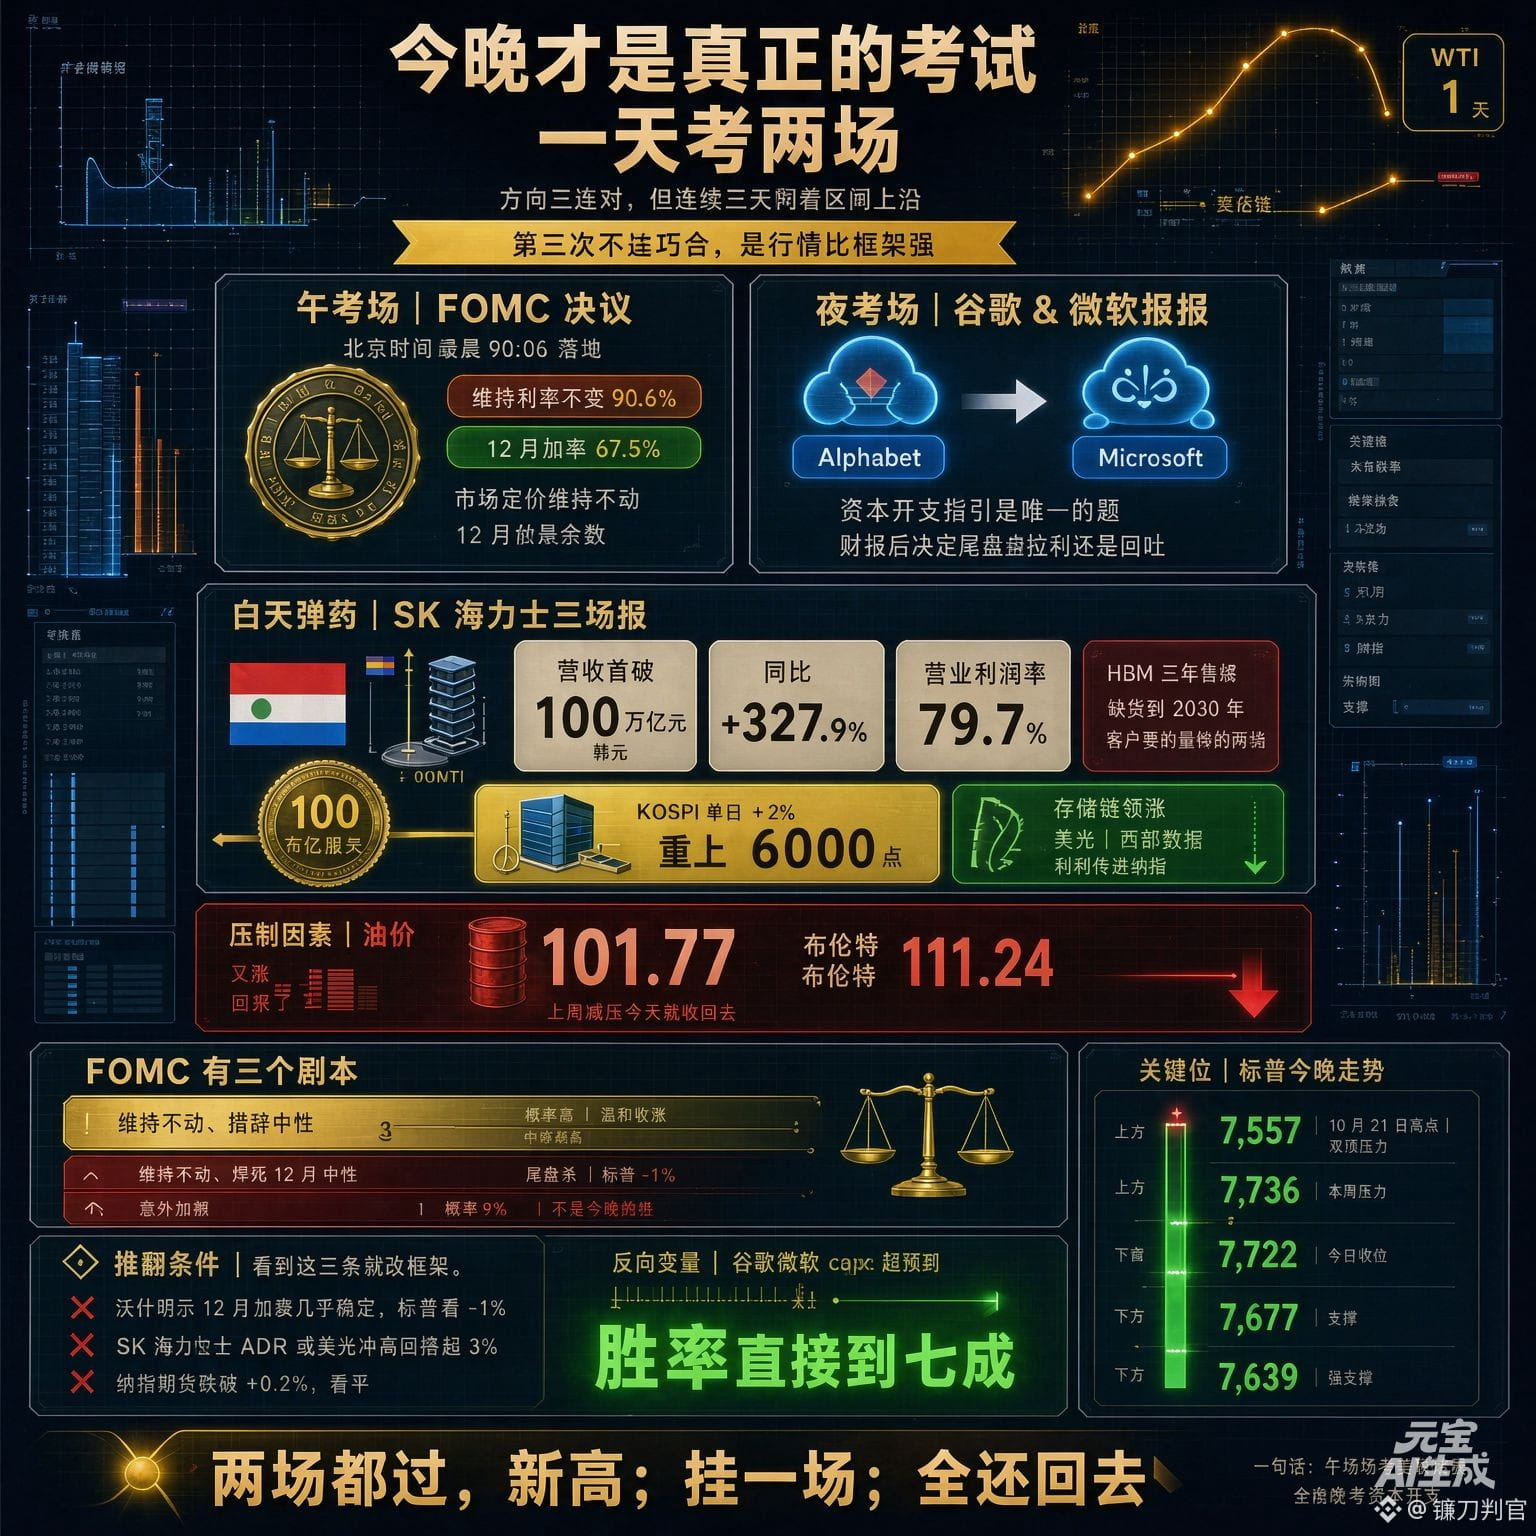
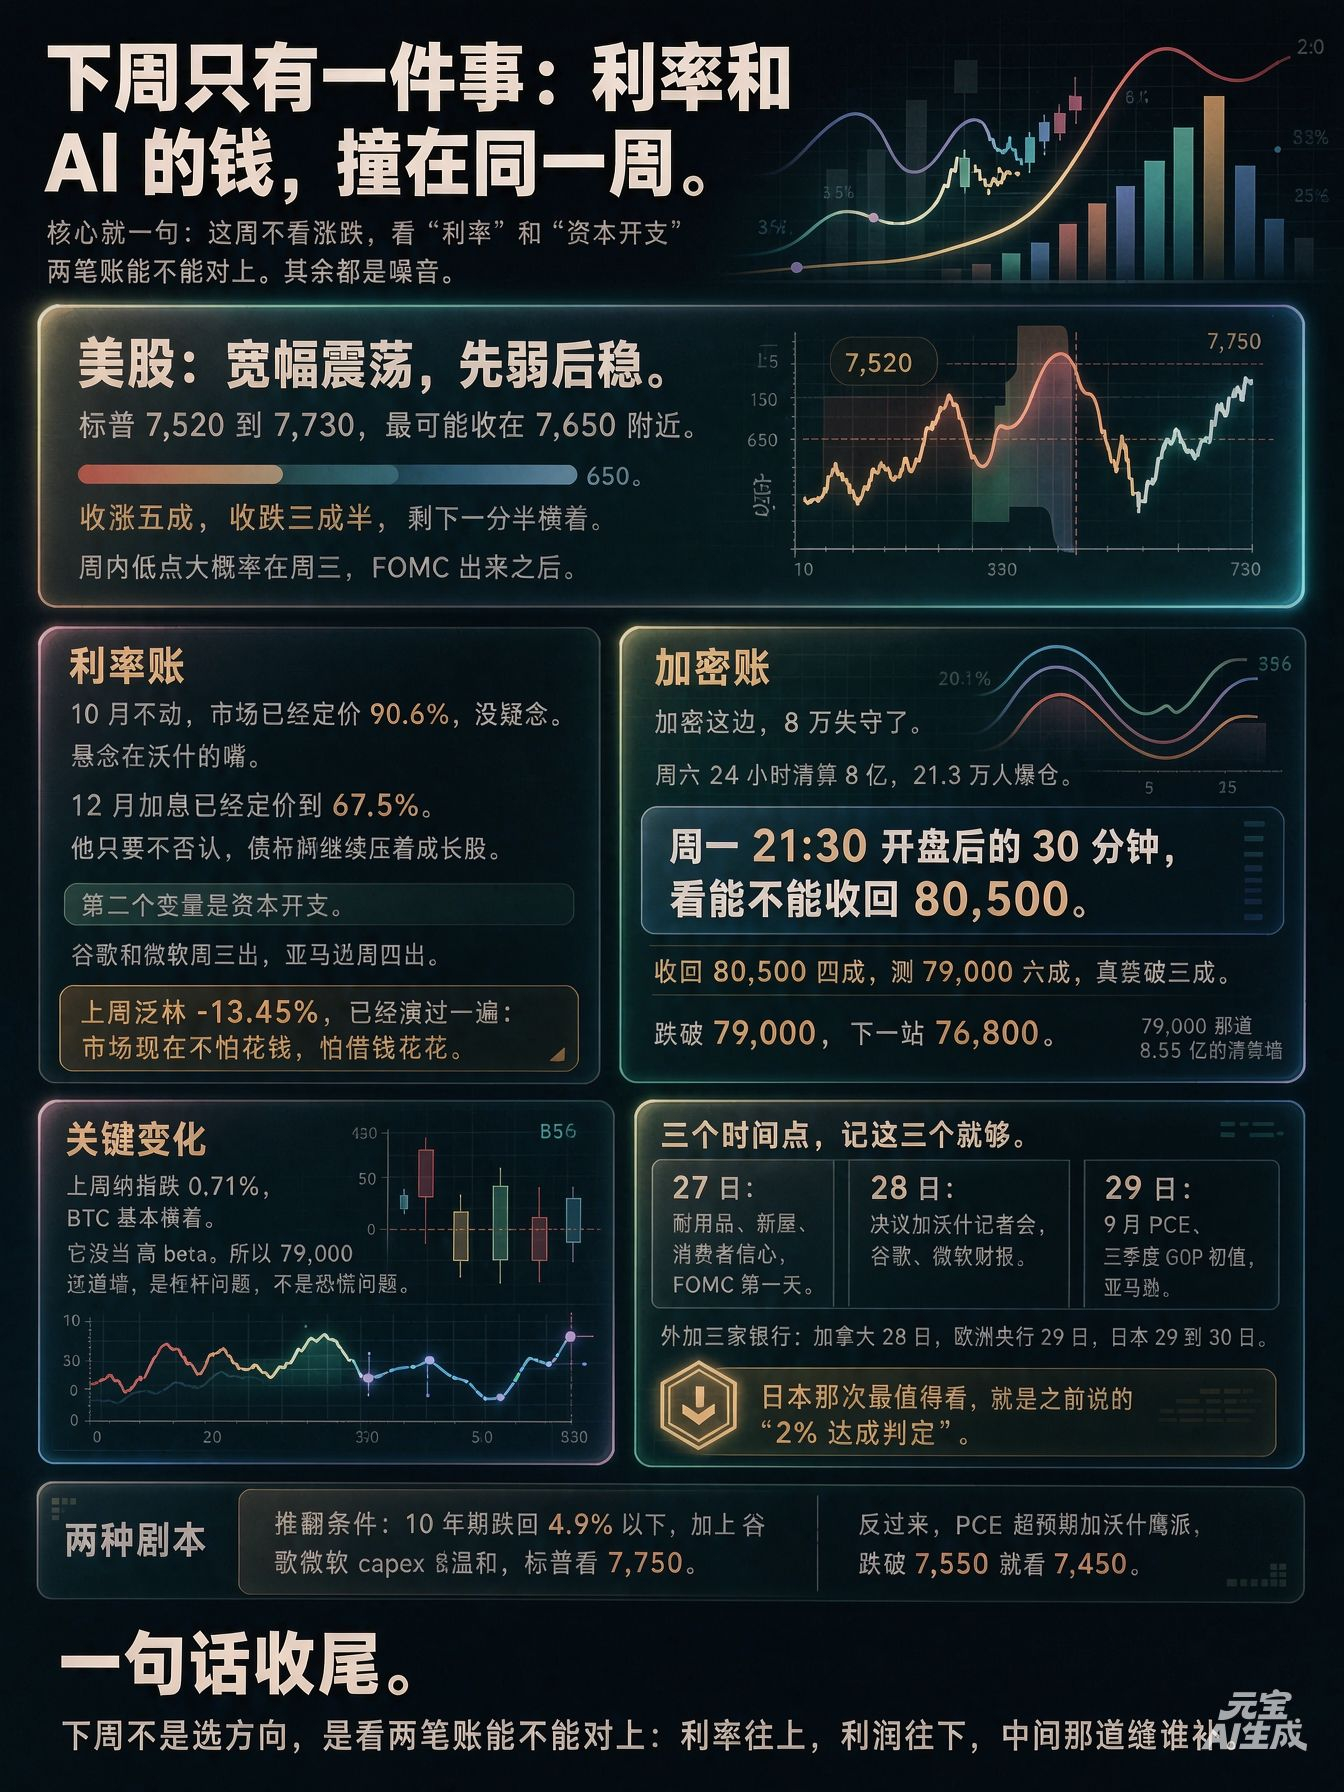
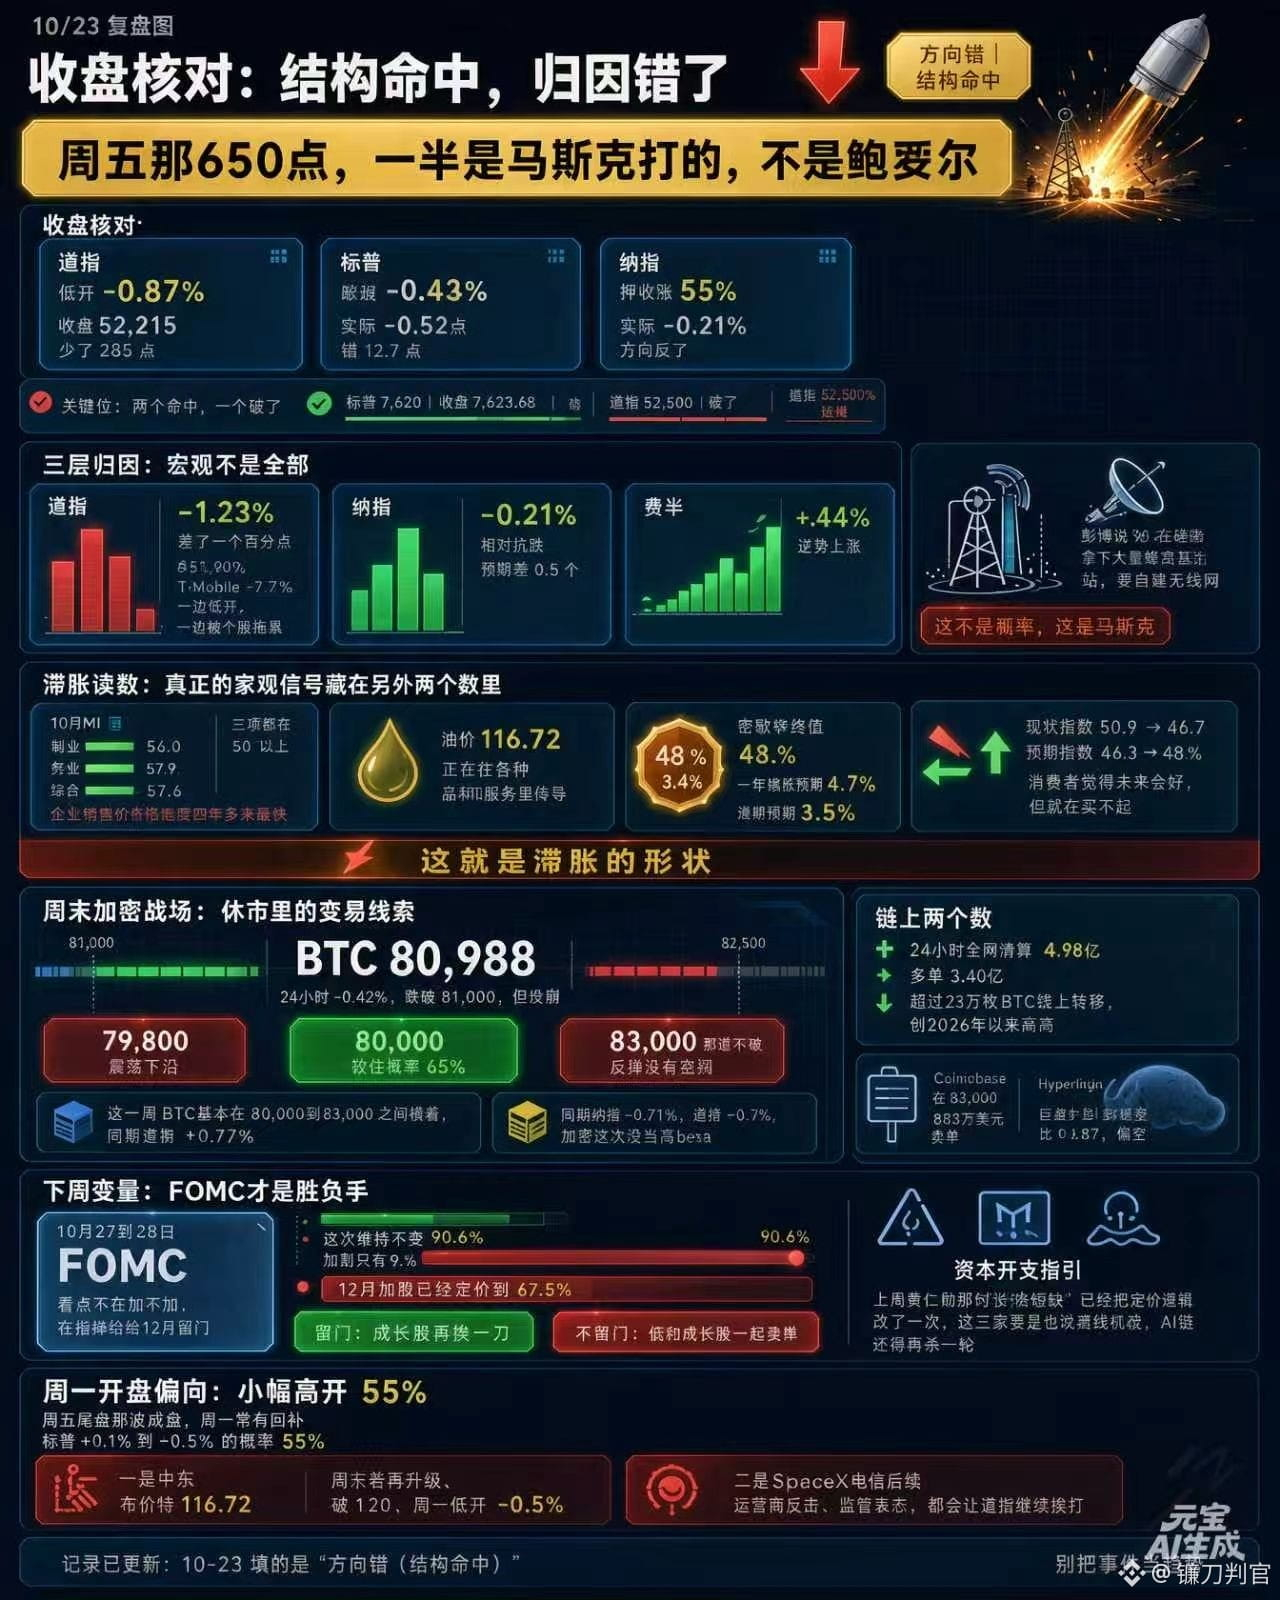
Na próxima semana, há uma coisa a observar de perto: juros e dinheiro da IA entram em rota de colisão.
Comecemos pela previsão.
Ações dos EUA: forte volatilidade, primeiro em baixa e depois estabilizando. O S&P 500 deve oscilar entre 7.520 e 7.730, com maior probabilidade de fechar perto de 7.650.
Probabilidade de fechar em alta: 50%; em baixa: 35%; e praticamente estável: 15%.
O mínimo da semana provavelmente será na quarta-feira, depois da reunião do FOMC.
O motivo é simples.
A manutenção dos juros em outubro já está precificada pelo mercado em 90,6%. Não há suspense. O suspense está nas palavras de Warsh.
Uma alta dos juros em dezembro já está precificada em 67,5%. Se ele não a descartar, o mercado de títulos continuará pressionando as ações de crescimento.
A segunda variável são os investimentos de capital. Google e Microsoft divulgam resultados na quarta-feira; Amazon, na quinta-feira.
Na semana passada, a Lam Research caiu 13,45%, e o mercado já mostrou o que pensa: não teme gastar, teme tomar empréstimos para gastar.
No mercado cripto, o nível de 80 mil foi perdido.
No sábado, houve 800 milhões em liquidações em 24 horas, e 213 mil pessoas tiveram suas posições liquidadas.
Na segunda-feira, nos 30 minutos após a abertura, às 21h30, vamos ver se o preço consegue recuperar os 80.500.
Se não recuperar, a parede de liquidações de 855 milhões nos 79.000 será o próximo alvo.
Minha estimativa: 40% de chance de recuperar os 80.500; 60% de testar os 79.000; 30% de realmente romper para baixo.
Se cair abaixo de 79.000, o próximo nível é 76.800.
Mas há uma mudança que merece atenção. Na semana passada, o Nasdaq caiu 0,71%, enquanto o BTC ficou praticamente estável.
Ele não se comportou como um ativo de beta alto. Portanto, a parede nos 79.000 é uma questão de alavancagem, não de pânico.
Basta guardar estas três datas.
Dia 27: bens duráveis, novas moradias, confiança do consumidor e primeiro dia do FOMC.
Dia 28: decisão e coletiva de imprensa de Warsh; resultados do Google e da Microsoft.
Dia 29: PCE de setembro, estimativa inicial do PIB do terceiro trimestre e Amazon.
Além disso, há três bancos centrais: Banco do Canadá no dia 28; Banco Central Europeu no dia 29; e Banco do Japão nos dias 29 e 30.
A decisão do Japão é a mais interessante: é o “juízo sobre se a meta de 2% foi alcançada” de que falamos antes.
O que invalidaria essa previsão: o rendimento dos títulos de 10 anos cair abaixo de 4,9%, junto com investimentos de capital moderados do Google e da Microsoft. Nesse caso, o S&P 500 poderia chegar a 7.750.
Por outro lado, se o PCE superar as expectativas e Warsh adotar um tom mais duro, uma queda abaixo de 7.550 apontaria para 7.450.
Para resumir.
A próxima semana não é sobre escolher uma direção, mas sobre ver se duas contas fecham: juros subindo, lucros caindo — quem cobre a diferença?
A ideia central é simples: nesta semana, não importa se o mercado sobe ou cai; importa saber se as contas dos “juros” e dos “investimentos de capital” fecham. O resto é ruído.
$BTC
#股票财报季
镰刀判官
·
--
Vamos continuar prevendo o rumo das ações americanas nesta noite!
Ontem à noite, apostei em “abertura em baixa, recuperação e fechamento em queda”.
A direção estava certa, mas errei feio na magnitude.
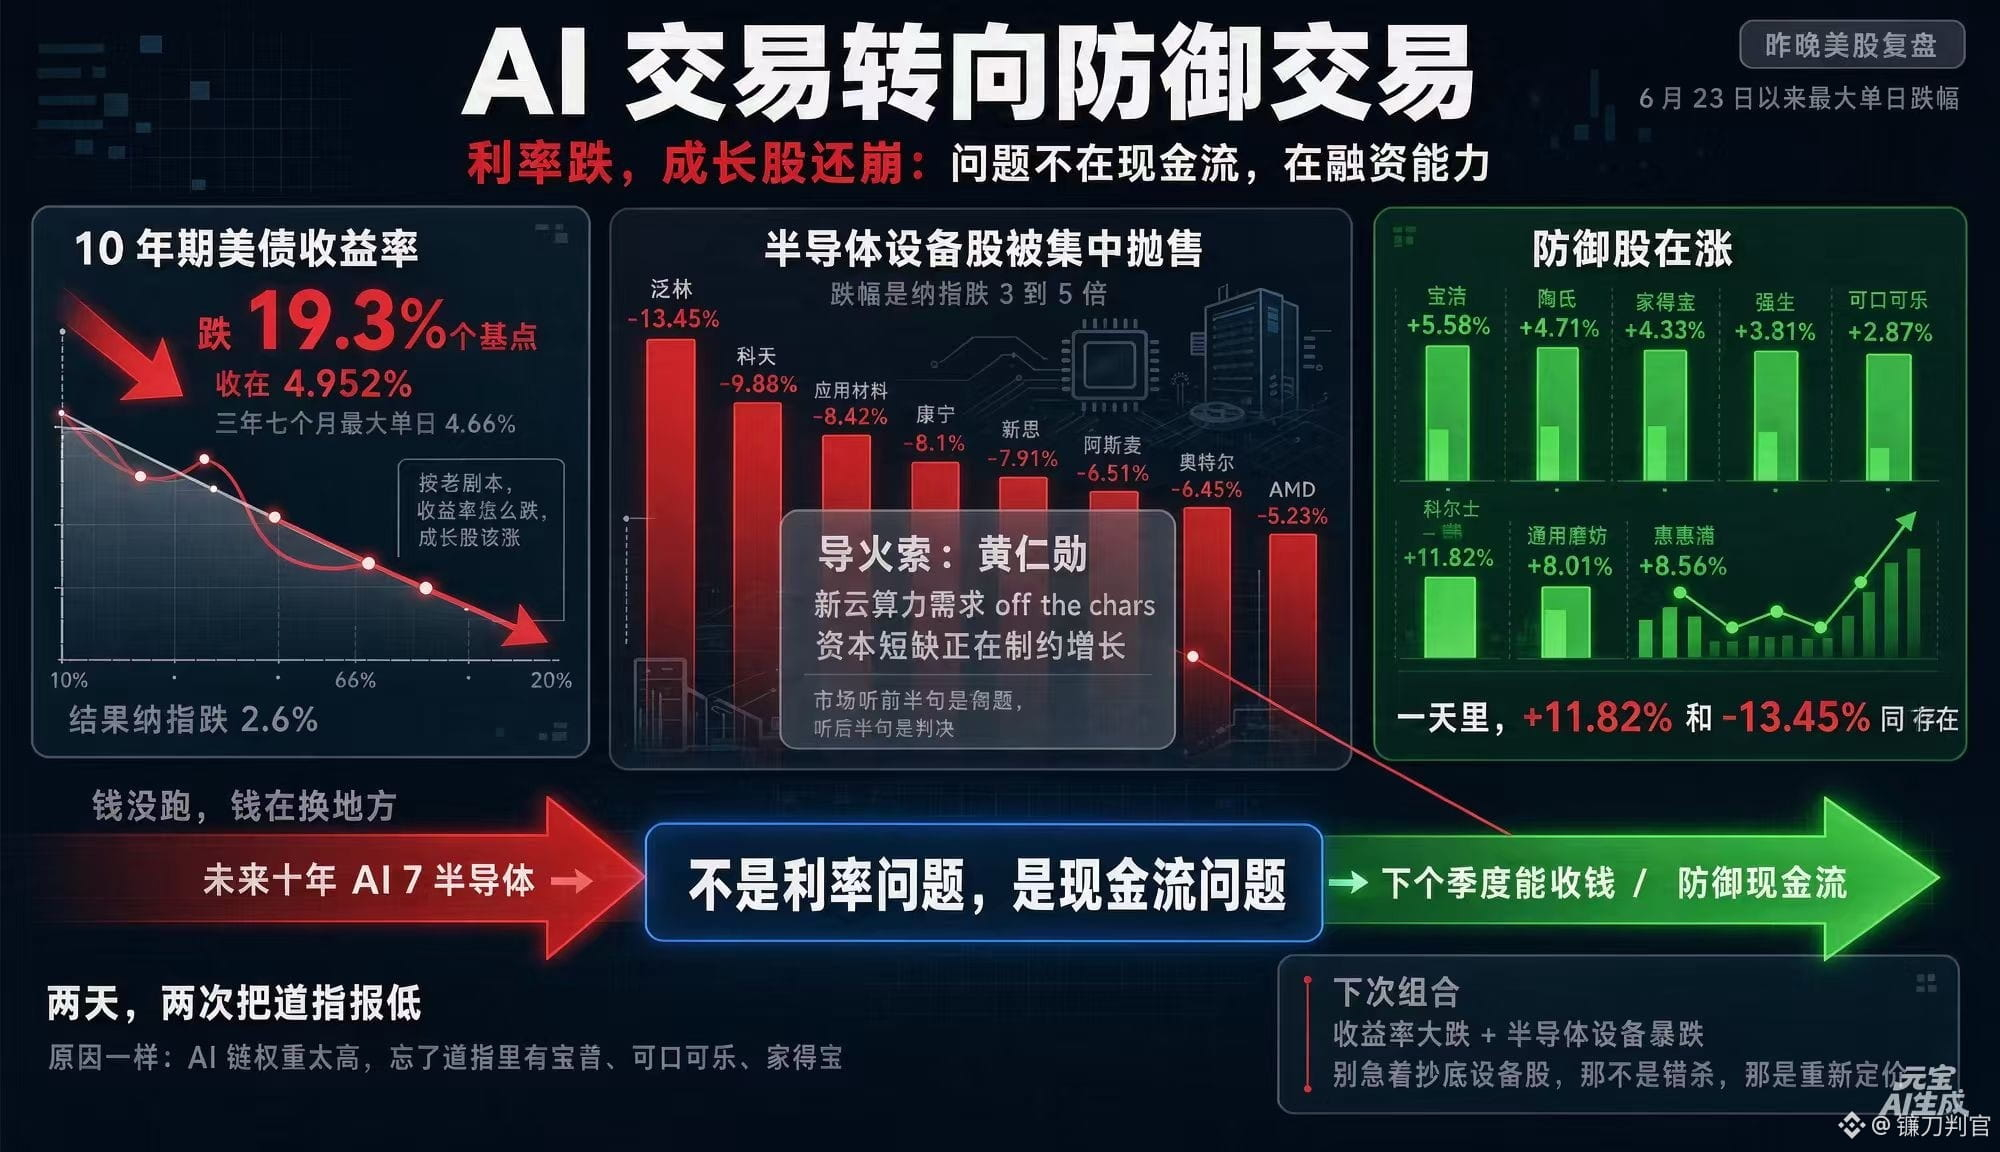
Para o Nasdaq, estimei uma queda mínima de 1,8%; na realidade, caiu 2,6%.
Mas o que realmente aprendi ontem à noite não foi sobre a magnitude.
Foi que tratei os títulos de 10 anos como um fator de risco e defini: “se passar de 5,2%, reduzo a posição para -1,5%”.
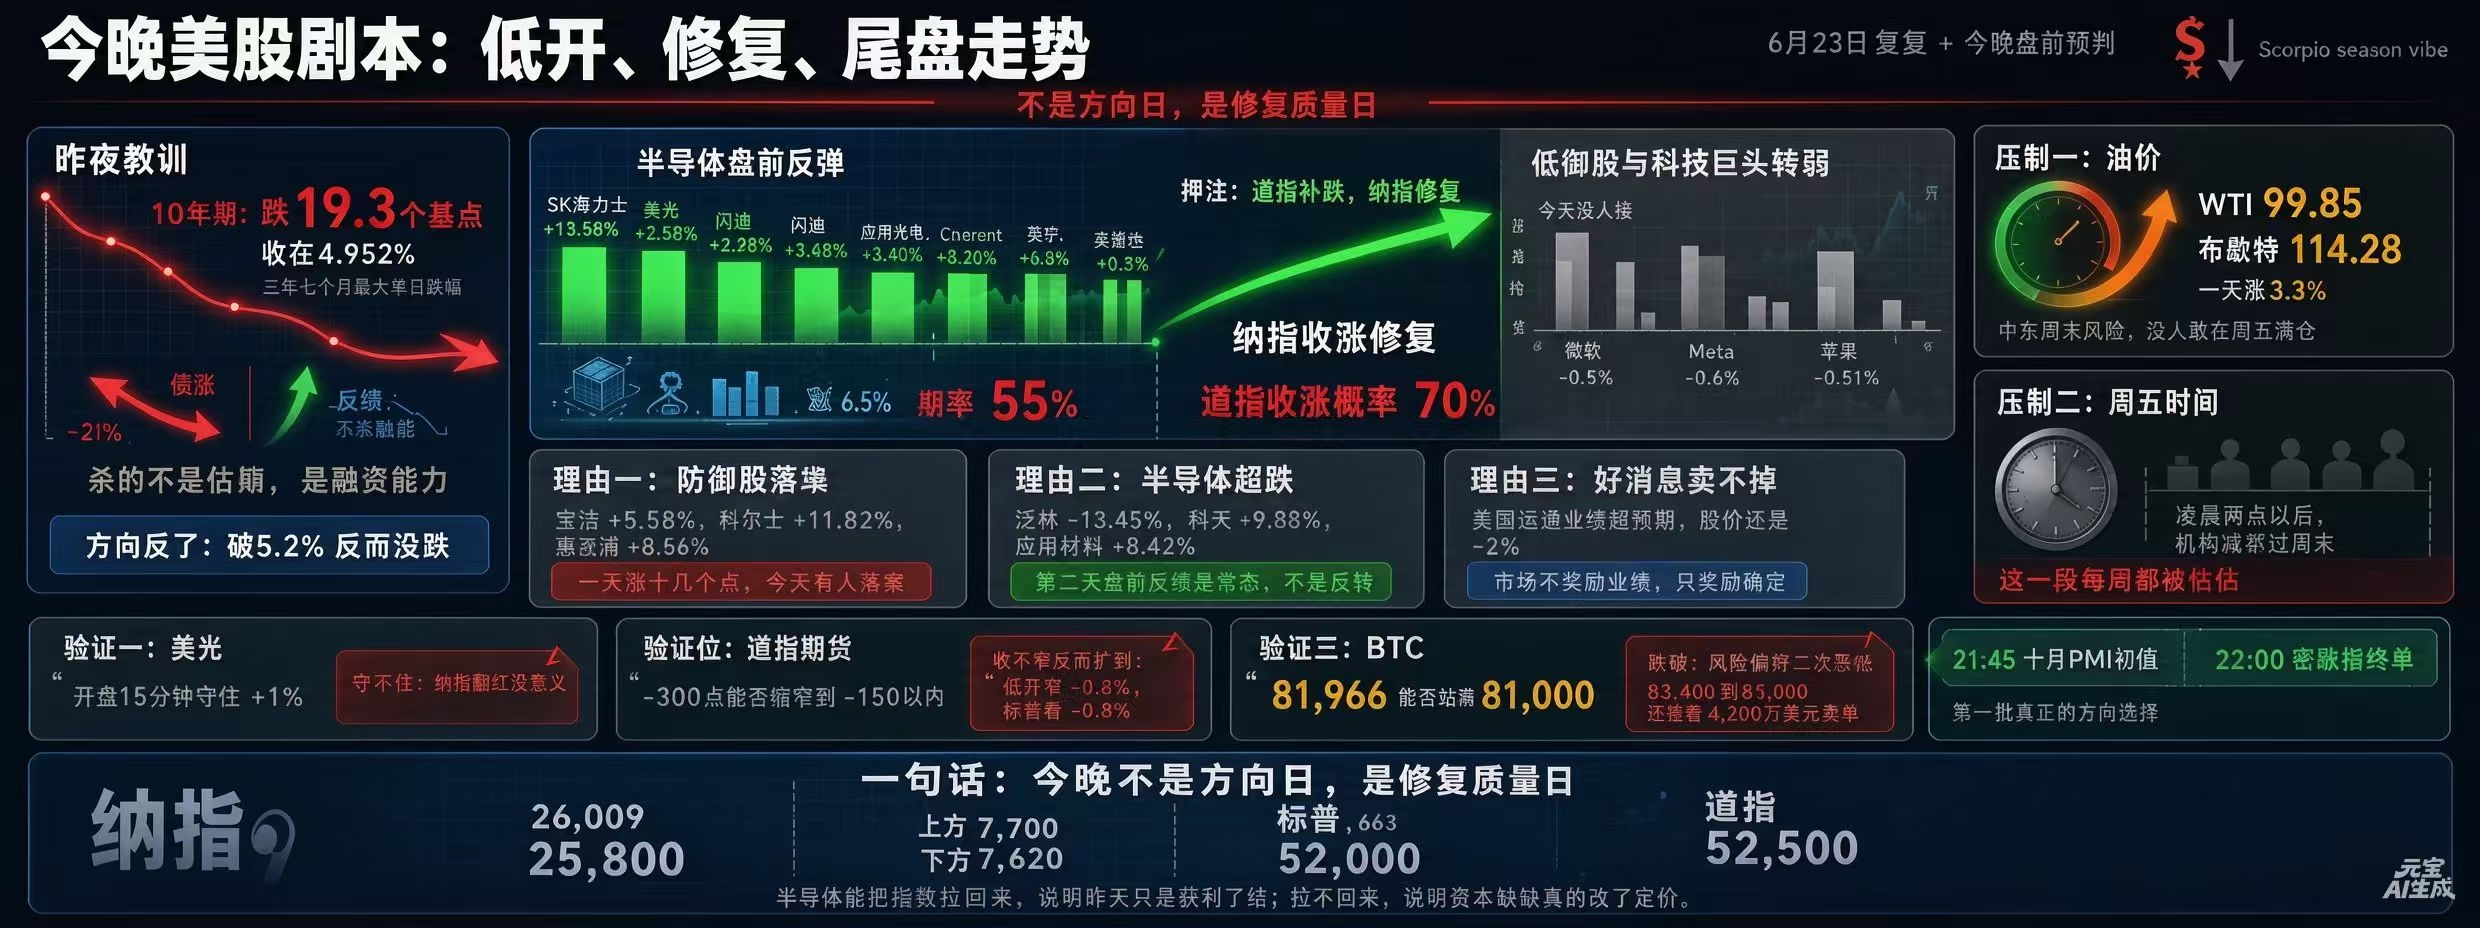
No fim, o rendimento caiu 19,3 pontos-base, para 4,952% — a maior queda diária em três anos e sete meses.
Os títulos subiram, as ações de crescimento despencaram. O que foi atingido não foi a avaliação, mas a capacidade de financiamento.
Vou guardar essa lição e usá-la hoje à noite.
O roteiro desta noite deve ser o oposto.
Antes da abertura: futuros do Dow Jones -0,55%, cerca de 300 pontos. S&P 500 -0,3%. Nasdaq 100 apenas -0,1%.
Os semicondutores, arrasados ontem, estão se recuperando no pré-mercado.
SK Hynix +5,58%.
Micron +2,28%.
SanDisk +2,98%.
Applied Optoelectronics +3,40%.
Coherent +3,12%.
Corning +2,20%.
Nvidia +0,3%.
As ações defensivas que dispararam ontem não encontram compradores hoje.
Microsoft -0,5%, Meta -0,6%, Apple -0,51%.
Por isso, aposto que hoje à noite o Dow Jones vai recuperar as perdas, enquanto o Nasdaq vai se recuperar.
Nasdaq: de -0,3% a +0,6%; mais provável: +0,2%.
S&P 500: de -0,4% a +0,3%; mais provável: -0,1%.
Dow Jones: de -0,7% a -0,1%; mais provável: -0,35%.
Probabilidade de o Nasdaq fechar em alta: 55%. Probabilidade de o Dow Jones fechar em queda: 70%.
Três motivos.
Um: as ações defensivas subiram demais ontem.
Procter & Gamble +5,58%, Kohl's +11,82%, Whirlpool +8,56%.
Depois de subirem mais de dez pontos percentuais em um dia, é inevitável que alguns investidores realizem os lucros hoje.
Dois: os semicondutores estão sobrevendidos.
Lam Research caiu 13,45% em um dia, KLA 9,88%, Applied Materials 8,42%. Com quedas desse tamanho, uma recuperação no pré-mercado do dia seguinte é normal; não significa uma reversão.
Três: os resultados da American Express superaram as expectativas, mas as ações ainda caíram 2%.
É a segunda vez nesta semana que “as boas notícias não conseguem impulsionar as ações”.
Neste momento, o mercado não recompensa resultados; só recompensa certezas.
Há também dois fatores de pressão.
Petróleo.
WTI a 99,85, Brent a 114,28, alta de 3,3% em um dia.
Com os riscos no Oriente Médio durante o fim de semana, ninguém quer ficar totalmente posicionado na sexta-feira.
Horário.
Hoje à noite é sexta-feira.
Depois das duas da manhã, as instituições reduzem posições antes do fim de semana. Esse movimento é subestimado toda semana.
Portanto, minha previsão é: abertura em baixa, recuperação e enfraquecimento no fim do pregão.
O preço de fechamento ficará abaixo da máxima intradiária.
$QQQ
#股票财报季
Parcialmente verdadeiro
镰刀判官
·
--
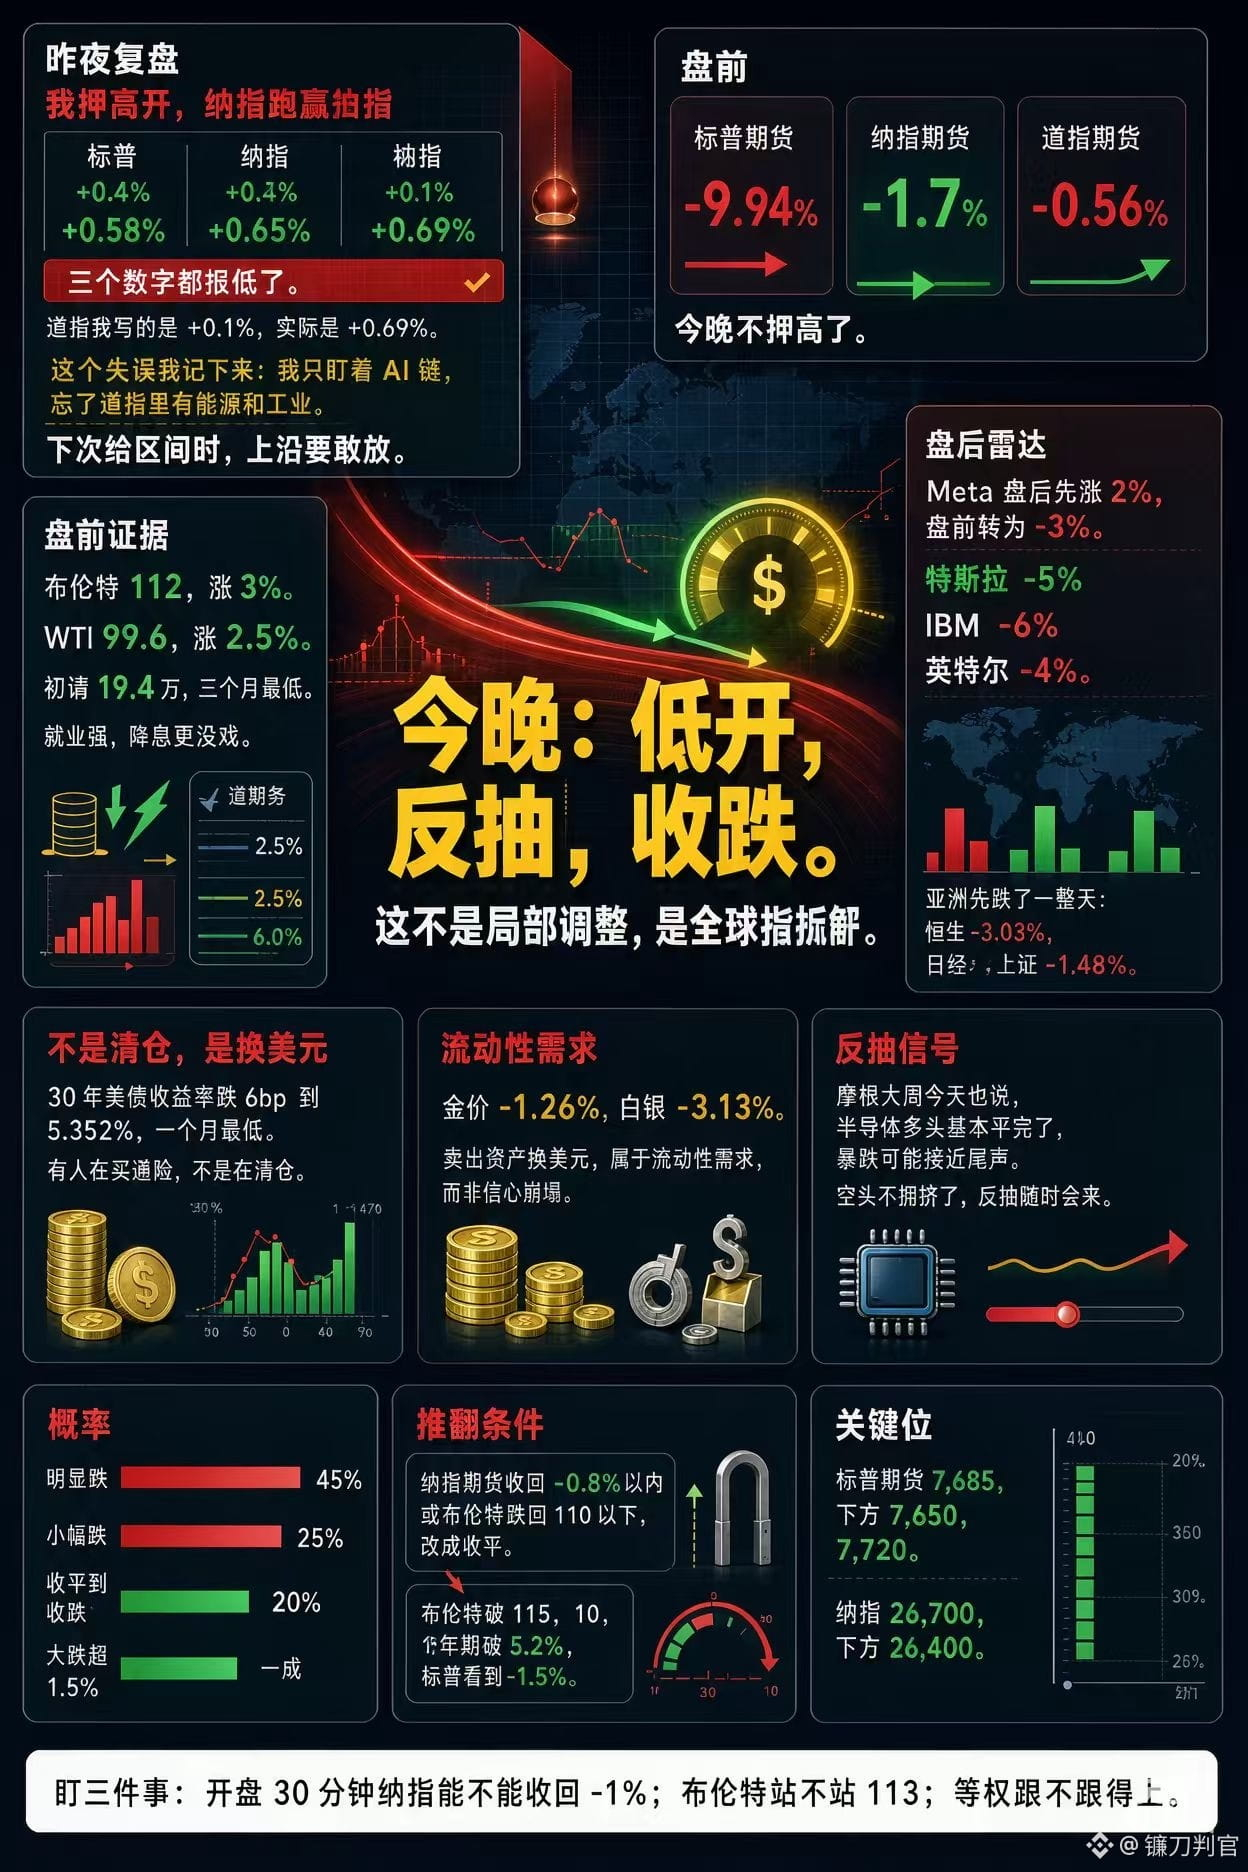
Ontem à noite, apostei numa abertura em alta, com o Nasdaq a superar o Dow: S&P 500 +0,4%, Nasdaq +0,7%, Dow +0,1%.
A direção e a composição estavam certas.
Fechamento real: S&P 500 +0,58%, Nasdaq +1,05%, Dow +0,69%.
Subestimei os três números.
Para o Dow, escrevi +0,1%, mas o valor real foi +0,69%.
Vou guardar este erro: fiquei de olho apenas no setor ligado à IA e esqueci que o Dow inclui energia e indústria.
Da próxima vez que indicar um intervalo, vou ter coragem de elevar o limite superior.
Hoje à noite, não vou apostar numa abertura em alta.
Pré-mercado: futuros do S&P 500 -0,94%, do Nasdaq -1,7%, do Dow -0,56%.
Brent a 112, alta de 3%. WTI a 99,6, alta de 2,5%.
Pedidos iniciais de subsídio de desemprego: 194 mil, o nível mais baixo em três meses. O mercado de trabalho está forte; um corte nas taxas parece ainda menos provável.
A Meta subiu primeiro 2% após o fechamento, mas caiu para -3% antes da abertura.
Tesla -5%, IBM -6%, Intel -4%.
A Ásia caiu durante todo o dia: Hang Seng -3,03%, Nikkei -2,65%, Xangai -1,48%.
Isto não é uma correção localizada, é uma desalavancagem global.
Por isso, para hoje à noite: abertura em baixa, recuperação temporária e fechamento em queda.
S&P 500: de -1,0% a -0,3%, com maior probabilidade de -0,6%.
Nasdaq: de -1,8% a -0,7%, com maior probabilidade de -1,2%.
Dow: de -0,7% a 0%, com maior probabilidade de -0,3%.
Probabilidades: fechamento claramente em baixa, 45%; pequena queda, 25%; estável a ligeira alta, 20%; queda acentuada superior a 1,5%, 10%.
Não prevejo uma queda maior, por dois motivos.
Primeiro, os títulos.
O rendimento dos títulos do Tesouro dos EUA a 30 anos caiu 6 pontos-base, para 5,352%, o nível mais baixo em um mês.
Há quem esteja comprando ativos de refúgio, não liquidando posições.
Segundo, o ouro.
O ouro caiu 1,26%, e a prata, 3,13%.
Isto não é uma venda em pânico: estão vendendo ativos para trocar por dólares. Trata-se de uma procura por liquidez, não de um colapso da confiança.
O JPMorgan também disse hoje que as posições compradas em semicondutores foram praticamente encerradas e que a queda acentuada pode estar perto do fim.
As posições vendidas já não estão tão concentradas; uma recuperação temporária pode surgir a qualquer momento.
Condições para rever a previsão: se os futuros do Nasdaq recuperarem para -0,8% ou melhor, ou se o Brent voltar a cair para menos de 110, a previsão passa a ser de fechamento estável.
No sentido oposto, se o Brent ultrapassar 115 e os títulos a 10 anos chegarem a 5,2%, o S&P 500 pode cair 1,5%.
Níveis-chave: futuros do S&P 500 em 7.685, suporte em 7.650 e resistência em 7.720. Nasdaq em 26.700, suporte em 26.400.
Acompanhar três coisas: se, nos primeiros 30 minutos após a abertura, o Nasdaq consegue recuperar até -1%;
se o Brent se mantém acima de 113;
se o índice ponderado igualmente acompanha.
$QQQ
#美股超话
镰刀判官
·
--
Ontem à noite, apostei numa abertura em alta, com o Nasdaq a superar o Dow: S&P 500 +0,4%, Nasdaq +0,7%, Dow +0,1%.
A direção e a composição estavam certas.
Fechamento real: S&P 500 +0,58%, Nasdaq +1,05%, Dow +0,69%.
Subestimei os três números.
Para o Dow, escrevi +0,1%, mas o valor real foi +0,69%.
Vou guardar este erro: fiquei de olho apenas no setor ligado à IA e esqueci que o Dow inclui energia e indústria.
Da próxima vez que indicar um intervalo, vou ter coragem de elevar o limite superior.
Hoje à noite, não vou apostar numa abertura em alta.
Pré-mercado: futuros do S&P 500 -0,94%, do Nasdaq -1,7%, do Dow -0,56%.
Brent a 112, alta de 3%. WTI a 99,6, alta de 2,5%.
Pedidos iniciais de subsídio de desemprego: 194 mil, o nível mais baixo em três meses. O mercado de trabalho está forte; um corte nas taxas parece ainda menos provável.
A Meta subiu primeiro 2% após o fechamento, mas caiu para -3% antes da abertura.
Tesla -5%, IBM -6%, Intel -4%.
A Ásia caiu durante todo o dia: Hang Seng -3,03%, Nikkei -2,65%, Xangai -1,48%.
Isto não é uma correção localizada, é uma desalavancagem global.
Por isso, para hoje à noite: abertura em baixa, recuperação temporária e fechamento em queda.
S&P 500: de -1,0% a -0,3%, com maior probabilidade de -0,6%.
Nasdaq: de -1,8% a -0,7%, com maior probabilidade de -1,2%.
Dow: de -0,7% a 0%, com maior probabilidade de -0,3%.
Probabilidades: fechamento claramente em baixa, 45%; pequena queda, 25%; estável a ligeira alta, 20%; queda acentuada superior a 1,5%, 10%.
Não prevejo uma queda maior, por dois motivos.
Primeiro, os títulos.
O rendimento dos títulos do Tesouro dos EUA a 30 anos caiu 6 pontos-base, para 5,352%, o nível mais baixo em um mês.
Há quem esteja comprando ativos de refúgio, não liquidando posições.
Segundo, o ouro.
O ouro caiu 1,26%, e a prata, 3,13%.
Isto não é uma venda em pânico: estão vendendo ativos para trocar por dólares. Trata-se de uma procura por liquidez, não de um colapso da confiança.
O JPMorgan também disse hoje que as posições compradas em semicondutores foram praticamente encerradas e que a queda acentuada pode estar perto do fim.
As posições vendidas já não estão tão concentradas; uma recuperação temporária pode surgir a qualquer momento.
Condições para rever a previsão: se os futuros do Nasdaq recuperarem para -0,8% ou melhor, ou se o Brent voltar a cair para menos de 110, a previsão passa a ser de fechamento estável.
No sentido oposto, se o Brent ultrapassar 115 e os títulos a 10 anos chegarem a 5,2%, o S&P 500 pode cair 1,5%.
Níveis-chave: futuros do S&P 500 em 7.685, suporte em 7.650 e resistência em 7.720. Nasdaq em 26.700, suporte em 26.400.
Acompanhar três coisas: se, nos primeiros 30 minutos após a abertura, o Nasdaq consegue recuperar até -1%;
se o Brent se mantém acima de 113;
se o índice ponderado igualmente acompanha.
$QQQ
#美股超话
A direção e a composição estavam certas.
Fechamento real: S&P 500 +0,58%, Nasdaq +1,05%, Dow +0,69%.
Subestimei os três números.
Para o Dow, escrevi +0,1%, mas o valor real foi +0,69%.
Vou guardar este erro: fiquei de olho apenas no setor ligado à IA e esqueci que o Dow inclui energia e indústria.
Da próxima vez que indicar um intervalo, vou ter coragem de elevar o limite superior.
Hoje à noite, não vou apostar numa abertura em alta.
Pré-mercado: futuros do S&P 500 -0,94%, do Nasdaq -1,7%, do Dow -0,56%.
Brent a 112, alta de 3%. WTI a 99,6, alta de 2,5%.
Pedidos iniciais de subsídio de desemprego: 194 mil, o nível mais baixo em três meses. O mercado de trabalho está forte; um corte nas taxas parece ainda menos provável.
A Meta subiu primeiro 2% após o fechamento, mas caiu para -3% antes da abertura.
Tesla -5%, IBM -6%, Intel -4%.
A Ásia caiu durante todo o dia: Hang Seng -3,03%, Nikkei -2,65%, Xangai -1,48%.
Isto não é uma correção localizada, é uma desalavancagem global.
Por isso, para hoje à noite: abertura em baixa, recuperação temporária e fechamento em queda.
S&P 500: de -1,0% a -0,3%, com maior probabilidade de -0,6%.
Nasdaq: de -1,8% a -0,7%, com maior probabilidade de -1,2%.
Dow: de -0,7% a 0%, com maior probabilidade de -0,3%.
Probabilidades: fechamento claramente em baixa, 45%; pequena queda, 25%; estável a ligeira alta, 20%; queda acentuada superior a 1,5%, 10%.
Não prevejo uma queda maior, por dois motivos.
Primeiro, os títulos.
O rendimento dos títulos do Tesouro dos EUA a 30 anos caiu 6 pontos-base, para 5,352%, o nível mais baixo em um mês.
Há quem esteja comprando ativos de refúgio, não liquidando posições.
Segundo, o ouro.
O ouro caiu 1,26%, e a prata, 3,13%.
Isto não é uma venda em pânico: estão vendendo ativos para trocar por dólares. Trata-se de uma procura por liquidez, não de um colapso da confiança.
O JPMorgan também disse hoje que as posições compradas em semicondutores foram praticamente encerradas e que a queda acentuada pode estar perto do fim.
As posições vendidas já não estão tão concentradas; uma recuperação temporária pode surgir a qualquer momento.
Condições para rever a previsão: se os futuros do Nasdaq recuperarem para -0,8% ou melhor, ou se o Brent voltar a cair para menos de 110, a previsão passa a ser de fechamento estável.
No sentido oposto, se o Brent ultrapassar 115 e os títulos a 10 anos chegarem a 5,2%, o S&P 500 pode cair 1,5%.
Níveis-chave: futuros do S&P 500 em 7.685, suporte em 7.650 e resistência em 7.720. Nasdaq em 26.700, suporte em 26.400.
Acompanhar três coisas: se, nos primeiros 30 minutos após a abertura, o Nasdaq consegue recuperar até -1%;
se o Brent se mantém acima de 113;
se o índice ponderado igualmente acompanha.
$QQQ
#美股超话
Verificado
镰刀判官
·
--
Minha previsão para as ações dos EUA esta noite é: abertura em baixa, leve queda no fechamento, Nasdaq com desempenho inferior e Dow Jones relativamente mais resiliente.
S&P 500 entre -0.3% e +0.1%, com maior probabilidade de fechar perto de -0.2%;
Nasdaq entre -0.6% e 0.
Há 50% de chance de ficar nessa faixa.
Ontem à noite, minha previsão foi exatamente o oposto.
Naquele momento, eu tinha certeza de que abriria em alta — o índice de semicondutores da Filadélfia encerrou uma sequência de oito quedas, e as ações de chips puxaram os índices para cima. Não via outra possibilidade.
Mas, quando os mercados asiáticos abriram hoje, essa previsão foi invalidada.
O KOSPI da Coreia do Sul fechou em queda de 3.73%, a 5552.74, sua mínima desde abril; durante o pregão, chegou a cair abaixo de 5500.
A SK Hynix chegou a cair 5% durante o pregão, e Samsung e Kioxia também recuaram.
O Nikkei caiu 1.30%, para 64075.42, seu nível mais baixo em quase um mês.
Os movimentos também se refletem nas negociações antes da abertura.
No segmento de memória, SK Hynix cai 4%, Micron 2% e SanDisk 2%;
no aluguel de capacidade computacional, CoreWeave cai 3% e Nebius 3%;
em comunicações ópticas, Coherent, Lumentum e Marvell caem 2%.
As grandes empresas de tecnologia, porém, não desabaram: Microsoft sobe 0.6%, Amazon 0.2%, Apple cai 0.5% e Nvidia 0.2%.
Algumas ações de grande peso estão sustentando os índices, mas o mercado por dentro já se desfez.
As taxas de juros também não ajudaram.
O título de 10 anos está em 5.14%, com queda de apenas 0.1 ponto-base; o de 2 anos, em 4.774%; o DXY, em 101.93. A precificação de uma alta de 25 pontos-base em dezembro continua em torno de 75%.
O único argumento dos otimistas é que a taxa de 10 anos não voltou a disparar.
Portanto, não se trata de uma mudança de sentimento: a Ásia anulou a recuperação da noite passada.
As quedas dos semicondutores costumam se propagar em uma hora, e os segmentos de memória e comunicações ópticas estão diretamente na linha de fogo.
Mas os futuros recuam apenas ligeiramente: ES 7738, NQ 29697 — não é pânico.
Esta noite também não será decisiva: Tesla e Meta divulgam resultados na quarta-feira, e a Netflix, após o fechamento. Parece mais um ajuste de posições antes da temporada de balanços, então o volume não deve ser grande.
O que poderia mudar esse cenário?
Para cima: se a taxa de 10 anos voltar para abaixo de 5.05 e o petróleo recuar, o S&P 500 poderá chegar a +0.5%;
para baixo: se a SK Hynix cair mais de 6% após a abertura ou se a taxa de 10 anos voltar a superar 5.2%, o S&P 500 poderá chegar a -1.2%.
Na primeira meia hora após a abertura, vou prestar atenção a uma única coisa: se Micron e SanDisk acompanham a queda. Se sim, esta noite será de baixa.
$QQQ
#美股超话
镰刀判官
·
--
Hoje à noite, deve acompanhar a recuperação das ações americanas por um instante e depois cair!
$BTC
#BTC
$BTC
#BTC
Inicia sessão para explorar mais conteúdos